
Marktgröße und Marktanteil für Gesundheits- und Fitnessclubs
Analyse des Marktes für Gesundheits- und Fitnessclubs von Mordor Intelligence
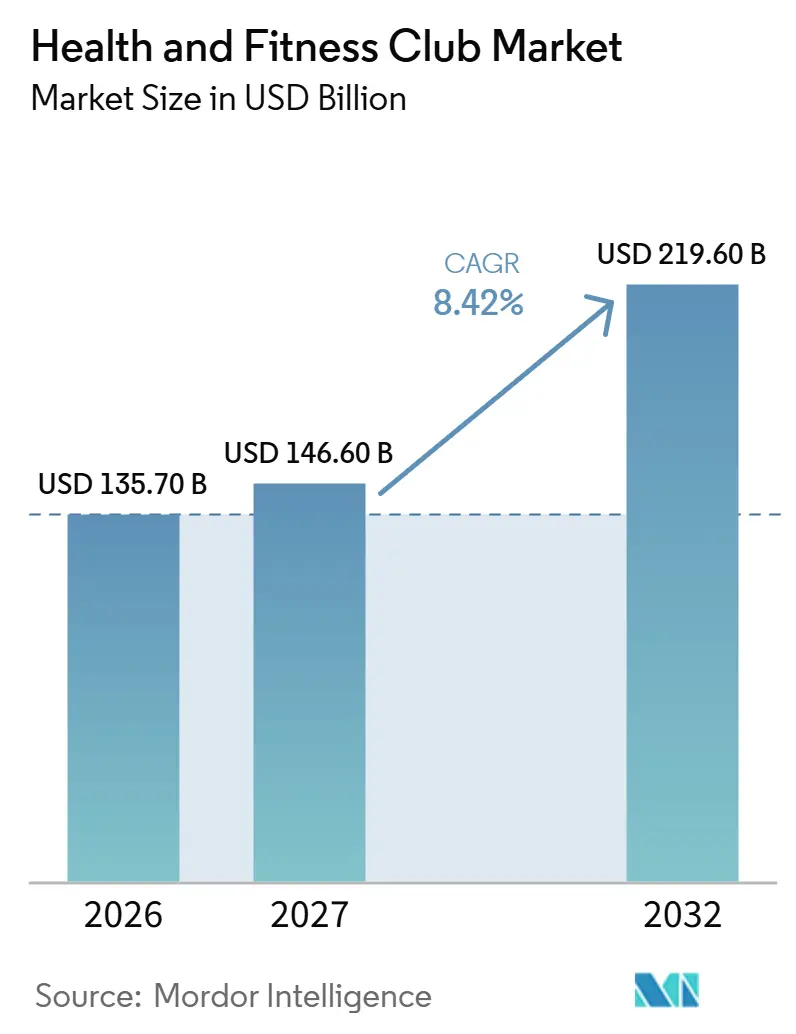
Die Marktgröße für Gesundheits- und Fitnessclubs soll von 135,7 Milliarden USD im Jahr 2026 auf 146,6 Milliarden USD im Jahr 2027 steigen und bis 2032 219,6 Milliarden USD erreichen, mit einer CAGR von 8,42 % über 2027–2032.
Gesundheitliche Bedürfnisse und ein wachsendes Interesse an mentalem Wohlbefinden erweitern die Beweggründe für Sport, während die Erschwinglichkeit von Mitgliedschaften die Umwandlung von Interesse in bezahlten Zugang einschränkt. Clubs können mit arbeitgebergebundenem Zugang, geführten Einheiten und digitaler Unterstützung reagieren, die den Nutzen eines Abonnements erweitern. In China zeigt das Wachstum von Rund-um-die-Uhr-Fitnessformaten, wie physischer Zugang um mehr Trainingsanlässe herum organisiert werden kann. Netzwerke können eine breite physische Abdeckung mit digitaler Begleitung verbinden, während Clubs mit mehreren Vor-Ort-Diensten ein reichhaltigeres Trainingserlebnis gegen Lieferkomplexität abwägen müssen. Arbeitgebergebundener Zugang kann die individuelle Preisbarriere senken, während geführte Einheiten dem Wohlbefindensmotiv dienen – Finanzierung und Unterricht sind damit eigenständige Bestandteile eines wettbewerbsfähigen Angebots.
Wichtigste Erkenntnisse des Berichts
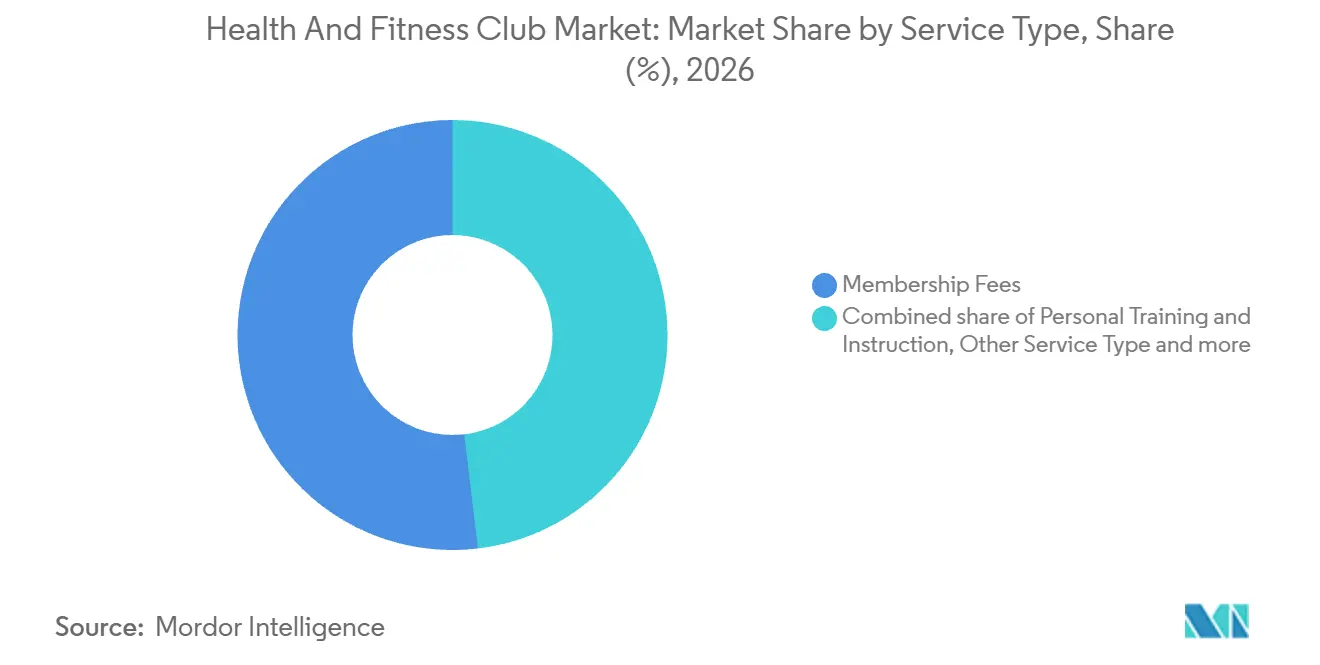
- Nach Servicetyp hielten Mitgliedsbeiträge im Jahr 2026 einen Marktanteil von 51,89 % am Markt für Gesundheits- und Fitnessclubs, während Personal Training und Unterricht mit einer CAGR von 8,55 % über 2027–2032 am schnellsten wachsen soll.
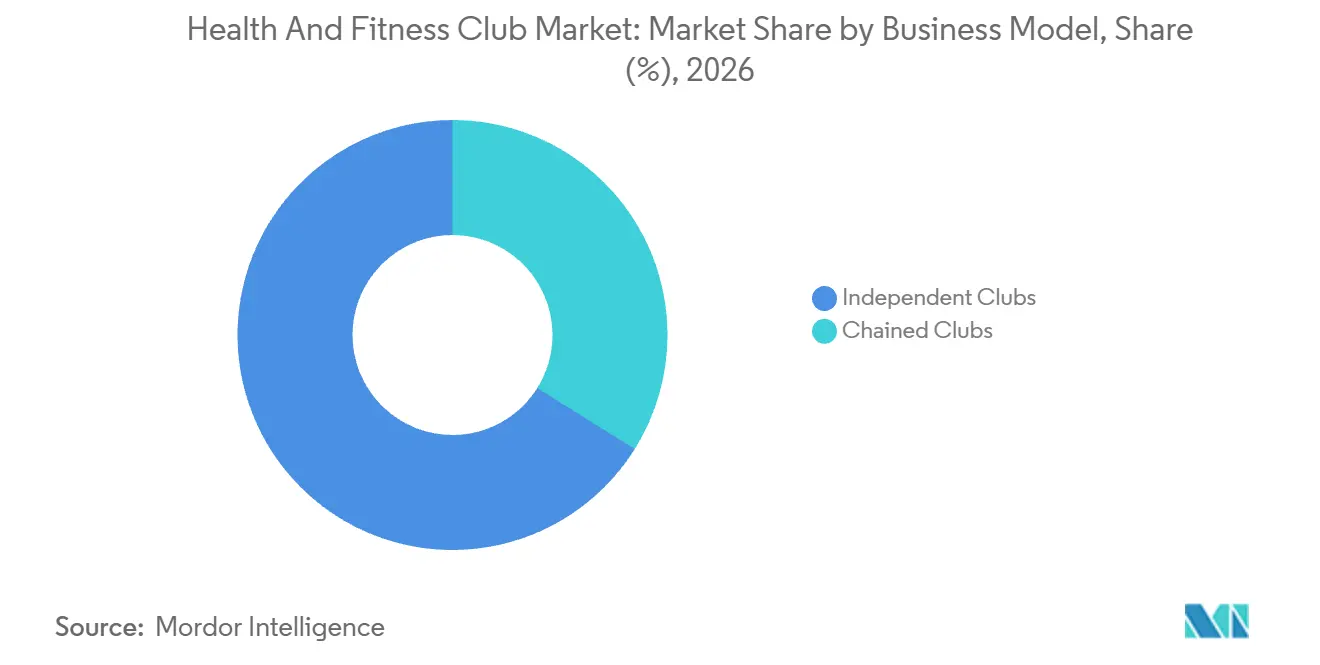
- Unabhängige Clubs führten die Kategorie Geschäftsmodell mit einem Anteil von 66,1 % an der Marktgröße für Gesundheits- und Fitnessclubs im Jahr 2026 an, und Kettenclubs sollen mit einer CAGR von 9,9 % über 2027–2032 am schnellsten wachsen.
- Bei den Endnutzern entfiel das männliche Segment im Jahr 2026 auf 58,12 % des Umsatzes, während das weibliche Segment mit einer CAGR von 11,1 % über 2027–2032 am schnellsten wachsen soll.
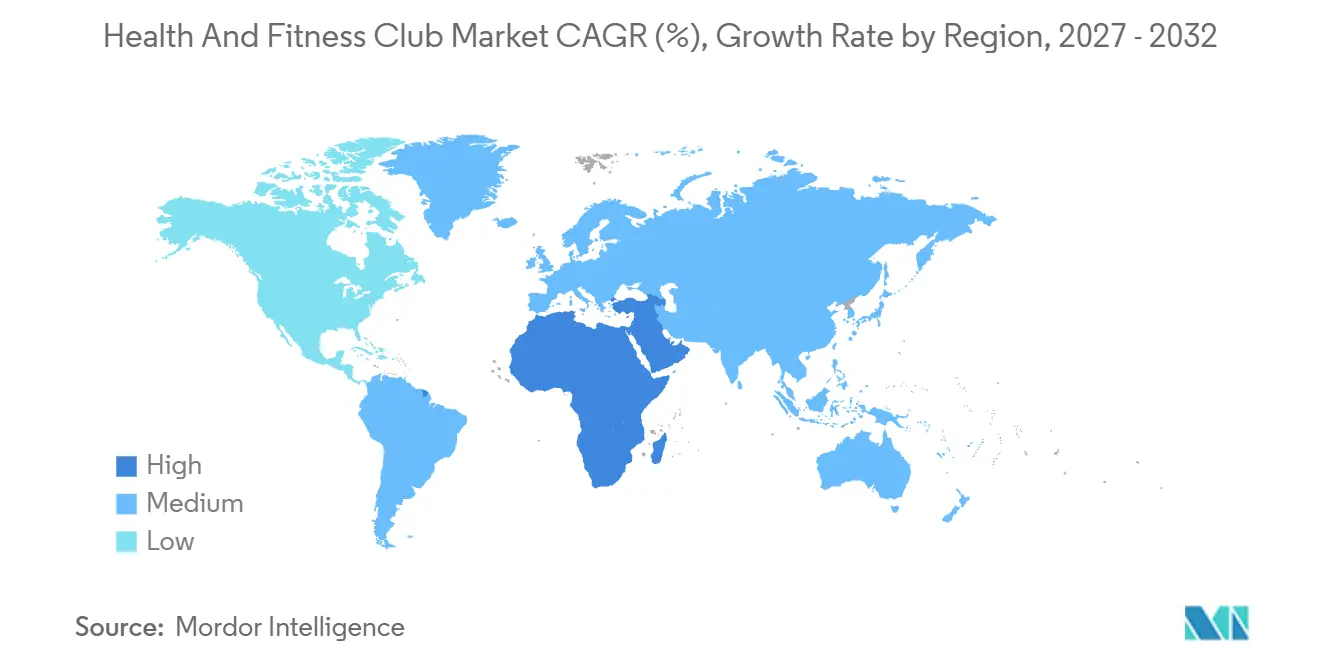
- Geografisch führte Nordamerika mit 34,35 % des Umsatzes im Jahr 2026, und der Nahe Osten und Afrika sollen mit einer CAGR von 10,55 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Verbreitung von Adipositas und Zivilisationskrankheiten | +3.3% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsendes Gesundheitsbewusstsein und Wellness-Trends | +2.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration von Technologie und digitalen Fitnesslösungen | +1.9% | Frankreich, Spanien, Deutschland, Belgien und Niederlande | Mittelfristig (2–4 Jahre) |
| Betriebliche Wellness-Programme und Fitness in der Arbeitskultur | +2.2% | Vereinigte Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatliche Initiativen und Kampagnen zur öffentlichen Gesundheit | +0.8% | Lokale Verwaltungsbezirke in England | Mittelfristig (2–4 Jahre) |
| Expansion von Fitness-Franchises und personalisierten Dienstleistungen | +0.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Adipositas und Zivilisationskrankheiten
Adipositas schafft ein potenzielles Publikum für Clubs, die strukturiertes Training für Menschen mit unterschiedlichen Ausgangsfähigkeiten zugänglich machen können. Die Weltgesundheitsorganisation (WHO) berichtete, dass die Adipositasprävalenz bei Erwachsenen ab 18 Jahren weltweit von 1990 bis 2024 mehr als doppelt so hoch wurde und 2024 etwa 16 % erreichte.[1] Einsteigerprogramme könnten dieses potenzielle Publikum ansprechen, indem sie unterschiedliche Ausgangsfähigkeiten berücksichtigen, ohne zu Beginn ein intensives Trainingsengagement zu erfordern. Eine Adipositasprävalenz bei Erwachsenen von etwa 16 % beschreibt Bedarf und keinen Kauf, sodass der Treiber die Clubnachfrage nur dort erhöht, wo eine erste Einheit leicht zu beginnen ist.
Wachsendes Gesundheitsbewusstsein und Wellness-Trends
Durch mentales Wohlbefinden motiviertes Training erweitert die Gründe für die Wahl eines Fitnessclubs über körperliche Leistung oder Erscheinungsbild hinaus. Unter globalen Fitnesskonsumenten stieg die Motivation, aus Gründen des mentalen Wohlbefindens Sport zu treiben, laut dem Global Fitness Report 2026 von Les Mills von 2021 bis 2025 um 29 %. In der globalen Umfrage des Berichts von 2025 wünschten sich 59 % der Fitnessstudiomitglieder mehr Yoga, achtsames Atmen oder Meditation im Kursangebot der Clubs. Diese Präferenz gibt Clubs eine konkrete Serviceantwort auf das breitere Wohlbefindeninteresse durch die an einem Standort angebotenen Aktivitäten. Ein breiteres Kursangebot kann wohlbefindensfokussierte Mitglieder neben leistungsorientierten Trainierenden ansprechen und unterschiedliche Trainingsziele in denselben physischen Standort bringen. Betreiber können diese Möglichkeit daher durch Kursplanung innerhalb bestehender Clubs nutzen, was die Programmzuteilung zu einer eigenständigen Investitionsentscheidung gegenüber der Erweiterung der Fläche macht.
Integration von Technologie und digitalen Fitnesslösungen
Digitale Anleitung kann den Nutzen eines Club-Abonnements über die Stunden hinaus erweitern, die ein Mitglied in der Einrichtung verbringt. Im Jahr 2025 verband Basic-Fit den Zugang zu seinen europäischen Clubs mit einer intern entwickelten und gepflegten App, die virtuelle Gruppenstunden und Hunderte von Trainingsprogrammen anbietet. Diese Kombination gibt Betreibern eine Möglichkeit, Trainingsbedürfnisse zwischen den Besuchen zu adressieren, während die Einrichtung als physischer Anker des Abonnements erhalten bleibt. Für Mitglieder, die Anleitung suchen, können digitale Programme den Gerätezugang ergänzen, ohne dass jedes Training einen Trainer erfordert. Die Bündelung dieser Programme mit dem Zugang kann ein Club-Abonnement relevant machen, wenn das Training außerhalb des Standorts stattfindet. Das interne Modell macht die Pflege dieser Anleitung auch zu einem Teil der Serviceverantwortung des Betreibers und erweitert sein Lieferverpflichtung über den Clubbereich hinaus.
Betriebliche Wellness-Programme und Fitness in der Arbeitskultur
Arbeitgeber-Fitnessleistungen schaffen neben direkten Verbraucherabonnements einen Weg zur Clubnachfrage über betriebliche Programme. Im Jahr 2026 boten 47 % der US-amerikanischen Arbeitgeber mit betrieblichen Wellnessprogrammen Fitnessprogramme an, darunter Fitnessstudios vor Ort und Zuschüsse für Fitnessstudiomitgliedschaften oder -geräte. Wellhub berichtete, dass die Bruttoauszahlungen an Fitnessbetreiber in seinem Netzwerk im Jahr 2025 im Vergleich zu 2024 weltweit um 107 % gestiegen sind. Die Ausweitung der Auszahlungen verleiht diesem Kanal über die bloße Verfügbarkeit eines Mitarbeitervorteils hinaus kommerzielle Substanz. Für teilnehmende Clubs können arbeitgebergebundene Netzwerke den Fitnesszugang mit einer bestehenden Leistungsbeziehung verbinden, anstatt jeden potenziellen Neukunden zu einem eigenständigen Kauf zu bewegen. Wellhub verknüpfte diese Expansion damit, Betreiber mit Arbeitgebern zu verbinden, die in das Wohlbefinden ihrer Mitarbeiter investieren, und machte Arbeitsplatzbeziehungen zu einem kommerziellen Kanal neben der direkten Verbraucherattraktivität der Einrichtungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Betriebs- und Mitgliedschaftskosten | -1.5% | Saudi-Arabien und Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Marktsättigung in entwickelten Regionen | -0.9% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Veränderte Verbraucherpräferenzen und Zeitbeschränkungen | -0.6% | Saudi-Arabien und Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Auswirkungen von digitalem Fitness und Heimtraining | -0.3% | Vereinigte Staaten, Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebs- und Mitgliedschaftskosten
Mitgliedschaftspreise können verhindern, dass Interesse an Sport zu einer bezahlten Clubbeziehung wird. Unter Nicht-Fitnessstudiobesuchern, die an der betreiberbezogenen Umfrage von GymNation in den Vereinigten Arabischen Emiraten und Saudi-Arabien teilnahmen, nannten 58 % im Jahr 2026 die Erschwinglichkeit als ihr Haupthindernis, gegenüber 52 % im Jahr 2025. Dies weist auf ein Konversionsproblem für Clubs hin, die Kunden über ihre bestehende Mitgliederbasis hinaus gewinnen möchten. Ein reichhaltigeres Einrichtungsangebot kann die wiederkehrende Zahlung, die die Befragten als Hindernis identifizieren, nicht von sich aus beseitigen. Niedrigere Einstiegspreise können den Zugang erweitern, würden aber auch weniger Abonnementumsatz pro neuem Mitglied hinterlassen, um den angebotenen Service zu unterstützen. Betreiber, die diese potenziellen Kunden ansprechen, stehen daher vor einem Kompromiss zwischen erschwinglichem Einstieg und dem verfügbaren Umsatz für dessen Umsetzung.
Marktsättigung in entwickelten Regionen
Der Wettbewerb um geeignete Standorte ist eine Möglichkeit, wie ein gesättigter entwickelter Markt die Clubexpansion in den Vereinigten Staaten einschränken könnte. In seinem Jahresbericht 2025 erklärte der US-amerikanische Gesundheitsclub-Betreiber Life Time, dass der Wettbewerb um geeignete Expansionsstandorte ihn Standorte kosten oder zu höheren Preisen zwingen könnte. Der Verlust eines geeigneten Standorts würde einen bestimmten Weg zur Bedienung einer lokalen Kundenbasis beseitigen. Eine höhere Zahlung zur Sicherung des Standorts würde stattdessen das für diese Expansion erforderliche Kapitalengagement erhöhen. Der Standortwettbewerb könnte daher zusätzliche US-amerikanische Clubkapazitäten einschränken, selbst wenn potenzielle Mitglieder verfügbar wären, und einen neuen Standort durch seine Akquisitionskosten weniger attraktiv machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Wiederkehrender Zugang verankert das Wachstum durch Trainer-geführte AngeboteMitgliedsbeiträge machten im Jahr 2026 einen Anteil von 51,89 % an der Marktgröße für Gesundheits- und Fitnessclubs aus und waren damit das größte Segment. Planet Fitness betreute im Jahr 2025 20,8 Millionen Mitglieder und veranschaulicht damit die Größenordnung der Kundenbasis mit wiederkehrenden Gebühren eines Betreibernetzwerks. Der Mitgliedschaftszugang kann eine Betreiberbeziehung aufbauen, bevor ein Kunde entscheidet, ob er zusätzliche Anleitung kaufen möchte. Der wiederkehrende Zugang muss über verschiedene Besuche und Trainingsanlässe hinweg nützlich bleiben, um die Beziehung des Betreibers zu einem Mitglied aufrechtzuerhalten. Da die HFA ein Mitglied als jemanden zählt, der wiederkehrende Gebühren zahlt, ist 20,8 Millionen Mitglieder auch eine Zählung wiederkehrender Zahler, sodass jede Änderung des Zugangsinhalts über eine Basis dieser Größe hinweg spürbar ist.
Personal Training und Unterricht soll das am schnellsten wachsende Segment sein, mit einer CAGR von 8,55 % über 2027–2032. Life Time verzeichnete im Jahr 2025 durchschnittlich mehr als 220.000 Dynamic Personal Training-Einheiten pro Monat, wobei die Gesamtzahl der Einheiten gegenüber 2024 um 18 % gestiegen ist.[2] In den Vereinigten Staaten nahmen im Jahr 2025 26,2 % der Mitglieder von Fitnesseinrichtungen an Personal Training teil – ein Allzeithoch in der Datenreihe der Health & Fitness Association. Teilnahme und durchgeführte Einheiten zusammen stellen die Trainingskapazität in den Mittelpunkt des kommerziellen Modells. Die Skalierung des Segments erfordert die Fähigkeit, geführte Einheiten neben dem physischen Raum zu liefern, was die Serviceerbringung zu einer eigenständigen Expansionsaufgabe über den Verkauf von Zugang hinaus macht.

Nach Geschäftsmodell:
Unabhängige Größenordnung trifft auf NetzwerkexpansionUnabhängige Clubs repräsentierten im Jahr 2026 einen Marktanteil von 66,1 % am Markt für Gesundheits- und Fitnessclubs und waren damit das größte Segment. Im Vereinigten Königreich machen unabhängige Betreiber laut dem State of the UK Fitness Industry Report 2026 etwa die Hälfte der privaten Fitnessstudiostandorte in einem Sektor mit insgesamt 4.982 privaten Fitnessstudios aus. Der Bericht zeigt auch, dass unabhängige Betreiber einen höheren Anteil an Schließungen als an privaten Standorten aufweisen. Dieser beträchtliche Fußabdruck unterstützt die Größenordnung unabhängiger Clubs, während der Schließungsvergleich den Druck auf ihren Fortbestand verdeutlicht. Lokale Differenzierung muss daher ein dauerhaftes Geschäft unterstützen, da ein großer kollektiver Fußabdruck allein keine einzelnen Standorte schützt.
Kettenclubs sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,9 % über 2027–2032. Im ersten Quartal 2026 gewann Basic-Fit 215.000 Mitgliedschaften in seinen Markenclubs hinzu und brachte die Gesamtzahl auf 5 Millionen. Sein Markenclub-Netzwerk umfasste am Ende dieses Quartals 1.688 Clubs, 72 mehr als ein Jahr zuvor. Diese Ergebnisse veranschaulichen die Expansion durch sowohl physische Distribution als auch Mitgliedergewinnung innerhalb einer gemeinsamen Marke, anstatt sich auf den Einzugsbereich einer einzelnen Einrichtung zu verlassen. Mitgliedergewinnung und Cluberöffnungen stellen damit separate Dimensionen des Kettenwachstums dar, sodass ein größerer Markenbestand allein keine stärkere Nachfrage an jedem Standort begründet.
Nach Endnutzer:
Etablierte männliche Kapazität und wachsende weibliche BeteiligungDas männliche Segment war das größte Segment und machte im Jahr 2026 58,12 % des Marktumsatzes aus. In Saudi-Arabien betrieb Leejam Sports Co. am Ende des ersten Halbjahres 2026 166 Männerzentren. Über seine Aktivitäten in Saudi-Arabien und den Vereinigten Arabischen Emiraten hinweg meldete das Unternehmen in H1 2026 höhere Abonnement- und Mitgliedschaftsumsätze aus Männerzentren als in H1 2025. Diese Ergebnisse verbinden einen dedizierten physischen Bestand mit einem etablierten Geschäft mit bezahltem Zugang, das Betreiber neben einer weiteren Netzwerkexpansion entwickeln können. Eine intensivere Nutzung dieses Bestands ist eine andere Investitionsentscheidung als der Erwerb zusätzlicher Standorte, da physische Kapazität bereits vorhanden ist, um die Kundengruppe zu bedienen.
Das weibliche Segment soll das am schnellsten wachsende Segment sein, mit einer CAGR von 11,1 % über 2027–2032. In Saudi-Arabien berichtete Leejam Sports Co., dass die aktive Mitgliedschaft in seinen Frauenzentren im ersten Halbjahr 2026 um 23 % im Jahresvergleich auf etwa 127.000 gestiegen ist. Abonnement- und Mitgliedschaftsumsätze aus seinen Frauenzentren stiegen ebenfalls um 23 % im Jahresvergleich in Q2 2026. Leejam führte einen Rückgang des Umsatzes pro durchschnittlichem Frauenzentrum um 9 % im Jahresvergleich in H1 2026 auf einen hohen Anteil kürzlich eröffneter Zentren in der Reifephase zurück. Mitgliedschaftswachstum kann daher mit niedrigerem Umsatz pro durchschnittlichem Zentrum koexistieren, was die Standortreifung zum zentralen Element des kommerziellen Werts der Netzwerkexpansion macht.
Geografische Analyse
Markt für Gesundheits- und Fitnessclubs in Nordamerika
Nordamerika machte im Jahr 2026 einen Marktanteil von 34,35 % am Markt für Gesundheits- und Fitnessclubs aus und war damit die größte Region. Im Jahr 2025 hielten schätzungsweise 81 Millionen Amerikaner ab 6 Jahren eine Fitnessstudiomitgliedschaft. Diese beträchtliche Nutzerbasis macht die Betreuung etablierter Fitnessstudiokunden zu einer wichtigen kommerziellen Möglichkeit neben der Gewinnung von Erstmitgliedern. Die Bedienung verschiedener Trainingsanlässe bietet eine Grundlage für die Differenzierung von Einrichtungen innerhalb dieser umfangreichen Bevölkerung zahlender Fitnessstudiomitglieder. Die etablierte Mitgliederbasis macht den Wechsel zwischen Einrichtungen zu einem relevanten Wettbewerbsweg, neben der separaten Aufgabe, Nicht-Mitglieder zum Trainieren in einem Fitnessstudio zu bewegen.
Markt für Gesundheits- und Fitnessclubs im Nahen Osten und Afrika
Der Nahe Osten und Afrika sollen die am schnellsten wachsende Region sein, mit einer CAGR von 10,55 % über 2027–2032. Leejam Sports Co. berichtete, dass sein Fitness Time-Netzwerk in Saudi-Arabien im Jahr bis zum 30. Juni 2026 von 207 auf 230 Fitnesszentren gewachsen ist. Das saudi-arabische Unternehmen meldete außerdem ein konsolidiertes Umsatzwachstum von etwa 9 % im Jahresvergleich in Q2 2026, getrieben durch neu eröffnete Zentren und anhaltendes Mitgliedschaftswachstum. Zusammen unterstützen diese Ergebnisse einen Wachstumsmechanismus, bei dem zusätzlicher physischer Zugang und Mitgliedergewinnung sich gegenseitig verstärken, was den lokalen Einrichtungsausbau für die Expansion in Saudi-Arabien relevant macht.
Die Anzahl der Fitnessclubs in Europa stieg im Jahr 2025 um 3 %, hauptsächlich durch die Expansion von Kettenbetreibern.[3] Innerhalb des Asien-Pazifik-Raums wuchsen Chinas 24-Stunden-Fitnessstudios im Jahr 2025 um 53 % auf 4.772 Standorte und liefern ein markantes Beispiel für Wachstum, das um erweiterten Zugang organisiert ist. Südamerika umfasst eine beträchtliche etablierte Einrichtungsbasis in Brasilien, das im Jahr 2026 über 45.589 Fitnesseinrichtungen verfügte. Das europäische Beispiel betont die Netzwerkreplikation, während das chinesische Format Betreibern eine Möglichkeit bietet, über den Zeitpunkt des Trainings der Kunden zu konkurrieren. Brasiliens 45.589 Einrichtungen beschreiben einen installierten Bestand, während die europäischen und chinesischen Zahlen Ergänzungen zum Bestand beschreiben, sodass die drei Beispiele unterschiedliche Dinge messen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines privaten Fitnessclub-Betreibers, der Mitgliedschaften verkauft und Trainingsdienstleistungen vor Ort anbietet. Kanada, Australien und Brasilien verwenden jeweils Beispiele aus Ontario, Queensland und Pernambuco. Ontario begann im Dezember 2024 mit Konsultationen zu Vorschriften zur Umsetzung seines Verbraucherschutzgesetzes von 2023, während Queensland die Gültigkeitsdauer seines Kodex während der Überprüfung bis zum 31. August 2027 verlängerte. Für Clubbetreiber liegt der kommerzielle Unterschied zwischen der Verwaltung von Mitgliederverträgen und der Aufrechterhaltung der professionellen oder personellen Regelungen, die für die Erbringung von Dienstleistungen erforderlich sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Deutschland | Australien | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Ministerium für öffentliche und unternehmensbezogene Dienstleistungserbringung und Beschaffung von Ontario | Gerichte, einschließlich des Bundesgerichtshofs | Amt für fairen Handel Queensland | Regionale Räte für Leibeserziehung, einschließlich CREF12/PE in Pernambuco | Ministerium für Humanressourcen und soziale Entwicklung gemeinsam mit dem Sportministerium |
| Wichtige Instrumente oder Richtung | Verbraucherschutzregeln von Ontario für vorausbezahlte Fitnessstudiomitgliedschaften | Verlängerungsregeln für ab dem 1. März 2022 abgeschlossene Verträge; FitX-Urteil zur Kündigungsseite vom Juli 2026 | Queensland Verhaltenskodex für die Fitnessbranche; Gültigkeitsdauer während der Überprüfung bis zum 31. August 2027 verlängert | Gesetz 9.696/1998 in der Fassung von 2022; Aktualisierung der Zertifikatserneuerung in Pernambuco ab dem 1. Oktober 2026 | Angekündigte 15 % Lokalisierung über 12 festgelegte Berufe in privaten Fitnessstudios und Sportzentren mit 4 oder mehr Mitarbeitern, wirksam ab dem 18. November 2026 |
| Kommerzielle Auswirkung | Schriftliche Kündigung ohne Grund oder Strafe während der Widerrufsfrist für vorausbezahlten Fitnessstudiozugang einhalten | Unbefristete Verlängerung nach Vertragsende mit nicht mehr als einer Monatsfrist verwalten; Pausenangebote von Kündigungsbestätigungsseiten ausschließen | Schriftliche Gebührenoffenlegung vor Vertragsabschluss und klar formulierte, von beiden Parteien unterzeichnete Vereinbarungen bereitstellen | Anwendbare Unternehmens- und Berufsregistrierung aufrechterhalten; jährliche Aktualisierung zur Erneuerung des Pernambuco-Zertifikats erforderlich | Personalzusammensetzung für die abgedeckten Beschäftigungskategorien in privaten Einrichtungen planen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
Das Widerrufsrecht in Ontario und der Vertragsrahmen in Queensland unterstützen mittlere Bewertungen mit der Richtung „Keine Änderung”, da die Umsetzungskonsultationen und die Verlängerung der Gültigkeitsdauer während der Überprüfung keine geplante Änderung der verglichenen Mitgliedschaftspflichten begründen. Deutschlands mittlere Bewertung spiegelt Verlängerungskontrollen wider, während das FitX-Urteil vom 16. Juli 2026 eine Verschärfung unterstützt, indem es Pausenangebote auf Kündigungsbestätigungsseiten einschränkt. Brasiliens mittlere Bewertung umfasst eine begrenzte Registrierungsaufsicht, mit Verschärfung in Pernambuco, da jährliche Aktualisierungen die automatische Zertifikatserneuerung ab dem 1. Oktober 2026 ersetzt haben. Saudi-Arabiens mittlere Bewertung und Verschärfungsrichtung spiegeln die geplante Lokalisierungsanforderung vom 18. November 2026 wider, die eine Verpflichtung zur Personalzusammensetzung für abgedeckte private Einrichtungen hinzufügt.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Gerätebereitstellung, Club-Management-Systeme und physische Serviceerbringung, wobei Lieferanten aus unterschiedlichen kommerziellen Beziehungen Einnahmen erzielen. Im Jahr 2025 meldete Planet Fitness Geräteverkäufe an franchisenehmereigene Clubs in den Vereinigten Staaten, Kanada und Mexiko, wobei Franchisenehmer Geräte im Allgemeinen alle 5 bis 9 Jahre ersetzen müssen. Diese Erneuerungsanforderung verbindet die anfängliche Clubausstattung mit einem späteren Geräteersatzgeschäft und macht die Bereitstellung zu einer fortlaufenden betrieblichen Überlegung nach der Eröffnung eines Standorts.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Gerätebereitstellung | Gerätelieferanten wie Technogym; Franchisor-Distributoren wie Planet Fitness Inc. | Geräteverkäufe | Koordinierung der anfänglichen Ausstattung und späteren Erneuerung | Phasenweiser Ersatz entsprechend den anwendbaren Erneuerungsfenstern |
| Club-Management-Systeme | Anbieter von Club-Management-Software wie ABC Fitness | Vertraglich vereinbarte Software- und Servicegebühren | Wechselseitige Abhängigkeit von Abrechnungs- und Mitgliedschaftsdaten | Validierte Datensätze und Wiederherstellungsverfahren pflegen |
| Physischer Clubbetrieb | Fitnessclub-Betreiber wie Basic-Fit NV | Mitgliedschaften, Beitrittsgebühren und Zusatzleistungen | Erbringung von Zusatzdienstleistungen neben dem Kernzugang | Verantwortlichkeiten für Serviceerbringung und externe Anbieter definieren |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 verbuchte Basic-Fit auch monatliche Gebühren, die externe Personal Trainer und Physiotherapeuten für den Zugang zu seinen Clubs und Mitgliedern zahlten, als sonstige Einnahmen. Dieses Modell ermöglicht es einem Betreiber, neben der Mitgliederbeziehung auch aus dem Praktikerzugang Einnahmen zu erzielen, mit unterschiedlichen kommerziellen Rollen innerhalb desselben Standorts. Eine klare Trennung dieser Beziehungen kann ein breiteres Serviceangebot unterstützen und gleichzeitig die Verantwortlichkeit für das, was der Club selbst liefert, wahren.
Wettbewerbslandschaft
Der Wettbewerb unter Markenclubs umfasst franchisenehmereigene und unternehmenseigene Einrichtungen, was die Netzwerkexpansion zu einer anderen Entscheidung macht als die Definition des Mitgliedschaftsangebots. Planet Fitness Inc. eröffnete im Jahr 2025 181 systemweite Clubs, darunter 158 franchisenehmereigene und 23 unternehmenseigene, und beendete das Jahr mit 2.896 Standorten. Equinox Holdings Inc. verkauft Mitgliedschaften für den Zugang zu Equinox-Clubs, einschließlich seines ersten Philadelphia-Clubs in Rittenhouse. Im August 2025 beschrieb Equinox diesen neuen Club als einen seiner größten, mit 37.000 Quadratfuß auf 3 Etagen. Diese Beispiele kontrastieren eine franchisegeführte Kette, die in einem Jahr 181 Clubs eröffnete, mit einem Premium-Betreiber, dessen neuer Philadelphia-Club zu seinen größten gehört, sodass Netzwerkreichweite und Standortgröße unterschiedliche Investitionen erfordern.
Am 22. Januar 2026 kündigte RSG Group GmbH (Gold's Gym, McFIT) internationales McFIT-Franchising für Märkte ohne unternehmenseigene Fitnessstudios an. Die Ankündigung behielt den Unternehmensbetrieb in Deutschland, Österreich und Italien bei und baute auf mehr als 230 bestehenden europäischen Standorten auf. Leejam Sports Co. (Fitness Time) betreibt sowohl Big Box- als auch Xpress-Fitnesszentrenformate. Diese Modelle schaffen unterschiedliche Expansionsmöglichkeiten, wobei Franchising für den Eintritt in zusätzliche Märkte vorgeschlagen wird und mehrere physische Formate Optionen für die Konfiguration eines Club-Netzwerks bieten. Franchisegeführte Expansion hängt davon ab, das angekündigte Modell in operative Standorte umzuwandeln, während ein Mehrformat-Betreiber wählen kann, wie viel Einrichtungskapazität er in jedem Einzugsgebiet platziert.
Fitness International LLC (LA Fitness) eröffnete am 8. Oktober 2025 sein 15. Club Studio in Miami und kombinierte Fitnessausstattung, 5 Boutique-Studio-Konzepte und Erholungsdienstleistungen. Dieser gebündelte Standort schafft ein Wettbewerbsangebot rund um mehrere Sport- und Erholungsanlässe innerhalb eines Clubs, anstatt nur Gerätezugang. Herausforderer mit weniger Dienstleistungen können mit einem fokussierteren Angebot reagieren, während das gesamte Bündel zu erreichen eine breitere Betriebsfähigkeit erfordern würde. Die Kombination von Sport und Erholung bündelt mehrere Serviceverpflichtungen in einer Mitgliedschaftsentscheidung und konzentriert sowohl Differenzierung als auch Lieferrisiko am selben Standort.
Marktführer der Gesundheits- und Fitnessclub-Branche
-
Planet Fitness Inc.
-
Equinox Holdings Inc.
-
RSG Group GmbH (Gold's Gym, McFIT)
-
Leejam Sports Co. (Fitness Time)
-
Fitness International LLC (LA Fitness)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
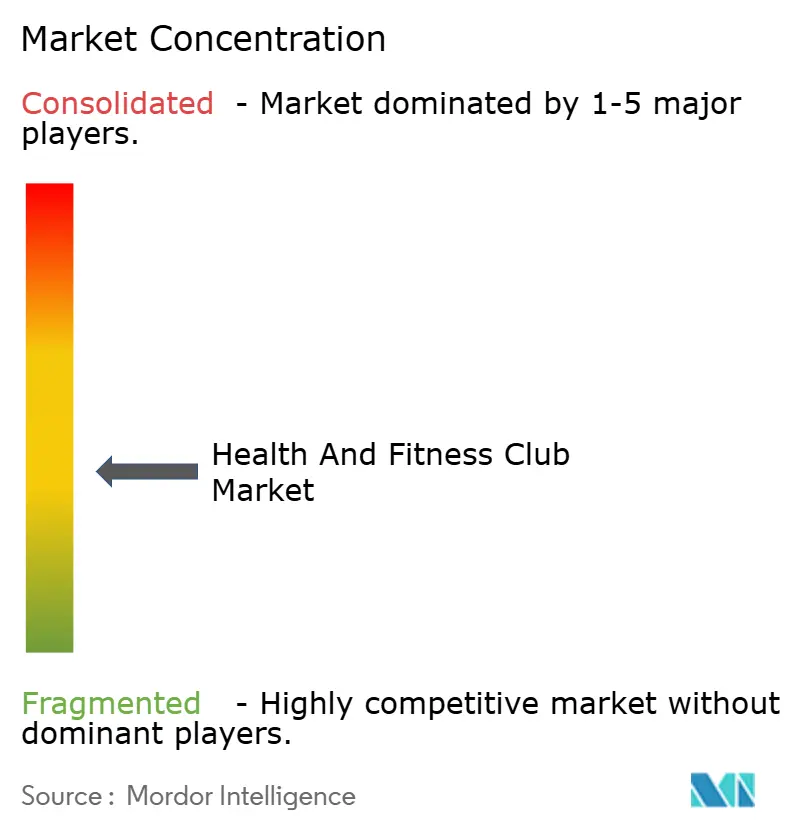
Gesundheits- und Fitnessclub-Markt Unternehmen in diesem Bericht
- Planet Fitness Inc.
- Basic-Fit NV
- RSG Group GmbH (Gold’s Gym, McFIT)
- Life Time Group Holdings
- Xponential Fitness Inc.
- Equinox Holdings Inc.
- Fitness International LLC (LA Fitness)
- Purpose Brands (Anytime Fitness)
- F45 Training Holdings Inc.
- The Gym Group plc
- PureGym Ltd.
- Viva Leisure Ltd.
- Crunch Fitness
- Orangetheory Fitness
- The Bay Club Company
- David Lloyd Leisure Ltd.
- Leejam Sports Co. (Fitness Time)
- Town Sports International
- Snap Fitness Inc.
- EXOS
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Möglichkeiten, wie physische Clubs arbeitgebergebundenen Fitnesszugang in Dienstleistungen umwandeln können, die auf besondere Mitarbeiterbedürfnisse zugeschnitten sind. Im März 2026 verband Wellhub fast 40.000 Unternehmenskunden und mehr als 5 Millionen Mitarbeiterabonnenten mit 100.000 Fitnessstudios, Studios und digitalen Wellnessanbietern weltweit. Ein Kanal, der sowohl physische als auch digitale Anbieter verbindet, gibt Clubs einen Grund, die Aktivitäten und Anleitungen zu definieren, die einen Vor-Ort-Besuch nützlich machen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Einführende Clubprogramme über betriebliche Leistungen | Etablierter arbeitgebergebundener Abonnentenkanal | Mitarbeiter, die einen geführten Einstieg in das Clubtraining suchen | Einführenden Zugang mit geplanten Einsteigersitzungen bündeln | Anleitung innerhalb des pro Teilnehmer erzielten Umsatzes liefern | Teilnehmende Clubs und Wellhub |
| Zugang zu mehreren Standorten für Mitarbeiter | Unternehmenskunden, die mit einem breiten Anbieternetzwerk verbunden sind | Arbeitgeber, die Mitarbeiter an mehreren Standorten betreuen | Eine definierte Gruppe von Clubs mit einheitlichen Zugangsbedingungen zusammenstellen | Einheitliches Serviceversprechen über Standorte hinweg aufrechterhalten | Teilnehmende Club-Netzwerke und Wellhub |
| Koordinierter physischer und digitaler Fitnesszugang | Arbeitgeberkanal umfasst sowohl physische als auch digitale Anbieter | Mitarbeiter, die Unterstützung zwischen Clubbesuchen suchen | Vor-Ort-Training mit klar definierter digitaler Unterstützung kombinieren | Umfang und Erbringung verschiedener Anbieterdienstleistungen aufeinander abstimmen | Physische Club-Partner und Wellhub |
| Quelle: Mordor Intelligence | |||||
In einer Wellhub-Umfrage 2026 in 11 Ländern gaben 76 % der Fitnessstudio- und Studioinhaber, die mit einer betrieblichen Wellnessplattform zusammenarbeiten, an, dass die Kanaleinnahmen neue Einnahmen und keine von bestehenden Mitgliedern verlagerten Einnahmen seien. Diese selbst berichtete Unterscheidung unterstützt die Nutzung von Arbeitgeberpartnerschaften zur Erzielung inkrementeller Einnahmen, ohne das gesamte direkte Mitgliedschaftsangebot neu zu gestalten. Einführende Mitarbeiterprogramme bieten einen fokussierten Weg, diese Möglichkeit zu nutzen, wobei die Anleitung auf den Einstieg konzentriert ist und nicht in jedes bestehende Abonnement eingebunden wird.
Neueste Industrielle Entwicklungen in Gesundheits- und Fitnessclub-Markt
- Sep 2026: Urban Gym Group erwarb die 2 Fitnessclubs von Rhythmsports in Zoetermeer und Den Haag Ypenburg, Niederlande, und fügte die Standorte seinem Club-Portfolio hinzu.
- Sep 2026: Urban Gym Group und Arkhe-Gründer Stewart Miller eröffneten am 1. September ihren vollständigen Club in Dubai Marina, nach der Soft-Eröffnung des Fitnessbereichs. Miller leitet den Club und das Joint Venture vor Ort.
- Nov 2025: Basic-Fit schloss die Übernahme von Clever Fit ab und fügte 493 Clubs in 7 geografischen Regionen hinzu. Das Netzwerk des erworbenen europäischen Franchisegebers umfasste zum Zeitpunkt des Kaufs 454 Franchise-Clubs und 39 eigene Clubs.
Gesundheits- und Fitnessclub-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Markt für Gesundheits- und Fitnessclubs misst den jährlichen Betreiberumsatz aus physischen Fitnesseinrichtungen weltweit. Er umfasst Mitgliedschaftszugang, bezahlte Anleitung und Training, Gruppenkurse sowie Annehmlichkeiten, die von unabhängigen und Kettenclubs an Mitglieder, Besucher oder sponsernde Organisationen verkauft werden.
Ausschlüsse aus dem Umfang: Rein digitale Heimfitness-Abonnements, einmalige Sportevent-Teilnahmegebühren, separat verkaufte Fitnessgeräte oder -bekleidung sowie Personal Training, das von Anbietern außerhalb physischer Fitnessclubs angeboten wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp
- Mitgliedsbeiträge
- Personal Training und Unterricht
- Sonstiger Servicetyp
- Nach Geschäftsmodell
- Unabhängige Clubs
- Kettenclubs
- Nach Endnutzer
- Männlich
- Weiblich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Da öffentliche Quellen wie das Adipositas-Merkblatt der Weltgesundheitsorganisation einen breiten Gesundheitsbedarf beschreiben und die Active Lives-Reihe von Sport England die Teilnahme verfolgt, informieren sie eher den Nachfragekontext als direkt den Clubumsatz. Obwohl Quellen wie der EuropeActive European Health and Fitness Market Report regionale Clubmitgliedschaft und -umsätze veröffentlichen und der Basic-Fit Annual Report 2025 Netzwerk- und Serviceergebnisse beschreibt, liefert jede eine eigenständige marktweite oder betreiberbezogene Überprüfung.
Jährliche Unternehmensberichte und öffentliche Einreichungen können Betreiberumsatz, Preisgestaltung, Cluberöffnungen, Betriebskosten und Servicemix hinzufügen, wobei seriöse Wirtschafts- und Fitnessbranchenberichterstattung zur Querprüfung datierter Änderungen und zur Erklärung von Unterschieden in den Berichtszeiträumen verwendet wird. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews würden Perspektiven von leitenden Führungskräften, Finanz- und Handelsleitern sowie Mitgliedschafts- und Betriebsmanagern bei globalen Ketten, regionalen Betreibern, unabhängigen Clubs und relevanten Branchenorganisationen in APAC, EMEA und Amerika einholen. Die Befragten würden die Interpretation öffentlicher Umsatz- und Mitgliedschaftsindikatoren, Servicemix, Preisgestaltung, Clubzugänge und regionale Variation testen, während ungelöste Lücken gegen andere Betreiber- und Verbandsnachweise geprüft und für die Triangulation dokumentiert wrden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte der obersten Ebene (CXOs): 20 % | APAC: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen globalen Umsatzes physischer Clubbetreiber und verwendet Clubmitgliedschaft und aktive Nutzerniveaus, durchschnittlichen Umsatz pro Mitglied, Einrichtungszahlen und Nettoeröffnungen, Mitgliedschaftspreise sowie den Umsatzmix aus Training, Kursen und anderen Clubdienstleistungen als Marktindikatoren. Analysten leiten Service-, Geschäftsmodell-, Endnutzer- und regionale Anteile aus öffentlichen Betreibermitteilungen, Verbandsreihen und Stichproben-Betreiberumsätzen ab und überprüfen dann ausgewählte Gesamtwerte anhand von Umsatz-Rollups auf Clubebene und Stichproben-Mitgliedschaftsvolumen multipliziert mit durchschnittlichen Jahresgebühren. Lücken in diesen Überprüfungen werden auf Unterschiede in Abdeckung, Zeitraum oder Umsatzerfassung zurückgeführt, bevor sie verwendet werden.
Multivariate Regression kann historische Umsätze mit Mitgliedschaftsniveaus, Umsatz pro Mitglied, Club-Netzwerkwachstum, Preisgestaltung und Servicemix in Beziehung setzen, wobei Szenarioanalysen dort eingesetzt werden, wo zukünftige Cluberöffnungen oder Nachfrageindikatoren eine breitere Bandbreite aufweisen. Primäre Befragte würden prüfen, ob Variablenpfade und resultierende Prognosen kommerziell plausibel sind und fehlende lokale Faktoren identifizieren, woraufhin Analysten die Eingaben überarbeiten und eine begründete Bandbreite beibehalten würden, wenn öffentliche Nachweise eine Lücke nicht schließen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Betreibermitteilungen, Verbandsmitgliedschafts- und Einrichtungsreihen, öffentliche Gesundheits- und Aktivitätsindikatoren sowie ausgewählte Umsatz-pro-Mitglied-Überprüfungen und gleichen Währungen, Zeiträume und Definitionen vor dem Vergleich ab. Sie untersuchen Anomalien wie Umsatzwachstum ohne entsprechende Änderungen bei Mitgliedern, Preisgestaltung, Servicemix oder Einrichtungskapazität, dokumentieren die Lösung und führen eine zweite Analysten-Überprüfung vor der Freigabe durch. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine wesentliche Definition, ein Eingabewert oder eine gemeldete Änderung unklar bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Eröffnungen, Übernahmen, Schließungen oder regulatorische und wirtschaftliche Ereignisse aktualisiert und in einem neuen Vorablieferungsdurchgang erneut überprüft.
Marktgröße für Gesundheits- und Fitnessclubs von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Markt für Gesundheits- und Fitnessclubs misst den jährlichen Betreiberumsatz aus physischen Fitnesseinrichtungen weltweit.
Zu den wichtigsten Treibern von Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell beginnt mit einer Top-down-Schätzung des jährlichen globalen Umsatzes physischer Clubbetreiber und verwendet Clubmitgliedschaft und aktive Nutzerniveaus, durchschnittlichen Umsatz pro Mitglied, Einrichtungszahlen und Nettoeröffnungen, Mitgliedschaftspreise sowie den Umsatzmix aus Training, Kursen und anderen Clubdienstleistungen als Marktindikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 146,6 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 132 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 9,9 % unter dem Wert dieses Berichts für 2027 von 146,6 Milliarden USD, ein Jahr später. Das veröffentlichte Marktjahr liegt ein Jahr vor der Messung des Berichts für 2027, sodass das Wachstum in den späteren Zeitraum zu einer niedrigeren Schätzung beitragen kann. |
| Globales Beratungsunternehmen B | 96,2 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 34,4 % unter dem Wert dieses Berichts für 2027 von 146,6 Milliarden USD, zwei Jahre später. Das veröffentlichte Marktjahr liegt zwei Jahre früher, und das angegebene prognostizierte Wachstum ist niedriger, was beides zu einer niedrigeren Schätzung gegenüber der späteren Messung beitragen kann. |
Die Analysten von Mordor Intelligence triangulieren Betreibermitteilungen, Verbandsmitgliedschafts- und Einrichtungsreihen, öffentliche Gesundheits- und Aktivitätsindikatoren sowie ausgewählte Umsatz-pro-Mitglied-Überprüfungen und gleichen Währungen, Zeiträume und Definitionen vor dem Vergleich ab.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gesundheits- und Fitnessclubs und wie ist der Wachstumsausblick?
Der Markt soll bis 2027 146,6 Milliarden USD und bis 2032 219,6 Milliarden USD erreichen, mit einer CAGR von 8,42 % über 2027–2032.
Was unterstützt die Nachfrage nach Fitnessclub-Dienstleistungen?
Gesundheits- und Wellbeingziele, betriebliche Fitnessprogramme und digitale Integration unterstützen die Nachfrage. Wellhub berichtete von einem Wachstum der Bruttoauszahlungen an Fitnessbetreiber in seinem globalen Netzwerk um 107 % im Jahr 2025 im Vergleich zu 2024.
Welcher Service generiert den größten Anteil am Clubumsatz?
Mitgliedsbeiträge machten im Jahr 2026 51,89 % des Umsatzes aus. Personal Training und Unterricht soll mit einer CAGR von 8,55 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind die wichtigsten Wettbewerber in der Clubbranche?
Zu den wichtigsten Wettbewerbern zählen Planet Fitness Inc., Equinox Holdings Inc., RSG Group GmbH (Gold's Gym, McFIT), Leejam Sports Co. (Fitness Time) und Fitness International LLC (LA Fitness).
Was ist ein wesentliches Hindernis für den Beitritt zu einem Fitnessclub?
In der betreiberbezogenen Umfrage von GymNation nannten 58 % der Nicht-Fitnessstudiobesucher in den Vereinigten Arabischen Emiraten und Saudi-Arabien im Jahr 2026 die Erschwinglichkeit als ihr Haupthindernis.
Welche Regionen führen beim Clubumsatz und der prognostizierten Wachstumsrate?
Nordamerika machte im Jahr 2026 34,35 % des Umsatzes aus. Der Nahe Osten und Afrika sollen mit einer CAGR von 10,55 % über 2027–2032 am schnellsten wachsen.