
Marktgröße und Marktanteil für Wintersportausrüstung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
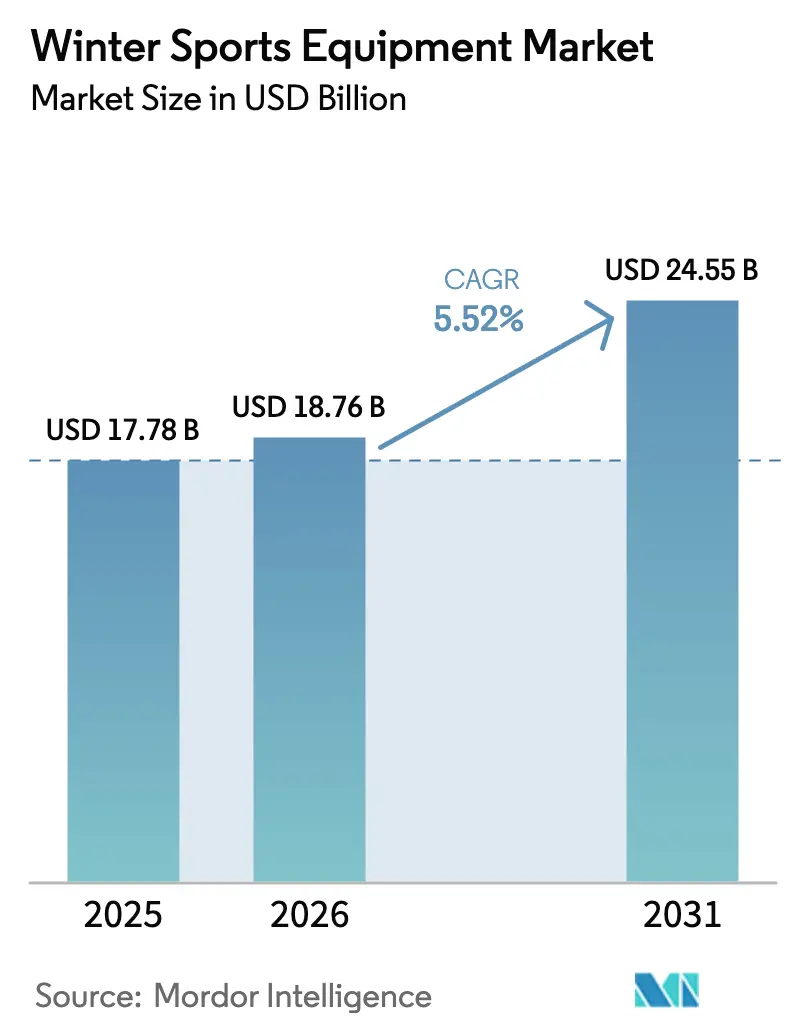
| Marktgröße (2026) | 18.76 Milliarden US-Dollar |
| Marktgröße (2031) | 24.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Wintersportausrüstung durch Mordor Intelligence
Der Markt für Wintersportausrüstung wurde im Jahr 2025 auf 17,78 Milliarden USD geschätzt und wird voraussichtlich von 18,76 Milliarden USD im Jahr 2026 auf 24,55 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,52 % während des Prognosezeitraums (2026–2031). Chinas Initiative zur Förderung der Eis- und Schneewirtschaft treibt dieses Wachstum an, ebenso wie die gestiegene Beteiligung asiatischer Länder nach den Olympischen Spielen und die gleichbleibend hohe Nachfrage nach Premiumprodukten in etablierten Märkten. Technologische Fortschritte bei Ausrüstungen, einschließlich Kohlefaserverbundwerkstoffe und sensorintegrierte Textilien, tragen zu höheren durchschnittlichen Verkaufspreisen und verbesserten Leistungsfähigkeiten bei. Der Markt profitiert von der wachsenden Beteiligung von Frauen und der Verlagerung von Fitnessbegeisterten hin zu Outdoor-Aktivitäten, was insbesondere den Absatz von Bekleidung und Sicherheitsausrüstung ankurbelt. Das Marktwachstum steht jedoch vor Herausforderungen durch Wetterunvorhersehbarkeit, steigende Gebühren in Skigebieten und Einstiegshürden für Anfänger, was zu einer höheren Nachfrage nach Mietservices und Gebrauchtausrüstung führt. Das Wettbewerbsumfeld hält ein Gleichgewicht zwischen großen multinationalen Unternehmen mit umfangreichen Forschungs- und Entwicklungskapazitäten und spezialisierten Herstellern aufrecht, die bestimmte Segmente wie Freestyle, Backcountry und umweltbewusste Verbraucher bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Sportart führte Skifahren mit einem Marktanteil von 40,02 % am Markt für Wintersportausrüstung im Jahr 2025; Snowboarden wird voraussichtlich mit einer CAGR von 6,05 % zwischen 2026 und 2031 wachsen.
- Nach Ausrüstungskategorie entfielen Skier und Snowboards auf 42,10 % des Umsatzes im Jahr 2025, während Bekleidung und Zubehör bis 2031 mit einer CAGR von 6,45 % zulegen soll.
- Nach Endverbraucher entfielen Erwachsene auf 73,92 % der Nachfrage im Jahr 2025; das Kindersegment ist bis 2031 auf eine CAGR von 6,75 % ausgerichtet.
- Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2025 einen Marktanteil von 68,90 %; Online-Einzelhandelsgeschäfte werden während des Prognosezeitraums eine CAGR von 7,05 % verzeichnen.
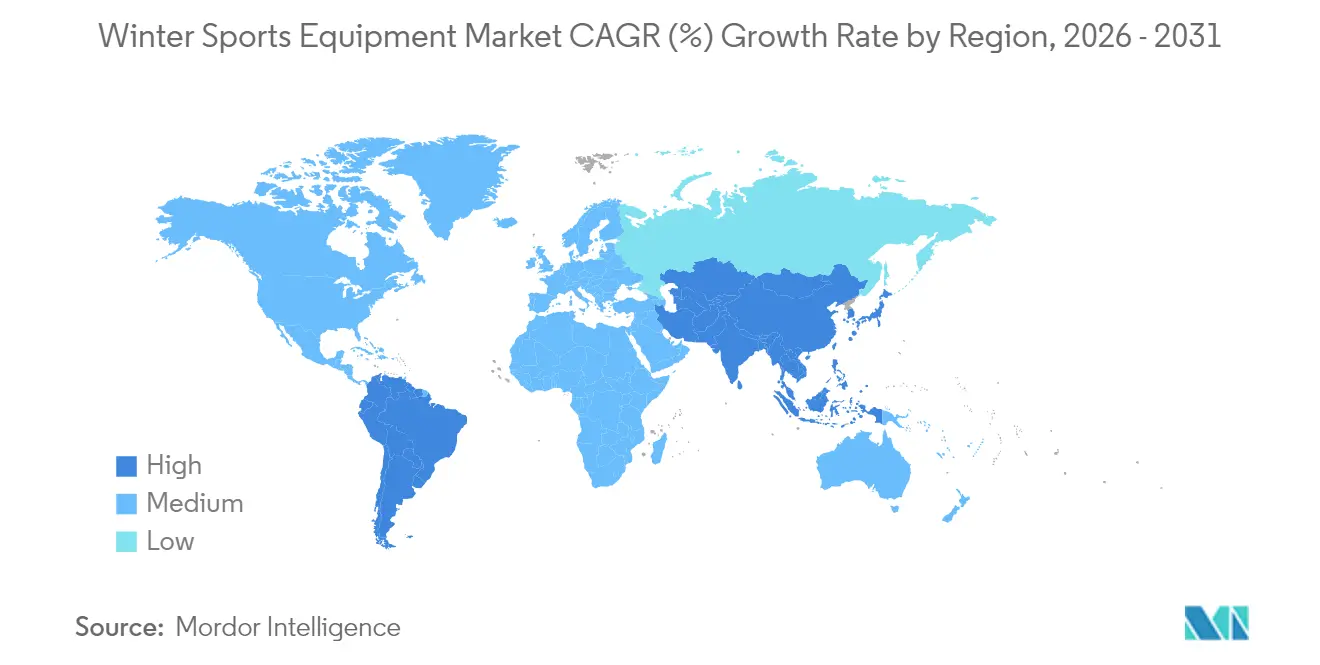
- Nach Geografie dominierte Nordamerika mit 36,10 % des Umsatzes im Jahr 2025, während der asiatisch-pazifische Raum voraussichtlich das Wachstum mit einer CAGR von 7,30 % bis 2031 anführen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheits- und Fitnessbewusstsein | +1.0% | Global, mit stärksten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einfluss von Wintersportereignissen | +0.7% | Kern APAC, Übertragung auf globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Ausrüstungsproduktion | +0.9% | Global, angeführt von europäischen Produktionszentren | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit von Backcountry- und Freestyle-Disziplinen | +0.6% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau des Wintertourismus und der Infrastruktur | +1.0% | Asiatisch-pazifischer Raum führend, gefolgt von Nordamerikas Expansion | Langfristig (≥ 4 Jahre) |
| Entwicklung nachhaltiger und umweltfreundlicher Wintersportausrüstung | +0.8% | Global, angeführt von Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheits- und Fitnessbewusstsein
Der wachsende Fokus auf Wellness verändert die Teilnahmemuster im Wintersport, da immer mehr Menschen Outdoor-Aktivitäten gegenüber traditionellen Fitnessstudio-Workouts für ihr körperliches und geistiges Wohlbefinden bevorzugen. Verbraucher betrachten Wintersportausrüstung zunehmend als langfristige Gesundheitsinvestitionen, was eine erhebliche Nachfrage nach Premiumausrüstung in allen Kategorien antreibt. Dieser Wandel kommt insbesondere den Segmenten für technische Bekleidung und Schutzausrüstung zugute, bei denen fortschrittliche Materialien und ergonomische Designs überlegene Leistungs- und Sicherheitsmerkmale bieten. Ausrüstungshersteller integrieren zunehmend ausgefeilte Gesundheitsüberwachungsfunktionen in ihre Produkte, wobei intelligente Textilien und Sensoren zu Standardmerkmalen über die gesamten Produktlinien hinweg werden. Darüber hinaus treibt die steigende Zahl älterer Teilnehmer, die nach aktivitätsarmen Wintersportarten suchen, weiterhin Innovationen bei komfortorientierten Ausrüstungen voran und erweitert den Markt für spezialisierte Ausrüstung, die für diese demografische Gruppe konzipiert wurde.
Einfluss von Wintersportereignissen
Große Wintersportereignisse beeinflussen die globalen Nachfragemuster für Ausrüstung erheblich und schaffen nachhaltige Marktchancen in mehreren Regionen. Internationale Marken nutzen diesen Schwung strategisch, wie Bogners ehrgeiziger Expansionsplan belegt, innerhalb von fünf Jahren 80 Einzelhandelsgeschäfte in China zu eröffnen – eine direkte Reaktion auf die durch die olympische Berichterstattung angestiegene Ausrüstungsnachfrage. Die Auswirkungen dieser Veranstaltungen überschreiten geografische Grenzen, da globale Übertragungen Ausrüstungskäufe in bisher unerschlossenen, aufstrebenden Wintersportmärkten inspirieren. Ausrüstungshersteller koordinieren Produkteinführungen sorgfältig mit bedeutenden Wettkämpfen, nutzen Athleten-Endorsements und Leistungserfolge, um Premium-Preise für fortschrittliche Technologien zu etablieren. Diese internationalen Wettkämpfe erzeugen vorhersehbare Nachfragezyklen, die Hersteller systematisch in ihre langfristige Produktionsplanung und ihr Bestandsmanagement integrieren, um eine optimale Marktreagibilität zu gewährleisten.
Technologische Fortschritte in der Ausrüstungsproduktion
Die weitverbreitete Einführung von Kohlefasermaterialien und KI-basierter Modellierungstechniken hat die Forschungs- und Entwicklungszeiträume in der Sportausrüstungsindustrie erheblich verkürzt. Dieser technologische Fortschritt hat es Herstellern ermöglicht, Premium-Funktionen, die zuvor ausschließlich professionellen Athleten vorbehalten waren, in Verbraucherprodukte zu erschwinglichen Preisen zu integrieren [1]Quelle: Internationales Olympisches Komitee, „Kohlefasertechnologie setzt sich durch”, olympics.com. Moderne Helme und Jacken integrieren nun intelligente Textilien mit ausgefeilten Aufprallsensoren und Sturzmeldeanlagen, die traditionelle Sicherheitsausrüstung grundlegend in intelligente Schutzvorrichtungen verwandeln. Als Reaktion auf Umweltbedenken steigen Unternehmen zunehmend auf recycelbare Verbundwerkstoffe in ihren Fertigungsprozessen um. Mehrere europäische Fertigungsstätten haben umfassende Produktrecyclingprogramme implementiert und damit eine Verpflichtung zu nachhaltigen Produktionspraktiken unter Beweis gestellt.
Wachsende Beliebtheit von Backcountry- und Freestyle-Disziplinen
Der Markt für Backcountry-Skiausrüstung ist aufgrund von Veränderungen in den Teilnahmemustern im Wintersport erheblich gewachsen. Das Wachstum hat sich über traditionelle Alpinsegmente hinaus in Freestyle-Aktivitäten ausgedehnt, da jüngere Teilnehmer durch Wintersport nach Abenteuern suchen. Laut dem Canadian Avalanche Centre stellt dies eine langfristige Veränderung im Verbraucherverhalten dar und keinen saisonalen Trend. Ausrüstungshersteller haben reagiert, indem sie vielseitige Ausrüstungen entwickelt haben, die Merkmale aus mehreren Disziplinen integrieren und Hybridprodukte für verschiedene Skistile schaffen. Die gestiegene Beteiligung hat auch zu einer höheren Nachfrage nach Sicherheitsausrüstung geführt, da die Nutzer sich der Risiken im Backcountry stärker bewusst werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Ausrüstung | –0.9% | Global; ausgeprägt in aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Lernkurve und Kompetenzbarrieren | –0.4% | Aufstrebende Regionen im asiatisch-pazifischen Raum und Entwicklungsregionen | Mittelfristig (2–4 Jahre) |
| Konkurrenz durch alternative Freizeitangebote | –0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Saisonale Abhängigkeit und Wetterabhängigkeit | –1.2% | Global; abhängig von Breitengrad und Höhenlage | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Fitnessausrüstung
Die eskalierenden Kosten für Wintersportausrüstung schränken die Teilnahme von Mittelklasseverbrauchern erheblich ein und verändern grundlegend die Marktdemografie. Steigende Liftkartenpreise in großen Skigebieten während der Hochsaison in Kombination mit erheblichen Ausrüstungsinvestitionen, die von Skiern bis zur Schutzausrüstung reichen, schaffen unüberwindbare finanzielle Einstiegshürden. Hersteller stehen vor komplexen Herausforderungen, wenn es darum geht, die Kosten für fortschrittliche Produktentwicklung mit der Marktzugänglichkeit in Einklang zu bringen, insbesondere bei der Einführung neuer Technologien und Materialien. Während der strategische Fokus auf wohlhabende Verbraucher die Entwicklung und Innovation von Premiumprodukten ermöglicht, schränkt er gleichzeitig das gesamte Marktwachstum ein, da preissensible Verbraucher zunehmend auf erschwinglichere Freizeitangebote ausweichen. Der Ausrüstungsverleihmarkt expandiert weiterhin rapide, da Verbraucher kostengünstige Teilnahmestrategien verfolgen, die traditionelle Einzelhandelskanäle verändern und Hersteller zwingen, ihre Direktvertriebsansätze anzupassen.
Lernkurve und Kompetenzbarrieren
Der Wintersportmarkt sieht sich aufgrund von Teilnahmehürden, insbesondere in aufstrebenden Regionen, in denen Teilnehmer keine familiären Traditionen oder Peer-Unterstützung haben, mit Wachstumsbeschränkungen konfrontiert. Technologische Fortschritte bei der Ausrüstung schaffen Leistungsunterschiede zwischen Einstiegs- und fortgeschrittenen Produkten, was neue Teilnehmer entmutigen kann. Der Bedarf an professionellem Unterricht erhöht die Kosten und Terminierungsschwierigkeiten, während Backcountry-Aktivitäten spezielle Sicherheitsausbildung erfordern. Ausrüstungshersteller entwickeln vereinfachte Produkte mit Sicherheitsfunktionen, um diese Hürden zu überwinden, obwohl diese Modifikationen möglicherweise Leistungsaspekte reduzieren, die von erfahrenen Nutzern geschätzt werden. Diese Herausforderungen sind besonders im asiatisch-pazifischen Raum ausgeprägt, wo Wintersport eher eine relativ neue Freizeitaktivität als eine etablierte Tradition darstellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sportart:
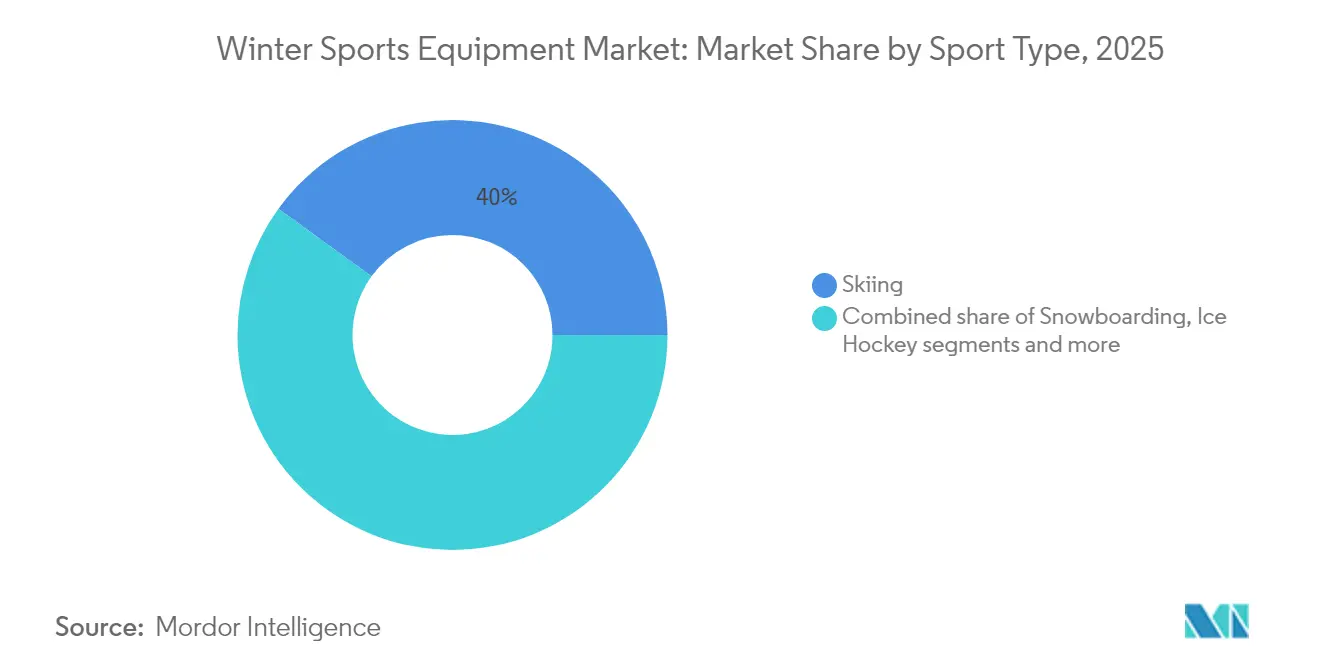
Skifahren führt trotz Snowboard-BeschleunigungSkifahren dominiert den Markt für Wintersportausrüstung mit einem Umsatzanteil von 40,02 % im Jahr 2025, getrieben durch eine umfangreiche Infrastruktur in Skigebieten, etablierte Ausbildungsprogramme und eine konstante Beteiligung über alle Altersgruppen hinweg. Das Skiausrüstungssegment setzt seine Wachstumsentwicklung fort, unterstützt durch regelmäßige Ausrüstungsersatzzyklen alle 3–5 Jahre und technologische Fortschritte bei der Materialzusammensetzung. Das Snowboard-Segment, das einen kleineren Marktanteil repräsentiert, zeigt ein robustes Wachstum mit einer CAGR von 6,05 %, angetrieben durch eine wachsende Jugendbeteiligung, erhebliche Investitionen in Terrain-Park-Einrichtungen und steigende Akzeptanzraten in asiatischen Märkten, insbesondere in Japan und Südkorea.
Der Markt weist eine erhebliche Fragmentierung in den Teilnahmemustern auf, wobei Backcountry-Touren und Langlauf als Schlüsselkomponenten der Kategorie „Sonstige” auftreten. Diese Aktivitäten erfahren zusammen mit Schneeschuhwandern und Winterwandern eine steigende Beliebtheit aufgrund des wachsenden Verbraucherfokus auf Outdoor-Fitness und Abenteuersport. Die Hersteller haben reagiert, indem sie duale Produktentwicklungsstrategien implementiert haben, bei denen Ressourcen zwischen leistungsstarken Rennski für Wettkampfsegmente und vielseitigen Allterrain-Boards aufgeteilt werden, die sowohl Freestyle-Manöver als auch Pulverschneebedingungen in einem einzigen Design aufnehmen.


Nach Ausrüstungskategorie:
Technische Innovation treibt Bekleidungswachstum voranIm Jahr 2025 machten Skier und Snowboards 42,10 % des Gesamtumsatzes aus, unterstützt durch eine Nachfrage nach leistungsstarker Ausrüstung und einen vorhersehbaren Ersatzzyklus von drei bis fünf Jahren. Innovationen wie Kohlefaserverstärkungen, hybride Holz-Schaum-Kerne und Rocker-Camber-Profile begeistern sowohl erfahrene Athleten als auch Gelegenheitsnutzer. Schuhe, Bindungen und Schutzausrüstung verzeichnen ein stetiges Mengenwachstum, gestützt durch Sicherheitsvorschriften und Merkmale wie wärmeformbare Liner, BOA-Passformsysteme und leichte Kohlefaserverbundwerkstoffe. Darüber hinaus findet die Umstellung auf nachhaltige Materialien, einschließlich biobasierter Harze und recycelter Komponenten, bei Verbrauchern Anklang, die zunehmend umweltfreundliche Leistungsausrüstung bevorzugen.
Unterdessen befindet sich das Bekleidungs- und Zubehörsegment auf einem Aufwärtstrend und wächst mit einer CAGR von 6,45 %. Dieses Wachstum wird durch die zunehmende Nutzung von Leistungskleidung für den Außenbereich durch Verbraucher angetrieben – von atmungsaktiven Schalen bis zu isolierten Schichten – sowohl für Wintersportarten als auch für alltägliche städtische Aktivitäten. Marken nutzen Premiummaterialien wie Stretch-Gore-Tex, Primaloft und antimikrobielle Stoffe, um hochmargige Produkte anzubieten, die Funktion, Langlebigkeit und Komfort priorisieren. Die Attraktivität dieser Produkte geht über die Pisten hinaus, dank ihrer ganzjährigen Verwendbarkeit. Gleichzeitig stärken Unternehmen die Markentreue durch Kreislaufinitiativen, darunter Recyclingprogramme, Reparaturservices und nachhaltige Verpackungen.
Nach Endverbraucher:
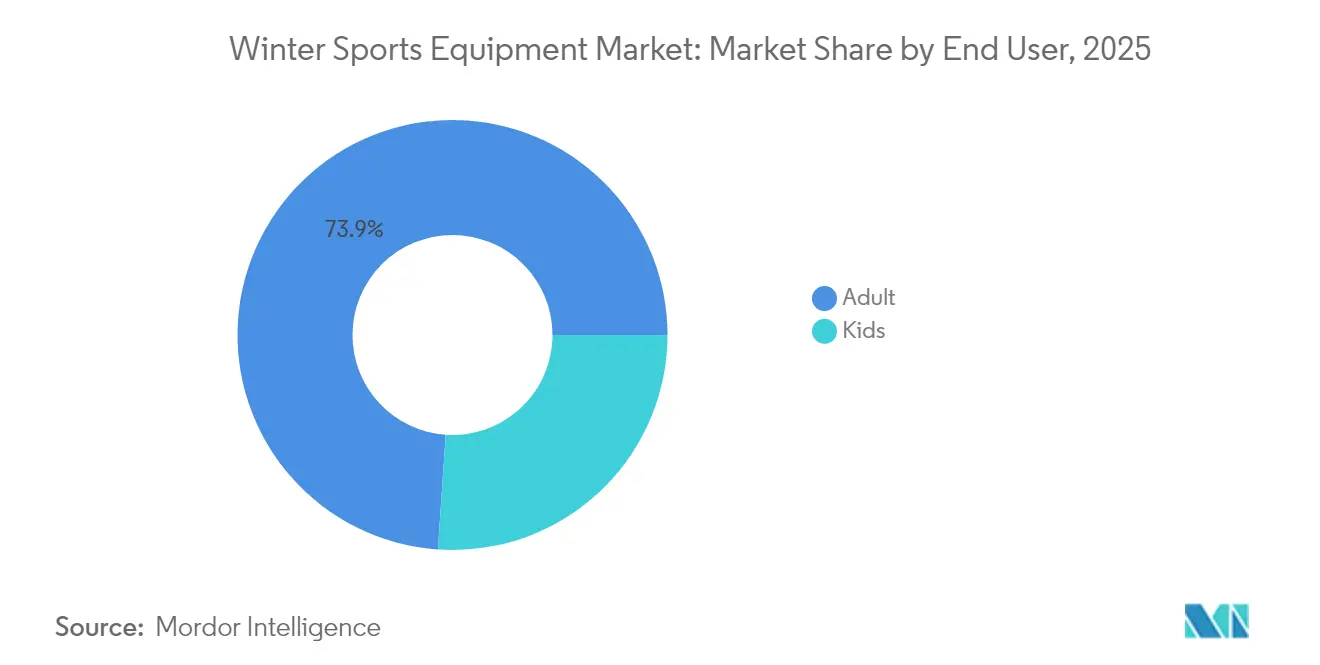
Jugendentwicklungsprogramme treiben das Wachstum des Kindersegments voranDas Erwachsenensegment dominiert den Markt mit einem Anteil von 73,92 % im Jahr 2025, angetrieben durch etablierte Kaufkraft und regelmäßige Ausrüstungsersatzzyklen. Das Kindersegment wird bis 2031 voraussichtlich mit einer CAGR von 6,75 % wachsen, unterstützt durch Jugendentwicklungsprogramme, familienorientierte Wintersportinitiativen und Partnerschaften mit Bildungseinrichtungen. Dieses Wachstum der Jugendbeteiligung sichert die Marktnachhaltigkeit, da Kinder Wintersport häufig bis ins Erwachsenenalter fortführen und so eine gleichbleibende Nachfrage für Ausrüstungshersteller gewährleisten.
Die Produktentwicklung für junge Nutzer konzentriert sich auf Sicherheit, verstellbare Größen und kostengünstige Lösungen, um Wachstumsphasen und Familienbudgets gerecht zu werden. Branchenbemühungen zur Erweiterung der Teilnahme über traditionelle Wintersportfamilien hinaus umfassen Investitionen von Skigebieten und Ausrüstungsherstellern in Jugendprogramme, die Zugang zu Ausrüstung und Ausbildung bieten. In China ist das Wachstum der Jugendbeteiligung besonders bemerkenswert, wobei Familien der ersten Generation, die Wintersport betreiben, der Ausrüstung und den Aktivitäten ihrer Kinder Priorität einräumen.
Nach Vertriebskanal:
Digitale Transformation beschleunigt das Online-WachstumStationäre Einzelhandelsgeschäfte halten im Jahr 2025 einen Marktanteil von 68,90 %, da Wintersportausrüstung eine praktische Bewertung und professionelle Anpassungsservices für optimale Leistung erfordert. Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 7,05 % wachsen, unterstützt durch verbesserte Produktinformationen, virtuelle Anprobenechnologien und Direktvertriebsinitiativen der Hersteller an Verbraucher. Die Vertriebslandschaft entwickelt sich weiter und adressiert gleichzeitig den Bedarf des Sektors an Fachberatung und technischem Support.
Einzelhändler übernehmen Hybridmodelle, die Online-Komfort durch Omnichannel-Strategien mit In-Store-Expertise verbinden. Direktvertriebsprogramme großer Marken beeinflussen traditionelle Einzelhandelspartnerschaften und schaffen gleichzeitig Chancen für spezialisierte Händler mit überlegenen Servicefähigkeiten. Chinas entwickelte E-Commerce-Infrastruktur kommt dieser Transformation besonders zugute, da die Online-Einzelhandelsreichweite die Abdeckung durch physische Geschäfte in aufstrebenden Wintersportmärkten übertrifft. Ausrüstungshersteller entwickeln weiterhin digitale Vertriebskapazitäten, während sie Großhandelspartnerschaften aufrechterhalten, um eine umfassende Marktabdeckung und Kundenbetreuung zu gewährleisten.
Geografische Analyse
Markt für Wintersportausrüstung in Nordamerika
Nordamerika hält im Jahr 2025 einen beherrschenden Marktanteil von 36,10 %, gestützt durch jahrzehntelange strategische Entwicklung der Wintersportinfrastruktur und robuste Verbraucherausgaben für hochwertige Ausrüstung. Das prognostizierte CAGR von 5,60 % der Region bis 2031 spiegelt einen reifen Markt wider, der durch systematische Ausrüstungsersatzzyklen und die Einführung fortschrittlicher Technologien gekennzeichnet ist. Das umfangreiche Kapitalinvestitionsprogramm von Alterra Mountain Company in Höhe von 300 Millionen USD stärkt die Marktstabilität, indem es die Zugänglichkeit der Resorts verbessert, Einrichtungen modernisiert und das gesamte Besuchererlebnis an mehreren Standorten aufwertet.
Markt für Wintersportausrüstung im asiatisch-pazifischen Raum
Die asiatisch-pazifische Region dominiert den Markt mit einem CAGR von 7,30 %, angetrieben durch Chinas Ziel, bis 2025 eine Eis- und Schneewirtschaft im Wert von 1 Billion Yuan aufzubauen. Staatliche Initiativen, die Expansion von Bogner mit 80 neuen Einzelhandelsstandorten sowie die verstärkte Nutzung des E-Commerce durch neue Wintersportteilnehmer treiben dieses Wachstum voran. Die Marktexpansion setzt sich fort, da immer mehr Länder Wintersport für sich entdecken. Im Januar 2024 genehmigte das indische Ministerium für Jugendangelegenheiten und Sport die Teilnahme des Landes an den 9. Asiatischen Winterspielen (AWG) 2025, die für den 7. bis 14. Februar in Harbin, China, geplant sind.
Markt für Wintersportausrüstung in Europa
Der europäische Wintersportmarkt profitiert von einer ausgeprägten Sportkultur und kontinuierlichen technologischen Fortschritten sowie von Nachhaltigkeitsinitiativen, die Ausrüstungserneuerungen fördern. Die Ski- und Snowboardproduktion der Europäischen Union hat Wachstum verzeichnet, wobei Österreich seine Position als führender Hersteller behauptet und eine robuste Exportleistung in Märkte außerhalb der EU demonstriert. Darüber hinaus verzeichnen die skandinavischen Länder einen Anstieg der Beteiligung am Gelände- und Langlaufskifahren, was die Nachfrage nach leichter Ausrüstung und spezialisierter Bekleidung ankurbelt.

Regulatorisches Umfeld
Compliance- und Berichtspflichten werden in der gesamten Wertschöpfungskette für Wintersportausrüstung zunehmend sichtbar, insbesondere in Bezug auf verantwortungsvolle Beschaffung und Nachhaltigkeitsberichterstattung. Bauer Hockey Canada veröffentlicht beispielsweise einen Modern-Slavery-Bericht, der den gesetzlichen Transparenzanforderungen entspricht, und diese Sorgfaltspflicht kann die Auswahl von Lieferanten sowie die Dokumentationspraktiken für Ausrüstung, Textilien und Zubehör beeinflussen.
Über die verbindliche Compliance hinaus gewinnen freiwillige Rahmenwerke und standardisierte Nachhaltigkeitsberichterstattung als de facto Erwartung für Premiummarken, die in regulierungsintensiven Märkten verkaufen, zunehmend an Bedeutung. Fischer Sports hat eine Nachhaltigkeitsstrategie mit GRI-konformer Nachhaltigkeitsberichterstattung umgesetzt, wie in seiner Nachhaltigkeitskommunikation für 2026 dargestellt, während Hersteller wie die Stoeckli Swiss Sports AG Dekarbonisierungs- und Recyclingfähigkeitsziele festgelegt haben, die sich auf Materialauswahl, Produktdesign und End-of-Life-Programme für Ski, Boards und zugehörige Komponenten auswirken.
Wettbewerbslandschaft
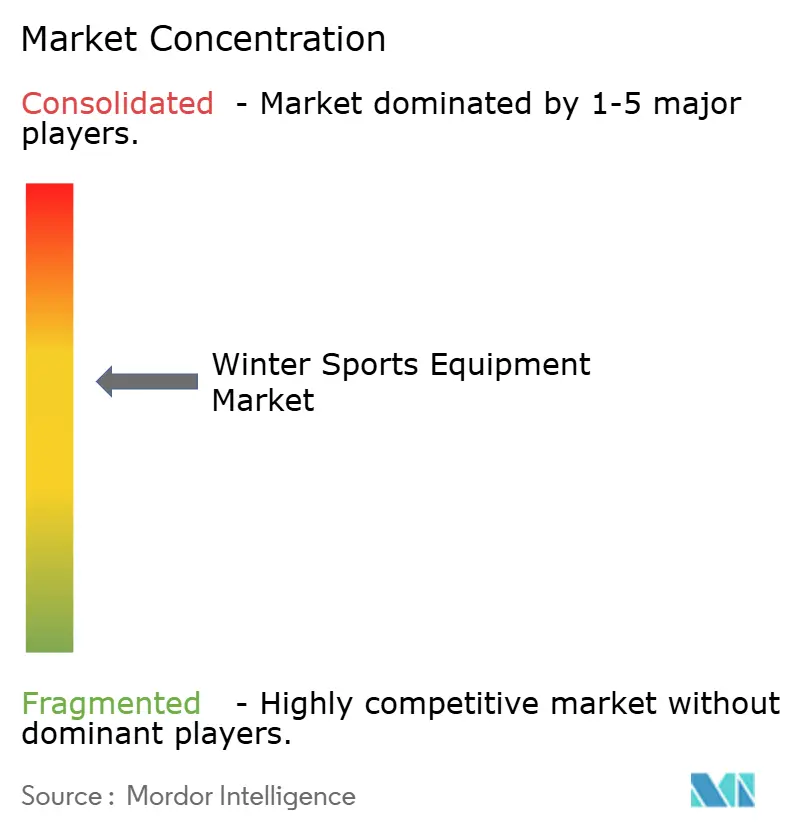
Der Markt für Wintersportausrüstung zeigt eine moderate Konsolidierung, die durch ein dynamisches Wettbewerbsumfeld gekennzeichnet ist, in dem etablierte multinationale Konzerne mit spezialisierten Herstellern und regionalen Akteuren konkurrieren. Führende Unternehmen wie Stockli Swiss Sports AG, Fischer Sports, Bauer Hockey, LLC und Amer Sports behaupten ihre Marktpositionen durch umfangreiche Markenportfolios und robuste globale Vertriebsnetze. Diese Unternehmen meistern aktuelle Marktherausforderungen durch strategische Partnerschaften, Produktdiversifizierung und kontinuierliche Innovation in ihren Fertigungsprozessen.
Die Technologieintegration hat sich als entscheidender Wettbewerbsdifferenziator im Markt etabliert, wobei Hersteller erhebliche Investitionen in KI-gesteuerte Materialforschung, intelligente Textilien und vernetzte Ausrüstungsfähigkeiten tätigen. Diese technologischen Fortschritte ermöglichen Echtzeit-Leistungsüberwachung und verbesserte Sicherheitsfunktionen und erfüllen die wachsende Verbrauchernachfrage nach intelligenter Wintersportausrüstung. Unternehmen, die Innovation erfolgreich mit Fertigungseffizienz in Einklang bringen, erzielen erhebliche Marktvorteile, insbesondere wenn Premium-Funktionen von Differenzierungsmerkmalen zu Standardangeboten über die Produktlinien hinweg werden.
Der Markt bietet erhebliche Wachstumschancen in mehreren Segmenten, darunter nachhaltige Produktentwicklung, digitale Direktvertriebsplattformen an Verbraucher und Expansion in aufstrebende Märkte mit Erstmals-Wintersportteilnehmern. Die Auswirkungen des Klimawandels haben die Marktdynamik neu gestaltet und schaffen Vorteile für Unternehmen, die wetteranpassungsfähige Produkte entwickeln und Infrastrukturmodifikationen unterstützen. Organisationen, die Anpassungsfähigkeit an veränderte Wettermuster demonstrieren und in nachhaltige Fertigungspraktiken investieren, positionieren sich günstig gegenüber Wettbewerbern, die weiterhin auf traditionelle saisonale Muster und konventionelle Produktionsmethoden angewiesen sind.
Marktführer der Wintersportausrüstungsbranche
Stockli Swiss Sports AG
Bauer Hockey, LLC
Fischer Sports
Graf Skates AG
Amer Sports
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wintersportausrüstung
- Stockli Swiss Sports AG
- Bauer Hockey, LLC
- Fischer Sports
- Graf Skates AG
- Groupe Rossignol
- Amer Sports
- Decathlon SA
- Burton Snowboards
- Head NV
- K2 Sports
- Sport Maska Inc.
- Uvex Group
- Never Summer Industries
- Oakley, Inc.
- POC Sports
- Black Diamond Equipment, Ltd
- DPS Skis
- Capita Snowboards
- Tecnica Group
- Riedell Shoes, Inc.

Marktchancen und Zukunftsaussichten
Materialinnovation und messbare Reduzierungen des Fußabdrucks schaffen Chancen für Premium-Upgrades sowohl bei Hartwaren als auch bei Schutzausrüstung und verbessern zugleich den Zugang zu nachhaltigkeitsorientierten Ausschreibungen und Einzelhandelsprogrammen. Fischer Sports präsentierte eine produktbezogene Dekarbonisierung mit dem THE CURV GT 85 REDEFINE und verweist auf einen um 36 % geringeren CO2-Fußabdruck gegenüber früheren Modellen; zudem verweist das Unternehmen auf Prozess- und Materialänderungen bei Hockeyausrüstung, wie recycelte Schaumstoffe und ein kontinuierliches Carbonfaser-Injektionsverfahren, die leistungsstärkere Produkte mit klareren Umweltaussagen unterstützen.
Programme zur Kreislaufwirtschaft und Recyclingfähigkeit bieten ebenfalls einen Differenzierungsansatz in etablierten Skimärkten, in denen Ersatzzyklen bereits fest verankert sind. Die Stoeckli Swiss Sports AG hat Ziele wie Netto-Null-Emissionen in Scope 1 und 2 bis 2030 sowie die Ambition vollständig recycelbarer Ski bis 2035 formuliert, was die Forschung und Entwicklung in Richtung recycelbarer Verbundstoffe und Rücknahmebereitschaft lenkt. Kollaborative Initiativen zur Kreislaufwirtschaft, darunter das WINTRUST-Projekt mit Fischer Sports und der Montanuniversität Leoben, deuten auf praktischere Recycling- und Materialrückgewinnungsbemühungen hin, die Aftermarket-Dienstleistungen (Reparatur, Aufarbeitung und Weiterverkauf) ausweiten und markeneigene Vertriebskanäle stärken können, während die Beteiligung an Verleih- und Gebrauchtwarenmodellen zunimmt.
Recent Industry Developments in Markt für Wintersportausrüstung
- Juli 2026: Fischer Sports GmbH und die deutsche Befestigungstechnik-Gruppe fischer geben eine Partnerschaft für den internationalen Skisprung bis 2030 bekannt, bei der der fischer DuoPower Universalanker auf Wettkampfskis zum Einsatz kommt. Die Zusammenarbeit erweitert die Markenreichweite und die gemeinsam entwickelte technische Markenbildung im Elite-Skisprung. Sie stärkt zudem die Premium-Positionierung und differenziert hochwertige Ausrüstung.
- Juli 2026: Bauer Hockey gibt eine achtjährige Verlängerung der Partnerschaft mit Hockey Canada bekannt, wirksam ab dem 1. Juli 2026, die offizielle Ausrüstung, Teambekleidung und die Einführung eines neuen Team-Canada-Trikots für die Saison 2026-27 umfasst. Die Vereinbarung stärkt den Marktzugang in Kanada, erweitert offizielle Produktlinien und steigert das Markenprestige durch die Präsenz der Nationalmannschaft.
- April 2026: Die Stöckli Swiss Sports AG gab ihre Ernennung zum offiziellen Ski-Partner der FIS Alpinen Skiweltmeisterschaften Crans Montana 2027 bekannt. Das Sponsoring verknüpft die Produktentwicklung mit einem hochkarätigen globalen Ereignis und unterstützt Premium-Ski-Modelle sowie die Markentreue unter Enthusiasten und Teilnehmern.


Markt für Wintersportausrüstung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Verkauf von Wintersportausrüstung an Verbraucher und institutionelle Käufer in den Anwendungsbereichen Skifahren, Snowboarden, Eislaufen und Eishockey. Er umfasst Hartwaren und zugehörige Ausrüstung, die über offline- und Online-Kanäle verkauft werden, gemessen in Wertangaben in USD.
Ausgeschlossener Umfang: Ausgeschlossen sind Ausgaben für Liftkarten, Unterricht, Resortdienstleistungen und Reisen, sowie Betriebskosten außerhalb der Ausrüstung wie Eisbahnzeiten und Anlagenwartung.
Übersicht der Segmentierung
- Nach Sportart
- Skifahren
- Snowboarden
- Eishockey
- Eiskunstlauf
- Sonstige Sportarten
- Nach Ausrüstungskategorie
- Skier und Snowboards
- Schuhe und Bindungen
- Schutzausrüstung und Helme
- Bekleidung und Zubehör
- Sonstige Ausrüstungskategorien
- Nach Endverbraucher
- Erwachsene
- Kinder
- Nach Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Schweden
- Norwegen
- Finnland
- Schweiz
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Teilnehmerbasis, saisonale Muster und Handelsströme abzubilden, die die Nachfrage nach Wintersportausrüstung typischerweise beeinflussen. Wir haben öffentliche Quellen ausgewertet, darunter Teilnahmezahlen der National Ski Areas Association, Handelsstatistiken des U.S. Census Bureau, Eurostat-Handelsdaten und Einzelhandels- und Verbraucherindikatoren von Statistics Canada, um Nachfrage- und Preisbewegungen richtungsweisend zu verankern.
Um diese Signale in Umsätze zu übersetzen, haben wir zudem Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung zu Produkteinführungen, Lieferengpässen und Lagerbeständen im Einzelhandel geprüft. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen genutzt, Patentdatenbanken wurden verwendet, um material- und sicherheitsbezogene Anmeldungen zu verfolgen, und Sendungsdaten auf Ebene von Import und Export wurden zur Plausibilitätsprüfung länderbezogener Ströme herangezogen. Die hier genannten Sekundärquellen sind lediglich beispielhaft, und während der Erhebung, Validierung und Klärung wurden weitere öffentliche und kostenpflichtige Quellen genutzt.
Primärinterviews und Umfragen
Die Primärinterviews konzentrierten sich auf die Überprüfung realer Verkaufspreise, Ersatzzyklen und Kanalmix, da sich diese je nach Region und Winterbedingungen innerhalb einer Saison verändern können. Wir sprachen mit Herstellern, Distributoren, Fachhändlern und Verleihbetreibern in APAC, EMEA und Amerika. Zudem sammelten wir Käuferfeedback von Vereinen, Akademien und Betreibern von Anlagen, um zu verstehen, was Mengen- gegenüber Wertwachstum antreibt.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 13 % | APAC: 43 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 42 % | EMEA: 33 % |
| Kleinere Akteure: 16 % | Manager: 45 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Teilnahme- und Anlagensignale in einen adressierbaren Nachfragepool übersetzt und anschließend nach Ausrüstungsersatz- und Kaufverhalten für jede Wintersportart gefiltert werden. Wir überprüfen die Gesamtwerte mithilfe gezielter Bottom-up-Kontrollen, wie beispielsweise Stichproben von durchschnittlichen Verkaufspreisspannen nach Kategorie, Kontrollen der Einzelhandelskanäle und teilweisen Aggregationen von Lieferanten in Ländern mit klarerer Offenlegung.
Zu den wichtigsten Eingaben des Modells zählen Trends bei Skifahrer- und Snowboarder-Besuchen, Eisbahn- und Programmaktivitäten, soweit berichtet, sowie die Verschiebung des Verhältnisses zwischen Kauf- und Verleihflotten. Wir verfolgen zudem Preisbewegungen auf Kategorieebene für Artikel wie Ski, Boards, Stiefel, Bindungen, Helme und Schutzausrüstung. Wetterschwankungen und der Zeitpunkt der Wintersaison wurden als praktische Nachfragemodifikatoren behandelt, da eine kurze Saison Käufe in den nächsten Zyklus verschieben kann. Wo lokale Daten dünn sind, werden Lücken mithilfe von Proxy-Verhältnissen aus vergleichbaren Märkten geschlossen, gefolgt von einer erneuten Überprüfung mit Primärfeedback, bevor Werte finalisiert werden.
Für die Prognose haben wir eine Szenarioanalyse verwendet, die durch variablenspezifische Erwartungen aus Expertengesprächen gestützt wird, sodass der Ausblick unterschiedliche Saisonstärken und Teilnahmeergebnisse widerspiegelt und nicht einem einzigen linearen Trend folgt. Die endgültige Prognose berücksichtigt zudem Trends beim Sicherheitsbewusstsein, Produkterneuerungszyklen und die allmähliche Verschiebung hin zum Online-Verkauf bestimmter Zubehörteile.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, gefolgt von Abweichungsprüfungen auf Länder- und Regionsebene, damit Ausreißer frühzeitig erkannt werden. Wir vergleichen den implizierten Pro-Teilnehmer-Ausgabenwert, Kategorieaufteilungen und Kanalanteile mit den von Interviewpartnern beschriebenen Spannen und überprüfen Anomalien anschließend in mehr als einem Analysedurchgang vor der endgültigen Freigabe.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie starken Nachfrageschocks, größeren Handelsstörungen oder scharfen Preisbewegungen, die das Wertbild verändern. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit der Kunde die aktuellste Sicht basierend auf den neuesten Daten und, falls erforderlich, Folgegesprächen erhält.
Vergleich der Marktgröße für Wintersportausrüstung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Zahlen für Wintersportausrüstung spiegeln häufig wider, was jede Quelle als Ausrüstungsumsatz zählt, welche Basisjahre sie wählt und wie sie Preisänderungen innerhalb saisonaler Kategorien behandelt. Der Sportmix spielt ebenfalls eine Rolle, da Eislauf-, Hockey- und Alpinausrüstung unterschiedliche Preispunkte und Ersatzmuster aufweisen können.
Bekleidung und Zubehör sind in anderen Schätzungen manchmal enthalten, liegen jedoch im Anwendungsbereich von Mordor Intelligence für diesen Markt, was die Gesamtwerte im Vergleich zu Zahlen erhöhen kann, die nur Hartwaren wie Ski, Boards und Stiefel erfassen. Weitere Lücken ergeben sich daraus, wie Verleihflotten behandelt werden (Kauf von Verleihinventar gegenüber Nutzungsgebühren), wie sich Online-Rabatte in der ASP-Entwicklung widerspiegeln, und wie schnell das Modell nach einer starken oder schwachen Wintersaison aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,76 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 16,90 Mrd. USD (2026) | Verwendet eine Definition, die sich nur auf Hartwaren beschränkt, und wendet über alle Sportarten hinweg pauschale Durchschnittspreise an, was höherwertige Kategorien wie Schutzausrüstung und Premium-Eislauf- und Hockeysets unterschätzen kann. |
| Branchenverband B | 21,40 Mrd. USD (2026) | Vermischt Ausrüstung mit einigen Winter-Freizeitdienstleistungen und verwendet optimistische Annahmen zur Saisonstärke ohne konsistente Anpassung für Verleihkaufzyklen und Kanalrabatte. |
Die Spanne zwischen den drei Zahlen erklärt sich hauptsächlich durch den Anwendungsbereich und die Art, wie der Wert aus Mengen und Preisen konstruiert wird, gefolgt davon, wie saisonale Volatilität behandelt wird. Indem die Eingaben an Teilnahme- und Kaufverhalten gekoppelt und Preis- und Kanalannahmen mit Primärkontakten abgeglichen werden, bleibt der resultierende Marktwert nachvollziehbar durch klare Schritte, die bei Eintreffen neuer Saisondaten wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wintersportausrüstung derzeit?
Der Markt ist im Jahr 2026 auf 18,76 Milliarden USD bewertet und wird bis 2031 voraussichtlich 24,55 Milliarden USD erreichen.
Welche Sportart dominiert den Umsatz?
Skifahren führt mit 40,02 % des Umsatzes im Jahr 2025, obwohl Snowboarden mit einer CAGR von 6,05 % am schnellsten wächst.
Wie verändert Technologie das Ausrüstungsdesign?
Kohlefaserverbundwerkstoffe, KI-gesteuerte Flex-Abstimmung und eingebettete Sensoren steigern die Leistung und ermöglichen gleichzeitig Echtzeit-Sicherheitsüberwachung.
Was sind die Hauptherausforderungen für Hersteller?
Hohe Einzelhandelspreise, klimabedingte Saisonverkürzung und Konkurrenz durch alternative Freizeitaktivitäten hemmen die massenmarktbezogene Expansion.
Welcher Kanal wächst am schnellsten?
Online-Einzelhandelsgeschäfte wachsen mit einer CAGR von 7,05 %, da virtuelle Anprobenechnologien und Direktvertriebsmodelle an Verbraucher zunehmend Akzeptanz finden.
Seite zuletzt aktualisiert am:



