
Skiausrüstung und -zubehör Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.68 Milliarden US-Dollar |
| Marktgröße (2031) | 16.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Skiausrüstung und -zubehör Marktanalyse von Mordor Intelligence
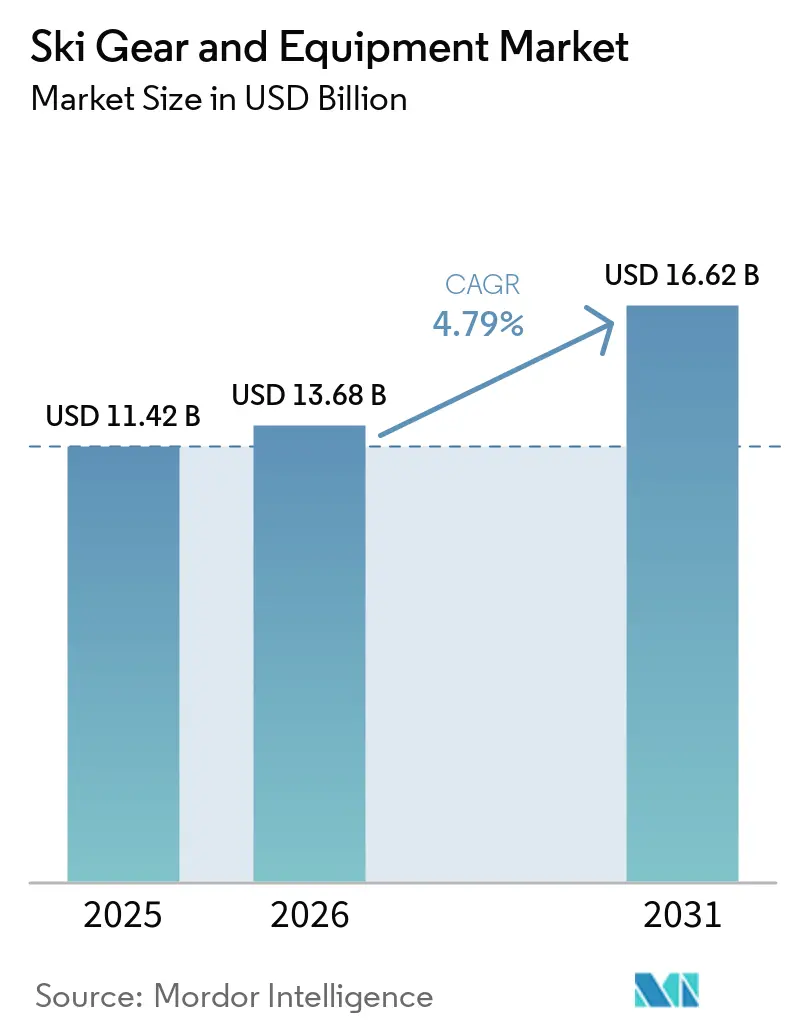
Die Marktgröße für Ski-Ausrüstung und -Ausrüstung wird voraussichtlich von 11,42 Milliarden USD im Jahr 2025 und 13,68 Milliarden USD im Jahr 2026 auf 16,62 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 einen CAGR von 3,97 % verzeichnen. Diese Dynamik spiegelt eine Verlagerung von traditionellen europäischen Skigebieten hin zu Asien-Pazifik-Innenhallen, anhaltende digitale Disruption sowie Produktkreislauf-Mandate wider, die Marken begünstigen, die Direct-to-Consumer (DTC)-Kanäle und nachhaltige Designs skalieren können. Europa macht zwar noch 38,92 % des Umsatzes im Jahr 2025 aus, doch Chinas 313 Millionen Wintersportteilnehmer und 60 Innenhallen, die jährlich um 20 % wachsen, signalisieren eine dauerhafte geografische Neuausrichtung. Gleichzeitig veranschaulichen verbindliche Sicherheitsvorschriften und sensorgestützte Helme, die rasche DTC-Akzeptanz (Amer Sports 44 % DTC-Umsatz 2024) sowie algenbasierte Skikerne, wie Technologie und Öko-Innovation die Wertschöpfung neu definieren. Ganzjährige Teilnahme, Jugendtrainingssubventionen und Abonnement-Vermietungen glätten die Saisonalität zusätzlich, während PFAS-Verbote und klimatische Volatilität Marken benachteiligen, die an fossilen Materialien oder einkanaligen Großhandelsmodellen festhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte Skibekleidung mit einem Umsatzanteil von 35,42 % im Jahr 2025, während Helme bis 2031 mit einer CAGR von 5,45 % wachsen.
- Nach Endnutzer dominierten Männer mit 65,25 % der Nachfrage im Jahr 2025, während das weibliche Segment bis 2031 mit einer CAGR von 6,42 % wächst.
- Nach Altersgruppe hielt die Kohorte der 25- bis 40-Jährigen 40,11 % der Ausgaben im Jahr 2025; die Teilnahme der unter 25-Jährigen wächst mit einer CAGR von 5,62 %.
- Nach Vertriebskanal kontrollierte der stationäre Einzelhandel 64,58 % des Umsatzes im Jahr 2025, aber der Online-Umsatz wächst mit einer CAGR von 6,28 %.
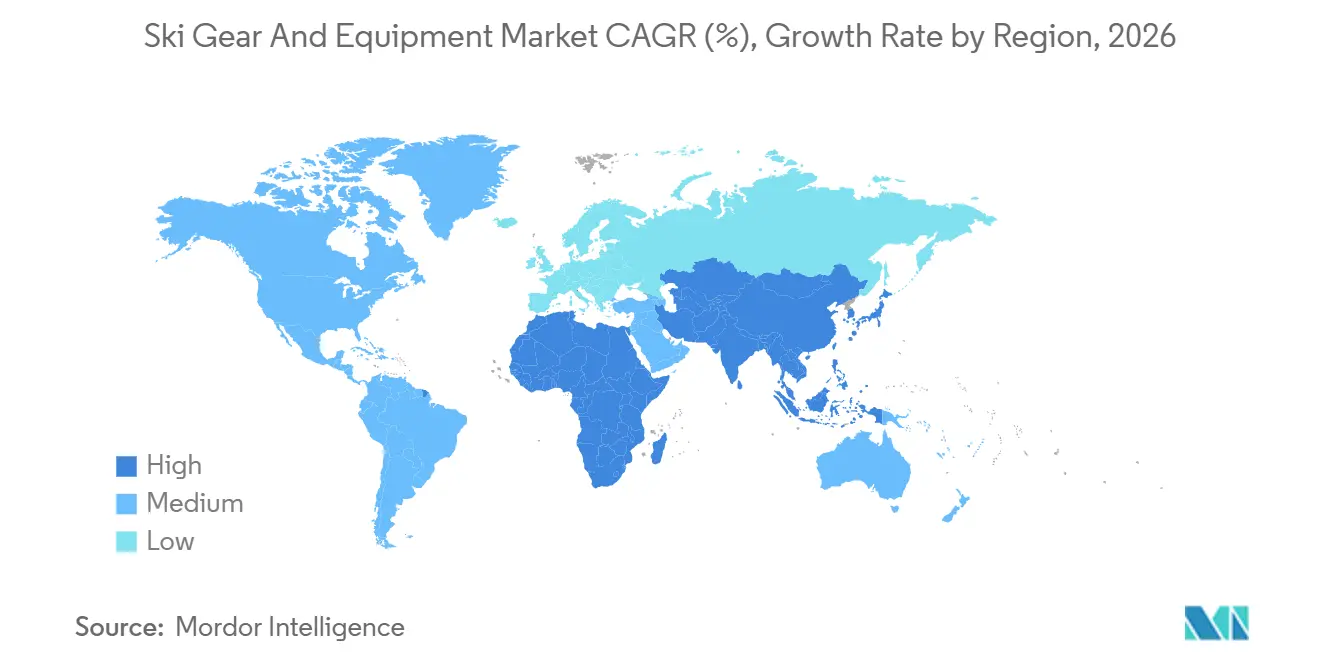
- Nach Geografie erfasste Europa 38,92 % des Wertes im Jahr 2025; Asien-Pazifik expandiert bis 2031 mit einer CAGR von 5,67 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Beliebtheit von Abenteuer- und Outdoor-Aktivitäten | +0.9% | Global, mit den stärksten Zuwächsen in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion des Wintersporttourismus | +1.1% | Europa (Alpen, Pyrenäen), Nordamerika (Rocky Mountains, Cascades), Asien-Pazifik (China, Japan, Südkorea) | Langfristig (≥ 4 Jahre) |
| Wachstum von Kunst- und Innenskianlagen | +0.8% | Asien-Pazifik (China, Südostasien), Naher Osten (VAE, Saudi-Arabien), mit Ausstrahlungseffekten auf das städtische Europa | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeit und umweltfreundliche Ausrüstungsinnovationen | +0.7% | Europa (getrieben durch EU-Vorschriften), Nordamerika (verbrauchergetrieben), Asien-Pazifik (aufkommend) | Mittelfristig (2–4 Jahre) |
| Steigende Jugendbeteiligung und Skitrainingsprogramme | +0.6% | Nordamerika, Europa (Alpenländer), Asien-Pazifik (Jugendprogramme in China) | Mittelfristig (2–4 Jahre) |
| Integration fortschrittlicher Technologien | +0.8% | Global, mit früher Einführung in Nordamerika und Europa, Skalierung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beliebtheit von Abenteuer- und Outdoor-Aktivitäten
Bis 2024 erholte sich der Berg- und Naturtourismus auf 87 % seines Vor-Pandemie-Niveaus, wie von der Welttourismusorganisation der Vereinten Nationen berichtet. Bemerkenswerterweise übertrafen Segmente des Abenteuertourismus, einschließlich Skifahren, den allgemeinen Erholungsrebound im Freizeitreisebereich[1]. Diese Erholung ist nicht nur ein Trend; sie spiegelt einen Wandel der Verbraucherprioritäten wider. Das U.S. Bureau of Economic Analysis hob das wirtschaftliche Gewicht des Schneesports hervor und bezifferte seinen Beitrag auf robuste 20,8 Milliarden USD im Jahr 2024. Dies markiert einen bemerkenswerten Anstieg von 6,3 % im Jahresvergleich, der größtenteils von Millennials und der Generation Z angetrieben wird, die nun Erlebnisse gegenüber materiellen Besitztümern bevorzugen. Schottlands Schneesportsektor zeigte seine Bedeutung und erzielte 2024 einen Umsatz von 230 Millionen GBP (291 Millionen USD). Bemerkenswerte 62 % seiner Teilnehmer kamen von außerhalb der Region, was die zentrale Rolle des Skifahrens für die lokale Wirtschaft unterstreicht. Für Ausrüstungshersteller signalisiert dieser Trend einen Wandel: Die Teilnahme am Schneesport entwickelt sich von einer wetterabhängigen Aktivität zu einer Lifestyle-Entscheidung. Diese Entwicklung ebnet den Weg für eine ganzjährige Nachfrage, nicht nur nach Trainingsausrüstung und Innenausstattung, sondern auch nach Bekleidung, die saisonübergreifend einsetzbar ist. Marken, die ihre Produkte als wesentlich für eine abenteuerliche Identität vermarkten, anstatt sie als bloße Saisoneinkäufe zu positionieren, können erheblich profitieren. Da Verbraucher zunehmend nach multifunktionalen Hochleistungsartikeln suchen, können diejenigen, die Langlebigkeit und Vielseitigkeit betonen, Premiumpreise erzielen.
Expansion des Wintersporttourismus
In der Saison 2023/24 verzeichnete China 23,08 Millionen Skifahrerbesuche, was einem Anstieg von 16,3 % gegenüber dem Vorjahr entspricht. In der darauffolgenden Saison stiegen die Besuche auf 26,05 Millionen. Allein Harbin zog 87 Millionen Touristen an und erzielte einen beeindruckenden Umsatz von 124,8 Milliarden CNY (ca. 17,2 Milliarden USD), ein bemerkenswerter Anstieg von 300 %. In Frankreich verzeichneten Einzelhändler für Bergsportausrüstung in der Saison 2023/24 einen Umsatzanstieg von 6 %. Verleihservices übertrafen dieses Wachstum und expandierten um 8 %, da Kurzzeitbesucher zunehmend die Bequemlichkeit von Mietlösungen gegenüber dem Kauf bevorzugten. Japans Region Niseko hat sich als bevorzugtes Ziel für australische Schneesportbegeisterte etabliert. Südkoreas PyeongChang zieht derweil dank seiner Infrastruktur aus den Olympischen Spielen weiterhin eine stetige Anzahl inländischer Teilnehmer an. Eine wichtige Erkenntnis ist die wachsende Präferenz für mietoptimierte Produkte in der tourismusgetriebenen Nachfrage. Langlebige, leicht anzupassende Schuhe und Ski, die auf Umgebungen mit hohem Durchsatz zugeschnitten sind, verdrängen traditionelle Verbraucherausrüstung. Hersteller, die sich auf modulare Flottensysteme konzentrieren, die niedrigere Gesamtbetriebskosten versprechen, können erheblich profitieren. Solche Innovationen werden wahrscheinlich Verträge mit Resortbetreibern und Verleihketten sichern, Einrichtungen, die 30 bis 40 % der Ausrüstungsnutzung in belebten Destinationen ausmachen.
Wachstum von Kunst- und Innenskianlagen
Im Jahr 2024 verfügt China über 60 Innenskigebiete, die jährlich um 20 % wachsen. Bemerkenswerte Projekte wie Shanghais L+SNOW (die weltweit größte Innenanlage mit 90.000 Quadratmetern) und Guangzhous Huafa Snow World zeigen die ganzjährige Lebensfähigkeit des Skifahrens selbst in subtropischen Klimazonen. Der Nahe Osten spiegelt diesen Trend wider: Ski Dubai in Dubai und Trojena in Saudi-Arabien (ein Segment von NEOM) integrieren Innenski als Luxusmerkmal in ihre gemischt genutzten Entwicklungen. Diese Innenanlagen erfordern spezialisierte Ausrüstung, darunter kürzere und weichere Ski für kontrollierte Umgebungen, Helme mit verbesserter Belüftung und Bekleidung, die für Temperaturen von 20 bis 25 °C außerhalb der Pisten geeignet ist. Diese Ausrüstung weicht von traditionellen Alpin-Standards ab. Der Aufstieg dieser Innenanlagen bedeutet auch, dass die Ausrüstungsnachfrage nicht mehr an saisonale Zyklen gebunden ist. Diese Verschiebung ermöglicht es Herstellern, ihre Produktionspläne zu stabilisieren und Lagerrisiken zu mindern. Marken, die mit Anlagenbetreibern zusammenarbeiten, um gemeinsam Produktlinien zu entwickeln und Echtzeit-Daten zur Verbesserung von Haltbarkeit und Leistung zu nutzen, sind gut positioniert, um erhebliche Markteintrittsbarrieren zu schaffen. Da Innenski von einer Nischenneuheit zu einer Mainstream-Aktivität in aufstrebenden Märkten wird, können diese Marken immens profitieren.
Nachhaltigkeit und umweltfreundliche Ausrüstungsinnovationen
Im Jahr 2024 stellte HEAD seine RENEW-Skilinie vor und integrierte 30 % recycelte Materialien in Kerne und Decklagen. Gleichzeitig führte WNDR Alpine die algenbasierte Algal Wall-Technologie ein, die erdölbasierte Kerne ersetzt und eine Reduzierung des CO2-Fußabdrucks pro Ski um 40 % erreicht. Salomon setzte sich das ehrgeizige Ziel, seine Kohlenstoffemissionen bis 2030 um 50 % zu senken. Rossignols Essential-Kollektion sticht hervor, indem sie 70 % recyceltes Polyester in ihrer Bekleidung verwendet. Diese Schritte adressieren nicht nur regulatorische Anforderungen wie das PFAS-Verbot der EU, das Wachsformulierungen und DWR-Beschichtungen betrifft, sondern entsprechen auch den Verbraucherstimmungen. Ein Bericht von SnowSports Industries America hob hervor, dass zwar 79 % der Teilnehmer Nachhaltigkeit priorisieren, aber nur 28 % sich 2024 für Produkte mit Öko-Label entschieden, was eine bemerkenswerte Wert-Handlungs-Lücke aufzeigt. Die Schlüsselchance liegt darin, diese Kluft zu überbrücken. Strategien wie transparente Lebenszyklusetikettierung, Rücknahmeinitiativen (wie Tecnicas RYB-Recyclingprogramm für Schuhe) und die Sicherstellung von Leistungsparität, um den Begriff des „grünen Aufpreises” zu entkräften, können entscheidend sein. Marken, die die ISO 14001-Umweltzertifizierung erhalten und konkrete Kennzahlen wie CO2-Einsparungen pro Produkt vorweisen, sind gut positioniert, um Verbraucherabsichten in tatsächliche Käufe umzuwandeln. Dies gilt insbesondere für die unter 35-Jährigen, bei denen die Nachhaltigkeitshaltung einer Marke die Loyalität erheblich beeinflusst.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Premiumausrüstung | -0.6% | Global, am stärksten in aufstrebenden Märkten (Asien-Pazifik, Südamerika) und einkommensschwachen Segmenten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit alternativer Wintersportarten | -0.4% | Nordamerika (Snowboarden, Snow Tubing), Europa (Skilanglauf, Schneeschuhwandern) | Mittelfristig (2–4 Jahre) |
| Saisonale Abhängigkeit und Wettervariabilität | -0.5% | Europa (Alpen, Pyrenäen mit schneearmen Wintern), Nordamerika (Rocky Mountains, Nordosten), wobei Innenanlagen in Asien-Pazifik abschwächend wirken | Kurzfristig (≤ 2 Jahre) |
| Hohes Verletzungsrisiko | -0.3% | Global, mit höheren Wahrnehmungsbarrieren in Asien-Pazifik-Märkten, die neu im Skifahren sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Premiumausrüstung
Komplette Skiausrüstungspakete, einschließlich Ski, Bindungen, Schuhe, Stöcke, Helm und Bekleidung, beginnen bei 800 USD für Einsteigersets und können bis zu 3.500 USD für leistungsorientierte Kits betragen. Diese Preisspanne schafft eine Kapitalbarriere, die preissensible Bevölkerungsgruppen davon abhält, das Skifahren auszuprobieren. Als Reaktion auf den durch Kosten bedingten Rückgang der Teilnahme führte das Mount Washington Alpine Resort in Kanada 2024 Erschwinglichkeitsinitiativen ein, wie subventionierte Vermietungen und flexible Zahlungspläne. Der Mietmarkt entwickelt sich weiter, wobei Abonnementmodelle an Bedeutung gewinnen. Beispielsweise bietet Vail Resorts' My Epic Gear eine Jahresmitgliedschaft für 50 USD an, mit täglichen Gebühren von 55 USD für Erwachsene und 45 USD für Kinder. Dieses Modell ermöglicht eine Mehrbesuchsökonomie, die die Kosten pro Nutzung wirtschaftlicher macht als der direkte Kauf. Strategisch wird Marken empfohlen, ihre Produktportfolios aufzuteilen: eine Linie für Premiumkäufe und eine weitere für Vermietungen. Die Mietlinie sollte für über 200 Zyklen ausgelegt und in standardisierten Größen erhältlich sein, um maximale Effizienz zu gewährleisten. Marken, die diesen dualen Kanalansatz vernachlässigen, riskieren, Einsteigerkunden an Eigenmarken von Mietbetreibern zu verlieren.
Wachsende Beliebtheit alternativer Wintersportarten
Snowboarden gewann in der Saison 2023/24 800.000 neue US-Teilnehmer, während Snow Tubing und Skilanglauf diskretionäre Ausgaben von Alpinskifahrern abzogen, insbesondere bei Familien, die kostengünstigere und risikoärmere Aktivitäten suchen, laut Snowsports Industries America. Skilanglauf erfordert minimale Infrastruktur und die Ausrüstungskosten sind 40–60 % niedriger als bei Alpin-Setups, was ihn in Regionen mit unbeständigem Schneefall attraktiv macht. Die Fragmentierung der Wintersportteilnahme verdünnt den adressierbaren Markt der Ausrüstungshersteller, es sei denn, sie diversifizieren ihre Produktlinien: Burton, historisch auf Snowboards fokussiert, hat sich in Splitboarding und Backcountry-Ausrüstung ausgeweitet, um Mehrdisziplin-Enthusiasten anzusprechen. Die Erkenntnis ist, dass die Markentreue nachlässt, da Verbraucher sportübergreifende Identitäten annehmen – „Winterathlet” statt „Skifahrer” – und erwarten, dass Hersteller kreuzkompatible Ausrüstung anbieten. Unternehmen, die modulare Systeme entwickeln (z. B. Schuhe, die sowohl mit Alpin- als auch mit Tourenbindungen kompatibel sind), werden Kunden über Aktivitätswechsel hinaus binden, während Einzelsportspezialisten mit Marktanteilsverlusten konfrontiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
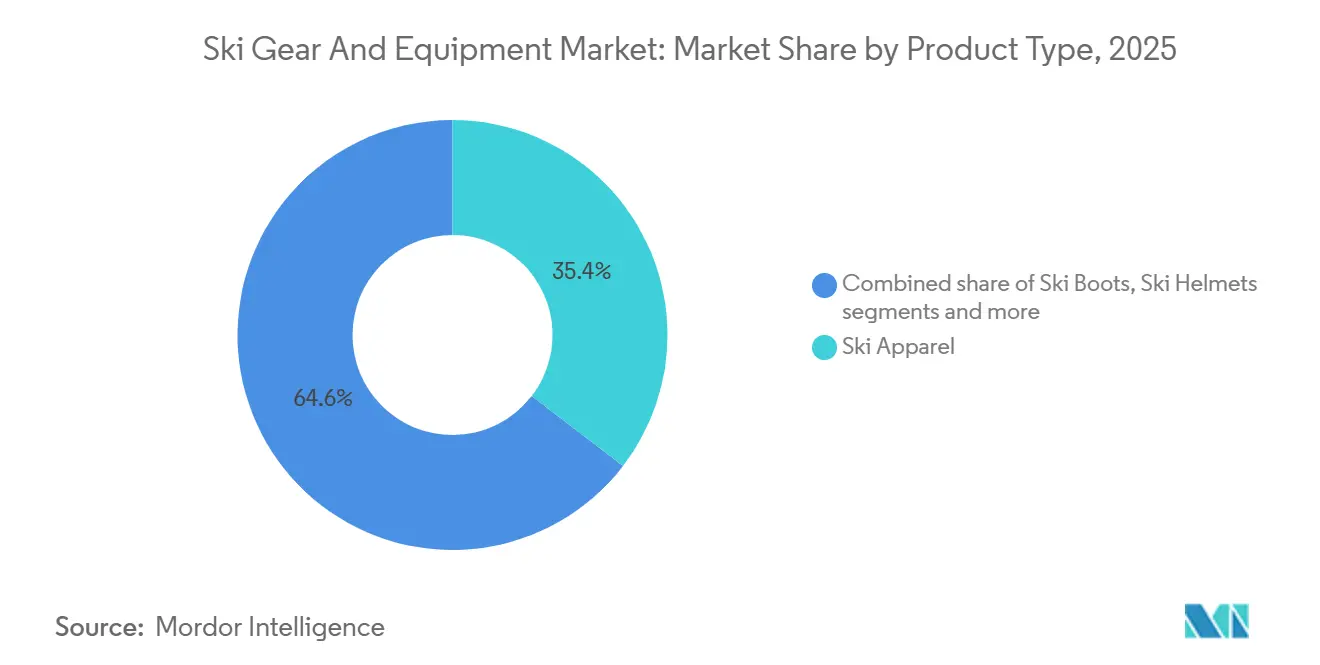
Helme übertreffen das Wachstum der BekleidungIm Jahr 2025 machte Skibekleidung, eine Schlüsselkategorie innerhalb der Winterbekleidung, 35,42 % des Gesamtumsatzes aus und unterstreicht damit ihren Status als Wiederholungskaufkategorie, die von Modetrends und technischen Fortschritten beeinflusst wird. Skihelme hingegen sollen bis 2031 mit einem CAGR von 5,45 % wachsen. Dieser Anstieg ist größtenteils auf die Helmpflichtgesetze in 23 US-Bundesstaaten und kanadischen Provinzen zurückzuführen, die einen ehemals freiwilligen Kauf in eine compliance-getriebene Notwendigkeit verwandelt haben. Der 2024 eingeführte SCOTT Flow Pro MIPS-Helm steht an der Spitze dieser Entwicklung und verfügt über Aufprallerkennungssensoren, RECCO-Lawinenreflektoren und twICEme NFC-Medizin-ID-Chips. Dies positioniert moderne Helme nicht nur als Schutzausrüstung, sondern als fortschrittliche Sicherheitszentren. Skischuhe und Bindungen machten zusammen 28 % des Umsatzes im Jahr 2025 aus. Die Kategorie „Sonstiges”, die Schutzbrillen, Handschuhe und verschiedenes Zubehör umfasst, erfasste 14,58 % des Marktes. Dieses Segment lebt von Impulskäufen und Geschenkanlässen. Die übergeordnete Erkenntnis legt nahe, dass Helmhersteller zwar regulatorische Änderungen und technische Fortschritte nutzen können, um Premium-Preisgestaltung zu unterstützen, Bekleidungsmarken jedoch technische Leistung mit ästhetischer Attraktivität in Einklang bringen müssen, um in einem gesättigten Markt Wachstum aufrechtzuerhalten.
Nachhaltigkeit wird branchenübergreifend zu einem Eckpfeiler der Produktentwicklung. Rossignols Essential-Kollektion führt diese Entwicklung an und verwendet 70 % recyceltes Polyester in ihren Jacken. HEADs RENEW-Ski werden mit 30 % recycelten Materialien hergestellt, und G3s Ion-Bindungen sind vollständig recycelbar. Ab 2024 wird die EU-Allgemeine Produktsicherheitsverordnung (GPSR) digitale Produktpässe für Helme und Schutzausrüstung vorschreiben. Diese Verordnung verpflichtet Hersteller, Materialbeschaffung, Lebenszyklusauswirkungen und Entsorgungsmethoden transparent zu dokumentieren. Marken wie Tecnica mit seiner RYB-Schuh-Rücknahmeinitiative und solche, die die ISO-14001-Umweltzertifizierung erreicht haben, sind gut positioniert, um sich in einer Landschaft hervorzuheben, die zunehmend gegenüber Greenwashing skeptisch ist. Die Wettbewerbslandschaft entwickelt sich weiter. Sie verlagert sich von einem Fokus auf Produktmerkmale hin zu einer tieferen, wertebasierten Positionierung. Diese Verschiebung ist besonders ausgeprägt bei Verbrauchern unter 35 Jahren, die zunehmend Marken bevorzugen, die mit ihren ökologischen und sozialen Werten übereinstimmen.

Nach Endnutzer:
Weibliches Segment treibt demografischen Wandel voranIm Jahr 2025 machten männliche Verbraucher 65,25 % der Nachfrage aus, was die traditionelle männliche Dominanz im Skifahren unterstreicht. Die weibliche Beteiligung nimmt jedoch zu und wächst bis 2031 mit einer CAGR von 6,42 %. Dieser Anstieg wird durch gezielte Initiativen, geschlechterinklusive Produktdesigns und Marketingstrategien angetrieben, die Gemeinschaft über Wettbewerb stellen. Daten aus Chinas Saison 2024/25 zeigen eine bedeutende Verschiebung: 71,3 % der Skienthusiasten sind nun weiblich, was die zentrale Rolle der Asien-Pazifik-Region bei der Neugestaltung der demografischen Zusammensetzung des Sports hervorhebt. Coalition Snow, eine von Frauen gegründete Marke, nutzt diese Verschiebung, indem sie Ski entwirft, die auf Frauen zugeschnitten sind, mit spezifischen Biegeeigenschaften und kürzeren Längen – ein Bereich, der von traditionellen Herstellern weitgehend ignoriert wird. Im Jahr 2024 verzeichnete SnowSports Industries America einen bemerkenswerten Anstieg der Skivielfalt nach Geschlecht, Alter und Ethnizität, wobei die weibliche Beteiligung von 38 % auf 41 % der gesamten Skifahrerbasis stieg. Diese Verschiebung signalisiert einen Bedarf für Marken, sich weiterzuentwickeln[2].
Anstatt des veralteten „Verkleinern und Rosa färben”-Ansatzes sollten Marken sich darauf konzentrieren, Produkte zu entwickeln, die den einzigartigen biomechanischen Bedürfnissen von Frauen (wie einem niedrigeren Schwerpunkt und schmaleren Schuhleisten) und ästhetischen Präferenzen gerecht werden, die traditionelle Geschlechternormen herausfordern. Während Männer zahlenmäßig noch dominieren, verlangsamt sich ihr Wachstum, insbesondere da die Beteiligung in wichtigen Märkten wie den USA und Europa stagniert. Bemerkenswerterweise erreichte das Medianalter der Skifahrer in diesen Regionen 2024 37 Jahre, was auf eine alternde Demografie hinweist. Marken, die in Forschung und Entwicklung für frauenzentrierte Produkte investieren und Damen-Skiprogramme unterstützen, können in diesem schnell wachsenden Markt erheblich profitieren. Umgekehrt könnten diejenigen, die weibliche Verbraucher vernachlässigen, unter Druck geraten, da der Wettbewerb um das stagnierende männliche Segment zunimmt. Über Produkte hinaus gibt es einen strategischen Vorteil: Weibliche Skifahrerinnen neigen dazu, Bekleidung und Zubehör einzeln zu kaufen, was zu häufigeren Transaktionen und einem höheren Lebenszeitwert führt. Im Gegensatz dazu konzentrieren sich ihre männlichen Pendants oft auf Ausgaben für langlebige Güter.
Nach Altersgruppe:
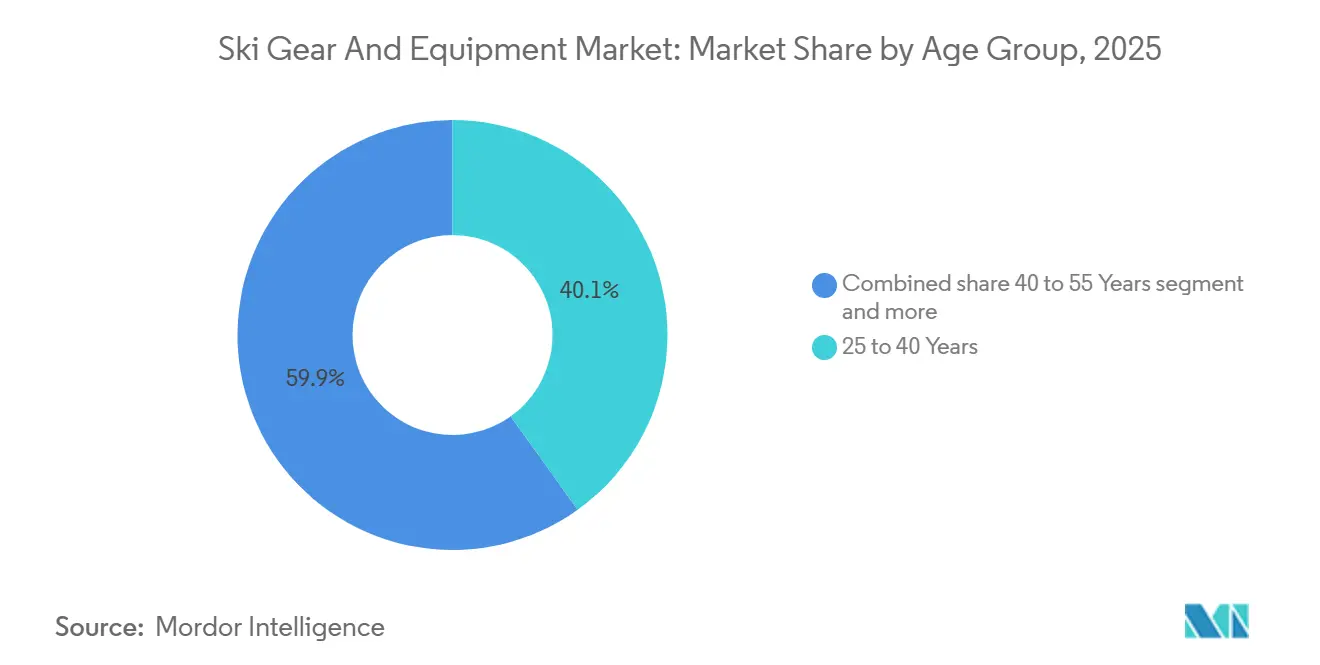
Jugendprogramme fördern die Expansion der unter 25-JährigenIm Jahr 2025 machte die Altersgruppe der 25- bis 40-Jährigen 40,11 % des Gesamtumsatzes aus, was ihre Spitzenverdienerjahre und diskretionäre Ausgabenkraft markiert. Die unter 25-Jährigen verzeichnen jedoch ein robustes Wachstum mit einer prognostizierten CAGR von 5,62 % bis 2031. Um den Zugang zu demokratisieren, führte U.S. Ski & Snowboard im Februar 2025 sein überarbeitetes Alpine Development-Programm ein und bot einen 50%igen Kostenzuschuss für Regionalathleten im Alter von 14 bis 21 Jahren an. Diese Initiative zielt darauf ab, die finanziellen Barrieren abzubauen, die die Teilnahme traditionell auf wohlhabendere Familien beschränkt haben. Daten aus China für den Zeitraum 2024 bis 2025 zeigten, dass 52 % der Teilnehmer zwischen 24 und 30 Jahre alt waren. Darüber hinaus machten Eltern-Kind-Familiengruppen bedeutende 54 % des Bruttowarenwerts aus, was den Trend unterstreicht, bei dem die Jugendbeteiligung ein Katalysator für generationsübergreifende Ausrüstungskäufe ist. Die Altersgruppe der 40- bis 55-Jährigen trug zwar 28 % zum Umsatz bei, zeigte jedoch die höchsten Pro-Kopf-Ausgaben und tendierte zu Premiumausrüstung und kuratierten Erlebnissen. Im Gegensatz dazu legte das Segment über 55 Jahre, das 12 % des Umsatzes ausmacht, einen Premiumwert auf Komfort, Sicherheit und Benutzerfreundlichkeit gegenüber reiner Leistung.
Marken, die auf die Jugenddemografie abzielen, sollten erwägen, Produkte mit anpassbaren Funktionen zu entwickeln. Beispielsweise kann die Implementierung von Systemen wie der „Grow With Me”-Helmgröße, die sich über 3 bis 4 Jahre an das Kopfwachstum anpasst, Produktlebenszyklen mit den Entwicklungsmeilensteinen von Kindern in Einklang bringen. Dieser Ansatz reduziert nicht nur die Häufigkeit von Ersatzkäufen, sondern steigert auch den wahrgenommenen Wert bei budgetbewussten Eltern. Andererseits erweist sich die Altersgruppe der 40- bis 55-Jährigen als lukrativer, aber unterversorgter Premiummarkt. Produkte, die Verletzungsprävention priorisieren, wie Knieschoner und stoßdämpfende Schuheinlagen, neben Funktionen, die Benutzerfreundlichkeit betonen (wie Burtons Step On X-Einsteigbindungen) und Komfort (einschließlich beheizter Einlegesohlen und ergonomischer Schuhdesigns), sind gut positioniert, um höhere Margen im Vergleich zu ihren leistungsorientierten Pendants zu erzielen. Während die 25- bis 40-Jährigen der größte Umsatzbeitrag sind, zeigen sie auch eine erhöhte Preissensibilität und Markenwechselbereitschaft. Dies erfordert, dass Hersteller ihre Strategien auf digitales Engagement, Influencer-Kooperationen und immersive Marketingerlebnisse ausrichten, anstatt sich ausschließlich auf Produktdifferenzierung zu verlassen.
Nach Vertriebskanal:
Direktvertrieb an Verbraucher gestaltet die Einzelhandelsökonomie neuIm Jahr 2025 machten stationäre Einzelhandelsgeschäfte 64,58 % des Vertriebs aus, unterstützt durch Fachgeschäfte, die fachkundige Anpassungen, sofortige Produktverfügbarkeit und Inzahlungnahmeprogramme anbieten, die die Kundentreue fördern. Gleichzeitig wird erwartet, dass Online-Kanäle bis 2031 mit einer CAGR von 6,28 % wachsen, angetrieben durch Direktvertriebsmarken und Abonnementmodelle wie Amer Sports. Im Jahr 2024 machte Amer Sports' Direktvertriebsumsatz (DTC) 44 % seines Gesamtumsatzes aus. Bemerkenswerterweise verzeichnete Arc'teryx ein Wachstum von 42,8 % im DTC-Umsatz, während Salomons DTC-Umsatz um 52,6 % expandierte. Diese Zahlen unterstreichen die überlegenen Margen und den Kunden-Lebenszeitwert, den digitale Kanäle im Vergleich zum Großhandel bieten. Vail Resorts führte 2024 seinen „My Epic Gear”-Abonnementservice ein, mit einer Jahresmitgliedschaft für 50 USD und täglichen Mietgebühren (55 USD für Erwachsene und 45 USD für Kinder). Der Service integriert auch 3D-Fußscan-Apps zur Empfehlung von Schuhmodellen, was zu einer Reduzierung der Rücksendequoten um 18 % führte und Mieter durch personalisierte Dateneinblicke erfolgreich in zukünftige Käufer umwandelte. Deloitte prognostiziert, dass der E-Commerce für Sportartikel bis 2027 30 % der Gesamtausgaben ausmachen wird, ein Trend, der durch die digitale Verschiebung der Pandemie und die Neigung der Generation Z zu Online-Recherche und -Käufen beschleunigt wird.
Während der stationäre Einzelhandel für hochinvolvierte Käufe wie Schuhe, bei denen eine präzise Anpassung für Leistung und Verletzungsprävention entscheidend ist, weiterhin vorrangig bleibt, haben digitale Kanäle bei Bekleidung, Zubehör und Wiederholungskäufen an Bedeutung gewonnen, wo eine haptische Bewertung weniger kritisch ist. Die Wettbewerbslandschaft entwickelt sich von Kanalkonflikt zu Integration. Marken, die ein kohärentes Online-zu-Offline-Erlebnis bieten, wie Online-Bestellung mit Abholung im Geschäft, virtuelle Anproben und konsolidierte Treueprogramme, sind gut positioniert, um reine Online-Händler ohne diese Omnichannel-Fähigkeiten zu übertreffen. Ab 2024 verpflichtet die Allgemeine Produktsicherheitsverordnung (GPSR) der EU Online-Marktplätze zur Sicherstellung der Produktkonformität und zur Einhaltung digitaler Dokumentation[3]. Diese von der Europäischen Kommission geförderte Verordnung erhöht die Markteintrittsbarrieren für kleinere Verkäufer und begünstigt etablierte Marken mit der notwendigen regulatorischen Infrastruktur. Während das DTC-Wachstum wahrscheinlich zu großen, gut kapitalisierten Marken tendieren wird, werden unabhängige Einzelhändler aufgefordert, durch lokalisierte Dienstleistungen, Community-Engagement und kuratierte Produktauswahl eine Nische zu schaffen.
Geografische Analyse
Europäischer Markt für Skiausrüstung und Skigeräte
Im Jahr 2025 entfiel auf Europa ein Anteil von 38,92 % am weltweiten Umsatz, wobei die Alpenländer die Führung übernahmen – begünstigt durch ihre tief verwurzelte Skikultur und gut ausgebaute Infrastruktur. In der Saison 2023/24 verzeichneten Bergsportausrüstungshändler in Frankreich einen bemerkenswerten Umsatzanstieg, gestützt durch ein Wachstum von 8 % im Verleihgeschäft, das durch Kurzzeitreisende angetrieben wurde, die Komfort priorisieren. Dieses Wachstum war jedoch nicht gleichmäßig über die Regionen verteilt. Isère verzeichnete einen Anstieg von 15 %, während Jura und Vogesen Rückgänge von 24 % bzw. 30 % hinnehmen mussten, bedingt durch unzureichende Schneemengen in niedrigeren Lagen. Deutschland, Österreich und die Schweiz decken gemeinsam 55 % der europäischen Nachfrage ab, gestützt durch hohe Pro-Kopf-Einkommen, ein dichtes Netz an Skigebieten und staatlich geförderte Jugendprogramme. Dennoch zeichnen sich Herausforderungen durch eine alternde Bevölkerung und sinkende Geburtenraten ab. Die wichtigste Erkenntnis ist, dass europäische Marken sich auf hochwertige, nachhaltigkeitsorientierte Produkte konzentrieren sollten, um in einem engen Markt bessere Margen zu erzielen, und angrenzende Kategorien wie Skitouren- und Backcountry-Ausrüstung erschließen sollten, die Enthusiasten ansprechen, die Alternativen zu belebten Skigebieten suchen.
Asiatisch-pazifischer Markt für Skiausrüstung und Skigeräte
Der asiatisch-pazifische Raum befindet sich auf einem Wachstumskurs mit einem CAGR von 5,67 % bis 2031. Chinas Eis- und Schneewirtschaft, die im Jahr 2024 einen Wert von 133,8 Milliarden USD aufwies, soll bis 2030 auf 206,9 Milliarden USD ansteigen. Dieser Aufschwung wird durch einen Anstieg der Konsumausgaben um 25 % im Jahresvergleich unterstrichen, der laut Staatsrat Chinas im Jahr 2024/25 einen Wert von 25,9 Milliarden USD erreichte. Chinas 60 Hallenskigebiete, die ein jährliches Wachstum von 20 % verzeichnen, befinden sich überwiegend in südlichen Provinzen wie Zhejiang und Guangdong. Diese strategische Positionierung ermöglicht ganzjähriges Skifahren in subtropischen Klimazonen und macht die Nachfrage weniger anfällig für saisonale Witterungsschwankungen. Unterdessen zieht Japans Region Niseko weiterhin australische Pulverschnee-Enthusiasten an, und Südkoreas PyeongChang stärkt mit seiner Infrastruktur aus dem Olympiavermächtnis die inländische Beteiligung. Hersteller, die lokalisieren – wie der Kreis Ninghai in China, der 60 % der weltweiten Skistöcke produziert – und Produkte an regionale Vorlieben anpassen, etwa kürzere Skier für den Halleneinsatz und Helme mit besserer Belüftung, werden davon profitieren, wenn der asiatisch-pazifische Raum seinen Wintersportstandort festigt.
Markt für Skiausrüstung und Skigeräte in Amerika und dem Nahen Osten
Die Nachfrage in Nordamerika wird durch bedeutende Skigebietszentren in den Rocky Mountains, den Cascades und dem Nordosten gestützt. Nordamerikanische Marken setzen zunehmend auf digitale Strategien, wie das My Epic Gear-Abonnementmodell von Vail Resorts und die Direktvertriebsexpansion von Amer Sports zeigen. Diese Marken nutzen E-Commerce und Datenanalyse, um Angebote maßzuschneidern und die Kundengewinnung zu optimieren. Während Mexikos Skimarkt noch in den Kinderschuhen steckt – gekennzeichnet durch begrenzte Infrastruktur und geringe Beteiligung – bietet die wachsende Mittelschicht des Landes und der steigende Binnentourismus eine verlockende langfristige Chance. In Südamerika florieren Nischensegmente. Chiles Andenresorts ziehen regionale Touristen an, und im Nahen Osten heben Ski Dubai in den Vereinigten Arabischen Emiraten und Trojena in Saudi-Arabien das Hallenskifahren in den Status eines Luxusangebots innerhalb von Mischnutzungsentwicklungen. Diese vielfältige Landschaft legt nahe, dass Hersteller ihre Strategien anpassen sollten: Fokus auf hochwertige, nachhaltige Produkte in Europa, Bedienung der volumengetriebenen Einstiegsausrüstung im asiatisch-pazifischen Raum und Nutzung digitaler Direktvertriebsmodelle in Nordamerika für eine optimale Portfolioperformance.
Regulatorisches Umfeld
Der Zugang zu Skiausrüstung und -equipment hängt von harmonisierten Sicherheits- und Interoperabilitätsstandards ab, die den Marktzugang und die Haftung prägen. In Europa wird die Helmkonformität üblicherweise gemäß EN 1077:2007 im Rahmen der EU-Verordnung über persönliche Schutzausrüstung (Verordnung (EU) 2016/425) nachgewiesen, wodurch Zertifizierung und rückverfolgbare technische Dokumentation zentral für den Verkauf von Schutzhelmen im gesamten EWR sind.
Für die Kompatibilität von Ausrüstungssystemen und den sicheren Aufbau richten Hersteller und Einzelhändler Produktdesign, Kennzeichnung und Serviceprozesse an ISO-Normen aus, die die Schnittstelle zwischen Skibindung und Skischuh abdecken. Dazu gehören ISO 9462:2023 (Alpinbindungen), ISO 5355:2019 (Anforderungen/Kennzeichnung von Alpinskischuhen), ISO 11088:2023 (Verfahren zur Montage, Einstellung und Inspektion von Bindungs-Schuh-Systemen) und ISO 11087:2015 (Skibremsen und Bindungsriemen). Auf der Handelsseite fällt die US-Importklassifizierung für Skier und Teile üblicherweise unter HTS 9506.11, mit Basiszöllen, die niedrig sein können (oft zollfrei bis 2,6% vor zusätzlichen Maßnahmen), wodurch die Anfälligkeit für Zolländerungen und Beschaffungsentscheidungen für Marken, die den US-Markt bedienen, relevant bleibt.
Wettbewerbslandschaft
Im Markt für Skiausrüstung und -zubehör stehen etablierte Konzerne wie Amer Sports und VF Corporation im Wettbewerb mit spezialisierten Unabhängigen wie Coalition Snow, WNDR Alpine und Black Crows. Der Markt weist eine moderate Fragmentierung auf. Strategische Muster zeigen eine Teilung: Große Akteure konzentrieren sich auf vertikale Integration und den Ausbau von Direktvertriebskanälen. Amer Sports' Direktvertriebsumsatz stieg 2024 auf 44 %. Gleichzeitig differenzieren sich Nischenmarken durch Nachhaltigkeitsnarrative, geschlechterinklusive Designs und direktes Community-Engagement. VF Corporations Ankündigung 2024 über potenzielle Veräußerungen (Supreme, Vans) signalisiert eine Portfoliorationalisierung, da Konzerne nicht zum Kerngeschäft gehörende Kategorien verlassen, um Kapital auf margenstarke Outdoor-Segmente zu konzentrieren. Chancen im weißen Bereich konzentrieren sich auf Kreislaufwirtschaftsmodelle, abonnementbasierte Mietservices und technologieintegrierte Produkte (z. B. Aufprallerkennungshelme, 3D-gescannte Schuhanpassung).
Aufkommende Disruptoren wie WNDR Alpine verwenden algenbasierte Skikernen, um den CO2-Fußabdruck um 40 % zu reduzieren, und sprechen nachhaltigkeitsorientierte Verbraucher an, die bereit sind, 15 bis 20 % Aufpreis für verifizierte Umweltnachweise zu zahlen. Die Technologieakzeptanz verändert die Wettbewerbsdynamik. Das 2024 erlassene Mandat des Internationalen Skiverbandes für Mikroprozessor-eingebettete Rennanzüge zur Überwachung der aerodynamischen Konformität in Echtzeit zeigt, wie Regulierungsbehörden Innovationszyklen beschleunigen und Hersteller zwingen, in Sensorintegration, Datenanalyse und vernetzte Geräteökosysteme zu investieren.
Anta nutzt Amers Marken, um in westliche Märkte einzudringen, während Amer Zugang zu Antas asiatischen Vertriebsnetzwerken erhält. Marken, denen es an Skaleneffekten (zur Absorption der Direktvertriebsinfrastrukturkosten) oder differenzierter Positionierung (zur Erzielung von Premiumpreisen) mangelt, riskieren Margenkompressionierung, da der mittlere Markt zwischen kostengünstigen, volumenstarken Akteuren und margenstarken, wertegetriebenen Spezialisten erodiert. ISO 14001-Umweltzertifizierung und ASTM-Sicherheitsstandards werden zu Standardanforderungen statt zu Differenzierungsmerkmalen, was Unternehmen dazu zwingt, bei immateriellen Markenattributen wie Gemeinschaft, Authentizität und Zweck zu konkurrieren, die einer Kommodifizierung widerstehen.
Skiausrüstung und -zubehör Branchenführer
-
Amer Sports, Inc.
-
Rossignol S.A.
-
Head Sport GmbH
-
Fischer Sports GmbH
-
Tecnica Group S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ski-Ausrüstung und -Ausrüstungsmarkt Unternehmen in diesem Bericht
- Amer Sports, Inc.
- Rossignol S.A.
- Head Sport GmbH (Head, Tyrolia)
- Fischer Sports GmbH
- Tecnica Group S.p.A.
- K2 Sports LLC
- The Burton Corporation
- Authentic Brands Group LLC (Volcom)
- Icelantic LLC
- Kontoor Brands, Inc. (Helly Hansen)
- Clarus Corporation
- Columbia Sportswear Company
- VF corporation
- Moncler S.p.A.
- Black Crows SAS
- Marker Dalbello Volkl GmbH
- Blizzard Sport GmbH
- Oberalp Group (Dynafit)
- Coalition Snow
- Kneissl Tirol GmbH
Marktchancen und Zukunftsaussichten
Ganzjährige Teilnahme und das Wachstum von Indoor-Anlagen schaffen Produktnischen jenseits der traditionellen alpinen Saisonalität, insbesondere für Ausrüstung, die auf kontrollierte Innenraumumgebungen abgestimmt ist. China ist ein wichtiger Nachfragetreiber für diesen Wandel, mit 60 Indoor-Skianlagen im Jahr 2024 und einem berichteten jährlichen Wachstum von 20%, was stetige Nachbestellungszyklen für Verleihflotten und Trainingsprogramme unterstützt.
Nachhaltigkeit und datengestützte Validierung rücken ebenfalls näher an die Kaufentscheidung heran. Das im Januar 2026 erwähnte RENEW-Konzept von HEAD verweist auf modulare, recyclingfähige Konstruktionen und die Wiederverwendung von Kernmaterialien, die besser mit Rücknahme- und Aufarbeitungsmodellen übereinstimmen. Amer Sports verlegte 2025 die Herstellung von Alpinbindungen nach Rumänien, was auf eine Verschiebung hin zu regionalisierter Produktion für Bindungen, Schuhe und Sicherheitsausrüstung hindeutet, während die University of Colorado Denver Outside Labs im März 2026 eine Präzisionstestmaschine für Ski und Snowboards vorstellte, was zusätzliche Wege für quantifizierte Leistungsansprüche und Standardisierung schafft.
Neueste Industrielle Entwicklungen in Ski-Ausrüstung und -Ausrüstungsmarkt
- Mai 2026: Amer Sports meldete die Ergebnisse des ersten Quartals 2026 und erhöhte die Jahresprognose, wobei explizit Anpassungen im Zusammenhang mit höheren IEEPA-Zollsätzen einbezogen wurden. Das Update verdeutlicht, wie die Volatilität der Handelspolitik Preisgestaltung, Beschaffung und Margenmanagement-Entscheidungen für globale Wintersport-Portfolios beeinflusst, die auf grenzüberschreitende Komponentenflüsse angewiesen sind.
- April 2026: Die Rossignol Group gab für das Geschäftsjahr 2025/26 einen Umsatz von 346 Millionen EUR bekannt und stärkte ihre ganzjährige Berg-Positionierung, indem sie das Wachstum bei Trail-Schuhen, einschließlich der Vercors-Reihe, hervorhob. Die Strategie erweitert die Nachfrage über reine Wintersaisonzyklen hinaus und vergrößert das Cross-Selling-Potenzial in benachbarte Outdoor-Kategorien neben den Kern-Skihardgoods und -Bekleidung.
- Juli 2025: HEAD schloss die Übernahme der Aqualung Group nach einem Urteil des Handelsgerichts Nizza vom 26. Juni 2025 ab. Der Deal erweitert HEAD weiter in benachbarte Ausrüstungskategorien und Vertriebsbeziehungen und unterstützt eine Portfoliodiversifizierung, die helfen kann, die Wintersport-Saisonalität abzufedern, während sie die Multisport-Einzelhandelsreichweite stärkt.
Ski-Ausrüstung und -Ausrüstungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Ausgaben für Skiausrüstung und -zubehör, die für alpines Skifahren und eng verwandte Schneesportarten verwendet werden, erfasst am Point of Sale über Einzel- und institutionelle Kanäle und in Wertbegriffen in USD verfolgt.
Ausschlüsse aus dem Umfang: Spezifische Ausrüstung für den Langlauf, allgemeine Winterbekleidung, die nicht für das Skifahren konzipiert ist, und nicht ausrüstungsbezogene Resortdienstleistungen (wie Liftpässe, Unterricht und Unterkunft) sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Ski und Stöcke
- Skischuhe
- Skihelme
- Skibekleidung
- Sonstiges
- Nach Endnutzer
- Männlich
- Weiblich
- Nach Altersgruppe
- Unter 25 Jahre
- 25 bis 40 Jahre
- 40 bis 55 Jahre
- Über 55 Jahre
- Nach Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Niederlande
- Schweiz
- Österreich
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragehintergrund zu kartieren und realistische Grenzen für Volumina und Preise nach Region festzulegen. Öffentliche Quellen wie nationale Tourismusbehörden, staatliche Handelsstatistiken (Importe und Exporte), Wechselkursreihen der Zentralbanken sowie Wetter- und Schneedeckenberichte von meteorologischen Behörden wurden überprüft, um Saisonalität und Teilnahmeschwankungen zu verstehen.
Wir haben auch Einreichungen und Investorenpräsentationen von börsennotierten Sportartikelgruppen, Websites von Skiresortverbänden und renommierte Presseberichte über Ausrüstungsinnovationen und Kanalverschiebungen herangezogen. Patentdatenbanken wurden selektiv genutzt, um den Zeitpunkt von Produktauffrischungszyklen zu überprüfen (zum Beispiel Sicherheitsmerkmale und Materialien). Die hier genannten Quellen sind nur illustrativ, und es wurden zusätzliche öffentliche Referenzen verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was sich in jeder Saison verkauft, und wie sich die Preisgestaltung über den stationären Einzelhandel, den Online-Einzelhandel und den institutionellen Einkauf bewegt. Wir sprachen mit Herstellern, Distributoren, Facheinzelhändlern und Skibranchenteilnehmern in APAC, EMEA und Amerika, um Annahmen zu Produktmix, Rabattmustern und dem Anteil von Premium- gegenüber Einstiegsausrüstung zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 35 % | EMEA: 34 % |
| Kleinere Akteure: 22 % | Manager: 53 % | Amerika: 23 % |
Marktgröße und Prognose
Die Marktgröße wurde hauptsächlich mithilfe einer Top-down-Nachfragepoolansicht erstellt, bei der Teilnahme- und Reisemuster in wahrscheinliche Ausrüstungskäufe und -ersetzungen umgerechnet und dann mithilfe regionsspezifischer Preise in Werte umgewandelt werden. Sobald die nachfrageseitige Gesamtsumme gebildet war, wurde sie durch selektive Bottom-up-Annäherungen mithilfe von Lieferanten- und Kanalprüfungen bestätigt, die dann halfen, die Gesamtsummen für Hochrabattsaisonen und Lagerräumungen anzupassen.
Zu den im Modell verwendeten Eingaben gehörten Skifahrerteilnahmequoten, Signale zur Resortbesucherzahl und Saisonlänge, Ersatzzyklen für Hartgüter (Ski, Schuhe, Bindungen, Helme), die Mischverschiebung zwischen Bekleidung und Hartgütern sowie die Bewegung des durchschnittlichen Verkaufspreises im Zusammenhang mit Premiumisierung und Aktionen. Für die Prognose wurde eine Szenarioanalyse rund um Schneefallvariabilität und Verbraucherausgaben verwendet, und dann wurde der erwartete Pfad mithilfe des in Interviews gesammelten Expertenkonsenses zu Produkteinführungen, Kanalwachstum und Preisausblick verankert. Wo direkte Volumenindikatoren für ein Land dünn waren, wurde die Lücke mithilfe von Proxy-Teilnahme- und Handelsflussrichtung geschlossen und dann mit lokalem Kanal-Feedback überprüft, bevor die Finalisierung erfolgte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die Gesamtsummen mit realen Marktsignalen konsistent bleiben. Modellausgaben wurden mit unabhängigen Indikatoren wie Handelstrends, berichteter Kategorieleistung in Unternehmenskommentaren und saisonalen Variabilitätsmustern verglichen, und dann wurden ungewöhnliche Abweichungen von einem weiteren Analysten vor der Freigabe überprüft.
Wenn eine Stufenänderung festgestellt wurde, wie starke Währungsbewegungen, eine abnormale Wintersaison oder eine bedeutende Kanalunterbrechung, haben wir ausgewählte Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur war. Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse können eine Zwischenaktualisierung auslösen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Mordor Intelligences Schätzung des Skiausrüstung und -zubehör Marktes im Vergleich mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen für Skiausrüstung und -zubehör stimmen nicht immer überein, da der Umfang nicht identisch ist und die zur Umrechnung der Nachfrage in Dollar verwendeten Eingaben je nach Team variieren können. Wir sehen in der Regel Unterschiede darin, was als Skibekleidung gegenüber allgemeiner Winterbekleidung gezählt wird, ob snowboardbezogene Produkte einbezogen werden und wie Rabatte und Währungszeitpunkte behandelt werden.
Sell-through-Prüfungen aus dem Facheinzelhandel und Rückmeldungen zur saisonalen Rabatttiefe, kombiniert mit Teilnahme- und Resortssaisonsignalen, halten Mordor Intelligences Gesamtsumme auf die im Umfang enthaltenen Ski und Stöcke, Schuhe, Helme, Skibekleidung und zugehöriges Zubehör ausgerichtet, das für den Skisport gekauft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,68 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 9,02 Milliarden USD (2025) | Engere Produktabdeckung, die sich auf Kernhartgüter wie Ski, Bindungen und Stöcke konzentriert, was den gezählten Wert im Vergleich zu Ansätzen senkt, die auch Skibekleidung und ein breiteres Zubehörset einschließen. |
| Branchenverleger B | 9,19 Milliarden USD (2024) | Unterschiedliches Basisjahr und Kategoriezuordnung, mit breiterer Einbeziehung angrenzender Schneesportartikel und unterschiedlichen Gruppierungsentscheidungen, die die durchschnittlichen Preisannahmen und Ersatzzeitpunkte über die Jahre verschieben können. |
Zusammengenommen wird die Streuung größtenteils durch den Umfang und dadurch erklärt, wie Preisgestaltung, Rabatte und Saisonalität in Jahreswerte umgerechnet werden. Unsere Methode bleibt nachvollziehbar, indem Nachfragesignale mit dem Ersatzverhalten verknüpft und das Ergebnis dann mit Kanalprüfungen bestätigt wird, bevor die endgültigen Gesamtsummen festgelegt werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Skiausrüstung und -zubehör bis 2031 sein?
Die Marktgröße für Ski-Ausrüstung und -Ausrüstung wird voraussichtlich bis 2031 16,62 Milliarden USD erreichen, gegenüber 13,68 Milliarden USD im Jahr 2026 bei einem CAGR von 3,97 %.
Welche Produktkategorie wächst am schnellsten?
Helme sind die am schnellsten wachsende Kategorie und wachsen bis 2031 mit einer CAGR von 5,45 % dank Sicherheitsvorschriften und Sensorintegration.
Warum ist Asien-Pazifik für zukünftige Umsätze entscheidend?
Asien-Pazifik verzeichnet eine CAGR von 5,67 %, angetrieben durch Chinas 700 Skigebiete, 60 Innenhallen und politische Unterstützung, die eine Eis- und Schneewirtschaft von 1,5 Billionen CNY bis 2031 anstrebt.
Wie gehen Marken mit hohen Ausrüstungskosten um?
Abonnementvermietungen wie Vail Resorts' My Epic Gear und Rücknahmeprogramme senken Eigentumsbarrieren und liefern gleichzeitig Daten für zukünftige Produktdesigns.