
Größe und Marktanteil des Marktes für Sport- und Freizeitausrüstung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 511.56 Milliarden US-Dollar |
| Marktgröße (2031) | 715.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sport- und Freizeitausrüstung von Mordor Intelligence
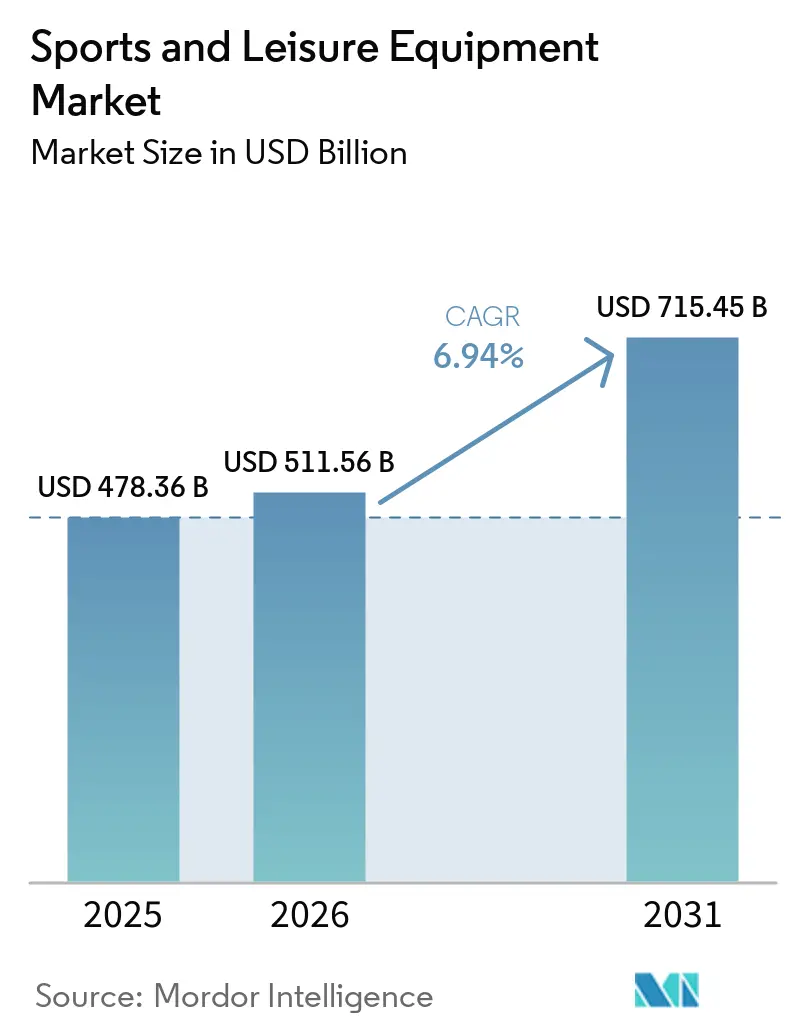
Die Marktgröße für Sport- und Freizeitausrüstung wurde im Jahr 2025 auf USD 478,36 Milliarden geschätzt und soll von USD 511,56 Milliarden im Jahr 2026 auf USD 715,45 Milliarden bis 2031 wachsen, bei einer CAGR von 6,94 % während des Prognosezeitraums (2026–2031). Diese Entwicklung spiegelt einen strukturellen Wandel in der Art und Weise wider, wie Verbraucher ihr frei verfügbares Einkommen einsetzen, wobei gesundheitsbewusstes Kaufverhalten nun direkt mit traditionellen Unterhaltungsbudgets konkurriert. Die Weltgesundheitsorganisation dokumentierte, dass 31 % der Erwachsenen weltweit nach wie vor unzureichend körperlich aktiv sind, doch paradoxerweise erreichten Fitnessmitgliedschaften in den Vereinigten Staaten im Jahr 2024 mit 72,9 Millionen einen historischen Höchststand, was darauf hindeutet, dass die Nachfrage nach Ausrüstung zunehmend von einer kleineren, aber engagierteren Gruppe ausgeht, die bereit ist, in hochwertige Ausrüstung zu investieren. Markenstrategien neigen nun zum Direktvertrieb an Verbraucher, während Regierungen körperliche Aktivität als Priorität der öffentlichen Gesundheit einrahmen und frei verfügbare Budgets in Richtung hochwertiger Ausrüstung umlenken. Risikokapitalinvestitionen in intelligente Ausrüstung liefern höhere Margen und wiederkehrende Softwareeinnahmen, was sowohl etablierte Unternehmen als auch Start-ups dazu veranlasst, Sensoren und Analysen in Bälle, Schläger und Schuhwerk zu integrieren. Gleichzeitig beschleunigen Nachhaltigkeitsvorschriften die Materialinnovation und veranlassen Marken, recycelte Fasern und Prinzipien des Kreislaufdesigns zu integrieren.
Wichtigste Erkenntnisse des Berichts
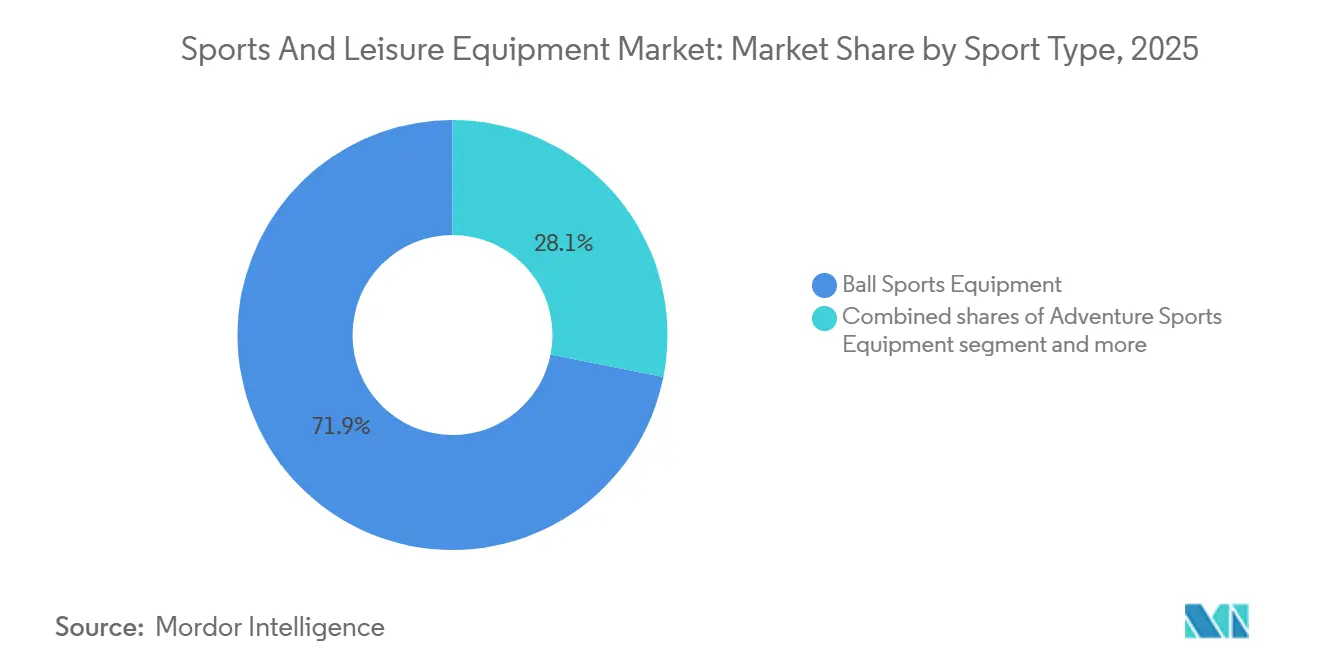
- Nach Sportart führten Ballsportarten mit einem Marktanteil von 71,88 % am Markt für Sport- und Freizeitausrüstung im Jahr 2025, während Abenteuersportausrüstung voraussichtlich mit einer CAGR von 7,02 % bis 2031 wachsen wird.
- Nach Produkttyp entfiel auf Bekleidung ein Anteil von 49,71 % an der Marktgröße für Sport- und Freizeitausrüstung im Jahr 2025; Ausrüstung und Zubehör werden voraussichtlich bis 2031 mit einer CAGR von 7,06 % wachsen.
- Nach Anwendung entfiel auf den privaten und häuslichen Gebrauch ein Anteil von 88,02 % an der Marktgröße für Sport- und Freizeitausrüstung im Jahr 2025 und wächst mit einer CAGR von 6,98 % bis 2031.
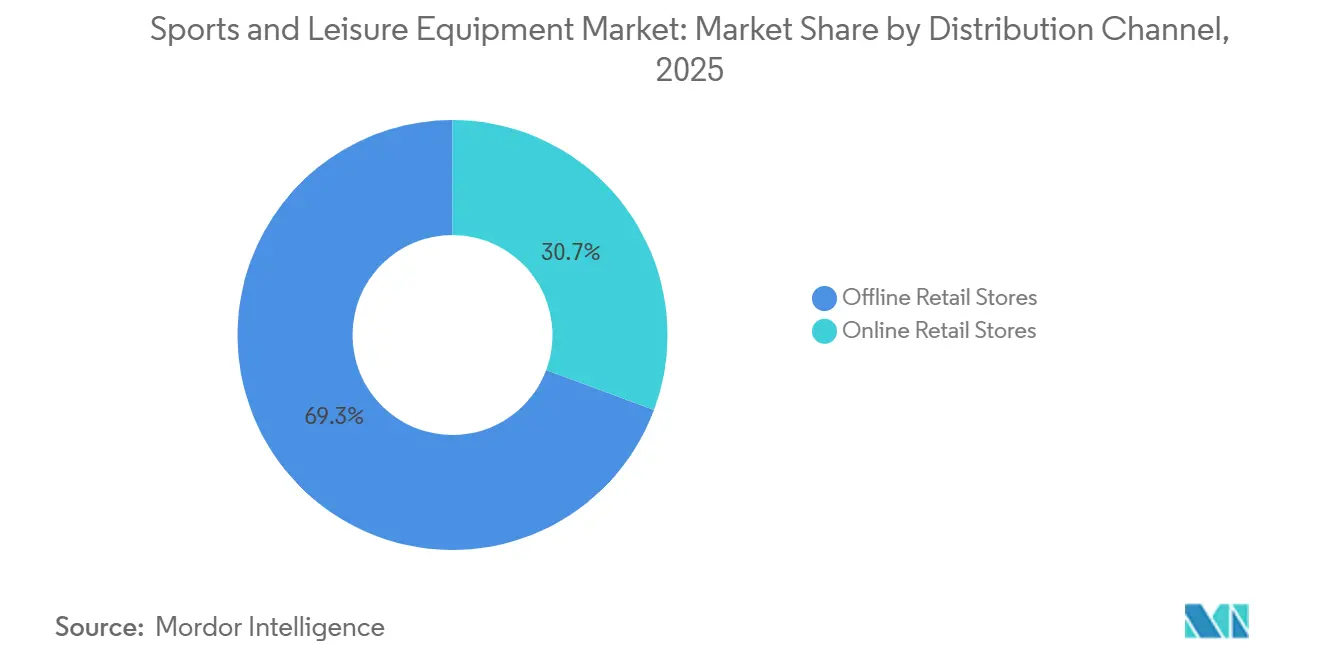
- Nach Vertriebskanal behielten stationäre Einzelhandelsgeschäfte im Jahr 2025 einen Umsatzanteil von 69,33 %, während Online-Kanäle die höchste CAGR von 7,49 % im Zeitraum 2026–2031 verzeichnen sollen.
- Nach Endnutzer dominierte das männliche Segment mit einem Umsatzanteil von 66,04 % im Jahr 2025; das weibliche Segment ist mit einer CAGR von 7,15 % bis 2031 auf das schnellste Wachstum ausgerichtet.
- Nach Geografie dominierte das Segment Nordamerika mit einem Umsatzanteil von 38,36 % im Jahr 2025; das Segment Asien-Pazifik ist mit einer CAGR von 7,88 % bis 2031 auf das schnellste Wachstum ausgerichtet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Bewusstsein für Gesundheit und Fitness | +1.2% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit von Outdoor- und Abenteuersport | +1.0% | Nordamerika, Europa, Asien-Pazifik als Kernregionen | Langfristig (≥ 4 Jahre) |
| Staatliche Initiativen und Sportförderung | +0.8% | Global, mit frühen Gewinnen in Irland, Südafrika, Indien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Beteiligung von Frauen | +0.7% | Global, mit stärkerem Schwung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Ausrüstung | +0.6% | Global, zunächst konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Einfluss von Social-Media-Plattformen und Prominentenempfehlungen | +0.5% | Global, mit höchster Auswirkung in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Bewusstsein für Gesundheit und Fitness
Die zunehmende Betonung des Gesundheitsbewusstseins verändert das Verbraucherverhalten im Markt für Sport- und Freizeitausrüstung grundlegend. Verbraucher verfolgen einen strategischeren Ansatz, indem sie Sportausrüstung als wesentliche Gesundheitsinfrastruktur und nicht als Ermessensausgaben betrachten. Dieser Wandel korrespondiert mit Initiativen zur Präventivmedizin, bei denen regelmäßige körperliche Aktivität zur Senkung der Gesundheitskosten beiträgt. In Australien hat der Anteil der Gesundheitsausgaben am BIP in den letzten Jahren einen marginalen Rückgang verzeichnet. Laut dem Australischen Institut für Gesundheit und Wohlfahrt hat Australien USD 252,5 Milliarden für Gesundheitsgüter und -dienstleistungen aufgewendet, wobei die Gesundheitsausgaben im Vergleich zu 2021–22 einen Rückgang von 0,3 % verzeichneten[1]Quelle: Australisches Institut für Gesundheit und Wohlfahrt, "Gesundheitsausgaben", aihw.gov.au. Betriebliche Wellness-Initiativen generieren erhebliche Ausrüstungsbeschaffungen durch Großeinkäufe, während einzelne Verbraucher eine Präferenz für leistungssteigernde Ausrüstung zeigen, die messbare Gesundheitsergebnisse liefert.
Wachsende Beliebtheit von Outdoor- und Abenteuersport
Der Markt für Sport- und Freizeitausrüstung expandiert weiterhin aufgrund der steigenden Beteiligung an Outdoor- und Abenteuersportaktivitäten. Das Wachstum resultiert aus einem gestiegenen Gesundheits- und Wellnessbewusstsein, einem wachsenden Interesse an erlebnisorientierten Aktivitäten und technologischen Verbesserungen in der Ausrüstungsherstellung. Der Markt zeigt ein stetiges Wachstum bei verschiedenen Aktivitäten, darunter Wandern, Mountainbiking und Wassersport, da sich Verbraucher auf körperliche Fitness und geistiges Wohlbefinden konzentrieren. Social-Media-Plattformen tragen zur Marktexpansion bei, wobei Content-Ersteller und Sportbegeisterte Erfahrungen teilen, die eine breitere Beteiligung fördern. Laut Sport England beteiligten sich zwischen 2023 und 2024 etwa 3,97 Millionen Menschen in England an Abenteuersportarten[2]Quelle: Sport England, "Anzahl der Personen, die an Abenteuersportarten in England teilnehmen", sportengland.org. Dieses Wiederaufleben resultiert weniger aus der Gewinnung neuer Teilnehmer als vielmehr aus der Erhöhung der Häufigkeit durch bestehende Enthusiasten, wobei Einstiegsaktivitäten wie Wandern Millionen von Teilnehmern anziehen, die dann zu ausrüstungsintensiven Aktivitäten wie Mountainbiking und Klettern übergehen.
Staatliche Initiativen und Sportförderung
Staatlich geführte Sportentwicklungsprogramme verkürzen die Markteinführungszeiten, indem sie durch Infrastrukturmandate und Beschaffungsverträge eine gebundene Nachfrage schaffen. Chinas Initiative „Gesundes China 2030” zielt auf eine Sportindustrie im Wert von CNY 5 Billionen bis 2025 ab, mit 2,9 Milliarden Besuchen in Sportstätten im Jahr 2023 und einer Beteiligungsrate von 38,5 %. Indiens Khelo-India-Programm stellte für 2024–25 Rs. 3.165 Crore bereit, mit Schwerpunkt auf Basisinfrastruktur, die Ausrüstungsspezifikationen standardisiert und inländische Hersteller begünstigt. Saudi-Arabiens Vision 2030 verpflichtet sich zu mehr als SAR 50 Milliarden für Sportinfrastruktur, einschließlich der Ausrichtung der FIFA-Weltmeisterschaft 2034 und dem Ziel, die wöchentliche Sportbeteiligung von 13 % auf 40 % bis 2030 zu steigern. Diese Programme umgehen organische Adoptionskurven und schaffen eine sofortige Nachfrage nach standardisierter Ausrüstung, die staatlichen Spezifikationen entspricht, was etablierte Lieferanten mit Expertise in der öffentlichen Beschaffung gegenüber digital nativen Marken begünstigt, die für Verbraucherkanäle optimiert sind.
Einfluss von Social-Media-Plattformen und Prominentenempfehlungen
Die Ausgaben für Influencer-Marketing stiegen im Jahr 2024, wobei Marken für sportliche Bekleidung und Ausrüstung aufgrund der inhärenten Viralität visueller Inhalte einen überproportionalen Anteil erzielten. Prominentenempfehlungen fungieren nun weniger als Instrumente zur Markenbekanntheit denn als Partnerschaften zur gemeinsamen Produktentwicklung, bei denen Athleten zu Designspezifikationen beitragen und durch Eigenkapitalbeteiligungen statt fester Honorare an nachgelagerten Einnahmen teilhaben. Die Partnerschaften von Nike mit Athleten wie LeBron James und Serena Williams gehen über traditionelle Empfehlungen hinaus und umfassen Produktlinien mit Signaturcharakter, die Premiumpreise erzielen und engagierte Anhängerschaften generieren. Der Wechsel von der Rundfunkwerbung zu sozialen Medien ermöglicht es Marken, Mikrosegmente präzise anzusprechen, die Kosten für die Kundengewinnung zu senken und gleichzeitig die Markenidentität auf mehrere Influencer-Personas zu fragmentieren. Diese Dynamik begünstigt Marken mit robusten Inhaltsproduktionskapazitäten und Echtzeit-Engagement-Infrastruktur gegenüber solchen, die auf traditionelle Kampagnenzyklen angewiesen sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verletzungsrisiko und Sicherheitsbedenken | -0.8% | Global, mit höherer Auswirkung in Kontaktsportsegmenten | Mittelfristig (2–4 Jahre) |
| Zeitmangel und Lifestyle-Einschränkungen | -0.6% | Entwickelte Märkte, städtische Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Eingeschränkter Zugang zu Einrichtungen und Infrastruktur | -0.5% | Entwicklungsregionen, ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Gefälschte und minderwertige Produkte | -0.4% | Global, konzentriert in Online-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verletzungsrisiko und Sicherheitsbedenken
Daten zu Sportverletzungen weisen auf erhebliche Beteiligungshindernisse bei sportlichen Aktivitäten hin. Der Nationale Sicherheitsrat berichtet von einem Anstieg der verletzungsbedingten Vorfälle im Zusammenhang mit Sport und Sportausrüstung um 8 % im Jahr 2023 in den Vereinigten Staaten. Diese Sicherheitsbedenken betreffen Kontaktsportarten und hochintensive Aktivitäten, bei denen Ausrüstungsversagen oder unzureichender Schutz zu schweren Verletzungen führen können. Das Katastrophenversicherungsprogramm der NCAA für Verletzungen, das medizinische Ausgaben von mehr als USD 90.000 für interkollegiale Aktivitäten abdeckt, verdeutlicht die erheblichen finanziellen Auswirkungen sportbedingter Verletzungen[3]Quelle: Die Nationale Kollegiale Sportvereinigung (NCAA), "NCAA-Katastrophenversicherungsprogramm für Verletzungen", ncaa.org. Der Klimawandel verschärft Sicherheitsrisiken, da steigende Temperaturen hitzbedingte Erkrankungen bei jugendlichen Athleten zunehmen lassen und verbesserte Sicherheitsmaßnahmen sowie Ausrüstungsmodifikationen erfordern. Haftungsbedenken der Ausrüstungshersteller führen zu konservativen Designansätzen, die möglicherweise Innovationen bei leistungssteigernden Technologien einschränken. Während die Integration von Schutzausrüstung Sicherheitsbedenken begegnet, erhöht sie die Produktkosten und -komplexität, was den Zugang für preissensible Verbraucher potenziell einschränkt.
Gefälschte und minderwertige Produkte
Die OECD schätzte den globalen Handel mit Fälschungen auf 464 Milliarden USD, wobei Sportartikel zu den am häufigsten betroffenen Kategorien zählen. Nikes Klage gegen StockX wegen NFT-Markenverletzung zeigt, dass Produktfälschung über physische Waren hinausgeht und sich auf digitale Assets erstreckt, was Marken dazu zwingt, ihr geistiges Eigentum gleichzeitig in mehreren Bereichen zu verteidigen. Adidas investiert erheblich in Anti-Fälschungstechnologien, darunter Blockchain-Authentifizierung und serialisiertes Produkttracking, doch diese Maßnahmen verursachen Kosten, die legitime Hersteller nicht vollständig an preissensible Verbraucher weitergeben können. Die Beschlagnahmungen gefälschter Waren durch den US-Zoll bieten nur einen unvollständigen Einblick in das Problem, da Direktlieferungen an Verbraucher und Social-Media-Marktplätze traditionelle Kontrollpunkte der Strafverfolgung umgehen. Die Verbreitung minderwertiger Imitationen untergräbt das Verbrauchervertrauen in Online-Kanäle und stärkt paradoxerweise den stationären Einzelhandel, wo die haptische Prüfung das Kaufrisiko reduziert – was teilweise erklärt, warum Ladengeschäfte trotz der Bequemlichkeitsvorteile des E-Commerce den Großteil des Marktanteils behalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sportart:
Ballsport verankert den Umsatz, Abenteuersportausrüstung erfasst das WachstumBallsportausrüstung hielt im Jahr 2025 einen Marktanteil von 71,88 % und spiegelt die fest verankerte Beteiligung an Fußball, Basketball und Tennis wider, die von einer etablierten Ligainfrastruktur und schulischen Programmen profitiert. Ausrüstung für Abenteuersportarten verzeichnet trotz einer kleineren Ausgangsbasis bis 2031 ein CAGR-Wachstum von 7,02 %, angetrieben durch Erlebnistourismus und die Verstärkung von Outdoor-Aktivitäten durch soziale Medien. Golfausrüstung besetzt eine reife Nische, in der sich die Innovationszyklen verlängert haben und Ersatzkäufe die Neukundengewinnung dominieren, was das Wachstum trotz hoher durchschnittlicher Transaktionswerte einschränkt. Andere Sportarten, darunter Wintersport und Wassersport, weisen saisonale Volatilität auf, was für Anbieter von Ausrüstung für Oberflächenwassersport ohne diversifizierte Produktportfolios Herausforderungen bei Lagerbestand und Betriebskapital schafft.
Die Sports and Fitness Industry Association meldete für 2023 ein Branchenwachstum gegenüber dem Vorjahr, doch diese aggregierte Zahl verdeckt divergierende Entwicklungen, bei denen Teamsportarten stagnieren, während Einzelsportarten wie Laufen und Radfahren Marktanteile gewinnen. Diese Technologieintegration schafft Wechselkosten, die Verbraucher an Marken-Ökosysteme binden, doch die Akzeptanz bleibt auf Wettkampfsportler konzentriert, während Freizeitsportler Erschwinglichkeit gegenüber Analysefunktionen bevorzugen. Die Dominanz des Ballsports hält an, weil die Ausrüstungsersatzzyklen kürzer sind als bei Abenteuersportausrüstung, wo langlebige Güter wie Kajaks und Klettergeschirre mehrere Jahre halten und trotz höherer Anschaffungspreise einen geringeren jährlichen Umsatz pro Kunde generieren.


Nach Produkttyp:
Ausrüstung und Zubehör übertreffen das Volumen der BekleidungBekleidung hatte im Jahr 2025 einen Marktanteil von 49,71 % und profitierte von häufigen Ersatzzyklen und dem Athleisure-Trend, der die Grenzen zwischen Sportbekleidung und Freizeitmode verwischt. Ausrüstung und Zubehör expandieren jedoch mit einer CAGR von 7,06 % bis 2031, angetrieben durch den Boom bei vernetzter Ausrüstung und die Bereitschaft der Verbraucher, in spezialisierte Werkzeuge zu investieren, die messbare Leistungssteigerungen versprechen. Schuhwerk nimmt eine strategische Mittelposition ein, bei der technische Innovationen Premiumpreise rechtfertigen, doch Kommodifizierungsdruck durch Fast-Fashion-Anbieter komprimiert die Margen für Marken der mittleren Preisklasse, denen es an unverwechselbarer Technologie oder Markenwert mangelt. Nikes 3D-gedruckte FlyWeb-Bekleidung und die Aero-FIT-Kühltechnologie zeigen, wie etablierte Unternehmen Marktanteile durch patentgeschützte Innovationen verteidigen, die Preisaufschläge rechtfertigen.
Die Outdoor Industry Association stellte fest, dass Schuhwerk und Zubehör im Jahr 2024 die stärksten Zuwächse verzeichneten, während die Ausrüstungsverkäufe zurückgingen und die Bekleidung stagnierte, was darauf hindeutet, dass Verbraucher vielseitige Produkte, die für mehrere Aktivitäten geeignet sind, gegenüber sportspezifischer Ausrüstung bevorzugen. Freizeitprodukte trieben mehr Umsatz als technische Ausrüstung, was darauf hindeutet, dass Mainstream-Verbraucher Stil und Komfort gegenüber Leistungsspezifikationen schätzen, was Marken herausfordert, die sich als Premium-Sportlieferanten positionieren. Intelligente Wearables machen einen erheblichen Anteil der Einnahmen aus vernetzter Ausrüstung aus und verwischen die Grenze zwischen Zubehör und Medizinprodukten, da Funktionen wie Herzfrequenzüberwachung und Schlafverfolgung gesundheitsbewusste Käufer über traditionelle Athleten hinaus ansprechen. Ausrüstung und Zubehör profitieren von einem geringeren Bestandsrisiko als Bekleidung, bei der saisonale Modezyklen und die Proliferation von Größen und Farben Abschreibungsrisiken schaffen, was spezialisierten Lieferanten ermöglicht, gesündere Bruttomargen trotz kleinerer Umsatzbasis zu erhalten.
Nach Anwendung:
Dominanz des Privatbereichs verdeckt die kommerzielle ErholungPrivate und häusliche Anwendungen repräsentierten im Jahr 2025 einen Marktanteil von 88,02 % und wachsen mit einer CAGR von 6,98 % bis 2031, da sich pandemiebedingte Investitionen in Heimfitness als dauerhaft und nicht vorübergehend erweisen. Kommerzielle Anwendungen, die Fitnessstudios, Schulen und Sportanlagen umfassen, erholen sich von den COVID-19-Schließungen, sehen sich jedoch strukturellen Gegenwind ausgesetzt, da Verbraucher, die in Heimausrüstung investiert haben, eine geringere Zahlungsbereitschaft für Mitgliedschaften zeigen. Kommerzielle Käufer priorisieren Langlebigkeit und Wartungsfreundlichkeit gegenüber Ästhetik, was ein eigenständiges Wertversprechen schafft, das Industrielieferanten wie Technogym und Johnson Health Tech. Co., Ltd. gegenüber verbraucherorientierten Marken begünstigt.
Staatliche Infrastrukturprogramme in Asien-Pazifik und dem Nahen Osten begünstigen überproportional kommerzielle Ausrüstungslieferanten, da öffentliche Beschaffungsverträge institutionelle Produkte mit verlängerten Garantien und Wartungsvereinbarungen spezifizieren. Saudi-Arabiens SAR-50-Milliarden-Investition in Sportinfrastruktur und Chinas CNY-5-Billionen-Branchenziel schaffen unregelmäßige Umsatzmöglichkeiten, die die Quartalsergebnisse von Lieferanten, die große Aufträge gewinnen, verzerren können. Private Anwendungen weisen vorhersehbarere Nachfragemuster auf, sehen sich jedoch Margendruck durch E-Commerce-Plattformen ausgesetzt, die Preisvergleiche erleichtern und Wechselkosten reduzieren. Die Zweiteilung zwischen privaten und kommerziellen Segmenten verhindert, dass die meisten Lieferanten in beiden Bereichen eine Führungsposition erreichen, da sich Vertriebskanäle, Produktspezifikationen und Verkaufszyklen grundlegend unterscheiden und strategische Entscheidungen über die Ressourcenallokation erzwingen.
Nach Vertriebskanal:
Online gewinnt Marktanteile trotz des taktilen Vorteils des stationären HandelsStationäre Einzelhandelsgeschäfte behielten im Jahr 2025 einen Marktanteil von 69,33 %, doch Online-Kanäle stiegen mit einer CAGR von 7,49 % bis 2031, was den wachsenden Komfort der Verbraucher beim Fernkauf in Kategorien widerspiegelt, die traditionell eine taktile Bewertung erfordern. Die Outdoor Industry Association berichtete, dass der US-amerikanische Outdoor-Einzelhandel im Jahr 2024 USD 28 Milliarden erreichte, ein Anstieg von 1 % gegenüber 2023, wobei die Online-Durchdringung je nach Produktkategorie stark variiert. Schuhwerk und technische Bekleidung behalten aufgrund der Komplexität der Passform einen höheren Offline-Anteil, während Zubehör und Verbrauchsgüter aufgrund standardisierter Spezifikationen und niedrigerer Rücksendequoten schneller online migrieren. Nikes Direktvertriebsumsatz erreichte im ersten Quartal des Geschäftsjahres 2025 44 % des Gesamtumsatzes, mit dem Ziel, die Mehrheit zu erreichen, da das Unternehmen sich aus Großhandelspartnerschaften zurückzieht, was zeigt, wie Marken eigene Kanäle nutzen, um Einzelhandelsmargen zu erfassen und Kundendaten zu kontrollieren.
Dick's Sporting Goods und Decathlon SA nutzen ihre Filialnetze als Ausstellungsräume und Vertriebszentren und bieten eine Abholung am selben Tag an, die den Komfortvorteil des E-Commerce neutralisiert und gleichzeitig die taktile Bewertung beibehält, die die Konversion bei kaufintensiven Produkten fördert. Die Verbreitung von Fälschungen auf Online-Marktplätzen treibt qualitätsbewusste Verbraucher zurück zu autorisierten Händlern und schafft einen defensiven Burggraben für den stationären Handel, der trotz der Kostenstrukturvorteile des E-Commerce bestehen bleibt. Die Aufteilung der Vertriebskanäle spiegelt eine Übergangsphase wider, in der weder Online noch Offline eine entscheidende Überlegenheit erreicht, was Lieferanten dazu zwingt, eine duale Infrastruktur aufrechtzuerhalten, die die Betriebskosten erhöht und die Bestandsallokation erschwert.
Nach Endnutzer:
Frauenbeteiligung treibt das WachstumMännliche Verbraucher behalten mit einem Anteil von 66,04 % im Jahr 2025 eine dominante Marktposition, während die Beteiligung von Frauen mit einer CAGR von 7,15 % im Zeitraum 2026–2031 ein signifikantes Wachstum zeigt, was auf einen grundlegenden Wandel in der Demografie der Sport- und Fitnessbeteiligung hindeutet. Die zunehmende Präsenz weiblicher Athleten im Sport wird durch den Einfluss von Profisportlerinnen wie Caitlin Clark auf die Beteiligungsraten von Jugendlichen belegt. Ausrüstungshersteller haben reagiert, indem sie umfassende Produktentwicklungsstrategien implementiert haben, die geschlechtsspezifische physiologische Anforderungen und Designpräferenzen berücksichtigen und traditionelle Modifikationsansätze ablösen.
Die Ausweitung der Frauenbeteiligung im Sport zeigt erhebliche gesellschaftliche Vorteile und führt zu erhöhten institutionellen Investitionen in Frauensportprogramme und Ausrüstungsentwicklungsinitiativen. Trotz anhaltender Hindernisse, einschließlich Ausrüstungsanschaffungskosten, Zugänglichkeit von Einrichtungen und soziokulturellen Faktoren, die die Frauenbeteiligung beeinflussen, adressieren systematische Initiativen und sich wandelnde soziale Paradigmen diese Einschränkungen weiterhin. Die Integration inklusiver Designprinzipien verbessert die Ausrüstungsfunktionalität über alle Nutzerdemografien hinweg und adressiert dabei speziell die historisch unterversorgten Anforderungen weiblicher Athleten.
Geografische Analyse
Markt für Sport- und Freizeitausrüstung in Nordamerika
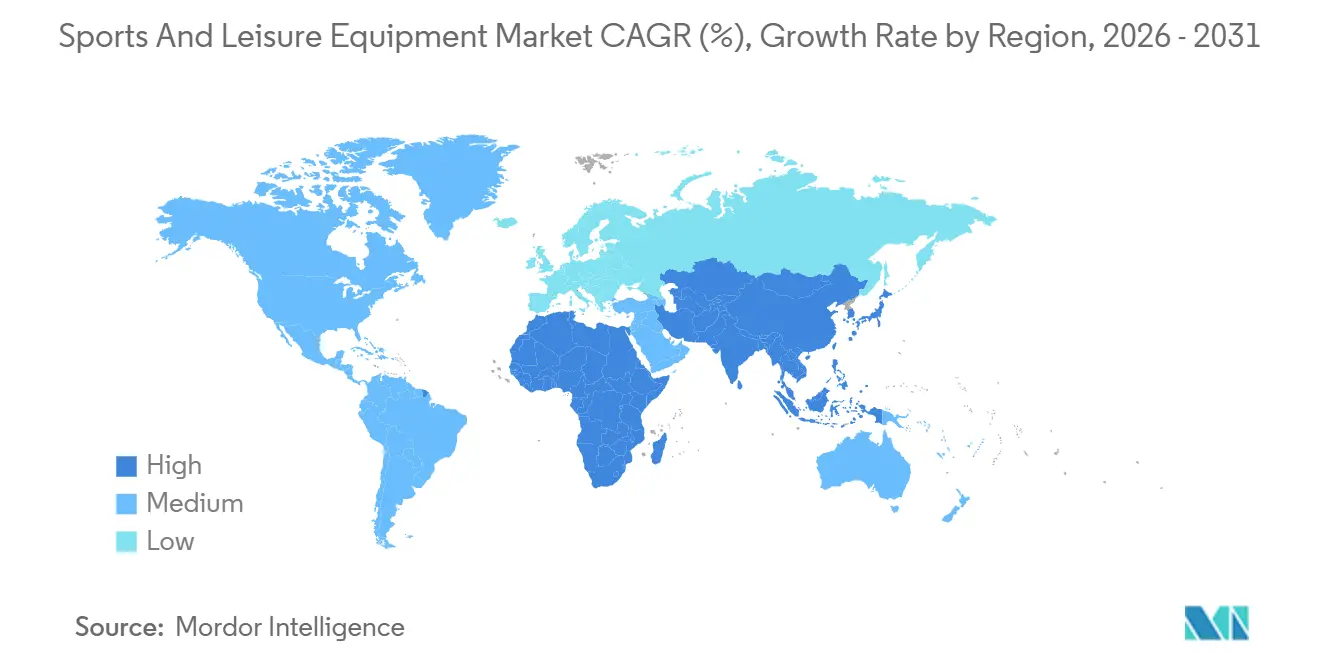
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,36 % und spiegelt damit hohe Pro-Kopf-Ausgaben für Sport sowie eine ausgereifte Einzelhandelsinfrastruktur wider, wobei das Wachstum jedoch nachlässt, da die Teilnahmequoten stagnieren und demografische Verschiebungen weniger ausrüstungsintensive Aktivitäten begünstigen. Die Vereinigten Staaten stellten über verschiedene Programme erhebliche Mittel bereit, während Kanada und Mexiko von grenzüberschreitenden Lieferketten und den Handelsbestimmungen des USMCA profitieren, die die Zollbelastung reduzieren. Allerdings wuchs der Beitrag der Outdoor-Freizeitwirtschaft in den USA, obwohl substanziell, langsamer als das gesamte BIP, was auf eine relative Marktsättigung hindeutet, wie das U.S. Bureau of Economic Analysis berichtet. Regionale Unterschiede bestehen weiterhin, wobei städtische Küstenregionen höhere Teilnahmequoten und eine stärkere Nachfrage nach Premiumprodukten aufweisen als Binnenregionen, in denen Budgetbeschränkungen und eingeschränkter Zugang zu Einrichtungen die Marktentwicklung hemmen.
Markt für Sport- und Freizeitausrüstung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum beschleunigt sich bis 2031 mit einer CAGR von 7,88 %, angetrieben durch staatlich vorgeschriebene Sportprogramme, die eine gebundene Nachfrage erzeugen, sowie durch steigende Einkommen der Mittelschicht, die diskretionäre Sportausgaben ermöglichen. Die japanische Sportbehörde budgetierte für 2024 Milliarden, wobei Tokio die Deaflympics 2025 ausrichtet – die ersten seit 61 Jahren –, wie die Japan Sports Agency berichtet. Australiens Nationaler Sportplan 2030 verpflichtet sich zu Ausgaben von über 200 Millionen AUD, wobei die Mehrheit der Erwachsenen an Sport oder körperlicher Aktivität teilnimmt, wie die australische Regierung mitteilt. Diese Programme verkürzen die Adoptionszeiträume, indem sie die organische Marktentwicklung umgehen, und begünstigen Anbieter mit Expertise im öffentlichen Beschaffungswesen. Allerdings schafft die Einkommensungleichheit innerhalb der Region einen zweigeteilten Markt, in dem wohlhabende Küstenstädte entwickelten Märkten ähneln, während Binnenregionen preissensibel bleiben und von Premiummarken unzureichend bedient werden.
Markt für Sport- und Freizeitausrüstung in EMEA und Südamerika
Europa balanciert reife westeuropäische Märkte mit aufstrebenden Wachstumsnischen in Osteuropa, während Nachhaltigkeitsvorschriften Produktdesign und Lieferketten neu gestalten. Der Aktionsplan für die Kreislaufwirtschaft im Rahmen des EU-Green-Deals sowie Vorschriften zur erweiterten Herstellerverantwortung zwingen Hersteller dazu, Entsorgungskosten zu internalisieren, was Marken mit etablierter Recyclinginfrastruktur begünstigt, wie die Europäische Kommission mitteilt. Südamerika sowie der Nahe Osten und Afrika weisen eine noch junge Marktentwicklung mit vereinzelten staatlich geförderten Wachstumsbeschleunigern auf. Die Vereinigten Arabischen Emirate entwickeln Sportzentren in Dubai und Abu Dhabi und richten die Basketball-Weltmeisterschaft 2031 aus, um sich als regionales Zentrum zu positionieren, wie die Regierung der Vereinigten Arabischen Emirate mitteilt. Diese Investitionen schaffen unregelmäßige Umsatzchancen für Anbieter, die Großaufträge gewinnen, während die Verbrauchermärkte aufgrund niedriger Teilnahmequoten und einer begrenzten Einzelhandelsinfrastruktur unterentwickelt bleiben. Die junge Bevölkerungsstruktur Subsahara-Afrikas bietet langfristiges Potenzial, doch Armut und Infrastrukturdefizite begrenzen die kurzfristige Nachfrage auf städtische Eliten und Expatriate-Gemeinschaften.

Regulatorisches Umfeld
Die Regulierung von Sport- und Freizeitgeräten konzentriert sich auf Produktsicherheit, PSA-Konformität und normbasierte Prüfungen, wobei die Durchsetzung in den wichtigsten Verbrauchsregionen verschärft wird. In der Europäischen Union wird die Allgemeine Produktsicherheitsverordnung (EU) 2023/988 durch aktualisierte Normungsmaßnahmen unterstützt, einschließlich des Durchführungsbeschlusses (EU) 2026/901 der Kommission (April 2026), der die Verweise auf Normen aktualisiert, die zum Nachweis der Konformität von Verbraucherprodukten dienen, darunter bestimmte Kategorien von Turngeräten.
Sicherheits- und Leistungsanforderungen werden zudem durch harmonisierte Normen verschärft, die einen praktischen Weg zum Marktzugang für Marken und Importeure bieten. Die EU trieb die Harmonisierung persönlicher Schutzausrüstung durch den Durchführungsbeschluss (EU) 2026/1279 der Kommission (Juni 2026) voran, wodurch neuere EN/EN-ISO-Normen für Segmente wie Eishockey- und Bergsteigerausrüstung abgestimmt wurden. In den Vereinigten Staaten signalisierte die Consumer Product Safety Commission (CPSC) mit einer im Juni 2026 veröffentlichten Ankündigung eines Regelsetzungsvorschlags im Federal Register eine Verschiebung hin zu verpflichtenden Sicherheitsanforderungen für Lithium-Ionen-Batterien in Mikromobilitätsprodukten. Dies erhöht die Compliance-Prüfung für batteriebetriebene Sport- und Freizeitprodukte und verringert die Abhängigkeit von freiwilligen Normen.
Wettbewerbslandschaft
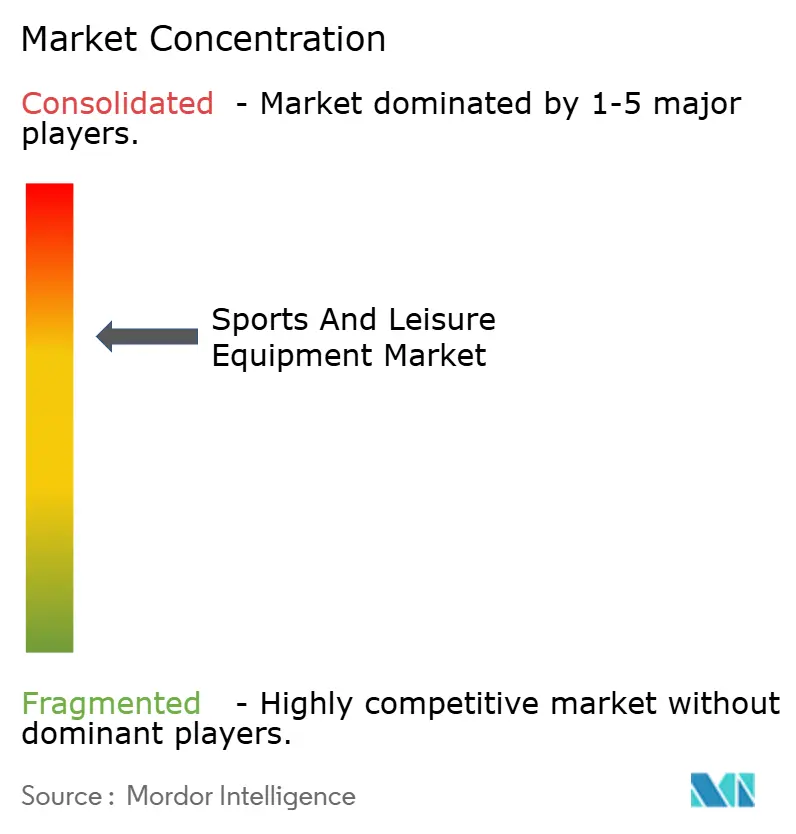
Der Markt für Sport- und Freizeitausrüstung weist eine moderate Konzentration auf. Große Unternehmen wie Nike Inc., Adidas AG, PUMA SE, Under Armour, Inc. und New Balance Athletics, Inc. behaupten starke Marktpositionen durch ihre globale Präsenz, Markenstärke und Innovationsfähigkeiten. Diese etablierten Akteure sehen sich zunehmendem Wettbewerb durch Herausforderermarken und technologische Disruptoren ausgesetzt, was strategische Anpassungen erfordert, um die Marktdominanz aufrechtzuerhalten.
Branchenteilnehmer implementieren umfassende strategische Initiativen, um Wettbewerbsvorteile zu erhalten. Unternehmen erweitern Direktvertriebskanäle, entwickeln Nachhaltigkeitsprogramme und integrieren fortschrittliche Technologien in alle Betriebsbereiche. Erhebliche Investitionen in digitale Infrastruktur und Datenanalysefähigkeiten ermöglichen eine verbesserte Kundenbindung und betriebliche Effizienz, was den technologischen Wandel des Marktes widerspiegelt.
Herausforderermarken gewinnen weiterhin Marktanteile durch gezielte Verbrauchersegmentierung und demografiespezifische Marketingstrategien. Die Wettbewerbslandschaft wird durch spezialisierte Outdoor-Ausrüstungshersteller, Boutique-Fitnessmarken und technologieorientierte Start-ups weiter diversifiziert, die sich über traditionelle Produktkategorien hinaus ausbreiten. Marktchancen entstehen bei der Integration intelligenter Ausrüstung, der Entwicklung nachhaltiger Materialien und unterversorgten demografischen Segmenten, während neue Marktteilnehmer sich durch abonnementbasierte Modelle, Produktanpassungsfähigkeiten und gemeinschaftsorientierte Markenentwicklungsstrategien differenzieren.
Marktführer im Bereich Sport- und Freizeitausrüstung
Nike Inc.
Adidas AG
PUMA SE
Under Armour, Inc.
New Balance Athletics, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sport- und Freizeitausrüstung
- Nike Inc.
- Adidas AG
- Decathlon SA
- PUMA SE
- Under Armour, Inc.
- New Balance Athletics, Inc
- Amer Sports, Inc.
- Authentic Brands Group
- Callaway Golf Co.
- Acushnet Holdings Corporation
- ASICS Corporation
- Mizuno Corporation
- Yonex Co. Ltd.
- Skechers USA Inc.
- The Columbia Sportswear Company
- Lululemon Athletica
- VF Corporation
- Technogym SpA
- Johnson Health Tech. Co., Ltd.
- Dick's Sporting Goods
Lesen Sie die Analyse der Sport- und Freizeitausrüstung-Unternehmen

Marktchancen und Zukunftsaussichten
Die Lokalisierung der Fertigung und der Ausbau von Kapazitäten schaffen Möglichkeiten für Zulieferer, die die Nachfrage über mehrere Regionen hinweg decken können, während sie den Kostendruck in Logistik und Materialien bewältigen. Die von Adidas unterstützte Beschaffungsausweitung in Indien bietet einen konkreten Referenzpunkt: Evervan Group und Kothari Industrial Corporation hielten am 10. Juli 2026 eine Grundsteinlegungszeremonie für ein neues Schuhfertigungswerk in Karur, Tamil Nadu, das auf eine Großproduktion ausgelegt ist (angegebene geplante Jahreskapazität von 40 Millionen Paar). Diese Investitionen unterstützen eine schnellere Nachbestückung für Kategorien mit hohem Volumen wie Schuhe, da Marken das Beschaffungsrisiko neu ausbalancieren, während sie sowohl stationäre Einzelhandelsnetze als auch Direct-to-Consumer-Kanäle bedienen.
Chancen bündeln sich auch rund um Distributionsinfrastruktur und kategoriespezifische Produktionsausweitung, wo sperrige Produkte von der Nähe zu Endmärkten profitieren. TaylorMade Golf kündigte am 25. Februar 2026 eine Erweiterung im Umfang von 58,9 Millionen USD in Vanderburgh County, Indiana an, einschließlich einer großen Vertriebseinrichtung, deren Bezug Anfang 2027 geplant ist, was die anhaltende Investition in Fulfillment-Kapazitäten unterstreicht, während sich die Sortimente erweitern und die Erwartungen an das Serviceniveau steigen. Auf der Technologieseite steht die Verlagerung von isolierten Pilotprojekten für vernetzte Funktionen hin zu einer stärker eingebetteten Nutzung von Leistungs- und Betriebsdaten im Einklang mit dem breiteren Adoptionstrend, der von SFIA und anderen Branchenberichten festgestellt wird. Dies stützt die Nachfrage nach sensorgestütztem Zubehör und softwaregebundener Ausrüstung, wo Marken ihre Margen durch eingebettete Leistungsdaten und Authentifizierungstools schützen können, während das Fälschungsrisiko in Online-Kanälen eine sichtbare Einschränkung bleibt.
Recent Industry Developments in Markt für Sport- und Freizeitausrüstung
- Juli 2026: adidas brachte den Bad Bunny F50 Ghost Sprint Fußballschuh auf den Markt, mit Verfügbarkeit ab Mitte Juli 2026. Die Markteinführung verbindet Performance-Schuhwerk mit von Kreativen angetriebener Nachfragegenerierung und hilft Marken, die Aufmerksamkeit großer Turniere in margenstärkere, limitierte Drops umzuwandeln, während die Produktgeschichten weiterhin in den Sportkategorien auf dem Spielfeld verankert bleiben.
- Dezember 2025: Nike verlängerte seine Partnerschaft mit der Louisiana State University (LSU) bis 2036 und führte das Blue Ribbon Elite NIL-Programm ein. Der langfristige Vertrag stärkt Nikes College-Pipeline und vertieft den Einfluss im Mannschaftssport, was eine nachhaltige Nachfrage nach institutionell abgestimmter Bekleidung, Schuhwerk und zugehöriger Ausrüstung in großen Sportprogrammen unterstützt.
- Oktober 2024: Nike erneuerte seine globale Partnerschaft mit der NBA, WNBA und der NBA G League bis 2037 für die exklusive Ausstattung auf dem Spielfeld. Die verlängerte Ligabeziehung sichert Sichtbarkeit und Produktstandardsetzung auf professioneller Ebene und stärkt die Ersatz- und Replika-Kaufzyklen, die sowohl über den stationären Einzelhandel als auch über markeneigene Kanäle laufen.


Markt für Sport- und Freizeitausrüstung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus dem Verkauf neuer Sport- und Freizeitausrüstung, die für Sport, Freizeitspiele, Outdoor-Aktivitäten und organisierten Sport verwendet wird. Er schließt Hartgüter und zugehörige Zubehörteile ein, die von Haushalten, Vereinen, Schulen und gewerblichen Einrichtungen über Offline- und Online-Kanäle erworben werden.
Ausschlüsse aus dem Geltungsbereich: Gebrauchtwaren, Baumaterialien für Sportstätten und lizenzierte Medieninhalte sind von den Marktgesamtzahlen ausgeschlossen.
Segmentierungsübersicht
- Sportart
- Ballsportausrüstung
- Abenteuersportausrüstung
- Golfausrüstung
- Andere Typen
- Produkttyp
- Bekleidung
- Schuhwerk
- Ausrüstung und Zubehör
- Anwendung
- Privat/Haushalt
- Kommerziell
- Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Endnutzer
- Männlich
- Weiblich
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das grundlegende Angebots- und Nachfragebild zu erstellen und anschließend realistische Grenzen für die Modellausgaben festzulegen. Wir stützen uns hauptsächlich auf frei zugängliche Quellen wie Einzelhandelsberichte des US Census Bureau, UN-Comtrade-Handelsströme für Sportartikelkategorien, OECD-Konsumindikatoren, makroökonomische Datenreihen der Weltbank (Einkommen, Urbanisierung, Inflation) sowie Sportbeteiligungsübersichten nationaler Sportverbände oder Ministerien.
Um diese Signale in ein Marktmodell umzuwandeln, prüfen wir außerdem Jahresberichte, Investorenpräsentationen und öffentliche Preislisten großer Marken und Einzelhändler sowie seriöse Wirtschaftspresseberichte zu Kanaltrends und Kategorieverschiebungen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz, Patentdatenbanken sowie Import-Export-Aufzeichnungen auf Sendungsebene werden verwendet, um Produktmix und Preisentwicklung dort gegenzuprüfen, wo öffentliche Berichte dünn sind. Diese Desk-Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was verkauft wird, wo es verkauft wird und wie sich die Preisgestaltung in wichtigen Ausrüstungskategorien entwickelt, insbesondere dort, wo öffentliche Statistiken breit gefasst sind. Wir sprachen mit Herstellern, Distributoren, Fachhändlern, Großflächenhändlern und institutionellen Käufern, um Penetrationstrends, Veränderungen bei der Kanalaufteilung und saisonale Nachfrageschwankungen in Nord- und Südamerika, EMEA und APAC zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 40 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 48 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Der Kernaufbau beginnt mit einem Top-down-Nachfragepool, bei dem makroökonomische Ausgabenkapazität und Sportbeteiligung mit der Ausrüstungsintensität nach Kategorie und Kanal verknüpft und anschließend nach Ersatzzyklen gefiltert werden. Parallel dazu werden selektive Bottom-up-Prüfungen anhand von Stichprobenpreispunkten und Stückvolumina aus Kanalgesprächen sowie Lieferanten- und Importeursignalen durchgeführt, sodass Gesamtzahlen angepasst werden können, wenn ein Ansatz überschätzt erscheint.
Zu den im Modell verwendeten Schlüsselinputs gehören Sport- und Fitnessbeteiligungsraten, reales verfügbares Einkommen und VPI-Inflation, Online-Anteil am Einzelhandelsumsatz, Saisonalität rund um wichtige Sportkalender sowie beobachtete Preisstufen für gängige Ausrüstungskörbe. Wo Volumina schwer direkt zu beobachten sind, werden Lücken durch Proxy-Indikatoren wie Importtrends für relevante HS-Codes und Filialexpansion geschlossen, die dann mit primären Rückmeldungen auf Plausibilität geprüft werden. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch kurzfristige Trendglättung und variablenspezifische Erwartungen der Befragten, sodass das Wachstum nicht von einer einzigen Annahme abhängt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie der Richtung von Handelsbewegungen, Kommentaren zu Einzelhandelskanälen und beobachteter Preisentwicklung überprüft, um zu bestätigen, dass sich der Markt so verhält, wie das Modell es impliziert. Wenn eine Kategorie einen ungewöhnlichen Sprung zeigt, werden die Annahmen erneut geöffnet und Folgegespräche ausgelöst, um zu überprüfen, ob es sich um eine echte Verschiebung oder einen Datentiming-Effekt handelt.
Vor der Freigabe durchläuft die Größenbestimmungsdatei eine mehrstufige interne Prüfung, damit Formeln, Umrechnungen und Jahreszuordnungen über Regionen und Kanäle hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Nachfrage, Preisgestaltung oder Verfügbarkeit des Angebots verändern. Unmittelbar vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, um die neuesten öffentlichen Veröffentlichungen und die durch validierte Interviewgespräche gewonnenen Erkenntnisse zu berücksichtigen.
Marktgröße für Sport- und Freizeitausrüstung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sport- und Freizeitausrüstung unterscheiden sich häufig, weil der einbezogene Produktkorb nicht einheitlich ist und die Mischung aus Ausrüstung, Bekleidung und Schuhwerk in verschiedenen Studien unterschiedlich behandelt wird. Der Zeitpunkt spielt ebenfalls eine Rolle, da einige Schätzungen auf einem anderen Basisjahr verankert sind, alternative Inflationsannahmen verwenden oder Währungen mit unterschiedlichen Jahresdurchschnittswerten umrechnen.
Gebrauchtausrüstung liegt außerhalb des Geltungsbereichs von Mordor Intelligence, und dieser Ausschluss kann die Gesamtzahlen verschieben, wenn andere Quellen Neuverkäufe mit Wiederverkaufsaktivitäten oder Aufarbeitungskanälen vermischen. Eine weitere wiederkehrende Lücke ergibt sich aus der Anwendung von Beteiligungsraten und Ersatzzyklen, bei der breite Verbraucherausgabenproxys die Nachfrage überschätzen können, wenn sie nicht auf ausrüstungsspezifische Kaufhäufigkeit und Kanalanteilsbewegungen zurückgeführt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 511,56 Mrd. USD (2026) | |
| Globaler Datenpublisher A | 512,40 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster; die öffentliche Beschreibung deutet auf eine breitere Lifestyle- und Wellness-Rahmung hin, die die Kategoriezuordnung und Inflationsbehandlung im Vergleich zu einem ausrüstungsorientierten Nachfragepool verschieben kann. |
| Strategie-Publisher B | 97,11 Mrd. USD (2025) | Bewertet wahrscheinlich eine engere Teilmenge von Ausrüstungskategorien, was mit einem Gesamtwert konsistent ist, der deutlich kleiner ist als breite Definitionen, die auch Bekleidung, Schuhwerk und eine breitere Palette von Freizeitausrüstungslinien erfassen. |
Der Vergleich zeigt, dass der größte Teil der Streuung auf Umfangs- und Zuordnungsentscheidungen zurückzuführen ist, gefolgt von der Wahl des Basisjahres und der Fortschreibung der Preisgestaltung. Indem Einschlüsse und Ausschlüsse explizit gehalten und das Wachstum an Beteiligung, Ersatz und Kanalmix geknüpft wird, kann jede Bewegung im Modell anhand klarer Inputs erklärt werden, die im Laufe der Zeit überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Sport- und Freizeitausrüstung im Jahr 2026?
Die Marktgröße für Sport- und Freizeitausrüstung erreichte im Jahr 2026 USD 511,56 Milliarden und ist auf dem Weg, bis 2031 USD 715,45 Milliarden zu erreichen.
Wie gehen Marken mit Fälschungsrisiken in Online-Kanälen um?
Marktführer setzen Blockchain-Authentifizierung, serialisierte Verfolgung und Direktvertriebskanäle ein, um den Produktursprung zu verifizieren und den Markenwert zu schützen.
Welche Produktkategorie wächst am schnellsten?
Ausrüstung und Zubehör, insbesondere intelligente und sensorgestützte Artikel, sollen bis 2031 mit einer CAGR von 7,06 % wachsen.
Warum ist Asien-Pazifik die attraktivste Region für Lieferanten?
Staatlich finanzierte Infrastrukturprojekte in China, Indien und Saudi-Arabien verkürzen die Einführungszyklen und generieren große Beschaffungsverträge, was eine regionale CAGR von 7,88 % antreibt.
Seite zuletzt aktualisiert am:



