
Größe und Marktanteil des Marktes für Ausgabenverwaltungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
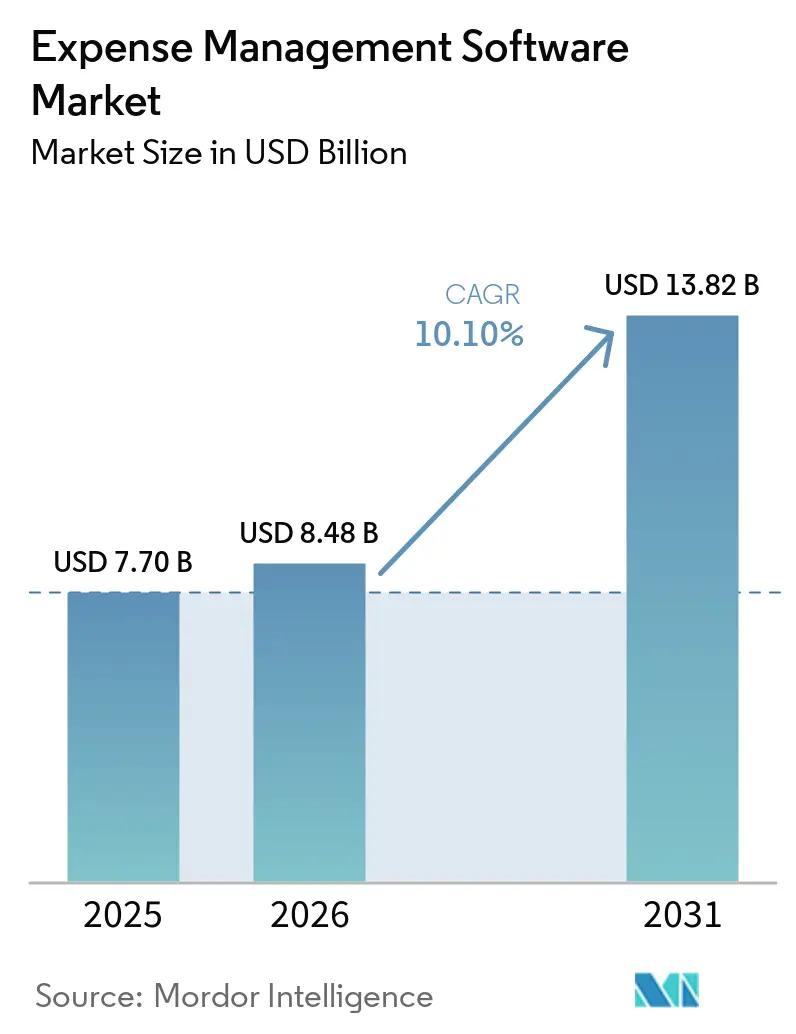
| Marktgröße (2026) | 8.48 Milliarden US-Dollar |
| Marktgröße (2031) | 13.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Ausgabenverwaltungssoftware von Mordor Intelligence
Die Größe des Marktes für Expense-Management-Software wird voraussichtlich von 7,71 Milliarden USD im Jahr 2025 auf 8,48 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,26 % über den Zeitraum 2026–2031 einen Wert von 13,82 Milliarden USD erreichen.
Das Wachstum wird durch obligatorische E-Rechnungsstellungsvorschriften, den Druck der Finanzvorstände zur Automatisierung von Finanz-Workflows sowie die rasche Migration von lokalen Tools zu Cloud-Plattformen vorangetrieben, die eine Echtzeittransparenz über globale Ausgaben bieten. Großunternehmen skalieren integrierte Suiten, die Reise-, Telekommunikations- und Beschaffungsausgaben unter einer einzigen Richtlinien-Engine vereinen, während kleine und mittlere Unternehmen Innovationen bei intuitiven Benutzererlebnissen und reibungsarmen Preismodellen vorantreiben. Künstliche Intelligenz geht über die einfache Belegerfassung hinaus hin zur vollständigen Prüfungsautomatisierung, sodass Finanzteams jede Einreichung statt nur einer kleinen Stichprobe prüfen können. Eingebettete Finanz-Kartenprogramme verleihen dem Markt weiteren Schwung, indem sie angereicherte Transaktionsdaten direkt in Genehmigungsworkflows einspeisen, Erstattungen beschleunigen und manuelle Codierung überflüssig machen. Infolgedessen entwickelt sich der Markt für Ausgabenverwaltungssoftware weiterhin von Einzellösungen hin zu geräteunabhängigen, compliance-fähigen Plattformen, die Risiken und Verwaltungsaufwand reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp hielten Cloud-Plattformen im Jahr 2025 einen Marktanteil von 74,18 % am Markt für Expense-Management-Software, während Mobile-First-Tools bis 2031 die höchste CAGR von 14,81 % verzeichnen dürften.
- Nach Unternehmensgröße entfiel auf das Segment der Großunternehmen im Jahr 2025 ein Anteil von 67,05 % am Markt für Expense-Management-Software, das bis 2031 mit einer robusten CAGR von 13,81 % wächst.
- Nach Anwendung führten Reise- und Bewirtungslösungen im Jahr 2025 mit einem Umsatzanteil von 42,35 %; das Telecom-Expense-Management wird bis 2031 voraussichtlich die höchste CAGR von 15,41 % erzielen.
- Nach Endverbrauchsbranche entfielen auf das Bank-, Finanzdienstleistungs- und Versicherungswesen im Jahr 2025 29,20 % der Nutzung, während der IT- und Telekommunikationssektor bis 2031 mit einer CAGR von 14,71 % wächst.
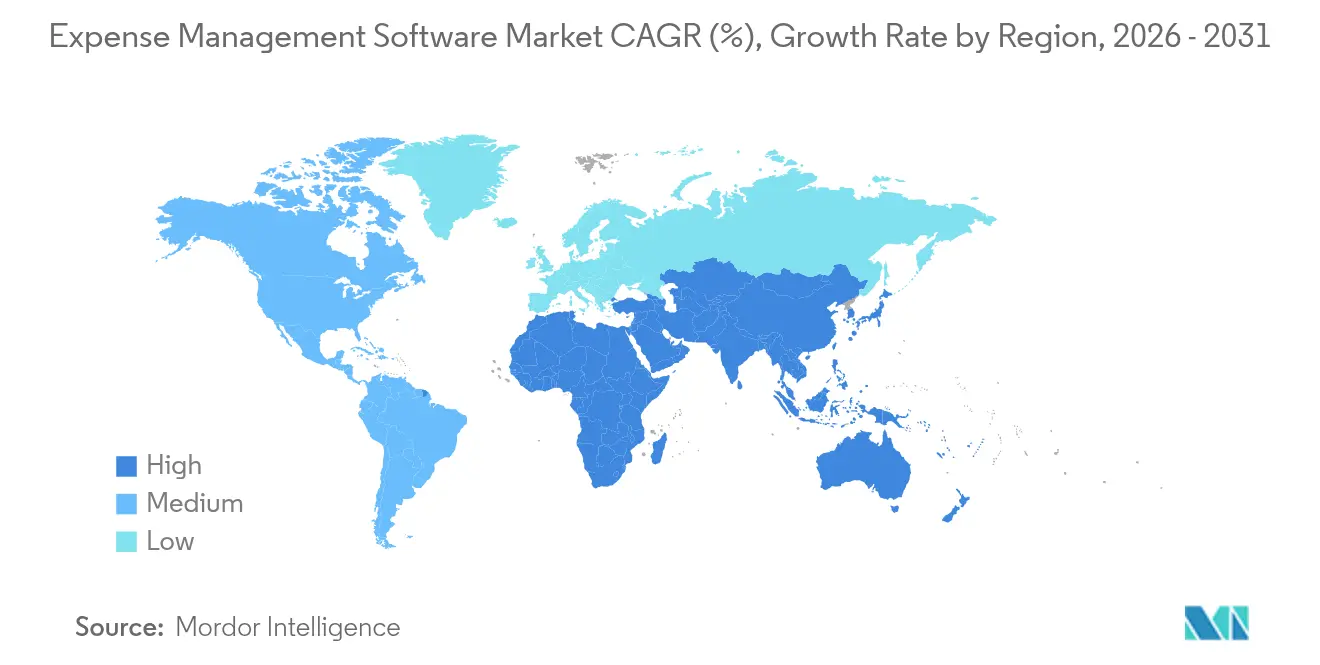
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,05 %; der asiatisch-pazifische Raum wird bis 2031 mit einer CAGR von 17,11 % am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Cloud-Migration von Finanz-Stacks | +2.1% | Global, mit frühen Gewinnen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Beschleunigter Wandel hin zu Mobile-First-Benutzererlebnissen | +1.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Erholung der Reise- und Unterhaltungsausgaben nach der Pandemie und Bedarf an Echtzeittransparenz über Ausgaben | +1.5% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Obligatorische E-Rechnungsstellung / steuerliche Belegpflichten in der EU und LATAM | +1.3% | EU und LATAM, mit globalen Compliance-Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| KI-gestützte Einsparungen bei Prüfungskosten und Betrugserkennung | +1.7% | Global, mit führender Unternehmenseinführung | Mittelfristig (2–4 Jahre) |
| Eingebettete Finanz- Partnerschaften mit Kartenausgebern und Neobanken | +1.1% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Cloud-Migration von Finanz-Stacks
Finanzverantwortliche wechseln von lokalen Systemen zu mandantenfähigen Cloud-Suiten, die aktuelle Funktionen ohne störende Upgrades bereitstellen. Durch den Wegfall lokaler Hardware und Wartung senken Unternehmen die IT-Betriebskosten um bis zu 40 %, während sie globale Verfügbarkeitsgarantien und Echtzeitanalysen erhalten. Cloud-Plattformen integrieren sich nativ mit KI-Diensten für automatische Kategoriecodierung und Betrugsbewertung, sodass Finanzteams den Monatsabschluss 50 % schneller durchführen und manuelle Dateneingaben um 43 % reduzieren können.[1]
Beschleunigter Wandel hin zu Mobile-First-Benutzererlebnissen
Mitarbeiter erwarten heute, Belege, Kilometerleistungen und Genehmigungen über dasselbe Smartphone zu erfassen, das sie auch privat nutzen. Moderne Apps wenden optische Zeichenerkennung und maschinelle Lernmodelle an, um Bilder sofort zu transkribieren, die Berichtserstellungszeit um 75 % zu verkürzen und Push-Benachrichtigungen auszulösen, die Richtlinien stets präsent halten.[2] GPS protokolliert die Kilometerleistung automatisch, und Offline-Caching unterstützt Außendienstmitarbeiter bei schwacher Verbindung. Diese verbraucherorientierten Erlebnisse erhöhen die Compliance und verkürzen die Erstattungszyklen erheblich.
Erholung der Reise- und Unterhaltungsausgaben nach der Pandemie und Echtzeittransparenz
Das Volumen der Geschäftsreisen stieg 2024 und 2025 deutlich an, und Finanzteams fordern eine durchgängige Transparenz von der Buchung bis zur Erstattung, was die Nachfrage nach integrierten Reise- und Ausgabenverwaltungslösungen zur Einhaltung von Budgets stärkt. Integrierte Reise- und Ausgaben-Suiten übertragen Reiseplandaten in Vorab-Genehmigungen, setzen ausgehandelte Hotelraten durch und zeigen Ausnahmen sofort zur Überprüfung durch Vorgesetzte an. Kontinuierliches Monitoring hilft Unternehmen, Fürsorgepflichten mit Kostenkontrolle in Einklang zu bringen, während Flugpreise und Übernachtungsraten schwanken.
KI-gestützte Einsparungen bei Prüfungskosten und Betrugserkennung
Maschinelle Lernmodelle prüfen heute 100 % der Einreichungen auf doppelte Ansprüche, Wochenendanomalien und richtlinienwidrige Lieferanten und ersetzen damit manuelle Stichproben, die nur 10–15 % abdeckten. Organisationen, die KI-gestützte Prüfung einsetzen, berichten von direkten Einsparungen von 3–5 % der Gesamtausgaben und einer Reduzierung der Prüfungszeit um 80 %.[3] Da Algorithmen aus historischen Daten lernen, sinken Falschmeldungen und risikoreiche Transaktionen werden schnell zur menschlichen Nachverfolgung angezeigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für Datensouveränität und Datenschutz-Compliance | -1.4% | EU und asiatisch-pazifischer Raum, mit globalen regulatorischen Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Anhaltende Benutzerakzeptanzmüdigkeit bei Legacy-ERP-Systemen | -1.2% | Global, mit Konzentration in etablierten Unternehmen | Mittelfristig (2–4 Jahre) |
| Sättigung von Freemium-Tools für kleine und mittlere Unternehmen, die Preisdruck erzeugt | -0.8% | Nordamerika und EU, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität mit länderübergreifenden Lohnabrechnungssystemen | -0.9% | Global, mit besonderen Herausforderungen im asiatisch-pazifischen Raum und LATAM | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Datensouveränität und Datenschutz-Compliance
Die Datenschutz-Grundverordnung und ähnliche Gesetze verlangen, dass Daten innerhalb regionaler Grenzen verbleiben oder pseudonymisiert werden, was Anbieter dazu zwingt, lokalisierte Rechenzentren und Verschlüsselungsregimes einzurichten. Monatliche Ausgaben für Datenschutzplattformen belaufen sich auf 827 bis 2.275 USD, und regelmäßige Audits erhöhen die Gesamtbetriebskosten für kleinere Anbieter. Kontinuierliche Regeländerungen in Deutschland, Indien und Singapur zwingen IT-Abteilungen zu kostspieligen Upgrades und aufwendigem Zugriffssteuerungs-Mapping.
Anhaltende Benutzerakzeptanzmüdigkeit bei Legacy-ERP-Systemen
Mitarbeiter widersetzen sich Systemen, die mehrere Klicks, fachjargonlastige Menüs und VPN-Zugang erfordern. Wenn Integrationen moderne Tools an veraltete Lohnabrechnungssysteme ankoppeln, verlangsamen sich Genehmigungswarteschlangen und Datenfelder stimmen nicht überein, was die Abschlussquoten senkt und Erstattungen verzögert. Unternehmen berichten, dass die Compliance deutlich sinkt, wenn die Einreichungsschritte drei überschreiten, was Finanzteams mit fehlenden Belegen und manueller Abgrenzungsarbeit zurücklässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
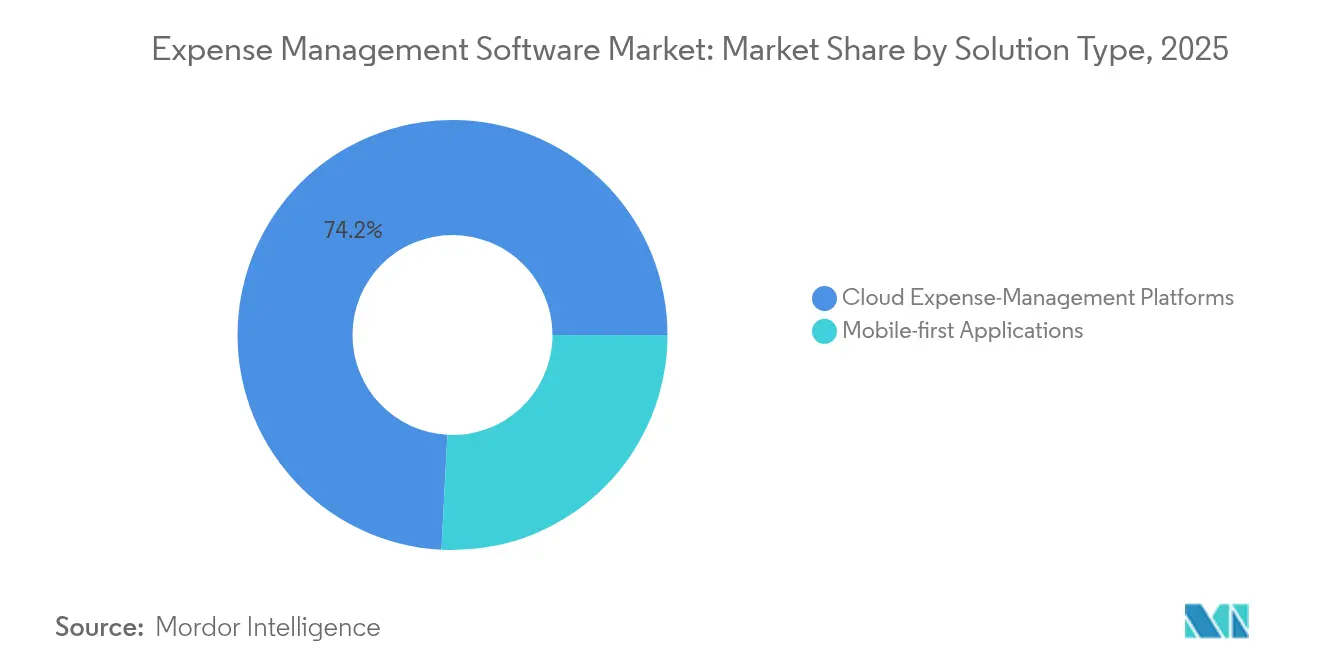
Cloud-Plattformen dominieren, während der Mobile-Schwung zunimmtCloud-Suiten erzielten 74,18 % des Umsatzes im Jahr 2025 und unterstreichen damit das Vertrauen der Unternehmen in skalierbare, richtlinienreiche Umgebungen, die globale Workflows konsolidieren und erweiterte Analysen bieten. Dieses Segment bildet den Anker des Marktes für Expense-Management-Software und legt den funktionalen Grundstein für Sicherheitszertifizierungen, Mehrwährungsabwicklung und rollenbasierte Zugriffskontrollen. Anbieter bündeln Konnektoren zu ERP-, HR- und Steuer-Engines, sodass Daten ohne erneute Eingabe fließen. Cloud-Bereitstellungen fördern zudem schnelle Proof-of-Concept-Rollouts, die den Mehrwert in Wochen statt in Quartalen nachweisen und aggressive CFO-Automatisierungsfahrpläne unterstützen. Infolgedessen lenkt der Markt für Expense-Management-Software IT-Budgets weiterhin in Richtung SaaS-Abonnements, anstatt Lizenz-Upgrades und lokale Server-Aktualisierungen fortzuführen.
Mobile-First-Produkte, die zwar einen kleineren Marktanteil halten, wachsen mit einer CAGR von 14,81 %. Ihr Erfolg beruht auf der Nutzung von Smartphone-Kameras und -Sensoren, um Papier zu eliminieren, die Zeit zwischen Ausgabe und Einreichung zu verkürzen und kontextbezogene Hinweise wie standortbasierte Tagegeldgrenzen bereitzustellen. Diese Apps sprechen insbesondere Vertriebs-, Außendienst- und Gig-Economy-Mitarbeiter an, die selten einen Laptop öffnen. Führende Anbieter führen Codebasen zusammen, sodass mobile Erlebnisse Desktop-Dashboards spiegeln und hybride Angebote entstehen, die Kategoriengrenzen verwischen. Im Prognosezeitraum wird erwartet, dass Cloud-Anbieter im Markt für Expense-Management-Software Progressive Web Applications und Offline-Funktionen integrieren, um geräteunabhängigen Zugriff ohne Einbußen bei Sicherheit oder Funktionalität zu gewährleisten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen behaupten ihre Führungsposition, während kleine und mittlere Unternehmen das Design beeinflussenGroßunternehmen kontrollierten im Jahr 2025 67,05 % des globalen Umsatzes und werden voraussichtlich mit einer CAGR von 13,81 % wachsen. Ihr überproportionaler Einfluss auf den Markt für Expense-Management-Software resultiert aus komplexen Genehmigungshierarchien, länderübergreifender Steuerexposition und dem Druck, Daten für externe Prüfungsbereitschaft zu zentralisieren. Investitionen konzentrieren sich auf die Vereinheitlichung disparater Reise-, Beschaffungs- und Telekommunikationsmodule unter einem einheitlichen Richtlinienrahmen, um doppelte Ausgaben aufzudecken und volumenbasierte Rabatte zu sichern. Die Portfoliobereinigung treibt ebenfalls Upgrades voran, da CFOs benutzerdefinierte Skripte und veraltete On-Premises-Server zugunsten von Single-Sign-On-Cloud-Suiten ablösen, die konsistente Kontrollen versprechen.
KMU, die zwar den Rest der Marktgröße für Expense-Management-Software ausmachen, haben überproportionalen Einfluss auf die Gestaltung von Produkt-Roadmaps. Freemium-Stufen und Pläne ab 5 USD pro Nutzer, die von neuen Anbietern popularisiert wurden, senken die Adoptionsbarrieren und vermitteln dem breiteren Markt, dass die Implementierung in Tagen statt Monaten abgeschlossen sein sollte. Einfacheres Onboarding, assistentengesteuerte Konfigurationen und Chatbot-Unterstützung, die im KMU-Bereich entwickelt wurden, finden zunehmend Eingang in Unternehmensversionen. Der Dialog zwischen beiden Segmenten stellt sicher, dass zukünftige Versionen die Tiefe der Kontrollen mit der Benutzerfreundlichkeit von Verbraucherprodukten in Einklang bringen und die inklusive Ausrichtung des Marktes für Expense-Management-Software stärken.
Nach Anwendung:
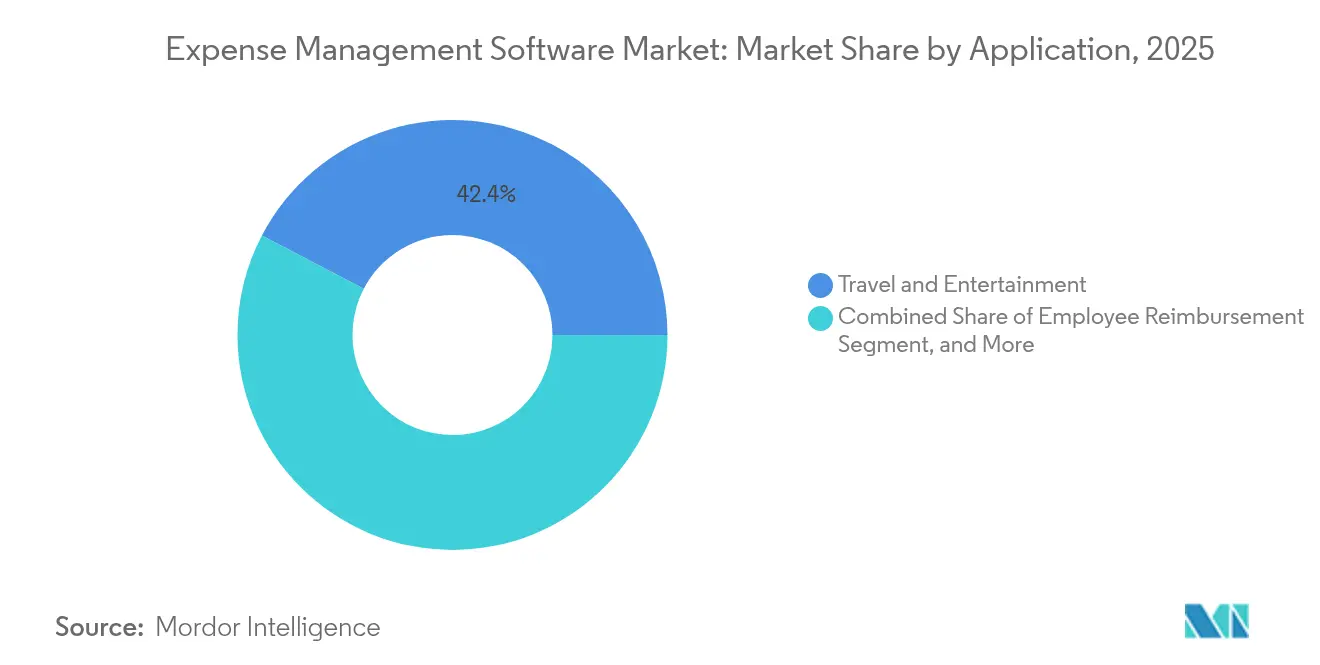
Reise und Unterhaltung führt weiterhin, während Telekommunikation schnell aufholtReise- und Bewirtungstools blieben die größte Anwendung und machten im Jahr 2025 42,35 % der Ausgaben aus, da Unternehmen Kundenmeetings und Konferenzen wieder aufnahmen. Richtlinien-Engines verknüpfen ausgehandelte Flugverträge und Hotelkontingente mit Vorab-Genehmigungen und tragen zur disziplinierten Budgeterholung bei. Echtzeit-Feeds aus globalen Distributionssystemen ermöglichen es Finanzabteilungen, gebuchte und tatsächliche Kosten sofort zu vergleichen und die Governance über grenzenlose Reiserouten hinweg zu verbessern.
Das Telecom-Expense-Management ist die am schnellsten wachsende Nische mit einer CAGR von 15,41 %, was den Anstieg bei Remote-Kollaborationsabonnements, mobilen Datentarifen und Gerätezuschüssen widerspiegelt. TEM-Plattformen verarbeiten Carrier-Rechnungen, erkennen Abrechnungsfehler und empfehlen Tarifoptimierungen, wodurch das Betriebskapital in margenschwachen Branchen erhalten bleibt. Langfristig werden Unternehmen voraussichtlich einheitliche Ausgaben-Dashboards einführen, die Reise- und Bewirtungskosten, Telecom-Expense-Management und SaaS-Lizenzierung gegenüberstellen, damit Budgetverantwortliche Kompromisse ganzheitlich abwägen können. Diese Konvergenz wird die Plattformbindung im Markt für Expense-Management-Software weiter vertiefen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
BFSI hält die Führung, während IT und Telekommunikation beschleunigenBanken, Versicherungsunternehmen und Kapitalmarktfirmen repräsentierten im Jahr 2025 29,20 % der Bereitstellungen, was auf strenge Prüfpfade und regulatorische Vorgaben zurückzuführen ist. Funktionen wie Aufgabentrennung und automatisierte Aufbewahrungsfristen mindern das Compliance-Risiko. Betrugsanalysen finden ebenfalls Anklang in Umgebungen, die vertrauliche Kundengelder verwalten.
Der IT- und Telekommunikationssektor verzeichnet mit einer CAGR von 14,71 % das schnellste Wachstum, da verteilte Entwicklungsteams Projektausgaben für Cloud-Dienste, Entwicklungslizenzen und externe Gig-Talente anhäufen. Automatisiertes Tagging nach Kostenstelle, Sprint oder Kundenvertrag liefert Programmmanagern detaillierte Einblicke und ermöglicht zeitnahe Weiterbelastungen. Gesundheitswesen, Einzelhandel und öffentliche Verwaltung steigern ebenfalls die Softwarenutzung, um branchenspezifische Dokumentationsanforderungen zu erfüllen, was signalisiert, dass die Expense-Management-Software-Branche ihre Umsatzbasis über den Bereich der Geschäftsreisen von Büroangestellten hinaus diversifiziert.
Geografische Analyse
Markt für Ausgabenverwaltungssoftware in Nordamerika
Nordamerika hielt 2025 einen Anteil von 39,05 % am Umsatz, begünstigt durch eine frühe Cloud-Einführung, eine ausgereifte Unternehmenskartendurchdringung und die durch den Sarbanes-Oxley Act geforderte Prüfungsstrenge. Kontinuierliche Innovationen etablierter Anbieter mit Hauptsitz in den Vereinigten Staaten halten die Nachfrage nach KI-Modulen und integrierten Zahlungsschienen aufrecht. Kanadische Unternehmen folgen ähnlichen Entwicklungspfaden, da sie ihre Finanz-Backoffice-Systeme als Reaktion auf digitalisierte Steuerberichtspflichten modernisieren.
Markt für Ausgabenverwaltungssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die dynamischste Region und verzeichnet bis 2031 eine CAGR von 17,1 %. Staatlich vorgeschriebene E-Rechnungsrahmen in Indien, Indonesien und China veranlassen selbst Kleinstunternehmen zur Digitalisierung von Belegen, was im gesamten Markt für Ausgabenverwaltungssoftware eine steigende Nachfrage erzeugt. Die allgegenwärtige Verbreitung von Smartphones und die Dominanz von Super-Apps fördern die Erwartungen der Mitarbeitenden an mobile Ausgabenfunktionen und beschleunigen die Einführung bei Erstnutzern.
Markt für Ausgabenverwaltungssoftware in EMEA und Lateinamerika
Europa folgt dicht dahinter, da Deutschland 2025 obligatorische strukturierte E-Rechnungen einführt – noch vor der EU-weiten ViDA-Initiative, die für 2028 geplant ist. Lateinamerika wächst stetig auf der Grundlage elektronischer Steuerdokumentenvorschriften, die erstmals in Brasilien und Mexiko eingeführt wurden, während der Nahe Osten und Afrika neue Greenfield-Chancen im Zusammenhang mit wirtschaftlichen Diversifizierungsprogrammen eröffnen.
Wettbewerbslandschaft
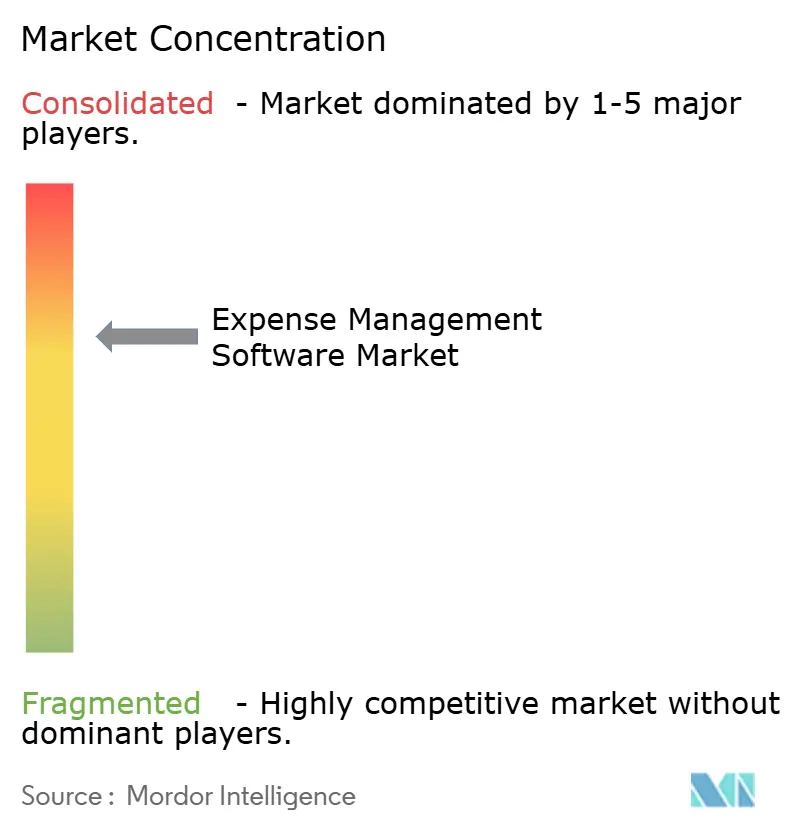
Der Markt zeigt eine moderate Konsolidierung. SAP Concur allein erzielte 2024 einen Anteil von 49,6 % am Reise- und Ausgabenumsatz und nutzt dabei jahrzehntelange Integrationen mit Enterprise-Resource-Planning-Systemen und globalen Steuer-Engines. Coupa, Oracle NetSuite und Workday positionieren vollständige Ausgabenverwaltungssuiten, die Beschaffungs-, Lieferantenrisiko- und Ausgabenmodule für einheitliche Einblicke bündeln. Unterdessen differenzieren sich Herausforderer wie Brex, Ramp und Navan durch Unternehmenskarten, die sofort virtuelle Nummern ausgeben und angereicherte Metadaten in automatisierte Abstimmungsworkflows zurückspeisen.
Strategische Partnerschaften prägen die Wettbewerbsentwicklung. American Express, Mastercard und Visa betten APIs ein, die es Softwareanbietern ermöglichen, Autorisierungsregeln am Punkt des Karteneinsatzes durchzusetzen und so die Richtlinienkonformität sicherzustellen, bevor Ausgaben in die Hauptbücher eingehen. Akquisitionen beschleunigen die Funktionsbreite: AccountsIQ erwarb 2025 ExpenseIn, um eine durchgängige Finanzlösung für den mittleren Markt bereitzustellen, während Visma Rindegastos und Mobilexpense hinzufügte, um seine europäische und lateinamerikanische Präsenz zu stärken. Hohe Ausgaben für Forschung und Entwicklung in den Bereichen maschinelles Lernen, Chatbots auf Basis großer Sprachmodelle und kontinuierliche Compliance-Updates bleiben ein wichtiges Differenzierungsmerkmal, da Kunden Anbieter bevorzugen, die ihre Finanzarchitekturen zukunftssicher gestalten.
Chancen in weißen Flecken bestehen weiterhin bei branchenspezifischen Paketen. Gesundheitseinrichtungen suchen nach HIPAA-konformer Belegspeicherung, öffentliche Stellen benötigen Fördermittelcode-Zuweisung, und gemeinnützige Organisationen benötigen Workflows für die Spenderberichterstattung. Anbieter, die solche Vorlagen vorkonfigurieren und gleichzeitig horizontale Skalierbarkeit aufrechterhalten können, werden inkrementelle Marktanteile gewinnen. Während sich diese Dynamiken entfalten, wird erwartet, dass der Markt für Ausgabenverwaltungssoftware eine anhaltende Konsolidierung erleben wird, die durch spezialisierte Marktteilnehmer gemildert wird, die auf Nischen-Schmerzpunkte abzielen.
Marktführer in der Branche der Ausgabenverwaltungssoftware
-
SAP Concur Technologies
-
Coupa Software Incorporated
-
Expensify, Inc.
-
Zoho Corporation
-
Oracle (NetSuite | ER-P Expense)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ausgabenverwaltungssoftware Unternehmen in diesem Bericht
- SAP Concur Technologies
- Coupa Software
- Expensify
- Zoho Corporation
- Oracle (NetSuite)
- Emburse (Certify and Chrome River)
- Workday
- Rydoo
- Navan (TripActions)
- Veryfi
- SutiSoft
- Mobilexpense
- Airbase
- Spendesk
- Pleo
- Fyle
- Yokoy
- Basware
- Tangoe
- Mesh Payments
Neueste Industrielle Entwicklungen in Markt für Ausgabenverwaltungssoftware
- Mai 2025: Visma erwarb Rindegastos und brachte KI-gestützte Ausgabentools zu mehr als 4.500 Unternehmen in Chile und den umliegenden Märkten.
- April 2025: Expensify führte einen vereinfachten Plan für 5 USD pro Mitglied und Monat ein, der auf kleine und mittlere Unternehmen ausgerichtet ist und Ausgabenverfolgung, Unternehmenskarten, Reisebuchung und Team-Chat bündelt.
- Januar 2025: AccountsIQ erwarb ExpenseIn, um seine Finanzplattform zu erweitern, und unterstützt nun 175.000 Nutzer in 40 Ländern.
- November 2024: Visma erwarb Mobilexpense und gewann damit über 2.000 europäische Kunden hinzu, was seine Präsenz im einheitlichen Ausgabenmanagement stärkt.
Berichtsumfang des globalen Marktes für Ausgabenverwaltungssoftware
Ausgabenverwaltungssoftware optimiert den Prozess der Verfolgung, Berichterstattung und Verwaltung von Geschäftsausgaben und bietet automatisierte Tools für Echtzeittransparenz und Kontrolle über Ausgaben. Sie wird branchenübergreifend eingesetzt, um den Verwaltungsaufwand zu reduzieren, die Compliance zu verbessern und analysegestützte Einblicke für eine bessere finanzielle Entscheidungsfindung zu liefern. Der Markt entwickelt sich mit cloud-basierten und Mobile-First-Lösungen rasch weiter, die eine bessere Zugänglichkeit und Integration mit bestehenden Finanzsystemen ermöglichen.
Der Markt für Ausgabenverwaltungssoftware ist segmentiert nach Lösungstyp (Mobile-First-Anwendungen und Cloud-Ausgabenverwaltungsplattformen), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Reise- und Unterhaltungsmanagement, Mitarbeitererstattung und weitere), Endverbrauchsbranche (IT und Telekommunikation, BFSI, Gesundheitswesen und weitere) sowie nach Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mobile-First-Anwendungen |
| Cloud-Ausgabenverwaltungsplattformen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Reise- und Unterhaltungsmanagement |
| Mitarbeitererstattung |
| Beschaffungs- und Lieferantenausgaben |
| Telekommunikationsausgabenmanagement |
| Projekt- und Fördermittelverwaltung |
| IT und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Gesundheitswesen |
| Einzel- und E-Commerce |
| Staat und öffentlicher Sektor |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Lösungstyp | Mobile-First-Anwendungen | ||
| Cloud-Ausgabenverwaltungsplattformen | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Anwendung | Reise- und Unterhaltungsmanagement | ||
| Mitarbeitererstattung | |||
| Beschaffungs- und Lieferantenausgaben | |||
| Telekommunikationsausgabenmanagement | |||
| Projekt- und Fördermittelverwaltung | |||
| Nach Endverbrauchsbranche | IT und Telekommunikation | ||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Gesundheitswesen | |||
| Einzel- und E-Commerce | |||
| Staat und öffentlicher Sektor | |||
| Sonstige Endverbrauchsbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Südostasien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Ausgabenverwaltungssoftware?
Die Größe des Marktes für Expense-Management-Software wird voraussichtlich von 7,71 Milliarden USD im Jahr 2025 auf 8,48 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,26 % über den Zeitraum 2026–2031 einen Wert von 13,82 Milliarden USD erreichen.
Welches Segment wächst am schnellsten?
Das Telecom-Expense-Management wird voraussichtlich mit einer CAGR von 15,41 % wachsen – dem höchsten Wert unter den Anwendungskategorien.
Warum sind Cloud-Plattformen so dominant?
Unternehmen bevorzugen Cloud-Suiten, weil sie die IT-Betriebskosten senken, schnelle Feature-Releases ermöglichen und sich problemlos mit KI-Diensten für die Echtzeit-Richtliniendurchsetzung integrieren lassen.
Welche Region bietet die stärkste Wachstumschance?
Der asiatisch-pazifische Raum weist mit 17,11 % bis 2031 die höchste prognostizierte CAGR auf, angetrieben durch E-Invoicing-Vorschriften und eine weit verbreitete Mobile-Adoption.
Welche Region bietet die stärkste Wachstumschance?
Der asiatisch-pazifische Raum hat die höchste prognostizierte CAGR von 17,1 % bis 2031, angetrieben durch E-Rechnungsstellungsvorschriften und weit verbreitete mobile Nutzung.