
Marktgröße und Marktanteil Energielogistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 210.21 Milliarden US-Dollar |
| Marktgröße (2031) | 306.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Energielogistik von Mordor Intelligence
Die Marktgröße für Energielogistik wurde im Jahr 2025 auf 193,02 Milliarden USD geschätzt und soll von 210,21 Milliarden USD im Jahr 2026 auf 306,73 Milliarden USD bis 2031 wachsen, was einer CAGR von 7,85 % zwischen 2026 und 2031 entspricht.
Der grenzüberschreitende Handel mit LNG, Mineralölprodukten, kritischen Mineralien und Ausrüstung für erneuerbare Energien hat die Frachtplanung in Erzeuger- und Verbraucherregionen weiter verändert. Projekte im Bereich erneuerbare Energien steigerten die Nachfrage nach Schwerlasttransporten, dem Umgang mit Gefahrgut, der Bereitstellung von Zwischenlagerflächen und termingerechten Standortlieferungen. Konventionelle Öl- und Gas-Lieferketten blieben ebenfalls aktiv und sicherten die Nachfrage nach Offshore-Unterstützung, Raffinerielogistik und dediziertem Transport. Anbieter konkurrierten zunehmend auf Basis zuverlässiger Ausführung, regulatorischer Kompetenz, Verfügbarkeit von Anlagen und Transparenz über mehrere Transportmodi hinweg. Streckenstörungen, Hafenstaus, intermodale Kosten und ungleichmäßige Infrastruktur schränkten die Netzwerkkapazität in mehreren Regionen ein.
Wichtigste Erkenntnisse des Berichts
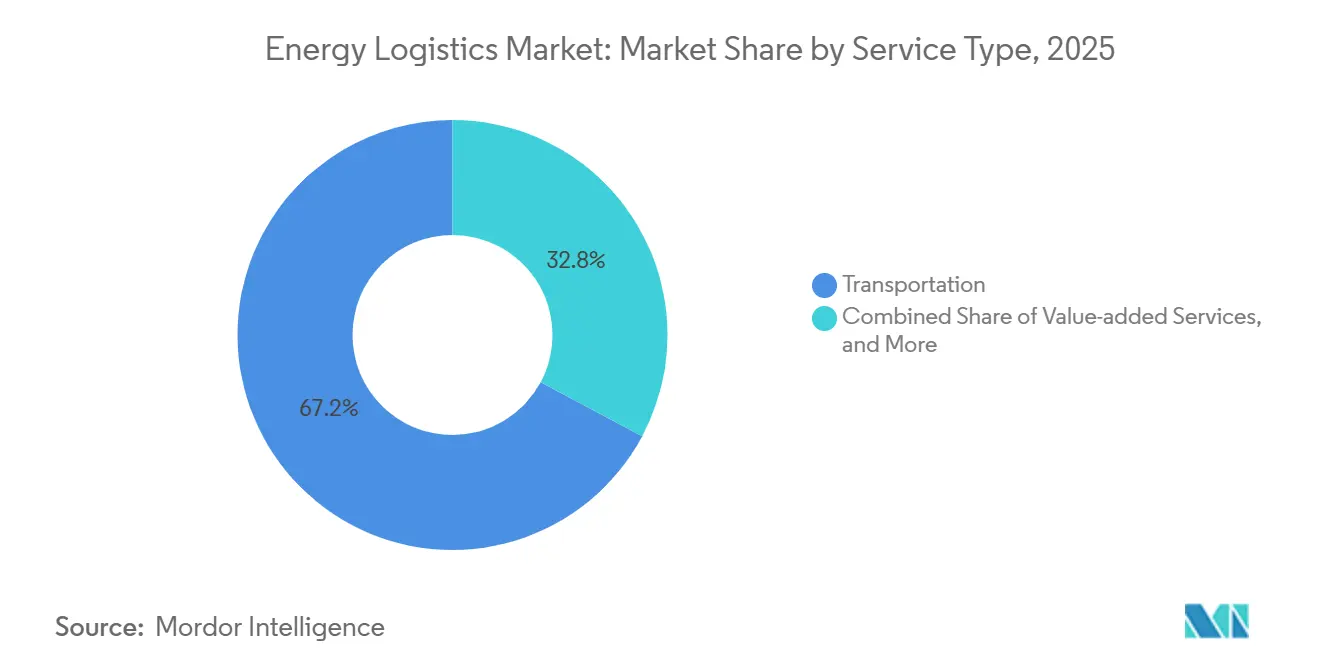
- Nach Dienstleistung führte der Transport mit einem Marktanteil von 67,19 % im Markt für Energielogistik im Jahr 2025, während Mehrwertdienste die höchste prognostizierte CAGR von 10,37 % bis 2031 verzeichneten.
- Nach Transportmodus hielt der Straßentransport einen Anteil von 42,83 % an der Marktgröße der Energielogistik gemessen am Transportumsatz im Jahr 2025, während die Luftlogistik die höchste prognostizierte CAGR von 9,92 % bis 2031 verzeichnete.
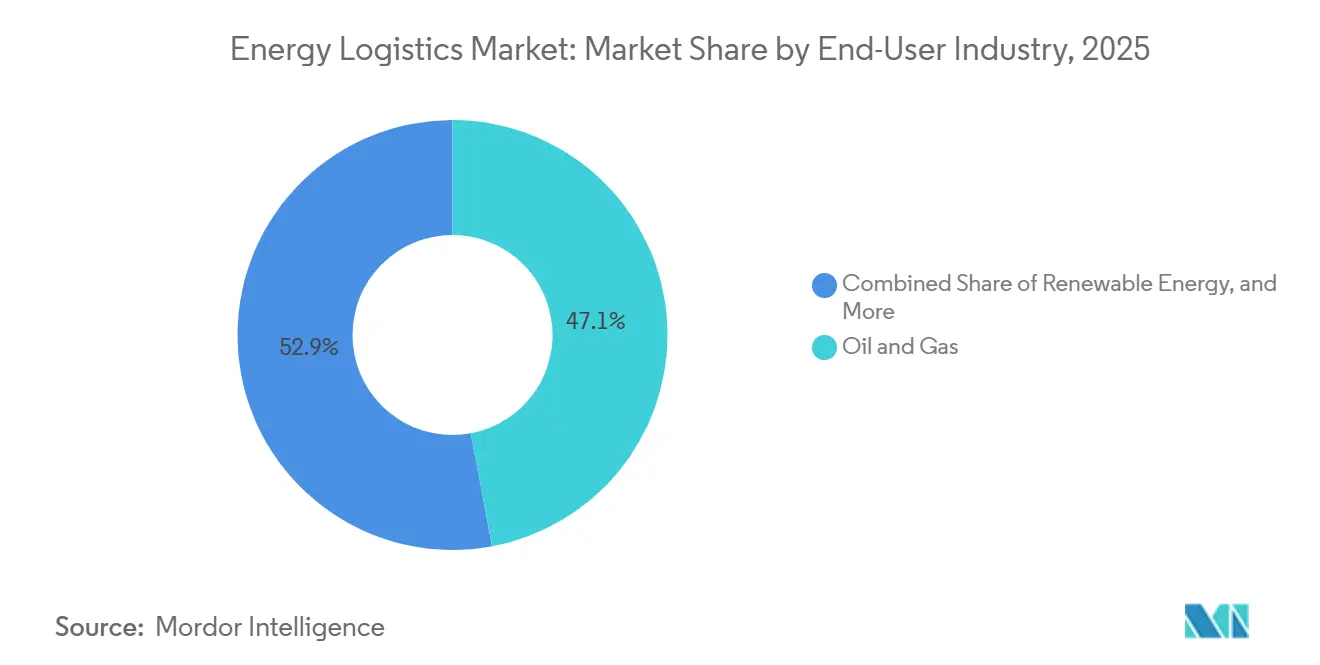
- Nach Endnutzer hielt Öl und Gas einen Marktanteil von 47,06 % im Markt für Energielogistik im Jahr 2025, während erneuerbare Energien die höchste prognostizierte CAGR von 10,65 % bis 2031 verzeichneten.
- Nach Geografie hielt Asien-Pazifik einen Anteil von 42,54 % an der Marktgröße der Energielogistik im Jahr 2025 und verzeichnete die höchste prognostizierte CAGR von 9,61 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitender Energiehandel und Investitionen in die Energiesicherheit | +1.8% | Global, konzentriert in Nordamerika, Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Logistikausbau für Projekte im Bereich erneuerbare Energien und Batteriespeicher | +1.6% | Global, angeführt von Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Digitale Sendungsverfolgung, Kontrolltürme und Logistikautomatisierung | +1.2% | Global, frühe Gewinne in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Multimodale Infrastruktur und Entwicklung von Energieprojekten | +1.1% | Asien-Pazifik, Nordamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kritikalität der Lieferkette für abgelegene Standorte und Offshore-Bereiche | +0.9% | Asien-Pazifik, Naher Osten und Afrika, Nordsee, Vereinigtes Königreich und Norwegen | Langfristig (≥ 4 Jahre) |
| Spezialisierte Logistik für überdimensionierte, gefährliche und zeitkritische Ladung | +0.7% | Global, konzentriert in Naher Osten und Afrika sowie Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im grenzüberschreitenden Energiehandel und Investitionen in die Energiesicherheit
Der grenzüberschreitende Energiehandel schuf anhaltende Frachtanforderungen an Exportanlagen und Empfangsinfrastruktur. Der globale LNG-Handel wuchs im Jahr 2025 um 6,7 %, während das LNG-Angebot bis Ende 2026 um mehr als 7 % prognostiziert wird. Nordamerika war für mehr als 85 % des inkrementellen Angebotswachstums im Jahr 2026 verantwortlich.[1] Die nordamerikanische LNG-Exportkapazität war auf dem Weg, von 11,4 Milliarden Kubikfuß pro Tag zu Beginn des Jahres 2024 auf 28,7 Milliarden Kubikfuß pro Tag bis 2029 zu steigen. LNG-Exporte lagen im ersten Halbjahr 2026 im Durchschnitt bei 17,4 Milliarden Kubikfuß pro Tag, ein Anstieg von 23 % gegenüber dem Vorjahr. Neue Exportterminals erforderten Baufracht, während Importterminals Beschaffung von Ausrüstung, Transport und Lagerkapazität benötigten. Die United States International Development Finance Corporation und I Squared Capital kündigten eine Plattform im Wert von 3,00 Milliarden USD für den Import, die Lagerung und den Transport von LNG und Mineralölprodukten in Süd- und Südostasien an.
Logistikausbau für Projekte im Bereich erneuerbare Energien und Batteriespeicher
Der Ausbau erneuerbarer Kapazitäten steigerte die Nachfrage nach spezialisiertem Transport, Lagerung und Endlieferung im Markt für Energielogistik. Die Kapazität erneuerbarer Energien soll zwischen 2025 und 2030 um fast 4.600 GW zunehmen, wobei Photovoltaik 80 % des Ausbaus ausmacht. Batterie-Energiespeichersysteme wurden zu einer zentralen Projektkargo-Kategorie, da sie eine Gefahrgutzertifizierung, Temperaturkontrolle und eine auf die Netzinbetriebnahme abgestimmte Lieferung erforderten. DHL Group kündigte an, den Umsatz mit New-Energy-Logistik von 650 Millionen USD im Jahr 2025 auf 3,30 Milliarden USD bis 2030 auszubauen. Der Markt für Energielogistik erforderte daher von den Anbietern, Durchsatzkapazität mit Ladungstechnik zu kombinieren. Batteriesysteme erforderten schwerere Hebearbeiten und komplexere Gefahrgutarbeiten als die von ihnen unterstützten Solarmodule. Frühe Budgets für Projekte im Bereich erneuerbare Energien spiegelten diese Handhabungskomplexität nicht immer vollständig wider.
Digitale Sendungsverfolgung, Kontrolltürme und Logistikautomatisierung
Energiebetreiber legten mehr Gewicht auf die Sendungstransparenz, da Verzögerungen Inbetriebnahmepläne und die Anlagenverfügbarkeit beeinträchtigen konnten. Digitale Steuerungssysteme wurden wichtiger, da Energiebetreiber Sendungen über Schiffe, Lkw, Flugzeuge und Feldstandorte hinweg verwalteten. Eine gemeinsame Ansicht der Sendungsdaten unterstützte frühere Reaktionen auf Störungen und eine konsistentere Koordination zwischen Lieferanten, Spediteuren und Standortteams. Betreiber nutzten diese Systeme, um Liegezeiten, Terminrisiken und Dokumentationslücken zu identifizieren, bevor sie die Lieferung beeinträchtigten. Flottenleistungstools unterstützten auch die Emissionsverfolgung und das LNG-Frachtmanagement auf gecharterten Schiffen. Die digitale Steuerung reduzierte den Verwaltungsaufwand, der mit mehreren Transportmodi verbunden ist. Diese Fähigkeit unterschied Anbieter, die eine operative Echtzeitkontrolle anboten, von jenen, die noch auf fragmentierte Prozesse angewiesen waren.
Multimodale Infrastruktur und Entwicklung von Energieprojekten
Multimodale Investitionen veränderten die Kosten- und Terminoptionen, die Projektplanern im Markt für Energielogistik zur Verfügung standen. Japans Inpex begann im Juli 2026 mit dem Bau des 21,00 Milliarden USD teuren Abadi-LNG-Projekts im Osten Indonesiens, das eine koordinierte See-, Fluss- und Straßenlogistik für einen abgelegenen Standort in der Arafurasee erforderte. Das Asiatische Transportobservatorium schätzte, dass Volkswirtschaften mit niedrigem und mittlerem Einkommen im Asien-Pazifik-Raum von 2025 bis 2035 jährlich 2,60 Billionen USD in die Transportinfrastruktur investieren müssten.[2] Hafengebiete sollen bis 2035 um 24 % und Flughafengebiete um 144 % wachsen. Neue Umschlagpunkte ermöglichten es, Fracht an geeigneteren Punkten der Reise zwischen Straße, Schiene, See und Binnenwasserstraßen zu verlagern. Diese Infrastruktur beseitigte eine Einschränkung, die komplexe Projekte an wachstumsstarken Standorten begrenzt hatte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Infrastruktur und hohe intermodale Umschlagskosten | -1.2% | Global, besonders ausgeprägt in Afrika und den Entwicklungsmärkten Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Komplexe Sicherheits-, Zoll- und Umweltvorschriften | -0.9% | Global, konzentriert in grenzüberschreitenden Korridoren im Nahen Osten und Afrika sowie in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hafen-, Schiffs- und Schwerlastengpässe für Projekte im Bereich erneuerbare Energien | -0.7% | Asien-Pazifik, Europa, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Geringe Transparenz bei Scope-3-Emissionen und inkonsistente Datenstandards | -0.5% | Global, hauptsächlich EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Infrastruktur und hohe intermodale Umschlagskosten
Fragmentierte Infrastruktur erhöhte das Ausführungsrisiko, wo abgelegene Anlagen von mehreren Transportmodi abhängig waren. Zufahrtswege kombinierten häufig Häfen, Straßen, Lagerhöfe, Flussverbindungen und lokale Lieferkapazitäten mit ungleichmäßiger Zuverlässigkeit. In afrikanischen Downstream-Netzwerken reduzierten staatliche Preissubventionen die Margen und entmutigten private Investitionen in die Verteilungsinfrastruktur. Die daraus resultierenden Lücken erhöhten die Logistikkosten bei der Projektentwicklung und schränkten die Fähigkeit der Netzwerke ein, größere Volumina zu bewältigen. Hafen-, Schiffs- und Schwerlastengpässe schränkten auch Projekte im Bereich erneuerbare Energien in Asien-Pazifik, Europa, dem Nahen Osten und Afrika ein. Im Markt für Energielogistik verzögerten diese Engpässe die Bewegung überdimensionierter Komponenten und reduzierten die nutzbare Kapazität ansonsten wachsender Projektpipelines.
Komplexe Sicherheits-, Zoll- und Umweltvorschriften
Sicherheits-, Zoll- und Umweltanforderungen fügten der Energielogistik variable Kosten über Ladungsklassen und Transportmodi hinweg hinzu. Batterie-Energiespeichersysteme, die als sonstige gefährliche Güter der Klasse 9 eingestuft sind, erfordern dedizierte Zertifizierungen, Handhabungsverfahren und Notfallreaktionspläne. Diese Anforderungen erhöhten die Vorlaufzeit und die Kosten, insbesondere für Betreiber von Projekten im Bereich erneuerbare Energien, die diese Einheiten zum ersten Mal handhabten. Neue US-amerikanische Zölle auf ausgewählte kanadische Waren traten im August 2026 in Kraft, gefolgt von kanadischen Maßnahmen, die Handelsströme im Wert von 20,00 Milliarden USD betrafen. Die daraus resultierenden Änderungen erforderten eine Überprüfung der Routen und eine Neugestaltung der Dokumentation für grenzüberschreitende Energielieferketten. Die europäische Wasserstofflogistik stand ebenfalls vor Planungskomplexität, da die Richtlinie über Wasserstoff und dekarbonisiertes Gas während 2026 die Umsetzung durch die Mitgliedstaaten durchlief.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Transport sicherte den Umsatz, während Mehrwertdienste die Margen neu gestaltetenDer Transport hielt im Jahr 2025 einen Marktanteil von 67,19 % im Markt für Energielogistik. Seine Position spiegelte die kontinuierliche Bewegung wider, die durch den LNG-Handel und verteilte Projekte im Bereich erneuerbare Energien erforderlich ist. Der Transport umfasste den physischen Warenfluss von Häfen, Lagerhöfen und Produktionsstandorten zu abgelegenen Energieanlagen. Lagerung und Lagerhaltung entwickelten sich parallel zu Batterieprojekten und LNG-Empfangsterminals. Permanente Bereitstellungsanlagen ersetzten zunehmend temporäre Lagerflächen, da die Volumina stiegen. Der Hafen von Newcastle erhielt Ende 2025 die staatliche Genehmigung, netzmaßstäbliche Batteriesysteme an seinem Mayfield Terminal zu lagern. Der Hafen investierte auch 25,00 Millionen USD in eine Kaiverlängerung für größere Projektkargo-Schiffe. Diese Anlagen unterstützten Lagerung, Konsolidierung und kontrollierten Transfer vor der Standortlieferung.
Mehrwertdienste verzeichneten die höchste prognostizierte CAGR von 10,37 % von 2026 bis 2031 im Markt für Energielogistik. Diese Dienstleistungsgruppe umfasste Zollabfertigung, NORM-Abfallmanagement, Gesundheits-, Sicherheits-, Umwelt- und Qualitätskonformität sowie Sendungstransparenz. Energiebetreiber nutzten diese Dienste, um regulatorische Anforderungen neben der Transportabwicklung zu verwalten. Integrierte Verträge bündelten Transport, Bereitstellung, Zoll und Standortlieferung unter einem Anbieter. Diese Struktur begünstigte Logistikunternehmen, die den gesamten Projektumfang koordinieren konnten. ASCO sicherte sich im Juni 2025 einen Nordsee-Dienstleistungsvertrag im neunstelligen Bereich, was das langfristige Modell in etablierten Energiebeziehungen verdeutlicht. Die Energielogistikbranche profitierte von solchen gebündelten Verträgen, da sie eine größere Kontinuität als eigenständige Projektbewegungen boten. Verträge im Bereich erneuerbare Energien hatten dieses Niveau an wiederkehrenden Dienstleistungserlösen im großen Maßstab noch nicht repliziert.

Nach Transportmodus:
Straßendominanz und Wachstum der Luftlogistik spiegelten den Bedarf von Energieanlagen widerDer Straßentransport hielt im Jahr 2025 einen Anteil von 42,83 % an der Marktgröße der Energielogistik gemessen am Transportumsatz. Er blieb der terminale Liefermodus für die meisten Energieladungen, unabhängig vom Haupttransitmodus. Lkw verbanden Häfen, Bahnterminals, Lagerhäuser und Versorgungsbasen mit Raffinerien, Bohrstellen, Windparks und anderen Anlagen. Der Seefrachtverkehr trug einen wesentlichen Anteil am internationalen LNG- und Rohölhandel. Die Schiene unterstützte Massenguttransporte entlang nordamerikanischer und zentralasiatischer Energiekorridore. Binnenwasserstraßen boten eine zusätzliche Option, wo Flüsse oder Kanäle Industriestandorte verbanden. Die Hormuz-Störung 2026 unterstrich den Wert flexibler Überlandkapazitäten im Persischen Golf.
Der Lufttransport verzeichnete die höchste prognostizierte CAGR von 9,92 % von 2026 bis 2031. Das Wachstum spiegelte die Nachfrage nach zeitkritischen Ersatzteilen an abgelegenen und Offshore-Installationen wider, wo Geräteausfallzeiten höhere Frachtkosten überwiegen konnten. DHL Group führte Anfang 2026 Time Definite Plus in 22 europäischen Ländern ein. Der Dienst nutzte Vorabbestückung an mehr als 1.100 Standorten und konnte 88 % der europäischen Windparks innerhalb von 4 Stunden erreichen.[3] Dieses Netzwerk zeigte, wie Anbieter dedizierte Wartungs-, Reparatur- und Betriebskapazitäten rund um Windanlagen aufbauten. Die Marktgröße für Energielogistik im Bereich luftgebundener Wartungsaktivitäten wuchs, da Windinstallationen schnellere Ersatzteillieferungen erforderten. Der Dienst erhöhte auch die Wechselkosten für Betreiber, die auf vorhersehbare Wiederherstellungszeiten angewiesen waren.
Nach Endnutzer:
Stabilität bei Öl und Gas und Wachstum erneuerbarer Energien schufen parallele NachfrageÖl und Gas hielt im Jahr 2025 einen Marktanteil von 47,06 % im Markt für Energielogistik. Das Segment stützte sich auf dedizierte Küstenstützpunkte, Gefahrguttransportflotten, Offshore-Marinestützschiffe und NORM-Managementdienste. Diese Anlagen schufen Markteintrittsbarrieren und unterstützten die langfristige Vertragsverlängerung. Upstream-Bohrungen und Offshore-Aktivitäten erforderten termingerechte Lieferung von Ausrüstung, Verbrauchsmaterialien und Personalunterstützungsmaterialien. Raffinerieoperationen waren ebenfalls auf konsistenten eingehenden und ausgehenden Transport angewiesen. Stromerzeugung und Versorgungsunternehmen, Bergbau und Metalle sowie Auftragnehmer für Engineering, Beschaffung und Bau fügten weitere Nachfrage hinzu. Die Gewinnung kritischer Mineralien schuf Anforderungen an abgelegenen Standorten, die der Offshore-Öl- und Gas-Unterstützungsaktivität ähnelten.
Erneuerbare Energien verzeichneten die höchste prognostizierte CAGR von 10,65 % von 2026 bis 2031. Batteriesysteme, große Turbinenkomponenten und enge Inbetriebnahmefenster machten die Projektlieferung im Bereich erneuerbare Energien spezialisierter als konventionelle Frachtbewegungen. Die Marktgröße für Energielogistik bei Projekten im Bereich erneuerbare Energien hing von Anbietern ab, die Gefahrgut, Schwerlasttransport und Standortplanung gemeinsam verwalten konnten. Regierung und öffentliche Infrastruktur gewannen durch Energiesicherheitsprogramme und LNG-Importterminal-Projekte an Bedeutung. Die Indo-Pazifik-Plattform im Wert von 3,00 Milliarden USD unterstützte Infrastruktur für LNG und Mineralölprodukte in Süd- und Südostasien. Diese Programme schufen größere und längerfristige Logistikanforderungen. Etablierte Anbieter mit starken Compliance-Systemen waren gut positioniert, um diese Verträge zu bedienen.
Geografische Analyse
Markt für Energielogistik im asiatisch-pazifischen Raum
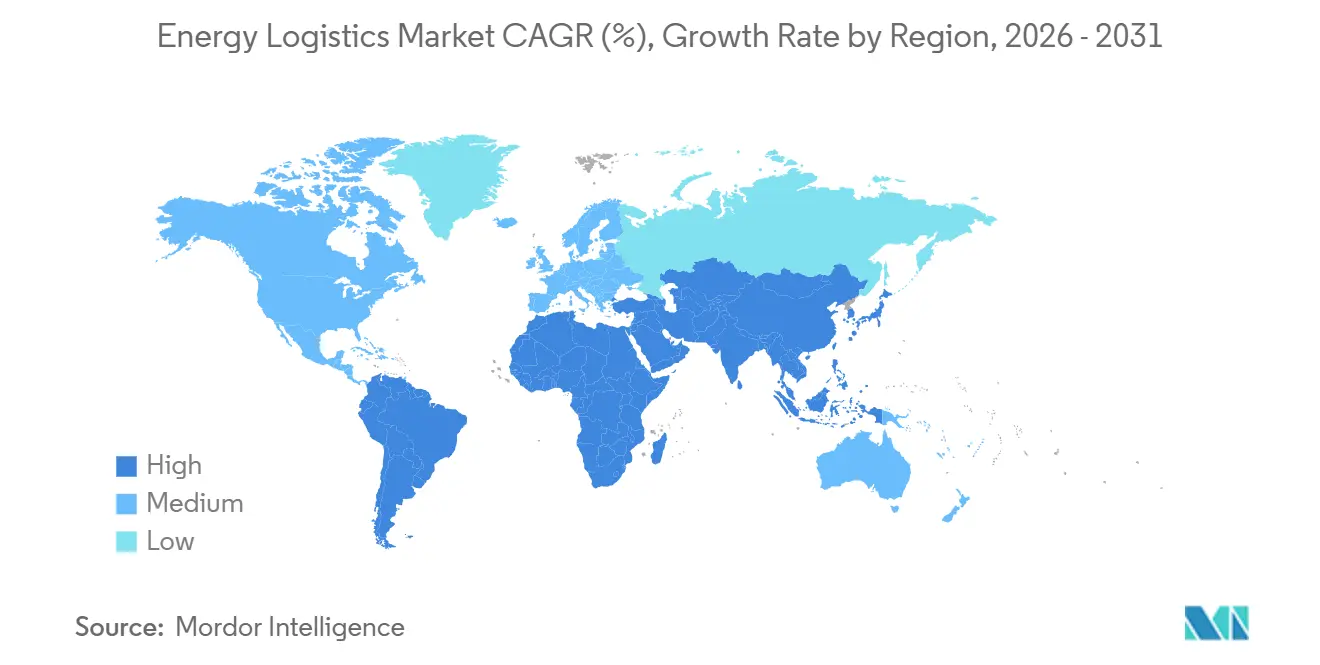
Der asiatisch-pazifische Raum hielt 2025 einen Umsatzanteil von 42,54 % und verzeichnete mit 9,61 % den höchsten prognostizierten CAGR von 2026 bis 2031. LNG-Importprojekte, Entwicklungen im Bereich erneuerbarer Energien und grenzüberschreitende Energieverbindungen steigerten die Frachtaktivität in der gesamten Region. Inpex begann im Juli 2026 mit den Arbeiten am Abadi-LNG-Projekt in Indonesien im Wert von 21 Milliarden USD. Australiens Nationale Prioritätsliste für erneuerbare Energien vom Juli 2026 umfasste 11 Projekte, darunter mehr als 4 GWh Batteriespeicher. Es wurde geschätzt, dass der asiatisch-pazifische Raum im Prognosezeitraum mehr als 52,4 % der weltweiten Infrastrukturinvestitionen ausmachen wird, während das Investitionswachstum im Bereich versorgungsgroßer Speicher auf 300 % prognostiziert wurde. China, Indien, Japan und Südkorea stützten die Nachfrage durch Terminaloperationen und Projekte im Bereich erneuerbarer Energien.
Markt für Energielogistik in Amerika
Nordamerika durchlief eine bedeutende Transformation der Energielogistik, da die LNG-Exportkapazität, Pipelines, Häfen und spezialisierte Trägerkapazitäten ausgebaut wurden. Die LNG-Exporte der Vereinigten Staaten betrugen im ersten Halbjahr 2026 durchschnittlich 17,4 Milliarden Kubikfuß pro Tag, ein Anstieg von 23 % im Jahresvergleich.[4] Cheniere traf im Juni 2025 endgültige Investitionsentscheidungen für zusätzliche Produktionseinheiten und strebte eine Kapazität von mehr als 60 Millionen Tonnen pro Jahr bis 2028 an. Südamerika entwickelte sich ebenfalls zu einem Wachstumsgebiet durch Brasiliens Offshore-Expansion, die Entwicklung von Argentiniens Vaca Muerta und Guyanas Produktionsbasis. ASCO und N.V. Dordt Gateway unterzeichneten im Juni 2026 eine Grundsatzvereinbarung für ein maritimes Unterstützungsbasis-Gemeinschaftsunternehmen in Suriname mit einem 550 Meter langen Kai. Das Objekt zielte auf die Offshore-Logistiknachfrage im Guyana-Suriname-Becken ab.
Markt für Energielogistik in EMEA
Europa hatte 2026 unterschiedliche Logistikanforderungen für Kohlenwasserstoffe, Wasserstoff, Offshore-Wind und Kohlenstoffabscheidung. Das Europäische Wasserstoff-Backbone umfasste 33 Energieinfrastrukturbetreiber und identifizierte 40 Pipeline-Projekte mit 31.500 Kilometern Wasserstoffleitungen, die vor 2030 in Betrieb genommen werden sollen. Wasserstoffimporte nach Deutschland über Amsterdam und Duisburg waren technisch machbar, wobei Binnenwasserstraßen, Schiene, Lkw und künftige Pipelines im Logistikkonzept berücksichtigt wurden. Der Nahe Osten und Afrika trugen ein anderes Risikoset, da die Hormuz-Krise 20 % des weltweiten LNG-Angebots einschränkte, was 3 % des gesamten weltweiten Gasangebots entspricht. Der Markt für Energielogistik in diesen Regionen legte einen hohen Wert auf Routendiversifizierung sowie zuverlässige maritime, straßenseitige und Lagerkapazitäten.
Wettbewerbslandschaft
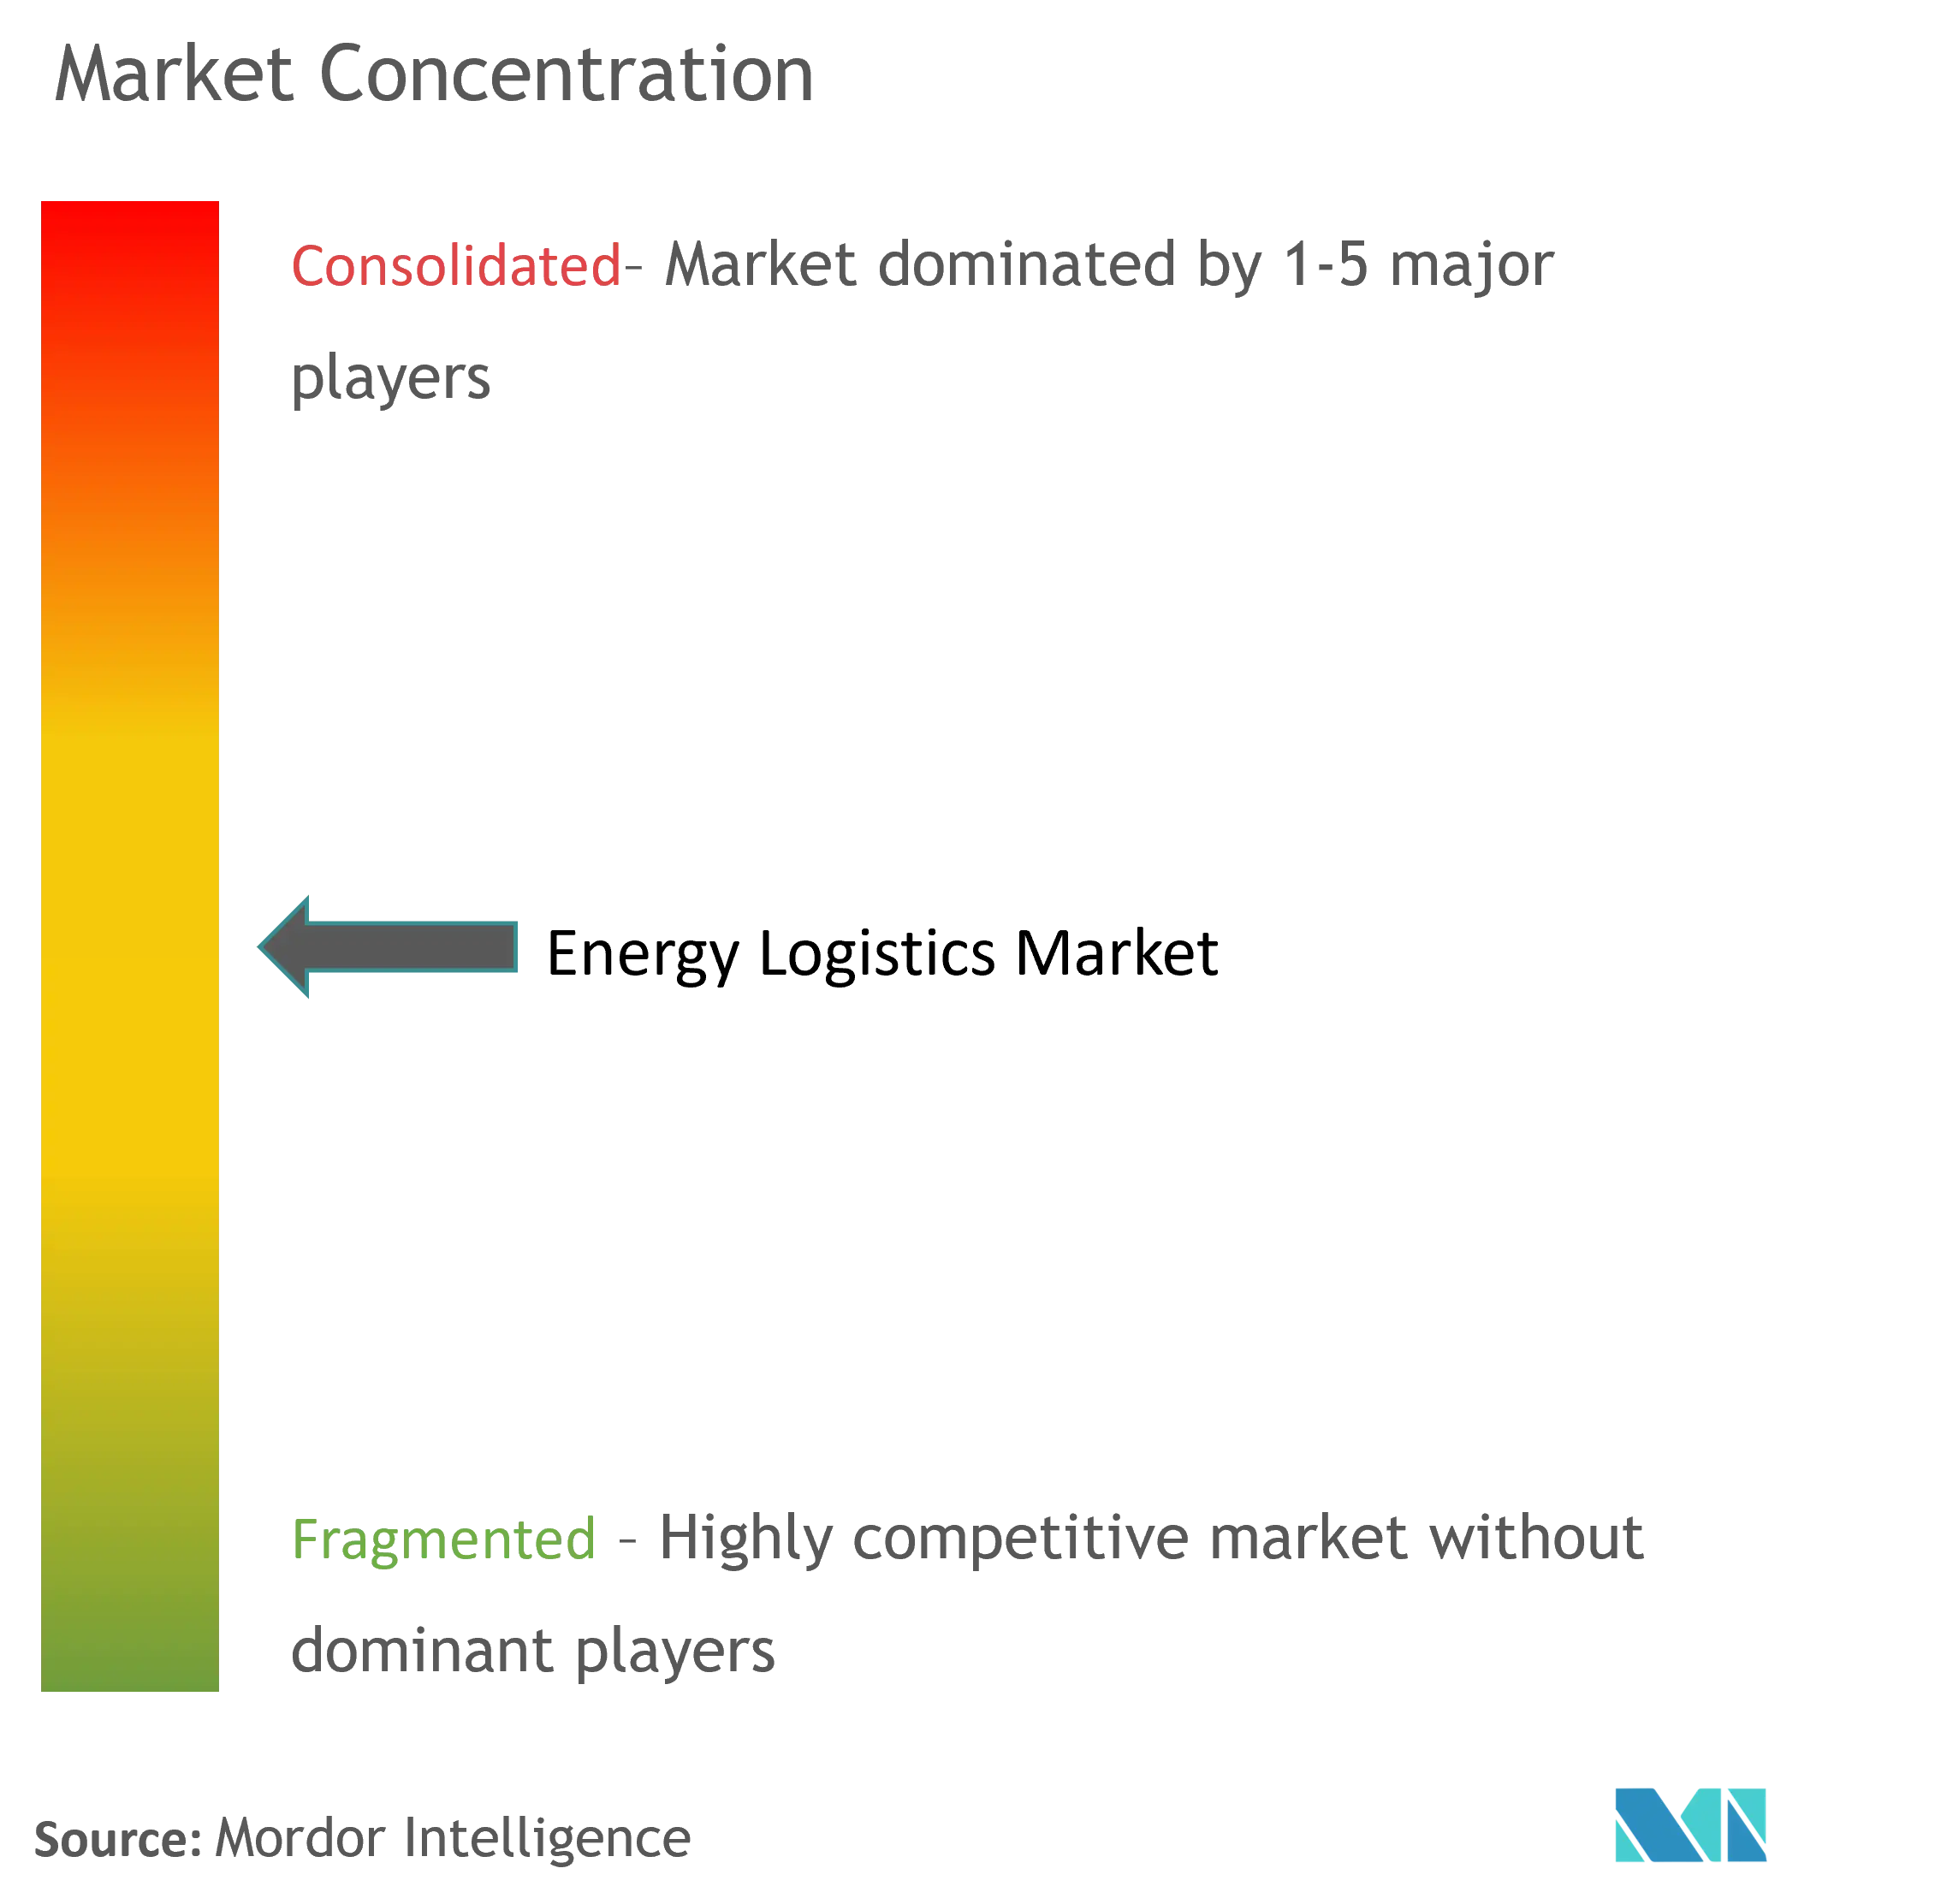
Der Markt für Energielogistik war mäßig konsolidiert unter globalen Volldienstleistern und fragmentiert über spezialisierte Ladungsnischen hinweg. DHL Group, Kuehne + Nagel, A.P. Moller - Maersk und DSV A/S konkurrierten um größere integrierte Mandate. ASCO Group, Mammoet Group, deugro Group und ADNOC Logistics & Services hielten Positionen in bestimmten Sektoren, Regionen oder Ladungsarten. Globale Anbieter organisieren zunehmend dedizierte Energieoperationen, anstatt Energiekunden aus allgemeinen Logistikpools zu bedienen. DHL's New-Energy-Programm umfasste 8 Segmente der Energiewende, darunter Batteriespeicher, Wasserstoff und Netzinfrastruktur. Dieser Ansatz erkannte an, dass Kunden neben dem Preis auch Compliance-Systeme und Branchenerfahrung schätzten.
Größere Skalierung gab großen Anbietern mehr Kapazität, um in Energieausschreibungen zu konkurrieren. CEVA Logistics übernahm die Fagioli Group im Dezember 2025 und fügte mehr als 1.000 Projektlogistikspezialisten mit Schwerlast- und Transporttechnikfähigkeiten hinzu. ADNOC Logistics & Services meldete für das erste Halbjahr 2026 einen Umsatz von 2,40 Milliarden USD, ein Anstieg von 40 % gegenüber dem Vorjahr. Sein anlagenintensives Modell zeigte die Bedeutung kontrollierter Schiffe und spezialisierter Kapazitäten, da die Projektkomplexität zunahm. Unternehmen, die eigene Marine- oder Schwerlastanlagen betrieben, konnten direkter auf Projektpläne reagieren. Anbieter ohne diese Anlagen stützten sich weiterhin stärker auf Partnernetzwerke und Geräteverfügbarkeit.
Die deutlichste Chance im Markt für Energielogistik lag in integrierten Projekten für erneuerbare Energien und Batteriespeicher in Schwellenländern. Diese Projekte benötigten Gefahrgutzertifizierung, Schwerlastkapazität und Lieferung an abgelegene Standorte in einem einzigen Betriebsmodell. Deugros Investition in Marineausrüstung im Februar 2026 zeigte, dass eigene Ausrüstung zu einer stärkeren Wettbewerbsanforderung für Spezialanbieter geworden war. Die Energielogistikbranche umfasste daher globale Netzwerke, regionale Spezialisten und anlagenintensive Betreiber mit unterschiedlichen Stärken. Die Wettbewerbsnarrative blieb konsistent mit einem Markt, der große Mandate unter mehreren globalen Anbietern konzentrierte, während viele spezialisierte Nischen erhalten blieben.
Marktführer in der Energielogistik
-
DHL Group
-
Kuehne+Nagel
-
DSV A/S
-
CMA CGM Group (Including CEVA Logistics)
-
A.P. Moller – Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energielogistik Unternehmen in diesem Bericht
- DHL Group
- Kuehne+Nagel
- A.P. Moller - Maersk A/S
- DSV A/S
- C.H. Robinson Worldwide, Inc.
- Expeditors International of Washington, Inc.
- CMA CGM Group (Including CEVA Logistics)
- GEODIS
- Rhenus Group
- Hellmann Worldwide Logistics
- NYK Line (Including Yusen Logistics Co., Ltd.)
- ASCO Group
- Peterson Energy Logistics
- ADNOC Logistics and Services plc
- Gulf Agency Company (GAC)
- Mammoet Group
- DP World
- deugro Group
- Fracht FWO, Inc.
- The Bertling Group
Neueste Industrielle Entwicklungen in Markt für Energielogistik
- September 2026: Deugro gründete ein lokales Marinegemeinschaftsunternehmen in Papua-Neuguinea, um Logistikkapazitäten für die Papua-LNG-Entwicklung aufzubauen, einschließlich dedizierter Transportausrüstung, lokaler Partnerschaften und Personalentwicklungsprogramme zur Abwicklung von Frachtströmen der Bauphase aus internationalen Ursprüngen über Port Moresby zu den Projektstandorten.
- Juli 2026: ADNOC Logistics & Services bestellte 4 LNG-Träger der nächsten Generation bei der Jiangnan-Werft für rund 900,00 Millionen USD und brachte damit sein gesamtes LNG-Neubauprogramm auf 18 Schiffe. Die 175.000-Kubikmeter-Träger sind für die Lieferung im Jahr 2029 unter Langzeitcharterverträgen geplant und unterstützen das Ziel von ADNOC Gas, bis 2035 47 Millionen Tonnen pro Jahr an kombiniertem vermarktbarem LNG zu erreichen.
- Juni 2026: ASCO und N.V. Dordt Gateway unterzeichneten eine Grundsatzvereinbarung zur Gründung des Gemeinschaftsunternehmens Dordt Operations N.V. für die Entwicklung und den Betrieb des Dordt Marine Support Base in Commewijne, Suriname, mit einem 550 Meter langen Kai und 8,0 Meter Wassertiefe, das auf die Offshore-Logistiknachfrage im Guyana-Suriname-Becken abzielt.
- Juni 2026: DHL Group legte den Grundstein für einen Europäischen Batterielogistik-Hub in Holtum, Niederlande, mit 17.000 Quadratmetern spezialisierter Batterielagerfläche, und führte den Time-Definite-Plus-Windpark-Wartungs-, Reparatur- und Betriebsdienst in 22 europäischen Ländern ein.
Berichtsumfang des globalen Marktes für Energielogistik
Segmentierungsübersicht
| Transport | Straße |
| Schiene | |
| Luft | |
| See und Binnenwasserstraßen | |
| Lagerung und Lagerhaltung | |
| Mehrwertdienste |
| Öl und Gas |
| Stromerzeugung und Versorgungsunternehmen |
| Erneuerbare Energien |
| Bergbau und Metalle |
| EPC-Auftragnehmer und Hersteller von Energieanlagen |
| Regierung und öffentliche Infrastruktur |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See und Binnenwasserstraßen | ||
| Lagerung und Lagerhaltung | ||
| Mehrwertdienste | ||
| Nach Endnutzer | Öl und Gas | |
| Stromerzeugung und Versorgungsunternehmen | ||
| Erneuerbare Energien | ||
| Bergbau und Metalle | ||
| EPC-Auftragnehmer und Hersteller von Energieanlagen | ||
| Regierung und öffentliche Infrastruktur | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Energielogistik im Jahr 2026?
Der Markt für Energielogistik hatte im Jahr 2026 einen Wert von 210,21 Milliarden USD und soll bis 2031 bei einer CAGR von 7,85 % 306,73 Milliarden USD erreichen.
Welche Dienstleistung führte den Umsatz in der Energielogistik an?
Der Transport führte den Umsatz mit einem Anteil von 67,19 % im Jahr 2025 an, während Mehrwertdienste die höchste prognostizierte CAGR von 10,37 % bis 2031 aufwiesen.
Warum benötigte Batteriespeicher spezialisierte Logistik?
Batterie-Energiespeichersysteme erforderten Gefahrgutzertifizierung, Temperaturkontrolle, spezialisierte Handhabung und eine auf die Netzinbetriebnahme abgestimmte Lieferung.
Welche Region führte die globale Energielogistikaktivität an?
Asien-Pazifik führte mit einem Umsatzanteil von 42,54 % im Jahr 2025 und hatte die höchste prognostizierte CAGR von 9,61 % bis 2031.
Welches Endnutzersegment wuchs bis 2031 am schnellsten?
Erneuerbare Energien hatten die höchste prognostizierte CAGR von 10,65 %, unterstützt durch Batteriesysteme, Turbinenkomponenten und netzgebundene Projektlieferungen.
Wie konzentriert war der Wettbewerb in der Energielogistik?
Der Sektor war für große Mandate mäßig konsolidiert, aber über Spezialnischen hinweg fragmentiert.