
Marktgröße und Marktanteil des US-amerikanischen Luftfrachttransportmarkts
Marktübersicht
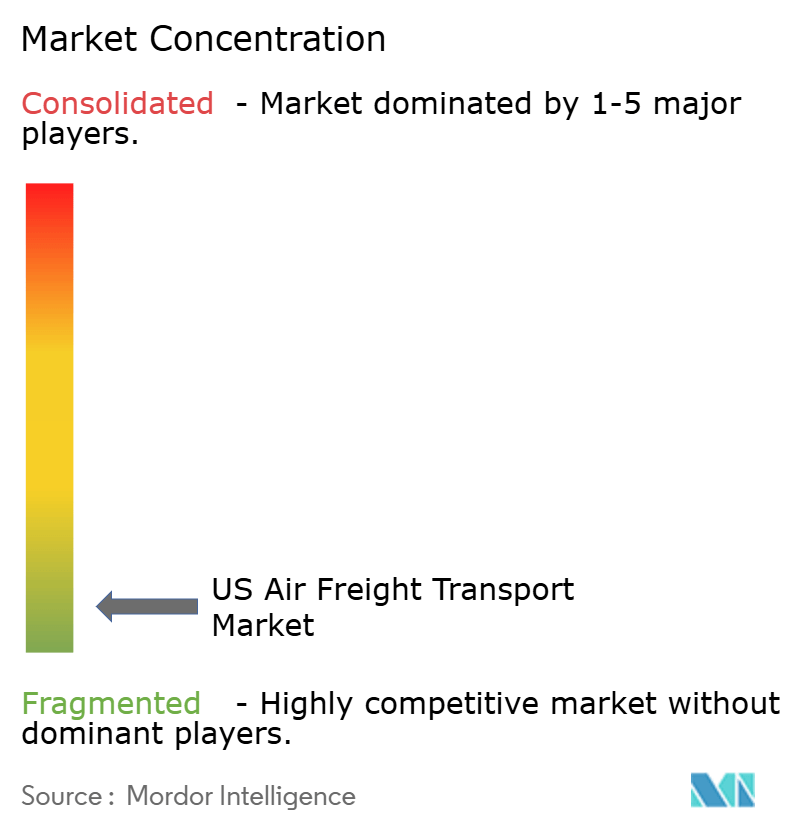
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 49.85 Milliarden US-Dollar |
| Marktgröße (2026) | 51.99 Milliarden US-Dollar |
| Marktgröße (2031) | 64.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.29 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Luftfrachttransportmarkts durch Mordor Intelligence
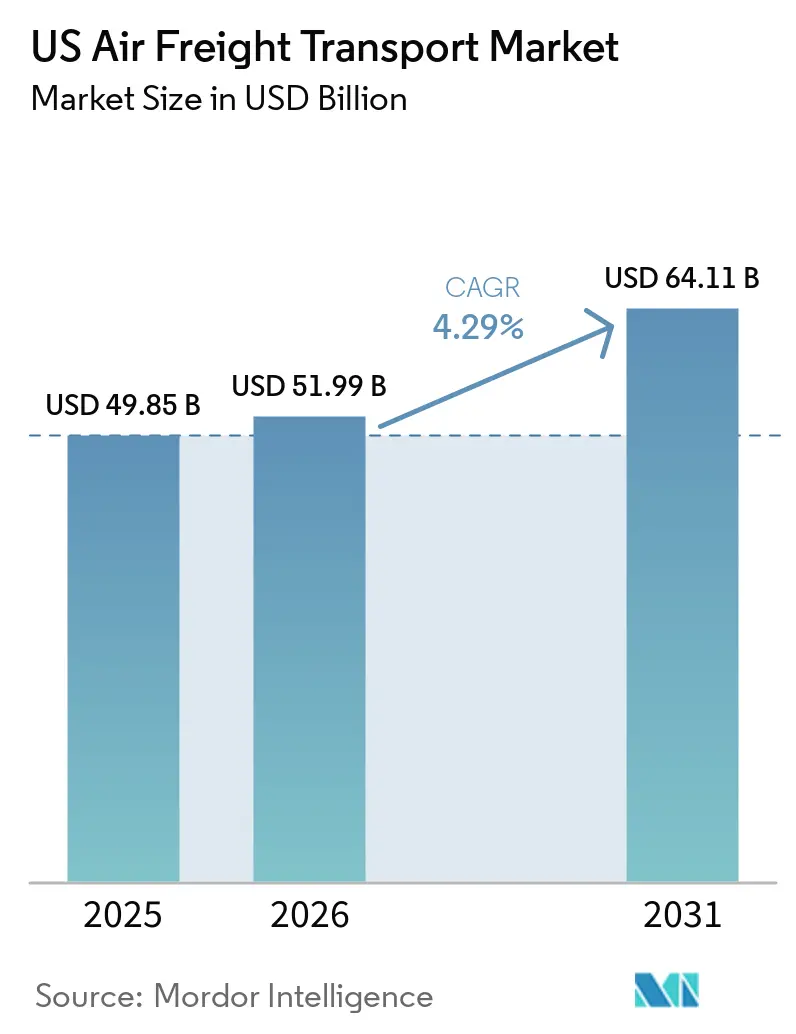
Die Marktgröße des US-amerikanischen Luftfrachttransportmarkts wird im Jahr 2026 auf 51,99 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 49,85 Milliarden USD mit Prognosen für 2031, die 64,11 Milliarden USD zeigen, und wächst mit einer CAGR von 4,29 % über den Zeitraum 2026–2031.
Ein zweistelliges Wachstum bei den Frachttonnkilometern über 15 aufeinanderfolgende Monate bis Anfang 2025 unterstreicht die Tiefe der post-pandemischen Nachfrage, auch wenn makroökonomische Belastungen anhalten. Grenzüberschreitender E-Commerce, strukturelles Nearshoring nach Mexiko und steigende Biologika-Ströme halten die Auslastungsfaktoren angespannt und die Erträge über historischen Normalwerten. Gleichzeitig haben strengere Zollvorschriften, eine Erholung der Belly-Kapazität und Lohninflation an Hub-Flughäfen die Preissetzungsmacht gemindert und die Netzwerkstrategien im gesamten US-amerikanischen Luftfrachttransportmarkt neu gestaltet. Carrier investieren in dedizierte Frachtflugzeuge, intelligente Lagerhäuser und nachhaltigen Flugkraftstoff (SAF), um die Margen zu verteidigen und gleichzeitig die Dienstleistungszuverlässigkeit zu verbessern. Spediteure und Integratoren sehen Aufwärtspotenzial bei wertschöpfenden Maklertätigkeiten und Kühlkettendiensten, die die betrieblichen Reibungsverluste durch neue Zollregime und strengere Temperaturvorschriften für Arzneimittel abmildern.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Marktanteil von 46,62 % am US-amerikanischen Luftfrachttransportmarkt auf den Frachttransport (Cargo/CEP), während sonstige wertschöpfende Dienstleistungen bis 2031 voraussichtlich eine CAGR von 5,05 % verzeichnen werden.
- Nach Zielgebiet entfiel im Jahr 2025 ein Anteil von 61,35 % am Marktvolumen des US-amerikanischen Luftfrachttransportmarkts auf das Inlandsaufkommen; das internationale Segment wird voraussichtlich bis 2031 mit einer CAGR von 4,5 % wachsen.
- Nach Carrier-Typ entfiel im Jahr 2025 ein Anteil von 50,40 % am US-amerikanischen Luftfrachttransportmarkt auf Belly-Kapazität, während dedizierte Frachtflugzeuge voraussichtlich bis 2031 mit einer CAGR von 5,05 % expandieren werden.
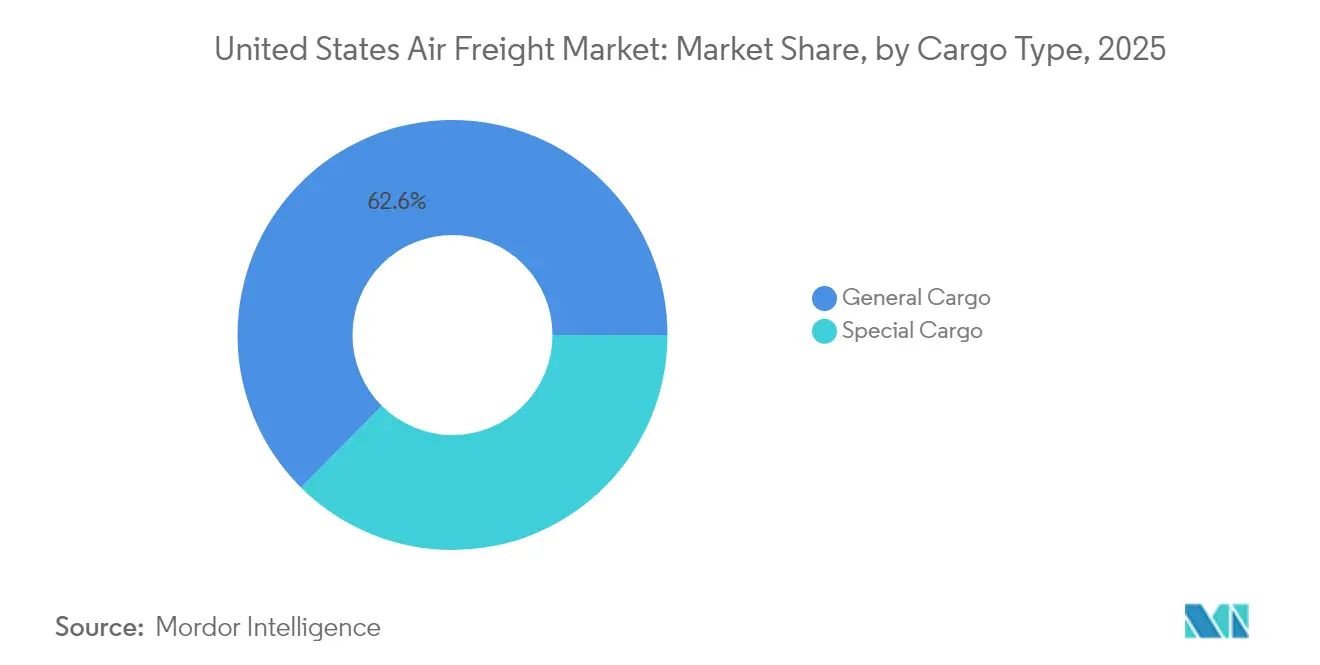
- Nach Frachtart hielt Allgemeingut im Jahr 2025 einen Anteil von 62,55 % am Marktvolumen des US-amerikanischen Luftfrachttransportmarkts, während Sonderfracht bis 2031 voraussichtlich mit einer CAGR von 5,85 % wachsen wird.
- Nach Endverbraucherbranche führte E-Commerce & Einzelhandel im Jahr 2025 mit einem Marktanteil von 35,40 % am US-amerikanischen Luftfrachttransportmarkt; das Segment Gesundheitswesen & Pharmazeutika wird bis 2031 mit einer CAGR von 6,55 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Luftfrachttransportmarkts
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom der grenzüberschreitenden E-Commerce-Zweitageslieferung, angeführt von US-asiatischen Paketen | +1.20% | Global – Fokus auf US-asiatischen Strecken | Kurzfristig (≤ 2 Jahre) |
| Rückverlagerung von Halbleiter- und Elektronikunternehmen entlang des US-mexikanischen Korridors | +0.80% | US-mexikanischer Korridor | Mittelfristig (2–4 Jahre) |
| Open-Skies-Bilateralausbau erschließt neue Reinfrachtstrecken | +0.60% | Global (130+ bilaterale Partner) | Langfristig (≥ 4 Jahre) |
| Wachstum temperaturgesteuerter Biologika und Zell-Gen-Therapien | +1.00% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Nearshoring von Automobil-/Luft- und Raumfahrtteilen, die JIT-Luftfracht erfordern | +0.70% | Nordamerika, vorwiegend US-Mexiko | Mittelfristig (2–4 Jahre) |
| Investitionen in Cargo-City-Projekte an Flughäfen (MIA, DFW, RFD) zur Kapazitätserweiterung | +0.90% | Wichtige US-Hub-Flughäfen (MIA, DFW, RFD, ORD) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom der grenzüberschreitenden E-Commerce-Zweitageslieferung, angeführt von US-asiatischen Paketen
Die Erwartungen der Verbraucher haben sich auf eine zweitägige Liefererfüllung eingependelt, wobei 90 % der US-amerikanischen Käufer dieses Zeitfenster als Mindeststandard nennen und 30 % bereits eine Same-Day-Lieferung bei Überseebestellungen fordern. Der E-Commerce treibt mittlerweile mehr als die Hälfte des transpacifischen Frachtaufkommens an und ist damit der zentrale Hebel des US-Luftfrachtmarktes. Das Umsatzpotenzial des Segments von 1,06 Billionen USD im Jahr 2024, verbunden mit einem CAGR von 7,4 % für 2025–2028, veranlasst Carrier dazu, die Cross-Dock-Kapazitäten zu erweitern, die Zollvorabfertigung zu integrieren und die Last-Mile-Sortierung innerhalb der Flughafenperimeter anzusiedeln. Die Liefergeschwindigkeit entwickelt sich zu einem Differenzierungsmerkmal und veranlasst Fluggesellschaften, Frachtflugzeugpläne gegenüber Belly-Kapazitäten zu bevorzugen, um passagierbedingte Slot-Sperrzeiten und Gepäckkonflikte zu vermeiden. Diese Nachfrage nach dedizierter Kapazität schafft Chancen im Markt für Charterluftfracht in den Vereinigten Staaten, insbesondere für zeitkritische grenzüberschreitende E-Commerce-Sendungen.
Rückverlagerung von Halbleiter- und Elektronikunternehmen entlang des US-mexikanischen Korridors
Nearshoring-Investitionszusagen von über 31 Milliarden USD in Mexiko im Jahr 2023 haben einen hochwertigen Korridor für Wafer-Fabs und Leiterplattenbestückungen katalysiert. Vierzig Prozent des Inhalts eines fertigen mexikanischen Exports stammen aus den USA, ein krasser Gegensatz zu den 4 % Wertschöpfung aus China. Diese enge Ko-Produktionsschleife hängt von nächtlichen Luftbrücken ab, die Maquiladora-Cluster mit US-amerikanischen Designzentren verbinden, und stärkt die langfristige Relevanz des US-amerikanischen Luftfrachttransportmarkts für hochwertige Just-in-time-Ströme.
Wachstum temperaturgesteuerter Biologika und Zell-Gen-Therapien
Die Biopharma-Logistikerlöse bei UPS sollen sich bis 2026 auf 20 Milliarden USD verdoppeln, da Zell- und Gen-Therapien aus klinischen Studien heraus skalieren. Diese Produkte erfordern Umgebungstemperaturen, 2–8 °C oder Kryotemperaturen mit GDP-konformem Datenlogging, was Spediteure dazu veranlasst, GDP-zertifizierte Kühlräume und Flotten aktiver Behälter auszubauen. Der US-amerikanische Luftfrachttransportmarkt profitiert von Premium-Erträgen bei medizinischen Sendungen, die regelmäßig das 1,5- bis 2-Fache der allgemeinen Frachtpreise erzielen. Strategische Akquisitionen wie der Kauf von CRYOPDP durch DHL im Jahr 2025 unterstreichen das Wettrüsten um Kühlkettenkapazitäten.
Investitionen in Cargo-City-Projekte an Flughäfen (MIA, DFW, RFD) zur Kapazitätserweiterung
Frachtorientierte Immobilienprojekte proliferieren vom VICC-Ausbau in Miami bis zum 240.000 ft² großen Lagerhaus am Chicagoer Flughafen O'Hare, wobei jedes Durchsatzsteigerungen von 15–100 % verspricht. Die Investitionsprogramme umfassen auch automatisierte Sortiersysteme, dedizierte Rollwege und On-Site-CFS-Zonen, die die Verweilzeit verkürzen. Diese Aufrüstungen erweitern die physische Obergrenze des US-amerikanischen Luftfrachttransportmarkts und ziehen neue Betreiber an, die bisher überfüllte Hubs gemieden haben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung der Belly-Kapazität setzt Erträge nach der Pandemie unter Druck | -0.90% | Globale Hauptstrecken | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel und Lohninflation an Cargo-Hubs | -0.60% | US-amerikanische Inlands-Hubs | Mittelfristig (2–4 Jahre) |
| Zoll- und De-minimis-Verschärfungen verursachen Zollverzögerungen im E-Commerce | -1.00% | US-asiatische Korridore (insbesondere China) | Kurzfristig (≤ 2 Jahre) |
| SAF-Beimischungsvorschriften erhöhen die Kraftstoffkostenbasis | -0.30% | Global (anfänglich Europa & Nordamerika) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung der Belly-Kapazität setzt Erträge nach der Pandemie unter Druck
Die Erholung des Passagierverkehrs hat ruhende Weitkörper-Unterrümpfe wieder aktiviert und die globale Kapazität Ende 2024 um 2 % erhöht, während das Frachtaufkommen um 11 % gewachsen ist. Da Fluggesellschaften Airbus A350- und Boeing 787-Flotten wieder in Betrieb nehmen, gewinnen Verlader erneut an Preisverhandlungsmacht und erodieren die Frachtflugzeugprämien. Der Internationale Luftverkehrsverband (IATA) prognostiziert eine Verlangsamung auf 5,8 % globales Volumenwachstum im Jahr 2025, wobei die Frachterlöse auf 111 Milliarden USD fallen werden[1]Internationaler Luftverkehrsverband (IATA), "Net Zero Roadmap," iata.org. Dies trübt den Ertragsausblick für den US-amerikanischen Luftfrachttransportmarkt trotz anhaltendem Handelswachstum.
Zoll- und De-minimis-Verschärfungen verursachen Zollverzögerungen im E-Commerce
Die Abschaffung der zollfreien Schwelle von unter 800 USD für chinesische Pakete ab Mai 2025 fügt Zölle von 30 % oder 25 USD pro Artikel hinzu, die sich im Juni verdoppeln. Mehr als 1 Milliarde De-minimis-Pakete wurden 2024 eingeführt – 61 % davon aus China – und die meisten kamen per Luftfracht. Plötzliche Regeländerungen führten zu Paketstaus am JFK-Flughafen und veranlassten E-Tailer wie Shein, Auflieferungen zu stornieren, was den kurzfristigen Volumenausblick für den US-amerikanischen Luftfrachttransportmarkt trübt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Wertschöpfende Angebote übertreffen den reinen Transport
Der Frachttransport nahm im Jahr 2025 einen Marktanteil von 46,62 % am US-amerikanischen Luftfrachttransportmarkt ein, gestützt durch etablierte Hub-and-Spoke-Kuriernetzwerke. Das Volumen des Segments liefert Basismengen, die die Flugzeugauslastung sichern. Wertschöpfende Dienstleistungen – von Zollmaklerleistungen bis hin zu Versicherungen – werden jedoch jährlich um 5,05 % wachsen und damit den breiteren US-amerikanischen Luftfrachttransportmarkt übertreffen. Spediteure bündeln Tools zur Zollautomatisierung mit Compliance-Audits, um E-Händlern bei der Bewältigung von Regeländerungen bei De-minimis-Einfuhren zu helfen. UPS' Plan, die Gesundheitserlöse zu verdoppeln, verdeutlicht das Marginenpotenzial in spezialisierter Beratung und Kühlkettensteuerung, die oft Aufschläge von 3–4 Prozentpunkten über dem Linienhaul aufweist.
Da regulatorische Hürden zunehmen, bevorzugen Versender Einzelrechnungslösungen, die Maklertätigkeiten, Etikettierung und letzte Meile in einem Vertrag bündeln. Diese Präferenz positioniert Integratoren und technologiegestützte 4PLs, um einen größeren Anteil am US-amerikanischen Luftfrachttransportmarkt zu gewinnen, auch wenn die reinen Transporterlöse stagnieren. Im Prognosezeitraum könnte das an Beratung, Verpackung und IoT-Tracking gebundene Marktvolumen des US-amerikanischen Luftfrachttransportmarkts 8,27 Milliarden USD übersteigen, was den Dienstleistungsschwenk weg von der kommoditisierten Tonnage verstärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf erhältlich


Nach Zielgebiet: Internationale Ströme beschleunigen sich durch Nearshoring
Inlandstransporte stellen im Jahr 2025 aufgrund von Alaska, Hawaii und küstenübergreifenden Erfüllungsmustern immer noch 61,35 % des Marktvolumens des US-amerikanischen Luftfrachttransportmarkts dar. Das Wachstum neigt sich jedoch zu grenzüberschreitenden Strecken, die eine CAGR von 4,5 % verfolgen. Transpazifische E-Commerce-Volumina und nordwärts gerichtete Ströme aus Mexiko dominieren diese Beschleunigung. Asien–Nordamerika macht bereits ein Viertel der globalen Luftfrachtmengen aus; mit steigenden Online-Bestellungen könnte dieser Anteil bis zur Mitte des Jahrzehnts auf ein Drittel ansteigen.
Straßentransport konkurriert stark bei innerstaatlichen Transporten unter 1.000 Meilen, aber für Bekleidung, Elektronik und Biologika bleibt Luftfracht die einzige Transportart, die Zweitages-Service-Level-Vereinbarungen erfüllt. Die Wechselwirkung zwischen US-amerikanischen Gateways und mexikanischen Maquiladora-Städten unterstreicht ebenfalls den Schwung: 656 Milliarden USD im bilateralen Handel flossen in den ersten 11 Monaten des Jahres 2023, eine Zahl, die den internationalen Anteil am US-amerikanischen Luftfrachttransportmarkt stärkt.
Nach Carrier-Typ: Frachtflugzeuge gewinnen strategische Relevanz zurück
Die Belly-Kapazität machte im Jahr 2025 50,40 % des US-amerikanischen Luftfrachttransportmarkts aus, da sich die Passagierflugpläne erholten. Trotz dieses numerischen Vorsprungs werden Nur-Fracht-Betreiber schneller mit einer CAGR von 5,05 % aufgrund von Resilienz und spezialisiertem Handling wachsen. Die Flotte von Atlas Air wuchs im Jahr 2024 auf 121 Weitstreckeneinheiten und repräsentiert 14 % der globalen Frachtflugzeugkapazität. Das ACMI-Modell des Carriers bedient E-Commerce-Giganten, die garantierte Maindeck-Volumina suchen, und unterstreicht einen säkularen Wandel hin zu kontrollierter Kapazität.
Reine Frachtflughäfen wie Rockford und Greenville-Spartanburg verzeichneten Frachtanstiege, selbst als Mischnutzungs-Hubs einbrachen, was den Schwenk der Versender zu staufreien Knotenpunkten widerspiegelt. Da Flughäfen Frachtflugzeuge mit niedrigeren Landegebühren und 24/7-Slots anlocken, könnte der US-amerikanische Luftfrachttransportmarkt bis 2031 auf kritischen Strecken einen Frachtflugzeuganteil von über 50 % aufweisen.
Nach Frachtart: Sonderfracht profitiert von der Premium-Ertragskurve
Allgemeingut füllt immer noch 62,55 % der Rümpfe und Hauptdecks, aber Pharmazeutika, verderbliche Güter und Gefahrgut verzeichnen ein jährliches Wachstum von 5,85 %. Das Marktvolumen des US-amerikanischen Luftfrachttransportmarkts für Sendungen im Gesundheitswesen allein könnte bis Mitte des Jahrzehnts 19,74 Milliarden USD erreichen, was dem Erlösziel von UPS entspricht. Miami International verarbeitet bereits 69 % der US-amerikanischen verderblichen Importe und verdoppelt die Kapazität über das VICC-Projekt. Mit Gentherapie-Ampullen, die Millionenwerte haben, priorisieren Fluggesellschaften Echtzeit-Temperaturtelemetrie und GDP-Zertifizierung.
Die Nachfrage nach Gefahrgutschulung ist ebenso explodiert, da Lithiumbatterievolumina stark gestiegen sind und Carrier gezwungen sind, feuerfeste Behälter einzusetzen. Der Aufschlag bei Sonderfracht, oft 50–100 % über allgemeinen Tarifen, dient als Ertragsabsicherung, wenn die Belly-Kapazität den breiteren US-amerikanischen Luftfrachttransportmarkt abschwächt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf erhältlich
Nach Endverbraucherbranche: Gesundheitswesen überholt den E-Commerce-Giganten
E-Commerce & Einzelhandel kontrolliert im Jahr 2025 35,40 % des US-amerikanischen Luftfrachttransportmarkts, ein Anteil, der durch Next-Day-Delivery-Erwartungen gefestigt ist. Gesundheitswesen & Pharmazeutika ist zwar kleiner, wächst jedoch mit einer CAGR von 6,55 % aufgrund der Biologika-Skalierung, Zelltherapie-Studien und Pipeline-Aktivitäten bei Impfstoffen. Die CRYOPDP-Akquisition von DHL und der Kauf von Frigo-Trans durch UPS signalisieren zunehmenden Wettbewerb um GDP-qualifizierte Volumina. Automobil- und Luft- und Raumfahrt-Nearshoring trägt weiteres Aufkommen bei, da OEMs geopolitische Risiken mit nahen Lieferanten absichern; Mexikos Fahrzeugproduktion stieg im Jahr 2023 um 13,54 % und stärkt Just-in-time-Luftfrachtstrecken.
Hightech-Unternehmen nutzen CHIPS-Act-Subventionen zur Onshore-Verlagerung der Wafer-Fertigung, was Notauflieferungen von Reticeln und Ersatzteilen erfordert. Landwirtschaft und verderbliche Güter bleiben stabil und nutzen die Gateways in Miami und Houston nach Lateinamerika, wobei Blumen und Meeresfrüchte auf Nordrouten ausgeliefert werden, die Rücktransport-Tarife ausnutzen.
Geografische Analyse
Die Westregion hielt im Jahr 2025 25,70 % des Marktanteils am US-amerikanischen Luftfrachttransportmarkt, gestützt durch die dominante Stellung von Los Angeles und San Francisco auf der transpazifischen Brücke. Großflächige E-Commerce-Konsolidierungszentren in der Nähe von LAX treiben Spätexporte an und stärken die Bedeutung der Region. Der Südwesten ist mit einer CAGR von 4,08 % bis 2031 der am schnellsten wachsende Bereich, angetrieben durch Maquiladora-Fertigung und die umfangreichen Kapazitätserweiterungen am Flughafen Dallas–Fort Worth. Texas-Flughäfen führen inzwischen inkrementelle Frachtflugzeugdienste durch, die Küstenstaus umgehen, und vergrößern den regionalen Anteil am US-amerikanischen Luftfrachttransportmarkt.
Südost-Hubs nutzen die 39 täglichen lateinamerikanischen Frequenzen Miamis; der Modernisierungsplan des Flughafens im Wert von 6,8 Milliarden USD zielt darauf ab, die Frachtmengen bis 2027 zu verdoppeln und gleichzeitig seinen 69%-Anteil an US-amerikanischen verderblichen Importen aufrechtzuerhalten. Der Mittlere Westen profitiert vom neuen Lagerhaus am Chicagoer Flughafen O'Hare und dem 2-Milliarden-USD-Frachtcampus in Cincinnati/Northern Kentucky, der innerstädtische Schienen- und LKW-Verbindungen für Cross-Dock-Dienste konsolidiert. Demgegenüber kämpft der Nordosten mit Kapazitätsengpässen am JFK und EWR, die durch die Kontrollwellen bei De-minimis-Paketen verschärft wurden und 2025 zu gestrandeten Paketen führten. Regionale Diversifizierungsstrategien sind daher entscheidend für die Aufrechterhaltung der landesweiten Resilienz im US-amerikanischen Luftfrachttransportmarkt.
Regulatorisches Umfeld
Der Luftfrachttransport in den USA operiert innerhalb eines mehrstufigen föderalen Rahmenwerks, das vom US-Verkehrsministerium (DOT), der Federal Aviation Administration (FAA) und der Transportation Security Administration (TSA) angeführt wird. Betriebsgenehmigungen und -bedingungen für reine Frachtfluggesellschaften und kombinierte Anbieter werden durch DOT- und FAA-Vorschriften geregelt, einschließlich der Bestimmungen des 14 CFR zu Verfahren und Genehmigungen für Luftfahrtunternehmen. Die TSA-Sicherheitsanforderungen für die Annahme, Kontrolle und Verwahrungskette von Frachtgut sind unter 49 CFR Part 1546 für Luftfahrzeugbetreiber und andere regulierte Parteien kodifiziert.
Im Jahr 2026 haben mehrere Maßnahmen die Betriebsbeschränkungen und den Compliance-Aufwand für Akteure der Frachtbranche verschärft. Der Safe Skies Act von 2026 wies den Verkehrsminister an, die Dienst- und Ruhezeitanforderungen für Frachtflugbesatzungen innerhalb von 30 Tagen nach Inkrafttreten an die Standards der Passagierluftfahrtunternehmen anzupassen, was die Frachterplanung und den Personaleinsatz beeinflussen könnte. Separate operative Kapazitätsobergrenzen der FAA für den Sommer 2026 am Flughafen Chicago O'Hare (2.680 tägliche Starts und Landungen) sowie Verbesserungen des DOT Office of Aviation Consumer Protection an den Berichtssystemen, einschließlich eines am 18. März 2026 eingeführten ACERS-Moduls für die Meldung von Rollfeldverzögerungen und Notfallpläne, erhöhen den Bedarf an Betriebsplanung, Datenbereitschaft und Disziplin bei Flughafen-Slots in zeitkritischen Frachtnetzwerken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des US-Luftfrachttransports beginnt bei den Verladern, einschließlich E-Commerce und Einzelhandel, Gesundheitswesen und Pharma, Hightech, Verderbliches sowie Herstellern, und verläuft dann über Spediteure, Integratoren und Expressanbieter sowie Fluggesellschaften, die sowohl Bauchraumbetreiber als auch spezialisierte Frachter- oder ACMI-Anbieter umfassen. Vorgelagerte und mittlere Glieder umfassen Flughafen-Frachtterminals, regulierte Kontroll- und Annahmestellen (TSA-reguliert gemäß 49 CFR Part 1546), Bodenabfertiger und spezialisierte Lagerhäuser (allgemein, zollfrei und temperaturgeführt), die Cross-Docking, ULD-Auf- und Abbau sowie Zolldokumentation ermöglichen.
Die nachgelagerte Ausführung hängt von Oberflächenschnittstellen ab, einschließlich Fernverkehr per LKW, Drayage und Zustellung auf der letzten Meile, sowie von digitalen Sichtbarkeitsebenen, die Buchung, Compliance und Ausnahmemanagement unterstützen. Föderale Planungsdatensätze helfen zudem, die Netzwerkgestaltung und die Identifizierung von Engpässen zu strukturieren, einschließlich der Commodity Flow Survey 2022 des US Census Bureau (veröffentlicht im Januar 2026) für Sendungsmerkmale sowie DOT/Bureau of Transportation Statistics-Tools wie das Freight Analysis Framework (FAF) und die Kartierung von Luft-zu-LKW-Einrichtungen der National Transportation Atlas Database (NTAD). Mit der Ausweitung wertschöpfender Dienstleistungen, einschließlich Zollabwicklung, Versicherung und Kühlketten-Koordination, bündeln Integratoren und Spediteure zunehmend regulatorische Compliance, Datenprotokollierung und Servicewiederherstellung zusätzlich zur reinen Beförderung.
Wettbewerbslandschaft
Der US-amerikanische Luftfrachttransportmarkt ist mäßig konzentriert: UPS und FedEx kontrollieren zusammen 74,3 % der Segmenterlöse, während ein Mittelfeld aus Fluggesellschaften, ACMI-Betreibern und Spediteuren den Rest aufteilt. UPS verzeichnete im dritten Quartal 2024 einen Umsatzanstieg von 5,62 % und einen Nettogewinnanstieg von 36,56 %, womit es die Wettbewerber übertraf, die im Durchschnitt negatives Gewinnwachstum aufwiesen. FedEx schärfte sein europäisches Netzwerk, während es weniger rentable Inlandsstrecken verkaufte und die Kapazität auf Gesundheitswesen- und Luft- und Raumfahrtstrecken ausrichtete.
Atlas Air, Air Transport Services Group und Sun Country Airlines gewinnen Marktanteile in der dedizierten Transport-Nische und vermieten Frachtflugzeuge an Amazon und Alibaba. Digitale Enabler wie die Interline-Plattform von CargoAi rationalisieren Spot-Buchungen und reduzieren den administrativen Aufwand, der oft den US-amerikanischen Luftfrachttransportmarkt begleitet. Auch die Politik gestaltet den Wettbewerb: Die FLOW-Datenpipeline des US-amerikanischen Verkehrsministeriums (DOT) gibt Integratoren Echtzeit-Container-Sichtbarkeit, ein Merkmal, das kleine Spediteure dringend zu replizieren versuchen.
Fusionen und Übernahmen bleiben aktiv: Alaska Airlines fusionierte 2025 mit Hawaiian Airlines und erschloss damit eine Frachterweiterung, die beide Weitstreckensflotten auf Pazifikstrecken nutzt. Da die Gesundheitslogistik überlegene Margen bietet, ist eine weitere Konsolidierung wahrscheinlich, da Carrier um GDP-zertifizierte Assets innerhalb des US-amerikanischen Luftfrachttransportmarkts wetteifern.
Marktführer im US-amerikanischen Luftfrachttransport
UPS (United Parcel Service Inc.)
FedEx Corp.
DHL (Deutsche Post AG)
Atlas Air Worldwide Holdings
Kuehne + Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Spezialisierung auf Kühlkette und Gesundheitswesen bleibt ein zentraler Monetarisierungsweg für US-Luftfrachtnetzwerke, mit anhaltenden Investitionen und organisatorischem Ausbau durch führende Integratoren. UPS investierte 48 Millionen USD in den Ausbau von 27 temperaturgeführten Cross-Dock-Einrichtungen in Amerika, Europa und Asien und setzte sich ein Umsatzziel von 20 Milliarden USD im Gesundheitswesen bis Ende 2026. Dies stützt die Nachfrage nach GDP-konformer Handhabung, aktiver oder kontrollierter Temperaturverpackung und Kühlkettenkapazität in Flughafennähe. FedEx meldete zudem im Geschäftsjahr 2026 nahezu 10 Milliarden USD Umsatz im Gesundheitstransport im Rahmen seiner FedEx Life Sciences-Aktivität, was die Zahlungsbereitschaft der Verlader für zeit- und temperaturkritische Lufttransporte bekräftigt.
Die Neugestaltung von Netzwerken und die Kapazitätssteuerung schaffen Raum für integrierte Angebote über internationale Luftfracht, Zoll und Brokerage sowie inländische Distribution hinweg. FedEx schloss am 1. Juni 2026 die Abspaltung von FedEx Freight in ein separates börsennotiertes Unternehmen ab und setzt gleichzeitig die Kapitalallokation zur Netzwerkoptimierung und Flottenmodernisierung fort, was die Aufmerksamkeit auf Kernbereiche wie Luft, international und Spezialsegmente lenkt. Im E-Commerce erhöhen Paket- und Zustellpartnerschaften sowie eine strengere Grenzdurchsetzung den Wert von End-to-End-Compliance, Vorabfreigabe und datengestütztem Ausnahmemanagement, was Chancen für Spediteure und Integratoren unterstützt, die verlässliche Kapazitäten mit Brokerage, Sicherheitskontrolle und schnelleren Transferzeiten vom Flughafen zur Tür verbinden können.
Aktuelle Branchenentwicklungen
- Juni 2026: Kuehne+Nagel erweitert die selbstkontrollierte Inspire-Flottenrotation um die Route Chicago-Frankfurt-Atlanta. Die Erweiterung stärkt die transatlantische Konnektivität für Hightech- und Pharmasendungen. Die zusätzliche Kapazität verbessert die Zuverlässigkeit für zeitkritische Pharma- und KI-Hardware-Sendungen und erhöht die Netzwerkredundanz zwischen den Drehkreuzen.
- Mai 2026: DHL eCommerce gab einen exklusiven mehrjährigen Vertrag mit USPS für die Paketzustellung auf der letzten Meile in den Vereinigten Staaten bekannt. Die Verlängerung signalisiert eine umfassende Erneuerung der US-E-Commerce-Logistik. Die Vereinbarung sichert dauerhafte US-Paketvolumen und erweitert DHLs Präsenz auf der letzten Meile über einen bedeutenden Transportpartner.
- Mai 2026: Atlas Air Worldwide erwirbt eine Minderheitsbeteiligung von 49% am ACMI-Anbieter Air Atlanta; der Abschluss wird für das dritte Quartal 2026 erwartet. Die Beteiligung stärkt die ACMI-Kapazität durch eine strategische Minderheitsinvestition. Sie unterstützt dedizierte Kapazitäten für stark nachgefragte Strecken und erweitert den Flottenzugang über die Partnerschaft mit Air Atlanta.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Einnahmen aus dem Lufttransport von Fracht innerhalb der Vereinigten Staaten sowie für internationale Bewegungen mit US-amerikanischem Ursprung oder Bestimmungsort, einschließlich planmäßiger und Charteraktivitäten, sofern diese frachtorientiert sind.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind reine Speditions- und Maklergebühren, ausschließliche Lagerdienstleistungen sowie See- oder reine Landfrachtabschnitte, die separat abgerechnet werden.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Frachttransport (Cargo/CEP)
- Spedition
- Sonstige wertschöpfende Dienstleistungen (Zollmaklerei, Versicherung usw.)
- Nach Zielgebiet
- Inland
- International
- Nach Carrier-Typ
- Belly Cargo
- Frachtflugzeug
- Nach Frachtart
- Allgemeingut
- Sonderfracht
- Nach Endverbraucherbranche
- E-Commerce & Einzelhandel
- Fertigung & Automobilindustrie
- Gesundheitswesen & Pharmazeutika
- Verderbliche Güter & Frischprodukte
- Hightech & Elektronik
- Nach Region (Vereinigte Staaten)
- Nordosten
- Mittlerer Westen
- Südosten
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Grenzen dessen festzulegen, was als Luftfrachttransportumsatz gilt, und das Modell an beobachtbaren US-Frachtindikatoren zu verankern. Wir stützten uns auf öffentliche Datensätze und offizielle Veröffentlichungen wie das US Bureau of Transportation Statistics (T-100 und Luftfrachtserien), Handelsstatistiken des US Census Bureau, Frachtleitlinien des US Customs and Border Protection sowie FAA-Veröffentlichungen zur Luftfahrtaktivität, die zur Validierung von Volumina, Routen und Sendungsmix beitragen.
Um die Aktivitäten in Werte umzurechnen, haben wir außerdem Einreichungen von Fluggesellschaften und Integratoren, Investorenpräsentationen, Frachtaktualisierungen von Flughäfen sowie seriöse Logistikpresseberichte ausgewertet, die auf Ertragsverschiebungen, Kapazitätserweiterungen und Netzwerkveränderungen hinweisen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, eine Import-Export-Datenbank auf Sendungsebene sowie eine Patentdatenbank genutzt, um das Unternehmensengagement gegenzuprüfen und Technologie- und Abwicklungstrends zu verfolgen. Diese Beispiele sind nicht abschließend, und es wurden viele weitere Quellen konsultiert, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was die Sekundärdaten nicht vollständig erklären konnten, insbesondere das Ertragsverhalten, die Art und Weise, wie Carrier Kapazitäten zwischen Belly- und Frachtflugzeugkapazitäten aufteilen, und wie Verlader auf Preis- und Transitzeit-Änderungen reagieren. Wir sprachen mit einer Mischung aus Carriern, Flughafenbetreibern, Frachtintermediären und großen verladerseitigen Logistikteams auf wichtigen US-Handelsrouten und glichen anschließend Meinungsverschiedenheiten aus, bevor wir die Annahmen finalisierten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | CXOs: 13 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den US-amerikanischen Luftfrachtwertepool aus beobachtbarer Kapazität und Frachtaktivität rekonstruiert und diesen dann mithilfe von Preis- und Mixannahmen in Umsatz umrechnet. In der Praxis verknüpfen wir gemeldete Tonnagen und Handelsflussrichtungen mit Kapazitätsindikatoren (Belly-Kapazität gegenüber Frachtflugzeugverfügbarkeit) und wenden dann eine gemischte Ertragslogik an, die den Produktmix und die Dringlichkeit widerspiegelt.
Eine selektive Bottom-up-Annäherung wird anschließend als Überprüfung verwendet, bei der Umsatzangaben ausgewählter Carrier, Routen- und Flughafenkanalprüfungen sowie Stichproben von Preisen pro Kilogramm genutzt werden, um zu bestätigen, dass die Gesamtwerte realistisch bleiben. Wenn Unternehmensangaben nicht sauber zwischen Frachttransport und angrenzenden Dienstleistungen aufgeteilt sind, werden Lücken mithilfe von Umsatzanteilsannahmen geschlossen, die mit den Intervieweingaben abgestimmt und anschließend mit Sensitivitätsbereichen getestet werden.
Die Prognose verwendet eine Szenarioanalyse, die durch Zeitreihenprüfungen unterstützt wird (einschließlich exponentieller Glättung für die kurzfristige Ratennormalisierung), da die Nachfrage von Handelszyklen und Kapazitätsanpassungen beeinflusst wird. Zu den wichtigsten Eingaben gehören der US-amerikanische Import- und Export-Luftmodusanteil, der internationale Handelswertmix (hochwertige Güter gegenüber allgemeiner Fracht), die E-Commerce-Sendungsintensität, Flotten- und Belly-Kapazitätsänderungen im Zusammenhang mit der Passagiererholung sowie die Richtung der Kerosinpreise als Proxy für die Kostenweitergabe.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen abgeglichen, wie veröffentlichten Luftfrachttonnagenreihen, Frachtumsatztrends von Fluggesellschaften, Frachtdurchsatz an Flughäfen und Handelswertmustern, was dabei hilft zu bestätigen, dass der Wertpfad dem tatsächlichen Aktivitätspfad folgt. Varianzprüfungen werden durchgeführt, wenn Wachstumsraten oder implizite Erträge außerhalb vernünftiger Bereiche liegen, und diese Ausnahmen lösen eine eingehendere Überprüfung der Annahmen und, falls erforderlich, eine erneute Kontaktaufnahme mit ausgewählten Interviewpartnern aus.
Vor der Freigabe wird die Arbeit schrittweise überprüft, beginnend mit internen Logikprüfungen, gefolgt von einer Peer-Review der Eingaben, Umrechnungen und Endtotale. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Kapazitäten, Regulierung oder Preisgestaltung verschieben. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Zahlen die neuesten verfügbaren Veröffentlichungen widerspiegeln.
Marktgröße des US-Luftfrachtmarktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den US-Luftfrachttransport können erheblich voneinander abweichen, selbst wenn sie als Messung desselben Sachverhalts beschrieben werden. Die Unterschiede entstehen in der Regel dadurch, was als Transportumsatz gezählt wird, was als angrenzende Logistikdienstleistung behandelt wird und wie die Preisgestaltung von Jahr zu Jahr fortgeschrieben wird.
Durch die Verfolgung von Kapazitäts- und Ertragssignalen sowie die Aktualisierung der Basisjahr-Aktivitätsgrenzen hält der Mordor Intelligence-Ansatz das Modell auf den carrierseitigen Lufttransportumsatz fokussiert, anstatt Speditions- und Lagereinnahmen einzumischen. Unterschiede treten auch auf, wenn eine Schätzung eine einzige übergeordnete Wachstumsrate auf den gesamten Markt anwendet, anstatt für veränderte Belly-Kapazitäten, Frachtflugzeugauslastung und Produktmix (Express gegenüber allgemeiner Fracht) zu adjustieren, was den impliziten Preis pro Kilogramm schnell verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 49,85 Mrd. USD (2025) | |
| Branchenverband A | 57,40 Mrd. USD (2025) | Zählt eine breitere Palette von Flughafen- und Abfertigungsgebühren als Luftfrachttransportumsatz, was den Wert über die reinen Beförderungserträge hinaus anhebt. |
| Fachzeitschrift B | 44,20 Mrd. USD (2024) | Verwendet ein konservatives Preisgerüst, das an Spotpreisen während eines schwachen Zyklus ausgerichtet ist, und passt sich nicht vollständig an die Mixverschiebung hin zu termingebundenen Sendungen und die Kapazitätsverknappung an. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch Abgrenzungsunterschiede und die Art und Weise, wie Erträge über den Zyklus normalisiert werden, und nicht durch Uneinigkeit darüber, ob Luftfrachtvolumina existieren. Wenn die reine Transportgrenze klar gehalten und Aktivitätssignale zur Plausibilitätsprüfung impliziter Erträge verwendet werden, wird die endgültige Zahl leichter nachvollziehbar, erklärbar und mit jeder neuen Datenveröffentlichung aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des US-amerikanischen Luftfrachttransportmarkts?
Der Sektor steht im Jahr 2026 bei 51,99 Milliarden USD und wird voraussichtlich bis 2031 64,11 Milliarden USD erreichen.
Welches Segment wächst am schnellsten innerhalb des US-amerikanischen Luftfrachttransportmarkts?
Gesundheitswesen & Pharmazeutika führt mit einer CAGR von 6,55 %, was auf steigende Biologika- und Zell-Gen-Therapie-Sendungen zurückzuführen ist.
Wie wird sich die Änderung der De-minimis-Regel auf die Luftfrachtvolumina auswirken?
Die Abschaffung der zollfreien Einfuhr für Pakete unter 800 USD aus China fügt Zölle von bis zu 30 % hinzu, was wahrscheinlich kurzfristig die E-Commerce-Volumina dämpfen und die Makler-Komplexität an US-amerikanischen Gateways erhöhen wird.
Warum gewinnen dedizierte Frachtflugzeuge trotz der Erholung der Belly-Kapazität an Boden?
Versender wollen garantierte Maindeck-Kapazität, Temperaturkontrolle und weniger passagierbezogene Planungseinschränkungen, was eine CAGR von 5,05 % für Frachtflugzeuge gegenüber einem langsameren Wachstum für Belly-Kapazität antreibt.
Welche US-amerikanische Region wird voraussichtlich am schnellsten im Bereich Luftfracht wachsen?
Der Südwesten, insbesondere Texas-Gateways, die mit US-mexikanischen Lieferketten verbunden sind, wird bis 2031 voraussichtlich eine CAGR von 4,08 % verzeichnen.
Wie groß ist das Potenzial für wertschöpfende Dienstleistungen?
Das durch Zollmaklerei, Versicherung und Supply-Chain-Beratung generierte Marktvolumen des US-amerikanischen Luftfrachttransportmarkts könnte bis 2031 8,27 Milliarden USD übersteigen, da die regulatorische Komplexität zunimmt.
Seite zuletzt aktualisiert am:



