
Schienengüterverkehr Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 340.5 Milliarden US-Dollar |
| Marktgröße (2031) | 423.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
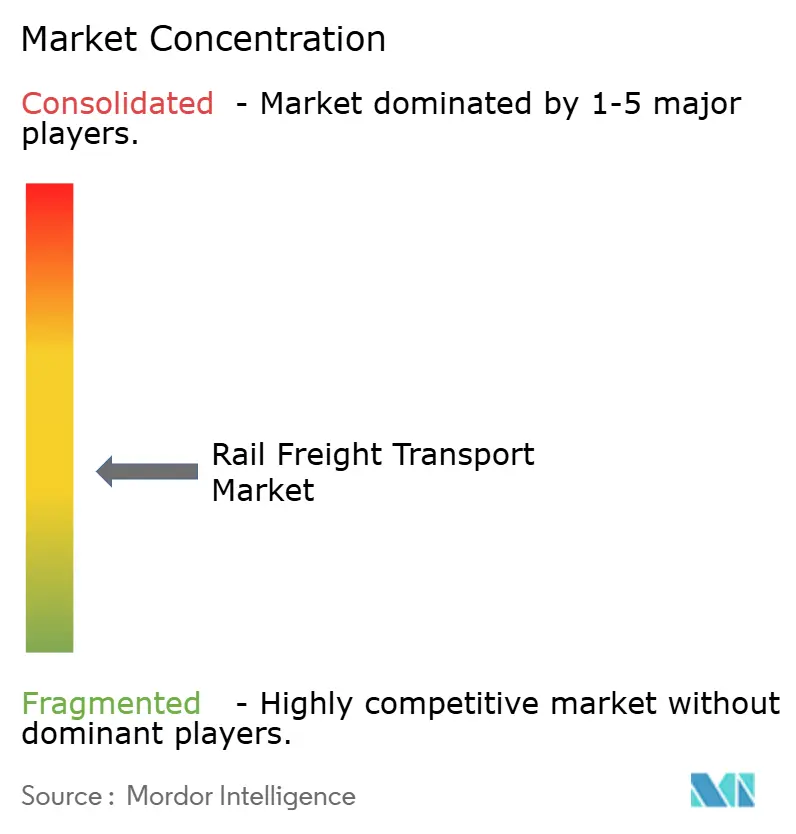
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schienengüterverkehr Marktanalyse von Mordor Intelligence
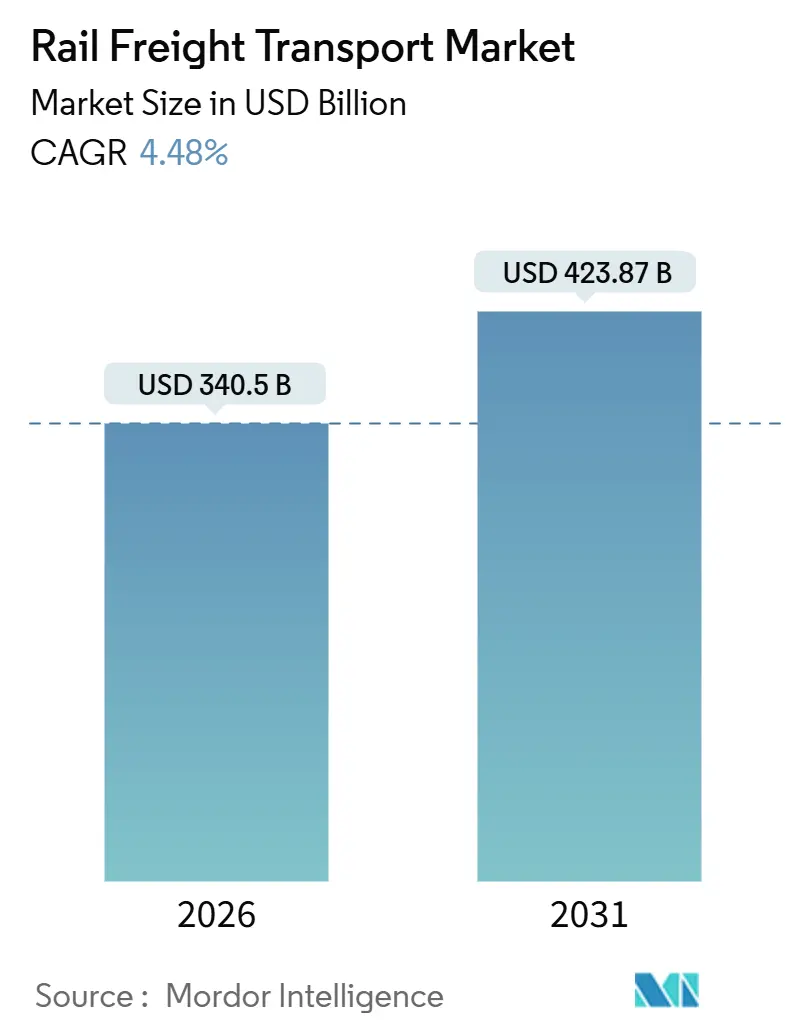
Die Schienengüterverkehr Marktgröße wird im Jahr 2026 auf USD 340,5 Milliarden geschätzt und soll bis 2031 USD 423,87 Milliarden erreichen, bei einer CAGR von 4,48 % während des Prognosezeitraums (2026–2031).
Der Schienengüterverkehr Markt profitiert von Dekarbonisierungsvorschriften, Nearshoring und der Modernisierung der Infrastruktur, auch wenn der Wettbewerbsdruck durch kostengünstigen Lkw-Transport anhält. Containerisierte und intermodale Volumina nehmen zu, alternative Traktionsantriebe skalieren, und Nebendienstleistungen im Bereich Instandhaltung erzielen höhere Margen. Grenzüberschreitende Korridore, insbesondere im asiatisch-pazifischen Raum und in Nordamerika, ziehen Kapital an, da Lieferketten aufgrund geopolitischer und klimatischer Risiken umgeleitet werden.
Wichtigste Erkenntnisse des Berichts
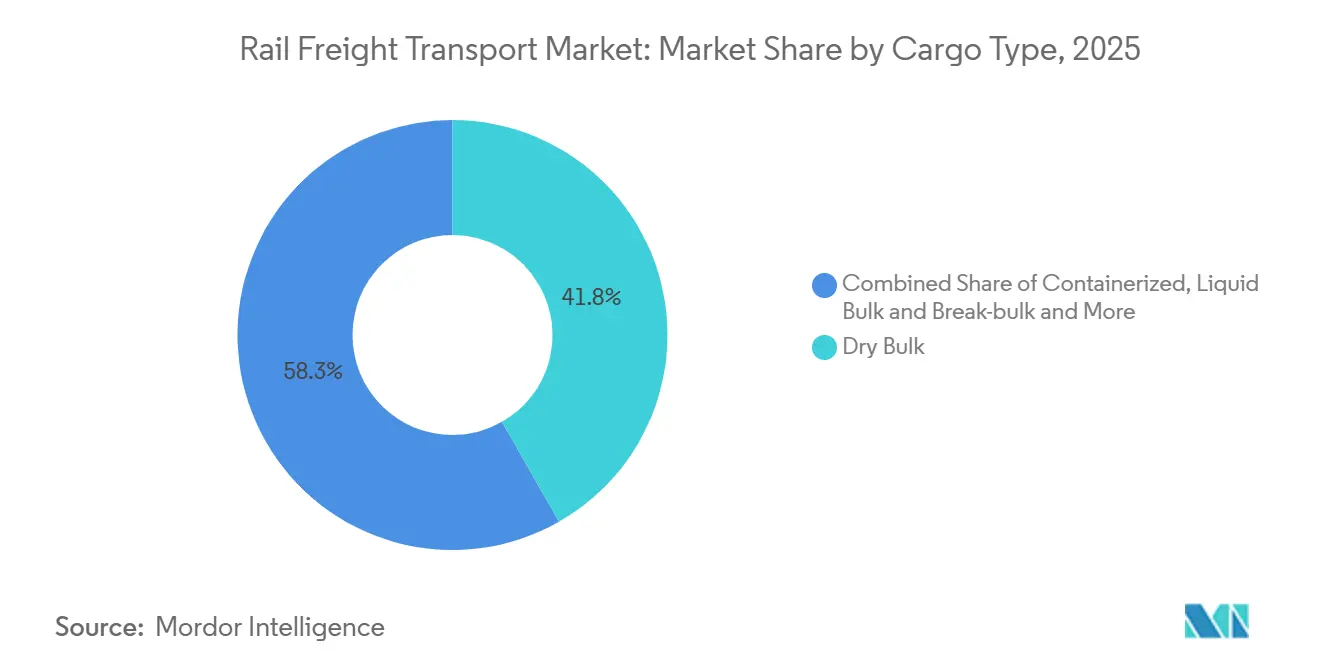
- Nach Frachtart entfiel im Jahr 2025 ein Anteil von 41,75 % des Schienengüterverkehr Marktanteils auf Schüttgut, während containerisierter und intermodaler Güterverkehr bis 2031 mit einer CAGR von 6,23 % zunimmt.
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Anteil von 83,14 % auf Transport an der Schienengüterverkehr Marktgröße; Nebendienstleistungen expandieren bis 2031 mit einer CAGR von 7,49 %.
- Nach Dienstleistungsart trug Transport 83,14 % des Umsatzes im Jahr 2025 bei; Nebendienstleistungen expandieren bis 2031 mit einer CAGR von 7,49 %.
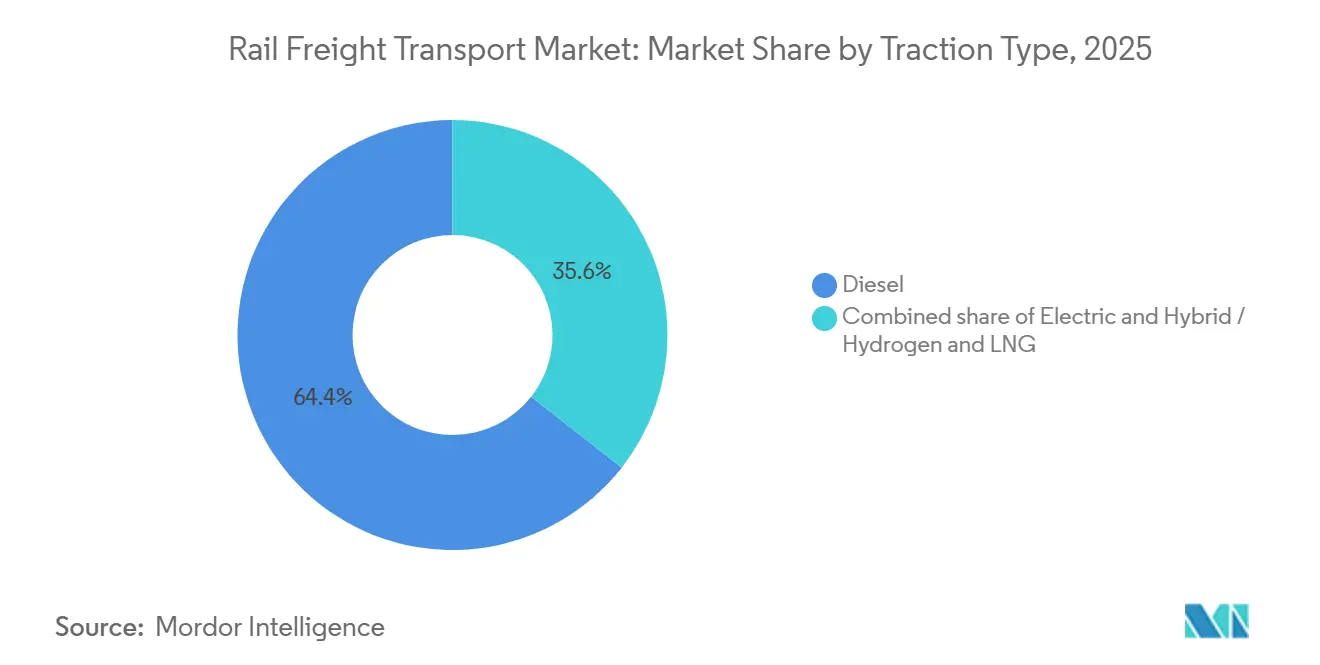
- Nach Traktion blieb Diesel im Jahr 2025 mit einem installierten Bestand von 64,41 % dominant, doch Hybrid-Wasserstoff-LNG-Lokomotiven wachsen bis 2031 mit einer CAGR von 10,62 %.
- Nach Zielort erfassten Inlandsdienstleistungen 61,28 % der Volumina im Jahr 2025; internationaler und grenzüberschreitender Güterverkehr wächst bis 2031 mit einer CAGR von 6,68 %.
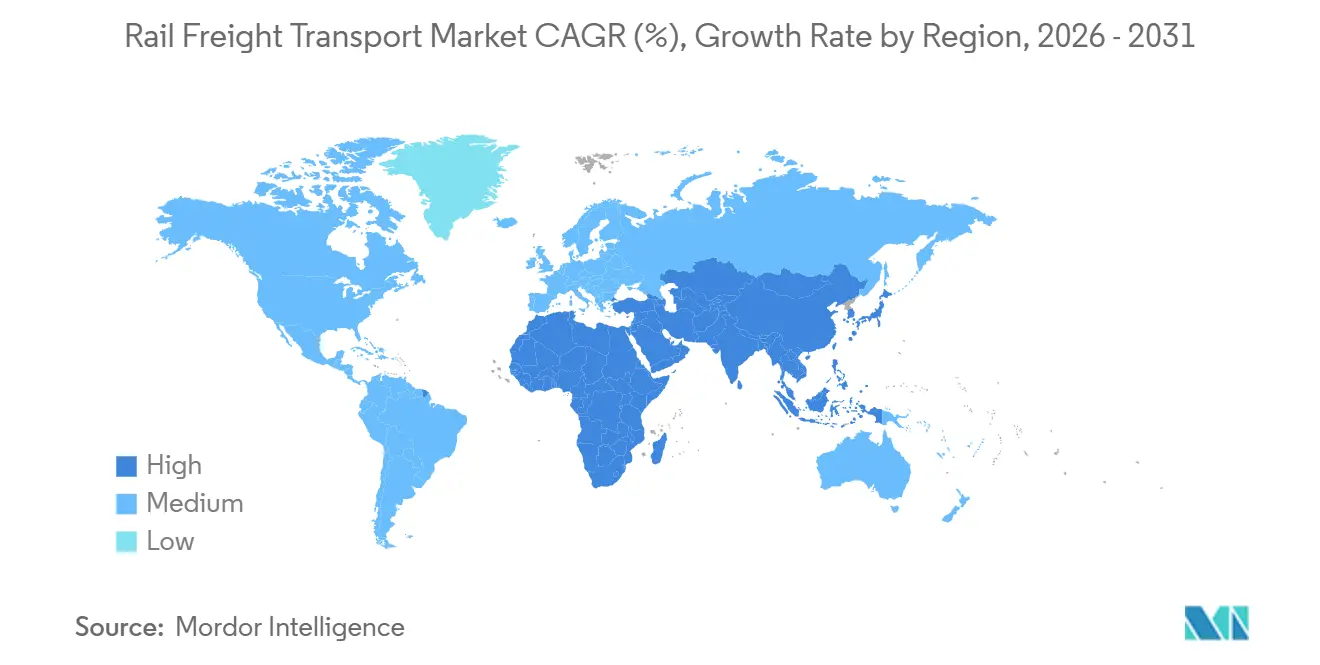
- Nach Region expandiert der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 6,21 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungsvorschriften treiben den Modaltransfer auf Langstrecken-Nord-Süd-Korridoren voran | +1.1% | EU und Nordamerika, ausgedehnt auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nearshoring der Schwerindustrie nach Mexiko und Mittel- und Osteuropa | +0.8% | Nordamerika (USA–Mexiko), Europa (Mittel- und Osteuropa) | Kurzfristig (≤2 Jahre) |
| Rohstoffe der Energiewende erfordern Schüttgut-Schienenkapazität | +0.6% | Südamerika (Andenregion), Australien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Resilienzprogramme für die China-EU-Landbrücke | +0.5% | Asien, Europa, Naher-Osten-Korridore | Mittelfristig (2–4 Jahre) |
| Überlastung von Tier-1-Häfen fördert intermodalen Schienentransport ins Landesinnere | +0.4% | Asiatisch-pazifischer Raum, Ausstrahlungseffekte auf globale Knotenpunkte | Kurzfristig (≤2 Jahre) |
| Staatliche Förderung für wasserstoffbereite Güterlokomotiven | +0.3% | Deutschland, Japan, ausgewählte nordamerikanische Strecken | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungsvorschriften beschleunigen den Modaltransfer auf Langstrecken
Emissionsstandards gestalten die Wahl der Frachtverkehrsträger auf Strecken über 800 km um. Das EU-Paket „Fit für 55” schreibt eine Reduzierung der CO₂-Emissionen von schweren Nutzfahrzeugen um 43 % bis 2030 und um 90 % bis 2040 vor, was Verlader dazu veranlasst, die Schiene zu bevorzugen, um Scope-3-Ziele zu erfüllen[1]. Kaliforniens Regelung für fortschrittliche saubere Fahrzeugflotten verpflichtet große Flotten ab 2024 zur Beschaffung emissionsfreier Lkw, was die Nachfrage weiter in Richtung des Schienengüterverkehr Marktes verschiebt. Betreiber reagieren mit der Bestellung von Wasserstoff- und Batterielokomotiven; die Deutsche Bahn allein beabsichtigt, bis 2030 mit Bundesmitteln in Höhe von EUR 13,7 Millionen (USD 16 Millionen) 1.300 Dieseleinheiten zu ersetzen. Mit zunehmender CO₂-Bepreisung gewinnt der Schienengüterverkehr Markt strukturelle Kostenvorteile gegenüber der Straße, was bis 2031 stetige Volumenzuwächse unterstützt.
Nearshoring rekonfiguriert nordamerikanische und europäische Schienenkorridore
Hersteller, die näher an Endmärkte verlagern, steigern die Schienenverkehrsströme in Nord-Süd- und Ost-West-Richtung. Mexiko exportierte im Jahr 2025 Waren im Wert von mehr als USD 550 Milliarden in die Vereinigten Staaten und überholte damit China, wobei Automobil- und Elektronikunternehmen die Verlagerung anführen. In Mittel- und Osteuropa haben sich Zulieferer innerhalb von 500 km von deutschen Werken angesiedelt, was das grenzüberschreitende Schienentonnage durch Polen und Tschechien um 12 % im Jahresvergleich erhöht hat. Diese Verschiebungen erweitern den adressierbaren Schienengüterverkehr Markt und belohnen Bestandsunternehmen, die bereits Zoll- und Übergangskomplexität bewältigen.
Rohstoffe der Energiewende erfordern spezialisierte Schüttgut-Schienenkapazität
Lithium, Kupfer und Seltene-Erden-Mineralien bilden die Grundlage für Lieferketten erneuerbarer Energien und erfordern leistungsstarke Schienenlösungen. Chile erwartet eine Verdreifachung der Lithiumproduktion bis 2030, was Investitionen in dedizierte Schienenverbindungen von Atacama-Minen zu Pazifikhäfen auslöst. Rio Tintos autonome AutoHaul-Züge in Westaustralien transportieren Eisenerz über 1.700 km mit 15 % geringerem Kraftstoffverbrauch als bemannte Betriebe und demonstrieren damit die Produktivität des Schüttgut-Schienenverkehrs[2]. Im Jahr 2024 an FCAB gelieferte Wasserstofflokomotiven beweisen alternative Traktion in unwegsamem Andengelände. Solche Projekte erweitern den Schienengüterverkehr Markt, da Rohstoffe der Energiewende in größeren Mengen transportiert werden.
Optimierung der China-EU-Landbrücke verbessert die eurasische Konnektivität
Die Diversifizierung der Lieferketten nach der Pandemie hat das Interesse an Landkorridoren, die Ostasien mit Europa verbinden, neu belebt. Die im Jahr 2024 genehmigte China-Kirgisistan-Usbekistan-Eisenbahn verspricht Transitzeitersparnisse von bis zu 10 Tagen im Vergleich zu herkömmlichen Routen. Die Anzahl der China-Europa-Güterzugfahrten stieg von 19.392 im Jahr 2024 auf 20.022 im Jahr 2025, was einem Anstieg von etwa 3,3 % entspricht. Der Warenwert stieg im Jahr 2025 auf USD 67,7 Milliarden gegenüber den Vorjahren und bediente 232 Städte inmitten der Netzerweiterung. Anhaltende Verzögerungen durch Spurwechsel verursachen weiterhin Kosten, aber Betreiber, die in Drehgestelle mit doppelter Spurweite investieren, werden einen größeren Anteil des Schienengüterverkehr Marktes gewinnen, wenn die eurasischen Volumina wachsen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung der Klasse-I-Bahnen auf US-amerikanischen Getreidekorridoren im Mittleren Westen | -0.7% | US-amerikanischer Mittlerer Westen, Ausstrahlungseffekte auf Golfküsten-Exportterminals | Kurzfristig (≤2 Jahre) |
| Durch den Tiefgang bedingte Achslastbeschränkungen auf subsaharischen Schmalspurstrecken | -0.4% | Subsaharisches Afrika | Langfristig (≥4 Jahre) |
| Unterschiedliche Waggonkupplungsstandards behindern den Durchgangsverkehr zwischen China und Zentralasien | -0.6% | China-Zentralasien-Korridor | Mittelfristig (2–4 Jahre) |
| Kostensenkung im Fernlkw-Transport verringert den Preisvorteil der Schiene | -0.3% | Nordamerika (NAFTA-Region) | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung der Klasse-I-Bahnen schränkt die Wettbewerbsfähigkeit der Agrarexporte ein
Die Anzahl der US-amerikanischen Getreide-Schienenwaggons stieg im Jahr 2025 auf etwa 1,11 Millionen, ein Anstieg von etwa 3,7 % gegenüber 1,07 Millionen im Jahr 2024, gestützt durch starke Exportnachfrage und überdurchschnittliche wöchentliche Volumina. Vorgeschlagene Regeln für den gegenseitigen Wechsel zielen darauf ab, den Service zu verbessern, könnten aber die Netzplanung stören. Eine USD 50 Millionen teure Gleiserweiterung in Chicago steigerte die Geschwindigkeit von CN um 30 % und zeigt, dass gezieltes Kapital Engpässe beseitigen kann. Betreiber, die die Kapazität nicht ausbauen, riskieren, Marktanteile im Schienengüterverkehr Markt an Binnenschiff- und Lkw-Konkurrenten zu verlieren.
Unterschiedliche Kupplungsstandards fragmentieren die eurasische Schienenintegration
Inkompatible Kupplungssysteme erzwingen zeitaufwändige Umladungen an den Grenzen zwischen China und Zentralasien, was pro Zug 6–8 Stunden und USD 500–800 pro Container zusätzlich kostet. Europas Programm für digitale automatische Kupplung könnte die Frachtkapazität bis 2030 um 30 % steigern, aber Chinas AAR-Kupplungen und Russlands SA-3-Design bleiben nicht kompatibel[3]. Bis die Harmonisierung voranschreitet, begrenzen diese technischen Barrieren den Durchgangsverkehr und dämpfen das Expansionstempo des Schienengüterverkehr Marktes auf eurasischen Korridoren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Frachtart:
Schüttgutvolumina als Anker, Container treiben das Wachstum voranDie Schienengüterverkehr Marktgröße für Schüttgüter entfiel im Jahr 2025 auf 41,75 % des Wertes und unterstreicht den Kostenvorteil der Schiene für Kohle, Erz und Getreide. Rio Tintos 1.700 km langes AutoHaul-Netz läuft mit einer Zuverlässigkeit von 99,7 % und beweist autonomen Schüttgutbetrieb in großem Maßstab. Containerisierte und intermodale Ströme nehmen mit einer CAGR von 6,23 % zu, angetrieben durch E-Commerce und Nearshoring, die flexible Logistik priorisieren. BNSFs Investitionsausgaben von USD 3,8 Milliarden im Jahr 2025 umfassen einen intermodalen Knotenpunkt in Phoenix, der auf 15 % Wachstum bei Inlandscontainern abzielt.
Flüssigschüttgut, hauptsächlich Öl und Chemikalien, behält eine stabile Nachfrage, da die Schiene für bestimmte Strecken eine sicherere Handhabung von Gefahrgut als Pipelines bietet. Stückgut und Projektladung bleiben Nischenbereiche und bedienen Turbinen und übergroße Maschinen. Die Sicherheitsstandards für Güterwagen der Bundeseisenbahnverwaltung von 2025 verbieten Komponenten aus betroffenen Ländern, was die Beschaffungskosten erhöht, aber die langfristige Widerstandsfähigkeit stärkt. Betreiber, die ihre Schüttgutwurzeln mit Container-Diversifizierung ausbalancieren, werden Rohstoffzyklen besser überstehen als reine Spezialisten.

Nach Dienstleistungsart:
Kerntransport dominiert, Nebendienstleistungen steigen stark anTransportdienstleistungen generierten im Jahr 2025 83,14 % des Umsatzes und spiegeln den historischen Kern des Schienengüterverkehr Marktes wider. Präzisionsplanmäßiger Eisenbahnbetrieb, Umschlaghäufigkeit von Anlagen und Streckengeschwindigkeit bleiben zentrale Leistungskennzahlen. Nebendienstleistungen – Instandhaltung, Rangieren und Lagerung – wachsen mit einer CAGR von 7,49 % und signalisieren eine Verlagerung hin zu margenstarken Geschäftsbereichen. SNCFs Aufspaltung in Hexafret (Betrieb) und Technis (Instandhaltung) zielt bis 2027 auf EUR 200 Millionen (USD 233,6 Millionen) Drittpartei-Instandhaltungsumsatz ab.
Regulatorische Vorschriften, die häufigere Inspektionen von Tankwagen und Gefahrgutwaggons verlangen, erhöhen die Compliance-Hürden für Neueinsteiger und schützen die Gewinne der etablierten Unternehmen. Wabtec buchte im vierten Quartal 2024 Aufträge von über USD 1 Milliarde für Lokomotiv-Upgrades und digitale Diagnose und unterstreicht damit das Ausmaß des Aftermarket-Geschäfts[4]. Betreiber, die Instandhaltungskompetenzen internalisieren, können Lebenszykluswert erfassen und ihre Verhandlungsmacht gegenüber Schienenfahrzeuglieferanten stärken.
Nach Endverbraucherbranche:
Bergbau führt weiterhin, Einzelhandelslogistik beschleunigt sichBergbau und Mineralien verschifften das höchste Tonnagevolumen und trugen im Jahr 2025 31,77 % der Volumina zum Schienengüterverkehr Markt bei. Preisverhandlungen bleiben schwierig; BHP sicherte sich 2024 durch Volumengarantien Reduzierungen von 8–12 % bei Verträgen. Einzelhandels- und FMCG-Ströme steigen mit einer CAGR von 7,98 %, da Küstenhafenanlieferungen über die Schiene mit Inlandserfüllungszentren verbunden werden. Schneider Nationals Intermodal-Korridor Südost-Mexiko verspricht 62 % weniger CO₂ als Lkw und eine 18–24 Stunden schnellere Lieferung.
Öl, Gas und Chemikalien verzeichnen stabile Waggonladungen, da die Pipelinekapazität begrenzt ist und Sicherheitsvorschriften die Schiene für bestimmte Gefahrgutrouten bevorzugen. Agrarvolumina schwanken saisonal, profitieren aber von erweiterten Getreidesiloanbindungen. Automobillieferketten integrieren die Schiene für den Transport von Batterien und Fertigfahrzeugen; Norfolk Southern vermarktet sich als Partner der EV-Lieferkette mit spezialisierter Batteriehandhabung. Diversifizierte Kundenportfolios ermöglichen es Betreibern, sich gegen Branchenabschwünge abzusichern.
Nach Traktionsart:
Diesel dominiert, Alternativen gewinnen an FahrtDiesellokomotiven machten 2025 64,41 % der aktiven Flotte aus, doch Kraftstoffpreisschwankungen und CO₂-Steuern schmälern ihren Kostenvorteil. Hybrid-Wasserstoff-LNG-Einheiten entwickeln sich mit einem CAGR von 10,62 %, was staatliche Subventionen und die technologische Reife widerspiegelt. CPKCs Wasserstoffversuch in Westkanada erreichte dieselähnliche Betankungszeiten und Reichweiten von 500 km und verdeutlicht das Potenzial für einen saubereren Schienengüterverkehr in Kanada auf nicht elektrifizierten Strecken. Siemens Mobility und Tyczka Hydrogen planen eine durchgängige Wasserstoffversorgungsarchitektur für nicht elektrifizierte Strecken.
Elektrischer Antrieb verbreitet sich dort, wo bereits Oberleitungen vorhanden sind, insbesondere in Europa und Teilen Asiens, und bietet null direkte Emissionen sowie eine höhere Energieeffizienz. Batterie-elektrische und Dual-Mode-Lokomotiven ermöglichen einen geräuscharmen, emissionsfreien Stadtbetrieb bei gleichzeitiger Beibehaltung der Langstreckenfähigkeit. Betreiber, die Investitionen zunächst auf stark ausgelasteten Strecken priorisieren, vermeiden Abschreibungen auf gestrandete Vermögenswerte und sichern sich Verträge mit Grünprämien.
Nach Zielort:
Inlandsreife trifft auf grenzüberschreitenden SchwungInlandsbewegungen erfassten im Jahr 2025 61,28 % des Tonnagevolumens und spiegeln etablierte nationale Netze und regulatorische Vertrautheit wider. Das Wachstum ist moderat, da Kapazitätsgrenzen erreicht werden und der Lkw-Transport auf Kurzstrecken konkurriert. Internationaler und grenzüberschreitender Verkehr steigt mit einer CAGR von 6,68 %, angetrieben durch Handelsabkommen und dedizierte Infrastruktur. Europas TEN-T-Programm sieht EUR 30 Milliarden (USD 35 Milliarden) vor, um den Schienenmodalsplit bis 2030 auf 30 % zu erhöhen.
Schneider Nationals neuer Dienst von Mexiko in den US-amerikanischen Südosten nutzt die Einzelstreckenroute von CSX und CPKC, um traditionelle Lkw-Korridore zu umgehen. Digitale Zollplattformen, die Dokumentation vorab freigeben, reduzieren Leerlaufzeiten und verbessern die Tür-zu-Tür-Wettbewerbsfähigkeit der Schiene. Betreiber mit etablierten Beziehungen zu Grenzbehörden und multidomain-IT-Systemen sind positioniert, um inkrementelle grenzüberschreitende Anteile am Schienengüterverkehr Markt zu gewinnen.
Geografische Analyse
Markt für Schienengüterverkehr im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 6,21 % bis 2031 die schnellste regionale Expansion, getragen von Chinas Belt-and-Road-Projekten und Indiens 3.360 km langen dedizierten Güterkorridoren. Indiens Korridore unterstützen 25-Tonnen-Achslasten und 1.500 m lange Züge und senken die Kosten pro Tonne um bis zu 40 %. Japan erprobt Wasserstofflokomotiven, Australiens Bergbaulinien betreiben autonome Zugverbände, und Südostasien modernisiert Gleise und Terminals, wie etwa den Vietnam SuperPort.
Markt für Schienengüterverkehr in Nordamerika
Nordamerika verzeichnet ein stabiles mittleres einstelliges Wachstum, da Nearshoring die Volumina in Nord-Süd-Richtung steigert. Union Pacific erzielte im dritten Quartal 2025 einen Umsatz von 1,8 Milliarden USD, einschließlich Fusionskosten. CPKC, heute der einzige Einzelstrecken-Betreiber auf dem Kontinent für Kanada–USA–Mexiko, gewinnt Automobil- und Konsumgüterverkehr auf dem neu benannten Southeast Mexico Express.
Markt für Schienengüterverkehr in EMEA und Südamerika
Die Liberalisierung in Europa verstärkt den Wettbewerb; der SNCF-Ableger Hexafret strebt durch Spezialisierung nach Rentabilität, und Deutschland subventioniert Wasserstofflokomotiven. Südamerika bleibt rohstofforientiert, wobei FCABs Wasserstofflokomotive grünen Antrieb in großer Höhe unter Beweis stellt. Der Nahe Osten und Afrika bieten Greenfield-Chancen, wie etwa die 3 Milliarden USD teure VAE-Oman-Strecke und ein 1 Milliarde USD schweres AfDB-Darlehen zur Sanierung von Transnet Freight Rail in Südafrika. Schmale Spurweiten und Achslastbeschränkungen dämpfen die kurzfristige Kapazität, bieten jedoch langfristiges Aufwärtspotenzial, sobald die Modernisierungen abgeschlossen sind.
Regulatorisches Umfeld
Die Regulierung wird in Bezug auf Sicherheit, Interoperabilität und Netzkapazitätszuweisung verschärft, mit direkten Auswirkungen auf Flotteninvestitionen, grenzüberschreitende Leistung und Compliance-Kosten. In den Vereinigten Staaten hat die Federal Railroad Administration Sicherheitsanforderungen weiter formalisiert, darunter eine im Dezember 2024 verabschiedete endgültige Regel zur Stärkung der Freight Car Safety Standards (49 CFR Part 215) sowie eine Maßnahme im Federal Register vom Januar 2026, die bestehende Ausnahmen für die Reflektorisierung von Güterwagen kodifiziert (49 CFR Part 224). Dies drängt Betreiber und Leasinggeber zu stärker standardisierten Praktiken bei Nachrüstung, Inspektion und Dokumentation.
In Europa bewegt sich die Eisenbahnpolitik von korridorspezifischen Ansätzen hin zu einer einheitlicheren, digital orientierten Koordination für internationale Güterverkehrswege. Im Mai 2026 verabschiedete das Europäische Parlament eine Verordnung über die Nutzung der Eisenbahninfrastrukturkapazität im einheitlichen europäischen Eisenbahnraum, die die Verordnung (EU) Nr. 913/2010 ersetzt, um die grenzüberschreitende Koordination zu verbessern. Gleichzeitig hat die EU die Interoperabilität von Wagen durch Aktualisierungen der WAG-TSI weiter verfeinert (Durchführungsverordnung (EU) 2025/2064, verabschiedet im Oktober 2025). Großbritannien hat technische Regeln für Fahrzeuge über die National Technical Specification Notice (NTSN) des Department for Transport für Güterwagen (Ausgabe 2, Mai 2025) vorangetrieben und in der Sitzungsperiode 2026-27 einen Railways Bill wieder eingebracht, der ein gesetzliches Wachstumsziel für den Schienengüterverkehr im Rahmen des vorgeschlagenen Great British Railways-Modells vorsieht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Schienengüterverkehrs reicht vom Eigentum und Zugang zur Infrastruktur (Regierungen und Infrastrukturmanager) über die Fahrzeug- und Technologieversorgung (Lokomotiv- und Wagen-OEMs, Anbieter von Brems- und Steuerungssystemen sowie Partner für alternative Kraftstoffversorgung) bis hin zum Betrieb (Schienengüterverkehrsbetreiber, Betreiber des intermodalen und kombinierten Verkehrs sowie Terminal- und Depotmanager) und schließlich zu Frachteigentümern und Spediteuren, die Streckentransport plus Last-Mile-Dienste beauftragen. Da containerisierter und intermodaler Verkehr in der aktuellen Marktstruktur schneller wächst als Massengüter, werden Terminals, Kräne, Rangierautomatisierung und Datenschnittstellen (Slot-Buchung, Tracking und Vorabverzollung auf grenzüberschreitenden Korridoren) zu Knotenpunkten mit höherer Hebelwirkung als der reine Streckentransport, was die Bedeutung von Partnerschaften zwischen Eisenbahnen, Häfen und Trockenhäfen sowie Logistikintegratoren erhöht.
Engpässe treten häufig an Netzschnittstellen auf, wo Staus, schlecht koordinierte Bauzeiträume, Signalstörungen und Ausrüstungsungleichgewichte Container von den Nachfragezentren entfernt festsetzen können. Aktuelle Korridoraktivitäten zeigen zudem, wie Infrastruktur und Grenzlogistik die Kapazitätsschaffung beeinflussen, darunter die Aufnahme des regulären Güterverkehrs auf der Strecke Budapest-Belgrad im Februar 2026 sowie die Überführung der Baku-Tiflis-Kars-Linie (BTK) durch die Türkei, Aserbaidschan und Georgien in den Vollkapazitätsbetrieb im Juni 2026. Auf der Nachfrageseite bleibt der nordamerikanische Hafen-zu-Binnenland-Intermodalverkehr ein bedeutender Nachfragetreiber, da der intermodale Durchsatz einen erheblichen Anteil der Container ausmacht, die per Zug die Hafenterminals verlassen. Dies hält das Chassismanagement, die Container-Repositionierung und den Durchsatz der Binnenknotenpunkte im Zentrum der End-to-End-Servicezuverlässigkeit.
Wettbewerbslandschaft
Der Schienengüterverkehr Markt ist regional konzentriert, aber global fragmentiert. In Nordamerika kontrollieren sieben Klasse-I-Betreiber den Großteil der Tonnenkilometer und nutzen präzisionsplanmäßigen Eisenbahnbetrieb, Doppelstapel-Intermodal und Kraftstoffzuschläge, um Margen aufrechtzuerhalten. BNSF, Union Pacific und CPKC setzen milliardenschwere Investitionsprogramme fort, die auf wichtige Wachstumskorridore und Nebendienstleistungen wie Waggonreparatur abzielen.
Europa beherbergt nationale Platzhirsche wie DB Cargo, SNCFs Hexafret, PKP Cargo sowie agile Neueinsteiger wie SBB Cargo und Genesee & Wyoming Europe. Die Liberalisierung ermöglicht Preiswettbewerb, erodiert aber individuelle Marktanteile und drängt Platzhirsche zur Spezialisierung, automatisierten Kupplung und Wasserstofftraktionsversuchen.
Die Technologieadoption trennt Marktführer von Nachzüglern. Rio Tintos AutoHaul mit 99,7 % Zuverlässigkeit setzt den Maßstab für autonomen Schwerlasttransport. Wabtec liefert digitale Bremsen und Diagnose, die die Betriebszeit erhöhen und die Einhaltung von Emissionsvorschriften unterstützen. Die Einhaltung von ISO 14001 und wissenschaftsbasierten Zielen beeinflusst nun die Verladerentscheidungen und gewährt Betreibern mit glaubwürdigen Dekarbonisierungs-Roadmaps einen Preisaufschlag im Schienengüterverkehr Markt.
Marktführer im Schienengüterverkehr
-
BNSF Railway
-
Union Pacific Railroad
-
Russian Railways
-
Canadian National Railway
-
DB Cargo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schienengüterverkehr Unternehmen in diesem Bericht
- Union Pacific Railroad Company
- BNSF Railway Company
- Canadian National Railway Company
- Canadian Pacific Kansas City Limited (CPKC)
- CSX Transportation, Inc.
- Norfolk Southern Railway Company
- DB Cargo AG
- Fret SNCF (Hexafret)
- SBB Cargo AG
- Russian Railways (RZD)
- PKP Cargo S.A.
- Genesee & Wyoming Inc.
- Pacific National Pty Ltd
- Qube Holdings Limited
- Japan Freight Railway Company
- Indian Railways
- Qatar Railways Company (Qatar Rail)
- Etihad Rail PJSC
- Transnet Freight Rail
- Aurizon LTD*
Marktchancen und Zukunftsaussichten
Intermodale Kapazität und Binnenlogistikknotenpunkte sind ein klarer Freiraum, in dem Nearshoring, E-Commerce-Nachschub und Hafen-zu-Binnenland-Distribution zusammenlaufen. In den Vereinigten Staaten kündigte BNSF einen Investitionsplan für 2026 in Höhe von 3,6 Milliarden USD an, der gezielte Mittel für Kapazitätserweiterungsprojekte umfasst. Zudem hat das Unternehmen die Entwicklung des Barstow International Gateway (BIG) in Kalifornien als großen Binnenknotenpunkt vorangetrieben, der intermodale Sendungen abwickeln und Lkw-Kilometer reduzieren soll. Zusammen zeigen diese Schritte, wo Betreiber Kapital einsetzen, um die Servicegeschwindigkeit zu sichern und Marktanteile auf Langstreckenrouten zu gewinnen, wo die Schiene Streckentransport mit Terminalproduktivität kombinieren kann.
Vereinfachungen der Politik und Reformen beim Betreiberzugang schaffen zudem Raum für neue Servicekonzepte und Partnerschaften, insbesondere in wachstumsstarken asiatisch-pazifischen Korridoren, in denen heute der Inlandsverkehr dominiert, während grenzüberschreitender Verkehr und Containerisierung zunehmen. Im Juli 2026 kündigte Indian Railways Reformen an, die mehrstufige Frachtstrukturen für Düngemittel und Getreide abschaffen, eine einheitliche Lizenz für Containerzugbetreiber einführen und ein Rahmenwerk zur Qualifikationszertifizierung einführen. Dies unterstützt standardisiertere, skalierbare Containerzugbetriebe und eine breitere Beteiligung Dritter. Neben Infrastrukturprogrammen wie dedizierten Güterverkehrskorridoren und dem Übergang zur Digitalisierung (Automatisierung in Rangierbahnhöfen, Fernbetrieb und DAC-bezogene Initiativen in Europa) konzentrieren sich Chancen auf: (i) Zusatzdienstleistungen wie Wartung, Rangieren und Lagerung, die die Asset-Verfügbarkeit monetarisieren, und (ii) Pilotprojekte für alternative Traktion und Betankungsökosysteme auf nicht elektrifizierten Güterstrecken, bei denen Betreiber Emissionsvorschriften mit den Scope-3-Anforderungen der Verlader kombinieren können, ohne eine vollständige Netzelektrifizierung abzuschließen.
Neueste Industrielle Entwicklungen in Markt für Schienengüterverkehr
- Juli 2026: Canadian National Railway meldete den Transport von 2,67 Millionen metrischen Tonnen Getreide im Juni 2026 und stellte damit einen neuen Monatsrekord im eigenen Netz auf. Das Ergebnis verdeutlicht, wie operative Umsetzung und Korridorflüssigkeit die landwirtschaftliche Nachfrage in Schienenvolumen umwandeln, und unterstreicht die Bedeutung von Terminaldurchsatz und Zykluszeit während Exportspitzenzeiten.
- Mai 2026: Keyera, AltaGas und Canadian National Railway starteten das Alberta Corridor Export (ACE) Rail Terminal Project, verankert durch eine anfängliche Investition von Keyera in Höhe von 240 Millionen USD. Das Projekt verbindet die industrielle Versorgung Albertas mit Exportplattformen an der Westküste, stärkt die durchgängige Rohstofflogistik und schafft einen neuen Ansatzpunkt für schienengebundenes Exportwachstum.
- April 2026: Union Pacific Railroad unterzeichnete einen siebenjährigen Vertrag mit Rocky Mountain Steel Mills über die inländische Produktion von Schienenstahl im Werk in Pueblo, Colorado. Die Sicherung einer langfristigen inländischen Schienenversorgung unterstützt Wartungs- und Erneuerungsprogramme und verringert die Abhängigkeit von grenzüberschreitenden Beschaffungsstörungen bei kritischen Gleismaterialien.
Markt für Schienengüterverkehr Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus dem Transport von Gütern auf der Schiene, bei dem Fracht auf Schienennetzen mit Güterzügen und zugehörigen Betriebsdienstleistungen befördert wird. Die Marktgrößenbestimmung konzentriert sich auf entgeltliche Frachtbeförderungsdienstleistungen, die von zugelassenen Schienenbetreibern für gewerbliche Kunden erbracht werden.
Ausschlüsse aus dem Geltungsbereich: Personenbahnverkehr (einschließlich Pendler- und Hochgeschwindigkeitsverkehr), Pipelinetransport sowie werksinterne Rangierarbeiten sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Frachtart
- Containerisiert / Intermodal
- Schüttgut (Kohle, Erze, Getreide)
- Flüssigschüttgut (Rohöl, Chemikalien)
- Stückgut und Projektladung
- Nach Dienstleistungsart
- Transport
- Transportbezogene Nebendienstleistungen (Instandhaltung von Waggons und Gleisen, Rangieren von Fracht und Lagerung)
- Nach Endverbraucherbranche
- Bergbau und Mineralien
- Öl, Gas und Chemikalien
- Landwirtschaft und Lebensmittel
- Fertigung und Automobil
- Einzelhandel und FMCG
- Baumaterialien und Forstwirtschaft
- Nach Traktionsart
- Diesel
- Elektrisch
- Hybrid / Wasserstoff und LNG
- Nach Zielort
- Inland
- International / Grenzüberschreitend
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest des asiatisch-pazifischen Raums
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Strukturierung des Nachfragepools und der Dienstleistungserlösgrenze sowie der Erhebung konsistenter Referenzreihen nach Region. Öffentliche Quellen wie der Internationale Eisenbahnverband (UIC), das Internationale Transportforum (ITF), die Weltbank, UN Comtrade sowie nationale Verkehrsministerien und Eisenbahnregulatoren helfen dabei, Frachtaktivitätsindikatoren wie Schienen-Tonnenkilometer, Handelsströme und Korridorauslastung zu verankern.
Wir prüfen außerdem Jahresberichte der Betreiber, Investorenpräsentationen und geprüfte Abschlüsse, um den Erlösmix und Veränderungen beim Erlös je Tonnenkilometer zu verstehen, und nutzen renommierte Logistikfachpresse für politische und netzwerkbezogene Ereignisse. Zur Gegenprüfung handelsbezogener Volumina wird selektiv eine Datenbank auf Sendungsebene für Import und Export verwendet, um Rohstoff- und Containerströme zu validieren, die typischerweise auf der Schiene transportiert werden. Die hier aufgeführten Sekundärforschungsquellen sind beispielhaft; weitere öffentliche Referenzen wurden ebenfalls während der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Erlösgrenzen zu testen und Aktivitätsindikatoren in realistische Preis- und Mixannahmen zu übersetzen, insbesondere dort, wo die öffentliche Berichterstattung uneinheitlich ist. Wir haben mit Schienengüterverkehrsbetreibern, Logistikdienstleistern, Infrastrukturbeteiligten und großen verladerseitigen Nutzern entlang der wichtigsten Schienenkorridor gesprochen und anschließend die Annahmen nach Region überprüft, um Unterschiede in Rohstoffmixen und Vertragsstrukturen widerzuspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 12 % | APAC: 43 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 38 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 50 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Schienengüterverkehrsaktivitätsindikatoren durch Anwendung regionsspezifischer Erlöslogik in Umsätze umgewandelt werden. In der Praxis werden Trends bei Schienen-Tonnenkilometern, Verschiebungen im intermodalen Anteil, Zyklen bei Massengütern, Kapazitätserweiterungen in Korridoren sowie Bewegungen bei Kraftstoff- und Stromkosten als Eingaben verwendet, die sowohl Volumen- als auch Preiserwartungen beeinflussen.
Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Näherungen als Gegenprüfung eingesetzt, beispielsweise durch Aggregation von Stichproben der Frachterlöse von Betreibern und Überprüfung des impliziten Erlöses je Tonnenkilometer anhand der in Interviews genannten Bandbreiten. Wir validieren außerdem die Preisrichtung im intermodalen Bereich durch Kanalprüfungen. Wo die öffentliche Offenlegung auf Länderebene begrenzt ist, verwenden wir Näherungswerte aus vergleichbaren Schienennetzen und korrigieren diese anhand von Handelsexposition, Rohstoffmix und Unterschieden in der Netzdichte.
Für die Prognose wird eine Szenarioanalyse auf Basis makroökonomischer Treiber angewendet, denen der Schienengüterverkehr typischerweise folgt; anschließend wird der endgültige Pfad mithilfe multivariater Regressionsergebnisse für Variablen wie Industrieproduktion, Handelswert und Infrastrukturerweiterungen präzisiert. Die Annahmen werden einfach genug gehalten, um wiederholbar zu sein, und werden erst beibehalten, nachdem sie mit dem übereinstimmen, was Primärbefragte als praktisches Vertrags- und Volumenverhalten beschreiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, und wir führen Prüfungen auf starke Abweichungen nach Region, Ladungsmix und impliziten Erlösniveaus durch. Wenn ein Ländertotal einen unrealistischen Erlös je Tonnenkilometer nahelegt oder eine plötzliche Mixveränderung ohne identifizierbaren politischen oder netzwerkbezogenen Auslöser zeigt, überprüfen wir die zugrunde liegenden Eingaben und beginnen Folgegespräche.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige interne Überprüfung, um Berechnungslogik, Einheitenkonsistenz und Währungsbehandlung sauber zu halten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis Schienenkorridor, Regulierung oder Frachtbedarf beeinflusst. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchlauf durch, um die neuesten öffentlichen Veröffentlichungen und wichtigen Marktsignale einzubeziehen.
Marktgröße des Schienengüterverkehrs laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Schienengüterverkehr können voneinander abweichen, selbst wenn sie scheinbar denselben Geltungsbereich abdecken, da die Dienstleistungsgrenze, der Zeitpunkt und die Preisentscheidungen nicht immer aufeinander abgestimmt sind. Abweichungen entstehen häufig dadurch, ob verwandte Dienstleistungen einbezogen werden, wie inländische gegenüber grenzüberschreitenden Erlösen behandelt werden und wie das Modell Tonnage oder Tonnenkilometer in realisierte Erlöse übersetzt.
Frachtaktivitätsnachweise wie die gemeldete Richtung der Schienen-Tonnenkilometer, Kommentare zu intermodalen Volumina und die implizite Erlösspanne je Tonnenkilometer werden verwendet, um Mordor Intelligence an einen klar definierten, schienenexklusiven Erlöspool zu binden. Dies ist ein Grund dafür, dass der Gesamtwert für 2026 von Zahlen abweichen kann, die auf anderen Basisjahren verankert sind. In einigen Veröffentlichungen liegt das Basisjahr früher und wird dann mit einem höheren Wachstumspfad projiziert, während andere den Geltungsbereich auf angrenzende Logistikdienstleistungen oder unterschiedliche Preisaufschlagsannahmen ausweiten, die nicht jährlich neu validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 340,5 Mrd. USD (2026) | |
| Global Research House A | 313,0 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont; der Geltungsbereich deutet auf einen breiteren Dienstleistungsumfang über Ladung, Traktion und Endnutzer hinaus hin, ohne Schienenbetriebserlöse klar von verwandten Logistikerlösen zu trennen. |
| Industry Publisher B | 291,62 Mrd. USD (2024) | Verankert die Schätzung an Werten von 2023 bis 2024 und wendet eine einheitliche Wachstumsrate an, mit begrenzter Transparenz darüber, wie Tonnenkilometer und Erlös regionsübergreifend abgeglichen werden und wie die Währungszeitpunkte behandelt werden. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch die Wahl des Basisjahres und die Strenge, mit der die Schienenbetriebserlösgrenze angewendet wird. Wenn Aktivitätssignale und Erlösprüfungen gemeinsam verwendet werden, lässt sich die endgültige Zahl leichter auf beobachtbare Frachtbewegungen und Preisverhalten zurückführen, was die Wiederholbarkeit für die Planung verbessert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schienengüterverkehr Markt im Jahr 2026?
Die Schienengüterverkehr Marktgröße beträgt im Jahr 2026 USD 340,50 Milliarden und expandiert bis 2031 auf USD 423,87 Milliarden bei einer CAGR von 4,48 %.
Welche Frachtart wächst bis 2031 am schnellsten?
Containerisierter und intermodaler Güterverkehr führt mit einer CAGR von 6,23 %, angetrieben durch E-Commerce-Logistik und flexible Lieferkettenanforderungen.
Welche Traktionstechnologien werden Marktanteile gewinnen?
Hybrid-, Wasserstoff- und LNG-Lokomotiven werden voraussichtlich mit einer CAGR von 10,62 % wachsen, da Betreiber Dekarbonisierungsvorschriften einhalten und mit Kraftstoffkostenvolatilität umgehen.
Welche Region verzeichnet die höchste Wachstumsrate?
Der asiatisch-pazifische Raum verzeichnet die schnellste Expansion mit einer CAGR von 6,21 %, unterstützt durch Seidenstraßen-Investitionen und Indiens dedizierte Güterkorridore.
Wie wirken sich Nearshoring-Trends auf Schienenvolumina aus?
Produktionsverlagerungen nach Mexiko und Mittel- und Osteuropa erhöhen die Dichte auf Nord-Süd- und Ost-West-Schienenkorridoren und steigern grenzüberschreitende Volumina zweistellig.
Was ist heute das größte operative Hemmnis?
Kapazitätsengpässe auf US-amerikanischen Getreidekorridoren im Mittleren Westen verlängern Transitzeiten und riskieren Modaltransfers zu Lkw und Binnenschiffen.