
Marktgröße und Marktanteil für endoskopische Operationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 13.71 Milliarden US-Dollar |
| Marktgröße (2032) | 18.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für endoskopische Operationsgeräte von Mordor Intelligence
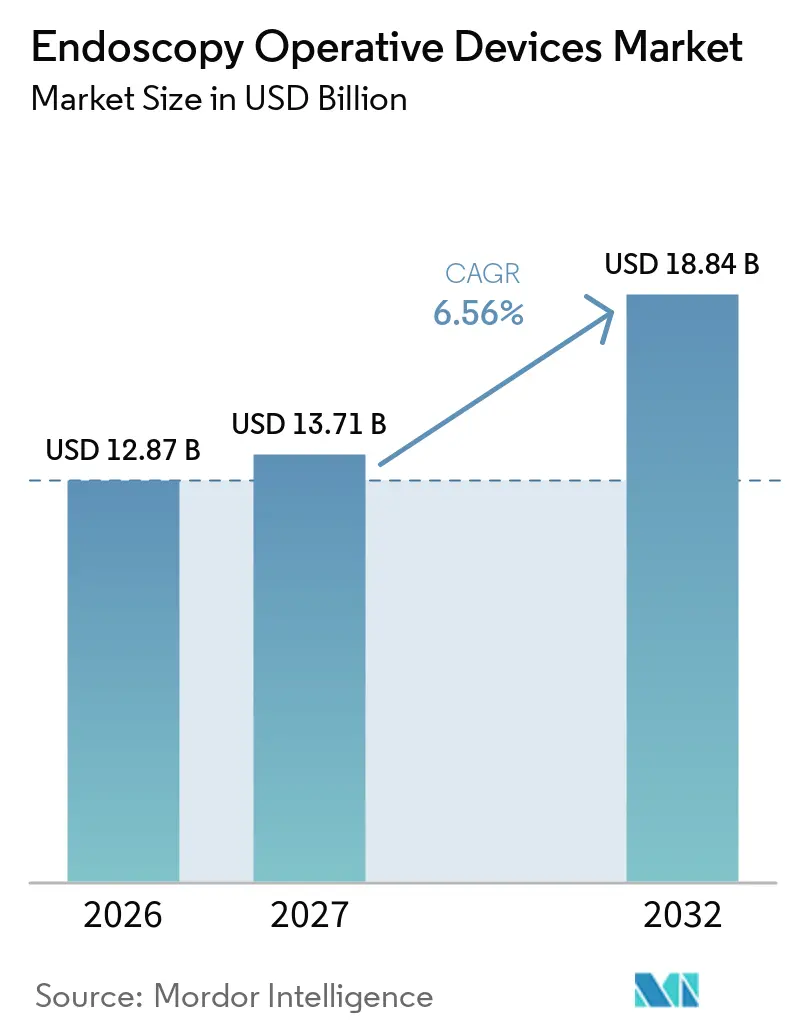
Die Marktgröße für endoskopische Operationsgeräte wird voraussichtlich von 12,87 Milliarden USD im Jahr 2026 auf 13,71 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 18,84 Milliarden USD erreichen, was einer CAGR von 6,56 % über den Zeitraum 2027–2032 entspricht.
Das Nachfragewachstum wird weniger durch das Verfahrensvolumen als vielmehr durch eine strukturelle Neuausrichtung des Ortes und der Art der endoskopischen Versorgung geprägt. Krankenhäuser und ambulante Operationszentren verlagern routinemäßige diagnostische und therapeutische Tätigkeiten von stationären Bereichen in ambulante Einheiten, was die Ersatzzyklen für Investitionsgüter verkürzt und die Entbündelung von Türmen, Zubehör und Software beschleunigt. Gleichzeitig passen Gerätehersteller ihre Portfolios an, um Einwegendoskope, Plasma- und Ultraschallenergiesysteme sowie KI-Softwarelizenzen zu bevorzugen, die in Abonnementbudgets passen. Diese Merkmale stoßen auf Resonanz, weil die Medicare-Zahlungsparität für ambulante Operationen historische Einrichtungsgebührenvorteile beseitigt hat, während Scope-3-Emissionsvorschriften Gesundheitssysteme unter Druck setzen, energieärmere Plattformen einzuführen. Der Wettbewerbsspielraum bleibt weit offen, da Einweg-Anbieter und KI-Entwickler die etablierten Anbieter sowohl beim Preis als auch bei der Funktionalität herausfordern, was den Markt für endoskopische Operationsgeräte dynamisch und innovationsgetrieben hält.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen 2026 35,31 % des Marktanteils für endoskopische Operationsgeräte auf Zugangsgeräte, während Energiesysteme bis 2032 voraussichtlich mit einer CAGR von 6,98 % wachsen werden.
- Nach Anwendung führte die gastrointestinale Endoskopie 2026 mit einem Umsatzanteil von 49,57 %; die Laparoskopie schreitet bis 2032 mit einer CAGR von 7,72 % voran.
- Nach Endnutzer entfielen 2026 42,72 % des Umsatzes auf Krankenhäuser, während ambulante chirurgische Zentren mit einer prognostizierten CAGR von 8,07 % für 2027–2032 die höchste Wachstumsrate aufweisen.
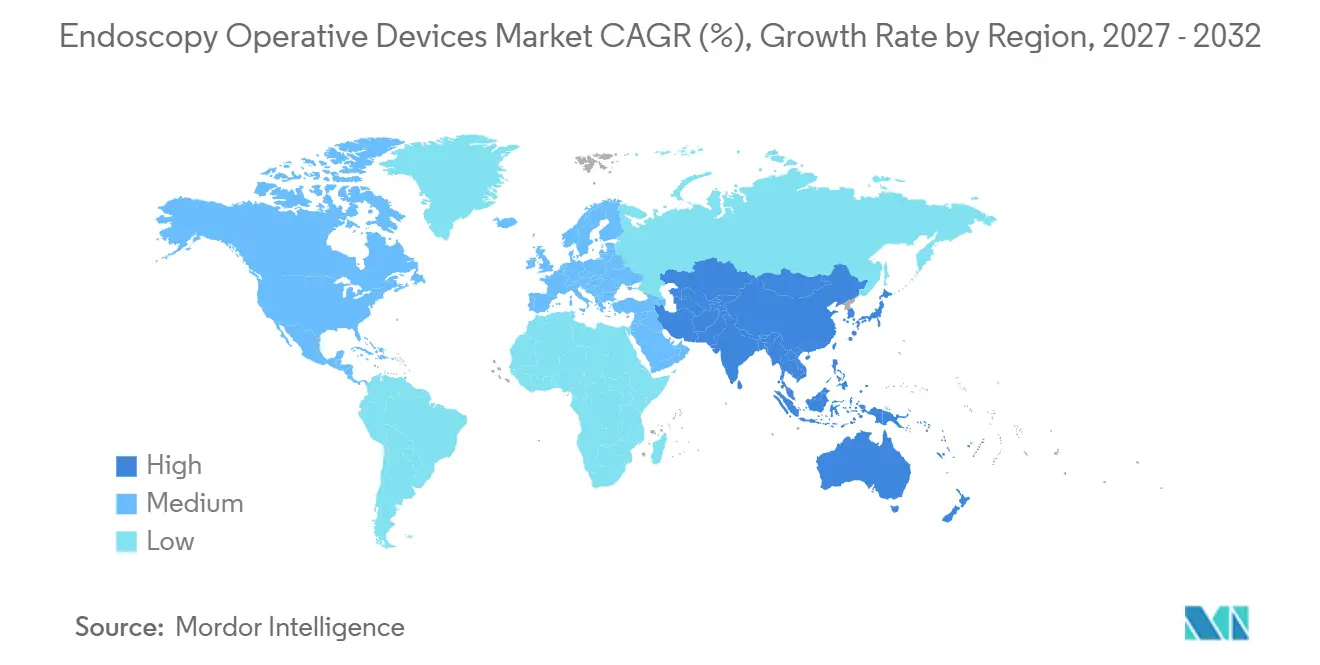
- Nach Geografie sicherte sich Nordamerika 2026 einen Anteil von 39,83 %, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 9,29 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg minimal-invasiver gastrointestinaler und bariatrischer Eingriffe | +1.2% | Global, mit Schwerpunkt in Nordamerika, Westeuropa und städtischen Regionen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Beschleunigte Verlagerung der Routine-Endoskopie in ambulante und ASC-Einrichtungen | +1.4% | Nordamerika und Westeuropa, frühe Einführung in den GCC-Staaten | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung von Einwegendoskopen zur Infektionskontrolle | +0.9% | Global, mit den stärksten regulatorischen Vorschriften in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Integration KI-gestützter Echtzeit-Läsionserkennung | +0.8% | Nordamerika, EU, Japan und China; begrenzte Durchdringung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Zollbedingte Nearshoring-Verlagerung der Lieferketten für Endoskopkomponenten | +0.6% | Fertigungszentren in Nordamerika und der EU, mit Ausstrahlungseffekten auf Mexiko, Indien und Vietnam | Langfristig (≥ 4 Jahre) |
| ESG-Ziele von Krankenhäusern zugunsten energiearmer Plasma- und Ultraschallenergiesysteme | +0.7% | EU und Nordamerika, mit früher Einführung in Australien und ausgewählten GCC-Krankenhäusern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg minimal-invasiver gastrointestinaler und bariatrischer Eingriffe
Endoskopische Sleeve-Gastroplastiken und intragastrische Ballonplatzierungen überstiegen im Jahr 2024 in den Vereinigten Staaten zusammen 15.000 Fälle, nachdem gemeinsame klinische Leitlinien diese Eingriffe als Erstlinientherapie für Patienten mit einem Body-Mass-Index zwischen 30 und 40 positioniert hatten.[1] Gerätehersteller reagierten mit vorgeladenen Nahtmustern, die die Verfahrensdauer auf weniger als eine Stunde reduzieren, sodass ambulante Zentren mehr bariatrische Fälle pro Tag einplanen können. Europäische Kostenträger folgten der Entscheidung Deutschlands, duodenojejunale Bypass-Liner mit 3.200 EUR (3.456 USD) zu erstatten, und eröffneten Krankenhäusern damit einen klaren kommerziellen Weg für die metabolische Endoskopie. Diese Veränderungen stärken das Verfahrensvolumen, stimulieren die Nachfrage nach Zubehör und stärken die positive Aussicht für den Markt für endoskopische Operationsgeräte. Hersteller priorisieren daher Plattformen, die die Sleeve-Geometrie und die Liner-Platzierung optimieren, um den klinischen Schwung aufrechtzuerhalten.
Beschleunigte Verlagerung der Routine-Endoskopie in ambulante und ASC-Einrichtungen
Die vollständige Medicare-Zahlungsparität für Koloskopien in ambulanten Operationszentren trat 2024 in Kraft, und private Versicherer spiegelten die Politik schnell wider, um Patienten in kostengünstigere Einrichtungen zu lenken.[2] Das Ergebnis war ein zweistelliger Anstieg der ASC-basierten Ösophagogastroduodenoskopien und ein Wechsel zu dreijährigen Geräteleasing-Verträgen, die Hardware, Software und Verbrauchsmaterialien in einer einzigen monatlichen Rechnung bündeln. Parallele Initiativen entstehen anderswo: Das Vereinigte Königreich hat 240 Millionen GBP (312 Millionen USD) bereitgestellt, um kommunale Diagnosezentren auszubauen, mit dem Ziel, Krankenhauseingriffe bis 2027 um 20 % zu reduzieren. Infolgedessen hängen Tower-Upgrades und Zubehörverkäufe nun von flexibler Finanzierung und Serviceverträgen ab, was den Markt für endoskopische Operationsgeräte auf Abonnementwirtschaft ausrichtet.
Schnelle Einführung von Einwegendoskopen zur Infektionskontrolle
Die US-amerikanische Behörde für Lebens- und Arzneimittel empfahl Anbietern im Jahr 2024, auf Einweg-Duodenoskope umzusteigen, nachdem trotz ordnungsgemäßer Aufbereitung konsistente Kontaminationen bei wiederverwendbaren Modellen festgestellt worden waren. Boston Scientific und Ambu brachten jeweils Endoskope auf den Markt, die die Manövrierfähigkeit wiederverwendbarer Geräte nachbilden und gleichzeitig die Notwendigkeit einer Hochgraddesinfektion vermeiden. Randomisierte Studien mit mehr als 4.000 Patienten berichteten keinen Unterschied im Verfahrenserfolg zwischen Einweg- und wiederverwendbaren Koloskopen, womit der letzte primäre klinische Einwand gegen Einwegprodukte ausgeräumt wurde. Krankenhäuser haben begonnen, vermiedene Aufbereitungsarbeits- und Investitionskosten in Beschaffungsentscheidungen einzubeziehen, was den Kostenfall für Einwegprodukte stärkt und dem Markt für endoskopische Operationsgeräte weiteren Schwung verleiht.
Integration KI-gestützter Echtzeit-Läsionserkennung
Medtronics GI Genius erhielt 2024 die Zulassung in Japan und 2025 in China und erschloss damit Märkte, die zusammen mehr als 40 Millionen Koloskopien pro Jahr durchführen.[3] Echtzeit-Begrenzungsrahmen erhöhten die Adenomerkennungsraten in europäischen Registern um zweistellige Werte, während Olympus und Fujifilm die CE-Kennzeichnungsindikationen auf die Erkennung vaskulärer Muster und die Histologievorhersage ausweiteten. Anbieter übernehmen Pay-per-Use-Lizenzen, die sich nahtlos in bestehende Türme integrieren, steigern den Softwareanteil am Geräteumsatz und veranlassen etablierte Anbieter, KI-Updates in langfristige Servicevereinbarungen einzubetten. Diese Dynamiken fördern Innovationen und stärken die strategische Bindung im Markt für endoskopische Operationsgeräte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Endoskopisten und Aufbereitungstechnikern | -0.8% | Global, mit akutem Mangel im ländlichen Nordamerika, Südeuropa und im subsaharischen Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Investitions- und Wartungskosten für fortschrittliche Visualisierungsplattformen | -0.6% | Schwellenmärkte in Asien-Pazifik, Lateinamerika und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Strenge Marktüberwachung für KI-fähige Geräte | -0.4% | EU gemäß MDR, mit Ausstrahlungseffekten auf die Compliance-Last in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Erstattungsunsicherheit für ambulante therapeutische Endoskopie in Schwellenmärkten | -0.5% | Indien, Südostasien, Naher Osten (ohne GCC-Staaten) und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Endoskopisten und Aufbereitungstechnikern
Die Amerikanische Gesellschaft für Gastroenterologie prognostiziert bis 2030 einen Mangel von 14.000 Anbietern, da Renteneintritten die Zahl der Stipendienabsolventen übersteigt. Ländliche Gemeinden warten bereits sechs Monate auf eine Vorsorgekoloskopie, während eine hohe Fluktuation unter dem Aufbereitungspersonal städtische Zentren dazu zwingt, lukrative therapeutische Fälle abzusagen. Diese Personalengpässe schränken die Kapazität ein, selbst wenn Fortschritte bei der Ausrüstung sich beschleunigen, und dämpfen die ansonsten starken Wachstumsaussichten des Marktes für endoskopische Operationsgeräte. Gesundheitssysteme experimentieren mit virtueller Voruntersuchungsschulung und robotergestützter Endoskopsteuerung, um die Lücke zu schließen, doch die kurzfristigen Auswirkungen auf die Nutzung der installierten Basis bleiben negativ.
Hohe Investitions- und Wartungskosten für fortschrittliche Visualisierungsplattformen
Ein Upgrade auf 4K-Türme mit KI-Software und multispektraler Bildgebung kann 180.000–250.000 USD im Voraus zuzüglich 12–15 % jährlich für den Service erfordern – eine Hürde, die viele Gemeinschaftskrankenhäuser und unabhängige ambulante Operationszentren nicht überwinden können. Kapitalrenditemodelle gehen häufig von einem Verfahrenswachstum aus, das kleinere Zentren selten erreichen. In Schwellenländern, in denen die Pro-Kopf-Ausgaben unter 200 USD liegen, bleiben ältere hochauflösende Systeme im Einsatz, was Ersatzzyklen verzögert und die Expansion des Marktes für endoskopische Operationsgeräte mäßigt. Herstellerfinanzierung und Pay-per-Scan-Strukturen gewinnen an Bedeutung, doch die Preissensibilität schränkt weiterhin die Durchdringung von Spitzenplattformen ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
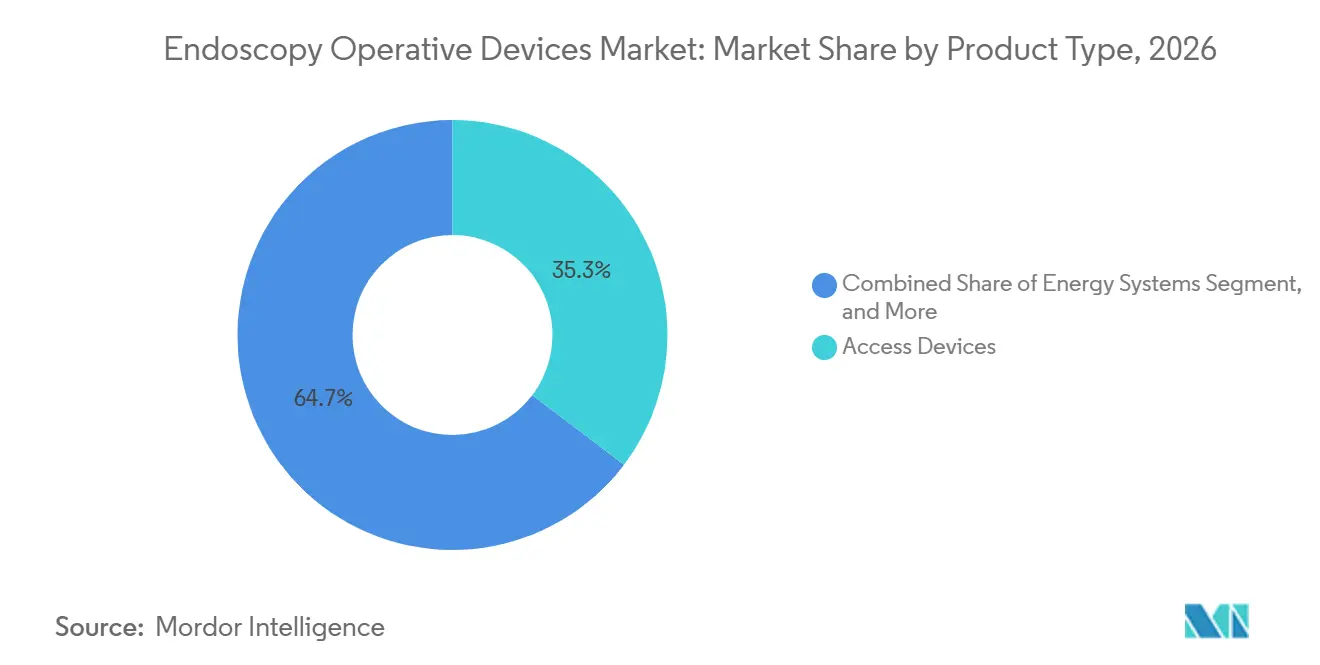
Energieplattformen gewinnen durch Anforderungen an chirurgische PräzisionEnergiesysteme verzeichneten mit 6,98 % von 2027 bis 2032 das stärkste prognostizierte Wachstum, da Anbieter monopolare Geräte durch Plasma- und Ultraschallplattformen ersetzen, die die thermische Ausbreitung reduzieren, ohne das Operationsfeld zu vernebeln. Olympus Thunderbeat erhielt 2024 eine Zulassung für thorakale Eingriffe, und Ethicons aktualisiertes Harmonic-System führte 2025 eine adaptive Gewebeerkennung ein, was einen stetigen Fluss iterativer Verbesserungen unterstreicht. Zugangsgeräte hielten 2026 einen Anteil von 35,31 %, gestützt durch etablierte Trokarsysteme und eine schrittweise Umstellung auf Einzelschnitt-Ports. GelPOINT wird mittlerweile in 18 % der laparoskopischen kolorektalen Eingriffe in den USA eingesetzt und verdeutlicht, wie Einweg-Dichtungssysteme Arbeitsabläufe neu gestalten können. Der Markt für endoskopische Operationsgeräte im Bereich Energiesysteme wird voraussichtlich stetig wachsen, da Krankenhäuser ESG-Richtlinien umsetzen, die energiesparende Alternativen begünstigen.
Saug- und Spülgeräte werden um Filtrationsfunktionen zur Erfassung aerosolisierter Partikel erweitert, während Handinstrumente unter dem Preisdruck gebündelter Einkaufsverfahren stehen. Insufflatoren haben sich von eigenständigen Geräten zu algorithmusgesteuerten Tower-Modulen entwickelt, die den intraabdominalen Druck automatisch anpassen. Nischenkategorien wie Wundretraktor-Systeme und Schlingen profitieren vom Trend zur Chirurgie über natürliche Körperöffnungen und deuten auf schrittweise, aber diversifizierte Umsätze im Markt für endoskopische Operationsgeräte hin.

Nach Anwendung:
Laparoskopie gewinnt durch robotergestützte Integration an DynamikGastrointestinale Eingriffe hielten 2026 einen Umsatzanteil von 49,57 %, gestützt durch hohe Screening-Volumina, doch die Laparoskopie schreitet mit einer CAGR von 7,72 % voran, da robotergestützte kolorektale und bariatrische Eingriffe zunehmen. Das 2024 eingeführte da Vinci 5-System erweiterte den Zugang zu komplexen minimalinvasiven Operationen durch Instrumentenverfolgung und Kraftrückkopplung, die Lernkurven verkürzen. Krankenhäuser berichten von einem jährlichen Wachstum von 18 % bei robotergestützten allgemeinchirurgischen Eingriffen, was die Nachfrage nach Zubehör im Markt für endoskopische Operationsgeräte ankurbelt. Gleichzeitig erweitern Einweg-Zystoskope die ambulante Urologie, und robotergestützte Bronchoskopie erschließt periphere Lungenknoten, was verdeutlicht, wie die Diversifizierung der Anwendungen die Nachfrage aufrechterhält.
Die Endoskopie in der Geburtshilfe und Gynäkologie weist stabile Eingriffszahlen auf, während Arthroskopie und andere Fachgebiete eher auf Bildqualität als auf Volumenwachstum setzen. Der Marktanteil für endoskopische Operationsgeräte im Bereich Laparoskopie wird voraussichtlich stetig steigen, da die Erstattungsregelungen sich an verbesserten Patientenerholungsmetriken orientieren.
Nach Endnutzer:
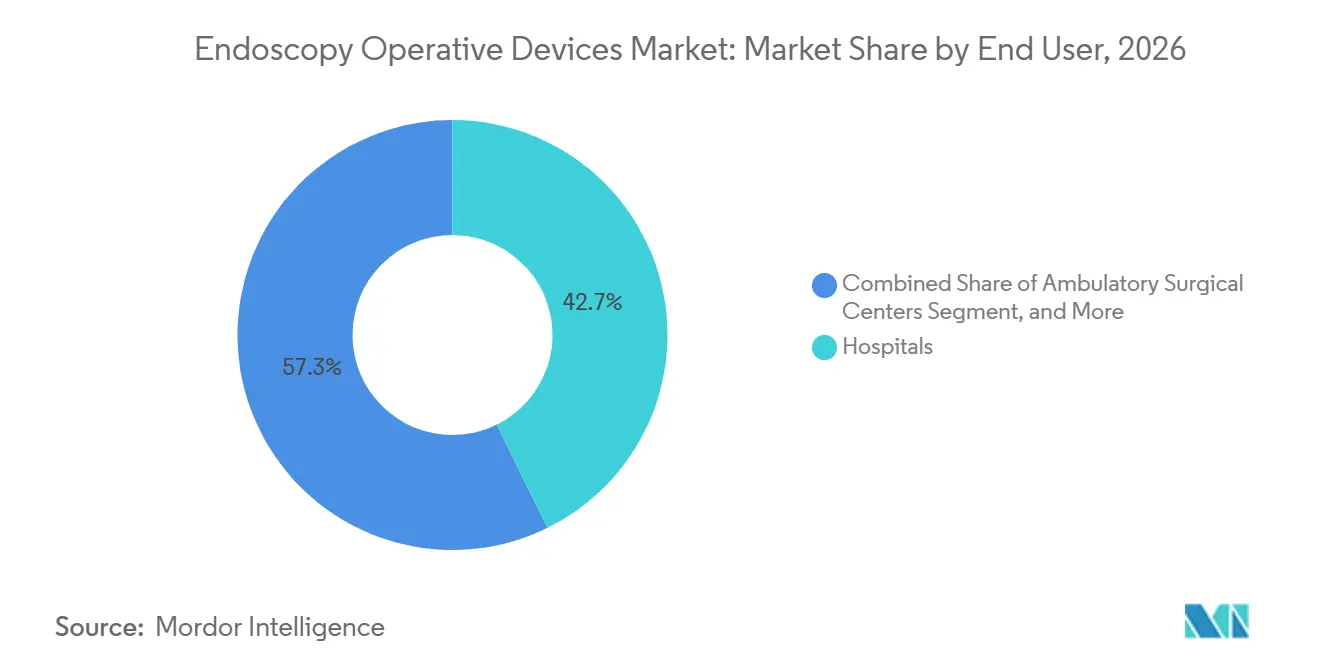
ASC-Einführung beschleunigt sich unter KostendämpfungsdruckKrankenhäuser erwirtschafteten 2026 42,72 % des Umsatzes, sehen sich jedoch wachsendem Wettbewerb durch ambulante chirurgische Zentren ausgesetzt, die bis 2032 voraussichtlich eine CAGR von 8,07 % erzielen werden. Vergütungsparität und abgestufte Versicherungsleistungen machen ambulante chirurgische Zentren zum bevorzugten Ort für Screening-Koloskopien, routinemäßige Magenspiegelungen und unkomplizierte laparoskopische Eingriffe. Leasing- und Vergütungsmodelle auf Eingriffsbasis entsprechen den Kapitalrestriktionen ambulanter chirurgischer Zentren und veranlassen Anbieter, Visualisierungstürme mit KI-Updates und Verbrauchsmaterialien zu pauschalen Monatspauschalen zu bündeln. Diese Vereinbarung sichert planbare Cashflows und steigert gleichzeitig die Auslastung im Markt für endoskopische Operationsgeräte.
Krankenhäuser behalten komplexe therapeutische Fälle, die eine Intensivstation, Narkosetiefe oder Übernachtungsüberwachung erfordern. Fachkliniken liefern trotz ihrer geringeren Größe hohen Durchsatz und verhandeln direkte Verträge zu günstigen Konditionen, was verdeutlicht, wie das unterschiedliche Einkaufsverhalten der Endnutzer die Preisrealisierung und die Wettbewerbspositionierung im Markt für endoskopische Operationsgeräte beeinflusst.
Geografische Analyse
Markt für endoskopische Operationsgeräte in Nordamerika
Nordamerika beherrschte 2026 mit einem Anteil von 39,83 % den Markt, begünstigt durch Medicare-Parität, schnelle KI-Zulassungen und Infrastrukturförderungen für ambulante Diagnosezentren. Die bariatrische Endoskopie wuchs um 28 %, nachdem neue Erstattungscodes die Vergütung mit laparoskopischen Alternativen gleichstellten und die Nachfrage nach Zubehör in ein schnell wachsendes Segment verlagerten. Kanada und Mexiko stärken regionale Lieferketten, da Hersteller die Montage von zollbelasteten chinesischen Werken in nordamerikanische Einrichtungen verlagern. Diese Entwicklungen bilden eine belastbare Umsatzbasis für den Markt für endoskopische Operationsgeräte.
Markt für endoskopische Operationsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem Weg zu einem CAGR von 9,29 % – dem weltweit höchsten –, da China im Jahr 2024 47 Klasse-III-Geräte zugelassen hat und Indien die nationale Krankenversicherung auf Hunderte Millionen weitere Bürger ausgeweitet hat. Chinesische Inlandsanbieter unterbieten japanische Marktführer um 40 %, erfüllen dabei weiterhin die ISO-13485-Normen und komprimieren die Preisspannen bei flexiblen Endoskopen. Japan löste eine Ersatzwelle aus, indem die Erstattung für Narrow-Band-Imaging eingeführt wurde, während Indiens Anreizprogramm Fujifilm zur Kamerakopf-Montage nach Bangalore lockte. Der Medizintourismus in Südkorea treibt die Premiumnachfrage an und hält den Markt für Endoskopiegeräte in der gesamten Region vielfältig und dynamisch.
Markt für endoskopische Operationsgeräte in Europa, GCC und Südamerika
Europa entwickelt sich trotz regulatorischer Verzögerungen durch die Medizinprodukteverordnung stetig weiter, die KI-Zulassungen um bis zu einem Jahr verlängert. Deutschland, das Vereinigte Königreich und Frankreich bleiben die volumenstärksten Märkte; das Vereinigte Königreich investiert 312 Millionen USD, um bis 2027 20 % der Endoskopien in kommunale Diagnosezentren zu verlagern. Der Golf-Kooperationsrat treibt die Expansion im Nahen Osten durch große Krankenhausprojekte voran, während Brasilien öffentliche Endoskopieeinheiten aufbaut, jedoch mit unzureichend erstatteten therapeutischen Codes zu kämpfen hat. Insgesamt sichern diese Entwicklungen langfristige Wachstumsaussichten für den globalen Markt für endoskopische Operationsgeräte, auch wenn regionale Hürden bestehen bleiben.
Wettbewerbslandschaft
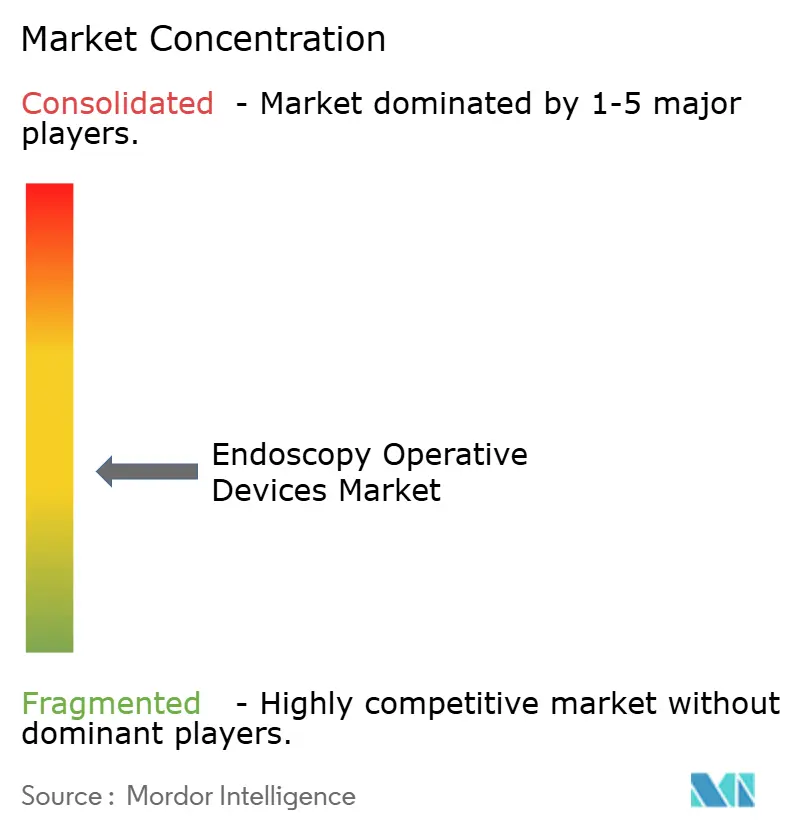
Die fünf führenden Anbieter – Olympus, Boston Scientific, Medtronic, Karl Storz und Stryker – hielten 2026 einen bedeutenden globalen Umsatzanteil, was auf eine moderate Marktkonzentration hindeutet. Jedes Unternehmen verteidigt seine installierten Basen, indem es KI-gestützte Läsionserkennung mit Tower-Upgrades bündelt und Kunden durch mehrjährige Verträge bindet, die Software-Updates, Analyse-Dashboards und Cloud-Speicher für aufgezeichnete Bilder kombinieren. Olympus meldete 2024 14 Patente für Echtzeit-Histologie-Routinen an, die auf Legacy-Prozessoren laufen, was einen Schwenk hin zu softwarebasierter Differenzierung verdeutlicht. Boston Scientific erweiterte sein Einweg-Portfolio und baute gleichzeitig die US-amerikanische Silikonextrusion aus, um Nearshoring-Ziele zu erfüllen, während Medtronic GI Genius-Zulassungen nutzte, um Energiegeräte im Querverkauf anzubieten.
Herausforderer wie Ambu und Aohua erschließen spezifische Nischen – Intensivbronchoskopie und preissensible flexible Endoskope – indem sie niedrige Gesamtbetriebskosten betonen. Intuitive Surgical nutzt Roboterkundenbeziehungen, um die Ion-Bronchoskopie-Plattform im Querverkauf anzubieten, und sicherte sich innerhalb von drei Jahren nach der Markteinführung 12 % der weltweiten Lungenbiopsie-Eingriffe. Auftragshersteller in Vietnam und Indien erreichen mittlerweile ISO 13485 im großen Maßstab, was schnelle Produktzyklen ermöglicht, die den Preisdruck auf etablierte Anbieter erhöhen. Insgesamt verlagert sich die Preissetzungsmacht hin zu Servicebündeln und KI-Abonnements, was den künftigen Wettbewerb im Markt für endoskopische Operationsgeräte prägt.
Marktführer für endoskopische Operationsgeräte
-
Asensus Surgical Inc.
-
Boston Scientific Corporation
-
CONMED Corporation
-
Cook Medical Inc.
-
Fujifilm Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für endoskopische Operationsgeräte Unternehmen in diesem Bericht
- Ambu
- Aohua Endoscopy Co., Ltd.
- Arthrex
- Asensus Surgical
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- Ethicon Endo-Surgery Inc.
- FUJIFILM
- Hunan Fude Medical Technology Co.
- Intuitive Surgical
- Karl Storz
- Medtronic
- Olympus
- Pentax Medical (HOYA)
- Richard Wolf
- Smiths Group
- Steris plc
- Stryker
Neueste Industrielle Entwicklungen in Markt für endoskopische Operationsgeräte
- Januar 2026: Aspen Surgical übernahm Ruhof Healthcare und fügte seinem perioperativen Portfolio enzymatische Reinigungsmittel und Reinigungsverifizierung hinzu.
- September 2025: Outlook Surgical erhielt die FDA-Zulassung für die turmlose Endoskopieplattform Inova 1, die starre und flexible Fähigkeiten vereint.
- September 2025: Intuitive Surgical führte das da Vinci 5 mit Kraftrückkopplung und Verfolgung ein und überschritt bis Jahresende 1.200 globale Installationen.
- November 2024: Medtronic erhielt die chinesische Zulassung für GI Genius und erschloss damit zusätzlich 40 Millionen Koloskopien pro Jahr.
Umfang des globalen Marktberichts für endoskopische Operationsgeräte
Der Marktbericht für endoskopische Operationsgeräte ist segmentiert nach Produkttyp (Energiesysteme, Zugangssysteme, Saug- und Spülsysteme, Handinstrumente, Insufflationsgeräte, sonstige Produkttypen), Anwendung (gastrointestinale Endoskopie, Laparoskopie, Endoskopie in der Geburtshilfe und Gynäkologie, Urologie/Zystoskopie, Bronchoskopie, Arthroskopie, sonstige Anwendungen), Endnutzer (Krankenhäuser, ambulante Operationszentren, Fachkliniken und weitere) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Südamerika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Energiesysteme |
| Zugangssysteme |
| Saug- und Spülsysteme |
| Handinstrumente |
| Insufflationsgeräte |
| Sonstige Produkttypen (Wundretraktor, Schlingen usw.) |
| Gastrointestinale Endoskopie |
| Laparoskopie |
| Endoskopie in der Geburtshilfe und Gynäkologie |
| Urologie / Zystoskopie |
| Bronchoskopie |
| Arthroskopie |
| Sonstige Anwendungen (Mediastinoskopie, Otoskopie usw.) |
| Krankenhäuser |
| Ambulante Operationszentren |
| Fachkliniken und weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Energiesysteme | |
| Zugangssysteme | ||
| Saug- und Spülsysteme | ||
| Handinstrumente | ||
| Insufflationsgeräte | ||
| Sonstige Produkttypen (Wundretraktor, Schlingen usw.) | ||
| Nach Anwendung | Gastrointestinale Endoskopie | |
| Laparoskopie | ||
| Endoskopie in der Geburtshilfe und Gynäkologie | ||
| Urologie / Zystoskopie | ||
| Bronchoskopie | ||
| Arthroskopie | ||
| Sonstige Anwendungen (Mediastinoskopie, Otoskopie usw.) | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Fachkliniken und weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für endoskopische Operationsgeräte?
Die Marktgröße für endoskopische Operationsgeräte erreichte 2027 einen Wert von 13,71 Milliarden USD.
Wie schnell soll der Markt in den nächsten fünf Jahren wachsen?
Es wird prognostiziert, dass der Markt eine CAGR von 6,56 % verzeichnen und bis 2032 einen Wert von 18,84 Milliarden USD erreichen wird.
Welches Produktsegment wächst am schnellsten?
Energiesysteme sollen jährlich um 6,98 % wachsen, da Krankenhäuser Plasma- und Ultraschallplattformen bevorzugen.
Warum gewinnen ambulante Operationszentren Marktanteile?
Medicare-Zahlungsparität und Versicherungsleistungsgestaltungen lenken die Routine-Endoskopie in ambulante Operationszentren und unterstützen eine CAGR von 8,07 % für das Segment.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik weist mit 9,29 % die schnellste regionale CAGR auf, unterstützt durch chinesische Zulassungen und erweiterte Krankenversicherungsabdeckung in Indien.