
Marktgröße und -anteil für eingebettete Computersysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 124.01 Milliarden US-Dollar |
| Marktgröße (2031) | 187.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
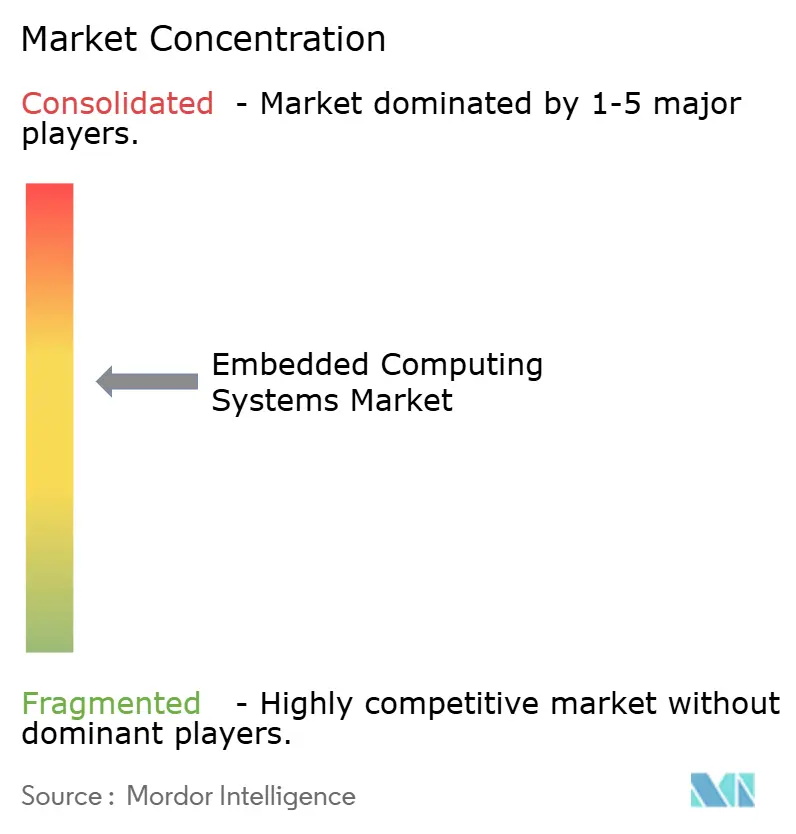
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für eingebettete Computersysteme durch Mordor Intelligence
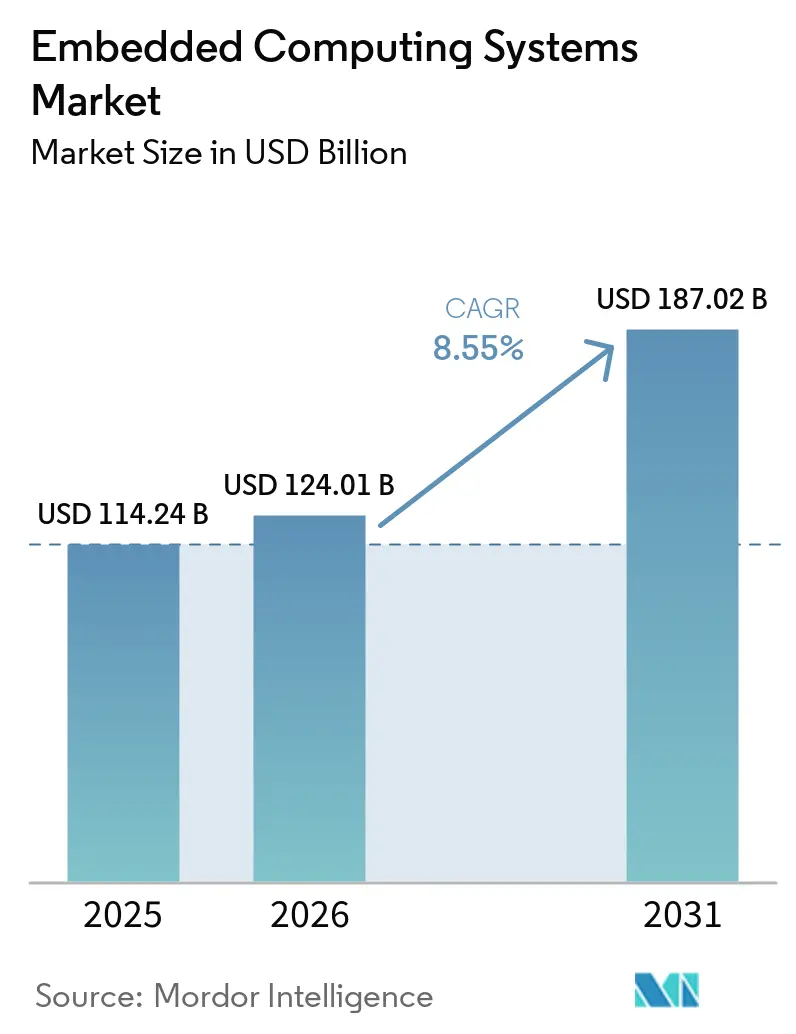
Die Marktgröße für eingebettete Computersysteme wird voraussichtlich von 114,24 Milliarden USD im Jahr 2025 auf 124,01 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 8,55 % über den Zeitraum 2026–2031 einen Wert von 187,02 Milliarden USD erreichen. Die rasche Migration von Allzweckprozessoren hin zu anwendungsspezifischen SoCs, die engere Konvergenz von Sensorik, Verarbeitung und Aktuatorik sowie der Bedarf an deterministischen Entscheidungsschleifen bilden die Grundlage dieser Wachstumstrajektorie. Die Industrieautomatisierung bleibt das größte Nachfragezentrum, doch der höchste inkrementelle Wert ergibt sich aus Edge-KI-Inferenz, die Cloud-Roundtrip-Latenz eliminiert. Hardware generiert nach wie vor den größten Teil des Umsatzes, doch der Wert verlagert sich zunehmend auf Software-Schichten – Echtzeit-Betriebssysteme, Middleware, Container-Laufzeitumgebungen –, die Geräteflotten noch lange nach dem Erststart monetarisieren. Regional gesehen verlagert sich der Schwerpunkt weiterhin in den asiatisch-pazifischen Raum, wo China und Indien politische Instrumente einsetzen, um die Produktion von Steuerungssystemen zu lokalisieren und multinationale Elektronikinvestoren anzuziehen. Der architektonische Wettbewerb verschärft sich; während ARM bei den Auslieferungen 2024 einen Großteil des Marktes hielt, expandiert RISC-V als lizenzgebührenfreie Alternative, die große Automobil- und Cloud-Käufer für die domänenspezifische Beschleunigung bevorzugen.
Wichtigste Erkenntnisse des Berichts
- Nach Endnutzer führte die Industrieautomatisierung mit einem Umsatzanteil von 36,05 % im Jahr 2025; Edge-KI-Implementierungen in Fabriken wachsen bis 2031 mit einer CAGR von 11,02 %.
- Nach Komponente wird Software bis 2031 mit einer CAGR von 10,05 % expandieren und damit den Hardware-Anteil von 73,62 % im Basisjahr 2025 übertreffen.
- Nach Architektur ist RISC-V der am schnellsten wachsende Befehlssatz mit einer CAGR von 10,73 %, obwohl ARM im Jahr 2025 einen Marktanteil von 50,25 % bei eingebetteten Computersystemen behielt.
- Nach Formfaktor werden System-on-Chip-Module ihren Beitrag ausweiten und bis 2031 mit einer CAGR von 10,08 % wachsen, während Einplatinencomputer im Jahr 2025 einen Anteil von 34,16 % an der Marktgröße für eingebettete Computersysteme hatten.
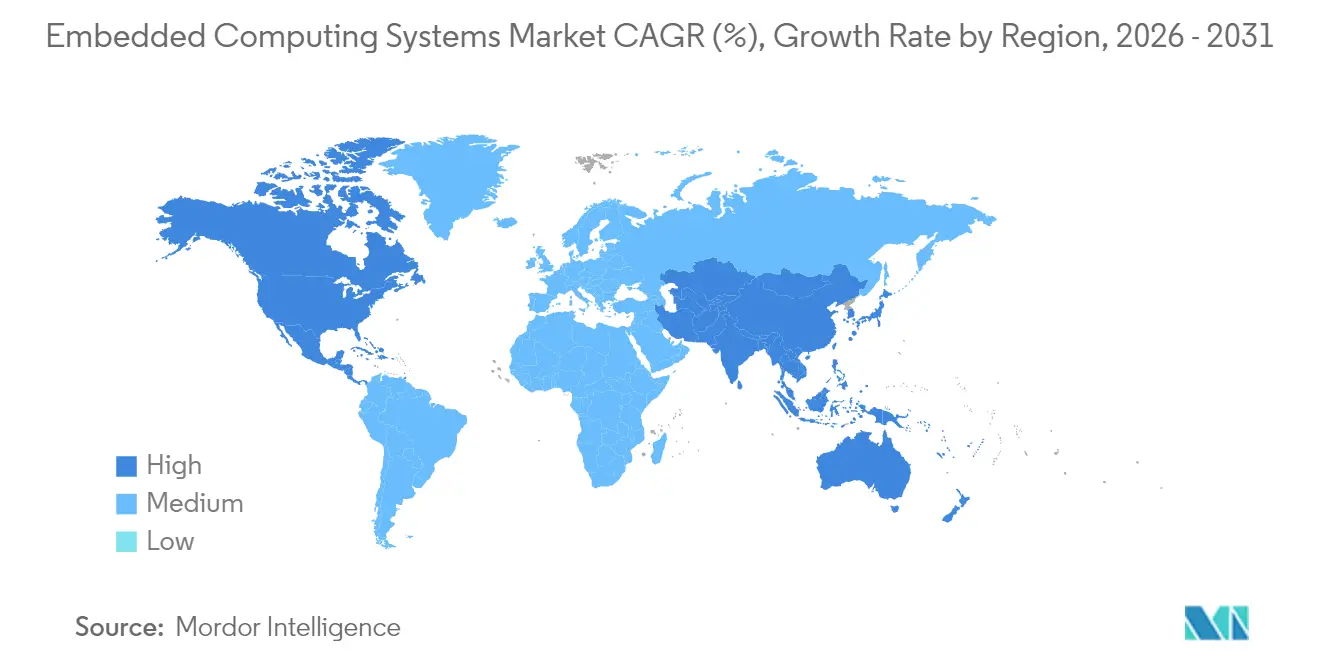
- Nach Geografie erzielte der asiatisch-pazifische Raum 45,96 % des Umsatzes im Jahr 2025 und wird bis 2031 mit einer CAGR von 12,45 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Investitionen in die Industrieautomatisierung | +1.8% | Global mit APAC-Kern und Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage in der Unterhaltungselektronik aufgrund von Größen- und Leistungsbeschränkungen | +1.5% | Global, angeführt von Nordamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Internet-der-Dinge-Geräten | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Verbreitung von Elektrofahrzeugen, die eingebettete Steuergeräte erfordern | +1.0% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Edge-KI-Co-Design zur Reduzierung von Latenzkosten in der intelligenten Fertigung | +1.3% | APAC-Kern, Nordamerika, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Sicherheitszertifizierungsvorschriften treiben vertrauenswürdige Ausführungsarchitekturen voran | +1.1% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Investitionen in die Industrieautomatisierung
Fabrikbetreiber verabschieden sich von der Relaistechnik und installieren programmierbare Steuergeräte, die Over-the-Air-Firmware, Predictive-Maintenance-Analysen und ausfallsichere Schleifen mit einer Reaktionszeit unter 100 Millisekunden akzeptieren. Aufträge für Siemens SIMATIC Edge-Geräte stiegen 2024 im Jahresvergleich um 22 %, wobei Käufer Bandbreiteneinsparungen durch lokale Zeitreiheninferenz als Grund anführten.[1]Siemens AG, "Ergebnispräsentation Q4 2024," siemens.com Die Modicon-Auffrischung von Schneider Electric im Juni 2024 integrierte ARM Cortex-A53-Kerne, die containerisierten IEC 61131-3-Code neben Python ausführen können, und verbindet OT- und IT-Aufgaben auf einer Platine.[2]Schneider Electric, "EcoStruxure-Erweiterung 2024," se.com Sinkende Preise für Industrie-PCs bedeuten, dass Maschinenbauer Budgets auf Rechenleistung und Software-Abonnements umlenken. Die Erfüllung von IEC 61508-Sicherheitszielen erhöht den anfänglichen Validierungsaufwand, bindet Nutzer jedoch an mehrjährige Serviceverträge und erweitert die Wettbewerbsvorteile der Anbieter.
Edge-KI-Co-Design zur Reduzierung von Latenzkosten in der intelligenten Fertigung
Hersteller integrieren nun Tensorbeschleuniger in SPSen, um Defekte zu klassifizieren oder Werkzeugpfade im laufenden Betrieb anzupassen. NVIDIAs Jetson Orin NX liefert 100 TOPS INT8 bei einem Energieverbrauch von 10 W und ermöglicht Sichtmontagelinen mit 200 Teilen pro Minute. Intels mehrheitliche Beteiligung an SiFives Automobilsparte im Jahr 2024 unterstreicht einen Schwenk zu lizenzgebührenfreien Kernen, die für Matrizenmathematik optimiert sind und Legacy-DSPs in Gateways ersetzen. Hardware-Modell-Co-Design steigert den Durchsatz pro Watt um das Drei- bis Fünffache gegenüber allgemeinen ARM-Implementierungen, verlängert die Batterielebensdauer im Feld und senkt die Betriebskosten.
Wachsende Verbreitung von Elektrofahrzeugen, die eingebettete Steuergeräte erfordern
Batterieelektrische Fahrzeuge benötigen verteilte Rechenkapazität für das Batteriemanagement, Traktionswechselrichter und ADAS. Der Umsatz von Infineons Automobil-MCUs stieg 2024 im Jahresvergleich um 18 %, da EV-Plattformen zwei- bis dreimal mehr Silizium verbrauchen als Verbrenner. Der TMS320F28P55x von Texas Instruments vom August 2024 integriert 16-Bit-ADCs mit 4 MSPS-Abtastrate, um Motordrehmomentschleifen bei 10 µs deterministisch zu halten. Zonenarchitekturen reduzieren die Verkabelung, erhöhen aber die Rechendichte pro Knoten, und gesetzliche Over-the-Air-Vorschriften erzwingen sichere Boot-Ketten und redundante Partitionen, was die Siliziumkosten um 15–20 % erhöht.
Staatliche Sicherheitszertifizierungsvorschriften treiben vertrauenswürdige Ausführungsarchitekturen voran
US-amerikanische Bundesbehörden beschaffen nun ausschließlich nach FIPS 140-3 validierte Module mit manipulationssicheren Gehäusen und seitenkanal-resistenter Kryptografie. Microchips SAM L11 erreichte im Juli 2024 EAL5+, wobei Hardware-Zufallszahlengenerierung und sichere Schlüsselspeicher für Smart-Meter-Rollouts hinzugefügt wurden. ARM TrustZone partitioniert sichere und nicht sichere Bereiche; die Einführung durch Qualcomm, NXP und Renesas isoliert Sicherheitscode von allgemeinen Arbeitslasten. Die Compliance verlängert die Entwicklungszyklen um 12–18 Monate und bevorzugt Lieferanten, die Penetrationstests finanzieren können, was die Eintrittsbarrieren für Neulinge erhöht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Einschränkungen beim Einsatz in rauen Umgebungen | -0.8% | Öl und Gas, Bergbau, global | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Integrationskosten für Altgeräte | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen in vernetzten Geräten | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Globaler Mangel an fortschrittlicher Verpackung für eingebettete SoCs | -1.2% | Global, Versorgung in Taiwan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsschwachstellen in vernetzten Geräten
Sechsundsechzig Prozent der befragten industriellen Steuergeräte verwenden noch immer ungepatchte Echtzeit-Betriebssysteme mit Schwachstellen zur Remote-Code-Ausführung, wie aus einem CISA-Hinweis vom März 2024 hervorgeht.[3]CISA, "Hinweis zu industriellen Steuerungssystemen," cisa.gov Der aktualisierte SAE J3061-Leitfaden empfiehlt Fahrzeug-ECUs, Hardware-Sicherheitsmodule und Einbruchserkennung zu integrieren. Die Luftisolierung von Brownfield-Anlagen ist nach wie vor verbreitet, doch Segmentierungsboxen erhöhen die Latenz und Komplexität. Mehrstufige Lieferketten verfügen über keinen einheitlichen Offenlegungsrahmen, was die Patch-Verteilung verlangsamt, da der Firmware-Quellcode bei mehreren IP-Inhabern liegt.
Globaler Mangel an fortschrittlicher Verpackung für eingebettete SoCs
Die Fan-out-Wafer-Level-Kapazität ist bis Ende 2025 überbucht, was zu Vorlaufzeiten von 40 Wochen für Pakete mit einer z-Höhe unter 10 mm führt, laut TSMCs Ergebnisgespräch vom Januar 2025. Entwickler akzeptieren entweder dickere Stapel, die mechanische Vorgaben verletzen, oder kehren zu Wire-Bond-Multichip-Modulen zurück, die die Signalintegrität im Gigahertz-Bereich beeinträchtigen. Samsungs geplante Verpackungsfabrik im Wert von 17 Milliarden USD wird erst 2026 eröffnen, was eine zweijährige Lücke hinterlässt, die kleinvolumige OEMs, die keine Zuteilung sichern können, unverhältnismäßig stark belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
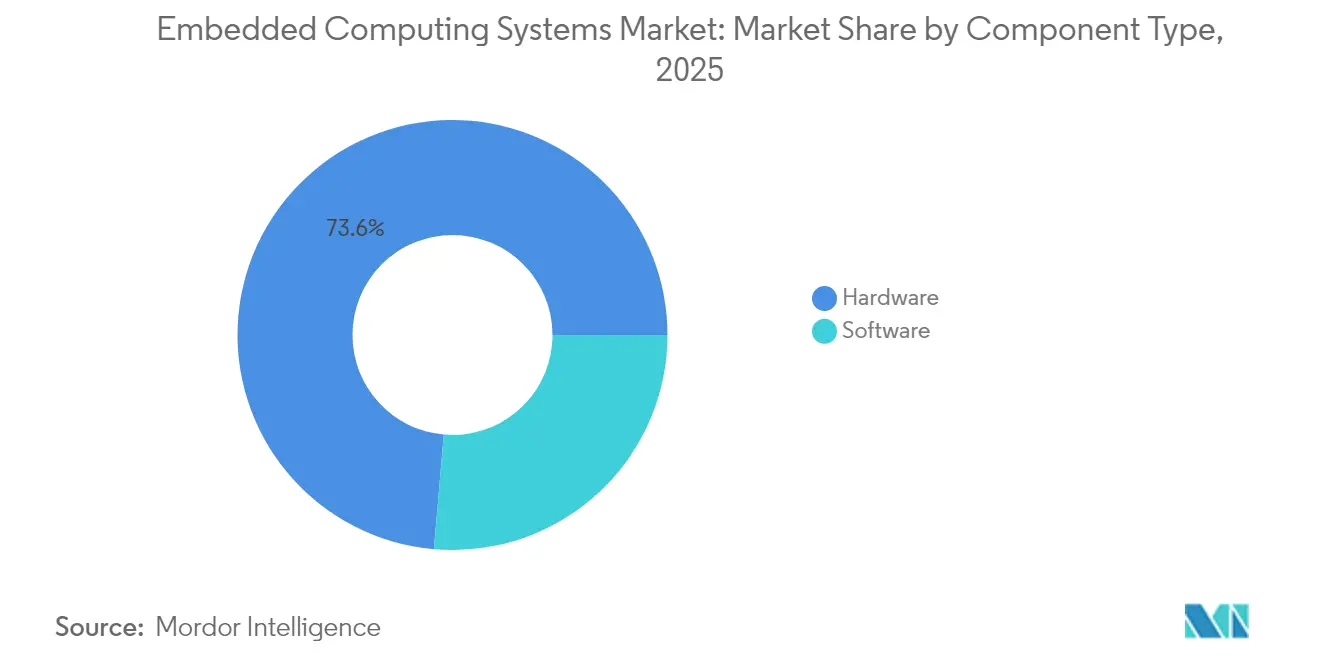
Software-Monetarisierung übertrifft Commodity-HardwareHardware erzielte 73,62 % des Umsatzes im Jahr 2025, angeführt von Industrie-PCs, HMIs und robusten Gateways. Dennoch wird der Software-Umsatz jährlich um 10,05 % wachsen und bis 2031 die Hardware übertreffen, da OEMs den Wert vom Silizium entkoppeln. Wind Rivers VxWorks läuft nun auf mehr als 2 Milliarden Geräten und bietet POSIX-Konformität für die Portabilität von Linux-Anwendungen. Microsofts Azure Sphere bündelt einen Cortex-M4 mit einem verwalteten Sicherheitsdienst, und seine installierte Basis wuchs 2024 um 35 %, da Gerätehersteller automatisches Patching übernahmen. Industrie-PCs dominieren nach wie vor Brownfield-Umgebungen aufgrund von Legacy-E/A-Anforderungen, aber Edge-Server, die für Inferenz optimiert sind, wie Dells PowerEdge XR-Serie, verbreiten sich in Fabriken, die keine Cloud-Latenz tolerieren können. Software-Abonnementmodelle wirken der Preisverfallsrosion entgegen, die Hardware plagt, was Siliziumhersteller dazu veranlasst, Betriebssystemanbieter zu übernehmen, um wiederkehrende Einnahmeströme zu sichern.
Der Aufstieg der Software unterstreicht einen qualitativen Wandel im Markt für eingebettete Computersysteme. OEMs stellen Kunden zunehmend Container-Laufzeitumgebungen, Update-Orchestrierung und Diagnose-Dashboards in Rechnung. Pro-Gerät-Lizenzgebühren übersetzen sich in einen höheren Lebenszeitwert als einmalige Platinenverkäufe, ein Muster, das in angrenzenden Märkten wie der SPS-Lizenzierung zu beobachten ist. Mit zunehmender Abstraktion konzentrieren sich Entwickler auf ML-Modell-Bereitstellungspipelines statt auf Coding auf Registerebene, was einem breiteren Talentpool ermöglicht, Anwendungen zu erstellen. Diese Demokratisierung beschleunigt die Funktionsentwicklung, erhöht jedoch die langfristige Wartungskomplexität und steigert die Nachfrage nach kuratierten Linux-Distributionen und Echtzeit-Hypervisoren.


Nach Architektur:
RISC-Vs lizenzgebührenfreier SchwungARM hielt 50,25 % der Auslieferungen im Jahr 2025, ein Beweis für seine ausgereiften Compiler-Stacks und IP-Kataloge. Dennoch wird für RISC-V-Kerne bis 2031 eine CAGR von 10,73 % prognostiziert, da Automobilhersteller und Hyperscaler anpassbare ISA-Erweiterungen übernehmen. SiFives Performance P870 erzielt 15 SPECint2017 pro Watt und erfüllt damit die Anforderungen von Hochleistungs-Industrie-Gateways. Intels strategische Beteiligung an SiFive steigert die Foundry-Nachfrage für seinen 18A-Knoten und hilft dabei, das offene ISA in sicherheitskritischen Domänen zu verankern. x86 behält seinen Platz im Markt für eingebettete Computersysteme in Rack-Mount-Edge-Servern, wo die Binärkompatibilität die Migration von Arbeitslasten vereinfacht. Allerdings begrenzen Leistungshüllen über 25 W die x86-Einführung in lüfterlosen Gehäusen, die häufig an Fabrikwänden zu finden sind.
Digitale Signalprozessoren überleben in Audio- und HF-Nischen, verlieren aber Marktanteile, da Hersteller DSP-Erweiterungen in allgemeine Kerne integrieren. FPGAs bleiben in der Prototypenentwicklung und im Bereich der Avionik mit niedrigem Volumen unverzichtbar, wobei AMD-Xilinx Zynq UltraScale+ ARM-Cluster mit programmierbarer Logik für die Faltungsbeschleunigung kombiniert. ASIC-Wirtschaftlichkeit ergibt nur bei Millionenstückzahlen Sinn, angesichts von 7-nm-Maskenkosten über 10 Millionen USD. Toolchain-Fragmentierung droht, da jeder RISC-V-Anbieter proprietäre Vektor- oder Bitmanipulationssätze hinzufügt, was RISC-V International dazu veranlasst, Baseline-Compliance-Tests zu priorisieren, die die plattformübergreifende Portabilität erhalten.
Nach Formfaktor:
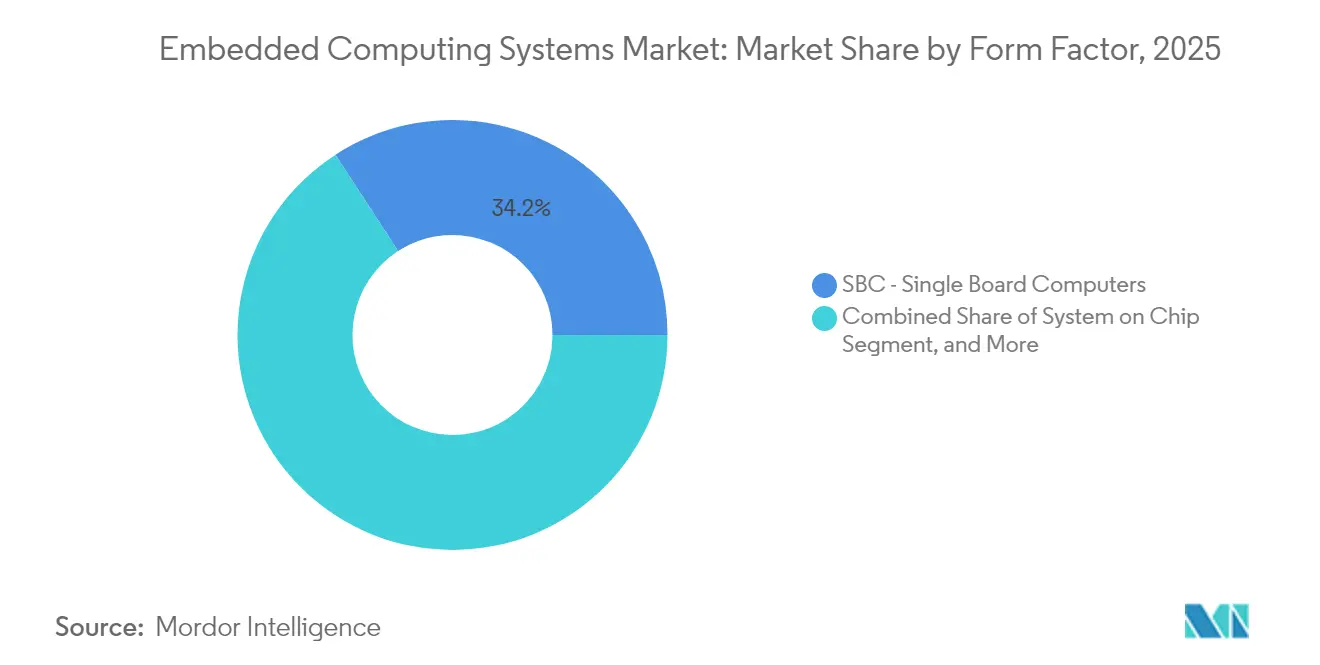
SoC-Module treiben Miniaturisierung voranEinplatinencomputer erzielten 34,16 % des Wertes im Jahr 2025 und werden wegen ihrer Plug-and-Play-E/A-Anpassungsfähigkeit bevorzugt. Das Compute Module 4 von Raspberry Pi wurde in über 3 Millionen Einheiten ausgeliefert und deckt Gebäudeautomatisierungs- und Beschilderungsanforderungen innerhalb eines 55 mm × 40 mm großen Formfaktors ab. Dennoch werden System-on-Chip-Module mit einer CAGR von 10,08 % wachsen und Rechenleistung, Speicher und Konnektivität in einem Paket zusammenführen, um die Energiebudgets von Batteriegeräten zu erfüllen. NXPs i.MX 8M Plus packt einen Quad-Core Cortex-A53, eine 2,3-TOPS-NPU und einen Cortex-M7 in ein 14 mm × 14 mm großes Die und ermöglicht es Handheld-Barcode-Scannern, Vision-Modelle ohne externe Beschleuniger auszuführen.
COM Express-, SMARC- und Qseven-Standards helfen Distributoren bei der Lagerverwaltung, aber die zunehmende Vielfalt an Pinouts fragmentiert das Ökosystem. Rack-Mount-Systeme behalten ihre Relevanz in der Telekommunikation und an Rechenzentrumsrändern; Advantechs MIC-7700 unterstützt Intel Xeon-D und duales 10-GbE für die Virtualisierung von Netzwerkfunktionen. Legacy-PC/104-Platinen sind in Verteidigungsplattformen verankert, die 15-jährige Lebenszyklen und strahlungsgehärtete Teile erfordern. Die Oberflächenmontage ergibt dünnere Profile, erschwert aber die Feldreparatur, da die BGA-Nacharbeit eine Röntgeninspektion erfordert, was Betreiber dazu veranlasst, Hot-Swap-Redundanz der Reparatur auf Platinenebene vorzuziehen.
Nach Endnutzer:
Automatisierung dominierend, Gesundheitswesen im AufschwungDie Industrieautomatisierung trug 2025 mit 36,05 % zum Umsatz bei, da diskrete Hersteller eingebettete Steuerungen für Bewegung, Bildverarbeitung und Zustandsüberwachung integrierten. Edge-AI-Installationen in diesen Fabriken sollen jährlich um 11,02 % steigen und die Analytik von der Cloud an die Produktionslinie verlagern. Die Automobilindustrie belegt den zweiten Platz, angetrieben durch Elektrofahrzeuge, deren eingebettete Rechenknoten laut dem Jahresbericht 2024 von Tesla mehr als 30 pro Fahrzeug überschreiten. Das Gesundheitswesen wächst stetig, da die Cybersicherheitsleitlinien der FDA Secure Boot und Patch-Management für Infusionspumpen und Diagnosesysteme vorschreiben.
Der Einzelhandel setzt auf sehfähige Kioske und Regalroboter, um Schwund zu reduzieren und Kassenwarteschlangen zu verkürzen. Intelligente Heimgeräte für Verbraucher benötigen extrem niedrigen Standby-Verbrauch; Qualcomms QCS4290 integriert Wi-Fi 6E, Bluetooth 5.2 und einen Hexagon-DSP in einem Leistungsrahmen von 3 W. Luft- und Raumfahrt sowie Verteidigung fordern weiterhin strahlungstolerante Bauteile und die DO-178C-Softwarezertifizierung, was den Lieferantenkreis einschränkt. Telekommunikations-Basisstationen stützen sich auf eingebettete Prozessoren für Verschlüsselung mit Leitungsrate und QoS-Steuerung, wobei Intel Atom C3000 eine Referenz bleibt. Energie, Transport und Gebäudeautomation runden das Bild ab, gebunden an Smart-Grid-Upgrades und Vorgaben zur CO₂-Berichterstattung.
Geografische Analyse
APAC-Markt für eingebettete Computersysteme
Der asiatisch-pazifische Raum erwirtschaftete 45,96 % des Markterlöses für eingebettete Computersysteme im Jahr 2025 und wird bis 2031 mit einer CAGR von 12,45 % wachsen – die höchste Rate aller Regionen. Chinas Politik der „Neuen Qualitätsproduktivkräfte” zielt auf eine 30-prozentige Reduzierung der Abhängigkeit von importierten SPS bis 2027 ab und leitet Subventionen an lokale Integratoren wie Inovance und Hollysys. Indiens produktionsgebundenes Anreizprogramm stellt 738 Milliarden INR (8,9 Milliarden USD) für Elektroniklinien über sechs Jahre bereit und zieht Foxconn und Pegatron nach Tamil Nadu und Karnataka. Japan schwenkt von Verbraucher- auf Automobil-Mikrocontroller um; die MCU-Lieferungen von Renesas stiegen im dritten Quartal 2024 um 14 % im Jahresvergleich. Südkoreas Führungsposition in der Halbleiterfertigung macht es zu einem Dreh- und Angelpunkt für die SoC-Versorgung, obwohl seine inländische Automatisierungsbasis kleiner ist. Australien und Neuseeland verzeichnen eine stetige Nachfrage aus dem Bergbau-IoT und der Agrartechnologie, wo Satellitenverbindungen den Betrieb in abgelegenen Gebieten abdecken.
Nordamerika-Markt für eingebettete Computersysteme
Nordamerika erwirtschaftete rund 27,85 % des Erlöses im Jahr 2025. Der CHIPS and Science Act stellt 52 Milliarden USD für inländische Halbleiterkapazitäten bereit und verlagert die Produktion eingebetteter MCUs für Verteidigungs- und kritische Infrastrukturzwecke ins Inland. Kanadas Automobilzulieferer und Telekommunikations-OEMs setzen auf BlackBerry QNX für sicherheitskritische Betriebssystemkerne. Der Near-Shoring-Boom in Mexiko im Bereich Automobil und Unterhaltungselektronik steigert die Nachfrage nach zweisprachigen HMIs, die den USMCA-Inhaltsregeln entsprechen.
Europa-Markt für eingebettete Computersysteme
Europa trug rund 21,70 % des Umsatzes im Jahr 2025 bei. Deutschland, Frankreich und Italien dominieren die industrielle Automatisierung und die Lieferketten für Elektrofahrzeuge. Die EU-Maschinenverordnung, die im Januar 2027 in Kraft tritt, schreibt Cybersicherheits-Risikobewertungen für jede neue Maschine vor und verpflichtet Anbieter eingebetteter Systeme zur CE-Kennzeichnung. Die Divergenz nach dem Brexit erhöht die Compliance-Kosten für Exporteure. Spanien und Italien setzen auf eingebettete Regler für erneuerbare Energien, da Iberdrola und Enel verteilte Anlagen digitalisieren.
MEA- und Südamerika-Markt für eingebettete Computersysteme
Südamerika, der Nahe Osten und Afrika halten zusammen weniger als 5 % Marktanteil, bieten jedoch langfristiges Wachstumspotenzial. Petrobras schreibt IECEx-Zone-1-Regler für Unterwasserausrüstungen vor. Dubais RTA vergab 2024 Aufträge für V2X-fähige Verkehrssysteme (RTA.AE). Südafrika automatisiert die Erzsortierung mit robusten Bildverarbeitungssystemen, während Kenia IoT-Erntesensoren trotz lückenhafter Mobilfunkabdeckung erprobt.

Regulatorisches Umfeld
Eingebettete Computersysteme werden zunehmend durch horizontale Cybersicherheits- und Sicherheitskonformitätsregime geprägt, die für „Produkte mit digitalen Elementen“ und vernetzte industrielle und Verbrauchergeräte gelten. In der Europäischen Union trat der Cyber Resilience Act (Verordnung (EU) 2024/2847) im Dezember 2024 in Kraft. Er verschärft die Anforderungen an Secure-by-Design, den Umgang mit Schwachstellen und die Dokumentationserwartungen für CE-gekennzeichnete eingebettete Produkte und drängt Anbieter zu SBOM-fähiger Entwicklung und Post-Market-Monitoring-Prozessen. Parallel dazu wurden die Cybersicherheitsbestimmungen der Funkanlagenrichtlinie über die Verordnung (EU) 2022/30 ab dem 1. August 2025 anwendbar, wodurch die Konformitätsanforderungen für eingebettete Plattformen mit Funkschnittstellen, die in IoT-Gateways, HMIs und Smart-Home-Geräten verwendet werden, steigen.
Auch Normen- und Konformitätsinfrastrukturen entwickeln sich bis 2026 weiter und prägen, wie Anbieter Prozessreife und Kontrolle über den Software-Lebenszyklus nachweisen. ISO/IEC/IEEE 12207:2026 wurde im April 2026 veröffentlicht, um einen Rahmen für Softwarelebenszyklusprozesse für eingebettete Software bereitzustellen, die in größere Systeme integriert wird, und die Europäische Kommission erließ den Durchführungsbeschluss (EU) 2026/901, um Normen aufzulisten, die die Verordnung über die allgemeine Produktsicherheit (EU) 2023/988 unterstützen. Diese Aktualisierungen verstärken die Beschaffungspräferenzen für zertifizierte Entwicklungsprozesse und nachvollziehbare Update-Praktiken in Sektoren, die bereits an funktionale Sicherheits- und Security-Anforderungen gebunden sind (einschließlich der von IEC 61508 getriebenen Validierung in der Industrieautomation und sicherer Modulbeschaffungsregeln wie FIPS 140-3 bei der Beschaffung durch die US-Bundesregierung).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für eingebettete Computersysteme umfasst IP- und Softwarestacks (CPU-/GPU-/Beschleuniger-IP, RTOS, Middleware, Toolchains), Halbleiterfertigung (Fabless-Design, Foundries, fortschrittliche Verpackung) sowie Board- und Modulfertigung (SBCs, COMs, Industrie-PCs, Edge-Server). Sie setzt sich fort über die Systemintegration in Endanwendergeräte in Industrieautomation, Automobilindustrie, Gesundheitswesen, Telekommunikation und Verbrauchergeräten. Distribution und After-Sales-Softwarebetrieb, einschließlich Gerätemanagement, OTA-Updates, Sicherheitspatches und Lebenszyklusdiensten, beeinflussen zunehmend die Long-Tail-Profitabilität, da Anbieter Flottenmanagement und Compliance-Pflege über den anfänglichen Hardwareversand hinaus monetarisieren.
Angebotsseitige Reibungen konzentrieren sich weiterhin auf die Foundry-Zuteilung und die Verfügbarkeit fortschrittlicher Verpackung, was die Lieferzeiten für kompakte SoCs und KI-fähige Module am Edge beeinflusst. Der Berichtskontext weist auf eine überzeichnete Fan-out-Wafer-Level-Kapazität bis Ende 2025 hin, die die Lieferzeiten für Gehäuse mit geringer Bauhöhe verlängert, und weitergehende Branchenkommentare zu Beginn 2026 verweisen auf Kapazitätsengpässe bei führenden Foundries und eine Verschiebung hin zu längerfristigen Lieferverträgen zur Sicherung von Zusagen. Als Reaktion darauf werden OEMs und Modulanbieter zu Design-for-Supply-Chain-Praktiken wie Multi-Sourcing, breiteren Listen zugelassener Lieferanten und modularen Formfaktoren (COM Express, SMARC, Qseven) gedrängt, die einen schnelleren Ersatz von Compute-Bausteinen ermöglichen, wenn bestimmte SoCs, Speicher oder Verpackungsoptionen eingeschränkt sind.
Wettbewerbslandschaft
Die zehn größten Anbieter erzielten etwa 55 % des Umsatzes im Jahr 2024, was den Markt für eingebettete Computersysteme mäßig konzentriert macht. Intel, NXP, Renesas, NVIDIA und Qualcomm konkurrieren auf der Basis von Leistung pro Watt und funktionaler Sicherheitsnachweise. Platinenanbietern wie Advantech, Kontron und Axiomtek differenzieren sich durch erweiterte Temperaturbewertungen und 10-jährige Lebenszyklusgarantien. AMDs Übernahme von Xilinx im Jahr 2022 integriert adaptive Rechenleistung in CPU-Roadmaps, während Intels SiFive-Beteiligung RISC-V-IP sichert. Freiraum besteht bei Edge-KI unter 1 W und nach ISO 13849 zertifizierten Cobot-Modulen. Community-Platinen von Raspberry Pi und BeagleBoard wandeln Maker-Akzeptanz in industrielle Folgeaufträge um, indem sie gehärtete Versionen anbieten.
Patentanmeldungen konzentrieren sich auf heterogene Chiplet-Verpackung und sicheres Booten. NXP investierte 2024 1,8 Milliarden USD in Forschung und Entwicklung mit Fokus auf Hardware-Sicherheitsmodule für die ISO 21434-Automobilkonformität. IEEE und IEC harmonisieren Ethernet-basierte Feldbus-Protokolle und reduzieren die Herstellerabhängigkeit. Hardware-Hersteller bündeln zunehmend Echtzeit-Betriebssystem-Lizenzen; Qualcomm koppelt INTEGRITY RTOS mit Snapdragon Auto, um deterministisches ADAS-Scheduling zu gewährleisten.
Der Lieferantenwettbewerb dreht sich auch um die Resilienz der Lieferkette. Unternehmen mit garantierten fortschrittlichen Verpackungszuteilungen erlangen Preissetzungsmacht während Engpässen. Kleinere RISC-V-Lizenzgeber fragmentieren das ISA, stimulieren aber gleichzeitig Tool-Innovationen, was Entwicklern zugute kommt, die Kerne austauschen können, ohne Anwendungen neu schreiben zu müssen. Insgesamt zeigt die Branche für eingebettete Computersysteme einen gesunden Wettbewerb, der durch hohe Eintrittsbarrieren in der Sicherheitszertifizierung und der langfristigen Software-Wartung ausgeglichen wird.
Marktführer im Bereich eingebetteter Computersysteme
Arm Ltd.
Axiomtek Co. Ltd.
Congatec AG
Dell Technologies Inc.
Fujitsu Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für eingebettete Computersysteme
- Advanced Micro Devices Inc. (Xilinx)
- Arm Ltd.
- Axiomtek Co. Ltd.
- Congatec AG
- Dell Technologies Inc.
- Fujitsu Ltd.
- Intel Corporation
- Interelectronix Touch Solutions GmbH
- Kontron AG
- Microchip Technology Inc.
- NVIDIA Corporation
- NXP Semiconductors N.V.
- Qualcomm Incorporated
- Renesas Electronics Corporation
- Raspberry Pi Ltd.
- SMART Embedded Computing
- STMicroelectronics N.V.
- Super Micro Computer Inc.
- Texas Instruments Incorporated
- Advantech Co. Ltd.
Lesen Sie die Analyse der eingebettete Computersysteme-Unternehmen

Marktchancen und Zukunftsaussichten
Cybersicherheitskonformität schafft eine Plattformchance für eingebettete Computersysteme, insbesondere in Europa, wo der Cyber Resilience Act im Dezember 2024 in Kraft trat und Verpflichtungen zum Umgang mit Schwachstellen und zur Dokumentation über den gesamten Produktlebenszyklus einführt. Anbieter, die sichere Entwicklung, SBOM-Generierung und Update-Orchestrierung produktisieren, können Compliance-Arbeit in wiederverwendbare eingebettete Plattformen und Servicelayer für Industrieautomation, Medizingeräte und Beschaffungsprogramme für vernetzte Maschinen umwandeln, die bereits auditierbare Sicherheits- und Security-Praktiken erfordern.
Edge AI eröffnet weiterhin Weißraum für höherwertige eingebettete Module und Systeme, die dedizierte Beschleunigung innerhalb enger Leistungs- und thermischer Grenzen integrieren, insbesondere für Fabrikbildverarbeitung, Robotik und Überwachungsendpunkte im Bahn- oder Transportbereich. Marktbelege im Jahr 2026 umfassen neue, auf Edge-KI ausgerichtete Einführungen von eingebetteten Prozessoren und Compute-Lösungen großer Anbieter, darunter AMD, das im Januar 2026 sein Ryzen AI Embedded-Portfolio einführte und im Juli 2026 mit der Produktion der Ryzen AI Embedded P100-Serie begann, sowie NVIDIA, das im Juli 2026 Jetson Thor-Computer für Robotik und die Entwicklung von Edge-KI-Agenten vorstellte. Mit KI-fähigen Chips, modularen Compute-Formfaktoren und zertifizierten sicheren Entwicklungsprozessen verschiebt sich die Chance hin zu wiederverwendbaren eingebetteten Plattformen, die über Geräteflotten eingesetzt und über mehrjährige Lebenszyklen gepflegt werden.
Recent Industry Developments in Markt für eingebettete Computersysteme
- Juni 2026: Congatec erhielt von TUeV NORD die Zertifizierung nach IEC 62443-4-1:2018 für seine Entwicklungsprozesse für eingebettete Bausteine. Die Zertifizierung formalisiert Kontrollen des sicheren Entwicklungslebenszyklus, die OEM-Kunden helfen, Lieferantenqualifizierungszyklen in der Industrieautomation und anderen kritischen Infrastruktursegmenten zu verkürzen, in denen Prozessnachweise für die Beschaffung erforderlich sind.
- März 2026: Espressif Systems stellte den ESP32-S31 vor, ein Dual-Core-RISC-V-SoC mit integriertem Wi-Fi 6, Bluetooth 5.4 und hardwarebeschleunigter Sicherheit. Die Einführung stärkt die stromsparende, multiprotokollfähige Konnektivitätsschicht für eingebettete IoT-Endpunkte und unterstützt Einsätze, bei denen geräteseitige Sicherheitsfunktionen und normbasierte drahtlose Konnektivität Beschaffungskriterien sind.
- November 2024: NXP brachte den nach ISO 26262 ASIL-D zertifizierten i.MX 95 mit einer NPU und einem Cortex-M7-Echtzeitkern für Regelkreise unter 1 ms auf den Markt. Das Gerät hebt die Leistungs- und Sicherheitsgrundlage für automobile und industrielle eingebettete Plattformen an, indem es KI-Beschleunigung mit deterministischer Echtzeitfähigkeit in einem sicherheitsorientierten Design kombiniert.


Markt für eingebettete Computersysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für eingebettete Computersysteme zweckgebundene Computerhardware und die unterstützende Software, die innerhalb von Geräten zur Ausführung dedizierter Funktionen eingesetzt wird – häufig unter Echtzeit- oder nahezu echtzeitnahen Anforderungen – über die wichtigsten kommerziellen und industriellen Endanwendungen hinweg.
Ausschlüsse aus dem Umfang: Allgemeine PCs, Verbraucher-Smartphones und eigenständige Cloud-Hosting-Dienste, die nicht als Teil eines eingebetteten Computersystems verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponententyp
- Hardware
- Industrie-PC
- HMI
- Edge-Server
- Andere Hardware
- Software
- Hardware
- Nach Architektur
- RISC
- CISC
- ARM
- DSP
- FPGA
- ASIC
- Nach Formfaktor
- COM – Computer-on-Module
- SBC – Einplatinencomputer
- System-on-Chip
- Rack-Mount-eingebettete Systeme
- Andere Formfaktoren
- Nach Endnutzer
- Automobil
- Industrieautomatisierung
- Gesundheitswesen
- Einzelhandel
- Verbraucher und Smart Home
- Luft- und Raumfahrt sowie Verteidigung
- Telekommunikation
- Andere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Kenia
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Wertschöpfungskette abzubilden und das Modell an nachverfolgbare Signale wie Chip-Lieferungen, Industrieproduktion und Handelsströme für Elektronik zu verankern. Öffentliche Quellen wurden gesichtet, darunter US-Census-Handelsdaten, Eurostat, die Veröffentlichungen der World Semiconductor Trade Statistics, ITU-Telekommunikationsindikatoren sowie Normen- und Regulierungspublikationen, die Geräteanforderungen für sicherheitskritische Anwendungen festlegen.
Darüber hinaus wurden Jahresberichte und Investorenpräsentationen von Unternehmen ausgewertet, um Verschiebungen im Produktmix, Preisdruck und die beschleunigte Einführung eingebetteter Boards und Module zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Zeitpläne und Technologierichtungen zu validieren. Die hier aufgeführten Quellen sind illustrativ; für die Datenerhebung, Querprüfungen und Klärungen wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit angebotsseitigen Rollen (Produkt, Vertrieb und Technik) sowie nachfrageseitigen Nutzern aus den Bereichen Automobil, Industrieautomatisierung, Telekommunikation sowie Luft- und Raumfahrt und Verteidigung, um Annahmen dort zu überprüfen, wo Desk-Quellen dünn waren. Da es sich um einen globalen Markt handelt, wurden die Eingaben über APAC, EMEA und Amerika hinweg abgeglichen, und Experten wurden erneut kontaktiert, wenn Preise, Formfaktor-Mix oder Architekturadoption sich schneller als erwartet zu entwickeln schienen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 16 % | APAC: 42 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 31 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 53 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Elektronikproduktions- und Handelsdaten verwendet werden, um den adressierbaren Nachfragepool für eingebettete Rechenleistung zu rekonstruieren, der anschließend nach der Einführung in wichtigen Gerätetypen gefiltert wird. Die Gesamtwerte werden dann mit selektiven Bottom-up-Näherungen abgeglichen, beispielsweise durch den Stichproben-Durchschnittsverkaufspreis nach Formfaktor multipliziert mit den geschätzten Liefervolumina sowie der umsatzseitigen Richtung der Anbieter aus Einreichungen und Interviews.
Zu den wichtigsten Modelleingaben zählen Liefertrends für Industrie- und Automobilelektronik, die Verschiebung im Mix zwischen SBCs, COMs und System-on-Chip-Designs, das Tempo der Einführung von Edge-AI-Workloads, Veränderungen im Architekturmix (wie die Einführung von ARM- und RISC-Stilen) sowie regionale Fertigungsproduktionsindikatoren, die die Produktionsraten beeinflussen. Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Entwicklungspfade für Halbleiterversorgungsbedingungen, Nachfragezyklen für Geräte und Preiserosion abzubilden; der endgültige Pfad wurde auf den Betriebsfall ausgerichtet, den die meisten Experten als wahrscheinlich beschrieben. Wo die Bottom-up-Abdeckung unvollständig ist, werden Lücken durch Durchdringungsannahmen nach Endanwendungsgerätekategorie geschlossen, und diese Annahmen werden überprüft, wenn das Interview-Feedback auf eine Abweichung hindeutet.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellausgaben mit unabhängigen Signalen wie der Richtung der Halbleiterlieferungen, Trends bei Elektronikexporten und Produktionsindikatoren für Endmarktgeräte sowie durch die Überprüfung von Abweichungen, die nicht übereinstimmen. Wenn eine Region oder Anwendung einen abrupten Sprung zeigt, werden die Konvertierungsschritte, das Währungstiming und der angenommene Mix aus Boards, Modulen und Software vor der Freigabe erneut geprüft.
Es wird ein mehrstufiger Analysten-Review-Prozess durchgeführt, damit Eingaben, Formeln und schriftliche Logik übereinstimmen und ungewöhnliche Bewegungen in einfachen Worten erklärt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung erheblich verändern. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Vergleich der Schätzung des Marktes für eingebettete Computersysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für eingebettete Computersysteme können unterschiedlich aussehen, selbst wenn der Themenname ähnlich ist, da jede Quelle die Grenze dessen, was als eingebettete Rechenleistung gilt und wie Software behandelt wird, anders zieht. Unterschiede entstehen auch durch den Zeitpunkt des Basisjahres, Entscheidungen zur Währungsumrechnung und ob eine Quelle eine eher konservative oder eine aggressivere Perspektive einnimmt.
In diesem Markt sind die größten Einflussfaktoren in der Regel, ob ein breiterer Halbleiterinhalt einbezogen wird, wie die Edge-AI-Beschleunigung in die ASP-Bewegung eingepreist wird und ob angrenzende Dienstleistungen in dasselbe Gesamtergebnis eingebündelt werden. Das Berichtsjahr spielt ebenfalls eine Rolle, da eine Verschiebung um ein Jahr die Zahl verändern kann, wenn gleichzeitig eine Angebotsknappheit bei Halbleitern oder Preiserosion stattfindet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 114,24 Mrd. USD (2025) | |
| Branchenpublikation A | 119,38 Mrd. USD (2025) | Die Schätzung scheint eine breitere Definition eingebetteter Computersysteme zu verwenden, die einen größeren Komponentenumfang einbeziehen kann, und wendet ein längeres Prognosefenster an, in dem kurzfristige Preisänderungen geglättet werden. |
| Forschungsportal B | 130,70 Mrd. USD (2025) | Die Zahl schließt wahrscheinlich einen breiteren Technologie- und Lösungsumfang ein und bezieht möglicherweise Dienstleistungen neben Hardware und Software ein, was den Gesamtwert für 2025 im Vergleich zu einer engeren Produktabgrenzung anhebt. |
Die Tabelle zeigt eine Streuung um dasselbe Jahr 2025, und im Modell von Mordor Intelligence ist der Gesamtwert auf Hardware für eingebettete Computersysteme und die unterstützende eingebettete Software beschränkt, anstatt breiteren Halbleiterinhalt oder gebündelte Dienstleistungen als Teil desselben Marktwerts zu zählen. Mit diesem festgelegten Umfang bleibt das Modell leichter zu prüfen, da die Eingaben an beobachtbare Produktions-, Handels- und Einführungsindikatoren gebunden sind, die bei jedem Aktualisierungszyklus erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für eingebettete Computersysteme im Jahr 2026?
Die Marktgröße für eingebettete Computersysteme beträgt im Jahr 2026 124,01 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate für Plattformen eingebetteter Computersysteme bis 2031?
Der Umsatz wird voraussichtlich mit einer CAGR von 8,55 % wachsen und bis 2031 187,02 Milliarden USD erreichen.
Welche Region wächst am schnellsten bei eingebetteten Steuergeräten?
Der asiatisch-pazifische Raum führt mit einer CAGR von 12,45 % bis 2031, angetrieben durch politische Anreize in China und Indien.
Warum übertrifft der Software-Umsatz die Hardware bei eingebetteten Implementierungen?
OEMs monetarisieren zunehmend Echtzeit-Betriebssysteme, Middleware und Update-Dienste, die besser skalieren als einmalige Platinenverkäufe.
Wie beeinflussen Elektrofahrzeuge die Nachfrage nach eingebetteten Computersystemen?
Batterieelektrische Fahrzeuge integrieren zwei- bis dreimal mehr Steuergeräte als Verbrenner, um Akkus, Wechselrichter und ADAS-Funktionen zu verwalten.
Welcher Architekturtrend stellt ARMs Dominanz in Frage?
RISC-V-Kerne gewinnen aufgrund lizenzgebührenfreier Lizenzierung und der Flexibilität benutzerdefinierter Erweiterungen an Boden und wachsen mit einer CAGR von 10,73 %.
Seite zuletzt aktualisiert am:



