
Marktgröße und -anteil für Endbenutzer-Computing
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
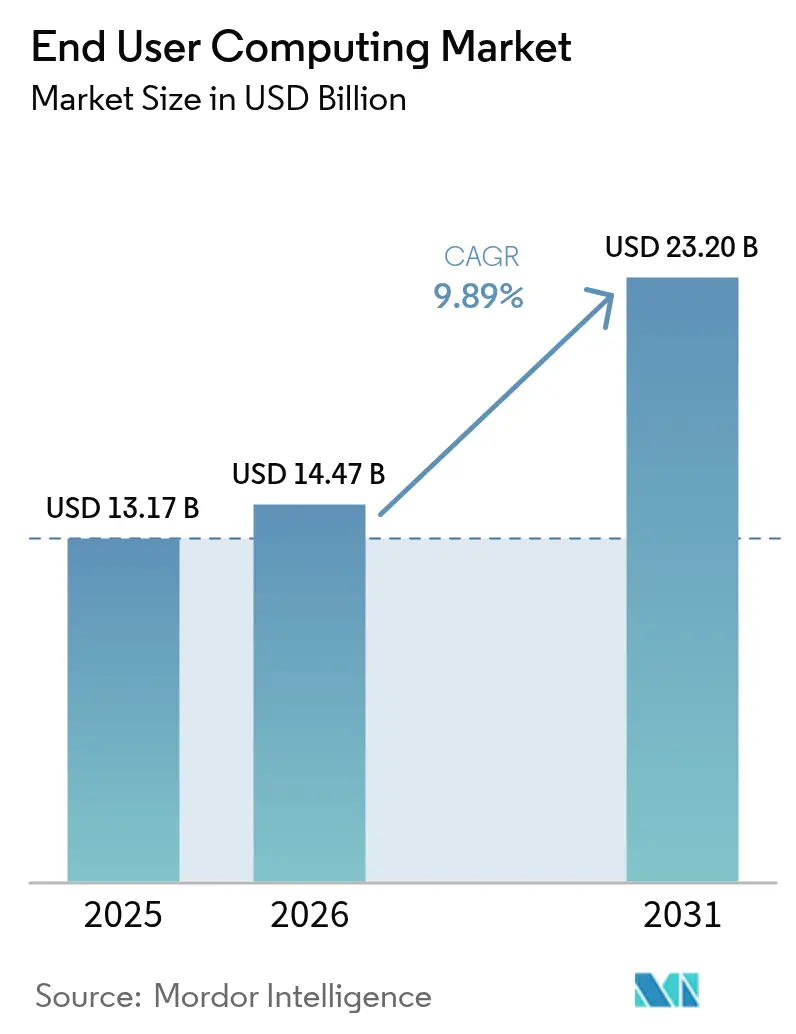
| Marktgröße (2026) | 14.47 Milliarden US-Dollar |
| Marktgröße (2031) | 23.2 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.89 % |
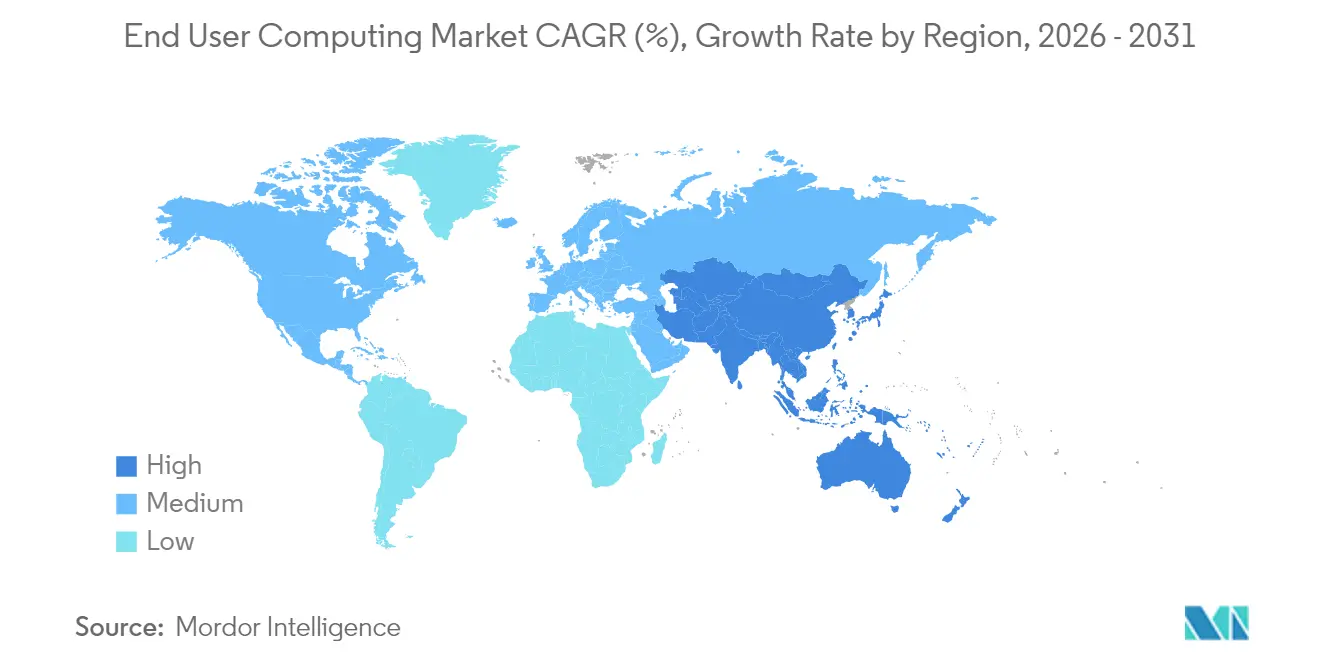
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
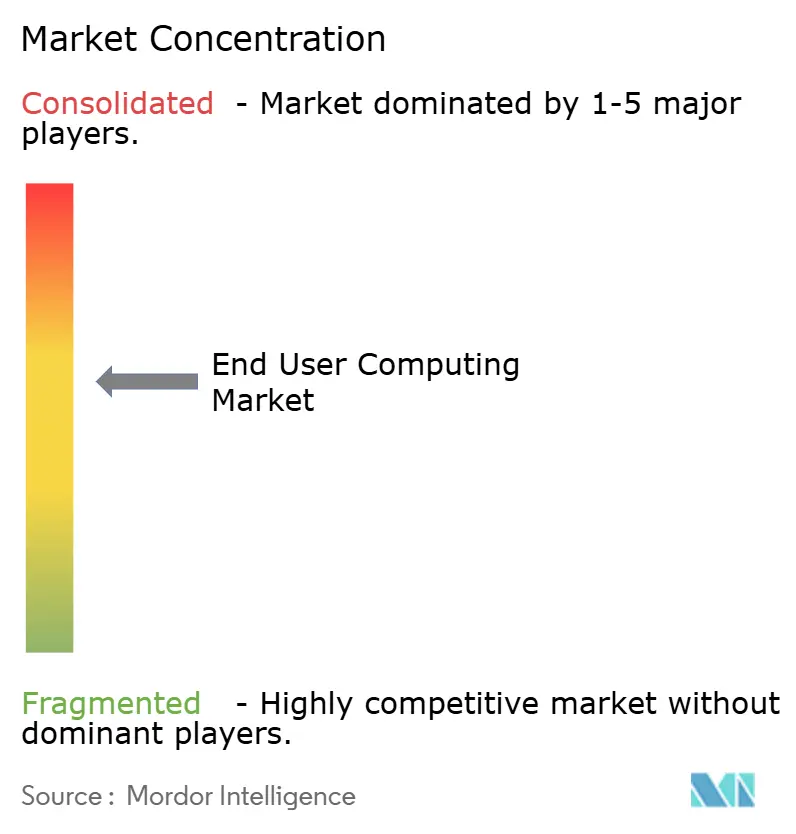
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Endbenutzer-Computing von Mordor Intelligence
Die Marktgröße für Endbenutzer-Computing wurde im Jahr 2025 auf USD 13,17 Milliarden geschätzt und wird voraussichtlich von USD 14,47 Milliarden im Jahr 2026 auf USD 23,2 Milliarden bis 2031 wachsen, mit einer CAGR von 9,89 % während des Prognosezeitraums (2026–2031). Diese anhaltende Expansion wird durch groß angelegte Programme für digitale Arbeitsplätze, obligatorische Hardware-Erneuerungszyklen vor dem Ende des Support-Zeitraums für Windows 10 und eine rasche Verlagerung hin zu Cloud-gehosteten virtuellen Desktops vorangetrieben, die die Investitionsausgaben reduzieren und gleichzeitig die Flexibilität erhöhen. Die Nachfrage wird zusätzlich durch Organisationen verstärkt, die KI-fähige Endpunkte einführen, die generative Modelle lokal verarbeiten können, sowie durch die starke Einführung von Bring-your-own-Device (BYOD)-Richtlinien in 82 % der Unternehmen. Darüber hinaus gibt es wachsende Investitionen in das einheitliche Endpunktverwaltung, um eine Vielzahl von Geräten zu schützen. Die Wettbewerbsintensität bleibt hoch, da Anbieter darum wetteifern, Endpunkt-Betriebssysteme, Virtualisierungssoftware, Cloud-Dienste und KI-Werkzeuge in ein einziges Wertangebot zu bündeln, was Käufer dazu zwingt, Roadmap-Sicherheit, Lizenzstabilität und Datensouveränitätsgarantien zu bewerten. Der Markt für Endbenutzer-Computing profitiert auch von Telekommunikations-Edge-Partnerschaften, die Augmented-Reality- und Virtual-Reality-Workloads mit extrem niedriger Latenz näher an Außendienstmitarbeiter heranrücken und damit die adressierbaren Anwendungsfälle erweitern.
Wesentliche Erkenntnisse des Berichts
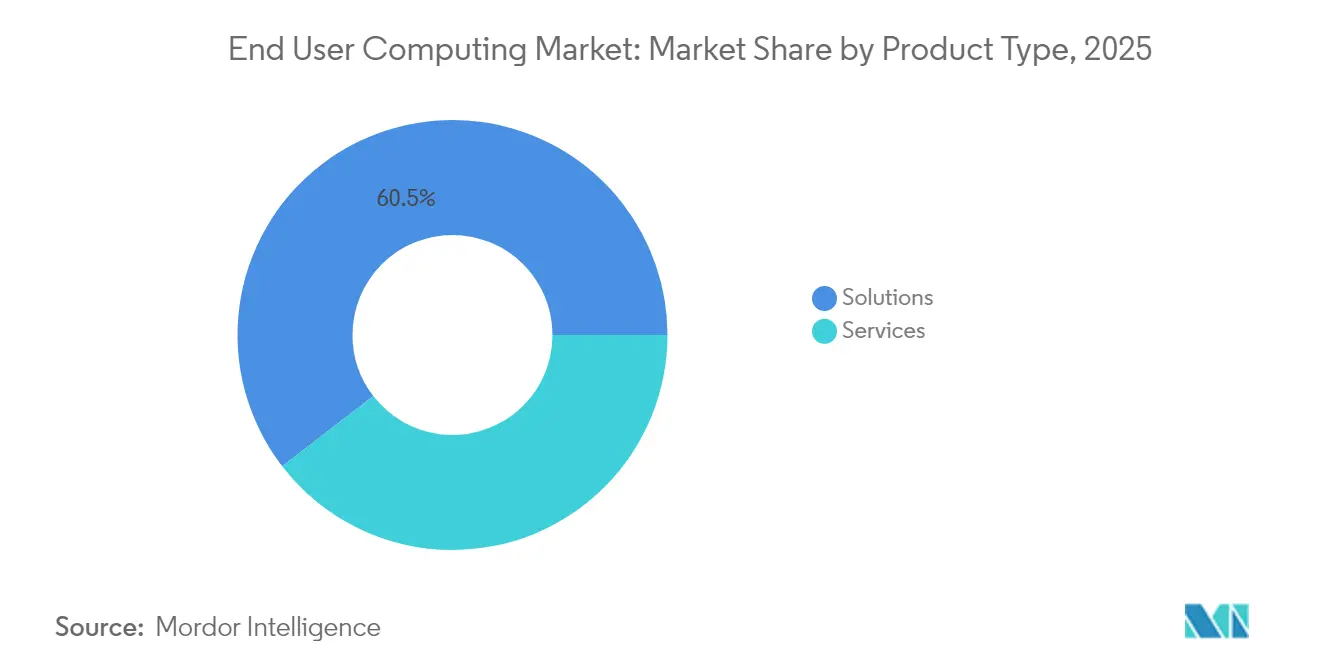
- Nach Produkttyp hielt Lösungen im Jahr 2025 den größten Marktanteil mit 60,45 %, während Managed Services von 2026 bis 2031 mit einer CAGR von 10,05 % am schnellsten wachsen werden.
- Nach Unternehmensgröße dominierten Großunternehmen im Jahr 2025 mit einem Anteil von 45,85 %, während kleine und mittlere Unternehmen voraussichtlich am schnellsten wachsen werden, mit einer CAGR von 10,25 %.
- Nach Bereitstellungsmodus führten On-Premise-Lösungen mit einem Marktanteil von 28,95 % im Jahr 2025, während Cloud-Bereitstellungen voraussichtlich am schnellsten mit einer CAGR von 10,38 % wachsen werden.
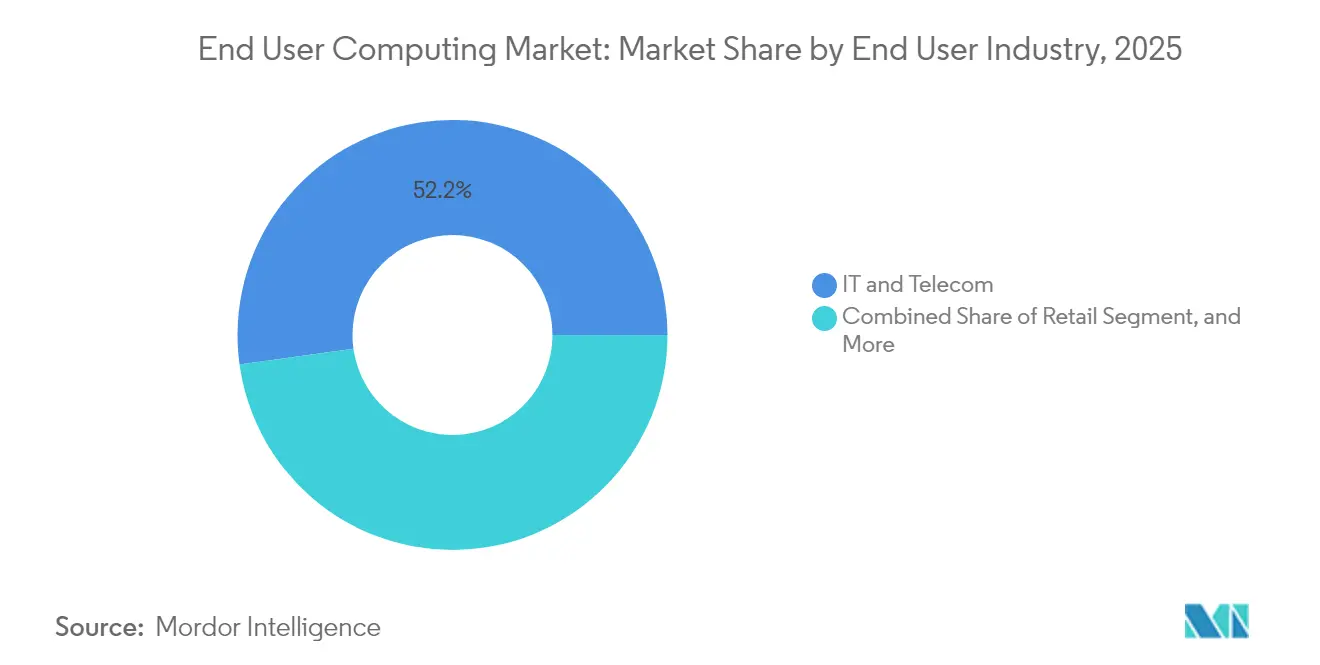
- Nach Endbenutzerbranche entfiel auf IT und Telekommunikation im Jahr 2025 der größte Anteil mit 52,20 %, während das Gesundheitswesen mit einer CAGR von 9,97 % als am schnellsten wachsender Sektor prognostiziert wird.
- Nach Liefermodell führte Virtual Desktop Infrastructure im Jahr 2025 mit einem Anteil von 36,65 %, während Desktop-as-a-Service voraussichtlich mit einer CAGR von 10,12 % wachsen wird.
- Nach Geografie war der asiatisch-pazifische Raum im Jahr 2025 mit einem Anteil von 62,40 % der größte regionale Markt und wird auch als am schnellsten wachsende Region mit einer CAGR von 10,72 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Antrieb zur Steigerung der Mitarbeiterproduktivität durch digitale Arbeitsbereiche | +2.8% | Global (APAC führend) | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung cloudbasierter Desktop- und Anwendungsvirtualisierung | +2.5% | Nordamerika, Europa, schnell wachsender asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende BYOD-Richtlinien und mobile Belegschaft, die ein einheitliches Endpunktverwaltung erfordern | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Ende des Support-Zeitraums für Windows 10 löst PC-Erneuerungszyklen in Unternehmen aus | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Entstehung KI-fähiger Endpunkte, die On-Device-GenAI-Workloads ermöglichen | +1.6% | Nordamerika, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Telko-Edge-Cloud-Partnerschaften ermöglichen ultralow-latentes Endbenutzer-Computing für AR-VR im Außendienst | +0.9% | Asiatisch-pazifischer Raum, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Antrieb zur Steigerung der Mitarbeiterproduktivität durch digitale Arbeitsbereiche
Unternehmen überdenken die Produktivität, indem sie virtuelle Desktops, Collaboration-Suiten und KI-Kopiloten in einem einzigen digitalen Arbeitsbereich kombinieren. Organisationen, die fortgeschrittene Reifegrade am Arbeitsplatz erreichen, berichten von einer 57,8%igen Steigerung der positiven Mitarbeitererfahrungsmetriken, dank schnellerem Zugang zu Ressourcen, App-Self-Service und einheitlichen Sicherheitskontrollen. Die frühen Felddaten von Microsoft zeigen, dass KI-Kopiloten je Mitarbeiter und Monat etwa 10 Stunden einsparen, was zu messbaren Kapazitätsgewinnen führt. Das Ergebnis ist ein messbarer Aufschwung in Innovation, Inklusion und Wohlbefinden, da nahtloses Gerätewechseln und automatisierte Arbeitsabläufe Reibung und Burnout reduzieren.
Zunehmende Einführung cloudbasierter Desktop- und Anwendungsvirtualisierung
Verbrauchsbasiertes Desktop-Hosting skaliert schnell, da es Investitionsausgaben eliminiert und Bereitstellungszeiträume von Monaten auf Tage verkürzt. Die Produktionsnutzung von Azure Virtual Desktop umfasst bereits 26 % der befragten Organisationen, wobei 58 % Einführungen innerhalb der nächsten zwei Jahre planen, getrieben durch richtlinienbasierte Skalierung, nutzungsabhängige Preisgestaltung und native Microsoft 365-Integration. Gesundheitsdienstleister veranschaulichen den Vorteil: Browser-ausgelieferte Desktops verzeichneten Anmeldezeiten unter einer Minute, wodurch Kliniker mehr Zeit mit Patienten verbringen und weniger auf IT-Wartezeiten warten konnten.
Zunehmende BYOD-Richtlinien und mobile Belegschaft, die ein einheitliches Endpunktverwaltung erfordern
Die mobile Belegschaft in den USA allein übersteigt jetzt 93,5 Millionen Arbeitnehmer, was IT-Teams zwingt, persönliche Geräte wie Telefone, Tablets und Laptops zu sichern, ohne die Benutzerfreiheit einzuschränken.[3]Hypori Inc., "Mobile Workforce-Strategien," hypori.comEin ausgereiftes BYOD-Programm kann USD 341 pro Mitarbeiter und Jahr einsparen, dennoch sind bei 82 % der Sicherheitsverletzungen noch immer menschliche Fehler beteiligt, was Unternehmen dazu veranlasst, in Zero-Trust-Authentifizierung, Remote-Löschung und containerisierte Arbeitsbereiche zu investieren.[1]Ntiva Inc., "Was Ihre BYOD-Richtlinie im Jahr 2024 braucht," ntiva.comDas einheitliche Endpunktverwaltung bringt Richtlinienkonsistenz in diese Ausbreitung, indem es Gerätetelemetrie, Patch-Automatisierung und Erfahrungsanalysen in einer einzigen Konsole integriert.
Ende des Support-Zeitraums für Windows 10 löst PC-Erneuerungszyklen in Unternehmen aus
Microsoft beendet den erweiterten Support für Windows 10 im Oktober 2025, wodurch ungepatchte PCs einem 74 % höheren Sicherheitsverletzungsrisiko ausgesetzt werden. Hardware-Eignungsprüfungen zeigen, dass rund 40 % der Unternehmens-PCs keine TPM 2.0 oder kompatible CPU besitzen, was Organisationen dazu zwingt, Geräte entweder auszutauschen oder stattdessen den Desktop zu virtualisieren. Viele Käufer betrachten die obligatorische Erneuerung als Gelegenheit, zu Zero-Touch-Bereitstellungen mit Windows Autopilot und Intune überzugehen, während sie sich auf KI-fähige Chipsätze standardisieren, um ihre Investitionen zukunftssicher zu machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Endbenutzer-Computing in Legacy-Anwendungen und -Infrastrukturen | -1.4% | Global, stark regulierte Branchen | Mittelfristig (2–4 Jahre) |
| Hohe Vorabkosten für die Transformation bei VDI- und DaaS-Migrationen | -1.1% | KMU, kostensensible Regionen | Kurzfristig (≤ 2 Jahre) |
| Lizenzunsicherheit durch Anbieterkonsolidierung | -0.8% | Globaler VMware-Kundenstamm | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich der Datensouveränität, die die vollständige Cloud-Einführung behindern | -0.6% | Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Endbenutzer-Computing in Legacy-Anwendungen und -Infrastrukturen
Banken, Krankenhäuser und Regierungsbehörden sind nach wie vor auf Thick-Client-Anwendungen angewiesen, die an bestimmte Betriebssystemversionen, fest kodierte Laufwerkszuordnungen oder serielle Peripheriegeräte gebunden sind. Virtuelle Desktops müssen diese Abhängigkeiten replizieren und gleichzeitig Millisekunden-Reaktionszeiten in geschäftskritischen Arbeitsabläufen gewährleisten. Integrationsprojekte fügen daher Middleware, APIs und parallele Testumgebungen hinzu, wodurch Zeitpläne verlängert und Kosten erhöht werden. Lücken im Änderungsmanagement untergraben zusätzlich den ROI; 73 % der Mitarbeiter, die ohne strukturierte Schulung zu digitalen Arbeitsbereichen wechseln, fühlen sich abgekoppelt, was ein Projektrollback riskiert. Unternehmen mindern den negativen Effekt, indem sie Workloads phasenweise verlagern, Monolithen in modulare Dienste umschreiben und Benutzererfahrungsanalysen einführen, die Adoptionsbottlenecks frühzeitig kennzeichnen.
Hohe Vorabkosten für die Transformation bei VDI- und DaaS-Migrationen
Lizenzierungs-, Infrastruktur-, Beratungs- und Benutzerschulungsgebühren erzeugen steile Einstiegshürden, insbesondere für KMU. On-Premise-VDI erfordert Server, Speicher, GPUs und qualifizierte Administratoren, während Cloud-gehostetes DaaS die Ausgaben in OPEX umwandelt, aber bei unvorhersehbarer Skalierung der Belegschaft in die Höhe schnellen kann. Managed-DaaS-Anbieter versprechen Einsparungen von bis zu 60 % durch die Bündelung von Fachwissen und die Automatisierung von Patches, doch Kunden müssen Messung und Right-Sizing beherrschen, um Kostenüberschreitungen zu vermeiden. Investitionshürden verzögern häufig die Einführung, bis ein wichtiges Ereignis – wie das Ende der Betriebssystemlebensdauer oder ein Büroumzug – einen unausweichlichen Geschäftsfall schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lösungen dominieren, Dienste beschleunigenLösungen behielten im Jahr 2025 einen Marktanteil von 60,45 % im Markt für Endbenutzer-Computing, gestützt durch ausgereifte VDI-Plattformen, Geräteverwaltungs-Suiten und Software-Asset-Tools, die zusammen einen jährlichen wiederkehrenden Umsatz von etwa USD 8 Milliarden generierten. Anbieter nutzen einheitliche Konsolen zur Orchestrierung von Endpunkten, Apps und Sicherheit, was Compliance-Audits über Tausende von Assets vereinfacht. Das Wachstum verlagert sich nun auf Managed Services mit einer CAGR von 10,05 %, da Unternehmen ergebnisbasierte Verträge bevorzugen, die Patching, Skalierung und Erfahrungsüberwachung an Spezialisten auslagern.
Managed-Service-Anbieter integrieren KI-gestützte Observability und selbstheilende Fähigkeiten, die es Kunden ermöglichen, von der Bearbeitung von Tickets auf die proaktive Optimierung umzusteigen. Kunden im Gesundheitswesen adoptieren beispielsweise Device-as-a-Service-Bündel, die Capex in vorhersehbare Opex umwandeln und vorkonfigurierte klinische Workstations in 36-monatigen Erneuerungszyklen liefern, wodurch die Helpdesk-Volumina um zweistellige Prozentzahlen reduziert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Unternehmensgröße:
Skalierung von Großunternehmen trifft auf die Agilität von KMUGroßunternehmen kontrollierten im Jahr 2025 45,85 % der Marktgröße für Endbenutzer-Computing und sind auf maßgeschneiderte Integrationen, Zero-Trust-Überlagerungen und global föderierte Identitäten angewiesen, um Zehntausende von Benutzern zu sichern. Gleichzeitige Lizenzierung und internes Fachwissen verschaffen ihnen niedrigere Betriebskosten pro Arbeitsplatz, doch Hardware-Erneuerungspflichten und KI-Upgrade-Zyklen erfordern kontinuierliche Reinvestitionen.
KMU hingegen wachsen mit einer CAGR von 10,25 %, da Cloud-native Desktops den Bedarf an Rechenzentrumsraum oder spezialisiertem Personal entfallen lassen. Browser-gestartete Arbeitsbereiche werden in weniger als 48 Stunden bereitgestellt und beinhalten automatische Skalierung, Backup und Compliance-Vorlagen. Für viele KMU ist der Ablauf der Windows 10-Supportfrist ein Auslöser, um direkt zu Cloud-Desktops zu wechseln, Hardware-Ausgaben zu vermeiden und sofort Zugang zu Windows 11-fähigen Umgebungen zu erhalten.
Nach Bereitstellungsmodus:
Cloud-Schwung überholt On-Premise-KontrolleOn-Premise-Bestände halten im Jahr 2025 noch einen Anteil von 28,95 %, bevorzugt von Verteidigungs-, Finanz- und Gesundheitseinrichtungen, die Datenresidenz und deterministische Leistung priorisieren. Die Co-Location in unternehmenseigenen LANs unterstützt auch latenzempfindliche Imaging- oder CAD-Aufgaben. Der Kompromiss besteht in hohem Capex und der Abhängigkeit von knappen Virtualisierungsexperten.
Cloud-Endpunkte sind der klare Wachstumsmotor mit einer CAGR von 10,38 %, angeführt von Azure Virtual Desktop und ähnlichen Angeboten, die bedingten Zugang, automatische Skalierung und verbrauchsbasierte Abrechnung integrieren. Hybride Blueprints dominieren Unternehmens-Roadmaps: sensible Workloads bleiben vor Ort, während Burst-Kapazität, Notfallwiederherstellung und Auftragnehmer-Zugang zu den Nutzern nächstgelegenen Cloud-Regionen verlagert werden, was die Latenz reduziert, ohne die Governance abzugeben.
Nach Endbenutzerbranche:
IT-Telekommunikation führt, Gesundheitswesen wächst starkIT- und Telekommunikationsbetreiber erwirtschafteten im Jahr 2025 52,20 % ihres Umsatzes und nutzen virtuelle Desktops, um Entwicklungs-Sandboxes zu isolieren, Call-Center-Agenten zu sichern und mit 5G-Edge-Computing zu experimentieren, das AR-fähige Außendienstdiagnostik hostet. Das technisch versierte Personal des Sektors beschleunigt Einführungszyklen und treibt frühe Proof-of-Concepts voran.
Das Gesundheitswesen verzeichnet mit einer CAGR von 9,97 % das schnellste Wachstum, da Krankenhäuser ihre klinischen Arbeitsbereiche modernisieren. GPU-beschleunigte virtuelle Desktops rendern medizinische Bilder in Echtzeit und halten Patientendaten in sicheren Rechenzentren, die Telemedizin-Konsultationen, interdisziplinäre Zusammenarbeit und mobile Stationsrunden unterstützen. Frühe Pilotprojekte zeigen, dass Ärzte täglich bis zu 30 Minuten und Krankenpfleger bis zu 50 Minuten durch Single-Sign-On-Roaming zurückgewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Liefermodell:
VDI-Fundament, DaaS-InnovationVDI machte im Jahr 2025 36,65 % der Marktgröße für Endbenutzer-Computing aus und bleibt das Fundament für Organisationen, die volle Kontrolle über Hypervisoren, Speicher und Netzwerke fordern. NVIDIA virtuelle GPUs ermöglichen den nahtlosen Betrieb grafikintensiver Anwendungen für Architekten und Radiologen und halten die Leistungsparität mit High-End-Workstations aufrecht.
DaaS wächst mit einer CAGR von 10,12 % und beseitigt Infrastrukturlasten vollständig. Microsoft, Citrix und Nischenanbieter kombinieren automatische Skalierung, Compliance-Dashboards und integriertes Backup und ermöglichen Kunden, globale Arbeitsbereiche per API zu starten. Gartner prognostiziert, dass virtuelle Desktops bis 2027 für 95 % der Mitarbeiter kosteneffektiv sein werden, was DaaS als Mainstream-Trajektorie für Wissensarbeit hervorhebt.
Geografische Analyse
APAC-Markt für Endbenutzer-Computing
Der asiatisch-pazifische Raum kontrollierte 2025 62,40 % des Marktes für Endbenutzer-Computing und wird voraussichtlich von 2026 bis 2031 eine regionale CAGR von 10,72 % verzeichnen. Eine Zoho-Umfrage zeigt, dass APAC-Organisationen einen Reifegrad für den digitalen Arbeitsplatz von 66,35 % erreicht haben, fünf Punkte über dem globalen Durchschnitt, wobei 76 % fortgeschrittene Niveaus erreichen. Die Verbreitung von KI-gestützten Tools (54 %) und Team-Chat (72 %) verkörpert eine Mobile-First-Mentalität, whrend der stetige 5G-Ausbau einen fruchtbaren Boden für edge-verbesserte virtuelle Desktops schafft.
Markt für Endbenutzer-Computing in Nordamerika und Europa
Nordamerika verfügt über fest etablierte VDI-Infrastrukturen in regulierten Sektoren und ist führend bei der frühen Einführung von KI-Copiloten, die pro Benutzer und Monat etwa 10 Stunden einsparen. Das Ende des Windows-10-Supports löst eine unmittelbare Erneuerungswelle aus, die modernes Endpunkt-Management und DaaS begünstigt. Europa spiegelt dieses Muster wider, fügt jedoch strenge DSGVO-Anforderungen hinzu, die multinationale Unternehmen zu hybriden Bereitstellungen veranlassen, die lokale Datenspeicherung mit globaler Cloud-Skalierung in Einklang bringen.
Markt für Endbenutzer-Computing im Nahen Osten und Afrika sowie in Lateinamerika
Schwellenmärkte im Nahen Osten, in Afrika und in Lateinamerika betrachten Cloud-Desktops als Möglichkeit, veraltete Infrastrukturen zu überspringen. Verbrauchsmodelle passen sich den Budgetbeschränkungen an, während Telekommunikations-Edge-Kooperationen eine Latenz von unter 20 Millisekunden für immersive Feldwartungs- oder Fernunterstützungsszenarien versprechen. Regierungen kodifizieren zunehmend Datenlokalisierungsvorschriften und fördern damit regionale Cloud-Zonen und souveräne VDI-Stacks, die mit globalen Plattformen verbunden werden können.

Regulatorisches Umfeld
End-User-Computing-(EUC)-Implementierungen werden zunehmend durch grenzüberschreitende Datenschutz- und KI-Governance-Anforderungen geprägt, die sich auf Endpunkt-Telemetrie, Erfahrungsanalysen und Virtual-Desktop-Betrieb auswirken. In der Europäischen Union trat der AI Act am 1. August 2024 in Kraft, und sein Zeitplan fügt KI-spezifische Transparenz- und Risikomanagementanforderungen neben der DSGVO für Organisationen hinzu, die KI-Funktionen innerhalb digitaler Arbeitsplätze einsetzen, einschließlich Copiloten und automatisierter Fehlerbehebung. Die Hauptregeln gelten ab dem 2. August 2026, wobei Transparenzpflichten für Anbieter und Betreiber referenziert werden, was die Anforderungen an die Prüfbarkeit für EUC-Plattformen erhöht, die Nutzeraktivitätsdaten und KI-generierte Ausgaben verarbeiten.
In den Vereinigten Staaten bewegt sich die Politik im öffentlichen Sektor und in der nationalen Sicherheit hin zu strengeren Kontrollen von KI-Systemen und Fernzugriff auf sensible Computing-Fähigkeiten. Im Januar 2026 verabschiedete das US-Repräsentantenhaus den Remote Access Security Act (H.R. 2683), was auf eine breitere exportkontrollrechtliche Perspektive hinweist, die sich auf cloudbasierte Computing-Dienste und regulierte Fernzugriffsmuster ausdehnen kann. Getrennt davon schlug die General Services Administration im Juni 2026 vor, die GSAR-Klausel 552.239-7001 hinzuzufügen, um Anforderungen für den Schutz von Government Data innerhalb von Large-Language-Model-Systemen festzulegen, die von Bundesbehörden verwendet werden, was die Verpflichtungen von Anbietern und Integratoren im Hinblick auf Protokollierung, Aufsicht und Datenverarbeitungskontrollen in EUC-Umgebungen verstärkt, die Regierungsnutzer bedienen.
Wertschöpfungskettenanalyse
Die EUC-Wertschöpfungskette umfasst Endpunkt-Hardware und Peripheriegeräte, Betriebssysteme und Endpunkt-Betriebssysteme (einschließlich Thin-Client-Betriebssysteme), Virtualisierung und Anwendungsbereitstellung (VDI, DaaS und Cloud-Arbeitsplätze), Unified Endpoint Management (UEM), Sicherheit und Identität sowie die Erfahrungsebene (DEX-Analysen und Observability). Die vorgelagerte Hardwareproduktion und -montage stützt sich stark auf asiatische Elektronikfertigungsdienstleister, wobei taiwanesische Anbieter wie Foxconn, Wistron, Quanta, Inventec, Wiwynn, Mitac und andere den groß angelegten Aufbau von Geräten und Infrastruktur unterstützen, die in On-Prem-VDI-Stacks und cloudgehosteten Desktop-Backends verwendet werden. Während Organisationen ihre Bestände vor den Support-Ende-Zyklen von Betriebssystemen erneuern, koordinieren sich Geräte-OEMs, Halbleiteranbieter und Virtualisierungsanbieter zunehmend um KI-fähige Endpunkte und GPU-gestützte Virtualisierung, um grafikintensive und geräteseitige KI-Workloads zu unterstützen.
Nachgelagert verpacken Distributoren, Cloud-Marktplätze und Managed-Service-Provider EUC in ergebnisorientierte Verträge, die Bereitstellung, Patching, Durchsetzung von Sicherheitsrichtlinien und Überwachung der Nutzererfahrung kombinieren. Die Servicebereitstellung verschiebt sich von fragmentierten Tools zu einheitlichen Plattformen, mit verstärktem Einsatz von Zero-Touch-Onboarding und Automatisierung in Service Desks und im Betrieb, was die Bedeutung von Integrationspartnern und MSPs erhöht, die Identität, Sicherheit und Telemetrie zur Anwendungsleistung in ein einziges Betriebsmodell einbinden können. Regionalisierungsdruck beeinflusst ebenfalls die Kette, mit stärker aufgeteilten Produktions- und Beschaffungsstrategien für US- und China-orientierte Märkte, was Lieferzeiten und die Verfügbarkeit bestimmter Compute-Konfigurationen beeinflusst, die in VDI- und DaaS-Implementierungen verwendet werden.
Wettbewerbslandschaft
Die Anbieterkonsolidierung hat die Wettbewerbsdynamik neu gestaltet und ein mäßig konzentriertes Feld hervorgebracht, in dem die fünf größten Anbieter etwa 60 % des Marktanteils halten. KKR hat die EUC-Sparte von VMware für USD 4 Milliarden ausgegliedert und als Omnissa neu gestartet, wobei sofort USD 1,5 Milliarden jährlicher wiederkehrender Umsatz und 26.000 Kunden übernommen wurden. Omnissa fügt nun KI-gestützte Diagnosen, Selbstheilung und „Omni”-Chat-Assistenten hinzu und erweitert App Volumes von VDI auf physische PCs.
Citrix stärkte seine Steuerungsebene durch die Übernahme von eLux, einem Endpunkt-Betriebssystem, das auf 2,5 Millionen Geräten läuft, und ermöglicht damit sichere, leichtgewichtige Clients, die mit seinem Verwaltungs-Stack kombiniert werden. HP zielte auf die Erfahrungsschicht durch den Kauf von Vyopta und integrierte Collaboration-Analysen, die die Nutzung von Besprechungsräumen und Sprachqualitätsanomalien sichtbar machen. Qualcomm trat mit einer On-Premise-KI-Appliance-Suite in die Arena ein, die es Unternehmen ermöglicht, generative Modelle lokal auszuführen, Cloud-Inferenzkosten zu senken und die Datensouveränität zu wahren.
Die Differenzierung hängt nun von der durchgängigen Plattformkohäsion ab: Geräte-Firmware, Betriebssystem, Virtualisierung, Sicherheitsrichtlinien und KI-Workflows werden in einheitliche Angebote eingewoben. Käufer bewerten die Roadmap-Sicherheit, insbesondere wenn sich Lizenzbedingungen nach Übernahmen abrupt ändern können. Das Vertrauen in Datensouveränitätskontrollen und Zero-Day-Patch-Kadenzen entwickeln sich neben traditionellen Kosten- und Leistungskennzahlen zu entscheidenden Beschaffungskriterien.
Marktführer für Endbenutzer-Computing
Genpact
Citrix Systems, Inc.
Vmware, Inc.
Fujitsu Ltd.
Hitachi
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Endbenutzer-Computing
- Omnissa (VMware EUC)
- Citrix Systems Inc.
- Microsoft Corporation
- Amazon Web Services Inc.
- Dell Technologies Inc.
- Lenovo Group Ltd.
- HP Inc.
- Nutanix Inc.
- Fujitsu Ltd.
- Genpact Ltd.
- HCL Infosystems Ltd.
- Infosys Ltd.
- LTIMindtree Ltd.
- NetApp Inc.
- Tech Mahindra Ltd.
- Hitachi
- IGEL Technology GmbH
- Parallels International GmbH
- Nerdio Inc.
- ControlUp Inc.
- Cisco Systems Inc.
- Google LLC

Marktchancen und Zukunftsaussichten
Ein großer Freiraum besteht in der Operationalisierung der Digital Employee Experience (DEX) und Automatisierung als messbare Kontrollen für Kosten, Leistung und Sicherheit im hybriden Arbeitsumfeld. Unternehmen führen Zero-Touch-Geräte-Onboarding ein, das berichtet als bis zu 90 % schnellere Day-1-Einrichtung im Vergleich zu traditionellen Prozessen gilt, und bewegen Service Desks hin zu autonomen, KI-gesteuerten Modellen, die in praxisgeführten Programmen mit 30 % niedrigeren Kosten und 40 % schnellerer Problembehebung genannt werden. Dies schafft Raum für EUC-Plattformen und Dienstanbieter, sich durch Closed-Loop-Fehlerbehebung zu differenzieren, die UEM-Richtlinien, Identitätskontrollen und Echtzeit-Erfahrungsanalysen über physische Endpunkte, VDI und DaaS hinweg verbindet.
Lizenzierungs- und Bereitstellungsmodelle eröffnen auch neue Vermarktungswege, da Käufer sich von Einheitspaketen hin zu persona-basiertem Verbrauch bewegen, der auf Rollenanforderungen und tatsächliche Nutzung abgestimmt ist. Die Einführung von Citrix Platform Flex durch Citrix im Mai 2026, das rund um Flex-Credits für persona-basierte Desktop- und Anwendungsbereitstellung aufgebaut ist, unterstreicht die Käuferpräferenz für flexiblen Verbrauch und integrierte Steuerungsebenen gegenüber eigenständigen Einzeltools. Parallel dazu treibt das Support-Ende von Windows 10 im Oktober 2025 Organisationen weiterhin hin zu cloudgehosteten Desktops und verwalteten Optionen für den Gerätelebenszyklus, insbesondere dort, wo Hardware-Berechtigungsbeschränkungen Virtualisierung oder Cloud-PCs zu einem schnelleren Compliance-Weg machen als den vollständigen Flottenaustausch.
Recent Industry Developments in Markt für Endbenutzer-Computing
- Mai 2026: Citrix führte Citrix Platform Flex ein, ein persona-basiertes Verbrauchsmodell, das rund um Flex-Credits zur Bereitstellung von Desktops und Anwendungen über eine vollständige, sichere Zugriffsplattform aufgebaut ist. Das Update gibt Käufern mehr Kontrolle über die Kostenabstimmung über verschiedene Mitarbeiter-Personas hinweg und unterstützt die Plattformkonsolidierung gegenüber separaten Lizenzen für Zugriff, Virtualisierung und Verwaltung.
- Januar 2026: Dizzion und Expedient führten ein Private-Cloud-PC-Angebot ein, das von Nutanix betrieben wird, um verwaltete Cloud-PC-Umgebungen auf privater Infrastruktur bereitzustellen. Dies erweitert die Bereitstellungsoptionen für Organisationen, die Cloud-PC-Betriebsmodelle wünschen, während sie eine engere Kontrolle über Datenresidenz und Infrastruktur-Governance behalten.
- November 2024: IGEL kündigte die Kompatibilität zwischen IGEL OS und Zscaler Cloud Browser Isolation sowie Privileged Remote Access an, um sichere, agentenlose Zugriffsmuster für Remote- und Hybridarbeit zu unterstützen. Die Integration stärkt die Thin-Client- und Endpunkt-Betriebssystemebene in EUC-Stacks, indem sie die Gefährdung durch unverwaltetes Browsing reduziert und die Kontrolle für privilegierte Workflows verbessert.


Markt für Endbenutzer-Computing Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für End-User-Computing der Umsatz, der aus Plattformen und Dienstleistungen generiert wird, die Unternehmen dabei helfen, den Zugriff der Endnutzer auf Anwendungen und Desktops über Geräte hinweg zu liefern, zu verwalten, zu sichern und zu unterstützen, unabhängig davon, ob sich die Nutzer vor Ort oder remote befinden.
Ausschlüsse des Geltungsbereichs: Wir schließen den Verkauf von Allzweck-Endpunkt-Hardware (PCs, Tablets, Smartphones) und breites IT-Outsourcing aus, das nicht an die Bereitstellung und Verwaltung von End-User-Arbeitsplätzen gebunden ist.
Übersicht der Segmentierung
- Nach Produkttyp
- Lösungen
- Virtual Desktop Infrastructure
- Geräteverwaltung
- Unified Communication
- Software-Asset-Management
- Dienste
- Lösungen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Hybrid
- Nach Endbenutzerbranche
- IT und Telekommunikation
- Bank-, Finanzdienstleistungs- und Versicherungswesen
- Gesundheitswesen
- Einzelhandel
- Regierung
- Bildung
- Transport und Logistik
- Nach Liefermodell
- Virtual Desktop Infrastructure
- Desktop-as-a-Service
- Cloud-Arbeitsbereiche
- Enterprise-Mobility-Management
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nordafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit der Kartierung des Nachfragepools und der politischen Signale, die Erneuerungszyklen im Workplace Computing treiben. Wir stützten uns auf öffentliche Quellen wie die Leitlinien von US NIST und CISA, US-SEC-Einreichungen, das US Bureau of Labor Statistics, OECD-Indikatoren zur digitalen Wirtschaft und ITU-Konnektivitätsstatistiken, um Akzeptanzbedingungen und die Sicherheitsanforderungen einzuordnen, auf die sich Unternehmen bei der Beschaffung beziehen.
Um Annahmen zu Lieferungen und Gerätemix zu untermauern, ohne in die Marktdimensionierung von Endpunktgeräten einzusteigen, verwendeten wir auch seriöse Presse, Investorenpräsentationen von Anbietern und Verbandsveröffentlichungen, die Programme für digitale Arbeitsplätze in Unternehmen beschreiben. Auf der Angebotsseite prüften wir Produktoffenlegungen, Preisseiten und Hinweise zum Partner-Ökosystem, um typische Paketierungen (pro Nutzer, pro Gerät oder pro Monat) und gängige Attach-Raten zu verstehen.
Wo nötig, halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken sowie Nachrichten und Finanzdaten, die Umsatzexposition und den Zeitpunkt wichtiger Produkteinführungen zu validieren. Die hier genannten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während des Aufbaus zur Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was Unternehmen tatsächlich für digitale Arbeitsplätze kaufen, und darauf, wie Preise über Verträge und Verlängerungszyklen hinweg verhandelt werden. Wir sprachen mit IT-Entscheidungsträgern, EUC-Administratoren, Channel-Partnern und Managed-Service-Providern in Amerika, EMEA und APAC, damit Akzeptanzsignale, Bereitstellungspräferenzen und durchschnittliche Vertragswerte mit den tatsächlich vor Ort beobachteten Kaufmustern abgeglichen werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 16 % | APAC: 50 % |
| Mittleres Segment: 53 % | Funktions-/Bereichsleiter: 26 % | EMEA: 29 % |
| Kleinere Akteure: 18 % | Manager: 58 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Das Kernmodell beginnt mit einem Top-Down-Aufbau des Nachfragepools, bei dem Unternehmensbelegschaftszahlen, die Durchdringung von Remote- und Hybridarbeit sowie Indikatoren für die Reife digitaler Arbeitsplätze verwendet werden, um die adressierbaren Ausgaben für EUC-Plattformen und -Dienstleistungen zu rekonstruieren. Diese Gesamtsumme wird dann anhand von Marktfingerabdrücken verteilt, wie z. B. Adoptionsraten für Virtual-Desktop- und App-Bereitstellung, Durchdringung des Endpunktmanagements, Sicherheits- und Compliance-Intensität in regulierten Branchen sowie typische Vertragslaufzeiten und Verlängerungsmuster.
Die Ergebnisse werden anschließend mit selektiven Bottom-Up-Näherungen abgeglichen, einschließlich gesampelter Preis-pro-Nutzer-Bereiche, abgeleiteter Nutzer-Sitzplätze aus öffentlichen Offenlegungen und Channel-Checks zu gängigen Bündelstrukturen. Diese Eingaben werden dann verwendet, um Bereiche anzupassen, die wahrscheinlich über- oder unterzählt sind.
Wenn ein Anbieter EUC-Umsätze nicht klar ausweist, schließen wir Lücken mithilfe einer Produktmix-Logik und interviewgestützter Aufteilungen, anstatt eine vollständige Anbieter-Zusammenfassung zu erzwingen. Für die Prognose wurde eine Szenarioanalyse rund um wichtige Treiber wie die durch das Support-Ende von Windows 10 getriebene Erneuerungsplanung, die Akzeptanz von cloudgehosteten Virtual Desktops und die Verschärfung der Sicherheitslage verwendet, und die Annahmen wurden an Expertenmeinungen zu Timing und Budgetelastizität angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung wurde durch mehrere Prüfungen gehandhabt, damit ein verrauschter Eingabewert den endgültigen Marktwert nicht verzerrt. Wir verglichen Modellausgaben mit unabhängigen Signalen wie der Richtung der IT-Ausgaben von Unternehmen, berichteten Trends beim Sitzplatzwachstum und in Interviews genannten Vertragspreisbereichen, und überprüften und korrigierten anschließend Ausreißer.
Wenn große Abweichungen nach Region oder Bereitstellungstyp auftraten, wurden Experten erneut kontaktiert, um zu bestätigen, ob die Lücke auf Timing, Währungsumrechnung oder eine tatsächliche Nachfrageverschiebung zurückzuführen war.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, die sich auf die Integrität der Berechnungen, die Konsistenz der Annahmen und die Logik der Jahresveränderungen konzentrieren. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die Akzeptanz oder Preisgestaltung ändern können, und ein abschließender Aktualitätscheck wird unmittelbar vor der Lieferung durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten.
Marktgröße für End-User-Computing von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte EUC-Marktwerte unterscheiden sich häufig, weil die enthaltenen Positionen nicht einheitlich sind und weil die Preisgestaltung bei Cloud-Abonnements, unbefristeten Lizenzen und Managed-Service-Verträgen unterschiedlich behandelt wird. Auch das Timing spielt eine Rolle, da sich einige Zahlen auf ein früheres Jahr beziehen, während andere eine schnellere oder langsamere Zunahme bei cloudgehosteten Desktops annehmen.
Endpunktgeräteumsätze können EUC-nah wirken, liegen jedoch außerhalb des Geltungsbereichs von Mordor Intelligence. Dies hält den Wert für 2025 an Software und Dienstleistungen gebunden, die direkt End-User-Arbeitsplätze ermöglichen und verwalten. Die Streuung wird in der Regel dadurch bestimmt, ob Gerätemanagement als vollständige Plattformausgabe oder als teilweise Zusatzoption gezählt wird, wie viele Sitzplätze pro Unternehmen angenommen werden, und wie die Währungsumrechnung über Regionen hinweg gehandhabt wird, wenn mehrjährige Verträge bepreist werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,17 Mrd. USD (2025) | |
| Fachzeitschrift A | 13,29 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und vermischt kurzfristige Wachstumserwartungen in einer einzigen Punktschätzung, was die implizite Run-Rate im Vergleich zu einem Wert für 2025 verschieben und das Timing von Abonnements verwischen kann. |
| Regionale Unternehmensberatung B | 22,50 Mrd. USD (2024) | Scheint breitere angrenzende Ausgaben wie Endpunkt-Hardware und weitergehende Workplace-IT-Dienstleistungen einzubeziehen, was die Summen aufbläht, wenn die Absicht darin besteht, die an Nutzer-Sitzplätze gebundenen EUC-Plattform- und Dienstleistungsumsätze isoliert zu betrachten. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Erweiterung des Geltungsbereichs die beiden größten Gründe dafür sind, dass die Zahlen voneinander abweichen. Indem die Ausgaben an identifizierbare, sitzplatzbasierte Adoption, Vertragspreismuster und Signale zum Bereitstellungsmix gebunden bleiben, bleibt die Schätzung leichter zu prüfen und zu reproduzieren, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Endbenutzer-Computing im Jahr 2026?
Die Marktgröße für Prozessinstrumentierung wird im Jahr 2026 auf USD 14,47 Milliarden geschätzt.
Was treibt den Wechsel von VDI zu Desktop-as-a-Service an?
Er beläuft sich auf USD 14,47 Milliarden und wird voraussichtlich bis 2031 USD 23,2 Milliarden erreichen.
Was treibt den Wechsel von VDI zu Desktop-as-a-Service an?
Organisationen suchen nach elastischer Skalierung, niedrigeren Vorabkosten und vom Anbieter verwalteter Sicherheit, was DaaS bis 2031 zu einer CAGR von 10,12 % treibt.
Warum führt der asiatisch-pazifische Raum bei der Einführung?
Unternehmen im asiatisch-pazifischen Raum verzeichnen die höchsten Reifegrade für digitale Arbeitsplätze, aggressive 5G-Einführungen und die schnellste Übernahme KI-fähiger Tools.
Wie wird das Ende des Support-Zeitraums für Windows 10 die Ausgaben beeinflussen?
Der Stichtag im Oktober 2025 erzwingt Hardware-Erneuerungen und beschleunigt die Verlagerung zu Cloud-Desktops, die Windows 11 ohne neue PCs unterstützen.
Welche Branchenvertikale wächst am schnellsten?
Gesundheitswesen, das mit einer CAGR von 9,97 % wächst, da Krankenhäuser virtuelle Desktops einsetzen, um Patientendaten zu sichern und die Mobilität von Klinikern zu steigern.
Welche Rolle spielt KI in modernen Plattformen für Endbenutzer-Computing?
KI-Kopiloten sparen je Mitarbeiter und Monat etwa 10 Stunden, während On-Device-Inferenz die Datensouveränität wahrt und Cloud-Kosten senkt.
Seite zuletzt aktualisiert am:



