
Marktgröße und Marktanteil für elektronische klinische Ergebnisbewertungslösungen (ECOA)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.91 Milliarden US-Dollar |
| Marktgröße (2032) | 5.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.37 % |
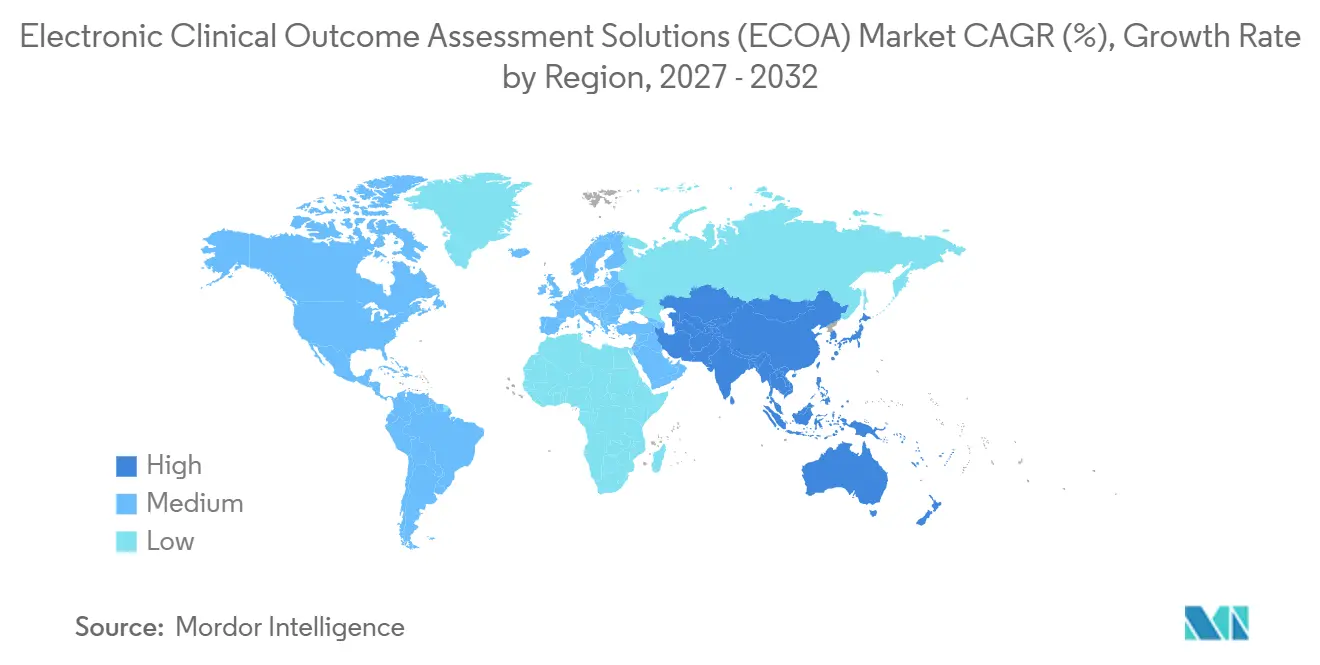
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
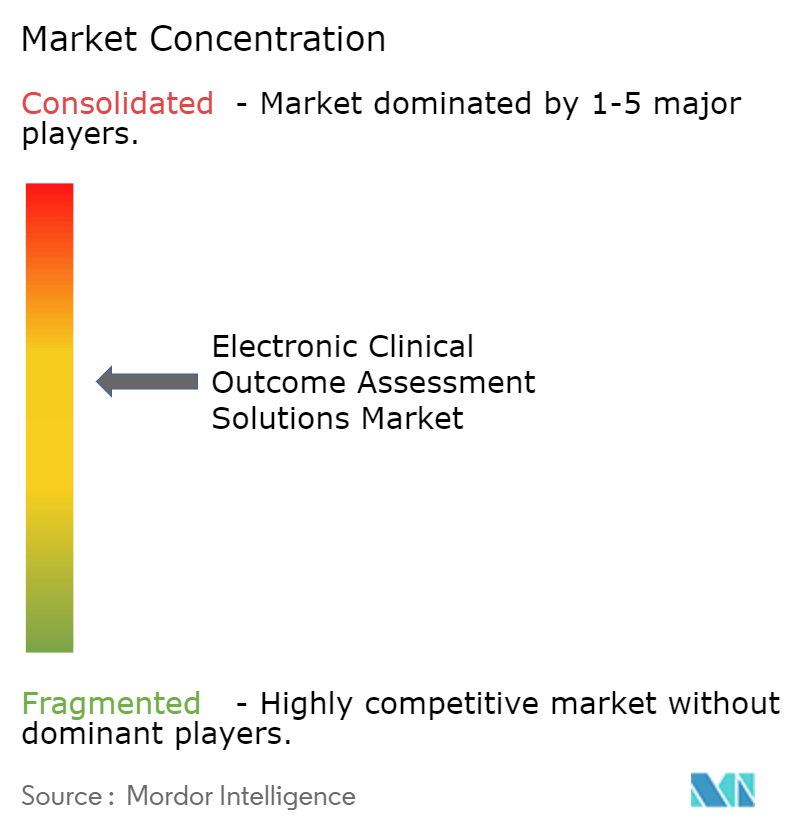
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektronische klinische Ergebnisbewertungslösungen (ECOA) von Mordor Intelligence
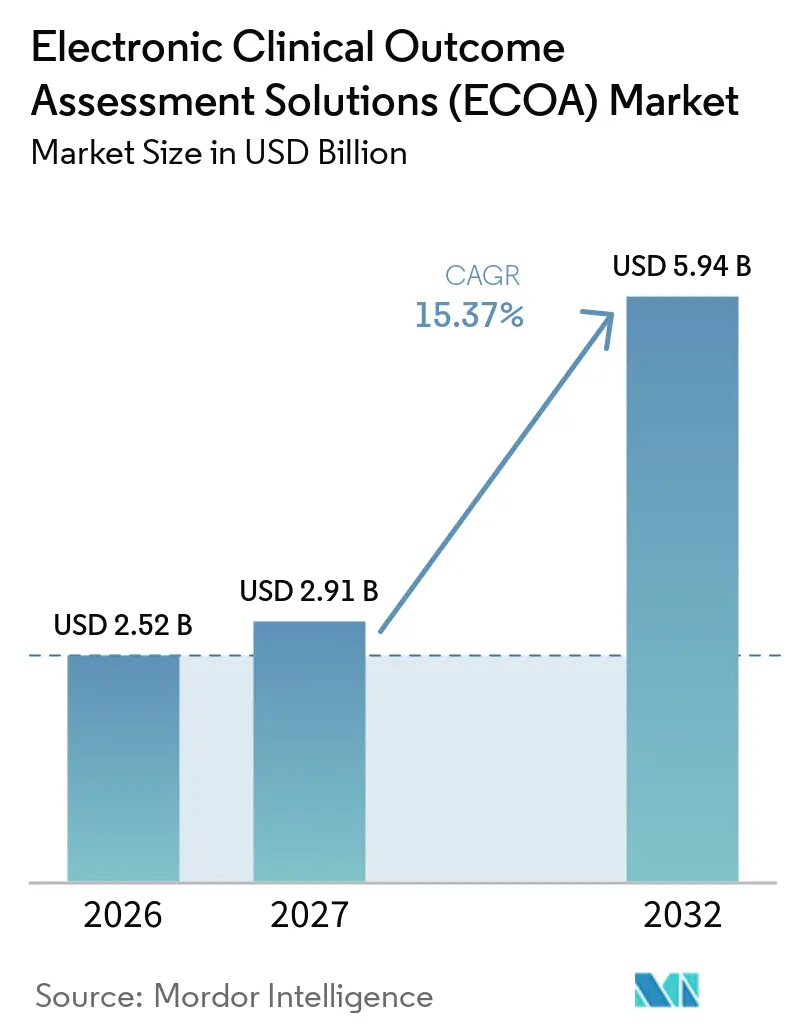
Die Marktgröße für elektronische klinische Ergebnisbewertungslösungen wird voraussichtlich von 2,52 Milliarden USD im Jahr 2026 auf 2,91 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 5,94 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 15,37 % über den Zeitraum 2027–2032 entspricht.
Die zunehmende regulatorische Fokussierung auf patientenzentrierte Evidenz, die rasche Migration zu cloudnativen eClinical-Stacks und die weitverbreitete Einführung dezentralisierter Studienmodelle beschleunigen die Plattformnachfrage [1]. Pharmazeutische Sponsoren betrachten diese Systeme als primären Mechanismus zur Erfassung hochwertiger Daten zu patientenberichteten, klinisch berichteten, beobachterberichteten und leistungsbasierten Ergebnissen, die die Kennzeichnung und Erstattung beeinflussen. Etablierte Anbieter erweitern ihre Produktpaletten kontinuierlich durch Akquisitionen, während Nischenanbieter sich durch Entscheidungsunterstützung auf Basis künstlicher Intelligenz und integrierte Zahlungsfunktionen differenzieren. Schwellenländer bieten zusätzlichen Rückenwind durch Kostenvorteile, die die Durchführung multiregionaler Studien begünstigen.
Wichtigste Erkenntnisse des Berichts
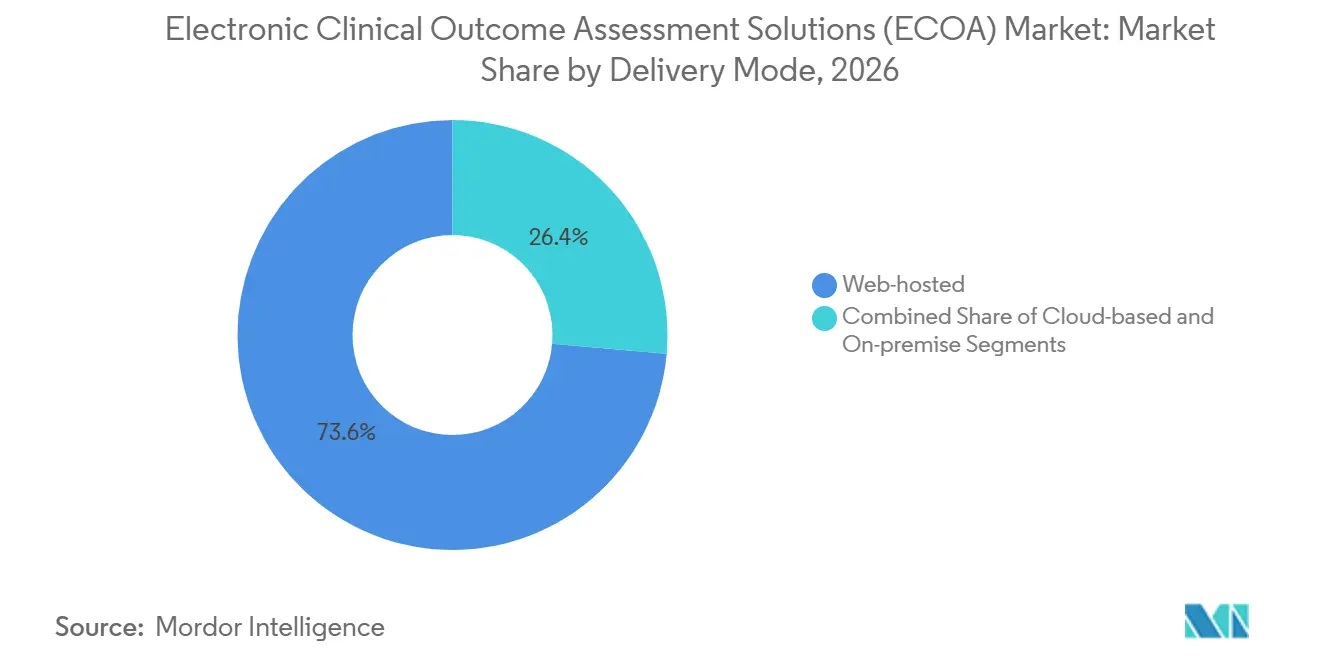
- Nach Bereitstellungsmodus führten webgehostete Lösungen im Jahr 2026 mit einem Umsatzanteil von 73,61 %; cloudbasierte Plattformen werden voraussichtlich bis 2032 mit einer CAGR von 15,98 % wachsen.
- Nach Ansatz erfassten patientenberichtete Ergebnisse im Jahr 2026 einen Marktanteil von 48,45 % am Markt für elektronische klinische Ergebnisbewertungslösungen; klinisch berichtete Ergebnisse entwickeln sich bis 2032 mit einer CAGR von 16,05 %.
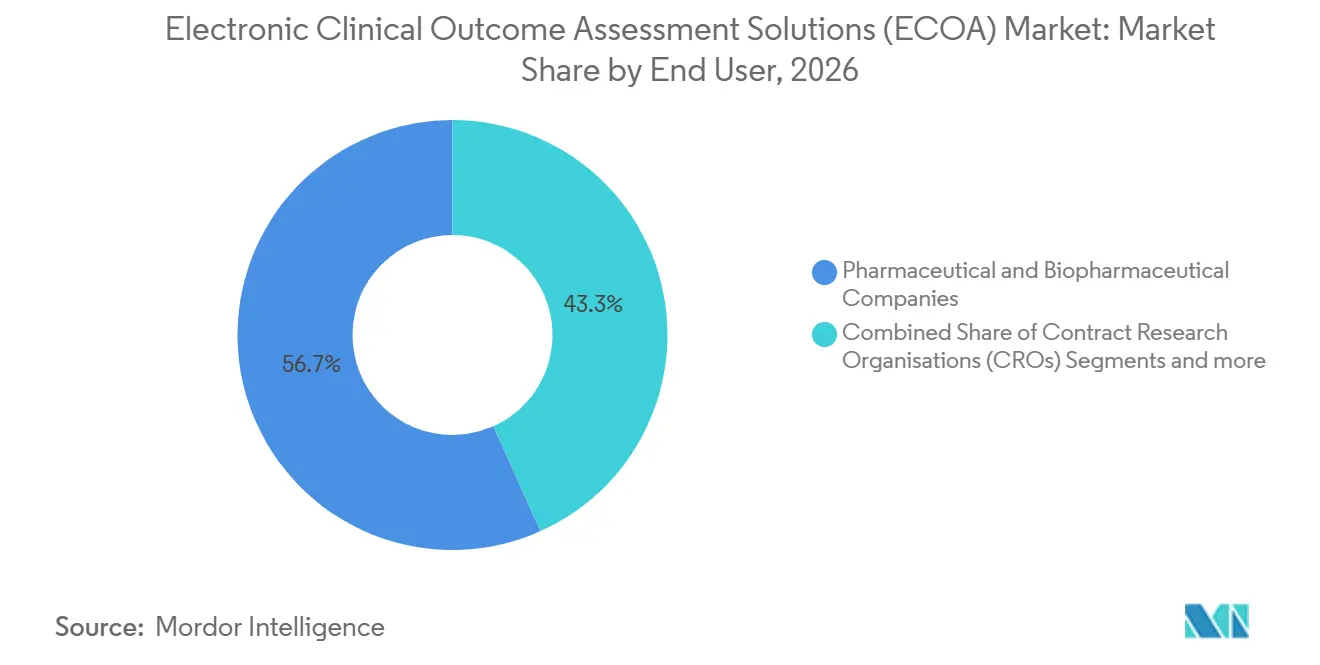
- Nach Endnutzer entfielen auf Pharmaunternehmen im Jahr 2026 56,72 % der Marktgröße für elektronische klinische Ergebnisbewertungslösungen, während Auftragsforschungsorganisationen bis 2032 ein CAGR-Wachstum von 16,02 % verzeichnen dürften.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 41,76 % an der Marktgröße für elektronische klinische Ergebnisbewertungslösungen, während der asiatisch-pazifische Raum bis 2032 die höchste regionale CAGR von 16,29 % erzielen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für elektronische klinische Ergebnisbewertungslösungen (ECOA)*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Auslagerung klinischer Studien durch Pharma- und Biotech-Sponsoren | +2.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau cloudbasierter und SaaS-basierter eClinical-Stacks | +3.1% | Global, angeführt von Nordamerika, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für patientenzentrierte Arzneimittelentwicklung | +2.5% | Global, mit Führungsrolle von FDA und EMA | Langfristig (≥ 4 Jahre) |
| Beschleunigter Wandel hin zu dezentralisierten Studien und BYOD-Modellen | +3.4% | Nordamerika und Europa als Kern, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| BYOD-fähige Wearables senken Gerätekosten und steigern die Compliance | +1.9% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Adhärenz-Coaching verbessert die Qualität von PRO-Daten | +1.8% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Auslagerung klinischer Studien durch Pharma- und Biotech-Sponsoren
Auftragsforschungsorganisationen übernehmen einen wachsenden Anteil der Studiendurchführung, da Sponsoren Kernaktivitäten in der Entdeckungsforschung priorisieren. In den Vereinigten Staaten wird der biopharmazeutische CRO-Markt bis 2033 voraussichtlich USD 19,75 Milliarden erreichen – ein Signal für anhaltenden Auslagerungsbedarf. CROs setzen nun auf schlüsselfertige Plattformen für elektronische klinische Ergebnisbewertungslösungen und bieten Sponsoren einheitliche Datenerfassung, Randomisierung und Patientenengagement-Dienste in großem Maßstab. Die Konsolidierung, exemplarisch durch die Fusion von Suvoda und Greenphire, schafft integrierte Ökosysteme, die eCOA, Zahlungen und Supply-Chain-Funktionen umfassen [2]. Personalmangel nach der Pandemie – die Fluktuationsrate bei klinischen Forschungsassistenten übersteigt 25 % – verstärkt die Präferenz für externe Partner, die geschultes Personal für digitale Studien bereitstellen können [3].
Ausbau cloudbasierter und SaaS-basierter eClinical-Stacks
Cloud-Bereitstellungen übertreffen veraltete webbasierte Modelle, da Sponsoren Elastizität, automatisierte Validierung und niedrigere Gesamtbetriebskosten anstreben. Die Leitlinie der FDA zur Softwaresicherung unterstützt die risikobasierte Verifizierung, senkt Hürden für die Cloud-Einführung und wahrt gleichzeitig die Anforderungen gemäß 21 CFR Teil 11. Große Anbieter wie Microsoft Azure erfüllen die Standards SOC 1, SOC 2 und ISO/IEC 27001 und bieten Life-Science-Teams sofort einsatzbereite Sicherheitsrahmen. Spezialisierte Unternehmen wie USDM automatisieren das Patch-Management und gewährleisten kontinuierliche Prüfbereitschaft, was eine multiregionale Compliance für Sponsoren ermöglicht, die gleichzeitige Studien durchführen.
Regulatorischer Druck für patientenzentrierte Arzneimittelentwicklung
Das Programm der FDA zur patientenzentrierten Arzneimittelentwicklung schreibt die systematische Erfassung von Patientenerfahrungsmaßen in Zulassungsstudien vor und macht zweckgerechte eCOA-Plattformen unverzichtbar. Die Leitlinie vom Oktober 2024 zu zentralen patientenberichteten Ergebnissen in der Onkologie liefert standardisierte Instrumentenvorlagen und reduziert die Unsicherheit bei der Methodenqualifizierung. Parallele EMA-Empfehlungen zu computergestützten Systemen schaffen eine transatlantische Harmonisierung, die die Implementierungskomplexität für globale Studien verringert. Die Qualifizierung digitaler Endpunkte – wie die Schrittgeschwindigkeit bei Duchenne-Muskeldystrophie – verdeutlicht die Offenheit der Regulierungsbehörden gegenüber neuartigen Ergebnismaßen, die auf Echtzeit-Sensordaten basieren.
Wandel hin zu dezentralisierten Studien und BYOD-Modellen
Dezentralisierte Studiendesigns erzielen im Vergleich zu standortzentrierten Modellen eine um 10 % schnellere Rekrutierung und eine verbesserte demografische Vielfalt. Die FDA-Leitlinie vom September 2024 klärt die operativen Erwartungen für Studien, die Hausbesuche, Telemedizin und die direkte Lieferung von Prüfpräparaten an Patienten umfassen, und festigt die Legitimität dezentralisierter klinischer Studien. Bring-your-own-device-Strategien senken die Bereitstellungskosten und erhöhen die Adhärenz, da Teilnehmer vertraute Smartphones verwenden, erfordern jedoch strenge Äquivalenztests über verschiedene Betriebssysteme hinweg. Die staatliche Unterstützung, belegt durch BARDAs Fünfjahresvereinbarung mit Allucent zum Ausbau dezentralisierter Infrastruktur, verleiht dem Modell weitere Legitimität.
Hemmfaktorauswirkungsanalyse des Marktes für elektronische klinische Ergebnisbewertungslösungen (ECOA)*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datensicherheit und Datenschutzverletzungen | -1.7% | Global, mit verstärktem EU-Fokus unter der DSGVO | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitions- und Validierungskosten | -2.1% | Global, stärkere Auswirkung auf kleinere Biotechnologieunternehmen | Mittelfristig (2–4 Jahre) |
| Mangel an eCOA-qualifiziertem Personal im klinischen Betrieb | -1.4% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Geräteheterogenität gefährdet die Messäquivalenz | -1.2% | Global, mit regulatorischem Fokus in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datensicherheit und Datenschutzverletzungen
Die FDA verlangt nun eine Software-Stückliste für vernetzte Medizintechnologien und verpflichtet eCOA-Anbieter zur Aufrechterhaltung robuster Programme zur Überwachung von Schwachstellen. Europas DSGVO fügt strenge Datentransfereinschränkungen hinzu und zwingt Sponsoren zur Einführung regionaler Datenspeicherungskontrollen und mehrschichtiger Verschlüsselung. Durchsetzungsmaßnahmen – wie das FDA-Warnschreiben von 2024 an Exer Labs – unterstreichen die finanziellen und reputationsbezogenen Risiken unzureichender Cybersicherheit. Die zunehmende Prüfung der algorithmischen Transparenz veranlasst 72 % der Gesundheitsorganisationen, staatliche Aufsicht über KI-gestützte Vorhersagemodelle zu bevorzugen, was Anbieter unter Druck setzt, die Logik des maschinellen Lernens in verständlicher Sprache zu erläutern.
Hohe Anfangsinvestitions- und Validierungskosten
Phase-III-Studien absorbieren bereits den Großteil der Entwicklungsbudgets, und die Validierung von eCOA-Software über Geräte, Sprachen und demografische Untergruppen hinweg verursacht zusätzliche Kosten. Das eCOA-Konsortium betont, dass sensorbasierte Datenströme einer zweckgerechten Bewertung unterzogen werden müssen, was Projektzeitpläne verlängert. Validierungsstudien für Wearables zeigen standortübergreifende Variabilität und verpflichten Sponsoren zur Finanzierung umfangreicher Standardisierungs- und Überwachungsinfrastruktur. Obwohl der Rahmen zur Softwaresicherung einige bürokratische Hürden abbaut, benötigen Sponsoren weiterhin spezialisierte Qualitätsingenieure und Statistiker – Ressourcen, die bei frühen Biotechnologieunternehmen knapp sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für elektronische klinische Ergebnisbewertungslösungen (ECOA)
Nach Bereitstellungsmodus:
Cloud-Migration gewinnt an DynamikWebgehostete Bereitstellungen hielten im Jahr 2026 einen Marktanteil von 73,61 % am Markt für elektronische klinische Ergebnisbewertungslösungen, da viele Sponsoren auf etablierte Rechenzentrumsverträge angewiesen sind. Die Vertrautheit des Modells und seine bewährte Prüfungsbereitschaft sichern die kurzfristige Präferenz, insbesondere für Portfolios in späten Phasen, bei denen Kontinuität wichtiger ist als Innovation. Cloudnative Plattformen expandieren jedoch bis 2032 mit einer CAGR von 15,98 %, was den Wunsch der Sponsoren nach elastischer Kapazität, Echtzeitanalysen und automatisierten regulatorischen Updates widerspiegelt. Die Sicherheitszertifizierungen von Microsoft Azure und die von der FDA befürwortete risikobasierte Validierung schaffen Vertrauen, dass die Cloud-Infrastruktur die Anforderungen an die Datenintegrität erfüllen kann.
Sponsoren verlagern Arbeitslasten schrittweise, beginnend häufig mit frühen Phasen oder Beobachtungsstudien, bevor sie Zulassungsstudien migrieren, sobald die internen Richtlinien ausgereift sind. Hybridarchitekturen, die ältere webgehostete Datenbanken mit Cloud-Analysediensten verbinden, helfen Unternehmen, das Übergangsrisiko zu managen. Infolgedessen werden Cloud-Lösungen voraussichtlich einen wachsenden Anteil an der Marktgröße für elektronische klinische Ergebnisbewertungslösungen gewinnen, während On-Premise-Instanzen auf Nischenszenarien zurückgedrängt werden, die maximale Datenkontrolle erfordern, wie etwa verteidigungsfinanzierte Infektionskrankheitsprojekte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ansatz:
PRO-Dominanz trifft auf ClinRO-BeschleunigungPatientenberichtete Ergebnisse machten im Jahr 2026 48,45 % der Marktgröße für elektronische klinische Ergebnisbewertungslösungen aus, gestützt durch langjährige FDA-Kennzeichnungspräzedenzfälle und die patientenorientierte Arzneimittelentwicklungspolitik. Klinisch berichtete Ergebnisse sind auf dem Weg zu einer CAGR von 16,05 %, angetrieben durch eingebettete eSource-Module, die es Prüfärzten ermöglichen, Scores direkt in elektronischen Patientenaktenumgebungen einzugeben. Beobachterberichtete Maßnahmen behalten ihren spezialisierten Einsatz in der Pädiatrie und bei Demenz, während leistungsbasierte Ergebnisse zusammen mit validierten digitalen Biomarkern zunehmen.
Die Verarbeitung natürlicher Sprache wandelt jetzt unstrukturierte Narrativfelder in strukturierte ClinRO-Variablen um, wodurch der Zeitaufwand und die Fehlerquoten für vielbeschäftigte Ärzte reduziert werden. Die elektronischen klinischen Bewertungsmodule von Signant Health veranschaulichen, wie Entscheidungsunterstützungsaufforderungen die Bewertung standardisieren und dabei die klinische Nuance bewahren. Da Wearable-Unternehmen zusätzliche digitale Biomarker qualifizieren – Ganggeschwindigkeit, Herzratenvariabilität – werden leistungsbasierte Ergebnisse von explorativen Endpunkten zu ko-primären Endpunkten übergehen und die Nachfrage nach multimodalen eCOA-Suiten erweitern, die Sensordaten nahtlos aufnehmen.
Nach Endnutzer:
CRO-Nachfrage übertrifft SponsorinvestitionenPharmazeutische und biopharmazeutische Unternehmen repräsentierten im Jahr 2026 56,72 % des Marktanteils für elektronische klinische Ergebnisbewertungslösungen, was die direkte Verantwortung für die Integrität von Zulassungsdaten widerspiegelt. Dennoch entwickeln sich Auftragsforschungsorganisationen mit einer CAGR von 16,02 %, was die breitere Outsourcing-Welle widerspiegelt, bei der Sponsoren operative Komplexität auslagern. Führende Auftragsforschungsorganisationen bündeln eCOA-Kapazitäten mit Standortzahlungen, eConsent und Randomisierung, um einheitliche digitale Studienkonzepte anzubieten. Die Fusion von Suvoda und Greenphire ist ein typisches Beispiel dafür, wie Dienstleister komplementäre Vermögenswerte kombinieren, um den Studienstart und die Vergütung von Prüfärzten zu optimieren.
Akademische medizinische Zentren und Regierungsbehörden sind zwar kleinere Verbraucher, fördern jedoch Innovationen, indem sie neuartige digitale Endpunkte in Kohorten seltener Erkrankungen erproben, bei denen kommerzielle Anreize begrenzt sind. Das expandierende öffentlich-private Partnerschaftsmodell, unterstützt durch das Dezentralisierte Studieninnovationsnetzwerk der NIH, führt Open-Source-Toolkits ein, die die Adoptionsbarrieren für ressourcenbeschränkte Institutionen senken und indirekt Fachwissen fördern, das später in Auftragsforschungsorganisations- und Sponsorenteams übergeht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerikanischer Markt für elektronische klinische Ergebnisbewertungslösungen (ECOA)
Nordamerika dominiert den Markt für elektronische klinische Ergebnisbewertungslösungen mit einem Anteil von 41,76 %, angetrieben durch strenge, aber klar definierte FDA-Vorschriften, eine hochentwickelte klinische Forschungsinfrastruktur und den frühzeitigen Einsatz patientenzentrierter Kennzahlen. Kontinuierliche FDA-Leitlinien, einschließlich des Rahmens zur Computersoftware-Sicherung, stärken das Vertrauen der Sponsoren, indem sie die Validierungserwartungen klären. Die Vereinigten Staaten machen den größten Teil des regionalen Umsatzes aus, während Kanada spezialisierte Sofortzugangsprogramme für seltene Krankheiten und Mexiko kosteneffiziente Phase-I-Einheiten anbietet.
Asiatisch-pazifischer Markt für elektronische klinische Ergebnisbewertungslösungen (ECOA)
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 16,29 % die schnellste regionale Expansion, was harmonisierte Studienrichtlinien, steigende inländische Forschungs- und Entwicklungsinvestitionen sowie das Versprechen niedrigerer Kosten pro Patient widerspiegelt. Die Straffung der Genehmigungsfristen für klinische Studien in China, Indiens Mission zur digitalen Gesundheit und die Telemedizin-Pilotprojekte Südkoreas schaffen gemeinsam ein aufnahmebereites Umfeld für dezentralisierte Studiendesigns, die robuste eCOA-Grundlagen erfordern. Dennoch erfordern unterschiedliche Datenlokalisierungsrichtlinien und sprachliche Komplexität, dass Anbieter mandantenfähige Architekturen mit konfigurierbaren Souveränitätskontrollen bereitstellen.
Europäischer Markt für elektronische klinische Ergebnisbewertungslösungen (ECOA)
Europa, unterstützt durch die Harmonisierung mit der EMA und nationalen eHealth-Agenden, bleibt ein stabiler Anwender. Das Krankenhausdigitalisierungsbudget Deutschlands und die Sandbox der britischen Medicines and Healthcare products Regulatory Agency stimulieren die Einführung sensorgesteuerter Ergebnisse in der Onkologie und Neurologie. Gleichzeitig veranlassen die DSGVO-Compliance-Kosten kleinere Biotechnologieunternehmen dazu, mit etablierten Anbietern zu kooperieren, die über vorzertifizierte Hosting-Zonen verfügen, um einen ununterbrochenen Fluss von Transaktionen auf dem Markt für elektronische klinische Ergebnisbewertungslösungen auf dem gesamten Kontinent sicherzustellen.
Regulatorisches Umfeld
Die Einführung von eCOA ist an etablierte Erwartungen für elektronische Aufzeichnungen und elektronische Signaturen bei regulierten klinischen Prüfungen gebunden, wobei 21 CFR Part 11 die zentrale US-Compliance-Basis für elektronische Systeme darstellt, die zur Erzeugung registrierungsrelevanter Daten verwendet werden. Auch die Aufsichtsbehörden haben ihren Schwerpunkt verstärkt auf die zweckangemessene Validierung digitaler Gesundheitstechnologien gelegt, die zur Erfassung von Endpunkten eingesetzt werden: Die Leitlinienaktivitäten der FDA zur DHT-gestützten Fernerfassung von Daten (einschließlich des Leitlinienentwurfs vom Oktober 2024) verdeutlichen risikobasierte Ansätze für Verifizierung und Validierung und unterstreichen die Notwendigkeit, die Datenintegrität nachzuweisen, wenn Ergebnisse über mobile Apps, Sensoren oder gemischte BYOD-Modelle erfasst werden.
In Europa verschärfen die EU-Verordnung über klinische Prüfungen (EU-CTR) und ihr zentrales Clinical Trials Information System (CTIS) die Erwartungen hinsichtlich Einreichung und Transparenz patientenbezogener Materialien, einschließlich elektronischer Instrumente und übersetzter Versionen, was sich darauf auswirkt, wie Sponsoren eCOA-Updates und Versionskontrolle länderübergreifend verwalten. Die EU-Umsetzung von ICH E6(R3) GCP (gültig ab 23. Juli 2025) stärkt die Qualitätsmanagementprinzipien für computergestützte Systeme, die zur Ergebniserfassung genutzt werden, und erhöht die Prüfschärfe bei Qualitätssystemen von Anbietern, Audit-Trails und der Validierung computergestützter Systeme über globale Studienstandorte hinweg. Parallel dazu bietet der Qualifizierungspfad der EMA für digital-technologiebasierte Methodiken Sponsoren einen formalen Weg, um digitale Endpunktmethodiken (einschließlich sensorbasierter Leistungsergebnisse) mit einem definierten Anwendungskontext abzustimmen.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf. Medidata, Signant Health und Clario halten gemeinsam einen beträchtlichen Anteil, dennoch nutzen zahlreiche mittelgroße und aufstrebende Anbieter Spezialnischen. Medidata festigt seine Führungsposition durch die Integration von eCOA in seine einheitliche klinische Plattform und durch die Einführung des Site Insights-Programms, das Standort-Feedback in das Studiendesign einfließen lässt. Signant Health arbeitet mit IQVIA im Rahmen des One Home for Sites-Konzepts zusammen und konsolidiert Prüfarztportale und elektronische Quellen zur Verbesserung der Workflow-Effizienz. Clario stärkte sein Portfolio durch die Übernahme der eCOA-Einheit von WCG und erweiterte damit die geografische Reichweite und vertiefte das Fachwissen in komplexen Therapiebereichen.
Neue Marktteilnehmer differenzieren sich durch Module auf Basis künstlicher Intelligenz. Kayentis analysiert Adhärenzmuster, um personalisierte Hinweise auszulösen, während Medable Studio eine Drag-and-drop-Konfiguration mehrsprachiger Instrumente ermöglicht, um die Erstellungszeit zu reduzieren. Oracle und Veeva Systems positionieren unternehmensweite Datenseen, die operative und klinische Signale zusammenführen und Echtzeit-risikobasiertes Monitoring versprechen. Mittelgroße Anbieter spezialisieren sich weiter: Einige konzentrieren sich auf pädiatrische Endpunkte, andere auf die Integration hochfrequenter Wearable-Datenströme.
Inmitten der Konsolidierung verbleiben Lücken in ressourcenarmen Umgebungen, in denen lokale Sprachunterstützung, Offline-Funktionalität und robuste Hardware unerlässlich sind. Anbieter, die diese Anforderungen erfüllen können, werden inkrementelle Marktanteile im Markt für elektronische klinische Ergebnisbewertungslösungen gewinnen, da Sponsoren Studien auf Afrika und Lateinamerika ausweiten.
Marktführer im Bereich elektronische klinische Ergebnisbewertungslösungen (ECOA)
-
Kayentis
-
IQVIA Inc.
-
Parexel International Corporation
-
Signant Health
-
WIRB-Copernicus Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektronische klinische Ergebnisbewertungslösungen (ECOA) Unternehmen in diesem Bericht
- Dassault Systemes
- Signant Health
- Clario (ERT Clinical)
- Oracle
- IQVIA
- Veeva Systems
- Parexel Intl. Corp.
- Kayentis
- Castor EDC
- WCG Clinical
- Mednet Solutions
- Aris Global
- Medable
- Suvoda
- TrialSpark
- eClinical Solutions
- OpenClinica
- Anju Software
- CRF Health (Parexel)
- OmniComm Systems
- Castor (Cloud Solutions)
Lesen Sie die Analyse der elektronische klinische Ergebnisbewertungslösungen (ecoa)-Unternehmen
Marktchancen und Zukunftsaussichten
Der Whitespace nimmt zu, da Sponsoren und CROs fragmentierte klinische Tech-Stacks zu einheitlichen Workflows zusammenführen, die eCOA mit IRT, eConsent, eSource und Patientenzahlungen kombinieren. Diese Konsolidierung reduziert Reibungsverluste beim Studienstart und die Belastung der Studienzentren. Die Kategorie verschiebt sich zudem weiterhin in Richtung Suite-Bildung, etwa durch die Erweiterung des eCOA-Portfolios von Clario durch die Übernahme des eCOA-Geschäfts von WCG, was die Nachfrage nach Anbietern unterstützt, die globale Instrumentenbibliotheken, mehrsprachige Implementierungen und eine konsistente betriebliche Aufsicht über Regionen hinweg liefern können. Eine damit verbundene Chance ist die Migration in die Cloud über frühe Phasen hinaus, da Sponsoren elastische Kapazitäten und compliance-fähige Kontrollen priorisieren, die an risikobasierte Validierungsansätze angelehnt sind, wie sie in der Computer-Software-Assurance-Richtung der FDA und den umfassenderen Erwartungen an elektronische Systeme referenziert werden.
Die Differenzierung ist zunehmend an Evidenz und Qualifizierung für komplexere Endpunkte gebunden, einschließlich sensorbasierter Messgrößen und interaktiver Leistungsbewertungen, statt an die Digitalisierung von Fragebögen. Die Mitteilung der FDA im Federal Register vom März 2026, in der die Öffentlichkeit zur Weiterentwicklung des DHT-Einsatzes in klinischen Prüfungen befragt wird, deutet auf eine anhaltende regulatorische Aufmerksamkeit gegenüber Sensoren, mobilen Apps und maschinellem Lernen bei der Endpunktmessung hin. Diese Aufmerksamkeit schafft Raum für eCOA-Plattformen, die zweckangemessene Validierung operationalisieren, Rückverfolgbarkeit gewährleisten und Messäquivalenz in BYOD-Designs steuern können. Parallel dazu gibt der Qualifizierungsrahmen der EMA für digital-technologiebasierte Methodiken Sponsoren einen Weg, neuartige Endpunktansätze zu formalisieren, was die Nachfrage nach Anbietern unterstützt, die Methodikdokumentation, Metadaten und audit-fähige Nachweise neben der Datenerfassungsebene bereitstellen können.
Jüngste Branchenentwicklungen im Markt für elektronische klinische Ergebnisbewertungslösungen (ECOA)
- Mai 2026: Signant Health erweiterte seinen Ansatz für ZNS-Studiendaten durch die Integration sensorbasierter Datenerfassungsfunktionen im Zusammenhang mit seiner Ametris-Übernahme in umfassendere eCOA-Workflows. Das Update stärkt die Unterstützung komplexer ZNS-Studien, die auf einer Mischung aus subjektiven Bewertungen und objektiven digitalen Signalen beruhen, und erhöht den Wettbewerbsdruck für die multimodale Endpunkterfassung innerhalb einer einzigen Plattform.
- Mai 2025: Clario schloss die Übernahme des eCOA-Geschäfts von WCG ab und erweiterte damit seine eCOA-Fähigkeiten für globale klinische Studien. Die Transaktion erweiterte Clarios Präsenz bei der Bereitstellung von Ergebnisbewertungen und stärkte seine Positionierung in Therapiegebieten, in denen standardisierte, skalierbare eCOA-Abläufe entscheidend sind.
- August 2024: Medable brachte Medable Studio auf den Markt, eine Umgebung zur Konfiguration und Validierung mehrteiliger eCOA-Implementierungen. Durch die Verkürzung der Erstellungszeit für mehrsprachige Instrumente und die Unterstützung einer schnelleren Studienkonfiguration verstärkte die Veröffentlichung die Verschiebung hin zu konfigurierbareren, softwaregesteuerten eCOA-Abläufen innerhalb dezentraler Studienmodelle.
Markt für elektronische klinische Ergebnisbewertungslösungen (ECOA) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der eCOA-Markt Software- und Lösungserlöse, die zur elektronischen Erfassung und Verwaltung klinischer Ergebnisbewertungen in klinischen Studien verwendet werden, einschließlich patienten-, kliniker-, beobachter- und leistungsbasierter Bewertungen über gängige Bereitstellungsmodi.
Ausschlüsse aus dem Umfang: Wir schließen ausschließlich papierbasierte Ergebnisbewertungen, allgemeine klinische Studiensoftware, die keine COA-Instrumente erfasst, und nicht-klinische Echtzeit-Patientenüberwachungstools aus, die außerhalb formaler Studienabläufe liegen.
Segmentierungsübersicht
- Nach Bereitstellungsmodus
- Webbasiert
- Cloudbasiert
- Vor Ort
- Nach Ansatz
- Patientenberichtetes Ergebnis (PRO)
- Klinisch berichtetes Ergebnis (ClinRO)
- Beobachterberichtetes Ergebnis (ObsRO)
- Leistungsergebnis (PerfO)
- Nach Endnutzer
- Pharmazeutische und biopharmazeutische Unternehmen
- Auftragsforschungsorganisationen (CROs)
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die Marktgrenze festzulegen und eine Realitätsprüfung der Studienaktivität und der digitalen Einführung vorzunehmen. Wir nutzen in der Regel öffentliche Quellen wie ClinicalTrials.gov für Studienvolumen und -mix, die Websites der US-amerikanischen FDA und der EMA für Leitlinien und Compliance-Erwartungen rund um COAs sowie das ICTRP der Weltgesundheitsorganisation für länderübergreifende Studiensichtbarkeit.
Um Nachfragesignale zu verankern, beziehen wir uns auch auf OECD-Gesundheitsstatistiken und nationale Gesundheitsbehörden, wo relevant, sowie auf begutachtete Fachzeitschriften, die den Einsatz von COA-Instrumenten und das Endpunktdesign erörtern. Unternehmensberichte, Investorenpräsentationen und vertrauenswürdige Pressemitteilungen werden geprüft, um Vertragsabschlüsse, Preisgestaltungssprache und die Häufigkeit zu verstehen, mit der Anbieter eCOA in umfassenderen eClinical-Programmen bündeln. Wo hilfreich, werden kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und eine Patentdatenbank verwendet, um die Umsatzkartierung und die Innovationsrichtung zu unterstützen. Diese Quellen sind illustrativ, und zusätzliche öffentliche Referenzen werden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu testen, was Desk-Quellen nicht vollständig zeigen können, insbesondere typische Preisstrukturen, Implementierungszeitpläne und wie eCOA von Sponsoren und Auftragsforschungsorganisationen beschafft wird. Wir sprechen mit einer Mischung aus Lösungsanbietern, Programmleitern von Auftragsforschungsorganisationen und Studienbetriebsleitern aus dem asiatisch-pazifischen Raum, EMEA und Amerika, sodass Annahmen zu Einführung, Studienkomplexität und Bereitstellungsmodusaufteilung mit praktischen Eingaben angepasst werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 17 % | Asiatisch-pazifischer Raum: 47 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 39 % | EMEA: 30 % |
| Kleinere Akteure: 17 % | Manager: 44 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem klinische Studienaktivitäten und COA-Nutzungsmuster in einen adressierbaren Nachfragepool übersetzt und dann anhand typischer Preis- und Bereitstellungsannahmen in Umsatz umgerechnet werden. In der Praxis verwenden wir Eingaben wie die Anzahl interventioneller Studien nach Region, den Anteil der Studien, die PRO- oder andere COA-Instrumente verwenden, den Mix der Bereitstellungsmodi (webgehostet, Cloud, On-Premise), die durchschnittliche Anzahl der Teilnehmer pro Studie und die erwarteten eCOA-Lizenz- und Serviceausgaben pro Studie.
Diese Gesamtwerte werden dann anhand selektiver Bottom-up-Annäherungen überprüft, wie z. B. der Stichprobenentnahme von Umsatzoffenlegungen der Anbieter, wo verfügbar, der Triangulierung typischer Studiengebühren, die in Interviews besprochen wurden, und der Nutzung von Kanal-Feedback zur Bündelung innerhalb umfassenderer eClinical-Verträge. Wenn ein Land über begrenzte Offenlegung oder geringe Interview-Abdeckung verfügt, werden Lücken mit Proxy-Indikatoren wie Studiendichte, Sponsorenpräsenz und dem lokalen Auftragsforschungsorganisations-Fußabdruck behandelt und dann auf regionale Gesamtwerte normalisiert.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Expertenmeinungen zu dezentralisierten Studieneinführungen, Protokollkomplexität und erwarteter Preisentwicklung nach Bereitstellungsmodus unterstützt werden. Die Prognose wird auch mit vorausschauenden Studienpipelines und der regulatorischen Ausrichtung auf patientenorientierte Endpunkte abgeglichen, damit der Wachstumspfad an beobachtbarer Studienaktivität ausgerichtet bleibt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden durch mehrere Durchläufe validiert, die die Ergebnisse mit unabhängigen Signalen vergleichen, darunter Studienstartzahlen, Outsourcing-Intensität und die beobachtete Verlagerung hin zu Cloud-Bereitstellungen. Abweichungen werden auf Regions- und Endnutzerebene untersucht, und wenn eine Zahl im Vergleich zum Studienvolumen oder den typischen Studienausgaben unplausibel erscheint, werden Annahmen überprüft und Befragte können erneut kontaktiert werden, um dies zu bestätigen.
Vor der Freigabe werden der Datensatz und die Berechnungen von einem weiteren Analysten überprüft, um Formelprobleme, Einheitenabweichungen und Inkonsistenzen bei der Währungszeitplanung zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, große Akquisitionen oder starke Verschiebungen in den Studienausführungsmodellen. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Schätzung des Marktes für elektronische klinische Ergebnisbewertungslösungen (ECOA) von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für eCOA variieren häufig, da die Zählgrenze nicht immer dieselbe ist und einige Schätzungen benachbarte eClinical-Tools in eine einzige Zahl zusammenfassen. Das als Ausgangspunkt verwendete Jahr, die Art und Weise, wie Preise über Studientypen hinweg gemittelt werden, und die Behandlung von Cloud-Abonnements im Vergleich zu Dienstleistungen können ebenfalls den endgültigen Marktwert verschieben.
Die Vergleichstabelle zeigt eine enge Gruppe um 2025 und eine breitere Streuung bis 2026, was in der Regel auf unterschiedliche Annahmen darüber hinweist, was als eCOA-Umsatz qualifiziert und wie schnell dezentralisierte Studien expandieren. Im Modell von Mordor Intelligence bleibt der Umfang auf eCOA-Ansätze (PRO, ClinRO, ObsRO und PerfO) über gängige Bereitstellungsmodi ausgerichtet, und die Größe ist an klinische Studienaktivitäten und Ausgabenprüfungen auf Studienebene gebunden, anstatt ein breites Softwareausgabenverhältnis anzuwenden.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,18 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 2,14 Mrd. USD (2025) | Verwendet eine breite eCOA-Lösungsdefinition mit begrenzten sichtbaren Details dazu, wie der Bereitstellungsmodusmix und die Trennung von Dienstleistungs- gegenüber Abonnementpreisen vorgenommen werden, was die Basis für 2025 komprimieren kann. |
| Globaler Wirtschaftsverlag B | 2,21 Mrd. USD (2026) | Wendet eine umsatzbasierte Sichtweise mit unterschiedlichen Segmenteinschlüssen und Wachstumsfenstern an, und die Jahresverschiebung auf 2026 kann den Gesamtwert erhöhen, wenn Einführungsrampenannahmen vorgezogen werden. |
Betrachtet man die drei Zahlen zusammen, lässt sich der größte Teil der Lücke auf Umfangsgrenzen und Timing zurückführen, nicht auf arithmetische Unterschiede. Indem Variablen wie Studienvolumen, COA-Nutzungsintensität und Preisgestaltung auf Studienebene im Modell sichtbar bleiben, bleibt die Schätzung erklärbar und wiederholbar, wenn Kunden Annahmen einem Stresstest unterziehen möchten.
Im Bericht beantwortete Schlüsselfragen
Was treibt die starke CAGR im Markt für elektronische klinische Ergebnisbewertungslösungen an?
Die Ausweitung dezentralisierter Studien, regulatorische Vorgaben für patientenorientierte Evidenz und die beschleunigte Cloud-Einführung bilden gemeinsam die Grundlage für eine CAGR von 15,37 % bis 2032.
Welcher Bereitstellungsmodus wächst am schnellsten?
Cloudbasierte Plattformen entwickeln sich mit einer CAGR von 15,98 % und übertreffen webbasierte und vor Ort betriebene Modelle, da Sponsoren skalierbare, compliance-fähige Infrastruktur anstreben.
Warum gewinnen CROs Marktanteile im Markt für elektronische klinische Ergebnisbewertungslösungen?
Sponsoren lagern die Studiendurchführung an CROs aus, um Personalengpässe auszugleichen und spezialisiertes digitales Fachwissen zu nutzen, was eine CAGR von 16,02 % für die CRO-Einführung antreibt.
Welche Region bietet die schnellste Wachstumschance?
Asien-Pazifik wird voraussichtlich eine CAGR von 16,29 % verzeichnen, unterstützt durch regulatorische Harmonisierung und kosteneffiziente Patientenrekrutierung.
Was sind die Haupthindernisse für eine breitere Plattformeinführung?
Datensicherheitsbedenken unter strengen Datenschutzregimen und hohe Validierungskosten bleiben wesentliche Hindernisse, insbesondere für kleinere Biotechnologieunternehmen.
Wie beeinflusst künstliche Intelligenz die Plattformdifferenzierung?
Anbieter integrieren Modelle des maschinellen Lernens für Adhärenz-Coaching, Ergebnisvorhersage und automatisierte Datenqualitätsprüfungen und steigern damit den Mehrwert für Sponsoren und Standorte.