
Marktgröße und Marktanteil für passive elektronische Bauelemente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
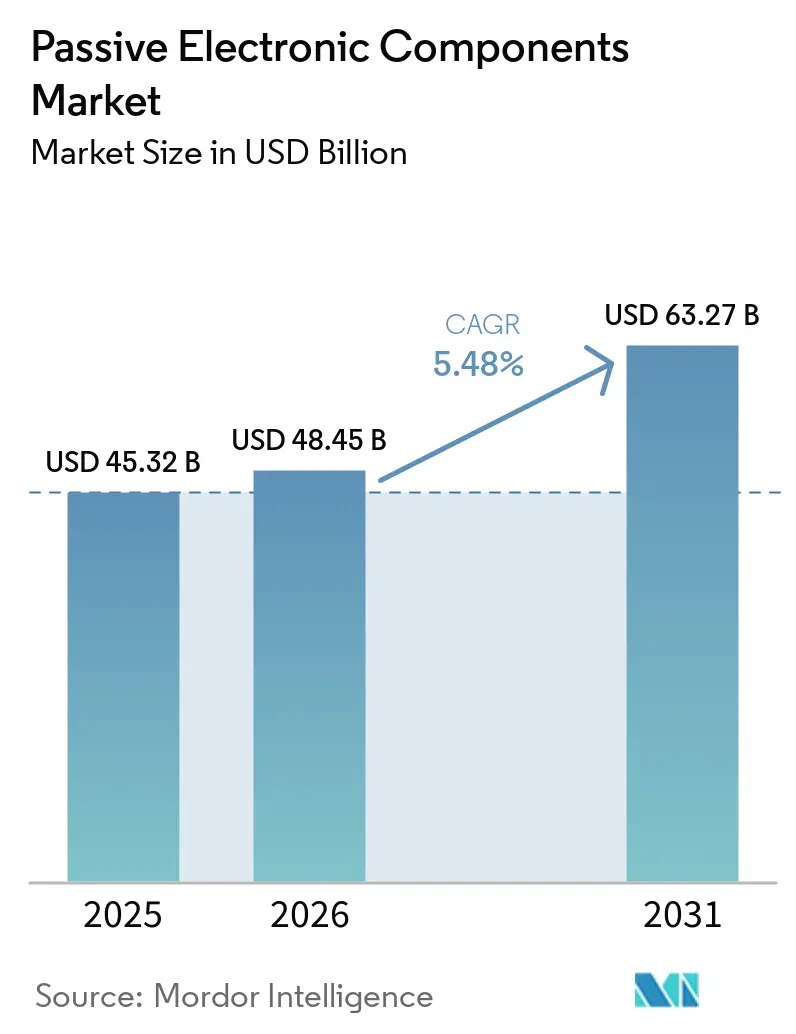
| Marktgröße (2026) | 48.45 Milliarden US-Dollar |
| Marktgröße (2031) | 63.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.48 % |
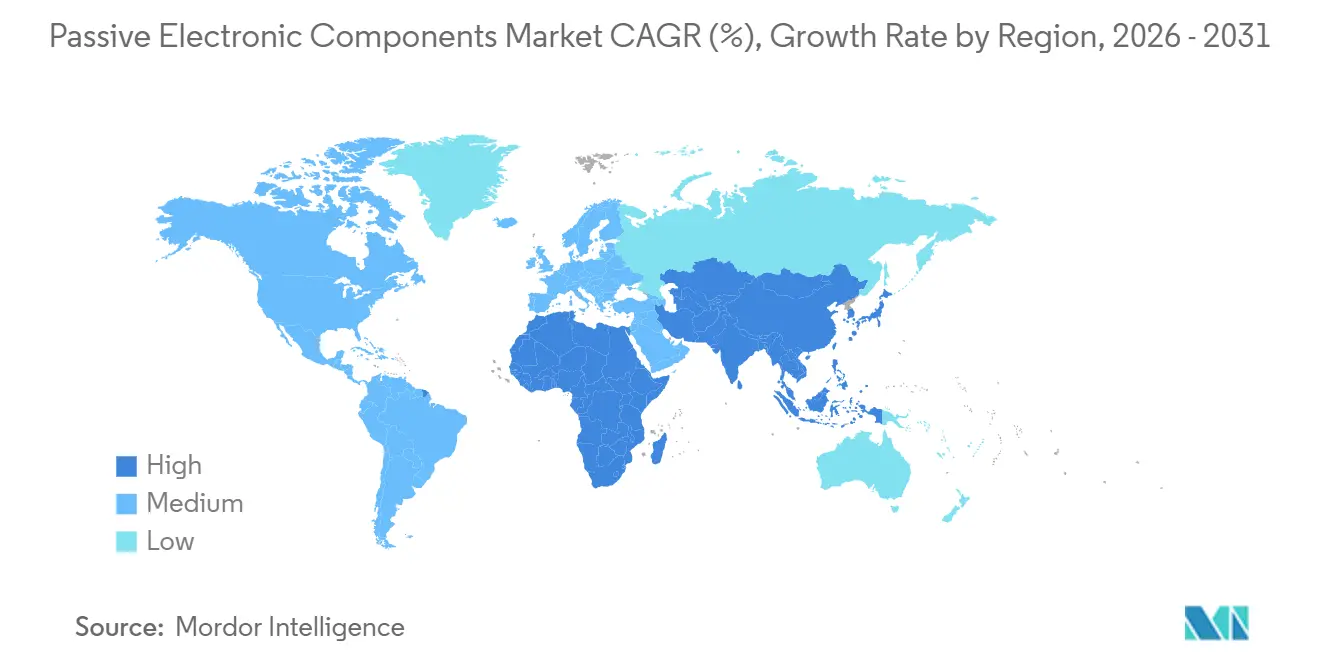
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
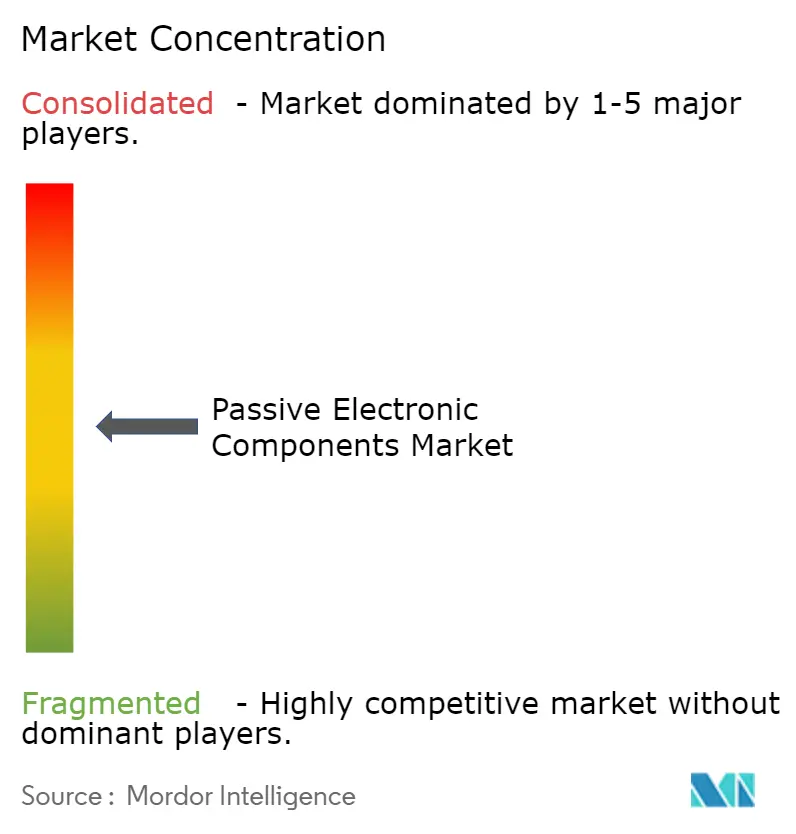
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für passive elektronische Bauelemente von Mordor Intelligence
Die Marktgröße für passive elektronische Bauelemente wurde im Jahr 2025 auf 45,32 Milliarden USD geschätzt und soll von 48,45 Milliarden USD im Jahr 2026 auf 63,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,48 % während des Prognosezeitraums (2026–2031). Das Wachstum wird von Elektrofahrzeugplattformen angeführt, die drei- bis fünfmal mehr Kondensatoren, Widerstände und Induktoren pro Einheit verbrauchen als Fahrzeuge mit Verbrennungsmotor, während 5G- und Wi-Fi-7-Basisstationen eine beispiellose Nachfrage nach Hochfrequenzfiltern erzeugen. Gerätehersteller integrieren miniaturisierte passive Bauelemente in Leiterplattensubstrate, um Platinenfläche zu sparen, auch wenn die vertikale Integration in die Palladium- und Rutheniumversorgung Preisschocks dämpft. Staatliche Elektronikprogramme im Nahen Osten, in Indien und in Südostasien regionalisieren die Produktion, senken das Logistikrisiko und verbessern die Resilienz. Der Wettbewerbsfokus hat sich entsprechend von Preiskämpfen hin zur Technologieführerschaft verlagert, wobei führende Lieferanten Patente auf Dielektrika anmelden, die bleifreie Lötprozesse bei 260 °C überstehen, und passive Bauelemente in Leistungsmodulgehäuse für Siliziumkarbid-Wechselrichter integrieren.
Wesentliche Erkenntnisse des Berichts
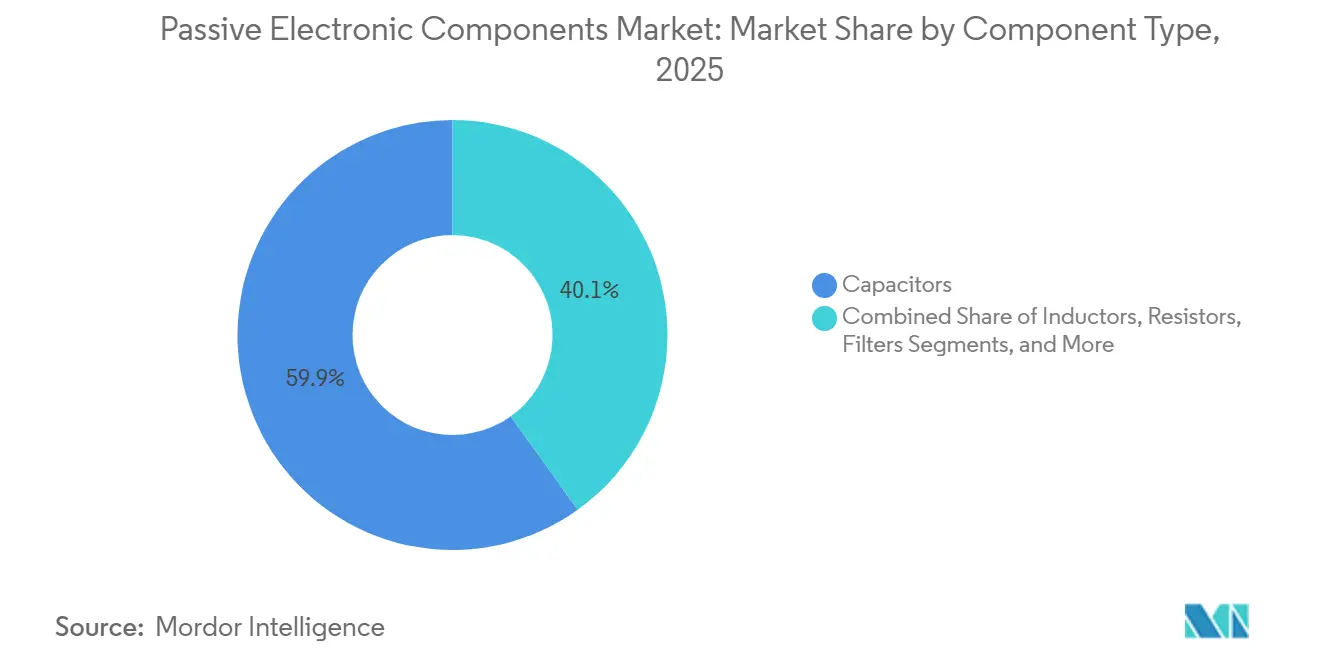
- Nach Komponententyp entfielen im Jahr 2025 59,89 % des Marktanteils für passive elektronische Bauelemente auf Kondensatoren, während Filter bis 2031 mit einer CAGR von 8,23 % wachsen.
- Nach Kondensator-Produkttyp führten Keramikeinheiten mit einem Anteil von 45,78 % an der Marktgröße für passive elektronische Bauelemente im Jahr 2025; Superkondensatoren entwickeln sich bis 2031 mit einer CAGR von 7,31 %.
- Nach Kondensator-Endverbraucherbranche entfielen im Jahr 2025 26,59 % des Umsatzanteils auf die Automobilindustrie, während Energieanwendungen voraussichtlich mit einer CAGR von 7,02 % wachsen werden.
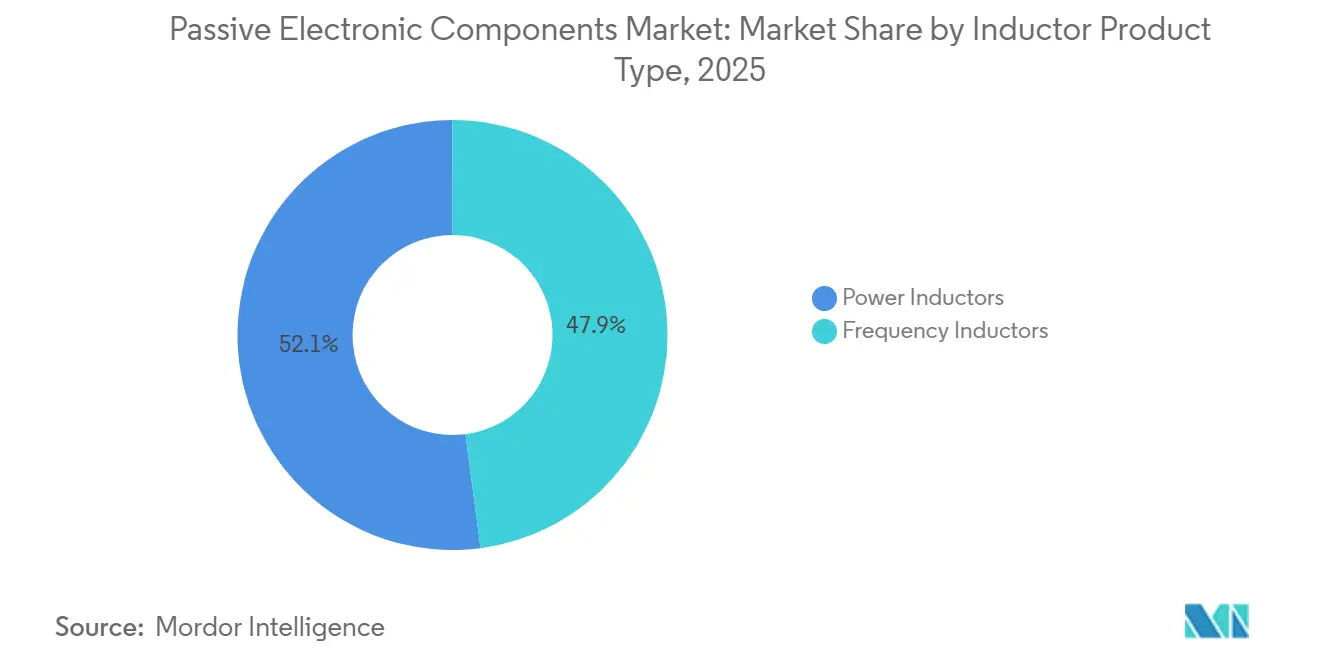
- Nach Induktor-Produkttyp hielten Leistungsinduktoren im Jahr 2025 52,07 % des Umsatzes; HF-Induktoren werden bis 2031 die schnellste CAGR von 6,82 % verzeichnen.
- Nach Widerstands-Produkttyp dominierten oberflächenmontierte Chips im Jahr 2025 mit einem Anteil von 47,32 %, während Film-, Oxid- und Folienbauteile mit einer CAGR von 6,03 % wachsen.
- Nach Geografie trug Asien-Pazifik im Jahr 2025 36,12 % des Kondensatorumsatzes bei, während der Nahe Osten bis 2031 voraussichtlich eine CAGR von 6,76 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Automobilelektronik für Elektro- und autonome Fahrzeuge | +1.8% | China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| 5G-Einführung treibt Nachfrage nach passiven Hochfrequenzbauelementen | +1.5% | Asien-Pazifik, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung von IoT-Geräten, die ultraenergiearme passive Bauelemente erfordern | +1.2% | Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Vertikale Integration der Materialversorgung zur Sicherung von Palladium und Ruthenium | +0.7% | Japan, Südkorea, Taiwan | Langfristig (≥ 4 Jahre) |
| Entstehung eingebetteter passiver Technologie in Leiterplattensubstraten | +0.9% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Elektronikhersteller zur Minderung von Lieferkettenrisiken | +1.0% | Südostasien, Indien, Mexiko, Mitteleuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Automobilelektronik für Elektro- und autonome Fahrzeuge
Elektroautos setzen bis zu 3.000 diskrete passive Bauelemente ein – dreimal so viele wie herkömmliche Fahrzeuge –, da 800-V-Batteriepakete Keramikkondensatoren mit hoher Welligkeit, Strommesskondensatoren und EMI-Filter erfordern. Batteriemanagementsysteme allein integrieren pro Modul rund 200 MLCCs, um Ausgleichsströme zum Schutz von Lithium-Ionen-Zellen zu glätten. Lidar und 77-GHz-Radar fügen Induktoren und temperaturstabile Kondensatoren hinzu, die Betriebsbereiche von minus 40 °C bis plus 125 °C erfüllen müssen. Tesla meldete im Jahr 2025 einen Anstieg der Kosten für passive Bauelemente pro Fahrzeug um 18 %, der größtenteils auf diese Hochspannungsaufrüstungen zurückzuführen ist.[1]Tesla Inc., „Jahresbericht 2025”, tesla.com Tier-1-Lieferanten verlagern Kondensatorlinien in die Nähe europäischer und chinesischer Antriebsstrangwerke, wodurch die Vorlaufzeiten von 12 auf vier Wochen verkürzt und Betriebskapital freigesetzt wird.
5G-Einführung treibt Nachfrage nach passiven Hochfrequenzbauelementen
Makrozellen der fünften Generation nutzen Spektrum oberhalb von 3,5 GHz, wo Parasitärelemente in herkömmlichen passiven Bauelementen Einfügedämpfung verursachen. Massive-MIMO-Panels bündeln 64–256 Strahler und benötigen Kondensatoren mit Eigenresonanzfrequenzen über 10 GHz. Die Anzahl globaler eigenständiger 5G-Standorte erreichte Ende 2025 1,2 Millionen, wobei China und Südkorea 60 % der Installationen beherbergen.[2]GSMA, „Mobile Economy Report 2025”, gsma.com Jedes Funkgerät verbraucht rund 400 passive Bauelemente, darunter HF-Induktoren, die für den Gigahertz-Betrieb abgestimmt sind. Ericsson dokumentierte eine Gewichtsreduzierung von 25 % bei seinen Mittelband-Funkgeräten durch die Miniaturisierung dieser passiven Bauelemente, was leichtere Dachinstallationen ermöglicht.[3]Ericsson, „Nachhaltigkeitsbericht 2025”, ericsson.com Nur eine Handvoll Anbieter kann Ferritkerne sintern, die die Permeabilität über Temperatur- und Feuchtigkeitsextreme hinweg stabil halten.
Wachsende Verbreitung von IoT-Geräten, die ultraenergiearme passive Bauelemente erfordern
Industriesensoren, Knoten für intelligente Landwirtschaft und Ferngesundheitsmonitore müssen jahrelang mit Knopfzellen betrieben werden, was Hersteller dazu veranlasst, Kondensatoren und Induktoren mit einer Leckage unter 1 nA zu entwickeln. Zelluläre IoT-Verbindungen überstiegen im Jahr 2025 3 Milliarden, wobei Landwirtschaft und Logistik die schnellsten Anwender sind. Geräte überstehen Temperaturschwankungen von minus 40 °C bis plus 85 °C und >90 % Luftfeuchtigkeit, was die Elektromigration beschleunigt, wenn die Anschlüsse nicht korrosionsbeständig sind. Hersteller tragen konforme Beschichtungen auf, um die Lebensdauer auf über 10 Jahre zu verlängern – ein Muss für intelligente Zähler und Rohrüberwachungsgeräte. Vishay stellte fest, dass Dünnschichtwiderstände, die ursprünglich für Motorsteuergeräte entwickelt wurden, nun in IoT-Gateways eingesetzt werden, da sie über ein Jahrzehnt weniger als 0,1 % Drift aufweisen.
Entstehung eingebetteter passiver Technologie in Leiterplattensubstraten
Das Einbetten von Widerständen und Kondensatoren in das Leiterplattensubstrat reduziert die Platinenfläche um 30 % und verkürzt Rückführungspfade, was die Signalintegrität verbessert. AT und S gab bekannt, dass eingebettete Substrate im Jahr 2025 15 % des HDI-Umsatzes ausmachten – fast doppelt so viel wie im Jahr 2024.[4]AT und S, „Jahresbericht 2025”, ats.net Das Verfahren basiert auf Sputterdeposition und Lasertrimmen und erfordert Investitionen von 50 Millionen USD pro Linie. Intel patentierte eingebettete Entkopplungskondensatoren mit Die-Bump-Technologie, die die Impedanz der Stromversorgung um 40 % senken und Taktfrequenzen über 6 GHz ohne Spannungseinbruch ermöglichen. Obwohl eingebettete passive Bauelemente für Werte unter 100 nF kosteneffektiv sind, binden sie Kunden an einen einzigen Leiterplattenlieferanten, was die Wechselkosten erhöht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Edelmetallpreise mit Auswirkungen auf die Kondensatorkosten | -0.9% | Japan, Südkorea, Taiwan | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierungsgrenzen für Hochkapazitätskomponenten | -0.6% | Global, am stärksten in der Unterhaltungselektronik | Mittelfristig (2–4 Jahre) |
| Umweltvorschriften zur Verwendung von Tantal und Blei | -0.5% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Bereich HF-Hochfrequenz-Designkompetenz | -0.4% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Edelmetallpreise mit Auswirkungen auf die Kondensatorkosten
Palladium wurde im Jahr 2025 zwischen 900 und 1.400 USD pro Feinunze gehandelt, was die MLCC-Margen bei Lieferanten ohne Absicherung um bis zu 5 Prozentpunkte schwanken ließ. Ruthenium stieg Anfang 2025 um 40 %, als russische Exportbeschränkungen die Verfügbarkeit einschränkten und eine Neuformulierung von Elektrodenpastes erzwangen, die die Kapazitätsdichte verringert. TDK erklärte, dass die Edelmetallinflation die Kondensatormarge im Geschäftsjahr 2025 um 150 Basispunkte verringerte und Neupreisverhandlungen mit Automobil- und Industriekunden auslöste. Kleinere Anbieter ohne Skaleneffekte waren stärker betroffen, was die Konsolidierung des Sektors beschleunigte.
Miniaturisierungsgrenzen für Hochkapazitätskomponenten
Die Dielektrikumsdicke in MLCCs ist auf 0,5 µm geschrumpft, aber eine weitere Reduzierung löst Quantentunneln und Durchschlag aus. Murata berechnete, dass ein 0201-Gehäuse mit 22 µF 1.000 Schichten erfordern würde – ein Ausbeutevernichter, der das Bauteil unwirtschaftlich macht. Designer stapeln stattdessen Chips mit geringerer Kapazität oder setzen auf Polymerhybride für hohe Masseenergie in schlanken Bauformen. Apples iPhone 16 kombinierte Keramik- und Tantalarrays, um diese Grenze zu umgehen, wenn auch mit höherer Komplexität der Stückliste.[5]Apple Inc., „Bericht zur Lieferantenverantwortung 2025”, apple.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
Kondensatoren verankern den Markt, Filter steigen aufgrund der HF-NachfrageIm Jahr 2025 entfielen 59,89 % des Umsatzes im Markt für passive elektronische Bauelemente auf Kondensatoren, was ihre universelle Bedeutung für die Leistungsaufbereitung in der Automobil-, Industrie- und Unterhaltungselektronik bestätigt. Filter, obwohl kleiner in der Ausgangsbasis, werden bis 2031 mit einer CAGR von 8,23 % wachsen, da jedes 5G-Mobiltelefon nun bis zu 40 akustische Filter integriert, um Wi-Fi 6E, Bluetooth, Ultrabreitband und 5G-Signale zu isolieren. Induktoren bilden die Grundlage für Leistungswandler, während Widerstände Ströme einstellen und Spannungen in allen Schaltkreisen teilen.
Eingebettete Technologie zeichnet Kategoriengrenzen neu. Substrate mit Dünnschichtwiderständen und Kondensatoren reduzieren die Bauhöhe für Smartphones, aber Werte über 100 nF erfordern weiterhin diskrete Bauelemente für die Energiespeicherung. Infolgedessen wird die Marktgröße für passive elektronische Bauelemente bei diskreten Kondensatoren in der Automobil- und Industriebranche voraussichtlich dominant bleiben, auch wenn signalkettenzentrierte Filter weiterhin inkrementelle Anteile bei Mobiltelefonen und Basisstationen gewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kondensator-Produkttyp:
Keramikdominanz trifft auf Superkondensator-DynamikKeramikeinheiten erzielten im Jahr 2025 45,78 % des Kondensatorumsatzes und profitierten von einem breiten Kapazitätsbereich, niedrigem ESR und hoher Frequenzantwort. Superkondensatoren werden voraussichtlich eine CAGR von 7,31 % verzeichnen, unterstützt durch Rekuperationsbremsung und Netzfrequenzregelung, bei denen ihre schnellen Lade-Entlade-Zyklen hervorragend geeignet sind.
Während Tantal- und Aluminium-Elektrolytbauelemente weiterhin in der Luft- und Raumfahrt sowie in Industrieantrieben eingesetzt werden, mischen Lieferanten Film- und Keramikdielektrika, um 1.000-V-Nennwerte in 800-V-EV-Bordladegeräten zu erreichen. Diese Kombination stellt sicher, dass die Marktgröße für passive elektronische Bauelemente im Bereich der Hochspannungs-EV-Blöcke trotz der allgemeinen Reife des Smartphone-Marktes weiter wächst.
Nach Kondensator-Endverbraucherbranche:
Automobil führt, Energie beschleunigtDie Automobilindustrie absorbierte im Jahr 2025 26,59 % der Kondensatornachfrage im Markt für passive elektronische Bauelemente. Stromerzeugung und -speicherung werden bis 2031 mit einer CAGR von 7,02 % wachsen, da Photovoltaik-Wechselrichter und Windturbinen Folienkondensatoren einsetzen, die Kilovolt-Spannungsspitzen standhalten können.
Industriemaschinen, Luft- und Raumfahrt sowie Medizingeräte benötigen weiterhin robuste oder biokompatible Einheiten, während die Unterhaltungselektronik weiterhin Stückzahlen in Zehnmilliardenhöhe liefert. Der Segmentfokus verlagert sich daher von reinem Volumen hin zu Anwendungsvielfalt, was die Rentabilität der Branche für passive elektronische Bauelemente erhält.
Nach Induktor-Produkttyp:
Leistungsinduktoren führen, HF-Varianten gewinnenLeistungsinduktivitäten trugen 2025 dank Abwärts- und Aufwärtswandlern für CPUs und Batterieladegeräte 52,07 % zum Induktivitätsumsatz bei. Frequenzinduktivitäten, die zwar nur ein Viertel des Segmentwerts ausmachen, werden voraussichtlich mit einem CAGR von 6,82 % wachsen, da sich Mittelband-5G- und Satellitenkommunikations-Terminals weiter verbreiten.
Automotive-48-V-Mildhybride und LED-Beleuchtung erfordern abgeschirmte Induktivitäten mit einer Sättigungsstromstärke von über 20 A, was die Nachfrage nach passiven elektronischen Bauelementen für die Automobilindustrie stärkt, während KI-Beschleuniger in Rechenzentren engtolerante HF-Spulen für Mehrgiganhertz-Filter benötigen. Anbieter, die Ferritpulver verfeinern, um die Permeabilität bei diesen Frequenzen aufrechtzuerhalten, werden die nächste Wachstumswelle im Markt für passive elektronische Bauelemente erschließen.
Nach Induktor-Endverbraucherbranche:
Automobil dominiert, Kommunikation steigtDie Automobilindustrie beanspruchte im Jahr 2025 28,61 % der Induktorausgaben, angetrieben durch verteilte Gleichspannungswandler in Elektrofahrzeugen. Kommunikation, Server und Speicher werden bis 2031 eine CAGR von 6,47 % verzeichnen, da KI-Cluster Hunderte von Leistungsstufen pro Platine einsetzen.
Luft- und Raumfahrt sowie Verteidigung benötigen strahlungstolerante Magnete, während industrielle Motorantriebe auf Hochstromdrosseln angewiesen sind. Führende Anbieter kombinieren daher die AEC-Q200-Zertifizierung für die Automobilindustrie mit Anpassungsdienstleistungen für robuste Branchen, was die Margen schützt, auch wenn die Smartphone-Stückzahlen stagnieren.
Nach Widerstands-Produkttyp:
Oberflächenmontierte Chips dominieren, Filmvarianten steigenDickschicht-Chipwiderstände hielten im Jahr 2025 einen Anteil von 47,32 % und werden in allem eingesetzt, von Spannungsteilern bis hin zu Pull-up-Widerständen. Film-, Oxid- und Folienbauteile werden mit einer CAGR von 6,03 % übertreffen, da Medizin-, Luft- und Raumfahrt- sowie Messgeräte Temperaturkoeffizienten unter 25 ppm/°C erfordern.
Drahtgewickelte Einheiten werden weiterhin in dynamischen Bremsen und Lastbanken eingesetzt, während Widerstandsnetzwerke die LED-Hintergrundbeleuchtung vereinfachen. Die Marktgröße für passive elektronische Bauelemente im Bereich Präzisionsfilm- und Folienbauteile wächst daher, da analogintensive Anwendungen eine Drift unter 0,1 % über die Lebensdauer anstreben.
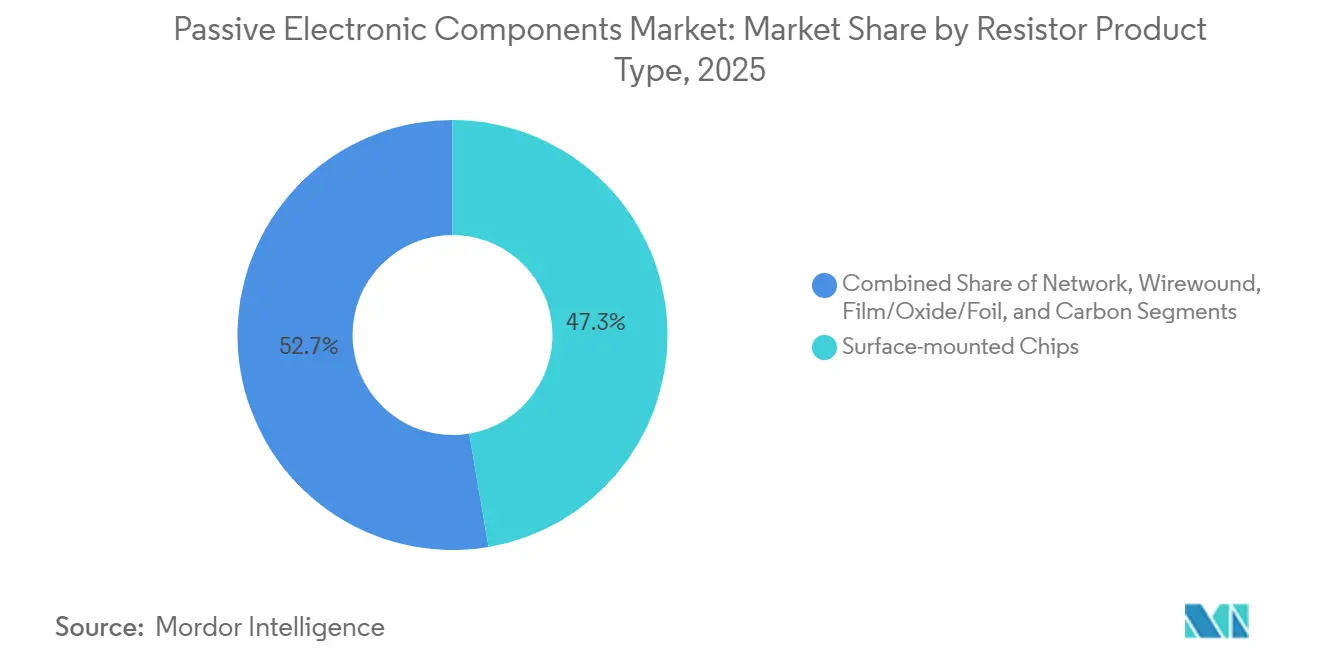
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Widerstands-Endverbraucherbranche:
Unterhaltungselektronik führt, Energie wächstSmartphones, Laptops und Spielkonsolen absorbierten im Jahr 2025 27,47 % des Widerstandsumsatzes. Solar- und Windwechselrichter werden mit einer CAGR von 6,43 % bis 2031 am schnellsten wachsen, da erneuerbare Energien Leistungsblöcke im Megawattmaßstab installieren.
Elektrofahrzeuge benötigen Strommesskondensatoren bis zu 5 W in 2512-Bauformen, während die medizinische Bildgebung ultrastabile Widerstände in Gradientenverstärkern erfordert. Diese spezialisierten Nischen verstärken den Wandel der Branche für passive elektronische Bauelemente von standardisierten Verbrauchervolumina hin zu hochwertigen Sektoren.
Geografische Analyse
APAC-Markt für passive elektronische Bauelemente
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 36,12 % am Kondensatorabsatz und bleibt dank tief verwurzelter Fertigungscluster in China, Japan, Südkorea und Taiwan der Anker des Marktes für passive elektronische Bauelemente. Regionale Regierungen subventionieren die Forschung an dielektrischen Materialien der nächsten Generation und gewähren Steueranreize für Kapazitätserweiterungen, sodass Zulieferer in unmittelbarer Nähe zu Endmontagewerken für Smartphones, PCs und Elektrofahrzeuge angesiedelt werden können.
Naher-Osten-Markt für passive elektronische Bauelemente
Die Nachfrage im Nahen Osten, obwohl nur im mittleren einstelligen Prozentbereich, wächst bis 2031 mit einer CAGR von 6,76 % unter staatlichen Initiativen, die Halbleiterfabriken, Rechenzentren und Solarparks finanzieren. Abu Dhabi und Riad stellen Budgets in Milliardenhöhe bereit, um die passive Bauteileproduktion zu lokalisieren und kritische Telekommunikations- und Energieinfrastruktur vor ausländischen Lieferunterbrechungen zu schützen.
Markt für passive elektronische Bauelemente in Nordamerika und Europa
Nordamerika und Europa repräsentieren reife, aber widerstandsfähige Märkte. Die Elektrifizierung von Fahrzeugen, Edge-Computing und industrielle Automatisierung halten die Komponentennachfrage aufrecht, während Umweltvorschriften die Einführung blei- und tantalfreier Designs vorantreiben. Mexiko, die Tschechische Republik und Polen profitieren von Reshoring-Trends und ziehen neue MLCC- und Chip-Widerstandslinien an, um die Logistik für US-amerikanische und deutsche OEMs zu verkürzen.

Regulatorisches Umfeld
Umwelt- und Materialkonformitätsvorschriften prägen weiterhin das Design und die Qualifizierung passiver Komponenten, insbesondere für Automobil- und Industrieelektronik, die unter bleifreier Montage eine hohe Zuverlässigkeit gewährleisten muss. In der EU bleibt die RoHS-Richtlinie eine zentrale Einschränkung für Lote, Anschlussbeschichtungen und traditionelle hochzuverlässige Anwendungsfälle, wobei Aktualisierungen und Ablaufdaten der RoHS-Anhang-III-Ausnahmen 2025 durch delegierte Rechtsakte der Kommission bearbeitet werden. Diese Änderungen umfassen zeitlich befristete Ausnahmen, die den Bleigehalt in bestimmten Komponentenanwendungen bis in den Zeitraum 2026 betreffen.
Handels- und Industriepolitik verursacht zusätzlichen Compliance-Aufwand für global verteilte Lieferketten. In den Vereinigten Staaten haben Änderungen der Zollpolitik im Rahmen von Section 232 die Berechnung der Abgaben für erfasste Elektronikkategorien verändert und die Bewertungsmethodik ab dem 6. April 2026 auf einen vollständigen Ansatz des angemeldeten Werts umgestellt. Dies erhöht den Bedarf an präziser HTS-Klassifizierung und begleitender Dokumentation für importierte elektronische Teile und Baugruppen, die passive Bauelemente enthalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit abgebauten und raffinierten Metallen (insbesondere Palladium und Ruthenium für Elektroden und Dickschichtpasten sowie Kupfer und Aluminium für Folien und Anschlussbeschichtungen) und technischen Materialien wie Dielektrikapulvern und Ferritkernmaterialien. Materialsynthese und spezialisiertes Prozesswissen bleiben in etablierten Zentren konzentriert, wobei Japan in den vorgelagerten Material- und Ausrüstungsökosystemen für mehrlagige Keramiken, Dünn-/Dickschichten und Hochspannungskondensatorkonstruktionen eine führende Rolle einnimmt.
Die vorgelagerte Fertigung in der Mitte der Wertschöpfungskette umfasst hochvolumige MLCCs, Chip-Widerstände und Induktoren, wobei sich die Produktion auf Japan, Taiwan, China und andere asiatische Fertigungsstandorte konzentriert, ergänzt durch ausgewählte Nearshoring-Kapazitäten zur Versorgung Nordamerikas und Europas. Nachgelagert verwalten autorisierte Vertriebspartner sowie direkte OEM-/Tier-1-Lieferverträge die Zuteilung und die Unterstützung über den Produktlebenszyklus, während Schwankungen bei Lieferzeiten und Lagerbeständen weiterhin wiederkehrende Reibungspunkte darstellen. Branchenbeobachtungen wiesen im Februar 2025 auf 12-Monats-Tiefststände bei den Lagerbeständen wichtiger Passivkategorien hin, worauf Unternehmen mit Kapazitätserweiterungen und Prozessverbesserungen reagierten, darunter Nichicon, das eine Investition von 7,6 Milliarden JPY im Geschäftsjahr 2025 zum Ausbau der Kapazität für Aluminium-Elektrolytkondensatoren und Folienkondensatoren für Elektrofahrzeuge abschloss.
Wettbewerbslandschaft
Die fünf führenden Lieferanten – Murata, TDK, Yageo, Samsung Electro-Mechanics und Kyocera – kontrollieren rund 45 % des Umsatzes im Jahr 2025 und bilden eine mäßig konzentrierte Struktur, in der Skaleneffekte und Patentportfolios entscheidend sind. Diese Marktführer investieren Kapital in Sinteröfen, die submikrometer-Dielektrika abscheiden, und übertreffen damit Wettbewerber bei der Kapazitätsdichte.
Murata meldete im Jahr 2024 47 MLCC-Materialpatente an und wird über eine 670-Millionen-USD-Linie in Fukui, die 2026 in Betrieb geht, 15 % mehr Kapazität hinzufügen.[6]Murata Manufacturing, „Präsentation des technischen Symposiums 2024”, murata.com TDK kooperiert mit Infineon, um passive Bauelemente in Siliziumkarbidmodule zu integrieren – ein Schritt, der die Schaltfrequenz auf 100 kHz erhöht und den Wert diskreter Induktoren mindert. Yageos Kauf eines malaysischen Werks im Jahr 2025 fügt 8 Milliarden MLCCs pro Monat hinzu und diversifiziert die Produktion weg vom erdbebengefährdeten Taiwan.[7]Yageo Corporation, „Jahresbericht 2025”, yageo.com
Disruptoren wie Fenghua und Torch dringen über staatliche Subventionen in Verbraucheranwendungen vor, haben jedoch Schwierigkeiten, die AEC-Q200-Qualifikation für Automobilsockel zu erlangen. Die Rohstoffvolatilität engt die Margen für zweitrangige Anbieter ohne langfristige Palladiumverträge weiter ein. Es wird daher erwartet, dass die Konsolidierung fortschreitet, da Nischenhersteller von Kondensatoren und Widerständen Skaleneffekte suchen oder den Markt verlassen.
Marktführer für passive elektronische Bauelemente
Panasonic Corporation
TDK Corporation
Vishay Intertechnology Inc.
Murata Manufacturing Co. Ltd
Yageo Corporation (KEMET)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für passive elektronische Bauelemente
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- Yageo Corporation
- Vishay Intertechnology Inc.
- Panasonic Holdings Corporation
- Kyocera Corporation (AVX)
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Nichicon Corporation
- KEMET LLC (Yageo Group)
- Cornell Dubilier Electronics Inc.
- Wurth Elektronik Group
- Bourns Inc.
- KOA Corporation
- TT Electronics plc
- Delta Electronics Inc.
- Eaton Corporation plc
- Coilcraft Inc.
- Susumu Co., Ltd.
- Sagami Electric Co., Ltd.
- Viking Tech Corporation
- Ohmite Manufacturing Company
- Rubycon Corporation
- WIMA GmbH and Co. KG
- United Chemi-Con Inc. (Nippon Chemi-Con Corp.)

Marktchancen und Zukunftsaussichten
Die Nachfrage nach hochspezifizierten Passivbauelementen für KI-Server, Hochspannungs-Leistungswandlung und eingebettete oder miniaturisierte Architekturen führt zu gezielten Kapazitäts- und Materialinvestitionen und schafft mehr Raum jenseits von Standard-MLCCs und Universal-Chip-Widerständen. Mehrere Programme im Jahr 2026 spiegeln diesen Wandel wider: Holy Stone Enterprise gab im März 2026 eine Investition von 3 Milliarden NT$ (rund 94 Millionen USD) bekannt, um eine Produktionslinie an seinem F&E-Zentrum in Hokkaido hinzuzufügen und die Kapazität am Standort Yilan Lize in Taiwan für KI-Netzteil-MLCCs zu erweitern. Kyocera kündigte im Juli 2026 ebenfalls einen mehrjährigen Investitionsplan über 100 Milliarden JPY (bis zum Geschäftsjahresende März 2031) an, um die Kapazität für hochwertige MLCCs am Standort Kokubu in der Präfektur Kagoshima, Japan, zu erweitern.
Materialien und Integration auf Packageebene schaffen ebenfalls monetarisierbare Lücken, in denen Stabilität bei hoher Temperatur, hohem Rippelstrom und hoher Frequenz entscheidend ist. Im Juli 2026 gab Ishihara Sangyo Pläne bekannt, die Titandioxidproduktion in seinem Werk Yokkaichi zu verdoppeln, um die Nachfrage nach Keramikkondensatoren im Zusammenhang mit KI-Servern zu unterstützen, was die Skalierung im Fokus auf MLCC-Dielektrika unterstreicht. Parallel dazu treiben die Qualifizierung nach Automobilstandard (AEC-Q200) und die Einführung eingebetteter Passivbauelemente in Leiterplattensubstraten die Anbieter zu anwendungsspezifischen Angeboten und stärkerer Co-Design-Zusammenarbeit mit OEMs und Substratherstellern, was differenzierte Portfolios für hochzuverlässige und hochdichte Baugruppen unterstützt.
Recent Industry Developments in Markt für passive elektronische Bauelemente
- Juni 2026: Murata stellte den GCJ21BD72A225KE02 vor, einen 2,2-µF/100-Vdc-Chip-MLCC mit weicher Anschlussbeschichtung für Automobilanwendungen, und erweiterte damit das Hochspannungsangebot des Unternehmens im kompakten Gehäuseformat 0805. Die Struktur der weichen Anschlussbeschichtung zielt auf Robustheit gegenüber mechanischer Belastung auf Fahrzeugleiterplatten ab und unterstützt eine höhere Zuverlässigkeit in Leistungs- und ADAS-bezogenen Schaltkreisen.
- Mai 2025: TDK veröffentlichte über sein News Center ein neues Produktupdate für passive Komponenten, das die laufenden Portfolio-Erneuerungszyklen im Zusammenhang mit Miniaturisierung und Leistungssteigerungen für hochdichte Elektronik widerspiegelt. Der Einführungsrhythmus unterstützt ein schnelleres Design-in für OEMs, die mit knapperer Platinenfläche und höheren Schaltfrequenzen in Konsumgüter- und Industrieplattformen umgehen müssen.
- Februar 2024: Panasonic kündigte über seinen globalen Newsroom eine neue Initiative im Bereich Kondensatorprodukte an und bekräftigte damit die kontinuierliche Weiterentwicklung von Komponenten zur Leistungsaufbereitung, die in der Computertechnik, der Industrieelektronik und bei neu entstehenden Schnellladespezifikationen zum Einsatz kommen. Produktlinien-Updates bei großen Tier-1-Zulieferern erweitern die Beschaffungsoptionen für OEMs, die Qualifizierungs- und Lebenszyklusrisiken managen.


Markt für passive elektronische Bauelemente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus passiven elektronischen Bauelementen, die zur Steuerung, Speicherung oder Filterung elektrischer Signale in elektronischen Schaltkreisen eingesetzt werden, über alle wichtigen Endverbrauchsbranchen und Regionen hinweg.
Ausschlüsse aus dem Umfang: Aktive Bauelemente und Optoelektronik sind ausgeschlossen; ebenso ausgeschlossen sind reine Montageservices, die keinen Komponentenverkauf beinhalten.
Segmentierungsübersicht
- Nach Komponententyp
- Kondensatoren
- Produkttyp
- Keramikkondensatoren
- Tantalkondensatoren
- Aluminium-Elektrolytkondensatoren
- Papier- und Kunststofffolienkondensatoren
- Superkondensatoren
- Nach Endverbraucherbranche
- Automobil
- Industrie
- Luft- und Raumfahrt sowie Verteidigung
- Unterhaltungselektronik und Computer
- Kommunikation/Server/Datenspeicherung
- Energie
- Medizin
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Rest der Welt
- Produkttyp
- Induktoren
- Nach Produkttyp
- Leistungsinduktoren
- Frequenzinduktoren
- Nach Endverbraucherbranche
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Unterhaltungselektronik und Computer
- Kommunikation/Server/Datenspeicherung
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Rest der Welt
- Nach Produkttyp
- Widerstände
- Nach Produkttyp
- Oberflächenmontierte Chips
- Netzwerk
- Drahtgewickelt
- Film/Oxid/Folie
- Kohlenstoff
- Nach Endverbraucherbranche
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Unterhaltungselektronik und Computer
- Kommunikation/Server/Datenspeicherung
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Rest der Welt
- Nach Produkttyp
- Filter und sonstige Komponenten
- Nach Endverbraucherbranche
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Unterhaltungselektronik und Computer
- Kommunikation/Server/Datenspeicherung
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Rest der Welt
- Nach Endverbraucherbranche
- Kondensatoren
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Marktkontext herzustellen und das Modell an beobachtbaren Nachfrageindikatoren für Elektronik zu verankern. Wir haben öffentliche technische und handelsbezogene Referenzen ausgewertet, darunter IPC-Publikationen zu Trends in der Leiterplatten- und Elektronikfertigung, JEDEC-Normreferenzen, IEEE-Fachzeitschriften zu Technologieverschiebungen bei Bauelementen sowie USITC-Handelsdaten zu relevanten Komponentenströmen. Darüber hinaus wurden Regierungsstatistiken und makroökonomische Indikatoren (wie Industrieproduktion und Elektronikexportreihen) herangezogen, um das Zyklusniveau zu verstehen.
Auf der Angebotsseite stützten wir uns auf Jahresberichte von Unternehmen, Investorenpräsentationen und Mitschriften von Earnings Calls, um Veränderungen im Produktmix, Kommentare zur Kapazitätsauslastung und Preisaussagen zu interpretieren, die die Entwicklung der durchschnittlichen Verkaufspreise beeinflussen. Patentdatenbanken wurden selektiv genutzt, um zu verfolgen, wo Miniaturisierung, Hochfrequenzfilterung und neue dielektrische Materialien von der Forschung und Entwicklung in kommerzielle Designs übergehen. Die hier aufgeführten Quellen sind lediglich illustrativ; wir haben zahlreiche weitere öffentliche Dokumente und Datensätze gesichtet, um Eingaben gegenzuprüfen und Kategoriegrenzen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Nachfrageentwicklung in den wichtigsten Endmärkten sowie auf die Bestätigung des Preis- und Lieferzeitverhaltens bei den wichtigsten passiven Kategorien. Wir führten Gespräche mit einem ausgewogenen Mix aus Teilnehmern des Komponentenökosystems, darunter Hersteller, Distributoren, EMS-Unternehmen und große OEM-Einkaufsteams, und deckten APAC, EMEA und Amerika ab. Anschließende Folgegespräche dienten dazu, Lücken in Annahmen zu schließen, die aus öffentlichen Quellen nicht vollständig verifizierbar waren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 17 % | APAC: 41 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 23 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte nach einem Top-down-Ansatz, bei dem Elektronikproduktion und Endmarkt-Bauplanungen in einen Nachfragepool für passive Bauelemente umgerechnet und anschließend mithilfe einer kategorienspezifischen Preislogik in Werte überführt wurden. Das Modell wurde anschließend durch selektive Bottom-up-Näherungen überprüft, beispielsweise anhand von Stichproben zu Liefermengen und Preisspannen für Schlüsselkategorien sowie durch Kanaldiskussionen zu Mixverschiebungen; die Gesamtwerte wurden bei größeren Abweichungen angepasst.
Einige praktische Eingaben leiteten das Modell, darunter Trends bei der Automobil- und Industrieelektronikproduktion, Lieferzyklen für Verbrauchergeräte, Aufbauraten für Rechenzentren und Kommunikationsausrüstung sowie die typische Inhaltsintensität passiver Bauelemente in Hochfrequenz- und Energiemanagementdesigns. Lieferzeitentwicklungen und Substitutionsmuster (beispielsweise Wechsel zwischen Kondensatortypen bei gleicher Schaltungsfunktion) wurden als Plausibilitätsprüfungen für die Volumen- und Durchschnittsverkaufspreis-Kurven herangezogen. Prognosen wurden mittels Szenarioanalyse erstellt, da der Markt empfindlich auf Makrozyklen und Lagerbestandskorrekturen reagiert; der endgültige Pfad wurde festgelegt, nachdem die Primärbefragten den wahrscheinlichsten Zeitplan für die Nachfragenormalisierung bestätigt hatten. Wenn Bottom-up-Einschätzungen für Nischenfilter oder kleinere Unterkategorien unvollständig waren, wurden Lücken durch verhältnisbasierte Zuteilung auf Basis der besser erfassten Kerngruppen geschlossen und anschließend anhand von Endmarktnachfragesignalen gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültige Zahl nicht von einer einzigen Datenreihe oder Annahme abhängt. Wir vergleichen die Modellgesamtwerte mit unabhängigen Signalen wie Liefertrends in Endmärkten, Handelsdirektionalität und unternehmensseitig gemeldeten Umsatzmixen und überprüfen ungewöhnliche Sprünge bei Preisen oder Nachfrageanteilen vor der Freigabe.
Bei einer großen Abweichung nehmen Analysten erneut Kontakt zu relevanten Befragten auf und überprüfen den Treiber, der die Bewegung verursacht hat, beispielsweise eine plötzliche Änderung der Lieferzeiten oder einen revidierten Endmarkt-Bauplan. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; eine abschließende Überprüfung vor der Auslieferung stellt sicher, dass Kunden die aktuellste Ansicht erhalten.
Marktgröße passiver elektronischer Bauelemente gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für passive elektronische Bauelemente können weit auseinanderliegen, da nicht alle denselben Komponentenumfang erfassen und der Zeitpunkt im Zyklus unterschiedlich abgebildet werden kann. Unterschiede entstehen auch, wenn die Preisgestaltung als pauschale Annahme behandelt wird, anstatt sie mit Mixverschiebungen bei Kondensatortypen und anderen passiven Bauelementen zu verknüpfen.
Einige externe Zahlen konzentrieren sich nur auf die drei Kerngruppen oder verankern das Basisjahr an einem früheren Nachfragetief oder -hoch, was den Ausgangspunkt verändert, noch bevor Prognosenannahmen angewendet werden. Im Mordor Intelligence-Modell wird der Umfang erweitert, um Filter und andere passive Bauelemente neben Kondensatoren, Induktivitäten und Widerständen einzuschließen, und der Wert für das Jahr 2026 ist an Endmarktnachfragesignale geknüpft, die durch Interviews und Zyklusindikationen gegengeprüft wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 48,45 Milliarden USD (2026) | |
| Branchenverband A | 39,00 Milliarden USD (2023) | Deckt nur die drei passiven Kerngruppen (Kondensatoren, Widerstände und Induktivitäten) ab und wird als TAM für eine Geschäftsjahresbetrachtung angegeben, was angrenzende passive Kategorien ausschließen und den Zeitpunkt gegenüber einem Kalenderjahrmarktmodell verschieben kann. |
| Fachzeitschrift B | 40,28 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen längerfristigen Ausblick; Umfang und Preisaufbau sind nicht transparent, was den Effekt mixbedingter Durchschnittsverkaufspreisveränderungen und der Lagerbestandszyklusnormalisierung kurzfristig unterschätzen kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was im Komponentenkorb enthalten ist und welches Jahr als Ausgangspunkt des Zyklus behandelt wird. Wenn der Umfang klar angegeben und Nachfragesignale zur Überprüfung von Preis- und Volumenrichtung verwendet werden, ist der resultierende Marktwert leichter reproduzierbar und lässt sich für Planungsentscheidungen im Zeitverlauf besser verfolgen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für passive elektronische Bauelemente?
Die Marktgröße für passive elektronische Bauelemente beträgt im Jahr 2026 48,45 Milliarden USD und wird voraussichtlich bis 2031 63,27 Milliarden USD erreichen.
Welche Komponentenkategorie dominiert heute den Umsatz?
Kondensatoren dominieren im Jahr 2025 mit 59,89 % des Umsatzes und sind damit das größte Komponentensegment.
Welcher Produkttyp wächst innerhalb der Kondensatoren am schnellsten?
Superkondensatoren wachsen bis 2031 mit einer CAGR von 7,31 %, angetrieben durch Rekuperationsbremsung und Netzfrequenzregelung.
Wie wird sich 5G auf die Nachfrage nach passiven Bauelementen auswirken?
Jede 5G-Basisstation verbraucht rund 400 passive Bauelemente, was den Umsatz mit Hochfrequenzfiltern und Induktoren in den nächsten zwei Jahren steigert.
Welche Region ist die am schnellsten wachsende Geografie?
Der Nahe Osten wird bis 2031 voraussichtlich eine CAGR von 6,76 % verzeichnen, dank staatlicher Investitionen in Rechenzentren und erneuerbare Energien.
Wer sind die führenden Lieferanten?
Murata, TDK, Yageo, Samsung Electro-Mechanics und Kyocera halten gemeinsam rund 45 % des Umsatzes im Jahr 2025.
Seite zuletzt aktualisiert am:


