
E Book Marktanalyse von Mordor Intelligence
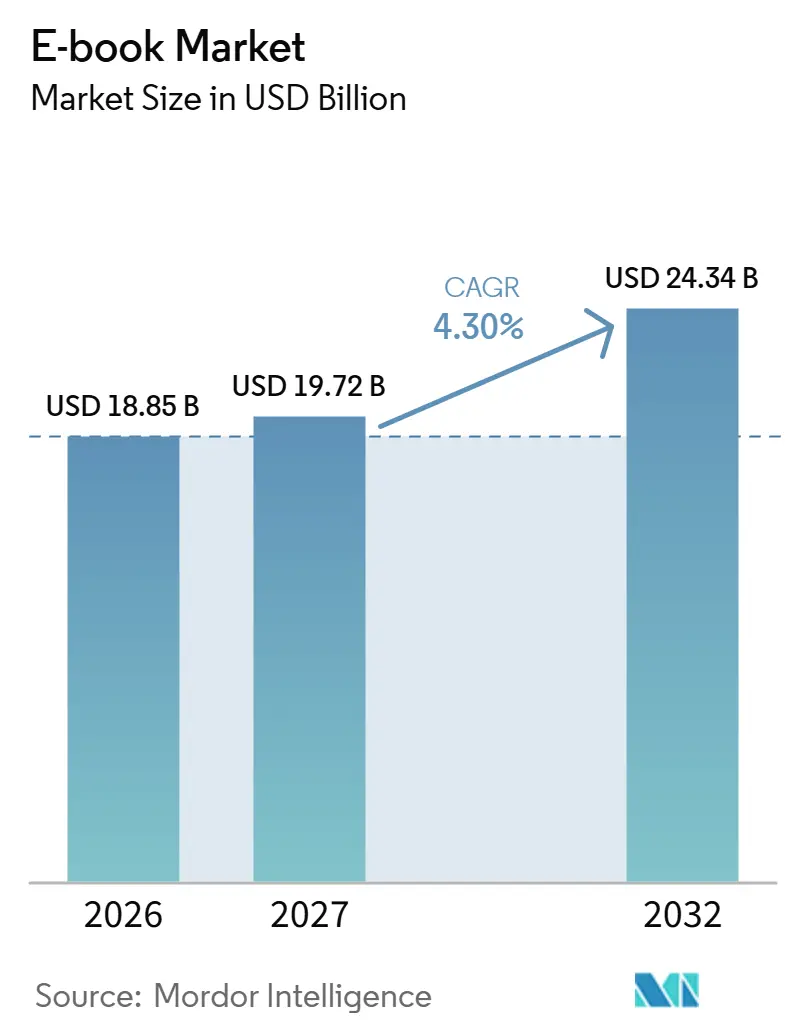
Die E-Book-Marktgröße wird im Jahr 2026 auf 18,85 Milliarden USD geschätzt und soll im Jahr 2027 19,72 Milliarden USD erreichen, bis 2032 auf 24,34 Milliarden USD anwachsen, mit einem CAGR von 4,3 % von 2027 bis 2032.
Breitere Konnektivität und mobiler Zugang erweitern die Vertriebsreichweite, sodass die Gestaltung digitaler Lesedienste neben der Katalogverfügbarkeit zu einem kommerziellen Differenzierungsmerkmal wird. Abonnementpublikum in Frankreich und die Bereitstellung von Lehrbüchern in gemischten Formaten in den Vereinigten Staaten schaffen Wege für wiederholten Lesezugang. Einzelhändler und Intermediäre bieten unterschiedliche Zahlungsmodelle und Vertriebswege an, was die Katalogplatzierung zu einer strategischen kommerziellen Entscheidung macht. Druckpräferenzen und Einschränkungen bei der Bibliothekslizenzierung können die Konversion hemmen, sodass eine nützliche digitale Ausgabe den richtigen Inhalt mit praktikablen Zugangsbedingungen verbinden muss.
Wichtigste Erkenntnisse des Berichts
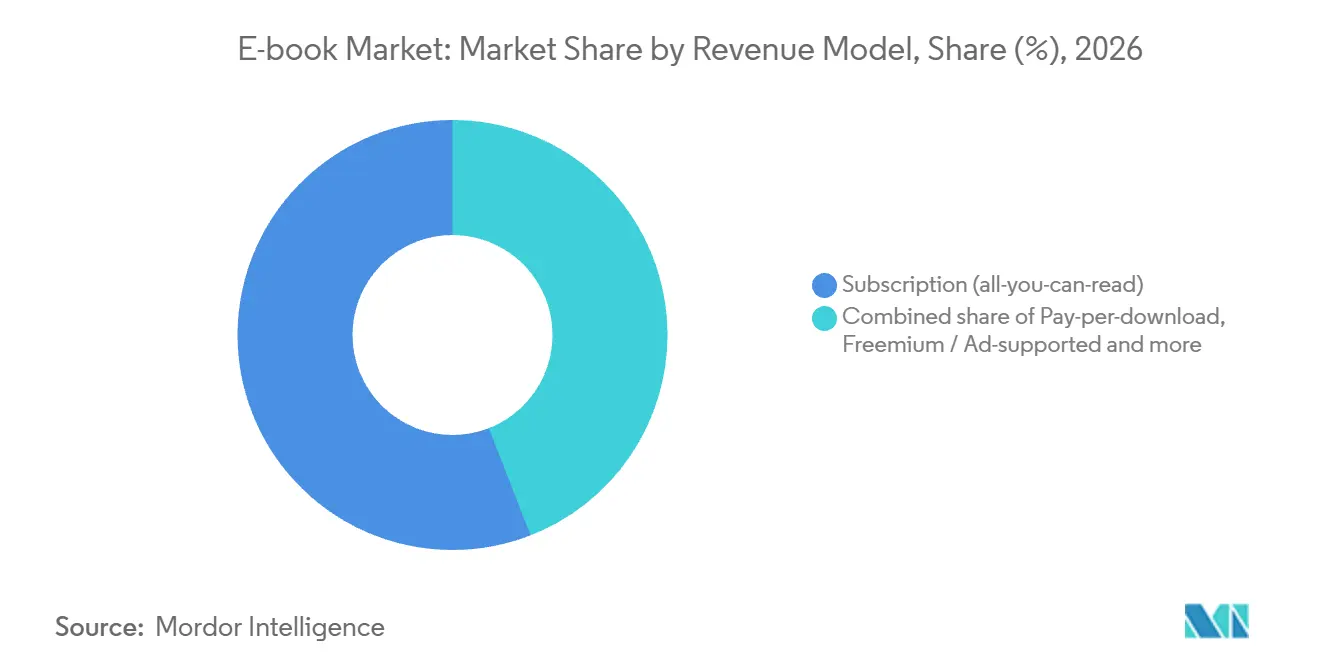
- Nach Erlösmodell hielt das Abonnement (unbegrenztes Lesen) im Jahr 2026 einen E-Book-Marktanteil von 55,91 %, während die institutionelle Lizenzierung mit einem CAGR von 4,85 % von 2027 bis 2032 voraussichtlich am schnellsten wachsen wird.
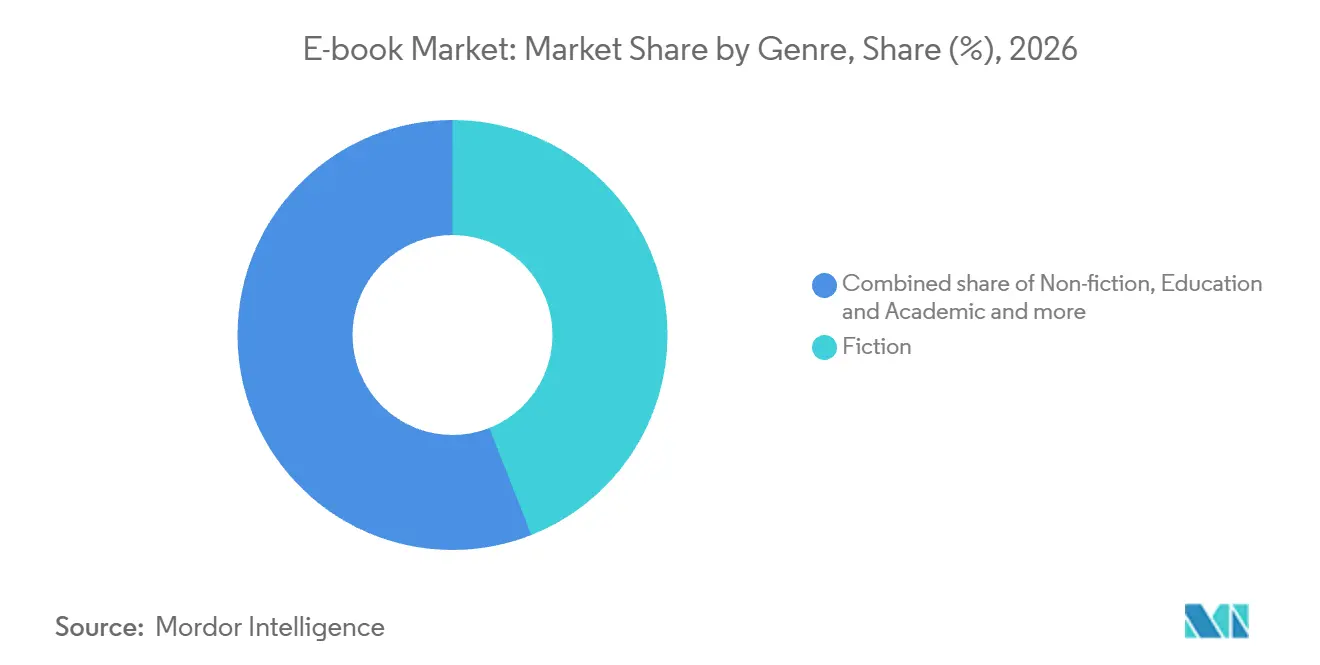
- Nach Genre entfiel auf Belletristik im Jahr 2026 ein Anteil von 44,02 % an der E-Book-Marktgröße, und Comics sowie Graphic Novels werden voraussichtlich mit einem CAGR von 4,65 % von 2027 bis 2032 das am schnellsten wachsende Segment sein.
- Unter den Endnutzern führten Einzelverbraucher mit 61,8 % des E-Book-Umsatzes im Jahr 2026, während institutionelle Käufer voraussichtlich mit einem CAGR von 5 % von 2027 bis 2032 am schnellsten wachsen werden.
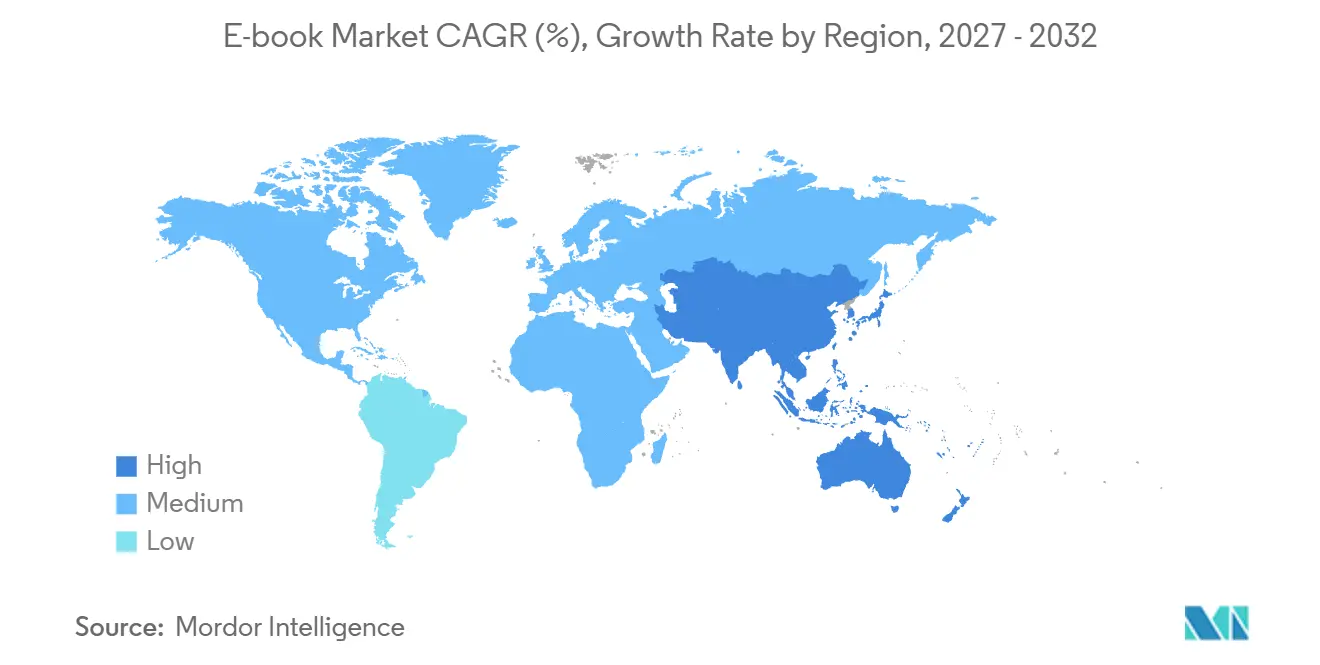
- Geografisch führte Nordamerika mit 39,5 % des E-Book-Umsatzes im Jahr 2026, und der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 4,55 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Verbreitung mobiler Geräte | +1.3% | Europa, Asien-Pazifik und Amerika | Mittelfristig (2–4 Jahre) |
| Ausbau der globalen Internetkonnektivität | +1.1% | Europa, Amerika, Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum digitaler Bildung und E-Learning | +1.7% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz abonnementbasierter Leseplattformen | +1.5% | Frankreich und Kanada | Kurzfristig (≤ 2 Jahre) |
| Blockchain-gestütztes Rechtemanagement und Mikrozahlungen | +0.2% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Integration von Verlags-Direktvertriebsshops mit CRM-Daten | +0.5% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung mobiler Geräte
Mobiler Zugang erweitert die potenzielle Leserschaft für digitale Bücher, ohne ein dediziertes Lesegerät zur Grundvoraussetzung zu machen. Ende 2025 nutzten weltweit rund 4,8 Milliarden Menschen das mobile Internet auf ihrem eigenen Gerät. Diese installierte Basis bietet Verlagen einen Weg zu Lesern, die digitale Titel über bereits vorhandene Geräte in Betracht ziehen können. Die mobile Internetnutzung verzeichnete im Jahr 2025 einen Zuwachs von rund 160 Millionen Nutzern, verglichen mit rund 190 Millionen im Jahr 2024. Die anhaltende Expansion unterstützt ein breiteres adressierbares Publikum. Langsamere Zuwächse bei der mobilen Internetnutzung stärken das Argument, bestehende vernetzte Nutzer in zahlende Leser umzuwandeln, anstatt ausschließlich neue Nutzer zu erreichen.
Wachsende globale Internetkonnektivität
Konnektivität erweitert die digitale Vertriebsreichweite, während verbesserte Erschwinglichkeit die Kosten für die Aufrechterhaltung des Zugangs senken kann. Die ITU schätzte, dass im Jahr 2025 6 Milliarden Menschen, also 74 % der Weltbevölkerung, das Internet nutzten, gegenüber 5,8 Milliarden Menschen, also 71 %, im Jahr 2024.[1] Der globale Medianpreis für einen reinen Datenmobilfunk-Korb fiel von 1,5 % des Bruttonationaleinkommens pro Kopf im Jahr 2024 auf 1,4 % im Jahr 2025. Für Verlage stärkt diese Kombination das potenzielle Publikum für die Auslieferung von Büchern über einen physischen Einzelhandelsstandort hinaus. Das vergrößerte vernetzte Publikum macht die Erschwinglichkeit von bezahlten Inhalten zu einer separaten Frage von der technischen Reichweite. Selbst nach der Verbesserung der Breitbandbezahlbarkeit stehen Leser neben den Buchpreisen vor Konnektivitätskosten, sodass die Inhaltspreisgestaltung innerhalb desselben Gesamtbudgets konkurriert.
Wachstum der digitalen Bildung und des E-Learnings
Bildungsnachfrage kann durch digitale Ergänzungen zu Printmedien wachsen, anstatt von einem vollständigen Lehrbuchaustausch abhängig zu sein. Unter befragten US-amerikanischen K-12-Lehrern stieg die Bereitstellung von Pflichtlehrbüchern in beiden Formaten von 49 % im Schuljahr 2021/22 auf 60 % im Schuljahr 2024/25. Die ausschließliche Bereitstellung in Druckform sank im gleichen Zeitraum von 32 % auf 20 %. Dieser Wandel schafft eine klarere Öffnung für Verlage, digitales Lesen in eine bestehende Lehrbuchbeziehung zu integrieren. Der Rückgang der ausschließlichen Druckbereitstellung verengt auch die Anzahl der Klassenräume, in denen ein Verlag allein auf die physische Ausgabe setzen kann. Anbieter von Bildungs-E-Books gewinnen daher mehr, indem sie sich mit dem bereits im Klassenraum vorhandenen Drucklehrbuch verbinden, als wenn sie versuchen, es zu verdrängen.
Zunehmende Verbreitung abonnementbasierter Leseplattformen
Bezahlte Buchabonnements können den Katalog eines Verlags in eine dauerhafte Beziehung mit Lesern einbringen, die einen dienstleistungsbasierten Zugang bereits akzeptieren. In Frankreich abonnierten im Jahr 2025 44 % der digitalen Buchleser mindestens eine Plattform zum Lesen oder Hören von Büchern. Der kombinierte Audiobook- und E-Book-Streaming-Dienst der Storytel Group gewann im Jahr 2025 220.000 zahlende Abonnenten hinzu und erreichte zum Jahresende 2,67 Millionen, verglichen mit 2,45 Millionen im Jahr 2024. Diese Lese- und Hörzielgruppen machen das kommerzielle Umfeld breiter als der Verkauf eines einzelnen elektronischen Titels. Das Abonnentenwachstum macht die nachhaltige Auswahl von E-Books innerhalb eines gemischten Lese- und Hördienstes zu einem relevanteren Verlagsziel als die bloße Katalogaufnahme.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Datenschutz- und Urheberrechtsprobleme bei E-Händlern und Autoren | -0.8% | Länder in ganz Europa | Mittelfristig (2–4 Jahre) |
| Anhaltende Präferenz für gedruckte Bücher in Schwellenmärkten | -0.6% | Indonesien und Brasilien | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsbeschränkungen zwischen E-Reader-Ökosystemen | -0.4% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Digitale Ermüdung treibt Initiativen zur Reduzierung der Bildschirmzeit an | -0.2% | Republik Irland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Urheberrechtsprobleme bei E-Händlern und Autoren
Urheberrechtsbezogene Genehmigungen können sowohl die digitalen Vertriebskanäle eines Autors als auch den Ausleihservice einer Bibliothek einschränken. Amazon verlangt, dass freiwillig in KDP Select eingeschriebene E-Books während jeder 90-tägigen Laufzeit ausschließlich über KDP oder öffentliche Bibliotheken vertrieben werden, während andere Formate anderweitig erlaubt sind. Die Einschreibung verlängert sich automatisch, sofern der Autor sich nicht abmeldet, was die Einschränkung zu einer fortlaufenden Kanalentscheidung für teilnehmende Autoren macht. Lizenzbestimmungen der Rechteinhaber und technische Schutzmaßnahmen schränkten die Freiheit einiger europäischer Bibliotheken ein, E-Books auszuleihen. In einer europäischen Studie zur E-Book-Ausleihe in Bibliotheken gaben Befragte an, dass Titel aus Paketen herausgenommen und zu anderen Bedingungen erneut angeboten werden könnten. Diese Einschränkungen können eingeschriebene Autoren mit weniger digitalen Vertriebswegen zurücklassen und betroffene Bibliotheken mit zusätzlichem Beschaffungsaufwand belasten, bevor Leser auf eine Sammlung zugreifen können.
Anhaltende Präferenz für gedruckte Bücher in Schwellenmärkten
Die Druckpräferenz kann in der Leseerfahrung selbst verankert sein und damit den Effekt der digitalen Verfügbarkeit auf die Formatwahl einschränken. In der GoodStats-Umfrage von 2025 bevorzugten 79 % der indonesischen Befragten gedruckte Bücher, verglichen mit 18,5 %, die elektronische Bücher bevorzugten. In der Online-Umfrage von GoodStats unter 1.000 Befragten in Indonesien war das Leseerlebnis, einschließlich des Anfassens und des Geruchs eines Buches, einer der Gründe für die Formatpräferenz. Diese sensorischen Eigenschaften verleihen der physischen Ausgabe einen Mehrwert, den eine herunterladbare Datei nicht reproduzieren kann. Eine digitale Ausgabe benötigt ein eigenständiges Leseangebot, um mit diesen Lesern zu konkurrieren. Das verbleibende Hemmnis ist der Aufwand, einen Kauf zu gewinnen, wenn die digitale Verfügbarkeit das geschätzte physische Erlebnis unberücksichtigt lässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erlösmodell:
Abonnementumfang und institutionelle NutzungDas Abonnement (unbegrenztes Lesen) entsprach im Jahr 2026 einem Anteil von 55,91 % an der E-Book-Marktgröße. Amazon meldete für September 2026 Gesamteinnahmen der KDP-Select-Autoren in Höhe von 69,3 Millionen USD. In KDP Select eingeschriebene Bücher werden automatisch in Kindle Unlimited aufgenommen, was Abonnenten ermöglicht, so viele Bücher zu lesen, wie sie möchten. Abonnenten können zwischen eingeschriebenen Titeln wechseln, ohne für jedes Buch einen neuen Kauf zu tätigen, was häufigen Lesern einen Grund gibt, einen breiten Abonnementkatalog zu schätzen. Für einen eingeschriebenen Titel erfordert das Verdienen aus dem KDP Select Global Fund Kindle-Unlimited-Lesungen, was die Leserschaft über die bloße Katalogaufnahme hinaus wertvoll macht.
Die institutionelle Lizenzierung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,85 % von 2027 bis 2032. Bibliotheken und Schulen im globalen Netzwerk von OverDrive verzeichneten im Jahr 2025 379,4 Millionen E-Book-Ausleihen, ein Anstieg von 3 % gegenüber 2024.[2] Diese Aktivität gibt institutionellen Anbietern einen beobachtbaren Anwendungsfall für die Erweiterung des Lesezugangs, den Bibliotheks- und Schulsammlungen bieten. Ein Lizenzierungsvorschlag kann daher anhand des Lesedienstes bewertet werden, den er ermöglicht, neben den angebotenen Inhalten. Da Bibliotheken Titel zur Ausleihe lizenzieren, ist die Umlaufhäufigkeit und nicht die Titelanzahl das Maß, an dem ein institutioneller Anbieter gemessen werden dürfte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Genre:
Belletristikpräferenz und digitales ComicsangebotBelletristik repräsentierte im Jahr 2026 einen E-Book-Marktanteil von 44,02 %. Unter 718 befragten kanadischen E-Book-Lesern lasen im Jahr 2025 70 % Erwachsenenbelletristik, wobei die Befragten mehrere Kategorien lesen konnten. Amazon berichtete, dass Romance vom 1. Januar bis 1. Dezember 2025 das führende Kindle-Lesgenre in Brasilien war, gefolgt von Literatur & Belletristik und Jugendliteratur. Die Tiefe des Genres ist wichtig, da die breite Belletristikkategorie spezifischere Präferenzen umfasst als eine allgemeine Bereitschaft, eine elektronische Ausgabe zu lesen. Eine dedizierte Romance-Linie würde Verlagen ein spezifischeres redaktionelles Angebot für Brasiliens Kindle-Leser bieten als eine allgemein bezeichnete Belletristiksammlung.
Comics und Graphic Novels sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,65 % von 2027 bis 2032. Am 31. Dezember 2025 hatte WEBTOON Entertainment rund 400.000 Webcomic-Ersteller und über 500.000 Webcomic-Geschichten auf seiner Plattform. Das Unternehmen gab an, dass Webcomics den Großteil seines Plattformumsatzes generierten. Dieses Umsatzgewicht gibt Verlagen einen kommerziellen Grund, serialisierte digitale Comics zu erweitern und visuelles Geschichtenerzählen mit einem etablierten Plattformverdienungsmodell zu verbinden. Angesichts dieses umfangreichen Katalogs benötigt ein Fachverlag eine erkennbare redaktionelle Auswahl, um die Aufmerksamkeit der Leser zu gewinnen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Verbraucherbeteiligung und lokale BibliothekskapazitätEinzelverbraucher hielten im Jahr 2026 61,8 % des E-Book-Umsatzes und waren damit das größte Segment. Unter 327 befragten kanadischen E-Book-Käufern gaben im Jahr 2025 96 % an, das Buch für sich selbst gekauft zu haben, verglichen mit 84 % aller befragten kanadischen Buchkäufer. Die Lücke macht den Kauf für den persönlichen Gebrauch zu einem stärker prägenden Merkmal des digitalen Kanals als des Buchkaufs insgesamt, was die Transaktion eng mit dem beabsichtigten Leser verbindet. Dies unterstützt Verbraucherausgaben und Entdeckungsangebote, die um persönliche Leseentscheidungen herum organisiert sind, wobei geschenkorientierte Werbung eine kleinere Rolle im kommerziellen Angebot für diese befragte Käuferbasis spielt.
Institutionelle Käufer sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5 % von 2027 bis 2032. Spaniens eBiblio-Dienst stellte Ende 2025 647.345 E-Book-Lizenzen zur Verfügung, 17,94 % mehr als im Jahr 2024. Die Lizenzverfügbarkeit variierte je nach teilnehmender autonomer Gemeinschaft und Stadt, was Sammlungen entsprechend der finanziellen Verfügbarkeit und der Nutzernachfrage ergänzen konnte. Diese Kombination aus einem gemeinsamen Dienst und lokal gestalteter Bereitstellung schafft Raum für Anbieter, unterschiedliche Sammlungsprioritäten innerhalb desselben nationalen Systems anzusprechen. Eine nationale Auflistung kann nicht als einheitliche lokale Bestellung behandelt werden, da teilnehmende Behörden die Bereitstellung entsprechend ihren eigenen Ressourcen und ihrer Nachfrage ergänzen können.
Geografische Analyse
E-Book-Markt in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,5 % an der E-Book-Marktgröße. In den Vereinigten Staaten erreichte der von Verlagen gemeldete E-Book-Umsatz im Jahr 2025 2,2 Milliarden USD, ein Anstieg von 3,2 % gegenüber 2024. Der kanadische Universitätsverlag University of Toronto Press (UTP) und Paradigm Publishing Services kündigten im September 2026 eine Zusammenarbeit für den Zugang über zwei Plattformen für Bibliotheken an, die UTP-E-Book-Sammlungen abonnieren. Paradigm ist eine Abteilung von De Gruyter Brill, und die vorgeschlagene Vereinbarung würde den Zugang zu lizenzierten UTP-Sammlungen über UTP Publishing und De Gruyter Brill ermöglichen. Eine solche Vereinbarung würde die Plattformwahl zu einem Teil der Lizenzbedingungen machen und Inhaltseigentümern eine Dienstleistungsunterscheidung über die enthaltenen Titel hinaus bieten.
E-Book-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 4,55 % von 2027 bis 2032. Chinas Online-Literatur-Nutzerbasis erreichte im Jahr 2025 646 Millionen, ein Anstieg von 1,2 % im Jahresvergleich, wobei die Messung auf 31 großen Unternehmen und rund 30.000 befragten Nutzern basiert. Südostasien war 2025 gleichauf mit Nordamerika das führende Ziel für chinesische Online-Literaturexporte und umfasste Text-, Audio- und Adaptionsformate. Indonesiens digitaler Bibliotheksdienst Perpusnas iPusnas verzeichnete im Jahr 2025 770.106 neue Nutzer, was zeigt, wie institutioneller Zugang das Publikum für die Lesesammlungen von Verlagen neben kommerzieller Online-Literatur erweitern kann.
In Südamerika wuchs der E-Book-Abonnementumsatz brasilianischer Verlage im Jahr 2025 im Vergleich zu 2024 um 63 % und zeigte damit eine kommerzielle Rolle für wiederkehrenden Zugang. Kolumbiens technisch-wissenschaftliche und Bildungs-Digitalbücher verwenden überwiegend PDF- oder EPUB-E-Books und Mehrbenutzerlizenzen, was dem institutionellen Zugang eine eigenständige lokale Rolle verleiht. In Europa entfiel im Jahr 2025 ein geringerer Anteil des Umsatzes französischer Verlage auf digitale Verkäufe im Bereich Literatur als im Jahr 2024. In den Niederlanden waren Bol.com Kobo Plus und Kobo Books im Jahr 2026 die meistgenutzten E-Book-Plattformen, was ihre Leserschaft für die Vertriebsentscheidungen von Verlagen relevant macht. Für den Nahen Osten und Afrika lancierten Amazon und das Abu Dhabi Arabic Language Centre im Jahr 2026 einen weltweit verfügbaren Onlineshop mit mehr als 33.000 arabischen Kindle-E-Books und boten damit einen sprachgeführten Weg über nationale Grenzen hinaus.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Anbietern neu bereitgestellter E-Books für Verbraucher und öffentliche Bibliotheken. Titelzugänglichkeit, öffentlicher Bibliotheks-Webzugang und die Verwaltung digitaler Inhalte legen verschiedenen Teilen des Angebots Verpflichtungen auf. Öffentliche Lesepläne fügen einen politischen Weg zum digitalen Zugang hinzu, sodass die relevanten Compliance- und Kanalfragen von dem bereitgestellten Dienst abhängen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | Justizministerium | Gemeinsame staatliche Marktüberwachungsbehörde für die Barrierefreiheit von Produkten und Dienstleistungen (MLBF) | Nationale Presse- und Publikationsverwaltung | Kultur- und Bildungsministerien, gemeinsame PNLL-Koordinatoren |
| Wesentliche Instrumente oder Ausrichtung | ADA-Titel-II-Webregel, WCAG 2.1 Stufe AA | Barrierefreiheitsstärkungsgesetz (BFSG) und Durchführungsverordnung (BFSGV), gültig für neue E-Books ab dem 28. Juni 2025 | Nationale Verordnung zur Leseförderung, in Kraft seit dem 1. Februar 2026 | Genehmigter Nationaler Buch- und Leseplan (PNLL) 2026–2036, einschließlich des Ziels einer kostenlosen öffentlichen digitalen Bibliothek |
| Kommerzielle Auswirkung | Barrierefreiheit für öffentliche Bibliothekskataloge und von einer öffentlichen Einrichtung bereitgestellte Anbieterinhalte | Barrierefreiheit ist im Allgemeinen eine Bedingung für die abgedeckte Lieferung, vorbehaltlich gesetzlicher Ausnahmen und Übergangsregelungen | Obligatorisches Inhaltsmanagement, mit Förderung barrierefreier Formate | Potenzieller kostenloser öffentlicher digitaler Lesekanal im Rahmen der genehmigten Ziele |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Zunehmend | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die vorläufige Abschlussregel des Justizministeriums vom April 2026 verlängerte die US-amerikanischen WCAG-2.1-Stufe-AA-Fristen, ohne die Anforderung aufzuheben, die am 26. April 2027 für öffentliche Einrichtungen mit mindestens 50.000 Einwohnern, mit Ausnahme von Sonderbezirken, und am 26. April 2028 für kleinere Einrichtungen und Sonderbezirke verbindlich wird. Deutschlands abgedeckte neue Lieferung unterliegt einer etablierten Barrierefreiheitsbedingung, und die am 16. Juli 2026 in Kraft getretene Änderung ließ die E-Book-Bestimmung unverändert. Chinas Pflicht zum Inhaltsmanagement schafft eine operative Anforderung, während die Umsetzungsprioritäten vom September 2026 die Kontinuität des bestehenden Rahmens unterstützen. Brasiliens genehmigtes Ziel einer kostenlosen öffentlichen digitalen Bibliothek für 2026–2036 überträgt die Umsetzung nach Abschluss der Governance-Vereinbarungen dem zuständigen Minister und hält den Fokus auf dem öffentlichen digitalen Zugang.
Wertschöpfungskettenstufen
Die Kette vergleicht Inhaltsveröffentlichung, Dateivorbereitung und Vertrieb über Einzel- und institutionelle Kanäle, mit unterschiedlichen Einnahmemechanismen auf jeder Stufe. Amazon KDP bietet Autoren Royalty-Optionen von 35 % und 70 % für E-Books. Die 70-%-Option berechnet Tantiemen aus dem Listenpreis ohne Mehrwertsteuer, zieht dann Lieferkosten ab und gilt nur für berechtigte Bücher in aufgeführten Gebieten. Gemeinfreie Werke sind für diese höhere Option nicht berechtigt, was den Inhaltsstatus und das Verkaufsgebiet zu einem Teil der Zahlungsberechnung macht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Inhaltsveröffentlichung und Rechtebereitstellung | Handelsverlage wie Amazon Publishing | Verlagseinnahmen aus digitalen Buchverkäufen | Klärung der für eine digitale Ausgabe erforderlichen Rechte | Veröffentlichungsrechte vor der Veröffentlichung klären |
| Dateivorbereitung und -aggregation | Autorendienstleister wie Draft2Digital | Provision auf Vertriebskanaleinnahmen außerhalb von Smashwords.com | Konvertierungsgenauigkeit über Buchdateien hinweg | Konvertierte Dateien vor der Kanalauslieferung prüfen |
| Einzel- und institutioneller Vertrieb | Digitale Einzelhändler wie Google Play Books; institutionelle Distributoren wie OverDrive | Umsatzbeteiligung im Einzelhandel; institutionelle Inhaltsverkäufe | Vom Kanal nicht unterstützte Einzelhandelsverkaufsgebiete | Einzelhandelskanäle dem beabsichtigten Verkaufsgebiet anpassen |
| Quelle: Mordor Intelligence | ||||
Gemäß den ab dem 14. April 2026 geltenden Bedingungen zieht Draft2Digital eine Provision von 15 % von den Vertriebskanalzahlungen für E-Books oder Hörbücher ab, die außerhalb von Smashwords.com verkauft, vermietet, verleast oder anderweitig vertrieben werden. Teilnehmer müssen die erforderlichen Veröffentlichungs- und Vertriebsrechte besitzen oder innehaben und eine nicht-exklusive weltweite Lizenz für ihre gewählten Kanäle gewähren. Draft2Digital beansprucht kein Urheberrecht oder Eigentum an den Werken, was die Kanalausführung zu einem bezahlten Dienst macht, der vom Inhaltseigentum trennbar ist. Für Autoren erfordern ein Tantiemenprozentsatz und eine Intermediärsprovision einen Vergleich auf ihren jeweiligen Zahlungsgrundlagen, da sie unterschiedliche Teile der Einnahmekette beschreiben.
Wettbewerbslandschaft
Marktkonzentration
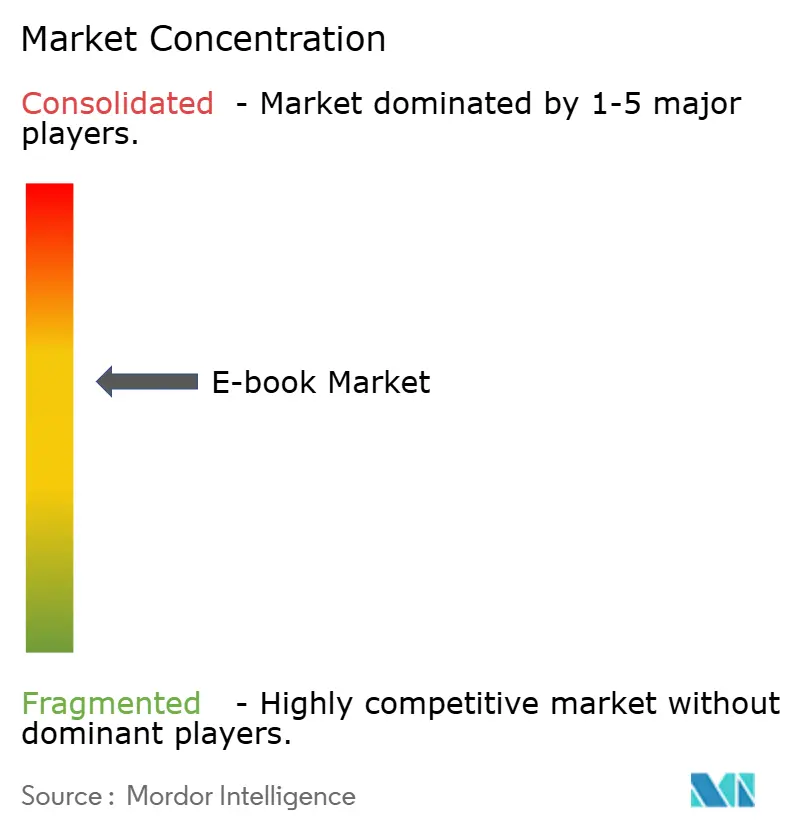
Amazon.com, Inc. und Rakuten Kobo Inc. betreiben Verbraucher-Leseökosysteme und tragen dazu bei, eine plattformgeführte Einzelhandelsstruktur zu schaffen, die Lesedienste mit dem Zugang zu einem Onlineshop verbindet. Apple Inc. betreibt Apple Books, während Barnes & Noble Booksellers, Inc. das NOOK-Lesen über seine App, Geräte und BN.com verbindet. Draft2Digital, LLC bietet einen spezialisierten Selbstveröffentlichungs- und Vertriebsweg über Drittanbieter-Vertriebskanäle an. In seinem Rückblick auf 2025 berichtete Draft2Digital, dass die Migration von Smashwords-Autoren- und Verlagskonten bis auf kleinere Bereinigungen abgeschlossen war. Die kommerzielle Trennlinie verläuft zwischen dem Betrieb des Onlineshops des Lesers und der Unterstützung von Autoren beim Erreichen von Vertriebswegen, die ein Intermediär nicht selbst betreibt.
Im August 2026 machte Rakuten Kobo seine E-Reader in mehr als 500 Best-Buy-Filialen in den Vereinigten Staaten verfügbar, wobei die Geräte mit dem Kobo Store und Kobo Plus verbunden sind. Apple Books ermöglicht Mac-Nutzern in Indien den Einzelkauf von E-Books zu Listenpreisen, im Gegensatz zum unbegrenzten Lese-Abonnement von Kobo Plus. Diese Alternativen geben Verlagen unterschiedliche Entscheidungen darüber, wie ein Katalog präsentiert werden soll, entweder durch laufenden Dienstzugang oder durch die Auswahl einzelner bezahlter Titel durch den Leser. Kobos Einzelhandelsexpansion macht eine physische Gerätebegegnung zu einem Einstiegspunkt in digitale Lesedienste, während Apples Angebot pro Titel beim Punkt der Buchauswahl konkurriert.
Rechtsgenehmigungen setzen eine weitere Grenze für die Kanalerweiterung, da ein zusätzlicher Vertriebsweg den Bedingungen entsprechen muss, die den Titel regeln. Im Jahr 2025 begann Amazon laut Draft2Digital damit, den Vertrieb von KDP-Select-E-Books an Bibliotheken zu erlauben. Diese Genehmigung schuf eine spezifische institutionelle Kanaloption für eingeschriebene Autoren und machte den Umfang des erlaubten Vertriebs neben dem Zugang zum Onlineshop relevant. Für Intermediäre ist die Unterscheidung eines autorisierten Weges von einer automatischen Bibliotheksplatzierung Teil eines glaubwürdigen kommerziellen Angebots an Autoren, die Verbraucherverkäufe gegen institutionelle Reichweite abwägen. Herausforderer wie Draft2Digital können sich differenzieren, indem sie eingeschriebenen Autoren helfen, den erlaubten Bibliotheksweg zu nutzen, ohne automatische Platzierung oder umfassendere Vertriebsrechte zu versprechen.
Marktführer der E Book-Branche
-
Amazon.com, Inc.
-
Rakuten Kobo Inc.
-
Apple Inc.
-
Barnes & Noble Booksellers, Inc.
-
Draft2Digital, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
E-Book-Markt Unternehmen in diesem Bericht
- Amazon.com, Inc.
- Rakuten Kobo Inc.
- Apple Inc.
- Barnes & Noble Booksellers, Inc.
- Draft2Digital, LLC
- Blurb, Inc.
- DIY Media Group, Inc.
- Lulu Press, Inc.
- Macmillan Publishers Ltd
- Scribd, Inc.
- Google LLC
- Hachette Livre SA
- HarperCollins Publishers LLC
- Penguin Random House LLC
- OverDrive, Inc.
- Storytel AB
- Wattpad Corp.
- Inkitt GmbH
- John Wiley & Sons, Inc.
- Pearson plc
- Cengage Learning, Inc.
Wesentliche Chancen für Marktteilnehmer
Der Vergleich konzentriert sich auf barrierefreie Verbraucherausgaben, wissenschaftliche Lesesammlungen und die Lizenzierung für öffentliche Bibliotheken. Der Europäische Barrierefreiheitsakt begann am 28. Juni 2025 in der EU zu gelten und verlangt, dass abgedeckte E-Books für Menschen mit Behinderungen zugänglich sind. Dies schafft separate Veröffentlichungsentscheidungen für Verbraucherveröffentlichungen und akademische Sammlungen, auch wenn beide auf dieselbe gesetzliche Anforderung reagieren. Die kommerzielle Aufgabe besteht darin, Barrierefreiheit zu einem Teil eines nutzbaren Leseangebots zu machen, während die Bibliothekslizenzierung eine eigenständige finanzielle Einschränkung adressiert.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Barrierefreie Verbraucher-E-Book-Ausgaben | Barrierefreiheit ist eine operative Bedingung für die abgedeckte EU-Lieferung | Verbraucher-Buchhandlungen und Einzelleser | Barrierefreiheit in abgedeckte neue Veröffentlichungen integrieren | Überprüfung der Nutzbarkeit über die bereitgestellte Ausgabe hinweg | Verlage, die abgedeckte barrierefreie Bücher liefern |
| Barrierefreie wissenschaftliche Lesesammlungen | Abgedeckte akademische E-Books unterliegen derselben Barrierefreiheitsanforderung | Wissenschaftliche Bibliotheken und wissenschaftliche Leser | Abgedeckte Sammlungen mit verifizierten Beschreibungen und Barrierefreiheits-Metadaten anbieten | Barrierefreiheitsarbeit auf Titelebene über Sammlungen hinweg | Verlage wie Elsevier |
| Budgetangepasste Lizenzen für öffentliche Bibliotheken | Käuferdruck für nachhaltigen digitalen Zugang | Öffentliche Bibliotheken in Nordamerika | Zugangsbedingungen rund um Bibliotheksressourcen und Lesenachfrage aushandeln | Budgetbelastung der Bibliotheken und Einigung auf tragfähige Lizenzbedingungen | Institutionelle Plattformen wie OverDrive und ihre Verlagspartner |
| Quelle: Mordor Intelligence | |||||
Am 26. Mai 2026 forderten nordamerikanische Gruppen öffentlicher Bibliotheken Verlage und Plattformanbieter auf, die E-Book-Lizenzierung zu ändern, da die steigende Nutzung die Bibliotheksbudgets belastete.[3] Dies verleiht der Lizenzierungschance ein definiertes Käuferproblem, das ein Anbietervorschlag durch seine Zugangsbedingungen adressieren kann. Ein tragfähiges Angebot muss die Kosten für die Aufrechterhaltung des Lesezugangs innerhalb der Ressourcen der Bibliothek handhabbar machen.
Neueste Industrielle Entwicklungen in E-Book-Markt
- Sep 2026: University of Toronto Press und Paradigm Publishing Services kündigten eine Zusammenarbeit an, die Bibliotheken, die UTP-E-Book-Sammlungen abonnieren, den Zugang zu ihren lizenzierten Inhalten über UTP Publishing und De Gruyter Brill ermöglichen würde.
- Aug 2026: Bookwire nahm den digitalen Katalog von Centraal Boekhuis, bestehend aus 80.000 E-Books und 25.000 Hörbüchern, in Bookwire OS auf und übernahm die Auftragsabwicklung für das Netzwerk des niederländischen Distributors.
- Jun 2026: Ingram Publisher Services aktualisierte IndiePubs, seinen Direct-to-Consumer-Onlineshop für Vertriebskunden, die Print- und E-Books verkaufen, und fügte einen Checkout auf der Verlagswebsite sowie nach Opt-in Zugang zu Käuferdaten hinzu.
E-Book-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der E-Book-Markt misst den jährlichen Umsatz aus weltweit verkauften oder lizenzierten digitalen Büchern zum Lesen. Er umfasst Verbraucher- und institutionelle Käufe, Zugriffsabonnements und Werbeeinnahmen, die dem kostenlosen oder werbefinanzierten digitalen Buchlesen über alle Genres hinweg zuzurechnen sind.
Ausschlüsse aus dem Umfang: Gedruckte Bücher, Druckdienstleistungen und physischer Vertrieb, Hörbücher sowie E-Reader und andere Lesegeräte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Erlösmodell
- Abonnement (Unbegrenztes Lesen)
- Pay-per-Download
- Freemium / Werbefinanziert
- Institutionelle Lizenzierung
- Nach Genre
- Belletristik
- Sachbuch
- Bildung und Wissenschaft
- Comics und Graphic Novels
- Fach- und Technikliteratur
- Nach Endnutzer
- Einzelverbraucher
- Erwachsene
- Kinder und Jugendliche
- Institutionell
- Schulen (Klassen 1–12)
- Hochschulbildung
- Unternehmens- / Berufliche Weiterbildung
- Öffentliche Bibliotheken
- Einzelverbraucher
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Indonesien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Quellen, Verbands- und Betreiberquellen wie ITU Facts and Figures, die Haushalts-IKT-Erhebung von Eurostat, das StatShot der Association of American Publishers und die globalen Ausleihzusammenfassungen von OverDrive liefern unterschiedliche Überprüfungen zu Konnektivität, Online-E-Book-Käufen, vom Verlag gemeldeten US-E-Book-Umsätzen und institutionellem digitalem Ausleihen. Diese Indikatoren helfen dabei, regionale und jährliche Nachfragesignale abzugleichen und gleichzeitig Leseraktivität, Verlagsumsatz und Marktumsatz voneinander zu unterscheiden.
Jahresberichte und SEC-10-K-Einreichungen von Unternehmen können geografische Reichweite, Offenlegungen digitaler Produkte, Lizenzvereinbarungen und Kanalökonomie klären, während Investorenmaterialien und seriöse Presse Markteinführungen und Änderungen bei Vertriebs- oder Zugangsbedingungen datieren können. Analysten vergleichen diese Offenlegungen mit amtlichen Statistiken und öffentlichen Marktindikatoren, um Lücken in der Abdeckung und im Timing zu identifizieren. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews würden Perspektiven von Verlagen, E-Book-Einzelhändlern und Abonnementplattformen, digitalen Distributoren, Bibliotheks- und Bildungslizenzierungskäufern sowie Analysten einholen, die für digitale Verlags- oder Sammlungsbudgets zuständig sind. Diese Gespräche würden Sekundärschätzungen zu Transaktionstypen, der Zuweisung gebündelter Abonnements, der regionalen Kanalreichweite, Lizenzbedingungen und der Beziehung zwischen Ausleihaktivität und bezahltem Marktumsatz testen. Wo öffentliche Reihen oder Unternehmensoffenlegungen Lücken hinterlassen, würden Analysten die betroffene Variable erfassen, sie mit benachbarten Indikatoren und Stichprobenpreisen vergleichen und Belege von mehr als einem Befragtentyp verwenden, bevor Annahmen angepasst werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 18 % | Asien-Pazifik (APAC): 38 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 37 % | Europa, Naher Osten und Afrika (EMEA): 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit der globalen jährlichen Umsatzschätzung und verteilt den Wert auf Erlösmodelle, Genres, Endnutzer und Geografien unter Verwendung beobachteter Verlagsumsätze, Transaktions- und Abonnementaktivitäten sowie Kanalbelegen. Konnektivität und mobile Internetnutzung zeigen die erreichbare Leserbasis an, die Eurostat-E-Book-Kaufaktivität und vom Verlag gemeldete digitale Verkäufe zeigen die bezahlte Nachfrage an, und E-Book-Ausleihen in Bibliotheken zeigen die institutionelle Nutzung an, ohne als Umsatz behandelt zu werden. Wo historische Reihen es erlauben, kann eine multivariate Regression die Umsatzbewegung mit diesen Indikatoren in Beziehung setzen, während eine Szenarioanalyse testet, wie Änderungen bei der bezahlten Konversion, dem Abonnementzugang und der institutionellen Lizenzierung die Prognose bis 2032 beeinflussen.
Segmentanteile würden aus verfügbaren Umsatzoffenlegungen und Kanalbelegen aufgebaut, wobei Leser- und Ausleihmaßnahmen als Richtungsüberprüfungen verwendet werden, wo Umsatzaufteilungen nicht verfügbar sind. Selektive Bottom-up-Überprüfungen würden Stichproben-Endnutzerpreise mit geschätzten bezahlten Transaktionsvolumina für ausgewählte Kanäle oder Gebiete multiplizieren und diese Summen dann mit der Top-down-Zuweisung vergleichen. Fehlende Transaktionszahlen würden mit öffentlichen Aktivitätsdaten und Interviewbelegen eingegrenzt, und Lücken würden explizit bleiben, bis sie unterstützt werden. Analysten mit Erfahrung in Verlagswesen, Plattformen, Bibliotheken und Bildung würden die variablenspezifischen Ausblicke überprüfen, einschließlich der Frage, ob Ausleih- oder Nutzungsindikatoren eine vertretbare Verbindung zum bezahlten Lizenzwert haben.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren amtliche Statistiken, Verlagsoffenlegungen, Kanalbelege und Primärforschung und prüfen jede Maßnahme auf Jahr, Geografie, Transaktionsbasis und Überschneidungen, bevor sie kombiniert werden. Unabhängige Signale wie Konnektivität, Online-Kaufaktivität, Verlags-E-Book-Umsatz und Bibliotheksausleihen werden mit dem Modell verglichen, und ungewöhnliche Bewegungen oder Abweichungen von früheren Schätzungen werden auf Quelldefinitionen und Eingabeänderungen zurückverfolgt, bevor die Freigabe erfolgt. Ein zweiter Analyst überprüft Berechnungen, Segmentabstimmungen und dokumentierte Anpassungen, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn Befragte widersprüchliche Definitionen liefern oder wenn eine wesentliche Quellenänderung einen Eingabewert verändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen aktualisiert und vor der Auslieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence E-Book-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der E-Book-Markt misst den jährlichen Umsatz aus weltweit verkauften oder lizenzierten digitalen Büchern zum Lesen.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten mit Erfahrung in Verlagswesen, Plattformen, Bibliotheken und Bildung würden die variablenspezifischen Ausblicke überprüfen, einschließlich der Frage, ob Ausleih- oder Nutzungsindikatoren eine vertretbare Verbindung zum bezahlten Lizenzwert haben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,72 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 15,39 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 22,0 % unter dem Wert dieses Berichts für 2027 von 19,72 Milliarden USD, 2 Jahre später. Der angegebene prognostizierte CAGR von 2,46 % ist langsamer und kann zu einem niedrigeren Vergleich beitragen. |
| Globales Marktforschungsunternehmen B | 17,5 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 11,3 % unter dem Wert dieses Berichts für 2027 von 19,72 Milliarden USD, 2 Jahre später. Der angegebene prognostizierte CAGR von 3,5 % ist langsamer und kann zu einem niedrigeren Vergleich beitragen. |
Bei Mordor Intelligence überprüft ein zweiter Analyst Berechnungen, Segmentabstimmungen und dokumentierte Anpassungen, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn Befragte widersprüchliche Definitionen liefern oder wenn eine wesentliche Quellenänderung einen Eingabewert verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der E-Book-Markt und wie ist der Wachstumsausblick?
Die Größe wird im Jahr 2026 auf 18,85 Milliarden USD geschätzt. Für 2027 werden 19,72 Milliarden USD und bis 2032 24,34 Milliarden USD prognostiziert, mit einem CAGR von 4,3 % von 2027 bis 2032.
Was unterstützt die Nachfrage nach elektronischen Büchern?
Mobiler Zugang, digitale Bildung und Abonnements unterstützen die Nachfrage. In Frankreich abonnierten im Jahr 2025 44 % der digitalen Buchleser mindestens eine Plattform zum Lesen oder Hören von Büchern.
Welches E-Book-Erlösmodell hat den größten Marktanteil?
Abonnements mit unbegrenztem Lesen führten im Jahr 2026 mit 55,91 % des E-Book-Umsatzes.
Welche Unternehmen konkurrieren im E-Book-Einzel- und Vertriebshandel?
Wesentliche Teilnehmer sind Amazon.com, Inc., Rakuten Kobo Inc., Apple Inc., Barnes & Noble Booksellers, Inc. und Draft2Digital, LLC.
Was schränkt die breitere Verbreitung von E-Books ein?
Druckpräferenz sowie Einschränkungen beim Vertrieb oder der Ausleihe können die Expansion hemmen. In der GoodStats-Umfrage von 2025 bevorzugten 79 % der indonesischen Befragten gedruckte Bücher.
Welche Region führt beim E-Book-Umsatz und welche wird voraussichtlich am schnellsten wachsen?
Nordamerika hielt im Jahr 2026 39,5 % des E-Book-Umsatzes, und der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 4,55 % von 2027 bis 2032 am schnellsten wachsen.