
Größe und Marktanteil des US-amerikanischen Keksmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
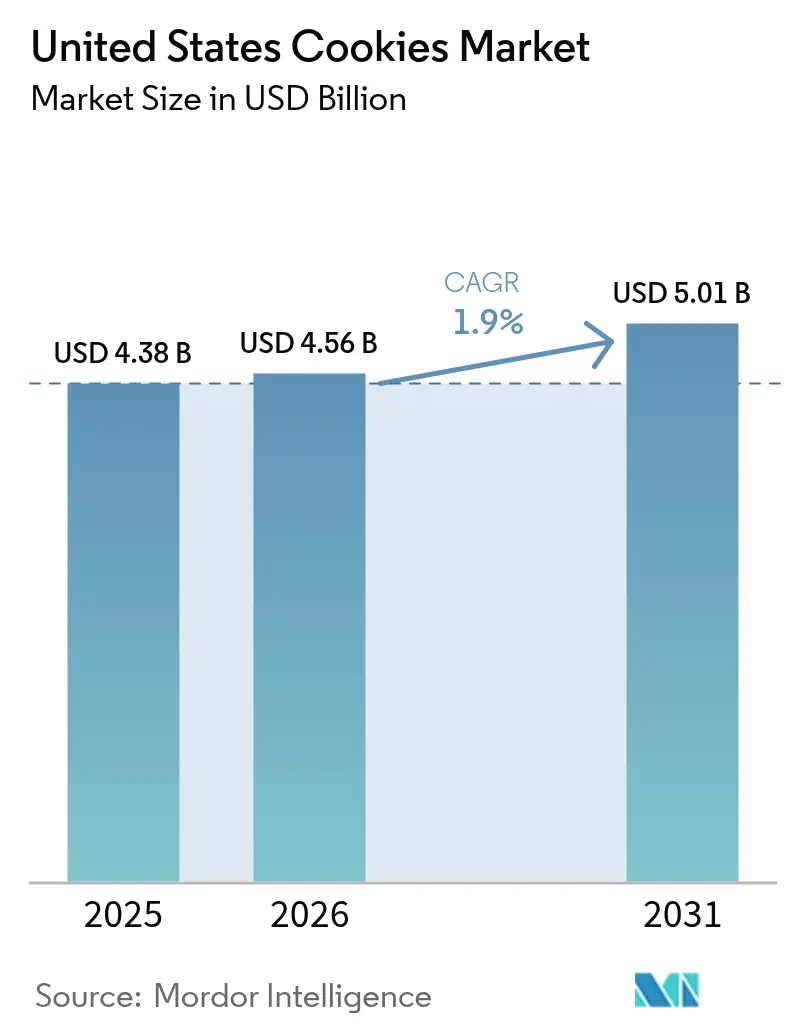
| Marktgröße im Basisjahr (2025) | 4.38 Milliarden US-Dollar |
| Marktgröße (2026) | 4.56 Milliarden US-Dollar |
| Marktgröße (2031) | 5.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 1.90 % |
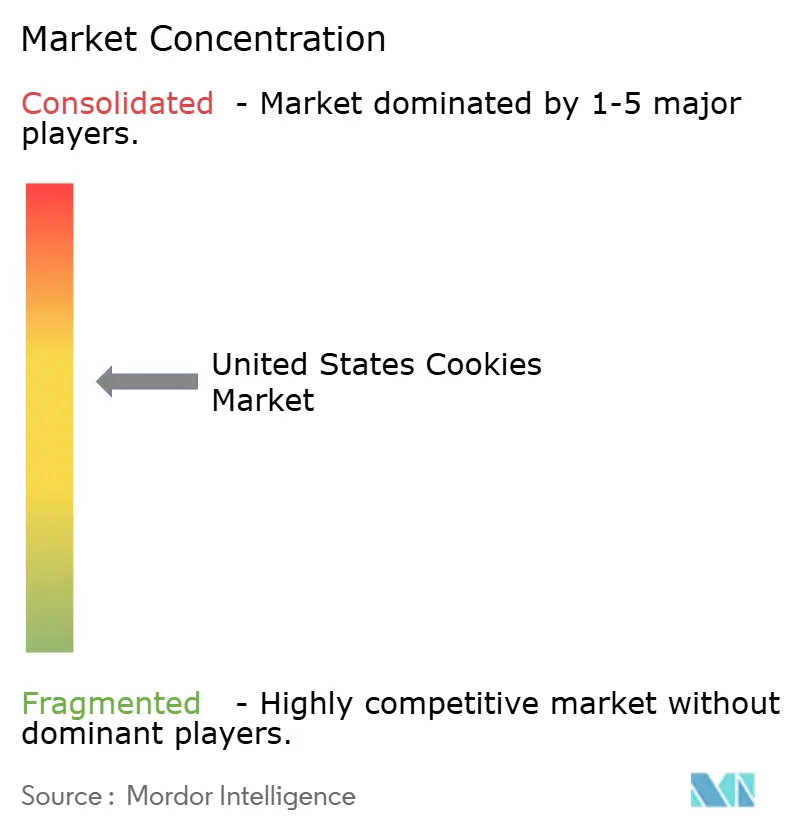
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Keksmarkts von Mordor Intelligence
Die Größe des US-amerikanischen Keksmarkts wird voraussichtlich von 4,38 Milliarden USD im Jahr 2025 auf 4,56 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 5,01 Milliarden USD erreichen, was einer CAGR von 1,9 % über den Zeitraum 2026–2031 entspricht. Zunehmende Premiumisierung, strengere Vorschriften für Produkte mit hohem Fett-, Zucker- und Salzgehalt (HFSS) sowie eine wachsende Nachfrage nach portionskontrollierten und angereicherten Snacks verändern die Kauftreiber. Die Einzelhandelspreise stiegen im Januar 2026 pro Pfund, da Hersteller höhere Weizen-, Zucker- und Butterkosten weitergaben und gleichzeitig Verpackungsverbesserungen nutzten, um Kekse als emotionale Geschenke statt als Massenware zu positionieren. Obwohl der US-amerikanische Keksmarkt mäßig konzentriert bleibt, übt eine Vielzahl von allergenfreien und Direct-to-Consumer-Marken (DTC) Druck auf multinationale Konzerne aus, Innovationszyklen zu beschleunigen. Pflanzliche Fettersatzstoffe, die Einführung von Oleogelen und nährstoffreiche Füllungen ermöglichen es führenden Marken, unterhalb der ausstehenden Warnschwellen der Lebensmittel- und Arzneimittelbehörde (FDA) für die Vorderseite der Verpackung zu bleiben und gleichzeitig die sensorische Attraktivität zu wahren. Gleichzeitig haben funktionelle proteinreiche Kekse einen Einstiegspunkt eröffnet und zusätzliche Käufer von traditionellen Riegeln abgeworben.
Wichtigste Erkenntnisse des Berichts
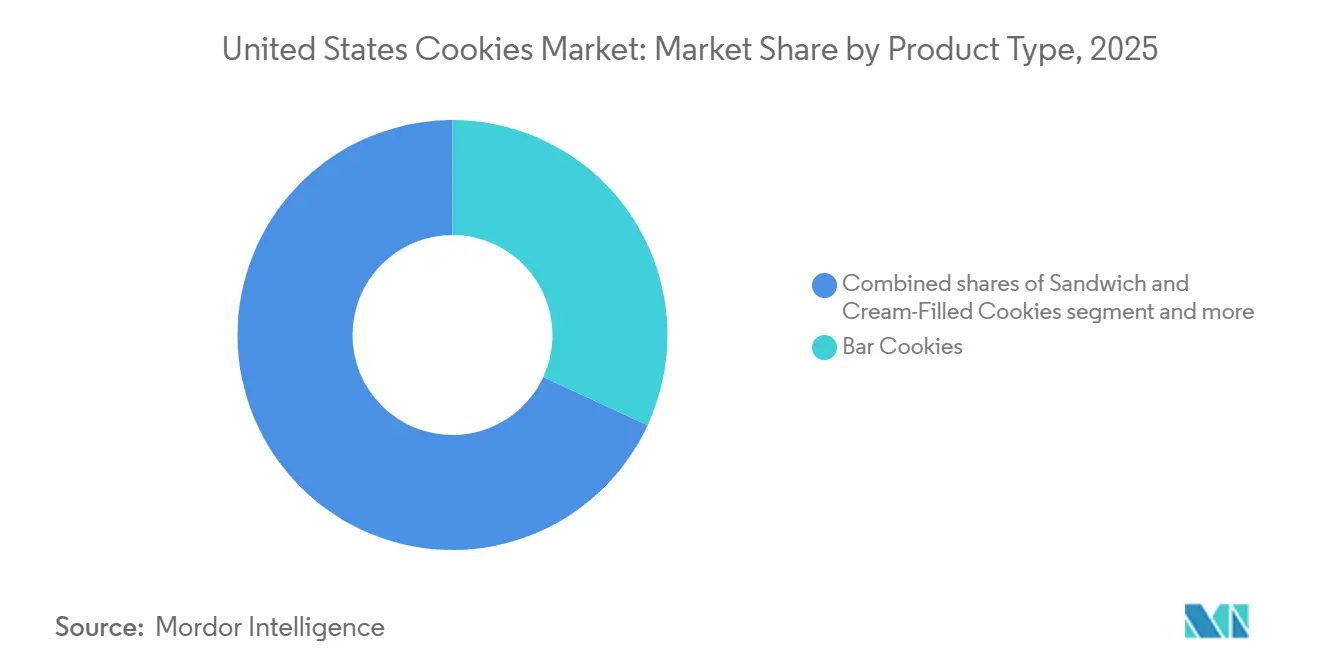
- Nach Produkttyp hielten Riegelkekse im Jahr 2025 einen Anteil von 31,89 % am US-amerikanischen Keksmarkt, während Sandwich- und cremegefüllte Kekse bis 2031 voraussichtlich mit einer CAGR von 2,02 % wachsen werden.
- Nach Kategorie dominierten konventionelle Produkte im Jahr 2025 mit 89,97 % der Größe des US-amerikanischen Keksmarkts; das Frei-von-Segment wird bis 2031 voraussichtlich mit einer CAGR von 2,99 % wachsen.
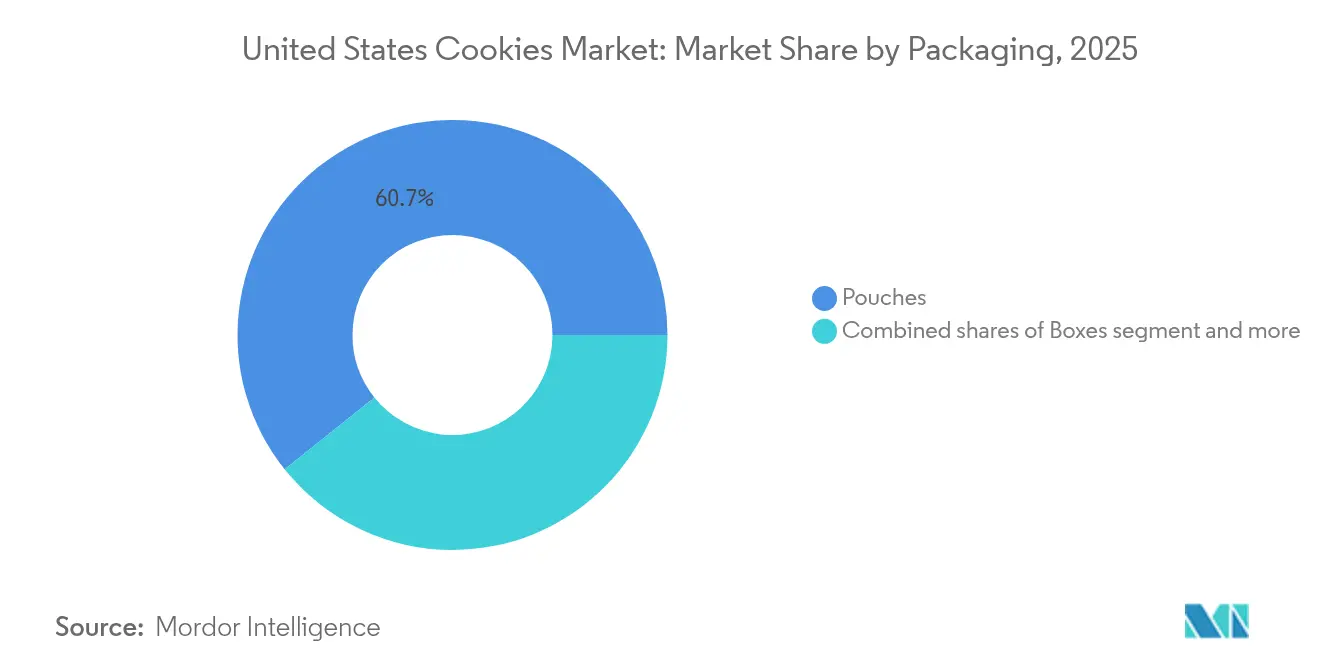
- Nach Verpackung entfielen 61,75 % des Umsatzes im Jahr 2025 auf Beutel; für Schachteln wird aufgrund von Geschenk- und Premiumpositionierung eine CAGR von 2,36 % prognostiziert.
- Nach Vertriebskanal führten Supermärkte/Hypermärkte mit 36,09 % des Werts im Jahr 2025; Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 1,98 % wachsen, gestützt durch Keks-Abonnements im Monatsrhythmus.
- Nach Geografie erwirtschaftete der Süden 30,78 % des Umsatzes im Jahr 2025, während für den Nordosten bis 2031 eine CAGR von 3,21 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im US-amerikanischen Keksmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach portionskontrollierten Genusssnacks | +0.4% | National, mit frühen Gewinnen in Ballungsräumen im Nordosten und Westen | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte urbane Frühstückskultur in Ballungsräumen | +0.3% | Urbane Korridore im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| Anreicherung und Nährstoffverbesserung treiben das Wachstum des Keksmarkts | +0.3% | National, am stärksten in gesundheitsbewussten Regionen im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| Pflanzliche Fettersatzstoffe treiben das Wachstum | +0.2% | National, mit Premiumpositionierung in Küstenmärkten | Langfristig (≥ 4 Jahre) |
| Anstieg von Direct-to-Consumer-Abonnements für Gourmetkekse | +0.2% | National, konzentriert in einkommensstarken urbanen Postleitzahlgebieten | Mittelfristig (2–4 Jahre) |
| Schenkkultur und Premiumisierung als emotionale Positionierung | +0.3% | National, saisonale Spitzen im 4. Quartal | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach portionskontrollierten Genusssnacks
Portionskontrolle hat sich als primärer Nachfragekatalysator etabliert: 48,8 % der US-amerikanischen Verbraucher snackten im Jahr 2025 drei oder mehr Mal täglich, was eine anhaltende Nachfrage nach einzeln verpackten Formaten schafft, die sensorische Befriedigung bieten, ohne ein Schuldgefühl wegen der Portionsgröße auszulösen[1]Quelle: Snack Food & Wholesale Bakery, "State of the Industry 2025: Snack industry thrives with diverse products", snackandbakery.com. The Campbell Soup Company's Pepperidge Farm brachte 2025 limitierte Feiertagskeksdosen-Kollektionen auf den Markt, die portionskontrollierte Keramikbehälter umfassen, die bewusstes Konsumverhalten fördern und gleichzeitig die Geschenkattraktivität steigern. Ausstehende FDA-Vorschläge für Warnsymbole auf der Verpackungsvorderseite für Produkte, die 10 % des Tageswerts für gesättigte Fettsäuren, Natrium oder zugesetzten Zucker überschreiten, haben Rezeptanpassungen beschleunigt, die den Genuss erhalten und gleichzeitig innerhalb der Offenlegungsgrenzen bleiben. Infolgedessen verzeichnen portionskontrollierte Lagereinheiten weiterhin Mengenwachstum, auch wenn die breiteren Keksmengenverkäufe leicht negativ werden, was unterstreicht, wie die richtige Portionierung Volumenschwäche ausgleichen kann. Diese strategische Positionierung erfasst die wachsende Bereitschaft der Verbraucher, Aufpreise für Produkte zu zahlen, die Lebensstilziele unterstützen, anstatt lediglich den Hunger zu stillen.
Beschleunigte urbane Frühstückskultur in Ballungsräumen
Die urbane Frühstückskultur definiert Kekskonsumanlässe neu, insbesondere in Ballungsräumen im Nordosten und Westen, wo Verbraucher aktiv nach „gut für dich”-Snacks suchen, die als Mahlzeitenersatz dienen. General Mills nutzte diesen Wandel, indem das Unternehmen im Januar 2025 Pillsbury Cinnamon Toast Crunch und Lucky Charms Soft Baked Cookies auf den Markt brachte und dabei das Markenwert von Cerealien nutzte, um Kekse als akzeptable Frühstücksartikel zu positionieren. Die Smart-Snacks-in-School-Vorschriften des US-Landwirtschaftsministeriums (USDA), die es verbieten, Kekse auf die Frühstücksgetreideanforderungen anzurechnen, und den Anteil an zugesetztem Zucker auf 35 % des Gewichts begrenzen, haben paradoxerweise Kekse als frühstücksnahe Snacks legitimiert, indem sie Nährstoffleitplanken geschaffen haben, die Hersteller nun als Produktentwicklungsmaßstäbe nutzen. Dieser Rückenwind der Frühstückskultur ist im Nordosten am ausgeprägtesten, wo die Region dichte städtische Bevölkerungen mit begrenzter Zeit für traditionelle Morgenmahlzeiten und einer Bereitschaft widerspiegelt, für praktische Formate zu zahlen.
Anreicherung und Nährstoffverbesserung treiben das Wachstum des Keksmarkts
Anreicherungsstrategien ermöglichen es Keksen, im Segment der Proteinkekse zu konkurrieren. Da Verbraucher funktionelle Snacks suchten, die Makronährstoffvorteile neben dem Genuss bieten. Hersteller integrieren Molkenproteinisolat, Erbsenprotein und Kollagenpeptide, um 5 bis 10 Gramm Protein pro Portion zu erreichen, und positionieren Kekse als Erholungssnacks nach dem Training, die mit traditionellen Proteinriegeln zu niedrigeren Preisen konkurrieren. General Mills steigerte seine Mediainvestitionen im dritten Quartal des Geschäftsjahres 2025 um mehr als 40 %, um seine Strategie „Beschleunigung des Keksmomentums” zu unterstützen, die eine 30-prozentige Portfoliorenovierung mit Fokus auf nährstoffangereicherte Varianten umfasst[2].Quelle: General Mills Inc., "General Mills Reports Fiscal 2025", generalmills.com Diese Anreicherungswelle ist im Nordosten und Westen am weitesten fortgeschritten, wo gesundheitsbewusste Verbraucher bereit sind, Aufpreise für funktionelle Eigenschaften zu zahlen, doch die Akzeptanz breitet sich auf den Süden und den Mittleren Westen aus, da Massenmarktteilnehmer preisgünstige angereicherte Produktlinien einführen, um Marktanteile gegenüber Spezialmarken zu verteidigen.
Pflanzliche Fettersatzstoffe treiben das Wachstum
Die Reformulierung mit pflanzlichen Fetten adressiert Bedenken hinsichtlich gesättigter Fettsäuren und erhält gleichzeitig die sensorischen Eigenschaften, die die Keksqualität definieren. Hersteller setzen dabei Oleogel-Technologien ein, die Butter und Palmöl durch strukturierte pflanzliche Öle ersetzen. Rise Baking Company hat sich verpflichtet, bis 2026 alle synthetischen Farben zu entfernen, was auf breitere Clean-Label-Trends hinweist, die sich auf Fettquellen erstrecken, da Verbraucher Zutatenlisten auf erkennbare, pflanzlich gewonnene Bestandteile hin prüfen. Mondelēz' Rezeptreformulierung von Chips Ahoy im März 2024 unter dem Motto „MMMproved”, bei der ein höherer Kakaogehalt und Madagaskar-Vanille eingearbeitet wurden, veranschaulicht den Schwenk der Branche hin zu hochwertigen pflanzlichen Zutaten, die Preiserhöhungen rechtfertigen und gleichzeitig den Gehalt an gesättigten Fettsäuren reduzieren. Der Anstieg der Butterpreise schafft Kostenanreize für pflanzliche Substitution, auch wenn die Verbrauchernachfrage nach Clean-Label-Formulierungen den strategischen Wandel vorantreibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Schwankende Rohstoffkosten belasten die Produktionsmargen im Keksbereich | -0.3% | National, mit akutem Druck auf regionale Bäckereien | Kurzfristig (≤ 2 Jahre) |
| Verschärfte HFSS-Vorschriften schaffen Marktherausforderungen | -0.2% | National, mit strengerer Durchsetzung in ausgewählten Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Lebensmittelsicherheits-Compliance | -0.1% | National, erhöhte Kosten für Betreiber mit mehreren Standorten | Langfristig (≥ 4 Jahre) |
| Wachsender Marktanteil alternativer Snack-Optionen | -0.2% | National, konzentriert in Haushalten mit GLP-1-Nutzern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Rohstoffkosten belasten die Produktionsmargen im Keksbereich
Die Volatilität der Rohstoffpreise komprimiert die Margen: Die saisonalen Durchschnittspreise für Weizen lagen 2025/26 bei 5,00 bis 5,30 USD pro Scheffel, und die Verhältnisse von Zuckerbeständen zu Verbrauch verengten sich auf 11,62 % bis 15,2 %, was zu einer Inputkostensteigerung von etwa 3 % bis 4 % der Herstellungskosten führte[3]Quelle: USDA, "Wheat Outlook: May 2025", usda.gov. General Mills berichtete, dass die Inputkostensteigerung im Geschäftsjahr 2025 3 % bis 4 % der Herstellungskosten erreichte, teilweise ausgeglichen durch Einsparungen aus dem ganzheitlichen Margenmanagement von 4 % bis 5 %, doch das Unternehmen revidierte seinen Ausblick für den organischen Nettoumsatz des Gesamtjahres nach unten auf einen Rückgang von 1,5 % bis 2 % gegenüber einer früheren Prognose von flach bis 1 % Wachstum, was signalisiert, dass die Preissetzungsmacht eingeschränkt bleibt. Darüber hinaus erschweren die gestiegenen Butterpreise die Beschaffungsplanung, was sich als nachteilig erweisen könnte, wenn die Spotpreise sinken. Regionale Bäckereien mit begrenzten Absicherungsmöglichkeiten stehen unter akutem Margendruck, da ihnen die Größe fehlt, um mehrjährige Lieferverträge auszuhandeln, ohne eine Verbraucherreaktion auf Rezeptänderungen auszulösen.
Verschärfte HFSS-Vorschriften schaffen Marktherausforderungen
Die Vorschriften für Produkte mit hohem Fett-, Salz- und Zuckergehalt (HFSS) verschärfen sich: Die Lebensmittel- und Arzneimittelbehörde (FDA) schlägt ein Kennzeichnungsschema für die Vorderseite der Verpackung vor, das Warnsymbole auf Produkten vorschreibt, die 10 % des Tageswerts für gesättigte Fettsäuren, Natrium oder zugesetzten Zucker überschreiten – ein Schwellenwert, den die meisten konventionellen Kekse überschreiten würden. Die Smart-Snacks-in-School-Vorschriften des US-Landwirtschaftsministeriums (USDA) begrenzen den Anteil an zugesetztem Zucker auf 35 % des Gewichts und verhindern, dass Riegelkekse die Frühstücksgetreideanforderungen erfüllen, wodurch konventionelle Kekse vom 14-Milliarden-USD-Schulverpflegungsmarkt ausgeschlossen werden. Diese regulatorischen Gegenwinds sind in Bundesstaaten mit zusätzlichen lokalen Verordnungen am akutesten, wie etwa Californias Proposition 65-Warnungen für Acrylamid in Backwaren, die Hersteller zur Reformulierung oder zur Anzeige von Krebsrisikowarnungen zwingen, die die Premiumpositionierung untergraben. Die sich entwickelnde Definition von „gesunden” Angaben der FDA schafft zwar Chancen für angereicherte Kekse, erhöht aber gleichzeitig die Anforderungen für konventionelle Produkte, die keine Nährstoffdichteschwellen erfüllen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Sandwichformate nutzen Füllungsinnovationen
Riegelkekse hielten im Jahr 2025 einen Marktanteil von 31,89 %, gestützt durch granolaähnliche Formate und brownieinspirierte Varianten, die sich als energiedichte Snacks für das Frühstück oder die Erholung nach dem Training positionieren. General Mills' Einführung von Cinnamon Toast Crunch und Golden Grahams Soft Baked Oat Bars im Januar 2025 nutzt den Markenwert von Cerealien, um Verbraucher anzusprechen, die Riegelformate als nahrhafter als traditionelle Kekse betrachten. Hersteller reformulieren Produkte als Reaktion auf die vorgeschlagene Kennzeichnung der FDA für die Vorderseite der Verpackung und verwenden Alternativen wie Allulose, Mönchsfrucht und Stevia, um zugesetzten Zucker und Kaloriendichte zu reduzieren.
Sandwich- und cremegefüllte Kekse werden bis 2031 voraussichtlich mit einer CAGR von 2,02 % wachsen und damit den breiteren Markt übertreffen. Hersteller setzen innovative Fülltechnologien und nostalgische Geschmackskombinationen ein, die es ihnen ermöglichen, Premiumpreise zu erzielen. Einzigartige Geschmacksrichtungen wie gesalzenes Karamell und Red Velvet haben die Attraktivität von Keksen gesteigert. Im Mai 2024 führte Mondelēz' Oreo, das einen Anteil von 40 % am Süßkeksmarkt hält, glutenfreie Varianten ein, um gesundheitsbewusste Verbraucher anzusprechen. KI-gesteuerte Produktentwicklung beschleunigt Innovationen und ermöglicht schnelle Reaktionen auf Trends und Verbraucherbedürfnisse.


Nach Kategorie: Das Frei-von-Segment erfasst gesundheitsbewusste Nachfrage
Konventionelle Kekse behielten im Jahr 2025 einen Anteil von 89,97 %, was auf fest verankerte Verbraucherpräferenzen für vertraute Formulierungen und Preispunkte zurückzuführen ist, die 20 % bis 40 % unter Frei-von-Alternativen liegen. Das konventionelle Segment profitiert von Skaleneffekten bei der Beschaffung von Zutaten und der Produktionseffizienz, was es Massenmarktteilnehmern ermöglicht, Marktanteile durch Aktionspreise und Mehrfachpackungsformate zu verteidigen, die einen überlegenen Wert pro Unze bieten. Bio-Zertifizierung, Non-GMO-Verifizierung und andere Clean-Label-Attribute werden selbst im konventionellen Segment zu Mindestanforderungen, da Verbraucher Zutatenlisten prüfen und Transparenz bei Beschaffungs- und Verarbeitungsmethoden fordern.
Das Frei-von-Segment wird bis 2031 voraussichtlich mit einer CAGR von 2,99 % wachsen, angetrieben durch die Prävalenz von Zöliakie und breitere Clean-Label-Präferenzen, die über diagnostizierte Glutenunverträglichkeit hinausgehen. Mondelēz' Einführung von glutenfreien Chips Ahoy im Mai 2024, der ersten allergenfreien Variante der Marke, signalisiert die Übernahme von Frei-von-Formulierungen durch den Mainstream, die zuvor auf Spezialmarken wie Partake Foods und Tate's Bake Shop beschränkt waren. Eine im April 2025 veröffentlichte Studie, die Arsenbelastung mit glutenfreier Ernährung in Verbindung bringt, hat jedoch ein gegenläufiges Gesundheitsbedenken eingeführt, das Hersteller durch Beschaffung und Testprotokolle für Zutaten angehen müssen.
Nach Verpackungstyp: Wiederverschließbare Beutel dominieren bei Convenience-Anlässen
Beutel hielten im Jahr 2025 einen Marktanteil von 61,75 %, begünstigt durch Wiederverschließbarkeit, die die Produktfrische verlängert, und durch die Convenience für unterwegs, die mit Snack-Anlässen außerhalb des Hauses übereinstimmt. Flexible Verpackungen kosten pro Einheit 15 % bis 25 % weniger als starre Schachteln, was es Massenmarktteilnehmern ermöglicht, wettbewerbsfähige Preise aufrechtzuerhalten und gleichzeitig die Margen in einem promotionsgeprägten Einzelhandelsumfeld zu wahren. Beutel stehen jedoch vor Nachhaltigkeitsgegenwinds, da Kommunen erweiterte Herstellerverantwortungs-Vorschriften (EPR) einführen, die Recyclinggebühren auf nicht recycelbare flexible Verpackungen erheben und Kostendruck erzeugen, der den Übergang zu Monomaterialfolien und papierbasierenden Alternativen beschleunigen könnte.
Schachteln werden bis 2031 voraussichtlich mit einer CAGR von 2,36 % wachsen, angetrieben durch die Nachfrage nach starren Strukturen, die Qualität vermitteln und empfindliche Kekse beim Versand schützen. Tate's Feiertagseinführungen im Oktober 2024 mit Dark Chocolate Peppermint Cookie Bark und Chocolate Toffee in dekorativen Dosen unterstreichen eine saisonale Schenkstrategie, die Schachteln als emotionale Geschenke positioniert. Nachhaltige Verpackungsinnovationen wie recycelbarer Karton und kompostierbare Folien werden zu wichtigen Differenzierungsmerkmalen, da Verbraucher zunehmend Umweltauswirkungen priorisieren, insbesondere im Nordosten und Westen.
Nach Vertriebskanal: E-Commerce gewinnt Marktanteile durch Abonnementmodelle
Supermärkte und Hypermärkte machten 2025 36,09 % der Vertriebskanäle aus und nutzten Skaleneffekte bei Merchandising und Promotionsdurchführung, die kleinere Kanäle nicht replizieren können. Die Pepperidge Farm-Sparte von Campbell Soup meldete im ersten Quartal des Geschäftsjahres 2025 einen Volumen-/Mix-Anstieg von 3 % bei Keksen und führte die Gewinne auf das Wachstum der Farmhouse-Marke und die Leistung von Milano in Mainstream-Lebensmittelkanälen zurück. Die Menükennzeichnungsanforderungen der FDA, die eine Kalorienangabe für Kettenrestaurants mit 20 oder mehr Standorten vorschreiben, gestalten den Vertrieb um, indem sie die Transparenz rund um Keksnährwertprofile erhöhen und möglicherweise Impulskäufe abschrecken.
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 1,98 % wachsen, angetrieben durch Abonnementmodelle und Omnichannel-Käufer. Händlereigene Plattformen wuchsen 2024, während Drittanbieter-Aggregatoren zurückgingen, was signalisiert, dass Keksmarken direkte Beziehungen zu den E-Commerce-Aktivitäten der Einzelhändler aufbauen müssen, anstatt sich ausschließlich auf Marktplatzlistings zu verlassen. Flowers Foods' Übernahme von Simple Mills für 795 Millionen USD im Dezember 2024 war explizit darauf ausgelegt, die Direct-to-Consumer-Fähigkeiten des Zielunternehmens zu erschließen.
Geografische Analyse
Der Süden erwirtschaftete 2025 30,78 % der Größe des US-amerikanischen Keksmarkts, gestützt durch fest verankerte Loyalität gegenüber traditionellen Wertpackungen von Marken wie Little Debbie. Nahe gelegene Produktionszentren halten die Frachtkosten niedrig und die Promotionsfrequenz hoch, was den Marktanteil festigt. Dennoch hinkt die Premiumisierung hinterher; viele Haushalte bleiben preissensibel, was wenig Spielraum für handwerkliche Dosen zu 8 USD lässt. Hersteller müssen Volumenstabilität gegen langsameres Umsatzwachstum abwägen, da die GLP-1-Akzeptanz, die sich nun über Küstenmetropolen hinaus ausbreitet, kalorienreiche Snack-Anlässe reduziert.
Der Nordosten wird bis 2031 voraussichtlich mit einer CAGR von 3,21 % wachsen und damit das nationale Wachstum übertreffen, da dicht besiedelte Stadtbewohner auf Frühstücksersatz- und angereicherte Formate umsteigen. Tate's Bake Shop erprobt Innovationen hier routinemäßig, bevor sie national eingeführt werden, und Oreos glutenfreie Linie erzielte in unabhängigen Händlern im Nordosten innerhalb von sechs Monaten eine überdurchschnittliche Verkaufsgeschwindigkeit. Höhere Haushaltseinkommen und fortgeschrittene Online-Lebensmittelgewohnheiten stellen sicher, dass Premium-Direct-to-Customer-Schachteln (DTC) wöchentlich an Haustüren geliefert werden, was die Kanalmigration verstärkt.
Der Mittlere Westen spiegelt den Wertfokus des Südens wider, profitiert jedoch von der landwirtschaftlichen Nähe, die die Getreideeingaben senkt und es regionalen Bäckereien ermöglicht, nationale Ketten beim Preis zu unterbieten. Ferreros Schokoladenzentrum in Bloomington, Illinois, veranschaulicht strategische Investitionen, die darauf abzielen, sowohl den Mittleren Westen als auch den Süden kosteneffizient zu bedienen. Der Westen hingegen orientiert sich an der Wellness-Ausrichtung des Nordostens; Proteinkekse und pflanzliche Fettersatzstoffe finden frühe Anwender in Kalifornien und Washington. Allerdings erhöht die dünn besiedelte Einzelhandelsgeografie die Vertriebskosten und hält den Marktanteil trotz starker Pro-Kopf-Ausgaben moderat.
Regulatorisches Umfeld
US-Keksehersteller arbeiten hauptsächlich unter der Aufsicht der FDA für Kennzeichnung und präventive Kontrollen, während der FSIS nur dann zuständig ist, wenn Produkte einen erheblichen Anteil an Fleisch oder Geflügel enthalten, was Anforderungen zur Vorab-Genehmigung der Kennzeichnung auslösen kann. Die Kernelemente der FDA-Kennzeichnung (Identität, Nettomenge, Nährwertkennzeichnung, Zutaten, Allergenerklärung und Angaben zum verantwortlichen Unternehmen) halten die Compliance-Arbeit bei der Verpackung auf Standardinformationen für Verbraucher ausgerichtet. Die FDA legte außerdem den 1. Januar 2028 als einheitliches Compliance-Datum für endgültige Lebensmittelkennzeichnungsvorschriften fest, die zwischen dem 1. Januar 2025 und dem 31. Dezember 2026 veröffentlicht wurden, was Unternehmen hilft, Zyklen für Etikettenänderungen über mehrere SKUs hinweg abzustimmen.
Auch die Aufsicht über die Lebensmittelsicherheit ändert sich hinsichtlich der Durchführung von Inspektionen. FDA-Initiativen wie das BRIDGE Project verlagern mehr inländische Lebensmittelherstellungsinspektionen zu staatlichen Behörden, was den Bedarf an Prüfbereitschaft für mehrere Standorte und konsistenter Dokumentation über Co-Hersteller hinweg erhöht. Für institutionelle und staatliche Kanäle können Beschaffungsspezifikationen eine weitere Ebene hinzufügen, einschließlich der USDA AMS Commercial Item Description A-A-20295E für Kekse, und Bio-Angaben in diesen Kanälen müssen, sofern verwendet, mit den USDA-Bio-Vorschriften übereinstimmen.
Wettbewerbslandschaft
Der US-amerikanische Keksmarkt weist eine moderate Konzentration auf, da multinationale Konzerne wie Mondelēz, Ferrero und General Mills neben agilen Spezialmarken koexistieren, die Direct-to-Consumer-Kanäle und allergenfreie Positionierung nutzen, um inkrementelle Marktanteile zu gewinnen. Konsolidierungswellen gestalten die Wettbewerbsdynamik um, veranschaulicht durch Ferreros Übernahme von WK Kellogg für 3,1 Milliarden USD im September 2025 und Flowers Foods' Kauf von Simple Mills für 795 Millionen USD im Dezember 2024, was Produktionskapazitäten und Vertriebshebel unter einer schrumpfenden Gruppe großer Betreiber konzentriert.
Strategische Muster zeigen eine Zweiteilung zwischen Massenmarktteilnehmern, die inkrementelle Reformulierung und Promotionsintensität einsetzen, um Volumen zu verteidigen, und Premium-Spezialisten, die Clean-Label-Glaubwürdigkeit und emotionale Positionierung nutzen, um Preisaufschläge von 30 % bis 50 % zu erzielen. Die Technologieakzeptanz beschleunigt sich: Mondelēz nutzt künstliche Intelligenz zur Entwicklung glutenfreier Oreo-Formulierungen, und General Mills steigert seine digitalen Mediainvestitionen um mehr als 40 %, um seine Strategie „Beschleunigung des Keksmomentums” zu unterstützen, was signalisiert, dass datengetriebene Produktentwicklung und Präzisionsmarketing zu Wettbewerbsnotwendigkeiten werden.
Chancen in weißen Flecken entstehen an der Schnittstelle von funktioneller Ernährung und genussvollen Formaten, da Proteinkekse und angereicherte Varianten Verbraucher ansprechen, die Makronährstoffvorteile neben sensorischer Befriedigung suchen. Dennoch schaffen die Skalenvorteile der etablierten Unternehmen bei der Beschaffung von Zutaten und dem Vertriebszugang hohe Eintrittsbarrieren für neue Marktteilnehmer ohne Risikokapital oder strategische Partnerschaften. Aufstrebende Disruptoren wie Partake Foods und Tate's Bake Shop verunsichern etablierte Unternehmen, indem sie traditionelle Einzelhandels-Gatekeeper durch Direct-to-Consumer-Modelle und Abonnementangebote umgehen, die wiederkehrende Einnahmequellen generieren, die vor Promotionsdruck geschützt sind.
Marktführer im US-amerikanischen Kekssektor
General Mills Inc.
Mondelēz International
Ferrero Group
Mckee Foods Corporation
The Campbell Soup Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Modernisierungsprogramme geben Marken mehr Flexibilität, um Servicelevel zu verbessern und Formate über Einzelhandel und Gastronomie hinweg zu erweitern. Im Juni 2026 eröffnete Bauducco eine 160.000 Quadratfuß große Produktionsanlage in Zephyrhills, Florida, mit einem Ausbaupfad auf 1,2 Millionen Quadratfuß, was den Vorstoß in Richtung US-basierter Produktion verstärkt, die Vorlaufzeiten verkürzen und die Produktentwicklung über Keks- und süße Backplattformen hinweg unterstützen kann. Ähnliche Investitionssignale zeigten sich im Juni 2025, als David's Cookies eine Erweiterung im Wert von 25 Millionen USD auf 100.000 Quadratfuß in Cedar Grove, New Jersey, abschloss, und im Mai 2024, als Joy Baking eine 200.000 Quadratfuß große Erweiterung seines Werks in Hermitage, Pennsylvania, begann, um Keks- und Waffelkapazitäten hinzuzufügen.
Angesichts der verschärften HFSS-Prüfung und der straffer werdenden Zeitpläne für die Verpackungskonformität können Hersteller Linienerweiterungen mit Aktualisierungen von Rezepten, Packungsgrößen und Verpackungsarchitekturen kombinieren, insbesondere für frei von Zusatzstoffen, portionskontrollierte und nährstoffangereicherte Kekse, die um Snack-Anlässe jenseits der traditionellen Dessertnutzung konkurrieren. Im Jahr 2026 hob Mondelēz zudem Initiativen zur Modernisierung der US-Kekserzeugung und zur Verbesserung der Route-to-Market-Fähigkeiten hervor, was Lieferanten und Co-Herstellern Raum schafft, schnellere Umrüstungen, skalierbare Füllungen und konforme Etikettenaktualisierungen über breite SKU-Portfolios hinweg zu unterstützen.
Aktuelle Branchenentwicklungen
- Mai 2026: Mondelēz International kündigte eine globale Partnerschaft mit BTS an, um limitierte OREO & BTS Cookies einzuführen, mit US-Einzelhandelsverfügbarkeit ab dem 8. Juni 2026. Die Zusammenarbeit nutzt unterhaltungsgeführtes Branding und ein unverwechselbares Geschmacks- und Farbprofil, um sich in überfüllten Keksregalen abzuheben und Premium-Merchandising mit begrenzter Verfügbarkeit zu unterstützen.
- Mai 2026: General Mills stellte limitierte Produkte im Zusammenhang mit dem 250. Geburtstag Amerikas vor, darunter Betty Crocker Americas Birthday Cake Soft Baked Cookie Mix und saisonale Pillsbury Ready-to-Bake-Keksteig-Artikel. Der Rollout stärkt ereignisgesteuerte, saisonale Rotationsstrategien, die großen Marken helfen, ihre Regalpräsenz zu verteidigen und zusätzliche Käufe über den Alltagsbedarf hinaus anzukurbeln.
- Mai 2024: Joy Baking begann mit dem Bau einer 200.000 Quadratfuß großen Erweiterung seines Werks in Hermitage, Pennsylvania, um die Produktionskapazität für Kekse, Waffeln und Eiswaffeln zu erhöhen. Der Ausbau stärkt die inländische Versorgungsfähigkeit sowohl für Marken- als auch für Auftragsfertigungsprogramme und unterstützt ein breiteres Sortimentswachstum über Snack- und Dessertbereiche hinweg.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Dieser Markt ist definiert als der Wert der in den Vereinigten Staaten über den klassischen Einzelhandel und Online-Kanäle verkauften Kekse, wobei verpackte Keksprodukte erfasst werden, die für den Verzehr zu Hause gekauft werden. Die Größenbestimmung konzentriert sich auf den in USD erfassten Umsatzwert, wobei Volumenprüfungen verwendet werden, um die Gesamtzahlen realistisch zu halten.
Ausgeschlossen sind: Frische Bäckereikekse, die offen in Ladenbäckereien verkauft werden, in Restaurants zubereitete Desserts sowie breitere süße Backwaren wie Kuchen und Gebäck werden nicht mitgezählt.
Übersicht der Segmentierung
- Nach Produkttyp
- Riegelkekse
- Geformte/getropfte Kekse
- Sandwich- und cremegefüllte Kekse
- Waffel- und gerollte Kekse
- Butter-/Mürbeteig- und schlichte Kekse
- Sonstige
- Nach Kategorie
- Konventionell
- Frei-von
- Nach Verpackungstyp
- Beutel
- Schachteln
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit öffentlichen, nicht kostenpflichtigen Quellen, die das Modell an reale Lebensmittelkonsum- und Preissignale anbinden. Wir haben Quellen wie den USDA Economic Research Service (Ausgaben und Preistrends für Lebensmittel), Handelsstatistiken des US Census Bureau, VPI-Daten des Bureau of Labor Statistics zu Preisbewegungen bei Backwaren und Snacks sowie öffentliche FDA-Kennzeichnungsleitlinien herangezogen, die beeinflussen, wie Kekssorten klassifiziert und vermarktet werden.
Um zu vermeiden, Kekse wie einen generischen Snack zu behandeln, haben wir zudem Veröffentlichungen von Branchenverbänden und Kategorienotizen seriöser Presse sowie Unternehmensmeldungen und Investorenpräsentationen ausgewertet, um Verschiebungen im Markenmix und die Kanalexposition zu verfolgen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein separater Nachrichten- und Finanzdienst wurden selektiv eingesetzt, um Umsatzzeitpläne abzugleichen und wichtige Markteinführungen, Fusionen und Übernahmen oder Werksänderungen zu erkennen. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Quellen wurden zur Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um Schreibtischsignale in ein funktionierendes Marktmodell umzuwandeln, hauptsächlich durch die Validierung von Kanalaufteilungen, Preisbändern und der Frage, wie die Werbeintensität den Keksumsatz veränderte, ohne einen entsprechenden Mengenanstieg zu bewirken. Wir sprachen mit Herstellern, Teilnehmern aus Zutaten und Verpackung, Distributoren und Kontakten aus der Einzelhandelskategorie in den gesamten Vereinigten Staaten, damit die Annahmen belastbar getestet und bei Bedarf angepasst werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 15% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 16% | Manager: 54% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Indikatoren für Einzelhandel und Lebensmittelausgaben zu einem reinen Nachfragepool für Kekse rekonstruiert werden, der anschließend nach Kanal und Produktmix gefiltert wird, bevor die endgültige Gesamtzahl erreicht wird. Anschließend werden die Ergebnisse mittels selektiver Bottom-up-Näherungen überprüft, etwa gestichprobenartig erhobene Preispunkte von Marken- und Handelsmarkenprodukten multipliziert mit plausiblen Mengen, sowie Kanalprüfungen dazu, wie viel des Keksumsatzes beworben wird versus zu Alltagspreisen verkauft wird.
Zu den im Modell verwendeten Eingaben zählen die Keks-Preisinflation anhand VPI-verknüpfter Bewegungen, die Richtung der Haushaltsausgaben für Lebensmittel zum Verzehr zu Hause, Veränderungen des Online-Anteils gegenüber stationärem Einzelhandel, Verschiebungen zwischen konventionellen und frei-von-Angeboten sowie der Verpackungsmix, der den Preis pro Einheit beeinflussen kann. Für die Prognose verwendeten wir Szenarioanalysen, gestützt durch kurze Regressionstests der Haupttreiber, und die Vorausschau wurde anschließend angepasst, um widerzuspiegeln, was Befragte hinsichtlich Preisnormalisierung, Werbetakt und stetiger Kategoriereife erwarten. Wo Bottom-up-Signale für kleinere Kanäle dünn waren, füllten wir Lücken mit konservativen Bandbreiten und glichen die Gesamtzahlen anschließend erneut an den Top-down-Nachfragepool an.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, etwa Preisinflation im Vergleich zum Wertwachstum und erwartete Mengenmuster im Vergleich zur berichteten Dynamik der Kategorie. Wenn ein Schritt einen Sprung ergibt, der nicht zu bekannten Ereignissen passt, werden die Eingaben erneut überprüft, und es werden Folgeanrufe mit den relevantesten Befragten ausgelöst.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, die Abweichungsprüfungen nach Kanal und eine abschließende Logikprüfung der Annahmen umfassen, die die Prognose beeinflussen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Änderungen bei Preisen, Regulierung oder Kanalstruktur eintreten. Unmittelbar vor der Auslieferung wird ein neuer Durchlauf abgeschlossen, damit die Zahlen die aktuellsten verfügbaren öffentlichen Indikatoren widerspiegeln.
Marktgröße des US-Kekse-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-Kekse liegen oft weit auseinander, da Studien nicht immer denselben Umsatzpool erfassen und zudem unterschiedliche Preiszeitpunkte und Kanalabdeckung anwenden können. Unterschiede ergeben sich meist daraus, was als verpackte Einzelhandelskekse versus breitere süße Backwaren behandelt wird, wie mit dem Gastronomiebereich umgegangen wird und ob die Inflation aggressiv in die Prognose eingerechnet wird.
In unseren Prüfungen waren die größten Treiber der Abweichung, ob frische Bäckerei- und Gastronomie-Keksverkäufe in die Gesamtzahl einbezogen wurden und ob die Schätzung sich auf angrenzende Snack- und Dessertkategorien ausdehnte. Die Währung ist hier nicht das Problem, wohl aber die Zeitgestaltung, da eine Verschiebung des Basisjahres und eine höhere Preiseskalation den Wert in einer ausgereiften Kategorie mit langsam wachsenden Mengen schnell steigern können.
In unseren Prüfungen waren die größten Treiber der Abweichung, ob frische Bäckerei- und Gastronomie-Keksverkäufe in die Gesamtzahl einbezogen wurden und ob die Schätzung sich auf angrenzende Snack- und Dessertkategorien erstreckte. Die Währung ist hier nicht das Problem, wohl aber die Zeitgestaltung, da eine Verschiebung des Basisjahres und eine höhere Preiseskalation den Wert in einer ausgereiften Kategorie mit langsam wachsenden Mengen schnell steigern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,38 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 7,88 Mrd. USD (2025) | Spiegelt oft einen breiteren Umfang wider, der Gastronomie- und bäckereibezogene Keksverkäufe einbeziehen kann, und verwendet möglicherweise eine breitere Produkttaxonomie, die angrenzende süße Backwaren-Snackkategorien erfasst. |
| Branchenverlag B | 6,48 Mrd. USD (2025) | Geht typischerweise von einer schnelleren Wertsteigerung aus, indem ein höheres Preiswachstum angenommen wird, und behandelt Online- und Nicht-Ladenkanäle möglicherweise als zusätzlich, ohne Verschiebungen vom stationären Einzelhandel vollständig zu verrechnen. |
Die Abweichung ergibt sich hauptsächlich daraus, was als Keksumsatz gezählt wird und wie Preis- und Kanalveränderungen in Dollarwerte übersetzt werden. Wenn das Modell auf verpackte Kekse beschränkt bleibt, die über erfasste Einzelhandels- und Online-Kanäle verkauft werden, und Mengenprüfungen genutzt werden, um eine Überschätzung des rein inflationsbedingten Wachstums zu vermeiden, entspricht das Ergebnis dem engeren Anwendungsbereich von Mordor Intelligence.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der US-amerikanische Keksmarkt im Jahr 2031 erreichen?
Es wird erwartet, dass er 5,01 Milliarden USD erreicht und ab 2026 mit einer CAGR von 1,90 % wächst.
Welches Produktsegment wächst im US-amerikanischen Keksmarkt am schnellsten?
Sandwich- und cremegefüllte Kekse werden bis 2031 voraussichtlich die schnellste CAGR von 2,02 % erzielen.
Warum gewinnen Schachteln als Verpackungsformat an Beliebtheit?
Geschenkorientierte Käufe und Premiumpositionierung treiben eine CAGR von 2,36 % für Schachteln, auch wenn Beutel den Großteil des Umsatzes behalten.
Welche Region weist die stärksten Wachstumsaussichten auf?
Der Nordosten ist mit der schnellsten CAGR von 3,21 % aufgrund höherer Einkommen und der Akzeptanz von Premiumprodukten auf Wachstumskurs.
Seite zuletzt aktualisiert am:



