
Marktgröße und Marktanteil für Innenarchitekturdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
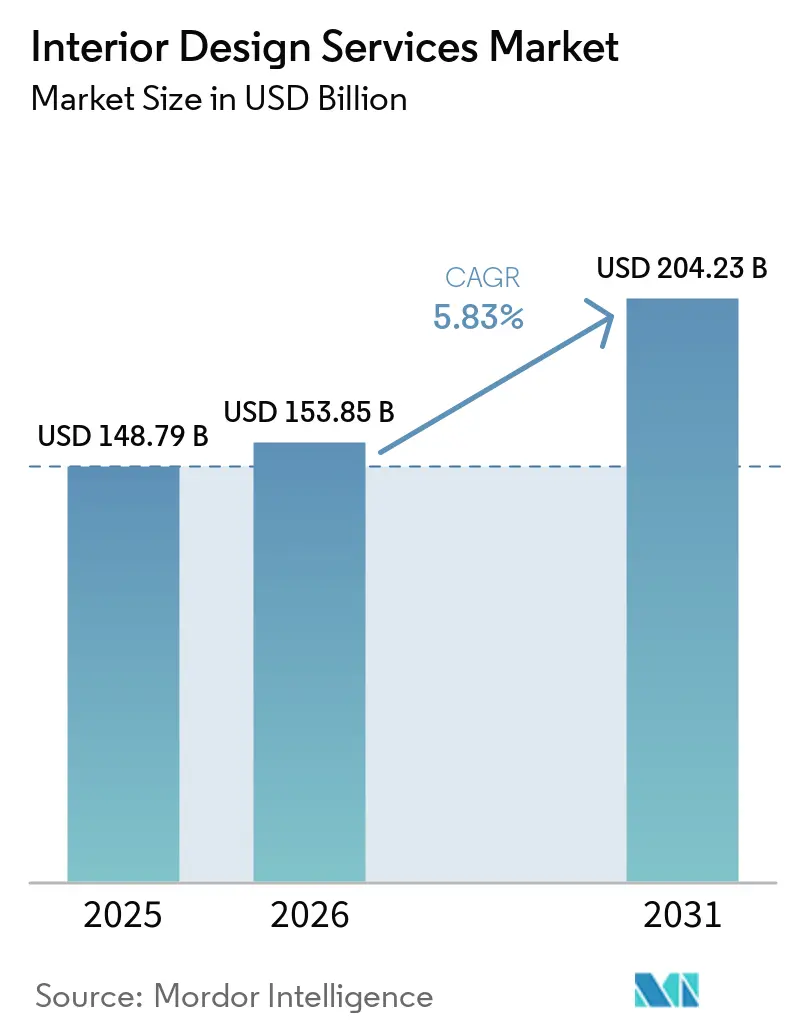
| Marktgröße (2026) | 153.85 Milliarden US-Dollar |
| Marktgröße (2031) | 204.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.83 % |
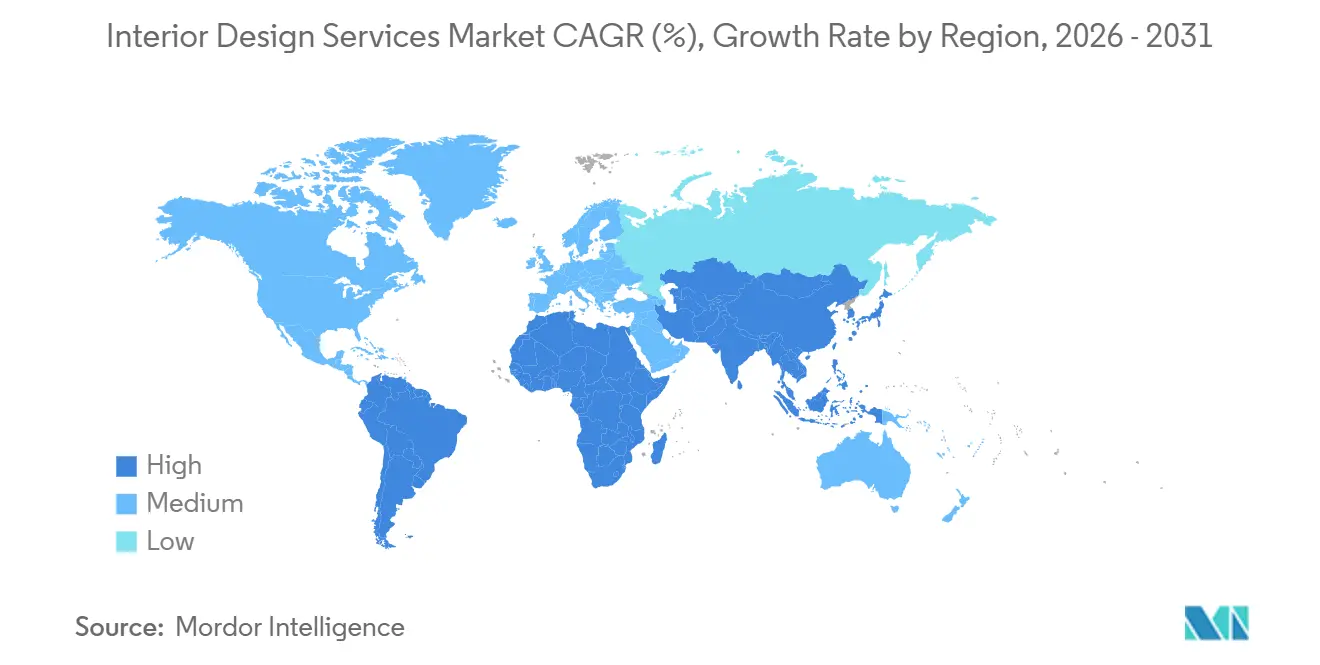
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
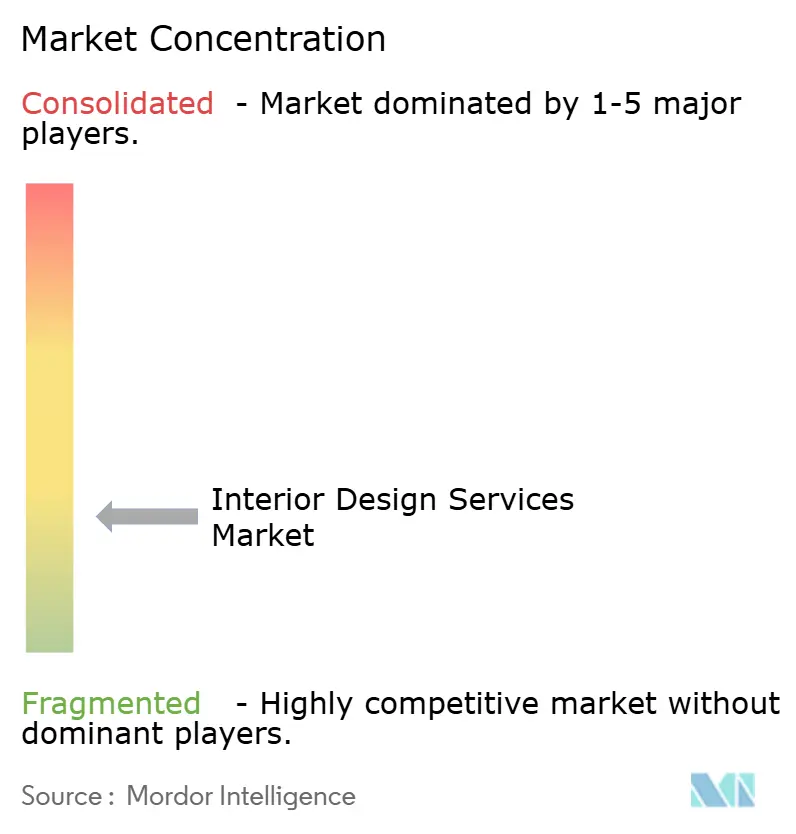
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Innenarchitekturdienstleistungen von Mordor Intelligence
Die Marktgröße für Innenarchitekturdienstleistungen beträgt im Jahr 2026 153,85 Mrd. USD und wird bis 2031 voraussichtlich 204,23 Mrd. USD bei einer CAGR von 5,83 % erreichen. Der Markt für Innenarchitekturdienstleistungen wird durch eine anhaltende Nachfrage nach Renovierungen in reifen Volkswirtschaften sowie durch eine stetige Neubautätigkeit in schnell wachsenden urbanen Zentren geprägt, wobei Richtlinien für hybrides Arbeiten nun bei den meisten großen Organisationen kodifiziert sind und adaptive Grundrisse vorantreiben, die Zusammenarbeit mit Privatsphäre verbinden. Wellnessorientierte Spezifikationen und Drittanbieter-Zertifizierungen etablieren sich zunehmend in Standardprogrammen, da Eigentümer Gesundheits-, Produktivitäts- und ESG-Ergebnisse anstreben, die validiert und berichtet werden können. Generative KI verkürzt die Zyklen von der Konzept- bis zur Genehmigungsphase und erweitert die Visualisierungsmöglichkeiten, was eine Massenpersonalisierung im mittleren Preissegment unterstützt und gleichzeitig die Abschlussquoten und das Kundenerlebnis verbessert. Angespannte Arbeitsmärkte im Ausbaugewerbe und volatile Inputkosten belasten weiterhin Projektbudgets und -zeitpläne, was Sanierungsstrategien, standardisierte Pakete und Lieferantenpartnerschaften im Markt für Innenarchitekturdienstleistungen begünstigt [1].
Wesentliche Erkenntnisse des Berichts
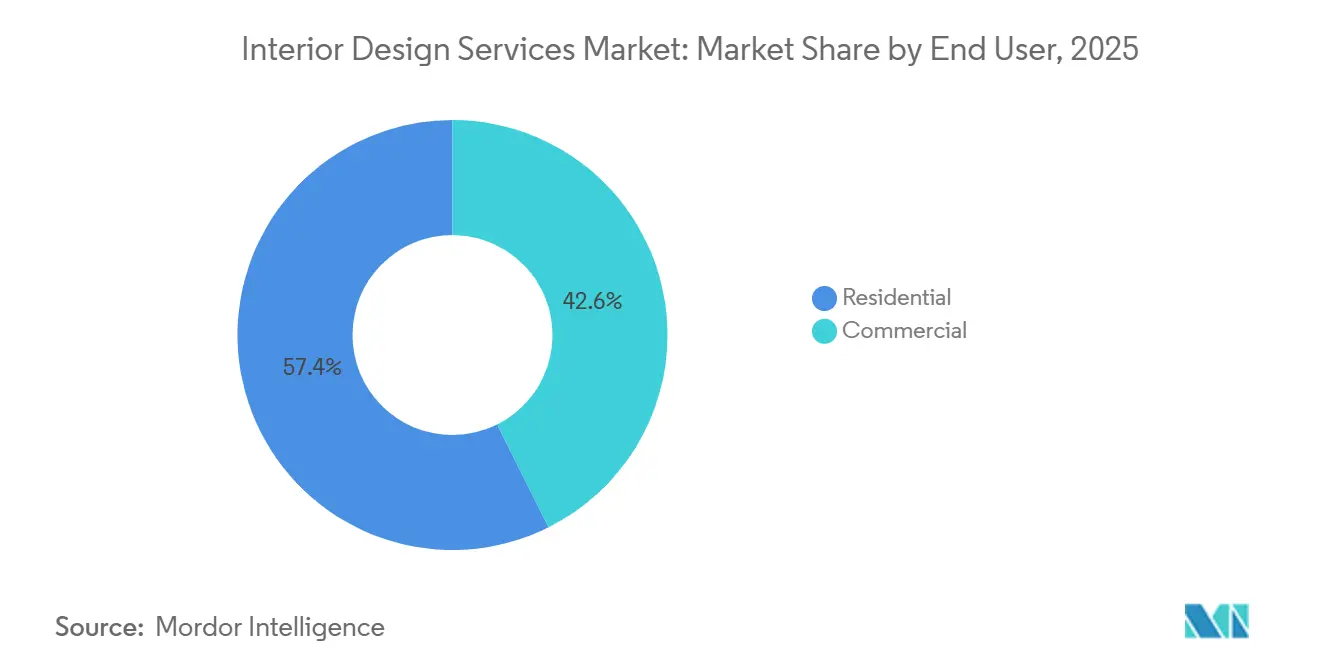
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 57,39 % der Marktgröße für Innenarchitekturdienstleistungen auf den Wohnbereich, während der Gewerbebereich bis 2031 voraussichtlich mit einer CAGR von 12,26 % wachsen wird.
- Nach Dienstleistungsart entfielen Renovierung und Umbau im Jahr 2025 auf 47,85 % des Marktanteils für Innenarchitekturdienstleistungen und werden bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen.
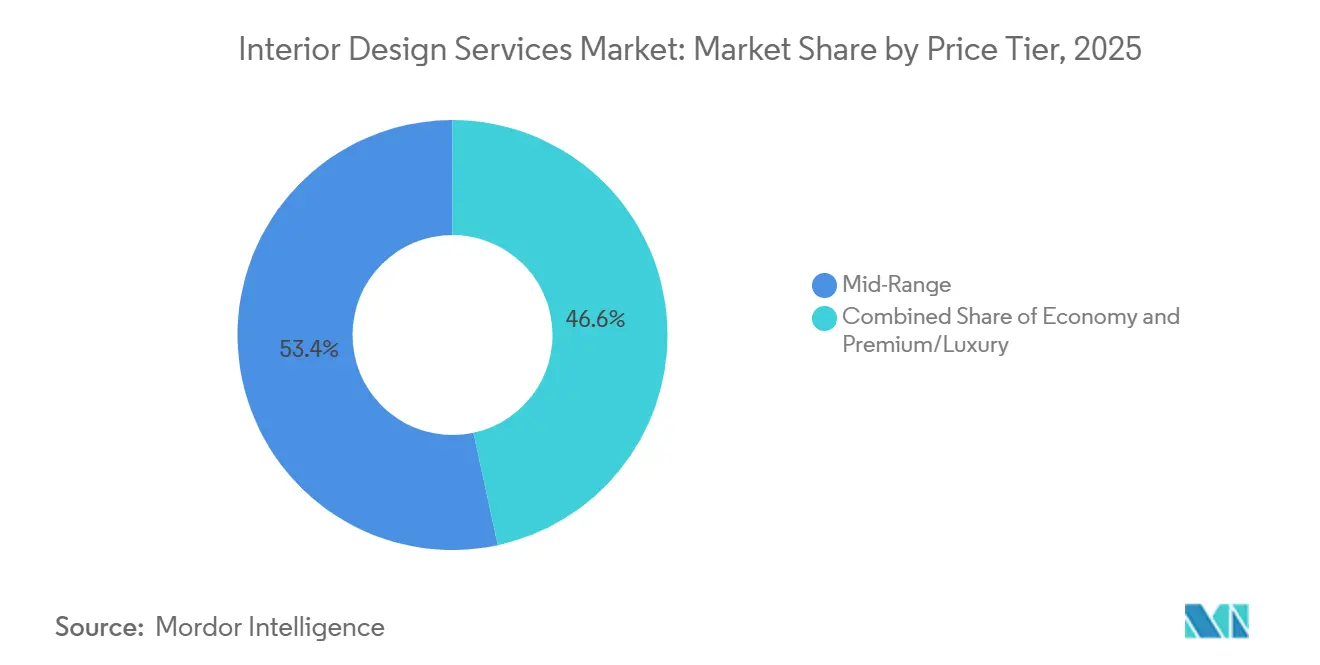
- Nach Preissegment hielt das mittlere Preissegment im Jahr 2025 einen Anteil von 53,37 % am Markt für Innenarchitekturdienstleistungen, während Premium und Luxus bis 2031 voraussichtlich mit einer CAGR von 13,84 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 38,39 % am Markt für Innenarchitekturdienstleistungen auf den Asien-Pazifik-Raum, während der Nahe Osten und Afrika bis 2031 eine CAGR von 17,33 % verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hybrides Arbeiten nach der Pandemie treibt gewerbliche Umstrukturierungen voran | +1.2% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rascher Bau von städtischen Eigentumswohnungen in Tier-2-Städten Asiens | +0.9% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nahen Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Anstieg wellnessorientierter Innenraummaterialien | +0.8% | Global, Premium-Segmente in Asien-Pazifik, Nordamerika, Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Generative-KI-gestützte Design-Visualisierungstools | +0.6% | Global, frühe Gewinne in Nordamerika, Europa und ausgewählten Metropolen im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| ESG-verknüpfte Grüne-Gebäude-Zertifizierungen | +1.1% | Global, stärkster regulatorischer Druck in Europa und breite Unternehmensannahme | Mittelfristig (2–4 Jahre) |
| Migration von Personen mit extrem hohem Nettovermögen in steuerfreundliche Zentren | +1.0% | Konzentriert auf die Vereinigten Arabischen Emirate und Singapur, mit ausgewählten Städten im Mittelmeerraum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybrides Arbeiten nach der Pandemie treibt gewerbliche Umstrukturierungen voran
Hybrides Arbeiten hat sich im Jahr 2025 vom Experiment zur Erwartungshaltung gewandelt, wobei viele Unternehmen formelle hybride Programme betreiben und Mitarbeitende durchschnittlich 2,9 Tage pro Woche vor Ort sind. Diese Richtlinien prägen Projektanforderungen, da Arbeitgeber pendelwürdige Räume anstreben, die Zusammenarbeit und individuellen Fokus im gleichen Flächenbestand vereinen. Die Büroauslastung liegt strukturell weiterhin unter dem Vorpandeminiveau, was Vermieter dazu veranlasst, sich durch amenityreiche Innenräume und bezugsfertige Mieteinheiten zu differenzieren, da Arbeitgeber Standorte anpassen und flexible Grundrisse suchen [2]. Ruhezonen, abgeschlossene Räume und auf Privatsphäre ausgelegte Planung gewinnen erneut an Bedeutung, da Mitarbeitende an definierten Tagen zurückkehren, unterstützt durch intelligente Arbeitskabinen und Lärmschutz für konzentriertes Arbeiten. Portfolioentscheidungen betonen nun Elastizität statt Expansion, was Nachrüstprogramme begünstigt, die phasenweise umgesetzt und anhand von Engagement-, Auslastungs- und Wellnessmetriken validiert werden können. Diese Veränderungen stärken die Nachfrage nach adaptiven Designpaketen im Markt für Innenarchitekturdienstleistungen, da Arbeitgeber und Eigentümer auf kontinuierliche Verbesserung statt einmaliger Einrichtungen setzen.
Anstieg wellnessorientierter Innenraummaterialien
Wellness ist zu einem integralen Bestandteil von Innenraumspezifikationen geworden und erstreckt sich von Premium- bis hin zu Projekten im mittleren Preissegment, da Eigentümer Designentscheidungen mit Gesundheit, Produktivität und Mietererlebnis verknüpfen. Der WELL Building Standard hat seinen globalen Fußabdruck auf Projekte mit Milliarden von Quadratmetern ausgeweitet und unterstreicht damit die Dynamik hinter evidenzbasierten Ansätzen für Luft, Wasser, Licht, Akustik und Materialien. Designer setzen biophile Strategien, akustisches Wellness und kreislauffähige Materialien ein, um Stressfaktoren zu reduzieren und den Komfort zu verbessern, wobei Zulieferer absorbierende Oberflächen, emissionsarme Beschichtungen und Produktlinien mit erneuerbaren Inhalten vorantreiben [3]. Eigentümer bevorzugen Drittanbieter-Zertifizierungen, bei denen Vorteile benchmarked, berichtet und an Vermietungs- oder Bewertungsergebnisse geknüpft werden können, was Budgets auf intelligente Messung und Leistungsmerkmale lenkt. Wellnessorientierte Angebote übersetzen sich in wiederholbare Design-Kits für den Markt für Innenarchitekturdienstleistungen, da Eigentümer Skalierung, Konsistenz und messbare Renditen über Portfolios hinweg anstreben. Diese stetige Verschiebung unterstützt Premium-Preisgestaltung für gesundheitsorientierte Objekte und stärkt gleichzeitig die Nachfrage im mittleren Marktsegment nach zugänglichen Wellness-Upgrades.
Generative-KI-gestützte Design-Visualisierungstools
Generative KI hat Einzug in alltägliche Arbeitsabläufe gehalten, komprimiert die Konzeptentwicklung und ermöglicht Kunden, mehr Optionen zu erkunden, bevor sie sich auf ein detailliertes Design festlegen. Unternehmen berichten von aktiven Pilotprojekten und einer breiteren Nutzung KI-gestützter Visualisierung, Inhaltsgenerierung und Machbarkeitsmodellierung, unterstützt durch rasante Fortschritte im Tool-Ökosystem. Digitale Zwillings- und Scan-Technologien automatisieren nun die Dokumentation und senken die Vorprojektkosten, mit berichteten Kosteneinsparungen bei der Planung von bis zu 75 % in komplexen Umgebungen beim Einsatz KI-gestützter Scans [4]. Mit fortschreitender eingebetteter Analytik können Grundrisse für Auslastung, Energie und Komfort optimiert werden, wodurch Rückkopplungsschleifen entstehen, die kontinuierliche Aktualisierungen und phasenweise Auffrischungen rechtfertigen. Die kurzfristige Auswirkung besteht in höherer Entscheidungsgeschwindigkeit und stärkerem Kundenengagement, was Abschlussquoten und Margen bei visualisierungsintensiven Projekten verbessern kann. Langfristig wird KI standardisierte, jedoch personalisierte Pakete vorantreiben, die sich über den Markt für Innenarchitekturdienstleistungen skalieren lassen, wenn Eigentümer Geschwindigkeit, Qualität und Kosten in Einklang bringen.
ESG-verknüpfte Grüne-Gebäude-Zertifizierungen
ESG ist nun fester Bestandteil von Design-Briefings, da Eigentümer ihre Portfolios dekarbonisieren und Nutzerergebnisse mit transparentem Reporting verbessern wollen. Zertifizierungsrahmen wie LEED und WELL leiten Spezifikationsentscheidungen für Energie, Materialien und Wohlbefinden und werden zunehmend genutzt, um Leistungen zu dokumentieren und zu kommunizieren. Unternehmensmieter und Investoren bevorzugen Rahmen, die vergleichbare Offenlegungen unterstützen, was duale Ansätze und intelligente Gebäudetechnologien zur Fortschrittsmessung fördert. Verbesserte Leistung und verifizierte Ergebnisse können die Miet- und Bewertungsstabilität in wettbewerbsintensiven Märkten unterstützen, was ESG-Merkmale in vielen Ausschreibungen von optionalen Extras zu Anforderungen erhebt. Diese Verlagerung hin zu verifizierbarer Leistung unterstützt eine konsistente Nachfrage im gesamten Markt für Innenarchitekturdienstleistungen, da Eigentümer Objekte zukunftssicher machen und Compliance- sowie Obsoleszenzrisiken reduzieren wollen. Die Einführung glaubwürdiger Rahmen schafft auch Kompetenzvorsprünge für Unternehmen mit ausgebildeten Teams und prüfungsbereiter Dokumentation.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fachkräftemangel im Ausbaugewerbe | -1.1% | Global, akut in Nordamerika, Europa und ausgewählten Metropolen im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Volatilität bei wichtigen Materialkosten (Holz, Stahl) | -0.9% | Globale Zollverstärkung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Zinssätze dämpfen Wohnungsrenovierungen | -0.7% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Verzögerungen bei Sanierungen denkmalgeschützter Objekte | -0.4% | Konzentriert in Nordamerika und historischen Vierteln Europas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im Ausbaugewerbe
Auftragnehmer berichten weiterhin von Schwierigkeiten bei der Einstellung qualifizierter Fachkräfte, was Zeitpläne verzögert und weiche und harte Kosten für Innenausbauarbeiten erhöht. Die Vereinigten Staaten benötigen im Jahr 2025 schätzungsweise 439.000 neue Netto-Bauarbeiter, um die Nachfrage zu decken, und die große Mehrheit der Unternehmen berichtet von offenen Fachkräftestellen, die schwer zu besetzen sind. Der Fachkräftemangel ist im Ausbaugewerbe wie Zimmerei, Trockenbau, Elektro und HVAC besonders akut, die für Innenausbauterminpläne entscheidend sind und häufig den Weg zur Belegung bestimmen. Lohninflation und die Verfügbarkeit von Subunternehmern sind zu entscheidenden Terminrisiken geworden, was Eigentümer dazu veranlasst, Kapazitäten im Voraus auszuhandeln und Leistungsumfänge phasenweise zu gestalten, um Teams zu sichern. Große Infrastruktur-, Fertigungs- und Rechenzentrumsvorhaben absorbieren erhebliche lokale Arbeitskräftepools und können kleinere Innenbauprojekte verdrängen, was Preissteigerungen und Ablaufänderungen erzwingt. Der Markt für Innenarchitekturdienstleistungen passt sich diesen Beschränkungen mit mehr Standardisierung, vorgefertigten Elementen und frühzeitiger Einbindung von Gewerken an, um Reibungsverluste bei der Montage zu reduzieren.
Volatilität bei wichtigen Materialkosten (Holz, Stahl)
Die Inputkosten für Metalle und Gebäudesysteme blieben im Jahr 2025 volatil, wobei handelspolitische Veränderungen und Versorgungsengpässe die Beschaffungsstrategien beeinflussten. Zollanpassungen erhöhten die Preise in mehreren Kategorien, und Auftragnehmer berichteten von anhaltendem Druck bei Metallen, Elektroausrüstungen und mechanischen Anlagen, während sich Lieferketten neu ausrichteten. Eigentümer und Designer minderten Risiken durch Vorkäufe, Alternativen und Value Engineering, die gemeinsam darauf abzielen, den Leistungsumfang zu schützen und Projekte auf Kurs zu halten. Die Logistik verbesserte sich in einigen Korridoren, jedoch blieben Lkw-Kapazitäten, Hafenbedingungen und Lieferzeiten inkonsistent, was die Liefersequenzierung bei schnellgetakteten Innenbauprojekten erschwert. In diesem Kontext betonen Materialauswahlen Verfügbarkeit, lokale Beschaffung und kreislauffähige Inhalte, wo Qualität und Versorgung verifiziert werden können. Diese Drücke beschleunigen die Verlagerung hin zu standardisierten Materialpaletten im Markt für Innenarchitekturdienstleistungen, um Budgets vorhersehbar und Zeitpläne zuverlässig zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer:
Gewerbliche Akzeptanz übertrifft das WohnbasislevelDas Wohndesign erfasste im Jahr 2025 einen Anteil von 57,39 %, während der Gewerbebereich mit einer prognostizierten CAGR von 12,26 % bis 2031 der am schnellsten wachsende Endnutzer ist, was die Durchsetzung von Hybrid-Arbeitsrichtlinien und die Notwendigkeit widerspiegelt, das persönliche Erlebnis aufzuwerten. Unternehmensweite Programme erfordern nun eine Mischung aus Kollaborationsflächen und auf Privatsphäre ausgerichteten Bereichen, was Ausgaben für flexible Grundrisse, akustische Lösungen und integrierte Technologie lenkt, da Arbeitgeber Anwesenheitsrichtlinien kalibrieren. Die Portfolioplanung priorisiert Elastizität und Veränderungsgeschwindigkeit, was phasenweise Upgrades und adaptive Nachnutzung gegenüber großen statischen Einrichtungen im Markt für Innenarchitekturdienstleistungen begünstigt. Diese Dynamiken stimmen mit dem breiteren Nachrüstzyklus überein, der in älteren Gebäuden stattfindet, wo gezielte Upgrades und Wellness-Features die Positionierung von Objekten neu ausrichten. Die Nachfrage im Wohnbereich bleibt aufgrund des vorhandenen Bestands an Wohngebäuden und nachhaltiger Eigenkapitalbasis breit, auch wenn die Transaktionsvolumina in einigen Märkten gegenläufigen Kräften ausgesetzt sind.
Gewerbliche Innenbauprogramme verknüpfen Design zunehmend mit messbaren Ergebnissen wie Auslastung, Engagement und Gesundheitsmetriken, was die Nachfrage nach Amenity-Zonen, Besprechungssuiten und standardisierten Fokusbereichen antreibt. Vermieter positionieren amenityreiche bezugsfertige Mieteinheiten, um die Vermietung in wettbewerbsintensiven Teilmärkten zu beschleunigen – ein Trend, der wiederholbare Pakete im Markt für Innenarchitekturdienstleistungen begünstigt. Parallel dazu investieren Wohnkunden weiterhin in Küchen, Bäder und multifunktionale Räume, die Arbeit und Wellness ohne Umzug unterstützen. Da Projektanforderungen auf Flexibilität und alltägliches Wohlbefinden ausgerichtet sind, integrieren Zulieferer und Studios Wellness- und ESG-Merkmale in Standardangebote für beide Endnutzer. Insgesamt balanciert die Innenarchitekturdienstleistungsbranche das Wohnvolumen mit beschleunigten gewerblichen Upgrades, die den Moment der Rückkehr ins Büro nutzen möchten.
Nach Dienstleistungsart:
Renovierung sichert Volumen und hält hohes Wachstum aufrechtRenovierung und Umbau hatten im Jahr 2025 einen Anteil von 47,85 % und weisen mit einer prognostizierten CAGR von 11,78 % bis 2031 das höchste Wachstum auf – ein Profil, das von Eigentümern gestützt wird, die bestehende Flächen optimieren, anstatt in einem volatilen Kostenumfeld Neubauten zu verfolgen. Wohneigentümer sind positioniert, Verbesserungen durch erhöhte Refinanzierungsaktivitäten im Jahr 2026 zu finanzieren, was Eigenkapital in Innenräume lenken kann, wenn Umzugsentscheidungen aufgeschoben werden. Gewerbliche Nutzer leiten Ressourcen auch in qualitative Raumverbesserungen um, wenn sie Standorte konsolidieren und auf Anwesenheitssteigerung an Ankertagen abzielen. Als Reaktion darauf bieten Designer standardisierte Leitfäden und wellnessorientierte Upgrades an, die Vorlaufzeiten verkürzen und Änderungsaufträge im Markt für Innenarchitekturdienstleistungen begrenzen.
Neubau bleibt dort relevant, wo Leistungsziele moderne Gebäudehüllen erfordern, wie im Gesundheitswesen, in der Logistik oder bei spezialisierten Unternehmensflächen. Jedoch fügen Materialvolatilität, Fachkräftemangel und Genehmigungskomplexität dem Neubauterminplan Risiken hinzu, was die Attraktivität von Nachrüststrategien erhöht, die phasenweise umgesetzt und gemessen werden können. Da sich hybrides Arbeiten stabilisiert, konvergieren Mehrwertprogramme auf flexible Infrastrukturen, integrierte Technologie und intelligente Gebäudesysteme, die kontinuierliche Verbesserungszyklen fördern. Dieses Gleichgewicht positioniert Renovierungen, um im gesamten Prognosezeitraum sowohl den größten Anteil als auch nachhaltiges Wachstum innerhalb der Innenarchitekturdienstleistungsbranche zu erzielen.
Nach Preissegment:
Luxus verzeichnet starkes Wachstum, während das mittlere Preissegment das Volumen verankertDas mittlere Preissegment erfasste im Jahr 2025 einen Anteil von 53,37 % und bedient die breiteste Basis von Wohn- und Gewerbekunden, während Premium und Luxus mit einer prognostizierten CAGR von 13,84 % das Wachstum anführen, unterstützt durch Vermögensmigration und Markenresidenz-Pipelines, die Erlebnisqualität priorisieren. Markenresidenzprojekte haben sich weltweit ausgeweitet und erzielen in wichtigen Zentren, wo Lifestyle-Services, Wellness-Suiten und Concierge-Programme bei Kaufentscheidungen eine Rolle spielen, bemerkenswerte Preisaufschläge. Entwickler in wichtigen Destinationen richten Innenräume an Hospitality-Standards und Wellness-Zertifizierungen aus, um sich zu differenzieren und Objektwerte zu schützen. Diese Nachfrage verankert hochwertige Pakete im gesamten Markt für Innenarchitekturdienstleistungen und hebt benachbarte Kategorien wie Spezialleuchtung und Akustik an.
Das Wachstum im mittleren Preissegment spiegelt die fortschreitende Demokratisierung von Design wider, bei der KI-Visualisierung und Zulieferer-Ökosysteme Personalisierung erschwinglich und schnell machen. Standardisierte Module und kuratierte Materialbibliotheken helfen, Kosten und Vorlaufzeiten zu kontrollieren, ohne die wahrgenommene Qualität zu mindern. Designer kombinieren diese Elemente mit Wellness-Features, emissionsarmen Materialien und effizienter Beleuchtung, um Kunden bei praktischen ESG-Ergebnissen zu unterstützen. Dieser Ansatz skaliert über Wohn- und Gewerbeprojekte hinweg und unterstützt ein stetiges Volumen im Markt für Innenarchitekturdienstleistungen, da Budgets maximalen Mehrwert anstreben. Im oberen Segment ziehen Vermögenszentren und Trophäenobjekte weiterhin hochwertige Innenräume an, was das Premium-Wachstumsprofil über den Prognosezeitraum hinaus stärkt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Innenarchitekturdienstleistungen
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 38,39 % am Markt für Innenarchitekturdienstleistungen, getragen von der Eigentumswohnungsaktivität in städtischen Gebieten Indiens und stabilen Ausgaben für Haushaltsgüter in China. Laufende Infrastruktur- und Konsumprogramme stützen die Projektpipelines, während globale Nutzer in regionalen Knotenpunkten Qualitätsverbesserungen und flexible Grundrisse anstreben. Die politische Unterstützung in China hat dazu beigetragen, die Nachfrage nach Haushaltsgütern und ausgewählten Kategorien der Wohnraumverbesserung zu untermauern, auch wenn sich der Immobiliensektor anpasst, was die Innenausbauaktivitäten in prioritären Städten stützt. Multinationale Mieter priorisieren weiterhin ESG-konforme Ausstattungen und Wellness-Merkmale in neuen und bestehenden Flächen, was zertifizierte Innenräume in wichtigen Geschäftsvierteln aufwertet.
Markt für Innenarchitekturdienstleistungen in Nordamerika und MEA
Der Nahe Osten und Afrika verzeichnen mit einem prognostizierten CAGR von 17,33 % bis 2031 das stärkste Wachstum, da umfangreiche nationale Programme und anhaltende Kapitalzuflüsse eine hochwertige Nachfrage im Wohn- und Mischnutzungsbereich erzeugen. Die VAE bleiben ein führender Anziehungspunkt für unternehmerisches und finanzielles Kapital, was sich in stetigen Pipelines von Markenresidenzen und lifestyle-orientierten Innenräumen niederschlägt. Die Transformationsagenda Saudi-Arabiens unterstützt mehrjährige Investitionen in öffentliche, Gastgewerbe- und Kulturobjekte, bei denen die Innenraumqualität für die Platzgestaltung und das Gästeerlebnis zentral ist. In ganz Nordamerika stützen Umbauten für hybrides Arbeiten und die ausstattungsreiche Neupositionierung die Nachfrage nach Innenarchitekturdienstleistungen in Großstädten, auch wenn sich die gesamten Büroflächen an die Anwesenheitsmuster anpassen. Eigentümer in der Region standardisieren zudem Wellness- und ESG-Merkmale, um die Vermietungsgeschwindigkeit und Resilienz zu verbessern.
Markt für Innenarchitekturdienstleistungen in Europa und Lateinamerika
Europa treibt umfangreiche Sanierungsprogramme voran, um das Obsoleszenzrisiko bei älteren Bürogebäuden zu reduzieren und die Dekarbonisierungsziele zu erfüllen, was eine anhaltende Nachfrage nach zertifizierten Innenraummodernisierungen unterstützt. Vermögensmigrationsmuster innerhalb und nach Europa beeinflussen weiterhin hochwertige Wohnprojekte an sicheren und lifestyle-orientierten Standorten, wobei Entwickler Ausstattungen auf Hotelniveau und Wellness-Merkmale integrieren. In Lateinamerika präsentieren innovative Demonstrationsstandorte kohlenstoffarme Materialien, dezentrale Energieerzeugung und Kreislaufpraktiken, die im Laufe der Zeit in gewerbliche Innenräume einfließen. Diese regionalen Muster stärken die breite Präsenz des Marktes für Innenarchitekturdienstleistungen und unterstreichen gleichzeitig das Outperformance-Potenzial zertifizierter, wellness-orientierter und technologiegestützter Innenräume in wichtigen Knotenpunkten.
Regulatorisches Umfeld
Die Regulierung von Innenarchitekturdienstleistungen bleibt weltweit fragmentiert, da die Anforderungen an Qualifikationen, Tätigkeitsumfang und grenzüberschreitende Leistungserbringung je nach Rechtsraum variieren. In den Vereinigten Staaten besteht weiterhin ein Flickenteppich aus Berufsausübungsgesetzen sowie Titel- oder Registrierungsregelungen zwischen den Bundesstaaten. Florida ist ein Beispiel für eine strukturierte Aufsicht durch Behörden, die Architektur und Innenarchitektur regulieren und bestimmte sicherheitsrelevante Tätigkeiten qualifizierten Lizenzinhabern vorbehalten.
Ein bemerkenswertes politisches Signal für 2025 bis 2026 ist der kalifornische Gesetzentwurf AB-1796 (Sitzungsperiode 2025-2026), der einen Wechsel von einem zertifizierungsbasierten Rahmen zu einem lizenzbasierten Berufsausübungsgesetz vorschlägt, mit einem geplanten Inkrafttreten am 1. Juli 2028. Dies erhöht auch den Bedarf an Compliance-Überwachung für Firmen, die in mehreren Bundesstaaten tätig sind. Im März 2026 veröffentlichte der Interorganizational Council on Regulation (ICOR), unter Beteiligung von Organisationen wie NCEES, CLARB, CIDQ und NCARB, Leitlinien zu überlappenden Tätigkeitsbereichen zwischen Design- und Ingenieurdisziplinen, die eine klarere Abgrenzung und Beschaffungsdokumentation für multidisziplinäre Teams unterstützen. Außerhalb Nordamerikas sind einige länderspezifische Regelwerke präskriptiver; die Philippinen beispielsweise regulieren Innenarchitektur unter dem Republic Act No. 10350, einschließlich Bestimmungen, die von ausländischen Innenarchitekten verlangen, mit lizenzierten lokalen Fachleuten zusammenzuarbeiten. Bei grenzüberschreitenden Dienstleistungen überschneiden sich Handelsrahmenwerke im Rahmen des WTO-Allgemeinen Übereinkommens über den Handel mit Dienstleistungen (GATS) mit lokalen Lizenzierungs-, Rechtsform- und Marktzugangsbeschränkungen, was für globale Liefermodelle eine zusätzliche Sorgfaltsebene schafft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Innenarchitekturdienstleistungen bewegt sich typischerweise von der Kundenermittlung und Programmierung (Briefing, Budget und Leistungsziele) über konzeptionelles und schematisches Design, Design-Entwicklung, Ausführungsdokumentation, Beschaffung und Umsetzung auf der Baustelle bis hin zum Projektabschluss und der Feinabstimmung nach Bezug. Die Leistungserbringung ist zunehmend an messbare Ergebnisse gebunden, einschließlich Wellness- und ESG-Berichterstattung, was den Dokumentationsaufwand erhöht, etwa bei Materialeigenschaften, Spezifikationen mit niedrigem VOC-Gehalt und zertifizierungsreifen Nachweisen. Dies verstärkt auch die frühzeitige Abstimmung mit Architekten, TGA-Ingenieuren und Generalunternehmern im Prozess.
Nachgelagert verbinden Beschaffung und Auftragsabwicklung Designer mit Möbel- und Ausstattungsherstellern, Beleuchtungs- und Oberflächenlieferanten, Spezialfertigern und Logistikanbietern, die Lieferungen mehrerer Anbieter für die phasenweise Installation konsolidieren. Um das mit Arbeitskräfteknappheit und volatilen Inputkosten verbundene Terminrisiko zu begrenzen, setzen Firmen und Eigentümer zunehmend auf nähere Beschaffungsquellen, Vorfertigung und kontrollierte Produktionspartnerschaften, einschließlich integrierter Vertragsmodelle oder eigener Fertigungsmodelle, die die Qualitätskontrolle verbessern und Nacharbeiten vor Ort reduzieren. Fertigungskonsolidierungszentren, einschließlich exportorientierter Cluster wie Foshan in China, bleiben wichtige Sammelpunkte für Innenraumpakete mehrerer Kategorien. Eine strengere Disziplin bei Werkstattzeichnungen und eine frühe Einbindung der Gewerke werden ebenfalls genutzt, um kostspielige Fehler bei der Ausführung vor Ort zu vermeiden.
Wettbewerbslandschaft
Der Wettbewerb ist breit und vielfältig, mit globalen multidisziplinären Studios, regionalen Spezialisten sowie integrierten Ingenieur- und Baudienstleistern, die alle im Bereich Innenausbau aktiv sind. Kunden wählen Partner zunehmend auf Basis von Workplace-Strategie, Leistungsreporting und datengetriebenem Design, das Anforderungen mit Ergebnissen verknüpft, was die Ausschreibung von transaktional zu strategisch verlagert. Zertifizierungskompetenz und Zuliefertiefe sind nun kritische Fähigkeiten, da Eigentümer Gesundheits- und Nachhaltigkeitsziele in Programmanforderungen im gesamten Markt für Innenarchitekturdienstleistungen verankern. Diese Landschaft begünstigt Unternehmen, die Visualisierung im großen Maßstab bewältigen, ESG-Leistungen dokumentieren und vorhersehbare Zeitpläne trotz Arbeitskräfte- und Materialbeschränkungen einhalten können.
Strategische Vektoren konvergieren auf vier Themen. Erstens ermöglicht die geografische Expansion in Vermögenszentren und Wachstumskorridor-Märkte Unternehmen, dem Kapital ihrer Kunden zu folgen und Premium-Innenräume mit Hospitality-grade Erlebnissen zu liefern. Zweitens helfen vertikale Integration und Allianzen, das Lieferrisiko zu reduzieren und Single-Accountability-Modelle zu schaffen, die für institutionelle Eigentümer attraktiv sind. Drittens stimmt die Spezialisierung auf wellnesszertifizierte Arbeitsplätze, Markenresidenzprojekte und adaptive Nachnutzung mit der säkularen Nachfrage überein und unterstützt Premium-Honorare. Viertens ist Technologieführerschaft jedes Jahr wichtiger, da generative KI, digitale Zwillinge und automatisierte Dokumentation helfen, Zeitpläne zu komprimieren und die Genauigkeit im Markt für Innenarchitekturdienstleistungen zu verbessern.
Toolgestützte Differenzierung wird immer deutlicher. Designer und Eigentümer iterieren nun mehr Optionen im Voraus, testen Belegungs- oder Wellnessziele in der Simulation und validieren Entscheidungen mit Daten während und nach dem Innenausbau. KI-gestütztes Scanning und fotorealistische Renderingverfahren reduzieren die Baustellenzeit und beschleunigen Genehmigungen, während digitale Zwillinge die kontinuierliche Abstimmung von Beleuchtung, HVAC und Flächenallokation unterstützen, was einmalige Projekte in laufende Serviceverhältnisse umwandelt. Nachhaltigkeitsnachweise dienen als Kompetenzvorsprünge, wo die Beschaffung geprüfte Prozesse, ausgebildetes Personal und Drittanbieter-Dokumentation erfordert, die nicht jedes Studio bereitstellen kann. Regulatorisches Wissen ist ebenfalls ein Differenzierungsmerkmal, da Unternehmen Genehmigungsrahmen navigieren, die für historische Objekte oder sensible Standorte Zeitpläne um Monate verlängern können. In Kombination positionieren diese Ressourcen gut ausgestattete und technologieorientierte Teams, um im gesamten Markt für Innenarchitekturdienstleistungen effektiv zu wettbewerbsfähig zu sein.
Marktführer der Innenarchitekturdienstleistungsbranche
-
Gensler
-
Perkins and Will
-
AECOM
-
Hirsch Bedner Associates
-
HOK
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Innenarchitekturdienstleistungen Unternehmen in diesem Bericht
- Gensler
- HOK
- Perkins & Will
- AECOM
- IA Interior Architects
- Hirsch Bedner Associates (HBA)
- Stantec
- Jacobs
- CallisonRTKL
- Foster + Partners
- DP Design
- Leo A Daly
- NBBJ
- Skidmore, Owings & Merrill (SOM)
- Studio O+A
- Yabu Pushelberg
- Wilson Associates
- M Moser Associates
- HKS Architects
- Kimball International
Lesen Sie die Analyse der Innenarchitekturdienstleistungen-Unternehmen
Marktchancen und Zukunftsaussichten
Eine wachsende Chance liegt in compliance-orientierten, datenreichen Innenräumen, bei denen Kunden Rückverfolgbarkeit und überprüfbare Leistung benötigen, nicht nur ästhetische Ergebnisse. In Europa erhöhen die Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EU) 2024/1275 (Neufassung) und die Verordnung über die Ökodesign-Anforderungen für nachhaltige Produkte (EU) 2024/1781 die Anforderungen an Energie- und Produktnachhaltigkeitsaspekte. Dieser Wandel treibt Innenarchitekturteams zu strukturierten Produktnachweisen wie Umweltproduktdeklarationen und disziplinierteren Beschaffungsunterlagen, die Prüfungen und Portfolioberichterstattung unterstützen können. Er schafft auch Raum für Designfirmen, Zertifizierungskompetenz (LEED, WELL) mit Materialdokumentations-Workflows, Lieferantenprüfung und Übergabeleistungen zu bündeln, die Eigentümer über mehrere Standortprogramme hinweg wiederverwenden können.
Technologiegestützte Servicemodelle schaffen zudem Differenzierungschancen im mittleren Renovierungssegment und bei schnellen kommerziellen Auffrischungen, wo Entscheidungsgeschwindigkeit und breite Optionsvielfalt höhere Konversionsraten unterstützen. Der ASID 2026 Trends Outlook verweist auf steigende Energienachfrage und die Verbreitung intelligenter Systeme und KI-fähiger Geräte, was den Bedarf für Innenarchitekturteams erhöht, grundlegende Energiekompetenz, Lastauswirkungen und Abstimmung mit Gebäudesystemen in Standardleistungen einzubeziehen. Parallel dazu erreichte die berichtete KI-Adoption unter Innenarchitekten im Jahr 2025 29%, was Firmen Chancen bietet, KI-gestützte Visualisierung und Spezifikationsunterstützung zu produktisieren, die Konzept-bis-Genehmigungszyklen verkürzen und dabei Budgetkontrolle und Dokumentationskonsistenz aufrechterhalten, insbesondere bei renovierungsstarker Nachfrage.
Neueste Industrielle Entwicklungen in Markt für Innenarchitekturdienstleistungen
- Juli 2026: Gensler gab eine Partnerschaft mit IPark Hyundai Development im Zusammenhang mit dem Wiederaufbauprojekt Gwangmyeong Haan Jugong 6 und 7 in Südkorea bekannt. Die Zusammenarbeit richtet die Designleistung an einem groß angelegten Sanierungsprogramm aus und erweitert die Pipeline für integrierte Architektur- und Innenarchitekturleistungen in einem bedeutenden Markt im asiatisch-pazifischen Raum.
- Mai 2026: Perkins&Will wurde als leitender Berater für die Gestaltung des neuen James Paget Hospital in Great Yarmouth im Rahmen des New Hospital Programme der britischen Regierung ausgewählt. Die Auftragsvergabe bestätigt das Gesundheitswesen als beständigen Nachfragepool für komplexe Innenraumumgebungen, in denen Compliance, Nutzererfahrung und betriebliche Leistung die Spezifikations- und Planungstiefe bestimmen.
- Januar 2024: HOK wurde für die Gestaltung des neuen F&E-Standorts von AstraZeneca in Kendall Square, Cambridge, Massachusetts, ausgewählt. Das Projekt unterstreicht die anhaltenden Investitionen in Life-Sciences-Einrichtungen, bei denen laborangrenzende Arbeitsbereiche und Amenity-Innenräume spezialisierte Planung, technische Abstimmung und die Wahl hochleistungsfähiger Materialien erfordern.
Markt für Innenarchitekturdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Innenarchitekturdienstleistungen für Wohn- und Gewerberäume, einschließlich Konzeptentwicklung, Raumplanung, Spezifikationsunterstützung und projektbezogene Designkoordination im Zusammenhang mit Neubauten und Renovierungsarbeiten.
Ausschlüsse aus dem Umfang: Wir schließen Einnahmen aus Bauunternehmen und allgemeinen Architektur- und Ingenieurdienstleistungen aus, sofern diese nicht als Innenarchitekturdienstleistungen abgerechnet werden.
Segmentierungsübersicht
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Nach Dienstleistungsart
- Neubau
- Renovierung / Umbau
- Nach Preissegment
- Economy
- Mittleres Preissegment
- Premium / Luxus
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die Marktgrenzen festzulegen, ein erstes Nachfragebild zu erstellen und Kontrollpunkte zu schaffen, die später durch Interviews überprüft werden können. Wir haben öffentliche Bau- und Renovierungsindikatoren sowie Signale zur Leistung des Dienstleistungssektors ausgewertet, was uns hilft, eine Überschätzung der Ausgaben für Innenarchitektur zu vermeiden, wenn die Bautätigkeit nachlässt.
Zu den verwendeten Quellen zählen öffentliche Datensätze und Veröffentlichungen wie die Bau- und Wohnungsveröffentlichungen des US Census Bureau, die Baustatistiken von Eurostat, die Dienstleistungsoutputreihe des UK Office for National Statistics, die Makroindikatoren der Weltbank und des IWF für Inflation und reales Wachstum sowie Branchenverbände und Standardressourcen wie ASID und IIDA, soweit öffentlich verfügbar. Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, wichtige Beschaffungsankündigungen und seriöse Presseberichterstattung ausgewertet und anschließend kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie die Verfolgung von Verträgen und Ausschreibungen genutzt, wo dies die Abdeckung verbesserte. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Annahmen aus der Desk Research zu überprüfen und Lücken zu schließen, die öffentliche Quellen nicht klar aufzeigen, wie etwa typische Honorarstrukturen, Verschiebungen im Projektmix und die Geschwindigkeit von Preisänderungen. Beiträge wurden von Innenarchitekturstudios, Design-und-Bau-Koordinatoren, gewerblichen Immobilienakteuren und Beschaffungskontakten aus dem APAC-, EMEA- und Amerika-Raum eingeholt, sodass das Modell sowohl reife als auch wachstumsstarke Märkte widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 38 % | CXOs: 20 % | APAC: 49 % |
| Mittleres Segment: 40 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 46 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der Bau- und Renovierungswertpools mit dem Anteil verknüpft, der typischerweise für Innenarchitekturdienstleistungen aufgewendet wird, und anschließend regionsspezifische Konversionsannahmen für gewerbliche und Wohnprojekte anwendet. Sobald der Nachfragepool geformt ist, wird er durch Serviceadoptionsraten und die durchschnittliche Honorarintensität pro Projekt weiter gefiltert, um den Marktwert nach Region zu ermitteln.
Um das Modell praktikabel zu halten, haben wir eine kleine Anzahl messbarer Eingangsgrößen verwendet, wie neue Baubeginne, Indikatoren für Renovierungs- und Umbauaktivitäten, Fertigstellungen und Sanierungen von Gewerbeimmobilien, Baugenehmigungen und Signale zur Wohnungsumschlagshäufigkeit sowie Dienstleistungspreisinflatoren für freiberufliche Dienstleistungen. Diese Treiber werden anhand von Interviewrückmeldungen angepasst, die zeigen, wie sich Projektgrößen verändern, wie häufig Kunden Beschaffung und Design bündeln und wo Remote- oder hybride Leistungserbringung die Zeit pro Projekt reduziert. Für die Prognose wird eine Szenarioanalyse rund um Bauzyklen und Honorarsatzbewegungen angewendet, und der endgültige Wachstumspfad wird mit Expertenerwartungen nach Region abgeglichen. Wo Bottom-up-Details dünn sind, werden selektive Hochrechnungen aus Stichprobenerlösen von Studios und typischen Projektzahlen als Plausibilitätsprüfung verwendet, und etwaige Lücken werden durch erneute Überprüfung der Adoptions- und Honorarannahmen korrigiert, anstatt eine vollständige Anbietererhebung zu erzwingen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der modellierten Gesamtwerte mit unabhängigen Signalen wie Trends bei der Dienstleistungsproduktion, der Richtung der Bauausgaben und der beobachteten Honorarinflation, gefolgt von einer Prüfung, ob die impliziten Designausgaben pro Projekt realistisch bleiben. Ausreißer werden auf Regions- und Verwendungsebene untersucht, und wenn ein Ausschlag durch eine einzige Annahme verursacht wird, wird diese überarbeitet und erneut getestet, bevor die Freigabe erfolgt.
Eine zweite Analystenprüfung wird durchgeführt, um Definitionen, den mathematischen Ablauf und die Konsistenz der Annahmen über alle Kapitel hinweg zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn in wichtigen Ländern erhebliche Bauverlangsamungen, politische Änderungen oder starke Inflationsbewegungen beobachtet werden. Vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße für Innenarchitekturdienstleistungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Innenarchitekturdienstleistungen können weit auseinanderliegen, da Unternehmen nicht immer dieselben Einnahmequellen berücksichtigen und ihre Berechnungen auch auf unterschiedliche Jahre und Annahmen zum Baukonjunkturzyklus stützen. Unterschiede darin, ob designbezogene Produktbeschaffung einbezogen wird, wie gewerbliche und Wohnmixe behandelt werden und wie das Währungstiming gehandhabt wird, können den Gesamtwert verschieben.
Ein häufiger Treiber von Abweichungen ist der Umfang: Einige Schätzungen beziehen umfassendere Ausbau-, Möbel- und angrenzende Design-und-Bau-Einnahmen ein, die nicht durchgängig ausschließlich als Innenarchitekturdienstleistungen abgerechnet werden. Ein weiterer Treiber ist das Basisjahr und die Logik der Preisentwicklung, da die einheitliche Anwendung einer aggressiven Honorarinflation über alle Regionen hinweg die Zahl aufblähen kann, selbst wenn das Projektvolumen nachlässt. Die nachstehende Spanne erklärt sich weitgehend durch den Ausschluss gebündelter Waren und Beschaffungsdurchleitungen sowie durch die Verknüpfung des Nachfragepools mit Bau- und Renovierungsindikatoren, die durch Interviews überprüft werden – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 153,85 Mrd. USD (2026) | |
| Global Market Publisher A | 87,09 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine engere Wertdefinition, die Teile der projektbezogenen Designkoordination ausschließen kann, und die Behandlung des Marktwerts stimmt möglicherweise nicht damit überein, wie Designhonorare regionsübergreifend erfasst werden. |
| Global Research Portal B | 52,02 Mrd. USD (2025) | Stützt sich auf einen kleineren gemessenen Umsatzpool und einen engeren Leistungsumfang, der gewerbliche Designarbeiten im Zusammenhang mit Neubauten und großen Sanierungen unterschätzen kann, insbesondere dort, wo Projekte über mehrere Einheiten vergeben werden. |
Zusammengenommen zeigt der Vergleich, dass die Jahresauswahl, die Definition von Dienstleistungserlösen und die Frage, ob angrenzende Ausbauaktivitäten einbezogen werden, die praktischen Gründe für die Unterschiede in den Gesamtwerten sind. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt an sichtbare Bau- und Renovierungssignale geknüpft ist und die Annahmen zu Honoraren und Adoption mit Branchenexperten überprüft werden, bevor die endgültige Zahl festgelegt wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Innenarchitekturdienstleistungen im Jahr 2026 und wie schnell wächst er bis 2031?
Die Marktgröße für Innenarchitekturdienstleistungen beträgt im Jahr 2026 153,85 Mrd. USD und wird bis 2031 voraussichtlich 204,23 Mrd. USD bei einer CAGR von 5,83 % erreichen.
Welches Endnutzersegment ist führend und welches wird bis 2031 am schnellsten wachsen?
Der Wohnbereich hält mit 57,39 % den größten Anteil im Jahr 2025, während der Gewerbebereich mit einer prognostizierten CAGR von 12,26 % bis 2031 das am schnellsten wachsende Segment sein wird.
Welcher Dienstleistungstyp weist die stärksten Aussichten bis 2031 auf?
Renovierung und Umbau führen mit einem Anteil von 47,85 % im Jahr 2025 und dem höchsten prognostizierten Wachstum bei einer CAGR von 11,78 %, unterstützt durch Nachrüstzyklen und flexible Arbeitsplatznachfrage.
Was sind die wichtigsten regionalen Dynamiken, die die nächste Wachstumsphase prägen?
Der Asien-Pazifik-Raum führt nach dem Anteil im Jahr 2025, während der Nahe Osten und Afrika voraussichtlich am schnellsten wachsen werden, da Vermögenszuflüsse und nationale Programme hochwertige Wohn- und Mischnutzungs-Innenräume ankurbeln.
Wie beeinflusst hybrides Arbeiten die Innenarchitekturprioritäten für Arbeitgeber?
Kodifizierte Hybrid-Richtlinien treiben elastische Grundrisse mit einer Balance aus Kollaborations- und Privatbereichen sowie Wellness-Amenities voran, die Bürobesuche an Ankertagen lohnenswert machen.
Wo erzeugt Technologie heute den größten Einfluss auf Design-Workflows?
Generative KI und digitale Zwillinge komprimieren Konzeptzyklen, senken Dokumentationskosten und ermöglichen datengetriebene Verbesserungen, die den Innenraumwert auch nach der Belegung verlängern.