
Marktgröße und Marktanteil für dentale Heilungskappen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.76 Milliarden US-Dollar |
| Marktgröße (2032) | 5.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für dentale Heilungskappen von Mordor Intelligence
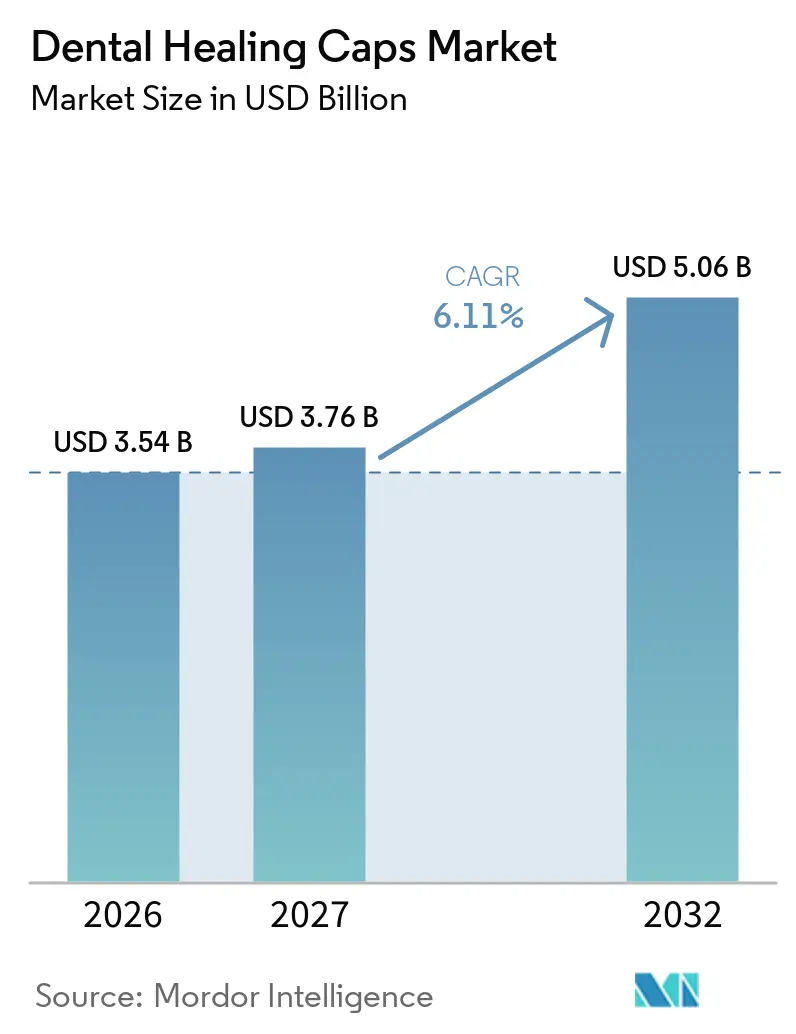
Die Marktgröße für dentale Einheilkappen wird für 2026 auf 3,54 Milliarden USD, für 2027 auf 3,76 Milliarden USD geschätzt und soll bis 2032 einen Wert von 5,06 Milliarden USD erreichen, mit einer CAGR von 6,11 % von 2027 bis 2032.
Der anhaltende Erfolg von Titan verankert die aktuelle Nachfrage, doch Behandler wechseln zunehmend zu einer Materialdiversifizierung, die das Periimplantitis-Risiko senkt und gleichzeitig die Biokompatibilität bewahrt. Individuelle CAD/CAM-Workflows verkürzen die Behandlungszeit und fördern die Akzeptanz individualisierter Emergenzprofile, die die Weichgewebearchitektur verbessern. Die Erstattungsunterstützung in Europa hält das Behandlungsvolumen aufrecht, während der Boom des Zahntourismus im asiatisch-pazifischen Raum das Volumenwachstum beschleunigt und den Preiswettbewerb intensiviert. Die Wettbewerbsintensität hängt nun von der Verbindung KI-gesteuerter Designplattformen mit traditioneller Fertigungskompetenz ab, da Kliniker eine nahtlose Integration über diagnostische, Design- und Produktionsphasen hinweg fordern.
Wichtigste Erkenntnisse des Berichts
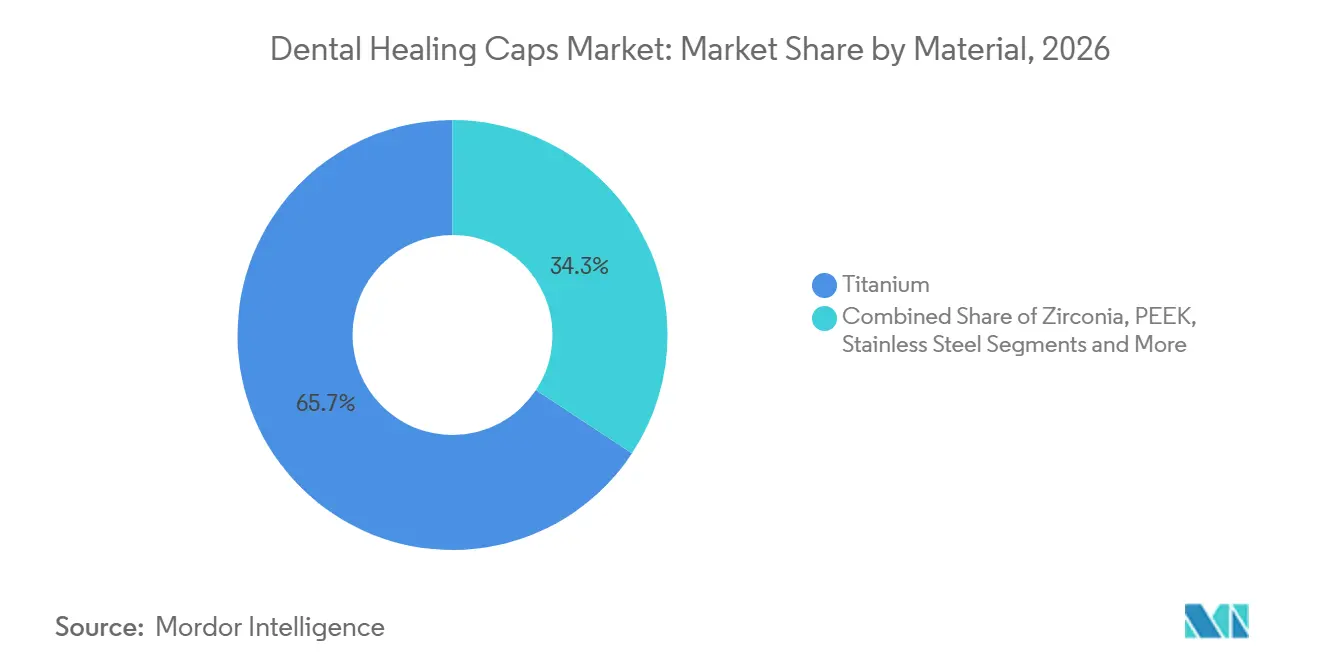
- Nach Material entfiel auf Titan im Jahr 2026 ein Anteil von 65,8 % an der Marktgröße für dentale Einheilkappen, während PEEK bis 2032 mit einer CAGR von 11,3 % wächst.
- Nach Produkttyp hielten Standard-Einheilaufbauten im Jahr 2026 einen Anteil von 47,9 % am Marktanteil für dentale Einheilkappen; individuell gefräste Kappen werden voraussichtlich bis 2032 mit einer CAGR von 13,1 % wachsen.
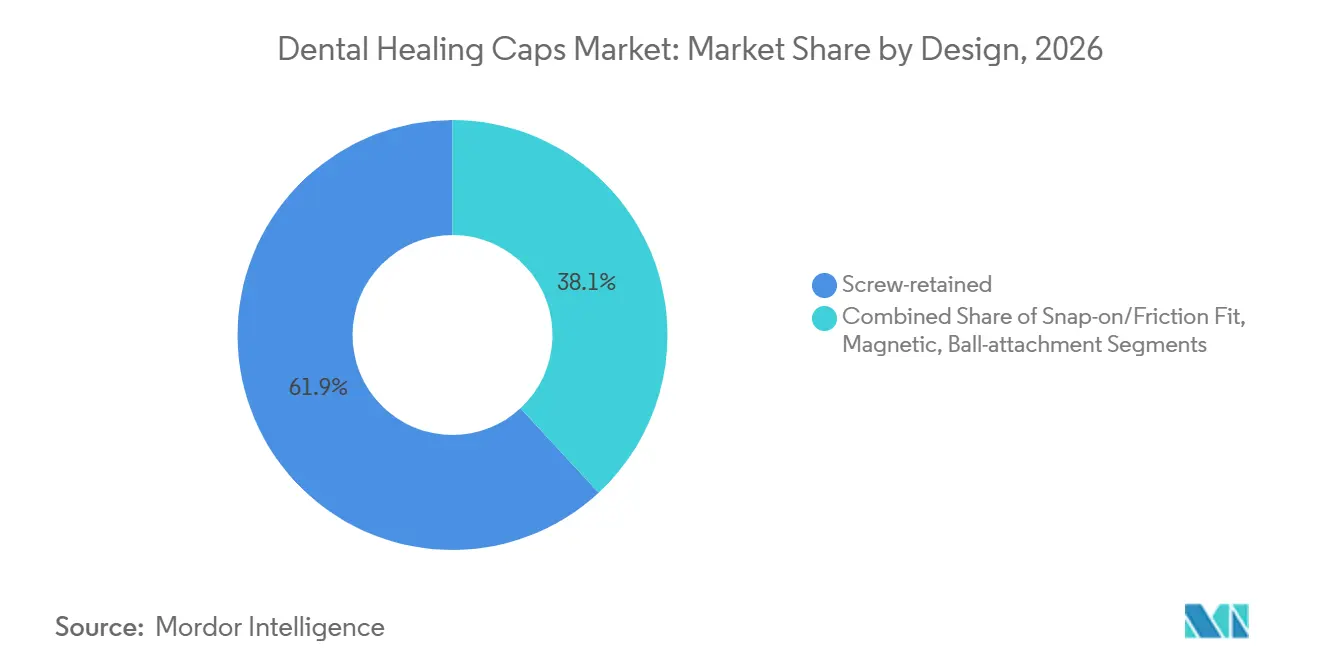
- Nach Design entfielen auf schraubenretinierte Optionen im Jahr 2026 ein Anteil von 61,9 % an der Marktgröße für dentale Einheilkappen, und Magnetsysteme wachsen bis 2032 mit einer CAGR von 14,1 %.
- Nach Anwendung erzielte die Einzelzahnimplantologie im Jahr 2026 einen Umsatzanteil von 48,8 %, während Sofortbelastungsfälle bis 2032 mit einer CAGR von 11,8 % zunehmen.
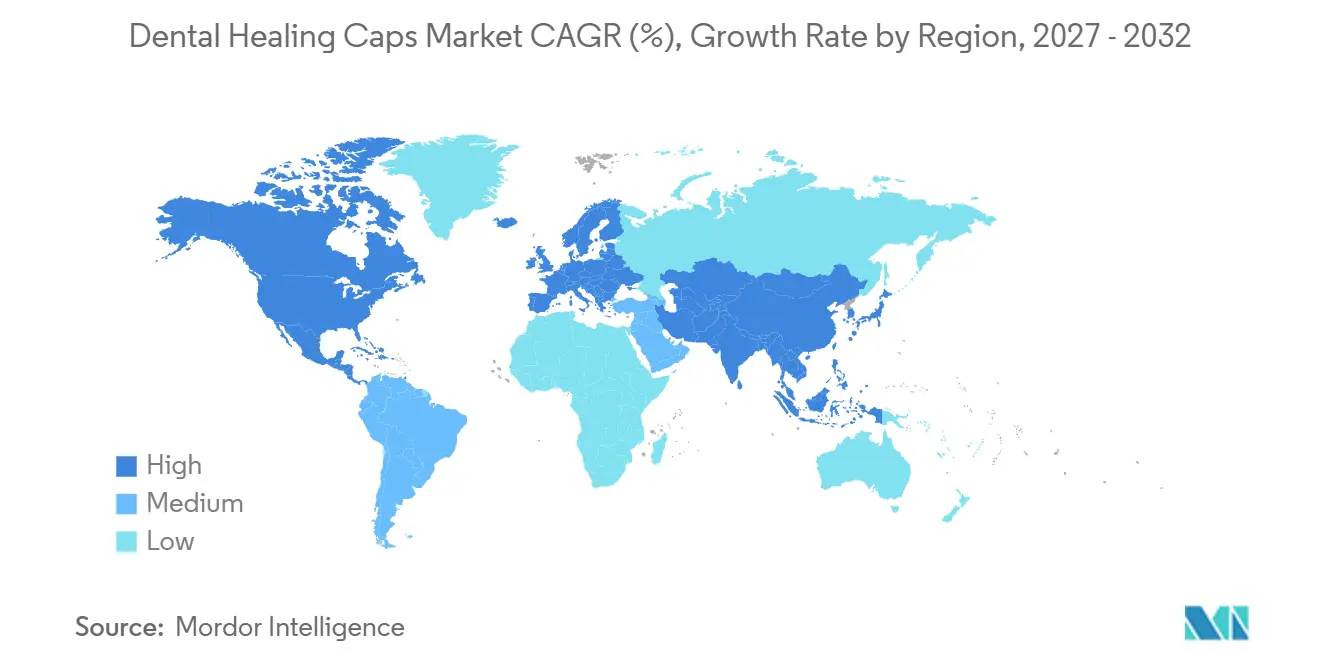
- Nach Geografie führte Europa im Jahr 2026 mit einem Anteil von 35,2 % am Marktanteil für dentale Einheilkappen; der asiatisch-pazifische Raum verzeichnet mit 8,4 % die höchste CAGR für 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Titan-basierte Implantate bleiben der klinische Goldstandard | +1.20% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Beschleunigte Ersatzrate bei Einzelzahnverlust in der Altersgruppe 35–54 | +1.80% | Global, konzentriert auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Ausweitung der Versicherungserstattung für implantatgetragene Kronen | +0.90% | Nordamerika und Europa, selektiv im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für PEEK-Heilungskappen zur Eindämmung von Peri-Implantitis | +1.10% | Global, frühe Akzeptanz in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Digitale Zahnheilkunde-Arbeitsabläufe in der Praxis verkürzen die Behandlungszeit | +0.70% | Global, schnellste Akzeptanz in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte individuelle Designplattformen für Heilungskappen | +0.30% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Titan-basierte Implantate bleiben der klinische „Goldstandard”
Titan genießt nahezu universelle Akzeptanz, da seine Oberflächenchemie eine schnelle Osseointegration und langfristige mechanische Zuverlässigkeit unterstützt. Kliniker schätzen die für die Sofortbelastung dokumentierten Überlebensraten von 98,2 %, doch der graue Farbton von Titan kann in der ästhetischen Zone durch dünnes Zahnfleisch hindurchscheinen. Mit steigenden Patientenerwartungen evaluieren Behandler zunehmend Zirkonoxid- und PEEK-Alternativen, die das Verfärbungsrisiko eliminieren. Das Interesse an koreanischer ästhetischer Zahnheilkunde zeigt, wie Farbüberlegungen die Entscheidungsfindung beeinflussen – 70 % der befragten japanischen Patienten suchen im Ausland nach metallfreien Lösungen. Obwohl Leistungsdaten Titan weiterhin fest verankern, signalisiert die Verschiebung hin zu helleren Biomaterialien eine allmähliche Erosion seiner Dominanz.
Beschleunigte Ersatzrate bei Einzelzahnverlust in der Altersgruppe 35–54
Erwachsene im Alter von 35–54 Jahren behandeln Einzelzahnverlust zunehmend als präventive Gesundheitsversorgung. Digitale Arbeitsabläufe ermöglichen eine Vollbogenrehabilitation in drei Terminen, was den Zeitbeschränkungen dieser Altersgruppe entgegenkommt.[1] Die Sofortimplantation verkürzt die Heilungszeit von 4–6 Monaten auf 48–72 Stunden und steigert die Nachfrage nach Heilungskappen, die die Gewebereifung unter funktioneller Belastung lenken. Höheres verfügbares Einkommen und ästhetisches Bewusstsein beschleunigen die Akzeptanz individueller Kappenlösungen, die natürliche Emergenzprofile nachbilden. Da frühzeitige Intervention zum Mainstream wird, steigt die Nutzung von Heilungskappen proportional an.
Ausweitung der Versicherungserstattung für implantatgetragene Kronen in entwickelten Ländern
Medicare Advantage und private Kostenträger übernehmen nun 40–50 % der Implantatkosten und wandeln Implantate von einer Wahlleistung in eine erstattungsfähige Therapie um. Neue CDT-Codes D6080 und D6081 verankern die Implantatpflege in der Standardversorgung und stimulieren das Behandlungsvolumen. Erstattungsobergrenzen, die typischerweise ein Implantat pro Jahr erlauben, intensivieren die Nachfrage nach effizienten Protokollen, bei denen ein einziger chirurgischer Eingriff dauerhafte Ergebnisse liefert. Heilungskappen, die Nachsorgetermine minimieren, gewinnen daher bei Zahnärzten und Versicherern an Beliebtheit.
Wachsende Präferenz für PEEK-Heilungskappen zur Eindämmung von Peri-Implantitis
Modifiziertes PEEK widersteht der Biofilmakkumulation und bietet einen knochenähnlichen Elastizitätsmodul, der Stress-Shielding mindert.[2] Obwohl die anfängliche Entzündungsreaktion stärker ist als bei Titan, beschleunigen Oberflächensulfonierung und antimikrobielle Beladung die Weichgewebeanpassung. Röntgentransparenz verbessert die postoperative Bildgebung, und die natürliche Farbe eliminiert das graue Durchscheinen in der ästhetischen Zone. Diese Eigenschaften verlagern den Fokus der Behandler von mechanischer Festigkeit auf biologische Harmonie und fördern die PEEK-Akzeptanz bei anterioren Indikationen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohes Versagensrisiko bei Rauchern und Diabetikern erhöht medizinisch-rechtliche Kosten | -1.40% | Global, höchste Auswirkung in klagehäufigen Märkten | Mittelfristig (2–4 Jahre) |
| Preisdruck durch generische ISO-kompatible Heilungskappen aus Asien | -0.80% | Kernbereich asiatisch-pazifischer Raum, Ausstrahlungseffekte auf globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Strenge MDR-Dokumentation verlangsamt CE-Erneuerungen | -0.60% | Europa mit regulatorischen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Begrenzte Drehmomenttoleranz von Zirkonoxidkappen hemmt die Akzeptanz | -0.40% | Global, konzentriert auf ästhetische Anwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohes Versagensrisiko bei Rauchern und Diabetikern erhöht medizinisch-rechtliche Kosten
Raucher, die täglich mehr als 20 Zigaretten konsumieren, haben ein 2,45-fach höheres Implantatversagensrisiko, während Bruxismus die Wahrscheinlichkeit um das 4,68-fache erhöht. Diabetes fügt metabolische Komplexität hinzu, die Oberflächenmikromodifikationen erfordert, um eine zuverlässige Osseointegration zu erreichen. Unbefriedigende Ergebnisse bei Hochrisikopatienten erhöhen die Haftpflichtprämien und fördern defensive Protokolle. Kliniker reagieren, indem sie hochwertige Heilungskappmaterialien und erweiterte Überwachung vorschreiben, doch diese Maßnahmen erhöhen die Behandlungskosten ohne Garantie einer vollständigen Risikominderung.
Preisdruck durch generische ISO-kompatible Heilungskappen aus Asien
Chinesische und koreanische Hersteller liefern ISO-kompatible Kappen zu 40–60 % niedrigeren Preisen als westliche Marken. Zahntourismus-Zentren bündeln diese Komponenten in wettbewerbsfähig bepreiste Komplettbehandlungen und verschieben globale Beschaffungsmuster. Premium-Anbieter müssen nun Preisaufschläge durch digitale Dienstleistungen, proprietäre Beschichtungen oder KI-gestütztes Design rechtfertigen, anstatt sich auf etabliertes Markenprestige zu verlassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Dynamik verlagert sich hin zu HochleistungspolymerenTitan bleibt mit einem Marktanteil von 65,8 % im Jahr 2026 der Volumenführer, doch die CAGR von 11,3 % bei PEEK unterstreicht die wachsende Akzeptanz von Polymerlösungen, die knochenähnliche Elastizität mit Biofilmresistenz verbinden. Zirkonoxid erfüllt ästhetische Anforderungen, obwohl Drehmomentbeschränkungen seinen Nutzen an hochbelasteten Stellen einschränken. Edelstahl verbleibt aufgrund von Korrosionsrisiken nur in provisorischen Anwendungen.
Der Markt für dentale Einheilkappen wird zunehmend nach biologischen Kompatibilitätsmerkmalen segmentiert. Individualisierte PEEK-Kappen erzielen höhere Funktionswerte und reduzieren das Patientenunbehagen bei der Kronenplatzierung.[3] Röntgentransparente Bildgebung unterstützt die proaktive periimplantäre Überwachung und hilft Klinikern, frühzeitig einzugreifen, wenn Gewebeentzündungen auftreten. Diese Leistungsvektoren fördern gemeinsam die Durchdringung von PEEK bei anterioren Indikationen und Indikationen mit dünner Gingiva.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Individualisierung definiert das Gewebemanagement neuStandard-Einheilaufbauten belegten im Jahr 2026 noch immer 47,9 % des Umsatzes, doch individuell gefräste Kappen geben mit einer CAGR von 13,1 % das Wachstumstempo vor. CAD/CAM-Fräsung in einer Sitzung macht individualisierte Emergenzprofile für Routinefälle wirtschaftlich.
Encode-Emergenzaufbauten vereinen Einheil-, Scan- und Abdruckfunktionen, reduzieren den Lagerbestand und klinische Arbeitsschritte. Mit zunehmender digitaler Kompetenz wechseln Zahnärzte zu patientenspezifischen Designs, die die periimplantäre Mukosa vorformen, die Zeit für die Weichgewebeformung verkürzen und die ästhetische Vorhersagbarkeit verbessern. Die Branche für dentale Einheilkappen belohnt zunehmend Anbieter, die reibungslose digitale Design-bis-Fertigungs-Pipelines anbieten.
Nach Design:
Magnetbefestigungen gewinnen in ästhetischen Zonen an BedeutungSchraubenretinierte Designs erzielten im Jahr 2026 dank ihrer Vertrautheit und robusten Halterung einen Anteil von 61,9 %. Magnetsysteme weisen jedoch eine CAGR von 14,1 % auf und werden für die Eliminierung von Drehmomentrisikenund die Erleichterung der atraumatischen Entfernung gelobt.
Snap-on- und Reibungspassungsoptionen finden Nischen, wo der Schraubenzugang schwierig ist, doch Magnete eignen sich hervorragend für Zirkonoxid- und Sofortbelastungsszenarien, die mehrere postoperative Eingriffe erfordern. Designer optimieren nun die Magnetstärke, um die Retention mit ergonomischer Entfernung in Einklang zu bringen, und schaffen differenzierte Wertangebote, die eine Premiumpreisgestaltung im Markt für dentale Einheilkappen rechtfertigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Sofortbelastung erweitert klinische IndikationenEinzelzahnimplantate generierten im Jahr 2026 48,8 % des Umsatzes, doch Sofortbelastungsverfahren entwickeln sich mit einer CAGR von 11,8 % weiter, indem sie verbesserte Oberflächentechnologien und digitale Planung nutzen.
BLX- und TLX-Implantatplattformen kombinieren hohe Primärstabilität mit kompatiblen Einheilkappen, die innerhalb von 72 Stunden funktionelle Belastungen standhalten, und ermöglichen so eine Verkürzung der Behandlungszeit ohne ästhetische Kompromisse. Vollbogen- und Mehreinheitenfälle nutzen zunehmend stapelbare Führungen, die Implantatplatzierung und Vorvisualisierung integrieren, und steigern die Nachfrage nach Kappen, die das Weichgewebe unter sofortigen Okklusionskräften führen.
Geografische Analyse
Europäischer Markt für dentale Einheilkappen
Europas etablierte Erstattungsrichtlinien und strenge klinische Protokolle verschafften ihm im Jahr 2026 einen Anteil von 35,2 % am Markt für dentale Einheilkappen. Regionale Chirurgen priorisieren Langzeitergebnisbelege und bevorzugen Titan sowie hochwertige individualisierte Lösungen. Die Einführung KI-gesteuerter chairside-Planung beschleunigt sich, doch MDR-Compliance-Kosten bedrohen kleinere Anbieter und drängen Kliniker zu etablierten Marken mit robuster Marktüberwachung nach dem Inverkehrbringen.
Asiatisch-pazifischer Markt für dentale Einheilkappen
Der asiatisch-pazifische Raum verzeichnet mit 8,4 % die höchste CAGR bis 2032, angetrieben von einer wachsenden Mittelschicht, weit verbreiteter Smartphone-Nutzung und wettbewerbsfähigen Preisen lokaler Hersteller. Koreanische Ästhetikkliniken ziehen grenzüberschreitende Patienten aus Japan sowie Südostasien an und bündeln kostengünstige ISO-kompatible Einheilkappen in Paketangeboten. Lokale Produzenten nutzen Skaleneffekte, um globale Distributoren mit preisgünstigen Komponenten zu versorgen, und üben weltweit deflationären Druck auf Listenpreise aus.
Markt für dentale Einheilkappen in Nordamerika, Lateinamerika und dem Nahen Osten und Afrika
Nordamerika profitiert von der Übernahme von Implantatleistungen durch Versicherer und einer weit verbreiteten digitalen Zahnheilkunde-Infrastruktur. Sofortbelastungsprotokolle kommen produktivitätsorientierten Patienten entgegen und steigern die Pro-Kopf-Nachfrage. Die Märkte in Lateinamerika sowie im Nahen Osten und Afrika bleiben kostensensibel, zeigen jedoch wachsendes Interesse an digitalen Arbeitsabläufen für Mehreinheitenrestaurationen. Anbieter, die auf diese Regionen abzielen, sind erfolgreich, indem sie robuste Leistungsversprechen mit wertorientierten Preispunkten in Einklang bringen.
Wettbewerbslandschaft
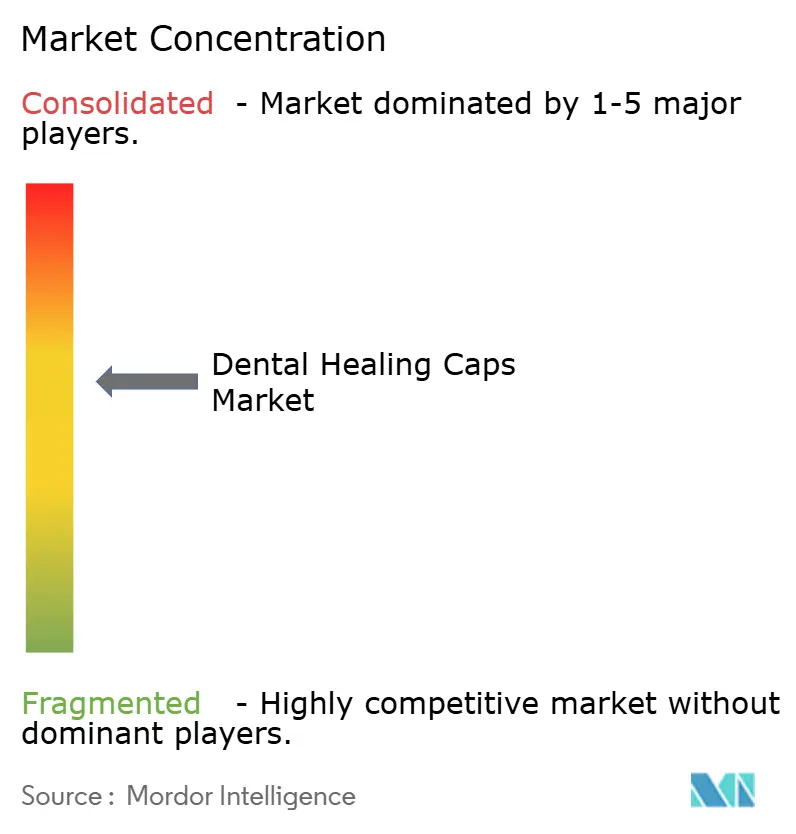
Der Markt für dentale Heilungskappen weist eine moderate Fragmentierung auf. Straumann, Nobel Biocare und Dentsply Sirona behaupten ihre Führungsposition durch proprietäre Oberflächen, vertikal integrierte digitale Ökosysteme und kontinuierliche klinische Validierung. Zimmer Biomet und BioHorizons betonen Schulungen und breite Plattformkompatibilität, um mittlere Behandler zu gewinnen. Chinesische und koreanische Marktteilnehmer nutzen ISO-Standards und niedrige Arbeitskosten, um Premiumpreise um bis zu 60 % zu unterbieten.
Strategische Allianzen verbinden zunehmend KI-Start-ups mit Implantatführern. Die diagnostische KI von VideaHealth speist Designparameter nun direkt in die präventiven Arbeitsabläufe von vVARDIS ein und veranschaulicht die Konvergenz über diagnostische, präventive und restaurative Bereiche hinweg. Etablierte Akteure reagieren, indem sie Machine-Learning-Module in proprietäre CAD-Plattformen einbetten, um die Ökosystembindung zu verteidigen.
Portfoliobreite, digitale Integration und Werkstoffwissenschaftskompetenz bilden das Wettbewerbstrio. Unternehmen, die in allen drei Dimensionen hervorragend abschneiden, gewinnen Marktanteile auch in preissensiblen Regionen, während Hersteller mit Einzelfokus das Risiko der Marginalisierung tragen. Die erwartete Konsolidierungswelle wird sich voraussichtlich um digital-first-Unternehmen drehen, die spezialisierte Materialinnovatoren übernehmen, um All-in-one-chairside-Lösungen zu liefern.
Marktführer in der Branche der dentalen Heilungskappen
-
Institut Straumann AG
-
Envista (Nobel Biocare)
-
Dentsply Sirona
-
Zimmer Biomet (ZimVie)
-
BioHorizons (Henry Schein)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für dentale Einheilkappen Unternehmen in diesem Bericht
- Straumann Group
- Envista Holdings (Nobel Biocare)
- Dentsply Sirona
- Zimmer Biomet (ZimVie)
- BioHorizons (Henry Schein)
- Osstem Implant
- GC Corporation
- MIS Implants (Dentsply)
- Megagen Implant
- Dentium Co., Ltd.
- Bicon
- Keystone Dental
- Neoss Ltd.
- Thommen Medical
- Southern Implants
- B&B Dental Srl
- Sweden & Martina
- BEGO Bremer Goldschlägerei.
- Bio-Implant
- BlueSkyBio
Neueste Industrielle Entwicklungen in Markt für dentale Einheilkappen
- April 2025: Straumann veröffentlichte eine Fallstudie zu Oberkiefermolaren mit TLX-Implantaten und Sofortvorvisualisierung, die den 5-Jahres-Erfolg für die Sofortbelastung von Einzelzähnen bestätigt.
- Februar 2025: VideaHealth ging eine Partnerschaft mit vVARDIS ein, um KI-basierte präventive Zahnheilkunde in Kappendesign-Arbeitsabläufe zu integrieren.
- Oktober 2024: Die Encode 3-in-1-Abutments von ZimVie gewannen durch die Reduzierung von Patientenbesuchen an Akzeptanz bei Mehreinheitenversorgungen.
Berichtsumfang des globalen Marktes für dentale Heilungskappen
Segmentierungsübersicht
| Titan |
| Zirkonoxid |
| PEEK |
| Edelstahl |
| Sonstige (Harz, Polymermischungen) |
| Standard-Heilungsabutments |
| Breitplattform-Heilungsabutments |
| Schmalplattform-Heilungsabutments |
| Abgewinkelte/Mehreinheiten-Kappen |
| Individuell gefräste Kappen |
| Schraubenretiniert |
| Snap-on/Reibungssitz |
| Magnetisch |
| Kugelverankerung |
| Sonstige Designs |
| Einzelzahn-Implantologie |
| Mehreinheiten-/Brückenverfahren |
| Vollbogenrestaurationen |
| Sofortbelastungsfälle |
| Pädiatrische und sonderpädagogische Zahnheilkunde |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Material | Titan | |
| Zirkonoxid | ||
| PEEK | ||
| Edelstahl | ||
| Sonstige (Harz, Polymermischungen) | ||
| Nach Produkttyp | Standard-Heilungsabutments | |
| Breitplattform-Heilungsabutments | ||
| Schmalplattform-Heilungsabutments | ||
| Abgewinkelte/Mehreinheiten-Kappen | ||
| Individuell gefräste Kappen | ||
| Nach Design | Schraubenretiniert | |
| Snap-on/Reibungssitz | ||
| Magnetisch | ||
| Kugelverankerung | ||
| Sonstige Designs | ||
| Nach Anwendung | Einzelzahn-Implantologie | |
| Mehreinheiten-/Brückenverfahren | ||
| Vollbogenrestaurationen | ||
| Sofortbelastungsfälle | ||
| Pädiatrische und sonderpädagogische Zahnheilkunde | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte globale Wert des Marktes für dentale Einheilkappen im Jahr 2032?
Der globale Umsatz wird bis 2032 voraussichtlich 5,06 Milliarden USD erreichen, unterstützt durch eine CAGR von 6,11 % zwischen 2027 und 2032.
Welches Materialsegment wächst bei Heilungskappen am schnellsten?
PEEK expandiert mit einer CAGR von 11,3 % dank Biofilmresistenz, knochenähnlicher Elastizität und ästhetischer Neutralität.
Wie beeinflussen individuell gefräste Heilungskappen die Behandlungsabläufe?
Individuelle CAD/CAM-Kappen formen das periimplantäre Weichgewebe vor, reduzieren Behandlungstermine und schreiten mit einer CAGR von 13,1 % voran.
Warum erregen Magnetbefestigungssysteme Aufmerksamkeit?
Sie verhindern drehmomentbedingte Zirkonoxidfrakturen und vereinfachen die atraumatische Kappenentfernung, mit einer Wachstumsrate von 14,1 % CAGR.
Welche Region bietet die schnellste Wachstumschance?
Der asiatisch-pazifische Raum führt mit einer CAGR von 8,4 %, angetrieben durch Zahntourismus und kostenwettbewerbsfähige lokale Fertigung.
Wie wirkt sich die Versicherungserstattung auf die Nachfrage aus?
Neue CDT-Codes und eine breitere Abdeckung wandeln Implantate von einer Wahlleistung in eine erstattungsfähige Versorgung um und erhöhen das Behandlungsvolumen sowie die Nutzung von Heilungskappen.