
Marktgröße und Marktanteil für Software zur Verwaltung von Anlagevermögen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
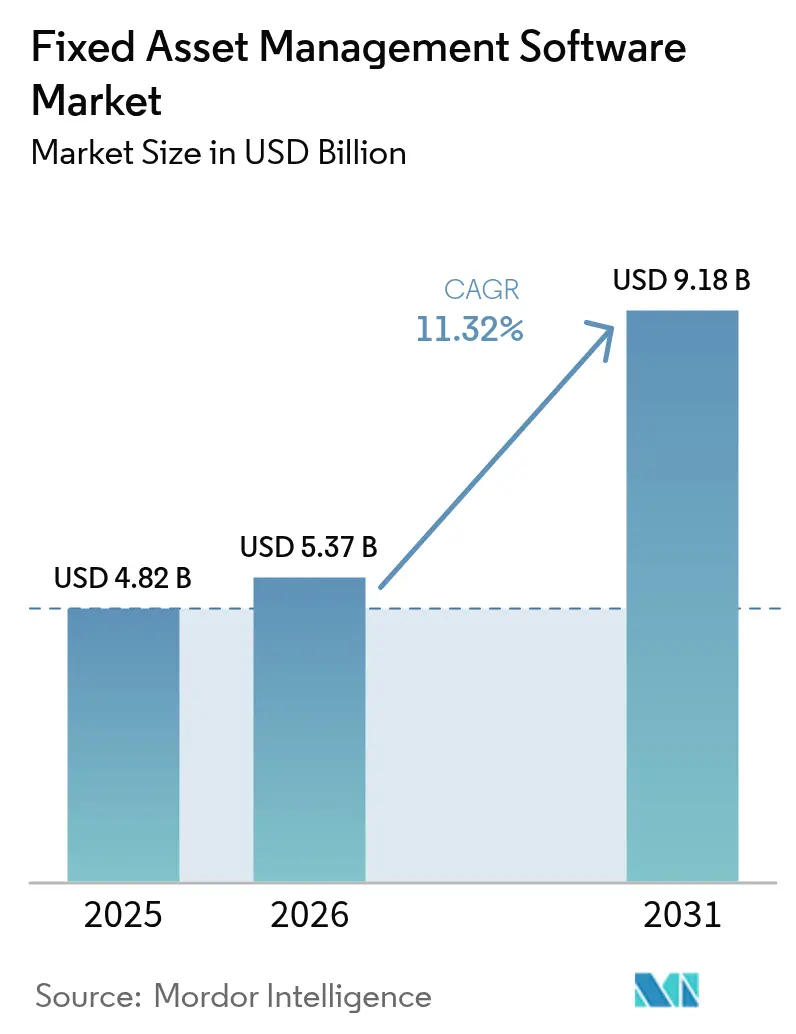
| Marktgröße (2026) | 5.37 Milliarden US-Dollar |
| Marktgröße (2031) | 9.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
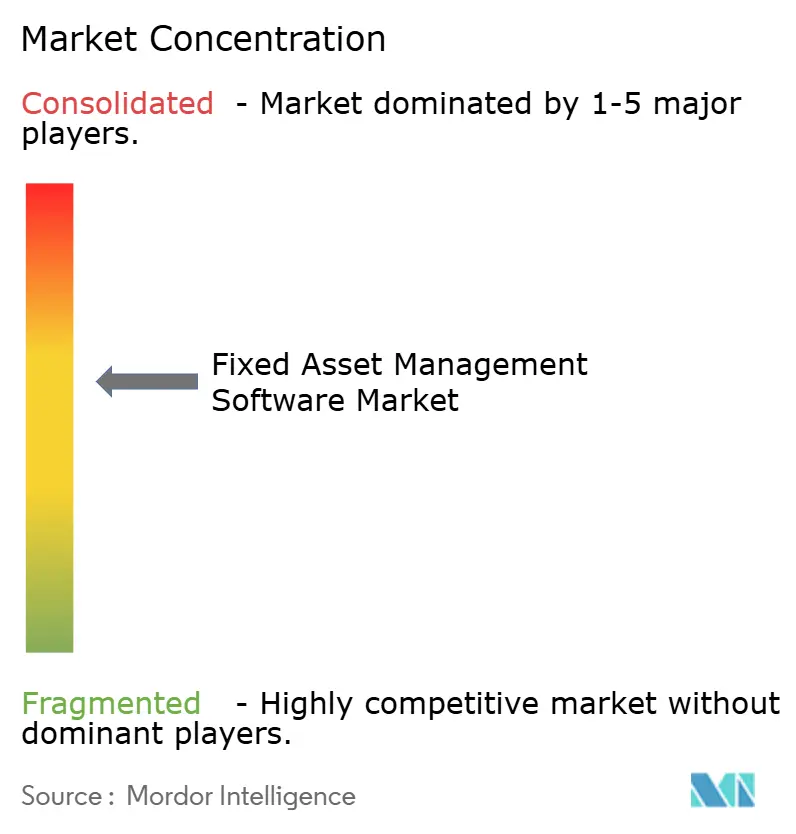
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Software zur Verwaltung von Anlagevermögen durch Mordor Intelligence
Der Markt für Software zur Verwaltung von Anlagevermögen wurde im Jahr 2025 auf USD 4,82 Milliarden bewertet und wird voraussichtlich von USD 5,37 Milliarden im Jahr 2026 auf USD 9,18 Milliarden bis 2031 wachsen, bei einer CAGR von 11,32 % während des Prognosezeitraums (2026–2031). Die zunehmenden Investitionen in Echtzeit-Tracking, vorausschauende Wartung und Cloud-native Architekturen heben die Software von einem reinen Buchführungswerkzeug zu einer strategischen Betriebsplattform, insbesondere in der Fertigung, im Transport- und im Gesundheitswesen. Nordamerika verankert weiterhin die globale Nachfrage, doch das anhaltende zweistellige Wachstum im asiatisch-pazifischen Raum verschiebt den Wettbewerbsfokus auf lokalisierte regulatorische Unterstützung und kostengünstigere SaaS-Bereitstellungen. Anbieter schärfen ihre Wertversprechen rund um ESG-Berichterstattung, KI-gestützte Kosteneinsparungen und risikobasierte Wartung, während Übernahmen durch Siemens und Prometheus Group einen zunehmenden Konsolidierungsschwung unter Plattformanbietern belegen. Trotz anhaltender Bedenken hinsichtlich der Sicherheit in Multi-Mandanten-Cloud-Umgebungen und Budgetbeschränkungen bei KMU erweitern Low-Code-Konfiguration, abonnementbasierte Preisgestaltung und staatliche Digitalisierungsanreize die adressierbare Nachfrage und verkürzen die Amortisationszyklen für Käufer.
Wichtigste Erkenntnisse des Berichts
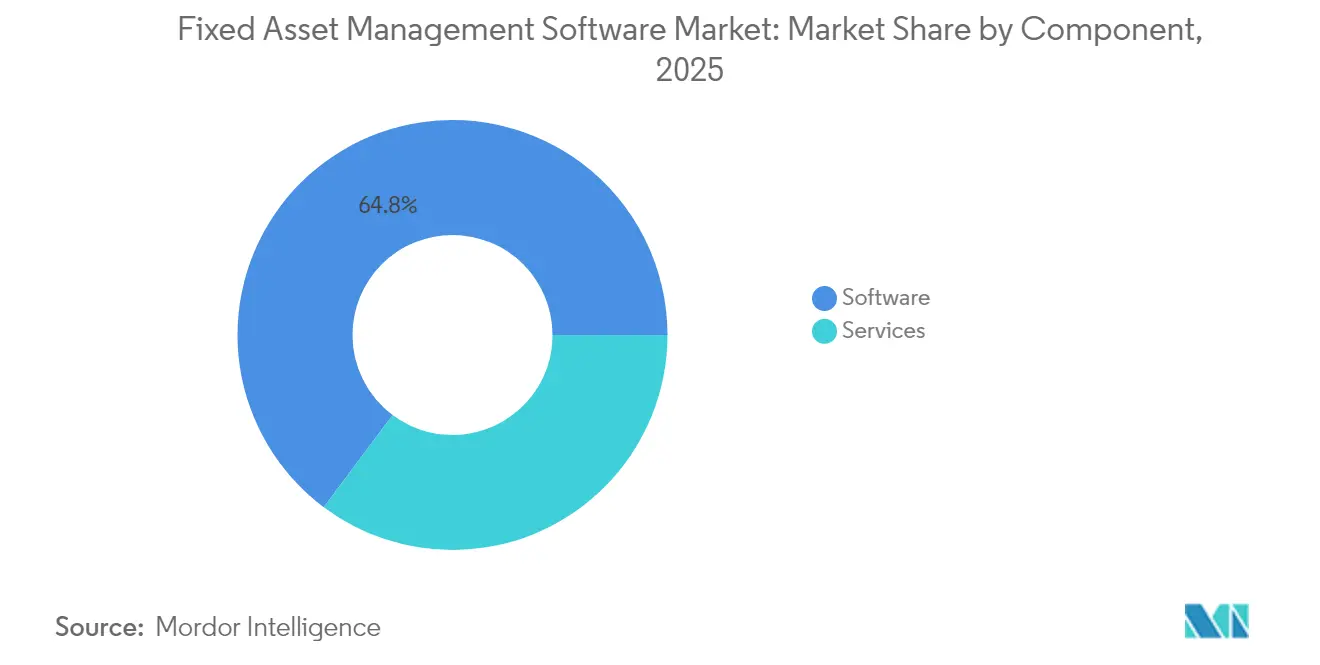
- Nach Komponente führte die Softwarekategorie mit einem Marktanteil von 64,78 % am Markt für Software zur Verwaltung von Anlagevermögen im Jahr 2025, während Dienstleistungen bis 2031 mit einer CAGR von 13,22 % wachsen.
- Nach Bereitstellungsmodell hielten On-Premise-Systeme im Jahr 2025 einen Marktanteil von 62,95 % am Markt für Software zur Verwaltung von Anlagevermögen, doch Cloud-Lösungen werden voraussichtlich mit einer CAGR von 13,26 % wachsen.
- Nach Unternehmensgröße dominierten Großunternehmen im Jahr 2025 mit 71,25 % des Marktvolumens für Software zur Verwaltung von Anlagevermögen; KMU verzeichnen mit einer CAGR von 12,57 % das schnellste Wachstum.
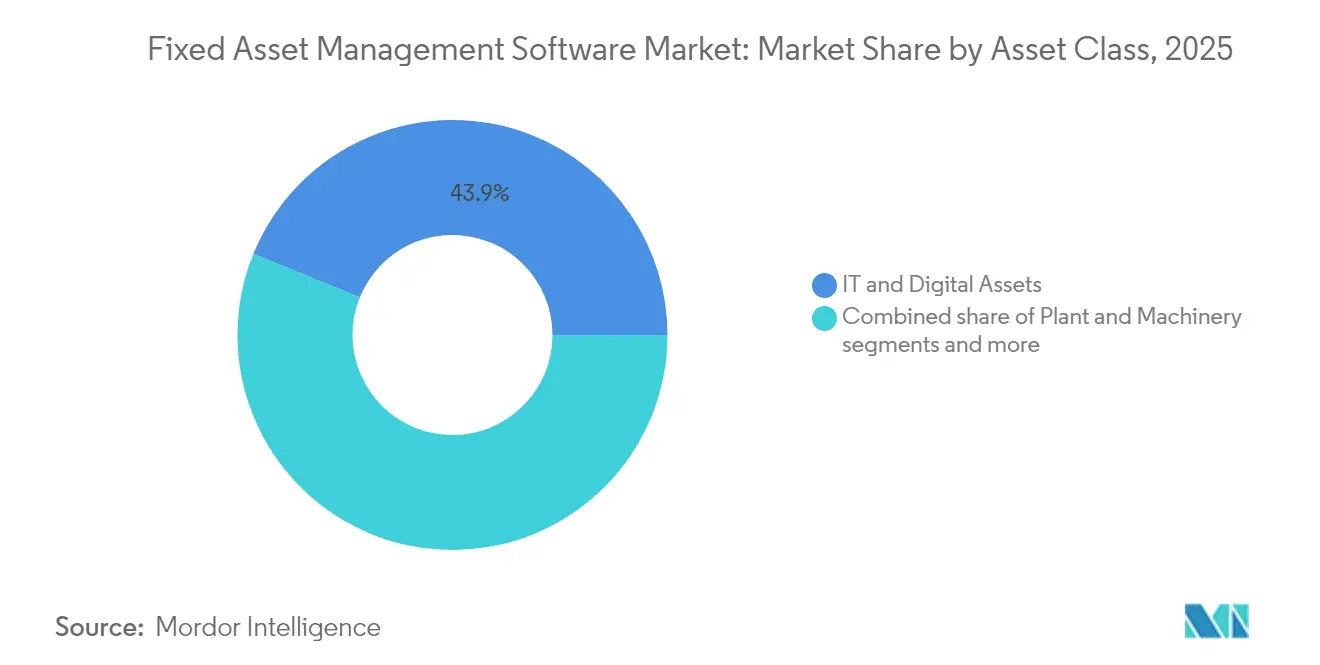
- Nach Asset-Klasse hielten IT- und digitale Assets im Jahr 2025 einen Marktanteil von 43,85 % am Markt für Software zur Verwaltung von Anlagevermögen, während Flotten- und mobile Ausrüstung bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen wird.
- Nach Endnutzerbranche entfiel auf die industrielle Fertigung im Jahr 2025 ein Marktanteil von 21,72 % am Markt für Software zur Verwaltung von Anlagevermögen, während Transport und Logistik mit einer CAGR von 11,63 % wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 36,88 %; der asiatisch-pazifische Raum ist auf eine CAGR von 12,05 % bis 2031 ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Markt für Software zur Verwaltung von Anlagevermögen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Anfangskostenbarriere für KMU | −0.8% | Weltweit, besonders ausgeprägt in Entwicklungsländern | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Datensicherheit und Datenschutz | −0.6% | EU und Nordamerika, global zunehmend | Mittelfristig (2–4 Jahre) |
| Komplexität der Integration von Altanlagen | −0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und eingeschränkte Interoperabilität | −0.4% | Weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Fokus auf die Optimierung der Betriebskosten
Die Kostenkontrolle steht ganz oben auf der Agenda der CIOs, da Inflation und Lieferkettenvolatilität die Margen belasten. IFS verzeichnete im Jahr 2024 einen Anstieg des Softwareumsatzes um 33 % und einen Sprung des Cloud-Umsatzes um 46 %, was belegt, dass Käufer schnelle Amortisation und Betriebsausgabenmodelle gegenüber kapitalintensiven Bereitstellungen bevorzugen[1]IFS, "IFS verzeichnet anhaltend starken Schwung im Jahr 2024," ifs.com. KI-gestützte Module identifizieren nicht ausgelastete Anlagen, prognostizieren Teilausfälle und gleichen Wartungspläne aus, um ungeplante Ausfallzeiten zu reduzieren. Produzierende KMU veranschaulichen den Nutzen: Begutachtete Studien bestätigen, dass industrielle IoT-Systeme statistisch signifikante Kostensenkungen erzielen, die die Installationskosten übersteigen, was die Akzeptanz über große multinationale Konzerne hinaus beschleunigt. Anbieter betten heute ROI-Dashboards und Einsparungsgarantien in Angebote ein, um Entscheidungszyklen zu verkürzen und Budgeteinwände zu entkräften.
Wachsende Verbreitung von IoT-gestütztem Echtzeit-Asset-Tracking
Sensorminiaturisierung und erschwingliche Konnektivität bilden die Grundlage für einen dramatischen Sprung in der Asset-Transparenz. Krankenhäuser setzen RFID- und Bluetooth-Tags ein, um die Suchzeit für Geräte drastisch zu reduzieren, Mietgebühren zu senken und Asset-Verluste zu verringern. Der Markt für Asset-Tracking in Krankenhäusern selbst wächst mit einer CAGR von 16,8 % und festigt den Status des Gesundheitswesens als früher Anwender. Transportplattformen integrieren Telematik, Routenoptimierung und Zustandsüberwachung und treiben den Softwareumsatz des Sektors auf USD 72 Milliarden bei einer erwarteten CAGR von 19,8 %. Echtzeit-Datensätze verbessern auch behördliche Prüfungen und erzeugen unveränderliche Nachverfolgungspfade, die ISO- und Sicherheitsanforderungen erfüllen, während sie prädiktive Modelle speisen, die die Wartung von reaktiv auf proaktiv umstellen.
Compliance-Druck durch Regulierung und Finanzprüfungen
Regierungen verschärfen Regeln zur Asset-Verwaltung, die eine detaillierte Lebenszyklusdokumentation vorschreiben. Die U.S. General Services Administration verpflichtet Bundesbehörden zum Betrieb von Systemen, die dem Joint Financial Management Improvement Program entsprechen, wodurch Compliance zu einer nicht ermessensabhängigen Budgetposition wird[2]U.S. General Services Administration, "Anforderungen an Asset-Management-Systeme," gsa.gov. Der IRS formalisierte im Jahr 2024 IT-Asset-Kontrollen, was eine Disziplin auf Unternehmensebene signalisiert, die nun von allen Bundesbehörden erwartet wird. Gesundheitsdienstleister sehen sich mit FDA-Anforderungen zur Geräteverfolgung konfrontiert, die die Nachfrage nach spezialisierten Modulen steigern, die in Krankenhausinformationssysteme integriert werden. Diese Richtlinien schirmen den Markt für Software zur Verwaltung von Anlagevermögen vor makroökonomischen Zyklen ab, indem sie das Asset-Management in Governance-Rahmenwerke einbetten.
Rasante Verlagerung hin zu Cloud-nativen SaaS-EAM-Suiten
Die Cloud-Akzeptanz ist über das reine Lift-and-Shift hinausgegangen und bewegt sich hin zu modularen, KI-fähigen Architekturen. Die Migration von GE Vernova in eine Cloud-basierte Asset-Performance-Management-Umgebung dokumentierte schnellere Upgrade-Zyklen und eine verbesserte Cybersicherheit im Vergleich zu On-Premise-Umgebungen. PwC berichtete, dass 92 % der leistungsstarken Unternehmen im Jahr 2025 ihre Cloud-Ausgaben erhöhen werden, um elastische Rechenkapazität für KI-Workloads zu gewinnen. Abonnementmodelle senken die Einstiegshürden für KMU, während Zero-Touch-Updates den Verwaltungsaufwand für Großunternehmen reduzieren. Cloud-Plattformen ermöglichen auch digitale Zwillingsvisualisierungen und Augmented-Reality-Workflows, auf die Außendiensttechniker über Tablets und Smart Glasses zugreifen.
Analyse der Auswirkungen von Hemmnissen auf den Markt für Software zur Verwaltung von Anlagevermögen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Anfangskostenbarriere für KMU | −0.8% | Weltweit, besonders ausgeprägt in Entwicklungsländern | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Datensicherheit und Datenschutz | −0.6% | EU und Nordamerika, global zunehmend | Mittelfristig (2–4 Jahre) |
| Komplexität der Integration von Altanlagen | −0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und eingeschränkte Interoperabilität | −0.4% | Weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskostenbarriere für KMU
Umfassende Plattformen können für maßgeschneiderte Bereitstellungen im Gesundheitswesen USD 200.000–250.000 erfordern – Summen, die kleinere Unternehmen abschrecken. Umfragen unter 4.500 KMU bestätigen, dass finanzielle Einschränkungen und Qualifikationslücken nach wie vor die größten Hemmnisse für die digitale Akzeptanz darstellen. OECD-Analysen unterstreichen, dass KMU gegenüber größeren Wettbewerbern bei der Einführung fortschrittlicher Software zurückliegen, was die Produktivitätslücken vergrößert. Anbieter begegnen dem mit abgestuften SaaS-Paketen, stufenweisen Einführungen und staatlich geförderten Zuschüssen, die die Ausgaben über Abonnementzyklen verteilen, obwohl die Zurückhaltung bei Budgets in Schwellenwirtschaften anhält.
Datensicherheits- und Datenschutzbedenken in Multi-Mandanten-Clouds
Kritische Asset-Telemetriedaten durchqueren öffentliche Clouds und wecken Befürchtungen hinsichtlich Industriespionage und Nichteinhaltung von Datensouveränitätsgesetzen. Der U.S. Chief Information Officers Council mahnt, dass Behörden selbst dann für die Sicherheit verantwortlich bleiben, wenn Workloads auf der Infrastruktur Dritter laufen. Hersteller, die geistiges Eigentum schützen, bevorzugen häufig hybride Architekturen, bei denen sensible Analysen On-Premise verbleiben; dennoch werben Hyperscaler nun mit Zero-Trust-Frameworks, kundenverwalteten Schlüsseln und branchenspezifischen Zertifizierungen, um Risikobedenken zu mindern. Der Fortschritt ist stetig, doch die Vertrauenslücke schmälert weiterhin die Gesamtwachstumsrate.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Software zur Verwaltung von Anlagevermögen
Nach Komponente:
Dienstleistungen beschleunigen den ImplementierungserfolgSoftwaremodule behielten im Jahr 2025 einen Marktanteil von 64,78 % am Markt für Software zur Verwaltung von Anlagevermögen, da Unternehmen integrierte Tracking-, Abschreibungs- und Compliance-Funktionalität forderten. Das Wachstum konzentriert sich nun auf Dienstleistungen, die bis 2031 mit einer CAGR von 13,22 % expandieren, da Migrationen von Legacy-Datenbanken, Datenbereinigung und Change-Management-Programme externes Fachwissen erfordern. Implementierungspartner konzipieren IoT-Sensor-Layouts, kartieren Wartungshierarchien und schulen Benutzer in prädiktiven Workflows – Tätigkeiten, die interne Teams schwer besetzen können. Verwaltete Dienste sind für KMU attraktiv, denen ein 24/7-IT-Support fehlt, und bieten End-to-End-Überwachung, Patch-Management und Berichterstattung zu Pay-as-you-go-Konditionen.
Das Teilsegment für Asset-Tracking und Barcodierung profitiert direkt vom IoT-Aufschwung, während KI-gestützte Module für vorausschauende Wartung Organisationen helfen, katastrophale Ausfallzeiten zu vermeiden. Buchhaltungsteams verlassen sich auf Abschreibungsrechner, um sich an sich entwickelnde Steuerpläne anzupassen, insbesondere in Ländern, die beschleunigte Abschreibungsregeln einführen. Compliance-Module betten nun ESG-Kennzahlen wie Energieintensität und Emissionsintensität ein, die einen automatisierten Export in Nachhaltigkeitsberichte ermöglichen. Insgesamt unterstreicht die Breite der Funktionalität den Markt für Software zur Verwaltung von Anlagevermögen als grundlegende Schicht für Unternehmensleistungsdaten.


Nach Bereitstellungsmodell:
Cloud-Transformation beschleunigt sichOn-Premise-Systeme dominierten im Jahr 2025 mit 62,95 % des Marktvolumens für Software zur Verwaltung von Anlagevermögen – eine Vermächtnisfunktion früherer Investitionszyklen und strikter Sicherheitshaltungen in Sektoren wie der Verteidigung. Dennoch skalieren Cloud-Plattformen mit einer CAGR von 13,26 %, da CIOs elastische Ressourcen für Sensor-Datenströme und KI-Workloads anstreben. Frühe Anwender führen automatische Versionierung, geringere Ausgaben für Hardware-Refresh und ortsunabhängigen mobilen Zugriff für verteilte Techniker an. Hybridmuster bleiben bestehen: Sensible Prozesssteuerungen verbleiben vor Ort, während Analyse-Dashboards für latenztolerantere Anwendungsfälle in regionalen Clouds liegen.
Edge Computing ergänzt beide Modelle, indem Schwingungs- oder Wärmebilddaten an Gateways vorverarbeitet werden, bevor Zusammenfassungen in die Cloud gesendet werden, was Bandbreite und Kosten reduziert. Anbieter wie IFS meldeten einen Anstieg des Cloud-Umsatzes um 46 % im Jahr 2024, während Lizenzkunden auf nutzungsbasierte Verträge umsteigen. Die Richtung ist eindeutig. Bis 2030 wird die Marktnähe für Software zur Verwaltung von Anlagevermögen auf SaaS-Nutzung, KI-Copiloten und per Mausklick konfigurierbare Workflows ausgerichtet sein, statt auf Serverzahlen.
Nach Unternehmensgröße:
KMU-Akzeptanz demokratisiert die TechnologieGroßunternehmen dominieren weiterhin die Ausgaben mit einem Marktvolumen von 71,25 % für Software zur Verwaltung von Anlagevermögen im Jahr 2025, da sie umfangreiche Anlagenflächen, Flugzeugflotten oder nationale Logistiknetzwerke verwalten. Diese Unternehmen integrieren Asset-Suiten mit ERP-, Lieferketten- und Finanzkonsolidierungstools, um ein einheitliches System of Record zu schaffen. KMU verzeichnen jedoch mit einer CAGR von 12,57 % die stärkste Expansion. Abonnementpreisgestaltung, Vorlagenbibliotheken und Low-Code-Konfiguratoren beseitigen viele historische Hürden. Mobile-First-Oberflächen befähigen Mitarbeiter an vorderster Front ohne langwierige Schulungen im Klassenraum – entscheidend für Unternehmen ohne dedizierte IT-Ausbilder.
Staatliche Subventionen und Fintech-Leasingprogramme mildern die Anfangskosten weiter. Die OECD schreibt pandemiebedingten Homeoffice-Anforderungen die Beschleunigung der Cloud-Akzeptanz bei kleineren Fertigungsbetrieben und Außendienstunternehmen zu. Mit zunehmender digitaler Reife erschließen KMU Vorteile aus vorausschauender Terminplanung, Lagerbestandsoptimierung und Garantierückforderungen, die einst Fortune-500-Konzernen vorbehalten waren. Diese Demokratisierung erweitert den Gesamtumsatzstrom der Branche für Software zur Verwaltung von Anlagevermögen und diversifiziert die Vertriebskanäle der Anbieter.
Nach Asset-Klasse:
Digitale Assets führen die Unternehmenspriorität anIT- und digitale Assets bildeten im Jahr 2025 mit 43,85 % den größten Anteil. Cybersicherheitsvorschriften, Software-Lizenzprüfungen und die Flexibilität beim Homeoffice zwangen Organisationen dazu, Server, Netzwerkgeräte und SaaS-Lizenzen mit höchster Präzision zu inventarisieren. Anlagen- und Maschinenwerte folgen eng dahinter und spiegeln den kontinuierlichen Druck zur Steigerung des Durchsatzes und der Energieeffizienz in Produktionslinien wider. Flottenausrüstung ist die herausragende Kategorie mit einer CAGR von 12,34 %, da telematikfähige Fahrzeuge Daten liefern, die in konsolidierte Dashboards für Disponenten und Finanzteams einfließen.
Immobilien- und Infrastruktur-Assets gewinnen durch Smart-Building-Sanierungen und unternehmerische Nachhaltigkeitsziele an Bedeutung. Da Asset-Klassen in Dashboards konvergieren, erhalten Managementteams einen Panoramablick, der funktionsübergreifende Investitionsentscheidungen unterstützt. Interdependenz-Mappings zeigen auf, wie ein HLK-Ausfall ein Rechenzentrum gefährden könnte oder wie schlechte LKW-Wartung den CO₂-Fußabdruck vergrößert – und weben damit ESG-Prioritäten in den alltäglichen Betrieb innerhalb des Markts für Software zur Verwaltung von Anlagevermögen ein.
Nach Endnutzerbranche:
Fertigung führt, während Transport beschleunigtDie industrielle Fertigung dominierte im Jahr 2025 mit einem Marktanteil von 21,72 % am Markt für Software zur Verwaltung von Anlagevermögen, angetrieben durch Industrie-4.0-Programme, die Zustandssensoren mit MES- und ERP-Daten für eine geschlossene Optimierung kombinieren. Prädiktive Analysen minimieren Stillstände bei kostenintensiven Maschinen, und Qualitätsmodule verknüpfen die Asset-Performance mit Endproduktfehlern. Transport und Logistik verzeichnen mit einer CAGR von 11,63 % bis 2031 das schnellste Wachstum. Die Nachfrage durch den E-Commerce, die Komplexität der letzten Meile und Vorschriften für umweltfreundliche Flotten veranlassen Spediteure, Fahrzeuge, Lager und Container zu instrumentieren.
Gesundheitseinrichtungen setzen spezialisierte Systeme für die Verfolgung chirurgischer Instrumente, die Auslastung von Infusionspumpen und FDA-Berichtsanforderungen ein, was dem zuvor dokumentierten Aufschwung beim Asset-Tracking in Krankenhäusern entspricht. Energieversorgungsunternehmen digitalisieren Umspannwerke und Zähler, um erneuerbare Einspeisungen mit alternder Infrastruktur zu koordinieren. Bau- und Immobilienakteure verfolgen schwere Geräte über mehrere Standorte hinweg und erfüllen dabei BIM-Anforderungen. Die Breite der vertikalen Anwendungsfälle unterstreicht, warum der Markt für Software zur Verwaltung von Anlagevermögen auch dann zweistellige Expansion aufrechthält, wenn einzelne Segmente reifen.
Geografische Analyse
Markt für Software zur Verwaltung von Anlagevermögen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 36,88 %, beflügelt durch eine frühe Unternehmensadoption, bundesstaatliche Compliance-Vorgaben und robuste Partnerökosysteme. US-amerikanische Behörden müssen JFMIP-konforme Anlagensysteme betreiben, wodurch stabile Finanzierungsmittel in die Jahresbudgets eingebettet werden. Kanada skaliert Investitionen in die Modernisierung des Energie- und Gesundheitssektors, während mexikanische Maquiladora-Betriebe SaaS-Anlagensuiten einführen, um Exportlieferketten zu unterstützen. Die Marktreife dämpft zwar das Wachstum, doch der Wettbewerb unter den Anbietern verschärft sich rund um KI-Erweiterungen und Abonnementverlängerungen.
Markt für Software zur Verwaltung von Anlagevermögen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 12,05 % bis 2031 die stärkste Wachstumsdynamik, was auf aggressive Fertigungsmodernisierungen, den Ausbau der Infrastruktur sowie die Cloud-Adoption von KMU in China, Indien und den ASEAN-Staaten zurückzuführen ist. Pekings Anreize für Industrie 4.0, die Ausweitung digitaler Sonderwirtschaftszonen in Neu-Delhi und die grenzüberschreitende E-Commerce-Logistik erfordern allesamt eine einheitliche Anlagentransparenz. Lokalisierte Sprachpakete, Mehrwährungsabrechnung und regionsspezifische Compliance-Vorlagen von Oracle beschleunigen die Einführungen. Japan und Südkorea nutzen die fortgeschrittene Robotikintegration, während Indonesien und Vietnam Flottentelematik installieren, um die archipelagische Logistik zu verwalten.
Markt für Software zur Verwaltung von Anlagevermögen in Europa
Europa verbindet stabiles Wachstum mit differenzierten Nachfragetreibern. Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (Corporate Sustainability Reporting Directive) verpflichtet mehr als 50.000 Unternehmen zur Offenlegung von Anlagenleistung und Klimaauswirkungen, was Software-Migrationen begünstigt. Deutschlands Mittelstandsunternehmen setzen KI-gestützte Wartung ein, um Energiekosten abzusichern, das Vereinigte Königreich weitet das NHS-Geräteverfolgungssystem aus, und Frankreich integriert Anlagenverwaltungstools in die Modernisierung der Nuklear- und Schieneninfrastruktur. Datensouveränitätsgesetze eröffnen regionalen Cloud-Anbietern Raum, um Hyperscaler herauszufordern, und positionieren Compliance als Wettbewerbsvorteil.


Regulatorisches Umfeld
Die Regulierung von Software für die Anlagenbuchhaltung ist zunehmend an eine prüfbare, lebenszyklusbasierte Kontrolle physischer Ausrüstung und digitaler Infrastruktur gekoppelt. Im Juli 2024 veröffentlichte die ISO aktualisierte Ausgaben von ISO 55000 und ISO 55001 und fügte zugehörige Leitlinienstandards (ISO 55011/55012/55013) hinzu, wodurch gemeinsame Anforderungen an Anlagenregister, Governance, Kompetenz und Datenqualität gestärkt wurden, die Anbieter zunehmend in Compliance- und Berichtsmodule integrieren.
Auch sektor- und jurisdiktionsspezifische Vorschriften werden in Bezug auf Cybersicherheit, Prüfbarkeit und Offenlegung von Eigentumsverhältnissen verschärft. Im April 2026 verabschiedete die US Federal Communications Commission Attestierungsregeln zu Eigentum/Kontrolle durch ausländische Gegner für bestimmte Inhaber von Lizenzen, Genehmigungen oder Zulassungen (wirksam ab 9. Juni 2026), was die Compliance-Nachfrage nach nachverfolgbaren Anlagen- und Lieferantendatensätzen in Telekommunikationsumgebungen erhöht. Im Juli 2026 aktualisierte die britische Regierung den Telecommunications Security Code of Practice (Version 1.1) und forderte darin explizit Kontrollen des Anlagenmanagements, wie etwa die Erfassung von Geräten, die nicht mehr im regulären Support sind, sowie die Aufrechterhaltung von Risikomanagementplänen im Einklang mit den NCSC-Leitlinien. Auch die regionale Übernahme schreitet fort, unter anderem durch die Genehmigung von GSO ISO 55001:2025 durch die GCC Standardization Organization (14. Oktober 2025), die eine standardgetriebene Beschaffung und die Abstimmung interner Prüfungen in den GCC-Märkten unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Software zur Anlagenbuchhaltung beginnt mit grundlegenden Plattformen und Infrastruktur (Cloud, Datenbanken und Sicherheitswerkzeuge) und erstreckt sich über Anwendungsanbieter, Implementierungspartner und laufende Managed Services. Zu den Kernanbietern zählen große Ökosysteme für Unternehmensanwendungen (SAP, Oracle, Microsoft Dynamics 365), die das finanzielle Anlagenbuchhaltungs-Rückgrat bereitstellen, sowie spezialisierte Plattformen für Unternehmensanlagen und -betrieb (zum Beispiel IBM Maximo und telekommunikationsorientierte Bestandsplattformen wie Amdocs), die die operative und netzwerkbezogene Anlagenabdeckung erweitern. Die Differenzierung ist zunehmend an gebündelte Funktionen wie mobile-first-Workflows, IoT-Datenerfassung und KI-gestützte Anomalieerkennung gekoppelt, die Anlagenregister in operative Entscheidungssysteme verwandeln.
Midstream-, Integrations- und Datendienste stellen einen zentralen Schritt dar, da die meisten Implementierungen Wartungs-, Beschaffungs- und Bestandsereignisse mit den finanziellen Anlagenbuchhaltungssystemen verknüpfen müssen, einschließlich der automatisierten Erstellung von Datensätzen aus Belegen und der Verknüpfung von Arbeitsaufträgen mit Abschreibungs- und Kapitalisierungsprozessen. Systemintegratoren und ISV-Partner übernehmen Datenbereinigung, Hierarchiemodellierung, Sensor-Onboarding und ERP-zu-EAM/ITAM-Integrationen, die oft den längsten Zeitraum bis zur Wertschöpfung für Käufer darstellen. Nachgelagert wird der Vertrieb durch direkten Unternehmensvertrieb und cloud-marktplatzgetriebene Beschaffung angeführt, während Customer Success, Managed Support und laufende Konfiguration wiederkehrende Umsätze antreiben, da Organisationen ihre Abdeckung von Anlagenausrüstung auf IT- und digitale Vermögenswerte (43,85 % Anteil im Jahr 2025) sowie auf Fuhrpark- und Mobilgeräte-Workflows ausweiten.
Wettbewerbslandschaft
Der Markt für Software zur Verwaltung von Anlagevermögen weist eine moderate Fragmentierung auf, doch klare Konsolidierungsvektoren zeichnen sich ab. Unternehmensschwergewichte wie IBM, SAP und Oracle nutzen ihre tief verankerten ERP-Installationen, um integrierte Asset-Module im Upselling anzubieten und so die Kundenbindung durch Single-Vendor-Roadmaps zu stärken. Siemens' Übernahme von Brightly Software für USD 1,6 Milliarden im Jahr 2022 signalisierte den Einstieg industrieller Automationsriesen, die Operational Technology mit Wartungs-Workflows verschmelzen wollen. Hexagons Übernahme von CAD Service im Jahr 2025 stärkt die 3D-Visualisierung und ermöglicht Augmented-Reality-Wartungsanleitungen in komplexen Umgebungen.
IFS, AssetWorks und Prometheus Group differenzieren sich durch branchenspezifische Tiefe und rasante Cloud-Innovation. IFS positioniert sich als KI-gestützte industrielle Suite, belegt durch ein Cloud-Umsatzwachstum von 46 % im Jahr 2024. Prometheus Groups sechs Übernahmen seit 2019 schärfen Mobile-EAM-Fähigkeiten und die Oracle-Integration. UpKeep, MaintainX und Fleetio dringen von unten ein mit Mobile-First-Oberflächen und Abonnementverträgen, die bei ressourcenknappen KMU Anklang finden. Patentanmeldungen nehmen rund um maschinelles Lernen zur Anomalieerkennung und zur Synchronisierung digitaler Zwillinge zu, während offene APIs für Ökosystem-Partnerschaften entscheidend werden.
Strategische Allianzen erweitern den Plattformumfang. Fleetios Partnerschaft mit Razor Tracking im Jahr 2024 integriert landwirtschaftliche Telematik und umwirbt Erstausrüster für Schwermaschinenbau. GE Vernova arbeitet mit Energieversorgungsunternehmen zusammen, um prädiktive Module in erneuerbare Assets einzubetten. Versicherungsgesellschaften pilotieren risikobasierte Wartungspakete mit Softwareanbietern und bieten Prämienrabatte an, die eine Wertschöpfungskette stärken, die Betrieb und Finanzen überspannt. Der Wettbewerbsdruck verschiebt die Preisgestaltung hin zu abgestuften Paketen statt monolithischer Lizenzen und demokratisiert damit den Zugang über Unternehmensgrößen hinweg.
Branchenführer im Markt für Software zur Verwaltung von Anlagevermögen
Infor Inc.
IBM Corporation
SAP SE
FMIS Ltd.
Asset Panda, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Software zur Verwaltung von Anlagevermögen
- IBM Corporation
- SAP SE
- Infor Inc.
- Oracle Corporation
- Hexagon AB (HxGN EAM)
- IFS AB
- AssetWorks LLC
- Asset Panda LLC
- FMIS Ltd.
- Ramco Systems
- UpKeep Technologies
- Sage Group plc
- MRI Software LLC
- Fiix Software
- Wasp Barcode Technologies (AssetCloud)
- Tracet (Adaequare Info Pvt Ltd.)
- RCS Technologies
- Mynd Integrated Solutions
- Osource Global
- EZ Web Enterprises
- InfoFort LLC
Lesen Sie die Analyse der Software zur Verwaltung von Anlagevermögen-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in der konvergierten Verwaltung von finanziellen Sachanlagen mit operativen, IT- und Telekommunikationsnetzwerkbeständen, wobei Käufer fragmentierte Register konsolidieren und Prüfungslücken schließen. Diese Richtung wird durch die Aktualisierung der ISO 55000/55001-Familie im Jahr 2024 sowie durch cybersicherheitsgetriebene Anforderungen unterstützt, die den Lebenszyklusstatus (zum Beispiel nicht mehr unterstützte Geräte) als Teil des Risikomanagements hervorheben. Diese Betonung erhöht die Nachfrage nach Datenmodellen für Anlagen, die Hardware-, Software-, Firmware- und Vertragsattribute in einer einzigen Ansicht verbinden. Anbieter mit starken Konnektoren zu ERP-Suiten (SAP, Oracle, Microsoft Dynamics 365) und zu telekommunikationsspezifischen Bestandsumgebungen können Konsolidierungsbudgets erschließen, die an Governance und Prüfbereitschaft gebunden sind, statt an freiwillige Automatisierung.
Produktgetriebener Freiraum zeigt sich auch in Medien- und Produktionsumgebungen, die eine Anlagenintelligenz benötigen, die über generische Abschreibung hinausgeht, einschließlich Lizenzverfolgung und OEM-basierter technischer Metadaten. Im April 2026 kooperierte Advanced Systems Group mit Beam Dynamics, um globalen Medienkunden die Beam Asset and License Intelligence Platform anzubieten, was die Nachfrage nach spezialisierter Anlagen- und Lizenzintelligenz widerspiegelt, die Bestände mit Lebenszyklusökonomie verknüpft. Gleichzeitig ziehen KI-gestützte Erläuterungen von Kennzahlen zu Sachanlagen und die automatisierte Extraktion von Vertragsdaten (wie Leasingverträgen) in mainstream Unternehmenssuiten ein, wodurch Raum für differenzierte Module entsteht, die den manuellen Abgleich zwischen Betrieb, Finanzen und Compliance für Organisationen mit mehreren Standorten und KMU, die Abonnementpreise zur Bewältigung der Vorabkostenbarriere nutzen, reduzieren.
Aktuelle Branchenentwicklungen im Markt für Software zur Verwaltung von Anlagevermögen
- Juli 2026: IBM stellte geplante Funktionen für die IBM Maximo Application Suite 9.2 vor, einschließlich der Integration von KI-Agenten und der automatisierten Extraktion von Daten aus Leasingverträgen. Das Update bringt die Automatisierung bei unstrukturierten Dokumenten voran, die Anlagenbuchhaltungs- und leasingbezogene Workflows verlangsamen können, und stärkt die Position von Maximo in compliance-intensiven Anlagenumgebungen.
- April 2026: SAP veröffentlichte SAP Cloud ERP Private 2025 FPS1 mit einer KI-gestützten Erläuterung von Kennzahlen zu Sachanlagen und einer KI-gesteuerten Kapitalisierungsvorschlagsfunktion. Diese Ergänzungen bewegen die Anlagenbuchhaltung in Richtung unterstützter Entscheidungsfindung innerhalb des Kern-ERP und erhöhen den Wettbewerbsdruck auf eigenständige Tools, sich durch tiefergehende operative Integrationen und branchenspezifische Vorlagen zu differenzieren.
- Juni 2025: IBM kündigte die allgemeine Verfügbarkeit der Maximo Application Suite 9.1 an. Die Veröffentlichung unterstützt die fortlaufende Plattformmodernisierung für anlagenintensive Unternehmen und bietet Kunden, die von veralteten EAM-Implementierungen zu suite-basierten, cloud-orientierten Betriebs- und Berichtsprozessen wechseln, eine neuere Grundlage.


Markt für Software zur Verwaltung von Anlagevermögen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Softwareprodukte, die zur Registrierung, Verfolgung, Abschreibung und Prüfung von Sachanlagen über deren gesamten Lebenszyklus verwendet werden, einschließlich paketierter und cloud-basierter Bereitstellungen. Der Umsatz wird aus Softwarelizenzierung oder Abonnements erfasst, die die Anlagenbuchhaltung, -verfolgung und -berichterstattung in Unternehmensumgebungen unterstützen.
Ausschlüsse des Geltungsbereichs: Wir schließen eigenständige RFID-Lesegeräte und -Tags, generische ERP-Suiten, bei denen Sachanlagen nur ein kleines Modul darstellen, sowie Plattformen für die Instandhaltung von Einrichtungen, die keine Anlagenbuchhaltung durchführen, aus.
Übersicht der Segmentierung
- Nach Komponente
- Software
- Modul für Asset-Tracking und Barcodierung
- Modul für präventive und vorausschauende Wartung
- Modul für Abschreibungs- und Steuerverwaltung
- Modul für Risiko und Compliance
- Dienstleistungen
- Professionelle Dienstleistungen und Implementierung
- Verwaltete Dienste
- Software
- Nach Bereitstellungsmodell
- Cloud-basiert
- On-Premise
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen
- Nach Asset-Klasse
- IT- und digitale Assets
- Anlagen und Maschinen
- Flotten- und mobile Ausrüstung
- Immobilien und Infrastruktur
- Nach Endnutzerbranche
- Industrielle Fertigung
- Transport und Logistik
- Gesundheitswesen und Biowissenschaften
- Energie und Versorgung
- Bauwesen und Immobilien
- Öffentliche Verwaltung und öffentlicher Sektor
- IT und Telekommunikation
- Weitere Branchen (Medien, Bildung, BFSI, Einzelhandel)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Klärung, wofür Käufer bei Software zur Anlagenbuchhaltung tatsächlich zahlen, und wie Anbieter Module wie Abschreibung, Prüfpfade und Anlagenverfolgung beschreiben. Wir stützten uns auf öffentliche Quellen wie Einreichungen bei der US SEC, Reihen des US Bureau of Labor Statistics zu Beschäftigung und Löhnen im Kontext von IT- und Finanzfunktionen, die IKT- und Unternehmenszähltabellen des US Census Bureau sowie OECD- und Weltbank-Indikatoren zu Digitalisierungs- und Investitionstrends von Unternehmen.
Um zu vermeiden, das Modell auf Meinungen aufzubauen, prüften wir außerdem Rechnungslegungs- und Compliance-Leitlinien sowie Übernahmesignale aus Quellen wie IFRS-Material, öffentlichen Beschaffungsportalen und Verbandspublikationen, die Anlagenkontrollen und Prüfbereitschaft behandeln. Zusätzlich verwendeten wir allgemeine sekundäre Quellen wie Jahresberichte von Anbietern, Investorenpräsentationen, Produktdokumentationen und seriöse Presseberichterstattung über Preis- und Bereitstellungsverschiebungen. Kostenpflichtige Datenbankabonnements wurden gezielt für Unternehmensfinanzdaten, Patentrecherchen und die Prüfung von Verträgen oder Ausschreibungen genutzt, um zu validieren, wo die Nachfrage aktiv ist. Diese Sekundärquellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden verwendet, um Datenpunkte zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu überprüfen, was als eigenständiges Werkzeug zur Anlagenbuchhaltung erworben wird im Vergleich zu dem, was in breitere Unternehmenssuiten gebündelt ist, und wie sich die Preisgestaltung zwischen On-Premise-Lizenzen und Cloud-Abonnements verändert. Wir sprachen mit einer Mischung aus Softwareanbietern, Implementierungspartnern und Endnutzern aus anlagenintensiven Funktionen (Finanzen, IT und Betrieb) in wichtigen Regionen, sodass Annahmen wie Übernahmeraten, durchschnittliche Vertragswerte und Verlängerungsverhalten auf realistische Bandbreiten angepasst werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 13% | APAC: 49% |
| Mittleres Segment: 53% | Funktions-/Bereichsleiter: 31% | EMEA: 33% |
| Kleinere Akteure: 17% | Manager: 56% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgte mittels eines Top-Down- und Bottom-Up-Ansatzes, wobei zunächst Ausgaben für Unternehmenssoftware und Indikatoren der digitalen Übernahme genutzt wurden, um den Nachfragepool zu rekonstruieren, und anschließend die Gesamtsumme mittels selektiver Anbieter- und Vertriebskanalannäherungen getestet wurde. In der Praxis begannen wir mit der adressierbaren Gruppe von Organisationen, die formelle Anlagenbücher und Prüfpfade benötigen, und wendeten dann Durchdringungs- und Preislogik nach Bereitstellungstyp an.
Zu den wichtigsten Eingaben im Modell zählten die Aufteilung zwischen On-Premise- und Cloud-Bereitstellungen, typische Muster von Abonnements versus Lizenzen, Verlängerungsverhalten und die Häufigkeit, mit der Prozesse der Anlagenbuchhaltung von Tabellenkalkulationen in dedizierte Werkzeuge wechseln. Wir verfolgten auch praktische Kaufsignale wie Bedürfnisse hinsichtlich Prüf- und Compliance-Bereitschaft, Modernisierungszeitpläne für Finanzsysteme und den Anteil anlagenintensiver Branchen in jeder Region, die typischerweise größere Anlagenregister führen. Wenn Bottom-Up-Prüfungen erforderlich waren, wurden stichprobenweise durchschnittliche Vertragswerte mit geschätzten Kundenzahlen multipliziert und dann für Lücken angepasst, in denen Anbieter über Partner verkaufen oder Module in umfassendere Geschäfte bündeln.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Übernahme durch stetige Treiber wie Cloud-Migration und Compliance sowie durch ereignisgetriebene Verschiebungen wie Budgetzyklen und Richtlinienänderungen geprägt wird. Wachstumsannahmen wurden mithilfe von Primärdaten zu Preisentwicklung, Tempo der Cloud-Umstellung und Käuferausweitung von Großunternehmen in Mittelstandsunternehmen einem Stresstest unterzogen.
Datenvalidierung & Aktualisierungszyklus
Bevor die Ergebnisse finalisiert werden, werden die Outputs mit unabhängigen Prüfungen wie der Umsatzrichtung von Anbietern, öffentlicher Vertragsaktivität und dem impliziten Trend der Bereitstellungsmischung im Zeitverlauf trianguliert. Ausreißer werden untersucht, indem Annahmen überprüft, Umrechnungen neu geprüft und, falls erforderlich, Befragte erneut kontaktiert werden, um zu bestätigen, ob eine Veränderung real ist oder durch Zeitpunkt, Währung oder Bündelung bedingt ist.
Jeder Modelldurchlauf wird schrittweise überprüft, mit Peer-Prüfungen der Eingaben, der mathematischen Logik und der Frage, ob die Summen zu bekannten Marktsignalen passen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn bedeutende Ereignisse auftreten, die das Wachstum beeinflussen können, wie größere Richtlinienänderungen oder bedeutende Produkt- und Preisverschiebungen. Unmittelbar vor der Lieferung führen wir eine abschließende Überprüfung durch, um sicherzustellen, dass die neuesten verfügbaren Daten konsistent in Tabellen und Erzähltexten wiedergegeben wurden.
Vergleich der Marktgröße für Software zur Anlagenbuchhaltung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Software zur Anlagenbuchhaltung variieren häufig, da unterschiedliche Studien nicht die gleichen Umsatzlinien zählen und sich auch nicht bei Jahresgrenzen, Währungszeitpunkten und der praktischen Bedeutung von „Software" einig sind. Wir stellen typischerweise fest, dass die größten Unterschiede daraus resultieren, ob Dienstleistungen enthalten sind, wie Cloud-Abonnements annualisiert werden und ob benachbarte Kategorien mit eingerechnet werden.
Die Hauptlücke ergibt sich daraus, ob Implementierungs- und Support-Dienstleistungen zusätzlich zum Softwarewert hinzugerechnet werden, wobei Mordor Intelligence Dienstleistungen nur zählt, wenn sie als Teil des Kern-Softwarevertrags verkauft werden, und eigenständige Hardware-Tracker sowie generische ERP-Suiten außerhalb des Geltungsbereichs hält.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,82 Mrd. USD (2025) | |
| Branchenverlag A | 4,53 Mrd. USD (2025) | Verwendet in einigen Abschnitten eine Software-plus-Dienstleistungen-Rahmung, wendet jedoch eine konservative Anbieterabdeckung und begrenzte Anpassungen für gebündelte Suite-Geschäfte an, was den Gesamtwert für 2025 nach unten ziehen kann. |
| Branchenverlag B | 4,06 Mrd. USD (2024) | Verfolgt eine breitere Gruppe von „Software zur Anlagenbuchhaltung" mit gemischten Bereitstellungsbezeichnungen, aber die Jahresausrichtung und die Umrechnung auf eine konsistente Basis der Softwareerträge sind nicht immer explizit, was Werte beim Jahresvergleich verschieben kann. |
Betrachtet man die Streubreite, sind die größten Treiber, was als Softwareumsatz gezählt wird, wie gebündelte Verträge behandelt werden und ob das angegebene Jahr mit demselben Währungszeitpunkt übereinstimmt. Durch die Verknüpfung von Annahmen mit klaren Kaufeinheiten wie Abonnements, Lizenzen und vertragsgebundenen Zusatzleistungen bleibt die Schätzung nachvollziehbar und lässt sich bei neuen Daten leichter wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Software zur Verwaltung von Anlagevermögen?
Der Markt ist im Jahr 2026 auf USD 5,37 Milliarden bewertet und wird bis 2031 voraussichtlich USD 9,18 Milliarden bei einer CAGR von 11,32 % erreichen.
Welche Region verzeichnet das schnellste Wachstum bei Lösungen zur Verwaltung von Anlagevermögen?
Der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 12,05 % bis 2031 an, getrieben durch den Ausbau der Fertigung, die regulatorische Akzeptanz und Cloud-native Bereitstellungen.
Wie schnell expandieren Cloud-Bereitstellungen im Vergleich zu On-Premise-Systemen?
Cloud-Lösungen wachsen mit einer CAGR von 13,26 % und übertreffen das On-Premise-Wachstum, da Unternehmen Skalierbarkeit, KI-Bereitschaft und geringere Investitionsausgaben priorisieren.
Welche Branche hält den größten Anteil an den Marktausgaben?
Die industrielle Fertigung kontrolliert 21,72 % des Umsatzes im Jahr 2025 und spiegelt komplexe Anlagenportfolios und hohe Prioritäten zur Vermeidung von Ausfallzeiten wider.
Was sind die wichtigsten Treiber hinter der Marktexpansion?
Kostenoptimierung, IoT-gestütztes Echtzeit-Tracking, Compliance-Anforderungen, Cloud-Akzeptanz, ESG-Berichterstattung und insurtech-verknüpfte Wartungsmodelle stärken gemeinsam die Nachfrage.
Wie überwinden KMU hohe Implementierungskosten?
Abonnementbasierte SaaS-Preisgestaltung, staatliche Fördermittel und stufenweise Rollouts reduzieren die Anfangsausgaben und ermöglichen KMU den Zugang zu denselben prädiktiven Fähigkeiten wie Großunternehmen.
Seite zuletzt aktualisiert am:



