
Kreuzfahrttourismus-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 203.79 Milliarden US-Dollar |
| Marktgröße (2031) | 279.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.55 % |
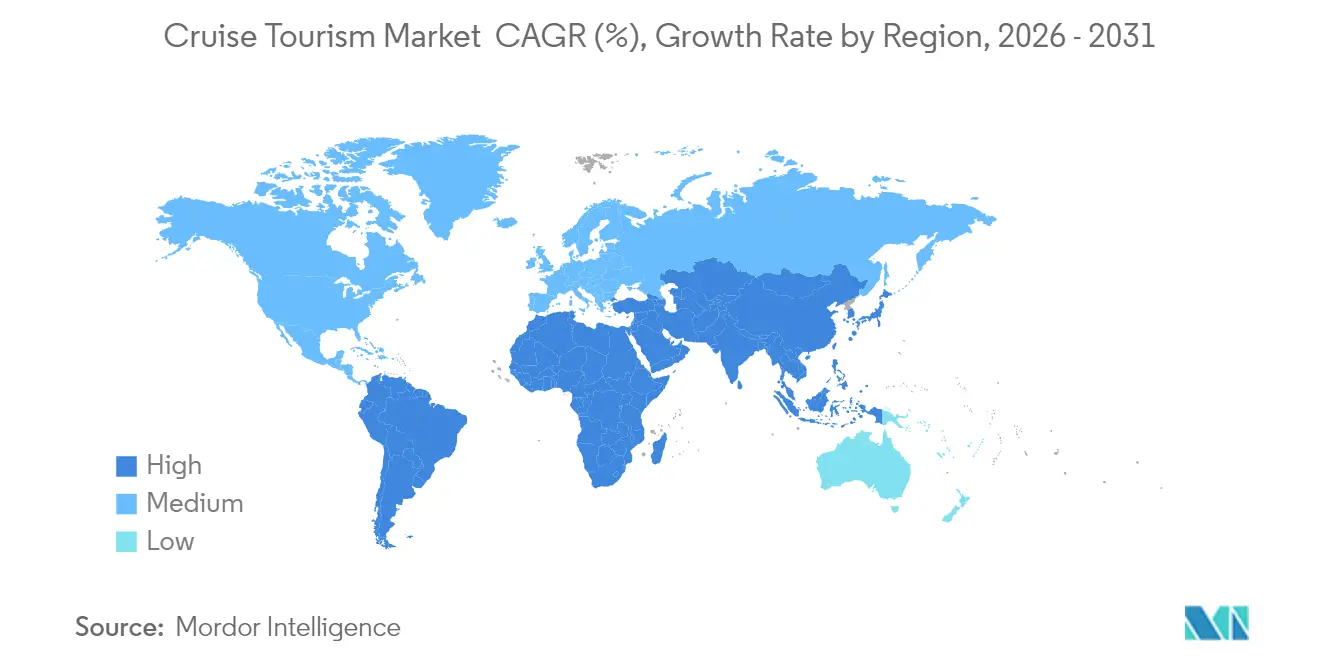
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
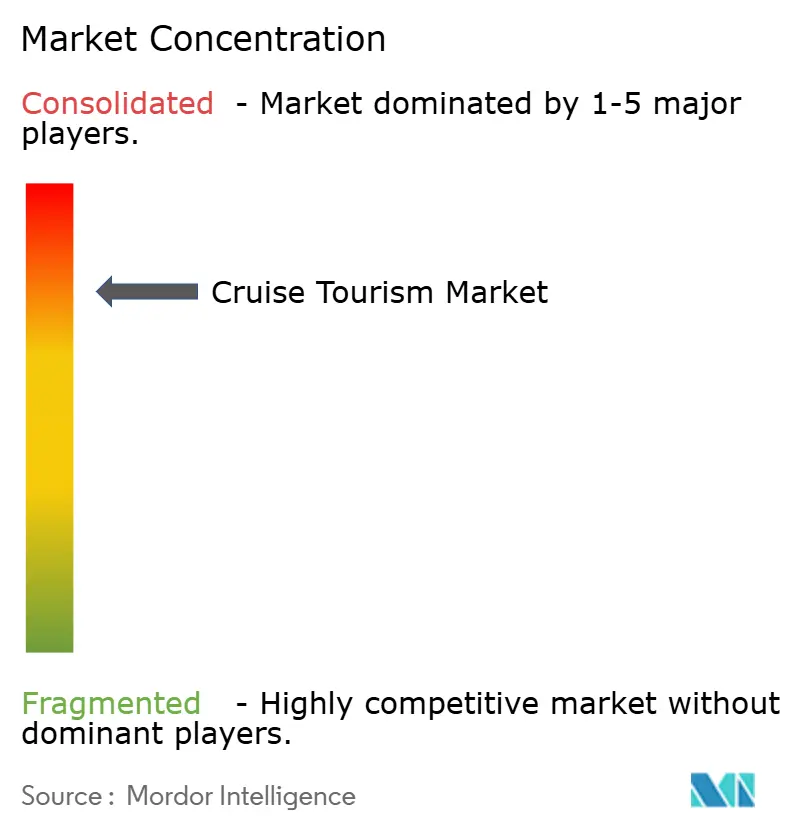
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kreuzfahrttourismus-Markt Analyse von Mordor Intelligence
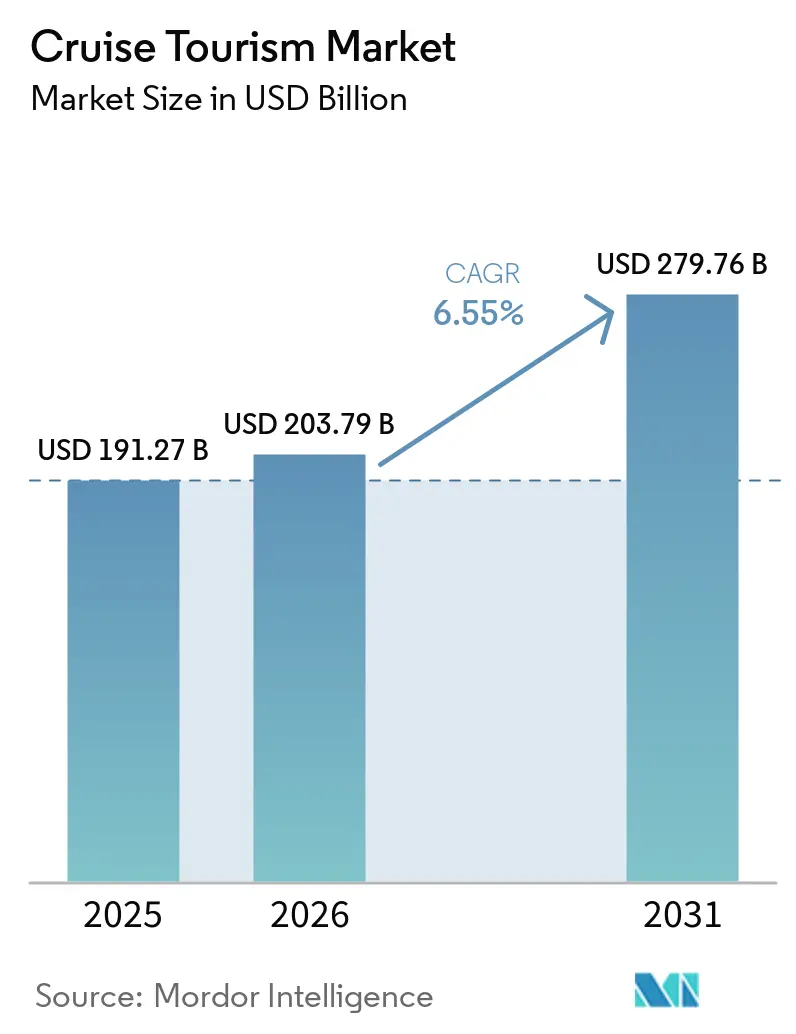
Die Größe des Kreuzfahrttourismus-Marktes wird voraussichtlich von USD 191,27 Milliarden im Jahr 2025 auf USD 203,79 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,55 % über 2026–2031 USD 279,76 Milliarden erreichen. Beflügelt durch die Reiseerholung nach der Pandemie profitiert der Markt von aufgestauter Nachfrage, dem Einsatz von Megaschiffen und der rasanten Expansion in aufstrebende Regionen. Betreiber nutzen größere Schiffe, um die Kosten pro Koje zu senken, und investieren die Einsparungen in digitale Upgrades des Gästeerlebnisses. Expeditionsreiserouten übertreffen Mainstream-Segmente, da der klimabedingte Zugang zu Polarrouten zunimmt und wohlhabende Abenteuerreisende bereit sind, Premiumtarife zu zahlen. Unterdessen dämpfen Umweltvorschriften und makroökonomische Unsicherheiten die Gewinnmargen und zwingen die Flotten, Effizienzinvestitionen zu beschleunigen und Reiseroutenportfolios zu diversifizieren.
Wichtigste Erkenntnisse des Berichts
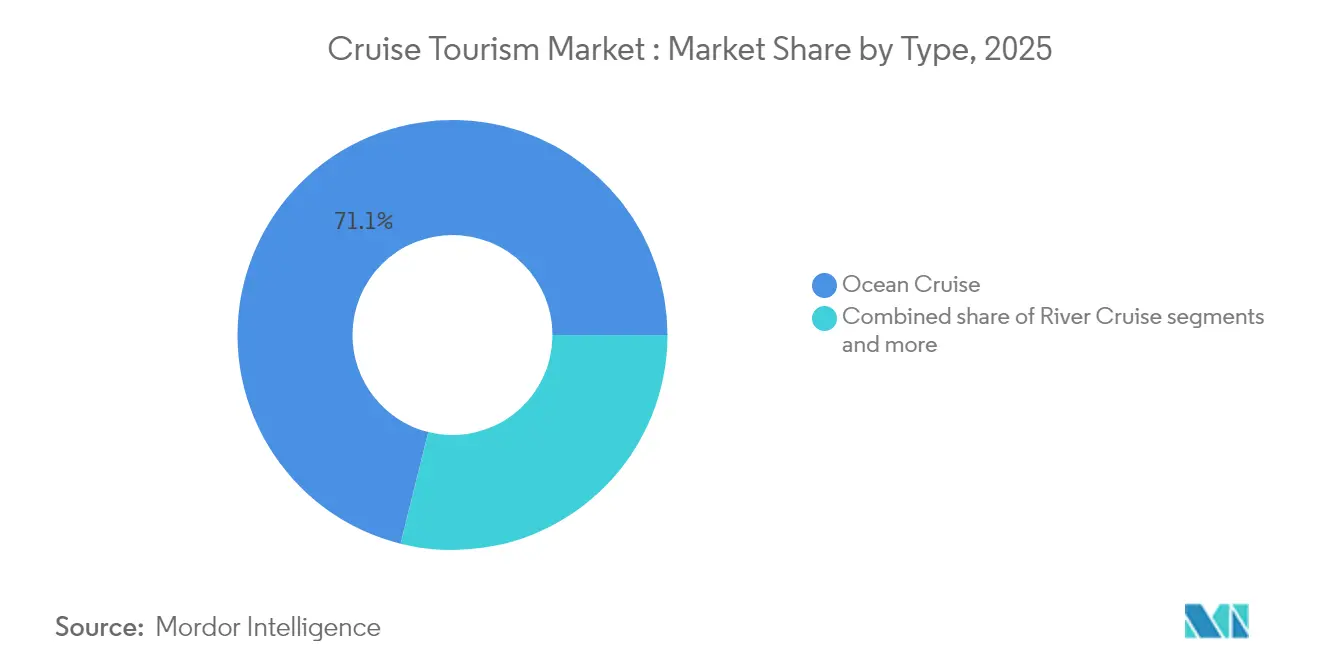
- Nach Typ führten Ozeankreuzfahrten im Jahr 2025 mit einem Kreuzfahrttourismus-Marktanteil von 71,12 %; Expeditionskreuzfahrten werden bis 2031 voraussichtlich mit einer CAGR von 10,12 % expandieren.
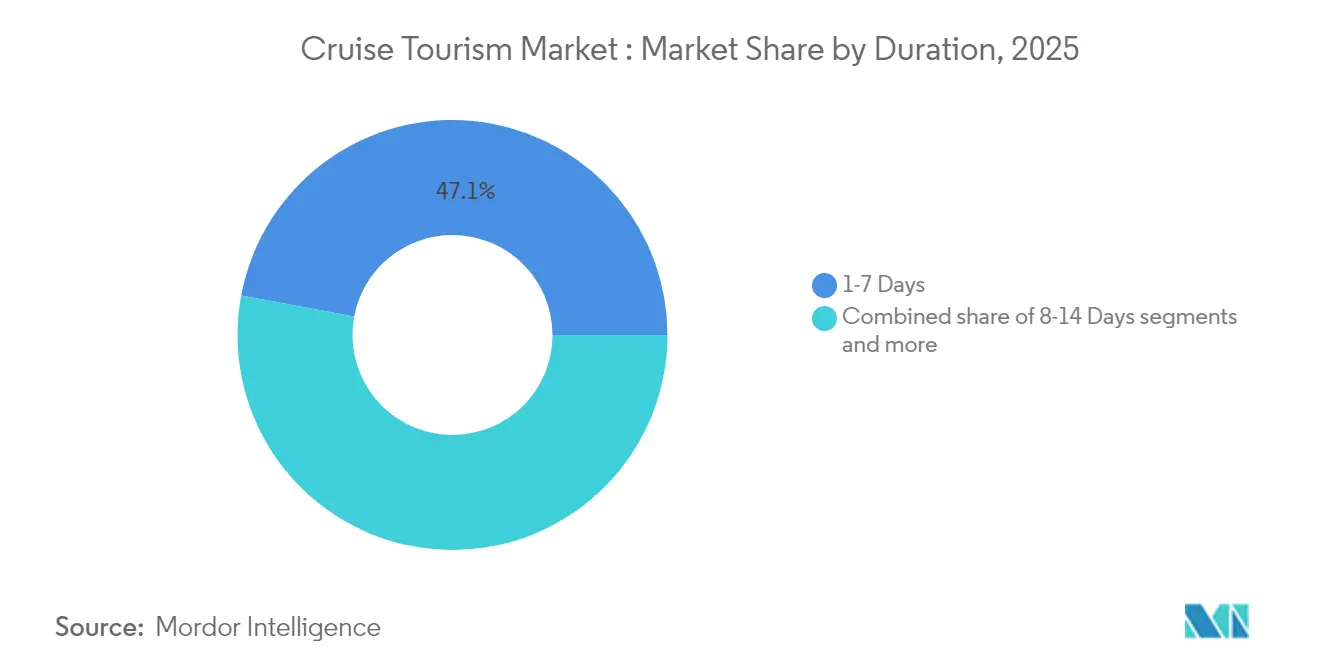
- Nach Dauer entfielen 2025 47,05 % des Kreuzfahrttourismus-Marktanteils auf 1–7-tägige Reisen, während 8–14-tägige Kreuzfahrten bis 2031 mit einer CAGR von 8,05 % wachsen dürften.
- Nach Passagieralter hielt das Segment der 40–59-Jährigen im Jahr 2025 einen Anteil von 39,15 % am Kreuzfahrttourismus-Markt, während die Altersgruppe der 20–39-Jährigen mit einer CAGR von 9,52 % zulegt.
- Nach Geografie dominierte Nordamerika 2025 mit einem Kreuzfahrttourismus-Marktanteil von 52,20 %, aber der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 10,78 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsendes verfügbares Einkommen der Mittelschicht in Schwellenmärkten | 1.8% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten & Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Rasante Expansion neu gebauter Ozeanschiffe und Megaschiffe | 1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Starke aufgestaute Nachfrage nach Erlebnisreisen nach COVID | 0.9% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anstieg des Rentnerwohlstands, der längere Kreuzfahrturlauben antreibt | 0.7% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Öffnung bisher eingeschränkter Polarwasserstraßen | 0.3% | Arktische/Antarktische Routen, von denen globale Betreiber profitieren | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Upgrades der Hafeninfrastruktur | 0.4% | Aufstrebende Märkte in Asien-Pazifik, Naher Osten & Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Mittelschichteinkommens verändert grundlegend die Passagierdemografie
Der Wohlstand in Schwellenmärkten verändert grundlegend den Zugang zu Kreuzfahrten: Es wird prognostiziert, dass chinesische Mittelschichthaushalte mit einem Jahreseinkommen über USD 10.000 bis 2030 550 Millionen erreichen werden. Diese demografische Expansion treibt die Adoptionsraten von Erstkreuzfahrern auf über 15 % pro Jahr in den ASEAN-Märkten, wo Mehrgenerationen-Familienbuchungen mittlerweile 35 % der regionalen Nachfrage ausmachen. Die Verschiebung ermöglicht es Betreibern, größere Schiffe auf Routen im asiatisch-pazifischen Raum einzusetzen, wobei die durchschnittliche Schiffskapazität seit 2024 um 23 % gestiegen ist, da Reedereien Skaleneffekte anstreben. Die Preisstrategien passen sich entsprechend an, wobei Premiumbetreiber Mittelmarktmarken speziell für Schwellmarktkonsumenten einführen, die Preis-Leistung über Luxusausstattung stellen.
Megalinerschiff-Ökonomie transformiert Kapazitätseinsatzstrategien
Fünfundzwanzig im Jahr 2024 bestellte Schiffe fügen jeweils über 6.000 Kojen hinzu und senken die Pro-Kopf-Betriebskosten dank kraftstoffeffizienter Rümpfe um bis zu 22 % [1]. Größere Schiffe ermöglichen die Umstationierung älterer Tonnage in Sekundärmärkte, ohne die Premiumpreisgestaltung auf Hauptrouten zu verwässern. Das Bilanzrisiko steigt jedoch, wenn Angebot und Nachfrage in reifen Korridoren nicht übereinstimmen. Betreiber mindern das Risiko, indem sie Lieferpläne an Vorausbuchungen ausrichten und günstige langfristige Finanzierungen zu den derzeit relativ niedrigen Kreditkosten sichern. Flughäfen und Häfen beeilen sich, Infrastrukturen zu erweitern, die Schiffe von mehr als 250.000 Bruttotonnen aufnehmen können.
Nachhaltiger Premiumpreise durch Erlebnisreisenachfrage nach der Pandemie
Globale Kreuzfahrtbuchungen im Jahr 2024 übertrafen das Niveau von 2019 um 12 %, obwohl die Durchschnittspreise um 8–15 % stiegen [2]. Verbraucher priorisieren einzigartige Erlebnisse wie Antarktislandungen, was zu Buchungsanstiegen bei Expeditionskreuzfahrten von 71 % führt. Reedereien überarbeiten ihre Kabinenaufteilungsstrategien und ersetzen ertragsschwache Innenkabinen durch Balkon- und Suitenkategorien, die höhere Bordausgaben von durchschnittlich USD 65–80 täglich generieren. Während der Nachholbedarf an Reisen in Nordamerika und Europa am stärksten ausgeprägt ist, zeigen Schwellenmärkte eine parallele Begeisterung, was auf einen dauerhaften Wandel von besitzbasiertem zu erlebnisbasiertem Ermessensausgaben hindeutet.
Konzentration des Rentnerwohlstands treibt Nachfrage nach ausgedehnten Seereisen
Wohlhabende Rentner treiben die Nachfrage nach Reiserouten von mehr als 21 Tagen voran, die Tagespreise von USD 400–600 erzielen [3]. Betreiber rüsten Schiffe mit wohnungsähnlichen Suiten und erweiterten Sanitätszentren aus, um den Langstreckenkomfort zu gewährleisten. Hohe Einnahmen aus Bordverkäufen kompensieren die verlängerte Reisedauer, indem sie die Hafengebühren als Anteil an den Gesamtkosten reduzieren. Luxusreedereien profitieren überproportional, da Servicequalität und Ausflugsprogramme auf dieses Segment ansprechen. Weiteres Wachstum hängt von der Stabilität der Finanzmärkte ab, die das Investitionseinkommen älterer Menschen sichert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Makroökonomische Schocks erhöhen die Reisekostensensitivität | 0.8% | Global, stärkste Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Umweltvorschriften erhöhen die Betriebskosten | 0.6% | Global, mit der EU als führender Regulierungsinstanz | Mittelfristig (2–4 Jahre) |
| Begrenzte Liegekapazität in wichtigen Häfen | 0.4% | Karibik, Mittelmeer, Alaska als Hauptrouten | Mittelfristig (2–4 Jahre) |
| Zunehmende geopolitische Instabilität entlang wichtiger Korridore | 0.3% | Naher Osten, östliches Mittelmeer, Arktisrouten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftliche Volatilität belastet Budgets für Ermessensreisen
Inflationsdruck und Rezessionsängste schaffen Gegenwind für die Kreuzfahrtnachfrage, insbesondere bei preissensiblen Schwellenmarktkonsumenten, die den primären Wachstumsmotor der Branche darstellen. Straffungszyklen der Zentralbanken reduzieren das verfügbare Haushaltseinkommen, wobei Kreuzfahrtbuchungen eine Korrelation von 0,7–0,9 zu den Verbraucherstimmungsindizes in den wichtigsten Quellmärkten aufweisen. Betreiber reagieren mit dynamischen Preisstrategien und flexiblen Zahlungsplänen, doch eine anhaltende wirtschaftliche Schwäche könnte Kapazitätsreduzierungen oder aggressive Rabatte erzwingen, die die Rentabilität untergraben. Die Herausforderung verschärft sich in Märkten wie China und Indien, wo aufkommende Kreuzfahrtkulturen nicht über die Loyalitätsmuster verfügen, die die Nachfrage in Abschwungphasen aufrechterhalten.
Umweltkonformitätskosten belasten Betriebsmargen
Die Emissionsreduzierungsziele der IMO 2030 und die Ausweitung der Abdeckung des EU-Emissionshandelssystems verursachen erhebliche Nachrüstungs- und Betriebskosten für globale Flotten. Compliance-Investitionen belaufen sich durchschnittlich auf USD 15–25 Millionen pro Schiff für Abgasreinigungsanlagen und Kraftstoffsystemmodifikationen, während Premiumzuschläge für Alternativkraftstoffe die Reisekosten um USD 50–80 pro Passagier erhöhen. Die FuelEU-Maritime-Verordnung erschwert den Betrieb zusätzlich, indem sie Mischungsquoten für erneuerbare Kraftstoffe vorschreibt, die die aktuelle Versorgungskapazität übersteigen. Diese regulatorischen Belastungen wirken sich überproportional auf ältere Schiffe aus, beschleunigen Flottenemeuerungszyklen und schaffen Wettbewerbsvorteile für Betreiber mit neueren, effizienteren Schiffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Expeditionskreuzfahrten profitieren vom klimabedingten RoutenzugangExpeditionsschiffe erzielen einen CAGR von 10,12 %, obwohl Ozeankreuzfahrten im Jahr 2025 einen Umsatzanteil von 71,12 % behalten. Die Kreuzfahrttourismus-Marktgröße für Expeditionsreiserouten soll von 7,9 Milliarden USD im Jahr 2025 auf 14,1 Milliarden USD bis 2031 steigen, begünstigt durch Erträge pro Passagier von über 1.000 USD täglich. Reedereien investieren in eisklassige Rümpfe, Zodiac-Flotten und wissenschaftliche Partnerschaften, um sich zu differenzieren, müssen jedoch das Wachstum gegen fragile polare Ökosysteme abwägen. Flusskreuzfahrten, Themenreisen und Abenteuerfahrten erweitern die Auswahl für Kunden, sehen sich jedoch mit Einschränkungen bei der Hafeninfrastruktur und Saisonalität konfrontiert, die die Expansion verlangsamen.
Der Wunsch der Passagiere nach Authentizität treibt die Proliferation von Nischensegmenten voran. Kleinere Schiffe erreichen abgelegene Buchten und entlegene Dörfer und fördern kulturellen Austausch sowie Narrative des nachhaltigen Tourismus. Allerdings könnten Einschränkungen in Polarregionen die Kapazität begrenzen, wenn die Umweltschwellenwerte weiter verschärft werden. Hohe Ticketpreise schützen die Margen, setzen die Nachfrage jedoch makroökonomischen Schwankungen aus. Die strategische Zusammenarbeit mit lokalen Behörden gewährleistet kontrollierte Besucherzahlen und bewahrt gleichzeitig die Attraktivität der Reiserouten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dauer:
Mittelstreckige Reisen gewinnen bei berufstätigen Fachkräften an BeliebtheitDas 8–14-Tage-Segment wächst jährlich um 8,05 %, da die Flexibilität durch Fernarbeit es Reisenden ermöglicht, Urlaub und Heimarbeit zu verbinden. Der vom Kreuzfahrttourismus-Markt gehaltene Anteil kurzfristiger Kreuzfahrten sinkt allmählich, da Verbraucher nach Mehrl-Länder-Routen suchen, ohne zwei Wochen Urlaub zu überschreiten. Mittelstreckige Reisen optimieren Hafenkosten über Reiseroutenketten und erschließen zusätzliche Möglichkeiten für Bordausgaben.
Reedereien passen Unterhaltungspläne und Konnektivitätspakete an, um Fachleute anzulocken, die stabile Breitbandverbindungen benötigen. Längere 15–20-tägige Reisen bedienen hauptsächlich wohlhabende Rentner, während Weltkreuzfahrten eine Nische bleiben, aber profitabel sind. Indem Reisen an Wochenenden beginnen, minimieren Betreiber den Urlaubstagverbrauch und steigern so die Attraktivität für zeitbeschränkte Reisende.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Passagieralter:
Jüngere demografische Gruppen treiben die Einführung digitaler Innovationen voranDie Altersgruppe der 20–39-Jährigen soll mit einer CAGR von 9,52 % wachsen und ihren Umsatzanteil von 29,00 % im Jahr 2025 auf 34,20 % bis 2031 steigern. Dieses Wachstum hebt die Kreuzfahrttourismus-Marktgröße für diese Altersgruppe bis 2031 auf USD 95,7 Milliarden. Millennials und die Generation Z weisen Bordausgaben von USD 85–110 täglich auf, was deutlich höher ist als bei älteren Gästen. Betreiber führen kontaktlose Zahlungen, mobile Bestellungen und für soziale Medien optimierte Räume ein, um den Erwartungen gerecht zu werden.
Das Marketing schwenkt auf Influencer-Partnerschaften und gamifizierte Treueprogramme um, die Erstkreuzfahrer in Stammkunden verwandeln. Dennoch bleibt die Preissensitivität hoch, was wertorientierte Tarifklassen und flexible Stornierungsrichtlinien erfordert. Für die Altersgruppe der 13–19-Jährigen schränken Schulkalender die Reisefenster ein und zwingen Reedereien, jugendorientierte Programme während der Urlaubsspitzen anzubieten.
Geografische Analyse
Kreuzfahrttourismus-Markt Nordamerika
Nordamerika hält einen Umsatzanteil von 52,20 % und wird durch Karibik- und Alaska-Routen gestützt, die von umfangreichen Hafennetzwerken und günstigen regulatorischen Rahmenbedingungen profitieren. Umweltauflagen in Alaska schränken die Reisefensterfenster ein, doch Kanadas Ausbau der Arktisinfrastruktur erschließt neue Sommeroptionen. Mexikos Investitionen in der Karibik erweitern die Einschiffungsalternativen und verringern die Abhängigkeit von US-amerikanischen Häfen.
Kreuzfahrttourismus-Markt Asien-Pazifik
Asien-Pazifik verzeichnet mit einer CAGR von 10,78 % das stärkste Wachstum aller Regionen. Regierungen stellen mehr als 15 Milliarden USD für Hafeneinrichtungen, die Modernisierung des Zollwesens und kreuzfahrtspezifisches Marketing bereit. Chinas staatlich geförderter Schiffbau beschleunigt die inländische Kapazitätserweiterung, und Singapur nutzt die Konnektivität des Changi-Flughafens, um Fly-Cruise-Verkehr zu gewinnen. Australien profitiert von der Saisonalität der südlichen Hemisphäre, die Liegeplätze während des Winters auf der nördlichen Hemisphäre füllt.
Kreuzfahrttourismus-Markt Europa
Europa verzeichnet ein reifes, aber moderates Wachstum, da Mittelmeer- und Ostseefahrten von UNESCO-reichen Häfen profitieren. Allerdings erhöht das EU-Emissionshandelssystem die Betriebskosten und könnte ältere Tonnage in weniger regulierte Gewässer umlenken. Osteuropäische Terminals entwickeln sich zu kosteneffizienten Alternativen, während der Brexit die Reiseplanung zwischen britischen und kontinentalen Häfen erschwert.
Regulatorisches Umfeld
Die Regulierung des Kreuzfahrttourismus stützt sich auf die Sicherheits- und Umweltübereinkommen der Internationalen Seeschifffahrtsorganisation (IMO), die durch die Aufsicht der Flaggenstaaten und Hafenstaatkontrollregime wie das Paris MOU und das Tokyo MOU umgesetzt werden. Die Compliance-Anforderungen verschärfen sich weiter durch regionsspezifische Vorschriften, die die Routenplanung sowie die Abfallbehandlung an Bord und im Hafen prägen, darunter Norwegens Null-Emissions-Vorgaben in Weltnaturerbe-Fjorden ab dem 1. Januar 2026 für Passagierschiffe unter 10.000 Bruttoraumzahl sowie die Interim Order Nr. 4 von Transport Canada, die ab dem 11. Juni 2026 die Einleitung von Abwasser und Grauwasser durch Kreuzfahrtschiffe in kanadischen Gewässern regelt.
In Europa verschärfen sich auch die Rahmenbedingungen auf Zielorts-Ebene. Die Sustainable Cruise Charter (2026-2030) im Mittelmeerraum, überwacht von DIRM Méditerranée und dem Fürstentum Monaco, erhöht die Erwartungen an die Umweltleistung und die Praktiken bei Hafenanläufen und stärkt die Rolle von Häfen und lokalen Behörden bei der Überwachung. In den Vereinigten Staaten deuten kreuzfahrtspezifische Vorschläge zum Passagierschutz wie S. 2640 (2025) auf eine anhaltende Kontrolle von Sicherheit, Gefahrenabwehr und Berichterstattung hin, was für Betreiber, die US-Häfen anlaufen, eine zusätzliche Compliance-Ebene bedeutet.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Kreuzfahrttourismus beginnt vorgelagert mit Schiffsdesign, Schiffbautechnik und spezialisiertem Schiffbau. Dies bleibt ein Segment mit hoher Wertschöpfung, das auf eine begrenzte Zahl fortschrittlicher Werften und Zulieferer der oberen Stufen konzentriert ist, insbesondere in Europa. Da sich Zyklen für Umweltnachrüstungen und Neubau-Pipelines überlappen, kann die vorgelagerte Konzentration die Abhängigkeit und das Lieferrisiko erhöhen.
In der mittleren Stufe steuern die großen Kreuzfahrtbetreiber (Carnival Corporation & plc, Royal Caribbean Group, Norwegian Cruise Line Holdings, MSC Cruises und Disney Cruise Line) die Routengestaltung, den Hotelbetrieb auf See, den Vertrieb und das Ertragsmanagement über Ticketing und Bordausgaben. Die nachgelagerte Ausführung hängt von der Logistik bei Hafenanläufen, der Passagierabwicklung, den Landausflugsanbietern und lokalen Zieldienstleistungen ab, während Schiffsversorgung und Turnaround durch enge Hafenzeitfenster begrenzt sind, oft 4-8 Stunden. Diese zeitgebundenen Schnittstellen stellen die Zuverlässigkeit der Hafeninfrastruktur, der Bodenabfertigung und der Koordination lokaler Zulieferer in den Mittelpunkt sowohl der Servicequalität als auch der Kostenkontrolle.
Wettbewerbslandschaft
Die Kreuzfahrtbranche wird von einer kleinen Anzahl großer Betreiber dominiert, wobei die fünf größten Unternehmen den Großteil der globalen Passagierkapazität halten. Diese Konzentration schafft hohe Markteintrittsbarrieren und ermöglicht es den Marktführern, Preisdisziplin zu üben und den Kapazitätseinsatz effektiv zu koordinieren. Strategische Partnerschaften und gemeinsame Technologieinitiativen sind weit verbreitet, wie beispielsweise Royal Caribbean Groups Einsatz von KI zur Steigerung des Gästeengagements um 35 % und Princess Cruises' umfassende digitale Transformationsprogramme zeigen. Anstatt ausschließlich über Kapazitäten zu konkurrieren, differenzieren sich Kreuzfahrtreedereien zunehmend durch einzigartige Borderlebnisse, exklusiven Zugang zu Destinationen und starke Nachhaltigkeitsnachweise. Die Branche vermeidet destruktive Preiskriege und erkennt dabei die hohe Kapitalintensität und die damit verbundenen langfristigen Risiken.
Die Einführung von Technologien hat sich als wichtiges Unterscheidungsmerkmal herausgestellt, wobei die führenden Betreiber jährlich zwischen USD 200–500 Millionen in digitale Infrastruktur investieren. Diese Investitionen unterstützen KI-gesteuerte Gästeservices, IoT-fähige Schiffsoperationen und Automatisierung zur Verbesserung sowohl der Betriebseffizienz als auch der Kundenzufriedenheit. Die Verbesserung des Passagiererlebnisses durch personalisierte Dienstleistungen und nahtlose Konnektivität ist zu einer strategischen Priorität geworden. Gleichzeitig hilft Technologie, Betriebskosten zu senken und die Einhaltung wachsender Umweltvorschriften zu unterstützen. Infolgedessen bleibt Innovation zentral für die Aufrechterhaltung von Wettbewerbsfähigkeit und Markenloyalität in der Branche.
Neue Marktteilnehmer konzentrieren sich in der Regel auf Nischensegmente wie Ultra-Luxusreisen oder Expeditionskreuzfahrten, während etablierte Akteure ihre Dominanz durch Markenportfolioerweiterung und strategische Akquisitionen festigen. Chancen bestehen weiterhin in unterversorgten geografischen Märkten und unterrepräsentierten demografischen Gruppen, aber die hohen Kapitalanforderungen und regulatorischen Komplexitäten stellen erhebliche Hindernisse dar. Konsolidierung bleibt ein prägender Trend, da kleinere Betreiber Schwierigkeiten haben, mit Umweltmandaten und Kapazitätswettbewerb durch größere Schiffe Schritt zu halten. Megaschiff-Einsätze durch große Marken erhöhen den Druck auf unabhängige Kreuzfahrtreedereien und beschleunigen die Branchenkonzentration.
Branchenführer im Kreuzfahrttourismus
-
Carnival Corporation & plc
-
Royal Caribbean Group
-
Norwegian Cruise Line Holdings
-
MSC Cruises
-
Disney Cruise Line
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kreuzfahrttourismus-Markt Unternehmen in diesem Bericht
- Carnival Corporation & plc
- Royal Caribbean Group
- Norwegian Cruise Line Holdings Ltd.
- MSC Cruises S.A.
- Disney Cruise Line
- Viking Cruises Ltd.
- Genting Hong Kong Ltd. (Dream Cruises)
- Silversea Cruises
- Ponant
- Lindblad Expeditions
- Hurtigruten Group
- Scenic Luxury Cruises & Tours
- Oceania Cruises
- Regent Seven Seas Cruises
- Crystal Cruises
- Azamara
- Seabourn Cruise Line
- Holland America Line
- Celebrity Cruises
- Princess Cruises
Marktchancen und Zukunftsaussichten
Die regulatorisch getriebene Dekarbonisierung eröffnet kurzfristige Bereiche für investierbare Lösungen, die die Emissionen im Hafen senken und die Einhaltung von Umweltvorschriften an touristischen Hotspots unterstützen. Norwegens Null-Emissions-Vorgaben in Weltnaturerbe-Fjorden (in Kraft ab dem 1. Januar 2026 für Passagierschiffe unter 10.000 Bruttoraumzahl) erhöhen den Wert konformer Tonnage und alternativer Betriebskonzepte in sensiblen Gebieten und fördern damit Chancen für kleinere Expeditionsschiffe und Premium-Routen, die strengere lokale Grenzwerte erfüllen können. Gleichzeitig hebt die Mediterranean Sustainable Cruise Charter (2026-2030), überwacht von DIRM Méditerranée und dem Fürstentum Monaco, die Umweltverpflichtungen an und bindet Häfen in Charter-Netzwerke ein, was die Nachfrage nach Landstromanschlüssen und hafenseitigen Energiedienstleistungen bei stark frequentierten Anläufen verstärkt.
Die infrastrukturgetriebene Expansion in aufstrebenden Regionen ist ein weiteres Chancenfeld, insbesondere dort, wo Regierungen und Hafenbehörden Kreuzfahrteinrichtungen und Zollprozesse modernisieren, um einen höheren Passagierdurchsatz und zuverlässigere Turnarounds zu unterstützen. Der Berichtskontext hebt hervor, dass in Asien-Pazifik mehr als 15 Milliarden USD für Hafeneinrichtungen, Zollmodernisierung und Kreuzfahrtmarketing bereitgestellt wurden, was Fly-Cruise- und Heimathafen-Entwicklungsstrategien unterstützt. Betreiber und Zielorte gewinnen zudem zusätzlichen Monetarisierungsspielraum durch proprietäre Zielort-Vermögenswerte und stärker kontrollierte Hafenanläufe, unterstützt durch Erweiterungen privater Zielhafen-Piers, die darauf ausgelegt sind, mehrere Schiffe gleichzeitig abzufertigen und die Terminplanung zu stabilisieren.
Neueste Industrielle Entwicklungen in Kreuzfahrttourismus-Markt
- Juli 2026: Die Stahlschnitt-Zeremonie signalisiert die Flottenerweiterung mit einem neuen Schiff der Ace-Klasse. Die Maßnahme stärkt das Kapazitätswachstum von Carnival und die langfristige Wettbewerbsposition durch Flaggschiff-Klassenschiffe.
- Juni 2026: Die Carnival Corporation arbeitete mit Partnern zusammen, um LNG-Bunkern in Roatan, Honduras, auf Isla Tropicale einzuführen, unter Verwendung mobiler Betankung für die Carnival Jubilee. Die Initiative verbessert die Kraftstoffflexibilität und die Einhaltung von Vorschriften und unterstützt zugleich niedrigere Betriebskosten und Emissionsziele.
- Juni 2026: Die Carnival Corporation vollendete eine Erweiterung um zwei Liegeplätze in Celebration Key auf den Bahamas, wodurch zwei zusätzliche Liegeplätze entstanden, um bis zu vier Schiffe gleichzeitig aufzunehmen. Die Erweiterung erhöht den Durchsatz und die Belastbarkeit der Terminplanung und ermöglicht größere Routen und eine höhere Gästeaufnahme.
Kreuzfahrttourismus-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Kreuzfahrttourismus-Markt als der durch Freizeitreisen auf Kreuzfahrtschiffen generierte Wert gemessen. Er wird anhand von Passagiertickets und Ausgaben an Bord erfasst, die mit Kreuzfahrtreiserouten in den wichtigsten Kreuzfahrtregionen verbunden sind.
Ausschlüsse aus dem Umfang: Wir schließen die weiteren wirtschaftlichen Multiplikatoreffekte des Kreuzfahrttourismus aus, wie induzierte und indirekte Auswirkungen, sowie den größten Teil der ausschließlich landseitigen Tourismusausgaben, die nicht direkt mit einer Kreuzfahrt verbunden sind.
Segmentierungsübersicht
- Nach Typ
- Flusskreuzfahrt
- Ozeankreuzfahrt
- Expeditionskreuzfahrt
- Themenkreuzfahrt
- Abenteuerkreuzfahrt
- Sonstige
- Nach Dauer
- 1–7 Tage
- 8–14 Tage
- 15–20 Tage
- Mehr als 21 Tage
- Nach Passagieralter
- Unter 12 Jahre
- 13–19 Jahre
- 20–39 Jahre
- 40–59 Jahre
- Über 60 Jahre
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfrage- und Kapazitätskontext zu ermitteln und zu vermeiden, dass das Modell ausschließlich auf Annahmen aufgebaut wird. Wir haben öffentliche Publikationen zu Kreuzfahrtpassagiertrends und -ausblicken von Branchenverbänden wie der Cruise Lines International Association sowie Tourismusstatistiken von Behörden wie der UN-Welttourismusorganisation und nationalen Tourismusministerien herangezogen.
Um die Eingaben zu verankern, wurden ergänzende Datenreihen aus Quellen wie der Weltbank (Makroindikatoren), Veröffentlichungen von Hafenbehörden (Hafenaufrufe und Infrastrukturaktualisierungen) sowie Regulierungsbehörden (Umwelt- und Sicherheitsvorschriften, die den Einsatz betreffen) geprüft. Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftspresse halfen dabei, Flottenergänzungen, Reiseroutenwechsel und Preiskommentare zu validieren. Für Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen, Patentrecherchen sowie selektive Import- oder Exportprüfungen im Zusammenhang mit Schiffbau- und Renovierungszyklen wurden auch interne kostenpflichtige Datenbankabonnements genutzt. Diese Liste der Sekundärforschungsquellen ist illustrativ und nicht erschöpfend; viele weitere Quellen wurden für die Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um das zu überprüfen, was die Sekundärforschung nicht vollständig erklären konnte, insbesondere in Bezug auf Verkaufspreise, Belegungsmuster und Veränderungen im Reiseroutenmix. Wir sprachen mit einer Mischung aus Kreuzfahrtreedereien, Reisevermittlern, hafenseitigen Akteuren und Branchenspezialisten aus Nord- und Südamerika, EMEA und APAC, damit regionale Erholungssignale und Saisonalität konsistent abgebildet werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 12 % | APAC: 41 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, bei dem Passagiervolumina und Kreuzfahrtkapazitäten nach Region rekonstruiert und anschließend mithilfe von Preis- und Ausgabenannahmen an Bord in Werte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Ticketpreisspannen nach Reiserouten-Typ, beobachtete Belegungsbänder und Plausibilitätsprüfungen auf Basis von Umsatzangaben der Reedereien.
Zu den wichtigsten Modelleingaben zählen Passagierzahlen, Bettkapazität und Einsatz (einschließlich neuer Schiffslieferungen und Außerdienststellungen), Belegungs- und Auslastungsfaktoren, Reiseroutenmix (kurze gegenüber längeren Fahrten) sowie durchschnittlicher Ticketpreis und Ausgaben an Bord pro Passagier. Inflation, kraftstoffbedingte Zuschläge und der Zeitpunkt der Währungsumrechnung werden sorgfältig berücksichtigt, da sie den ausgewiesenen Wert verändern können, selbst wenn die Passagiervolumina stabil erscheinen.
Für die Prognose wird eine Szenarioanalyse verwendet, um die Kapazitätspipeline und die Buchungsstimmung in drei Nachfragepfade zu übersetzen, die dann mit den von Branchenexperten geteilten Konsenssignalen abgeglichen werden. Wo Bottom-up-Details für kleinere Routen oder Nischen-Kreuzfahrttypen fehlen, werden Lücken durch Proxy-Durchschnittswerte auf Basis vergleichbarer Reiserouten geschlossen und nach der Interviewvalidierung angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen nicht auf einem einzigen Datensatz beruhen. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie gemeldeten Passagierwachstumszahlen, Veränderungen der Flottenkapazität und allgemeinen Kreuzfahrtumsatzangaben und überprüfen dann Ausreißer, die außerhalb der erwarteten Saisonalitätsmuster liegen.
Vor der Freigabe wird die Arbeit schrittweise von einem weiteren Analysten geprüft, gefolgt von einem abschließenden Konsistenzcheck über Regionen, Annahmen und Umrechnungen hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsveränderungen, regulatorische Änderungen oder Nachfrageschocks. Vor der Auslieferung wird ein aktueller Aktualisierungsdurchlauf abgeschlossen, damit die Kunden die aktuellste Sichtweise erhalten.
Schätzung des Kreuzfahrttourismus-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Kreuzfahrttourismus-Marktwerte können weit auseinanderliegen, weil die zugrunde liegende Zahl nicht immer dasselbe misst. Die größten Unterschiede entstehen in der Regel dadurch, was als kreuzfahrtbezogener Wert gezählt wird, welches Jahr als Basisjahr behandelt wird und ob die Zahl direkte Kreuzfahrteinnahmen mit weiteren wirtschaftlichen Auswirkungen vermischt.
Einige externe Schätzungen weiten den Umfang auf den wirtschaftlichen Output und Multiplikatoreffekte in den Zieldestinationen aus, während andere ihn auf die Einnahmen der Kreuzfahrtlinien beschränken. In der Modellierung von Mordor Intelligence wird der Markt als Kreuzfahrttourismus-Wert gezählt, der an Passagiertickets und Ausgaben an Bord geknüpft ist, und indirekte sowie induzierte Auswirkungen werden außerhalb des Gesamtwerts gehalten, damit die Zahl auf Reisennachfrage- und Preiseingaben zurückführbar bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 203,79 Milliarden USD (2026) | |
| Branchenverband A | 198,80 Milliarden USD (2024) | Diese Zahl wird als gesamter durch den Kreuzfahrttourismus unterstützter wirtschaftlicher Output dargestellt und umfasst in der Regel direkte, indirekte und induzierte Effekte, was sie breiter macht als ein auf Passagierausgabenkategorien verankerter Kreuzfahrttourismus-Gesamtwert. |
| Reiseforschungsanbieter B | 78,00 Milliarden USD (2026) | Diese Schätzung konzentriert sich auf die Einnahmen der Kreuzfahrtbranche und wendet möglicherweise eine engere Definition der Einnahmenlinien und Kreuzfahrttypen an, was die weiteren Passagierausgaben unterschätzen kann, die erfasst werden, wenn Bord- und Ticketkomponenten gemeinsam modelliert werden. |
Die Streuung zwischen den Anbietern spiegelt hauptsächlich Umfangsentscheidungen und die Gruppierung von Einnahmen- oder Wirkungskomponenten wider und wird zusätzlich durch die Wahl des Basisjahres und Preisannahmen verstärkt. Indem die Eingaben an Passagiervolumina, Kapazitätseinsatz und Ausgaben pro Reisenden geknüpft bleiben, bleibt unser Ansatz wiederholbar und leichter mit beobachtbaren Kreuzfahrtnachfragesignalen abzugleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kreuzfahrttourismus-Markt im Jahr 2026?
Er wird im Jahr 2026 auf USD 203,79 Milliarden geschätzt, mit einer Prognose von USD 279,76 Milliarden bis 2031.
Welches ist die erwartete Wachstumsrate für den Kreuzfahrttourismus bis 2031?
Der Markt wird voraussichtlich mit einer CAGR von 6,55 % von 2026 bis 2031 wachsen.
Welches Kreuzfahrtsegment wächst am schnellsten?
Expeditionskreuzfahrten sollen mit einer CAGR von 10,12 % wachsen und sind damit das am schnellsten expandierende Segment.
Warum ist der asiatisch-pazifische Raum für Kreuzfahrtbetreiber wichtig?
Der asiatisch-pazifische Raum wird aufgrund der Expansion der Mittelschicht und groß angelegter Hafeninvestitionen voraussichtlich eine CAGR von 10,78 % verzeichnen und ist damit der wichtigste Wachstumsmotor.
Wie wirken sich Umweltvorschriften auf Kreuzfahrtreedereien aus?
Die IMO-2030- und EU-EHS-Vorschriften fügen Nachrüstungskosten von USD 15–25 Millionen pro Schiff hinzu und erhöhen die Kraftstoffausgaben, was die Betriebsmargen belastet.
Welche technologischen Trends prägen das Passagiererlebnis?
Investitionen in KI-gestützte Dienstleistungen, tragbare Geräte und Hochgeschwindigkeits-WLAN steigern die Personalisierung und die Bordausgaben.