
Radtourismus-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
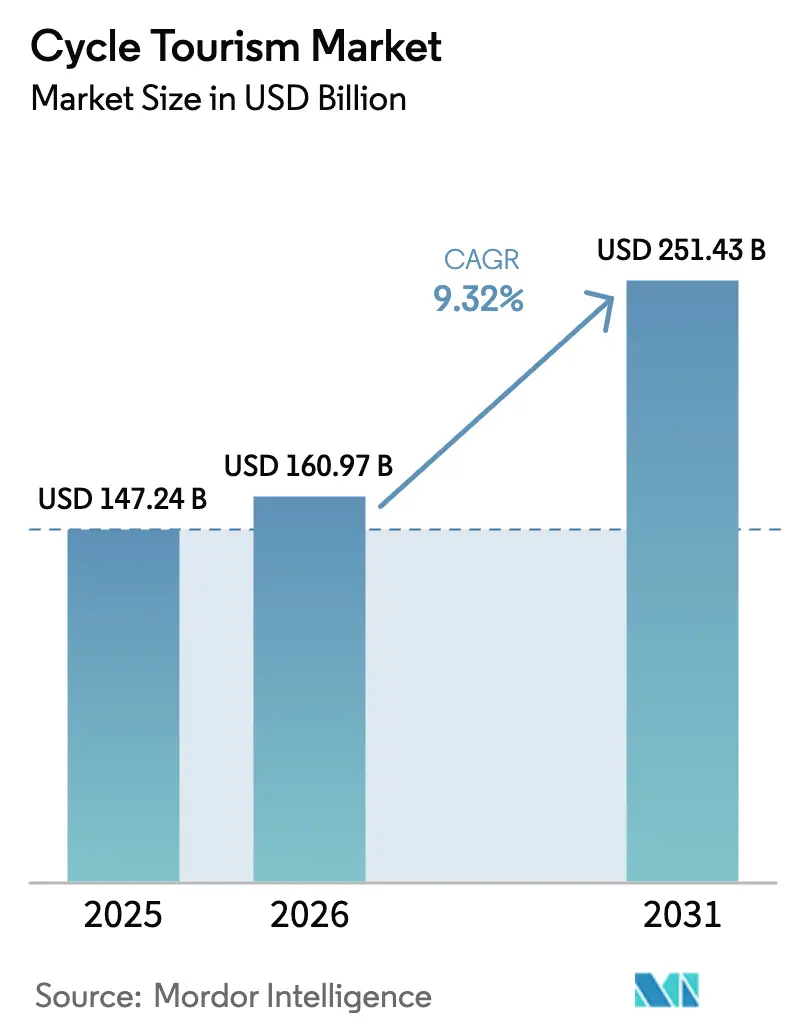
| Marktgröße (2026) | 160.97 Milliarden US-Dollar |
| Marktgröße (2031) | 251.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
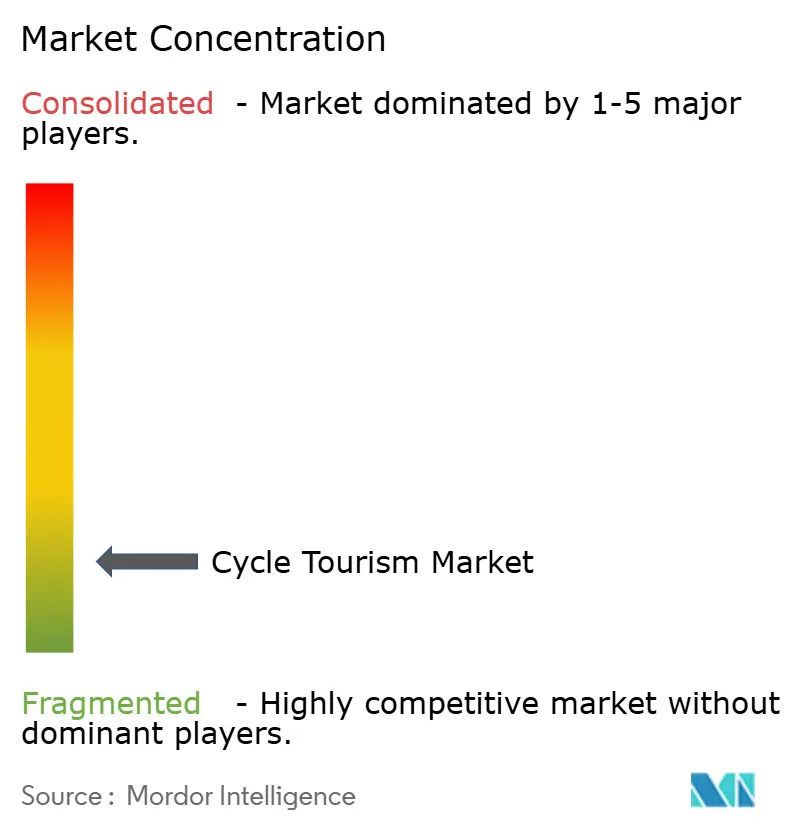
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Radtourismus-Marktanalyse von Mordor Intelligence
Die Radtourismus-Marktgröße wurde im Jahr 2025 auf 147,24 Milliarden USD geschätzt und soll von 160,97 Milliarden USD im Jahr 2026 auf 251,43 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,32 % während des Prognosezeitraums (2026–2031).
Netzwerkweite Infrastrukturausgaben, die Ausweitung von E-Bike-Flotten und staatliche Nachhaltigkeitsvorgaben verlängern gemeinsam die durchschnittlichen Reisedistanzen und verdichten Buchungsfenster zu mobilfreundlichen Transaktionen. Anbieter berichten von einer stärkeren Quervermarktung von Gepäcktransfers und Premium-Unterkünften, da Reisende auf längeren Strecken mehr Komfort bevorzugen, während Destinationsmanagementorganisationen Beschilderung und Sicherheitseinrichtungen subventionieren, um Folgeausgaben aus benachbarten Freizeitsektoren zu erschließen. Die Konsolidierung bleibt begrenzt, da Streckenkenntnisse, lokale Partnerschaften und Markenvertrautheit nach wie vor reine Skalenvorteile überwiegen, obwohl digitale Marktplätze die Sichtbarkeitslücke zwischen globalen und Nischenmarken verringern. Infolgedessen belohnt der Radtourismus-Markt zunehmend differenzierte Reiserouten wie kulinarische Pfade und betriebliche Wellness-Retreats, die 18–25 % höhere Pro-Kopf-Ausgaben als Standardabreisen erzielen. Der Asien-Pazifik-Korridor, in dem Regierungen Klimaziele mit aktiver Mobilität verknüpfen, zeigt, wie gezielte Anreize jahrelangen Nachfrageaufbau in einen einzigen Planungszyklus komprimieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Gruppentyp hielten Paare im Jahr 2025 einen Umsatzanteil von 35,82 %, während Alleinreisende bis 2031 voraussichtlich mit einer CAGR von 12,15 % wachsen werden.
- Nach Buchungsart erfassten direkte Kanäle im Jahr 2025 56,63 % des Umsatzes im Radtourismus-Markt; Marktplatz-Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 15,05 % zulegen.
- Nach Altersgruppe stellten Teilnehmer im Alter von 31–50 Jahren mit 41,05 % im Jahr 2025 den größten Anteil dar, doch die Altersgruppe der 18–30-Jährigen weist mit 12,88 % die höchste CAGR bis 2031 auf.
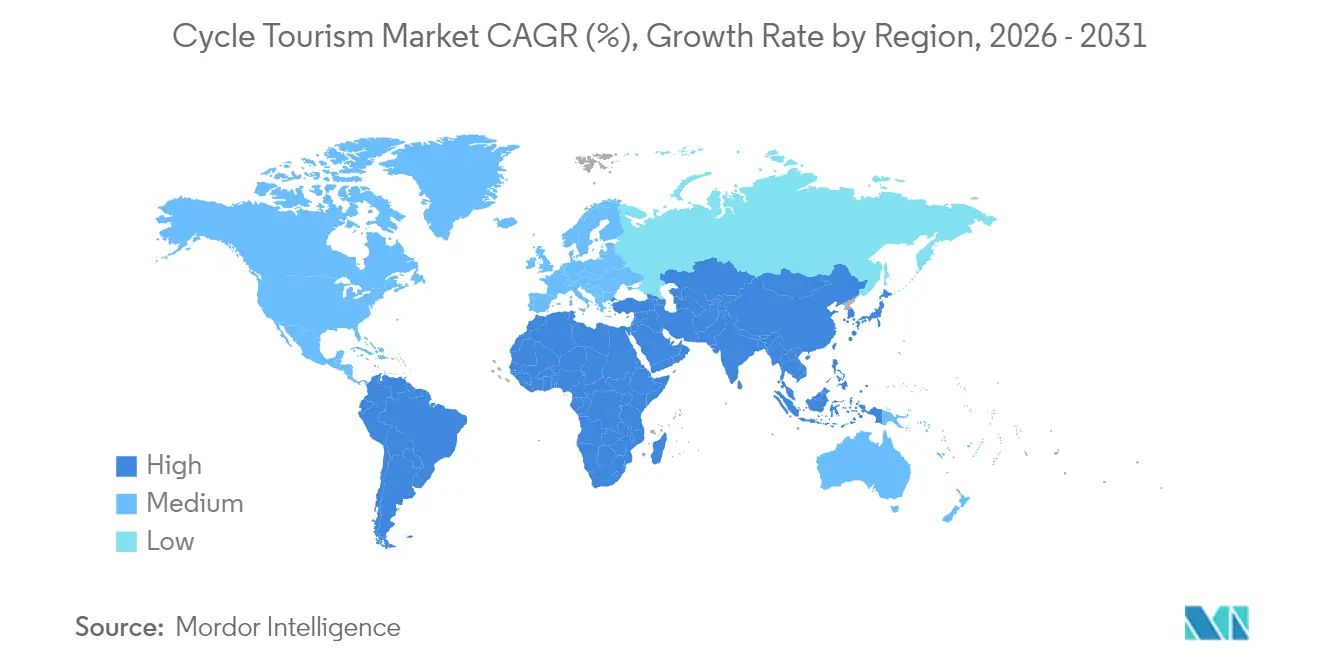
- Nach Geografie führte Europa mit einem Radtourismus-Marktanteil von 43,10 % im Jahr 2025, während Asien-Pazifik bis 2031 mit einer CAGR von 13,74 % expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Radtourismus-Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Ausbau dedizierter Radinfrastruktur | +2.8% | Global; EU und Nordamerika führend | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit von E-Bikes | +2.1% | Global; am stärksten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Nachhaltigkeitsinitiativen | +1.9% | Europa und Nordamerika, zunehmend auch Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Digitale Buchungsplattformen und soziale Medien | +1.6% | Global; höhere Durchdringung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Fahrrad-mit-Wein- oder Kulinarikrouten | +0.8% | Schwerpunkt in Europa, zunehmend auch anderswo | Mittelfristig (2–4 Jahre) |
| Betriebliche Wellness-Retreats | +0.5% | Nordamerika und Europa, frühe Phase in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasanter Ausbau dedizierter Radinfrastruktur
Investitionen wie das 90.000 Kilometer umfassende EuroVelo-Netz im Wert von 51,30 Milliarden USD (44 Milliarden EUR) veranschaulichen, wie zusammenhängende Routen ländliche Wege in ertragsstarke Tourismuskorridore verwandeln[1]Europäischer Radfahrer-Verband, "EuroVelo-Radtourismusdaten," ecf.com.. Nationale Initiativen verstärken diesen Effekt: Die Niederlande stellten 2024 20,99 Millionen USD (18 Millionen EUR) für Radschnellwege bereit, und Quebecs Plan 2025–2030 verknüpft Kulturzentren, Unterkünfte und Wegfindungstechnologien, um lineare Strecken in wirtschaftliche Ökosysteme zu verwandeln[2]Regierung der Niederlande, "18 Millionen Euro für Radschnellwege," government.nl. . Mehrtägige Reiserouten, einst Leistungsradfahrern vorbehalten, locken nun Gelegenheitsfahrer an, die neue Wege als sicher, beschildert und gut erreichbar wahrnehmen. Anbieter reagieren mit der Einführung von Gepäckweiterleitung und Pannenhilfe auf Abruf – Dienstleistungen, die Nebenerlöse und Kundenbindung steigern. Die Infrastrukturwelle senkt auch die Einstiegshürden für kleine Regionalunternehmen, da feste Routensichtbarkeit die Marketingkosten reduziert. Langfristig werden Routendichte und grenzüberschreitende Vernetzung die durchschnittlichen Reisedistanzen und die Ausgaben pro Reisenden auf einem Aufwärtstrend halten.
Wachsende Beliebtheit von E-Bikes in allen Altersgruppen
Die weltweite Produktion überstieg 2025 40 Millionen E-Bikes, wobei Mittelmotor-Antriebe aufgrund ihres überlegenen Bergauf-Drehmoments und der Akkulaufzeit nun Tourismusflotten dominieren[3]Universität Twente, "Neues Warnsystem für E-Bikes zur Unfallverhütung," utwente.nl. . Die Technologie nivelliert Geländebarrieren, öffnet Gebirgspässe für weniger fitte Reisende und verlängert die wirtschaftlich nutzbaren Saisonfenster in Alpenregionen mit zügiger Schneeräumung. Anbieter, die E-Bike-Bestände einsetzen, verzeichnen eine breitere demografische Akzeptanz: Fahrer über 50 Jahre, einst eine Randgruppe, machen inzwischen fast ein Viertel der Teilnehmer aus und weisen überdurchschnittliche Ausgaben für gehobene Unterkunft und Spa-Zusatzangebote auf. Auch die Wettbewerbssegmentierung entwickelt sich weiter: Unternehmen wie Backroads führen „Unplugged”-Reiserouten für Puristen ein, die motorisierte Unterstützung ablehnen, und positionieren so manuelle und elektrische Touren als komplementäre statt konkurrierende Produkte. Diese parallelen Angebotsspuren ermöglichen es Marken, Preisstufen und Ertragsmanagement über den gesamten Prognosezeitraum hinweg gezielt auszugestalten.
Staatliche Nachhaltigkeitsinitiativen zur Förderung aktiver Mobilität
Politische Instrumente von Kohlenstoffsteuern bis hin zur Umverteilung von Autobahnmauteinnahmen veranlassen Regierungen, Radinfrastruktur als emissionsarme Verkehrsalternative zu finanzieren. Die EU-Erklärung zum Radverkehr verpflichtet die Mitgliedstaaten, die Radverkehrsbudgets bis 2030 um 50 % zu erhöhen – eine Vorgabe, die bereits in Sloweniens Grüner Wellness-Route sichtbar ist, die Thermalspas über Radwege verbindet und so ländliche Wirtschaftsräume diversifiziert. Fördermittel bündeln häufig Wegfindungstechnologie, Parkhubs und öffentlich-private Marketingkampagnen und übernehmen damit Fixkosten, die einzelne Anbieter nicht allein tragen könnten. Langfristig standardisieren solche Rahmenbedingungen Sicherheitsnormen, Beschilderung und Qualitätsbewertungen, senken das wahrgenommene Risiko für internationale Besucher und erhöhen die Basisserviceerwartungen.
Digitale Buchungsplattformen & Inspiration durch soziale Medien
Direktbuchungen bleiben dominant, dennoch verändert der Schwung der Aggregatoren die Marketingkalkulation. Der Umsatz von GetYourGuide in Höhe von 187,2 Millionen USD unterstreicht den Risikokapitalappetit für skalierbare Aktivitätsmarktplätze, und dessen SEO-Stärke liefert Longtail-Sichtbarkeit, die zuvor hohe Werbeausgaben erforderte. Soziale Plattformen wie Strava verwandeln Streckenzeiten in teilenswerte Inhalte und leiten Nutzer zu bezahlten Touren weiter, die virale Routen nachbilden. Anbieter betten nun GPX-Dateien und Instagram-Hotspots in Reiseunterlagen ein und verlagern den Wert von reiner Führung hin zu kuratierten Erlebniserzählungen. Jüngere Kohorten, deren Reiseentdeckung häufig auf dem Mobilgerät beginnt, treiben zweistelliges Wachstum an, üben aber auch Druck auf Anbieter aus, Bezahlvorgänge zu optimieren und flexible Stornierungsmöglichkeiten anzubieten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Sicherheitsbedenken auf Mischverkehrsrouten | −1.8% | Global; höhere Schwere in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Saisonalität und Wetterabhängigkeit | −1.2% | Gemäßigte Regionen, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mikromobilitätssubstitute | −0.9% | Städtische Zentren weltweit | Kurzfristig (≤ 2 Jahre) |
| E-Bike-Ladelogistik in abgelegenen Gebieten | −0.6% | Ländliche Gebiete weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken auf Mischverkehrsrouten
Die Verkehrssicherheit stellt das primäre Hindernis für die Marktexpansion dar; die Zahl der Radfahrertodesfälle stieg 2024 in Deutschland um 11,4 % auf 441 Todesfälle und verdeutlicht Infrastrukturlücken, die Neueinsteiger abschrecken[4]Statistisches Bundesamt, "Straßenverkehrsunfälle 2024," destatis.de. . New York City verzeichnete steigende Fahrradunfälle trotz Infrastrukturinvestitionen, was darauf hindeutet, dass Sicherheitsbedenken selbst in Märkten mit dedizierter Radinfrastruktur fortbestehen. Diese Sicherheitswahrnehmungen wirken sich überproportional auf Familiensegmente und ältere Bevölkerungsgruppen aus und begrenzen die Marktexpansion über den Kernbereich der Radfahr-Enthusiasten hinaus. Die Entwicklung von E-Bike-Warnsystemen durch die Universität Twente stellt eine technologische Lösung für Sicherheitsherausforderungen dar, doch eine breite Akzeptanz erfordert regulatorische Rahmenbedingungen und Standardisierungen, deren Umsetzung Jahre in Anspruch nehmen kann.
Saisonalität & Wetterabhängigkeit
Die Wetterabhängigkeit schränkt die Umsatzgenerierung in gemäßigten Märkten ein, wobei Anbieter von Belegungsrückgängen von mehr als 40 % in der Nebensaison berichten. Der Klimawandel führt zu zusätzlicher Volatilität, da extreme Wetterereignisse etablierte saisonale Muster stören und Anbieter zwingen, flexiblere Reiseroutenmanagementsysteme zu entwickeln. Der spanische Tourismussystem demonstriert Anpassungsstrategien durch die Förderung der Schultersaison und die Integration von Innenaktivitäten, doch diese Ansätze erfordern erhebliche operative Umstrukturierungen und Marketinginvestitionen. Die Saisonalitätsherausforderung betrifft insbesondere europäische Anbieter, bei denen die Marktanteilskonzentration von 43,74 % die wetterbedingten Umsatzschwankungen in der gesamten Branche verstärkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gruppe: Paare treiben Umsatz, während das Wachstum bei Alleinreisenden an Fahrt aufnimmt
Paare repräsentieren im Jahr 2025 35,82 % der Radtourismus-Buchungen und spiegeln damit den Reiz der Aktivität als gemeinsames Abenteuererlebnis wider, das körperliche Herausforderung mit romantischer Zielortentdeckung verbindet. Alleinreisende weisen trotz eines aktuellen Marktanteils von 18,44 % mit einer CAGR von 12,15 % bis 2031 die stärkste Wachstumsdynamik auf, angetrieben durch zunehmende Akzeptanz des Individualreisens und digitaler Werkzeuge, die die Komplexität von Alleinreisen reduzieren. Gruppen-/Freundesbuchungen machen 34,12 % des Radtourismus-Marktes aus und profitieren von Social-Media-Sharing-Dynamiken und Gruppenrabattstrukturen, mit denen Anbieter die Kapazität in der Nebensaison füllen. Familiensegmente sind mit einem Anteil von 11,62 % zwar kleiner, zeigen jedoch durch generationsübergreifenden Reiz und Schulferienzeiten, die in traditionell schwachen Zeiten Umsatzstabilität bieten, Resilienz. Die demografische Verlagerung hin zum Alleinreisen spiegelt breitere Lebensstiländerungen wider; Anbieter wie G Adventures fügen 2025 gezielt 25 neue Aktiv-Reisen für unabhängige Reisende hinzu, die strukturierte, aber flexible Reiserouten suchen. Die betriebliche Wellness-Akzeptanz stellt eine aufkommende Chance dar, da Unternehmen zunehmend Radreisen für ESG-konforme Teambuilding-Maßnahmen wählen, die körperliche Aktivität mit nachhaltigem Reisen verbinden. Dieser Trend kommt insbesondere Premium-Anbietern zugute, die vollständige Service-Logistik und Sicherheitsmanagement bereitstellen können, wie es betriebliche Risikorichtlinien verlangen.

Notiz: Segmentanteile aller Einzelsegmente erhältlich nach Berichterwerb


Nach Buchungsart: Direktkanäle dominieren trotz Marktplatzwachstum
Direktbuchungen halten im Radtourismus-Markt 2025 einen Marktanteil von 56,63 % und spiegeln die Kundenpräferenz für spezialisiertes Anbieter-Know-how und maßgeschneiderte Reiseroutenentwicklung wider, die Marktplatz-Plattformen nicht ohne Weiteres replizieren können. Marktplatz-Buchungskanäle, die bis 2031 mit einer CAGR von 15,05 % wachsen, profitieren von Komfort und Preisvergleichsmöglichkeiten, die besonders jüngere Bevölkerungsgruppen und erstmalige Radtouristen ansprechen. Reisebüro-Buchungen halten einen Anteil von 16,55 %, konzentriert auf Luxussegmente, in denen komplexe Logistik und Destinationsexpertise Vermittlergebühren rechtfertigen. Die Marktplatzbeschleunigung spiegelt den Erfolg von GetYourGuide bei der Standardisierung von Aktivitätsbuchungsprozessen bei gleichzeitiger Pflege lokaler Anbieterbeziehungen wider und schafft Vertriebseffizienz, die sowohl Anbieter als auch Verbraucher begünstigt. Die Bindung an Direktbuchungen zeigt jedoch, dass die Komplexität und die Sicherheitsanforderungen des Radtourismus spezialisierte Anbieter begünstigen, die detaillierte Routenführung, Ausrüstungsunterstützung und Notfallreaktionsfähigkeiten bieten können, mit denen generalisierte Plattformen schwer mithalten können. Diese Dynamik schafft einen zweigeteilten Markt, in dem einfache Tagestouren zu Marktplätzen migrieren, während mehrtägige Expeditionen weiterhin direkt gebucht werden.

Notiz: Segmentanteile aller Einzelsegmente erhältlich nach Berichterwerb
Nach Altersgruppe: Kerndemografien expandieren durch Technologie
Das Segment der 31- bis 50-Jährigen dominiert mit 41,05 % des Radtourismus-Marktanteils im Jahr 2025 und repräsentiert höchste Kaufkraft in Kombination mit körperlicher Leistungsfähigkeit und verfügbarer Zeit für mehrtägige Radreiseabenteuer. Die Altersgruppe der 18- bis 30-Jährigen treibt trotz eines aktuellen Anteils von 35,48 % das Wachstum mit einer CAGR von 12,88 % bis 2031 voran, angetrieben durch Inspiration aus sozialen Medien und digitalaffines Buchungsverhalten, das traditionelle Barrieren für die Teilnahme am Abenteuerreisen abbaut. Teilnehmer über 50 Jahre halten einen Anteil von 23,47 %, profitieren jedoch erheblich von der E-Bike-Technologie, die die Teilnahmejahre verlängert und den Zugang zu anspruchsvollem Gelände ermöglicht. Die E-Bike-Akzeptanz transformiert insbesondere die Altersgruppe der Über-50-Jährigen, indem sie Fitnessbarrieren beseitigt, die die Teilnahme zuvor auf Leistungsradfahrer beschränkt haben. Anbieter berichten, dass E-Bike-Touren täglich 20–30 % längere Distanzen bei reduzierter körperlicher Belastung ermöglichen, den adressierbaren Markt vergrößern und Premium-Preisgestaltung für technologiegestützte Erlebnisse ermöglichen. Die Entwicklung der Altersverteilung deutet auf eine Marktreifung hin, wobei jüngere Teilnehmer das Volumenwachstum antreiben, während ältere Segmente durch Luxuspositionierung und längere Reisedauern überproportional zum Umsatz beitragen.

Notiz: Segmentanteile aller Einzelsegmente erhältlich nach Berichterwerb
Geografische Analyse
Europa hält 43,10 % des Umsatzes von 2025, gestützt durch vernetztes Infrastrukturnetz, kulturelle Fahrradaffinität und politische Anreize wie die Aufstockung des EU-Radverkehrsbudgets. Deutschlands reife Anbieterbasis nutzt eine dreißigjährige Routenpflege, um stabile Margen zu halten, auch wenn der Wettbewerb zunimmt. Dennoch signalisiert Europas CAGR von 7,86 % eine Verlangsamung gegenüber Frontier-Regionen und zwingt etablierte Unternehmen dazu, multimodale Pakete einzuführen, die Bahnsegmente mit grenzüberschreitenden Radschleifen verbinden, um Wertangebote zu erneuern. Asien-Pazifik verzeichnet mit einer CAGR von 13,74 % den stärksten Zuwachs und profitiert von Chinas Subventionen für umweltfreundlichen Verkehr und Indiens wachsender Mittelklasse, die Radurlaube als Statussymbole betrachtet. Taiwans YouBike-Ausbau und Japans Shimanami-Kaido-Marketingkanal veranschaulichen, wie Infrastruktur, Markenaufbau und Gastgewerbetraining die Routenadaption beschleunigen können. Insbesondere das ländliche Japan integriert Radwege mit Hofübernachtungsprogrammen und lenkt so Tourismuseinnahmen in die lokale Revitalisierung.
Nordamerika macht 25,35 % des Radtourismus-Marktes aus, mit einer prognostizierten CAGR von 8,62 % bis 2031. Dieses Wachstum wird durch Rails-to-Trails-Umwandlungen und staatliche Bemühungen zur Förderung des Radtourismus angetrieben. Zunehmendes Gesundheitsbewusstsein und Interesse an Outdoor-Freizeitaktivitäten treiben die Nachfrage weiter an. Luxusreiseanbieter wie Backroads nutzen diese Trends mit Premium-Preisgestaltung und umfassenden Serviceangeboten. Betriebliche Wellness-Initiativen spielen ebenfalls eine Schlüsselrolle, da Unternehmen ESG-konforme Teambuilding-Aktivitäten suchen. Dies hat ein hochpreisiges Marktsegment geschaffen, das traditionelle Freizeitbuchungen beim Umsatz pro Teilnehmer übertrifft.

Regulatorisches Umfeld
Der Fahrradtourismus wird durch Tourismusgovernance, Sicherheitsvorschriften für aktive Mobilität und Nachhaltigkeitsberichtsrahmen geprägt, die die Produktgestaltung und den Zugang von Destinationen zu öffentlicher Förderung beeinflussen. In Europa hat sich die politische Ausrichtung in Richtung nachhaltigen und integrierten Tourismus verschärft, wobei der Rat der Europäischen Union Dekarbonisierung, Kreislaufwirtschaft und Naturschutz betont. Dies ist in die Destinationsförderung für Routenbeschilderung, Sicherheitsausstattung und emissionsarme Verkehrsanbindungen für Radtouristen eingeflossen.
Bei Messung und Compliance brachte 2026 stärkere Standardisierungssignale für branchenweite Nachhaltigkeitskennzahlen im Tourismus durch die ISO 18060:2026, die Indikatoren für Organisationen entlang der Tourismus-Wertschöpfungskette definiert, sowie durch den im OECD Tourism Trends and Policies 2026 zitierten Indikatorenansatz des OECD-Tourismusausschusses. Diese Rahmenwerke verschieben die Kommunikation der Anbieter von marketinggetriebenen Behauptungen hin zu prüfbarer Berichterstattung, was beeinflussen kann, wie Anbieter Unterkünfte, Transportpartner und lokale Zulieferer auswählen, wenn Förderungen oder die Zulassung zur Promotion von dokumentierter Umwelt- und Sozialleistung abhängen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Fahrradtourismus verbindet destinationsseitige Infrastruktur und Governance mit anbietergesteuerter Produktzusammenstellung und Logistikausführung. Vorgelagerte Inputs umfassen öffentliche Radinfrastruktur (Routen, Beschilderung, Sicherheitsmerkmale), die Herstellung und Vermietung von Fahrrädern und E-Bikes, Unterkunfts- und Gastronomiepartner sowie Versicherungen und Genehmigungen, wo erforderlich. In der mittleren Wertschöpfungsstufe bündeln Reiseveranstalter und Destinationsmanagementorganisationen Routen, Führungen (oder selbstgeführte Roadbooks), Sicherheitsprotokolle und Zusatzleistungen wie Gepäcktransfers, telefonischen mechanischen Support und lokale Erlebnisse (kulinarische Touren und Wellness-Stopps) und vertreiben ihr Angebot über eigene Websites, Reisebüros für betreuungsintensive Reiserouten und Marktplätze.
Die nachgelagerte Leistungserbringung ist operativ aufwendig und zunehmend technologiegestützt. Sie hängt von lokalen Unterstützungsnetzwerken, Transferfahrzeugen und Apps für Navigation, Serviceabstimmung und Gästekommunikation ab. Eurofun Touristik (Eurobike/Eurohike) zeigt, wie vertikale Koordination in Europa über ein Filialmodell und eigene oder eng gesteuerte regionale Einheiten funktioniert, was Transfers und Servicekonsistenz im großen Maßstab unterstützt. Nachhaltigkeitsmessrahmen wie ISO 18060:2026 und sich weiterentwickelnde GSTC-orientierte Praktiken fließen ebenfalls in die Kette ein, indem sie Anbieter und Zulieferer zu nachverfolgbaren Inputs (Energie, Transport, Beschaffung) drängen, anstatt isolierter Maßnahmen wie einfachem Recycling.
Wettbewerbslandschaft
Der Radtourismus-Markt ist stark fragmentiert; die fünf größten Anbieter halten gemeinsam lediglich 16 % des gesamten Marktanteils. Diese Fragmentierung eröffnet Konsolidierungsmöglichkeiten, ermöglicht es kleineren Akteuren aber auch, sich durch Nischenpositionierung zu differenzieren. Führende Unternehmen wie TUI Group (mit einem Anteil von 4,2 % über Eurobike) und Intrepid Travel (3,7 % Anteil) profitieren von Skaleneffekten bei der Routenentwicklung, Ausrüstungsbeschaffung und im Marketing. Kleinere Anbieter bleiben jedoch durch die Nutzung lokaler Expertise und die Konzentration auf spezialisierte Angebote wettbewerbsfähig. Die geografische Vielfalt der Branche begrenzt die Standardisierung und macht destinationsspezifisches Wissen zu einem entscheidenden Wettbewerbsvorteil. Infolgedessen bleibt eine groß angelegte Konsolidierung trotz Marktanteilsmöglichkeiten komplex.
Technologieakzeptanz und vertikale Integration etablieren sich als zentrale strategische Trends unter den Anbietern. Unternehmen investieren zunehmend in digitale Buchungssysteme, GPS-gestützte Navigation und E-Bike-Flottenmanagement, um den Betrieb zu straffen und das Kundenerlebnis zu verbessern. Diese technologischen Fortschritte senken nicht nur die Kosten, sondern tragen auch zur Schaffung persönlicherer und effizienterer Tourenangebote bei. Größere Akteure nutzen ihre Skalierung, um diese Innovationen schneller einzuführen, doch auch kleinere Anbieter erzielen mit gezielten Technologielösungen Erfolge. Intrepid Travels Akquisition von Sawadee Reizen für 100 Millionen USD verdeutlicht eine Konsolidierungsstrategie, die auf die Erweiterung der geografischen Reichweite und der Kundenbasis abzielt. G Adventures hingegen zeigt mit der Einführung von 25 neuen Aktiv-Reisen für 2025 einen organischen Wachstumsansatz.
Mit Blick auf die Zukunft entstehen bedeutende Chancenfelder in Nischensegmenten wie betrieblichen Wellness-Programmen, Gastro-Radtouren und wenig erschlossenen internationalen Märkten. Unternehmen, die diese Segmente frühzeitig erschließen, können sich einen Erstmoversvorteil sichern, insbesondere in Regionen, wo sich die Infrastruktur verbessert, aber etablierte Anbieter noch fehlen. Betrieblicher Wellness-Tourismus bietet besonders hohes Umsatzpotenzial aufgrund der wachsenden Nachfrage nach ESG-konformen, gesundheitsorientierten Teamerlebnissen. Gastro-Radtourismus, der kulinarischen Tourismus mit aktivem Reisen verbindet, hat ebenfalls starken Reiz für Premium-Reisende. Mit dem Ausbau der Infrastruktur in Schwellenmärkten wächst die Nachfrage nach Anbietern, die zuverlässige, hochwertige Erlebnisse an weniger erforschten Destinationen anbieten können. Diese sich entwickelnden Dynamiken deuten auf einen Markt hin, der reif für Innovation, Spezialisierung und strategische Expansion ist.
Führende Unternehmen der Radtourismus-Branche
TUI Group (Eurobike/Eurohike-Division)
Intrepid Travel
G Adventures
Backroads
Exodus Travels (Travelopia)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der operativen Skalierung von unterstützten selbstgeführten und teilbegleiteten Produkten. Logistikkapazität und digitale Koordination helfen, Routendichte in höheren Durchsatz und breitere demografische Reichweite umzuwandeln. Eurofun Touristik beschreibt ein Servicemodell, das auf 12 Filialen in Europa aufbaut, etwa 40.000 aktive Urlauber pro Saison unterstützt und über eine Flotte von mehr als 75 Fahrzeugen für Gepäck- und Personentransfers verfügt. Dies macht Transferinfrastruktur und lokale Abdeckung zu einem Differenzierungsmerkmal für mehrtägige Radurlaube und liefert ein Referenzmodell für die Erweiterung auf zusätzliche Korridore und Betriebe in der Nebensaison.
Nachhaltigkeitsberichterstattung und Destinationsgovernance schaffen ebenfalls Freiraum für standardisierte, messbare Radurlaube, die über offizielle Kanäle beworben werden können. Die Nachhaltigkeitsindikatoren der ISO 18060:2026 und die Betonung der OECD 2026 auf wertebasierten Tourismusmodellen (Integration sozialer und ökologischer Aspekte in die Planung) unterstützen eine besser vergleichbare Offenlegung entlang der Tourismus-Wertschöpfungskette. Diese Struktur lässt sich in kohlenstoffgekennzeichnete, Bahn-plus-Rad- und wirkungsarme Reiserouten übersetzen, bei denen öffentliche Stellen Dekarbonisierung und Kreislaufwirtschaft priorisieren. Kommerziell erhöhen Marktplatzwachstum und mobil-first ausgerichtete Reiseplanung den Wert von Anbieter-Apps und Echtzeit-Serviceabstimmung (zum Beispiel Navigations- und Gästeinformationstools, die von Eurobike und Eurohike genutzt werden), was hilft, kurzfristige Buchungsfenster zu nutzen und dabei Servicequalität und Sicherheitsmanagement auf längeren Routen aufrechtzuerhalten.
Aktuelle Branchenentwicklungen
- Mai 2026: TUI Group bestätigt in einem Halbjahresergebnisupdate ihre überarbeitete Prognose für das Geschäftsjahr 2026 und weist auf die Verschiebung der Verbrauchernachfrage hin zu westmediterranen Destinationen wie Spanien und Griechenland hin. Das Update signalisiert eine strategische Neuausrichtung, um die Nachfrage nach fahrradbezogenen Reisen zu erschließen. Die Verschiebung erweitert die Nachfrageprognosen und diversifiziert den Produktmix.
- April 2026: G Adventures startet Abreisen für 14 neue, gemeinsam mit National Geographic Expeditions entwickelte Reiserouten (mehrere Regionen in Asien und Europa). Der Start erweitert das Angebot an Fahrradabenteuern in Verbindung mit Premium-Erlebnissen. Die Partnerschaft stärkt die Markenassoziation und die geografische Abdeckung durch eine hochkarätige Kooperation.
- Februar 2026: Intrepid Travel kündigt die Spendenradreise Buffalo Ride Colombia an (28. August - 4. September 2026). Das Produkt fügt eine auf Spendensammlung fokussierte Radoption im Segment aktiver Reisen hinzu. Die Initiative zeigt die Integration sozialer Wirkung mit Radreiserouten und erweitert den Kundenstamm.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Fahrradtourismusmarkt Reisendenausgaben im Zusammenhang mit Freizeitreisen, bei denen Radfahren die Hauptaktivität ist. Dies schließt geführte und selbstgeplante Reiserouten, Fahrradvermietungen, Routendienste, an Radaufenthalte gebundene Unterkünfte und über Reiseveranstalter oder Reiseplattformen gebuchte Reisepakete ein.
Umfangsausschlüsse: Wir schließen den täglichen Pendelverkehr, die Fahrradherstellung und den Einzelhandel sowie rein wettbewerbsorientierte Radrennveranstaltungen aus, die nicht touristisch geprägt sind.
Übersicht der Segmentierung
- Nach Gruppe
- Gruppe/Freunde
- Paare
- Familie
- Alleinreisende
- Nach Buchungsart
- Direkt
- Reisebüro
- Marktplatz-Buchung
- Nach Altersgruppe
- 18 bis 30 Jahre
- 31 bis 50 Jahre
- Über 50 Jahre
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Wir beginnen mit öffentlichen Reise- und Mobilitätsdaten, um den Nachfragepool und die typischen Ausgaben pro Reise zu verankern. Zu den verwendeten Quellen zählen UN-Tourismusstatistiken, nationale Tourismusbehörden und Besucherbefragungen, Verkehrs- und Radinfrastrukturbehörden, EuroVelo und andere Radroutenorganisationen sowie peer-reviewte Studien zu den wirtschaftlichen Auswirkungen des Fahrradtourismus.
Als Nächstes bilden wir ab, wie das Geld über die Reise hinweg fließt, um Doppelzählungen zwischen den Komponenten zu vermeiden. Wir haben Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um den Mix aus Pauschalreisen, Preisänderungen und Buchungsmustern zu verstehen. Wo die öffentliche Berichterstattung dünn war, wurden gezielt kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Sendungsebene-Import-Export-Sicht genutzt. Diese Liste an Sekundärquellen ist nur indikativ, und viele weitere Quellen wurden verwendet, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Befragungen
Um die Dimensionierung praxisnah zu gestalten, sprachen wir mit Reiseveranstaltern, Destinationsorganisationen, Fahrradverleih- und Serviceanbietern sowie Reisevermittlern. Ziel war es zu bestätigen, was als Fahrradtourismusreise gezählt wird im Gegensatz zu dem, was als allgemeine Freizeitreise behandelt wird.
Die Rückmeldungen der Befragten halfen auch, Saisonalität, den Mix aus geführten und selbstgeführten Reisen sowie den Anteil der Ausgaben innerhalb der Destination gegenüber vor der Abreise anzupassen. Wir hielten die Abdeckung über die wichtigsten Tourismusregionen aufrecht, damit schwache Daten in einem Bereich nicht die Gesamtsumme dominierten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 15% | APAC: 43% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 27% | EMEA: 35% |
| Kleinere Anbieter: 16% | Manager: 58% | Amerika: 22% |
Marktdimensionierung & Prognose
Das Kernmodell wird mit einem Top-down-Ansatz erstellt, bei dem Tourismusreisevolumina und Signale zur Radfahrbeteiligung nach Region rekonstruiert und dann anhand von Ausgabenbenchmarks pro Reise in Werte umgerechnet werden. Wir bestätigen die Gesamtsummen zudem durch selektive Bottom-up-Prüfungen, einschließlich der Stichprobenerhebung von Preislisten der Anbieter, dem Vergleich von Umsatzpools bei Pauschalreisen und der Anwendung realistischer Volumenannahmen auf gängige Reiseformate, bevor abschließende Anpassungen vorgenommen werden.
Die Eingabefaktoren mit dem größten Einfluss auf das Modell umfassen einreisende und inländische Besichtigungsnächte, die Nutzung von Radrouten und, wo verfügbar, Genehmigungszahlen, den Anteil geführter Touren gegenüber selbstgeplanten Reisen, typische Verleihtage pro Reise und durchschnittliche Unterschiede der Tagesausgaben zwischen städtischen und ländlichen Routen. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch Expertenmeinungen zu Infrastrukturerweiterungen, der Preisentwicklung bei Flugtickets und Unterkünften sowie der Verbraucherpräferenz für wirkungsarmes Reisen, und anschließend in regionsspezifische Wachstumspfade übersetzt. Wenn Bottom-up-Daten für kleinere Destinationen fehlen, füllen wir Lücken mit Proxy-Verhältnissen aus vergleichbaren Märkten und prüfen das Ergebnis anschließend auf Plausibilität anhand von Tourismuseinnahmen und bekannten Kapazitätsbeschränkungen.
Datenvalidierung & Aktualisierungszyklus
Unsere Validierung kombiniert Quellenvergleiche mit Plausibilitätsprüfungen, damit die Zahl mit dem beobachteten Reiseverhalten übereinstimmt. Die Modellergebnisse werden mit unabhängigen Signalen wie Trends bei Tourismuseinnahmen, Buchungsdynamik der Anbieter, Wachstum der Routennutzung und der Unterkunftsleistung in Radkorridoren verglichen. Bei Abweichungen prüfen wir die Treiber mit einem zweiten Analysten vor der Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse auftreten, einschließlich größerer Infrastruktureröffnungen, politischer Änderungen oder scharfer Nachfrageschocks im Reisebereich. Vor der Auslieferung führen wir einen letzten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Daten und jüngsten Interviewnotizen in den Gesamtsummen und der Prognose berücksichtigt sind.
Vergleich der Marktgröße von Mordor Intelligence für Fahrradtourismus mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Fahrradtourismus können sich unterscheiden, da die Marktabgrenzung nicht immer einheitlich gehandhabt wird. Einige Modelle vermischen Gesamtwerte im Stil wirtschaftlicher Wirkungsanalysen mit Ausgaben, die direkt an Fahrradreisen gebunden sind. Unterschiede ergeben sich auch aus dem Basisjahr, der Art, wie Inflation auf die Reisepreisgestaltung angewendet wird, und wie der zeitliche Ablauf der regionalen Tourismuserholung berücksichtigt wird.
Indikatoren zur Routennutzung, Trends bei Tourismuseinnahmen und Rückmeldungen zu Anbieterbuchungen werden als Kontrollen genutzt, um Mordor Intelligence auf die durch Radfahren geprägte Reisenachfrage zu fokussieren, statt auf einen breiteren Freizeitausgabenpool. Dadurch können manche veröffentlichten Gesamtsummen größer oder kleiner erscheinen, selbst wenn sie sich auf dasselbe Jahr beziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 147,24 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 172,00 Mrd. USD (2024) | Diese Schätzung scheint eine breitere Definition zu verwenden, die allgemeine Abenteuerreisen und Ausgaben für Radfreizeit in den Tourismus mit einbezieht, und sie geht zudem von einem anderen Basisjahr aus, was den Inflations- und Erholungseffekt verändert. |
| Branchenverband B | 47,83 Mrd. USD (2012) | Diese Zahl ist ein EU-Wert im Stil wirtschaftlicher Wirkungsanalysen für ein älteres Jahr, spiegelt daher einen regionalen Fußabdruck und ein veraltetes Preisniveau wider und ist nicht direkt mit einem aktuellen globalen Marktdimensionierungsmodell vergleichbar. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus Umfang und Zeitpunkt, nicht nur aus Wachstumsannahmen. Indem die Zählung auf fahrradzentrierte Reisen beschränkt und eine wiederholbare Logik für Reisevolumen und Ausgaben nach Region angewendet wird, bleibt die Schätzung nachvollziehbar und leichter aktualisierbar, sobald neue Reise- und Routensignale verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Radtourismus-Markt im Jahr 2031 erreichen?
Der Radtourismus-Markt soll bis 2031 einen Wert von 251,43 Milliarden USD erreichen und zwischen 2026 und 2031 mit einer CAGR von 9,32 % wachsen.
Welche Region expandiert im Radtourismus am schnellsten?
Asien-Pazifik führt das Wachstum mit einer prognostizierten CAGR von 13,74 % bis 2031 an, da E-Bike-Akzeptanz und Infrastrukturbudgets stark ansteigen.
Wie groß ist Europas Anteil am Umsatz im fahrradbasierten Reiseverkehr?
Europa machte 2025 43,10 % der weltweiten Ausgaben aus, gestützt durch dichte grenzüberschreitende Netzwerke und unterstützende politische Rahmenbedingungen.
Welcher Buchungskanal dominiert mehrtägige Radreisen?
Direkte Buchungskanäle halten 56,63 % des Umsatzes, da Reisende das Fachwissen der Anbieter zu Routen, Ausrüstung und Sicherheit schätzen.
Welches Reisendesegment wächst am schnellsten?
Alleinreisende verzeichnen die stärkste Dynamik und wachsen bis 2031 mit einer CAGR von 12,15 %, begünstigt durch App-basierte Navigation und flexible Reiserouten.
Seite zuletzt aktualisiert am:



