
Cosentyx Drug Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
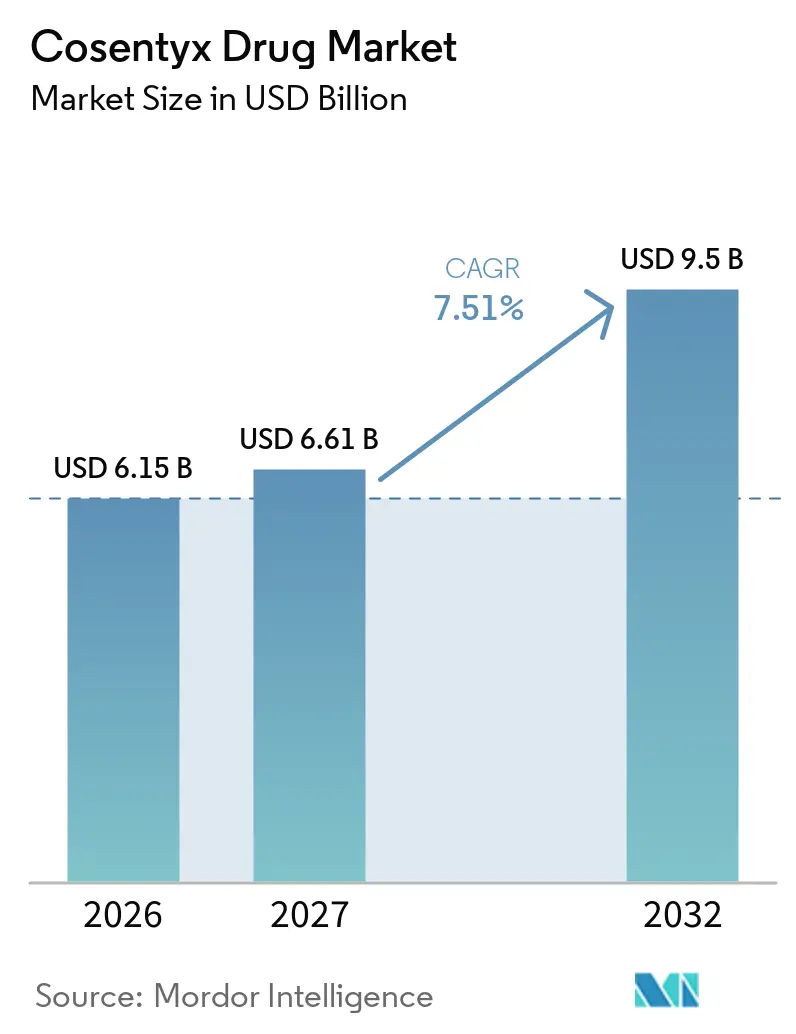
| Marktgröße (2027) | 6.61 Milliarden US-Dollar |
| Marktgröße (2032) | 9.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.51 % |
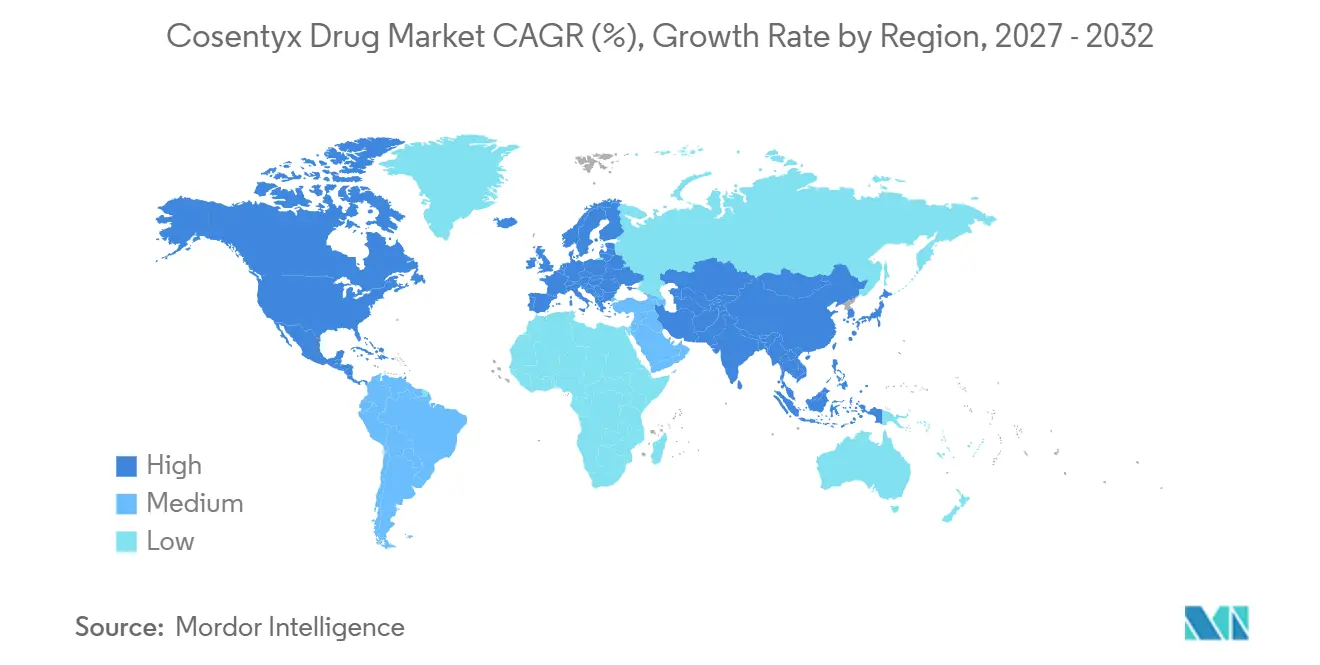
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
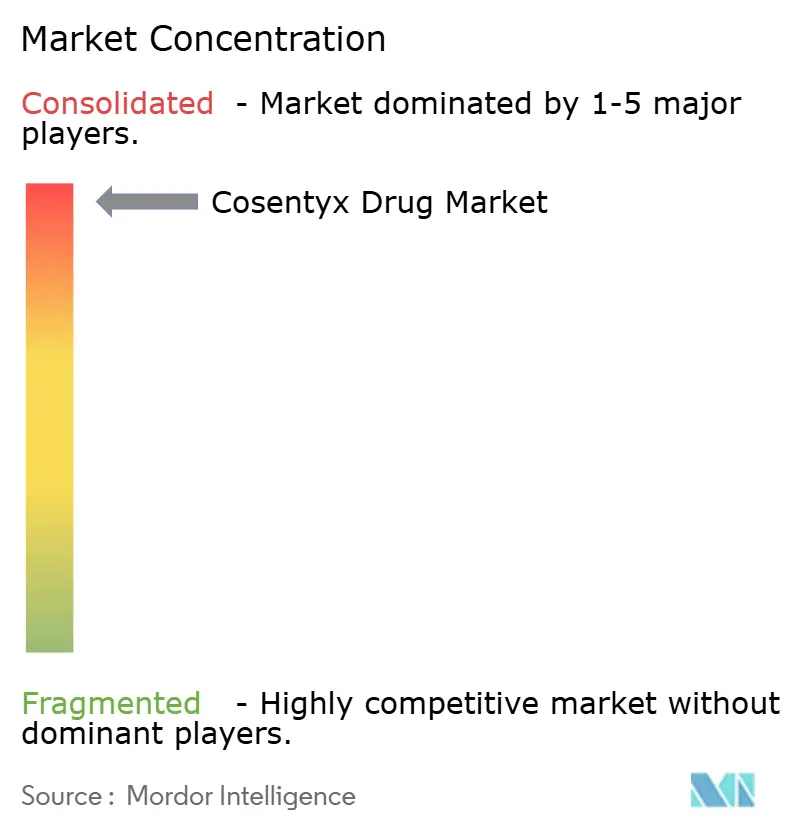
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cosentyx Drug Marktanalyse von Mordor Intelligence
Die Größe des Cosentyx-Arzneimittelmarkts wird voraussichtlich von 6,15 Milliarden USD im Jahr 2026 auf 6,61 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 7,51 % über den Zeitraum 2027–2032 einen Wert von 9,5 Milliarden USD erreichen.
Die Nachfrage beschleunigt sich, da das Therapiespektrum über Plaque-Psoriasis hinaus erweitert wird, unterstützt durch die Zulassungen von 2024 für Hidradenitis suppurativa und eine intravenöse (IV) Formulierung, die gemeinsam neue Umsatzpotenziale erschließen. Die First-in-Class-Positionierung innerhalb der Interleukin-17 (IL-17)-Kategorie untermauert eine nachhaltige Preissetzungsmacht, auch wenn Biosimilar-Programme voranschreiten. Die geografische Expansion bleibt ein zentraler Wachstumshebel: Nordamerika behält die bedeutendste Umsatzbasis, der asiatisch-pazifische Raum verzeichnet die schnellste Akzeptanz, und Europa liefert stabile Verschreibungen im Rahmen ausgereifter Erstattungsrahmen. Strategische Fertigungsinvestitionen – darunter ein Antikörperstandort im Wert von 256 Millionen USD in Singapur – stärken die Versorgungsresilienz und lokalisieren die Produktion für Schwellenmärkte.
Wichtigste Erkenntnisse des Berichts
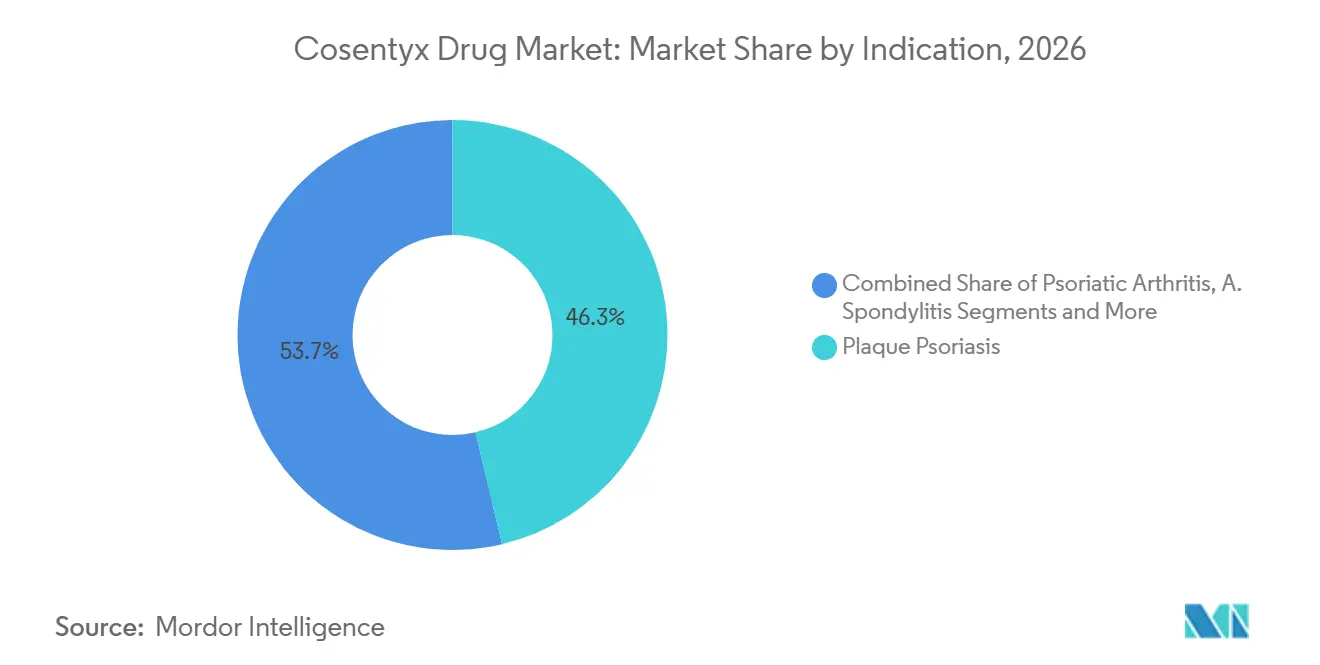
- Nach Indikation hielt Plaque-Psoriasis im Jahr 2026 einen Anteil von 46,3 % am Cosentyx-Arzneimittelmarkt, während nicht-radiografische axiale Spondyloarthritis bis 2032 mit einer CAGR von 7,8 % voranschreitet.
- Nach Vertriebskanal erfassten Spezialapotheken im Jahr 2026 einen Anteil von 55,7 % am Cosentyx-Arzneimittelmarkt; Online-Apotheken verzeichnen die höchste prognostizierte CAGR von 11,4 % bis 2032.
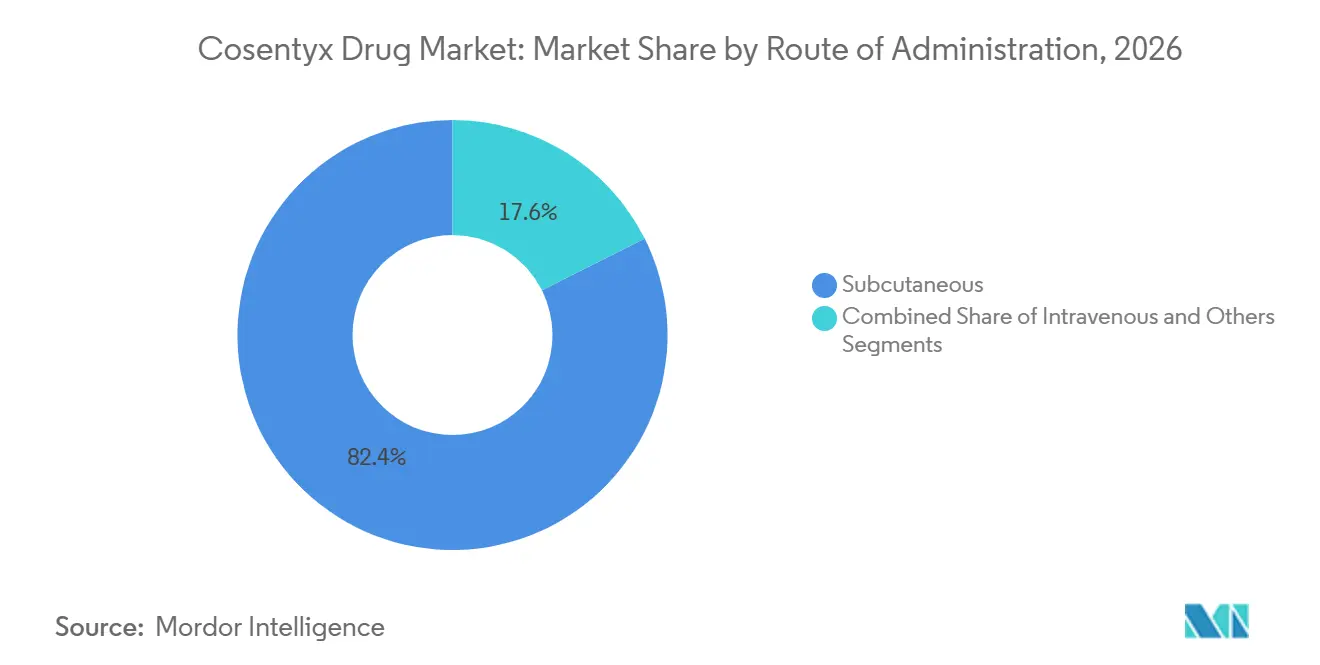
- Nach Verabreichungsweg entfiel im Jahr 2026 ein Anteil von 82,4 % der Cosentyx-Arzneimittelmarktgröße auf die subkutane Verabreichung, die sich im Prognosezeitraum mit einer CAGR von 9,9 % ausweitet.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 46,9 %, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 8,8 % zulegen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der Zulassungsindikationen für axiale Spondyloarthritis | +1.20% | Global, frühe Gewinne in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von Biologika bei mittelschwerer bis schwerer Plaque-Psoriasis | +1.80% | Global | Langfristig (≥ 4 Jahre) |
| Wechsel zu selbst verabreichten Pens in Spezialapotheken | +0.90% | Nordamerika & EU als Kernmärkte, Ausstrahlungseffekte auf APAC | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Erstattungsdeckung in OECD-Märkten | +1.10% | OECD-Länder | Mittelfristig (2–4 Jahre) |
| Beschleunigter Absatz im volumenbasierten Beschaffungskanal Chinas | +0.70% | China, mit regionalem APAC-Einfluss | Kurzfristig (≤ 2 Jahre) |
| Dermatologische Tele-Verschreibungsmodelle zur Steigerung von Nachfüllverschreibungen | +0.60% | Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der Zulassungsindikationen für axiale Spondyloarthritis
Die FDA-Zulassung der IV-Formulierung für nicht-radiografische axiale Spondyloarthritis (nr-axSpA) im Jahr 2024 verkürzte die Zeitspannen von der Diagnose bis zur Behandlung, die historisch gesehen fast ein Jahrzehnt betrugen. Rund 1,4 Millionen anspruchsberechtigte Patienten verfügen nun über eine Erstlinien-Option, die bei frühzeitiger Einführung das strukturelle Fortschreiten der Erkrankung verlangsamen kann. Leitlinien globaler rheumatologischer Fachgesellschaften empfehlen zunehmend eine aggressive Intervention, was Cosentyx einen Vorteil verschafft, da Ärzte von konventionellen krankheitsmodifizierenden Antirheumatika abrücken. Novartis prognostiziert einen inkrementellen Spitzenumsatz von 500–700 Millionen USD aus dieser einzelnen Indikationserweiterung, gestützt auf Phase-3-Daten, die die Standardversorgung übertrafen. Der Schritt diversifiziert zudem den Umsatz vor dem Markteintritt von Biosimilars und stärkt das Lebenszyklusmanagement.
Zunehmende Akzeptanz von Biologika bei mittelschwerer bis schwerer Plaque-Psoriasis
Biologika haben veraltete systemische Therapien verdrängt, da Kostenträger die langfristigen wirtschaftlichen Vorteile einer raschen und dauerhaften Hautklärung anerkennen. Cosentyx erreicht PASI-90-Raten (Psoriasis Area and Severity Index) von über 70 % innerhalb von 16 Wochen – ein Maßstab, der bei Dermatologen und Patienten gleichermaßen Anklang findet. Versicherer signalisieren Unterstützung: Die Ausgaben für Spezialmedikamente in den USA stiegen im Jahr 2024 um 14 %, was den breiteren Deckungsgewinnen in OECD-Märkten entspricht. Da die Prävalenz in Schwellenländern zunimmt, vergrößern frühere Diagnosen die behandelbare Patientenpopulation. Die Konsolidierung von Praxen beschleunigt die Akzeptanz zusätzlich, da große Dermatologiegruppen über dedizierte Infusionsräume und Adhärenzprogramme verfügen, die etablierten Marken zugutekommen.
Wechsel zu selbst verabreichten Pens in Spezialapotheken
Citratfreie Pens verringern den Injektionsschmerz und steigern die Adhärenz um etwa 15–20 % gegenüber Spritzen, wodurch eine häufige Barriere für die Therapietreue beseitigt wird. Spezialapotheken nutzen Schulungsmodule und telemedizinische Kontrolltermine, um das Onboarding zu vereinfachen und die Konsistenz bei Nachfüllverschreibungen zu verbessern. Für Gesundheitssysteme entstehen Kosteneinsparungen, da Patienten sich zu Hause selbst injizieren und Klinikbesuche reduziert werden. Digitale Integrations-Erinnerungs-Apps, Tracker für unerwünschte Ereignisse und sichere Nachrichtendienste binden Patienten zusätzlich in markeneigene Ökosysteme ein. Der Komfortfaktor unterstützt Pay-for-Performance-Verträge, die eine nachweisbare Adhärenz honorieren.
Ausweitung der Erstattungsdeckung in OECD-Märkten
Politische Veränderungen festigen den Zugang. Die Neugestaltung von Medicare Part D im Jahr 2025 begrenzt die jährlichen Eigenkosten auf 2.000 USD und senkt damit die finanziellen Hürden für Therapien wie Cosentyx erheblich. Parallele Entscheidungen des deutschen G-BA und der französischen HAS weiten die Deckung früher im Krankheitsverlauf aus, was günstige gesundheitsökonomische Modelle widerspiegelt, die nachgelagerte Einsparungen berücksichtigen. Reale Belege zeigen, dass Biologika Krankenhausaufenthalte und Komorbiditätskosten senken, was den Fall für eine weitreichende Erstattung stärkt. Mit sinkenden Formularhürden steigen sowohl die Initiierungsraten als auch die Therapietreue, was die adressierbare Basis vergrößert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Druck durch Verlust der Marktexklusivität infolge von IL-17-Biosimilars | –1.4% | Global, anfängliche Auswirkungen in der EU, dann in den USA | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an die Langzeit-Sicherheitsüberwachung | –0.8% | Global; strenger in der EU & Nordamerika | Langfristig (≥ 4 Jahre) |
| Pay-for-Performance-Verträge, die das Nettowachstum des Preises begrenzen | –0.9% | Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Nadelphobie, die die Therapietreue im Jugendsegment einschränkt | –0.5% | Global, stärker in einkommensstarken Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Druck durch Verlust der Marktexklusivität infolge von IL-17-Biosimilars
Celltrions CT-P55 befindet sich derzeit in der globalen Phase 3 und positioniert sich für einen Marktstart, sobald die US-Patente im Januar 2029 auslaufen. Europa sieht sich einem noch früheren Ablauf im Jahr 2030 gegenüber, der historisch gesehen ein Ausgangspunkt für die Preiserosion durch Biosimilars ist. Obwohl IL-17-Inhibitoren biologisch komplex sind, verdeutlicht die Erosion von Humiras Marktanteil auf 77 % innerhalb von 18 Monaten nach dem Markteintritt von Biosimilars die kommerziellen Risiken. Novartis begegnet dem mit Lebenszyklusmaßnahmen: Geräteaufrüstungen, neue Indikationen und Kostenträgerverträge, doch eine Margenverengung nach 2029 bleibt unvermeidlich.
Strenge Anforderungen an die Langzeit-Sicherheitsüberwachung
Regulierungsbehörden fordern eine umfangreiche Nachmarktüberwachung, einschließlich der Teilnahme an Registern und regelmäßiger kardiovaskulärer Malignitätsbewertungen.[1] Die Einhaltung der Vorschriften erhöht die Verwaltungskosten und kann ressourcenschwächere Kliniken von der Verschreibung abhalten. In Schwellenmärkten fehlt häufig eine robuste Pharmakovigilanz-Infrastruktur, was den Rollout erschwert. Da sich der Patientenpool auf frühere Krankheitsstadien ausweitet, werden Nutzen-Risiko-Analysen differenzierter und verlängern die Zulassungszeiträume.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikation:
Diversifizierung jenseits der Psoriasis-FührungspositionPlaque-Psoriasis generierte im Jahr 2026 46,3 % der Cosentyx-Arzneimittelmarktgröße. Nicht-radiografische axiale Spondyloarthritis ist zwar heute noch kleiner, wächst jedoch am schnellsten mit einer CAGR von 7,8 %, begünstigt durch die IV-Akzeptanz, die es Rheumatologen ermöglicht, Infusionsumsätze in der Praxis zu erhalten. Psoriasis-Arthritis bleibt ein stabiler Treiber, da ein verbessertes Screening komorbide Patienten früher erfasst. Verschreibungen bei ankylosierender Spondylitis profitieren von Langzeitwirksamkeitsdaten, die die Kontrolle spinaler Symptome belegen. Hidradenitis suppurativa, 2024 zugelassen, hat bereits einen Anteil von mehr als 60 % bei Neueinstellungen, was den First-Mover-Vorteil der Marke in dermatologischen Nischen unterstreicht. Der sich verändernde Mix puffert den Umsatz gegen Biosimilar-Einsteiger ab, die häufig zuerst auf das Legacy-Psoriasis-Volumen abzielen. Zukunftsorientierte Studien bei Riesenzellarteriitis und Polymyalgia rheumatica könnten ein Potenzial im Milliardenbereich erschließen und die Diversifizierung der Abhängigkeiten stärken.
Die Erweiterung des Anwendungsgebiets unterstützt eine defensive IP-Strategie und verlängert den Schutz durch neue Patente für Indikationen und Dosierungen. Die Hinwendung rheumatologischer Fachgesellschaften zu einer frühen biologischen Intervention bringt jüngere, länger behandelte Patienten in den Versorgungspfad und erhöht den Lebenszeitwert. Die reale Sichtbarkeit der Verzögerung radiografischer Progression bei axialer Erkrankung stärkt das Verschreibungsvertrauen weiter. Insgesamt halten diese Trends den Cosentyx-Arzneimittelmarkt trotz des Wettbewerbsdrucks auf einem Aufwärtskurs.

Nach Vertriebskanal:
Dominanz der Spezialapotheken, Dynamik im Online-BereichSpezialversorgungseinrichtungen verwalteten im Jahr 2026 55,7 % des Cosentyx-Arzneimittelmarktanteils. Integrierte Patientenmanagementplattformen treiben hohe Nachfüllraten und eine datenreiche Versorgungskoordination voran, die von Kostenträgern geschätzt wird. Online-Apotheken, die 2024 erst 6 % des Umsatzes ausmachten, skalieren mit einer CAGR von 11,4 %, da die Medicare-Reform die Eigenkosten deckelt. Krankenhausapotheken behalten ihre Relevanz für die IV-Einleitung, sehen sich jedoch einem Margenrückgang gegenüber, da sich Infusionen an alternativen Standorten ausbreiten. Einzelhandelsketten kämpfen mit Belastungen durch die Kühlkettenlagerung und einer zunehmenden Steuerung der Kostenträger hin zu Kanälen mit geringerer Marge.
Vertikal integrierte Pharmacy-Benefit-Manager-Ökosysteme wie CVS Specialty und Accredo nutzen prädiktive Analysen, um Adhärenzrisiken zu erkennen und Interventionen auszulösen. Diese Modelle zeigen Verbesserungen der Persistenz um 8–10 Prozentpunkte, eine Kennzahl, die in wertbasierten Verträgen genau beobachtet wird. Die direkte Lieferung an Patienten reduziert zudem Abbrüche aufgrund von Reise- oder Terminierungshindernissen und steigert das gesamte Verschreibungsvolumen innerhalb der Cosentyx-Arzneimittelbranche.
Nach Verabreichungsweg:
Vorherrschaft der subkutanen Pen-PräferenzSubkutane Injektionen machen 82,4 % des Umsatzes aus und sind mit einer CAGR von 9,9 % der am schnellsten wachsende Teil des Cosentyx Drug Marktes. Citratfreie Pens minimieren Beschwerden, und die Ein-Knopf-Aktivierung vereinfacht die Selbstverabreichung und unterstützt die Therapietreue. Der IV-Anteil wuchs nach der FDA-Zulassung im Jahr 2024 für wichtige rheumatologische Indikationen moderat, unterstützt durch einen dauerhaften J-Code, der die Erstattung klärt. Ärzte wählen IV für Patienten mit schwerer Erkrankung oder früheren Injektionsstellenreaktionen, was eine vorhersehbare Auslastung der Infusionszentren erzeugt.
Die Geräteoptimierung bleibt ein zentrales Differenzierungsmerkmal, da Biosimilars typischerweise zunächst in Spritzenform auf den Markt kommen. Eingebettete Nahfeldkommunikations-Chips, die Injektionszeit und -temperatur aufzeichnen, befinden sich in der Pilotphase und versprechen eine für Kostenträger überprüfbare Adhärenz. Diese Aufrüstungen verankern die Markentreue, während sich die Biosimilar-Optionen mit Annäherung an den Patentablauf vervielfältigen.
Geografische Analyse
Cosentyx-Arzneimittelmarkt Nordamerika
Nordamerika führte im Jahr 2026 mit 2,69 Milliarden USD, was einem Cosentyx-Arzneimittelmarktanteil von 46,9 % entspricht. Die Reform von Medicare Part D, die die jährlichen Obergrenzen senkt, fördert das Verschreibungswachstum, während private Versicherer die Erstlinien-Biologika-Abdeckung für mittelschwere Psoriasis ausweiten. Die Vertrautheit der Ärzte mit IL-17-Mechanismen und robuste Patientenunterstützungsprogramme halten hohe Einleitungs- und Nachfüllraten aufrecht.[2]Die Provinzpläne Kanadas weiteten die Anspruchsberechtigung Ende 2024 aus, was das Volumen insbesondere in Ontario und Québec steigerte.
Cosentyx-Arzneimittelmarkt Europa
Europa präsentiert eine reife, aber widerstandsfähige Landschaft, in der zentralisierte Bewertungen von Gesundheitstechnologien einen einheitlichen Zugang verankern. Deutschland und Frankreich treiben den kontinentalen Umsatz durch Früheinsteiger-Fachkliniken und günstige Erstattungsdossiers an. Nach dem Brexit hat die britische Medicines and Healthcare products Regulatory Agency ihre eigenen Schnellbewertungen gestrafft und so minimale Markteinführungsverzögerungen sichergestellt. Südeuropa verzeichnet ein beschleunigtes Wachstum, da Budgeterweiterungen zusätzliche Biologika-Ausgaben vorsehen, wobei die italienische Agenzia Italiana del Farmaco breitere Kriterien für mittelschwere Erkrankungen genehmigt hat.
Cosentyx-Arzneimittelmarkt Asien-Pazifik
Asien-Pazifik ist der Wachstumsschrittmacher mit einer CAGR von 8,8 % bis 2030, da sich die Gesundheitsinfrastruktur modernisiert. China wächst am schnellsten: Novartis' lokale Anlage im Wert von 100 Millionen USD verkürzt Vorlaufzeiten und gewinnt den Goodwill der Regierung. Japan bleibt der am stärksten durchdrungene Markt im Asien-Pazifik-Raum, unterstützt durch die Universalversicherung und die Dichte an Fachärzten. Indiens städtische Krankenhäuser übernehmen Secukinumab schneller nach der Aufnahme in ausgewählte Formulare privater Versicherer. Singapurs Rolle als regionaler Logistikdrehkreuz wächst nach dem Antikörperwerk im Wert von 256 Millionen USD und sichert die Versorgung für Nachfragespitzen in Südostasien.
Wettbewerbslandschaft
Der Cosentyx Drug Markt befindet sich in einem mäßig konzentrierten Umfeld, in dem der First-in-Class-Status auf den Wettbewerb der nächsten Generation trifft. UCBs BIMZELX, der erste duale IL-17A/IL-17F-Inhibitor, differenziert sich durch seinen Wirkmechanismus und wurde bereits in den Segmenten Psoriasis-Arthritis und axiale Spondyloarthritis eingeführt. AbbVies Skyrizi-Schwenk veranschaulicht erfolgreiches Lebenszyklusmanagement – die Nutzung etablierter rheumatologischer Beziehungen zur Rückgewinnung von Marktanteilen, die durch Humira verloren gingen.[3] Amgen und Eli Lilly beobachten das Feld mit Pipeline-Assets in frühen Phasen, die auf IL-17C- oder IL-23/IL-17-Kreuzreaktionswege abzielen.
Defensive Strategien dominieren. Novartis verstärkt Patientenengagement-Plattformen, kombiniert Geräteinnovation mit Adhärenzanalysen und kooperiert mit dermatologischen Fachgesellschaften, um die Verschreibertreue zu sichern. Der Zeitpunkt der Biosimilar-Bedrohung prägt die Vertragsgestaltung: Kostenträgerrabatte vertiefen sich ab 2027, da Einkäufer den Markteintritt von Celltrion antizipieren. Die Akkumulation von Real-World-Evidenz bleibt entscheidend, da wertbasierte Verträge langfristige klinische Ergebnisse gewichten; Cosentyx' Fünf-Jahres-Datensatz zur anhaltenden Wirksamkeit stattet Novartis mit glaubwürdiger Verhandlungsmacht aus.
Konsolidierung unterstreicht die Versorgungskettensicherheit: Die Standorte in Singapur und die geplanten US-amerikanischen Biologika-Campusse gewährleisten regionale Redundanz. Strategische Kooperationen mit chinesischen Biotechnologieunternehmen verkürzen regulatorische Zyklen und lokalisieren Formulierungsanpassungen, was den Wettbewerbsschutz in wachstumsstarken Märkten stärkt. Mit Annäherung der Patente an ihr Ablaufdatum setzen Originatoren auf Indikationsbreite und Premium-Servicepakete, um die Preisgestaltung zu rechtfertigen, während sie Markenwert aufbauen, den Biosimilars nur schwer nachahmen können.
Marktführer der Cosentyx Drug Branche
-
Novartis International AG
-
Mitsubishi Tanabe Pharma Corp.
-
Sun Pharmaceutical Industries Ltd.
-
Celltrion Healthcare Co., Ltd.
-
Bio-Thera Solutions Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cosentyx-Arzneimittelmarkt Unternehmen in diesem Bericht
- Novartis
- Mitsubishi Tanabe Pharma Corp.
- Sun Pharmaceuticals Industries
- Celltrion Healthcare Co., Ltd.
- Bio-Thera Solutions Ltd.
- Eli Lilly and Company
- Abbvie
- Johnson & Johnson
- Amgen
- Pfizer
- UCB
- Bristol-Myers Squibb
- Boehringer Ingelheim
- Roche
- Merck
- BiosanaPharma B.V.
- Samsung Bioepis Co., Ltd.
- Sandoz Group
- Staidson BioPharma Inc.
- Glenmark Pharmaceuticals
Neueste Industrielle Entwicklungen in Cosentyx-Arzneimittelmarkt
- Juli 2025: Die spätphasige GCAptAIN-Studie verfehlte ihren primären Endpunkt bei Riesenzellarteriitis und dämpfte die kurzfristigen Aussichten auf eine Erweiterung von Cosentyx in dieses entzündliche Segment.
- März 2025: UCB präsentierte Zwei-Jahres-Daten, die eine dauerhafte Wirksamkeit und ein konsistentes Sicherheitsprofil für BIMZELX bei Hidradenitis suppurativa belegen, was den Wettbewerbsdruck auf Cosentyx in diesem neuesten Marktsegment erhöht.
- Januar 2024: Die FDA ließ die IV-Formulierung von Cosentyx für wichtige rheumatologische Indikationen zu.
Berichtsumfang des globalen Cosentyx Drug Marktes
Segmentierungsübersicht
| Plaque-Psoriasis |
| Psoriasis-Arthritis |
| Ankylosierende Spondylitis |
| Nicht-radiografische axiale Spondyloarthritis |
| Sonstige |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Spezialapotheken |
| Online-Apotheken |
| Kliniken & Arztpraxen |
| Subkutan |
| Intravenös |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Indikation | Plaque-Psoriasis | |
| Psoriasis-Arthritis | ||
| Ankylosierende Spondylitis | ||
| Nicht-radiografische axiale Spondyloarthritis | ||
| Sonstige | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Spezialapotheken | ||
| Online-Apotheken | ||
| Kliniken & Arztpraxen | ||
| Nach Verabreichungsweg | Subkutan | |
| Intravenös | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Cosentyx-Arzneimittelmarkt im Jahr 2026?
Er wird auf 6,15 Milliarden USD geschätzt und soll bis 2032 mit einer CAGR von 7,51 % wachsen.
Welche Indikation liefert heute den größten Cosentyx-Umsatz?
Plaque-Psoriasis bleibt der größte Beitragsfaktor und hält 46,3 % des Umsatzes von 2026.
Was treibt das schnellste regionale Wachstum für Cosentyx an?
Asien-Pazifik führt mit einer CAGR von 8,8 %, gestützt durch chinesische Fertigungsinvestitionen und eine ausgeweitete Erstattung.
Wann könnte der Biosimilar-Wettbewerb in den Vereinigten Staaten einsetzen?
Das wichtigste Patent läuft im Januar 2029 aus, was den ersten IL-17-Biosimilars danach den Markteintritt ermöglicht.
Warum sind Spezialapotheken für den Cosentyx-Vertrieb zentral?
Sie verwalten die Kühlkettenlagerung, Patientenschulungen und Adhärenzprogramme, die die Nachfüllraten verbessern und die Anforderungen der Kostenträger erfüllen.
Wie verteidigt Novartis Cosentyx gegen bevorstehende Biosimilars?
Zu den Strategien gehören neue Indikationen, Geräteaufrüstungen, Patientenunterstützungsplattformen und Fertigungsexpansionen in mehreren Regionen.