
Marktgröße und Marktanteil für orale transmukosale Arzneimittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.87 Milliarden US-Dollar |
| Marktgröße (2031) | 26.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für orale transmukosale Arzneimittel von Mordor Intelligence
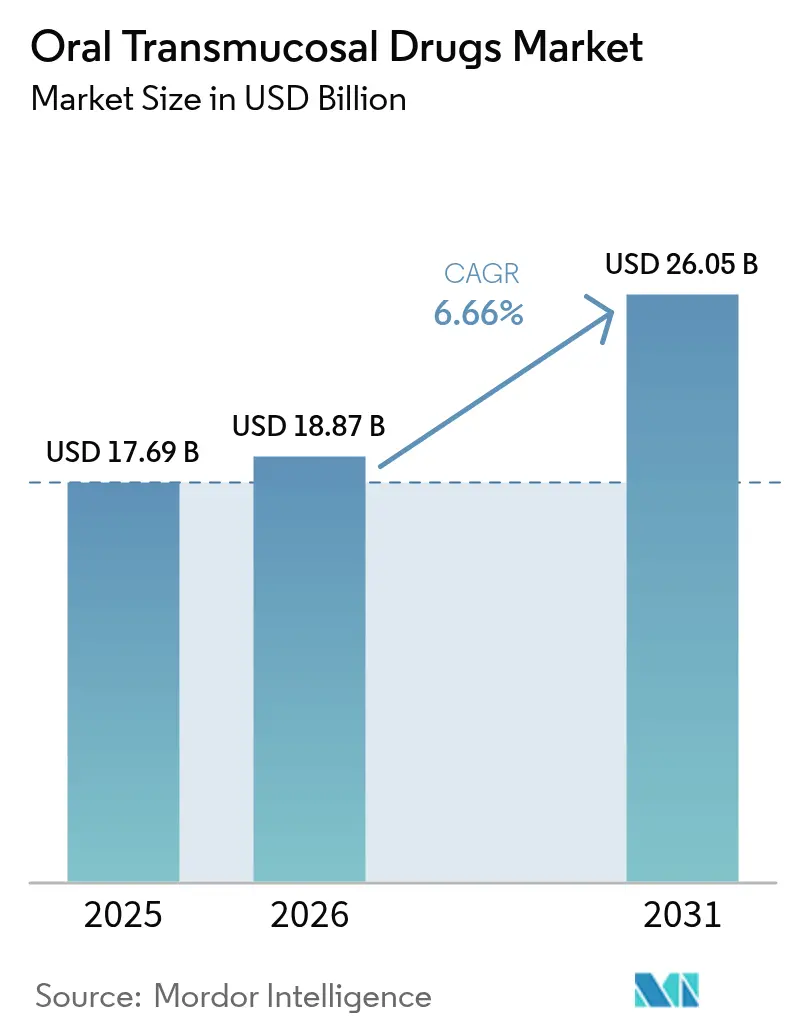
Die Marktgröße für orale transmukosale Arzneimittel wurde im Jahr 2025 auf 17,69 Milliarden USD geschätzt und soll von 18,87 Milliarden USD im Jahr 2026 auf 26,05 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,66 % während des Prognosezeitraums (2026–2031). Das nachhaltige Wachstum resultiert aus dem etablierten Einsatz in der Behandlung von Opioidabhängigkeit, der schnellen Einführung bei Anfallsnotfalltherapien sowie den expandierenden Anwendungen in der Schmerz- und psychedelischen Therapie. Kontinuierliche Fortschritte in der Technologie sublingualer und bukkaler Filme verkürzen den Wirkungseintritt und verbessern die Bioverfügbarkeit, während die Präferenz für nadelfreie und schluckfreie Dosierformen die Akzeptanz bei pädiatrischen und geriatrischen Patienten steigert. Regulierungsbehörden in den Vereinigten Staaten, Europa und China haben Prüfverfahren für innovative Formulierungen beschleunigt und damit Entwicklungspipelines gefördert, die auf hochwertige ZNS-Indikationen abzielen. Die Wettbewerbsintensität hat zugenommen, da große Pharmaunternehmen Spezialfilmplattformen lizenzieren und da Ablauf von geistigen Eigentumsrechten für Buprenorphin-Produkte der ersten Generation den Weg für Generika und Designs der nächsten Generation öffnet.
Wesentliche Erkenntnisse des Berichts
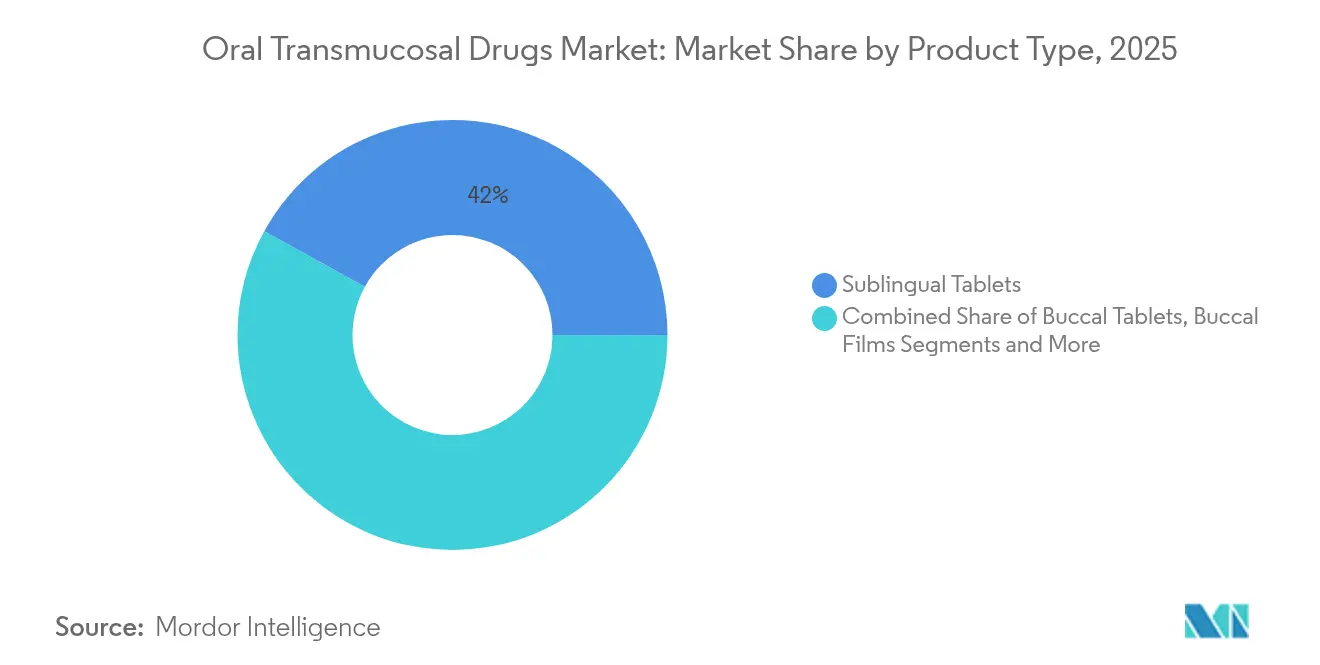
- Nach Produkttyp: Sublingualtabletten führten 2025 mit einem Umsatzanteil von 41,98 %, während Bukkaltabletten bis 2031 voraussichtlich mit einer CAGR von 7,12 % expandieren werden.
- Nach Verabreichungsweg: Der sublinguale Schleimhautweg hielt 2025 einen Marktanteil von 35,22 % am Markt für orale transmukosale Arzneimittel, während die bukkale Schleimhautverabreichung bis 2031 mit einer CAGR von 7,70 % voranschreitet.
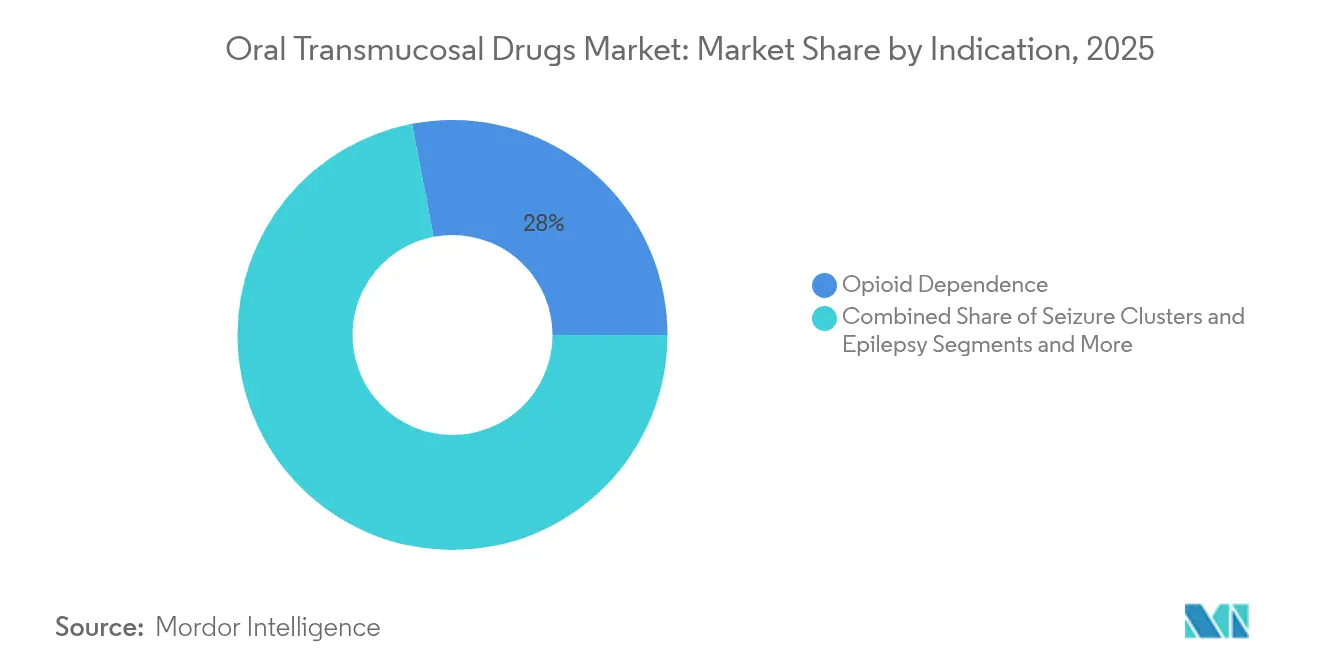
- Nach Indikation: Opioidabhängigkeit machte 2025 einen Anteil von 28,02 % an der Marktgröße für orale transmukosale Arzneimittel aus, wobei Anfallscluster-Therapien voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,47 % wachsen werden.
- Nach Vertriebskanal: Krankenhausapotheken hielten 2025 einen Anteil von 46,05 %; Online- und Spezialapotheken verzeichnen die höchste prognostizierte CAGR von 8,11 % bis 2031.
- Nach Geografie: Nordamerika erfasste 2025 einen Anteil von 42,10 %, während Asien-Pazifik mit einer CAGR von 8,52 % bis 2031 das schnellste Wachstum verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Markttreiber*
| Markttreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch ZNS- und Schmerzerkrankungen als Zielindikationen | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anstieg der F&E-Pipelines und regulatorischen Zulassungen nach 2023 | +0.9% | Regulatorische Zuständigkeitsbereiche in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Präferenz für nadelfreie, schluckfreie Darreichungsformen bei Geriatrie und Pädiatrie | +0.8% | Global, insbesondere alternde Bevölkerungen in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von transmukosalen Notfalltherapien in kommunalen Rettungsdienstprotokollen | +0.6% | Notfallmedizinische Systeme in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Mikrodosis-Psychedelikum- und Cannabinoid-Filme, die in Phase-II-Pipelines eintreten | +0.4% | Nordamerika und ausgewählte EU-Märkte mit regulatorischen Genehmigungswegen | Langfristig (≥ 4 Jahre) |
| Temperaturstabile Filmformulierungen zur Unterstützung von Märkten mit geringem Kühlkettenbedarf | +0.3% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch ZNS- und Schmerzerkrankungen
Die zunehmende Prävalenz von Opioidkonsumstörungen, Epilepsie und Durchbruchsschmerzen bei Krebserkrankungen hält die Nachfrage nach schnell wirkenden transmukosalen Optionen aufrecht. Die FDA-Zulassung des nicht-opioidhaltigen Bukkalen Schmerzmedikaments Suzetrigin im Jahr 2025 signalisiert die regulatorische Unterstützung für sicherere Schmerzalternativen [1]U.S. Food and Drug Administration, "Aktualisierung der Dosierungsempfehlungen für transmukosales Buprenorphin," fda.gov. Der pädiatrische Bedarf bei Anfallsclustern wurde gedeckt, als Libervant die pädiatrische Zulassung erhielt und damit die Altersabdeckung für die schnelle Benzodiazepin-Notfalltherapie erweiterte. Alternde Bevölkerungen mit Dysphagie neigen außerdem zur Verschreibung von Filmen und Sprays, die ohne Wasser auflösen. Gemeinsam stärken Epidemiologie und Benutzerfreundlichkeit den langfristigen Wachstumstrend des Marktes für orale transmukosale Arzneimittel.
Anstieg der F&E-Pipelines und Zulassungen nach 2023
Erweiterte Bezeichnungen als Durchbruchstherapie und Orphan Drug nach 2023 verkürzten die Prüfzyklen. Beispiele umfassen RizaFilm für Migräne und die überarbeiteten Dosierungsempfehlungen für Buprenorphin, die stärkere Produkte freigaben. Psychedelische Kandidaten wie das DMT-Buccalfilm von atai Life Sciences schritten zu Phase 2 fort und deuteten auf neue ZNS-Indikationen hin, die in die Spätphasenentwicklung eintreten. Schnellere Zulassungen fördern Investitionen und heben die Marktwachstumskurve an.
Patientenpräferenz für nadelfreie, schluckfreie Dosierung
Die Adhärenz von geriatrischen und pädiatrischen Patienten verbessert sich durch auflösende Filme, die Schluckbeschwerden vermeiden. Geschmaskierungsfortschritte unter Verwendung von Cyclodextrinen und Süßungsmitteln erhöhen die Akzeptanz bei Kindern [2]Royal Society of Chemistry, "Fortschritte bei Geschmaskierungstechnologien," rsc.org. Notfalltherapien in der Entwicklung – zum Beispiel Epinephrin-OTF (oraler dünner Film) für Anaphylaxie – veranschaulichen, wie Komfort in der Notfallversorgung traditionelle Injektionswege übertreffen kann. Die konsistente Verbraucherpräferenz fügt dem Markt für orale transmukosale Arzneimittel ein stetiges Volumen hinzu.
Schnelle Einführung von transmukosaler Notfalltherapie in Rettungsdienstprotokollen
Notfallmedizinische Systeme bevorraten nun bukkales Diazepam anstelle von rektalen Gelen und liefern so eine schnellere Anfallscluster-Linderung. Klinische Daten zeigen, dass sich die mittlere Zeit bis zum nächsten Anfall von 0,8 Tagen ohne Behandlung auf 4,9 Tage bei Verwendung von Buccallösungen verlängert. Schulungsmodule, die die einfache Filmapplikation betonen, verkürzen die Reaktionszeiten und fördern den Einsatz in Rettungsfahrzeugen und der häuslichen Pflege.
Analyse der Auswirkungen von Marktrestriktionen*
| Marktrestriktion | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Wirkstoffbeladung und Herausforderungen bei der Geschmaskierung | -0.7% | Global, mit besonderer Auswirkung auf pädiatrische Formulierungen | Mittelfristig (2–4 Jahre) |
| Patentablauf für Opioidabhängigkeitsfilme der ersten Generation | -0.5% | Nordamerika und EU-Märkte mit etablierten Generikapfaden | Kurzfristig (≤ 2 Jahre) |
| Aufkommender Wettbewerb durch intranasale Pulver-Autoinjektoren | -0.4% | Global, mit Schwerpunkt auf notfallmedizinischen Anwendungen | Mittelfristig (2–4 Jahre) |
| Anhaltende FDA-Bedenken hinsichtlich der pädiatrischen Dosierungsgleichmäßigkeit für hochwirksame API | -0.3% | Nordamerika, mit Ausstrahlungseffekten auf andere regulatorische Zuständigkeitsbereiche | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Wirkstoffbeladung und Herausforderungen bei der Geschmaskierung
Filme überschreiten selten einige Milligramm Wirkstoff, ohne die Auflösung zu beeinträchtigen, und beschränken die Modalität auf potente Moleküle. Bittere Wirkstoffe wie Buprenorphin erfordern eine anspruchsvolle Geschmacksblockierung, die die Entwicklung verlängert und die Kosten erhöht [3]Frontiers in Drug Delivery, "Herausforderungen bei hochbeladenen mukoadhäsiven Filmen," frontiersin.org. Formulierungswissenschaftler evaluieren Permeationsverbesserer, doch jeder neue Hilfsstoff sieht sich toxikologischen Hürden gegenüber, die Zulassungen verzögern und das kurzfristige Marktwachstum belasten können.
Patentablauf für Opioidabhängigkeitsfilme der ersten Generation
Wichtige Buprenorphin-Filmpatente beginnen ab 2027 abzulaufen und laden Generikahersteller ein, die Markenumsätze erodieren könnten. Innovatoren mindern das Risiko durch die Einführung von Langzeitinjektionen und höher dosierten Filmen unter neuen geistigen Eigentumsschirmen. Die Übergangsphase könnte die Margen komprimieren und die CAGR in reifen Indikationen des Marktes für orale transmukosale Arzneimittel mäßigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Führungsposition der Sublingualtabletten und wachsende Bedeutung der BukkaltablettenSublingualtabletten hielten 2025 einen Anteil von 41,98 % an der Marktgröße für orale transmukosale Arzneimittel, gestützt durch etablierte Verschreibungsgewohnheiten und breite Erstattungsfähigkeit. Kontinuierliche Filminnovationen ermöglichen es Bukkaltabletten jedoch, bis 2031 eine CAGR von 7,12 % zu verzeichnen, angetrieben durch pädiatrische Formulierungen, die langsam auflösen und die Dosierungshäufigkeit reduzieren. Oro-dispersible Filme profitieren von der PharmFilm-Technologie und bieten schlecht löslichen Molekülen eine höhere Bioverfügbarkeit in Migräne- und psychiatrischen Pipelines. Flüssigkeiten und Sprays erschließen Notfallnischen für Anaphylaxie und neonatale Krämpfe, während medizinische Süßwaren die Compliance in chronischen Behandlungsumgebungen verbessern. Temperaturstabile Tablettenformate, die für eine Umgebungslagerung bei 40 °C ausgelegt sind, erweitern den Zugang in tropischen Regionen.
Obwohl Tabletten dominieren, integrieren Hersteller mukoadhäsive Polymere, um die Verweildauer zu verlängern und die Permeation zu verbessern. Filme liefern schnelle Linderung – oft innerhalb von zwei Minuten – und machen sie strategisch wertvoll für Durchbruchsschmerz-Episoden. Die erhöhte Nachfrage in Schwellenmärkten fördert Investitionen in umgebungsstabile Blisterpackungen, die den Kühlkettenbedarf reduzieren. Insgesamt hält die Produktvielfalt den Wachstumsmomentum im Markt für orale transmukosale Arzneimittel aufrecht.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Verabreichungsweg:
Nachhaltiges Wachstum des BuccalwegsDer sublinguale Weg hielt 2025 einen Marktanteil von 35,22 % am Markt für orale transmukosale Arzneimittel dank reichhaltiger Vaskularisierung, die die systemische Aufnahme beschleunigt. Die Buccalverabreichung wächst bis 2031 jährlich um 7,70 %, da sie Therapien bedient, die eine längere Kontaktzeit erfordern, wie Stimmungsstabilisatoren und Analgetika. Linguale und gingivale Wege bleiben spezialisiert und adressieren lokalisierte parodontale Schmerzen oder gezielte Hormontherapie.
Permeationsverbesserer wie Gallensalzderivate verbessern die Buccalabsorption von Peptiden, die zuvor Injektionen erforderten. Mukoadhäsive Pflaster, die an der Wange befestigt sind, halten den Plasmaspiegel über acht Stunden aufrecht und reduzieren die Häufigkeit von Notfalldosen. Da Bioverfügbarkeitsdaten zunehmen, erweitern Arzneimittellisten die Abdeckung und stärken den Aufwärtstrend für Buccalanwendungen im Markt für orale transmukosale Arzneimittel.
Nach Indikation:
Krampfmanagement gibt das Tempo vorDie Opioidabhängigkeitstherapie machte 2025 einen Anteil von 28,02 % am Markt für orale transmukosale Arzneimittel aus, unterstützt durch verpflichtende medikamentengestützte Behandlungsprogramme. Anfallscluster-Interventionen expandieren am schnellsten mit einer CAGR von 7,47 %, begünstigt durch die pädiatrische Zulassung von Libervant und eine breitere Altersindikation für Valtoco. Durchbruchsschmerzen bei Krebserkrankungen erfordern ultra-schnelle Fentanyl-Filme, während nicht-opioidhaltige Optionen wie Suzetrigin Schmerzprotokolle neu gestalten.
Psychedelische Mikrodosis-Filme durchlaufen Phase-2-Studien bei therapieresistenter Depression und deuten auf zusätzliche Wachstumsebenen jenseits konventioneller ZNS-Segmente hin. Der kommerzielle Fokus verlagert sich nun hin zu hochwertigen Indikationen, bei denen die transmukosale Verabreichung klare klinische Vorteile bietet, und fördert diversifizierte Pipelines. Diese Breite unterstützt einen resilienten Ausblick für den Markt für orale transmukosale Arzneimittel.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Vertriebskanal:
Verlagerung hin zu Spezial- und Online-AbgabeKrankenhausapotheken repräsentierten 2025 46,05 % des Umsatzes, da viele Notfalltherapien in akuten Umgebungen eingeleitet werden. Online- und Spezialkanäle verzeichnen eine CAGR von 8,11 %, angetrieben durch Direktlieferungen an Patienten für chronische Therapien und erweitertes Telemedizin-Angebot. Einzelhandelsketten bleiben für Erhaltungsdosen-Buprenorphin-Rezepte relevant, aber Spezialeinrichtungen führen bei Adhärenzprogrammen und Pharmakovigilanz.
Spezialapotheker bieten Aufklärung zur Filmapplikation und verwalten Versicherungsgenehmigungen, was die Persistenzraten verbessert. Digitale Verfolgungstools warnen Kliniker bei versäumten Dosen und integrieren Ergebnismetriken, die im Rahmen der wertbasierten Erstattung bevorzugt werden. Da diese Dienstleistungen zunehmen, werden Spezialkanäle einen größeren Anteil am Markt für orale transmukosale Arzneimittel gewinnen.
Geografische Analyse
Markt für orale transmukosale Arzneimittel in Amerika, APAC und EMEA
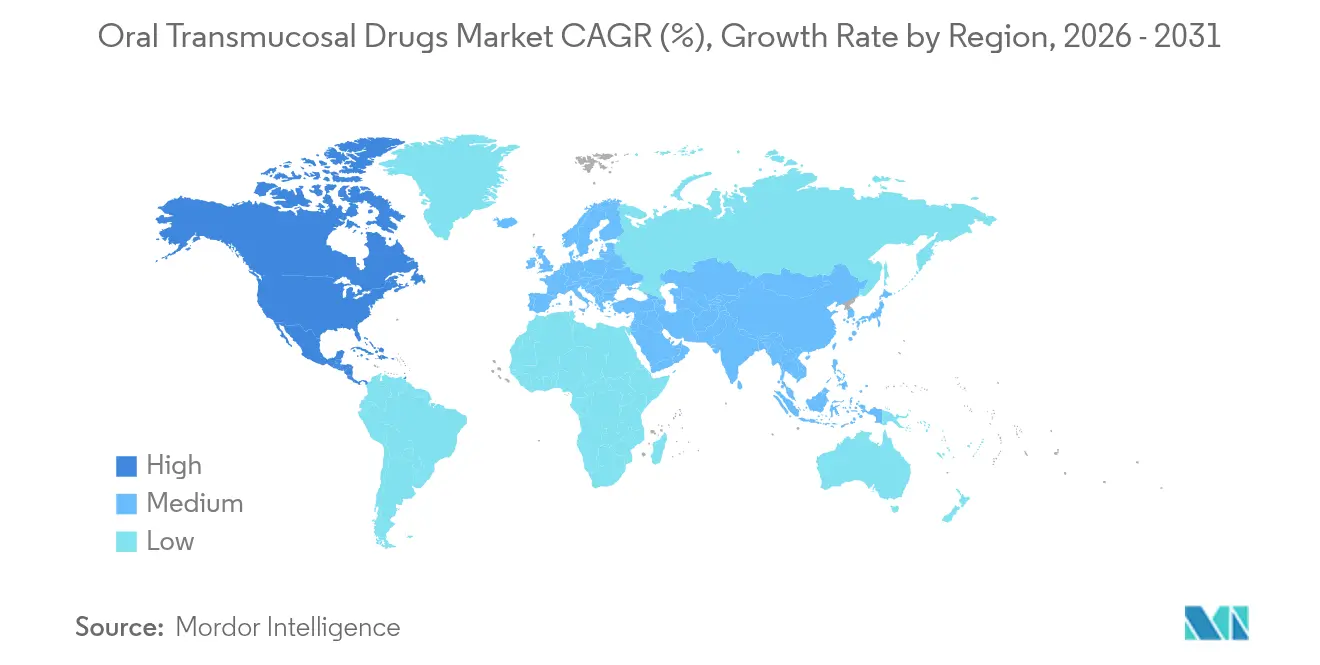
Nordamerika trug 2025 42,10 % des Umsatzes bei und profitierte von Durchbruchstherapiepfaden und einer breiten Versicherungsabdeckung. Die FDA-Aktualisierung von 2024, die die Dosisobergrenzen für Buprenorphin aufhob, hat höher dosierte Filme gefördert, die die Therapietreue in Programmen zur Behandlung von Opioidkonsumstörungen verbessern. Akademisch-industrielle Kooperationen an führenden US-amerikanischen Epilepsiezentren beschleunigen die Rekrutierung für pädiatrische Studien und festigen die führende Stellung der Region. Asien-Pazifik verzeichnet die schnellste CAGR von 8,52 % bis 2031. Die Nationale Medizinprodukteadministration Chinas implementierte beschleunigte Prüfverfahren, die 2024 mehr als 60 innovative Arzneimittel zuließen, darunter transmukosale Formulierungen für Schmerzen und Onkologie. Investitionen in die Peptid- und Hochpotenz-Filmproduktion durch den Auftragsfertigungsdienstleister WuXi STA unterstreichen den Skalenvorteil der Region. Regulatorische Harmonisierungsinitiativen in der ASEAN erleichtern den grenzüberschreitenden Markteintritt und erweitern die Gesamtzahl adressierbarer Patienten. Europa verzeichnet ein stetiges Wachstum auf der Grundlage der Zulassung zur Vermarktung für pädiatrische Zwecke der Europäischen Arzneimittelagentur, die kinderfreundliche Formulierungen fördert. Die jüngste Zulassung von Buprenorphin Neuraxpharm veranschaulicht die fortlaufende Innovation in reifen Indikationen. Nationale Gesundheitssysteme erstatten zunehmend Filme, die eine überlegene Adhärenz gegenüber oralen Tabletten nachweisen. Naher Osten & Afrika und Südamerika liefern schrittweise Volumenzuwächse, wo temperaturstabile Filme Kühlkettenlücken überbrücken. Humanitäre Programme, die orale transmukosale Naloxon-Filme zur Behandlung von Opioidtoxizität bevorraten, bauen eine frühe Marktpräsenz auf und bieten zukünftiges Aufwärtspotenzial, sobald sich die wirtschaftlichen Bedingungen verbessern. Insgesamt unterstützt die geografische Diversifizierung die nachhaltige Expansion des Marktes für orale transmukosale Arzneimittel.

Regulatorisches Umfeld
Orale transmukosale Arzneimittel werden über die üblichen Zulassungswege für verschreibungspflichtige Arzneimittel reguliert, wobei die Produkteinreichungen hauptsächlich über das New Drug Application (NDA)-Verfahren der US-FDA sowie über den Abbreviated New Drug Application (ANDA)-Weg für Generika erfolgen (21 CFR 314.105). Für Filme und verwandte Verabreichungssysteme betont die Leitlinie der US-FDA Aspekte der Produktentwicklung und Qualität, einschließlich der Begrenzung der Restwirkstoffmenge am Ende der Anwendung zur Reduzierung von Sicherheitsrisiken – eine zentrale Anforderung an Design und Kontrollen für reservoirartige Systeme und hochpotente Wirkstoffe.
In Europa hebt die Leitlinie der European Medicines Agency (EMA) zur pharmazeutischen Entwicklung patientenzentrierte Anforderungen für oromukosale Produkte hervor, die für pädiatrische und ältere Populationen bestimmt sind. Der Fokus liegt dabei auf Haftverhalten, dem Risiko des versehentlichen Verschluckens sowie den Auswirkungen des Speichelflusses auf die Auflösung, was die Anforderungen an die frühe Formulierungsbegründung sowie an die Dosisgleichförmigkeitskontrollen erhöht, die eine altersübergreifende Kennzeichnung bei Indikationen wie Anfallsnotfällen und Opioidabhängigkeit unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung von Wirkstoffen, häufig mit Schwerpunkt auf hochpotenten ZNS-Molekülen, und geht dann zu spezialisierten Hilfsstoffen und Komponenten über. Dazu zählen mukoadhäsive Polymere, Geschmacksmaskierungssysteme und Verpackungen, die für Feuchtigkeits- und Temperaturschutz ausgelegt sind. Formulierungs- und Prozessentwicklung, die Gehaltsgleichförmigkeit, Auflösung, Haftung und Stabilität umfasst, wird häufig von Contract Development and Manufacturing Organizations (CDMOs) unterstützt, die über Know-how in der Herstellung von oralen Dünnfilmen und oromukosalen Produkten, Analytik und regulierten Qualitätssystemen verfügen.
Skalierung und kommerzielle Produktion hängen vom Technologietransfer in FDA-zugelassene oder EU-GMP-Anlagen ab, unterstützt durch Partnernetzwerke, die Filmguss, Konvertierung und Blisterverpackung im großen Volumen bewältigen können. Aktuelle Kooperationen, darunter der Technologietransfer von Spektus Pharma-Recipharm Flexitab an FDA/EU-zugelassene Standorte sowie die Zusammenarbeit von LTS LOHMANN Therapie-Systeme AG mit Nualtis zum Ausbau der Produktionskapazitäten für orale Dünnfilme, zeigen, wie Plattformbesitzer und CDMOs eingesetzt werden, um Zeitpläne zu verkürzen, regulatorische Umsetzungsrisiken zu mindern und eine widerstandsfähige Versorgung über Krankenhaus-, Einzelhandels- und Spezial-/Online-Apothekenkanäle zu unterstützen.
Wettbewerbslandschaft
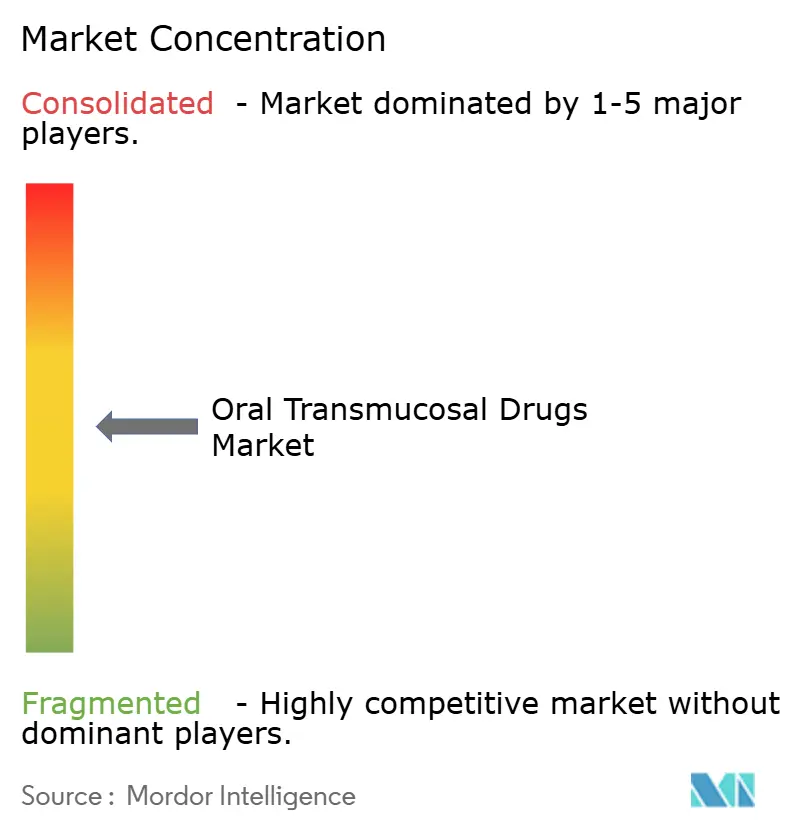
Der Markt weist eine moderate Konzentration auf. Aquestive Therapeutics nutzt seine PharmFilm-Plattform sowohl für Partnerprodukte wie Suboxone als auch für proprietäre Kandidaten wie Libervant und Anaphylm. Indivior expandierte in langwirkende Injektionen, entwickelt jedoch weiterhin höher dosierte Filme mit schnellen Induktionsprofilen, um die Exklusivität zu verlängern. Große Pharmakonzerne verfolgen Lizenzierungsvereinbarungen: Eine Merck-Vereinbarung aus dem Jahr 2025 im Wert von 493 Millionen USD sicherte Rechte an oralen Peptiden und veranschaulicht das Interesse von Großpharma an transmukosalen Technologien (Merck-Pressemitteilung).
Generikahersteller bereiten sich darauf vor, nach 2027 von den ablaufenden Buprenorphin-Patenten zu profitieren, was die Markenmargen komprimieren, aber den Patientenzugang erweitern könnte. Unterdessen zielen Disruptoren mit proprietären Buccalfilmen auf psychedelische und Cannabinoid-Indikationen ab und erschließen eine Nische, die von den etablierten Marktteilnehmern weitgehend unberührt geblieben ist. Fertigungsallianzen mit Auftragsforschungs- und -entwicklungsorganisationen ermöglichen kleineren Unternehmen die Markteinführung ohne eigene kapitalintensive Anlagen.
Strategisch legen führende Unternehmen Wert auf hitzestabile Formulierungen zur Erschließung von Schwellenmärkten und investieren in die Geschmacksmaskierungswissenschaft, um pädiatrische Zulassungen zu sichern. Wettbewerbsdifferenzierung beruht zunehmend auf Formulierungswissenschaft und regulatorischer Umsetzung statt auf dem alleinigen Besitz von Molekülen, was die Entwicklung des Marktes für orale transmukosale Arzneimittel prägt.
Führende Unternehmen im Markt für orale transmukosale Arzneimittel
ZIM Laboratories Limited
Aquestive Therapeutics, Inc.
IntelGenx Corp.
Novartis AG
Sunovion Pharmaceuticals, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für orale transmukosale Arzneimittel
- Aquestive Therapeutics
- Intelgenx
- ZIM Laboratories
- C.L. Pharm Co., Ltd.
- Novartis
- Sunovion Pharmaceuticals
- Pfizer
- GW Pharmaceuticals (Jazz)
- Seoul Pharmaceuticals
- Shilpa Therapeutics
- Indivior
- Cure Pharmaceutical
- Catalent
- Takeda Pharmaceuticals
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- AdhexPharma
- Astellas Pharma
- BioDelivery Sciences (Collegium)
- Johnson & Johnson

Marktchancen und Zukunftsaussichten
Patientenzentrierte Formulierungsanforderungen von FDA und EMA, insbesondere für pädiatrische und ältere Populationen, erweitern weiterhin die praktischen Einsatzmöglichkeiten für schluckfreie, nadelfreie Dosierung. Dies schafft Freiräume für Produkte, die zuverlässige Haftung, schnellen Wirkungseintritt und konsistente Dosierung unter realen Anwendungsbedingungen nachweisen können. Programme für Anfallsnotfälle, einschließlich pädiatrischer Zulassungserweiterungen, sowie Opioidabhängigkeit liefern zudem eine kommerzielle Vorlage, die sich auf weitere ZNS- und Schmerzindikationen ausdehnen lässt, bei denen Wirkungseintrittszeit und Therapietreue die Verschreibung und Kostenerstattungsakzeptanz beeinflussen.
Technologische Fortschritte unterstützen zudem differenzierte Chancen bei oromukosalen Plattformen mit höherer Präzision, insbesondere dort, wo frühere Formate Einschränkungen wie begrenzte Wirkstoffbeladung, Geschmack und kurze Verweildauer aufwiesen. Laufende Entwicklungen bei fortschrittlichen Polymersystemen, darunter Chitosan-, HPMC- und Eudragit-basierte Ansätze, sowie skalierbare Herstellungsmethoden wie Heißschmelzextrusion und 3D-Druck unterstützen differenziertere bukkale und sublinguale Produkte, einschließlich der Erforschung von Peptiden und anderen schwer verabreichbaren Molekülen. Herstellungskooperationen für orale Dünnfilme, kombiniert mit dem Übergang von Marken- zu Generikaprodukten bei Buprenorphin-Filmen nach Ablauf der Patente ab 2027, schaffen Raum sowohl für kosteneffiziente Generika als auch für plattformgestützte Formulierungen der nächsten Generation.
Recent Industry Developments in Markt für orale transmukosale Arzneimittel
- Februar 2026: Aquestive Therapeutics gab bekannt, ein Complete Response Letter von der US-FDA für den New Drug Application-Antrag für Anaphylm (Dibutepinephrin) Sublingualfilm erhalten zu haben. Die Maßnahme unterstreicht die genaue Prüfung filmbasierter Notfalltherapien in Bezug auf Qualitäts- und/oder klinische Anforderungen, was Zeitpläne und Investitionsprioritäten in Dünnfilm-Notfallpipelines beeinflusst.
- Juni 2025: Nualtis (ehemals IntelGenx) und LTS LOHMANN Therapie-Systeme AG gaben eine strategische Kooperation zum Ausbau der weltweiten Produktionskapazitäten für orale Dünnfilmprodukte bekannt. Die Zusammenarbeit stärkt den Zugang zu Kapazitäten im kommerziellen Maßstab und regulierter Produktionsinfrastruktur, was den Technologietransfer beschleunigen und die Versorgungszuverlässigkeit für filmbasierte Produkte verbessern kann.
- April 2024: IntelGenx berichtete, dass sein Co-Entwicklungspartner Xiromed von der US-FDA ein Complete Response Letter für den erneut eingereichten ANDA-Antrag für Buprenorphin-Bukkalfilm erhalten hat. Der Rückschlag unterstreicht die anhaltenden Bioäquivalenz- und CMC-Umsetzungsrisiken für den Generikaeintritt bei hochwertigen Opioidabhängigkeits-Filmen und beeinflusst die Wettbewerbszeitplanung und Portfolioplanung.


Markt für orale transmukosale Arzneimittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für orale transmukosale Arzneimittel Medikamente, die zur Abgabe eines Wirkstoffs über die orale Mukosa (z. B. sublinguale und bukkale Wege) für lokale oder systemische Wirkung konzipiert sind, und wird in Umsatzwerten über verschiedene Regionen hinweg bemessen.
Ausgeschlossener Umfang: Wir schließen Mundpflegeprodukte, konfektartige Mundfrischer und Nahrungsergänzungsmittel aus, bei denen die systemische Arzneimittelverabreichung nicht der Hauptregulierungszweck ist.
Übersicht der Segmentierung
- Nach Produkttyp
- Sublingualtabletten
- Bukkaltabletten
- Oro-dispergierbare Filme
- Buccalfilme
- Flüssigkeiten und Sprays
- Medizinische Süßwaren (Lutschtabletten, Lutschstäbchen, Kaugummis)
- Weitere (Pflaster, Gele)
- Nach Verabreichungsweg
- Sublingualschleimhaut
- Bukkalmucosa
- Lingual
- Gingival
- Nach Indikation
- Opioidabhängigkeit
- Anfallscluster und Epilepsie
- Schmerzen / Onkologische Schmerzen
- Übelkeit und Erbrechen
- Erektile Dysfunktion
- Weitere
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online- und Spezialapotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erstellung einer klaren Liste vermarkteter transmukosaler Darreichungsformen und der Therapiebereiche, in denen sie üblicherweise eingesetzt werden, sowie einer anschließenden Kartierung der Nachfragequellen. Öffentliche Quellen halfen dabei, wie die FDA-Arzneimitteldatenbanken und Kennzeichnungen, das FDA Orange Book für Zulassungs- und Exklusivitätsprüfungen, das NIH-Register für klinische Studien zur Pipeline-Ausrichtung sowie CDC und WHO für den Kontext der Krankheitslast in den wichtigsten Patientengruppen.
Wir nutzten außerdem Jahresberichte, Investorenpräsentationen, seriöse Fachzeitschriften und Pressemitteilungen, um Einführungszeitpunkte, Formulierungsänderungen und geografische Expansionsmuster zu validieren. Wo die Finanzoffenlegung begrenzt war, nutzten wir ein kostenpflichtiges Abonnement mit Schwerpunkt auf Unternehmensfinanzen sowie ein weiteres, das Patentdatenbanken abdeckt, um Produktpositionierung und Signale zur Formulierungsinnovation gegenzuprüfen. Diese Quellen sind nicht erschöpfend, und wir stützten uns zudem auf zusätzliche öffentliche und kostenpflichtige Referenzen, um die endgültigen Annahmen zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um das, was wir in öffentlichen Daten sahen, einem Belastungstest zu unterziehen, insbesondere hinsichtlich der Aufnahmegeschwindigkeit, des Kanalmix und der Art, wie Verschreiber zwischen oralen transmukosalen Optionen und traditionellen oralen oder injizierbaren Wegen wechseln. Wir sprachen mit einer Mischung aus Formulierungsexperten, kommerziellen Führungskräften und Managern über wichtige Regionen hinweg, damit Preislogik, Verfügbarkeit und Faktoren der Patientencompliance vor der Fertigstellung des Modells überprüft werden konnten.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 14% | APAC: 46% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 34% | EMEA: 30% |
| Kleinere Akteure: 20% | Manager: 52% | Amerika: 24% |
Marktbemessung & Prognose
Die Bemessung wurde mittels eines Top-Down- und Bottom-Up-Ansatzes erstellt, wobei die Top-Down-Sicht die Umsatzpools nach therapeutischer Anwendung, Verabreichungsweg-Adoption und Region rekonstruiert und diese dann anhand beobachteter Verschreibungs- und Verfügbarkeitsmuster auf orale transmukosale Darreichungsformen verteilt. Um die Gesamtsummen realistisch zu halten, haben wir die Ergebnisse anschließend mittels selektiver Bottom-Up-Prüfungen bestätigt, etwa anhand offengelegter Beispiel-Produktumsätze, einer Volumen-mal-durchschnittlichem-Verkaufspreis-Logik für gängige Formate (Filme, Sprays, Lutschtabletten) und Kanalprüfungen, wie Produkte durch Krankenhaus- und Einzelhandelsumgebungen fließen.
Einige praktische Eingaben, die in diesem Markt eine Rolle spielten, waren die Anzahl der vermarkteten Produkte nach Verabreichungsweg, neue Zulassungen und Linienerweiterungen, der Anteil der geeigneten Patienten, die mit schnell wirkenden oder schluckfreundlichen Formaten behandelt werden, die typische Dosierungshäufigkeit nach Indikation sowie länderspezifische Preisgestaltungs- und Erstattungstendenzen. Wenn für ein Produkt keine klaren regionalen Aufteilungsdaten vorlagen, wurden Lücken durch die Verwendung von Proxy-Aufteilungen aus ähnlichen Therapiekategorien behandelt und anschließend durch Expertenfeedback dazu verfeinert, wo die Aufnahme tatsächlich konzentriert ist.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, unterstützt durch von Interviewpartnern geteilte Erwartungen auf Variablenebene, und wandelten diese Ansichten anschließend in jahresweise Wachstumsannahmen um. Wichtige zukünftige Treiber waren der zeitliche Ablauf der Pipeline, der erwartete Wettbewerb durch alternative Verabreichungswege, der Preisdruck nach Änderungen der Exklusivität sowie die regionale Expansion im asiatisch-pazifischen Raum, wo sich der Zugang schnell ändern kann.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Zulassungszeitplänen, Wachstum der Therapiebereiche und dem implizierten Preis- und Volumenmix überprüft, wobei große Abweichungen vor der Freigabe erneut geprüft wurden. Wir führen zudem grundlegende Anomalieprüfungen auf regionaler und Verabreichungswegebene durch, damit Wachstum nicht ohne einen realen Auslöser sprunghaft ansteigt, und falls dies doch geschieht, überarbeiten wir die zugrunde liegende Annahme.
Überprüfungen erfolgen in Schritten, mit Gegenprüfungen durch einen weiteren Analysten und einer abschließenden Durchsicht zur Sicherstellung der Konsistenz bei Definitionen, Währungsbehandlung und Zeitreihenlogik. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei Eintreten eines wesentlichen Ereignisses (wie einer größeren Zulassung, einer Sicherheitsbeschränkung oder einer Preisänderung). Vor der Auslieferung führen wir eine schnelle erneute Prüfung durch, damit Kunden die aktuellstmögliche Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für orale transmukosale Arzneimittel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für orale transmukosale Arzneimittel können weit voneinander abweichen, da die Marktgrenze nicht immer gleich behandelt wird und auch das für die Headline-Zahl gewählte Jahr variiert. Unterschiede darin, was als transmukosal gezählt wird, wie die Preisgestaltung über Länder hinweg gemittelt wird und wie der Pipeline-Zeitplan in Umsatz umgerechnet wird, können die Gesamtsumme jeweils um einen merklichen Betrag verändern.
Durch die Verfolgung verabreichungswegspezifischer Einbeziehungsregeln und die Aktualisierung des Währungszeitpunkts hält Mordor Intelligence die Gesamtsumme auf regulierte transmukosale Arzneimittelumsätze fokussiert, während angrenzende Mundpflege- und Nicht-Arzneimittelprodukte außerhalb der Berechnung bleiben, was die Vermischung von Nachfragepools verhindert, die sich unterschiedlich verhalten. Einige Quellen verwenden zudem aggressivere Adoptionskurven für neue Formate, während andere breite Premiumpreisgestaltung einkalkulieren, ohne Erstattung und den Zeitpunkt des Generikaeintritts zu überprüfen, und diese beiden Entscheidungen können die Spanne schnell erweitern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,87 Mrd. USD (2026) | |
| Fachzeitschrift A | 39,70 Mrd. USD (2024) | Verwendet eine breitere Definition oraler Transmukosalität, die weiter gefasste Verabreichungsprodukte einbeziehen kann, und wendet eine höhere kurzfristige Wachstumsrate an, mit begrenzter Klarheit hinsichtlich der Preisnormalisierung über Länder und Kanäle hinweg. |
| Newswire-Studie B | 33,20 Mrd. USD (2023) | Verankert das Modell an einem früheren Basisjahr und meldet einen größeren Umsatzpool, der offenbar angrenzende orale Verabreichungs- und OTC-artige Produkte einschließt, während Annahmen zum Therapiemix und zu den Auswirkungen der Erstattung nicht klar validiert sind. |
Zusammengenommen zeigt die Tabelle, dass Umfangsgrenzen und Jahresauswahl den größten Teil der Abweichung ausmachen, während Preis- und Adoptionsannahmen dann die Richtung des Unterschieds bestimmen. Unser Ansatz ist auf Wiederholbarkeit ausgelegt, da jeder Schritt auf Verabreichungsweg-Eignung, Therapiebedarfssignale und einfache Preis-Volumen-Prüfungen zurückgeführt werden kann, die bei veränderten Bedingungen erneut getestet werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für orale transmukosale Arzneimittel?
Die Marktgröße für orale transmukosale Arzneimittel soll 2026 18,87 Milliarden USD erreichen und mit einer CAGR von 6,66 % auf 26,05 Milliarden USD bis 2031 wachsen.
Welches Produktsegment hat heute den größten Anteil?
Sublingualtabletten dominieren mit einem Umsatzanteil von 41,98 % zum Stand 2025.
Wer sind die wichtigsten Akteure im Markt für orale transmukosale Arzneimittel?
ZIM Laboratories Limited, Aquestive Therapeutics, Inc., IntelGenx Corp., Novartis AG und Sunovion Pharmaceuticals, Inc. sind die wichtigsten Unternehmen, die im Markt für orale transmukosale Arzneimittel tätig sind.
Welche Region verzeichnet das schnellste Wachstum im Markt für orale transmukosale Arzneimittel?
Asien-Pazifik, unterstützt durch regulatorische Reformen und Produktionsexpansion, soll bis 2031 mit einer CAGR von 8,52 % wachsen.
Welche Region hat den größten Anteil am Markt für orale transmukosale Arzneimittel?
Im Jahr 2026 entfällt auf Nordamerika der größte Marktanteil im Markt für orale transmukosale Arzneimittel.
Seite zuletzt aktualisiert am:



