
Marktgröße und Marktanteil für rezeptfreie Arzneimittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
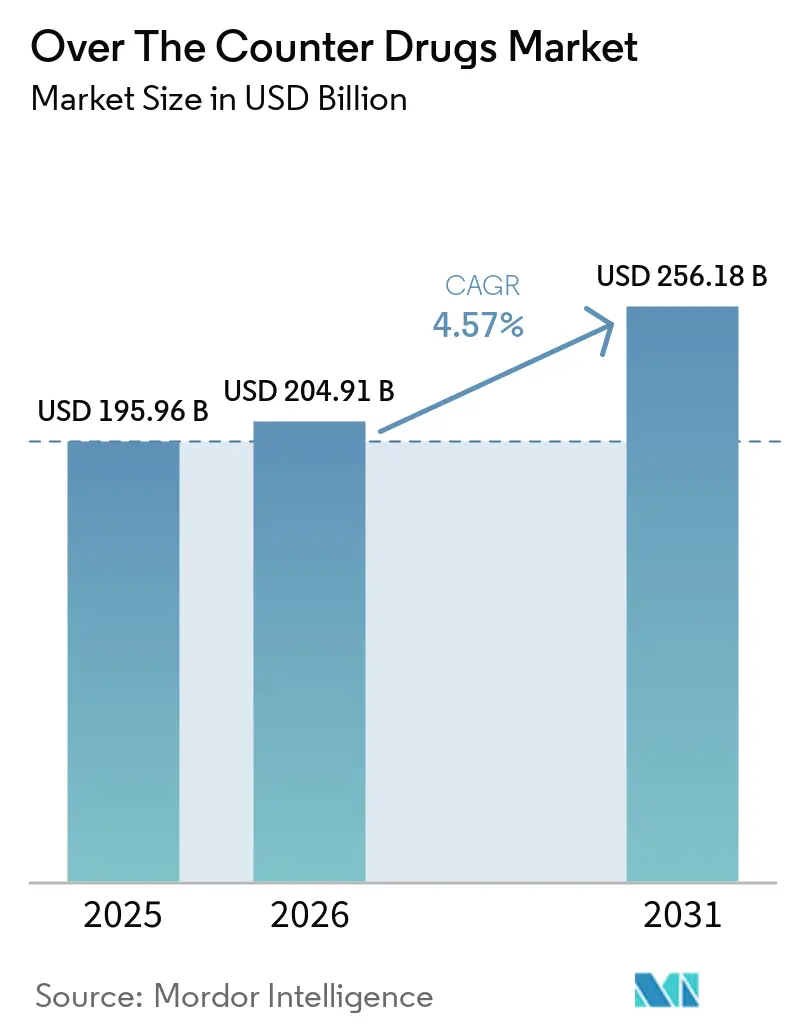
| Marktgröße (2026) | 204.91 Milliarden US-Dollar |
| Marktgröße (2031) | 256.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für rezeptfreie Arzneimittel von Mordor Intelligence
Die Marktgröße für rezeptfreie Arzneimittel wurde im Jahr 2025 auf 195,96 Milliarden USD geschätzt und soll von 204,91 Milliarden USD im Jahr 2026 auf 256,18 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,57 % während des Prognosezeitraums (2026–2031). Das stetige Wachstum beruht auf der zunehmenden Bereitschaft der Verbraucher, geringfügige Beschwerden selbst zu behandeln – ein Trend, der die Belastung der Primärversorgungssysteme verringert und Unternehmen belohnt, die die Entscheidungsfindung am Regal vereinfachen können. Die Regulierungsbehörden lockern weiterhin Vorschriften, die komplexe Wirkstoffe einst auf verschreibungspflichtige Kanäle beschränkten, und laden Hersteller dazu ein, End-of-Life-Strategien für etablierte Marken zu überdenken und digitale Selbstauswahltools in Produkteinführungen zu integrieren. Investitionen verlagern sich zudem auf Darreichungsformen, die eher wie tägliche Wellness-Rituale wirken – Gummibärchen, Kautabletten und Pflaster –, da Geschmack und Bequemlichkeit beim Abwägen von Optionen durch die Käufer nun neben der Wirksamkeit stehen. Da das Fälschungsrisiko in Teilen Asiens nach wie vor hoch ist, kombinieren Markeninhaber Track-and-Trace-Technologie mit Gemeinschaftsaufklärung, um das Vertrauen zu schützen, während Einzelhändler in Nordamerika und Europa Omnichannel-Modelle verfeinern, die Haustürlieferung mit Echtzeit-Apothekerberatung verbinden.
Wichtigste Erkenntnisse des Berichts
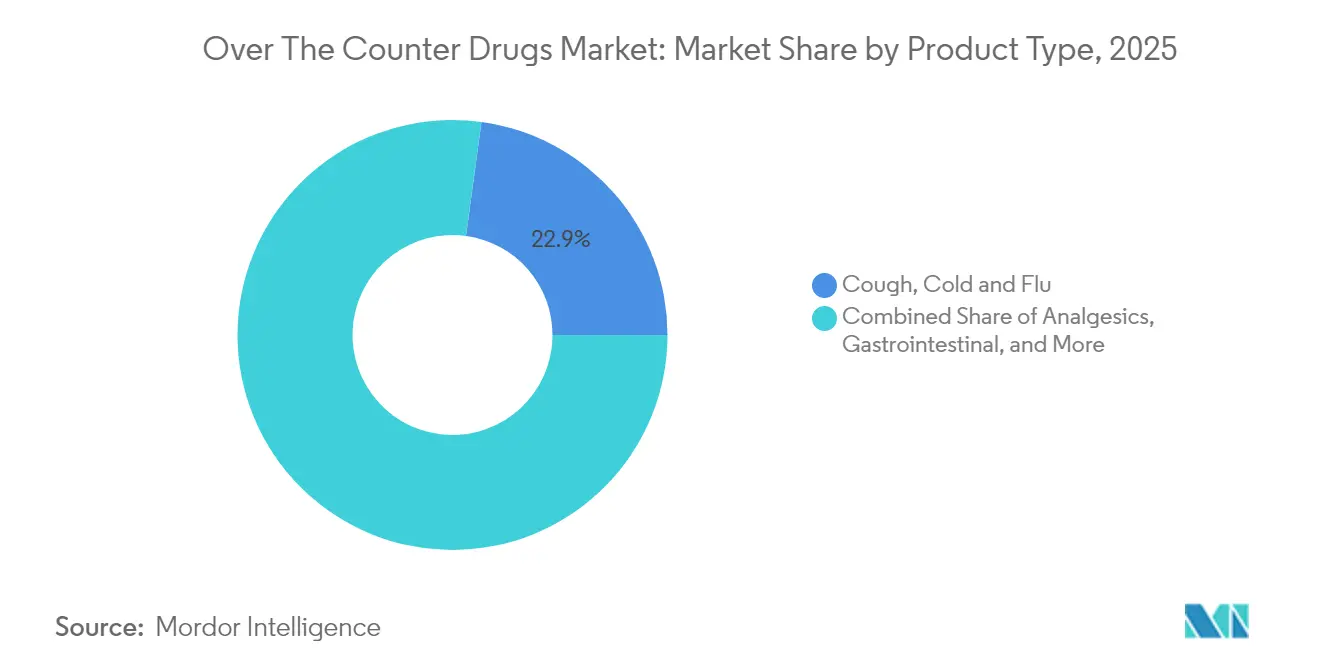
- Nach Produkttyp hielten Husten-, Erkältungs- und Grippemittel im Jahr 2025 einen Umsatzanteil von 22,85 %, während Vitamine, Mineralien und Nahrungsergänzungsmittel bis 2031 voraussichtlich mit einem CAGR von 7,52 % wachsen werden.
- Nach Formulierungstyp dominierten Tabletten mit 38,25 % des Umsatzes im Jahr 2025; Gummibärchen und Kautabletten sind das am schnellsten wachsende Format mit einem CAGR von 9,35 % bis 2031.
- Nach Vertriebskanal entfielen auf Einzelhandelsapothekenketten im Jahr 2025 41,95 % des Umsatzes, während Online-Apotheken im Prognosezeitraum mit einem CAGR von 9,95 % wachsen.
- Nach Altersgruppe entfielen auf Erwachsene (15–64 Jahre) im Jahr 2025 63,40 % der Marktgröße für rezeptfreie Arzneimittel, und das geriatrische Segment (65+) wächst am schnellsten mit einem CAGR von 8,16 %.
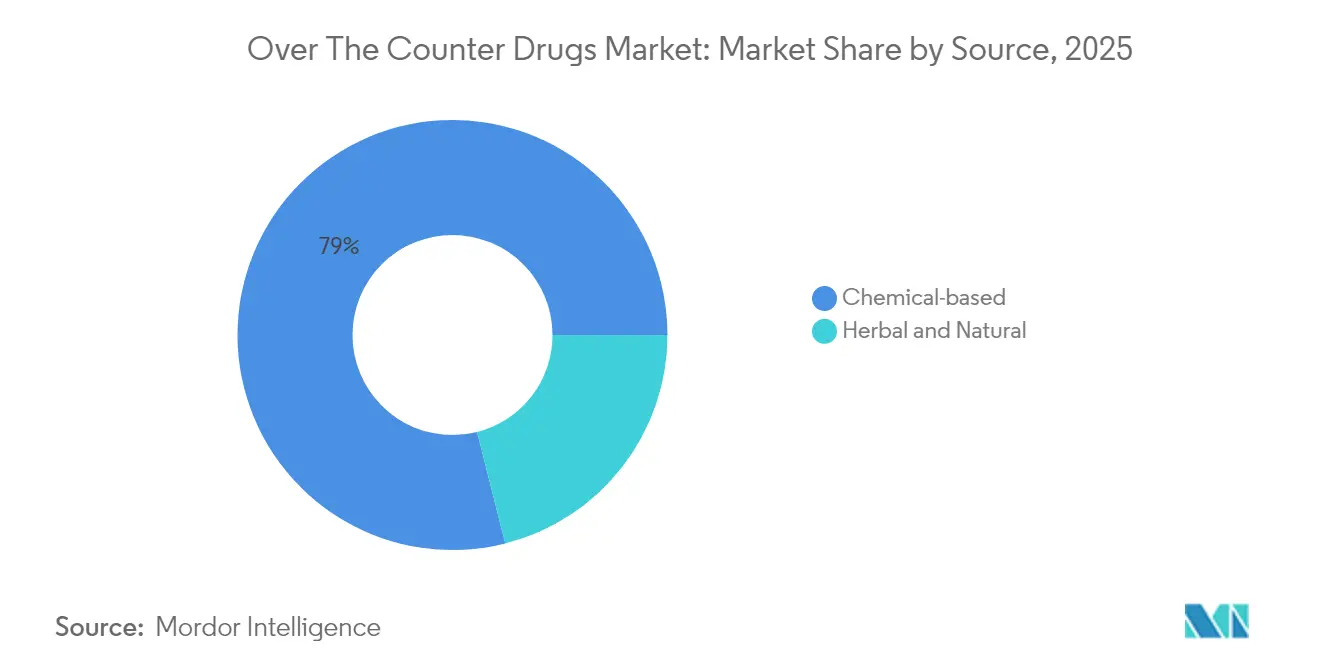
- Nach Quelle behielten chemisch basierte Produkte im Jahr 2025 einen Marktanteil von 78,95 % bei rezeptfreien Arzneimitteln; pflanzliche und natürliche Alternativen zeigen mit einem CAGR von 8,88 % bis 2031 die stärkste Dynamik.
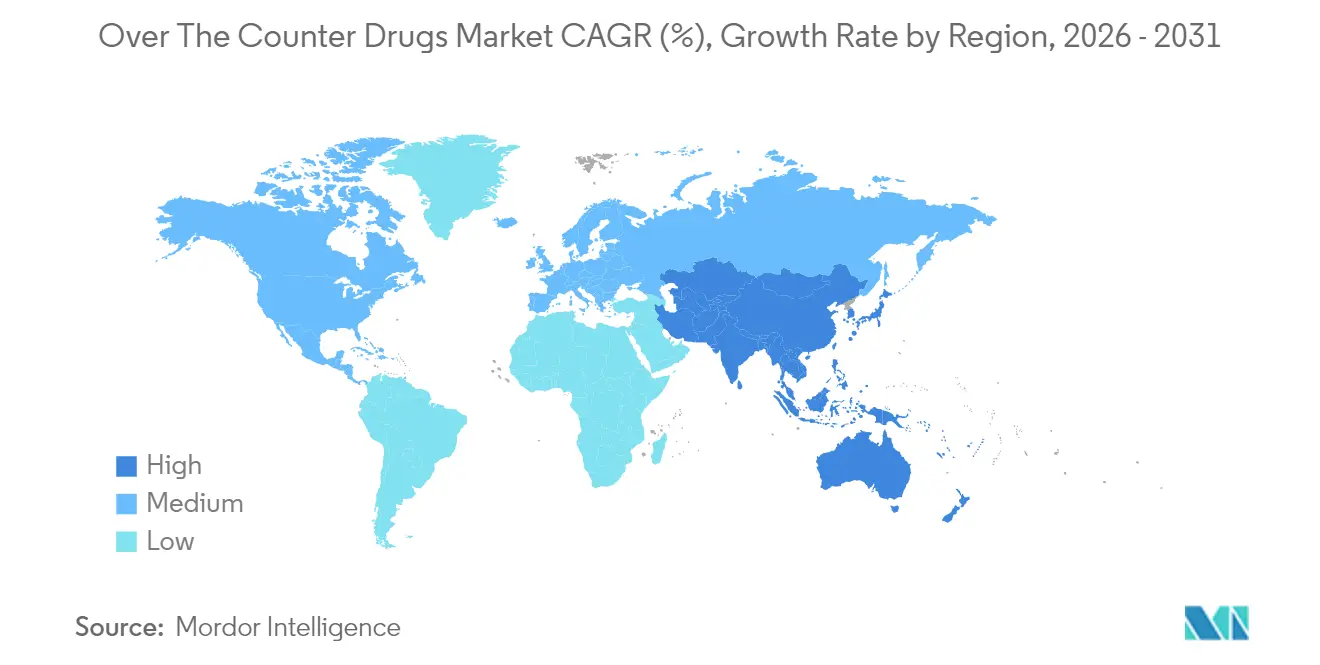
- Nach Geografie führte Nordamerika im Jahr 2025 mit 34,55 % des globalen Umsatzes, während Asien-Pazifik den höchsten regionalen CAGR von 8,31 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für Selbstfürsorge und präventive Gesundheit | +1.8% | Global, mit stärkerem Effekt in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Anhaltende Umstellungen von verschreibungspflichtigen auf rezeptfreie Arzneimittel in mehreren Therapiebereichen | +1.2% | Nordamerika und EU, mit verzögerter Übernahme in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Verbreitung digitaler und Omnichannel-Apothekenplattformen | +0.9% | Global, mit früher Übernahme in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Liberalisierung der Apotheken- und Arzneimittelhandelsvorschriften in Entwicklungsländern | +0.7% | Asien-Pazifik, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Rasch alternde Bevölkerung mit steigendem Bedarf an chronischem Management mit rezeptfreien Arzneimitteln | +1.0% | Japan, Westeuropa, Nordamerika, China | Langfristig (≥ 4 Jahre) |
| Postpandemischer Fokus auf Atemwegs- und Immunitätsprodukte | +1.1% | Global, mit höherer Intensität in Regionen mit starken COVID-19-Auswirkungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für Selbstfürsorge und präventive Gesundheit
81 % der Verbraucher greifen laut Angaben von Pfizer bei geringfügigen Beschwerden als erste Reaktion auf ein rezeptfreies Produkt zurück. Die Verhaltensverschiebung ist groß genug, um den Arztbesuch bei häufigen Erkrankungen zu reduzieren, was wiederum die Verschreibungsgewohnheiten verändert: Ärzte betrachten den Einsatz rezeptfreier Arzneimittel zunehmend als wesentlichen Bestandteil von Stufentherapieprotokollen, um verschreibungspflichtige Interventionen für Patienten mit höherem Versorgungsbedarf vorzubehalten. Ein interessanter Nebeneffekt ist, dass Kostenträger diesen Trend stillschweigend begrüßen, da jeder für rezeptfreie Arzneimittel ausgegebene Dollar einen privaten Eigenanteil einbringt, der die Erstattungsbudgets entlastet – eine Dynamik, die den Kostendruck ohne neue Gesetzgebung neu ausbalanciert.
Anhaltende Umstellungen von verschreibungspflichtigen auf rezeptfreie Arzneimittel
Die US-amerikanische Food and Drug Administration (FDA) kodifizierte im Januar 2025 die Regelung zu zusätzlichen Bedingungen für die nicht verschreibungspflichtige Verwendung (ACNU), wodurch der Weg für Produkte mit differenzierten Sicherheitsprofilen zur Erlangung des OTC-Status geöffnet wurde. Mehr als 700 einzelne Produkte haben die Verschreibungspflichtgrenze überschritten, wie die Consumer Healthcare Products Association (CHPA) anmerkt. OTC-Naloxon ist ein Beispiel für die nicht verschreibungspflichtige Verfügbarkeit innerhalb des Gegenmittelmarkts. Eine wenig beachtete Konsequenz ist, dass Lebenszyklusmanagement-Teams die Rx-zu-OTC-Migration nun als einen gängigen strategischen Hebel neben Patentlaufzeitverlängerungstaktiken betrachten, was die kommerziellen Rückenwinde für ausgereifte Moleküle effektiv verlängert, ohne sie neu zu positionieren oder neu zu formulieren.
Verbreitung digitaler und Omnichannel-Apotheken
Akademische Forschung in Japan zeigt, dass zwar 89 % der Verbraucher rezeptfreie Arzneimittel noch immer im Geschäft kaufen, aber fast jeder Zehnte online kauft und dabei ein Smartphone für ergänzende Informationen nutzt. Dieses hybride Muster zeigt, dass sich das Modell „online recherchieren, offline kaufen” zu einer Realität des „überall recherchieren, überall kaufen” wandelt. Einzelhandelsketten reagieren darauf, indem sie QR-Codes auf Regaletiketten einbetten, um digitale Inhalte am Point of Sale zu integrieren – ein Schritt, der das Geschäft still und leise von einem Transaktionsort zu einem Inhaltsverstärkungsknoten macht[1].
Liberalisierung der Apotheken- und Arzneimittelhandelsvorschriften in Entwicklungsländern
Indien und China führen Reformen durch, die es Nicht-Apotheken-Outlets ermöglichen, ausgewählte rezeptfreie Produktlinien zu führen – eine politische Haltung, die in Südkorea gespiegelt wird, wo die Verfügbarkeit in Convenience-Stores die Preispunkte gedrückt und den traditionellen Apothekenumsatz beeinträchtigt hat. Für Hersteller multipliziert diese regulatorische Lockerung die Vertriebsknoten, fragmentiert aber auch das Bestandsmanagement und erzwingt Investitionen in datenreiche Nachfrageerfassungsplattformen. Ein kontraintuitiver Vorteil ergibt sich für kleinere Marken: Breitere Kanäle reduzieren Regalplatzbarrieren und ermöglichen es agilen Neueinsteigern, Sichtbarkeit in Outlets zu erlangen, die historisch etablierten Platzhirschen vorbehalten waren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefälschte und minderwertige Produkte untergraben das Markenvertrauen in Schwellenmärkten | -0.8% | Asien-Pazifik, Afrika und Teile Lateinamerikas | Mittelfristig (2–4 Jahre) |
| Preiserosion durch zunehmenden Einzelhandelswettbewerb und Expansion von Eigenmarken | -1.2% | Global, mit stärkerem Effekt in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedenken hinsichtlich Missbrauch und unerwünschter Ereignisse begrenzen die Kategorieexpansion | -0.6% | Global, mit stärkerem Einfluss in Regionen mit eingeschränktem Apothekerzugang | Kurzfristig (≤ 2 Jahre) |
| Verschärfte regulatorische Überwachung und Track-and-Trace-Mandate erhöhen die Compliance-Kosten | -0.9% | Global, mit früherer Umsetzung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte und minderwertige Produkte untergraben das Markenvertrauen
Die Nationale Vereinigung der Apothekenbehörden schätzt, dass 96 % der Online-Apothekenwebsites nicht konform betrieben werden. Diese Verbreitung fördert einen Parallelmarkt, der das legitime Markenkapital und damit die Patientenadhärenz untergräbt. Auf strategischer Ebene treibt die Fälschungsbedrohung legitime Akteure zu Blockchain-basierten Track-and-Trace-Lösungen, selbst wenn Regulierungsbehörden diese noch nicht vorgeschrieben haben. Frühe Anwender können daher einen zweifachen Vorteil erzielen: Lieferkettenintegrität und Marketinghebel, der auf verifizierter Authentizität aufgebaut ist.
Preiserosion durch zunehmenden Einzelhandelswettbewerb und Expansion von Eigenmarken
Liberalisierte Vertriebskanäle haben zu einer Preiskompression geführt, insbesondere dort, wo Massenwarenhändler Eigenmarken-SKUs einführen, die Markenformulierungen replizieren. Für nationale Marken liegt das Gegenmittel zunehmend in mehrwertschaffender Differenzierung – sei es ein schnellerer Wirkungseintritt, ein reineres Hilfsstoffprofil oder App-verknüpfte Adhärenzimpulse. Die implizite Erkenntnis ist, dass das Kompetenzprofil des Markenmanagers für rezeptfreie Arzneimittel nun klassische FMCG-Taktiken und Med-Tech-Kompetenz verbindet – eine hybride Fähigkeit, die noch vor fünf Jahren selten war.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Vitamine, Mineralien und Nahrungsergänzungsmittel überholen traditionelle KategorienHusten-, Erkältungs- und Grippemittel behalten mit 22,85 % im Jahr 2025 den größten Marktanteil, doch Vitamine, Mineralien und Nahrungsergänzungsmittel (VMS) verzeichnen für 2026–2031 einen CAGR von 7,52 % – den schnellsten innerhalb der Matrix. Der Trend spiegelt das postpandemische Immunitätsbewusstsein und eine breitere Verlagerung von der Behandlung zur Prävention wider. Eine bemerkenswerte Schlussfolgerung ist, dass das VMS-Branding zunehmend auf funktionale Ergebnisse wie „Schlafqualität” oder „Stressbalance” ausgerichtet ist und damit die Präzisionsbotschaftssprache nachahmt, die im Technologiesektor seit Langem verwendet wird, um Nutzervorteile statt technischer Spezifikationen zu kommunizieren.
Hersteller konzentrieren sich zunehmend auf zustandsspezifische Formulierungen, die auf aufkommende Verbraucheranliegen wie Stressmanagement, Schlafqualität und kognitive Leistungsfähigkeit abzielen, und schaffen so eine differenzierte Positionierung in einem zunehmend überfüllten Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Formulierungstyp:
Tabletten bleiben das dominierende DarreichungsformatTabletten machen im Jahr 2025 noch immer 38,25 % des Marktes aus, aber Gummibärchen und Kautabletten wachsen mit einem CAGR von 9,35 %. Die Übernahme von Süßwarenformaten im Gesundheitsbereich veranschaulicht, wie sensorische Erlebnisse etablierte Darreichungsformen verdrängen können. Hersteller investieren nun in gelatinefreie Pflanzenbases und reduzierte Zuckerprofile, um gesundheitsbewusste Erwachsene anzusprechen, nicht nur Kinder. Diese Verlagerung unterstreicht eine strategische Erkenntnis: Geschmack und Textur werden zu grundlegenden Produktattributen und verwischen die historische Grenze zwischen therapeutischer Wirksamkeit und Verbrauchergenuss.
Die Innovationspipeline für rezeptfreie Formulierungen wächst weiter, wobei transdermale Pflaster für eine gleichmäßige Wirkstoffabgabe an Bedeutung gewinnen und oral zerfallende Formen Schluckbeschwerden bei pädiatrischen und geriatrischen Patienten begegnen.
Nach Altersgruppe:
Erwachsene im Alter von 15–64 Jahren entfallen auf den größten AnteilErwachsene im Alter von 15–64 Jahren halten im Jahr 2025 63,40 % des Verbrauchs, aber Senioren wachsen mit einem CAGR von 8,16 % für 2026–2031 am schnellsten. Verschiedene Quellen haben die Polypharmazie-Belastung hervorgehoben, die die Auswahl rezeptfreier Arzneimittel für ältere Erwachsene erschwert. Als Reaktion darauf erproben einige Einzelhändler Regalplatzierungen, die geriatriefreundliche SKUs bündeln und dabei die „frei von”-Gänge im Lebensmittelhandel nachahmen, die allergenfreie Produkte zusammenfassen. Diese Merchandising-Anpassung verbessert nicht nur die Navigation für Senioren, sondern erhöht auch den durchschnittlichen Warenkorbwert der Kategorie dank gebündelter Angebote.
Die alternde Bevölkerung stellt OTC-Hersteller vor einzigartige Herausforderungen, da etwa 80 % der älteren Erwachsenen mehrere chronische Erkrankungen haben, was zu komplexen Medikamentenplänen führt, die das Risiko unerwünschter Arzneimittelwechselwirkungen erhöhen.
Nach Quelle:
Naturprodukte gewinnen im Mainstream an BedeutungNaturprodukte gewinnen im Mainstream an Bedeutung. Chemisch basierte rezeptfreie Produkte dominieren mit einem Anteil von 78,95 % im Jahr 2025, doch pflanzliche und natürliche Alternativen eilen mit einem CAGR von 8,88 % voraus. Der Trend schafft Integrationsprobleme für Gesundheitssysteme, da 77,8 % der Verbraucher in einigen Märkten pflanzliche Präparate verwenden, oft zusammen mit konventionellen Medikamenten, was potenzielle Wechselwirkungsrisiken schafft.
Signifikante Wechselwirkungen wurden mit gängigen pflanzlichen Produkten wie Grapefruit, Johanniskraut und Baldrian identifiziert, die in Kombination mit bestimmten konventionellen Medikamenten zu schwerwiegenden unerwünschten Wirkungen führen können. Dies unterstreicht die Notwendigkeit einer verbesserten Verbraucheraufklärung und eines stärkeren Bewusstseins bei Gesundheitsdienstleistern hinsichtlich pflanzlich-medikamentöser Wechselwirkungen, insbesondere bei Patienten mit chronischen Erkrankungen, die häufig mehrere Medikamente einnehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Disruption gestaltet den Zugang neuDigitale Disruption gestaltet den Zugang neu. Einzelhandelsapothekenketten hielten im Jahr 2025 einen Marktanteil von 41,95 %. Online-Akteure hingegen, die mit einem CAGR von 9,95 % wachsen, verwischen die Kanalabgrenzung. Traditionelle Ketten kontern mit Same-Day-Delivery und In-App-Beratung und verwandeln Apotheker damit effektiv in virtuelle Versorgungsnavigator. Der Sekundäreffekt ist, dass verschreibungspflichtige Einheiten innerhalb dieser Ketten einen Cross-Selling-Auftrieb erfahren, wenn rezeptfreie Käufer digital interagieren, was Omnichannel als Umsatzverstärker und nicht als kannibalisierenden Faktor bestätigt.
Traditionelle Apothekeneinzelhändler reagieren mit Omnichannel-Strategien, die digitale und physische Erlebnisse integrieren, während reine Online-Apotheken sich durch wettbewerbsfähige Preise, Abonnementmodelle und verbesserte Medikamentenverwaltungstools differenzieren.
Geografische Analyse
Markt für rezeptfreie Arzneimittel in den Vereinigten Staaten
Die Marktführerschaft mit einem Anteil von 34,55 % im Jahr 2025 wird durch hohe Eigenkosten, die zur Selbstmedikation anregen, robuste Apothekenketten und ein günstiges regulatorisches Umfeld für Rx-zu-OTC-Umstellungen gestützt. Das ACNU-Framework der FDA, das seit Januar 2025 in Betrieb ist, ermöglicht den Einsatz digitaler Tools zur Unterstützung der Selbstauswahl bei komplexeren Wirkstoffen – eine politische Kursänderung, die Software effektiv in einen regulatorischen Compliance-Mechanismus verwandelt. Diese Dynamik drängt Technologiepartner in den Kern von Arzneimittel-Vermarktungsstrategien.
Markt für rezeptfreie Arzneimittel im asiatisch-pazifischen Raum
Mit einem CAGR von 8,31 % stellt der asiatisch-pazifische Raum bis 2031 das am schnellsten wachsende regionale Segment dar, angetrieben durch steigende verfügbare Einkommen und wachsende Mittelschichtambitionen. Die Nationale Medizinprodukteverwaltung Chinas führt mehr als 5.000 registrierte OTC-Produkte, darunter über 800 Umstellungen von verschreibungspflichtigen Produkten. Der zunehmende Wettbewerbsdruck veranlasst multinationale Unternehmen dazu, nicht nur die Verpackungssprache zu lokalisieren, sondern auch Dosisstärken an regionale klinische Leitlinien anzupassen – eine Anpassung, die historisch gesehen hinter der Marketinglokalisierung zurückgeblieben ist.
Markt für rezeptfreie Arzneimittel in Europa
Die meisten Länder erlauben den Online-Verkauf und verzichten auf Preiskontrollen, schränken jedoch häufig den Nicht-Apothekenhandel ein, um die Abgabeaufsicht zu gewährleisten. Das fragmentierte Regelwerk verpflichtet Hersteller zur Pflege länderspezifischer SKU-Varianten, was die Lagerkomplexität erhöht, aber mikrozielgerichtete Marketingaussagen ermöglicht, die auf lokale Gesundheitsanliegen abgestimmt sind. Eine wesentliche Erkenntnis ergibt sich daraus: Agile Lieferketten, die Postponement-Strategien nutzen und die endgültige Verpackung bis zur Länderzuteilung verzögern, stellen in Europa mittlerweile einen wesentlichen Wettbewerbsvorteil dar.
Regulatorisches Umfeld
Die OTC-Regulierung bewegt sich weiterhin in Richtung einer risikobasierten Erweiterung des Zugangs, während die Kontrollen in Unterkategorien mit höherem Risiko verschärft werden. In den Vereinigten Staaten kodifizierte die FDA im Januar 2025 die Regel der Additional Conditions for Nonprescription Use (ACNU), wodurch ein Weg formalisiert wurde, auf dem technologiegestützte Selbstauswahl und damit verbundene Bedingungen den Übergang von Rx zu OTC für Produkte mit differenzierteren Sicherheitsprofilen unterstützen können.
Außerhalb Nordamerikas erweitern die Regulierungsbehörden die Verkaufsstellen und verschärfen gleichzeitig die betrieblichen Anforderungen und Klassifizierungsregeln. Indonesien erließ die BPOM-Verordnung 5/2026, um technische Anforderungen für das OTC-Management in modernen Einzelhandelsgeschäften festzulegen, und Indien verbot den OTC-Verkauf von oralen Arzneimitteln mit mehr als 12 % Ethylalkohol bei Packungsgrößen über 30 ml, indem es diese unter Schedule H1 (Juli 2026) neu klassifizierte. In Europa bleibt die Compliance im Änderungsmanagement aktiv, mit dem überarbeiteten Variations-Rahmenwerk der EMA, das seit Januar 2025 gilt, und aktualisierten europäischen Leitlinien zur Variationsklassifizierung, die Anfang 2026 anwendbar werden, was den Aufwand für länderkonforme Kennzeichnung, Dossier-Pflege und Planung der Versorgungskontinuität für OTC-Portfolios erhöht.
Wettbewerbslandschaft
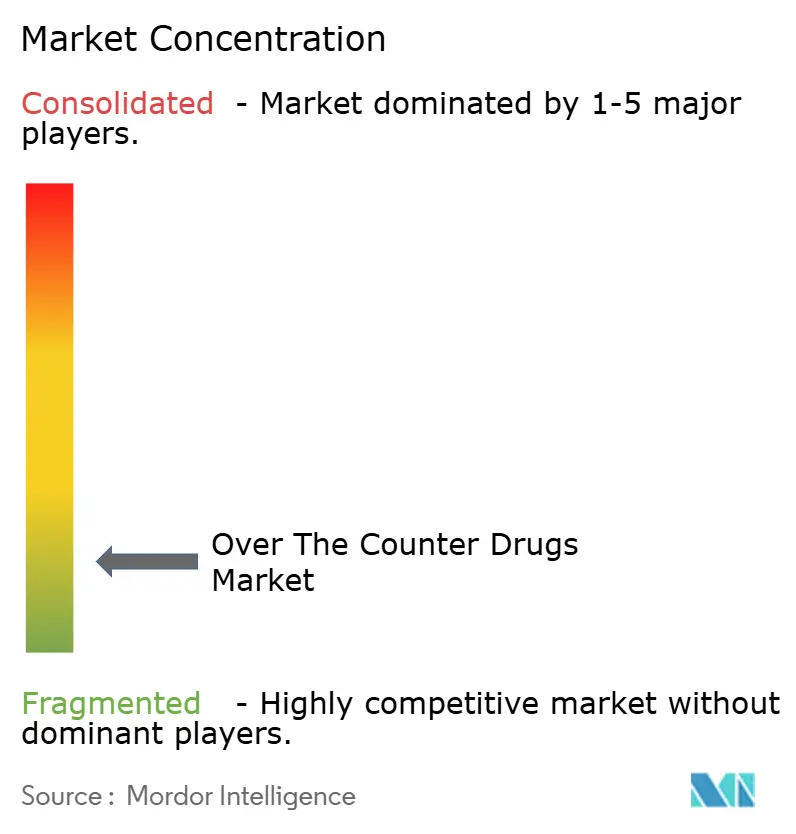
Die fünf größten Unternehmen im Markt kontrollieren rund 16 % des Umsatzes. Eine solche Fragmentierung bedeutet, dass Markenkapital statt Skalierung oft über die Regalplatzierung entscheidet. Unternehmensbewegungen bestätigen diese Sichtweise: GSK hat seine Haleon-Konsumgütereinheit abgespalten, und Johnson & Johnson hat Kenvue ausgegliedert – beides Maßnahmen, die darauf ausgelegt sind, Konsumgesundheitsagenden strategische Autonomie zu verleihen. Interessanterweise demokratisiert der Trennungstrend die Forschungs- und Entwicklungsbudgets, da neu unabhängige Einheiten Kapital direkt für rezeptfreie Möglichkeiten einsetzen können, ohne mit hochmargigen verschreibungspflichtigen Pipelines um Finanzierung zu konkurrieren.
Die KI-gestützte SaaS-Plattform von Petros Pharmaceuticals durchsucht elektronische Gesundheitsakten, um Wirkstoffe zu identifizieren, die für die Umstellung von verschreibungspflichtigen auf rezeptfreie Arzneimittel geeignet sind, und beschleunigt so die Dossieraufbereitung und das regulatorische Engagement. Die Plattform veranschaulicht, wie geistiges Eigentum in Form von Software sich in pharmazeutischen Wertschöpfungsketten vorgelagert einbringen kann – nicht nur im nachgelagerten Marketing oder in Adhärenz-Apps. Vorausschauende Unternehmen betrachten solche Tools als Akquisitionsziele statt als optionale Kooperationspartner, was eine Zukunft ankündigt, in der Technologie-Scouting zu einer Kernfunktion der Geschäftsentwicklung wird.
Das geriatrische Segment bleibt unterversorgt, insbesondere im Bereich des Polypharmazie-Managements. Nur wenige rezeptfreie SKUs enthalten Tablettenteilungslinien, großformatige Anweisungen oder Blisterpackungen mit taktilen Hinweisen. Unternehmen, die diese ergonomischen Schmerzpunkte lösen, können Loyalität in einer demografischen Gruppe gewinnen, die Zuverlässigkeit über Neuheit stellt, und wandeln damit einstige Nischen-Nutzererfahrungsarbeit in einen messbaren Umsatzstrom um.
Marktführer für rezeptfreie Arzneimittel
-
Bayer AG
-
Haleon Group
-
Sanofi S.A.
-
Reckitt Benckiser Group plc
-
Kenvue Brands LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für rezeptfreie Arzneimittel Unternehmen in diesem Bericht
- Kenvue Brands LLC
- Bayer
- Haleon Group
- Sanofi
- Reckitt Benckiser Group
- Pfizer
- Viatris
- Perrigo Company
- Takeda Pharmaceuticals
- Boehringer Ingelheim
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Glenmark Pharmaceuticals
- Dr. Reddy’s Laboratories
- Piramal Enterprises Ltd.
- Church & Dwight
- Procter & Gamble
- Prestige Consumer Healthcare
- Hisamitsu Pharmaceutical
- Lupin
Lesen Sie die Analyse der rezeptfreie Arzneimittel-Unternehmen
Marktchancen und Zukunftsaussichten
Ein klareres Chancenpotenzial entsteht, da Regulierungsbehörden die Zugangsrahmen und Monografien für nicht verschreibungspflichtige Arzneimittel modernisieren und die Zahl der tragfähigen Ziele für Switch, Neuformulierung und Linienerweiterungen erhöhen. In den Vereinigten Staaten hat die FDA die Modernisierung der Monografien weiter operationalisiert, einschließlich der endgültigen Verwaltungsanordnung vom Juni 2026 zur Änderung der OTC-Monografie M020, um Bemotrizinol als aktiven Sonnenschutzinhaltsstoff (bis zu 6 %) hinzuzufügen. Diese Monografie-Maßnahme unterstützt die Entwicklung differenzierter OTC-Sonnenschutzportfolios, einschließlich Premium- und kosmetisch eleganter Formate, während Aussagen und die Positionierung der Wirkstoffe mit dem Monografie-Weg abgestimmt bleiben.
Weißraum besteht auch beim Aufbau ACNU-fähiger Verbrauchererlebnisse und apothekengestützter digitaler Sicherheitsvorkehrungen für komplexere nicht verschreibungspflichtige Kategorien. Die FDA hielt im April 2026 im Rahmen ihrer Initiative Increasing Access to Nonprescription Drugs eine öffentliche Sitzung ab und bekräftigte, dass Stakeholder-Engagement und Evidenzdesign Teil der Zugangs-Roadmap sind und keine nachträgliche Überlegung. Hersteller und Einzelhändler können dies nutzen, um Investitionen in digitale Selbstauswahl-Tools, klarere altersgerechte Kennzeichnung und Verpackung für Polypharmazie-Kontexte sowie stärkere Authentifizierungsprogramme zu priorisieren, insbesondere in Online-Kanälen, in denen die National Association of Boards of Pharmacy weit verbreitete Nichteinhaltung auf Websites festgestellt hat.
Neueste Industrielle Entwicklungen in Markt für rezeptfreie Arzneimittel
- Juli 2026: Sanofi gab die Zulassung von Sarclisa Escena durch die US-FDA bekannt, eine subkutane Formulierung, die über einen On-Body-Injektor für multiples Myelom verabreicht wird. Obwohl dies weiterhin auf die Onkologie ausgerichtet ist, unterstreicht es die anhaltende Investition in gerätegestützte, benutzerfreundliche Verabreichung, die Erwartungen an bequemlichkeitsorientierte Formate in Bereichen der Verbrauchergesundheit und angrenzenden Selbstpflegekategorien beeinflussen kann.
- März 2025: Glenmark Pharmaceuticals erhielt die Zulassung der US-FDA für Olopatadinhydrochlorid-Augenlösung 0,2 % als OTC-Produkt. Der Switch unterstützt die OTC-Pipeline für Allergie- und Augenpflege und verdeutlicht, wie regulatorische Wege Marken- und Molekül-Lebenszyklen über verschreibungspflichtige Kanäle hinaus verlängern können.
- Mai 2024: Amneal Pharmaceuticals begann mit der Belieferung von US-Einzelhandelsketten mit OTC-Naloxon-Nasenspray 4 mg. Die breitere Verfügbarkeit im Einzelhandel unterstützt Modelle zur Schadensminderung und erhöht die Rolle der OTC-Massendistribution in gesundheitspolitisch orientierten Kategorien.
Markt für rezeptfreie Arzneimittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst nicht verschreibungspflichtige, behördlich zugelassene Arzneimittel, die Verbraucher ohne Rezept kaufen und verwenden können, um häufige, geringfügige Erkrankungen über den Einzel- und zugelassene Online-Kanäle in allen wichtigen Regionen zu verhindern oder zu behandeln.
Ausschlüsse aus dem Umfang: Kräutertees, homöopathische Mittel, Sportnahrungspulver und Produkte, die ausschließlich als Kosmetika positioniert sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Husten, Erkältung und Grippe
- Analgetika
- Gastrointestinalia
- Dermatologie
- Vitamine, Mineralien und Nahrungsergänzungsmittel (VMS)
- Gewichtsmanagement
- Ophthalmologie
- Schlafmittel
- Mundpflege
- Raucherentwöhnung
- Antihistaminika / Allergie
- Ohrenpflege
- Wundversorgung
- Sonstige Produkte
- Nach Formulierungstyp
- Tabletten
- Kapseln und Weichkapseln
- Flüssigkeiten und Sirupe
- Pulver und Granulate
- Salben und Cremes
- Sprays und Inhalatoren
- Gummibärchen und Kautabletten
- Transdermale Pflaster
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapothekenketten
- Unabhängige Apotheken und Drogerien
- Online-Apotheken
- Sonstige Kanäle
- Nach Altersgruppe
- Pädiatrie (0–14 Jahre)
- Erwachsene (15–64 Jahre)
- Geriatrie (65+ Jahre)
- Nach Quelle
- Chemisch basiert
- Pflanzlich und natürlich
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen, erste Nachfragesignale aufzubauen und zu verstehen, wie OTC-Kategorien typischerweise reguliert und nach Kanal verkauft werden. Wir haben öffentliche Quellen wie die Weltgesundheitsorganisation, die OTC-Monographien der US-amerikanischen FDA und zugehörige Leitlinien, die Europäische Arzneimittel-Agentur und nationale Arzneimittelbehörden sowie die Weltbank und UN-Bevölkerungsstatistiken herangezogen, um den gesundheitlichen und demografischen Kontext zu verankern.
Um diese Signale in verwertbare Größenbestimmungseingaben zu übersetzen, haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen sowie Veröffentlichungen von Einzel- und Apothekenverbänden ausgewertet, um den Kategorienmix und Kanalverschiebungen zu verstehen. Wo es hilfreich war, Unternehmenserlöse zu quantifizieren und Kategorienankündigungen im Zeitverlauf zu verfolgen, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt. Die oben aufgeführten Sekundärquellen sind illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Kategoriengrenzen zu überprüfen, Preis- und Mixannahmen zu validieren und zu bestätigen, wie sich die Nachfrage über Apotheken im Einzelhandel, Masseneinzelhandel und zugelassenen E-Commerce entwickelt. Wir haben mit einer Auswahl von Herstellern, Distributoren, Einzelhändlern und Fachexperten in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit regionale Regulierungs- und Kanalunterschiede im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 14 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 26 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 60 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der globale OTC-Nachfragepool anhand von Gesundheits- und Bevölkerungssignalen, Kategoriennutzungsmustern und der Aufteilung der Verkäufe nach Einzelhandelskanal rekonstruiert wird. Diese Struktur wird dann mit dem abgeglichen, was nach den OTC-Vorschriften der jeweiligen Region zulässig ist. Sobald das Rahmenwerk vorhanden war, haben wir die Gesamtwerte durch selektive Bottom-up-Annäherungen bestätigt, hauptsächlich unter Verwendung von Stichproben aus Unternehmenserlösaufteilungen, Kanalprüfungen und dem Preis pro Packung multipliziert mit geschätzten Volumina. Anschließend haben wir Bereiche angepasst, in denen Interviews wiederholt auf Lücken hingewiesen haben.
Zu den im Modell verwendeten Eingaben gehören (als Beispiele) die Bevölkerung nach Altersgruppe, Intensität und Zeitpunkt der Atemwegssaison, Selbstversorgungsannahme bei geringfügigen Erkrankungen, das Tempo der Rx-zu-OTC-Umstellungen sowie die Entwicklung des durchschnittlichen Verkaufspreises nach Hauptkategorie wie Analgetika, Husten und Erkältung, Magen-Darm, Dermatologie sowie Vitamine und Mineralstoffe. Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit verschiedene Pfade für Verbraucherausgaben, regulatorische Umstellungen und den Kanalmix getestet werden konnten, gefolgt von einem exponentiellen Glättungsschritt, um starke Jahres-zu-Jahres-Sprünge zu vermeiden, die nicht dem beobachteten OTC-Kaufverhalten entsprechen. Wenn Bottom-up-Prüfungen für kleinere Märkte unvollständig waren, haben wir Lücken mithilfe regionaler Mixquoten und durch Gespräche validierter Preisbänder geschlossen und anschließend die Gesamtwerte gegen die Top-down-Struktur gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über Kategoriensummen, Kanalaufteilungen und unabhängige Indikatoren, gefolgt von Varianzprüfungen auf Regions- und Kategorienebene, damit Ausreißer vor der Freigabe untersucht werden können. Wenn eine große Abweichung auftritt, werden die Annahmen überprüft, und wir nehmen erneut Kontakt zu relevanten Befragten auf, um zu bestätigen, ob das Problem im Umfang, in der Preisgestaltung oder in der Kanalabdeckung liegt.
Jede Studie wird in mehreren Schritten von Analysten überprüft, um arithmetische Konsistenz, logischen Ablauf und Übereinstimmung mit der aktuellen OTC-Regulierungsrealität zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Rx-zu-OTC-Umstellungen oder starke Kanalunterbrechungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die veröffentlichten Zahlen die aktuellsten verfügbaren Signale widerspiegeln.
Vergleich der globalen Schätzung von Mordor Intelligence für den Markt für rezeptfreie Arzneimittel (OTC) mit anderen veröffentlichten Schätzungen
Veröffentlichte OTC-Marktgrößen können unterschiedlich aussehen, selbst wenn sie ähnliche Bezeichnungen verwenden. Ein Herausgeber kann die Grenze dahingehend ziehen, was als Arzneimittel im Vergleich zu angrenzenden Selbstversorgungsprodukten gilt, und er kann auch unterschiedliche Jahresdefinitionen und Preisnormalisierungsschritte verwenden. Die Lücken weiten sich in der Regel aus, wenn eine Schätzung auf einem gleitenden Jahreszeitraum basiert, während eine andere eine Kalenderjahresgröße ist.
Durch die Verfolgung von Packungspreisen auf Kategorienebene und Nachfragesignalen nach Kanal hält Mordor Intelligence die Schätzung an behördlich zugelassene OTC-Produkte gebunden und lässt ähnlich aussehende Artikel wie Homöopathie und rein kosmetische Produkte außen vor, die einige Zusammenfassungen nicht sauber trennen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 204,91 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 193,00 Mrd. USD (2024) | Verwendet MAT-Q4-Timing anstelle eines Kalenderjahres, und der Umfang kann geschätzte E-Commerce- und Massenmarktabdeckung einbeziehen, die möglicherweise nicht eins zu eins den Grenzen behördlich zugelassener OTC-Arzneimittel entspricht. |
| Regionales Beratungsunternehmen B | 135,25 Mrd. USD (2025) | Beginnt mit einem kleineren Basisjahreswert, der einen engeren einbezogenen Warenkorb oder eine andere Kategorienzuordnung widerspiegeln kann, und die Modellannahmen sind weniger transparent darüber, welche angrenzenden Konsumgesundheitsprodukte innerhalb von OTC gezählt werden. |
Die Streuung in der Tabelle wird hauptsächlich durch Zeitdefinitionen (gleitender Jahreszeitraum gegenüber Kalenderjahr) und dadurch erklärt, wie eng jedes Modell die Produktgrenze um OTC-Arzneimittel gegenüber benachbarten Selbstversorgungskategorien zieht. Die Verwendung klarer Ein- und Ausschlüsse sowie von Kanal- und Preisprüfungen, die Jahr für Jahr wiederholt werden können, trägt dazu bei, die endgültige Marktgröße auf praktische Eingaben zurückführbar und leicht validierbar zu halten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte globale Marktgröße für rezeptfreie Arzneimittel bis 2031?
Der Markt soll bis 2031 einen Wert von 256,18 Milliarden USD erreichen, was einem CAGR von 4,57 % gegenüber dem Stand von 2026 entspricht.
Welche Region wird im Bereich rezeptfreier Arzneimittel bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik, angetrieben durch einen CAGR von 8,31 %, ist aufgrund der steigenden Kaufkraft der Mittelklasse und der regulatorischen Offenheit der am schnellsten wachsende regionale Markt.
Wie bedeutsam ist die Verlagerung hin zu digitalen Vertriebskanälen für rezeptfreie Produkte?
Online-Apotheken wachsen mit einem CAGR von 9,95 % – mehr als doppelt so schnell wie der traditionelle Einzelhandel –, was eine unumkehrbare Verlagerung hin zu Omnichannel-Verbraucherengagement signalisiert.
Warum gewinnen Gummibärchen und Kautabletten bei rezeptfreien Formulierungen an Bedeutung?
Ihr prognostizierter CAGR von 9,35 % resultiert aus verbesserter Schmackhaftigkeit und Bequemlichkeit, die die Adhärenz fördern, insbesondere bei Vitaminen, Mineralien und Nahrungsergänzungsmitteln.
Welche strategische Bedeutung hat die ACNU-Regelung der FDA?
Die Regelung ermöglicht es komplexen verschreibungspflichtigen Arzneimitteln, durch den Einsatz digitaler Selbstauswahltools in den rezeptfreien Status zu wechseln, und vergrößert damit effektiv den adressierbaren Markt, ohne die Sicherheit zu beeinträchtigen.
Wie wirken sich gefälschte rezeptfreie Produkte auf die Branche aus?
Sie untergraben das Verbrauchervertrauen und komprimieren die Margen legitimer Marken, was Hersteller dazu veranlasst, in Blockchain-basierte Verifizierung und authentifizierte Lieferketten zu investieren, um die Marktintegrität zu wahren.