
Verbindungshalbleitermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
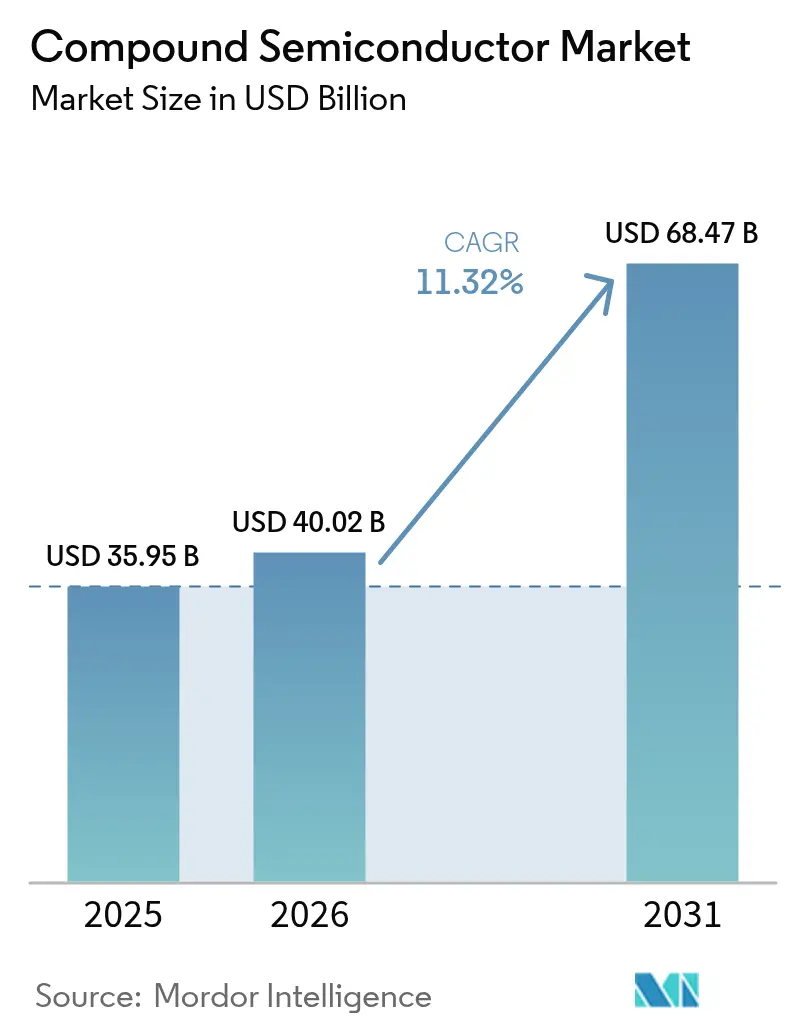
| Marktgröße (2026) | 40.02 Milliarden US-Dollar |
| Marktgröße (2031) | 68.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.32 % |
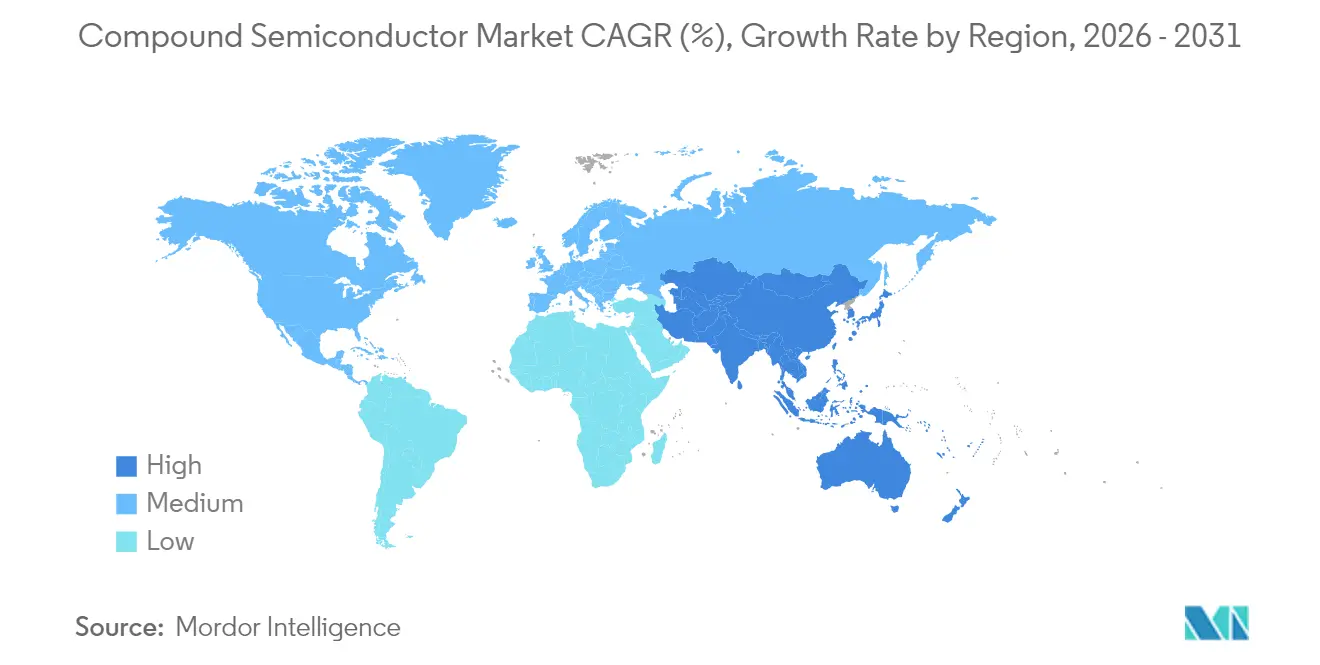
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
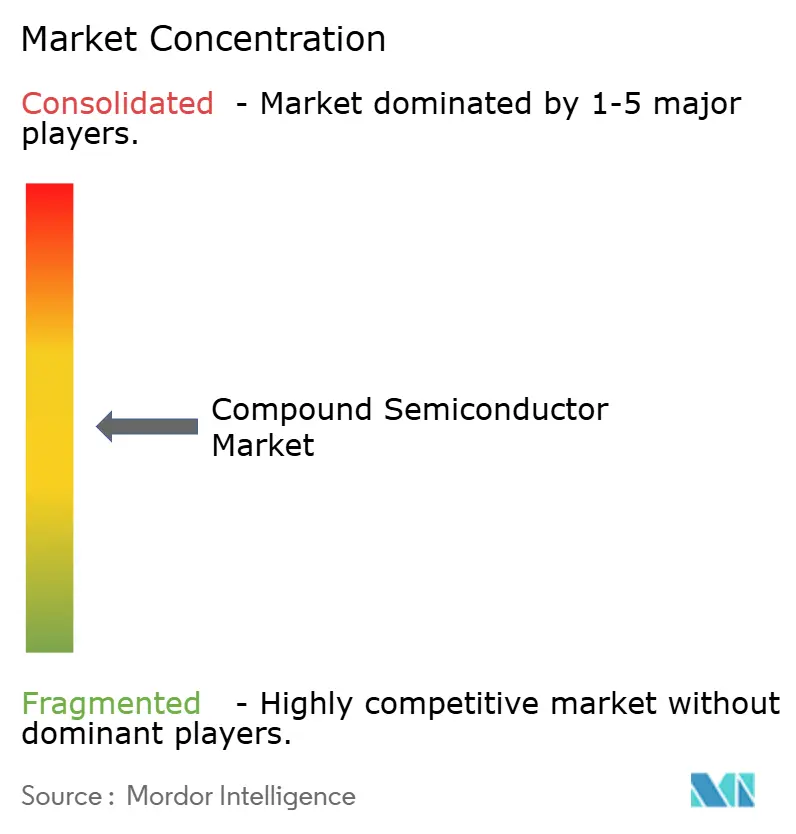
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Verbindungshalbleitermarkt Analyse von Mordor Intelligence
Die Größe des Verbindungshalbleitermarktes wird im Jahr 2026 auf 40,02 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 35,95 Milliarden USD, mit Prognosen für 2031, die 68,47 Milliarden USD zeigen, und wächst mit einer CAGR von 11,32 % über den Zeitraum 2026–2031. Die Dynamik resultierte aus dem zunehmenden Einsatz von Breitbandlückenmaterialien, die die Effizienz in der Leistungselektronik, der HF-Kommunikation und der Optoelektronik steigerten. Der Ausbau der Ladeinfrastruktur für Elektrofahrzeuge, die Beschleunigung von eigenständigen 5G-Bereitstellungen sowie die steigende Nachfrage nach Premium-Displays hoben gemeinsam die Stücklieferungen und durchschnittlichen Verkaufspreise an. Kapazitätssteigerungen bei Halbleiterauftragsfertigern in der Region Asien-Pazifik, Anreize für die Inlandsproduktion in den Vereinigten Staaten und Europa sowie anhaltende Kapitalausgaben von Automobil-OEMs stützten den Investitionszyklus. Gleichzeitig verdeutlichten geopolitische Exportkontrollen für Gallium, Germanium und Indium, verbunden mit wetterbedingten Störungen bei Rohstoffen, die Fragilität der Lieferkette und unterstrichen den strategischen Wert einer diversifizierten Beschaffung.
Wesentliche Erkenntnisse des Berichts
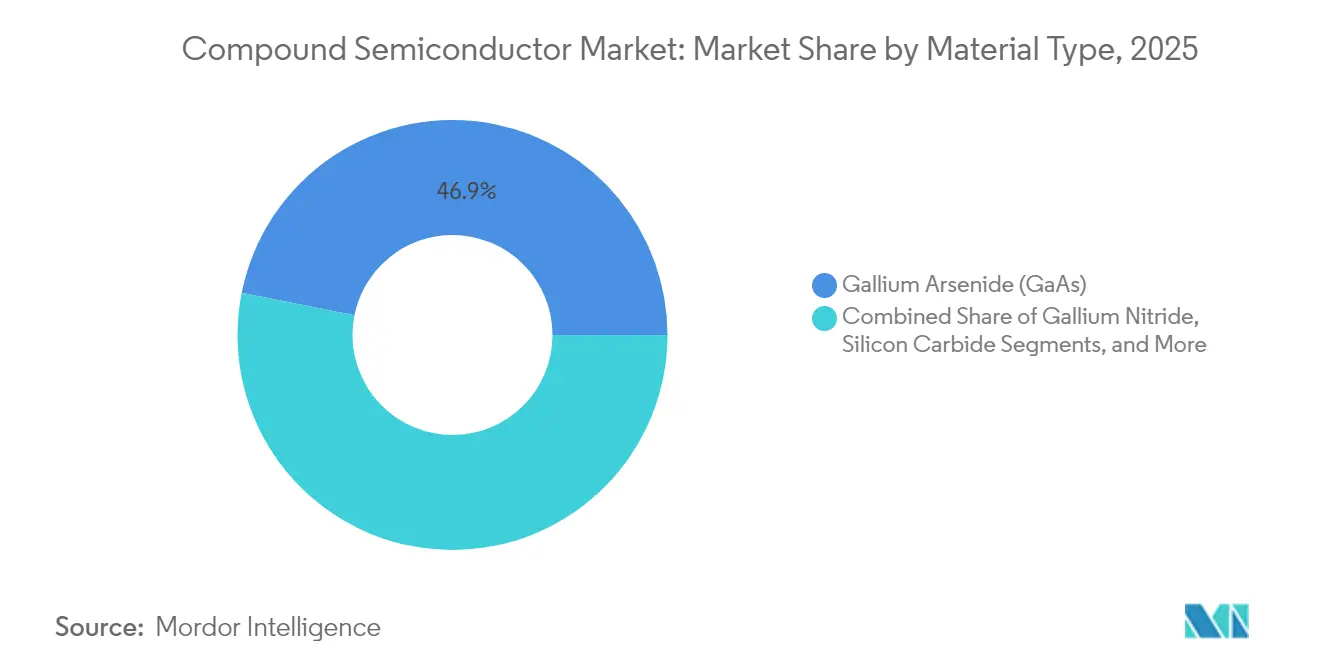
- Nach Materialtyp führte Galliumarsenid mit einem Umsatzanteil von 46,85 % im Jahr 2025, während Siliziumkarbid bis 2031 voraussichtlich mit einer CAGR von 18,1 % expandieren wird.
- Nach Wafer-Größe entfiel auf die Kategorie 150 mm im Jahr 2025 ein Marktanteil von 48,02 % am Verbindungshalbleitermarkt; 200-mm-Wafer sollen bis 2031 mit einer CAGR von 14,95 % wachsen.
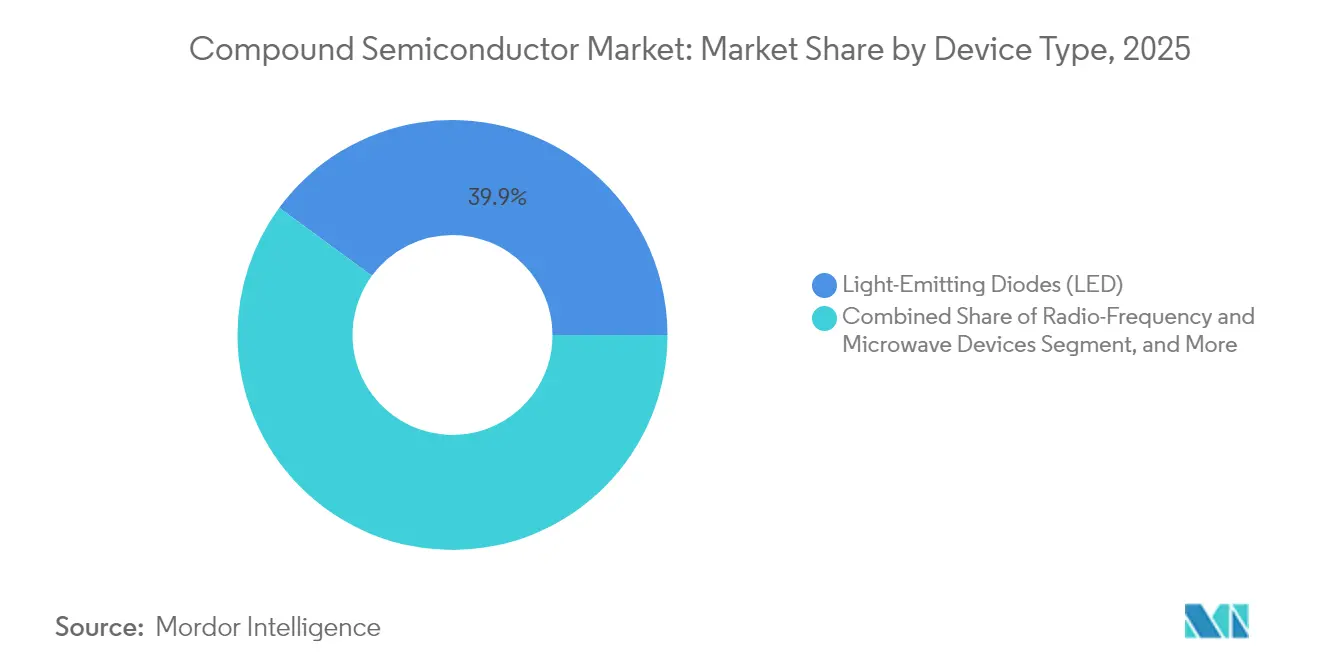
- Nach Gerätetyp erzielten LEDs im Jahr 2025 einen Umsatzanteil von 39,92 %, während Leistungselektronik mit einer CAGR von 16,75 % bis 2031 voranschreitet.
- Nach Endverbraucherbranche hielt Telekommunikations- und Datenkommunikationsinfrastruktur im Jahr 2025 einen Anteil von 27,85 % an der Marktgröße des Verbindungshalbleitermarktes, und Automobil und Transport wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 18,9 % wachsen.
- Nach Geografie dominierte Asien-Pazifik mit einem Umsatzanteil von 58,25 % im Jahr 2025; die Region verzeichnet eine CAGR von 13,95 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Verbindungshalbleitermarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GaN-auf-Si-Leistungsbauelemente in EU- und China-EV-Ladegeräten | +2.1% | Europa und China, Ausstrahlungseffekt auf Nordamerika | Mittelfristig (2–4 Jahre) |
| 5G Massives MIMO HF-Frontend in den USA und APAC | +1.8% | Nordamerika und APAC als Kernregionen, Ausstrahlungseffekt auf Europa | Kurzfristig (≤ 2 Jahre) |
| Mikro-/Mini-LED-Einführung in Fernsehgeräten und AR-Wearables | +1.4% | Global, frühe Gewinne in APAC-Produktionszentren | Mittelfristig (2–4 Jahre) |
| SiC-Traktionswechselrichter für europäische Nutzfahrzeug-EVs | +1.9% | Kernregion Europa, Ausweitung auf Nordamerika und China | Mittelfristig (2–4 Jahre) |
| III-V-Fab-Anreize gemäß den CHIPS-Gesetzen der USA/EU | +1.3% | Nordamerika und Europa, Wettbewerbsreaktion in APAC | Langfristig (≥ 4 Jahre) |
| InP-basierte LiDAR-PICs für autonome Fahrzeuge | +0.9% | Global, frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
GaN-auf-Si-Leistungsbauelemente in EU- und China-EV-Ladegeräten
Europäische Emissionsvorschriften und Chinas Autobahnelektrifizierung trieben die Einführung von GaN-auf-Si in 350-kW- und leistungsstärkeren Schnellladegeräten voran, die eine Stromwandlungseffizienz von 95 % erreichten und die Installationskosten im Vergleich zu Siliziumalternativen um bis zu 40 % senkten.[1]HAL Science, "Vertikale GaN-Bauelemente: Zuverlässigkeitsherausforderungen," hal.science Die EU-Green-Deal-Finanzierung von 2 Milliarden EUR (2,26 Milliarden USD) für Breitbandlücken-Fabs verstärkte den Übergang, während Chinas Gallium-Exportbeschränkungen lokale Beschaffungsstrategien anspornten.
5G Massives MIMO HF-Frontend in den USA und APAC
Die Migration hin zu eigenständigem 5G und Antennenanordnungen mit 64T64R oder größeren erforderte GaAs- und GaN-Leistungsverstärker, die den Energieverbrauch von Basisstationen um 40 % reduzierten und Millimeterwellen-Abdeckung ermöglichten. Erste Bereitstellungen in Südkorea erreichten eine Bevölkerungsabdeckung von 95 %, und CHIPS-Act-Fördermittel bereiteten US-Fabs auf die inländische GaAs-Expansion vor.
Mikro-/Mini-LED-Einführung in Fernsehgeräten und AR-Wearables
Panelhersteller migrierten von OLED zu Mikro-LED für Premium-Displays. Apple-Prototyp-Smartphones integrierten GaN-auf-Saphir-Mikro-LEDs, die 6.800 PPI und einen um 50 % geringeren Stromverbrauch als OLED lieferten, während Fahrzeugcockpits die Technologie für sonnenlichtlesbare Armaturenbretter übernahmen.
SiC-Traktionswechselrichter für europäische Nutzfahrzeug-EVs
Mercedes-Benz-eTruck-Plattformen verwendeten SiC-MOSFETs in 800-V-Wechselrichtern, die eine Effizienz von 98 % erreichten und die Kühlkomplexität um 25 % reduzierten. Infineons Fab in Malaysia im Wert von 7 Milliarden EUR (7,91 Milliarden USD) zielte bis 2030 auf 30 % der globalen SiC-Leistungskapazität ab.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an 200-mm-SiC-Substraten | -1.7% | Global, akute Auswirkungen in der Automobilzulieferkette | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für MOCVD-Reaktoren | -1.2% | Global, insbesondere für Neueinsteiger | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsbedenken bei GaN-Bauelementen mit >650 V | -0.8% | Global, regulatorische Kontrolle im Automobilbereich | Mittelfristig (2–4 Jahre) |
| US-Exportkontrollen für Epitaxie-Werkzeuge nach China | -0.9% | Kernregion China, globaler Ausstrahlungseffekt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an 200-mm-SiC-Substraten
Hersteller meldeten eine Versorgungslücke von 40 % bei 200-mm-SiC-Wafern, da Kristallwachstumszyklen bis zu 14 Tage dauerten und die Ofenkapazität begrenzt war. Automobil-OEMs sicherten sich daher mehrjährige Verträge zu Premiumpreisen, und Substratproduzenten wie II-VI gewannen Preissetzungsmacht.
Hohe Investitionskosten für MOCVD-Reaktoren
Ein einzelner metallorganischer chemischer Gasphasenabscheide-Reaktor kostet 3–8 Millionen USD, und eine 200-mm-GaN-Linie erfordert bis zu 15 Einheiten, was die Markteintrittsbarrieren auf über 40 Millionen USD anhebt. Die Dominanz von zwei Werkzeuganbietern schränkte die Skalierung ein und förderte die Konsolidierung unter kleineren Auftragsfertigern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: SiC beschleunigt sich, während GaAs die Führung behält
Die Marktgröße des Verbindungshalbleitermarktes für Materialien zeigte, dass Galliumarsenid im Jahr 2025 einen Anteil von 46,85 % beibehielt. Siliziumkarbid verzeichnete eine CAGR-Prognose von 18,1 %, gestützt durch Traktionswechselrichter und Schnelllade-Leistungsmodule. Galliumnitrid gewann schrittweise Marktanteile durch die Einführung von 650-V-bidirektionalen ICs, die die Akzeptanz in bidirektionalen Ladegeräten für die Energiespeicherung erweiterten. Indiumphosphid blieb unverzichtbar in fotoniischen integrierten LiDAR-Schaltkreisen und Sub-THz-6G-Prototypen, obwohl die absoluten Volumina gering waren.
Das Segmentwachstum hing von den Breitbandlücken-Eigenschaften ab – hohe Elektronenmobilität und hohe Durchbruchspannung – die Silizium nicht erreichen konnte. Forschungsdurchbrüche bei HF-GaN-auf-Si versprachen, die GaN-Nutzung auf 6G-Basisstation-Leistungsverstärker auszuweiten. Kostendrucke bestanden weiterhin, da Gallium- und Indium-Rohstoffe unter der Kontrolle von Exportbeschränkungen blieben, was das Interesse an Recyclingquellen und Materialalternativen wie AlYN steigerte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Wafer-Größe: 200 mm treibt Kostenoptimierung voran
Im Jahr 2025 erzielten 150-mm-Substrate einen Umsatzanteil von 48,02 %, doch 200-mm-Plattformen prognostizierten die schnellste CAGR von 14,95 %. Automobil-Leistungsmodule, die auf hohe Die-Anzahlen angewiesen sind, bevorzugten 200 mm, um eine prognostizierte Die-pro-Wafer-Kosteneinsparung von 30 % gegenüber 150-mm-Linien zu erzielen. Infineons Megafab in Malaysia validierte die Skalenökonomie mit 200-mm-SiC-Linien, die bis 2030 auf 30 % des globalen Angebots ausgelegt sind.
Kleinere Formate (≤ 100 mm) behaupteten ihre Positionen in Niedrigvolumen-, leistungskritischen Sektoren wie der Satellitenkommunikation. Während 300-mm-Möglichkeiten in GaN-auf-Si-Prototypen auftauchten, verhinderten technische Hürden – Filmspannung, Durchbiegungskontrolle und Defektdichte – die kommerzielle Einführung über den Prognosezeitraum hinaus. Ausrüstungslieferanten priorisierten 200-mm-Reaktorplattformen, um die Auslastung zu maximieren, und zielten auf eine Auslastung von 85–90 % ab, um Kapitalkosten zu amortisieren.
Nach Gerätetyp: Leistungselektronik überholt traditionelle LEDs
LEDs erzielten im Jahr 2025 einen Umsatzanteil von 39,92 %, doch Leistungselektronikgeräte werden voraussichtlich eine CAGR von 16,75 % erzielen, was den Verbindungshalbleitermarkt in Richtung Elektrifizierung lenkt. Teslas SiC-basierte Traktionswechselrichter setzten einen Maßstab und erzielten eine Reichweitensteigerung von 5 %, was anschließend ähnliche Einführungen in Nutzfahrzeugen und Bussen auslöste. HF- und Mikrowellengeräte expandierten stetig, da 5G und Satelliten-Backhaul lineare, hocheffiziente Leistungsverstärker erforderten.
Optoelektronische Bauteile wie vertikale Resonator-Oberflächenemissionslaser fanden Eingang in den automobilen LiDAR und hochgeschwindige optische Verbindungen, während photovoltaische Zellen auf Weltraumanwendungen beschränkt blieben, wo Galliumarsenid-Dreifachübergangsarchitekturen Premiumpreise rechtfertigten. Der steigende Anteil von Leistungsbauelementen verbesserte die durchschnittlichen Verkaufspreise und Margen für integrierte Bauelementehersteller insgesamt und unterstrich die Kapitalausgabenallokation für Breitbandlücken-Fab-Erweiterungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobiltransformation prägt die Nachfrage
Telekommunikations- und Datenkommunikation hielten im Jahr 2025 einen Anteil von 27,85 % am Verbindungshalbleitermarkt, doch die Automobilbranche wird voraussichtlich mit einer CAGR von 18,9 % wachsen, getragen von elektrifizierten Antriebssträngen und fortschrittlichen Fahrerassistenzsystemen. BYDs vollständige SiC-Plattformintegration erzielte eine Antriebsstrangeffizienzsteigerung von 10 % und validierte die Wertschöpfung auch in mittleren Fahrzeugklassen. Unterhaltungselektronik blieb ein stabiler, wenn auch langsamer wachsender Beitragsfaktor, da Flaggschiff-Smartphones GaAs/GaN-HF-Frontends und Mikro-LED-Displays der nächsten Generation integrierten.
Industrie- und Energiesektoren nutzten SiC und GaN in Solar-Wechselrichtern und netzmaßstäblichen Batterie-Energiespeichersystemen, um Umwandlungsverluste zu reduzieren. Luft- und Raumfahrt sowie Verteidigung verlangten weiterhin hohe durchschnittliche Verkaufspreise für Radar- und Satellitennutzlasten. Das Gesundheitswesen stellte eine aufkommende Nische dar, in der Verbindungshalbleiter drahtlose Implantate und präzisionsdiagnostische Laser antreiben.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 58,25 % und verzeichnete eine CAGR-Prognose von 13,95 % bis 2031. Die Marktgröße des Verbindungshalbleitermarktes für die Region profitierte von Chinas geplanter Kapazität von 8,6 Millionen Wafern pro Monat und der Auftragsfertiger-Dominanz Taiwans. Die 2024 eingeführten Exportkontrollen für Gallium, Germanium und Indium unterstrichen Konzentrationsrisiken und veranlassten lokale Regierungen, Subventionen für vorgelagerte Materialien bereitzustellen.
Nordamerika verfolgte inländische Lieferkettenagenden unter dem CHIPS-Anreizprogramm in Höhe von 39 Milliarden USD. Skyworks und Qorvo reihten GaAs-Erweiterungsprojekte ein, und TSMCs Arizona-Cluster im Wert von 165 Milliarden USD wurde beschleunigt, um Fähigkeiten für fortgeschrittene Verbindungshalbleiter-Verpackung einzuschließen. Verteidigungsanforderungen für einen gesicherten Zugang zu III-V-Bauelementen gaben zusätzlichen Impuls.
Europa positionierte Breitbandlücken-Halbleiter als Säule seines Green Deals und des Europäischen Chips-Gesetzes. Deutschland stellte 2 Milliarden EUR (2,26 Milliarden USD) für die lokale Produktion bereit, während Nexperia 200 Millionen USD für eine SiC-Linie in Hamburg zusagte. Die Lokalisierung der Lieferkette zielt darauf ab, asien-zentrierte Schocks abzumildern, wie etwa die Störung des Quarzabbaus in North Carolina, die 70–90 % des globalen Hochreinquarzes bedrohte.

Regulatorisches Umfeld
Exportkontrollen und Lizenzanforderungen prägen zunehmend die Compliance für Verbindungshalbleitermaterialien, -bauelemente und -fertigungswerkzeuge. Im Januar 2026 überarbeitete das US-Handelsministerium, Bureau of Industry and Security (BIS), seine Richtlinie zur Lizenzprüfung für bestimmte Halbleiterexporte nach China und Macau, was zusätzliche Sorgfalts- und Lizenzierungsreibung entlang der Fab-, OSAT- und Design-Lieferketten schafft, die kontrollierte Halbleiterfertigungsgüter verwenden. Im April 2026 veröffentlichte BIS eine endgültige Regel, mit der die Antragsfrist für Unternehmen zur Erlangung des Status „Approved Integrated Circuit (IC) Designer“ vom 13. April 2026 auf den 31. Dezember 2026 verlängert wurde, was sich darauf auswirkt, wie berechtigte Designer im Rahmen des aktualisierten Kontrollrahmens Zugang und Kontinuität aufrechterhalten.
In Europa erweitert sich die Industriepolitik von der Kapazitätsförderung hin zu gezielter technologischer Souveränität in Bereichen, die für Verbindungshalbleiter relevant sind. Im Juni 2026 brachte die Europäische Kommission einen Chips Act 2.0-Vorschlag voran, der ausdrücklich strategische Abhängigkeiten hervorhebt, einschließlich photonischer integrierter Schaltungstechnologien, und Mechanismen wie Pilotlinien, Kompetenzzentren und einen Chips-Fonds zur Beschleunigung des industriellen Einsatzes skizziert. Diese politischen Maßnahmen beeinflussen, wo Unternehmen ihre Epitaxie-, Waferherstellungs- und fortschrittliche Verpackungskapazitäten planen, und erhöhen den Wert der Rückverfolgbarkeit für sensible Materialien wie Gallium, Germanium, Indium und verwandte vorgelagerte Inputs.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Verbindungshalbleiter umfasst vorgelagerte Rohstoffe und Raffination (Gallium, Germanium, Indium, Wolfram, Tellur und verwandte Metalle), Kristallzüchtung und Substratherstellung (SiC-, GaAs-, InP-, GaN-Templates), Epitaxie (MOCVD/MBE), Bauelementfertigung sowie Verpackung und Test (einschließlich hochzuverlässiger Leistungsmodule und HF-Frontends), mit Endmarktintegration in Automobil, Industrie und Energie, Telekom/Datenkommunikation und Verteidigung. Die vorgelagerte Konzentration und Genehmigungserfordernisse bleiben ein zentrales Risiko, verstärkt durch die Ausweitung der Lizenzierungspflichten Chinas im Februar 2025 auf weitere strategische Inputs wie Wolfram, Tellur, Bismut, Indium und Molybdän, was Lieferzeiten verkürzen und Qualifizierungsaufwände für globale Lieferketten erhöhen kann.
Midstream- und Downstream-Akteure reagieren mit engeren Partnerschaften, Qualifizierungsprogrammen und dem Wechsel zu größeren Wafern, soweit möglich. Im März 2025 unterzeichneten STMicroelectronics und Innoscience eine Vereinbarung zur Entwicklung und Fertigung von GaN-Technologie mit dem Ziel, die Front-End-Kapazität zu erweitern und die Lieferresilienz zu verbessern. Für fortschrittliche Optoelektronik und Interconnects richteten Quintessent und IQE im Januar 2025 eine Lieferkette für epitaktische Quantenpunkt-Wafer ein, mit Produktionslieferungen bis 2025. An der Materialfront zeigt die Kommerzialisierung einer Massenproduktionslinie für 6-Zoll- und 8-Zoll-homoepitaktische Galliumoxid-Wafer durch Hangzhou Garen Semiconductor im Juni 2026, wie neuere ultra-breitbandige Substrate in die Lieferbasis eindringen und einen alternativen Weg für Hochspannungs-Bauelement-Roadmaps schaffen, während gleichzeitig neue Qualifizierungs- und Werkzeugkettenanforderungen entstehen.
Wettbewerbslandschaft
Die Branchenkonzentration entwickelte sich auf ein moderates Niveau. Fünf Anbieter hielten mehr als 90 % der SiC-Leistungsnische, doch diversifizierte Portfolios in HF und Optoelektronik verdünnten die Gesamtdominanz. STMicroelectronics führte die SiC-Leistung mit einem Anteil von 32,6 % an, gestützt durch eine italienische Expansion im Wert von 5 Milliarden EUR (5,65 Milliarden USD). Infineon erwarb GaN Systems und lancierte eine Malaysia-Fab im Wert von 7,91 Milliarden USD. Onsemi kaufte Qorvos SiC-JFET-Linie für 115 Millionen USD und beschleunigte die vertikale Integration.
Substrattechnologie und epitaxiale Prozesssteuerung blieben wichtige Differenzierungsmerkmale. Patentportfolio-Rennen konzentrierten sich auf vertikale GaN-Strukturen und AlYN-Verbindungen.[4]Total Telecom, "Nexperia investiert 200 Millionen USD in Hamburg," totaltele.com Fabless-Herausforderer wie Transphorm zielten auf Nischen-Automobil-Leistungsmodule ab und nutzten Outsourcing, um die Asset-Effizienz zu steigern. Staatliche Anreize prägten Standortentscheidungen, wobei US- und EU-Fördermittel inländische Fabs für strategische Autonomie bevorzugten.
Zweitrangige Akteure konzentrierten sich auf Spezialmärkte – InP-Photonik, Mikro-LED-Epi-Wafer und hocheffiziente Weltraum-Solarzellen – wo Leistung das Skalenvolumen überwog. Strategische Allianzen zwischen Werkzeuganbietern und Materiallieferanten verkürzten Prozessqualifizierungszyklen, ermöglichten schnellere Kundenqualifizierungen und stärkten die Positionen etablierter Unternehmen.
Führende Unternehmen der Verbindungshalbleiterbranche
Skyworks Solutions Inc.
Wolfspeed Inc.
Qorvo Inc.
Analog Devices Inc.
OSRAM GmbH (ams-OSRAM AG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen entstehen dort, wo politisch geförderte Kapazitätsausbauten mit der hochwertigen Nachfrage nach Verbindungshalbleitern in den Bereichen Leistungselektronik und Photonik zusammenfallen. In den Vereinigten Staaten verankern CHIPS-verknüpfte Fördermittel SiC-Fertigungsinvestitionen im Zusammenhang mit Elektrifizierung und Netzeffizienz. Im Juli 2026 erreichte Bosch eine Fördervereinbarung mit dem US-Handelsministerium über bis zu 225 Millionen USD an Direktförderung zur Unterstützung einer Investition von 2 Milliarden USD an seinem Standort in Roseville, Kalifornien, für die Produktion von SiC-Leistungshalbleitern, wobei die kommerzielle Fertigung 2026 beginnt. Dies unterstützt Freiräume für heimische Substrat-zu-Modul-Ökosysteme, Lieferantenqualifizierungsdienste und fortschrittliche Verpackungsfähigkeiten, die Design-in-Zyklen für Kunden aus den Bereichen Automobil und Energie verkürzen können.
In der Photonik und Hochgeschwindigkeitskonnektivität werden InP-Substrate und Fertigungskapazitäten zunehmend relevant für die Skalierung von Rechenzentrumsinfrastruktur und optischen Interconnects. Im Juli 2026 stellte Sumitomo Electric Industries 18 Milliarden JPY (etwa 120 Millionen USD) bereit, um die InP-Substratkapazität am Standort Itami Works zu erweitern, mit dem Ziel, bis zum Geschäftsjahr 2028 die 3,1-fache Kapazität des Geschäftsjahres 2024 zu erreichen, und Coherent unterzeichnete eine Absichtserklärung über bis zu 50 Millionen USD an Fördermitteln aus dem CHIPS and Science Act zur Erweiterung seiner 6-Zoll-InP-Fertigungsanlage in Sherman, Texas. Außerhalb der USA und der EU kündigte Indien im Mai 2026 die India Semiconductor Mission (ISM) 2.0 an, um das Ökosystem zu vertiefen und die Produktion von Verbindungshalbleitern sowie fortschrittliche Verpackung zu skalieren, während Japan große Foundry-Investitionen anzieht, wie den Zwei-Gleis-Erweiterungsplan von Tower Semiconductor über 3 Milliarden USD im Juli 2026 (einschließlich Silicon Photonics, SiGe und fortschrittlicher Verpackung mit staatlichen Zuschüssen). Zusammen deuten diese Entwicklungen auf eine kurzfristige Nachfrage nach Ausrüstung, Epitaxie, Messtechnik und Anbietern fortschrittlicher Verpackung hin, die eine Qualifizierung im großen Maßstab entlang der SiC-, GaN- und InP-Wertschöpfungsketten unterstützen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Wolfspeed führte ein dediziertes Team für Rechenzentrumslösungen ein und eröffnete ein Regionalbüro in Santa Clara, Kalifornien, um sich auf Leistungsarchitekturen für KI-Infrastruktur zu konzentrieren. Die Initiative bringt SiC-Bauelement-Roadmaps und Anwendungstechnik in Einklang mit den Leistungsdichtebeschränkungen von Hyperscalern und beschleunigt Design-in-Aktivitäten über traditionell automobillastige Nachfrageprofile hinaus.
- Mai 2026: Wolfspeed führte neue 3,3-kV-SiC-Leistungsmodulfamilien in zwei branchenüblichen Baugrößen ein, einschließlich Optionen mit und ohne Grundplatte für Energie- und Hochleistungsumwandlungsanwendungen. Die Einführung erweitert den adressierbaren Bereich für SiC-Module auf Hochspannungssysteme und stärkt die Plattformstandardisierung für die Qualifizierung durch OEMs und Integratoren.
- Juni 2025: TSMC beschleunigte den Zeitplan seines 165-Milliarden-USD-Projekts in Arizona, das Pläne zur Ergänzung fortschrittlicher Verpackungsfähigkeiten für Verbindungshalbleiter umfasst. Die frühere Verfügbarkeit lokalisierter Verpackungskapazität unterstützt die Ziele zur Sicherung nordamerikanischer Lieferketten für Verbindungshalbleiter-Bauelemente, die in Telekommunikations-, Datenkommunikations- und Verteidigungssystemen eingesetzt werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze mit Verbindungshalbleitermaterialien und -bauelementen, die aus zwei oder mehr Elementen hergestellt und in Elektronikanwendungen verkauft werden, bei denen die Leistungsanforderungen über Silizium hinausgehen, etwa bei Geschwindigkeit, Leistungsverarbeitung oder optischen Funktionen.
Ausschlüsse vom Anwendungsbereich: Die Marktgrößenbestimmung schließt reine Siliziumhalbleiter und allgemeinen Elektronikmontagewert aus, der nicht dem Verbindungshalbleiterbauelement oder -material selbst zugeordnet ist.
Übersicht der Segmentierung
- Nach Materialtyp
- Galliumarsenid (GaAs)
- Galliumnitrid (GaN)
- Siliziumkarbid (SiC)
- Indiumphosphid (InP)
- Galliumphosphid (GaP)
- Sonstige III-V- und II-VI-Verbindungen
- Nach Wafer-Größe
- ≤100 mm
- 150 mm
- 200 mm
- 300 mm und darüber
- Nach Gerätetyp
- Leuchtdioden (LED)
- Hochfrequenz- und Mikrowellengeräte
- Optoelektronik (Laser, Fotodetektor)
- Leistungselektronik
- Photovoltaische Zellen
- Nach Endverbraucherbranche
- Telekommunikations- und Datenkommunikationsinfrastruktur
- Unterhaltungselektronik
- Automobil und Transport
- Industrie und Energie
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen und Biowissenschaften
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordics (Schweden, Finnland, Norwegen, Dänemark)
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Taiwan
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Mexiko
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit öffentlichen Statistiken und technischen Referenzen, die den Nachfragepool und das Tempo der Einführung erklären. Wir prüfen typischerweise Quellen wie die US International Trade Commission und UN Comtrade für Handelssignale, die US Energy Information Administration für Elektrifizierungsindikatoren und die International Telecommunication Union für den Kontext des Netzwerkausbaus. Zur technologischen Fundierung helfen Publikationen von Organisationen wie IEEE und anderen peer-review-geprüften Fachzeitschriften, Anwendungsfälle für Bauelemente und leistungsgetriebene Substitution weg von Silizium zu bestätigen.
Wir gleichen auch öffentliche Unternehmensberichte, Investorenpräsentationen, Produktankündigungen und seriöse Branchenpresse ab, um Mixveränderungen bei HF, Optoelektronik, LEDs und Leistungselektronik zu verstehen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Patentdatenbanken und Prüfungen auf Sendungsebene für Import und Export genutzt, um Unsicherheiten bei Volumen und Preisentwicklung zu verringern. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden geprüft, um Eingaben zu erfassen, zu verifizieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Gespräche mit Stakeholdern entlang der Wertschöpfungskette, einschließlich Materiallieferanten, Wafer- und Bauelementherstellern und nachgelagerten Käufern in Telekommunikation, Automobilindustrie, Industrie und Unterhaltungselektronik. Interviews und strukturierte Umfragen wurden genutzt, um Einführungszeitpläne, typische ASP-Entwicklungen und die Auswirkungen von Lieferengpässen und Qualifizierungszyklen auf die realisierte Nachfrage in APAC, EMEA und Amerika zu bestätigen.
Verteilung der Befragten der primären Forschungsarbeit im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 13 % | APAC: 43 % |
| Mid-Tier: 52 % | Funktions-/Abteilungsleiter: 32 % | EMEA: 30 % |
| Kleinere Akteure: 18 % | Manager: 55 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Das Modell basiert auf einer Top-down-Logik, bei der Nachfragesignale des Endmarkts in den Verbrauch von Verbindungshalbleiterbauelementen übersetzt und anschließend unter Verwendung praktischer Preis- und Mixannahmen in Werte umgerechnet werden. Für Verbindungshalbleiter sind die Einführungsraten bei EV-Antriebssträngen und Ladeinfrastruktur, 5G- und HF-Frontend-Inhalte, LED- und Optoelektronik-Stückzahltrends sowie Wafer-Kapazitätserweiterungen die wichtigsten Ankerpunkte, die die Nachfragekurve prägen.
Diese Gesamtwerte werden anschließend mittels selektiver Bottom-up-Näherungen überprüft, etwa durch stichprobenartige Zusammenfassungen von Lieferantenumsätzen, Kanal-Feedback zu typischen Preisbändern für Bauelemente und Volumenschätzungen, die aus Kapazitätserweiterungen und Auslastungsgesprächen abgeleitet werden. Wenn eine Bottom-up-Sicht Lücken aufweist, etwa bei privaten Unternehmen oder gemischter Umsatzberichterstattung, passen wir mithilfe von Peer-Verhältnissen und in Interviews bestätigten Anwendungsanteilen an und halten die Annahmen für die Überprüfung nachvollziehbar.
Die Prognose nutzt Szenarioanalysen, unterstützt durch einfache multivariate Beziehungen zwischen Marktwert und Treibern wie EV-Produktion, 5G-Einführungen, industrieller Leistungsnachfrage und gemeldeter Waferkapazität. Annahmen zur ASP-Entwicklung werden durch die Verfolgung von Mixverschiebungen zwischen GaN-, SiC-, GaAs- und Optoelektronikprodukten aktualisiert und anschließend anhand von Käufer-Feedback stresstestet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültige Zahl mit realen Marktsignalen übereinstimmt. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie Kommentaren zu Bauelementlieferungen, Aktualisierungen zu Kapazität und Auslastung, Handelsströmen für Schlüsselmaterialien und Wafer sowie Patentierungs- oder Qualifizierungsaktivitäten, die auf kommende Hochläufe hinweisen können.
Abweichungsprüfungen werden auf regionaler und Anwendungsebene durchgeführt, und ungewöhnliche Sprünge werden vor der Freigabe untersucht, gefolgt von einer zweiten Analystenprüfung auf logische und rechnerische Konsistenz. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere Kapazitätserweiterungen, Exportkontrollen oder Sprungveränderungen bei der Nachfrage nach EV und Telekommunikation. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Marktgröße für Verbindungshalbleiter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Verbindungshalbleiter zu sehen, da Publisher nicht immer dieselben Bauelementgrenzen, Jahre und Preisgrundlagen zugrunde legen. Unterschiede ergeben sich auch daraus, ob die Schätzung Materialien, Wafer, Bauelemente oder eine Mischung betont, und wie schnell die Einführung bei EV-Leistungselektronik, HF und Optoelektronik angenommen wird.
Die wichtigsten Ursachen für Abweichungen liegen üblicherweise an drei Stellen: Umfangsentscheidungen (zum Beispiel die Zählung nur des Bauelementumsatzes gegenüber der Hinzurechnung angrenzender Module), wie ASPs fortgeschrieben werden (konstante Preise gegenüber mixgetriebenen Rückgängen) und wie das Basisjahr an Kapazität, Auslastung und Endmarkteinheiten verankert wird. Durch die Verfolgung von Wafer-Kapazitätserweiterungen, Auslastungsschwankungen und anwendungsspezifischen Einführungskurven hält Mordor Intelligence die Gesamtzahl für 2026 an einem bauelementorientierten Umsatzpool ausgerichtet, statt breiteren Elektronikwert einzubeziehen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 40,02 Milliarden USD (2026) | |
| Branchenpublisher A | 45,42 Milliarden USD (2026) | Die Schätzung scheint einen breiteren Produktumfang zu verwenden, der in bestimmten Anwendungen mehr nachgelagerten Wert einschließen kann, und sie wendet möglicherweise einen anderen Basisjahr-Reset an, der die Ausgangs-ASP- und Mixannahmen anhebt. |
| Branchenpublisher B | 43,70 Milliarden USD (2025) | Die Zahl ist an ein anderes Jahr verankert und mit einem langsameren Wachstumspfad gepaart, was auf eine konservativere Einführungszeit bei EV und Telekommunikation hindeuten kann, zuzüglich eines anderen Ansatzes bei Währungszeitpunkt und regionaler Gewichtung. |
Die Streuung der Werte erklärt sich hauptsächlich durch die Jahresausrichtung und was rund um die Bauelementgrenze gezählt wird, gefolgt davon, wie ASPs und Mix durch die Prognose fortgeschrieben werden. Indem wir die Schritte an sichtbaren Nachfrageindikatoren und klar formulierten Umfangsregeln festhalten, können wir eine Zahl liefern, die reproduzierbar und bei Verfügbarkeit neuer Kapazitäts- oder Einführungsdaten aktualisierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Verbindungshalbleitermarktes?
Der Verbindungshalbleitermarkt wurde im Jahr 2026 auf 40,02 Milliarden USD bewertet.
Wie schnell wird der Verbindungshalbleitermarkt voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 11,32 % wachsen und bis 2031 68,47 Milliarden USD erreichen.
Welche Region führt den Verbindungshalbleitermarkt an?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 58,25 %, getrieben durch großmaßstäbliche Fertigungskapazitäten.
Warum sind 200-mm-SiC-Wafer wichtig?
Sie senken die Die-Kosten um ca. 30 % gegenüber 150-mm-Wafern, was die Elektrifizierung im Automobilbereich unterstützt.
Wer dominiert das SiC-Leistungsbauelemente-Segment?
STMicroelectronics führte mit einem Anteil von 32,6 %, und die fünf größten Unternehmen kontrollierten mehr als 90 % der Nische.
Was ist der wichtigste Wachstumstreiber für die Verbindungshalbleiternachfrage im Automobilbereich?
SiC-Traktionswechselrichter und GaN-Schnellladegeräte verbessern die Effizienz und unterstützen Hochspannungs-EV-Architekturen.
Seite zuletzt aktualisiert am:



