
Marktgröße und Marktanteil für diskrete Halbleiter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 34.72 Milliarden US-Dollar |
| Marktgröße (2031) | 41.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
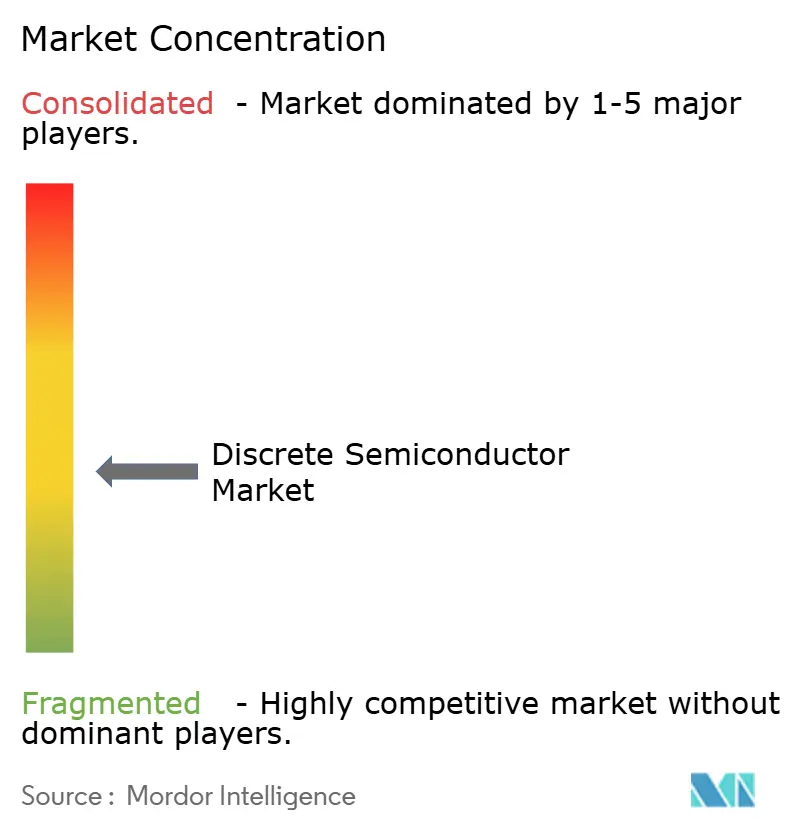
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für diskrete Halbleiter durch Mordor Intelligence
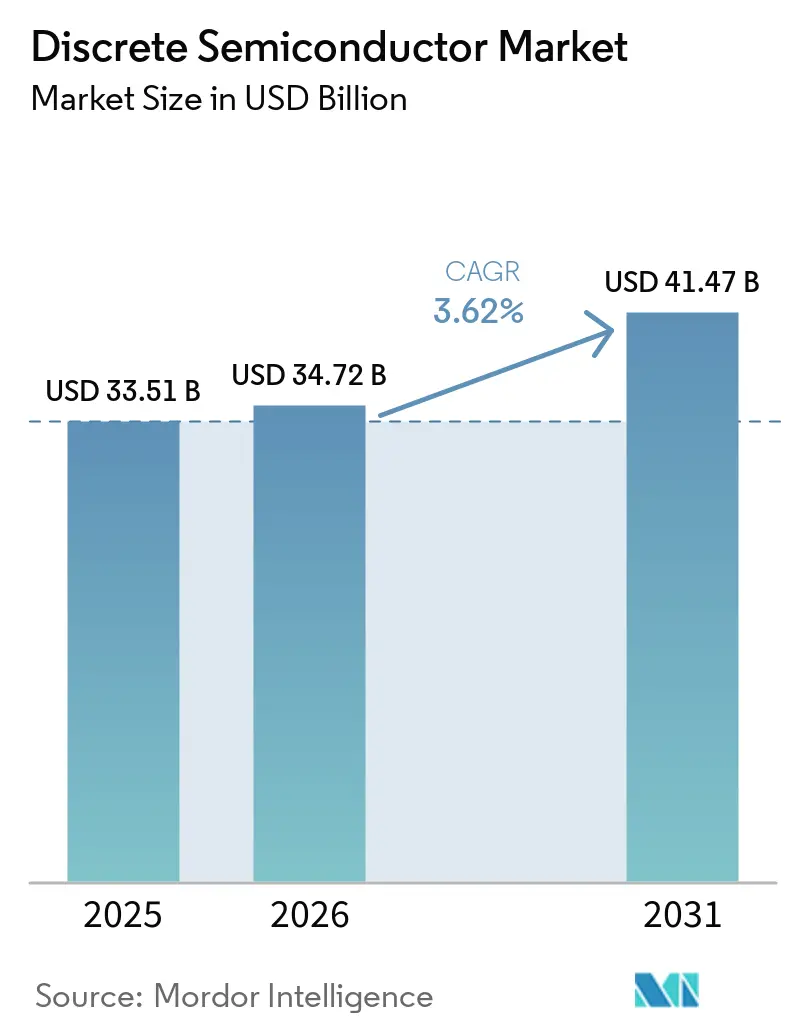
Die Marktgröße für diskrete Halbleiter im Jahr 2026 wird auf USD 34,72 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 33,51 Milliarden, mit Projektionen für 2031, die USD 41,47 Milliarden zeigen, und einem Wachstum von 3,62 % CAGR über 2026–2031. Die Schlagzahlen verbergen eine strukturelle Verlagerung hin zu Breitbandlücken-Materialien, Packaging-Durchbrüchen und regionalisierten Lieferketten, die gemeinsam Leistung, Kosten und Resilienz neu definieren. Silizium bleibt das Arbeitspferd, doch Siliziumkarbid- und Galliumnitrid-Bauelemente beschleunigen sich überall dort, wo Hochspannungseffizienz oder Hochfrequenz-Leistungsdichte am wichtigsten sind. Automobilelektrifizierung, Wechselrichter für erneuerbare Energien und der Rollout von 5G-Basisstationen bilden das Trias der Nachfrage, die den Markt für diskrete Halbleiter vor breiteren Halbleiterabschwüngen schützt. Gleichzeitig liefern fortschrittliche Kupfer-Clip- und Oberseiten-Kühlgehäuse bis zu 70 % niedrigeren Wärmewiderstand als herkömmliche drahtgebondete Formate und ermöglichen höhere Leistungsdichten ohne Einbußen bei der Zuverlässigkeit.[1]Quelle: Nexperia, „Wie Kupfer-Clip perfekte Gehäuse für die Zukunft der Leistungselektronik macht”, nexperia.com Wettbewerbsstrategien drehen sich darum, Breitbandlücken-Substratkapazitäten zu sichern, anwendungsspezifische Module gemeinsam zu entwickeln und langfristige Lieferverträge mit OEMs für Elektrofahrzeuge und Infrastruktur zu schließen.
Wichtigste Erkenntnisse des Berichts
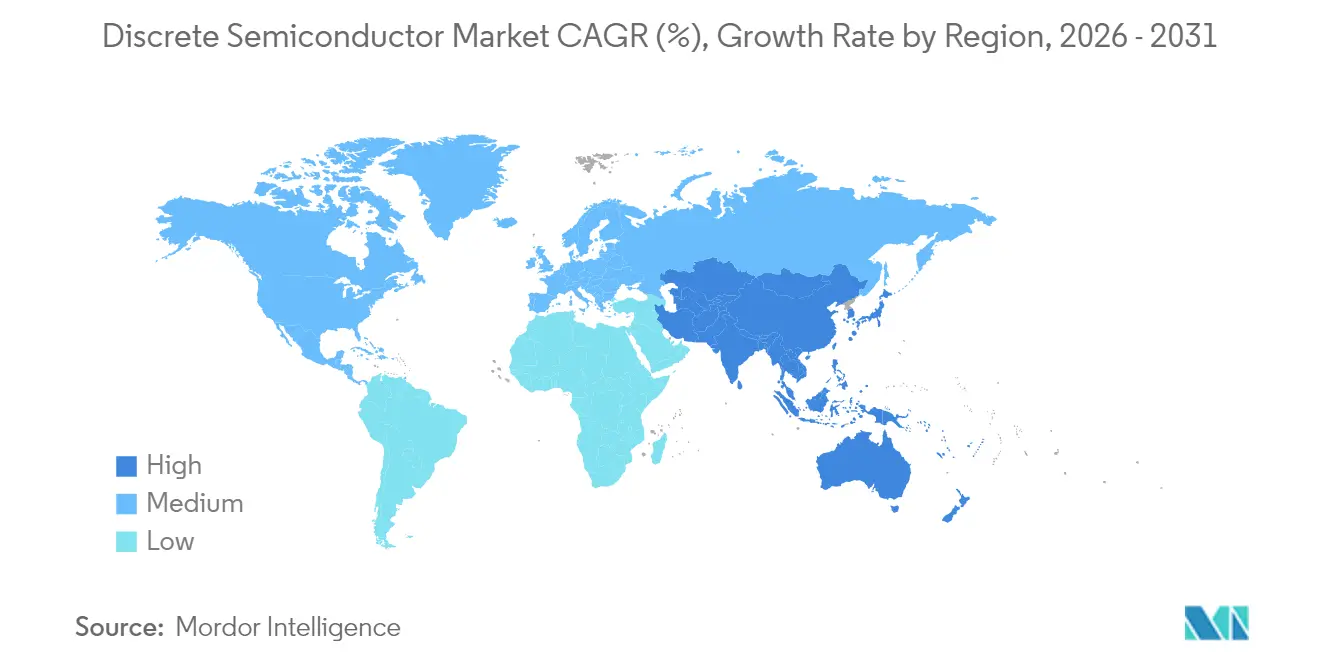
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 43,05 % am Markt für diskrete Halbleiter, während der Wertpool der Region bis 2031 mit einer CAGR von 5,23 % wächst.
- Nach Endanwenderbranche entfielen auf Automobilanwendungen im Jahr 2025 25,55 % der Marktgröße für diskrete Halbleiter, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 4,86 % wachsen.
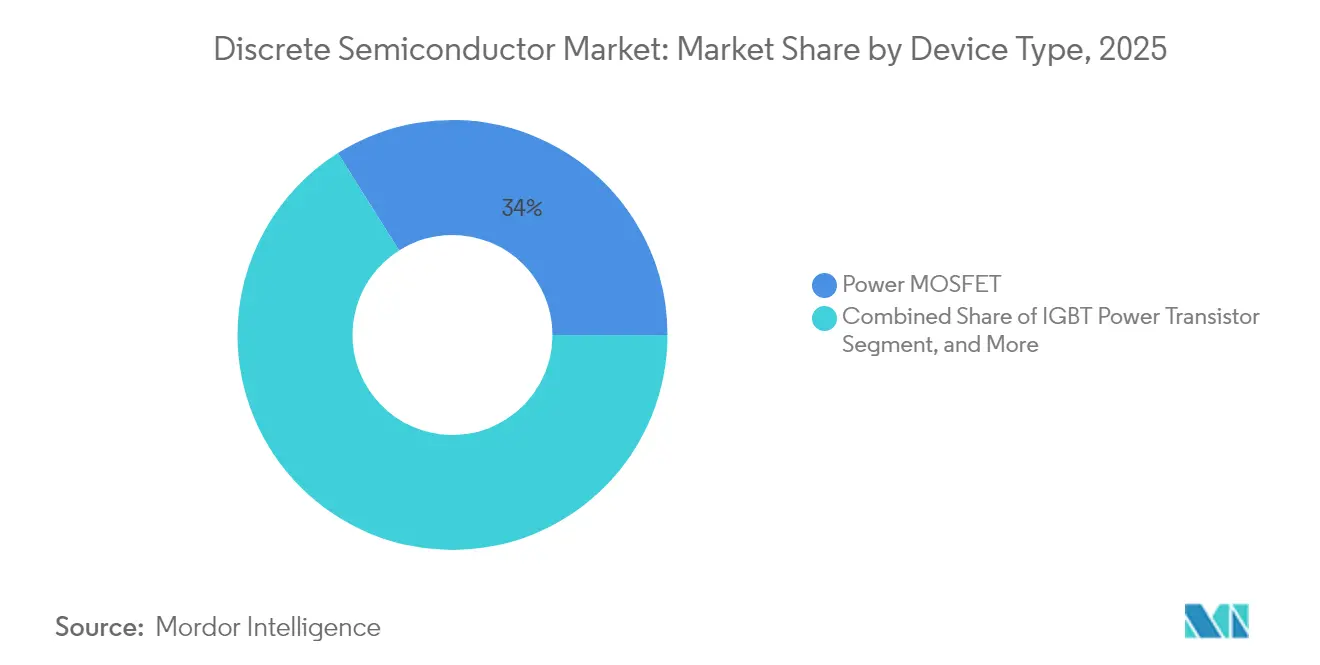
- Nach Gerätetyp entfielen auf Leistungs-MOSFETs im Jahr 2025 ein Anteil von 33,95 % an der Marktgröße für diskrete Halbleiter; MOSFET-Leistungstransistoren stellen auch die am schnellsten wachsende Geräteklasse mit einer CAGR von 5,36 % dar.
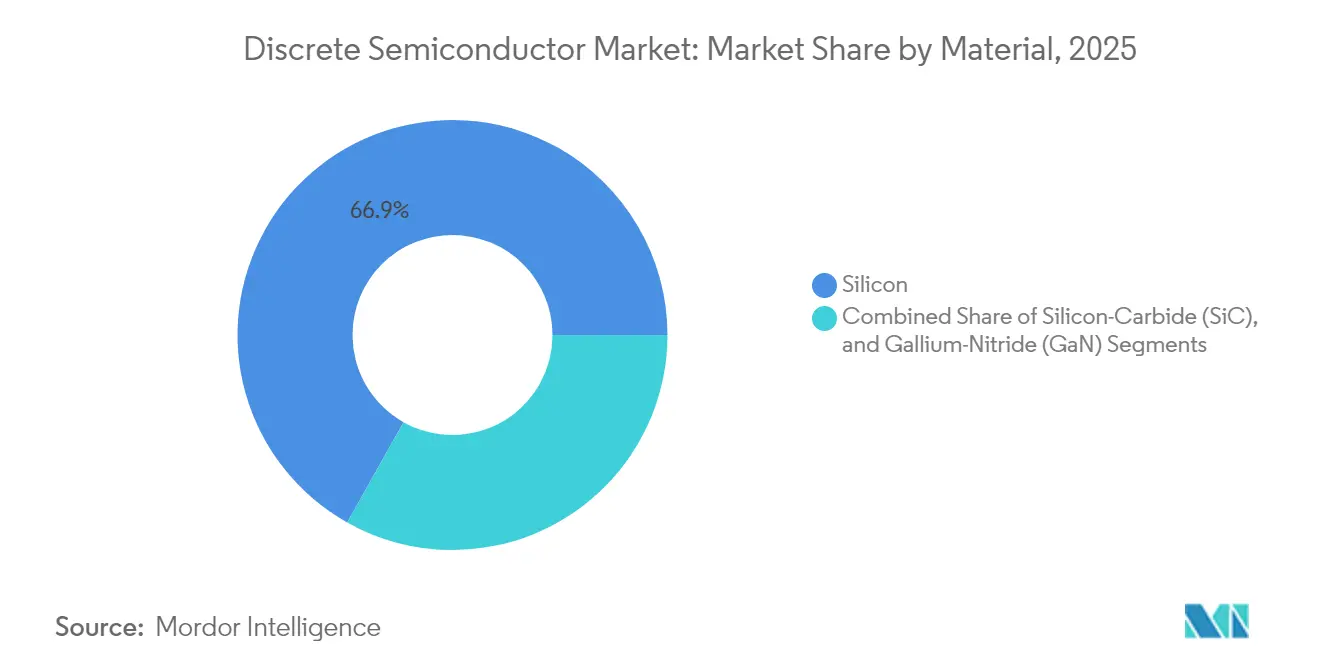
- Nach Material behielt Silizium im Jahr 2025 einen Anteil von 66,85 %, während Siliziumkarbid-Bauelemente voraussichtlich mit einer CAGR von 4,63 % wachsen werden, dem höchsten innerhalb des Segments.
- Nach Leistungsbewertung erfassten Mittelleistungsbauelemente (20–600 V) im Jahr 2025 einen Anteil von 43,65 %, während Hochleistungsbauelemente (>600 V) die stärkste Wachstumsdynamik mit einer CAGR von 4,54 % verzeichneten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Automobilelektrifizierungswelle | +1.2% | Global, mit Asien-Pazifik und Europa als Vorreiter | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Wechselrichtern für erneuerbare Energien | +0.8% | Global, konzentriert in China, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Proliferation von 5G-Funk-PA-Modulen | +0.6% | Asien-Pazifik-Kern, Überschwappen auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| SiC-Bauelemente-Kostenkurve überschreitet IGBT | +0.9% | Global, mit China als Kostentreiber | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Leistungsmodul-Lieferketten | +0.5% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Einsatz fortschrittlicher Kupfer-Clip-Gehäuse | +0.4% | Global, angeführt von asiatischen Herstellern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automobilelektrifizierungswelle
Batterieelektrische Fahrzeuge und Plug-in-Hybridfahrzeuge integrieren 3–5 Mal mehr Leistungsdiskrete als Verbrennungsmodelle, was den Inhalt pro Fahrzeug steigert und den Markt für diskrete Halbleiter vor der Zyklizität der Unterhaltungselektronik schützt. Hochspannungs-800-V-Antriebsstränge sind auf schnell schaltende MOSFETs und SiC-Dioden angewiesen, die Wechselrichterverluste reduzieren und leichtere Kabelbäume ermöglichen. Langfristige Bezugsverträge zwischen Automobilherstellern und Foundry-Partnern sichern die Versorgungskontinuität für AEC-Q101-qualifizierte Bauelemente. Vertikale Übernahmen durch Motor- und Aktuatorlieferanten unterstützen eine engere Kontrolle über Treiber-ICs, Gate-Module und thermische Grenzflächen. Da die Ladeinfrastruktur auf 350-kW-Raten migriert, wechseln fahrzeuginterne Ladegeräte zu Hochfrequenztopologien, die Breitbandlücken-Diskrete für Effizienz und Platzeinsparungen auf der Leiterplatte bevorzugen. Zertifizierungszyklen und Null-Fehler-Erwartungen erhöhen die Eintrittsbarrieren und halten qualitätsorientierte Anbieter in einer vorteilhaften Position.
SiC-Bauelemente-Kostenkurve überschreitet IGBT
Kostensenkungen durch den Übergang von 150-mm- auf 200-mm-SiC-Wafer, Substratverdünnung und höhere epitaxiale Ausbeuten senken USD/cm² und bewegen SiC-MOSFETs in Richtung Parität mit Trench-IGBTs in den Klassen 600–1.200 V. Forschungsprogramme wie das ThinSiCPower des Fraunhofer IISB demonstrieren 25 % Kostensenkungen auf Bauelementeebene durch konstruierte Substrate und Rückseitenkühlung.[2]Quelle: Fraunhofer IISB, „Dünne Chips und robuste Substrate – Schlüsseltechnologien für kosteneffiziente Siliziumkarbid-Leistungselektronik”, fraunhofer.de Chinesische Substrathersteller haben die Preise für 6-Zoll-SiC-Wafer unter USD 400 gedrückt, ein Rückgang von 30 % gegenüber Anfang 2024. Die sinkende Kostenkurve erweitert den gesamten adressierbaren Markt auf Photovoltaik-Wechselrichter, Industrieantriebe und Rechenzentrum-Leistungsregale. Bauelementehersteller integrieren Gate-Treiber-ASICs und Temperatursensoren in Halbbrückenmodule, was Systemdesignern ermöglicht, Qualifizierungsfristen zu verkürzen und die Markteinführungszeit zu beschleunigen.
Proliferation von 5G-Funk-PA-Modulen
Sub-6-GHz- und Millimeterwellen-5G-Basisstationen erfordern diskrete HF-Leistungsverstärker, die hohe Back-off-Effizienz und Robustheit unter VSWR-Fehlanpassung aufweisen. GaN-auf-Silizium-Technologie, produziert auf 8-Zoll-Linien, senkt die Kosten im Vergleich zu GaN-auf-SiC erheblich, während eine ausreichende Wärmeleitfähigkeit für mittlere Leistung bei Mikrozellen-Einsatz aufrechterhalten wird. Telecom-OEM-Referenzdesigns übernehmen zunehmend Doppelpfad-Architekturen, die diskrete GaN-HEMTs mit integrierten digitalen Vorverzerrungsreglern koppeln, um die spektrale Effizienz zu maximieren. Die Verdichtung von Kleinzellennetzwerken, insbesondere in dichten städtischen Korridoren in China, Japan und Südkorea, hält die Nachfrage selbst dann hoch, wenn Makro-Basisstationsbereitstellungen ihr Plateau erreichen. Die Geräteharmonisierung über globale 3GPP-Bänder hinweg unterstützt ein konsistentes Volumen für diskrete GaN-Transistoren mit 28 V und 50 V.
Nachfrage nach Wechselrichtern für erneuerbare Energien
Globale Zubaukapazitäten für Solar- und Windenergie erweitern die installierte Basis von String- und Zentralwechselrichtern, die Hochspannungsdiskrete erfordern. Toshibas 2.200-V-SiC-MOSFETs ermöglichen einfachere Zweipegeltopologien, reduzieren die Teilezahl und steigern die Wechselrichtereffizienz um bis zu 2 Prozentpunkte.[3]Quelle: Toshiba Electronic Devices & Storage Corp., „Toshibas neu entwickelte 2200-V-SiC-MOSFETs liefern niedrige Leistungsverluste”, toshiba.com Das schnelle Wachstum von 1.500-VDC-Versorgungsanlagen im Megawattbereich erhöht die Spannungsbelastung bei Schaltbauelementen; diskrete SiC-Dioden bieten die Hälfte der Rückwärts-Erholungsladung von Silizium-Gegenstücken und erleichtern die elektromagnetische Interferenzfilterung. Batterie-Energiespeichersysteme fügen bidirektionale Leistungskonditionierungspfade hinzu, was die diskrete Halbleiter-Befestigungsrate pro Megawatt verdoppelt. Regierliche Einspeisevergütungsreformen in Europa und Dekarbonisierungsmandate in den Vereinigten Staaten sichern eine mehrjährige Beschaffungssichtbarkeit für Hochleistungsmodule.
Analyse der Hemmnisauswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| IC-Niveau-Integration kannibalisiert Diskrete | -0.7% | Global, angeführt von fortgeschrittenen Halbleiterregionen | Langfristig (≥ 4 Jahre) |
| Zyklisches Überangebots-Risiko bei Investitionsausgaben | -0.9% | Global, mit Asien-Pazifik am stärksten exponiert | Kurzfristig (≤ 2 Jahre) |
| Zuverlässigkeitsbedenken bezüglich thermischen Durchgehens bei SiC-Dioden | -0.3% | Global, konzentriert in Automobil- und Industriesegmenten | Mittelfristig (2–4 Jahre) |
| Strenge EU-Ökodesign-Vorschriften zu Bereitschaftsverlusten | -0.2% | Europa, mit Übertragung auf die globale OEM-Compliance | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
IC-Niveau-Integration kannibalisiert Diskrete
Leistungsmanagement-ICs integrieren nun Niederspannungs-MOSFETs, Strommess-Shunts und Schutzschaltungen und verkleinern die Stückliste in Smartphones und Laptops. Chiplet-Architekturen erweitern diesen Trend auf Server-Motherboards und ermöglichen es Designern, Galliumnitrid-Treiber-Die neben Logik-Clustern innerhalb eines einzigen Gehäuses zu integrieren. Für Verbraucherprodukte mit geringer Leistung verlagert sich die Wertlinie von eigenständigen Diskreten hin zu monolithischen Reglern, was das Volumenwachstum dämpft. Dennoch behalten Hochleistungszonen ihre diskrete Relevanz. Die physische Trennung von Hochspannungsschaltern von der Steuerungselektronik schützt thermische Margen und elektromagnetische Compliance. Folglich ist der Kannibalisierungseffekt asymmetrisch: Er schränkt Diskrete mit weniger als 60 V und geringem Strom ein, hat jedoch begrenzten Einfluss auf Traktionswechselrichter oder netzseitige Konverter, die oberhalb von 650 V betrieben werden.
Zyklisches Überangebots-Risiko bei Investitionsausgaben
Die branchenweite Front-End-Kapazität wuchs 2024 um 6 % und soll bis 2025 um weitere 7 % zunehmen, da Foundries und IDMs geopolitische Diversifizierung anstreben. Reife-Knoten-Fabs, die für Diskrete geeignet sind, machen etwa ein Drittel des Gesamten aus, was die Möglichkeit eines vorübergehenden Angebots-Nachfrage-Ungleichgewichts erhöht, wenn die makroökonomischen Bedingungen nachlassen. Asien-Pazifik macht fast 30 % der Ausgaben für Wafer-Fertigungsanlagen aus; jede inländische Politikänderung oder Verschärfung der Exportkontrolle könnte Bestandskorrekturen auslösen. Obwohl Pufferlager Automobilherstellern und Wechselrichter-OEMs helfen, Engpässe zu vermeiden, würde ein anhaltender Überschuss die durchschnittlichen Verkaufspreise komprimieren und Investitionen in Leistungsplattformen der nächsten Generation abschrecken. Eine sorgfältige Synchronisation von Werkzeugkäufen sowie selektives Outsourcing mindern das Abwärtsrisiko, können Anbieter jedoch nicht vollständig vor Zyklusabweichungen schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Leistungs-MOSFETs treiben die Marktentwicklung voranLeistungs-MOSFETs hielten im Jahr 2025 einen Anteil von 33,95 % an der Marktgröße für diskrete Halbleiter und wachsen mit einer CAGR von 5,36 %, da elektrifizierter Transport, Rechenzentrum-Leistungsregale und Wechselrichter für erneuerbare Energien schnell schaltende, verlustarme Topologien fordern. Der Markt für diskrete Halbleiter profitiert von Trench-Gate-Architekturen, die niedrigeren RDS(on) mit Lawinenfestigkeit kombinieren und kompakte DC-DC-Konverter in 48-V-Server-Backplanes ermöglichen. Kupfer-Clip- und Oberseiten-Kühlgehäuse senken den Wärmewiderstand um bis zu 20 K/W gegenüber Bond-Draht-Designs und verlängern die Lebensdauer unter wiederholten Stromspitzen. Schottky-Dioden und ultraschnelle Gleichrichter bleiben bewährte Lösungen in PFC-Stufen, obwohl ihr Anteil moderat wächst, da die Integration mehrere Prüfpunkte innerhalb von SiC-Halbbrücken bündelt.
Die Nachfrage nach Kleinsignaltransistoren stabilisiert sich rund um Consumer-IoT-Anwendungen, bei denen Kosten und Leiterplattendichte gegenüber reiner Effizienz vorrangig sind. Thyristor-Volumina sinken in Beleuchtungsvorschaltgeräten, behalten jedoch netzseitige Rollen bei, insbesondere statische Schalter und Crowbar-Schutz. Der Markt für diskrete Halbleiter spaltet sich weiterhin zwischen Commodity-Niederspannungsteilen und leistungskritischen Hochstromschaltern auf, die Preisaufschläge erzielen. IDMs diversifizieren, indem sie MOSFET-Leitrahmen mit integrierten Gate-Treibern und Strommessverstärkern kombinieren und so Designzyklen für Fahrzeugtraktions- und Industrieservoantriebe verkürzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endanwenderbranche:
Automobil führt die Elektrifizierungsoffensive anAutomobilanwendungen machten 2025 einen Marktanteil von 25,55 % am Markt für diskrete Halbleiter aus und übertrafen alle anderen Branchen mit einem CAGR von 4,86 % bis 2031. Der batterieelektrische Antrieb vervielfacht die Anzahl der Leistungsschalter in Traktionswechselrichtern, Bordladegeräten und Hilfspumpen und unterstützt ein dauerhaftes Stückzahlwachstum bei diskreten Halbleitern für die Automobilindustrie, selbst wenn die weltweiten Pkw-Verkäufe schwanken. ADAS-Bereiche, von LiDAR bis hin zu hochauflösendem Radar, integrieren diskrete GaN-Verstärker zur Erweiterung der Detektionsreichweite und fördern so inkrementelles Inhaltswachstum. Der Markt für diskrete Halbleiter profitiert zudem von strengen Funktionssicherheitsvorschriften, die bei der Fahrwerkssteuerung die Isolation diskreter Komponenten gegenüber der SOC-Integration bevorzugen.
Unterhaltungselektronik hält den zweiten Platz beim Volumen, verzeichnet jedoch nur ein niedrig einstelliges Wachstum, da hochintegrierte PMICs diskrete Steckplätze verdrängen und das Wachstum bei diskreten Halbleitern für Verbraucher begrenzen. Investitionen in die Kommunikationsinfrastruktur stärken die Nachfrage nach Hochspannungsgleichrichtern und GaN-HF-Transistoren in 5G-Remote-Radio-Heads und unterstützen das Wachstum im Segment der diskreten Halbleiter für IT & Telekommunikation. Die Industrieautomatisierung bleibt ein beständiger Abnehmer von IGBTs und SiC-Dioden für Frequenzumrichter und unterbrechungsfreie Stromversorgungssysteme.
Nach Material:
Siliziumkarbid stört traditionelle DominanzSilizium behielt im Jahr 2025 einen Anteil von 66,85 %, doch Siliziumkarbid-Bauelemente schreiten mit einer CAGR von 4,63 % voran, der schnellsten unter den Materialien. Kostensenkungsfahrpläne, Substratskalierung, epitaxiale Gleichmäßigkeit und höhere Waferauslastung ermöglichen es SiC, in 800-V-Batteriepakete, Solar-String-Wechselrichter und Bahntraktionsanlagen der nächsten Generation einzudringen. Hersteller nutzen 200-mm-SiC-Pilotlinien, um Skaleneffekte zu erschließen und gleichzeitig die kristalline Qualität aufrechtzuerhalten. Der Markt für diskrete Halbleiter balanciert SiCs überlegene Durchbruchspannung und Wärmeleitfähigkeit gegen die unschlagbaren Kosten von Silizium in Niederspannungs-Verbraucherprodukten. Galliumnitrid bleibt eine Nischen-HF- und Schnelllade-Lösung, gewinnt jedoch Interesse für 3-kW-Server-Netzteile, bei denen Dichteziele von 240 W/in³ ultraschnelles Schalten erfordern.
Siliziums Dominanz besteht bei Logikpegel-MOSFETs, Bipolartransistoren und Zener-Familien fort, die alle routinemäßig auf abgeschriebenen 150-mm-Linien gefertigt werden. Dennoch kombinieren Mischmatrialmodul-Designs jetzt SiC-MOSFETs mit Siliziumdioden, um Kosten zu optimieren und dabei eine Effizienz nahe an vollständigen Breitbandlücken-Designs zu erreichen. Die Reife von Breitbandlücken-Technologien beschleunigt eine Verschiebung der Lieferantenmachtverhältnisse und belohnt Unternehmen mit eigener Substratkapazität und langfristigen Epitaxiepartnerschaften.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Leistungsbewertung:
Hochleistungsanwendungen beschleunigen das WachstumMittelleistungsdiskrete (20–600 V) hielten im Jahr 2025 einen Anteil von 43,65 % und bedienen DC-DC-Regler, Motoransteuerungen und Telekommunikationsgleichrichter. Hochleistungsklassen über 600 V, obwohl in absoluten Zahlen kleiner, stellen das am schnellsten wachsende Segment mit einer CAGR von 4,54 % dar, angetrieben durch Wechselrichter für erneuerbare Energien, Elektrofahrzeug-Traktion und Mittelspannungsantriebe. Zur Handhabung der abgeführten Wärme setzen Anbieter doppelseitige Strahlimpingement- oder Tauchkühlmodule ein, die den Übergangswiderstand Sperrschicht-zu-Fluid um bis zu 50 % reduzieren. Die EU-Ökodesign-Verordnung 2019/1781 schreibt höhere Motorantriebs-Effizienz vor und fördert den Ersatz veralteter Thyristoren durch SiC-basierte Halbbrücken.
Niedrigleistungsbauelemente unter 20 V bleiben commoditisiert; die Integration in PMIC-Die setzt sich fort und verlangsamt das Stückwachstum. Umgekehrt eröffnen SiC-MOSFETs mit >1,2 kV und 3,3-kV-Module neue adressierbare Märkte in Festkörpertransformatoren und netzgekoppelten STATCOM-Systemen. Der Markt für diskrete Halbleiter ist daher nach Spannungsklasse im Einklang mit den Elektrifizierungskurven der Endgeräte segmentiert.
Geografische Analyse
APAC-Markt für diskrete Halbleiter
Der asiatisch-pazifische Raum dominierte den Markt für diskrete Halbleiter im Jahr 2025 mit einem Anteil von 43,05 % und bleibt mit einem CAGR von 5,23 % bis 2031 die am schnellsten wachsende Region. Staatlich geförderte Gießerei-Anreize in China und Japans Führungsrolle bei Materialien und Verpackungen stützen anhaltende Investitionen. Asiatische OSATs skalieren Kupferclip- und vergossene SiC-Module, die auf inländische EV- und Netzteil-OEM-Pipelines ausgerichtet sind. Staatliche CO₂-Neutralitäts-Roadmaps lenken öffentliche Mittel in fortschrittliche Wechselrichter- und Ladeprogramme und halten die lokale Nachfrage robust.
Markt für diskrete Halbleiter in Nordamerika und Malaysia
Nordamerika nutzt den CHIPS and Science Act im Umfang von 52 Milliarden USD, um Fertigungslinien für ausgereifte Knoten und Wide-Bandgap-Technologien zurückzuverlagern, doch die Kostenstrukturen bleiben etwa 35 % höher als bei asiatischen Fabs. Infolgedessen verfolgen Anbieter diskreter Halbleiter eine „Twin-Fab”-Strategie und verteilen die Produktion für kritische Anwendungen auf Standorte in den USA und Malaysia, um Geopolitik und Wirtschaftlichkeit in Einklang zu bringen. Automotive-Tier-1- und Verteidigungselektronik-Lieferanten in den Vereinigten Staaten schätzen die inländische Beschaffung für die ITAR- und Cybersicherheits-Compliance, was regionalen Fabs eine geschützte Nische verschafft.
Markt für diskrete Halbleiter in Europa
Europa strebt bis 2030 einen globalen Halbleiterkapazitätsanteil von 20 % durch den EU Chips Act an, mit Schwerpunkt auf energieeffizienten Leistungsbauelementen für die Prioritäten des Green Deal. Lokale IDMs profitieren von der Nähe zu Automobilkunden und Netzmodernisierungsinitiativen, die SiC-fähige Hocheffizienzwandler begünstigen.
Markt für diskrete Halbleiter im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika repräsentieren zusammen einen einstelligen Prozentsatz des Marktes für diskrete Halbleiter, doch Infrastrukturausbauten und die Einführung erneuerbarer Energien erzeugen stark wachsende Mikrocluster, die globale Akteure über Distributorennetzwerke und Design-in-Support-Hubs bedienen.

Regulatorisches Umfeld
Der Markt für diskrete Halbleiter wird zunehmend durch industriepolitische und beschaffungsrechtliche Vorgaben geprägt, die die Beschaffung von Bauelementen mit Zielen der nationalen Sicherheit und der Resilienz verknüpfen. In den Vereinigten Staaten führte eine Präsidialproklamation vom Januar 2026 gemäß Section 232 des Trade Expansion Act einen Ad-valorem-Zoll von 25 % auf bestimmte importierte Halbleiter und Derivatprodukte ein, was die Anlandekosten für einen Teil der weltweit gehandelten diskreten Bauelemente und Module erhöht und sowohl Anbieter als auch Kunden zu Zolloptimierung und alternativer Beschaffung veranlasst.
Auf der Nachfrageseite verschärfen staatliche Beschaffungsvorgaben die Prüfung der Lieferketten. Im Februar 2026 schlug der FAR Council eine Regelung zur Umsetzung von Section 5949 des James M. Inhofe NDAA für das Haushaltsjahr 2023 vor, die es Bundesbehörden untersagen würde, bestimmte erfasste Halbleiterprodukte oder -dienstleistungen zu beschaffen, wodurch die Notwendigkeit für Bundesauftragnehmer steigt, Stücklisten abzubilden und die vorgelagerte Herkunft zu validieren. In Europa hält die vorgeschlagene Chips for Europe Initiative 2.0 (Chips Act 2.0) den Fokus auf der Stärkung der regionalen Design- und Produktionskapazität aufrecht und untermauert Lokalisierungsprogramme, die beeinflussen können, wo Kapazitäten für ausgereifte Knotentechnologien und Leistungsbauelemente hinzugefügt und qualifiziert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette diskreter Halbleiter beginnt mit Roh- und Funktionswerkstoffen (Siliziumwafern, SiC-Substraten und Epitaxie, GaN-Epi-Plattformen), Spezialgasen und -chemikalien sowie Gehäusekomponenten wie Leadframes, Bond- oder Sinterverbrauchsmaterialien und thermischen Grenzflächenmaterialien. Die Bauelementfertigung erfolgt durch IDMs und Foundries auf Linien mit ausgereiften Knotentechnologien für Silizium-Diskrete sowie auf spezialisierteren Plattformen für Wide-Bandgap-Bauelemente, gefolgt von Backend-Montage und -Test durch eigene Betriebe und OSATs, die Copper-Clip-Gehäuse, oberseitig gekühlte, gegossene Module und andere thermisch optimierte Gehäuse liefern. Der Vertrieb erfolgt anschließend über globale und regionale autorisierte Distributoren sowie direkte OEM-Lieferverträge, während die Automobilqualifizierung (zum Beispiel die im Berichtskontext genannten AEC-Q101-Anwendungsfälle) Dokumentation, Rückverfolgbarkeit und Änderungskontrolle über mehrere Stufen hinweg erhöht.
Resilienz und Regionalisierung werden zu expliziten Gestaltungsparametern der Wertschöpfungskette, wobei staatliche Programme und groß angelegte Kapazitätsprojekte die Wahl von Knotentechnologie und Standort beeinflussen. Ein bemerkenswerter Ankerpunkt ist die Eröffnung der Smart Power Fab von Infineon Technologies in Dresden im Juli 2026, eine Investition von 5 Milliarden EUR zur Skalierung von Leistungshalbleitern sowie analogen bzw. Mixed-Signal-Ausgängen. Parallel dazu hat die US-Regierung die Abhängigkeit von der VR China für Teile der Analog- und Diskretfertigung hervorgehoben, was die Bemühungen um Dual-Sourcing und Lokalisierung verstärkt. Zusammen erhöhen diese Verschiebungen den Druck auf Engpässe bei Substraten und Gehäusetechnik (Verfügbarkeit von SiC-Wafern und Durchsatz bei fortschrittlicher Leistungsverpackung) und stärken die Rolle langfristiger Lieferverträge und gemeinsamer Entwicklungsprogramme zwischen Bauelementherstellern, Modulherstellern sowie Automobil-, Industrie- und Infrastruktur-OEMs.
Wettbewerbslandschaft
Der Markt für diskrete Halbleiter weist eine moderate Fragmentierung auf. Breit aufgestellte Akteure wie Infineon, ON Semiconductor und STMicroelectronics verankern Siliziumportfolios, während sie SiC-Kapazitäten durch internes Kristallwachstum oder externe Substratpartnerschaften ausbauen. Wolfspeed und ROHM differenzieren sich durch vertikal integrierte SiC-Wertschöpfungsketten und verkaufen Nacktchips, diskrete Gehäuse und Vollbrückenmodule, die auf Traktionswechselrichter-Zeitplänen ausgerichtet sind. Qorvo und MACOM führen GaN-RF-Domänen an, die auf 5G und Luft- und Raumfahrt ausgerichtet sind, während Newcomer 8-Zoll-GaN-auf-Si-Pilotlinien nutzen, um kostensensitive Infrastrukturaufträge zu verfolgen.
Strategische Aktivitäten konzentrieren sich auf die Sicherung fortschrittlicher Packaging-Schutzrechte. Applied Materials' Minderheitsbeteiligung an BE Semiconductor zielt auf hybride Bonding-Pipelines ab, die Logik-, Speicher- und Leistungs-Die in thermisch optimierten Stapeln zusammenführen. MinebeaMitsumis Übernahme von Hitachi Power Semiconductor Device vertieft die vertikale Integration von Kugellagern bis zur Leistungselektronik mit dem Ziel eines Umsatzes von USD 2 Milliarden bis 2030. Die Regionalisierung der Lieferkette führt zu gemeinsamen Investitions-JVs zwischen Automobilherstellern und Bauelementeanbietern, die Substratzuteilungen sichern und das Versandstreckenrisiko mindern.
Technologie-Fahrpläne betonen Wärmemanagementinnovationen: Oberseiten-Kühlungs-MOSFET-Gehäuse reduzieren PCB-Kupfer unter Hotspots, während gesintertes Silber als Chip-Klebstoff die Lebensdauer unter Missionsprofilleistungszyklen verlängert. Anbieter koppeln auch diskrete MOSFETs mit Digitaler-Zwilling-Simulationsplattformen, sodass Kunden thermische Stapel optimieren können, bevor die ersten Ingenieurmuster geliefert werden.
Marktführer in der Branche für diskrete Halbleiter
Infineon Technologies AG
ON Semiconductor Corporation
Vishay Intertechnology Inc.
STMicroelectronics N.V.
Nexperia B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für diskrete Halbleiter
- Infineon Technologies AG
- ON Semiconductor Corporation
- Vishay Intertechnology Inc.
- STMicroelectronics N.V.
- Nexperia B.V.
- Rohm Co., Ltd.
- Diodes Incorporated
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- Littelfuse Inc.
- Texas Instruments Incorporated
- Toshiba Electronic Devices & Storage Corporation
- ABB Ltd.
- Hitachi Energy Ltd.
- Eaton Corporation plc
- NXP Semiconductors N.V.
- Semikron Danfoss GmbH & Co. KG
- Renesas Electronics Corporation
- Microchip Technology Inc.
- Wolfspeed Inc.
- Qorvo Inc.
- WeEn Semiconductors Co., Ltd.
- Analog Devices Inc.
- Power Integrations Inc.
- Skyworks Solutions Inc.
- Alpha & Omega Semiconductor Ltd.

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich entsteht dort, wo die Einführung von Wide-Bandgap-Technologien auf gehäusegetriebene Leistungsdichte trifft. Systemhersteller gestalten Traktionswechselrichter, Schnellladegeräte, Wechselrichter für erneuerbare Energien und Stromversorgungseinschübe für Rechenzentren im Hinblick auf thermische Leistung und Schalteffizienz neu, und der Berichtskontext verweist auf Copper-Clip- und Oberseitenkühlungsformate, die den thermischen Widerstand verringern. Anbieter übertragen diese Gehäusevorteile in differenzierte, anwendungsspezifische Roadmaps für diskrete Bauelemente und Module, die Leistungsschalter mit Sensor- und Schutzelementen auf Gehäuseebene bündeln.
Kapazitätsinvestitionen schaffen zudem Raum für lokalisierte Beschaffung und schnellere Qualifizierungszyklen in regulierten oder unternehmenskritischen Lieferketten. Der Berichtskontext verweist auf die Smart Power Fab von Infineon Technologies in Dresden (eröffnet im Juli 2026) sowie auf den im Juli 2026 vorgestellten, staatlich unterstützten Expansionsplan von Tower Semiconductor in Japan, einschließlich fortschrittlicher Gehäusetechnik neben 300-mm-Spezialplattformen. Beschaffungsvorgaben und Handelsmaßnahmen unterstützen zudem multiregionale Beschaffungsstrategien und konforme Produktlinien für staatliche und verteidigungsnahe Nachfrage, einschließlich der US-Section-232-Zollmaßnahme vom Januar 2026 und der im Februar 2026 vorgeschlagenen FAR-Beschränkungen für erfasste Halbleiterprodukte. Technologisch unterstützt die Dynamik im Jahr 2026 rund um 700-V-Klasse-GaN-Leistungsbauelemente (für KI-Server- und Robotikanwendungen) sowie fortlaufende SiC-fokussierte Programme für Hochspannungseffizienz eine gemischte Portfolio-Ausrichtung, bei der Silizium für Segmente mit hohem Volumen kosteneffektiv bleibt, während SiC und GaN Anwendungsfälle mit hoher Spannung, hoher Frequenz und thermischen Randbedingungen erobern.
Recent Industry Developments in Markt für diskrete Halbleiter
- Juli 2026: Infineon Technologies eröffnete seine Smart Power Fab in Dresden, Deutschland, eine Investition von 5 Milliarden EUR zur Skalierung der Produktion von Leistungshalbleitern und analogen/Mixed-Signal-Bauelementen. Die zusätzliche europäische Kapazität unterstützt regionalisierte Lieferstrategien für Automobil- und Industriekunden und erweitert gleichzeitig die Produktion von diskreten Hochstrombauelementen und den zugehörigen Verpackungsprozessen.
- Juni 2026: Vishay Intertechnology stellte neue 1200-V-FRED-Pt-Hyperfast-Gleichrichter der 7. Generation im SMPC-HV-Gehäuse vor und erweiterte damit sein Hochspannungs-Diskretportfolio für Anwendungen der Leistungsumwandlung. Die Einführung verstärkt den Wettbewerbsdruck bei Gleichrichtern, die in Industrieantrieben und Energieinfrastruktur eingesetzt werden, wo Schaltverluste und Wärmemanagement die Designentscheidungen bestimmen.
- Dezember 2024: SCHOTT schloss die Übernahme des Quarzspezialisten QSIL GmbH ab, um den Zugang zu hochreinen Materialien zu stärken, die in Lieferketten der Halbleiterfertigung verwendet werden. Die größere Kontrolle über kritische Ausgangsmaterialien unterstützt die Substrat- und Prozessstabilität für Fertigungsökosysteme von Leistungsbauelementen, die auf gleichbleibende Reinheit und Ausbeute angewiesen sind.


Markt für diskrete Halbleiter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsatz definiert, der durch den Verkauf diskreter Halbleiterbauelemente erzielt wird, die eine einzelne Schalt- oder Gleichrichterfunktion in elektronischen Schaltkreisen erfüllen, und zwar über alle wichtigen Endverbrauchsbranchen und Regionen hinweg.
Ausschlüsse aus dem Umfang: Integrierte Schaltkreise oder optoelektronische Bauelemente werden nicht berücksichtigt, es sei denn, sie werden ausdrücklich als diskrete Komponenten verkauft und in den ausgewiesenen Umsätzen als solche klassifiziert.
Segmentierungsübersicht
- Nach Gerätetyp
- Diode
- Kleinsignaltransistor
- Leistungstransistor
- MOSFET-Leistungstransistor
- IGBT-Leistungstransistor
- Sonstiger Leistungstransistor
- Gleichrichter
- Thyristor
- Nach Endanwenderbranche
- Automobil
- Unterhaltungselektronik
- Kommunikationsinfrastruktur
- Industrie
- Sonstige Endanwenderbranchen
- Nach Material
- Silizium
- Siliziumkarbid (SiC)
- Galliumnitrid (GaN)
- Nach Leistungsbewertung
- Niedrigleistung (< 20 V)
- Mittelleistung (20 – 600 V)
- Hochleistung (> 600 V)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau eines klaren Überblicks über die Wertschöpfungskette diskreter Bauelemente und die wichtigsten Nachfragepools, die diese Teile regelmäßig verbrauchen. Wir haben öffentliche Quellen ausgewertet, darunter Veröffentlichungen der World Semiconductor Trade Statistics (WSTS), Handelsstatistiken der USITC, UN Comtrade, IEEE und andere begutachtete Fachzeitschriften sowie Patentdatenbanken, um technologische Veränderungen wie den Übergang von Silizium zu SiC und GaN zu verstehen.
Auf der Angebots- und Preisseite haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Websites von Branchenverbänden sowie seriöse Presseberichte genutzt, um Kapazitätserweiterungen, Lieferzeitentwicklungen und wichtige Endmarktzyklen zu verfolgen. Bei Bedarf wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzinformationen, Nachrichten- und Finanzscreenings sowie die Kartierung der Halbleiterwertschöpfungskette genutzt, um Umsatzaufteilungen und Expositionsannahmen gegenzuprüfen. Die oben aufgeführten Sekundärquellen sind beispielhaft; wir haben auch andere öffentliche Referenzen zur Erhebung, Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Umsatztreiber bei diskreten Bauelementen, die sich in der Regel auf Stückzahlen, Bauelementemix und die Entwicklung der durchschnittlichen Verkaufspreise nach Spannungsklasse und Material zurückführen lassen. Wir haben mit einem ausgewogenen Kreis von Befragten aus den Bereichen Fertigung, Vertrieb und Nachfrageseite gesprochen, damit Annahmen zur Nutzung im mittleren und hohen Leistungsbereich, zur EV- und Industriewechselrichternachfrage sowie zur Breitbandlücken-Adoption regionenübergreifend überprüft und anschließend mit dem Modell abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | CXOs: 13 % | APAC: 48 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 36 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 51 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einer Top-down-Struktur aufgebaut, bei der Halbleiterumsatzpools durch die Zuordnung von Lieferungen und Verbrauchssignalen diskreter Bauelemente zu Endmärkten rekonstruiert und anschließend mithilfe mixgewichteter Preise in Werte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, haben wir selektive Bottom-up-Näherungen als Kontrollen verwendet, beispielsweise durch Stichproben von Bauelement-ASPs über wichtige Spannungsbänder und deren Multiplikation mit Volumenproxys in den Bereichen Automobil, Industrieleistung und Unterhaltungselektronik.
Die Eingaben wurden so gewählt, dass sie das tatsächliche Verhalten dieses Marktes widerspiegeln. Dazu gehörten die Verschiebung des Marktanteils zwischen Silizium und Breitbandlücken-Materialien (SiC und GaN), die Aufteilung der Nachfrage auf Niedrigleistungs-, Mittelleistungs- (20–600 V) und Hochleistungsbauelemente (über 600 V) sowie der Produktmix aus Dioden, Kleinsignaltransistoren, Gleichrichtern und Leistungstransistoren. Wir haben auch Endmarktindikatoren wie den Ausbau von Elektrofahrzeugen und Ladeinfrastruktur, Installationen von Wechselrichtern für erneuerbare Energien und Investitionsausgaben für Kommunikationsinfrastruktur verfolgt und diese Indikatoren dann mithilfe interviewgestützter Annahmen in die Intensität diskreter Bauelemente übersetzt.
Die Prognose wurde mittels Szenarioanalyse erstellt, da die diskrete Nachfrage stark schwanken kann, wenn sich Automobil- und Industriezyklen schnell verändern und sich die Preise nach einer Angebotsknappheit normalisieren können. Der Basisfall verwendet Konsensrahmen, die in Primärgesprächen für die Einführung von SiC und GaN, den Spannungsklassenmix und die erwartete ASP-Entwicklung ermittelt wurden. Wo eine Bottom-up-Prüfung für kleinere Kanäle keine ausreichende Transparenz bot, wurden Lücken durch die Anwendung konservativer Anteile aus öffentlichen Handelsströmen und Distributorkommentaren geschlossen, gefolgt von einer abschließenden Abstimmung mit dem Hauptmodell.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit ungewöhnliche Ergebnisse frühzeitig erkannt werden. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie regionalen Halbleiterliefertrends, Import- und Exportbewegungen für wichtige Bauelementkategorien sowie Produktionsindikatoren für Endmärkte und untersuchen größere Abweichungen vor der endgültigen Freigabe.
Eine zweite Analystenprüfung dient dazu, wichtige Annahmen wie Materialverschiebungen, Spannungsklassenmix und Preisentwicklung kritisch zu hinterfragen, damit die Darstellung mit den Zahlen übereinstimmt. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätsänderungen, starke Preisrückgänge oder politisch bedingte Nachfrageschwankungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die aktuelle Einschätzung die neuesten öffentlichen Veröffentlichungen und validierten Intervieweingaben widerspiegelt.
Marktgröße für diskrete Halbleiter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diskrete Halbleiter stimmen häufig nicht überein, weil der Umfang hinsichtlich der Bauelementtypen, die Preislogik hinter den ASPs und der Zeitpunkt der Währungsumrechnung quellenübergreifend nicht konsistent gehalten werden. Unterschiede entstehen auch dadurch, wie viel des Vertriebskanals als erfasst angenommen wird und ob die Schätzung an Endverbrauchssignale geknüpft ist oder hauptsächlich auf dem allgemeinen Elektroniksektorwachstum basiert.
Die Hauptlücke ergibt sich daraus, ob Module und angrenzende Komponentenkategorien in die diskrete Gesamtsumme eingerechnet werden und wie Annahmen zur Hochlaufkurve von Breitbandlücken-Materialien auf den Umsatz im laufenden Jahr angewendet werden. Bei Mordor Intelligence wird der Wert aus dem Bauelementtyp- und Leistungsklassenmix aufgebaut, wobei Breitbandlücken-Materialien nur dann als diskret gezählt werden, wenn sie als diskrete Bauelementumsatzlinie verkauft werden; das Ergebnis wird anschließend anhand von APAC-Anteilssignalen und Endmarktnachfragetreibern überprüft.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,51 Mrd. USD (2025) | |
| Branchenpublisher A | 31,30 Mrd. USD (2025) | Verwendet einen engeren Umsatzkorb, der Teile des diskreten Leistungsmixes untererfassen kann, wenn Bauelementumsätze unter breiteren Transistor- und Diodenfamilien zusammengefasst werden, und wendet möglicherweise unterschiedliche Zeitpunkte für ASP-Aktualisierungen bei Materialverschiebungen wie SiC und GaN an. |
| Geschäftsdatenpublisher B | 43,84 Mrd. USD (2025) | Verwendet eine breitere Marktdefinition, die angrenzende Komponentenkategorien und verwandte diskrete Kategorien einbeziehen kann, was die Gesamtwerte erhöhen kann, wenn die Grenzen zwischen diskreten Bauelementen und breiteren Halbleiterkomponenten nicht konsistent über alle Endmärkte hinweg getrennt werden. |
Der Vergleich zeigt, dass der größte Teil der Streuung zunächst durch Umfangsentscheidungen erklärt wird und anschließend dadurch, wie Preise und Mix für die sich schnell verändernde Nachfrage nach Leistungsbauelementen aktualisiert werden. Indem Bauelementkategorien, Spannungsbänder und Materialadoption an wiederholbare öffentliche Signale und interviewgeprüfte Annahmen geknüpft werden, ergibt sich eine praktische Zahl, die nachvollzogen und einem Stresstest unterzogen werden kann, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für diskrete Halbleiter?
Die Marktgröße für diskrete Halbleiter beläuft sich im Jahr 2026 auf USD 34,72 Milliarden.
Wie schnell wird das Wachstum des Marktes für diskrete Halbleiter erwartet?
Der Marktwert soll bis 2031 USD 41,47 Milliarden erreichen, was eine CAGR von 3,62 % widerspiegelt.
Welche Region führt bei der Nachfrage nach diskreten Halbleitern?
Asien-Pazifik hält 43,05 % des globalen Umsatzes und wächst mit einer CAGR von 5,23 %.
Warum gewinnen Siliziumkarbid-Bauelemente an Bedeutung?
Kostensenkungen, überlegene Hochspannungseffizienz und thermische Leistung machen SiC zum am schnellsten wachsenden Material mit einer CAGR von 4,63 %.
Seite zuletzt aktualisiert am:



