
China-Halbleiterbauelemente-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
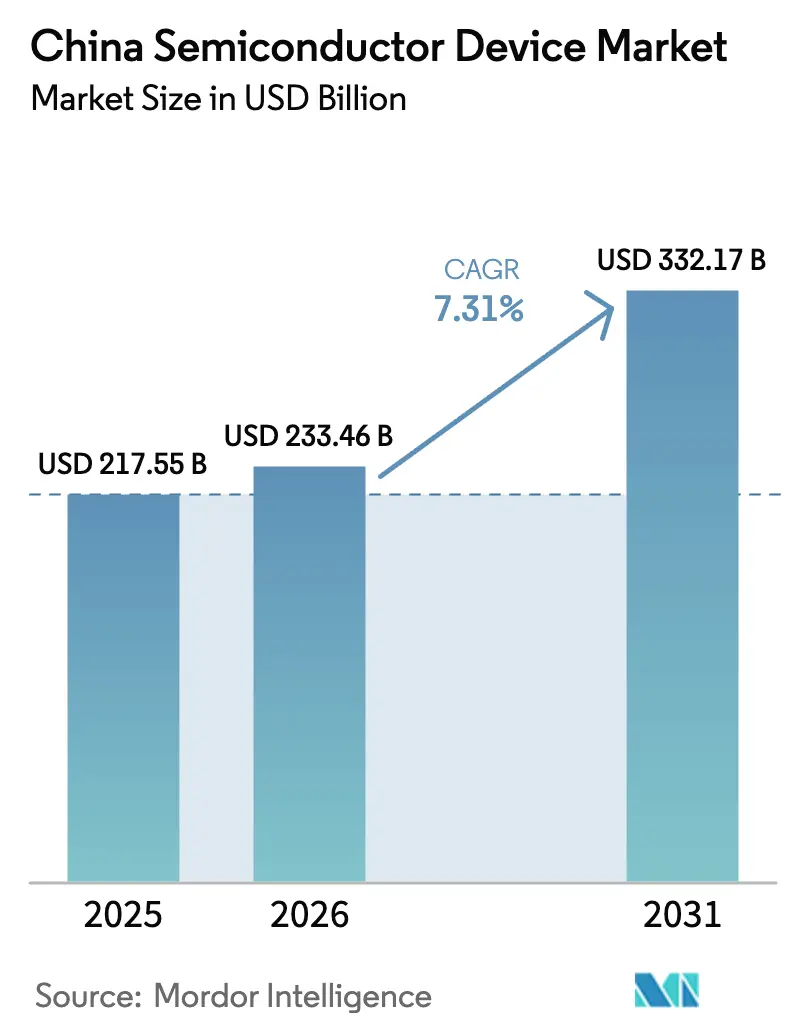
| Marktgröße im Basisjahr (2025) | 217.55 Milliarden US-Dollar |
| Marktgröße (2026) | 233.46 Milliarden US-Dollar |
| Marktgröße (2031) | 332.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
China-Halbleiterbauelemente-Marktanalyse von Mordor Intelligence
Die Marktgröße des China-Halbleiterbauelemente-Markts wurde im Jahr 2025 auf USD 217,55 Milliarden geschätzt und wird voraussichtlich von USD 233,46 Milliarden im Jahr 2026 auf USD 332,17 Milliarden bis 2031 wachsen, bei einer CAGR von 7,31% während des Prognosezeitraums (2026–2031). Staatsgelenktes Funding, intensive Privatinvestitionen und ein politisches Mandat zur technologischen Selbstversorgung haben die Branche zu einer strategischen Priorität gemacht. Rasche Kapazitätserweiterungen bei inländischen Gießereien, Durchbrüche bei 3D-NAND und fortschrittlicher Verpackung sowie steigende Nachfrage aus den Bereichen 5G, KI und Fahrzeuge mit alternativen Antrieben untermauern das Wachstum. Strenge Exportkontrollen für Extrem-Ultraviolett- (EUV) Anlagen haben die Migration zu Sub-10-nm-Knoten verlangsamt; dennoch haben Unternehmen ihre Bemühungen auf die Verbesserung der Effizienz bei ausgereiften Knoten, Verbindungshalbleiter und neuartige Architekturen umgeleitet, die EUV umgehen. Der Wettbewerbsdruck hat zu einer verstärkten Konsolidierung geführt, wie die Empyrean-Xpeedic-Transaktion im Bereich EDA und die Finanzierungsrunde von YMTC veranschaulichen – ein Trend zu Skalierung, vertikaler Integration und IP-Akkumulation.
Wichtigste Erkenntnisse des Berichts
- Nach Bauelementtyp führten integrierte Schaltkreise mit einem Umsatzanteil von 86,02% im Jahr 2025; Sensoren und MEMS verzeichneten mit 8,06% CAGR bis 2031 das stärkste Wachstum.
- Nach Geschäftsmodell hielt das Design-/Fabless-Segment im Jahr 2025 einen Marktanteil von 67,35% am China-Halbleiterbauelemente-Markt, während integrierte Bauelementehersteller voraussichtlich mit einer CAGR von 7,86% bis 2031 wachsen werden.
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 33,25% der China-Halbleiterbauelemente-Marktgröße auf die Kommunikation, und KI-Anwendungen werden voraussichtlich mit einer CAGR von 9,28% bis 2031 expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
China-Halbleiterbauelemente-Markttrends und -erkenntnisse
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Beschleunigte IC-Kapazitätserweiterungsprogramme „Made in China 2025” | +1.9% | National, konzentriert in Peking, Shanghai und Shenzhen | Langfristig (≥ 4 Jahre) |
| KI-zentrierte Edge-Computing-Nachfrage von chinesischen Tier-1-Cloud-Anbietern | +1.6% | National, mit Clustern in Peking, Hangzhou und Shenzhen | Mittelfristig (2–4 Jahre) |
| Fahrzeuggerechte SiC/GaN-Einführung in Antriebssträngen von Fahrzeugen mit elektrischem Antrieb | +1.3% | National, angeführt von Guangdong, Jiangsu und Shanghai | Mittelfristig (2–4 Jahre) |
| Nationaler 5G-Basisstationsausbau als Treiber für RF-Front-End-IC-Nutzung | +1.1% | Nationale Infrastrukturbereitstellung | Kurzfristig (≤ 2 Jahre) |
| Industrielle Modernisierung zu „Industrie 4.0” Smart-Fabriken | +0.8% | Fertigungszentren in Jiangsu, Zhejiang und Guangdong | Langfristig (≥ 4 Jahre) |
| Post-pandemischer Aufschwung von AIoT-fähigen Verbrauchergeräten (intelligente Wearables, AR/VR) | +0.7% | National, konzentriert in Guangdong, Zhejiang, Konsumgüterelektronik-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte IC-Kapazitätserweiterungsprogramme „Made in China 2025”
China hat die Gießereikapazität im Jahr 2024 um 15% erweitert und plant für 2025 eine weitere Steigerung um 14%, während SMIC, Huahong und Nexchip ihre Linien für ausgereifte Knoten hochfahren.[1]SEMI, „Globale Halbleiter-Gießereikapazität soll 2024 um 6% und 2025 um 7% wachsen”, semi.org Die Lokalisierung erstreckt sich inzwischen über die Fertigung hinaus auf Photolack-Stripping- und Nassreinigungsanlagen, bei denen inländische Lieferanten hohe Nutzungsraten erzielt haben. Bis 2027 wird China voraussichtlich 31% der globalen 28-nm-Kapazität halten, was die Preisgestaltung bei ausgereiften Knoten neu gestaltet. Der Erfolg des Programms hängt von stabiler Stromversorgung, prozesstechnischem Fachpersonal und Zweitlieferanten-Ausrüstungslinien ab, die das Risiko durch Exportkontrollen mindern. Insgesamt festigt der Rollout die inländische Versorgung für Konsumgüter-, Industrie- und Automobilelektronik und steigert Auslastungsraten und Margen im gesamten Ökosystem.
KI-zentrierte Edge-Computing-Nachfrage von chinesischen Tier-1-Cloud-Anbietern
Alibaba sagte CNY 380 Milliarden (USD 52,9 Milliarden) für 2025–2027 für KI-fähige Cloud-Infrastruktur zu, während Tencent und Baidu vergleichbare Investitionen ankündigten. Die Nachfrage umfasst GPUs, Hochbandbreitenspeicher und Netzwerk-Switch-ASICs und lenkt Aufträge an lokale Gießereien und Speicherhersteller. Das Basismodell von DeepSeek zeigt Chinas Fähigkeit, Software und Hardware aufeinander abzustimmen, und verringert die Abhängigkeit von ausländischen Beschleunigern. Edge-KI-Workloads begünstigen latenzarmes On-Premise-Computing und lenken Käufer zu inländisch konzipierten SoCs, die nationale Datensouveränitätsregeln einhalten. Der Kreislauf zwischen Hyperscaler-Investitionsausgaben und Chip-Innovation ist daher ein zentraler mittelfristiger Wachstumskatalysator.
Fahrzeuggerechte SiC/GaN-Einführung in Antriebssträngen von Fahrzeugen mit elektrischem Antrieb
SiC-Bauelemente steigern die Effizienz in 800-V-Antriebssträngen und Hochleistungs-Ladeanwendungen. China ist auf Kurs, bis 2030 40% der globalen SiC-Wafer zu verbrauchen, gegenüber 15% im Jahr 2023, da die lokale Beschaffung voraussichtlich 60% erreichen wird. BYD Semiconductor kontrolliert bereits 28,9% des inländischen Leistungsmodul-Umsatzes und skaliert vertikal von der Wafer-Herstellung bis zur Verpackung. Subventionierte Wafer-Hersteller haben die Preise für 6-Zoll-SiC-Substrate auf USD 500 gesenkt, was einem Drittel der internationalen Angebote entspricht und damit das Design-in bei inländischen Erstausrüstern beschleunigt.[2]KrASIA, „Globale Technologiebranche rüstet sich für ‚China-Schock' bei ausgereiften Chips”, kr-asia.com Eine robuste Prognose für die Durchdringung von Fahrzeugen mit elektrischem Antrieb von 60% der Pkw-Verkäufe im Jahr 2025 sichert eine anhaltende Nachfrage nach SiC-MOSFETs, GaN-Ladegeräten und Leistungsmodulen.
Nationaler 5G-Basisstationsausbau als Treiber für RF-Front-End-IC-Nutzung
Mehr als 5 Millionen 5G-Makrostandorte sind erforderlich, um die Abdeckungsziele zu erfüllen, wobei jede Basisstation dreimal so viel RF-Front-End-Inhalt wie 4G-Systeme enthält. Inländische Filter-, PA- und Antennen-Abstimmungsanbieter erzielen frühe Design-Wins, unterstützt durch Vorzugsbeschaffungsklauseln in Ausrüstungsausschreibungen. Spillover-Nachfrage aus Massive-MIMO-Radios, Smallcells und Fest-Wireless-CPE vervielfacht das Siliziumvolumen für Treiber, rauscharme Verstärker und Timing-Chips. Die anhaltende Verdichtung bis 2028 garantiert einen stetigen Auftragsbestand für Lieferanten von RF-CMOS-, GaAs- und SiGe-Bauelementen.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| US-Exportkontroll-Entitätslisten-Beschränkungen für EUV- und EDA- Werkzeuge | -1.6% | National, betrifft Gießereien für fortschrittliche Knoten | Langfristig (≥ 4 Jahre) |
| Abwanderung von Talenten zu ausländischen Design-Unternehmen | -0.8% | Wichtige Technologiezentren: Peking, Shanghai, Shenzhen | Mittelfristig (2–4 Jahre) |
| Stromintensive Gießereien, die mit provinzialen CO₂-Kontingentgrenzen konfrontiert sind | -0.5% | Fertigungsprovinzen mit CO₂-Beschränkungen | Langfristig (≥ 4 Jahre) |
| Anhaltende Preisvolatilität bei 300-mm-Prime-Wafern | -0.4% | Die globale Lieferkette betrifft alle Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
US-Exportkontroll-Entitätslisten-Beschränkungen für EUV- und EDA-Werkzeuge
Die US-Vorschriften vom Oktober 2024 und Dezember 2024 verbieten die Lieferung von EUV-Scannern, fortschrittlichen Abscheidungsanlagen und hochwertigen EDA-Lizenzen an chinesische Gießereien. Inländische Hersteller sind bei der Massenproduktion auf 28 nm beschränkt und müssen bei 7-nm-Proof-of-Concept-Wafern ohne ASML EUV innovieren. Umgehungslösungen umfassen 2D-Material-Transistoren, die bei einer Gate-Länge von 1 nm erprobt werden, sowie fortschrittliches DUV-Mehrfach-Patterning, aber kommerzielle Ausbeuten sind noch Jahre entfernt. Längere Vorlaufzeiten bei Ausrüstungen, Unsicherheiten bei Software-Lizenzen und Compliance-Prüfungen bremsen das Tempo der Knoten-Migration.
Abwanderung von Talenten zu ausländischen Design-Unternehmen
China benötigte im Jahr 2022 199.300 Halbleiterfachleute, hatte jedoch nur 164.300 auf der Gehaltsliste – eine Lücke, die sich ausweitet, da ausländische Unternehmen Prämienpakete und Umzugshilfen anbieten. Taiwanesische Staatsanwälte leiteten Verfahren gegen 11 chinesische Unternehmen wegen mutmaßlicher Talentabwerbung ein, was zu Spannungen und grenzübergreifender Kontrolle führt.[3]Taipei Times, „LEITARTIKEL: Technologietalente halten, Abwerber fernhalten”, taipeitimes.com Peking hat mit 25 IC-Doktorandenprogrammen und Anreizen zur „Rückkehr von Gehirnen” gegengesteuert; hochkarätige Rückkehrer wie der ehemalige Apple-RF-Ingenieur Kong Long signalisieren einen Teilerfolg. Dennoch bleiben Engpässe bei EDA-Algorithmusdesign, Gerätephysik und Prozessintegrations-Führung akut und schränken Projekt-Hochläufe ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauelementtyp: Integrierte Schaltkreise sichern Marktdominanz
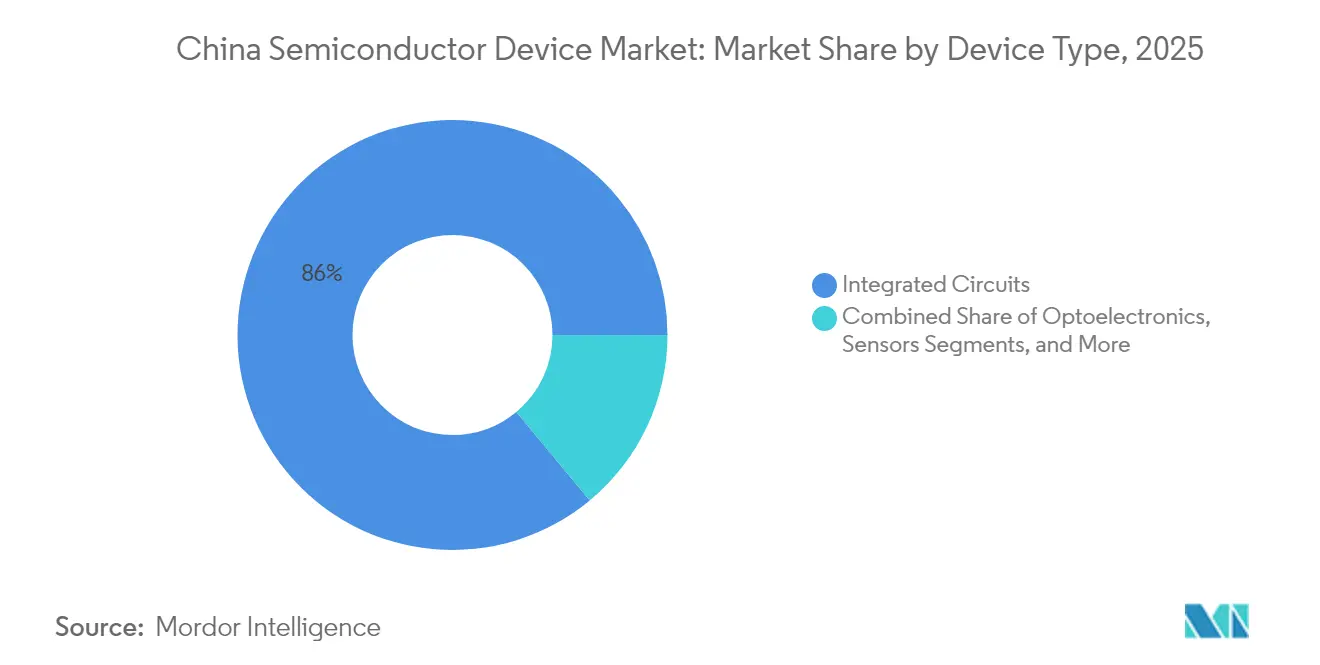
Integrierte Schaltkreise machten 2025 einen Umsatzanteil von 86,02% aus, und ihr Anteil wird voraussichtlich weiter steigen, da KI-, 5G- und Server-Nachfrage größere Die-Größen und gestapelte V-Cache-Lösungen erfordern. Innerhalb des chinesischen Halbleitermarkts werden integrierte Schaltkreise voraussichtlich mit einer CAGR von 8,02% wachsen und bis 2031 mehr als USD 69,2 Milliarden an neuer Produktion hinzufügen. YMTCs 232-lagiges 3D-NAND und CXMTs 80%-DDR5-Ausbeute unterstreichen die Dynamik im Speicherbereich, während SMICs 12-Zoll-Linien bei 89,6% Auslastung aufgrund robuster Verbraucher- und Industrienachfrage betrieben werden.
Diskrete Leistungsbauelemente, Optoelektronik und Sensoren nehmen zusammen die verbleibenden 13,98% ein, profitieren jedoch von der Elektrifizierung durch Fahrzeuge mit elektrischem Antrieb und der Nachfrage nach optischen 5G-Komponenten. Die inländische SiC-Diodenkapazität verdoppelt sich alle 18 Monate, und VCSEL-Lieferungen für 3D-Sensing in Smartphones verlagern sich zu lokalen Gießereien. Obwohl diese Kategorien in ihrem Wert kleiner sind, leisten sie kritische Differenzierung bei der Fahrzeugsicherheit, der Einführung in Smart-Fabriken und AR/VR-Hardware und sorgen für Multi-Segment-Widerstandsfähigkeit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Geschäftsmodell: Fabless-Design-Unternehmen übertreffen IDMs
Fabless-Unternehmen erzielten im Jahr 2025 einen Marktanteil von 67,35% am chinesischen Halbleitermarkt, da Design-IP, Systemarchitektur und Softwareintegration an strategischer Bedeutung gewannen. Die Gruppe wird voraussichtlich mit einer CAGR von 7,78% bis 2031 wachsen, ausgerichtet auf tiefgreifende KI-Inferenz-, Computing-, Netzwerk- und ASIC-Anpassungstrends.
IDMs bleiben unverzichtbar für Leistungs-, Automobil- und Sensorbauelemente, bei denen Prozesskontrolle und Qualitätsverfolgbarkeit von größter Bedeutung sind. Das vertikale Modell von BYD Semiconductor sichert mehr als 70% des In-House-Chip-Anteils für seine Elektrofahrzeuge und demonstriert die Relevanz von IDMs in sicherheitskritischen Systemen. Dennoch bieten die Kapitalintensität und das Risiko durch Exportlizenzen dem Fabless-Ansatz Flexibilität und Kapitaleffizienz, insbesondere da 28-nm-Knoten und darüber hinaus den größten Teil des inländischen Volumenbedarfs decken.
Nach Endverbraucherbranche: Kommunikation führt, während KI aufsteigt
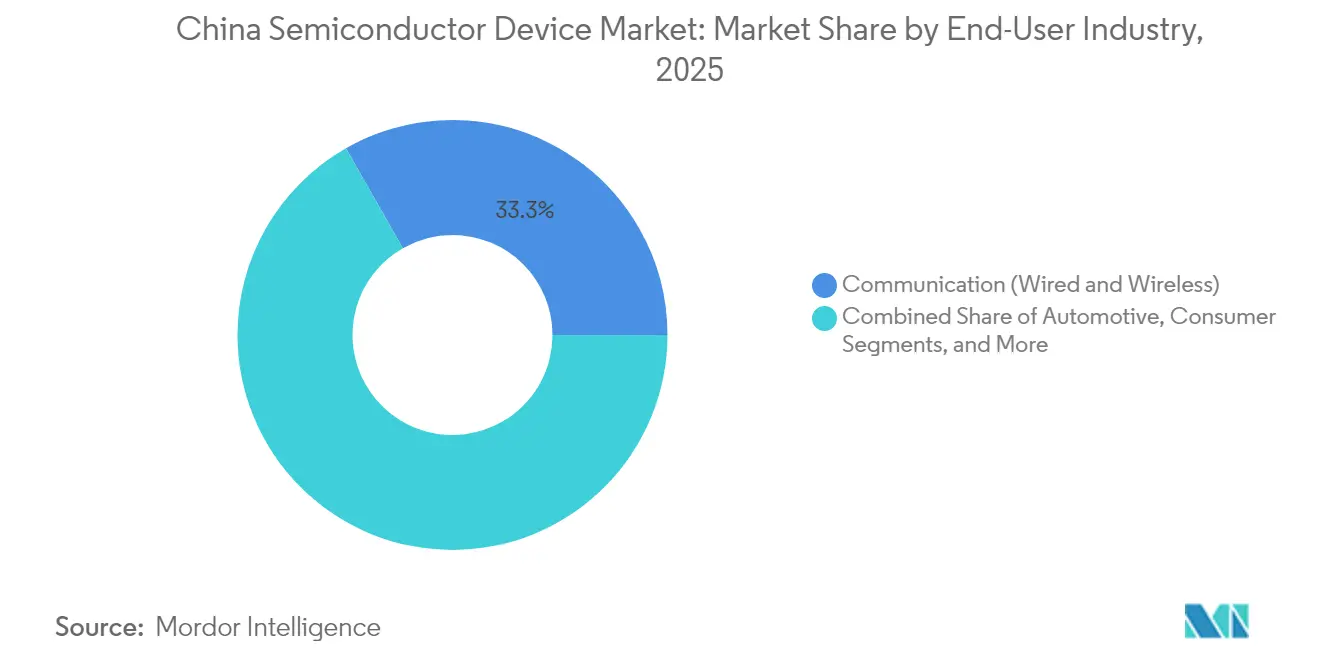
Der Kommunikationssektor hielt 2025 einen Umsatzanteil von 33,25%, dank des Rollouts von 5G-Makrostandorten und Glasfaser-Backhaul-Upgrades, die RF-, optisches und Netzwerk-Switch-Silizium verbrauchen. KI-Workloads stellen das am schnellsten wachsende Segment dar und expandieren mit einer CAGR von 9,28% aufgrund von Hyperscaler-Ausbauten und Unternehmens-Edge-Anwendungen.
Die Automobilnachfrage steigt, da Fahrzeuge mit elektrischem Antrieb durchschnittlich USD 1.200 an Halbleiterinhalt pro Fahrzeug aufweisen – das Dreifache des Niveaus von 2020. Industrienutzer führen Industrie-4.0-SPSen und Maschinenvisions-Module ein, während Unterhaltungselektronik durch Smart-Home- und AR-Geräte stabil bleibt. Diese Mischung diversifiziert den Umsatz und puffert zyklische Schwankungen, die mit Smartphone-Erneuerungszyklen verbunden sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Geografische Analyse
Cluster an der östlichen Küste generieren einen bedeutenden Anteil der nationalen Produktion, wobei Peking auf F&E, Shanghai auf die Hochvolumenfertigung und Shenzhen-Dongguan auf designintensive Unterhaltungselektronik spezialisiert ist. Das Jangtse-Flussdelta beansprucht den größten Anteil an Chinas Halbleiterbauelemente-Marktgröße durch gemeinsam angesiedelte Gießereien, OSAT-Unternehmen und Logistikkorridore, die die Vorlaufzeiten zu OEM-Montagelinien verkürzen.
Staatliche Investitionsanreize vergeben Land, Steuervergünstigungen und unter dem Marktpreis liegende Versorgungstarife, um Mega-Gießereien anzusiedeln. SMICs Standorte in Peking, Shanghai und Shenzhen bieten zusammen über 1,2 Millionen 12-Zoll-Wafer-Starts pro Monat Kapazität und planen eine weitere Erhöhung um 250.000 Wafer-Starts pro Monat bis 2027. Shenzhens Fokus auf SoC-Design nutzt die Nähe zu Huawei HiSilicon, Oppo und Drohnenhersteller DJI und fördert enge Feedback-Schleifen.
Binnenprovinzen wie Anhui und Sichuan werben nun um Backend- und Verbindungshalbleiter-Linien, um küstennahe Überlastung und Energieengpässe auszugleichen. Die Nationale Entwicklungs- und Reformkommission (NDRC) hat CNY 3,33 Billionen (USD 470 Milliarden) für nationale F&E im Jahr 2024 bereitgestellt, von denen ein Teil Universitätsforschungszentren und innerstädtische Hochgeschwindigkeits-Schienenverbindungen finanziert, die die Mobilitätshürden für Talente reduzieren.
Regulatorisches Umfeld
Chinas Halbleiterbauelementeindustrie wird über einen von mehreren Behörden getragenen Politik- und Compliance-Rahmen verwaltet, der vom Ministerium für Industrie und Informationstechnologie (MIIT), dem Handelsministerium (MOFCOM), der Nationalen Kommission für Entwicklung und Reform (NDRC), der Cyberspace-Verwaltung Chinas (CAC) und der Staatlichen Verwaltung für Marktregulierung (SAMR) geleitet wird. Im Jahr 2026 stärkte der Staatsrat die Governance der Lieferketten durch die Bestimmungen zur Sicherheit der Industrie- und Lieferkette (Erlass 834, 31. März 2026) und die Vorschriften zur Bekämpfung unangemessener extraterritorialer Rechtsprechung durch ausländische Staaten (Erlass 835, 7. April 2026). Beide traten sofort in Kraft und erhöhten die Compliance-Anforderungen für halbleiterbezogene Beschaffung, Vertragsgestaltung und grenzüberschreitende Geschäfte.
Neben der Industriepolitik prägen Daten- und Sicherheitsvorschriften zunehmend das Chipdesign, die Fertigungsabläufe und die Kundenqualifizierung. Der 2025 überarbeitete Rahmen des Datensicherheitsgesetzes, geleitet von der CAC, beeinflusst, wo Halbleiter-F&E- und Fertigungsdaten gespeichert werden können und wie sie übertragen werden dürfen. Mechanismen zur Beschaffungspräferenz, einschließlich eines von MIIT empfohlenen Lieferantenlistungsverfahrens, das in Aktualisierungen von 2026 erwähnt wird, wirken zudem mit Lokalisierungszielen zusammen. Parallel dazu verlangsamen externe Kontrollen, einschließlich der im Oktober und Dezember 2024 aktualisierten US-Exportbeschränkungen für fortschrittliche Werkzeuge und EDA, weiterhin die Migration unter 10 nm und verstärken den Fokus auf konforme, inländische Zulieferalternativen.
Wertschöpfungskettenanalyse
Chinas Wertschöpfungskette für Halbleiterbauelemente umfasst IP und EDA, Fabless-Design, Waferfertigung (Foundry und IDM), OSAT und fortschrittliche Verpackung sowie die Endmarktintegration in den Bereichen Telekommunikation, Computertechnik, Automobil und Industrieelektronik. Im Fertigungssegment führt SMIC bei der inländischen Auftragsfertigungskapazität, mit der Hua Hong Group als wichtigem Mitbewerber, wobei sich beide auf ausgereifte Knotentechnologien und Spezialproduktion konzentriert haben, die den hohen Volumina im heimischen Markt entsprechen. Die Tiefe der Lieferkette weitet sich zudem über die Fabs hinaus auf lokalisierte Prozessanlagenkategorien und Backend-Fähigkeiten aus, während bei EUV-Lithografie und High-End-EDA weiterhin Abhängigkeiten von führenden Technologien bestehen. Dies verstärkt eine zweigleisige Struktur mit hochvolumigen ausgereiften Knoten neben eingeschränkter Skalierung fortschrittlicher Knoten.
Vorgelagerte Materialien und Ausrüstung bleiben wesentliche Engpässe. Das Ökosystem für Siliziumwafer zeigt ein strukturelles Ungleichgewicht zwischen polierten Wafern und Epitaxiewafern, das einige Produktroadmaps und die Skalierung von Verbundhalbleitern einschränkt. Die Konsolidierung der Branche verändert die Kette ebenfalls, einschließlich der 2026 von der CSRC genehmigten Transaktionen, die die Kontrolle über Fertigungstochtergesellschaften erhöhen und die Vermögens-Governance für Kapazitätsplanung, Kundenqualifizierung und Finanzierungszugang optimieren. Insgesamt verstärken diese Dynamiken die Integration zwischen Designhäusern, Foundries, Verpackungsanbietern und System-OEMs, die Rückverfolgbarkeit und Lieferzuverlässigkeit benötigen.
Wettbewerbslandschaft
SMIC und Huahong halten gemeinsam weniger als 20% des inländischen Gießereiumsatzes, was auf eine moderate Konzentration unter den mehr als 40 unabhängigen Gießereien hindeutet. Der Speicherspezialist YMTC und der DRAM-Akteur CXMT machen zusammen einen relativ kleinen Anteil der China-Halbleiterbauelemente-Marktgröße aus, während EDA-Anbieter Empyrean mit seiner Xpeedic-Beteiligung Größe gewonnen hat.
Zu den strategischen Schwerpunkten gehören die vertikale Integration des Modul-bis-Fahrzeug-Stacks von BYD und Ökosystem-Allianzen wie die Partnerschaft von STMicroelectronics mit Huahong für die 40-nm-MCU-Versorgung chinesischer Automobil-OEMs. Unterdessen erweitern die Plattformriesen Alibaba, Tencent und Huawei ihre internen Chip-F&E-Aktivitäten, um die Versorgung zu sichern, die Systemoptimierung zu verbessern und sich gegen potenzielle Sanktionen abzusichern.
Neuartige Architekturen (2D-Material-Transistoren, RISC-V-Kerne) und fortschrittliche Verpackung (Chiplets, Hybrid-Bonding) bieten Herausforderern Weißraum. Es wird erwartet, dass die Konsolidierung sich beschleunigt, da Big Fund III USD 47,5 Milliarden in Lithografie, EDA und Talententwicklung investiert. Der Markt bleibt daher fragmentiert, befindet sich jedoch auf einem klaren Weg zu einer engeren oligopolistischen Struktur.
Führende Unternehmen der China-Halbleiterbauelemente-Branche
Semiconductor Manufacturing International Corp (SMIC)
Taiwan Semiconductor Manufacturing Co (TSMC)
Hua Hong Group
Samsung Electronics Co Ltd
Yangtze Memory Technologies Co (YMTC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die Chancen in China konzentrieren sich auf die Substitution von Importen über volumenstarke Bauelementekategorien, in denen inländische Fertigungs- und Qualifizierungszyklen bereits etabliert sind, einschließlich Logikbauelementen mit 28 nm und darüber, Leistungsmanagement, Mikrocontrollern und HF-Frontend-Komponenten im Zusammenhang mit der Telekommunikationsinfrastruktur. Nachfrageseitige Investitionen sind bei Hyperscaler-Infrastrukturausbauten sichtbar, einschließlich der von Alibaba angekündigten Investition von 380 Milliarden CNY (2025-2027) in KI-fähige Cloud-Infrastruktur, die die Nachfrage nach inländisch entwickelten und lokal gefertigten Logik-, Speicher- und Netzwerkchips unterstützt, die den Anforderungen an Datensouveränität und Beschaffungsvorgaben entsprechen.
Auf der Angebotsseite schaffen politisch gestütztes Kapital und Konsolidierung Raum für die Skalierung bei Spezial- und Automotive-Grade-Bauelementen, einschließlich SiC- und GaN-Leistungshalbleitern für NEVs und Ladeinfrastruktur. Die vertikale Integration durch Unternehmen wie BYD Semiconductor unterstützt eine schnellere Design-in- und Verpackungsqualifizierung. Die vorläufigen Leitlinien des 15. Fünfjahresplans (2026-2030), auf die in Branchendiskussionen verwiesen wird, setzen zudem explizite Autarkieziele nach Kategorie und verstärken damit die Anreize für lokale Wafer-, Verpackungs- und EDA-Ökosysteme. Da die Ausrüstung für fortschrittliche Knotentechnologien weiterhin eingeschränkt ist, liegt der Fokus auf der Effizienz ausgereifter Knoten, fortschrittlicher Verpackung (Chiplets und Hybrid-Bonding) sowie Programmen zur Substitution von Ausrüstung und Software, die die Abhängigkeit von externen Lizenzierungs- und Versandkontrollen verringern.
Aktuelle Branchenentwicklungen
- Juli 2026: Hua Hong Semiconductor erhält die Genehmigung der CSRC für die Übernahme von 97,4988 % der Anteile an Hua Li Microelectronics. Der Deal konsolidiert die inländische Foundry-Kapazität und stärkt die vertikale Integration und Kontrolle über die Fertigung in China.
- Juni 2026: Sine Integrated Circuits kündigt eine Rahmeninvestition zur Gründung von Sine Advanced Integrated Circuits Manufacturing (Shaoxing) mit 12-Zoll-Automotive-Grade-Chipproduktion (monatliche Kapazität 50.000 Wafer) an. Die Investition erweitert die Automotive-Grade-Chipkapazität und katalysiert eine regionale 12-Zoll-Fab-Präsenz sowie die Versorgungssicherheit bei Automobilhalbleitern.
- Mai 2026: Semiconductor Manufacturing International Corp (SMIC) erhält die Genehmigung der CSRC für die Übernahme der verbleibenden 49 % Beteiligung an SMIC North. Der Deal beschleunigt die Skalierung und Vermögenskonsolidierung unter den führenden chinesischen Fab-Akteuren und stärkt die inländische Foundry-Konsolidierung und Vermögenskontrolle.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Halbleiterbauelemente, die in China verkauft werden, gezählt als Umsatz, der durch an Endnutzer und OEMs versendete Bauelemente in den wichtigsten Anwendungsbereichen erzielt wird.
Ausschlüsse des Anwendungsbereichs: Wir schließen gebrauchte Bauelemente, interne Verrechnungspreise innerhalb derselben Unternehmensgruppe sowie Nicht-Bauelement-Dienstleistungen wie reine Design-Gebühren, Softwarelizenzen und Umsätze aus reiner Ausrüstung aus.
Übersicht der Segmentierung
- Nach Bauelementtyp (Liefermenge nach Bauelementtyp ist ergänzend)
- Diskrete Halbleiter
- Dioden
- Transistoren
- Leistungstransistoren
- Gleichrichter und Thyristor
- Andere diskrete Bauelemente
- Optoelektronik
- Leuchtdioden (LEDs)
- Laserdioden
- Bildsensoren
- Optokoppler
- Andere Bauelementtypen
- Sensoren und MEMS
- Druck
- Magnetfeld
- Aktoren
- Beschleunigung und Gierrate
- Temperatur und weitere
- Integrierte Schaltkreise
- Nach integriertem Schaltkreistyp
- Analog
- Mikro
- Mikroprozessoren (MPU)
- Mikrocontroller (MCU)
- Digitale Signalprozessoren
- Logik
- Speicher
- Nach Technologieknoten (Liefermenge nicht anwendbar)
- < 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- > 28 nm
- Nach integriertem Schaltkreistyp
- Diskrete Halbleiter
- Nach Geschäftsmodell
- IDM
- Design-/Fabless-Anbieter
- Nach Endverbraucherbranche
- Automobil
- Kommunikation (kabelgebunden und drahtlos)
- Konsumgüter
- Industrie
- Computing/Datenspeicherung
- Rechenzentrum
- KI
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche legte die Grundstruktur des Modells fest und half uns, das Nachfrageumfeld in China zu verankern, bevor Annahmen hinzugefügt wurden. Wir haben offizielle Statistiken und öffentliche Tracker wie die Handelsdaten des chinesischen Zolls für Halbleiterkategorien, das Nationale Statistikbüro Chinas für Signale zur Industrieproduktion und Publikationen von Gruppen wie der China Semiconductor Industry Association überprüft.
Um uns nicht auf einen einzigen Datensatz zu verlassen, haben wir zudem Quellen wie Geschäftsberichte und Einreichungen von Unternehmen, geprüfte Jahresabschlüsse, Investorenpräsentationen und seriöse Presseberichterstattung über Kapazitätserweiterungen und politische Ankündigungen genutzt. Bei Bedarf wurden gezielt kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentabfragen und versandbezogene Import- und Exportansichten genutzt, die dabei helfen, Stückzahlbewegungen mit Umsätzen abzustimmen. Die obigen Beispiele dienen nur der Veranschaulichung und sind nicht abschließend, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was Schreibtischquellen nicht gut erklären können, insbesondere Preisbewegungen, Mixverschiebungen zwischen Speicher-, Logik- und diskreten Bauelementen sowie das Timing der Nachfrageerholung nach Endverwendung. Wir haben mit Personen aus der Bauelementefertigung, dem Vertrieb und großen Einkaufsorganisationen gesprochen und die Eingaben dann über die wichtigsten Produktions- und Verbrauchszentren in China trianguliert, um Lücken zu schließen und die Gesamtsummen einem Belastungstest zu unterziehen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 20 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 21 % |
| Kleinere Akteure: 20 % | Manager: 59 % |
Marktdimensionierung und -prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion der chinesischen Bauelementenachfrage unter Verwendung einer China-Verbrauchsperspektive, bei der Import- und Exportströme, die inländische Produktionsleistung und sichtbare Bestandskorrekturen genutzt werden, um den adressierbaren Umsatzpool jährlich neu zu erstellen. Diese Summen werden dann mit selektiven Bottom-up-Näherungen abgeglichen, wie beispielsweise der stichprobenweisen Umsatzexposition von Lieferanten gegenüber China, Kanalprüfungen bei Distributoren und einem Plausibilitätscheck aus ASP mal Volumen für einige wichtige Bauelementefamilien.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Waferkapazitätserweiterungen und Auslastungstrends, exportkontrollbedingte Verschiebungen im Knoten-Mix, Speicherpreiszyklen und die Richtung der Vertragspreisgestaltung, Stückproduktionssignale aus der Unterhaltungselektronik und aus New-Energy-Fahrzeugen sowie das Tempo des Ausbaus von Rechenzentren, das die Nachfrage nach Beschleunigern und High-Bandwidth-Memory beeinflusst. Die Prognose stützt sich auf Szenarioanalysen, die durch Experteneinschätzungen dazu unterstützt werden, wie sich Politik, Capex-Umsetzung und nachgelagerte Lieferungen entwickeln könnten, wobei dann der Mittelwert gewählt wird, wenn die Indikatoren nicht auf einen Extremfall hinweisen. Wo die Bottom-up-Abdeckung unvollständig war, wurden Lücken durch konservative Proxy-Verhältnisse geschlossen, die an Handelskategorien und validierte Bandbreiten aus Interviews gebunden sind, und nur angepasst, wenn sich mehrere Signale in die gleiche Richtung bewegten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit Störgeräusche aus einer einzigen Quelle das Ergebnis nicht verzerren. Wir vergleichen die Marktsummen mit unabhängigen Signalen wie Importwerten, Produktionstrendreihen und der öffentlichen Umsatzrichtung großer Bauelementeanbieter mit nennenswerter China-Exposition und überprüfen dann Ausreißer, die erwartete Zusammenhänge wie Preis versus Volumen durchbrechen.
Vor der endgültigen Freigabe werden Annahmen und Berechnungen von einem weiteren Analysten überprüft, und Rückfragen werden ausgelöst, wenn sich eine Schlüsselvariable stark ändert, zum Beispiel ein plötzlicher Preisausschlag bei Speicherchips oder eine politische Änderung, die sich auf Lieferungen auswirkt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Größe des chinesischen Marktes für Halbleiterbauelemente von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für chinesische Halbleiterbauelemente können weit voneinander abweichen, da die Bezeichnung des Anwendungsbereichs oft ähnlich ist, während der gezählte Umsatzpool nicht derselbe ist. Unterschiede ergeben sich typischerweise daraus, ob die Schätzung den Bauelementeverbrauch innerhalb Chinas, den Fertigungsumsatz von Bauelementen oder eine breitere Sicht auf die Halbleiterwirtschaft widerspiegelt, die angrenzende Aktivitäten einbezieht.
In der Praxis werden die Abweichungen davon bestimmt, was rund um den Kernwert der Bauelemente einbezogen wird, welches Jahr und welche Währung für die Umrechnung verwendet werden, und wie Preiszyklen für speicherintensive Zeiträume behandelt werden. Einige Quellen wenden zudem nach politischen Ankündigungen ein aggressives Wachstum in einem einzigen Schritt an, während andere die Kurve auf Basis von Versand- und Auslastungssignalen glätten, die zeigen, wann sich die Nachfrage tatsächlich in Umsatz umwandelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 217,55 Milliarden USD (2025) | |
| Branchen-Tracker A | 546,50 Milliarden USD (2026) | Die Zahl wird als Chinas gesamter Halbleitermarkt dargestellt und ist wahrscheinlich aus einer Anwendungsausgabenperspektive aufgebaut, die importierte Bauelemente plus breiteren halbleiterbezogenen Wert umfassen kann und möglicherweise den Bauelementeumsatz nicht auf vergleichbarer Basis isoliert. |
| Finanzkommentar B | 224,00 Milliarden USD (2025) | Die Schätzung wird für die Halbleiterindustrie angegeben und nicht eindeutig für Bauelemente, und sie wird zunächst in CNY ausgewiesen, was ein zusätzliches Umrechnungszeitrisiko birgt und möglicherweise Fertigungsumsatz mit anderen Halbleiteraktivitäten vermischt. |
Die Streuung spiegelt hauptsächlich wider, ob die Zahl den Bauelementeverbrauchsumsatz oder ein breiteres Konstrukt der Halbleiterindustrie oder der Anwendungsausgaben verfolgt. Nur den Bauelementeumsatz zu zählen, der mit Lieferungen nach China verbunden ist, und ihn dann mit Handelsströmen und Preisprüfungen des Speicherzyklus abzustimmen, ist das, was die Gesamtsumme vergleichbar hält – dies ist die Vorgehensweise, die bei Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des chinesischen Halbleitersektors im Jahr 2031?
Der Markt wird voraussichtlich bis 2031 USD 332,17 Milliarden bei einer CAGR von 7,31% erreichen.
Welche Bauelementkategorie dominiert den chinesischen Chip-Umsatz?
Integrierte Schaltkreise hielten 86,02% des Umsatzes im Jahr 2025 und führen weiterhin.
Wie wirken sich Exportkontrollen auf chinesische Gießereien aus?
Kontrollen, die EUV-Scanner und fortschrittliche EDA blockieren, verlangsamen die Sub-10-nm-Migration und reduzieren die prognostizierte CAGR um geschätzte 1,6%.
Warum ist SiC wichtig für Chinas Elektrofahrzeugpläne?
Siliziumkarbid-Bauelemente erhöhen die Antriebsstrangeffizienz, und China wird bis 2030 voraussichtlich 40% der globalen SiC-Wafer verbrauchen.
Welche Provinz führt bei Design- und Fabless-Aktivitäten?
Guangdong, verankert durch Shenzhen, beherbergt den größten Cluster von Fabless-Unternehmen, die Verbraucher- und Telekommunikations-OEMs bedienen.
Wie sieht die Wettbewerbslandschaft aus?
Der Sektor bleibt fragmentiert, konsolidiert sich jedoch um SMIC, Huahong, YMTC, BYD Semiconductor und aufstrebende Fabless-Marktführer.
Seite zuletzt aktualisiert am:



