
Halbleiter-Bondingequipment-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
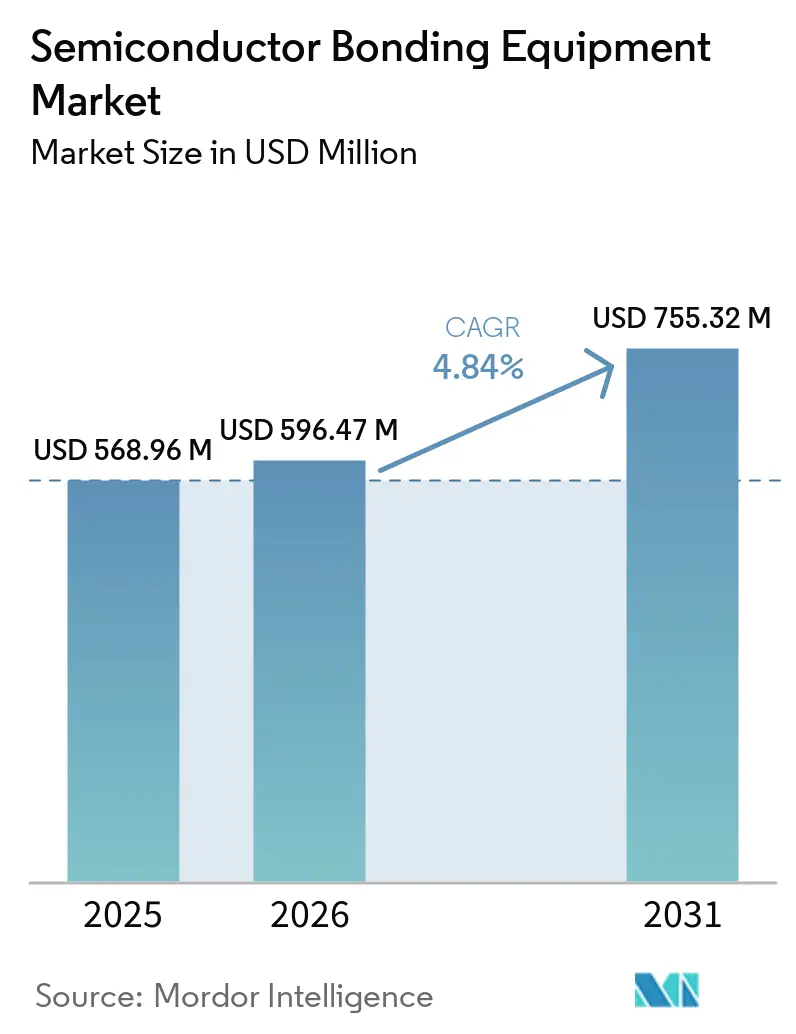
| Marktgröße (2026) | 596.47 Millionen US-Dollar |
| Marktgröße (2031) | 755.32 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
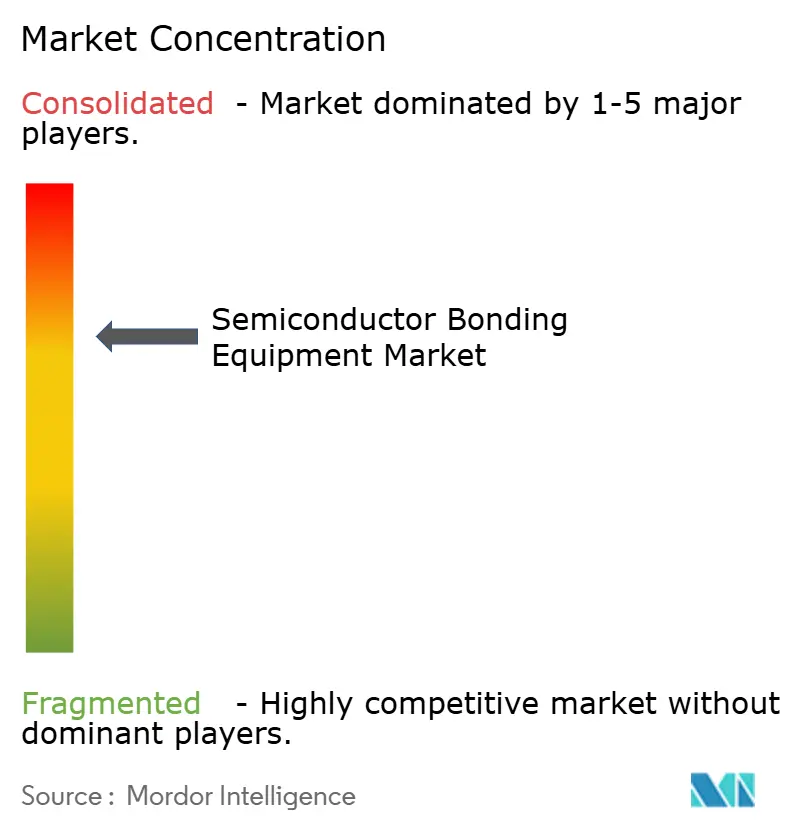
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Halbleiter-Bondingequipment-Markt Analyse von Mordor Intelligence
Die Marktgröße für Halbleiter-Bondingequipment wird im Jahr 2026 auf USD 596,47 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 568,96 Millionen, mit Projektionen für 2031 von USD 755,32 Millionen, was einem Wachstum von 4,84 % CAGR über den Zeitraum 2026–2031 entspricht. Das Nachfragewachstum spiegelt den Branchenwandel von planarer Skalierung hin zu vertikalem Stapeln wider, bei dem heterogene Integrationsstrategien präzise Wafer-zu-Wafer- und Die-zu-Wafer-Verbindungen erfordern. Führende Chiphersteller haben die Kapitalausgaben für Advanced-Packaging-Linien beschleunigt, um Bandbreite, Latenz und Energieeffizienz für KI-Beschleuniger und Hochleistungsrechengeräte zu verbessern. Hybride Kupfer-zu-Kupfer-Prozesse verdrängen konventionelles Drahtbonden, da Sub-3-nm-Knoten in die Risikoproduktion übergehen und Ausrichtungsgenauigkeitsanforderungen unter 10 µm steigen. Gleichzeitig erweitern die Elektrifizierung im Automobilbereich und die IoT-Miniaturisierung den Anwendungsbereich und vergrößern die Auftragsbücher für Permanent-, Temporär- und Hybridplattformen. Allerdings erhöhen die hohen Gesamtbetriebskosten und strengere Umweltvorschriften bezüglich flüchtiger organischer Verbindungen den Druck, die Auslastungsgrade über 70 % zu halten, was Käufer dazu veranlasst, Vollserviceverträge und Pakete für vorausschauende Wartung auszuhandeln.
Wesentliche Erkenntnisse des Berichts
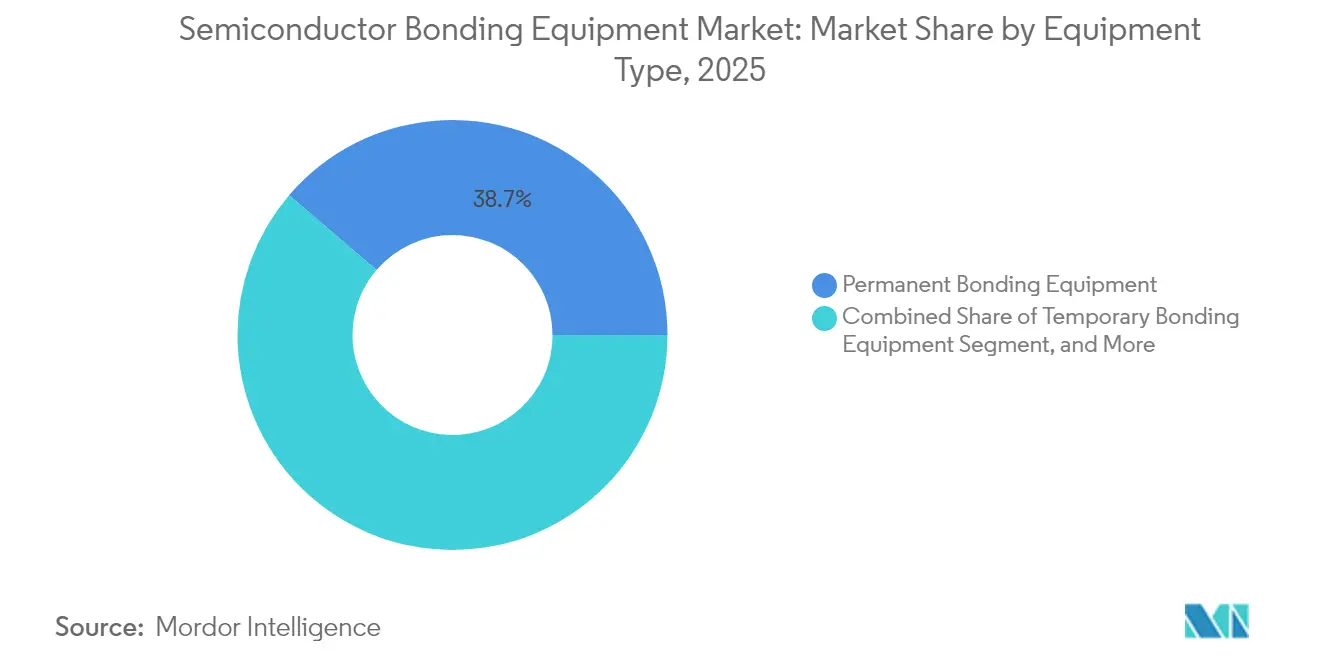
- Nach Gerätetyp hielt Permanent-Bondingequipment im Jahr 2025 den größten Marktanteil von 38,74 % am Halbleiter-Bondingequipment-Markt, während Hybrid-Bondingsysteme voraussichtlich bis 2031 mit einer CAGR von 5,88 % wachsen werden.
- Nach Anwendung verzeichnete Advanced Packaging im Jahr 2025 einen Marktanteil von 35,42 % am Halbleiter-Bondingequipment-Markt; Siliziumphotonik soll bis 2031 mit einer CAGR von 5,73 % wachsen.
- Nach Bondingtechnologie führte Thermokompression im Jahr 2025 mit einem Marktanteil von 40,92 % an der Halbleiter-Bondingequipment-Marktgröße, und Hybridtechnologie schreitet bis 2031 mit einer CAGR von 6,07 % voran.
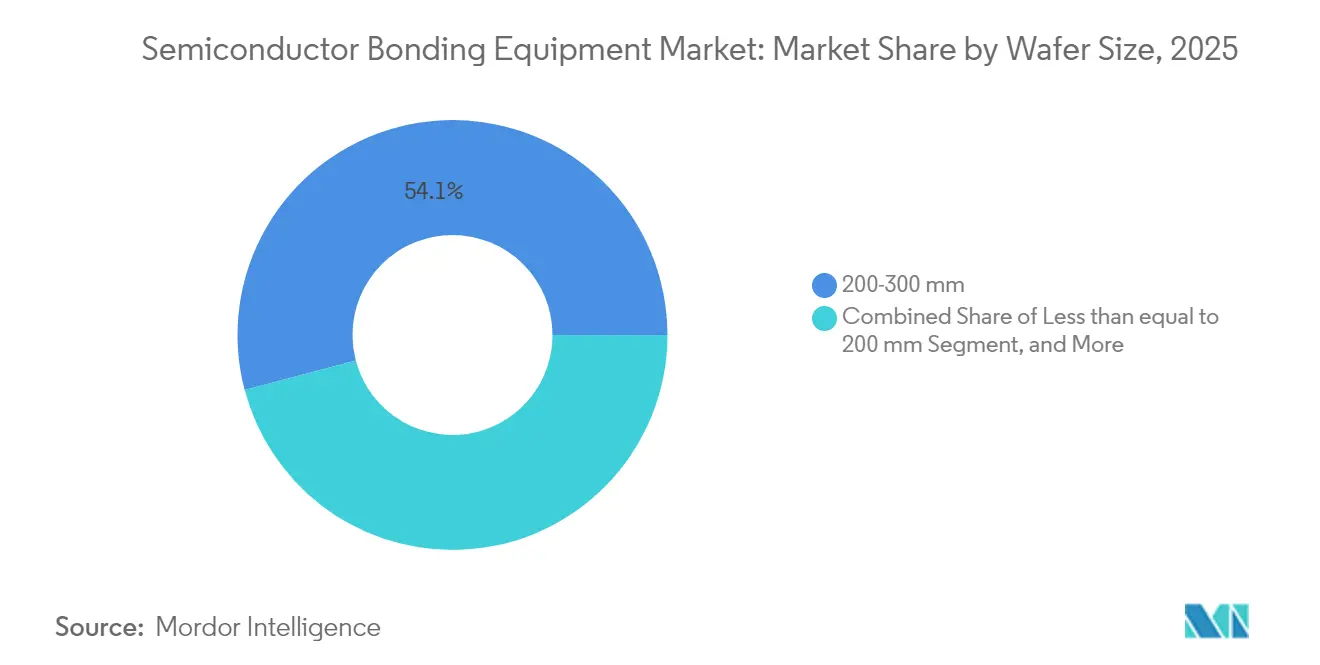
- Nach Wafergröße repräsentierte der Bereich 200–300 mm im Jahr 2025 54,12 % der Halbleiter-Bondingequipment-Marktgröße; die Kategorie >300 mm soll bis 2031 mit einer CAGR von 6,44 % wachsen.
- Nach Endnutzer repräsentierten integrierte Gerätehersteller im Jahr 2025 45,66 % der Halbleiter-Bondingequipment-Marktgröße; das Foundry-Endnutzersegment soll bis 2031 mit einer CAGR von 6,32 % wachsen.
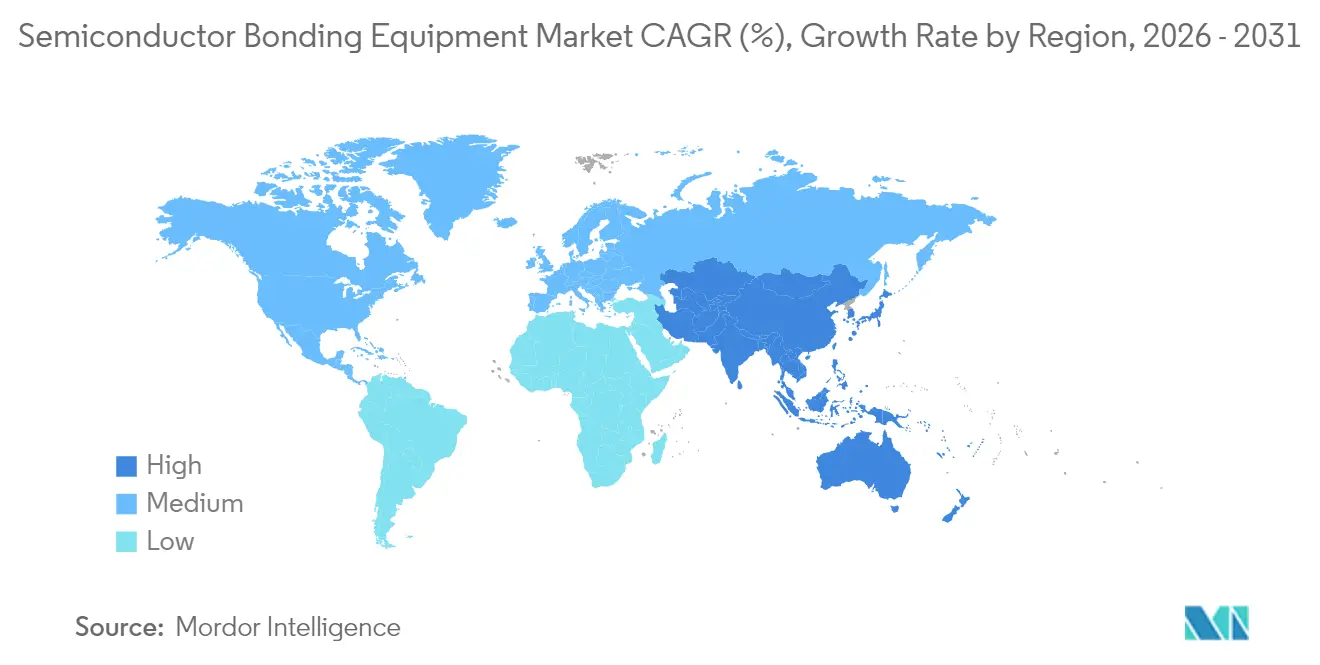
- Nach Geografie repräsentierte Asien-Pazifik im Jahr 2025 52,64 % der Halbleiter-Bondingequipment-Marktgröße; das Segment soll bis 2031 mit einer CAGR von 5,61 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf das Wachstum*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kapitalausgaben durch IDMs und Foundries | +1.2% | Global, konzentriert in APAC | Mittelfristig (2–4 Jahre) |
| Rasant steigender Halbleiteranteil in Automobil- und IoT-Geräten | +0.9% | Global, mit frühen Gewinnen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Rasche Einführung fortschrittlicher 2,5D/3D-Packaging-Plattformen | +1.1% | APAC als Kern, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte „CHIPS”-Subventionen und Steuerreize | +0.8% | Nordamerika und EU, mit selektiven APAC-Programmen | Kurzfristig (≤ 2 Jahre) |
| Kommerzielle Einführung von hybridem Wafer-zu-Wafer-Bonden in CIS und 3D-NAND | +0.7% | APAC-Dominanz, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Siliziumphotonik-Interposer für KI-Rechenzentren treiben Wafer-Bonding-Tools voran | +0.6% | Nordamerika und EU, mit APAC-Fertigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kapitalausgaben durch IDMs und Foundries
Die weltweiten Ausgaben für Halbleiterausrüstung erreichten im Jahr 2024 110 Milliarden USD und sind auf dem Weg zu 130 Milliarden USD bis 2026.[1] Allein TSMC hat 38–42 Milliarden USD für Anlagenaufrüstungen im Jahr 2025 eingeplant, wovon ein erheblicher Anteil auf fortschrittliche Packaging- und Bonding-Linien entfällt.[2] Vergleichbare Expansionen von Samsung und Intel unterstreichen den Wettbewerbsbedarf an Integration auf Wafer-Ebene, die Hochbandbreitenspeicher und Chiplet-Designs unterstützt. Die Kapitalallokation zielt nun auf Positionen wie optische Ausrichtungsmodule im Submikrometerbereich, Vakuum-Bondkammern und KI-gestützte Prozesskontrolle ab. Anbieter, die modulare Aufrüstungspfade bereitstellen, gewinnen den Status bevorzugter Lieferanten, da Gerätehersteller sich gegen künftige Designänderungen absichern. Der Investitionsanstieg belebt den Markt für Halbleiter-Bondinggeräte, indem er die Austauschzyklen verkürzt und die installierte Basis sowohl in Front-End- als auch in Back-End-Fertigungsstätten verbreitert.
Rasant steigender Halbleiteranteil in Automobil- und IoT-Geräten
Der durchschnittliche Halbleiterwert pro Fahrzeug stieg 2024 auf USD 950, getrieben durch elektrifizierte Antriebsstränge, fortschrittliche Fahrerassistenzsysteme und zonale Architekturen.[3] Elektromodelle erfordern Siliziumkarbid- und Galliumnitrid-Leistungsbauelemente, die Hochkraft- und Hochtemperatur-Bondingköpfe sowie robuste Flussmittelmanagementsysteme benötigen. Gleichzeitig verlangen IoT-Wearables und Smart-Home-Knoten Wafer-Level-Chip-Scale-Packages, die den Footprint verkleinern und die Batterielebensdauer verlängern. Diese unterschiedlichen Anforderungen konvergieren auf Equipmentebene, wo konfigurierbare Bonder zwischen Hochleistungsdruckprofilen und empfindlicher MEMS-Handhabung wechseln müssen. Lieferanten begegnen dieser Herausforderung mit adaptiven Klemmdesigns, Echtzeit-Spannfutter-Planarität-Feedback und rezeptgesteuerten Kraftkurven. Der Trend steigert die Stücklieferungen im Halbleiter-Bondingequipment-Markt und diversifiziert gleichzeitig die Erlösströme über Automobil-Tier-1s und Verbraucher-OEMs.
Rasche Einführung fortschrittlicher 2,5D/3D-Packaging-Plattformen
Die Lieferungen von 2,5D-Interposern stiegen 2024 im Jahresvergleich um 35 %, da HPC-Prozessoren Chiplet-Architekturen für Die-zu-Die-Verbindungsflexibilität einführten.[4] Dreidimensionales Stapeln treibt Durchsatz-orientierte Bonder dazu, eine Platzierungswiederholbarkeit unter 500 nm zu erreichen und dabei den Verzug auf gedünnten Wafern zu begrenzen. Equipmenthersteller bündeln nun Thermomodellierungssoftware und In-situ-Metrologie, um Verzerrungen während der Kompressionsdurchläufe vorab zu korrigieren. Die Zuverlässigkeitsvalidierung, einst eine nachgelagerte Testhausfunktion, rückt mit integrierter Akustikbildgebung in das Bonding-Tool vor. Da sich Front-End- und Back-End-Workflows annähern, verhandeln Einkaufsabteilungen Servicevereinbarungen neu, die das hybride Prozessfenster abdecken, was die Nachfragedynamik für umfassende Plattformen im Halbleiter-Bondingequipment-Markt stärkt.
Staatlich geförderte „CHIPS”-Subventionen und Steuerreize
Der U.S. CHIPS and Science Act stellt USD 52,7 Milliarden bereit, einschließlich erheblicher Zuschüsse, die für Advanced-Packaging-Linien reserviert sind. Texas Instruments sicherte sich beispielsweise USD 1,6 Milliarden zur Erweiterung inländischer Montageanlagen mit Schwerpunkt auf Wafer-zu-Wafer-Bonden von Analog- und Leistungsbauelementen. Europa spiegelt diese Bemühungen mit einem Paket von EUR 43 Milliarden wider, das die Mitgliedstaaten zur Packaging-Autarkie führt. Frühe Empfänger nutzen die Mittel zur Kompensation des Kapitalaufschlags für Vakuumbonder und temperaturgeregelte Reinräume. Während Subventionen Bestellungen im Halbleiter-Bondingequipment-Markt beschleunigen, bleiben Anbieter hinsichtlich der Klippenrisiken nach Ablauf der Förderung vorsichtig.
Analyse der Hemmnisse auf das Wachstum*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Betriebskosten und Unsicherheit bei den Gesamtbetriebskosten | -0.7% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Prozesskomplexität bei Ausrichtungstoleranzen unter 10 µm | -0.5% | Global, konzentriert in Anlagen für fortschrittliche Knoten | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe für ultra-flache Trägerwafer | -0.4% | Global, mit APAC-Lieferkonzentration | Kurzfristig (≤ 2 Jahre) |
| Strengere Umweltvorschriften bezüglich VOC / Klebe-Chemie | -0.3% | EU und Nordamerika führend, APAC folgend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebskosten und Unsicherheit bei den Gesamtbetriebskosten
Modernste Hybridbonder werden zu Preisen über USD 3 Millionen angeboten, während jährliche Betriebskosten einschließlich Ersatzteile, Verbrauchsmaterialien und Kalibrierung die Lebensdauerausgaben auf USD 8 Millionen anheben können. Kleinere OSATs geraten in Schwierigkeiten, wenn die Auslastung unter 70 % fällt, insbesondere in der Nebensaison der Unterhaltungselektronik. Rasante Roadmap-Aktualisierungen erschweren zusätzlich die Finanzmodellierung, da ein für 10 µm Überlappungsgenauigkeit qualifiziertes Tool nach nur zwei Produktzyklen Nachrüstkits benötigen kann. Leasingprogramme, ergebnisbasierte Serviceverträge und Modelle mit geteiltem Risiko entstehen, doch CFOs nennen weiterhin den unsicheren Restwert als Bremse für neue Bestellungen im Halbleiter-Bondingequipment-Markt.
Prozesskomplexität bei Ausrichtungstoleranzen unter 10 µm
Die Reduzierung des Überlappungsfehlers auf einstellige Mikrometer zwingt Fabs, die Temperaturstabilität innerhalb von ±0,1 °C einzuhalten und aktive Schwingungsisolierung im Sub-Nanometerbereich zu implementieren. Prozessingenieure verbringen zusätzliche Quartale mit der Verfeinerung von Bondrezepten, was die Zeit bis zum Return-on-Investment für Greenfield-Linien verlängert. Selbst reife Fabs müssen Inspektionsmetrologie, Kantenperlen-Entfernung und Plasma-Reinigungsschritte neu kalibrieren, um Hohlraumdefekte zu reduzieren. Die Schulungsanforderungen nehmen zu, da Bediener von mechanischen Einstellungen zu softwaredefinierten Versätzen wechseln, die durch maschinelles Echtzeit-Bildverarbeitungs-Feedback geleitet werden. Die erhöhte Komplexität trägt zu längeren Qualifizierungs- und Validierungszyklen bei und dämpft die Einführungsgeschwindigkeit im Halbleiter-Bondingequipment-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Hybridplattformen gewinnen an BodenPermanentbonder machten 38,74 % des Umsatzes im Jahr 2025 aus, gestützt durch ihre bewährte Zuverlässigkeit bei der Verpackung von Legacy-Geräten. Temporäre Bonding-Tools bedienen die Wafer-Verdünnung und TSV-Erstellung und bieten die reversible Haftung, die mechanische Unterstützung erfordert. Hybridsysteme verzeichnen das schnellste Wachstum mit einer CAGR von 5,88 % und zielen auf Sub-3-nm-Integration ab, bei der Kupfer-zu-Kupfer-Direktverbindungen Widerstand und Elektromigration minimieren. Dieses Wachstum hebt die Halbleiter-Bondingequipment-Marktgröße für Hybridplattformen von einer bescheidenen Basis in Richtung Parität mit Permanenttools vor dem Ende des Jahrzehnts. Hersteller differenzieren sich durch zweistufige Ausrichtungsoptik, aktive Nivellierungsspannfutter und geschlossene Druckregelung, die gemeinsam den Platzierungsfehler unter 500 nm drücken. Käufer bevorzugen multimodale Einheiten, die zukünftige Rezept-Erweiterungen akzeptieren und das Kapitalrisiko senken. Die Verlagerung intensiviert die Forschung und Entwicklung rund um Wärmeleitmaterialien und nachgiebige Underfill-Chemikalien, die wiederholten Wärmezyklen ohne Delaminierung standhalten. Der Wettbewerb hängt auch vom Durchsatz ab, wobei Flaggschiff-Maschinen jetzt 20 % Zykluszeit-Reduktionen versprechen, die durch parallele Klemmäarme und prädiktives Servo-Tuning erreicht werden.
Ein breiterer Equipmenterneuerungszyklus begleitet die Verschiebung. Linienmanager prüften ältere eutektische Stationen und stellten fest, dass die Wartungskosten jährlich um 12 % stiegen. Der Wechsel zu Hybridbondern eliminiert Doppeldurchlaufprozesse und verbessert die Flächennutzung. Dennoch bestehen Stakeholder darauf, dass neue Geräte nahtlos in MES und Fabrikautomatisierungsschichten integriert werden, die die Rückverfolgbarkeit bis zur Die-Seriennummer handhaben. Anbieter reagieren, indem sie OPC-UA-Gateways und Edge-Analytics einbetten, die Prozessdaten in KI-basierte Ausbeute-Dashboards einspeisen. Eine solche Ökosystemkompatibilität beschleunigt die fabrikweite Einführung und stärkt den Beitrag des Hybridsegments zum Halbleiter-Bondingequipment-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Siliziumphotonik nimmt Fahrt aufAdvanced Packaging behielt 35,42 % des Umsatzes im Jahr 2025 und bleibt das Ankersegment, gestützt durch Chiplet-Prozessoren, Hochbandbreitenspeicher und Premium-Smartphone-SoC-Programme. Leistungs-IC-Bonden liefert, obwohl weniger spektakulär, stabile Volumina, die auf rigorose Hohlraumkontrollprotokolle und Hochdruck-Thermokompressionsköpfe angewiesen sind. Siliziumphotonik ist die herausragende Hochgeschwindigkeitsnische mit einer CAGR von 5,73 %. Optische Engines, die gemeinsam mit Switch-ASICs verpackt sind, benötigen eine mikrongenaue Platzierung von Germanium-Photodetektoren und III-V-Lasern auf Siliziumträger-Wafern, was spezialisierte Bondrezepte mit kontrollierten Temperaturrampen unter 250 °C antreibt. Die starke Nachfrageentwicklung hat den Siliziumphotonik-Anteil bereits von einstelligen Werten in Richtung eines zweistelligen Anteils an der gesamten Halbleiter-Bondingequipment-Marktgröße gehoben.
MEMS-Sensoren, insbesondere für Automobil-Lidar und industrielle Automatisierung, erfordern hermetische Dichtungen, die 1.000-Zyklen-Temperaturschwankungen standhalten. Diese Belastungsprofile begünstigen Glasfritte- oder anodisches Bonden und sichern eine Marktpräsenz für Nischen-Tool-Anbieter. CMOS-Bildsensoren treiben die Ausrichtungsgenauigkeit voran, um die Integrität der optischen Achse zu schützen und Bestellungen für fortschrittliche Autofokus-Optiken anzukurbeln, die in Bondköpfe integriert sind. HF-Geräte bringen inzwischen einzigartige Impedanzen mit, die eine verlustfreie Verbindungsmetallurgie erfordern und die Materialzufuhr-Subsysteme der nächsten Generation beeinflussen. Die Mischung aus weitverbreiteten und aufkommenden Verwendungen puffert Lieferanten gegen zyklische Schwankungen und hält den Halbleiter-Bondingequipment-Markt auf einem stabilen Wachstumspfad.
Nach Bondingtechnologie:
Dominanz der Thermokompression wird überprüftThermokompression behielt 40,92 % des Marktumsatzes im Jahr 2025, indem es Gold-Stud-Bumps und Lötkappen über verschiedene IC-Ebenen hinweg verbindet. Sein wiederholbares Prozessfenster und bekannte Ausfallmechanismen ermutigen konservative Käufer, investiert zu bleiben. Eutektische und Lötmethoden bevölkern Industrie- und Automobillinien, wo erhöhtes Temperaturwechseln Hochblei- und Hochzinnlegierungen vorschreibt. Adhäsives Polymerbonden bleibt entscheidend für flexible Elektronik und Sensorfolien, überschreitet aber selten die Grenze zur hochdichten Siliziumphotonik.
Hybridbonden ist der klare Disruptor, der mit einer CAGR von 6,07 % voranschreitet und erwartet wird, das Terrain der Thermokompression bis Ende des Jahrzehnts zu erodieren. Anbieter setzen Oxid-CMP-Schritte in Verbindung mit Nanosekunden-Laseractivierung ein, um die Bondingtemperatur zu senken, ohne Kupferdiffusionspfade zu opfern. Solche Innovationen katapultieren den Hybridanteil am Halbleiter-Bondingequipment-Marktanteil zu strategischer Relevanz sowohl für Speicherstacker als auch für Logik-Foundries. Ultraschall- und Thermoschall-Drahtmethoden nehmen allmählich ab, behalten aber einen unersetzlichen Status für Hochleistungsbauelemente, bei denen die Kosten pro Anschluss die Kaufkriterien bestimmen. Anodische und Fusionsprozesse befinden sich in spezialisierten Nischen, bevorzugt von verteidigungsqualifizierten Sensoren, die hohlraumfreie Glas-zu-Silizium-Grenzflächen erfordern.
Auf der Ingenieurebene durchdringen alle Technologiegruppen nun KI-Engines, die Zeitreihen-Vibrations- und Temperaturdaten auf prädiktive Ausbeute-Scores abbilden. Die gegenseitige Befruchtung von Software und Hardware stellt sicher, dass Bonding-Plattformen im Feld aktualisierbar bleiben und damit Veralterungsbedenken mildern, die früher die Einführungsgeschwindigkeit im gesamten Halbleiter-Bondingequipment-Markt begrenzten.
Nach Wafergröße:
Großformate gewinnen InvestitionenWafer im Bereich 200–300 mm lieferten 54,12 % des Umsatzes im Jahr 2025, begünstigt durch gut abgeschriebene Fab-Infrastruktur und eine robuste Second-Hand-Tool-Kette. Die Kategorie zieht weiterhin schrittweise Upgrades an, wie zum Beispiel In-situ-Metrologie-Module, die auf vorhandene Bonder nachgerüstet werden. Im Gegensatz dazu bedienen Formate ≤200 mm Verbindungshalbleiter- und Mixed-Signal-Knoten, bei denen die Kosten pro Wafer bei geringeren Volumina akzeptabel sind. Der Sprung auf >300 mm treibt die höchste Dynamik mit einer prognostizierten CAGR von 6,44 % an, angetrieben durch Mega-Fabs, die Die-pro-Wafer-Wirtschaftlichkeit für KI- und Speicher-Makros anstreben. Frühe Pilotlinien für 330-mm-Galliumnitrid-Substrate sind bereits bei ausgewählten asiatischen Foundries vorhanden, was auf eine künftige Neuausrichtung der Kapitalausgaben hindeutet.
Tool-Hersteller müssen eine Balance finden: Designbibliotheken für Legacy-Klemmgrößen und Stepper-Ausrichtungsmarken beibehalten und gleichzeitig neue Plattformen mit erweiterten Vakuumspannfuttern und Wafer-Kanten-Ausschluss-Algorithmen anbieten. Das duale Nachfrageprofil erhöht die Forschungs- und Entwicklungsausgaben, eröffnet jedoch parallele Erlösströme. Infolgedessen vergrößert das Volumenwachstum in der Kategorie >300 mm die Halbleiter-Bondingequipment-Marktgröße, ohne die Nachfrage in reifen Knoten zu kannibalisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Foundry-Dynamik nimmt zuIntegrierte Gerätehersteller repräsentierten im Jahr 2025 weiterhin 45,66 % des Umsatzes durch interne Linien, die für latenzempfindliche Teile wie Smartphone-Anwendungsprozessoren optimiert sind. Die beschleunigte Auslagerung durch fablose Häuser treibt jedoch die Auftragsbücher der Foundries mit einer CAGR von 6,32 % voran. Branchenriesen wie TSMC, Samsung Foundry und GlobalFoundries bieten nun schlüsselfertige heterogene Integrationsdienste an und konsolidieren Waferproduktion und Packaging in angrenzenden Campussen. Eine solche Vertikalität erfordert High-Mix-Bonder, die schnelle Rezeptwechsel ermöglichen. Foundry-Einkaufsteams priorisieren daher modulare Plattformen, die Ersatzteile über mehrere Technologieknoten hinweg teilen und die Gesamtservicekosten senken.
OSAT-Akteure konzentrieren sich auf kostensensitive Verbraucher- und IoT-Segmente, in denen standardmäßige Drahtbond-Packages weiterhin rentabel sind. Sie kaufen weiterhin aufberarbeitete Einheiten, während sie ein oder zwei Hybridsysteme für Premium-Segmente testen. Die trimodale Kundenlandschaft fördert einen gesunden Wettbewerb unter Equipmentherstellern und sichert die Auftragssichtbarkeit im Halbleiter-Bondingequipment-Markt über Auf- und Abschwünge hinweg.
Geografische Analyse
APAC-Markt für Halbleiter-Bondingausrüstung
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 52,64 %, gestützt durch Ausrüstungsausgaben von allein 49,6 Milliarden USD aus China, was einem Anstieg von 35 % gegenüber dem Vorjahr entspricht. Südkorea folgte mit 20,5 Milliarden USD, und Taiwan trug 16,6 Milliarden USD bei, trotz vorübergehender Lagerbestandskorrekturen. Regionale Förderpakete umfassen Steuerabzüge, Zollbefreiungen und Infrastruktursubventionen, die die effektiven Kaufpreise von Hybrid-Bondern senken und die Führungsposition im Markt für Halbleiter-Bondinggeräte aufrechterhalten. Lokale Marktführer wie TSMC und Samsung treiben die Einführung von 3D- und Hybrid-Halbleiter-Bonding voran, heben regionale technische Standards an und gestalten die Lieferkettenerwartungen für Präzisionsspannvorrichtungen und ultraflache Trägerwafer neu.
Markt für Halbleiter-Bondingausrüstung in Nordamerika und EMEA
Nordamerika verzeichnete 2024 einen Umsatz von 13,7 Milliarden USD, was einem Wachstum von 14 % parallel zu den CHIPS-Act-Mitteln entspricht, die auf den Ausbau inländischer Kapazitäten abzielen. Intel, Micron und Texas Instruments haben mehrjährige Verpackungsprojekte angekündigt, die in Arizona, Ohio und Texas verankert sind. Der Subventionsanreiz beschleunigt eingehende Aufträge, wirft jedoch Bedenken hinsichtlich der langfristigen Kostenwettbewerbsfähigkeit auf, sobald die Fördermittel auslaufen. Dennoch profitiert die Region von der Nähe zu Hyperscale-Rechenzentrum-Kunden, die latenzarme Interposer für KI-Workloads nachfragen – ein Segment, das mehr wertschöpfende Hybrid-Bonder in den Markt für Halbleiter-Bondingausrüstung einbringt. Europa konzentriert seine Ausgaben in Deutschland und den Niederlanden, wo Anbieter von Analog-, Leistungs- und EUV-Werkzeugen angesiedelt sind. Kooperationsprogramme wie IPCEI-ME/CT leiten EUR-Mittel in die 3D-Integration, insbesondere für Automobil-Leistungsmodule, die strenge Zuverlässigkeitsanforderungen erfordern. Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, obwohl Saudi-Arabiens Vision 2030 und die strategischen Technologiefonds der VAE Pilotlinien für Verbindungshalbleiter vorgesehen haben. Diese frühen Schritte deuten auf eine breitere regionale Diversifizierung hin, die den Markt für Halbleiter-Bondingausrüstung über seine traditionelle APAC-Hochburg hinaus schrittweise vergrößern könnte.,
Regulatorisches Umfeld
Die Regulierung von Halbleiter-Bondanlagen wird zunehmend durch die Exportkontrollpolitik für Halbleiterfertigungsanlagen und damit verbundene vorgelagerte Inputs geprägt. Dies beeinflusst, wohin fortschrittliche Bondwerkzeuge geliefert, installiert und gewartet werden können. In den Vereinigten Staaten wirken die Exportkontrollen des Department of Commerce Bureau of Industry and Security (BIS) zusammen mit multilateralen Rahmenwerken wie dem Wassenaar-Abkommen, wobei die Abstimmung mit Verbündeten wie Japan und den Niederlanden erfolgt. Die daraus resultierende Compliance-Komplexität betrifft globale OEMs und deren Komponentenzulieferer.
Eine in der Politikbeobachtung erwähnte Verschärfung wird zudem den Zufluss von Anlagen in bestimmte in China ansässige Fertigungsstandorte beeinträchtigen. Die Streichung der Produktionsstätten von Samsung und SK hynix in der VR China aus dem Validated End-User (VEU)-Programm tritt am 31. Dezember 2025 in Kraft, was zusätzliche Lizenzierungshürden schafft. Auf der Nachfrageseite prägen Industriepolitik und Förderprogramme, wo Bondkapazitäten aufgebaut und qualifiziert werden. Der US CHIPS and Science Act (52,7 Milliarden USD) und Europas Halbleiterinitiative (43 Milliarden EUR) haben eine explizite Relevanz für fortschrittliche Packaging-Linien, in denen Wafer-zu-Wafer- und Die-zu-Wafer-Bonding zentrale Prozessmodule darstellen. Branchenverbände wie SEMI und die Semiconductor Industry Association (SIA) setzen sich weiterhin für Handels- und Exportkontroll-Umsetzungsdetails ein, was in die Planung der Anbieter für lokalisierte Fertigung, Servicedeckung und Dokumentationsanforderungen für fortschrittliche Bonding-Plattformen einfließt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Halbleiter-Bondanlagen beginnt mit vorgelagerten Präzisions-Subsystemen (Bewegungssteuerung und Encoder, Optik und Machine Vision, Vakuumpumpen und -kammern, thermische Managementhardware, Keramiken und Chucks) sowie Prozessmaterialien (Klebstoffe, Flussmittel, Underfills und Trägerwafer). Diese Inputs fließen in den Werkzeug-OEM ein, der Mechanik, Prozessmodule und Softwaresteuerungen integriert. Anlagenlieferanten entwickeln zunehmend gemeinsam mit Endanwendern Prozessfenster, da Hybrid- und Thermokompressionsbonding in höhervolumige KI- und fortschrittliche Packaging-Anwendungsfälle vorstoßen. Branchenkooperationsmodelle wie die Zusammenarbeit von ASMPT und EV Group an Die-zu-Wafer-Hybridbonding für 3D-IC-Heterogenintegration verdeutlichen diesen Wandel.
Nachgelagert qualifizieren IDMs, Foundries und OSATs Bonder innerhalb eng verzahnter Prozessabläufe, die Waferaufbereitung (CMP und Reinigung), Bonding sowie Metrologie/Inspektion umfassen. Service und Ersatzteile werden aufgrund von Auslastungs- und Verfügbarkeitsanforderungen zu einer wesentlichen wiederkehrenden Ebene. Exportkontrollen und die Abstimmung mit verbündeten Handelspartnern fügen der Kette eine übergreifende Einschränkung hinzu, die über das fertige Werkzeug hinausgeht bis zu bestimmten vorgelagerten chemischen Inputs und fortschrittlichen Substraten. Dies beeinflusst Lieferzeiten und Dual-Sourcing-Strategien. Infolgedessen verbinden OEMs das Wachstum der installierten Basis mit engerer Logistik, stärkerer Vor-Ort-Servicedeckung und Anwendungstechnik, um Qualifizierungszyklen bei Ausrichtungstoleranzen unter 10 µm zu verkürzen.
Wettbewerbslandschaft
Der Halbleiter-Bondingequipment-Markt weist eine moderate Konzentration auf, wobei fünf Anbieter einen erheblichen Anteil am Umsatz 2024 ausmachen. Applied Materials, Tokyo Electron und ASMPT nutzen umfangreiche Prozessbibliotheken und Servicepräsenzen, um ihren Incumbentenstatus zu wahren; aufkommende Spezialisten wie EV Group erschließen Nischen durch Sub-Mikrometer-Ausrichtungsinnovationen. Strategische Allianzen nehmen zu. Der 9-%-Anteil von Applied Materials an BE Semiconductor Industries stärkt deren Hybrid-Bonding-Roadmap und ermöglicht die gemeinsame Entwicklung von Oxid-Planarisierungs- und Kupfer-Oberflächen-Aktivierungsmodulen. Ähnliche Kooperationen zwischen Tool-Lieferanten und Fabs beschleunigen gemeinsame Lernzyklen und wandeln maßgeschneiderte Prototypen innerhalb von 18 Monaten statt der bisherigen 30 Monate in Serienwerkzeuge um.
Der Wettbewerb verlagert sich von reinen Durchsatzkennzahlen hin zu einer ganzheitlichen Ökosystemintegration. Anbieter integrieren maschinenlernende Regler, die Bondhohlräume vorhersagen und damit die Erstdurchlauf-Ausbeute steigern und Nacharbeitskosten senken. Die Versorgungsresilienz wird zu einem weiteren Wettbewerbsfeld, wobei Hersteller kritische Komponenten wie hochauflösende Encoder oder Keramikheizer aus zwei Quellen beziehen, um geopolitische Störungen abzusichern. Die Preiselastizität ist begrenzt, da die Leistungsgewinne bei Sub-3-nm-Knoten die anfänglichen Kapitalausgaben überwiegen. Dennoch handeln kleinere OSAT-Kunden leistungsbasierte Zahlungspläne aus, um das Risiko zu streuen, was Anbieter dazu zwingt, Lebenszeit-Wert-Berechnungen in der Halbleiter-Bondingequipment-Branche zu verfeinern.
Mit Blick auf die Zukunft liegen Weißraum-Chancen in Siliziumphotonik und automobilen Leistungsbauelementen, die im Feld aufrüstbare Kammern benötigen, um neue III-V- und SiC-Materialien aufzunehmen. Patentanmeldungen konzentrieren sich auf lasergestütztes Hybridbonden und selbstlernende Ausrichtungsoptik und signalisieren, wo die nächsten Leistungssprünge stattfinden werden. Gleichzeitig treiben strengere Nachhaltigkeitskennzahlen Wettbewerber dazu, lösungsmittelfreie Wafer-Reinigungschemikalien und energiesparende Vakuumpumpen zu entwickeln – Differenzierungsmerkmale, die Ausschreibungen beeinflussen könnten, wenn ESG-Mandate im Halbleiter-Bondingequipment-Markt zunehmen.
Marktführer in der Halbleiter-Bondingequipment-Branche
-
EV Group
-
ASMPT Semiconductor Solutions
-
MRSI Systems (Mycronic AB)
-
WestBond Inc.
-
Panasonic Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiter-Bondinggeräte Unternehmen in diesem Bericht
- EV Group (EVG)
- ASMPT Semiconductor Solutions
- Mycronic AB (MRSI Systems)
- WestBond, Inc.
- Panasonic Holdings Corporation
- Palomar Technologies, Inc.
- Dr. Tresky AG
- BE Semiconductor Industries N.V.
- Fasford Technology Co., Ltd.
- Kulicke & Soffa Industries, Inc.
- DIAS Automation (HK) Ltd.
- Shibaura Mechatronics Corporation
- SUSS MicroTec SE
- Tokyo Electron Limited
- DISCO Corporation
- TOWA Corporation
- Hanmi Semiconductor Co., Ltd.
- Toray Engineering Co., Ltd.
- Hesse GmbH
- Finetech GmbH & Co. KG
Marktchancen und Zukunftsaussichten
Weißräume entstehen im Bereich hochdichter fortschrittlicher Verpackung und heterogener Integration, wo Bondgenauigkeit, Kontaminationskontrolle und In-situ-Prozessverifikation über den reinen Durchsatz hinaus als Differenzierungsmerkmale dienen. Kundenqualifizierungsaktivitäten und Anbieter-Roadmaps deuten in diese Richtung. Samsung startete im April 2026 ein gemeinsames Evaluierungsprojekt mit ASMPT zur Qualifizierung von Thermokompressionsbondern für die HBM-Produktion, was die aktive Bemühung eines großen Speicherherstellers widerspiegelt, den qualifizierten Werkzeugbestand über die interne Versorgung hinaus zu erweitern. Getrennt davon demonstrierten EV Group und imec Wafer-zu-Wafer-Hybridbonding mit einem 200-nm-Cu-Interconnect-Pitch mittels des GEMINI-FB-Systems (Mai 2026), was Anlagenplattformen unterstützt, die für engere Interconnect-Pitches und routbare Interconnect-Testfahrzeuge ausgelegt sind.
Chancen erstrecken sich auch auf bonding-nahe Fähigkeitspakete, die auf niedrigere Gesamtbetriebskosten und schnellere Hochlaufzeiten abzielen, einschließlich integrierter Oberflächenvorbereitung (etwa Ansätze zur Oxidentfernung), eingebetteter Metrologie und softwaregesteuerter Rezeptportabilität über Standorte hinweg. Anbieterseitige Indikatoren unterstützen diese Richtung. Mycronic meldete einen starken Auftragseingang im ersten Halbjahr 2026, mit Nachfrage im Die-Bonding im Zusammenhang mit optischen Kommunikations- und Verteidigungsanwendungen, und ASMPT nannte KI-Infrastruktur-Impulse als Treiber seiner SMT-bezogenen Auftragsdynamik. Zusammen deuten diese auf eine Endmarktnachfrage hin, die fortschrittliche Verpackungs- und hochpräzise Montageanforderungen befeuert. Angesichts der Exportkontrollprüfung und regionaler Förderprogramme (zum Beispiel CHIPS Act und EU-Initiativen) haben Werkzeughersteller, die Service, Dokumentation und Qualifizierungsunterstützung lokalisieren, einen klareren Weg zu Projekten, die Lieferkettenresilienz und schnellere Prozessabnahme priorisieren.
Neueste Industrielle Entwicklungen in Markt für Halbleiter-Bondinggeräte
- Juni 2026: ASMPT Semiconductor Solutions sicherte sich eine Folgebestellung über acht Thermokompressionsbonding-Werkzeuge für Chip-zu-Wafer-Anwendungen von einem führenden globalen integrierten Bauteilhersteller zur Unterstützung der Produktion von Client- und Rechenzentrums-CPUs. Der Markt setzt weiterhin auf Thermokompressionsbonding im KI- und HPC-Packaging. Der Auftrag verstärkt die Nachfrage nach Chip-zu-Wafer-Bonding und stärkt die Präsenz von ASMPT in den Lieferketten für KI-Rechenzentren.
- Mai 2026: EV Group und imec demonstrierten Wafer-zu-Wafer-Hybridbonding-Technologie mit 200-nm-Cu-Interconnect-Pitch auf einem Testfahrzeug unter Verwendung des GEMINI-FB-Bondingsystems. Hybridbonding unterstützt KI-Beschleuniger der nächsten Generation und 3D-Integration. Die Demonstration validiert die Branchenreife von Hybridbonding für hochdichte Interconnects und könnte die Nachfrage nach Anlagen für fortschrittliche Packaging-Linien ankurbeln.
- Februar 2026: ASMPT Semiconductor Solutions erhielt eine Bestellung über zwei ultrafeine Thermokompressionsbonding-Werkzeuge mit Plasma-Active-Oxide-Removal-Technologie für Chip-zu-Wafer-Anwendungen. Die Einführung von ultrafeinem TCB entsteht in der fortschrittlichen Verpackung. Der Auftrag deutet auf eine frühe Übernahme von Bonding-Fähigkeiten der nächsten Generation hin und erweitert die Anlagenpräsenz von ASMPT im High-End-Packaging.
Markt für Halbleiter-Bondinggeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Werkzeugen und Systemen, die zum Bonden von Halbleiterwafern, Dies und Gehäusen während der Back-End-Montage und der Produktion fortschrittlicher Packaging-Verfahren eingesetzt werden, einschließlich Installationen und Aufrüstungen auf Werkzeugebene, die zu Geräteverkaufspreisen erfasst werden.
Ausschlüsse aus dem Umfang: Wir schließen Bonding-Verbrauchsmaterialien, allgemeine Verpackungsmaterialien sowie eigenständige Inspektions- oder Testwerkzeuge aus, die nicht als Bonding-Geräte verkauft werden.
Segmentierungsübersicht
- Nach Gerätetyp
- Permanent-Bondingequipment
- Temporär-Bondingequipment
- Hybrid-Bondingequipment
- Nach Anwendung
- Advanced Packaging
- Leistungs-IC und Diskrete
- Photonische Geräte
- MEMS-Sensoren und Aktoren
- Technische Substrate
- HF-Geräte
- CMOS-Bildsensoren
- Nach Bondingtechnologie
- Thermokompression-Bonden
- Eutektisches/Löt-Bonden
- Adhäsives/Polymer-Bonden
- Ultraschall-/Thermoschall-Bonden
- Anodisches/Fusions-Bonden
- Nach Wafergröße
- Kleiner gleich 200 mm
- 200–300 mm
- Größer als 300 mm
- Nach Endnutzer
- Integrierte Gerätehersteller (IDMs)
- Foundries
- Ausgelagerter Halbleiter-Zusammenbau und -Test (OSAT)
- Geografie
- Nordamerika
- Vereinigte Staaten
- Übriges Nordamerika
- Südamerika
- Europa
- Deutschland
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriges Asien-Pazifik
- Naher Osten
- Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung der Nachfragetreiber für Bonding-Werkzeuge anhand öffentlicher Fertigungsupdates und Handelssignale und wandelt diese Signale dann in einen realistischen Pool für Ausrüstungsausgaben um. Wir nutzten Quellen wie SEMI-Publikationen, die Handelsstatistiken der US International Trade Commission, das World Semiconductor Trade Statistics-Programm für die Richtung der Endnachfrage sowie Veröffentlichungen von Zentralbanken und Statistikbehörden für Inflations- und Währungskontext.
Um die angebotsseitige Realität mit den Nachfragetrends in Einklang zu bringen, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Branchenpresse auf Ankündigungen zu Packaging-Kapazitäten, Kommentare zur Auslastung und den Zeitpunkt neuer Werkzeuginstallationen hin ausgewertet. Wo verfügbar, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie Handelsdaten auf Versandebene herangezogen, um Produktpositionierung und Importströme gegenzuprüfen, anstatt uns auf einen einzigen Datensatz zu verlassen. Die hier aufgeführten Quellen sind lediglich illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte während der Studie zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie die Nachfrage nach Bonding-Werkzeugen in fortschrittlichen Packaging-Linien entsteht und welche Kaufauslöser bei verschiedenen Kundentypen am wichtigsten sind. Wir sprachen mit einer Mischung aus Gerätelieferanten, Prozessingenieuren, Packaging-Managern und Beschaffungsverantwortlichen in den wichtigsten Fertigungsregionen. Diese Erkenntnisse halfen uns, Annahmen zu Werkzeugmix, typischen Aufrüstungszyklen und Preisrealisierung zu verfeinern. Die Interviews wurden auch genutzt, um zu bestätigen, wie temporäre, permanente und hybride Plattformen für verschiedene Gehäusetypen und Wafer-Größen ausgewählt werden, und um die Endtotale einer Plausibilitätsprüfung zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 38 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 50 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Packaging-Output und Kapazitätserweiterungssignale in einen jährlichen Nachfragepool für Bonding-Werkzeuge nach Region rekonstruiert und dann um den Anteil der Schritte bereinigt werden, die Bonding erfordern. Anschließend werden selektive Bottom-up-Prüfungen eingesetzt, um die Gesamtwerte realistisch zu halten, darunter Stichproben von Preisspannen nach Werkzeugklasse, Kanal-Feedback zu Lieferzeiten und eine angebotsseitige Zusammenfassung für eine begrenzte Anzahl weit verfolgter Produktlinien.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Kapazitätserweiterungen im fortschrittlichen Packaging, der Wafer-Größenmix (200 mm und darüber), typische Werkzeugauslastungsbereiche, Zeitpunkt von Ersatz und Aufarbeitung sowie die Entwicklung des durchschnittlichen Verkaufspreises nach Bonding-Technologie. Wo Interview-Feedback auf Lücken hinwies – beispielsweise wie häufig Hybrid-Bonding-Werkzeuge als Teil eines Clusters gegenüber eigenständig gekauft werden –, wurden Annahmen präzisiert und dann erneut gegen den Nachfragepool getestet.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, unterstützt durch multivariate Regressionsüberprüfungen, bei denen die unabhängigen Variablen die Richtung der Packaging-Investitionsausgaben, den Endmarkt-Bedarf nach Hochbandbreiten- und Hochdichte-Gehäusen sowie regionale Fab-Baupläne umfassen. Wenn die Datenlage in kleineren Ländern dünn ist, füllen wir Lücken mithilfe von Proxy-Indikatoren wie regionalen Kapazitätsanteilen und Importmustern und validieren diese Aufteilungen dann durch Folge-Expertengespräche.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Endwerte den realen Betriebsbedingungen entsprechen. Wir vergleichen die implizierte Ausrüstungsnachfrage mit unabhängigen Signalen wie Kapazitätshochläufen im Packaging, gemeldeten Investitionszyklen und Handelsbewegungsmustern und überprüfen dann etwaige starke Schwankungen vor der internen Freigabe.
Wenn das Modell ungewöhnliche Preis- oder Volumensprünge erzeugt, werden Befragte erneut kontaktiert und Annahmen überarbeitet, bis die Abweichung durch eine dokumentierte Änderung erklärt werden kann, beispielsweise einen Technologiewechsel oder einen zeitlichen Vorzieheffekt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die den Investitionszeitplan verändern können. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Halbleiter-Bondinggeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bonding-Geräte variieren häufig, weil verschiedene Studien die Grenze unterschiedlich ziehen, was als Umsatz aus Bonding-Geräten gilt, und weil sie Zeitpunkt und Währungsumrechnungen auf ihre eigene Weise handhaben. Unterschiede treten auch auf, wenn einige Schätzungen stark auf einem einzigen Nachfrageindikator basieren, während andere mehrere Signale kombinieren und diese dann mit direktem Branchen-Feedback validieren.
Die Tabelle zeigt eine deutliche Streuung, die hauptsächlich auf Umfangs- und Modellierungsentscheidungen rund um fortschrittliche Packaging-Werkzeugmixe zurückzuführen ist, darauf, was als Bonding gegenüber angrenzenden Montageschritten behandelt wird, und darauf, wie die Preisentwicklung durch die Prognose geführt wird. Die Tabelle spiegelt auch wider, wie einige Herausgeber den Zyklus mit längeren Durchschnittsfenstern glätten, während andere in Jahren, in denen Packaging-Investitionen ungleichmäßig anfallen, ein aggressiveres oder konservativeres Investitionsszenario verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 596,47 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 0,83 Milliarden USD (2026) | Bündelt häufig Die-Attach- und bestimmte Montageplattformmodule in die Bonding-Ausgaben und wendet einen schnelleren Anstieg des durchschnittlichen Verkaufspreises für Hybrid-Bonding-Werkzeuge an, ohne konsistente Überprüfungen gegen Auslastung und Ersatzzeitpunkt der installierten Basis. |
| Branchenverband B | 0,49 Milliarden USD (2026) | Konzentriert sich typischerweise auf von Mitgliedern gemeldete Versandkategorien, die Aufarbeitungen und Aufrüstungsumsätze untererfassen können, und ordnet möglicherweise einen Teil der Nachfrage nach fortschrittlichen Packaging-Werkzeugen in breitere Back-End-Ausrüstungskategorien ein. |
Die Streuung zwischen den Quellen erklärt sich größtenteils dadurch, was neben Bonding-Werkzeugen einbezogen wird und wie schnell Preise und Akzeptanz angenommen werden zu steigen. Die Tabelle weist auf eine Überinklusion auf der einen Seite und eine Untererfassung auf der anderen Seite hin; im Modell von Mordor Intelligence wird Bonding-Ausrüstung dann gezählt, wenn das Werkzeug speziell für das Bonden von Wafern, Dies oder Gehäusen entwickelt wurde, wobei Aufrüstungen und Aufarbeitungen nur dann einbezogen werden, wenn sie als Ausrüstungsumsatz verkauft und durch Interviewprüfungen bestätigt wurden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Halbleiter-Bondingequipment-Markts?
Der Markt wird im Jahr 2026 auf USD 596,47 Millionen geschätzt.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass der Markt bis 2031 eine CAGR von 4,84 % verzeichnet.
Welcher Gerätetyp verzeichnet das schnellste Wachstum?
Hybrid-Bonding-Plattformen wachsen mit einer CAGR von 5,88 %.
Welche Region führt die Nachfrage an?
Asien-Pazifik beherrscht 52,64 % des Umsatzes im Jahr 2025 aufgrund starker Foundry-Ausgaben.
Warum sind Subventionen wichtig?
CHIPS-Act- und EU-Programme senken das Kapitalrisiko und beschleunigen den inländischen Kauf von Bonding-Tools.
Welcher Technologietrend stellt die größte Herausforderung dar?
Die Erreichung von Ausrichtungstoleranzen unter 10 µm erhöht die Prozesskomplexität und die Equipmentkosten.