
Marktgröße und Marktanteile für Sanitäranlagen in Verkehrsflugzeugen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 517.81 Millionen US-Dollar |
| Marktgröße (2031) | 687.59 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.83 % |
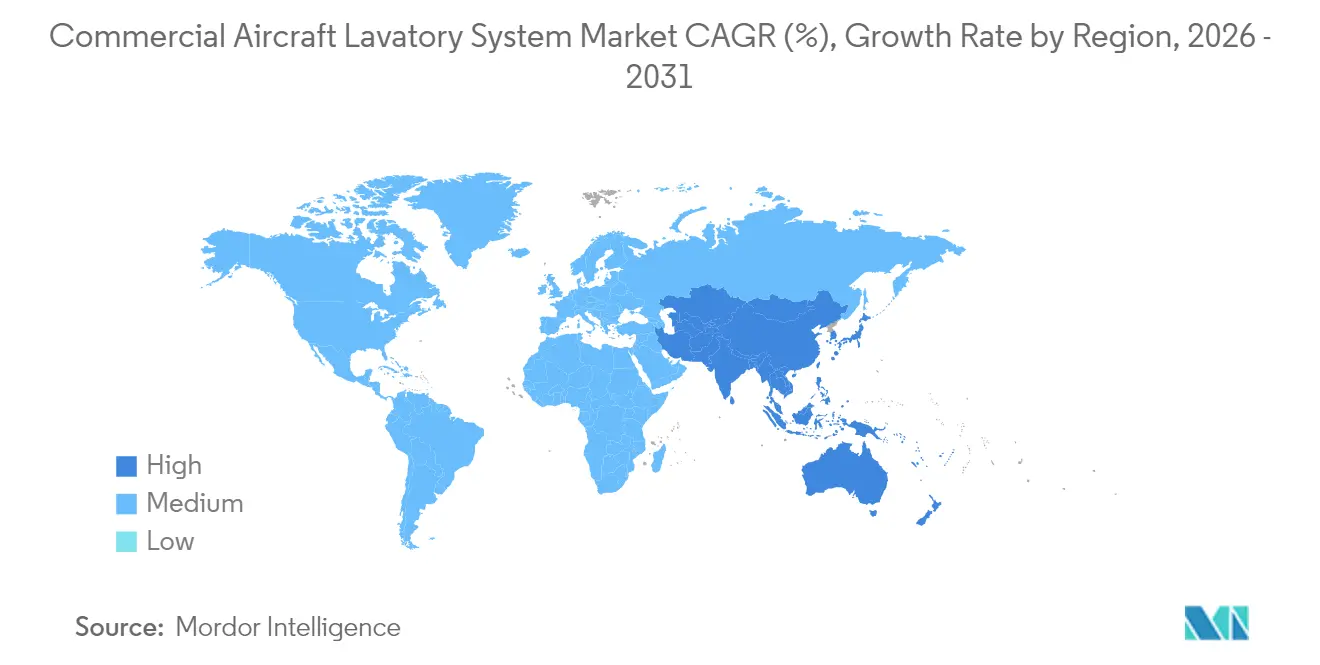
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
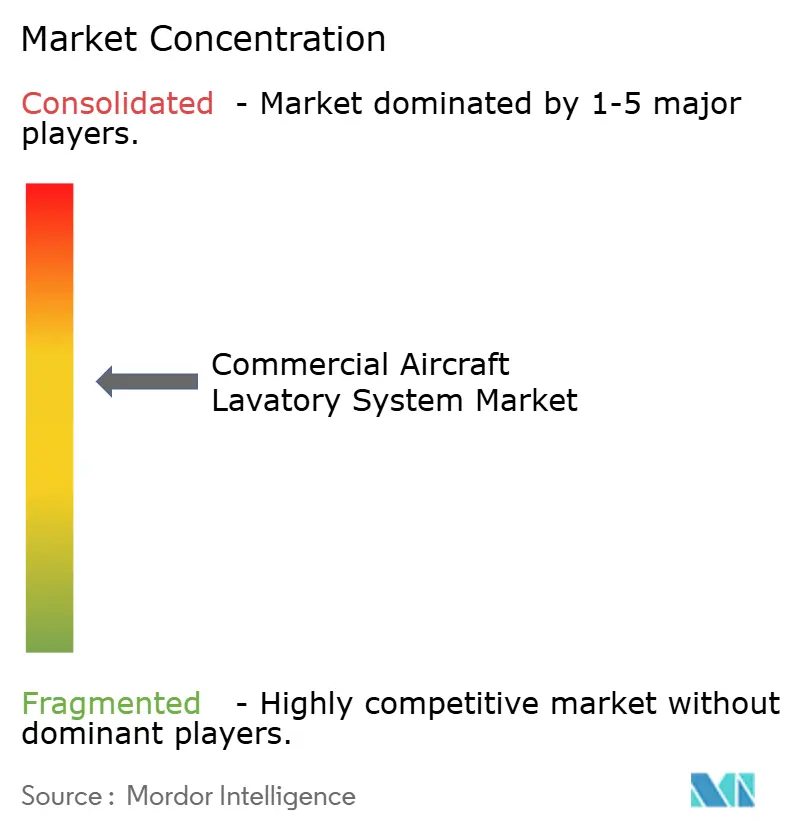
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sanitäranlagen in Verkehrsflugzeugen von Mordor Intelligence
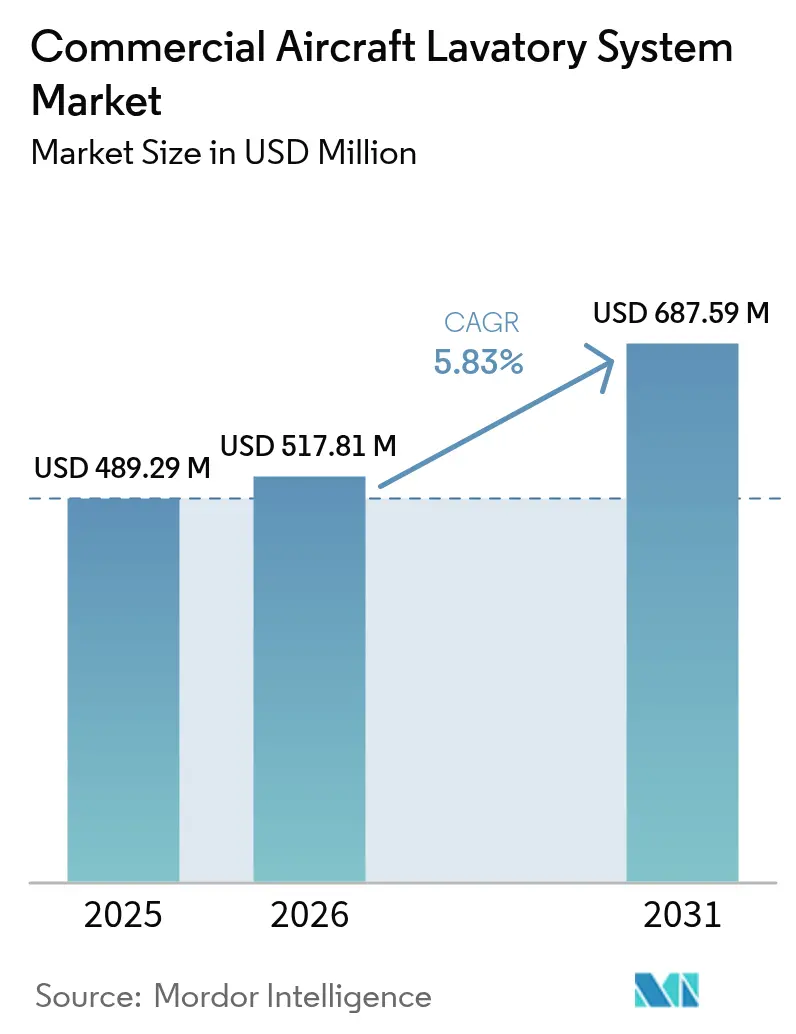
Die Marktgröße für Sanitäranlagen in Verkehrsflugzeugen wird voraussichtlich von 489,29 Millionen USD im Jahr 2025 auf 517,81 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,83 % über den Zeitraum 2026–2031 einen Wert von 687,59 Millionen USD erreichen. Stabile Auftragsbestände für Schmalrumpfprogramme, die Nachfrage der Fluggesellschaften nach Hygiene-Upgrades sowie neue Vorschriften zur Barrierefreiheit dürften das kurzfristige Wachstum vorantreiben. Berührungslose Armaturen entwickeln sich von einer Nischenlösung zum Mainstream, da Flottenoperatoren auf reduzierte Wartungskosten und schnellere Abfertigungszeiten abzielen. Der Trend zur Kabinenverdichtung zwingt Designer dazu, leichtere und schlankere Module zu liefern, ohne die Funktionalität zu beeinträchtigen. Nachrüstungsmöglichkeiten weiten sich aus, da Fluggesellschaften es vorziehen, die Lebensdauer ihrer Flugzeuge zu verlängern und gleichzeitig die Vorschriften für Passagiere mit eingeschränkter Mobilität zu erfüllen. Lieferkettenengpässe und Zertifizierungszeiträume sind die wichtigsten Gegenwindfaktoren, dennoch sichern sich Erstausrüster weiterhin langfristige Verträge, die Preisgestaltung und Technologie-Roadmaps festschreiben.
Wichtigste Erkenntnisse des Berichts
- Nach Flugzeugtyp führten Schmalrumpfplattformen im Jahr 2025 mit einem Umsatzanteil von 45,87 %, während Regionaljets die höchste prognostizierte CAGR von 6,86 % bis 2031 verzeichneten.
- Nach Sanitärtechnologie hielten Vakuumsysteme im Jahr 2025 einen Anteil von 82,31 %, während Hybridlösungen bis 2031 voraussichtlich mit einer CAGR von 7,39 % wachsen werden.
- Nach Komponente entfielen im Jahr 2025 53,72 % des Anteils auf Sanitärmodule, während Waschbecken, Armaturen und Zubehör bis 2031 voraussichtlich mit einer CAGR von 6,35 % wachsen werden.
- Nach Einbauart entfielen im Jahr 2025 62,64 % des Marktanteils für Sanitäranlagen in Verkehrsflugzeugen auf Werkseinbauten, während Nachrüstungsaktivitäten bis 2031 voraussichtlich mit einer CAGR von 7,05 % zunehmen werden.
- Nach Geografie trug Nordamerika im Jahr 2025 33,55 % zum Umsatz bei, während die Region Asien-Pazifik zwischen 2026 und 2031 auf eine CAGR von 6,74 % zusteuert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung berührungsloser Sanitärtechnologien durch Fluggesellschaften | +1.2% | Weltweit, frühe Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachhaltiges Wachstum bei der Auslieferung von Schmalrumpfflugzeugen auf lange Sicht | +0.8% | Weltweit, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Sanitärnachrüstungen zur Unterstützung der Barrierefreiheitsstandards für Personen mit eingeschränkter Mobilität | +0.6% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Trends zur Kabinenverdichtung, die die Nachfrage nach platzsparenden Sanitärdesigns antreiben | +0.4% | Globale Hochdichterouten | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Förderung wassereffizienter Vakuumtoilettentechnologien | +0.3% | EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Branchenverschiebung hin zur Kreislaufwirtschaft mit recycelbaren Sanitärmoduldesigns | +0.2% | Angeführt von der EU, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung berührungsloser Sanitärtechnologien durch Fluggesellschaften
Fluggesellschaften beschleunigten nach 2020 die Erprobung sensorbasierter Armaturen, Spülbetätigungen und Abfallbehälterdeckel, und die meisten Erstklasse-Carrier verlangen nun berührungslose Optionen bei allen Neuauslieferungen. Collins Aerospace wird Anfang 2025 mit der Auslieferung vollständig modularer, berührungsloser Einheiten für das B737-Programm beginnen und den Betreibern damit eine Kataloglösung bieten, die die Nachrüstungsausfallzeiten reduziert.[1]Collins Aerospace, "Boeing wählt Collins als Lieferanten der nächsten Generation für Sanitäranlagen," collinsaerospace.com JAMCO Corporation hält den Großteil der Großraumflugzeug-Sanitäranlagen und integriert berührungslose Armaturen in die B777- und B787-Linien. Fluggesellschaften sehen einen Mehrwert in weniger Reinigungszyklen und weniger außer Betrieb gesetzten Einheiten, was sich direkt auf die Pünktlichkeitskennzahlen auswirkt. Erstausrüster berichten, dass Kits mit Mikro-LED-Stimmungsbeleuchtung und antimikrobiellen Oberflächen Preisaufschläge erzielen, jedoch auf minimalen Widerstand bei Käufern stoßen. Zertifizierungswege für Sensorbaugruppen sind etabliert, sodass kurzfristige Hindernisse in erster Linie mit der Versorgungslogistik und nicht mit regulatorischen Fragen zusammenhängen.
Nachhaltiges Wachstum bei der Auslieferung von Schmalrumpfflugzeugen auf lange Sicht
Boeing lieferte im Jahr 2024 348 Flugzeuge aus, und Airbus verschiffte 766 Einheiten, womit Auftragsbücher gefüllt wurden, die sich bei einigen Varianten nun über ein Jahrzehnt erstrecken.[2] Airbus, "Airbus meldet 766 Auslieferungen von Verkehrsflugzeugen im Jahr 2024," aircraft.airbus.com Lieferanten von Sanitärsystemen genießen daher eine mehrjährige Produktionssichtbarkeit, die Investitionen in Werkzeuge unterstützt. Schmalrumpfjets decken zunehmend Strecken von 2.400 bis 4.800 Kilometern ab, und längere Sitzzeiten steigern die Passagiernachfrage nach größeren Einrichtungen. Embraers 20-Jahres-Ausblick prognostiziert 10.500 Auslieferungen von Flugzeugen mit weniger als 150 Sitzen, was die adressierbare Flotte für kompakte Sanitärmodule vergrößert. Der anhaltende Durchsatz erscheint widerstandsfähig gegenüber vorübergehenden Lieferkettenreibungen, da Fluggesellschaften erhöhte Preise zahlen, um Produktionsslots zu sichern.
Steigende Nachfrage nach Sanitärnachrüstungen zur Unterstützung der Barrierefreiheitsstandards für Personen mit eingeschränkter Mobilität
Das US-Verkehrsministerium schreibt eine barrierefreie Sanitäranlage in jedem neuen Schmalrumpfflugzeug mit 125 oder mehr Sitzen vor, das nach Oktober 2026 ausgeliefert wird. Die Europäische Verordnung 1107/2006 setzt parallele Leitlinien für Carrier durch, die innerhalb der Europäischen Union operieren. Diehls Space³-Konzept, das die Türöffnung auf 91 Zentimeter verbreitert, ist ein Beispiel für modulare Designs, die das Abteil nur bei Bedarf vergrößern. Fluggesellschaften bevorzugen Nachrüstkits, die die Sitzanzahl beibehalten, und verwenden Plug-and-Play-Türmechanismen und faltbare Trennwände. Die Nachfrage ist in Nordamerika am stärksten, wo die Durchsetzungstermine der Vorschriften unmittelbar bevorstehen, doch EU-Carrier richten sich rasch aus, um Flickenteppich-Flotten zu vermeiden.
Trends zur Kabinenverdichtung, die die Nachfrage nach platzsparenden Sanitärdesigns antreiben
Billigfluganbieter treiben die Sitzanzahl bis an die strukturelle Grenze, wie das 197-Sitzer-Layout des B737 MAX 200 zeigt. Airbus antwortete mit Smart Lav für die A320-Familie, das Systeme verlagert, um Bodenfläche zurückzugewinnen. Sanitärlieferanten liefern nun ultraschlanke Verkleidungen, leichtere Toilettenschüsseln und gemeinsame Wandinstallationen, die dem 95. Perzentil der männlichen Belegungskontur entsprechen. Eine Gewichtseinsparung von etwa 11 Kilogramm pro Flugzeug führt zu Kraftstoffvorteilen, die Fluggesellschaften in Streckenangeboten quantifizieren. Die Verdichtungsstrategie ist auf Kurzstreckenrouten am ausgeprägtesten, und Lieferanten optimieren die Installationsgeschwindigkeit, um sie an 40-minütige Abfertigungszeiten anzupassen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewichtsbeschränkungen, die die Integration fortschrittlicher Sanitärfunktionen begrenzen | −0.5% | Weltweit | Kurzfristig (≤ 2 Jahre) |
| Zertifizierungsverzögerungen für antimikrobielle Materialien und Hygienewerkstoffe der nächsten Generation | −0.4% | Weltweit | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Investitionsausgaben durch Fluggesellschaften aufgrund makroökonomischer Unsicherheit | −0.3% | Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Trinkwasserkapazität an Bord, die den Sanitärbetrieb auf Ultralangstrecken beeinträchtigt | −0.2% | Weltweite Langstreckenrouten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewichtsbeschränkungen, die die Integration fortschrittlicher Sanitärfunktionen begrenzen
Der Kraftstoffverbrauch steigt auf Kurzstrecken um etwa 0,3 % für je 45 Kilogramm Zuladung, sodass Gewichtsnachteile die wirtschaftlichen Vorteile aufgerüsteter Innenausstattungen aufwiegen können. Fluggesellschaften setzen häufig auf Wasserladungsplanung, um 200 Kilogramm einzusparen, die durch das Überfüllen von Tanks entstehen, doch diese Strategie setzt eine harte Obergrenze für die Masse neuer Funktionen. Collins Aerospaces Agile-Vakuumeinheit reduziert das Strukturgewicht um 50 %, ohne die Zuverlässigkeit über 30 Millionen Flugstunden zu beeinträchtigen. Boeings recycelte Kohlefaserplatten sparen etwa 11 Kilogramm pro 737-Flugzeugset ein, erfordern jedoch komplexe Laminierverfahren, die die Produktion einschränken.
Zertifizierungsverzögerungen für antimikrobielle Materialien und Hygienewerkstoffe der nächsten Generation
Neue ISO 7581:2023-Protokolle erfordern Wirksamkeitstests im Trockenzustand, was die Validierungszeiträume für eingebettete Biozide verlängert. Die FAA schlägt zudem leistungsbasierte Brandschutzregeln vor, die eine weitere Ebene von Testpermutationen hinzufügen. Recaro prognostiziert eine Zulassung für recycelte Schaumstoffe frühestens Ende 2024, was typische Verzögerungshorizonte veranschaulicht. Angesichts der Unsicherheit über Zertifizierungskosten und -zeitpläne verschieben Fluggesellschaften Bestellungen für berührungslose UV-Beleuchtung und selbstreinigende Beschichtungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeugtyp:
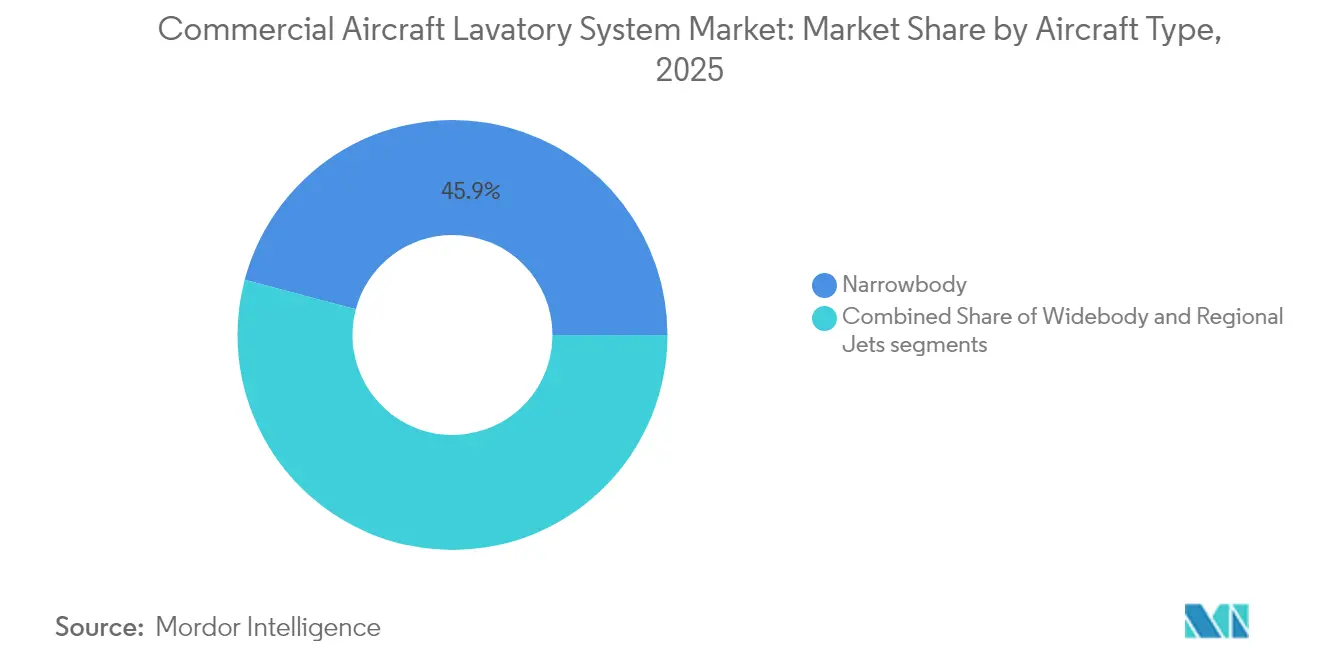
Dominanz von Schmalrumpfflugzeugen treibt Marktdynamik anSchmalrumpfflugzeuge kontrollierten im Jahr 2025 45,87 % des Marktanteils für Sanitäranlagen in Verkehrsflugzeugen, ein Vorsprung aus der Rekordproduktion von A320 und 737 sowie der zunehmenden Nutzung auf Strecken über 4.800 Kilometer. Regionaljets weisen die höchste CAGR von 6,86 % auf, da Carrier Flugzeuge mit weniger als 150 Sitzen einsetzen, um schwankende Nachfrage zu bedienen und gleichzeitig die Flugplanfrequenz aufrechtzuerhalten. Die Marktgröße für Sanitäranlagen in Verkehrsflugzeugen für Schmalrumpfplattformen wird bis 2031 voraussichtlich kontinuierlich wachsen, da die Auftragsbestandskonvertierung sich beschleunigt.
Wachstumsfaktoren unterscheiden sich je nach Segment. Schmalrumpftypen weisen schlankere Wandstrukturen auf, die Sanitärmodule erfordern, die eng in die engeren Rumpfkonturen passen. Collins Aerospaces Werkseinbauvereinbarung für die B737-Familie sichert eine Vorwärtsverpflichtung bis 2034. Großraumflotten konzentrieren sich auf Nachrüstungen, da Kabinenauffrischungszyklen mit Schwerwartungen um Jahr 8 zusammenfallen. JAMCO nutzt seine exklusiven Positionen auf der B787 und B777, um neue Bidet-Funktionen zu testen, die später im Jahrzehnt in Schmalrumpfmodelle übertragen werden könnten. Regionale Erstausrüster übernehmen zunehmend standardisierte Teilenummern, die eine familienübergreifende Lagerhaltung ermöglichen und damit die Betreiberinventare senken.


Nach Sanitärtechnologie:
Vakuumsysteme führen die Innovationswelle anVakuumlösungen trugen im Jahr 2025 82,31 % des Umsatzes bei und bestätigten damit ihren Status als Standardauswahl für die meisten Neubauten. Fluggesellschaften bevorzugen diese Systeme, da sie 80 % weniger Wasser verbrauchen und damit den Blockkraftstoffverbrauch und die Wartungskosten senken. Hybridarchitekturen werden voraussichtlich mit einer CAGR von 7,39 % wachsen, da Fluggesellschaften Diehls Grauwasser-Wiederverwendungsmodul erproben, das Handwaschwasser für die Spülung umleitet und auf Langstreckenrotationen eine Gewichtsreduzierung von 210 Kilogramm bewirkt. Prototypdaten deuten auf eine Amortisationszeit von 18 Monaten für Zweigangflotten hin.
Der Markt für Sanitäranlagen in Verkehrsflugzeugen verzeichnet weiterhin Forschungs- und Entwicklungsanstrengungen zur Verbesserung der Pumpeneffizienz und Geruchskontrolle. Collins Aerospaces Agile-Plattform verzeichnet eine Gewichtsreduzierung von 50 % gegenüber herkömmlichen Schüsseln bei gleichzeitiger Aufrechterhaltung von 30 Millionen Flugstunden Zuverlässigkeit. Wettbewerbsreaktionen umfassen modulare Ejektorpumpen, die Teile über Geschäftsjet- und Verkehrsflugzeuglinien hinweg teilen und die Kosten senken. Die Umwälztechnologie hält einen kleinen Anteil für Nischenbetreiber, die erhöhte Spülzahlen auf sehr kurzen Strecken benötigen, wo die Wasseraufnahme weniger kritisch ist.
Nach Komponente:
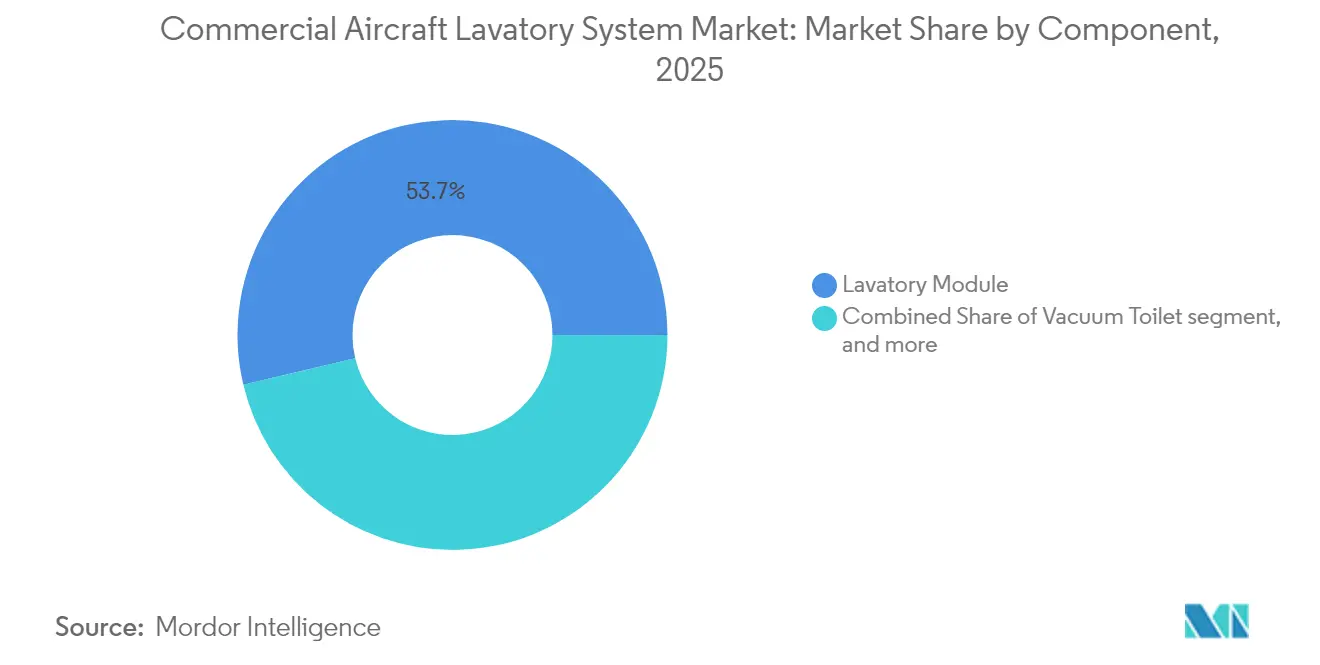
Sanitärmodule treiben Integrationstrends voranSanitärmodule machten im Jahr 2025 53,72 % des Umsatzes aus, da Erstausrüster und Fluggesellschaften einteilige Einbauten bevorzugen, die die Montage beschleunigen. Die mit Modulen verbundene Marktgröße für Sanitäranlagen in Verkehrsflugzeugen wird voraussichtlich steigen, da Großraumflugzeug-Upgrades für Werftslots im Jahr 2026 eingeplant werden. Das Wachstum bei Waschbecken, Armaturen und Zubehör mit einer CAGR von 6,35 % spiegelt die gestiegenen Hygieneanforderungen wider, die während der Pandemie entstanden sind. Berührungslose Wasserhähne, sensorgesteuerte Seifenspender und spritzwassergeschützte Becken gehören zu den jüngsten Ergänzungen der Werkseinbauspezifikationen.
Komponentenlieferanten betonen die Austauschbarkeit. Airbus wählte standardisierte Leitungsstränge für das A350-Nachrüstprogramm, was die Installationsstunden um 30 % reduzierte. JAMCO integriert LED-Stimmungsbeleuchtung in Armaturen und steigert die wahrgenommene Kabinenqualität ohne zusätzliches Volumen. Modulare Befestigungselemente ermöglichen es Technikern, Schüsseln in weniger als einer Stunde auszutauschen – ein wichtiger Kennwert für Billigfluganbieter mit engen Zeitplänen.
Nach Einbauart:
Nachrüstungswachstum beschleunigt FlottenmodernisierungWerkseinbauten machten im Jahr 2025 62,64 % des Umsatzes aus und werden voraussichtlich dominant bleiben, dank einer garantierten Auftragsbestandskonvertierung bei Airbus und Boeing. Nachrüstungen werden jedoch bis 2031 mit einer CAGR von 7,05 % wachsen, da Fluggesellschaften nicht auf neue Produktionsslots warten können und die Barrierefreiheitsvorschriften für bestehende Flugzeuge einhalten müssen. Safrans Sparte Aircraft Interiors verzeichnete im Jahr 2024 ein Umsatzwachstum von 25,2 %, hauptsächlich durch Nachrüstungsserviceaufträge, die Sanitäranlagen-, Galley- und Sitz-Upgrades bündelten.
Nachrüstkits priorisieren minimale Ausfallzeiten. Collins produziert ein B737 Advanced Lavatory-Paket, das als einzelne Kiste mit vorkonfektionierten Elektro- und Datenleitungssträngen geliefert wird und Übernacht-Hangarwechsel ermöglicht. Fluggesellschaften zielen auf annualisierte Renditen durch Nebeneinnahmen wie Premium-Economy-Upgrades, die mit verbesserter Kabinenambiente verbunden sind. Ein robustes PMA-Ökosystem senkt die Kosten weiter, indem Drittanbieterteile zugelassen werden, die den genauen Spezifikationen entsprechen.
Geografische Analyse
Markt für Lavatories in Verkehrsflugzeugen in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Umsatzanteil von 33,55 %, begünstigt durch die Beschleunigung von Flottenstandarisierungsprogrammen bei Fluggesellschaften, die berührungslose Armaturen integrieren und künftige Fristen zur Barrierefreiheit einhalten. Der Markt für Lavatories in Verkehrsflugzeugen profitiert von Boeings inländischer Fertigungsbasis und einem dichten MRO-Netzwerk, das eine schnelle Nachrüstung ermöglicht. Neue US-Vorschriften fördern die Technologieakzeptanz und sorgen dafür, dass die Austauschzyklen auch in Phasen makroökonomischer Volatilität zügig bleiben.
Markt für Lavatories in Verkehrsflugzeugen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum weist mit 6,74 % die höchste CAGR-Prognose auf, da sich der regionale Luftverkehr auf das Niveau vor 2020 erholt und Fluggesellschaften wie IndiGo, AirAsia und China Eastern Bestellungen über Hunderte von Schmalrumpfflugzeugen aufgeben. Gemischte Flottenstrategien kombinieren Schmalrumpfflugzeuge mit Regionalflugzeugen und erweitern so die installierte Basis für kompakte Lavatory-Lösungen. In China entstehen inländische Zulieferer, doch Qualitätsstandards halten westliche Anbieter durch Joint Ventures aktiv. Länder wie Indien führen weiche Regelungen ein, die barrierefreie Kabinengestaltungen fördern und damit das Nachrüstpotenzial bei älteren Flotten stärken.
Markt für Lavatories in Verkehrsflugzeugen in EMEA
Der Anteil Europas bleibt beträchtlich, gestützt durch strenge Umweltvorschriften und Anreize für eine Kreislaufwirtschaft. EU-Betreiber führen Versuche mit recycelbaren Flachsverbundwerkstoffen an, die mit den bevorstehenden Offenlegungspflichten im Rahmen der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen in Einklang stehen. Der Nahe Osten verzeichnet zweistellige Bestellungen für Großraumflugzeuge, die Premium-Lavatory-Einbauten mit individuellen Oberflächen bevorzugen. Afrika verzeichnet ein sporadisches Wachstum, das an Flottenerneurungen durch Ethiopian Airlines und andere geknüpft ist, wobei begrenzte MRO-Kapazitäten die Geschwindigkeit der Nachrüstungen dämpfen.

Regulatorisches Umfeld
Kabinentoilettensysteme in Verkehrsflugzeugen unterliegen Vorschriften zur Kabinensicherheit und zu Innenraummaterialien, die vor allem von der FAA und der EASA durchgesetzt werden und sowohl die Konstruktion der Monumente als auch den Qualifizierungsaufwand für Unterkomponenten prägen. In den Vereinigten Staaten schreibt 14 CFR 25.854 den Brandschutz für Toiletten vor, einschließlich Rauchdetektion und automatischer Brandbekämpfung für Abfallbehälter, unterstützt durch die FAA-Mindestleistungsstandards für automatische Feuerlöscher. In Europa behandelt EASA CS-26.160 den Brandschutz für Toiletten in im Betrieb befindlichen Flugzeugen und verstärkt damit die Nachrüstnachfrage nach konformen Detektions- und Löschlösungen in Toiletten- und Abfallbehälterbereichen.
Auch die Materialauswahl und die Konstruktionsgestaltung müssen die Brandschutzanforderungen für Kabineninnenräume erfüllen (zum Beispiel 14 CFR 25.853 und CS 25.853, sowie damit verbundene Betriebsvorschriften wie 14 CFR 121.312), die sich auf Paneele, Verkleidungen, Dichtungen und Gehäuse von Zubehör in Toilettenmodulen auswirken. Die Zertifizierungswege werden durch die Zusammenarbeit zwischen FAA und EASA im Rahmen der U.S.-EU-Lufttüchtigkeits-Technical-Implementation-Procedures beeinflusst, die eine gegenseitige Anerkennung bestimmter Feststellungen unterstützen, wobei jedoch weiterhin eine strenge Dokumentation und Konfigurationskontrolle auf Komponenten- und Installationsebene erforderlich ist. Die Regelsetzung zur Barrierefreiheit in den Vereinigten Staaten, auf die in DOT-Maßnahmen zu barrierefreien Toiletten für Einzelgang-Flugzeuge verwiesen wird, steht im Einklang mit dem Berichtskontext eines Compliance-Auslösers für neue Einzelgang-Auslieferungen nach Oktober 2026 und treibt Geometrieänderungen und Validierungsarbeiten für PRM-fähige Toilettenlayouts voran.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Materialien und technischen Teilen für Monumente sowie Wasser- und Abfallsysteme, einschließlich leichter Verbundwerkstoff- oder thermoplastischer Paneele, feuerbeständiger Verkleidungen, Dichtungen und Beschläge sowie Vakuumtoiletten, Ejektoren/Pumpen, Ventilen, Sensoren und Steuerungen. Diese Vorprodukte fließen an Tier-1-Integratoren wie Collins Aerospace (RTX), Safran Cabin, JAMCO und Diehl, die Toilettenmodule entwickeln und montieren, sie nach FAA-/EASA-Anforderungen zertifizieren und sie als Linefit-Schiffssätze an Airbus, Boeing und regionale OEMs liefern oder als Nachrüstsätze über Airline- und unabhängige MRO-Kanäle vertreiben. Die endgültige Installation erfolgt an den OEM-Endmontagelinien für Linefit sowie im Rahmen planmäßiger Kontrollen oder Kabinenerneuerungen für Nachrüstungen, wobei die Bereitstellung von Ersatzteilen und Verbrauchsmaterialien einen Aftermarket-Bereich bildet.
Die wichtigsten Einschränkungen und Hebelpunkte konzentrieren sich auf Zertifizierung und Versorgungskontinuität für spezialisierte Komponenten, wobei eine Konzentration auf qualifizierte Bezugsquellen die Lieferzeiten verlängern und die Änderungskontrolle erschweren kann. Die Kette hängt zudem von der Governance freigegebener Teile und der Rückverfolgbarkeit ab, wie die Maßnahmen der FAA zeigen, etwa die Mitteilung von 2025 über nicht genehmigte Teile im Zusammenhang mit Spülschalterbaugruppen und Modifikationssätzen für Toiletten, die Quarantänen und Revalidierungsarbeiten bei Betreibern und MRO-Beständen erzwingen können. Große Lieferanten bündeln zunehmend benachbarte Kabinensysteme (Toiletten mit Bordküchen und Stauräumen), um mehrjährige Positionen zu sichern, während die geografische Diversifizierung der Produktionsstandorte (zum Beispiel die Fertigungskapazität von Safran Cabin in Rokycany, Tschechische Republik, neben etablierten europäischen Standorten) dazu beiträgt, Produktionshochlaufpläne und Service-Level-Verpflichtungen für OEM- und Airline-Programme abzustimmen.
Wettbewerbslandschaft
Der Markt für Sanitäranlagen in Verkehrsflugzeugen weist eine moderate Konsolidierung auf, wobei RTX Corporation, Safran Group und JAMCO Corporation gemeinsam den Großteil des Marktumsatzes ausmachen. Collins Aerospace, ein Teil von RTX Corporation, nutzt vertikal integrierte Vakuumpumpen, Modulstrukturen und Aftermarket-Services, um Lieferantenpositionen bei Boeing- und Airbus-Linien zu verankern. Safran verzeichnet im Jahr 2024 eine Expansion der Innenausstattungserlöse um 25,2 %, indem Galleys und Sanitäranlagen gebündelt werden und Paketangebote geschaffen werden, die für Vollservicecarrier attraktiv sind.[4]Safran, "Safran veröffentlicht Jahresergebnisse 2024," safran-group.com JAMCO Corporation sichert sich einen 50-prozentigen Großraumflugzeuganteil durch Alleinlieferverträge für die B787- und B777-Programme und gewährleistet eine stetige Nachrüstungsnachfrage, wenn Dreamliner der ersten Generation in Schwerwartungschecks eintreten.
Zweitrangige Unternehmen wie Diehl Stiftung & Co. KG und Lufthansa Technik AG konkurrieren mit Nischenfunktionen, darunter Grauwasserwiederverwendung, antibakterielle Beschichtungen und Leichtbauverbundwerkstoffe. Die regulatorische Zertifizierung verschärft die Markteintrittsbarrieren, und die langwierigen Genehmigungsverfahren der FAA und EASA schrecken kleinere Wettbewerber ab. PMA-Teile führen zu Kostenwettbewerb, hauptsächlich bei Verbrauchsmaterialien wie Ventilen oder Sitzen, nicht jedoch bei vollständigen Einbauten.
Lieferkettenunterbrechungen halten an. Natixis berichtet, dass sich die Vorlaufzeiten für bestimmte Avionik- und Verbundwerkstoffe auf 30 Monate verlängern, was Fluggesellschaften zwingt, Ersatzteile im Voraus zu kaufen. Lieferanten mit diversifizierter Beschaffung in Asien und Europa mildern Verzögerungen und gewinnen inkrementelle Marktanteile. Strategische Maßnahmen umfassen Safrans Übernahme elektromechanischer Betätigungsanlagen von Woodward, was die vertikale Kontrolle über Wasser- und Abfallbetätiger stärkt.
Marktführer der Branche für Sanitäranlagen in Verkehrsflugzeugen
Safran Group
JAMCO Corporation
Diehl Stiftung & Co. KG
Geven SpA
RTX Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lavatories in Verkehrsflugzeugen
- Collins Aerospace (RTX Corporation)
- Safran
- JAMCO Corporation
- Diehl Stiftung & Co. KG
- Hong Kong Aircraft Engineering Company Limited (HAECO)
- Yokohama Rubber Co., Ltd.
- Geven SpA
- Satys SA
- CIRCOR International, Inc.
- FACC AG
- EnCore Corporate, Inc. (The Boeing Company)
- MAC Aero Interiors ( Magnetic Group)
- Lufthansa Technik AG
- Aviation Technical Services (ATS)
Lesen Sie die Analyse der Lavatory-System für Verkehrsflugzeuge-Unternehmen

Marktchancen und Zukunftsaussichten
Barrierefreiheitsvorgaben und Kabinenlayouts mit höherer Dichte schaffen Raum für Toilettenkonzepte, die PRM-Funktionalität bieten, ohne dauerhafte Einbußen bei der Sitzplatzzahl. Die im Berichtskontext zitierte US-DOT-Anforderung für barrierefreie Toiletten bei neuen Einzelgang-Flugzeugen, die nach Oktober 2026 ausgeliefert werden, steigert die Nachfrage nach anpassbaren Layouts, wie das Space3-inklusive Toilettenprogramm von Diehl Aviation zeigt, das für den Airline-Einsatz vor Ende 2026 positioniert ist, mit einer in Entwicklung befindlichen, für Schmalrumpfflugzeuge kompatiblen Version. Dies unterstützt Chancen für nachrüstfreundliche Türmechanismen, Trennwände und Monumentarchitekturen, die Ausfallzeiten minimieren und die Gemeinsamkeit über Flotten hinweg bewahren.
Nachhaltigkeit und die Senkung der Betriebskosten eröffnen zudem Chancen bei wassersparenden und gewichtsreduzierenden Technologien sowohl für Neulieferungen als auch für Nachrüstungen. Diehl Aviation hat eine dreimonatige Erprobung im Betrieb seines ECO-Grauwasser-Wiederverwendungssystems auf von SWISS betriebenen Boeing 777-Flugzeugen abgeschlossen, was einen Weg zur Reduzierung der Trinkwassermitnahme und des Flugzeuggewichts zeigt, während eine Nachrüstoption verfügbar bleibt. Die Einführung kann sich bei Langstreckenflotten beschleunigen, bei denen Wassermitführung und -versorgung eine wesentliche Rolle spielen. Auf der Wettbewerbs- und Angebotsseite unterstützen Konsolidierung und Standorterweiterung die Investitionsfälle der Lieferanten: JAMCOs Übernahme von Schueschke stärkt den Zugang zur Airbus-Lieferkette für Kabineninnenausstattungen, und Diehls Fertigungserweiterung in Mexiko und Rumänien schafft zusätzliche Kapazitätsoptionen, die höhere OEM-Baugeschwindigkeiten unterstützen können, während gleichzeitig die Abhängigkeit von einer einzigen Region für zertifizierte Toilettenmodule und Unterbaugruppen verringert wird.
Recent Industry Developments in Markt für Lavatories in Verkehrsflugzeugen
- Juni 2026: Safran Cabin feierte das 70-jährige Jubiläum seines Standorts in Herborn, Deutschland, einem langjährigen Zentrum für die Entwicklung und Fertigung von Flugzeugkabineninnenausstattungen einschließlich Toiletten. Der Meilenstein unterstreicht Safrans eingebettete industrielle Basis für zertifizierte Toilettenmodule und unterstützt eine nachhaltige Linefit- und Nachrüstproduktion in einer Zeit erhöhter OEM-Produktionsnachfrage.
- August 2025: Die FAA veröffentlichte eine Mitteilung über vermutlich nicht genehmigte Teile bezüglich bestimmter Spülschalterbaugruppen und Modifikationssätze im Zusammenhang mit Safran Cabin, Inc., denen im betreffenden Zeitraum die erforderliche Produktionszulassung fehlte. Diese Maßnahme verschärfte die Kontrolle der Teilerückverfolgbarkeit und -konformität, erhöhte den Compliance-Aufwand für Betreiber und MROs und verstärkte den Vorteil von Lieferanten mit robusten Produktionszulassungs- und Dokumentationssystemen.
- April 2024: JAMCO Corporation und JAXA stellten ein Metamorphic-Lavatory-Konzept für Großraumflugzeuge vor, das die Barrierefreiheit für mobilitätseingeschränkte Passagiere verbessern soll. Das Konzept unterstreicht die aktive Forschungs- und Entwicklungsarbeit an konfigurierbarer Toilettengeometrie, im Einklang mit neu entstehenden Barrierefreiheitsanforderungen, und liefert Impulse für zukünftige Produktroadmaps sowohl für Linefit- als auch für Nachrüstanwendungen.


Markt für Lavatories in Verkehrsflugzeugen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Toilettensystemen, die in Verkehrsflugzeugen installiert sind, einschließlich der wichtigsten Systemmodule und Teile, die zur Wasserversorgung, Abfallentsorgung und Unterstützung des sicheren Toilettenbetriebs in der gesamten Kabine erforderlich sind.
Ausgeschlossene Bereiche: Militärflugzeuge, Geschäftsflugzeuge und Toilettenausrüstung der allgemeinen Luftfahrt sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Flugzeugtyp
- Schmalrumpf
- Großraumflugzeug
- Regionaljet
- Nach Sanitärtechnologie
- Vakuum
- Umwälzsystem
- Hybrid/Sonstige
- Nach Komponente
- Sanitärmodul
- Vakuumtoilette
- Wasser- und Abfallmanagementsystem
- Waschbecken, Armaturen und Zubehör
- Nach Einbauart
- Werkseinbau
- Nachrüstung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, Nachfragetreiber zu kartieren und realistische Eingabebereiche festzulegen, bevor das Modell erstellt wurde. Öffentliche Quellen wie Lufttüchtigkeitsanweisungen der FAA und EASA, ICAO-Luftverkehrsstatistiken, IATA-Verkehrs- und Flottenprognosen sowie Auftragsbestand- und Auslieferungsaktualisierungen von Flugzeug-OEMs wurden genutzt, um Flottenwachstum und Kabinen-Nachrüstzyklen zu verstehen.
Wir haben zudem Quellen wie UN-Comtrade-Handelscodes für relevante Komponenten, Veröffentlichungen von Flughäfen und Zivilluftfahrtbehörden, Patentdatenbanken zu Veränderungen der Toilettentechnologie sowie von Experten begutachtete Arbeiten zu Vakuum- und Abfallmanagementsystemen ausgewertet (um zu beurteilen, welche Veränderungen wirklich wesentlich sind). Unternehmensberichte, Investorenpräsentationen und vertrauenswürdige Luftfahrtmedien wurden anschließend genutzt, um die Programm-Exponierung und Aftermarket-Aktivität abzugleichen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzen und Luft- und Raumfahrtprogrammverfolgung wurde selektiv eingesetzt, um Zeitpläne und die Logik des installierten Bestands zu validieren. Die oben genannten Sekundärquellen sind nur beispielhaft und nicht erschöpfend, und es wurden auch andere öffentliche Dokumente zur Erhebung, Validierung und Klärung der Forschung herangezogen.
Primärinterviews und Umfragen
Primärinterviews wurden genutzt, um zu prüfen, wie Flugzeuge in der Praxis konfiguriert und gewartet werden, und um die Annahmen hinter der Linefit- versus Nachrüstnachfrage sowie der typischen Austauschzeitpunkte zu verfeinern. Wir sprachen mit einer Mischung aus Toilettensystemlieferanten, Flugzeugkomponentenspezialisten, MRO-Interessenvertretern und Befragten aus dem Engineering- und Beschaffungsbereich von Airlines in den wichtigsten Luftfahrtregionen, um Lücken in öffentlichen Daten zu schließen, und trianguliert die Erkenntnisse anschließend über verschiedene Rollen hinweg.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 12 % | APAC: 47 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 32 % |
| Kleinere Anbieter: 21 % | Manager: 55 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung wurde ein Top-down-Ansatz verwendet, bei dem die ausgelieferte und im Betrieb befindliche kommerzielle Flotte rekonstruiert und dann in Toiletten-Schiffssätze und Ersatznachfrage nach Flugzeugkategorie umgesetzt wurde. Das Modell beginnt mit Flugzeugauslieferungen, der im Betrieb befindlichen Flotte und Nutzungssignalen und wandelt diese in erwartete Toilettenzahlen pro Flugzeug und jährliche Austauschraten um, wobei der Hauptbestandteil zum endgültigen Marktwert wird.
Um die Gesamtwerte realistisch zu halten, wurden selektive Bottom-up-Näherungen als Kontrollpunkte verwendet, etwa Stichprobenpreise pro Schiffssatz, Kanalprüfungen zu Nachrüstsätzen und Expositionsmuster nach Flugzeugprogramm. Zu den wichtigsten (beispielhaften) Eingaben zählen die Auslieferungsprognose und der Auftragsbestand für Flugzeuge, das Verhältnis von Einzelgang- zu Großraumflugzeugen, der Anteil von Linefit versus Nachrüstung, die Häufigkeit der Kabinenumkonfiguration sowie inflationsbereinigte Preise für wichtige Unterbaugruppen. Wenn für kleinere Flotten oder ältere Programme öffentliche Daten fehlten, wurden Verhältnisse aus vergleichbaren Flugzeugfamilien angewendet und anschließend in Primärgesprächen überprüft.
Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch Expertenkonsens zu Auslieferungshochläufen, Nachrüstintensität und Austauschzyklen, gefolgt von Sensitivitätsprüfungen zur Preisentwicklung und zum Programmzeitplan.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit ungewöhnliche Sprünge vor der Freigabe erklärt werden konnten. Wir haben die modellierte Nachfrage mit unabhängigen Indikatoren wie Auslieferungszeitpunkten, Verschiebungen bei der Flottennutzung und Nachrüstankündigungen verglichen und alle größeren Abweichungen anschließend auf Ebene des Flugzeugtyps und der Region erneut überprüft.
Eine zweite Analystenprüfung wurde genutzt, um Annahmen, Währungsbehandlung und rechnerische Konsistenz zu bestätigen, und Folgegespräche wurden ausgelöst, wenn Interviewrückmeldungen im Widerspruch zu Sekundärsignalen standen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa Auslieferungsstörungen oder zertifizierungsbedingte Nachrüstwellen. Vor der Veröffentlichung wird ein letzter Durchgang abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Kabinentoilettensysteme in Verkehrsflugzeugen mit anderen veröffentlichten Schätzungen
Es ist üblich, für dasselbe Thema unterschiedliche Marktgrößen zu sehen, selbst wenn der Titel identisch erscheint, da sich Umfang und Berechnungsschritte auf kleine, aber wichtige Weise unterscheiden. Unterschiede zeigen sich in der Regel dabei, welche Flugzeugtypen gezählt werden, ob die Nachrüstnachfrage getrennt von der Linefit-Nachfrage behandelt wird, und wie sich die Preisgestaltung über die Prognosejahre entwickelt.
Mordor Intelligence schließt Toilettensysteme für Geschäftsflugzeuge und Militärflugzeuge aus diesem Bericht aus, was erklärt, warum einige veröffentlichte Gesamtwerte größer erscheinen, selbst wenn die Produktbeschreibung ähnlich klingt. Abweichungen können auch daraus entstehen, wie viele Toiletten pro Flugzeug je nach Konfiguration angenommen werden, ob das Modell nur Auslieferungen oder auch die im Betrieb befindliche Flotte für die Aftermarket-Nachfrage berücksichtigt, und ob die Umrechnungszeitpunkte der Währung konsistent für das aktuelle Jahr aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 517,81 Mio. USD (2026) | |
| Branchenmarktplatz A | 430,62 Mio. USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum, und die öffentliche Zusammenfassung trennt Linefit- und Nachrüstnachfrage nicht klar, was die Gesamtwerte verschieben kann, wenn der Ersatzzeitpunkt unterschiedlich behandelt wird. |
| Globale Beratungsgesellschaft B | 396,90 Mio. USD (2024) | Die Schätzung wird für einen breiteren Markt für Flugzeugtoilettensysteme präsentiert, ohne eine klare Beschränkung auf ausschließlich kommerzielle Anwendungen in der öffentlichen Zusammenfassung, und sie wendet zudem eine niedrigere langfristige Wachstumsrate an, was die Wertentwicklung komprimiert. |
Insgesamt erklärt sich die Bandbreite hauptsächlich durch die Flugzeugabdeckung, das gewählte Startjahr und die Art, wie die Ersatznachfrage aus der installierten Flotte in Jahresumsatz umgerechnet wird. Bei gleichen Flotten- und Nachrüstsignalen, die in einem konsistenten Turnus aktualisiert werden, bleiben die Berechnungsschritte leicht nachvollziehbar und wiederholbar, wenn neue Auslieferungs- und Nutzungsdaten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Sanitäranlagen in Verkehrsflugzeugen im Jahr 2026?
Die Marktgröße für Sanitäranlagen in Verkehrsflugzeugen beträgt im Jahr 2026 517,81 Millionen USD.
Wie schnell wird die Nachfrage bis 2031 wachsen?
Prognosen deuten auf eine CAGR von 5,83 % hin, mit einem Erreichen von 687,59 Millionen USD bis 2031.
Welcher Flugzeugtyp generiert derzeit den höchsten Umsatz mit Sanitärsystemen?
Schmalrumpfplattformen führen mit einem Anteil von 45,87 % im Jahr 2025.
Warum beschleunigen sich Nachrüstungsprogramme derzeit?
Fluggesellschaften müssen neue Barrierefreiheitsvorschriften einhalten und bevorzugen kürzere Bodenzeiten, was schnell zu installierende Nachrüstkits attraktiv macht.
Welche Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Asien-Pazifik, mit einer prognostizierten CAGR von 6,74 % bis 2031 aufgrund großer Auftragsbestände und Flottenexpansionen.
Wer sind die wichtigsten Lieferanten, die diesen Bereich dominieren?
Collins Aerospace (RTX Corporation), Safran und JAMCO Corporation erfassen gemeinsam mehr als die Hälfte des Gesamtumsatzes.
Seite zuletzt aktualisiert am:



