
Marktgröße und Marktanteil für Kälteketten-Verpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 35.05 Milliarden US-Dollar |
| Marktgröße (2031) | 52.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
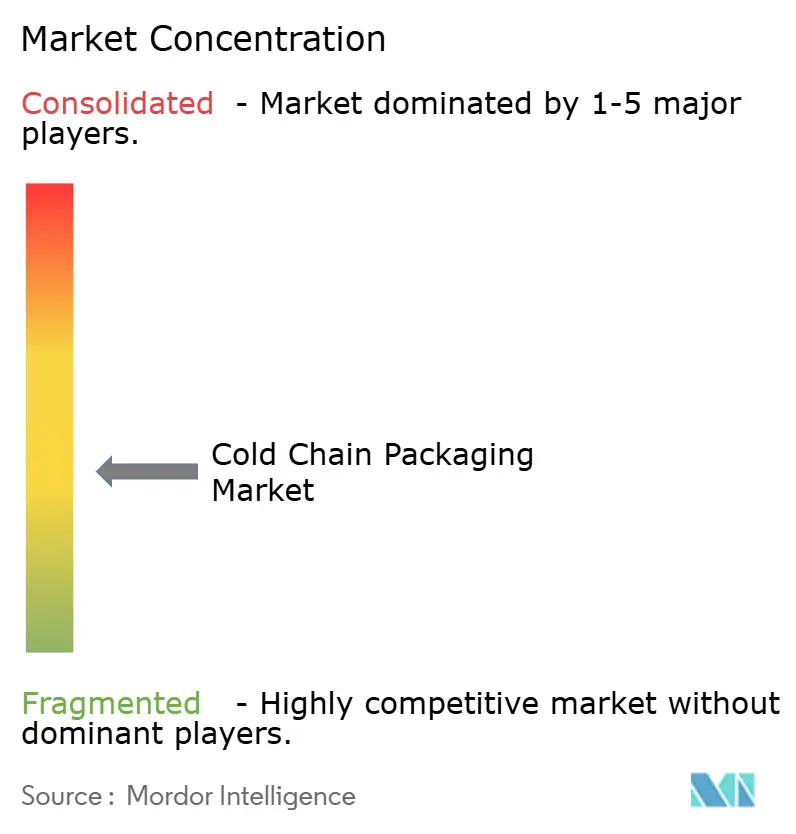
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kälteketten-Verpackungen von Mordor Intelligence
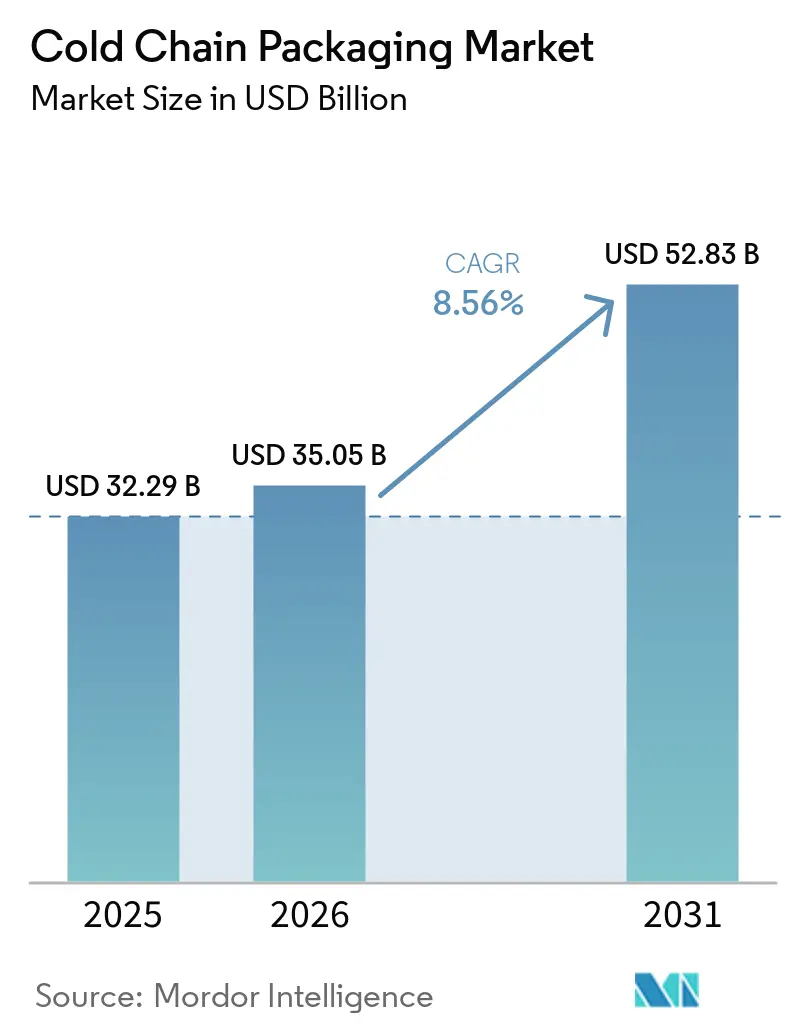
Die Marktgröße für Kälteketten-Verpackungen wurde im Jahr 2025 auf USD 32,29 Milliarden geschätzt und soll von USD 35,05 Milliarden im Jahr 2026 auf USD 52,83 Milliarden bis 2031 wachsen, bei einer CAGR von 8,56 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch steigende Biologika-Volumina, die Ausweitung der E-Commerce-Lebensmittelabwicklung und globale Impfstoffinitiativen gestützt, die eine temperaturkontrollierte Distribution standardisieren. Regulatorische Rahmenbedingungen wie 21 CFR 600.15 der US-amerikanischen Lebensmittel- und Arzneimittelbehörde und die neue Verpackungs- und Verpackungsabfallverordnung der Europäischen Union erfordern validierte Lösungen, während die IoT-Echtzeitüberwachung die Leistungserwartungen erhöht. Die Konsolidierung unter den großen Logistikanbietern verstärkt die Technologiediffusion, und unternehmerische ESG-Ziele beschleunigen den Wandel hin zu wiederverwendbaren und biobasierten Formaten, was die Lieferantenstrategien im gesamten Markt für Kälteketten-Verpackungen neu gestaltet.
Wichtigste Erkenntnisse des Berichts
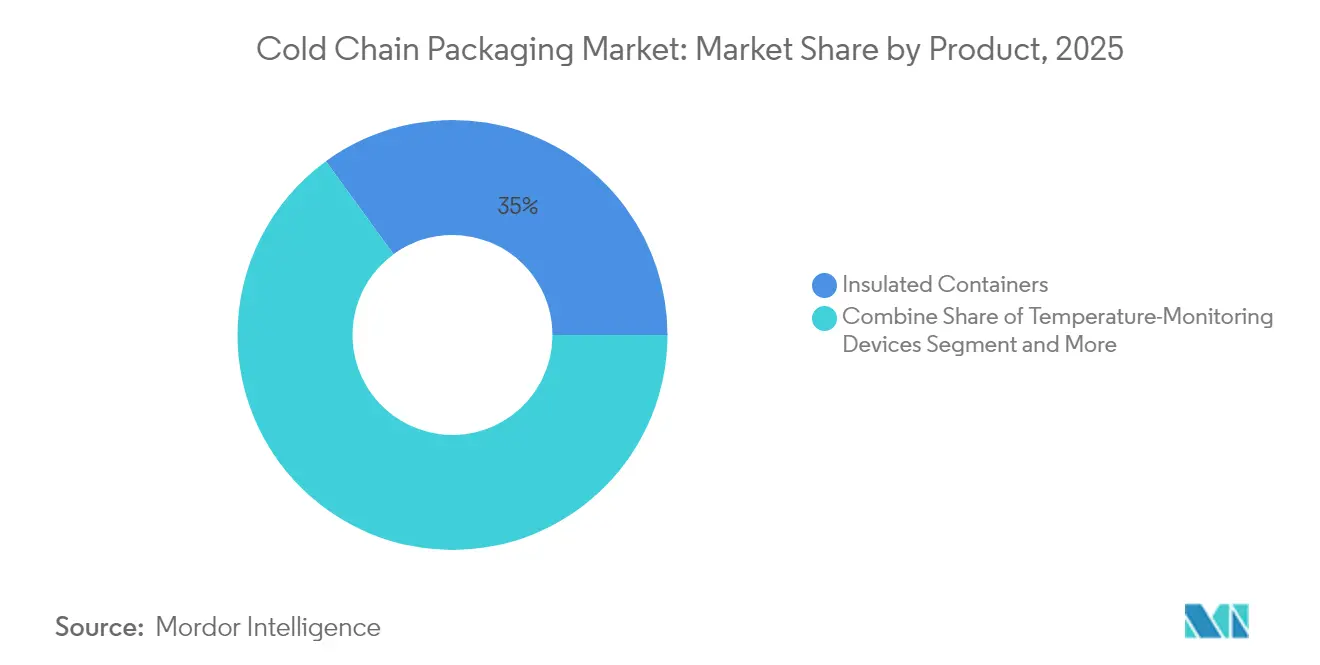
- Nach Produkt führten Isolierbehälter mit einem Umsatzanteil von 35,02 % im Jahr 2025; Temperaturüberwachungsgeräte werden bis 2031 voraussichtlich mit einer CAGR von 12,44 % wachsen.
- Nach Verpackungssystem hielten passive Lösungen im Jahr 2025 einen Anteil von 54,88 % am Markt für Kälteketten-Verpackungen, während Hybridsysteme mit 10,05 % die höchste prognostizierte CAGR bis 2031 verzeichnen.
- Nach Material entfiel auf expandiertes Polystyrol im Jahr 2025 ein Anteil von 39,87 % an der Marktgröße für Kälteketten-Verpackungen; biobasierte Phasenwechselmaterialien entwickeln sich mit einer CAGR von 10,84 % bis 2031.
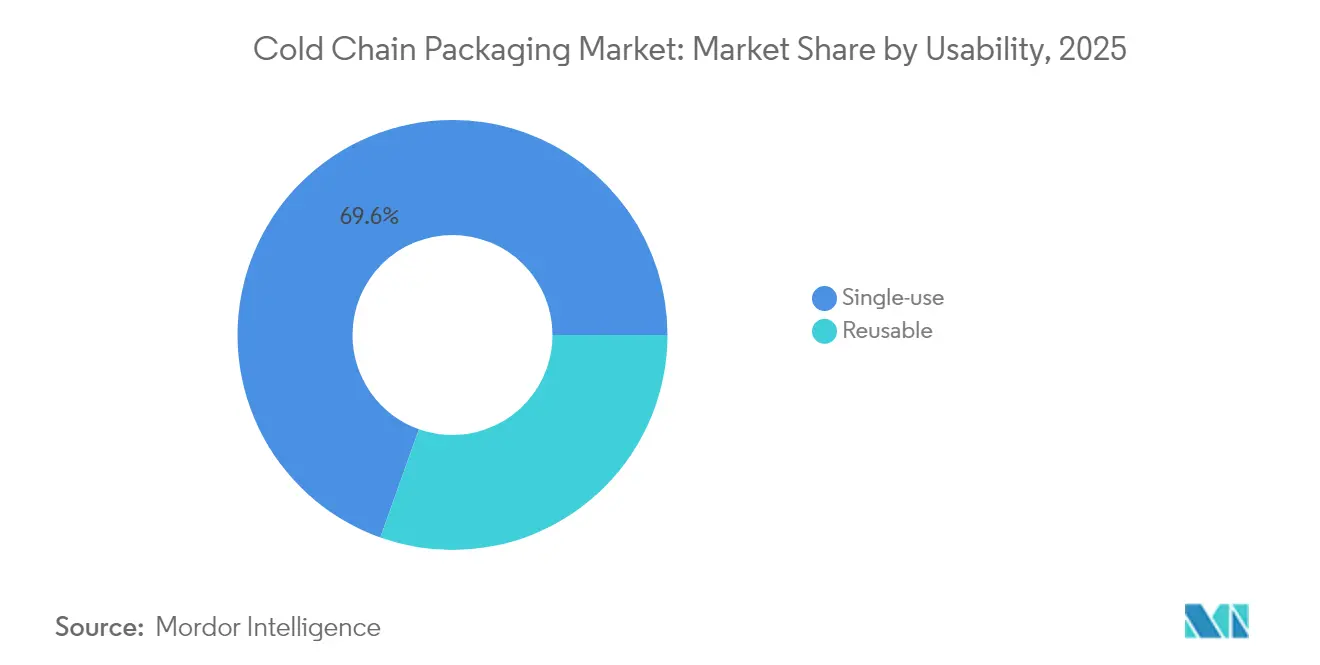
- Nach Verwendbarkeit dominierten Einwegformate im Jahr 2025 mit einem Anteil von 69,55 %, während wiederverwendbare Lösungen bis 2031 voraussichtlich mit einer CAGR von 9,29 % wachsen werden.
- Nach Anwendung entfielen auf Pharmazeutika und Biotechnologie im Jahr 2025 44,76 % des Marktes für Kälteketten-Verpackungen; klinische Studien und Diagnostik werden bis 2031 voraussichtlich mit einer CAGR von 10,98 % wachsen.
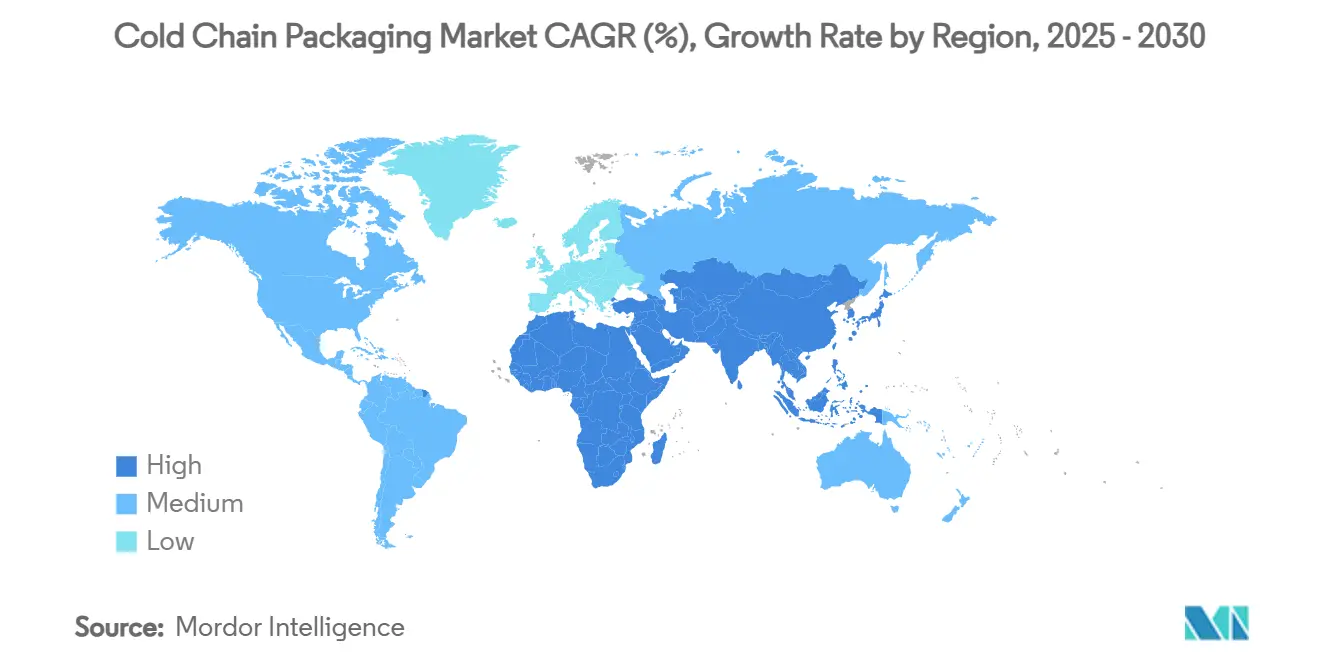
- Nach Geografie führte Europa im Jahr 2025 mit einem Anteil von 38,52 %, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 11,63 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Logistik für Biologika sowie Zell- und Gentherapien | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von E-Commerce-Lebensmitteln und Mahlzeiten-Kits | +1.5% | Asiatisch-pazifischer Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Globale Impfprogramme | +1.2% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Pakete für dezentralisierte klinische Studien | +0.9% | Nordamerika, Europa, expandierender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Wiederverwendbare passive Versandbehälter für ESG-Konformität | +0.7% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Versicherungsgetriebene Einführung intelligenter Indikatoren | +0.6% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom in der Logistik für Biologika sowie Zell- und Gentherapien
Nahezu die Hälfte aller neuen Arzneimittel erfordert Temperaturkontrolle, und viele fortschrittliche Therapien benötigen kryogene Bedingungen unter -150 °C. Im Januar 2025 stellte Cryoport den HV3-Versandbehälter vor, der solche ultrakalten Temperaturen über längere Zeiträume aufrechterhalten kann, was den Wandel der Branche hin zu spezialisierten Designs verdeutlicht. [1] Die Biologika-Zulassungsanforderungen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde verlangen validierte Nachweise der Stabilität während des Transports, wodurch die Verpackungsqualifizierung integraler Bestandteil der Produktzulassung wird.[2] Trends in der personalisierten Medizin erhöhen die Versandhäufigkeit und den Wert, was die Premiumnachfrage im gesamten Markt für Kälteketten-Verpackungen antreibt.
Expansion des E-Commerce-Lebensmittelhandels und der Mahlzeiten-Kit-Lieferung
Steigende Online-Lebensmittelvolumina für gekühlte und gefrorene Waren erhöhen den Bedarf an leichten, platzsparenden Isolierungen, die die Variabilität der letzten Meile überstehen. HelloFresh setzt künstliche Intelligenz ein, um die Verpackungskonfiguration an Wetter- und Routenspezifika anzupassen, und zeigt damit, wie Daten die Materialauswahl steuern. Ranpaks am Bordstein recycelbare Climaliner Plus, eingeführt im April 2024, bietet 72 Stunden Wärmeschutz und entspricht den Nachhaltigkeitserwartungen der Verbraucher. Diese Innovationen erweitern den Markt für Kälteketten-Verpackungen über die traditionellen Pharmabereiche hinaus.
Globale Impfstoffinitiativen in Schwellenländern
Gavi, UNICEF und die Weltgesundheitsorganisation etablieren Beschaffungsrahmen, die globale Leistungsstandards setzen. Äthiopiens Solarelektrifizierung von 300 Kliniken im Jahr 2024 unterstreicht die Infrastruktureinschränkungen, die die Verpackung überwinden muss. Von der Weltgesundheitsorganisation empfohlene gefriergeschützte Kühlboxen eliminieren die Eisbeutelkonditionierung und reduzieren Abfälle bei ländlichen Einsätzen. Solche Programme drängen Lieferanten zu robusten, schnell einsetzbaren Designs und stützen die Nachfrage im gesamten Markt für Kälteketten-Verpackungen.
Nachfrage nach Paketen für dezentralisierte klinische Studien
Die regulatorische Unterstützung für Direktliefermodelle an Patienten erhöht die Versandanzahl bei gleichzeitig sinkenden Nutzlasten. Die von der Internationalen Gesellschaft für Pharmazeutische Ingenieurwissenschaften im Jahr 2025 anerkannte digitale Anzeigebeschriftung ermöglicht mehrsprachige Echtzeit-Updates ohne Neubeschriftung. [3] Die Verpackung muss empfindliche Proben unter unterschiedlichen häuslichen Lagerbedingungen schützen, was für erweiterte passive Systeme mit intelligenten Sensoren spricht. Drohnenkompatible Formate gewinnen ebenfalls an Bedeutung und verbessern die Servicereichweite für entfernte Teilnehmer.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Polymereinsatzstoffen | -1.4% | Global, ausgeprägt im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Beschränkungen der EU-Kreislaufwirtschaft für EPS | -0.8% | Europäische Union | Mittelfristig (2–4 Jahre) |
| Engpass bei Luftfrachtkapazitäten für sperrige Versandbehälter | -0.6% | Globale Luftfrachtdrehkreuze | Kurzfristig (≤ 2 Jahre) |
| Lithiumbatteriebeschränkungen für aktive Systeme | -0.4% | Weltweite Lufttransportrouten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Polymereinsatzstoffen
Aufwärtsschwankungen bei den Kosten für Polyethylen und Polypropylen belasten die Margen der Verarbeiter und können den Umstieg auf wiederverwendbare Verpackungen verzögern, die höhere Anfangsinvestitionen erfordern. Kleinere Produzenten verfügen oft nicht über Absicherungsmechanismen, was sie dazu veranlasst, Portfolios zu rationalisieren und hochwertige Pharmakonten zu priorisieren.
Beschränkungen der EU-Kreislaufwirtschaft für EPS
Die im Februar 2025 in Kraft getretene Verpackungs- und Verpackungsabfallverordnung verpflichtet zur vollständigen Recyclingfähigkeit bis 2030. Hersteller beschleunigen die Entwicklung von Alternativen; DS Smiths Faserlösung TailorTemp, eingeführt im Januar 2025, hält Waren 36 Stunden lang kühl und passt in die Recyclingströme am Bordstein. DS Smith. Obligatorische Gebühren für die erweiterte Herstellerverantwortung erhöhen die Compliance-Kosten und drängen den Markt für Kälteketten-Verpackungen in Richtung biobasierter Materialien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Intelligente Überwachung treibt Innovation voranIsolierbehälter bildeten das Rückgrat der Sendungen und machten 2025 35,02 % des Marktes für Kaltkettenverpackungen aus. Isolierbehälter bleiben zentral für Kaltkettenlieferungen und stützen die Nachfrage im Markt für Isolierverpackungen. Trotz dieser Dominanz verzeichnen Temperaturüberwachungsgeräte einen CAGR von 12,44 %, da Lieferketten eine kontinuierliche Transparenz fordern. Intelligente Etiketten wie der Semaglutid-Indikator von Timestrip erweitern die Compliance auf hochwertige Biologika und gewinnen bei Gesundheitsdienstleistern zunehmend an Akzeptanz.
Die Konvergenz von IoT-Chips und energiearmen Netzwerken wandelt passive Behälter in vernetzte Güter um. SkyCell's 1500X-Hybridbehälter läuft 270 Stunden und überträgt Live-Daten – ein Beispiel dafür, wie Überwachungsgeräte mit Isoliersubstraten integriert werden, um Temperaturabweichungen zu begrenzen. Diese Fortschritte ziehen Versicherer an, die nachgewiesene Risikominderung nun honorieren und damit das adressierbare Volumen für Gerätehersteller im Markt für Kaltkettenverpackungen ausweiten.


Nach Verpackungssystem:
Hybridlösungen gewinnen an DynamikPassive Versandbehälter behielten im Jahr 2025 einen Anteil von 54,88 % an der Marktgröße für Kälteketten-Verpackungen, geschätzt für ihre Einfachheit und regulatorische Vertrautheit. Hybridformate verzeichnen jedoch mit 10,05 % die schnellste CAGR, indem sie Sensoren und begrenzte Stromunterstützung in traditionelle Gehäuse einbetten und damit Kosten und Kontrolle ausbalancieren. Va-Q-Tecs Thermal Coat fügt bestehenden Boxen eine intelligente Schicht hinzu und reduziert die Abhängigkeit von vollständig betriebenen Einheiten.
Globale Fluggesellschaften verschärfen die Vorschriften für den Transport von Lithiumbatterien und begrenzen den Ladezustand auf 30 %, was die Nutzung aktiver Behälter einschränkt. Solarenergienutzung und Superkondensatorintegration mildern dieses Hindernis und drängen Hersteller zu passiv-aktiven Hybriden. Da Compliance-Audits zunehmen, erhalten Versandbehälter mit integrierter Rückverfolgbarkeit Beschaffungsvorrang, was das Hybridwachstum im gesamten Markt für Kälteketten-Verpackungen stärkt.
Nach Material:
Biobasierte Phasenwechselmaterialien führen den Nachhaltigkeitswandel anExpandiertes Polystyrol dominierte im Jahr 2025 mit 39,87 % des Marktanteils für Kälteketten-Verpackungen aufgrund seiner Kosteneffizienz. Die regulatorische Kontrolle erhöht jedoch die Nachfrage nach biobasierten Phasenwechselmaterialien, die mit einer CAGR von 10,84 % wachsen. MDPI-Forschungen aus dem Jahr 2025 zeigten, dass mikroverkapselte Phasenwechselmaterialien eine latente Wärme von 144,3 kJ/kg liefern, die pharmazeutischen Anforderungen von 2 °C bis 8 °C erfüllen und gleichzeitig das Recycling ermöglichen.
Vakuumpaneele und Phenolschäume bedienen Premiumnischen, die dünnere Wände und längere Haltedauern anstreben. Kühlmedien aus Zelluloseschwamm, die in begutachteten Studien dokumentiert wurden, bieten antimikrobielle Vorteile und Biologisch abbaubarkeit und stehen im Einklang mit den EU-Kreislaufzielen. Die Materialdiversifizierung beschleunigt sich daher und bewegt den Markt für Kälteketten-Verpackungen in Richtung Kreislaufwirtschaft, ohne die Leistung zu beeinträchtigen.
Nach Verwendbarkeit:
Wiederverwendbare Systeme gewinnen ESG-DynamikEinwegdesigns belegten im Jahr 2025 aufgrund von Kontaminationskontrolle und logistischer Einfachheit noch 69,55 % der Sendungen. Unternehmerische Nachhaltigkeitsverpflichtungen begünstigen nun Kreislaufsysteme: Cold Chain Technologies strebt die Eliminierung von 100 Millionen Pfund Deponieabfall bis 2025 durch wiederverwendbare Flotten an und berichtet von 60 % Einsparungen bei fossilen Brennstoffen auf etablierten Routen.
Asset-Tracking über IoT reduziert Verlustquoten und maximiert Umläufe, was die Amortisationszeit auf weniger als acht Fahrten für hochfrequente Routen verkürzt. Mietmodelle wie Sonocos Orion r®-Service verlagern Investitionsausgaben zu Betriebsausgaben und erweitern die Akzeptanz bei mittelgroßen Pharmaexporteuren. Diese Anreize untermauern die CAGR von 9,29 % für wiederverwendbare Formate im gesamten Markt für Kälteketten-Verpackungen.
Nach Anwendung:
Klinische Studien treiben spezialisierte Nachfrage voranPharmazeutika und Biotechnologie machten 2025 44,76 % des Umsatzes aus, angetrieben durch strenge 2 °C bis 8 °C- und -20 °C-Protokolle. Dezentralisierte klinische Studien steigern die Nachfrage nach kleinen, patientendirekt zugestellten Kartons und treiben ein CAGR von 10,98 % über den Prognosezeitraum (2026–2031) an. Die von der ISPE anerkannte digitale Etikettierung eliminiert manuelles Überkleben, reduziert Fehler und Compliance-Probleme bei mehrsprachigen Vorschriften.
Lebensmittelanwendungen bleiben volumenstark, insbesondere Milchprodukte und Tiefkühldessertes, die moderate Haltezeiten erfordern. Die Übertragung pharmazeutischer Qualitätsindikatoren auf den Premium-Versand von Meeresfrüchten hebt die Qualitätsmaßstäbe. Chemische und industrielle Ströme nutzen kryogeeignete Trommeln für Spezialharze und schaffen so eine inkrementelle Nachfrage auf dem Markt für Kälteketten-Verpackungen.
Segmentanalyse: Nach Endverbraucheranwendung
Markt für Kälteketten-Verpackungen in Europa
Europas Anteil von 38,96 % im Jahr 2025 spiegelt reife pharmazeutische Cluster, eine fortschrittliche Infrastruktur und den regulatorischen Schwerpunkt auf CO₂-Reduzierung wider. Die Europäische Arzneimittel-Agentur aktualisierte 2025 ihre Leitlinien und veranlasste eine breitere Validierung wiederverwendbarer Systeme. Va-Q-Tecs deutsche Einrichtungen bilden den Anker für regionale Innovationen, während die neue niederländische Produktion von Cold Chain Technologies die Lieferzeiten für Life-Science-Kunden verkürzt.
Markt für Kälteketten-Verpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 12,02 % das höchste CAGR bis 2031, angetrieben durch den Ausbau pharmazeutischer Kapazitäten in Indien und die steigende Biologika-Produktion in Südkorea. Staatliche Impfprogramme mobilisieren die Kühllogistik, und lokale Lieferanten kooperieren mit Cryoports neuem Hub im Vereinigten Königreich, um bewährte Verfahren in der gesamten Region zu replizieren. Mit dem Ausbau der Infrastruktur setzen regionale Akteure zunehmend auf Hybridbehälter, um mit variablen Stromnetzen umzugehen, und stärken damit den Markt für Kälteketten-Verpackungen in der Region.
Markt für Kälteketten-Verpackungen in Nordamerika, dem Nahen Osten und Afrika, Lateinamerika und dem asiatisch-pazifischen Raum
Nordamerika investiert weiterhin im Rahmen des Drug Supply Chain Security Act in Serialisierung und Rückverfolgbarkeit und stärkt damit die Nachfrage nach intelligenten Versandbehältern. Der grenzüberschreitende Handel mit Mexiko sichert temperaturkontrollierte Warenströme bei Frischwaren, während kanadische Biologika-Unternehmen biobasierte Phasenwechselmaterialien erproben. Der Nahe Osten und Afrika profitieren von durch Gavi geförderten solarbetriebenen Lagersystemen, die die Impfstoffversorgung verbessern, und Lateinamerika steigert seine Meeresfrüchte-Exporte durch isolierte Palettenabdeckungen. Diese vielfältige Landschaft sorgt dafür, dass der Markt für Kälteketten-Verpackungen geografisch ausgewogen bleibt, wobei der asiatisch-pazifische Raum den Löwenanteil des inkrementellen Wachstums beisteuert.
Regulatorisches Umfeld
Die regulatorische Compliance in der Kühlketten-Verpackung stützt sich auf GDP-konforme validierte Distributionskontrollen, die Verpackungsqualifizierung, Temperaturkartierung und Dokumentationsanforderungen entlang der Transportstrecken vorantreiben. In Europa bleibt die GDP-Leitlinie weiterhin auf der Leitlinie vom 5. November 2013 (2013/343/01) begründet, und die EMA signalisierte eine Rückkehr zur normalen Durchsetzungskadenz, als sie bestätigte, dass ab dem 24. Februar 2025 pauschale Verlängerungen von GDP-Zertifikaten nicht mehr gewährt werden und die nationalen Behörden reguläre Vor-Ort-Inspektionen wieder aufnahmen. Dies erhöht die Anforderungen an Versandunternehmen, Datenlogger und Validierungsdienstleister, die geprüfte Distributionsnetzwerke unterstützen.
Nachhaltigkeits- und Kreislaufwirtschaftspolitik beeinflusst ebenfalls die Materialwahl und das End-of-Life-Design. Die ab Februar 2025 geltende EU-Verpackungs- und Verpackungsabfallverordnung verschärft die Anforderungen an Recyclingfähigkeit und erweiterte Herstellerverantwortung, was die Substitution von expandiertem Polystyrol durch faserbasierte und andere kreislauffähige Isolierformate beschleunigt, die bereits für temperaturgeführte Anwendungen kommerzialisiert werden. Auf globaler Gesundheitssystemebene setzt die WHO-Leitlinie für Lagerung und Distribution zeit- und temperaturempfindlicher Arzneimittelprodukte weiterhin vielfach referenzierte Benchmarks für Handhabungs- und Verpackungsleistung in Impfstoff- und Arzneimittelprogrammen in Schwellenländern.
Wettbewerbslandschaft
Der Markt für Kälteketten-Verpackungen ist mäßig fragmentiert, konsolidiert sich jedoch. Globale Integratoren streben nach Größe und technologischer Tiefe; DHLs Übernahme von CRYOPDP im März 2025 fügte 600.000 jährliche Biowissenschaftssendungen hinzu und erweiterte die Reichweite im asiatisch-pazifischen Raum und in EMEA. TOPPANs Kauf der Thermogeformten und Flexiblen Verpackungseinheit von Sonoco für USD 1,8 Milliarden erweiterte sein Portfolio an nachhaltigen Materialien.
Etablierte Unternehmen wie Sonoco ThermoSafe, Pelican BioThermal und Va-Q-Tec verteidigen ihren Marktanteil durch Patentportfolios in den Bereichen Vakuumisolierung und Hybridüberwachung. Aufstrebende Technologieanbieter wie Wiliot betten briefmarkengroße Sensoren ein, die über Bluetooth senden und jede Box in einen Datenknoten verwandeln. Strategische Allianzen florieren; Envirotainers Vereinbarung aus dem Jahr 2024 mit einer führenden Fluggesellschaft fördert die Nutzung von nachhaltigem Flugkraftstoff in temperaturkontrollierten Bereichen.
Der Wettbewerb dreht sich nun darum, Leistung mit Recyclingfähigkeit in Einklang zu bringen. DS Smiths faserbasiertes TailorTemp, Ranpaks papierbasierte Wärmeauskleidungen und SkyCell's langlebige Hybridbehälter differenzieren sich durch verifizierte CO₂-Einsparungen. Lieferanten, die nicht in kreislauffähige Plattformen investieren, riskieren den Ausschluss von pharmazeutischen Lieferantenlisten, was die Innovationszyklen im gesamten Markt für Kälteketten-Verpackungen verschärft.
Marktführer für Kälteketten-Verpackungen
-
Cold chain Technologies
-
Cryopak
-
Sonoco Thermosafe
-
Sofrigam Company
-
Softbox Systems Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kälteketten-Verpackungen
- Sonoco ThermoSafe
- Cold Chain Technologies
- Pelican BioThermal
- Softbox Systems
- Intelsius (DGP)
- Cryopak
- Sofrigam
- Tempack
- CSafe Global
- Va-Q-Tec
- SkyCell
- CrodaTherm
- Sealed Air Corp.
- DS Smith (International Paper)
- Storopack
- Cascades Inc.
- Cryoport
- Thermo King
- Marken
- Timestrip

Marktchancen und Zukunftsaussichten
Eine Chance entsteht dort, wo strengere Compliance-Anforderungen auf den Bedarf treffen, Reibungsverluste bei der Qualifizierung für Versandunternehmen zu reduzieren, die temperaturempfindliche Arzneimittel und klinisches Versorgungsmaterial transportieren. Vorqualifizierte, standardkonforme Verpackungsplattformen können den Validierungsaufwand über dezentralisierte Paketströme hinweg verringern und die Einführung modularer, vorzertifizierter Shipper-Familien sowie integrierter Überwachung unterstützen. Die im April 2026 erfolgte Einführung der ISTA-7E-konformen, vorzertifizierten Thermo-Shipper Altor Solutions Odyssey für Umgebungsprofile veranschaulicht, wie sich Qualifizierungsanforderungen in konfigurierbare Isolierungsoptionen übersetzen und den Nutzern wiederholbarere Leistung über Strecken und Jahreszeiten hinweg ermöglichen.
Infrastrukturausbau und knotenpunktzentrierte Kühlkettennetzwerke schaffen ebenfalls Raum für Verpackungsanbieter, die physischen Schutz mit operativen Dienstleistungen wie Rückführlogistik, Aufarbeitung und Asset-Tracking in Hochdurchsatz-Korridoren kombinieren. Americold und EQT gaben im Mai 2026 ein nordamerikanisches Kühllager-Joint-Venture in Höhe von 1,3 Milliarden USD bekannt, und Americold eröffnete im Juni 2026 gemeinsam mit DP World und CPKC eine integrierte Import-Export-Kühlketten-Anlage im Port Saint John, was die Investitionen in Knotenpunkte unterhervorhebt, in denen Verpackungsumschlag, Vorkonditionierung und Wiederverwendungskreisläufe industrialisiert werden können. In Schwellenmärkten eröffnete Äthiopien im Mai 2026 eine Kühllager-Anlage in Addis Abeba in Höhe von 30 Millionen USD, um Nachernteverluste zu reduzieren, was die Nachfrage nach langlebiger Isolierung und Temperatursicherung auf der letzten Meile unterstützt, da sich die Kühlkapazität über die großen Ballungsräume hinaus ausdehnt.
Recent Industry Developments in Markt für Kälteketten-Verpackungen
- Juni 2026: Cold Chain Technologies erweiterte seinen wiederverwendbaren EcoFlex-Paketversanddienst nach Europa, unterstützt durch operative Hubs in Großbritannien, den Niederlanden und Irland. Die Erweiterung verbreitert den Zugang zu verwalteten Wiederverwendungskreisläufen und Rückführlogistik für Pharma-Paketstrecken und hilft Kunden, Einwegabfall zu reduzieren, während die validierte Leistung erhalten bleibt.
- Mai 2026: Cold Chain Technologies ging eine Partnerschaft mit Gobi Technologies ein, um die Distribution von Zell- und Gentherapien mit dem selbstkühlenden Thermo-Shipper Altai zu unterstützen. Die Einführung einer selbstkühlenden Option zielt auf hochwertige Therapie-Workflows ab, bei denen das Risiko von Temperaturabweichungen und die operative Komplexität erhöht sind, und stärkt so die Premium-Shipper-Portfolios in der Logistik fortschrittlicher Therapien.
- Juni 2024: Cold Chain Technologies eröffnete ein Fertigungs- und Vertriebszentrum in Breda, Niederlande, und erweiterte damit die regionale Lieferkapazität. Die Anlage verbessert die Lieferzeiten und die Servicedeckung für europäische Kunden und unterstützt die Skalierung sowohl von Einweg- als auch von wiederverwendbaren Verpackungsprogrammen näher an den Bedarfszentren.


Markt für Kälteketten-Verpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verpackungsprodukte und -systeme, die dazu dienen, Waren während Lagerung und Transport innerhalb eines erforderlichen Temperaturbandes zu halten – hauptsächlich für gekühlte und tiefgefrorene Lebensmittel sowie für temperatursensible Gesundheitssendungen. Er schließt sowohl passive als auch aktive Kaltkettenverpackungen ein, die vom Versender bis zum Bestimmungsort eingesetzt werden.
Ausschlüsse aus dem Umfang: Der Wert von Kühltransportdienstleistungen und Kühllagerdienstleistungen sowie Temperaturüberwachungsgeräte, die als eigenständige Hardware verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Isolierbehälter
- Isolierversandbehälter
- Kältemittel, Gelpacks und Phasenwechselmaterialien
- Temperaturüberwachungsgeräte
- Vakuumisolierte Paneele
- Trockeneis-Systeme
- Nach Verpackungssystem
- Aktive Systeme
- Passive Systeme
- Hybridsysteme
- Nach Material
- Expandiertes Polystyrol (EPS)
- Polyurethan (PUR)
- Vakuumisolierte Paneele (VIP)
- Expandiertes Polypropylen (EPP)
- Biobasierte Phasenwechselmaterialien
- Wellpappe mit Barriereinlagen
- Hochleistungsschäume (Phenol, PIR)
- Nach Verwendbarkeit
- Einweg
- Wiederverwendbar
- Nach Anwendung
- Pharmazeutika und Biotechnologie
- Klinische Studien und Diagnostik
- Milchprodukte und gefrorene Desserts
- Fleisch und Meeresfrüchte
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Ausgangsstruktur des Marktes festzulegen und Nachfrageannahmen mit realen Versand- und Produktionssignalen zu verankern. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen des USDA und der FDA, CDC-Leitlinien zur Kaltkette, UN-Comtrade-Handelsstatistiken für Verpackungsmaterialien sowie Zoll- und Importdaten des USITC. Für den Kontext der Luftfrachtabwicklung wurden auch Veröffentlichungen von Organisationen wie der International Air Transport Association herangezogen.
Um den Verpackungsumfang klar abzugrenzen, wurden zudem Jahresberichte, Investorenpräsentationen und Produktkataloge von Unternehmen geprüft, um Verpackungserlöse von Logistikdienstleistungen zu trennen. Bei Bedarf wurden eine kostenpflichtige Import- und Export-Sendungsdatenbank sowie eine kostenpflichtige Patentdatenbank herangezogen, um Adoptionsmuster zu bestätigen (beispielsweise Isolierformate und Aktivitäten mit Phasenwechselmaterialien), ohne das zu übertreiben, was allein aus öffentlichen Informationen belegt werden kann. Die hier aufgeführten Quellen sind beispielhaft; für die Datenerhebung, Validierung und Klärung während der Studie wurden viele weitere öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Umfragen
Primärinterviews und Kurzumfragen wurden eingesetzt, um das zu überprüfen, was Desk-Research nicht eindeutig beantworten konnte – darunter typische Versenderkonfigurationen, Wiederverwendungsraten und die Entscheidungskriterien der Käufer zwischen aktiven und passiven Lösungen nach Streckenlänge und Risikoniveau. Wir sprachen mit Verpackungsherstellern, Distributoren, Kaltkettennutzern und Logistikbeteiligten in der Region Asien-Pazifik, EMEA und Amerika, damit regionale Handhabungspraktiken und Compliance-Erwartungen in den abschließenden Annahmen berücksichtigt werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 37 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 43 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Aufbau, bei dem die temperatursensible Versandaktivität nach Anwendung rekonstruiert und anschließend die Verpackungsintensität auf diesen Nachfragepool angewendet wird. Beispielsweise werden Kaltkettenvolumina auf typische Versendereinheiten, Anforderungen an den Nutzlastschutz und durchschnittliche Packmischungen abgebildet, die dann mithilfe beobachteter Preisspannen in Werte umgerechnet werden.
Zu den wichtigsten Eingangsgrößen, die die Berechnung realistisch halten, gehören die Aufteilung von gekühlten und tiefgefrorenen Sendungen, der Anteil aktiver gegenüber passiver Systeme, durchschnittliche Versenderlebenszyklen und Wiederverwendungsraten, der Isoliermaterialmix (wie EPS, PUR und VIP) sowie die Akzeptanz paketfreundlicher Formate, die durch die Direktlieferung an Verbraucher vorangetrieben wird. Diese Variablen werden regional angepasst, indem Signale wie der Ausbau der Kühllagerung, das Wachstum von Pharmasendungen und Handelsströme für Isolierverpackungskomponenten herangezogen werden.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die durch kurze Trendlinien bei einigen Frühindikatoren unterstützt wird – darunter die Aktivität in der Biopharma-Pipeline, der Bedarf an der Verteilung von Impfstoffen und Spezialmedikamenten sowie das Wachstum der Lebensmittelexporte. Bottom-up-Näherungen wurden als Überprüfung verwendet, beispielsweise Stichproben zur Lieferantenkapazität, Kanalprüfungen zu durchschnittlichen Verkaufspreisen und eine begrenzte Zusammenfassung gut verfolgter Verpackungsformate. Wo Lücken verblieben, wurden diese durch die Anwendung konservativer Durchdringungsbereiche geschlossen, die in Interviews validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schichten geprüft, damit eine einzelne Annahme das Ergebnis nicht unbemerkt beeinflusst. Wir vergleichen Länder- und Regionalsummen mit unabhängigen Signalen – darunter Kaltkettenhandelsströme, Nachfrageindikatoren für Isoliermaterialien und bekannte Adoptionstrends für wiederverwendbare Versender – und untersuchen größere Abweichungen vor der Freigabe.
Ein zweiter Analyst überprüft die Modelllogik, Einheiten und Umrechnungen. Anschließend werden Folgefragen an ausgewählte Interviewpartner zurückgesandt, wenn ein Datenpunkt außerhalb des erwarteten Bereichs liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Regulierungsänderungen, größere Kapazitätserweiterungen oder Versorgungsunterbrechungen, die die Preisgestaltung beeinflussen können. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für Kaltkettenverpackungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen für Kaltkettenverpackungen können weit auseinanderliegen, selbst wenn sie ähnliche Nachfreiber anführen, da jede Studie eigene Entscheidungen darüber trifft, was einbezogen wird, welches Basisjahr verwendet wird und wie sich Preise und Mix im Laufe der Zeit verschieben. Wir erläutern diese Entscheidungen klar, damit Käufer verstehen, was die Zahl darstellt und was nicht.
Die größten Treiber für Abweichungen in diesem Markt sind in der Regel, ob Kühllager- und Kühltransportdienstleistungen in den Verpackungswert eingerechnet werden, wie wiederverwendbare Systeme über mehrere Einsätze hinweg gezählt werden und wie aktive Lösungen regional bepreist werden. Einige Schätzungen wenden auch aggressive Preissteigerungsannahmen an oder verlängern den Prognosehorizont, was Vergleiche auf kurze Sicht aufblähen kann, wenn sie auf dasselbe Jahr und denselben Währungszeitpunkt zurückgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 35,05 Milliarden USD (2026) | |
| Branchenpublikation A | 30,88 Milliarden USD (2025) | Diese Zahl ist auf eine Basis von 2025 verankert und verwendet ein längeres Prognosefenster; zudem scheint sie in einigen Auswertungen angrenzende Kaltkettenaktivitäten wie Lagerhaltung und Transport in die Verpackungsbetrachtung einzubeziehen, was den vergleichbaren Verpackungswert für 2026 verschiebt. |
| Globaler Verlag B | 35,56 Milliarden USD (2025) | Diese Schätzung wird auf Basis des Herstellerabgabepreises dargestellt und kann Verpackungen und verwandte Dienstleistungen als gebündeltes Angebot behandeln; zudem verwendet sie schnellere historische und prognostizierte Steigerungsraten, die die Brücke von 2025 auf 2026 stärker verschieben können als ein auf Verpackungseinheiten basierender Ansatz. |
Die Streuung in der Tabelle ist hauptsächlich auf Umfangsgrenzen und die Behandlung von Wiederverwendung, Preisgestaltung und Dienstleistungsbündelung von einem Jahr zum nächsten zurückzuführen. Indem Kühltransportlogistikdienstleistungen aus dem Gesamtwert herausgehalten und die Packmix- und Wiederverwendungsannahmen an beobachteten Versandmustern und Interviewprüfungen ausgerichtet werden, bleibt die Zahl über Regionen und Anwendungen hinweg leichter nachvollziehbar – dies ist die von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kälteketten-Verpackungen und welches Wachstum wird erwartet?
Der Markt beläuft sich im Jahr 2026 auf USD 35,05 Milliarden und soll bis 2031 USD 52,83 Milliarden erreichen, was einer CAGR von 8,56 % entspricht.
Welches Segment wächst am schnellsten im Markt für Kälteketten-Verpackungen?
Temperaturüberwachungsgeräte führen mit einer CAGR von 12,44 %, da Lieferketten Echtzeittransparenz priorisieren.
Wie beeinflussen Nachhaltigkeitsvorschriften die Materialauswahl?
Die EU-Anforderung zur vollständigen Recyclingfähigkeit bis 2030 beschleunigt den Wandel von EPS hin zu biobasierten Phasenwechselmaterialien und faserbasierten Isolierlösungen.
Warum gewinnen Hybridverpackungssysteme an Bedeutung?
Hybridversandbehälter verbinden passive Isolierung mit intelligenten Sensoren, balancieren Kosten mit regulatorischer Compliance und expandieren mit einer CAGR von 10,05 %.
Was treibt das schnelle Wachstum des Marktes für Kälteketten-Verpackungen im asiatisch-pazifischen Raum an?
Die Expansion der Pharmaproduktion, die Impfstofflogistik und die Modernisierung der Kühlinfrastruktur treiben die Region auf eine CAGR von 11,63 %.
Wie wirken sich wiederverwendbare Verpackungsformate auf die Gesamtbetriebskosten aus?
IoT-fähiges Tracking und Mietmodelle reduzieren Verluste und Investitionsausgaben und verkürzen die Amortisationszeiten auf weniger als acht Versandzyklen für hochfrequente Routen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
