
Marktgröße und Marktanteil für landwirtschaftliche Verpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.76 Milliarden US-Dollar |
| Marktgröße (2031) | 7.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.03 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
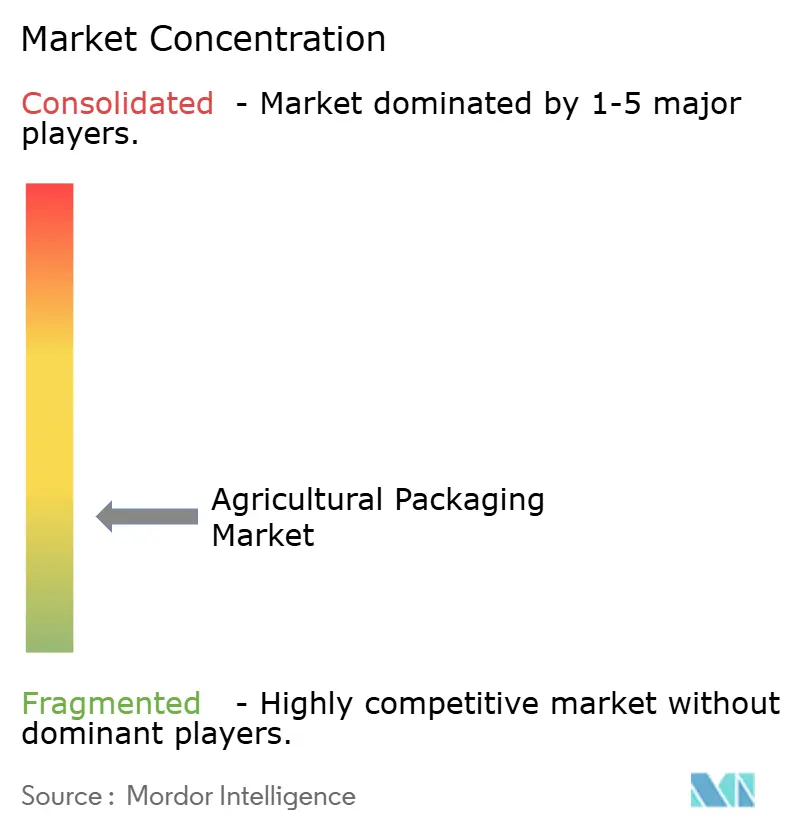
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Verpackungen von Mordor Intelligence
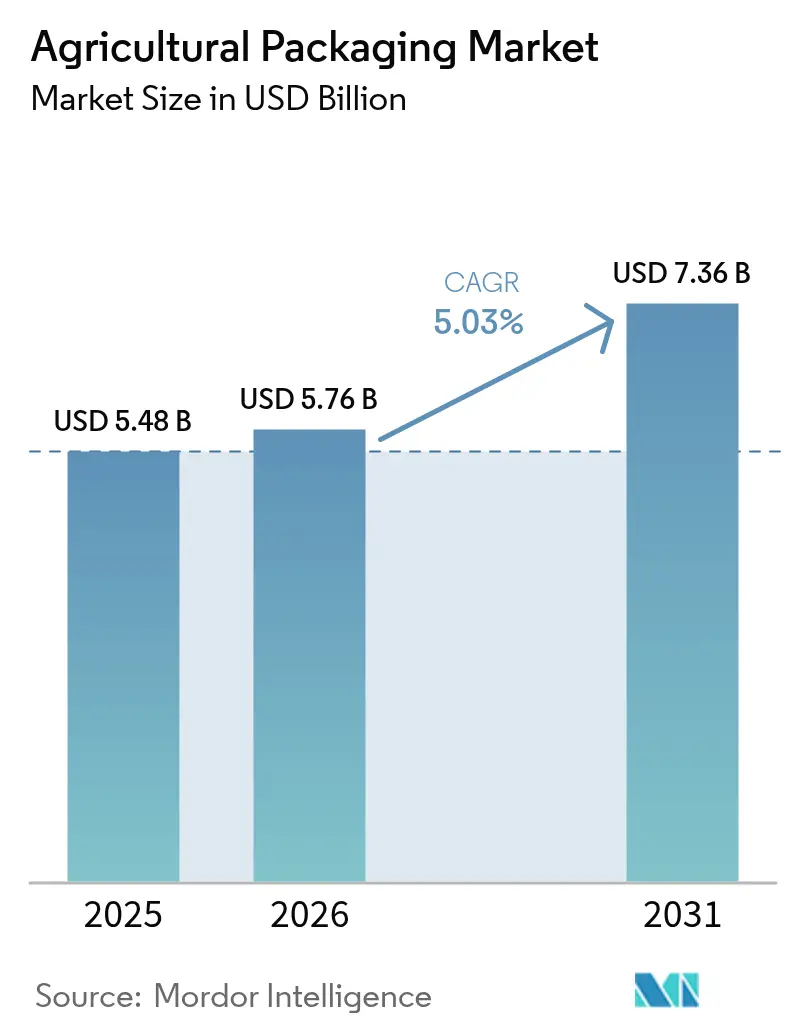
Die Marktgröße für landwirtschaftliche Verpackungen wird im Jahr 2026 auf 5,76 Milliarden USD geschätzt und wächst gegenüber dem Wert von 5,48 Milliarden USD im Jahr 2025, mit Projektionen für 2031, die 7,36 Milliarden USD zeigen, was einem Wachstum von 5,03 % CAGR über den Zeitraum 2026–2031 entspricht. Dieser stetige Anstieg belegt die Widerstandsfähigkeit des Sektors, da Aufsichtsbehörden Recyclingfähigkeit, Recyclinganteile und einen geringeren CO₂-Fußabdruck fordern. Die exportorientierte Agrarwirtschaft im Raum Asien-Pazifik, Europas aggressive Nachhaltigkeitsziele und die Rückverfolgbarkeitsvorgaben Nordamerikas stimulieren gemeinsam Materialinnovationen und die Neugestaltung von Formaten im Markt für landwirtschaftliche Verpackungen. Kunststoff dominiert weiterhin die Mengen, doch biologisch abbaubare Folien und geformte Faserformate nehmen auf der Grundlage der Verpackungs- und Verpackungsabfallverordnung (PPWR) der Europäischen Union und des kalifornischen Gesetzes zur Kennzeichnung kompostierbarer Materialien zu. Unterdessen treiben die Mechanisierung der Schüttguthandhabung in China, Indien und Brasilien mittelgroße bis großformatige flexible Schüttgutbehälter (FIBC) voran, während Präzisionslandwirtschaft in den Vereinigten Staaten und Westeuropa die Nachfrage nach kleineren, anwendungsspezifischen Verpackungen steigert. Schwankungen der Rohstoffkosten und Gebühren im Rahmen der erweiterten Herstellerverantwortung (EPR) dämpfen die Rentabilität, doch die Konsolidierung unter Verarbeitern und Harzlieferanten schafft Skaleneffekte, die einen Teil des Inflationsdrucks ausgleichen.
Wesentliche Erkenntnisse des Berichts
- Nach Materialtyp hielt Kunststoff im Jahr 2025 einen Marktanteil von 46,05 % am Markt für landwirtschaftliche Verpackungen, während biologisch abbaubare Folien voraussichtlich bis 2031 mit einer CAGR von 8,01 % wachsen werden.
- Nach Anwendung führten Düngemittel im Jahr 2025 mit einem Umsatzanteil von 38,02 %; biologische Pflanzenschutzmittel sollen bis 2031 mit einer CAGR von 7,45 % wachsen.
- Nach Produktform entfielen 32,10 % der Marktgröße für landwirtschaftliche Verpackungen im Jahr 2025 auf Säcke und Beutel, während Standbeutel die schnellste CAGR von 8,55 % aufweisen.
- Nach Kapazitätsbereich kontrollierten Verpackungen der Größe 26–100 kg / 21–200 L im Jahr 2025 einen Anteil von 43,80 %; Formate ≤25 kg / ≤20 L sollen eine CAGR von 8,62 % verzeichnen.
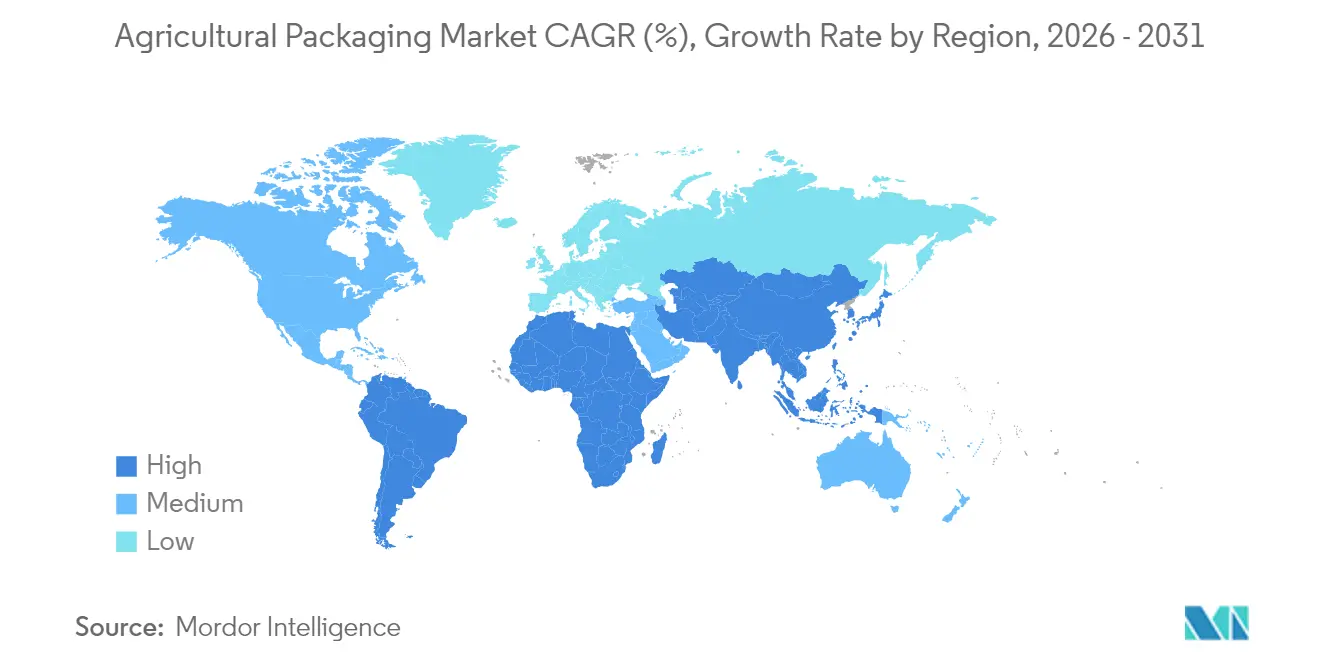
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 39,85 % am Markt für landwirtschaftliche Verpackungen, während Europa voraussichtlich die stärkste CAGR von 7,86 % bis 2031 erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Agrarchemikalien | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebene Materialinnovationen | +0.9% | Europa und Nordamerika führend, Ausweitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung des grenzüberschreitenden Handels mit Agrarprodukten | +0.8% | Global, insbesondere USA-China-EU-Handelskorridore | Mittelfristig (2–4 Jahre) |
| Mechanisierung und Übernahme der Schüttguthandhabung | +0.7% | Kernbereich Asien-Pazifik, Ausbreitung nach Lateinamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Intelligente / QR-fähige Rückverfolgbarkeitsverpackungen | +0.5% | Nordamerika und EU, frühe Übernahme im entwickelten Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Agrarchemikalien
Der globale Verbrauch von Pestiziden und Düngemitteln steigt weiter, da die Nationen höhere Erträge anstreben. Indiens Regulierungsbehörden genehmigten im ersten Halbjahr 2024 416 neue Pflanzenschutzmittel, die sowohl altbekannte Insektizide als auch neuartige Wirkstoffe umfassen, und steigerten damit die Verpackungsmengen. Chinas vier Jahrzehnte andauernde Entwicklung zum weltgrößten Pestiziexporteur erfordert standardisierte Verpackungsformate, die den Vorschriften mehrerer Zielmärkte entsprechen. In den Vereinigten Staaten prägen Antidumpinguntersuchungen zu 2,4-D-Importen aus Asien die inländischen Abfüllpläne, während die Beschlagnahme von Fälschungen chemischer Produkte durch philippinische Behörden die Rolle manipulationssicherer Verpackungen beim Markenschutz unterstreicht pna.gov.ph. Angetrieben durch Ernährungssicherheitsprogramme und Präzisionsanwendungsgeräte begrüßt der Markt für landwirtschaftliche Verpackungen Hochbarriere-Laminate und kleinere dosierungsspezifische Beutel, die Verschüttungen und die Exposition der Arbeitnehmer reduzieren.
Nachhaltigkeitsgetriebene Materialinnovationen
Die PPWR der EU verpflichtet dazu, dass alle Verpackungen bis 2030 recyclingfähig sein müssen, und legt Recyclinganteilsquoten von 30 % für PET bis zu diesem Datum fest, die bis 2040 auf 50 % steigen. Mondis papierbasierter Advantage Kraft Mulch ersetzt schwarze PE-Mulchfolie und signalisiert einen Materialsubstitutionsimpuls bei Feldanwendungen. Akademische Arbeiten über Hanfschäben-Formfaser und ligninbasierte Nanokomposite zeigen, dass biobasierte Substrate Feuchtigkeitsbeständigkeit und UV-Schutz bieten können, die mit erdölbasierten Folien vergleichbar sind. Greifs EnviroRAP-Karton und Lactips' Patente für essbare Folien liefern weitere Belege dafür, dass nachhaltige Materialien von der Pilot- zur Serienreife gelangen. Da EPR-Gebühren nicht recyclingfähige Formate belasten, beschleunigen Verarbeiter ihre Forschungs- und Entwicklungsausgaben für Bioharze, Monomateriallaminate und wasserbasierte Barrieren.
Ausweitung des grenzüberschreitenden Handels mit Agrarprodukten
Das US-Landwirtschaftsministerium (USDA) erwartet, dass die landwirtschaftlichen Exporte der Vereinigten Staaten im Haushaltsjahr 2025 einen Wert von 169,5 Milliarden USD erreichen werden, wobei die Gartenbauprodukte allein 41,5 Milliarden USD beitragen.[1]USDA, "Ausblick für den US-Agrarhandel," downloads.usda.library.cornell.edu Paletten- und Beutellieferanten müssen nun die ISPM-15-Begasungsregeln für über 100 Zielmärkte erfüllen. Chinas neue Zollanmeldeverordnung, die ab Mai 2025 gilt, verschärft die Genauigkeit der Dokumentation und erhöht die Nachfrage nach QR-codierten Etiketten, die die Zollabfertigung beschleunigen. Australien integriert ab Juni 2025 ebenfalls Lebensmittelsicherheitsdaten in seine Plattform für biosicherheitsrelevante Einfuhrbedingungen. Diese Maßnahmen erhöhen insgesamt die Anforderungen an robuste Verpackungen, Beschichtungen für verlängerte Haltbarkeit und mehrsprachige regulatorische Kennzeichnungen im Markt für landwirtschaftliche Verpackungen.
Mechanisierung und Übernahme der Schüttguthandhabung
Landwirte im Raum Asien-Pazifik setzen FIBC und Silageschläuche ein, um mit dem Umfang automatisierter Sä- und Düngemaschinerie Schritt zu halten. Der Wert von Mehrwegtransportverpackungen in der Region soll zwischen 2023 und 2028 um 1,40 Milliarden USD steigen und dabei eine CAGR von 8,87 % verzeichnen. Brasiliens Packem SA bestellte kürzlich FIBC im Wert von 1,29 Millionen USD aus Indien, was interkontinentale Beschaffungsmöglichkeiten verdeutlicht. RKWs siebenschichtige Hytibag-Silagefolie verlängert die Haltbarkeit von Futtermitteln, während in der Entwicklung befindliche Schneckenförderer-Trennvorrichtungen eine staubfreie Schüttgutbefüllung unterstützen. Da sich mechanisierte Maschinenparks von China bis ins subsaharische Afrika ausbreiten, fordern Landwirte leichtere, ergonomischere Säcke und Auslaufstutzen, die mit automatisierten Dosieranlagen kompatibel sind.
Analyse der Hemmfaktorenwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck auf Kunststoffe und VOC | -0.8% | Europa und Nordamerika führend, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität | -1.1% | Global, mit gravierenden Auswirkungen in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Gefälschte Agrarmittel erhöhen Compliance-Kosten | -0.4% | Asien-Pazifik und Entwicklungsmärkte, Ausbreitung auf den globalen Handel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck auf Kunststoffe und VOC
Die PPWR verbietet Per- und Polyfluoralkylsubstanzen oberhalb von Schwellenwerten in lebensmittelkontaktierten Verpackungen und eliminiert damit zahlreiche Fluorpolymer-Beschichtungen, die auf Düngemittelsäcken verwendet werden. Kaliforniens SB 343 wird nach Oktober 2026 das „Chasing-Arrows”-Symbol auf Verpackungen verbieten, die Recyclingfähigkeitstests nicht bestehen, während SB 54 eine 25-prozentige Kunststoffreduzierung bis 2032 vorschreibt. Oregons EPR-Gesetz verlangt ab April 2025 eine detaillierte Meldung der Verpackungsgewichte, was den Verwaltungsaufwand für kleine Verarbeiter erhöht. Studien zeigen, dass aktuelle Kompostierungsanlagen biologisch abbaubare Beutel nicht effektiv von herkömmlichen Kunststoffen trennen können, was Ansprüche auf kommerzielle Kompostierbarkeit verkompliziert. Insgesamt zwingen diese Gesetze zu Designänderungen, die die Kosten erhöhen und Materialumstellungen im Markt für landwirtschaftliche Verpackungen verlangsamen können.
Rohstoffpreisvolatilität
Daten der Weltbank deuten auf einen Rückgang der Agrarrohstoffindizes um 4 % für 2025 hin, doch gasgebundene Stickstoffdüngerpreise bleiben hoch und belasten die landwirtschaftlichen Inputbudgets sowie die Bestellmengen für Großsäcke. Mondis EBITDA im ersten Halbjahr 2024 fiel im Jahresvergleich um 17 %, da Zellstoff- und Harzpreise schwankten. Ungünstige Witterungsbedingungen trieben die Preise für Kakao, Oliven und Kaffee im Jahr 2024 in die Höhe und veränderten die Erntezusammenstellungsprognosen und damit die damit verbundenen Nachfragemuster bei Verpackungen. Mögliche Zollerhöhungen auf Düngemittelimporte drohen zusätzliche Kostenweitergaben, was Landwirte dazu veranlasst, Nachfüllkäufe hinauszuzögern oder auf günstigere Betriebsmittel umzusteigen, was die Absatzmengen bei Verpackungen drückt. Der Aufpreis, der weiterhin für zertifizierte kompostierbare Folien anfällt, vergrößert die Erschwinglichkeitslücke gegenüber Polyethylen während inflationärer Spitzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
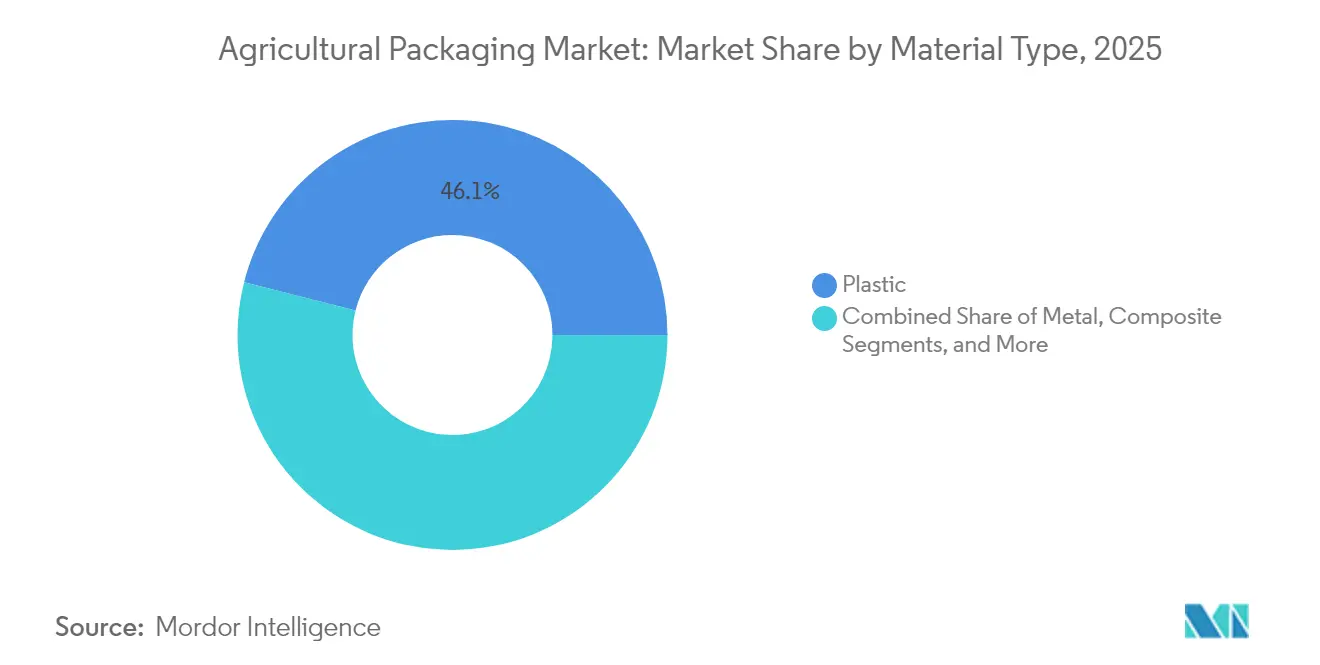
Kunststoffdominanz steht vor biologisch abbaubarer DisruptionKunststoff machte im Jahr 2025 46,05 % des Marktanteils im Markt für landwirtschaftliche Verpackungen aus, dank seiner Haltbarkeit, seines geringen Gewichts und etablierter Lieferketten. Hochdichte Polyethylenfässer und gewebte Polypropylensäcke dominieren Düngemittel- und Pestizidanwendungen, da sie gegen Durchstechung und Chemikalien beständig sind. Dennoch erlebt der Markt für landwirtschaftliche Verpackungen einen raschen Wandel hin zu biologisch abbaubaren Folien, dem am schnellsten wachsenden Teilsegment mit einer CAGR von 8,01 % bis 2031. Europäische Vorschriften, die bis 2030 einen Recyclinganteil von 30 % für PET vorschreiben, drängen Verarbeiter dazu, Post-Consumer-Harz beizumischen oder die Materialien gänzlich zu wechseln. Hersteller wie Mondi und Greif vermarkten papierbasierte Mulchfolien bzw. 100 % recycelte Kartoneinlagen und bieten vergleichbare Leistung bei gleichzeitiger Reduzierung von EPR-Verbindlichkeiten.
Die Wettbewerbsintensität steigt, da akademische Durchbrüche bei geformten Hanffaser-Substraten und Lignin-Bionanokompositen Feuchtigkeits-, Sauerstoff- und UV-Leistung versprechen, die bislang ausschließlich Polymerlamminaten vorbehalten war. Verbundmehrschichtsysteme behaupten eine Nische bei hochwertigen Saatgütern und Mikronährstoffpäckchen, obwohl Recyclingbedenken und Schichttrennungskosten ihr Wachstum begrenzen. Metalleimer dienen extrem flüchtigen Herbiziden, aber die Volumina sind stabil statt wachsend. Insgesamt definieren Nachhaltigkeitsimperative die Rohstoffbeschaffung, Werkzeuginvestitionen und die Markenbotschaften im Markt für landwirtschaftliche Verpackungen neu.


Nach Anwendung:
Düngemittel führen, während biologische Mittel zulegenDüngemittel generierten im Jahr 2025 38,02 % des Umsatzes und sicherten sich den größten Anteil an der Marktgröße für landwirtschaftliche Verpackungen durch ihre wesentliche Rolle bei der Ertragssteigerung. Säcke, FIBC und laminierte Beutel dominieren, da granulierte Nährstoffe abriebfeste Strukturen erfordern. Biologische Pflanzenschutzmittel hingegen weisen, obwohl sie von einer kleineren Basis ausgehen, die höchste CAGR von 7,45 % auf, da Landwirte mikrobielle Impfstoffe und Biostimulanzien einsetzen, um Rückstandsgrenzwert-Vorschriften zu erfüllen. Diese lebenden Organismen erfordern gekühlte, sauerstoffbarrierefähige Beutel oder starre Flaschen, die die Lebensfähigkeit erhalten, und treiben Innovationen bei kältekettenkompatiblen Formaten voran.
Traditionelle synthetische Pestizide behalten weiterhin große Tonnagemengen, doch ihr Wachstum verlangsamt sich unter strengeren Toxizitätsnormen. Saatgutverpackungen suchen verbesserte Staubhalterung und präzise Dosieröffnungen, um die genetische Leistung zu schützen. Regierungen investieren direkt in Verpackungsforschung und -entwicklung; das USDA hat 10 Millionen USD für ein Labor für nachhaltige Verpackungsinnovation bereitgestellt, das sich auf Erzeugnisexporteure konzentriert, was die wachsende Anerkennung von Verpackungen als Handelsfaktor widerspiegelt. Echtheitssicherungen wie farbwechselnde Tinten und manipulationssichere Ringe verbreiten sich zunehmend, um gefälschte landwirtschaftliche Betriebsmittel in Entwicklungsmärkten zu bekämpfen.
Nach Produktform:
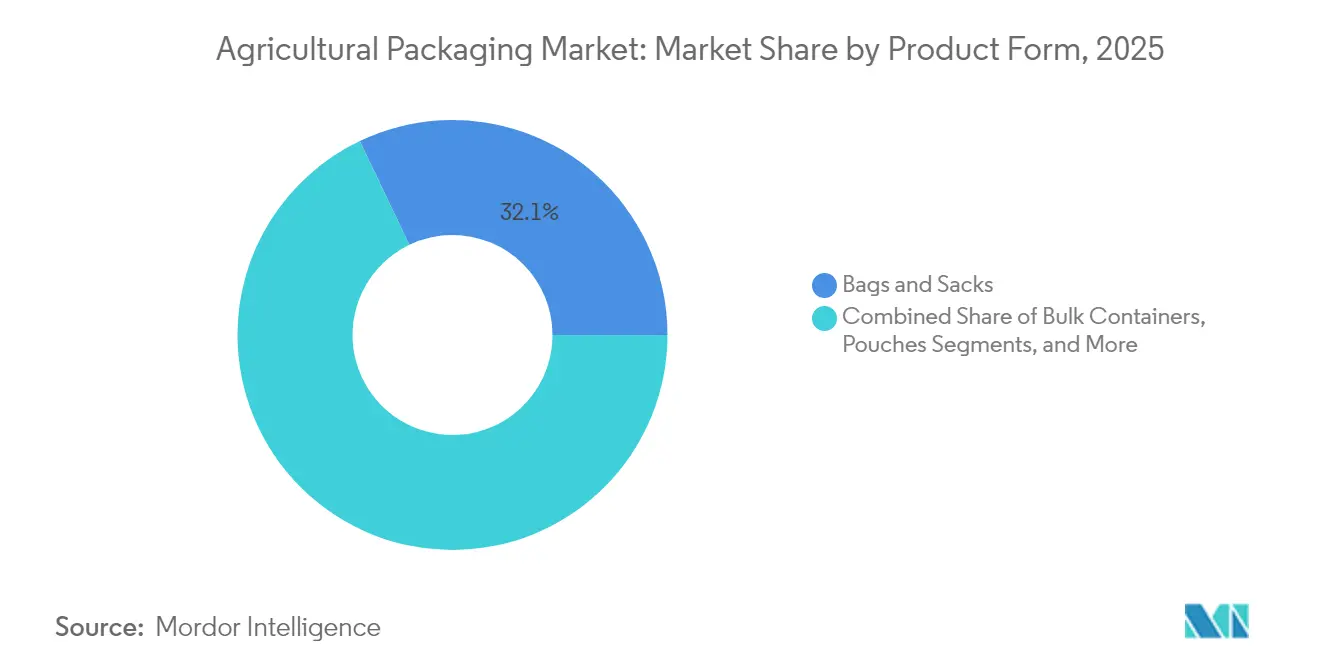
Traditionelle Säcke im Wettbewerb mit innovativen StandbeutelnSäcke und Beutel hielten im Jahr 2025 32,10 % des Marktanteils im Markt für landwirtschaftliche Verpackungen, dank bewährter Kosten, Befüllungsgeschwindigkeiten und globaler Herstellungskapazitäten. Gewebte PP-Säcke mit BOPP-Laminierungen bleiben der Standard für Düngemittel und Tierfutter. Stand-up- und Auslaufbeutel sind jedoch die am schnellsten wachsende Form mit einer CAGR von 8,55 % und gewinnen Volumina aus kleinbauernorientierten Pflanzenschutzverpackungen und speziellen Nährstoffkonzentraten. FLtècnics' AutoSplicer-Technologie steigert die Beutellinieneffizienz um 10 % und verringert den Kostenunterschied zu Säcken.
Starre HDPE- und PET-Behälter zielen auf hochwertige Flüssigkeiten ab, bei denen präzise Dosierung Abfall reduziert; Pactiv Evergreens SmartPour starrer Behälter eliminiert Inneneinlagen und fügt gleichzeitig Wiederverschließbarkeit hinzu. Schüttgutfässer und IBC unterstützen weiterhin industrielle Düngemittelauflösestationen und profitieren von Mechanisierungstrends. Kappen, Verschlüsse und Einlagen entwickeln sich in Richtung angebundener Designs, um bevorstehende EU-Verbote für lose Kappen zu erfüllen, was eine weitere Compliance-Ebene für Abfüller und Former im Markt für landwirtschaftliche Verpackungen hinzufügt.
Nach Kapazitätsbereich:
Dominanz des mittleren Bereichs bei gleichzeitigem Wachstum kleiner VerpackungenVerpackungen im Bereich 26–100 kg / 21–200 L kontrollierten 43,80 % des Umsatzes im Jahr 2025 und spiegeln den betrieblichen Optimalbereich mittelgroßer Betriebe und Genossenschaften wider. Diese Formate entsprechen den manuellen Handhabungsgrenzen und bieten dennoch Frachteffizienzen auf Paletten und in Containern. Kleinere Verpackungen (≤25 kg / ≤20 L) sollen eine CAGR von 8,62 % verzeichnen, die höchste innerhalb der Segmentierung, da Präzisionssprühgeräte, Drohnenliefersysteme und Mikrodosierprotokolle genaue Mengen und einfachere Handhabung erfordern. Die Marktgröße für landwirtschaftliche Verpackungen in diesen kleinen Formaten wächst am schnellsten in Nordamerika und Europa, wo Arbeitsvorschriften und eine alternde landwirtschaftliche Belegschaft Verpackungen mit reduziertem Gewicht begünstigen.
Große Schüttgutformate (>100 kg) in Form von FIBC und Silageschläuchen bedienen mechanisierte Großfarmen in Brasilien, Australien und Teilen Chinas. RKWs siebenschichtiger Siloschlauch unterstützt die Getreideschutzatmosphärenlagerung und veranschaulicht den Technologietransfer von der Lebensmittel- zur Landwirtschaftsverpackung. Akademische Prototypen wie schneckenfördererintegrierte Verpackungen deuten auf eine künftige Konvergenz zwischen Verpackungs- und Dosierhardware hin. Gesetzlich vorgeschriebene Gewichtsobergrenzen in Europa könnten den Markt über den Prognosezeitraum hinweg weiter in Richtung leichterer, ergonomisch freundlicherer Formate lenken.
Geografische Analyse
Markt für landwirtschaftliche Verpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 39,85 % am Markt für landwirtschaftliche Verpackungen und wurde durch Chinas Wandel zum weltgrößten Pestizidexporteur sowie Indiens Intensivierung des Düngemitteleinsatzes angetrieben. Rasche Mechanisierung, wachsende E-Commerce-Kanäle für Saatgut und Gartenprodukte sowie staatliche Ernährungssicherheitsprioritäten sorgen für eine robuste regionale Perspektive. Die Papierverpackungsverkäufe in Vietnam veranschaulichen den Übertragungseffekt: Bis 2026 wird ein Anstieg auf 3,5 Milliarden USD bei einem jährlichen Wachstum von 9,73 % prognostiziert. Da Asiens Anteil an globalen Agrochemikalien zunimmt, erhöhen Verarbeiter das lokale Kunststoffrecycling und investieren in lösungsmittelfreie Laminierlinien, um den Anforderungen nachgelagerter Marken gerecht zu werden.
Markt für landwirtschaftliche Verpackungen in Europa
Europa ist auf dem Weg, bis 2031 mit einer CAGR von 7,86 % das stärkste Wachstum zu verzeichnen, gestützt durch strenge Kreislaufwirtschaftsgesetzgebung und wohlhabende Verbraucher, die bereit sind, für zertifiziert nachhaltige landwirtschaftliche Erzeugnisse mehr zu zahlen. Allein die PPWR zwingt zur systematischen Neugestaltung von Verpackungsstrukturen und schafft Raum für Formfasertrays, Monomaterialfolien und intelligente Etiketten, die Herkunftsdaten erfassen. Darüber hinaus fördern EU-Subventionen im Rahmen des Green Deal die betriebliche Umwandlung von Biomasse in Verpackungsrohstoffe und verkürzen so die Lieferketten.
Markt für landwirtschaftliche Verpackungen in Nordamerika, Lateinamerika und dem Nahen Osten und Afrika
Nordamerika verzeichnet eine stabile Nachfrage, die durch exportorientierte Getreide- und Gartenbausegmente gestützt wird. USDA-Prognosen heben Rekordausfuhren hervor, die auf feuchtigkeitsbarrierebeschichtete Inliner und QR-kodierte Palettenetiketten angewiesen sind, um die ISPM-15-Holzbehandlungs- und Rückverfolgbarkeitsvorschriften zu erfüllen. Der Nahe Osten und Afrika sind heute zwar kleiner, zeigen jedoch beschleunigte Importsubstitutionsprogramme und eine Expansion der Aquakultur, die sowohl flexible als auch starre Verpackungen erfordern, die für aride Klimazonen geeignet sind. Lateinamerika profitiert von der brasilianischen Mechanisierung und der Einführung von Biodüngemitteln, was neue Chancen für Hersteller eröffnet, die auf hochbarrierehaltige Mehrschichtbeutel spezialisiert sind.

Regulatorisches Umfeld
Die landwirtschaftliche Verpackung wird durch regionsspezifische Vorschriften umgestaltet, die die Materialauswahl, die Kennzeichnung und die Verpackungsformate beeinflussen. In der Europäischen Union ist die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 am 11. Februar 2025 in Kraft getreten und gilt ab dem 12. August 2026. Die Änderung führt strengere Vorschriften zur Abfallvermeidung und harmonisierte Anforderungen ein, die das recyclingfreundliche Design, die Raumeffizienz und die Kennzeichnung von Verpackungen für landwirtschaftliche Erzeugnisse und Betriebsmittel beeinflussen.
Neben den Vorschriften zu Verpackungsabfällen werden auch die Anforderungen an Lebensmittelkontaktmaterialien und die Produktverantwortung verschärft. Die Europäische Kommission hat eine ab 2026 geltende Beschränkung von Bisphenol A (BPA) in Materialien mit Lebensmittelkontakt verabschiedet, mit Übergangsbestimmungen einschließlich Fristen Mitte 2026. Dies treibt die Substitution und Neuqualifizierung von Beschichtungen, Lackierungen und Barriereschichten voran, die in Verpackungen für Frischwaren verwendet werden. In China legt GB/T 46685-2025 (veröffentlicht am 31. Oktober 2025) technische Richtlinien für die Verpackung frischer, essbarer landwirtschaftlicher Erzeugnisse fest, mit Umsetzung ab 1. Mai 2026. Die Aktualisierung erhöht die grundlegenden Erwartungen an Verpackungsleistung und -information. In Indien standardisiert eine Änderung der Fertiliser (Control) Order von 1985 die Packungsgrößen für Biodünger ab dem 1. April 2026. In den Vereinigten Staaten bleibt die FDA Food Traceability Rule im Rahmen von FSMA Section 204 ein wichtiger Treiber für rückverfolgungsorientierte Verpackungssysteme, wobei der Zeitpunkt der Einhaltung an behördliche Durchsetzungsvorgaben gekoppelt ist, die auf 2028 abzielen.
Wettbewerbslandschaft
Der Markt für landwirtschaftliche Verpackungen ist mäßig fragmentiert, mit einer Mischung aus globalen Konzernen und spezialisierten Regionalunternehmen. Mondi, Amcor, Sonoco, Berry Global und Greif nutzen globale Harzbeschaffung, multikontinentale Werknetzwerke und unternehmenseigene Designzentren, um langfristige Verträge mit führenden Agrarchemikalienherstellern zu sichern. Regionale Wettbewerber wie LC Packaging, NNZ Group und Bulkcorp International verteidigen Marktanteile durch schnelle Lieferzeiten und maßgeschneiderte FIBC-Spezifikationen.
Die strategische Konsolidierung verstärkte sich im Jahr 2024. Sonoco übernahm Eviosys für 2,41 Milliarden EUR und veräußerte seine Geschäftseinheit für thermogeformte und flexible Verpackungen für 1,8 Milliarden USD an TOPPAN, um seinen Schwerpunkt auf Verbraucherverpackungen zu schärfen.[3]Sonoco Products Company, "Sonoco schließt Akquisition von Eviosys ab," investor.sonoco.com Im Januar 2025 kündigten Amcor und Berry Global eine vollständige Aktientauschfusion an, die ein Unternehmen mit einem Umsatz von 24 Milliarden USD schaffen wird, das jährlich 180 Millionen USD in Forschung und Entwicklung für recyclingfähige und kompostierbare Formate investiert. Solche Zusammenschlüsse zielen darauf ab, geistiges Eigentum zu bündeln, Extrusionsanlagen zu harmonisieren und die Verhandlungsmacht gegenüber petrochemischen Lieferanten zu stärken.
Technologie ist ein zentraler Wettbewerbsfaktor. Kwik Loks QR-Code-Verschlüsse und Trustwells Blockchain-Kooperationen verdeutlichen, wie digitale Rückverfolgbarkeit über die physische Verpackung hinaus Wert schafft. Patentanmeldungen rund um essbare, stärkebasierte Folien und Zellulosenanokomposit-Beschichtungen spiegeln ein Wettrennen um die Sicherung verteidigbarer Nischen in umweltfreundlichen Substraten wider. Unterdessen senken Kapitalausgaben für Automatisierung – wie Roboterpalettiergeräte und integrierte automatische Spleißsysteme – die Stückkosten und verbessern die Konsistenz, wodurch mittelgroße Verarbeiter sowohl preis- als auch nachhaltigkeitsseitig wettbewerbsfähig werden. Die Lieferkettenresilienz, insbesondere im Bereich der recycelten Harzbeschaffung, wird nun in Kundenausschreibungen genauso hoch bewertet wie die historische Preisgestaltung.
Marktführer der Branche für landwirtschaftliche Verpackungen
Sonoco Products Company
Mondi Group
Greif Inc.
Pactiv LLC
Amcor PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Verpackungen
- Amcor plc
- Mondi Group
- Greif Inc.
- LC Packaging International
- NNZ Group
- Sonoco Products
- ProAmpac LLC
- BAG Corporation
- FlexPack FIBC
- Smurfit WestRock
- Silgan Holdings
- Bischof + Klein
- RKW Group
- NPP Group
- Western Packaging
- Pactiv Evergreen
- Anderson Packaging
- Bulk Lift International
- Mega Pack
Lesen Sie die Analyse der landwirtschaftliche Verpackungen-Unternehmen

Marktchancen und Zukunftsaussichten
Regulatorisch bedingtes Redesign und handelsbedingte Rückverfolgbarkeitsanforderungen schaffen Freiräume für Anbieter, die Compliance-Anforderungen erfüllen und dabei die Gesamtlieferkosten senken können. Mit dem Inkrafttreten der EU-PPWR ab dem 12. August 2026 steigt die Nachfrage nach recyclingfähigen Strukturen und klarerer, harmonisierter Kennzeichnung, was Raum für Monomaterial-Folien, faserbasierte Alternativen und verbesserte Barrierelösungen für Düngemittel-, Saatgut- und Frischwarenanwendungen schafft. Gleichzeitig treiben Initiativen zur Verpackungsstandardisierung, wie etwa die im April 2026 in Kraft tretenden Normen für Biodünger-Packungsgrößen in Indien im Rahmen der Fertiliser (Control) Order, die Hersteller zu skalierbaren, wiederholbaren SKUs und leistungsfähigeren Verpackungslinien mit höherem Durchsatz, die die Variabilität über Regionen und Vertriebskanäle hinweg reduzieren.
Exportlogistik und die Lokalisierung von Lieferketten beeinflussen ebenfalls die Wahl der Verpackungsformate und die Kapazitätsplanung. In Afrika expandieren gartenbauorientierte Kapazitäten, unterstützt durch Shri Krishana Overseas PLC (SKL), das rund 1 Million USD in eine neue Anlage in Kenia investiert, um die Gartenbau-Verpackungsproduktion von etwa 3.000 auf 22.000 Tonnen pro Jahr zu steigern. Dies unterstützt kürzere Lieferzeiten für exportorientierte Erzeuger. In Südostasien entsteht eine staatlich unterstützte Infrastruktur, die kleineren Erzeugern hilft, Kennzeichnungs- und Präsentationsanforderungen zu erfüllen. Das Philippines Department of Trade and Industry (DTI) hat im Juli 2026 die mit 150 Millionen PHP ausgestattete FSUU-MIRACLE-Anlage für Verpackung, Kennzeichnung und Druck in Caraga eröffnet, um KKMU, insbesondere in landwirtschaftsnahen Wertschöpfungsketten, zu unterstützen. Designinnovationen zielen zudem auf die Verlustreduzierung und Frachteffizienz ab, darunter kubusbasierte Kartonkonzepte, die in Indien (Q-Bic) kommerziell eingeführt wurden, um Leerraum beim Versand zu reduzieren, sowie feuchtigkeitsregulierende FIBC-Designs für empfindliche Erzeugnisse, um Verderb- und Ablehnungsrisiken in hochwertigen Gartenbau-Handelswegen zu adressieren.
Recent Industry Developments in Markt für landwirtschaftliche Verpackungen
- April 2026: Mondi eröffnete eine neue Papiersackfabrik in Pittsburgh, Pennsylvania, mit einer berichteten zusätzlichen Jahreskapazität von etwa 300 Millionen Papiersäcken. Der Standort stärkt Mondis nordamerikanische Lieferbasis für faserbasierte Verpackungen und unterstützt Kunden, die angesichts verschärfter Nachhaltigkeits- und Recyclingfähigkeitsanforderungen auf Papierformate umsteigen.
- April 2025: Sonoco schloss den Verkauf seines Geschäftsbereichs Thermoformed and Flexibles Packaging an TOPPAN Holdings für etwa 1,8 Milliarden USD ab. Die Veräußerung verschob Sonocos Portfolio in Richtung anderer Verpackungssubstrate und Endmärkte und beeinflusste die Wettbewerbsdynamik und Kapitalallokation über die in landwirtschaftsnahen Anwendungen genutzten Verpackungsformate.
- Juni 2024: Mondi ging eine Partnerschaft mit traceless ein, um eine bio-zirkuläre Beschichtungslösung aus landwirtschaftlichen Nebenprodukten für Papierverpackungen zu entwickeln. Die Zusammenarbeit unterstreicht die aktive Forschung und Entwicklung im Bereich von Barrierebeschichtungen, die konventionelle Kunststoffschichten ersetzen können, eine zentrale Einschränkung, um faserbasierte landwirtschaftliche Verpackungen in feuchtigkeits- und fettbelasteten Einsatzfällen leistungsfähig zu machen.


Markt für landwirtschaftliche Verpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für landwirtschaftliche Verpackungen Verpackungen, die zur Lagerung, zum Transport und zur Anwendung landwirtschaftlicher Betriebsmittel verwendet werden, hauptsächlich für Düngemittel, Pestizide, Saatgut und verwandte Pflanzenschutzprodukte, in flexiblen und starren Formaten.
Ausgeschlossen sind: Wir schließen Verpackungen aus, die ausschließlich für den Einzelhandel mit Frischwaren verwendet werden, sekundäre, ausschließlich für den Versand bestimmte Kartons, die außerhalb der Vertriebswege für landwirtschaftliche Betriebsmittel eingesetzt werden, sowie verpackungsfremde landwirtschaftliche Verbrauchsgüter wie Applikatoren oder Geräteteile.
Übersicht der Segmentierung
- Nach Materialtyp
- Kunststoff
- Papier und Karton
- Metall
- Verbundwerkstoffe
- Biologisch abbaubare Folien
- Nach Anwendung
- Pestizide
- Düngemittel
- Saatgut und Sorten
- Biologische Pflanzenschutzmittel
- Nach Produktform
- Säcke und Beutel
- Großbehälter (FIBC, Fässer, IBC)
- Standbeutel
- Starre Behälter (Dosen, Flaschen)
- Kappen, Deckel und Einlagen
- Nach Kapazitätsbereich
- ≤25 kg / ≤20 L
- 26–100 kg / 21–200 L
- Mehr als 100 kg / 200 L (Schüttgut)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Abgrenzung dessen festzulegen, was als landwirtschaftliche Verpackung gilt, und um die standardmäßigen Datenreihen zu erheben, die Nachfrage- und Preisentwicklungen erklären. Wir stützten uns auf öffentliche Quellen wie FAOSTAT, USDA, Eurostat und UN Comtrade sowie auf Veröffentlichungen von Verpackungs- und Kunststoffverbänden und begutachtete Fachartikel zu Mehrschichtfolien und Recyclingfähigkeit.
Wir haben zudem Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen ausgewertet, um Produktmix, regionale Ausrichtung und angekündigte Kapazitätserweiterungen oder -schließungen zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen half, Umsatzaufteilungen zu standardisieren, und eine Datenbank auf Ein- und Ausfuhrsendungsebene wurde selektiv genutzt, um gehandelte Mengen für Harze, Folien und Verpackungsartikel dort abzugleichen, wo die Klassifizierung dies zuließ. Diese Schreibtischquellen sind nicht erschöpfend, und viele weitere Dokumente wurden zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Verpackungsverarbeitern, Materiallieferanten, Vertriebshändlern und Markenteams für landwirtschaftliche Betriebsmittel durchgeführt, gefolgt von Gesprächen mit Branchenverbänden und logistikorientierten Kontakten. Unser Team nutzte diese Angaben, um den Mix der Formate (Säcke, Sackverpackungen, Großbehälter, Beutel und starre Behälter), typische Bestellgrößen und das Preisverhalten nach Region zu validieren und anschließend die Übernahme recyclingfähiger Strukturen und biologisch abbaubarer Folien in APAC, EMEA und Amerika auf Plausibilität zu prüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 19 % | APAC: 47 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 40 % | EMEA: 30 % |
| Kleinere Akteure: 19 % | Manager: 41 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet einen Top-down- und Bottom-up-Ansatz, bei dem die Nachfragepools für landwirtschaftliche Betriebsmittel nach Region anhand von Anbauflächen- und Produktionstrends rekonstruiert und anschließend über Anwendungsintensität und Packungsgrößennormen in Verpackungsbedarf übersetzt werden. Wir beginnen mit der Kartierung von Nachfrageindikatoren wie Düngemittelverbrauch, Pestizid- und Biologika-Einsatz, Durchdringung der Saatgutbehandlung und dem Anteil von Massen- gegenüber Kleinpackungen im Vertrieb.
Die Preisgestaltung erfolgt über eine praxisnahe ASP-Staffelung nach Material und Format, die durch Preiszyklen für Harze und Papier, Leichtbautrends und die Verschiebung hin zu Strukturen mit höherer Barrierewirkung für Sicherheit und Compliance informiert wird. Bottom-up-Prüfungen werden anschließend anhand von stichprobenartig erfassten Umsätzen von Verarbeitern, Kanalprüfungen der Mengen für Säcke, Sackverpackungen, Fässer und IBC sowie beobachteten Preisbändern aus Interviews durchgeführt, was hilft, Gesamtwerte anzupassen, wenn öffentliche Daten spärlich sind.
Für die Prognose verwendeten wir eine Szenarioanalyse, die durch einfache Regressionsbeziehungen zwischen Mengen landwirtschaftlicher Betriebsmittel, Anbaufläche und Verpackungsintensität gestützt wird, und passten sie dann anhand des Interviewkonsenses zu Regulierungszeitpunkten, Zielen für recycelten Anteil und Substitution bestimmter Materialien an. Wo keine direkten Mengendaten für ein Unterformat verfügbar waren, füllten wir Lücken mithilfe von Proxy-Verhältnissen aus ähnlichen Ländern und validierten die Aufteilung anschließend mit regionalen Experten erneut, bevor die Gesamtwerte finalisiert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg validiert, darunter Mengen landwirtschaftlicher Betriebsmittel, Preisentwicklungen von Verpackungsmaterialien, Handelsströme und Ankündigungen von Verarbeitungskapazitäten, bevor die endgültigen Werte freigegeben werden. Wir führen Abweichungsprüfungen auf Regions- und Formatebene durch, und wenn eine Zahl unstimmig erscheint, wird die zugrunde liegende Annahme erneut geprüft und über eine zweite Quelle oder ein Folgeinterview abgeglichen.
Es folgt eine mehrstufige interne Überprüfung, bei der ein weiterer Analyst die Rechenlogik, Randbedingungen und Wachstumsmuster im Jahresvergleich prüft, um Anomalien frühzeitig zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa starken Preisänderungen bei Harzen, regulatorischen Verschiebungen oder größeren Kapazitätserweiterungen. Vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit die Kunden die aktuellste Sicht basierend auf neu verfügbaren Daten erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für landwirtschaftliche Verpackungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für landwirtschaftliche Verpackungen können weit voneinander abweichen, da jeder Herausgeber die Marktabgrenzung leicht unterschiedlich zieht und dann seine eigene Mischung aus Preis- und Mengenannahmen wählt. Auch der Zeitpunkt spielt eine Rolle, da sich Rohstoffkosten schnell verändern und manche Schätzungen nicht kurz vor dem Veröffentlichungsdatum aktualisiert werden.
Durch die Verfolgung von Nachfragetreibern auf Formatebene und die Aktualisierung wichtiger Preisdaten auf Materialebene hält Mordor Intelligence den Gesamtwert für 2026 an die Nachfrage nach Verpackungen für Düngemittel, Pestizide, Saatgut und Biologika gebunden, anstatt angrenzende Ausgaben für Erzeugnisverpackungen mit einzubeziehen. Unterschiede ergeben sich auch daraus, ob Großbehälter (wie IBC und Fässer) vollständig erfasst werden, wie biologisch abbaubare Folien behandelt werden und ob bei der Währungsumrechnung ein Durchschnittsjahreskurs oder ein Einzelzeitpunktkurs verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,76 Milliarden USD (2026) | |
| Branchen-Newsletter A | 7,64 Milliarden USD (2023) | Diese Schätzung ist an einem früheren Basisjahr verankert und scheint eine weiter gefasste Definition von landwirtschaftlicher Verpackung zu verwenden, die Betriebsmittelverpackungen mit breiteren landwirtschafts- und lebensmittelbezogenen Verpackungen vermischen kann, und sie legt auch nicht klar dar, wie Großpackungen und Biologika-Verpackungen erfasst werden. |
| Regionale Beratungsgesellschaft B | 10,30 Milliarden USD (2026) | Der höhere Wert beinhaltet wahrscheinlich angrenzende Verpackungsnachfrage über landwirtschaftliche Betriebsmittel hinaus und geht möglicherweise von einer aggressiveren ASP-Entwicklung bei Kunststoff- und Verbundstrukturen aus, ohne Abgleiche mit Preiszyklen für Harze und Papier zu zeigen. |
Die Tabelle zeigt, dass sich der Großteil der Abweichung durch Entscheidungen zur Abgrenzung des Geltungsbereichs und die Art der Fortschreibung der Preisgestaltung über die Jahre erklären lässt. Wenn der Markt auf Verpackungsformate für Betriebsmittel begrenzt bleibt und anschließend mit Verbrauchssignalen der Landwirtschaft und realistischen, materialbezogenen ASP-Bandbreiten abgeglichen wird, bleibt die endgültige Zahl leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für landwirtschaftliche Verpackungen?
Die Marktgröße für landwirtschaftliche Verpackungen betrug im Jahr 2026 5,76 Milliarden USD und soll bis 2031 einen Wert von 7,36 Milliarden USD erreichen.
Welche Region führt den Markt für landwirtschaftliche Verpackungen an?
Asien-Pazifik hielt im Jahr 2025 39,85 % des Umsatzes, angetrieben durch Chinas Pestiziexporte und Indiens Düngemittelwachstum.
Welches Materialsegment wächst am schnellsten?
Biologisch abbaubare Folien verzeichnen die schnellste CAGR von 8,01 %, da Vorschriften recyclingfähige und kompostierbare Formate begünstigen.
Wie wirken sich Nachhaltigkeitsvorschriften auf Verpackungsentscheidungen aus?
EU- und US-Gesetze schreiben Recyclingfähigkeit und Recyclinganteile vor und drängen Verarbeiter zu papierbasierten, Monomaterial- und Bioharslösungen.
Welche Anwendung zeigt das stärkste Wachstum?
Verpackungen für biologische Pflanzenschutzmittel werden mit einer CAGR von 7,45 % wachsen, was die Verlagerung der Landwirte hin zum umweltfreundlichen Pflanzenschutz widerspiegelt.
Welchen Einfluss wird die Fusion von Amcor und Berry Global haben?
Das jährliche Forschungs- und Entwicklungsbudget des fusionierten Unternehmens in Höhe von 180 Millionen USD soll Innovationen bei recyclingfähigen und kompostierbaren landwirtschaftlichen Verpackungen beschleunigen.
Seite zuletzt aktualisiert am:



