
Marktgröße und Marktanteil für Cloud-Kommunikationsplattformen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 23.47 Milliarden US-Dollar |
| Marktgröße (2031) | 45.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.22 % |
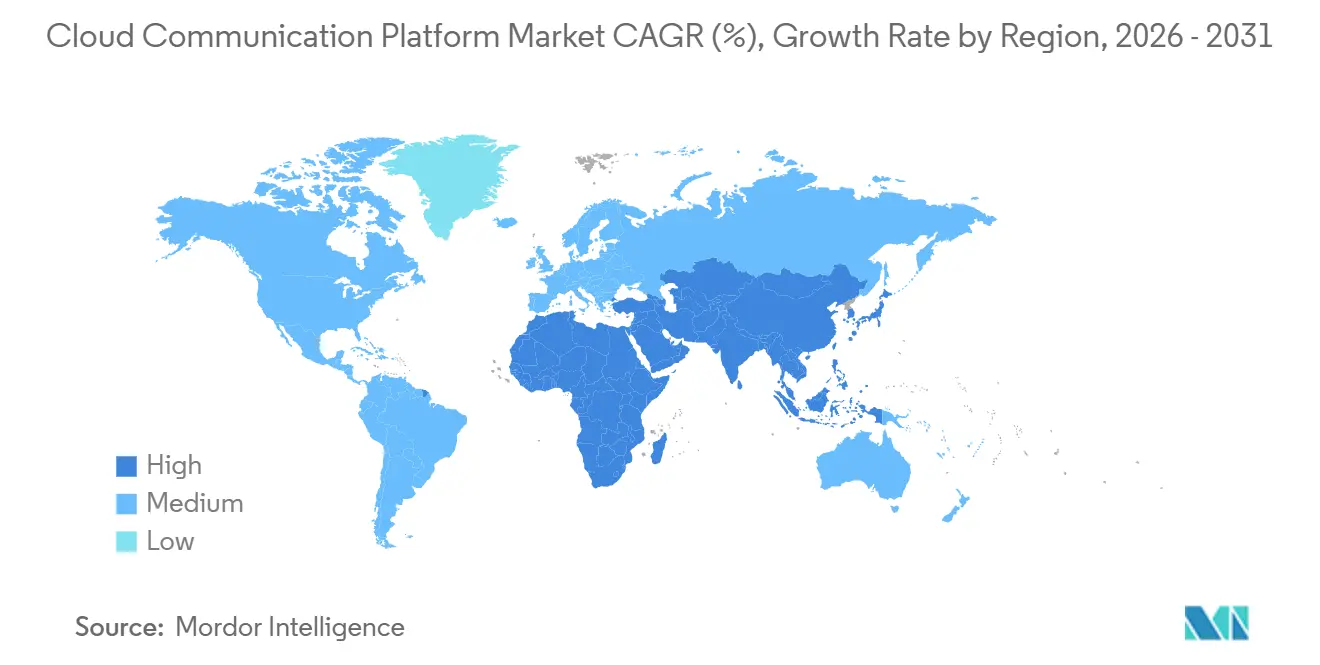
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
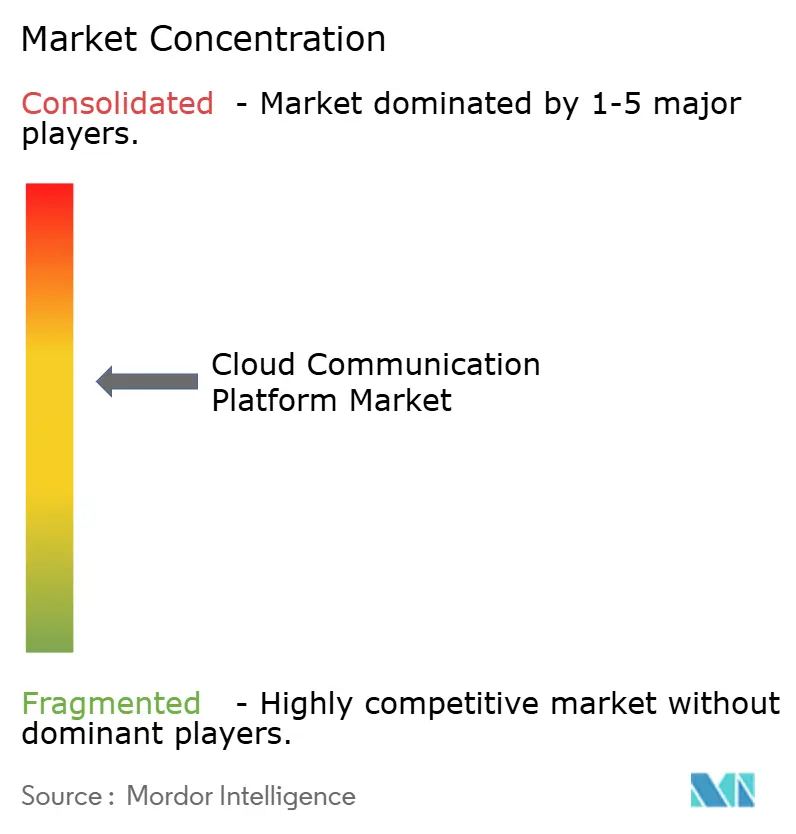
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Cloud-Kommunikationsplattformen von Mordor Intelligence
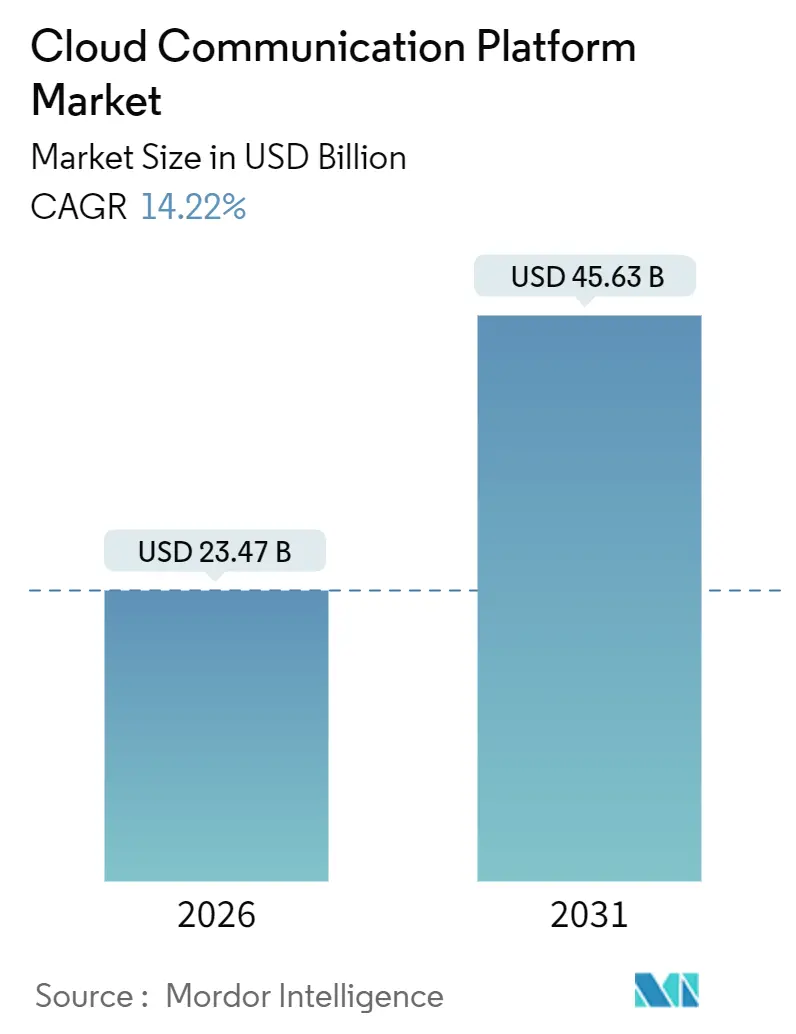
Der Markt für Cloud-Kommunikationsplattformen erreichte 2026 23,47 Milliarden USD und wird bei einer CAGR von 14,22 % bis 2031 voraussichtlich 45,63 Milliarden USD erreichen. Die Beschleunigung der Marktgröße ist darauf zurückzuführen, dass Unternehmen ihre On-Premises-TK-Anlagen abbauen und API-gestützte, nutzungsbasierte Modelle einführen, die Echtzeit-Sprach-, Video- und Nachrichtenkommunikation für hybride Belegschaften unterstützen.[1]Microsoft Corp., „Geschäftsbericht für das Geschäftsjahr 2025”, MICROSOFT.COM Finanzinstitute und Gesundheitsdienstleister migrieren schneller als andere Branchen, da Cloud-native Plattformen nun Sprach-Biometrie und Prüfpfade integrieren, die die Einhaltung gesetzlicher Vorschriften vereinfachen. Hyperscaler bündeln Kommunikations-APIs mit ihrer bestehenden Infrastruktur, senken Markteintrittsbarrieren und entfachen Preiswettbewerb. Gleichzeitig reduzieren Edge-Computing-Knoten und 5G-Netzwerk-Slicing die Latenz auf einstellige Millisekunden und ermöglichen zeitkritische Anwendungsfälle im Handel, in der Telemedizin und im Gaming. Datensouveränitätsvorschriften in Europa und dem asiatisch-pazifischen Raum gestalten Bereitstellungsentscheidungen neu und fördern hybride Architekturen, die sensible Anrufdatensätze lokal halten, aber nicht-echtzeitkritische Workloads in Public Clouds belassen. Eine verstärkte Kontrolle des CO₂-Fußabdrucks von Hyperscale-Rechenzentren veranlasst Betreiber, Workloads in Regionen mit reichlich erneuerbarer Energie zu verlagern, was die Anbieterauswahl beeinflusst, da Unternehmen Nachhaltigkeitskennzahlen in ihre Beschaffungs-Scorecards aufnehmen.
Wesentliche Erkenntnisse des Berichts
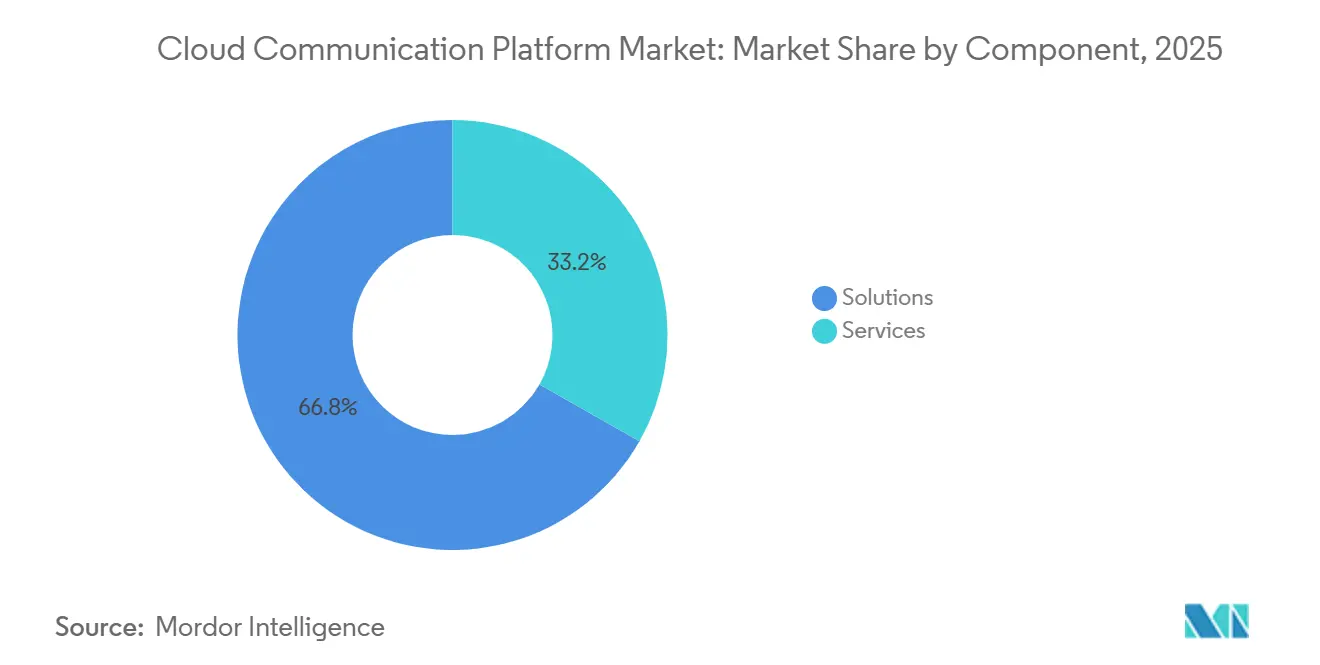
- Nach Komponente führten Lösungen im Jahr 2025 mit einem Umsatzanteil von 66,78 %, während Dienste bis 2031 mit einer CAGR von 15,80 % expandieren.
- Nach Bereitstellungstyp vereinnahmte die Public Cloud 72,59 % des Umsatzes 2025, während die Hybrid Cloud bis 2031 mit einer CAGR von 15,30 % voranschreitet.
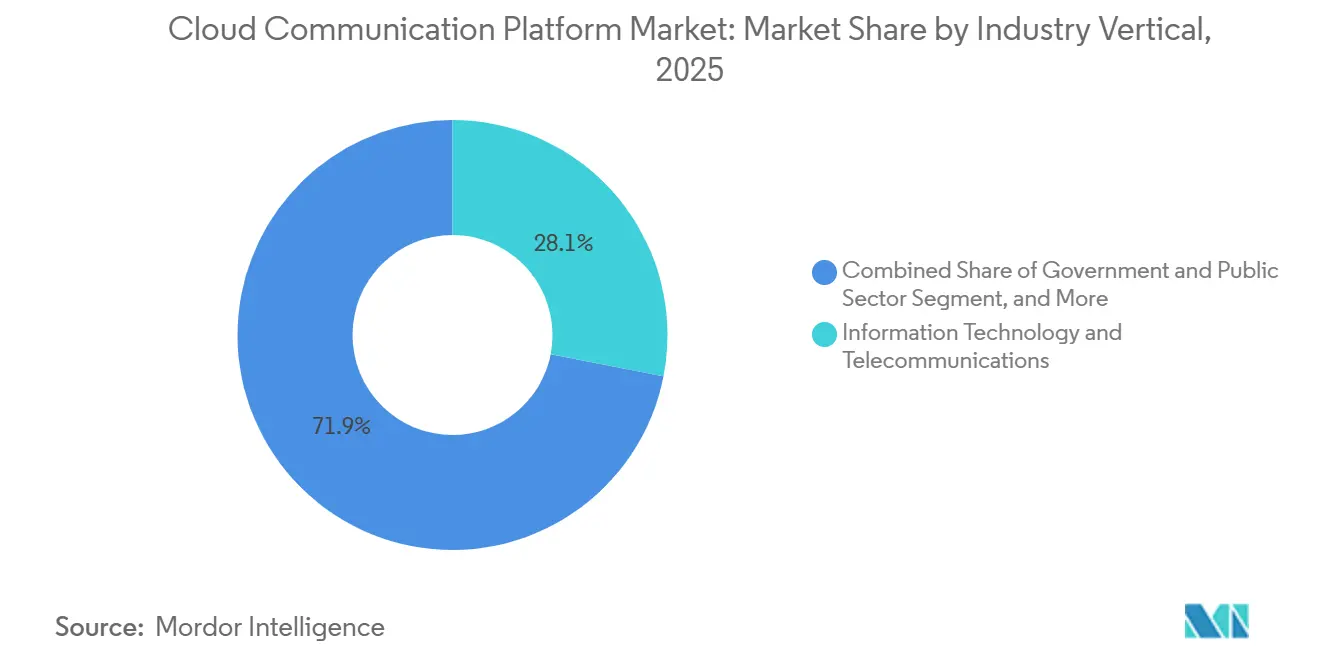
- Nach Branchenvertikale hielt Informationstechnologie und Telekommunikation 28,07 % des Umsatzes 2025; das Gesundheitswesen soll bis 2031 mit einer CAGR von 14,60 % wachsen.
- Nach Unternehmensgröße trugen Großunternehmen 67,21 % des Umsatzes 2025 bei, doch kleine und mittlere Unternehmen verzeichnen bis 2031 eine CAGR von 16,10 %.
- Nach Geografie entfiel auf Nordamerika 38,47 % des Umsatzes 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 15,00 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von CPaaS und Omni-Channel-APIs | +3.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasante Einführung von hybriden und Remote-Arbeitsmodellen | +2.8% | Global, hoch in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Bring-Your-Own-Device-Kultur in Unternehmen | +1.5% | Städtische Zentren weltweit | Mittelfristig (2–4 Jahre) |
| Durch Edge-Computing ermöglichte Erlebnisse mit extrem niedriger Latenz | +2.1% | Global, früh im Einzel- und Finanzdienstleistungsbereich | Langfristig (≥ 4 Jahre) |
| 5G-Standalone-Netzwerk-Slicing für QoS-kritischen Datenverkehr | +2.3% | Kernraum asiatisch-pazifischer Raum, Nordamerika und Naher Osten im Entstehen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Sprach-Biometrie für Compliance | +1.6% | Global, am stärksten in BFSI und Gesundheitswesen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von CPaaS und Omni-Channel-APIs
Unternehmen zerlegen veraltete Kontaktzentren in Mikroservices, die SMS, WhatsApp, Sprache und Video über einheitliche APIs orchestrieren, und ermöglichen es Marketingteams, Kampagnen ohne IT-Unterstützung zu starten.[2]Twilio Inc., „Aktionärsbrief Q4 2025”, TWILIO.COM No-Code-Workflow-Builder verkürzen die Zeit vom Konzept bis zur Markteinführung von Monaten auf Tage, und Einzelhandelsmarken betten Click-to-Call-Schaltflächen ein, die mit Live-Lagerbestandsdaten verknüpft sind und die Konversionsraten steigern. Die Akzeptanz ist am höchsten dort, wo vorgefertigte Konnektoren zu Salesforce, Shopify und SAP die Notwendigkeit individueller Programmierung entfallen lassen und Plattformen mit großen Integrations-Marktplätzen einen strukturellen Vorteil verschaffen. Diese Omni-Channel-APIs verlagern die Differenzierung der Anbieter von reinen Telefoniefunktionen hin zur Breite des Ökosystems. Infolgedessen belohnt der Markt für Cloud-Kommunikationsplattformen Anbieter, die robuste Entwickler-Communities aufbauen, die die Zeit bis zur Wertrealisierung beschleunigen.
Rasante Einführung von hybriden und Remote-Arbeitsmodellen
Dauerhafte Richtlinien für hybrides Arbeiten bei 68 % der Fortune-500-Unternehmen im Jahr 2025 haben die Migration von VPN-gebundenen Softphones zu browserbasierten WebRTC-Clients vorangetrieben, die Sprach- und Videodienste auf Abruf bereitstellen. Microsoft Teams Phone hat mit der Bündelung von PSTN-Telefonie in Kollaborations-Workflows bereits 15 Millionen Lizenzen überschritten, und Unternehmen verhandeln zunehmend nutzungsbasierte Verträge, die das Risiko ungenutzter Kapazitäten auf die Anbieter verlagern. Sicherheitsrahmenwerke wie ISO 27001 sind mittlerweile Mindestanforderungen für Plattformen, die Heimnetzwerk-Endpunkte außerhalb unternehmenseigener Firewalls absichern müssen. Entsprechend legen Plattform-Roadmaps den Schwerpunkt auf Zero-Trust-Netzwerkzugang und kontinuierliche Gerätestatusüberprüfungen. Dieser Trend vergrößert den Markt für Cloud-Kommunikationsplattformen, indem bisherige Hardware-Erneuerungsbudgets in wiederkehrenden API-Verbrauch umgewandelt werden.
Durch Edge-Computing ermöglichte Erlebnisse mit extrem niedriger Latenz
Finanzinstitute setzen Edge-Knoten in Carrier-Hotels ein, um Sprach-Biometrie innerhalb von 10 Millisekunden zu verarbeiten und regulatorische Verifizierungsfristen einzuhalten. Die Partnerschaft von Bandwidth mit Cloudflare im Jahr 2025 hat Routing-Logik an 275 Standorten zwischengespeichert und die Anrufaufbauzeit für Städte der zweiten Klasse um 40 % verkürzt. Entwickler kompilieren Anrufsteuerungsabläufe in WebAssembly-Binärdateien, die an Edge-Standorten ausgeführt werden, und verlagern die Latenzverantwortung von Netzwerkingenieuren auf Softwareteams. Gaming-, Live-Event- und Brokerageanwendungen behandeln Verzögerungen unter 30 Millisekunden als Grundvoraussetzung für ein differenziertes Kundenerlebnis. Folglich gewinnen Anbieter mit dichter Edge-Präsenz und programmierbarem Routing Aufträge, bei denen Latenzempfindlichkeit auf Umsatzauswirkungen trifft.
5G-Standalone-Netzwerk-Slicing für QoS-kritischen Datenverkehr
Kommerzielle 5G-Standalone-Starts ermöglichen es Unternehmen, dedizierte Slices für missionskritische Sprach- und Videokommunikation zu reservieren und überlastete Internetpfade zu umgehen. SK Telecom hat einen 50-Mbit/s-Uplink-Slice für Tele-Konsultationen im Krankenhausbereich bereitgestellt und damit stabile Videoverbindungen während medizinischer Eingriffe gewährleistet. Für Anbieter wird die Integration mit 3GPP-Netzwerk-Expositions-Funktion-APIs zunehmend obligatorisch, um Slices programmatisch anzufordern. Pilotprojekte in der Fertigung und Logistik zeigen, dass Sliced-Datenverkehr On-Premises-TK-Anlagen für die autonome Fahrzeugkoordination ersetzen kann, bei der Millisekunden-Jitter die Produktion zum Stillstand bringen kann. Diese Fähigkeit erweitert den Markt für Cloud-Kommunikationsplattformen auf Workloads, die bisher als zu latenzempfindlich für die Cloud galten.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensicherheits- und Datenschutzschwachstellen | -2.1% | Akut in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte grenzüberschreitende Telekommunikationsregulierung | -1.8% | Europa, asiatisch-pazifischer Raum, Südamerika | Mittelfristig (2–4 Jahre) |
| Aufkommen privater 5G-Netzwerke, die die Cloud-Abhängigkeit verringern | -1.3% | Fertigungszentren im asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| CO₂-Fußabdruck-Kontrolle bei Hyperscale-Rechenzentren | -0.9% | Europa, Nordamerika, ausgewählte Regionen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und Datenschutzschwachstellen
Der Snowflake-Vorfall 2024 legte Anrufdetaildatensätze und Zahlungsdaten offen und trieb die Cyber-Versicherungsprämien für SaaS-Anbieter um 23 % in die Höhe. Unternehmen fordern nun Verschlüsselung im Ruhezustand, kundenverwaltete Schlüssel und 24-stündige Klauseln zur Benachrichtigung bei Datenschutzverletzungen, bevor sie mehrjährige API-Verträge unterzeichnen. Microsoft-Teams-Schwachstellen, die 2024 öffentlich wurden, beschleunigten die Zero-Trust-Einführung und das Streben nach FedRAMP-High-Zertifizierungen bei Anbietern, die US-amerikanische Behördenkunden umwerben. Das Ergebnis ist eine Verlagerung hin zu Plattformen, die Drittanbieter-Bescheinigungen wie SOC 2 Typ II und FIPS-140-2-Validierung vorweisen können, was kleinere Anbieter zur Konsolidierung treibt.
Fragmentierte grenzüberschreitende Telekommunikationsregulierung
CPaaS-Anbieter müssen sich durch 27 EU-Nummerierungsregime, Indiens Other-Service-Provider-Lizenzen und Brasiliens steigende Zusammenschaltungsgebühren navigieren, die jeweils Komplexität und Kosten erhöhen. Compliance-Fenster von 6–9 Monaten verzögern Produkteinführungen und schmälern Margen, während multinationale Unternehmen zu Lieferanten tendieren, die eine zentrale regulatorische Abdeckung bieten. Die Landschaft spaltet sich zwischen globalen Plattformen mit Rechtsabteilungen in jeder Region und regionalen Spezialisten, die auf lokale Vorschriften optimieren, auf, was begrenzten Raum für mittelgroße Wettbewerber lässt. Infolgedessen begrenzt die regulatorische Fragmentierung grenzüberschreitende Skaleneffizienzen und dämpft das Wachstum in Teilen des Marktes für Cloud-Kommunikationsplattformen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienste steigen mit wachsender IntegrationskomplexitätLösungen kontrollierten 66,78 % des Umsatzes 2025, doch Professional Services und Managed Services wachsen mit einer CAGR von 15,80 %, da die Migration veralteter TK-Anlagen und die Integration von Kommunikations-APIs in CRM-Workflows Spezialkenntnisse erfordern. Finanzinstitute, die MiFID-II-Anrufaufzeichnungsvorschriften einhalten, und Gesundheitsdienstleister, die HIPAA befolgen, lagern zunehmend Architekturdesign und Betriebszeit-Überwachung aus. CPaaS-Nutzungsminuten überstiegen 2025 1,2 Billionen und markieren eine bedeutende Verlagerung von Tischtelefonen zur ereignisgesteuerten Kommunikation. Kontaktzenter-APIs, die transkribierte Sprach-, Chat- und E-Mail-Ströme vereinheitlichen, senken die durchschnittliche Bearbeitungszeit und ziehen Unternehmen an, die operationelle Effizienz anstreben.
Die verbrauchsbasierte Preisgestaltung, die CPaaS innewohnt, reduziert Investitionsausgaben, erhöht jedoch den Integrationsaufwand, sodass Anbieter Beratung, Migration und Optimierung in wiederkehrende Pakete bündeln. Mittelständische Unternehmen ohne DevOps-Personal verlassen sich auf Managed-Services-Partner, die API-Latenz überwachen und Carrier-Verbindungen verwalten. Folglich differenzieren sich Dienstleister, die Ingenieure für mehrere Ökosysteme wie Salesforce, SAP und Epic zertifizieren, im Markt für Cloud-Kommunikationsplattformen, während die reinen Software-Margen unter Druck geraten, da die Funktionalität zur Ware wird.


Nach Bereitstellungstyp:
Hybride Architekturen balancieren Latenz und ComplianceDie Public Cloud entfiel auf 72,59 % des Bereitstellungsumsatzes 2025, da Unternehmen Agilität und unbegrenzte Skalierung schätzten. Die Hybrid Cloud schreitet jedoch mit einer CAGR von 15,30 % voran, weil BFSI-Workloads Roundtrip-Zeiten unter 10 Millisekunden erfordern, die öffentliche Regionen nicht immer garantieren können.[3]Finanzbranchenregulierungsbehörde, „Latenzstandards”, FINRA.ORG Hybride Konfigurationen halten Signalisierungsserver vor Ort und leiten Analysen und Speicher in die Cloud, was Kontrolle mit Elastizität verbindet. Microsofts Sovereign-Cloud-Regionen versprechen EU-Residenz für Aufzeichnungen und Transkripte und veranschaulichen Lokalisierungstaktiken, die Aufträge im öffentlichen Sektor gewinnen.
Die Private Cloud bleibt bei Verteidigungsbehörden bestehen, die luftdichte Umgebungen benötigen, doch ihr Anteil nimmt ab, da Zero-Trust-Überlagerungen für viele vertrauliche Workloads als ausreichend erwiesen. Kleinere CPaaS-Anbieter schließen Allianzen mit regionalen Infrastrukturanbietern, um lokales Hosting ohne den Aufbau von Rechenzentren bereitzustellen, und tauschen Bruttomarge gegen geografische Reichweite. Die hybride Bereitstellung ist daher eine dauerhafte Positionierung und kein vorübergehender Migrationspunkt, was die Marktgröße für Cloud-Kommunikationsplattformen für Orchestrierungs- und Beobachtbarkeitswerkzeuge erweitert, die gemischte Umgebungen umspannen.
Nach Branchenvertikale:
Gesundheitswesen wächst stark durch Telegesundheits-GleichwertigkeitIT- und Telekommunikationsunternehmen entfielen 2025 auf 28,07 % des Umsatzes durch den Einsatz von APIs für Kundensupport und interne Zusammenarbeit. Das Gesundheitswesen ist bis 2031 auf eine CAGR von 14,60 % ausgerichtet, nachdem die US-Erstattungsgleichstellung für virtuelle Arztbesuche 2024 dauerhaft wurde. Epic und Cerner integrierten Video-APIs in elektronische Gesundheitsakten und ermöglichten Klinikern, Sitzungen direkt aus Patientenakten zu starten, ohne den Kontext zu wechseln. Sprach-Biometrie erfüllt Know-Your-Customer-Mandate im Bankwesen, ersetzt anfällige Sicherheitsfragen und reduziert Callcenter-Betrug.
Einzelhändler betten Click-to-Call-Widgets ein, die Käufer zu Agenten mit Live-Lagerbestandseinblick weiterleiten und den Warenkorbabbruch reduzieren. Regierungsbehörden modernisieren Bürger-Hotlines, um saisonale Spitzen bei Steuereinreichungen zu bewältigen, während Hersteller Sprachbefehle in industrielle IoT-Systeme für freihändige Fehlerberichterstattung integrieren. Über diese Anwendungsfälle hinaus verkürzen branchenspezifische Compliance-Vorlagen Bereitstellungszyklen und erweitern den adressierbaren Markt für Cloud-Kommunikationsplattformen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
KMU setzen auf verbrauchsbasierte APIsGroßunternehmen trugen 67,21 % des Umsatzes 2025 bei und nutzten dabei Mengenvereinbarungen und dedizierte Betreuungsteams. Doch KMU, die mit einer CAGR von 16,10 % expandieren, sind die schnellsten Akteure, da Self-Service-Portale es Entwicklern ermöglichen, Telefonnummern zu kaufen und SMS-Nachrichten per Kreditkarte zu versenden und dabei langwierige Beschaffungsprozesse zu überspringen. Im asiatisch-pazifischen Raum integrieren Mobile-First-Startups Messaging in Logistik- und Haushaltsdienstleistungs-Apps und generieren überproportionale Nachfrage im Verhältnis zu ihrer Mitarbeiterzahl. RingCentrals Einstiegstarif von 15 USD senkte die Kosten für vollständige UCaaS für Unternehmen mit 10–50 Mitarbeitern und ersetzte Verbrauchertools durch Carrier-Grade-Zuverlässigkeit.
Das KMU-Wachstum konzentriert sich auf kommunikationsintensive Branchen wie häusliche Pflege und Außendienst. Anbieter, die eine einheitliche Abrechnung über CPaaS und UCaaS hinweg anbieten, vereinfachen die Verwaltung für schlanke IT-Teams. Infolgedessen belohnt der Markt für Cloud-Kommunikationsplattformen Anbieter, die Self-Service-Onboarding mit skalierbaren Support-Stufen kombinieren, wenn Kunden reifen.
Geografische Analyse
Markt für Cloud-Kommunikationsplattformen in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 38,47 % des weltweiten Umsatzes, angetrieben durch UCaaS-Migrationen von Fortune-500-Unternehmen und erhebliche Risikokapitalfinanzierungen für Contact-Center-as-a-Service-Startups. US-amerikanische Unternehmen stellten Avaya- und Cisco-Telefonanlagen außer Betrieb, um Investitionsausgaben zu senken und Remote-Mitarbeitern gerecht zu werden, während Kanadas zweisprachige Anforderungen die Nachfrage nach zweisprachigen IVR- und Agentenweiterleitungslösungen ankurbelten. Mexikos Nearshore-BPO-Sektor übernahm spanischsprachigen Datenverkehr von US-amerikanischen Einzelhändlern, die kostengünstige und zugleich kulturell angepasste Unterstützung suchten, und vergrößerte damit den regionalen Markt für Cloud-Kommunikationsplattformen weiter.
Markt für Cloud-Kommunikationsplattformen im asiatisch-pazifischen Raum
Für die Region Asien-Pazifik wird bis 2031 ein CAGR von 15,00 % prognostiziert, angetrieben durch Indiens Digital-India-Breitbandprogramm im Wert von 1,2 Milliarden USD sowie Chinas Datenlokalisierungsgesetze, die die Plattformauswahl für inländische und multinationale Anbieter aufteilen. Indiens auf Blockchain basierendes Mandat zur Anrufauthentifizierung veranlasste Anbieter zur Integration verteilter Ledger, was die Markteinführungszeit verlängerte, aber das Vertrauen stärkte. Südostasien übersprang die Festnetztelefonie und wickelte Transaktionen direkt über WhatsApp-Business-APIs ab, wobei sich der Konversationshandel als Standard für die vollständige Bestellabwicklung innerhalb von Chat-Threads etablierte. Japan und Südkorea führen 5G-Slicing-Pilotprojekte an, die die Anrufqualität für Telemedizin und Fabrikautomatisierung sicherstellen, und erschließen damit den Markt für Cloud-Kommunikationsplattformen für latenzempfindliche Anwendungsszenarien.
Markt für Cloud-Kommunikationsplattformen in EMEA und Südamerika
Die Akzeptanz in Europa wird durch fragmentierte Nummerierungsvorschriften und Anforderungen zur rechtmäßigen Überwachung gedämpft, die länderspezifische Bereitstellungen erfordern. Die Post-Brexit-Divergenz führte zu einem eigenständigen britischen Datenschutzregime, das die Einführung transatlantischer Plattformen erschwert. Deutschlands strenge GDPR-Auslegung verlangsamte zunächst die Einführung von KI-Sprachanalysen, bis Anbieter explizite Einwilligungsabläufe für beide Parteien implementierten. Frankreich und Italien digitalisieren ihre Bürger-Hotlines, während Saudi-Arabien und die Vereinigten Arabischen Emirate im Rahmen ihrer nationalen digitalen Agenden Omnichannel-Behördendienste vorschreiben. Afrikas Wachstum konzentriert sich auf SMS- und USSD-Interaktionen in Märkten mit sporadischer Breitbandversorgung, während Brasiliens Erhöhung der Zusammenschaltungsgebühren inländische Netzbetreiber begünstigte und die Marktökonomie in Südamerika zugunsten lokaler Anbieter verschob.

Regulatorisches Umfeld
Die Regulierung von Cloud-Kommunikationsplattformen verbindet zunehmend telekommunikationsrechtliche Verpflichtungen (Nummerierung, Interconnect, Anrufer-Authentifizierung, rechtmäßige Überwachung) mit Cloud-Governance- und branchenspezifischen Compliance-Anforderungen, was die grundlegenden Entwicklungs- und Compliance-Kosten für CPaaS- und UCaaS-Anbieter erhöht. In den Vereinigten Staaten legte die FCC Anforderungen zur Anrufer-ID-Authentifizierung fest, die am 18. September 2025 in Kraft traten, einschließlich Anforderungen im Zusammenhang mit STIR/SHAKEN-Signaturnachweisen (wie der Verwendung von Service Provider Code-Token und digitalen Zertifikaten), was Cloud-Sprachanbieter und Gateways betrifft, die Datenverkehr ursprünglich erzeugen oder weiterleiten.
Im Jahr 2026 erweiterte sich der regulatorische Rahmen durch politische Maßnahmen weiter, die Erwartungen an Identität, Resilienz und Aufsicht über den gesamten Stack hinweg verstärken. Die FCC verabschiedete im April 2026 einen Further Notice of Proposed Rulemaking, der Know-Your-Customer-Verpflichtungen für neue und wiederkehrende Kunden von Sprachdiensten behandelt und die Onboarding- und Verifizierungsprozesse für cloudbasierte Kommunikation verschärft. Im Vereinigten Königreich traten die Critical Third Parties (Designation) Regulations 2026 am 13. Juli 2026 in Kraft, die Amazon Web Services, Google Cloud, Microsoft Ireland und Oracle Corporation UK für die Aufsicht über die Finanzstabilität benennen und die Sorgfaltspflichtanforderungen für auf diesen Infrastrukturen gehostete Kommunikationsworkloads erhöhen. Separat konsolidierte Ofcom mit Wirkung zum 8. April 2026 Aktualisierungen der General Conditions of Entitlement für im Vereinigten Königreich tätige Kommunikationsanbieter.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der zugrunde liegenden Cloud-Infrastruktur und Konnektivität, verläuft dann über den Zugang zum Telekommunikationsnetz (Carrier-Interconnects, Nummerierung, SMS/Sprachterminierung, SIP-Trunking) und geht in die CPaaS- und UCaaS-Softwareschicht über, die programmierbare APIs und Orchestrierung bereitstellt. Hyperscaler agieren sowohl als Infrastrukturanbieter als auch als Vertriebskanäle und nutzen Marktplätze und konsolidierte Abrechnung, um Kommunikations-APIs in umfassendere Cloud-Adoptionsprozesse einzubinden. Dies macht die Positionierung von Anbietern innerhalb von Ökosystemen (AWS, Google Cloud, Azure) zu einem praktischen Weg zu Unternehmenskunden.
Vorgelagerte Abhängigkeiten umfassen Edge- und Netzwerkgeräte (für latenzarmes Routing und Qualitätssicherung) sowie Sicherheits- und Compliance-Tools, die Verschlüsselung, Identitätsverifizierung und Auditierbarkeit unterstützen. In der Mitte der Kette verpacken Aggregatoren und Plattformanbieter Carrier-Konnektivität in APIs, während wertschöpfende Schichten (CCaaS, vertikale Agenten, KI-Transkription, Analytik, Betrugskontrollen) Differenzierung und Nachfragesog für Dienste erzeugen. Jüngste Ökosystembewegungen zeigen, wie diese Kette operationalisiert wird: BICS erweiterte im April 2026 seine Zusammenarbeit mit Google im Bereich des cloudbasierten PSTN-Ersatzes, abgestimmt auf Google Workspace und Google Cloud, während Five9 im Juli 2026 eine gemeinsame Enterprise-CX-KI-Lösung mit Google Cloud ankündigte. Zusammen zeigen diese Entwicklungen, wie KI-Plattformen und Cloud-Distribution zunehmend in die Markteinführung und Lösungsbereitstellung für Cloud-Kommunikation eingebettet werden.
Wettbewerbslandschaft
Der Markt für Cloud-Kommunikationsplattformen bleibt mäßig fragmentiert: Die fünf größten Anbieter – Twilio, Microsoft, Cisco, RingCentral und Amazon Web Services – hielten 2025 zusammen rund 45 % des Umsatzes. Hyperscaler verkaufen APIs zusammen mit Rechenleistung und Speicher und komprimieren Preise, was reine CPaaS-Anbieter zwingt, sich durch branchenspezifische Vorlagen, Edge-Punkte mit niedriger Latenz und Entwicklererfahrung zu differenzieren. Microsoft bündelte Teams Phone mit Microsoft 365 zu nahezu null Grenzkosten, skalierte die Lizenzen auf 15 Millionen und zwang UCaaS-Wettbewerber, sich auf KI-Transkription und Stimmungsmerkmale zu konzentrieren.
Twilios Übernahme von Segment im Jahr 2020 schuf einheitliche Kundenprofile, die die Wechselkosten über die grundlegende Telefonieintegration hinaus erhöhen und den Umsatzanteil sichern. Carrier-Grade-Anbieter wie Bandwidth und Telnyx gewinnen latenzempfindliche Workloads durch globale Terminierung unter 50 Millisekunden. Kleinere Anbieter streben ISO-27001- und SOC-2-Typ-II-Prüfungen an, um in regulierten Branchen zu bestehen, während diejenigen ohne Sicherheitsreife häufig Fusionen oder Verkäufe suchen. Chancen entstehen in der Pharmazie, im Rechtswesen und in der Energie, wo compliance-fertige Workflows nach wie vor selten sind. Folglich hängen die Wettbewerbsdynamiken von Sicherheitspositionierung, Integrationsbreite und KI-gestützter Agentenproduktivität ab, und nicht von reiner Anrufweiterleitung.
Branchenführer im Markt für Cloud-Kommunikationsplattformen
Twilio Inc.
Vonage Holdings Corp.
Sinch AB
Infobip Ltd.
Bandwidth Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cloud-Kommunikationsplattformen
- Twilio Inc.
- Vonage Holdings Corp.
- Cisco Systems Inc.
- 8x8 Inc.
- Sinch AB
- Infobip Ltd.
- Bandwidth Inc.
- RingCentral Inc.
- Amazon Web Services Inc.
- Microsoft Corp.
- Google LLC
- Mitel Networks Corp.
- Avaya Holdings Corp.
- NetFortris Inc.
- West IP Communications Inc.
- Telestax Inc.
- Plivo Inc.
- CallFire Inc.
- Ozonetel Communications Pvt. Ltd.
- MessageBird B.V.
- Telnyx LLC
Lesen Sie die Analyse der Cloud-Kommunikationsplattform-Unternehmen

Marktchancen und Zukunftsaussichten
Eine konkrete Chance liegt in der Verschiebung von kanalzentrierten APIs zu Orchestrierungsschichten, die Messaging und Sprache mit Unternehmensdaten und KI vereinen und so den Integrationsaufwand für regulierte und volumenstarke Anwendungsfälle reduzieren. Twilio brachte Conversation Orchestrator, Conversation Memory und Conversation Intelligence im Juli 2026 in die allgemeine Verfügbarkeit, was auf fortgesetzte Investitionen in eine standardisierte Steuerungsebene für agentenbasierte Workflows statt maßgeschneiderter Anwendungslogik hinweist. Infobip führte im April 2026 AgentOS ein und positionierte damit eine KI-Agenten-Konnektivitätsschicht (einschließlich MCP-Server), die Unternehmen nutzen können, um Modelle und Tools über Engagement-Stacks hinweg zu verbinden, im Einklang mit wiederverwendbaren Bausteinen für Kundenservice- und Handelsabläufe.
Datensouveränität und regionale Rechenleistung bleiben ein durch Beschaffungsbeschränkungen und im Marktkontext beschriebene Lokalisierungsvorgaben geprägter Weißraumbereich. Telnyx startete im Juli 2026 souveräne GPU-Infrastruktur in Dubai, um regionale KI-Inferenz und Datenverarbeitung für Unternehmen im Nahen Osten zu ermöglichen und Kommunikationsworkloads an lokale Verarbeitungsanforderungen und Latenzziele anzupassen. Entwicklerorientierter Vertrieb über Cloud-Ökosysteme erweitert ebenfalls die Adoptionswege: Vonage integrierte im Juni 2026 CPaaS- und Netzwerk-APIs in die AWS-Kiro-Umgebung und reduzierte damit die Reibung für Teams, die agentenbasierte Anwendungen entwickeln, welche Sprache, Messaging, Verifizierung und Betrugskontrollen als native Fähigkeiten benötigen.
Recent Industry Developments in Markt für Cloud-Kommunikationsplattformen
- Juli 2026: Twilio startete eine öffentliche Beta-Version von Branded Calling im Vereinigten Königreich, in Kanada und Deutschland und erweiterte damit Funktionen zum Anrufvertrauen auf weitere Märkte. Der Rollout unterstützt Unternehmen, die mit zunehmendem Spoofing und sinkenden Antwortraten konfrontiert sind, indem verifizierte Identität am Punkt der Anrufzustellung sichtbarer gemacht wird.
- Juni 2026: Vonage führte branchenspezifische KI-Agenten für Gesundheitswesen, Finanzdienstleistungen und Einzelhandels-Kontaktzentren in Partnerschaft mit Avaamo und Syndeo ein. Die vorkonfigurierten Agenten reduzieren den Anpassungsaufwand für gängige Workflows und beschleunigen Implementierungen für Organisationen, die domänenspezifische Automatisierung zusammen mit Compliance-Kontrollen benötigen.
- Oktober 2025: Twilio übernahm Khoros für 1,1 Milliarden USD und fügte damit soziale Community-Kanäle zu seinem Portfolio für Kundenengagement hinzu. Der Deal erweiterte Twilios Multichannel-Präsenz über die Kern-APIs für Sprache und Messaging hinaus und stärkte seine Fähigkeit, Engagement über eigene Communities und Support-Interaktionen hinweg zu orchestrieren.


Markt für Cloud-Kommunikationsplattformen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt umfasst Erlöse aus Cloud-Kommunikationsplattformen, die programmierbare und gehostete Kommunikationsdienste (Sprache, Video, Messaging, Verifizierung und verwandte Kollaborationsfunktionen) über das Internet an Unternehmen bereitstellen, in der Regel über APIs, Anwendungen und verwaltete Dienste.
Ausschlüsse aus dem Umfang: Wir schließen traditionelle On-Premises-Kommunikationshardware sowie Erlöse aus Carrier-Netzwerkdiensten aus, die als grundlegende Konnektivität und nicht als Plattformsoftware oder plattformgeführte Dienste abgerechnet werden.
Segmentierungsübersicht
- Nach Komponente
- Lösungen
- Communications-Platform-as-a-Service (CPaaS)
- Unified-Communications-as-a-Service (UCaaS)
- WebRTC-Gateways
- Kontaktzenter-APIs
- Dienste
- Professional Services
- Managed Services
- Lösungen
- Nach Bereitstellungstyp
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Branchenvertikale
- Informationstechnologie und Telekommunikation
- Bank-, Finanz- und Versicherungsdienstleistungen
- Gesundheitswesen
- Einzelhandel und E-Commerce
- Regierung und öffentlicher Sektor
- Fertigung
- Reise und Gastgewerbe
- Bildung
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Benelux
- Nordische Länder
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Südostasiatische Nationen
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung lieferte das erste Bild von Angebot und Nachfrage, indem Indikatoren verfolgt wurden, die mit Unternehmenskommunikation und Cloud-Adoption zusammenhängen. Öffentliche Quellen wie die FCC, das US Bureau of Labor Statistics, das National Institute of Standards and Technology (NIST), Veröffentlichungen der Europäischen Kommission und die ITU wurden genutzt, um die Richtung der Telekommunikations- und Cloud-Politik, Arbeitskräftetrends und Datensouveränitätserwartungen zu überprüfen, die den Einführungszeitplan beeinflussen.
Wir haben außerdem Unternehmensberichte, Protokolle von Ergebniskonferenzen, Investorenpräsentationen und Produktdokumentation ausgewertet, um zu verstehen, wie Plattformerlöse strukturiert sind (nutzungsbasiert, sitzplatzbasiert und gebündelt) und wie diese Angebote in den Bereichen Sprache, Messaging, Video und Verifizierung positioniert werden. Bei Bedarf haben wir auf kostenpflichtige Abonnements zurückgegriffen, die Unternehmensfinanzdaten und Marktinformationen unterstützen, sowie auf Patentdatenbanken und die Verfolgung von Verträgen und Ausschreibungen, um strategische Entwicklungen zu validieren. Die hier aufgeführten Sekundärforschungsquellen sind illustrativ und nicht abschließend; viele weitere öffentliche Dokumente und Datentabellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was tatsächlich gekauft und abgerechnet wird, insbesondere dort, wo sich Plattformfunktionen zwischen CPaaS, UCaaS, WebRTC-Gateways und Contact-Center-Kommunikations-APIs überschneiden. Wir haben mit Plattformanbietern, Kanal- und Integrationspartnern sowie Unternehmenskäufern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit Annahmen zu Adoptionsgeschwindigkeit, Preisentwicklung und Nutzungsintensität mit dem tatsächlichen Beschaffungsverhalten abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 57 % | Bereichs-/Abteilungsleiter: 35 % | EMEA: 32 % |
| Kleinere Anbieter: 17 % | Manager: 52 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der die Plattformausgaben aus Unternehmenskommunikations-Workloads rekonstruiert, die in die Cloud verlagert werden, und diese dann auf monetarisierte Einheiten abbildet, die Anbieter üblicherweise bepreisen. In der Praxis sind dabei Eingaben wie das Wachstum von Cloud-Telefonie- und Kollaborationslizenzen, programmierbare Messaging- und Sprachverkehrsmuster, Verifizierungs- und Authentifizierungsanwendungsfälle sowie das Tempo der Modernisierung von Contact Centern verknüpft.
Um die Gesamtwerte realistisch zu halten, wird das Modell mit selektiven Bottom-up-Näherungen gegengeprüft, beispielsweise mit Stichproben-Durchschnittsverkaufspreisen multipliziert mit abgerechneten Einheiten sowie Anbieter-Aggregationen für bestimmte Produktbereiche, bei denen die Offenlegung klarer ist. Wenn Lücken bestehen (zum Beispiel wenn Erlöse innerhalb breiterer Segmente ausgewiesen werden), verwenden wir aus Interviews und öffentlicher Produktverpackung abgeleitete Aufteilungen, um eine Überallokation gebündelter Erlöse zu vermeiden.
Prognosen werden mittels Szenarioanalyse erstellt, da Preisgestaltung, Bündelung und der Zeitplan für Unternehmensmigration die Ergebnisse stärker beeinflussen können als eine einzelne Trendlinie. Die Szenarien sind auf dem Expertenkonsens zur Cloud-Migrationsgeschwindigkeit, den Kosten der regulatorischen Compliance und der Adoption programmierbarer APIs in Kundenbindungsabläufen verankert, gefolgt von regionalen Anpassungen auf Basis von Beschaffungszyklen und Implementierungszeitplänen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die modellierte Erlöse mit unabhängigen Signalen vergleichen, wie etwa offengelegter Segmentleistung, Cloud-Adoptions-Benchmarks und makroökonomischen Indikatoren, die IT-Budgets beeinflussen. Große Abweichungen werden markiert, die Annahmenkette wird Schritt für Schritt überprüft, und Folgegespräche werden ausgelöst, wenn eine Preis- oder Verpackungsänderung für das Gesamtergebnis wesentlich ist.
Vor der Freigabe werden die Schätzungen von einem weiteren Analysten auf logische Konsistenz, Einheitenmathematik und regionale Zuteilung geprüft und anschließend überarbeitet, wo die Beweislage schwach ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Ereignisse die Nachfrage, die Preisgestaltung oder den Produktumfang verschieben. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit die Zahlen die neuesten verfügbaren Offenlegungen und Marktsignale widerspiegeln.
Marktgrößenbestimmung von Mordor Intelligence für Cloud-Kommunikationsplattformen im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Cloud-Kommunikationsplattformen weichen häufig stark voneinander ab, weil Teams unterschiedliche Produktbereiche erfassen, unterschiedliche Jahrespunkte verwenden und unterschiedliche Preisannahmen für gebündelte Angebote anwenden. Unterschiede entstehen auch, wenn Quellen Plattformerlöse mit breiteren Telekommunikations- oder Softwarekategorien vermischen, was die Gesamtwerte aufblähen kann, selbst wenn die Wachstumsstory ähnlich ist.
Die größten Treiber von Abweichungen sind in der Regel die Gruppierung von CPaaS, UCaaS, WebRTC-Gateways und Contact-Center-Kommunikations-APIs sowie die Frage, ob professionelle und verwaltete Dienste als Teil der Plattformausgaben behandelt oder separat geführt werden. Auch der Zeitpunkt der Währungsumrechnung, das gewählte Basisjahr und die Art, wie sitzplatzbasierte Preisgestaltung mit nutzungsbasierter Abrechnung vermischt wird, können die Schätzung erheblich verschieben, insbesondere wenn das Prognosefenster nach einem Sprung bei den Cloud-Migrationen von Unternehmen beginnt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,47 Milliarden USD (2026) | |
| Fachzeitschrift A | 13,50 Milliarden USD (2026) | Diese Zahl basiert auf einem älteren Datenzyklus und einem engeren Erlöskonzept, das gebündelte UCaaS- und plattformbezogene Dienste untererfassen kann; zudem können Unterschiede in der Kategorisierung von API-geführtem Messaging und Verifizierung auftreten. |
| Branchenbericht B | 10,05 Milliarden USD (2025) | Diese Schätzung ist auf ein anderes Basisjahr und einen softwareorientierten Rahmen ausgerichtet; Dienste und angrenzende Plattformerlöse können inkonsistent behandelt werden, was die Gesamtwerte komprimiert, wenn Lizenzen und nutzungsbasierte Abrechnung vermischt werden. |
Die Streuung ergibt sich hauptsächlich aus den einbezogenen Produktbereichen und dem für den Referenzwert gewählten Jahr, was sich dann darauf auswirkt, wie Bündelungen und nutzungsbasierte Abrechnung in USD-Gesamtwerte übersetzt werden. Wenn CPaaS, UCaaS, WebRTC-Gateways, Contact-Center-Kommunikations-APIs und zugehörige Dienste konsistent erfasst und auf das angegebene Prognosefenster aktualisiert werden, entspricht der Wert für 2026 dieser Umfangsbehandlung, die die von Mordor Intelligence angewandte Grundlage darstellt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Cloud-Kommunikationsplattformen heute?
Der Markt für Cloud-Kommunikationsplattformen erreichte 2026 23,47 Milliarden USD und soll bis 2031 auf 45,63 Milliarden USD bei einer CAGR von 14,22 % wachsen.
Welcher Bereitstellungsmodus wächst am schnellsten?
Hybrid-Cloud-Deployments expandieren mit einer CAGR von 15,30 %, da Unternehmen latenzempfindliche On-Premises-Workloads mit der Elastizität der Public Cloud ausbalancieren.
Warum setzt das Gesundheitswesen Cloud-Kommunikationsplattformen so schnell ein?
Erstattungsgleichstellung für Telegesundheit und Integrationen in elektronische Gesundheitsakten treiben bis 2031 eine CAGR von 14,60 % für Anwendungsfälle im Gesundheitswesen an.
Was ist die größte Sicherheitsherausforderung für Cloud-Kommunikationsplattformen?
Aufsehenerregende Datenschutzverletzungen rückten den Fokus auf Verschlüsselung, Schlüsselverwaltung und Zero-Trust-Architektur und machten Drittanbieter-Sicherheitsbescheinigungen zur Beschaffungsvoraussetzung.
Welche Region wird das stärkste Wachstum verzeichnen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 15,00 % wachsen, angetrieben durch den Breitbandausbau, 5G-Einführungen und weitverbreitetes Mobile-First-Verbraucherverhalten.
Wer sind die führenden Anbieter in diesem Bereich?
Twilio, Microsoft, Cisco, RingCentral und Amazon Web Services hielten 2025 zusammen rund 45 % des globalen Umsatzes, während zahlreiche regionale und Spezialanbieter den Rest ausmachten.
Seite zuletzt aktualisiert am:



