
Cloud-Backup-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.13 Milliarden US-Dollar |
| Marktgröße (2031) | 21.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 24.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cloud-Backup-Marktanalyse von Mordor Intelligence
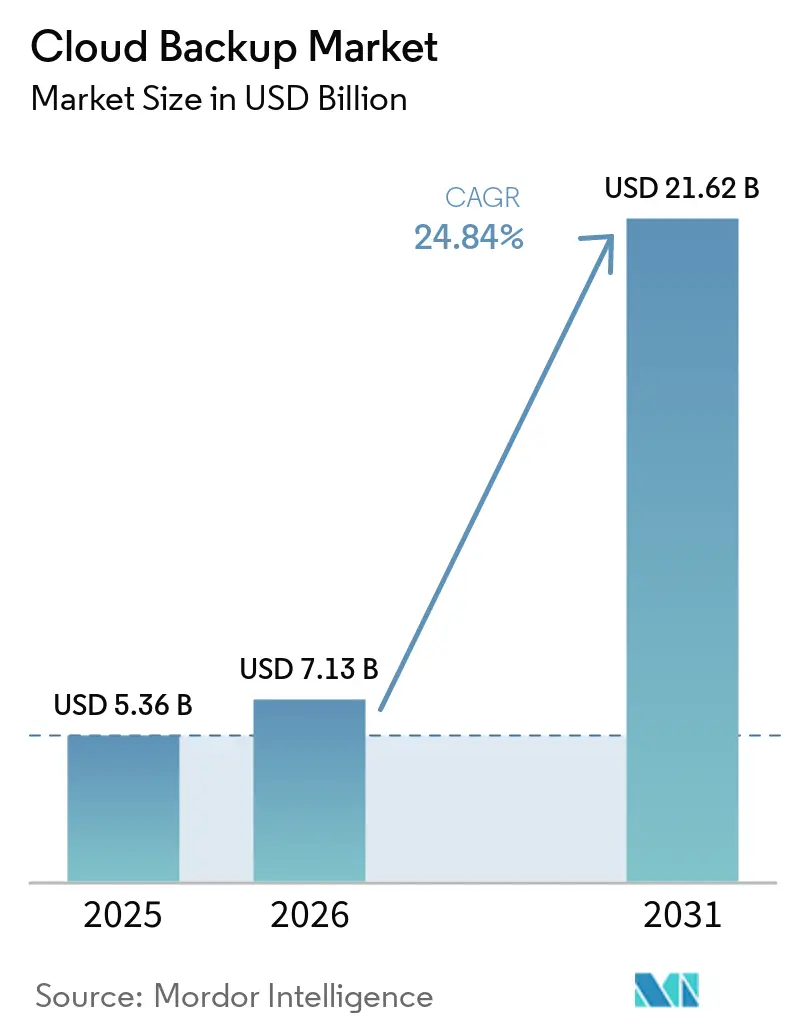
Die Cloud-Backup-Marktgröße wurde im Jahr 2025 auf 5,36 Milliarden USD geschätzt und soll von 7,13 Milliarden USD im Jahr 2026 auf 21,62 Milliarden USD bis 2031 wachsen, bei einer CAGR von 24,84 % während des Prognosezeitraums (2026–2031).
Eskalierender Cyber-Erpressung, rasante SaaS-Verbreitung und strenge Datenstabilitätsvorschriften beschleunigen den Wechsel von Bandbibliotheken zu elastischen Cloud-Repositories. Die Konsolidierung nimmt an Fahrt auf, da Anbieter Skalierung anstreben, um Hyperscaler-Bundles entgegenzuwirken, während verbrauchsbasierte Preisgestaltung die Ausgaben mit dem Datenwachstum in Einklang bringt. Lokalisierungsvorschriften fragmentieren Architekturen in landesinterne Datentresore, unveränderlicher Speicher ist mittlerweile eine Grundvoraussetzung für Ransomware-Versicherungen, und Managed-Service-Spezialisten profitieren von der operativen Komplexität, insbesondere bei kleinen und mittelständischen Unternehmen. Diese Dynamiken stärken den langfristigen Adoptionsschwung in allen wichtigen Branchenvertikalen.
Wichtigste Erkenntnisse des Berichts
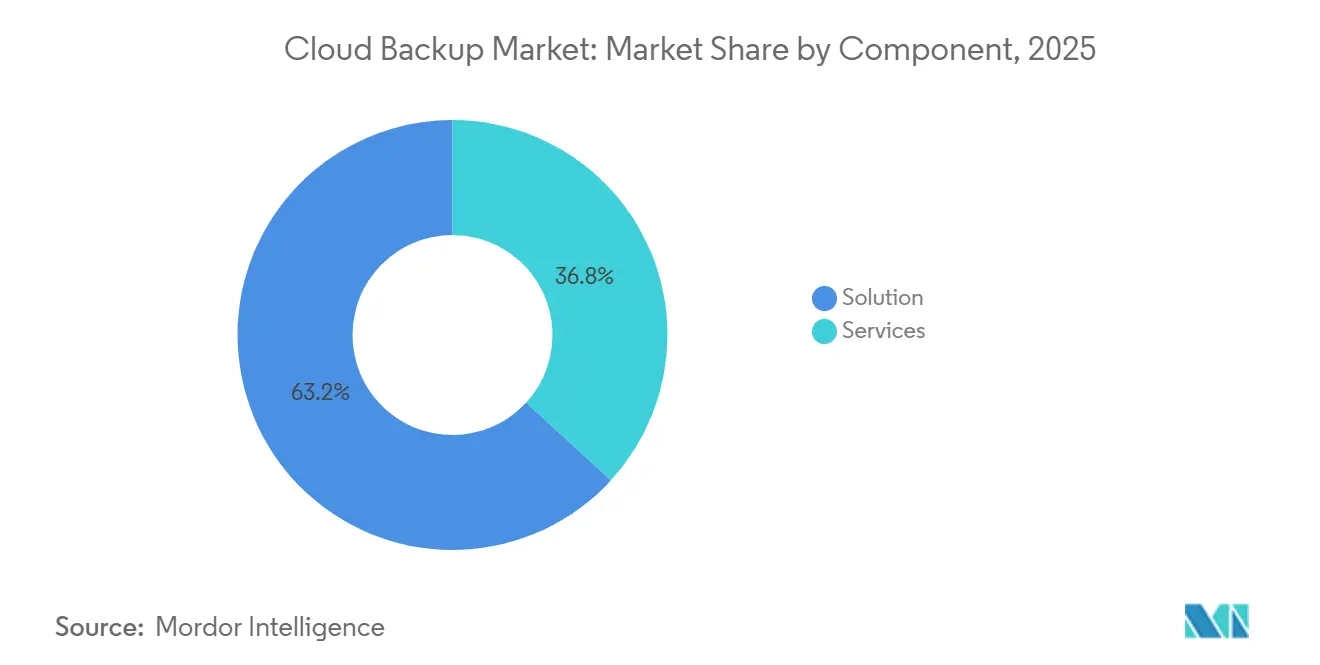
- Nach Komponente hielten Lösungslizenzen und Speicherabonnements im Jahr 2025 einen Anteil von 63,19 % am Cloud-Backup-Markt, während Dienste mit einer CAGR von 25,99 % bis 2031 schneller wachsen.
- Nach Bereitstellungsmodell führte die Public Cloud mit 48,41 % des Umsatzes im Jahr 2025, während die Hybrid Cloud mit einer prognostizierten CAGR von 25,59 % bis 2031 das höchste Wachstum aufweist.
- Nach Endbenutzerbranche entfielen auf Bankwesen, Finanzdienstleistungen und Versicherungen 26,06 % der Nachfrage im Jahr 2025; für das Gesundheitswesen wird eine CAGR von 26,71 % bis 2031 prognostiziert.
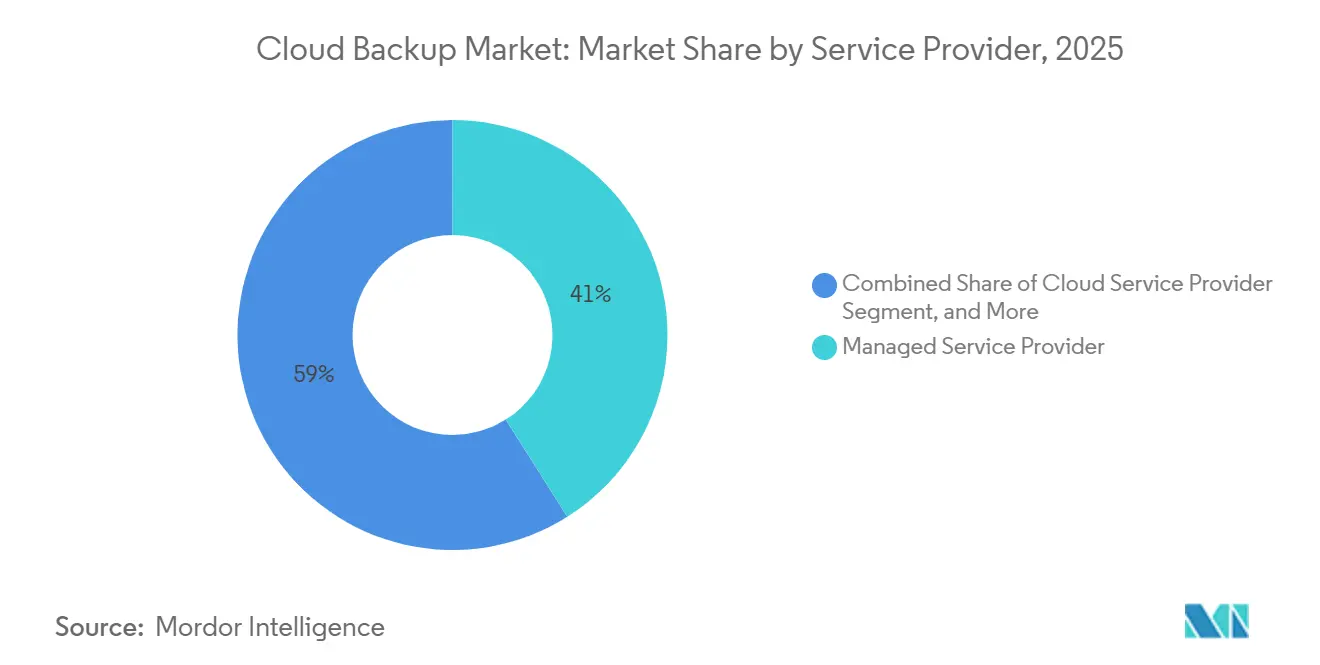
- Nach Dienstanbieter hielten Managed Service Provider im Jahr 2025 einen Anteil von 41,04 % und sollen mit einer CAGR von 26,32 % wachsen, womit sie Cloud- und Telekommunikationsanbieter übertreffen.
- Nach Unternehmensgröße repräsentierten Großunternehmen im Jahr 2025 57,22 % des Umsatzes, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 26,19 % wachsen werden.
- Nach Geografie entfielen auf Nordamerika 35,06 % des Umsatzes im Jahr 2025; der asiatisch-pazifische Raum ist mit einer CAGR von 26,89 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Cloud-Backup-Markttrends und -Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Massives Datenwachstum, das erschwinglichen und skalierbaren Speicher erfordert | +5.20% | Global, mit höchster Intensität in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Beschleunigte Unternehmensadoption von SaaS-Plattformen, die integrierte Backup-Nachfrage antreibt | +4.80% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende unternehmensweite Reife im Cloud-Computing | +4.10% | Nordamerika und Europa als Kern, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verstärkter regulatorischer Fokus auf Datenschutz- und Resilienzvorschriften | +3.90% | Europa (DSGVO), Nordamerika (CCPA, HIPAA), asiatisch-pazifischer Raum (PIPL, DPDP) | Kurzfristig (≤ 2 Jahre) |
| Zunahme der Nutzung unveränderlichen Speichers für die Einhaltung von Ransomware-Versicherungsanforderungen | +3.60% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung KI-basierter Datenklassifizierung zur Optimierung von Backup-Speichervolumen | +2.80% | Nordamerika und Europa als frühe Anwender, schrittweise Übernahme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Massives Datenwachstum, das erschwinglichen und skalierbaren Speicher erfordert
Unternehmen erzeugten im Jahr 2024 120 Zettabyte an Daten, was Festkapazitäts-Arrays stark belastet. Verbrauchsbasiertes Cloud-Backup richtet die Kosten an aktiven Datensätzen aus und beseitigt dreijährige Hardware-Erneuerungszyklen. Kalte Objektspeicher-Ebenen der Hyperscaler wie Amazon S3 Glacier Instant Retrieval bieten Preise unter einem Cent pro Gigabyte und ermöglichen eine jahrzehntelange Aufbewahrung ohne unverhältnismäßige Ausgaben.[1]AMAZON, "Amazon S3-Preisgestaltung," aws.amazon.com Edge-Caching, das nur geänderte Blöcke überträgt, mildert Bandbreitenbeschränkungen, während Analysen von Backup-Telemetriedaten eine proaktive Kapazitätsplanung unterstützen. Diese Faktoren bilden gemeinsam die Grundlage für eine anhaltende Nachfrage im Cloud-Backup-Markt.
Beschleunigte Unternehmensadoption von SaaS-Plattformen, die integrierte Backup-Nachfrage antreibt
Microsoft 365 überschritt im Jahr 2024 400 Millionen bezahlte Lizenzen, doch Microsofts Modell der geteilten Verantwortung schließt den Schutz auf Anwendungsebene aus.[2]MICROSOFT, "Microsoft 365-Modell der geteilten Verantwortung," learn.microsoft.com Unternehmen setzen daher workload-bewusste Tools ein, die Exchange-, SharePoint- und OneDrive-Daten außerhalb des 93-tägigen Papierkorb-Fensters sichern. Ähnliche Lücken bestehen bei Salesforce und Google Workspace, und das durchschnittliche Unternehmen nutzt mittlerweile 130 SaaS-Tools. Einheitliche Richtlinien-Engines, die granulare Snapshots über unterschiedliche APIs hinweg orchestrieren, sind unverzichtbar geworden und erheben den Cloud-Backup-Markt zu einem zentralen Pfeiler der SaaS-Governance.
Steigende unternehmensweite Reife im Cloud-Computing
Hybrid- und Multi-Cloud-Backups bilden die Grundlage für 78 % der Bereitstellungen im Jahr 2025 und erfordern die Abdeckung von On-Premises-Clustern, Hyperscaler-Instanzen und Kubernetes-Workloads unter einer einzigen Steuerungsebene. SaaS-basiertes Management eliminiert standortspezifische Agenten und reduziert die mittlere Wiederherstellungszeit. Container-Umgebungen erfordern Snapshots, die persistente Volumes sowie Konfigurations-Metadaten umfassen, während die Portabilität von Richtlinien Unternehmen hilft, eine Abhängigkeit von einzelnen Anbietern bei wachsenden Anbieterportfolios zu vermeiden. Diese Reife beschleunigt die wiederkehrende Nachfrage im Cloud-Backup-Markt.
Verstärkter regulatorischer Fokus auf Datenschutz- und Resilienzvorschriften
Artikel 32 der DSGVO schreibt eine schnelle Wiederherstellung vor, die US-amerikanische Verordnung S-P setzt 30-tägige Fristen für Datenschutzverletzungsmeldungen, und die CISA-Direktive 23-01 verlangt unveränderliche Kopien für Bundesbehördensysteme.[3]UNITED STATES SECURITIES AND EXCHANGE COMMISSION, "Änderungen der Verordnung S-P," sec.gov Chinas PIPL und Indiens DPDP schreiben die Datenspeicherung im Inland vor und fragmentieren Architekturen in nationale Datentresore. Gesundheitseinrichtungen müssen zudem HIPAA-Verschlüsselungs- und Prüfanforderungen erfüllen. Die Compliance-Komplexität erhebt Backup von einer Versicherungspolice zu einer Priorität auf Vorstandsebene und stärkt die Expansion des Cloud-Backup-Marktes.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Datensouveränitäts- und grenzüberschreitende Übertragungsbeschränkungen | -2.40% | Europa (DSGVO), China (PIPL), Indien (DPDP), Brasilien (LGPD) | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Datenschutz- und Sicherheitsbedenken rund um Multi-Tenant-Clouds | -1.80% | Global, mit erhöhter Kontrolle in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Hyperscaler-Datenausgangsgebühren, die die Wiederherstellungswirtschaftlichkeit beeinträchtigen | -2.10% | Global, mit besonderem Einfluss auf Multi-Cloud- und Hybrid-Bereitstellungen | Mittelfristig (2–4 Jahre) |
| Mangel an Edge-geeigneten Backup-Lösungen für Operational-Technology-Workloads | -1.30% | Fertigungszentren in dem asiatisch-pazifischen Raum, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Datensouveränitäts- und grenzüberschreitende Übertragungsbeschränkungen
Chinas PIPL zwingt dazu, personenbezogene Daten im Inland zu belassen, während Indiens DPDP der Regierung die Befugnis gibt, eingeschränkte Kategorien festzulegen. Europäische Exporteure müssen die Überwachungsgesetze von Drittländern vor der Übertragung prüfen, was den Due-Diligence-Aufwand erhöht. Diese Vorschriften veranlassen multinationale Unternehmen, Repositories in mehreren Jurisdiktionen zu duplizieren, was die Infrastrukturkosten erhöht, aber gleichzeitig regionale Ausgaben innerhalb des Cloud-Backup-Marktes stimuliert.
Steigende Hyperscaler-Datenausgangsgebühren, die die Wiederherstellungswirtschaftlichkeit beeinträchtigen
AWS, Azure und Google erheben 0,08–0,12 USD pro Gigabyte für ausgehenden Datenverkehr. Eine einzelne Wiederherstellung von 100 Terabyte verursacht daher Kosten von bis zu 12.000 USD, was routinemäßige Testübungen entmutigt. Obwohl Amazon im Jahr 2024 Ausgangsgebühren für dauerhafte Migrationen abgeschafft hat, bleiben Standard-Wiederherstellungsvorgänge kostenpflichtig, was Unternehmen zu hybriden Topologien drängt, bei denen primäre Kopien lokal gespeichert werden. Ausstehende Kartelluntersuchungen könnten das Hemmnis abschwächen, doch die Gebühren dämpfen derzeit die Adoptionskurven des Cloud-Backup-Marktes in ausgangsintensiven Branchen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienste expandieren aufgrund von Integrationskomplexität
Lösungsverträge machten 2025 63,19 % des Umsatzes aus, während Dienstleistungen mit einer CAGR von 25,99 % voraussichtlich schneller wachsen werden. Die Cloud-Backup-Marktgröße für Dienstleistungen spiegelt die steigende Nachfrage nach Architekturdesign, Richtlinienskripterstellung und verwaltetem Testen wider. Unternehmen, die Multi-Tenant-SaaS, Container-Cluster und Legacy-Mainframes verwalten, lagern die Integration an Spezialisten aus, was die Auftragswerte für Enterprise-Backup- und Recovery-Software steigert. Anbieter integrieren KI, um Daten zu klassifizieren und Aufbewahrungsstufen automatisch zuzuweisen, was die Compliance-Position verbessert und gleichzeitig den Speicheraufwand reduziert.
Das Wachstum der Dienstleistungen wird durch Verbrauchsabonnements gestärkt, die Speicher, Software und Support bündeln. Metallic berechnet Gebühren pro geschütztem Workload, was die Beschaffung für Finanzteams vereinfacht. Die unabhängige Validierung der Backup-Integrität ist zu einem regulatorischen Standard geworden und fördert Drittanbieter-Prüfdienstleistungen. Managed Service Provider mit ISO 27001- oder SOC 2-Zertifizierungen sichern sich Premiumverträge und unterstützen die langfristige Expansion des Cloud-Backup-Marktes.


Nach Bereitstellungsmodell: Hybridkonfigurationen balancieren Souveränität und Elastizität
Die Public Cloud führte die Nachfrage im Jahr 2025 mit 48,41 %, doch die Hybrid Cloud soll mit einer CAGR von 25,59 % wachsen, da Unternehmen landesinterne Vorschriften mit Hyperscaler-Wirtschaftlichkeit in Einklang bringen. Der Cloud-Backup-Marktanteil für Hybrid-Designs steigt, wenn Regulierungsbehörden Datenlokalisierung vorschreiben, während Vorstände auf externe Redundanz bestehen. Die Hybrid-Topologie unterstützt auch abgestufte Wiederherstellung: Geschäftskritische Workloads werden innerhalb von Minuten aus lokalen Kopien wiederhergestellt, während Archivdaten über Stunden aus Cloud-Repositories wiederhergestellt werden.
Edge-Computing erweitert die Hybrid-Relevanz. Filialen, Werke und Sendemasten replizieren lokale Snapshots in Nebenzeiten in zentrale Clouds und bewahren so Bandbreitenkapazität. Der EU-Datengesetz, das 2024 in Kraft trat, verpflichtet Anbieter zur Ermöglichung von Portabilität, was das Migrationsrisiko reduziert und die Hybrid-Adoption weiter stärkt. Insgesamt bleibt die flexible Bereitstellungswahl ein führendes Kaufkriterium im Cloud-Backup-Markt.
Nach Endbenutzerbranche: Gesundheitswesen beschleunigt sich inmitten des Ransomware-Anstiegs
Bankwesen, Finanzdienstleistungen und Versicherungen lieferten im Jahr 2025 26,06 % des Umsatzes, angetrieben durch Basel-III-Wiederherstellungsziele und PCI-DSS-Verschlüsselungsregeln. Das Gesundheitswesen ist mit der schnellsten CAGR von 26,71 % bis 2031 positioniert, da Ransomware-Angriffe zunehmen und Versicherer unveränderliche Kopien vor der Zeichnung von Policen verlangen. Die Cloud-Backup-Marktgröße für das Gesundheitswesen weitet sich daher erheblich aus, unterstützt durch Tresor-Funktionen, die Wiederherstellungspunkte von operativen Anmeldedaten isolieren.
Fertigungsindustrie, Medien, Einzelhandel und Behördenkunden sorgen für zusätzlichen Rückenwind. Medienunternehmen schützen Petabyte-skalierte Videos, Einzelhändler sichern verteilte Point-of-Sale-Daten, und Behörden erfüllen NIST SP 800-53-Benchmarks. Jede Branche weist nuancierte Workload-Mischungen auf, aber alle konvergieren auf unveränderliche, API-integrierte Wiederherstellungs-Workflows, die die Gesamtnachfrage im Cloud-Backup-Markt aufrechterhalten.
Nach Dienstanbieter: Managed Service Provider dominieren den Kanalvertrieb
Managed Service Provider hielten im Jahr 2025 einen Anteil von 41,04 % und sollen mit einer CAGR von 26,32 % wachsen. Gebündelte Kaufkraft ermöglicht es Managed Service Providern, Speicherrabatte auszuhandeln und White-Label-Backup-als-Dienst-Plattformen bereitzustellen. Veams Programm umfasste über 35.000 Partner und verdeutlicht die Skalierungshebel. Telekommunikationsanbieter und Hyperscaler bieten native Optionen an, doch ihre Funktionsgeschwindigkeit bleibt hinter Best-of-Breed-Spezialisten zurück, was eine gesunde Differenzierung der Managed Service Provider aufrechterhält.
Cyber-Recovery-Zusatzleistungen steigern die Margen: Tresor-Hosting, Incident-Response und vierteljährliche Übungen unterstreichen den Mehrwert über den reinen Commodity-Speicher hinaus. Da Unternehmen OpEx-Vorhersehbarkeit anstreben, verdrängen Abonnementbundles die Break-Fix-Abrechnung und sichern langfristige Einnahmen für Managed Service Provider, während sie ihre Position im Cloud-Backup-Markt ausbauen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße: Kleine und mittelständische Unternehmen setzen auf Cloud-native Einfachheit
Großunternehmen machten im Jahr 2025 57,22 % des Umsatzes aus, doch kleine und mittelständische Unternehmen sollen sie mit einer CAGR von 26,19 % bis 2031 übertreffen. Pauschalpreisbundles ohne Ausgangsgebühren sprechen budgetbewusste Unternehmen an. Backblazes jährliches Wachstum von 25 % unterstreicht diesen Schwung. Automatisierte Richtlinienvorlagen, vorgefertigte SaaS-Konnektoren und browserbasierte Dashboards ersetzen Fachpersonal und ermöglichen es kleinen und mittelständischen Unternehmen, unternehmensgerechte Resilienz zu erreichen.
Umgekehrt halten komplexe Umgebungen Großunternehmen bei hochwertigen Plattformen. Datenbankkonsistente Snapshots für Oracle und SAP sowie detaillierte Prüfexporte für den Sarbanes-Oxley Act treiben Premium-Lizenzerneuerungen an. Beide Gruppen erhalten daher eine abgestufte Nachfrage aufrecht und verbreitern die Nutzerbasis des Cloud-Backup-Marktes.
Geografische Analyse
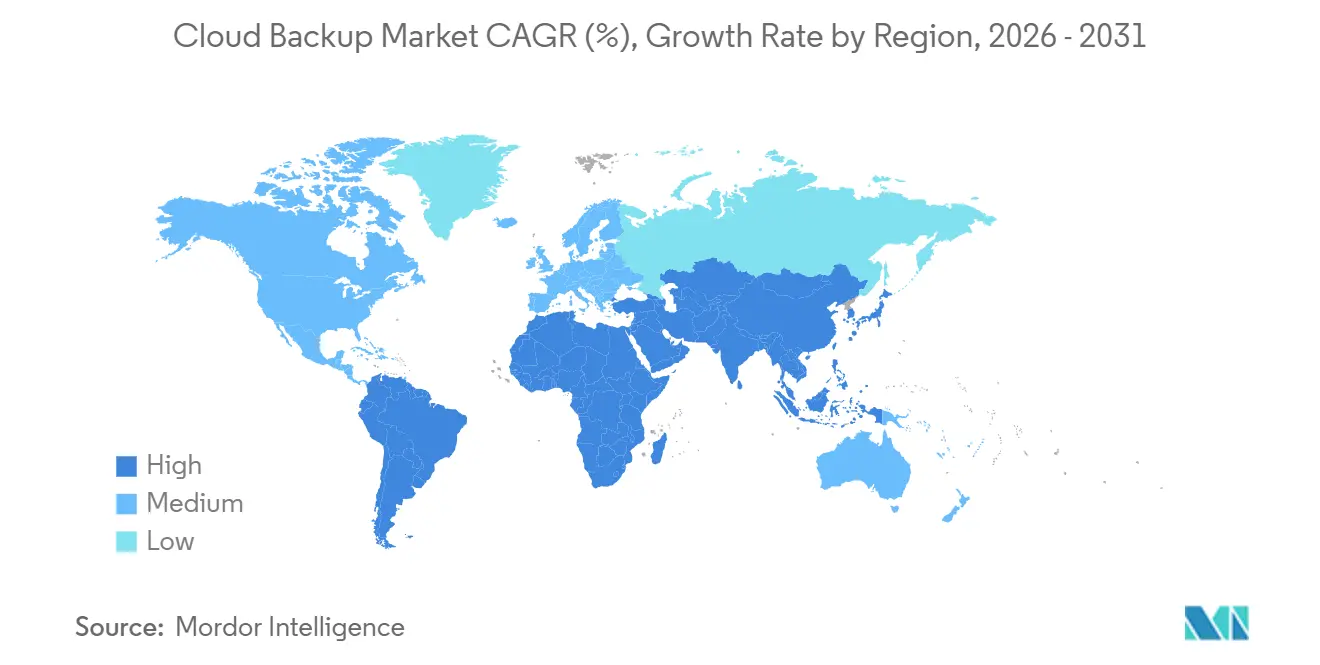
Nordamerika hielt im Jahr 2025 35,06 % des Umsatzes dank früher Cloud-Adoption und ausgereifter Kontinuitätsplanung. HIPAA, der Sarbanes-Oxley Act und staatliche Datenschutzverletzungsgesetze schaffen Compliance-Dringlichkeit, während dichte Hyperscaler-Präsenzen die Latenz reduzieren und regionale Wiederherstellungen ermöglichen. Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 26,89 % wachsen, dem schnellsten weltweit. Chinas PIPL und Indiens DPDP erzwingen die Datenspeicherung im Inland, fragmentieren Architekturen, stimulieren aber lokalisierte Ausgaben, die den Cloud-Backup-Markt in beiden Ländern stärken.
Europas Landschaft wird durch die DSGVO sowie Standardvertragsklauseln geprägt, die granulare Exportkontrollen erfordern. Anbieter, die Daten in EU-Verfügbarkeitszonen hosten, genießen Beschaffungspräferenz, und unveränderliche Archive helfen dabei, Anfragen zum „Recht auf Vergessenwerden” gemäß Artikel 17 zu erfüllen, ohne die Aufzeichnungsintegrität zu beeinträchtigen. Südamerika, der Nahe Osten und Afrika bleiben noch in der Entwicklung, sind aber attraktiv. Brasiliens LGPD spiegelt die DSGVO wider und treibt Verschlüsselungs- und Berichtspflichten voran; Golfstaaten bauen souveräne Clouds auf, um ausländische Direktinvestitionen anzuziehen.[4]AMAZON, "Globale Infrastruktur," aws.amazon.com
Latenzempfindliche Workloads veranlassen Unternehmen, Daten über mehrere Regionen hinweg zu replizieren. AWS zählt 33 globale Regionen und Azure betreibt über 60, was eine feinkörnige Tresor-Platzierung ermöglicht. Edge-Mikro-Rechenzentren in Filialen, Fabriken oder Sendemasten fügen eine weitere Ebene hinzu und erfordern lokale Snapshots, bevor sie mit zentralen Repositories synchronisiert werden. Diese geografischen Nuancen stärken gemeinsam robuste regionale Pipelines für den Cloud-Backup-Markt.

Regulatorisches Umfeld
Cloud-Backup-Implementierungen werden durch strengere Sicherheits- und Resilienzanforderungen in wichtigen Rechtsräumen geprägt, was Käufer zu Verschlüsselung, Auditierbarkeit und schnellen Wiederherstellungskonzepten drängt. In Europa verankert Artikel 32 der DSGVO Anforderungen an Verfügbarkeit und zeitnahe Wiederherstellung, während das EU-Datengesetz (in Kraft seit 2024) Portabilitäts- und Wechselverpflichtungen für Datenverarbeitungsdienste ergänzt, wobei erweiterte Interoperabilitätsanforderungen am 12. September 2026 in Kraft treten sollen. Diese Änderungen dürften die Erwartungen an offene Schnittstellen verschärfen und Lock-in-Barrieren verringern, die die Planung von Wiederherstellung und Migration erschweren können.
Nationale und normengetriebene Compliance-Systeme erhöhen ebenfalls die Grundanforderungen an die Anbietersicherheit und die Sorgfaltspflicht der Kunden. Das deutsche Bundesamt für Sicherheit in der Informationstechnik (BSI) veröffentlichte C5:2026, um die Cloud-Compliance-Kriterien enger an ISO/IEC 27001 und die Sicherheitserwartungen der NIS2-Ära anzugleichen, was die Rolle der Drittprüfung für Anbieter stärkt, die regulierte Käufer bedienen. Auch internationale Normaktualisierungen sind für Beschaffung und Audits relevant, mit ISO/IEC 27018:2025 (Schutz personenbezogener Daten in der öffentlichen Cloud), veröffentlicht im August 2025, und ISO/IEC 27017:2026, das auf dem Weg zur Veröffentlichung ist, um die Cloud-Sicherheitskontrollen zu aktualisieren. Dies wirkt sich darauf aus, wie Anbieter Kontrollen der geteilten Verantwortung dokumentieren und wie Unternehmen Backup-Prozesse auf Audit-Rahmenwerke abbilden.
Wettbewerbslandschaft
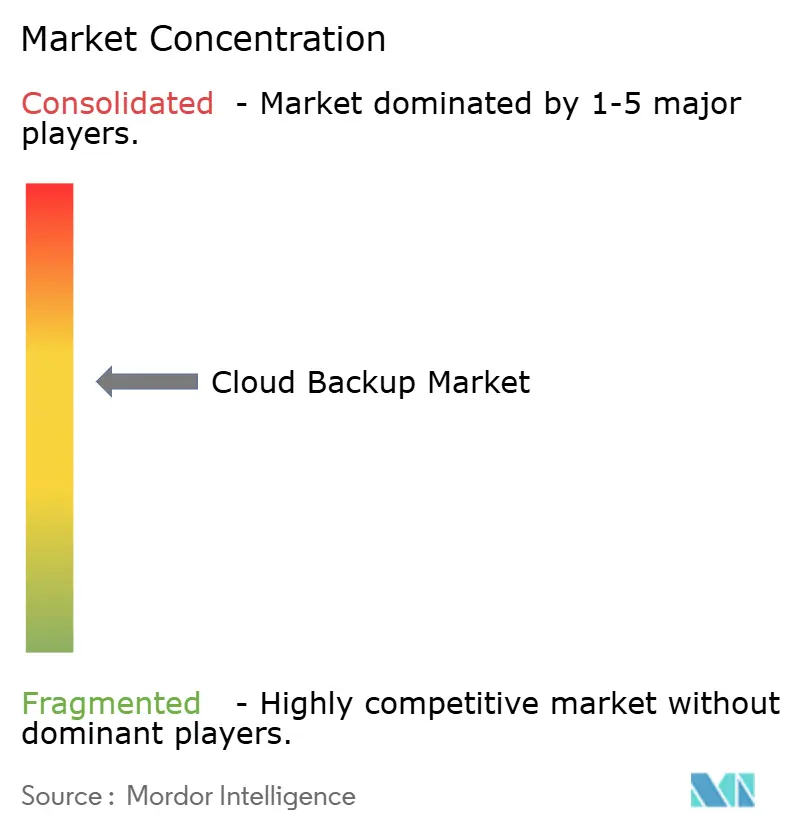
Der Cloud-Backup-Markt weist eine moderate Konzentration auf. Hyperscaler Amazon Web Services, Microsoft, Google, IBM und Oracle nutzen integrierte Stacks, doch Spezialisten wie Veeam, Veritas, Commvault, Cohesity, Rubrik, Acronis, Druva und Arcserve bleiben durch unveränderlichen Speicher, Ransomware-Orchestrierung und anwendungsbewusste Snapshots wettbewerbsfähig. Rubriks Börsengang im April 2024 brachte 752 Millionen USD bei einer Bewertung von 5,6 Milliarden USD ein und finanziert die Expansion von Cyber-Recovery-Tresoren. Die Cohesity-Veritas-Fusion im Dezember 2024 schuf ein Unternehmen mit einem Wert von 7 Milliarden USD und 12.000 Kunden.
Strategische Themen umfassen den Wechsel von Dauerlizenzmodellen zu Abonnements, KI-gesteuerte Datenklassifizierung und prädiktive Kapazitätsplanung. Veams Abschluss des 1,73 Milliarden USD schweren Securiti-Kaufs im Dezember 2025 integriert automatisiertes Sensitivitätslabeling, das Daten mit niedriger Priorität in Kaltspeicher einstuft. Chancen bestehen weiterhin im Edge- und Operational-Technology-Schutz für Fertigungs- und Energienetzwerke sowie in der Abdeckung aufkommender SaaS-Plattformen wie Workday und ServiceNow.
Startups betonen Zero-Trust-Architekturen, die Multi-Faktor-Authentifizierung für Löschvorgänge und Write-Once-Protokolle erfordern, die unbefugte Aktionen kennzeichnen. Da Hyperscaler elementares Backup in umfassendere IaaS-Verträge bündeln, differenzieren sich Spezialisten durch schnellere Wiederherstellungszeiten, Richtliniengranularität und plattformübergreifende Intelligenz. Das Zusammenspiel erhält gesunden Wettbewerb und kontinuierliche Innovation im Cloud-Backup-Markt aufrecht.
Marktführer im Cloud-Backup-Bereich
IBM Corporation
Backblaze Inc.
Barracuda Networks, Inc.
Microsoft Corporation
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Anforderungen an Datensouveränität und Lokalisierung führen zu spezifischem Freiraum für landeseigene Backup-Tresore, regionale Speicheroptionen und Kontrollen, die den administrativen Zugriff und die Verschlüsselungsschlüssel an lokale Compliance-Anforderungen anpassen. Der Rollout neuer Cloud-zu-Cloud-Backup-Speicherregionen von IDrive im Mai 2026 über mehrere Regionen hinweg, darunter Indien, Tokio, Paris, Südkorea, Südamerika und Südafrika, zeigt, wie schnell Anbieter-Fußabdrücke an residenzbasierte Bereitstellungen angepasst werden. Dies erweitert den Spielraum für Anbieter und MSPs, sich mit regionsspezifischen Aufbewahrungsrichtlinien-Vorlagen, kundengesteuerter Verschlüsselung und auditfähiger Berichterstattung im Zusammenhang mit Datenschutz- und Branchenvorgaben zu differenzieren.
Eine zweite Chance besteht darin, Kapazität zu geringeren Kosten hinzuzufügen und hybride Wiederherstellungspfade zu stärken, um die Wiederherstellungsökonomie und die Auswirkungen des stromhungrigen Datenwachstums zu adressieren. Infrastrukturprogramme und -upgrades zeigen, wo Kapazität hinzugefügt wird: US Signal startete im Juni 2026 ein Erweiterungsprojekt in seinem Rechenzentrum in Aurora, Illinois, wodurch die USV-unterstützte Kapazität von 1,35 MW auf 3 MW verdoppelt wird, mit einem angegebenen Plan hin zu 6 MW in einer späteren Phase. AWS begann ebenfalls mit dem Ausbau der Infrastruktur in Hyderabad im Rahmen eines umfassenderen Indien-Investitionsplans. Diese Maßnahmen unterstützen Dienstanbieter, die Backup, Archiv-Objektspeicher und Cyber-Recovery-Tresordienste bündeln, und sie verstärken die Nachfrage nach Architekturen, die On-Premises-Schnellwiederherstellungskopien mit Cloud-Repositorien kombinieren, um egress-sensitive Wiederherstellungsvorgänge zu bewältigen.
Aktuelle Branchenentwicklungen
- Juni 2026: Backblaze gab eine fünfjährige Speicherkapazitätsvereinbarung mit CoreWeave im Wert von 335 Millionen USD bekannt, die sich auf HDD-basierte Stufen zur Unterstützung des AI Object Storage von CoreWeave konzentriert. Der Deal weist auf die anhaltende Nachfrage nach kosteneffizientem, hochkapazitätsfähigem Objektspeicher hin, der groß angelegte Backup- und Langzeitaufbewahrungs-Anwendungsfälle unterstützen kann.
- März 2026: IBM stellte Secure Automated Backup mit Compass für IBM Cloud in Partnerschaft mit Cobalt Iron vor, wodurch Backup-as-a-Service auf IBM Cloud, On-Premises-Umgebungen und mehrere öffentliche Clouds einschließlich AWS, Microsoft Azure, Google Cloud Platform und Alibaba Cloud ausgeweitet wird. Der Rollout unterstreicht den Fokus der Anbieter auf hybride und Multi-Cloud-Schutz-Workflows, eine Kernanforderung für Unternehmen, die Backup-Richtlinien über heterogene Umgebungen hinweg standardisieren.
- Juli 2025: Barracuda Networks führte Barracuda Entra ID Backup Premium ein, um eine langfristige, skalierbare Aufbewahrung von Microsoft Entra ID-Daten über die standardmäßige 30-tägige Aufbewahrung der Plattform hinaus zu ermöglichen. Die Veröffentlichung erweitert die Cloud-zu-Cloud-Backup-Abdeckung auf Identitätssysteme, in denen Konfigurations- und Verzeichnisobjekte zunehmend als kritische Wiederherstellungsressourcen behandelt werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus cloudbasierten Backup-Lösungen und zugehörigen Dienstleistungen, die zur Kopierung, Speicherung und Wiederherstellung von Unternehmensdaten in einer entfernten Cloud-Umgebung verwendet werden.
Ausschlüsse aus dem Umfang: Wir schließen lokale Backup-Hardware, allgemeinen Cloud-Speicher, der nicht als Backup verkauft wird, sowie interne IT-Arbeit, die nicht als Dienstleistung abgerechnet wird, aus.
Segmentierungsübersicht
- Nach Komponente
- Lösung
- Dienste
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Endbenutzerbranche
- Bankwesen, Finanzdienstleistungen und Versicherungen
- IT und Telekommunikation
- Medien und Unterhaltung
- Einzelhandel
- Gesundheitswesen
- Fertigung
- Regierung und öffentlicher Sektor
- Bildung
- Sonstige Endbenutzerbranchen
- Nach Dienstanbieter
- Managed Service Provider
- Cloud-Dienstanbieter
- Telekommunikations- und Kommunikationsanbieter
- Sonstige Dienstanbieter
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt damit, festzustellen, wofür Käufer tatsächlich für Cloud-Backup ausgeben, und ordnet diese Ausgaben dann beobachtbaren IT- und Cloud-Adoptionssignalen zu. Wir verwendeten öffentliche Materialien wie NIST-Veröffentlichungen zu Backup- und Sicherheitskontrollen, FCC-Breitbandstatistiken (als Proxy für Cloud-Bereitschaft), SEC-Einreichungen für relevante Anbieter und Managed Service Provider sowie OECD- oder Weltbank-Indikatoren für die digitale Wirtschaft, um die makroökonomische Nachfragerichtung zu verstehen.
Wir haben auch Quellen wie Zusammenfassungen von ISO-Informationssicherheitsstandards, Branchenverbandsseiten für Cloud und Datenschutz sowie seriöse Presseberichte über Ransomware und regulatorische Durchsetzung geprüft, um den risikobedingten Kaufzyklus zu fundieren. Wo hilfreich, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Nachrichten und Finanzdaten herangezogen, um Anbieterumsatzaufteilungen zu standardisieren und die Produktpositionierung im Zeitverlauf zu verfolgen. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche Dokumente wurden verwendet, um Datenpunkte zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welche Cloud-Backup-Positionen budgetiert und abgerechnet werden und wie sich die Paketierung bei direkten Cloud-Anbietern, Telekommunikationskanälen und Managed Service Providern unterscheidet. Wir sprachen mit Käufern und lieferseitigen Experten aus großen Unternehmen und KMU und testeten dann Annahmen zu Speicherwachstum, Aufbewahrungsrichtlinien und Wiederherstellungsanforderungen in den wichtigsten Regionen, damit das Modell realistisch blieb.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 14 % | APAC: 50 % |
| Mittlere Ebene: 52 % | Funktions-/Einheitsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 17 % | Manager: 56 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Unternehmens-Cloud-Ausgaben und Datenschutzbudgets verwendet werden, um den adressierbaren Nachfragepool zu rekonstruieren, der dann durch Cloud-Backup-Adoption und typische Erneuerungszyklen gefiltert wird. Um die Gesamtwerte plausibel zu halten, bestätigen wir das Ergebnis durch selektive Bottom-up-Prüfungen, wie z. B. die Stichprobenerhebung von Anbieterpreispunkten, die Schätzung geschützter Datenvolumina pro Kontotyp und die Aggregation eines Teils der Anbieterumsätze, wo Offenlegungen klar sind.
Einige wichtige Eingaben in diesem Markt umfassen Unternehmensdatenwachstumsraten, Backup-Häufigkeit und Aufbewahrungsrichtlinien, ransomwarebedingte Wiederherstellungsanforderungen, das Tempo der Cloud-Migration und den Anteil der Workloads, die durch Drittanbieter- versus anbieternative Backup-Tools abgedeckt werden. Wir verfolgen auch Signale wie durchschnittliche Speicherpreistrends, die Verschiebung hin zu verwalteten Diensten und die regionale Cloud-Bereitschaft, was erklärt, warum das Wachstum je nach Geografie unterschiedlich ist.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass optimistische und konservative Pfade an reale operative Variablen geknüpft werden können, hauptsächlich Datenwachstum, Intensität der Sicherheits-Compliance und Expansion der Cloud-Workloads. Wenn Bottom-up-Teile fehlen (z. B. private Anbieterumsatzaufteilungen), werden Lücken durch Peer-Group-Benchmarks und interviewbasierte Spannen geschlossen, und die Annahmen werden dann gegen den Top-down-Nachfragepool gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Wir validieren das Modell durch mehrere Prüfungen, beginnend mit Einheitssanity-Tests zu impliziten Ausgaben pro geschütztem Workload und pro Terabyte, dann durch den Vergleich regionaler Ergebnisse mit unabhängigen Cloud-Adoptions- und Cyber-Vorfallsindikatoren. Ausreißer werden von einem zweiten Analysten überprüft, und jede große Abweichung löst eine Überprüfung des Währungszeitpunkts, der Inflationsannahmen und der Dienstleistungsumfangszuordnung aus.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Preisgestaltung oder Adoption verschieben, wie z. B. wesentliche regulatorische Änderungen oder sprunghafte Veränderungen bei Ransomware-Aktivitäten. Vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten verfügbaren öffentlichen Informationen und dem jüngsten Interview-Feedback übereinstimmt.
Mordor Intelligence's Cloud-Backup-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Cloud-Backup stimmen nicht immer überein, da die Grenze an verschiedenen Stellen gezogen werden kann und die Preislogik bei den Herausgebern nicht einheitlich ist. Die nachstehende Tabelle zeigt, wie Umfangsentscheidungen, die Jahresauswahl und die Behandlung von Dienstleistungen in der Regel die Lücke erklären.
Die Tabelle weist auf eine Spanne hin, die größtenteils dadurch erklärt wird, was als Cloud-Backup-Umsatz gegenüber angrenzenden Cloud-Speicher- und Disaster-Recovery-Ausgaben gezählt wird. Im Modell von Mordor Intelligence sind nur backup-spezifische Lösungen und Dienstleistungen enthalten, und allgemeiner Cloud-Speicherkapazität, die nicht als Backup vermarktet und abgerechnet wird, wird ausgeschlossen, was die Gesamtsumme gegenüber breiteren Definitionen reduzieren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,13 Mrd. USD (2026) | |
| Fachzeitschrift A | 7,54 Mrd. USD (2025) | Verwendet eine Momentaufnahme des Vorjahres und scheint Backup-Speicherumsätze mit dem breiteren Cloud-Backup zu vermischen, was den Nenner und den Zeitpunkt gegenüber einem Wert von 2026 verschiebt. |
| Regionale Unternehmensberatung B | 7,56 Mrd. USD (2025) | Stützt sich auf paketierte Listenpreise und ein breiteres Dienstleistungsbündel, das verwaltete Wiederherstellungsaktivitäten umfassen kann, was die Zahl für 2025 anheben kann, ohne eine klare Trennung von reinen Backup-Dienstleistungen vorzunehmen. |
Über diese Schätzungen hinweg ist die wichtigste Erkenntnis, dass kleine definitorische Entscheidungen große Schwankungen erzeugen, wenn sich Datenvolumina und Speicherpreise schnell bewegen. Unser Ansatz bleibt nachvollziehbar, da der Nachfragepool, die Adoption und die Preisannahmen anhand des Käuferverhaltens sowie realistischer Aufbewahrungs- und Wiederherstellungsanforderungen überprüft und dann mit selektiver anbieterseitiger Mathematik abgeglichen werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Cloud-Backup-Markt heute?
Die Cloud-Backup-Marktgröße erreichte im Jahr 2026 7,13 Milliarden USD und soll bis 2031 auf 21,62 Milliarden USD ansteigen.
Welche CAGR wird für Cloud-Backup-Ausgaben bis 2031 erwartet?
Der globale Umsatz soll zwischen 2026 und 2031 mit einer CAGR von 24,84 % wachsen, was die anhaltende Nachfrage nach cyber-resilientem Speicher widerspiegelt.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid-Cloud-Backup soll mit der höchsten CAGR von 25,59 % wachsen, da Unternehmen Souveränitätsvorschriften mit Hyperscaler-Elastizität in Einklang bringen.
Warum verzeichnet das Gesundheitswesen eine rasche Backup-Adoption?
Gesundheitsdienstleister sind mit verstärkten Ransomware-Angriffen und strengeren Versicherungsvoraussetzungen konfrontiert, die unveränderliche, regelmäßig getestete Backups vorschreiben, was eine CAGR von 26,71 % antreibt.
Wie beeinflussen Datenausgangsgebühren die Architektur?
Laufende Ausgangsgebühren von 0,08–0,12 USD pro Gigabyte machen groß angelegte Wiederherstellungen kostspielig und drängen viele Unternehmen zu Hybrid-Designs, bei denen primäre Kopien lokal gespeichert werden.
Wer dominiert den Kanalvertrieb bei Backup-Diensten?
Managed Service Provider halten mit 41,04 % den größten Anteil dank gebündelter Kaufkraft und wertschöpfender Cyber-Recovery-Angebote.
Seite zuletzt aktualisiert am:



