
Cloud System Management Software Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
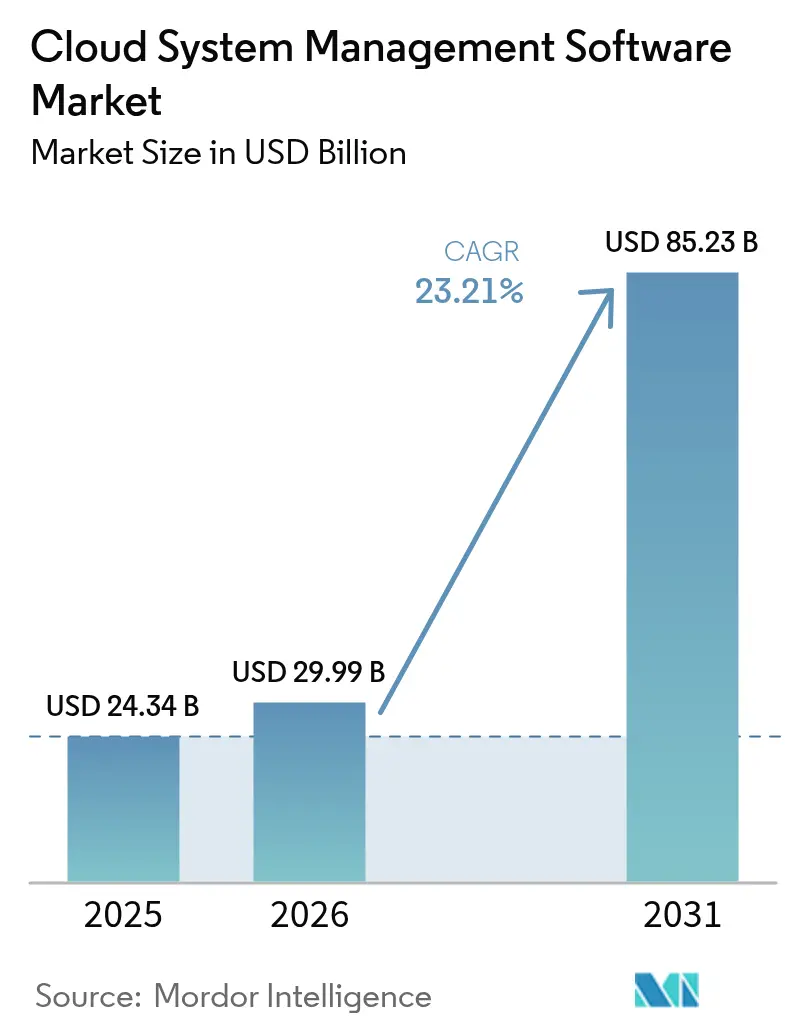
| Marktgröße (2026) | 29.99 Milliarden US-Dollar |
| Marktgröße (2031) | 85.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 23.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
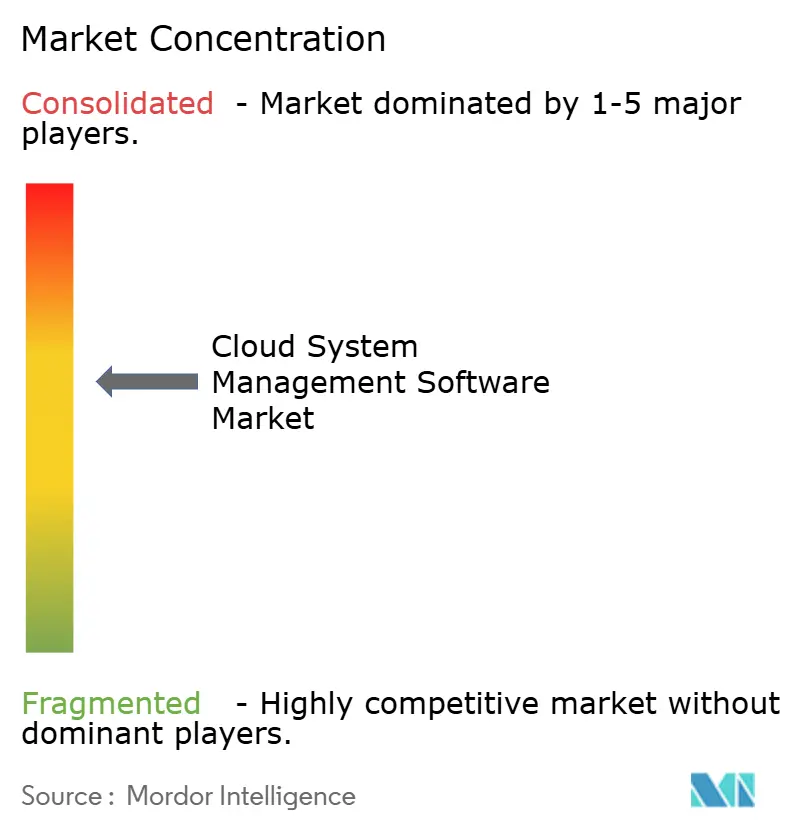
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cloud System Management Software Marktanalyse von Mordor Intelligence
Die Größe des Cloud System Management Software Marktes wird voraussichtlich von 24,34 Milliarden USD im Jahr 2025 auf 29,99 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 23,21 % über den Zeitraum 2026–2031 eine Prognose von 85,23 Milliarden USD erreichen. Die Nachfrage steigt, da Unternehmen von reaktivem Monitoring zu proaktiver, KI-gesteuerter Orchestrierung über Multi-Cloud- und Hybrid-Umgebungen hinweg wechseln. Konsolidierungsmaßnahmen wie die Integration von VMware durch Broadcom signalisieren strategische Skalierungen, dennoch bleibt der Bereich für spezialisierte Observability- und Automatisierungs-Startups fragmentiert genug, um neue Kunden zu gewinnen. Das Wachstum spiegelt auch die Kostenkontrolle auf Vorstandsebene, den Bedarf an der Verwaltung von GenAI-GPU-Clustern sowie neue Telemetrie-Schichten wider, die mit der Scope-3-Kohlenstoffbilanzierung und quantensicherer Verschlüsselung verknüpft sind. Anbieter, die Protokolle, Kennzahlen, Kosten und Nachhaltigkeitsdaten cloudübergreifend vereinheitlichen können, erzielen weiterhin eine Premium-Preisgestaltung.
Wichtigste Erkenntnisse des Berichts
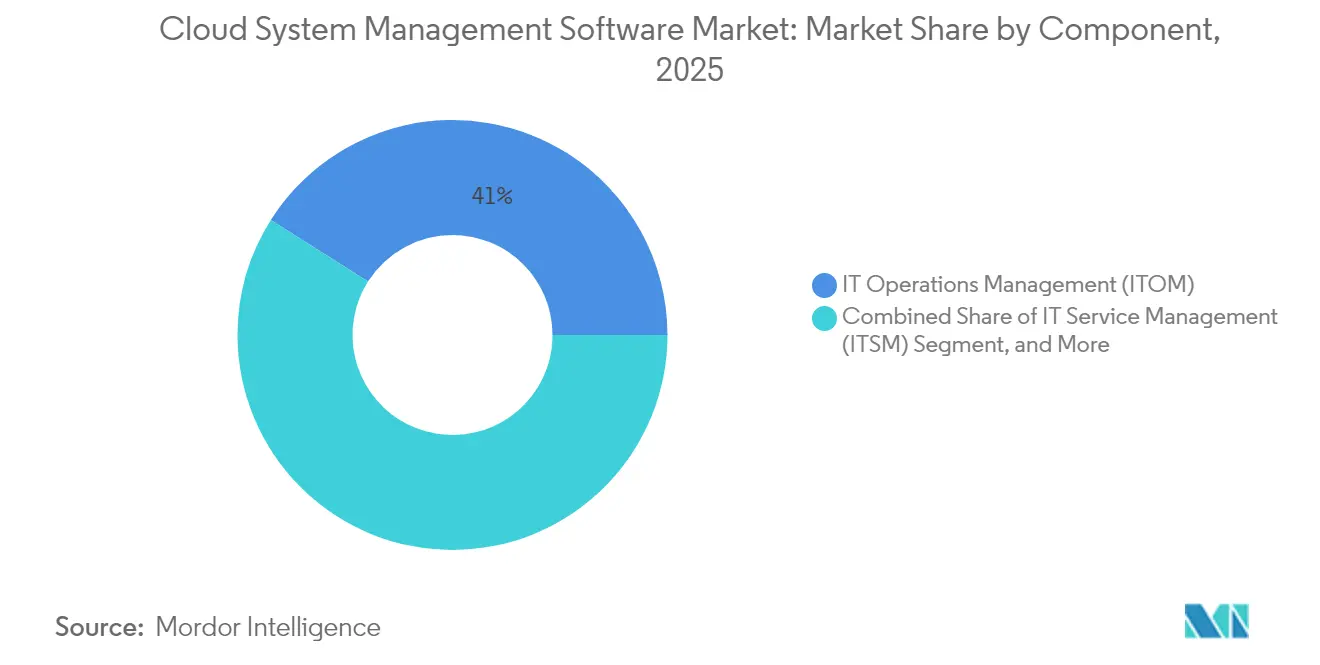
- Nach Komponente führte das IT-Betriebsmanagement im Jahr 2025 mit einem Marktanteil von 41,02 % am Cloud System Management Software Markt, während IT-Automatisierung und Konfigurationsmanagement bis 2031 mit einem CAGR von 24,18 % wächst.
- Nach Bereitstellungsmodell hielten Public-Cloud-Bereitstellungen im Jahr 2025 einen Umsatzanteil von 52,21 % am Cloud System Management Software Markt; die Hybrid Cloud ist mit einem CAGR von 24,42 % der am schnellsten wachsende Ansatz.
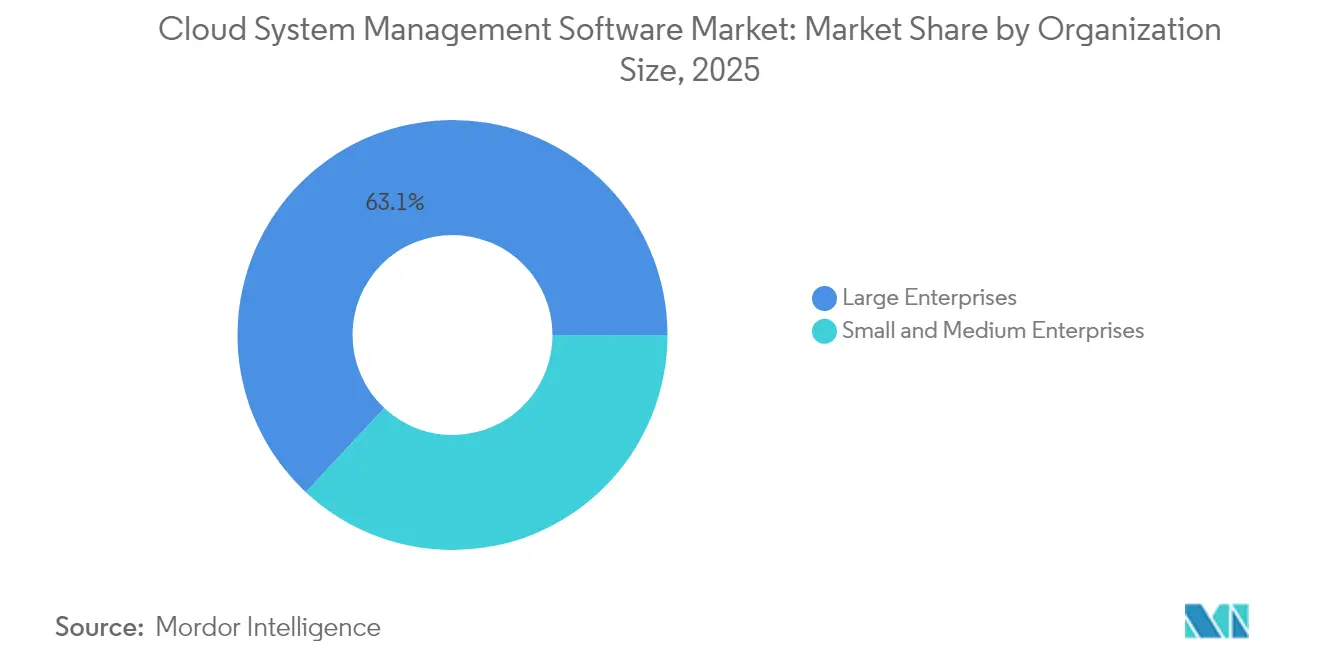
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 63,05 % der Ausgaben am Cloud System Management Software Markt, während kleine und mittlere Unternehmen mit einem CAGR von 24,58 % wachsen.
- Nach Endbenutzerbranche erwirtschaftete IT und Telekommunikation im Jahr 2025 29,12 % des Umsatzes am Cloud System Management Software Markt, während das Gesundheitswesen mit einem CAGR von 23,89 % am schnellsten wächst.
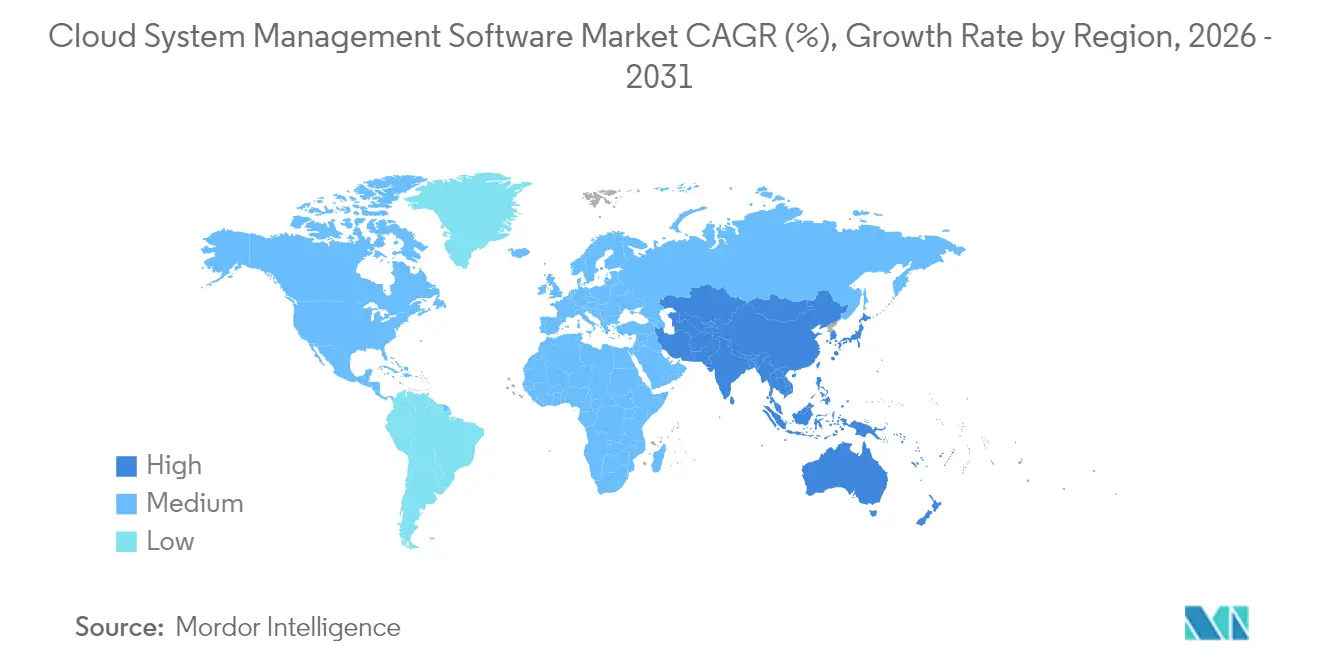
- Nach Geografie trug Nordamerika im Jahr 2025 38,26 % des Umsatzes am Cloud System Management Software Markt bei, und die Asien-Pazifik-Region wird bis 2031 voraussichtlich mit einem CAGR von 23,98 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Explosion der Multi-Cloud- und Hybrid-Einführung | +5.2% | Global, mit höchster Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Shift-Left-DevOps treibt die Nachfrage nach einheitlicher Observability | +4.8% | Nordamerika, Europa, urbane Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| FinOps als Mandat auf Vorstandsebene zur Cloud-Kostenkontrolle | +4.3% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Entstehung von GenAI-fähigen GPU-Orchestrierungsschichten | +3.9% | Nordamerika, China, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsberichterstattungspflichten (Scope-3) eingebettet in Cloud-Management-Plattformen | +2.7% | Europa, Nordamerika, ausgedehnt auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quantensichere Krypto-Module treten in Cloud-Management-Stacks ein | +1.9% | Nordamerika, Europa, Regierungssektoren weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion der Multi-Cloud- und Hybrid-Einführung
Unternehmen betrieben im Jahr 2024 durchschnittlich 2,6 Public Clouds, gegenüber 2,2 im Vorjahr, da Sichtbarkeitslücken mit jedem zusätzlichen Anbieter zunahmen.[1]Flexera, „2024 State of the Cloud Report”, flexera.com Plattformen, die Telemetrie über AWS, Azure und Google Cloud hinweg normalisieren, verdrängen punktuelle Tools, die manuelle Skripterstellung erfordern. Vorgefertigte Konnektoren und Richtlinien-Übersetzungspakete, wie Terraform-Anbieter, beschleunigen die Einführung und verbessern die Compliance. Unternehmen nennen nun inkonsistente Werkzeuge als das größte Hindernis für die Optimierung, was die Nachfrage nach Abstraktionsschichten verstärkt, die proprietäre APIs verbergen.
Shift-Left-DevOps treibt die Nachfrage nach einheitlicher Observability
DevOps-Teams instrumentieren Code zum Zeitpunkt des Commits, was die mittlere Wiederherstellungszeit um 40 % verkürzt und Observability zu einem Entwickleranliegen erhebt. Einheitliche Plattformen korrelieren Traces, Kennzahlen und geschäftliche KPIs, sodass Ingenieure Fehlkonfigurationen erkennen können, bevor Benutzer betroffen sind. New-Relic-Kunden, die vollständige Stack-Observability einsetzen, reduzieren den Alarmlärm um 35 %. Der Kauf von Bits AI durch Datadog im Jahr 2024 integrierte LLM-gestützte Ursachenanalyse in den Mainstream-Betrieb und machte Erklärungen in natürlicher Sprache zu einem Differenzierungsmerkmal.
FinOps als Mandat auf Vorstandsebene zur Cloud-Kostenkontrolle
Da Cloud-Rechnungen nun von CFOs geprüft werden, verlagern Echtzeit-Budgetwarnungen und Rückverrechnungsmodelle Management-Suiten von IT-Hilfsprogrammen zu Plattformen für die finanzielle Governance. Unternehmen, die automatisiertes Rightsizing und die Rückgewinnung ungenutzter Ressourcen einsetzen, haben laut Fallstudien von Hyperscalern innerhalb von sechs Monaten die Verschwendung um fast ein Drittel gesenkt.[2]AWS, „Carbon-Aware Workload Placement”, aboutamazon.com Führende Suiten zeigen inaktive Ressourcen, Lücken bei reservierten Instanzen sowie Anomalieerkennung auf, die Ausgabenspitzen in Minuten statt in Wochen kennzeichnet.
Entstehung von GenAI-fähigen GPU-Orchestrierungsschichten
Das Training und Fine-Tuning großer Sprachmodelle verbraucht stoßartige GPU-Cluster. Cloud-Management-Plattformen, die Beschleuniger über On-Premises- und öffentliche Ressourcen hinweg planen, treiben die Auslastungsraten nun in den mittleren 80-%-Bereich, gegenüber historischen Basiswerten von rund 60 %. Funktionen wie automatisiertes Spot-Bidding und Multi-Region-Failover liefern bis zu 40 % Einsparungen bei Trainings-Workloads. Unternehmen schätzen daher einheitliche Scheduler, die GPU-Effizienz mit workload-bezogener Kostenzuordnung verbinden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Cyberangriffe auf Steuerungsebenen | -2.8% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Fachkräftemangel im Cloud-Betrieb und AIOps | -2.1% | Global, am schwerwiegendsten im Asien-Pazifik-Raum und in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Undurchsichtige Lizenzierung proprietärer Telemetrie-APIs | -1.6% | Global, besonders betroffen sind Multi-Cloud-Unternehmen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsfragmentierung von Edge bis Cloud | -1.4% | Europa, Asien-Pazifik, Naher Osten, mit regulatorischen Auswirkungen auf andere Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cyberangriffe auf Steuerungsebenen
Zentralisierte Steuerungsebenen enthalten hochwertige Anmeldeinformationen und Konfigurationsdaten. Der Snowflake-Sicherheitsverstoß im Jahr 2024, der auf kompromittierte Administratorkonten zurückgeführt wurde, legte Multi-Mandanten-Risiken offen und veranlasste Unternehmen, hardwaregestützte MFA und unveränderliche Prüfprotokolle einzuführen. Ähnliche Vorfälle bei Identitätsanbietern verschärften die Kontrolle von Drittanbieter-Integrationen. Regulierungsbehörden empfehlen nun Zero-Trust-Architekturen, die das Prinzip der geringsten Rechte und kontinuierliche Authentifizierung durchsetzen. Anbieter, die keine strengen Sicherheitskontrollen nachweisen können, sehen sich häufig mit längeren Beschaffungszyklen konfrontiert, insbesondere in regulierten Branchen.
Anhaltender Fachkräftemangel im Cloud-Betrieb und AIOps
Es wird geschätzt, dass weltweit ein Defizit von Millionen von Personen, Cloud-Architekten und Site-Reliability-Ingenieuren besteht. KMU haben es am schwersten, da ihnen die Budgets für spezialisiertes Personal fehlen, das in der Lage ist, Schwellenwerte für die Anomalieerkennung anzupassen oder KI-generierte Ursachenanalysen zu interpretieren. Anbieter integrieren geführte Workflows, vorgefertigte Dashboards und Abfragen in natürlicher Sprache, um die Einstiegshürden zu senken. Fortgeschrittene Benutzer benötigen jedoch oft eine tiefere Konfigurierbarkeit. Cloud-Anbieter-Zertifizierungsprogramme werden ausgebaut, aber die Talentpipeline hinkt der Nachfrage um mindestens 18–24 Monate hinterher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Automatisierung gewinnt mit der Reifung von DevOpsIT-Automatisierung und Konfigurationsmanagement ist auf dem Weg, einen CAGR von 24,18 % zu erzielen, die schnellste Rate unter den Komponenten, da Unternehmen manuelle Skripte durch deklarative Infrastruktur-als-Code ersetzen. Die Größe des Cloud System Management Software Marktes für IT-Automatisierung wird voraussichtlich von 9,67 Milliarden USD im Jahr 2025 auf 35,45 Milliarden USD bis 2031 wachsen. Die anbieterneutrale Sprache von HashiCorp Terraform regelt nun Tausende von Ressourcentypen und verstärkt die Nachfrage nach Tools, die Public Clouds und On-Premises-Systeme überbrücken. Das IT-Betriebsmanagement hielt im Jahr 2025 einen Marktanteil von 41,02 % am Cloud System Management Software Markt, da einheitliche Observability eine grundlegende Rolle spielt. Akquisitionen wie die Übernahme von Splunk durch Cisco verbinden Netzwerk-Telemetrie mit Anwendungs-Traces, um Sichtbarkeitslücken zu schließen.
Unternehmen suchen zunehmend nach Plattformen, die Bereitstellung, Konfiguration, Laufzeit-Monitoring und Servicemanagement von Anfang bis Ende abdecken. Kubernetes-native Projekte wie Argo CD und Flux erweitern GitOps-Workflows, während ITSM-Suiten KI-Chat integrieren, um Tickets effizienter zu lösen. Für Teams mit Legacy-Umgebungen beschleunigen agentenlose Erkennung und Drift-Erkennung Migrationsfahrpläne und reduzieren Aufwand. Die Konvergenz von Observability mit Automatisierung positioniert Anbieter mit kohärenten Portfolios, um Nischenlösungen zu übertreffen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Bereitstellungsmodell:
Hybrid-Architekturen steigen aufgrund von SouveränitätsbedenkenDie Public Cloud hielt im Jahr 2025 52,21 % des Umsatzes, doch hybride Modelle expandieren mit einem CAGR von 24,42 %, da Datensouveränitätsvorschriften zunehmen. Die Größe des Cloud System Management Software Marktes für Hybrid-Cloud-Lösungen wird bis 2031 voraussichtlich 44,8 Milliarden USD übersteigen. EU-Regelungen verlangen nun von Anbietern, Datenportabilität ohne prohibitive Gebühren zu ermöglichen, was die Nachfrage nach offenen Orchestrierungsschichten wie Kubernetes stärkt, die die Workload-Platzierung abstrahieren. AWS Outposts, Azure Arc und Google Anthos bringen Public-Cloud-APIs in Kundenrechenzentren und geben Teams eine einzige Steuerungsebene für unterschiedliche Ressourcen.
Private Clouds bleiben für regulierte Workloads relevant, wachsen jedoch aufgrund des Kapitalaufwands langsamer. Unternehmen setzen auf Hybrid, damit Analysen in Hyperscale-Regionen ausgelagert werden können, während personenbezogene Daten On-Premises verbleiben. Einheitliche Kostenzuordnung, Sicherheitslageverwaltung und standortübergreifende Observability werden daher unverzichtbar. Anbieter ohne Funktionsparität zwischen On-Premises- und öffentlichen Endpunkten riskieren Kundenabwanderung, da Kunden um konsistente Erfahrungen konsolidieren.
Nach Unternehmensgröße:
KMU holen mit SaaS-Plattformen aufGroßunternehmen trugen 2025 63,05 % der Ausgaben bei, dank weitläufiger Multi-Cloud-Umgebungen, die eine anspruchsvolle Governance erfordern. KMU beschleunigen jedoch mit einem CAGR von 24,58 %, da verbrauchsbasierte Preisgestaltung und SaaS-Onboarding ohne Installation die Einstiegshürden senken. Die Größe des Cloud System Management Software Marktes für KMU-Käufer wird bis 2031 voraussichtlich 23,6 Milliarden USD übersteigen. Anbieter wie Datadog und New Relic umwerben dieses Segment mit kostenlosen oder kostengünstigen Einstiegsstufen und geführten Setups, die den Mehrwert in Stunden sichtbar machen.
Benutzerfreundlichkeit hat für mittelständische Unternehmen ohne dedizierte SRE-Teams eine höhere Priorität als tiefe Konfigurierbarkeit. Abfragen in natürlicher Sprache, automatisiertes Baselining und präskriptive Problembehebung reduzieren die zuvor hervorgehobene Abhängigkeit von Fachkenntnissen. Umgekehrt fordern Großunternehmen weiterhin granulare rollenbasierte Zugriffskontrollen, benutzerdefinierte Integrationen und API-Erweiterbarkeit, um komplexen IT-Servicekatalogen gerecht zu werden. Modulare Produktlinien, die es jedem Segment ermöglichen, Funktionen in seinem eigenen Tempo einzuführen, differenzieren nun die Marktführer.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endbenutzerbranche:
Gesundheitswesen beschleunigt durch EHR-MigrationenIT und Telekommunikation hielten 29,12 % des Umsatzes im Jahr 2025, da Betreiber Cloud-Management nutzen, um 5G-Edge-Computing zu monetarisieren. Die Sektoren Gesundheitswesen und Biowissenschaften zeigen die schnellste Entwicklung und wachsen bis 2031 mit einem CAGR von 23,89 %, angetrieben durch die Modernisierung elektronischer Gesundheitsakten und die Skalierung der Telemedizin. Der Cloud System Management Software Marktanteil im Gesundheitswesen wird bis zum Ende des Jahrzehnts voraussichtlich 12,34 % übersteigen, da HIPAA und ähnliche Vorschriften prüfungsgerechte Protokollierung und Verschlüsselungsschlüsselrotation erfordern.
BFSI-Sektoren integrieren Kostenkontroll-Dashboards direkt in Konsolen, um Echtzeitausgaben zu begrenzen, während die Fertigungsindustrie Fabrik-IoT-Telemetrie mit ERP-Backends für vorausschauende Wartung orchestriert. Einzelhandelsketten korrelieren Kassendaten mit Lageranalysen für eine dynamische Preisgestaltung, und Logistikunternehmen automatisieren die Routenoptimierung über Hybrid-Clouds hinweg. Jede Branche schätzt einheitliche Sichtbarkeit, während sie Richtlinien auf ihre eigenen Compliance-Rahmen abstimmt, was konfigurierbare Berichtsvorlagen zu einem wichtigen Merkmal macht.
Geografische Analyse
Nordamerika Markt für Cloud-System-Management-Software
Nordamerika führte den Markt für Cloud-System-Management-Software im Jahr 2025 mit einem Umsatzanteil von 38,26 %, unterstützt durch die frühzeitige Einführung von AIOps und strenge Datenschutzverletzungs-Meldepflichten, die den Stellenwert der zentralisierten Sicherheitsereigniskorrelation erhöhen. US-amerikanische Unternehmen profitieren zudem von der regionalen Präsenz der Hyperscaler und einem dichten Ökosystem aus Observability-Startups, das Innovationen und die Geschwindigkeit von Partnerschaften beschleunigt. Konsolidierungsschritte wie Broadcom–VMware und Cisco–Splunk verschärfen den Wettbewerb und halten die Ausgabendynamik bei Fortune-500-Nutzern hoch, die integrierte Steuerungsebenen suchen.
APAC Markt für Cloud-System-Management-Software
Die Region Asien-Pazifik wird voraussichtlich bis 2031 die höchste Wachstumsrate von 23,98 % verzeichnen. Indiens Mandat für Cloud-Lösungen im öffentlichen Sektor schreibt vor, dass Regierungsdaten im Rahmen des MeghRaj-Rahmens innerhalb der nationalen Grenzen verbleiben müssen, was hybride Architekturen fördert, die lokale Rechenzentren mit Hyperscale-Kapazitäten verbinden. Chinas Gesetze zur Cybersicherheit und Datensicherheit drängen Betreiber kritischer Infrastrukturen zu souveränen Cloud-Stacks, die von inländischen Anbietern verankert werden. Die Initiativen der japanischen Digitalbehörde ziehen Unternehmen zudem verstärkt in verwaltete Plattformen, die Kosten-, Nachhaltigkeits- und Sicherheitskennzahlen über verschiedene Anbieter hinweg vereinheitlichen.
EMEA und LATAM Markt für Cloud-System-Management-Software
Europa steht im Mittelpunkt der Debatte um Datensouveränität: DSGVO und der EU-Datengesetz von 2024 veranlassen Unternehmen dazu, sensible Workloads lokal zu halten und gleichzeitig Analysen in die öffentliche Cloud auszulagern. Das BSI in Deutschland fördert Multi-Cloud-Designs zur Minderung von Anbieterabhängigkeiten und treibt damit die Einführung offener Orchestrierungsschichten voran. Investitionen souveräner Vermögensfonds im Nahen Osten in Hyperscale-Einrichtungen verkürzen die Latenz für lokale Unternehmen, während Afrikas mobilfirstorientierte Volkswirtschaften leichtgewichtige, API-gesteuerte Suiten schätzen, die auch bei eingeschränkter Bandbreite funktionieren. DSGVO-ähnliche Vorschriften in Lateinamerika beschleunigen ebenfalls die Einführung von Verwaltungstools mit granularen Zugriffskontrollen und Prüfbarkeit.

Regulatorisches Umfeld
Cloud-Systemmanagement-Software wird zunehmend durch Sicherheits-Baseline-Vorgaben und Regeln zur Cloud-Nutzung im öffentlichen Sektor geprägt, die Konfigurationsbewertung, Prüfbarkeit und API-Sicherheit zu zentralen Plattformanforderungen machen. In den Vereinigten Staaten verlangt die CISA Binding Operational Directive (BOD) 25-01, dass Behörden und andere betroffene Nutzer, die finalisierte Secure Cloud Configuration Baselines (SCuBA) verwenden, bis zum 25. April 2025 Bewertungstools einsetzen, was voraussichtlich die Nachfrage nach automatisierter Statusbewertung, Drift-Erkennung und nachweisfähiger Berichterstattung innerhalb von Management-Suiten erhöhen wird.
Standards und Souveränitätsrahmenwerke werden auch in den wichtigsten Regionen strenger. NIST aktualisierte SP 800-228 im März 2026 mit Leitlinien zum API-Schutz in cloud-nativen Systemen und verstärkte damit den Bedarf an API-Inventarisierung, Authentifizierungs-/Autorisierungskontrollen und kontinuierlicher Überwachung über Multi-Cloud-Kontrollebenen hinweg. In der EU verabschiedete die Europäische Kommission am 3. Juni 2026 den Vorschlag für den Cloud and AI Development Act (CADA), um die Rechenzentrumskapazität zu erweitern und ein Rahmenwerk zur Souveränitätsbewertung einzuführen, während der EU Cyber Resilience Act ab dem 11. September 2026 Meldepflichten für Produkte mit digitalen Elementen einführt. Australien fügte mit seiner Whole-of-Government Cloud Computing Policy, die am 1. Juli 2026 in Kraft tritt, einen Anker im öffentlichen Sektor hinzu, wodurch Cloud-First-Modernisierungsanforderungen zu einem direkten Nachfragetreiber für konforme Management-Tools werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Standards und Cloud-Primitiven (Compute, Speicher, Netzwerk, Kubernetes, Identität) von Hyperscalern und Private-Cloud-Stacks und schichtet dann Telemetriedaten (Logs, Metriken, Traces), Richtlinien und Konfigurationsdaten darüber. Anbieter von Cloud-Systemmanagement normalisieren diese Eingaben zu Workflows für ITOM, ITSM, Automatisierung/Konfigurationsmanagement und FinOps. Interoperabilitätsstandards und Referenzmodelle (zum Beispiel das IT4IT-Wertschöpfungskettenmodell der Open Group, DMTF-Cloud-Standards, ISO/IEC 19831:2015 für CIMI und NIST-Cloud-Standard-Roadmaps) fungieren als unterstützende Eingaben, die Integrationsreibung reduzieren, doch proprietäre Cloud-APIs und Lizenzbedingungen verursachen weiterhin Wechselkosten, die Plattformen durch Konnektoren und Abstraktion ausgleichen müssen.
Vertrieb und Bereitstellung sind stark partnergeführt, wobei globale und regionale Systemintegratoren/MSPs Bewertung, Migration und Managed Operations auf diesen Plattformen aufbauen. Marktplätze und verbrauchsbasierte Beschaffungswege unterstützen zudem die Adoption im Mid-Market. Jüngste Ökosystembewegungen deuten auf eine vorgelagerte Konsolidierung und engere Plattformintegration hin, etwa der Abschluss der IBM-Übernahme von HashiCorp im Februar 2025 zur Integration von Infrastrukturautomatisierung und Lifecycle-Management in ein Hybrid-Cloud-Portfolio, sowie die Unterzeichnung einer mehrjährigen strategischen Kooperationsvereinbarung zwischen Rackspace Technology und AWS im Oktober 2024 zur Ausweitung von Beratungs-, FinOps- und Migrationsleistungen. Wesentliche Engpässe bleiben die Verfügbarkeit von Fachkräften für AIOps-Betrieb, Datenqualität und Telemetrie-Governance über verschiedene Umgebungen hinweg sowie die Notwendigkeit, Beschaffungs- und Abrechnungsdaten (Chargeback/Showback) mit operativer Telemetrie in einer einzigen Kontrollebene abzugleichen.
Wettbewerbslandschaft
Die Cloud System Management Software-Branche bleibt mäßig fragmentiert. Die fünf größten Anbieter, VMware (Broadcom), Microsoft, AWS, ServiceNow und IBM, hielten im Jahr 2024 einen geschätzten Anteil von 48 %, wobei kein einzelnes Unternehmen über 15 % lag. Die Integration von VMware durch Broadcom verschärfte Hybrid-Cloud-Lizenzierungsstrategien, aber die Unzufriedenheit der Kunden mit der Preisgestaltung eröffnet Raum für Open-Source-Alternativen wie Red Hat OpenShift und Terraform. Die Übernahme von HashiCorp durch IBM im Jahr 2024 stärkte dessen Multi-Cloud-Automatisierungsansatz durch eine deklarative Schicht, die Hyperscaler überbrückt.
Hyperscaler bündeln native Kosten-, Sicherheits- und Observability-Funktionen in die Verbrauchspreisgestaltung und fördern so die Loyalität zu einem einzigen Anbieter. Dennoch gedeihen spezialisierte Anbieter, indem sie cloudübergreifende Probleme angehen, API-first-Architekturen anbieten und sich auf die durch große Sprachmodelle gestützte Ursachenanalyse konzentrieren. Datadog meldete im Jahr 2025 ein Umsatzwachstum von 32 % gegenüber dem Vorjahr, da Kunden einheitliches Monitoring für Kubernetes-, serverlose und Edge-Workloads suchten. New Relic, Dynatrace, Harness und CloudBolt differenzieren sich durch nutzungsbasierte Lizenzierung, kontinuierliche Bereitstellungs-Hooks und Richtlinie-als-Code-Rahmen.
Strategische Schritte betonen KI und Nachhaltigkeit. IBM meldete Dutzende von Patenten für Algorithmen zur prädiktiven Kapazitätsplanung an, während sich der Fokus auf geistiges Eigentum bei Google Cloud auf kohlenstoffbewusstes Scheduling und quantensichere Schlüsselrotation konzentriert. Die Übernahme von Splunk durch Cisco verbindet Netzwerk- und Sicherheitstelemetrie in einem einzigen Analyse-Lake. Kleinere Disruptoren nutzen blinde Flecken der Hyperscaler – Edge-bis-Cloud-Orchestrierung, Multi-Cloud-Kostenzuordnung und Compliance für Nischenvorschriften –, um Kunden zu gewinnen, die eine Anbieterabhängigkeit ablehnen.
Branchenführer im Cloud System Management Software Markt
IBM Corporation
Microsoft Corporation
Vmware Inc.
BMC Software Inc.
Cisco Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud-System-Management-Software-Markt
- VMware, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- BMC Software, Inc.
- ServiceNow, Inc.
- Cisco Systems, Inc.
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Google LLC
- Dynatrace, Inc.
- New Relic, Inc.
- Splunk Inc.
- Datadog, Inc.
- Flexera Software LLC
- Broadcom Inc.
- Morpheus Data LLC
- CloudBolt Software, Inc.
- Harness Inc.
- HashiCorp Inc.
Lesen Sie die Analyse der Cloud-System-Management-Software-Unternehmen

Marktchancen und Zukunftsaussichten
Souveränität nach Design entwickelt sich zu einem praktischen Kaufkriterium und schafft Freiraum für Plattformen, die Datenresidenz, konforme Betriebsabläufe und prüfbare Kontrollen über hybride Umgebungen hinweg über die reine Leistungsüberwachung hinaus nachweisen können. Politische Ankerpunkte sind Australiens Whole-of-Government Cloud Computing Policy, die am 1. Juli 2026 in Kraft tritt, und unternehmensgerichtete Kontrollanforderungen wie NIST SP 800-228 (Aktualisierung März 2026) für den API-Schutz in cloud-nativen Systemen. Anbieter, die vorab abgebildete Richtlinienpakete, automatisierte Nachweiserfassung und konsistente Governance über AWS, Azure, Google Cloud und On-Premises-Stacks bereitstellen, sind gut positioniert, um diese Vorgaben in verpackte Angebote für Regierung, regulierte Branchen und die Modernisierung von Telco-Clouds zu übersetzen.
Ein zweiter Chancenbereich ist der Wandel von dashboard-zentriertem Betrieb zu KI-gestützten und agentengesteuerten Workflows, die Observability, Automatisierung und Sicherheit in einer einzigen Kontrollebene vereinen. Im Juni 2026 stellte Cisco Cisco Cloud Control als einheitliche Plattform zur Verwaltung, Überwachung und Absicherung von IT-Infrastruktur für den Betrieb durch Menschen und KI-Agenten vor, was die Wettbewerbsdifferenzierung im Bereich AgenticOps-artiger Fähigkeiten hervorhebt. Parallel dazu rücken Confidential Computing und hardwaregestützte Sicherheit näher an Mainstream-Anforderungen heran, unterstützt durch NIST IR 8320E (erster öffentlicher Entwurf veröffentlicht im Mai 2026), der sich auf den Schutz von Daten in Cloud-Workloads konzentriert. Plattformen, die Richtlinien, Identität und Workload-Platzierung orchestrieren und dabei verifizierbare Kontrollen für API-Sicherheit und vertrauliche Computing-Umgebungen bereitstellen, können sich über IT-Teams hinaus auf Finanz-, Risiko- und Compliance-Stakeholder ausdehnen, die Cloud-Ausgaben und Betriebsmodelle beeinflussen.
Recent Industry Developments in Cloud-System-Management-Software-Markt
- Juli 2026: Kyndryl erweiterte seine Zusammenarbeit mit Microsoft, um Souveränitätslösungen zu liefern, die die Microsoft Sovereign Cloud-Funktionen nutzen. Das Update stärkt serviceorientierte Implementierungen konformer Hybridumgebungen und bringt Governance- und Datenresidenzanforderungen näher an den täglichen Cloud-Betrieb für Unternehmen und Käufer im öffentlichen Sektor.
- Mai 2026: IBM kündigte IBM Concert für intelligenten Betrieb an und stellte IBM Sovereign Core als Teil seines souveränitätsorientierten Softwareportfolios allgemein verfügbar. Diese Kombination verbindet AIOps-artigen Betrieb mit Souveränitätskontrollen und hilft Unternehmen, hybride Umgebungen mit stärkerer Compliance-Position zu verwalten und dabei den operativen Aufwand zu reduzieren.
- April 2024: IBM gab eine Vereinbarung zur Übernahme von HashiCorp bekannt, um seinen Infrastrukturautomatisierungs- und Lifecycle-Management-Stack für hybride Cloud-Umgebungen zu vertiefen. Die geplante Integration von Terraform-basierten Workflows in ein umfassenderes Management-Portfolio unterstrich den strategischen Wert herstellerneutraler Automatisierung für Multi-Cloud-Betrieb und Governance.


Cloud-System-Management-Software-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Software, die zur Überwachung, Automatisierung, Konfiguration und Steuerung von Cloud-Umgebungen verwendet wird, damit IT-Teams Cloud-Systeme in öffentlichen, privaten und hybriden Umgebungen stabil, sicher und kostenkontrolliert halten können.
Ausschlüsse des Geltungsbereichs: Wir schließen allgemeine Cloud-Hosting- und Infrastrukturkapazitätsgebühren sowie reine Beratungs-, Implementierungsarbeits- und Managed-Services-Gebühren aus, die außerhalb der Software-Lizenzierungs- oder Abonnementeinnahmen liegen.
Übersicht der Segmentierung
- Nach Komponente
- IT-Betriebsmanagement (ITOM)
- IT-Servicemanagement (ITSM)
- IT-Automatisierung und Konfigurationsmanagement (ITACM)
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endbenutzerbranche
- IT und Telekommunikation
- Bank-, Finanz- und Versicherungswesen (BFSI)
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Einzel- und Verbraucherdienstleistungen
- Transport und Logistik
- Medien und Unterhaltung
- Regierung und öffentlicher Sektor
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um den Marktrahmen aufzubauen und konsistente Zeitreihen zu sammeln, die die Softwareausgaben verankern können. Wir stützten uns hauptsächlich auf öffentliche, nicht kostenpflichtige Quellen wie das US Bureau of Economic Analysis, das US Bureau of Labor Statistics, Eurostat, OECD-IKT-Indikatoren und die Internationale Fernmeldeunion für Cloud- und Digitalaktivitätssignale.
Wir überprüften auch Geschäftsberichte, Investorenpräsentationen, Produktdokumentationen und seriöse Tech-Presseberichterstattung, um abzubilden, wie Cloud-Management-Software verpackt und monetarisiert wird. Bei Bedarf unterstützten kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen sowie eine Patentdatenbank Gegenprüfungen zur Umsatzrichtung und Produktschwerpunkten. Die hier genannten Sekundärforschungsquellen sind beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Cloud-Betriebsleitern, IT-Serviceverantwortlichen, Plattform-Ingenieuren und Vertriebspartnern in den wichtigsten Regionen. Das Kaufverhalten unterscheidet sich deutlich zwischen regulierten und weniger regulierten Branchen, daher behandelten wir dies während der Analyse als Segmentierungsprüfung. Die Antworten der Befragten halfen, Adoptionsmuster über öffentliche, private und hybride Bereitstellungen hinweg zu bestätigen, und schärften die Annahmen zu Preisgestaltung, Verlängerungsverhalten und typischer Modulbündelung, zum Beispiel Überwachung plus Automatisierung.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 15% | APAC: 39% |
| Mid-Tier: 49% | Funktions-/Abteilungsleiter: 34% | EMEA: 36% |
| Kleinere Akteure: 15% | Manager: 51% | Amerika: 25% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau des Nachfragepools, der die Ausgaben für Cloud-Management-Software aus der Unternehmens-Cloud-Adoption und den IT-Betriebsanforderungen rekonstruiert, und wird dann auf wichtige Softwarefunktionen aufgeteilt, die typischerweise zum Betrieb von Cloud-Umgebungen beschafft werden. Um die Gesamtsummen realistisch zu halten, werden die Ergebnisse durch selektive Bottom-Up-Näherungen bestätigt, einschließlich stichprobenbasierter Anbieterumsatzaufteilungen, Kanalprüfungen und ASP-Schätzungen, die an Bereitstellungen für eine Reihe gängiger Tool-Kategorien gebunden sind.
Im Modell leisten einige praktische Eingaben den Großteil der Arbeit, wie das Workload-Wachstum in öffentlichen und hybriden Umgebungen, Trends zur Tool-Konsolidierung, Observability-Abdeckung (Logs, Metriken, Traces), Automatisierungs- und Konfigurationsintensität sowie Governance-Anforderungen im Zusammenhang mit Sicherheitsstatus und Kostenkontrollen. Bei der Prognoseerstellung wird eine Szenarioanalyse verwendet, damit unsichere Einflussfaktoren, wie Budgetkürzungen oder schnellere Multi-Cloud-Adoption, transparent angewendet und anschließend mit Expertenmeinungen abgeglichen werden können. Wo Bottom-Up-Aggregationen Lücken aufweisen, füllen wir diese mit Proxy-Verhältnissen aus benachbarten Käufergruppen und überprüfen die implizierten Ausgaben pro Organisation erneut, damit das Ergebnis in plausiblen Bereichen bleibt.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale geprüft, einschließlich der Richtung der Unternehmenssoftwareausgaben, Indikatoren für die Ausweitung von Cloud-Workloads und angegebenen Prioritäten von IT-Betriebsleitern, und Abweichungen werden vor der Freigabe untersucht. Wenn eine Region oder ein Bereitstellungstyp einen ungewöhnlichen Sprung zeigt, überprüfen wir die Treiber, überarbeiten Eingaben wie Preisentwicklung und Adoptionszeitpunkt und kontaktieren ausgewählte Befragte erneut, wenn die Abweichung nicht erklärt werden kann.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse auftreten, wie größere Lizenzänderungen, starke makroökonomische Verschiebungen oder ein bemerkenswerter Sprung bei den Cloud-Adoptionsmustern. Vor der Auslieferung führt ein Analyst einen abschließenden Aktualitätscheck durch, damit die Zahlen und wichtigen Annahmen die neuesten verfügbaren öffentlichen Daten und validierten Interview-Rückmeldungen widerspiegeln.
Vergleich der Marktschätzung von Mordor Intelligence für Cloud-Systemmanagement-Software mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Cloud-Systemmanagement-Software können weit voneinander abweichen, selbst wenn sie scheinbar dasselbe messen. Die Streuung entsteht meist aus Unterschieden darin, was als Softwareumsatz gezählt wird, welche Cloud-Bereitstellungstypen einbezogen werden und wie Preisgestaltung und Adoption Jahr für Jahr projiziert werden.
Einige Schätzungen erweitern den Umfang, um Managed Services, breites IT-Outsourcing oder allgemeine Ausgaben für den Betrieb von Cloud-Infrastruktur einzuschließen. Bei Mordor Intelligence beschränkt sich die Gesamtsumme auf Softwareumsätze, die an Funktionen des Cloud-Systemmanagements gebunden sind, und wird zudem durch Bereitstellungsrealitätsprüfungen aus Adoptions- und Verlängerungsmustern weiter eingeschränkt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,34 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 31,60 Mrd. USD (2025) | Verwendet eine breitere Ausgabenperspektive, die Cloud-Betriebsdienstleistungen und angrenzende Infrastrukturmanagementkosten bündeln kann, was die Gesamtsummen über reine Software-Abonnements und -Lizenzen hinaus anhebt. |
| Fachzeitschrift B | 20,10 Mrd. USD (2025) | Wendet einen engeren Produktzuschnitt an, der Überwachungs- und Observability-Tools betont, und unterschätzt häufig Automatisierungs- und Konfigurationsmanagement-Module, die als Teil von Suiten verkauft werden. |
Der Vergleich zeigt, dass die größten Unterschiede durch den Geltungsbereich und die Art der Zählung von Suite-Modulen erklärt werden. Indem die Berechnung an klare Softwarefunktionen gebunden bleibt, die implizierten Ausgaben pro Käufertyp geprüft und die Preisannahmen bei Aktualisierungen überarbeitet werden, bleibt der Endwert nachvollziehbar an Eingaben gebunden, die wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Cloud System Management Software Markt?
Der Markt wird im Jahr 2026 auf 29,99 Milliarden USD bewertet und wird bis 2031 voraussichtlich 85,23 Milliarden USD erreichen.
Welche Komponente wächst in diesem Bereich am schnellsten?
IT-Automatisierung und Konfigurationsmanagement führt das Wachstum an und expandiert mit einem CAGR von 24,18 %, da Unternehmen Infrastruktur-als-Code- und Richtlinie-als-Code-Workflows einführen.
Warum übertreffen hybride Bereitstellungen rein öffentliche Bereitstellungen?
Datensouveränitätsvorschriften und latenzempfindliche Workloads veranlassen Unternehmen, On-Premises-Systeme und mehrere Cloud-Anbieter zu kombinieren, was einen CAGR von 24,42 % für hybride Ansätze erzeugt.
Welche Branche wird bis 2031 die höchste Einführungsrate verzeichnen?
Gesundheitswesen und Biowissenschaften, angetrieben durch Migrationen elektronischer Gesundheitsakten und strenge Compliance-Anforderungen, wird voraussichtlich einen CAGR von 23,89 % verzeichnen.
Welche Regionen sind für das schnellste Marktwachstum positioniert?
Die Asien-Pazifik-Region wird voraussichtlich mit einem CAGR von 23,98 % wachsen, dank Souveränitäts-Cloud-Auflagen in Indien und China sowie Programmen der digitalen Regierung in Japan.
Seite zuletzt aktualisiert am:



