
Marktgröße und Marktanteil für klinisches Alarmmanagement
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 4.21 Milliarden US-Dollar |
| Marktgröße (2031) | 13.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 26.05 % |
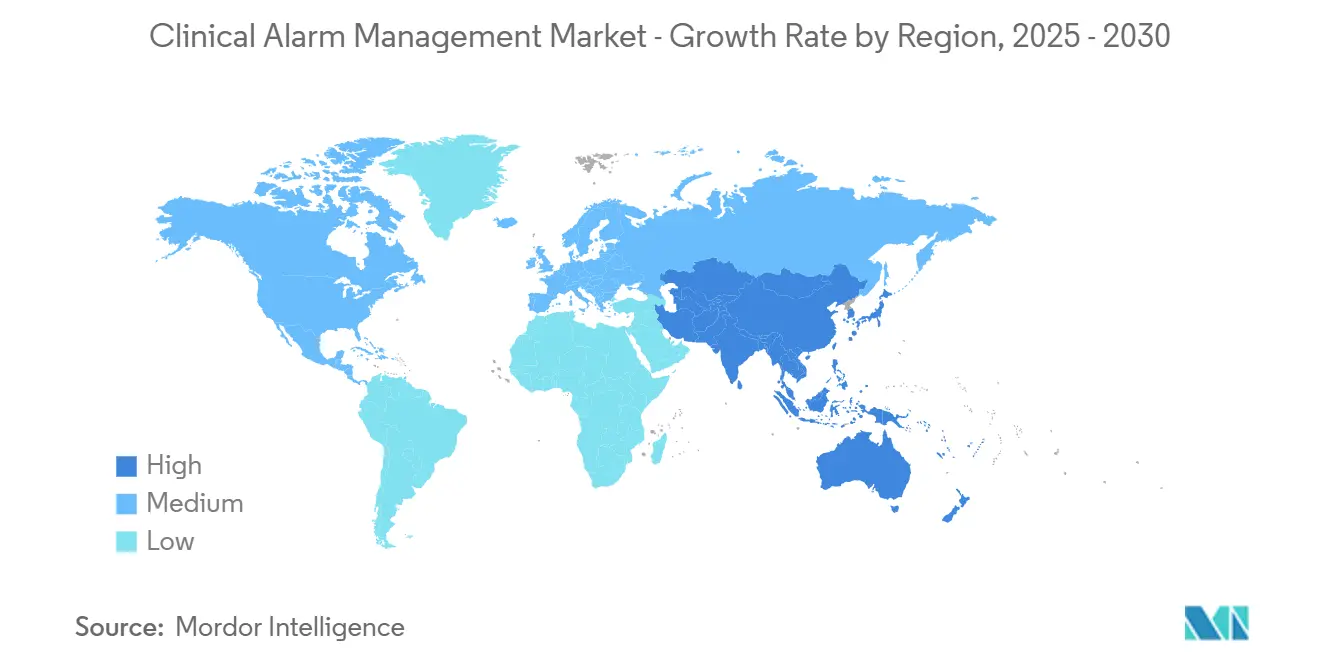
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
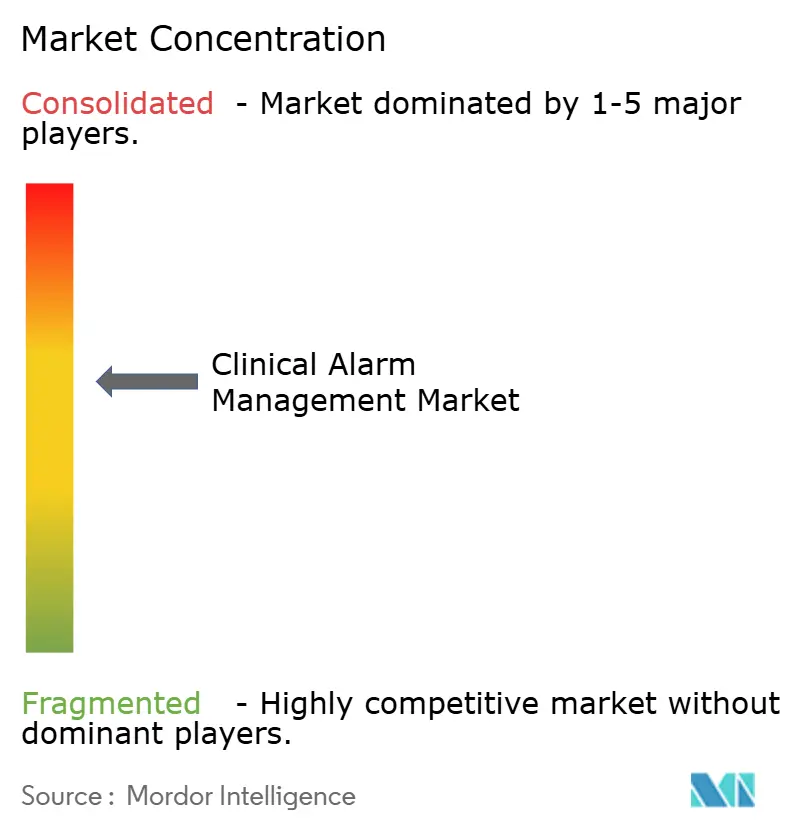
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für klinisches Alarmmanagement von Mordor Intelligence
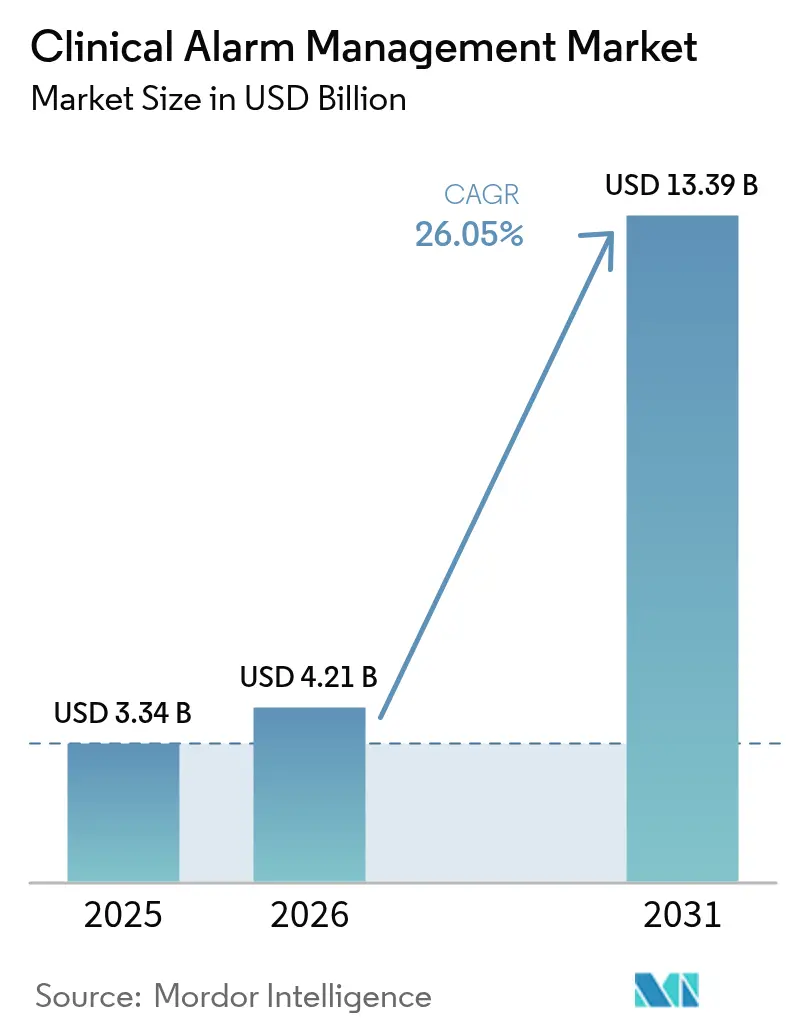
Die Marktgröße für klinisches Alarmmanagement wird im Jahr 2026 auf USD 4,21 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 3,34 Milliarden, mit Projektionen für 2031 von USD 13,39 Milliarden, was einem Wachstum von 26,05 % CAGR über den Zeitraum 2026–2031 entspricht.
Das klinische Alarmmanagement gehört zu den Branchen, die durch die COVID-19-Pandemie einen positiven Einfluss erfahren haben, da aufgrund der Infektion eine große Anzahl von Patienten in Krankenhäuser eingewiesen wurde. Darüber hinaus waren Pflegekräfte während der COVID-19-Pandemie aufgrund der größeren Anzahl kritisch kranker Patienten stärker belastet, und in dieser Situation waren klinische Alarme von großem Nutzen. So ist laut einer Studie von Elsevier aus dem Oktober 2022 das Alarmsystem nach Aussage von Pflegekräften entscheidend für ihre Fähigkeit, schnell zu reagieren. Die Fähigkeit des Personals, zeitnah zu reagieren, nimmt ab, wenn die Anzahl der Geräte zusammen mit der Häufigkeit von Störalarmen durch die steigende Patientenzahl zunimmt. Fehlalarme waren während der Pandemie ein Problem und verursachten unnötige Unruhe unter den Vertretern des Gesundheitswesens, was den Fokus auf eine ordnungsgemäße Implementierung klinischer Alarmsysteme in Krankenhäusern und COVID-19-Gesundheitseinrichtungen erhöhte. Das klinische Alarmmanagement hat gezeigt, dass es in der Lage ist, Gesundheitsergebnisse zu verbessern und Chaos während der Pandemie zu reduzieren, was die Krankenhäuser dazu veranlasste, die Vorteile klinischer Alarmmanagementsysteme gegenüber manuellen Systemen zu erkennen. Daher stieg die Nachfrage nach klinischen Alarmmanagementsystemen, was letztendlich das Marktwachstum antrieb.
Der Anstieg des Marktes für klinisches Alarmmanagement ist auf die zunehmende Prävalenz chronischer Krankheiten in Verbindung mit längeren Krankenhausaufenthalten, das wachsende Bewusstsein unter Gesundheitsdienstleistern für die Optimierung der Patientensicherheit mithilfe fortschrittlicher Technologien wie mHealth und Alarmmanagementsystemen sowie auf wachsende Investitionen in die Gesundheitsinfrastruktur durch staatliche und private Gesundheitsdienstleister zurückzuführen. So besuchten laut AIIMS im Jahr 2021–2022 bis September 2021 etwa 0,83 Millionen (8,3 Lakh) Menschen die Ambulanzen, und 33.830 Operationen wurden durchgeführt. 67.961 Personen wurden in AIIMS aufgenommen. Eine so hohe Anzahl von Aufnahmen und Operationen erhöht die Nachfrage nach der Implementierung von klinischem Alarmmanagement und treibt damit das Marktwachstum über den Prognosezeitraum an.
Darüber hinaus wurde dem EU4Health-Arbeitsprogramm 2022 ein Budget von mehr als USD 706,41 Millionen (EUR 835 Millionen) zugeteilt, um die Gesundheitssysteme in Europa zu stärken, darunter rund USD 65,14 Millionen (EUR 77 Millionen) für digitale Investitionen, USD 402,76 Millionen (EUR 380,9 Millionen) für die Krisenvorsorge, USD 95,16 Millionen (EUR 90 Millionen) für Gesundheitsförderung und Krankheitsprävention sowie USD 133,75 Millionen (EUR 126,5 Millionen) für Gesundheitssysteme und das Gesundheitspersonal. Investitionen in Gesundheits-IT und digitale Gesundheitsversorgung werden voraussichtlich das Marktwachstum über den Prognosezeitraum ankurbeln. Somit wirken sich die oben genannten Faktoren wie die Zunahme chronischer Erkrankungen und Investitionen in die Gesundheits-IT auf das Marktwachstum des Marktes für klinisches Alarmmanagement aus. Hohe Investitionen in klinische Alarmsysteme sowie mangelnde Produktstandardisierung und Fehlalarme sind jedoch die Faktoren, die das Marktwachstum voraussichtlich hemmen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für klinisches Alarmmanagement
Das Segment der Langzeitpflege wird voraussichtlich im Prognosezeitraum ein hohes Wachstum verzeichnen
Langzeitpflegeeinrichtungen sind Gesundheitszentren, die verschiedene Dienstleistungen, einschließlich medizinischer und persönlicher Pflege, für Menschen anbieten, die nicht selbstständig leben können, sowie für geriatrische Patienten. Menschen benötigen häufig Langzeitpflege aufgrund einer schwerwiegenden, anhaltenden Gesundheitserkrankung oder Behinderung. Die Notwendigkeit einer Langzeitpflege kann plötzlich entstehen, beispielsweise nach einem Herzinfarkt oder Schlaganfall. Dienstleistungen und Lösungen für das klinische Alarmmanagement spielen in Langzeitpflegeeinrichtungen eine wichtige Rolle, da die Patienten in diesen Einrichtungen entweder kritisch krank oder ältere Patienten sind, die eine kontinuierliche Überwachung und Verwaltung ihrer Gesundheit und ihres Wohlbefindens benötigen. Daher nimmt die Nutzung klinischer Alarme in Langzeiteinrichtungen zu. Darüber hinaus sind die wachsende Prävalenz chronischer Krankheiten in Verbindung mit der weltweit zunehmenden geriatrischen Bevölkerung die wichtigsten Faktoren, die das jeweilige Segment im untersuchten Markt antreiben. So betrug laut der 2022 von der Amerikanischen Herzvereinigung veröffentlichten Statistik die Prävalenzrate von Herzinsuffizienz in den Vereinigten Staaten im Jahr 2021 6 Millionen, was 1,8 % der Gesamtbevölkerung entspricht. Daher wird erwartet, dass die hohe Belastung durch Herzinsuffizienzfälle im Land die Nachfrage nach klinischem Alarmmanagement erhöht, um Gesundheitsfachkräfte und Ärzte zu alarmieren, was das Marktwachstum über den Prognosezeitraum weiter ankurbeln dürfte.
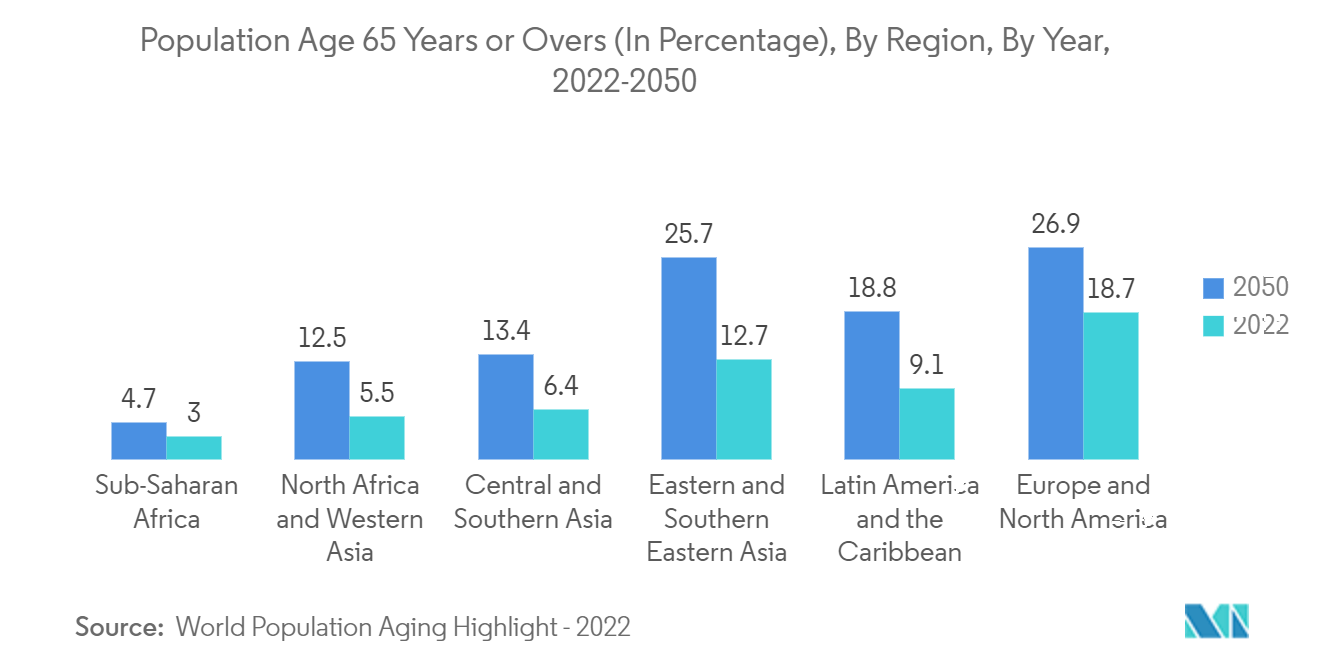
Die ältere Bevölkerung ist häufig anfällig für Osteoarthritis, chronisch obstruktive Lungenerkrankung, Depressionen und Demenz. Dies deutet auf die steigende Nachfrage nach Geräten hin, die für die Überwachung, Unterstützung und Verwaltung von Patienten erforderlich sind. So gab es laut dem Bericht der Vereinten Nationen zur Bevölkerungsalterung 2022 im Jahr 2022 weltweit 771 Millionen Menschen im Alter von 65 Jahren oder älter. Die ältere Bevölkerung wird bis 2030 voraussichtlich 994 Millionen erreichen. Daher wird erwartet, dass die zunehmende geriatrische Bevölkerung die Krankenhausaufnahmen erhöht, was wiederum das Marktwachstum antreiben dürfte.
Aufgrund der oben genannten Faktoren wird erwartet, dass die Nutzung von Lösungen und Dienstleistungen für das klinische Alarmmanagement im Prognosezeitraum erheblich zunehmen wird.
Nordamerika wird voraussichtlich den Markt für klinisches Alarmmanagement über den Prognosezeitraum dominieren
Die Region Nordamerika wird voraussichtlich einen bedeutenden Marktanteil aufweisen, was auf längere Krankenhausaufenthalte aufgrund chronischer Erkrankungen und steigende Gesundheitsausgaben zurückzuführen ist. So wurde laut den Centers for Medicare and Medicaid Services prognostiziert, dass die nationalen Gesundheitsausgaben von 2019 bis 2028 mit einer durchschnittlichen Jahresrate von 5,4 % wachsen und bis 2028 USD 6,2 Billionen erreichen werden. Da die nationalen Gesundheitsausgaben voraussichtlich 1,1 Prozentpunkte schneller wachsen werden als das durchschnittliche jährliche BIP über den Zeitraum 2019–2028, wird der Gesundheitsanteil an der Wirtschaft voraussichtlich bis 2028 auf 19,7 % steigen. Daher wird erwartet, dass die steigenden Gesundheitsausgaben Chancen für das klinische Alarmmanagement schaffen und damit das Marktwachstum vorantreiben.
Darüber hinaus stiegen laut dem Bericht über den nationalen Gesundheitsausgabentrend 2021 des Kanadischen Instituts für Gesundheitsinformationen die kanadischen Gesundheitsausgaben im Jahr 2021 auf USD 308,1 Milliarden, verglichen mit USD 301,5 Milliarden im Jahr 2020. Daher wird erwartet, dass mit steigenden Gesundheitskosten und Informationstechnologie die Einführung von klinischem Alarmmanagement in der Region zunehmen wird. Laut der OECD betrugen Mexikos Gesundheitsausgaben als Anteil am BIP im Juni 2022 6,2 % im Jahr 2020; dies wird voraussichtlich das Marktwachstum positiv beeinflussen.
Die Unternehmen sind aktiv an der Entwicklung neuer Produkteinführungen und Kooperationen beteiligt, um ihre Präsenz in den Vereinigten Staaten auszubauen. So veröffentlichte AirStrip im August 2022 eine von der FDA zugelassene Alarmkommunikationslösung. Die Alarmkommunikationsplattform basiert auf dem Kernlösungspaket AirStrip ONE, um Gesundheitsdienstleistern zu ermöglichen, sich auf die Patientensicherheit zu konzentrieren, Alarmmüdigkeit zu reduzieren und mobile Kliniker zu benachrichtigen, wenn kritische, handlungsrelevante Alarmbedingungen für ihre Patienten auftreten und Aufmerksamkeit erfordern.
Aufgrund der oben genannten Faktoren wird erwartet, dass der untersuchte Markt in der nordamerikanischen Region über den Prognosezeitraum Wachstum verzeichnen wird.
Wettbewerbslandschaft
Der Markt für klinisches Alarmmanagement ist moderat aufgrund der Präsenz von Unternehmen, die sowohl global als auch regional tätig sind. Die Wettbewerbslandschaft umfasst eine Analyse einiger internationaler sowie lokaler Unternehmen, die bedeutende Marktanteile halten und bekannt sind, darunter Baxter International Inc., Koninklijke Philips N.V., Ascom Holding AG, Capsule Technologies, Inc. und Vocera Communications sowie andere.
Marktführer im Bereich klinisches Alarmmanagement
Baxter International Inc.
Koninklijke Philips N.V.
Ascom Holding AG
Stryker (Vocera Communications)
Connexall USA, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Herstellerübergreifende Interoperabilität und die unternehmensweite Weiterleitung von Alarmen gewinnen an Bedeutung, da Krankenhäuser über isolierte Einzellösungen hinaus zu einem standardbasierten Austausch von Alarmdaten über Patientenmonitore, Schwesternrufsysteme, mobile Endgeräte und EMR-Workflows übergehen. ISO/IEC 60601-1-8 (Anforderungen an medizinische Alarmsysteme), IHE PCD Alarm Communication Management (ACM) und HL7 FHIR DeviceAlert werden zunehmend als Gestaltungsgrundlage genutzt, um Alarmpriorität, Signalisierung und Übertragung über heterogene Geräteflotten hinweg zu vereinheitlichen. Dieser Trend unterstützt Beschaffungs- und Integrationsstrategien, die Plattformen bevorzugen, die Alarme herstellerübergreifend und über verschiedene Versorgungsumgebungen hinweg einheitlich erfassen, kontextualisieren und verteilen können, anstatt für jeden Gerätetyp proprietäre Gateways zu benötigen.
Cybersicherheit und Vertrauensrahmenwerke spielen auch in klinischen Alarmarchitekturen eine zunehmend größere Rolle, da Alarmsignale und Alarmkontext durch klinische IoT- und Unternehmensnetzwerke übertragen werden. IEEE/UL 2933-2024 (TIPPSS-Rahmenwerk für klinische IoT-Interoperabilität, Identität, Datenschutz und Schutz) und IEEE/ISO 11073-10701-2024 (serviceorientierte Anforderungen an die Geräteanbindung für den Austausch von Alarmdaten) verstärken die Nachfrage nach Alarmmanagementsystemen, die eine sichere Identität, Autorisierung, Nachvollziehbarkeit und Resilienz nachweisen können und dabei weiterhin nahezu Echtzeit-Benachrichtigungen unterstützen. Auf der Nachfrageseite hält der anhaltende Fokus der Joint Commission auf Alarmsicherheit und Governance das Thema Alarmmüdigkeit auf der operativen Agenda, was den Wert von Lösungen erhöht, die Geräteanbindung, Alarmrichtlinienmanagement und Eskalationsworkflows über Krankenhäuser und Langzeitpflegeeinrichtungen hinweg vereinen.
Aktuelle Branchenentwicklungen
- Januar 2026: MUSC Health und Baxter gaben eine mehrjährige strategische Partnerschaft bekannt, die sich auf die Transformation der Patientenversorgung am Krankenbett mithilfe vernetzter Versorgungstechnologien konzentriert und kritische pflegerische Herausforderungen angeht. Die Zusammenarbeit verdeutlicht, wie Alarmmanagement zunehmend mit umfassenderen vernetzten Überwachungs- und Workflow-Programmen gebündelt wird, anstatt als eigenständige Fähigkeit erworben zu werden.
- Oktober 2025: Ascom, Dräger und B. Braun stellten auf dem ESICM LIVES 2025 die Lösung Silent ICU vor, die auf der ISO/IEEE 11073 SDC-Interoperabilität aufbaut, um Geräte zu verbinden und Benachrichtigungen in der Intensivpflege zu koordinieren. Die Einführung signalisiert eine Verschiebung hin zu herstellerneutralen, standardbasierten Architekturen für Alarm- und Geräteanbindung, die die Integrationsreibung in komplexen ICU-Umgebungen verringern.
- Juni 2024: Ascom unterzeichnete einen Fünfjahresvertrag mit Children’s Health Ireland zur Unterstützung der Krankenhausdigitalisierung mithilfe seines Alerts and Notification Management Systems für ein neues Krankenhausprojekt. Die lange Vertragsdauer zeigt, dass Alarmbenachrichtigungsplattformen zunehmend als Kerninfrastruktur in Neubauprojekten und umfassenden Modernisierungsprogrammen implementiert werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Lösungen und Dienstleistungen, die Krankenhäusern und anderen Versorgungseinrichtungen helfen, klinische Gerätealarme zu überwachen, weiterzuleiten, zu priorisieren und darauf zu reagieren, damit die richtige Pflegekraft zur richtigen Zeit den richtigen Alarm erhält.
Ausgeschlossener Umfang: Nicht erfasst werden allgemeine Krankenhaus-IT, die nicht an klinische Alarm-Workflows gebunden ist, sowie Verbraucher-Wellness-Benachrichtigungen, die nicht für klinische Entscheidungsfindung genutzt werden.
Übersicht der Segmentierung
- Nach Komponente
- Produkt
- EMR-Integrationssysteme
- Schwesternrufsysteme
- Physiologische Monitore
- Sonstige
- Dienstleistungen
- Produkt
- Nach Endnutzer
- Krankenhäuser
- Langzeitpflegeeinrichtungen
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit grundlegenden Daten, die erklären, woher Alarme stammen und wie Versorgungseinrichtungen Alarm-Workflows einführen. Wir verwiesen auf öffentliche Quellen wie die Medizinprodukteseiten der US FDA, die Sicherheitsmitteilungen der US FDA, die Einrichtungs- und Nutzungsdatensätze der US Centers for Medicare and Medicaid Services, Gesundheitsstatistiken der Centers for Disease Control and Prevention und Gesundheitssystemindikatoren der Weltgesundheitsorganisation. Für Standards und bewährte Verfahren prüften wir zudem Materialien von AAMI und ähnlichen klinischen Ingenieurgruppen sowie peer-reviewte Fachartikel, die in PubMed indexiert sind.
Um dies in ein Marktmodell zu übertragen, überprüften wir Unternehmensmeldungen, Jahresberichte, Investorenpräsentationen, Produktdokumentationen und in seriöser Presse gemeldete Vertragsabschlüsse. Wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen sowie Patentdatenbanken, um den Produktfokus und die Innovationsrichtung bei Alarmanalytik und Middleware zu verstehen. Diese Liste ist nicht erschöpfend, und wir verwendeten weitere öffentliche und kostenpflichtige Quellen zur Datenerhebung, Validierung und Recherche-Klärung.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Nachfragesignale aus Krankenhäusern und Langzeitpflegeeinrichtungen auf Plausibilität zu prüfen und zu bestätigen, was Käufer typischerweise als Software, Middleware, Dienstleistungen oder gebündelte Module innerhalb von Überwachungssystemen erwerben. Wir sprachen mit einer Mischung aus klinischen Technikexperten, Pflegeleitungen, IT- und Lösungsbereitstellungsrollen in APAC, EMEA und Amerika, um Lücken bei Preislogik, Bereitstellungsmix und Austauschzyklen zu schließen, und glichen die Annahmen anschließend mit den Ergebnissen der Schreibtischrecherche ab.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 21 % | APAC: 49 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 23 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Aufbau, bei dem wir den adressierbaren Ausgabenpool nach Versorgungseinrichtung anhand von Einrichtungszahlen, überwachten Bettenkapazitäten und der Durchdringung von Alarm-Workflow-Software und zugehörigen Dienstleistungen rekonstruierten. Nachdem der Nachfragepool aufgebaut war, überführten wir ihn mithilfe typischer Preisspannen je Bett, Standort oder Lizenz sowie der beobachteten Aufteilung zwischen Produkten und Dienstleistungen in einen Wert. Um die Gesamtsummen realistisch zu halten, führten wir anschließend selektive Bottom-up-Prüfungen anhand von Lieferantenumsatzhinweisen, Kanalrückmeldungen und einer Stichproben-ASP-mal-Volumen-Rechnung für typische Krankenhaus-Rollouts durch.
Zu den wichtigsten Eingaben, die als Marktfingerabdrücke behandelt wurden, gehörten Akutversorgungsaufnahmen und stationäre Tage, die Erweiterung von ICU- und überwachten Betten, der Pflegepersonaldruck und Initiativen gegen Alarmmüdigkeit, das Tempo der Einführung vernetzter Überwachung sowie die Verschiebung hin zu zentralisierten Überwachungs- und Eskalationsrichtlinien. Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch Expertenmeinungen zu Budgetzyklen, regulatorischer Aufmerksamkeit für Patientensicherheit und der erwarteten Erneuerung der Überwachungsinfrastruktur. Annahmen wurden verschärft, wenn Interview-Rückmeldungen und Schreibtischindikatoren nicht in dieselbe Richtung wiesen. Wo Bottom-up-Signale für kleinere Einrichtungen fehlten, leiteten wir Adoptionsraten aus vergleichbaren Umgebungen ab und passten sie anschließend durch Nachfolgeprüfungen an.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen überprüft, zunächst durch Vergleich der Modellsummen mit unabhängigen Signalen wie überwachten Bettenzahlen, Adoptionsgeschichten auf Einrichtungsebene und gemeldeten Preisspannen. Wir überprüften außerdem größere Jahr-zu-Jahr-Sprünge auf logische Konsistenz. Konnte eine Abweichung nicht durch einen klaren Treiber wie eine Richtlinienänderung, eine Verschiebung bei der Bereitstellung oder einmalige Nachholausgaben erklärt werden, wurde die Annahme überarbeitet, und in manchen Fällen wurden Experten erneut kontaktiert.
Vor der endgültigen Freigabe bestätigt eine separate Analystenprüfung den Rechenablauf, die Einheitenkonsistenz und die Behandlung des Währungsjahres. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere Richtlinienänderungen oder groß angelegte Krankenhaus-Digitalisierungsprogramme. Kurz vor der Lieferung führen wir einen aktuellen Durchgang durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für klinisches Alarmmanagement von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für klinisches Alarmmanagement können weit voneinander abweichen, da die Abgrenzung des Umfangs unterschiedlich gezogen wird und Preis- und Adoptionsannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. In der Praxis stammen die größten Unterschiede meist daraus, was als klinisches Alarmmanagement gezählt wird im Vergleich zu benachbarter Überwachung und allgemeiner Krankenhaus-IT, sowie daraus, wie schnell angenommen wird, dass die Anbindungsraten für Dienstleistungen wachsen.
Einige externe Schätzungen fassen breitere Patientenüberwachungs- und Kommunikationsebenen zu einem einzigen gebündelten Ausgabenpool zusammen. Mordor Intelligence erfasst nur alarmspezifische Workflow-Software, zugehörige Integration und Dienstleistungen, die klinische Alarme in Versorgungseinrichtungen direkt verwalten, und hält die Ausrichtung des Währungsjahres und die Adoptionsdaten durch wiederholte Abstimmungen mit Anbietern und Lösungsteams aktuell.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,21 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 2,81 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und wendet eine engere Umsatzerfassung an, die offenbar eigenständige Alarmmanagement-Anschaffungen betont, wodurch gebündelte Module und Dienstleistungen im Zusammenhang mit Überwachungserneuerungszyklen übersehen werden können. |
| Gesundheitsanalyseunternehmen B | 2,49 Mrd. USD (2024) | Verankert die Reihe an einem früheren Basisjahr und beschränkt den Umfang wahrscheinlich auf krankenhausfokussierte Einsätze, wobei die Preisentwicklung den Anstieg durch Integrationsdienstleistungen und die breitere Adoption in Versorgungseinrichtungen unterschätzen kann. |
Die Spanne in der Tabelle lässt sich hauptsächlich durch das Timing und das erklären, was in die Gesamtsumme eingerechnet wird, nicht durch Rechenfehler. Indem der Umfang auf alarmspezifische Workflows begrenzt und die Summen anschließend gegen Einrichtungs- und Bereitstellungssignale abgeglichen wurden, bleibt die Schätzung auf klare Eingaben rückführbar, die sich bei Veränderungen von Adoption und Preisgestaltung überprüfen lassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für klinisches Alarmmanagement?
Die Marktgröße für klinisches Alarmmanagement wird voraussichtlich im Jahr 2026 USD 4,21 Milliarden erreichen und mit einer CAGR von 26,05 % wachsen, um bis 2031 USD 13,39 Milliarden zu erreichen.
Was ist die aktuelle Marktgröße für klinisches Alarmmanagement?
Im Jahr 2026 wird die Marktgröße für klinisches Alarmmanagement voraussichtlich USD 4,21 Milliarden erreichen.
Wer sind die wichtigsten Akteure im Markt für klinisches Alarmmanagement?
Baxter International Inc., Koninklijke Philips N.V., Ascom Holding AG, Stryker (Vocera Communications) und Connexall USA, Inc. sind die wichtigsten Unternehmen, die im Markt für klinisches Alarmmanagement tätig sind.
Welche ist die am schnellsten wachsende Region im Markt für klinisches Alarmmanagement?
Der asiatisch-pazifische Raum wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für klinisches Alarmmanagement?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für klinisches Alarmmanagement.
Welche Jahre deckt dieser Markt für klinisches Alarmmanagement ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für klinisches Alarmmanagement auf USD 4,21 Milliarden geschätzt. Der Bericht deckt die historische Marktgröße des Marktes für klinisches Alarmmanagement für die Jahre 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für klinisches Alarmmanagement für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



