
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.41 Milliarden US-Dollar |
| Marktgröße (2026) | 5.69 Milliarden US-Dollar |
| Marktgröße (2031) | 7.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.11 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Marktes für Pflanzenschutzmittel von Mordor Intelligence
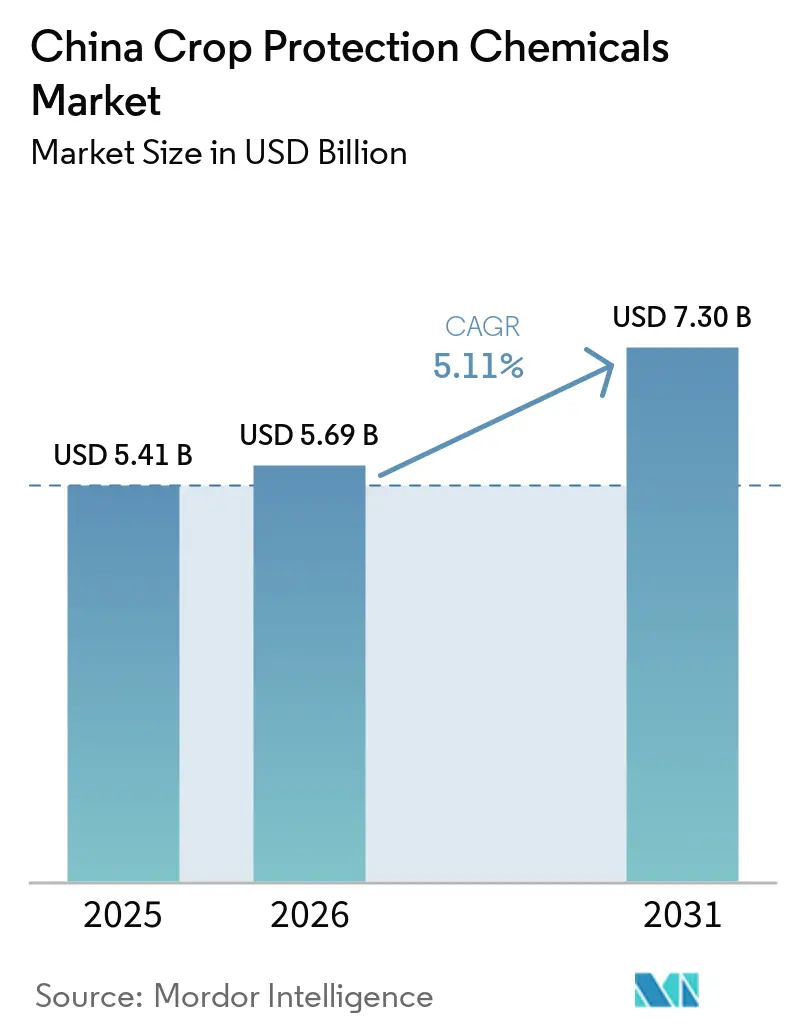
Der China Markt für Pflanzenschutzmittel wurde im Jahr 2025 auf 5,41 Milliarden USD geschätzt und soll von 5,69 Milliarden USD im Jahr 2026 auf 7,30 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,11 % von 2026 bis 2031. Der Markt wird durch Chinas Fokus auf Ernährungssicherheit und höhere landwirtschaftliche Produktivität geprägt, was die Nachfrage nach Pflanzenschutzmitteln in den wichtigsten Getreideanbauregionen aufrechterhält. Der nationale Plan zur Entwicklung des Pflanzenbaus für den Zeitraum des 15. Fünfjahresplans zielt auf eine umfassende Getreideproduktionskapazität von rund 725 Millionen Metrischen Tonnen bis 2030 ab und fordert einen präziseren und sorgfältigeren Einsatz von Düngemitteln und Pestiziden, so das Ministerium für Landwirtschaft und ländliche Angelegenheiten[1]. Diese politische Ausrichtung unterstützt die Nachfrage nach Produkten, die eine wirksame Schädlings- und Krankheitsbekämpfung ermöglichen und gleichzeitig unnötige Pestizidanwendungen und Umweltauswirkungen reduzieren. Der Markt bietet zudem Chancen sowohl im großflächigen Getreideanbau als auch im höherwertigen Obst-, Gemüse- und Spezialkulturenanbau, wo Rückstandsmanagement und Produktleistung zunehmend an Bedeutung gewinnen. Anbieter mit differenzierten Formulierungen, Resistenzmanagementfähigkeiten, regulatorischer Compliance und etablierten Vertriebsnetzen sind daher besser positioniert, da sich Chinas Markt für Pflanzenschutzmittel in Richtung eines effizienteren und gezielteren Pestizideinsatzes verschiebt.
Wichtigste Erkenntnisse des Berichts
- Nach Funktion entfielen im Jahr 2025 39,0 % des Marktanteils am China Markt für Pflanzenschutzmittel auf Herbizide, die von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen werden.
- Nach Anwendungsmodus entfielen im Jahr 2025 46,0 % der Marktgröße des China Marktes für Pflanzenschutzmittel auf die Blattapplikation, während die Bodenbehandlung von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen wird.
- Nach Kulturpflanzenart entfielen im Jahr 2025 52,0 % des Marktanteils am China Markt für Pflanzenschutzmittel auf Getreide und Körnerfrüchte, während Obst und Gemüse von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im chinesischen Markt für Pflanzenschutzmittel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Programme zur Getreide-Selbstversorgung im Rahmen der Ernährungssicherheit | +1.5% | National, mit höchster Relevanz in Nordost-, Zentral- und Ostchina | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel und mechanisierte Unkrautbekämpfung nach dem Auflaufen | +1.0% | National, mit stärkster Relevanz in Nordost- und Zentralchina | Mittelfristig (2–4 Jahre) |
| Präzisionslandwirtschaft und Drohnensprühung | +0.8% | National, mit frühen Erfolgen in Heilongjiang, Jiangsu und Xinjiang | Mittelfristig (2–4 Jahre) |
| Ausbau von hochwertigem Obst- und Gemüseanbau sowie Exportkonformität | +0.7% | Ost-, Süd- und Südwestchina | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von transgenem Mais und Soja mit Verschiebung des Herbizidmix | +0.5% | Nordost- und Zentralchina | Langfristig (≥ 4 Jahre) |
| Händlerkonsolidierung und E-Commerce für landwirtschaftliche Betriebsmittel | +0.4% | National, mit frühen Erfolgen in Shandong, Henan und Jiangsu | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Programme zur Getreide-Selbstversorgung im Rahmen der Ernährungssicherheit
Chinas Fokus auf Ernährungssicherheit und Getreide-Selbstversorgung unterstützt eine anhaltende Nachfrage nach Pflanzenschutzmitteln in den wichtigsten Grundnahrungsmittel-Produktionsgebieten. Der nationale Entwicklungsplan für den Ackerbau im Rahmen des 15. Fünfjahresplans (2026–2030) zielt auf eine umfassende Getreideproduktionskapazität von rund 725 Millionen Metrischen Tonnen bis 2030 ab und fordert einen präziseren und sorgfältigeren Einsatz von Düngemitteln und Pestiziden, so das Ministerium für Landwirtschaft und ländliche Angelegenheiten. Die politische Ausrichtung unterstützt den weiteren Einsatz von Fungiziden, Insektiziden und Herbiziden zum Schutz der Erträge in kritischen Phasen der Pflanzenentwicklung, insbesondere in der großflächigen Getreideproduktion. Darüber hinaus zielt Chinas Nationales Ernährungssicherheitsgesetz, das seit Juni 2024 in Kraft ist, darauf ab, die absolute Sicherheit bei Grundnahrungsgetreide und die grundlegende Selbstversorgung bei anderen Getreidesorten zu gewährleisten, was die Bedeutung einer zuverlässigen inländischen landwirtschaftlichen Produktion und Betriebsmittelverfügbarkeit unterstreicht, so der Ausländische Agrardienst des Landwirtschaftsministeriums der Vereinigten Staaten (USDA FAS). Diese Prioritäten machen einen wirksamen Pflanzenschutz zu einem wichtigen Bestandteil der Aufrechterhaltung stabiler Erträge und der Reduzierung von Produktionsrisiken. Anbieter, die Produkte mit hoher Wirksamkeit, geeigneten Aufwandmengen und zuverlässiger Verfügbarkeit anbieten, sind daher gut positioniert, um von Chinas langfristiger Ernährungssicherheitsagenda zu profitieren.
Arbeitskräftemangel und mechanisierte Unkrautbekämpfung nach dem Auflaufen
Die Abwanderung ländlicher Arbeitskräfte in nicht-landwirtschaftliche Beschäftigung erhöht den Bedarf an arbeitssparenden Unkrautbekämpfungsverfahren, insbesondere dort, wo manuelle Unkrautbekämpfung innerhalb enger Pflanzenschutzfenster schwer durchführbar ist. Selektive Nachauflauf-Herbizidprogramme können manuelle Feldarbeiten und die Anzahl der Überfahrten reduzieren und erhöhen damit den Wert zuverlässiger chemischer Unkrautbekämpfungsprogramme auf größeren bewirtschafteten Betrieben. Chinas wachsende Getreideproduktion bietet zudem eine erhebliche Anwendungsbasis für Herbizide. Laut USDA FAS wird erwartet, dass China im Vermarktungsjahr 2025/26 eine Rekordmenge von 301,2 Millionen Metrischen Tonnen Mais produziert, unterstützt durch höhere Erträge. Die großflächige Maisproduktion und die stärkere Abhängigkeit von mechanisierter Landwirtschaft fördern die Einführung chemischer Unkrautbekämpfung als Alternative zu arbeitsintensiven Verfahren. Der chinesische Markt für Pflanzenschutzmittel profitiert daher davon, dass Getreideproduzenten zunehmend Herbizidprogramme bevorzugen, die eine wirksame Nachauflaufbekämpfung mit weniger Feldüberfahrten ermöglichen.
Präzisionslandwirtschaft und Drohnensprühung
Der Einsatz landwirtschaftlicher Drohnen verändert die Anwendungspraktiken und erhöht die Leistungsanforderungen an Pflanzenschutzmittelformulierungen, die im Getreide- und Gartenbau eingesetzt werden. Die drohnenbasierte Ausbringung erfordert Formulierungen, die bei geringeren Sprühvolumina und variierenden Tröpfcheneigenschaften konstant leistungsfähig sind, während die Kompatibilität mit Adjuvanzien und Ausbringungsgeräten zunehmend wichtiger wird. Fortschritte bei landwirtschaftlichen Sprühdrohnen, einschließlich Hochkapazitätssystemen für den großflächigen Feldbetrieb, erweitern den Anwendungsbereich drohnenbasierter Pflanzenschutzanwendungen. Die Ausweitung der drohnenbasierten Ausbringung kann die Effizienz und Aktualität des Pflanzenschutzes sowohl auf großen als auch auf fragmentierten Betrieben verbessern. Dieser Trend schafft Chancen für Anbieter, die auf Luftausbringung optimierte Formulierungen anbieten, und erhöht gleichzeitig die Bedeutung der Kompatibilität mit den Geräten lokaler landwirtschaftlicher Dienstleister.
Ausbau von hochwertigem Obst- und Gemüseanbau sowie Exportkonformität
Der Ausbau des höherwertigen Obst- und Gemüseanbaus erhöht die Bedeutung des Rückstandsmanagements und der Einhaltung von Pestizidstandards, insbesondere für Erzeuger, die exportorientierte und qualitätssensible Märkte beliefern. Laut USDA FAS trat Chinas überarbeiteter nationaler Lebensmittelsicherheitsstandard GB 2763 für Pestizid-Höchstrückstandsmengen am 1. März 2026 in Kraft und legt 10.749 Höchstrückstandsmengen für 585 Pestizide fest[2]. Der umfassendere Rückstandsrahmen erhöht den Bedarf der Erzeuger, Pflanzenschutzmittel auszuwählen, die eine wirksame Schädlings- und Krankheitsbekämpfung gewährleisten und gleichzeitig die geltenden inländischen und exportmarktbezogenen Anforderungen erfüllen. Dies ist besonders relevant für Obst- und Gemüseproduzenten in wichtigen Gartenbauregionen, wo Käuferspezifikationen und Zielmarktstandards die Pestizidauswahl beeinflussen können. Anbieter, die registrierte Produkte mit geeigneten Rückstandsprofilen, wirksamer Schädlingsbekämpfung und klarer Anwendungsanleitung anbieten, sind daher besser positioniert, um qualitätssensible Gartenbauerzeuger zu bedienen und das Risiko rückstandsbedingter Sendungsablehnungen zu reduzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Zulassung, Höchstrückstandsmengen und Beschränkungen toxischer Wirkstoffe | -1.0% | National, mit höchster Compliance-Belastung in Ost- und Südchina | Kurzfristig (≤ 2 Jahre) |
| Resistenz gegen Glyphosat, ALS-Hemmer, Pyrethroide, Neonicotinoide und Triazole | -0.8% | National, mit höchstem Druck in Nordost-, Ost- und Zentralchina | Mittelfristig (2–4 Jahre) |
| Doppelkontroll-Energiepolitik und Umweltabschaltungen verursachen Volatilität bei technischen Wirkstoffen | -0.6% | National, mit primären Auswirkungen in den Produktionszentren Shandong, Hebei und Yunnan | Kurzfristig (≤ 2 Jahre) |
| Regenerativer Reisanbau und Programme zur Reduzierung von Betriebsmitteln verdrängen konventionelle Pestizidnachfrage | -0.4% | Zentral- und Südchina | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Zulassung, Höchstrückstandsmengen und Beschränkungen toxischer Wirkstoffe
Strengere Anforderungen an die Pestizidregistrierung und Beschränkungen für toxische Wirkstoffe erhöhen die regulatorische Belastung für Hersteller und Landwirte in China. Die Einhaltung sich weiterentwickelnder Sicherheitsanforderungen erfordert regelmäßige Überprüfungen von Produktportfolios, registrierten Verwendungszwecken, technischer Dokumentation und Kennzeichnung. Diese Verpflichtungen können die Kosten und den Verwaltungsaufwand für die Aufrechterhaltung älterer Produkte erhöhen, insbesondere für kleinere Formulierer und Anbieter mit begrenzten regulatorischen Kapazitäten. Produkte, die beschränkte Wirkstoffe enthalten oder über unzureichende Rückstands- und Sicherheitsdaten verfügen, können zusätzliche Tests, überarbeitete Anwendungshinweise oder den Rückzug aus bestimmten Verwendungszwecken erfordern, was Produkteinführungen verzögern und den Marktzugang einschränken kann. Der Markt könnte daher zunehmend Unternehmen begünstigen, die über etabliertes Registrierungs-Know-how, umfassende technische Dokumentation und Portfolios verfügen, die auf die sich weiterentwickelnden Pestizidsicherheitsanforderungen abgestimmt sind.
Resistenz gegen Glyphosat, ALS-Hemmer, Pyrethroide, Neonicotinoide und Triazole
Die Resistenz gegen etablierte Herbizide verringert die Wirksamkeit gängiger Pflanzenschutzprogramme und schränkt die Unkrautbekämpfungsoptionen in wichtigen Reisanbaugebieten ein. Eine 2025 in Scientific Reports veröffentlichte Studie ergab, dass die Penoxsulam-Resistenz in Echinochloa-Populationen aus 13 Reisanbauregionen in Jiangsu innerhalb von fünf Jahren um das Neunfache zunahm, während die Quinclorac-Resistenz vier aufeinanderfolgende Jahre lang jährlich über 40 % lag[3]. Die Studie identifizierte auch eine zunehmende Resistenz gegen andere Herbizide, darunter Bispyribac-Natrium und Cyhalofop-Butyl, sowie Mehrfachresistenzmuster mit unterschiedlichen Wirkmechanismen. Der wiederholte Einsatz von Herbiziden mit ähnlichen Wirkmechanismen kann daher die Behandlungswirksamkeit verringern und den Bedarf an integriertem Unkrautmanagement und Rotation über verschiedene Wirkmechanismen hinweg erhöhen. Dies stellt ein Hemmnis für den chinesischen Markt für Pflanzenschutzmittel dar, da Erzeuger möglicherweise die Managementkomplexität erhöhen und alternative Produkte einsetzen müssen, um eine wirksame Unkrautbekämpfung aufrechtzuerhalten, während Anbieter einem größeren Druck ausgesetzt sind, neue Wirkstoffe und Resistenzmanagementlösungen zu entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion: Herbizide führen bei Marktanteil und Wachstum
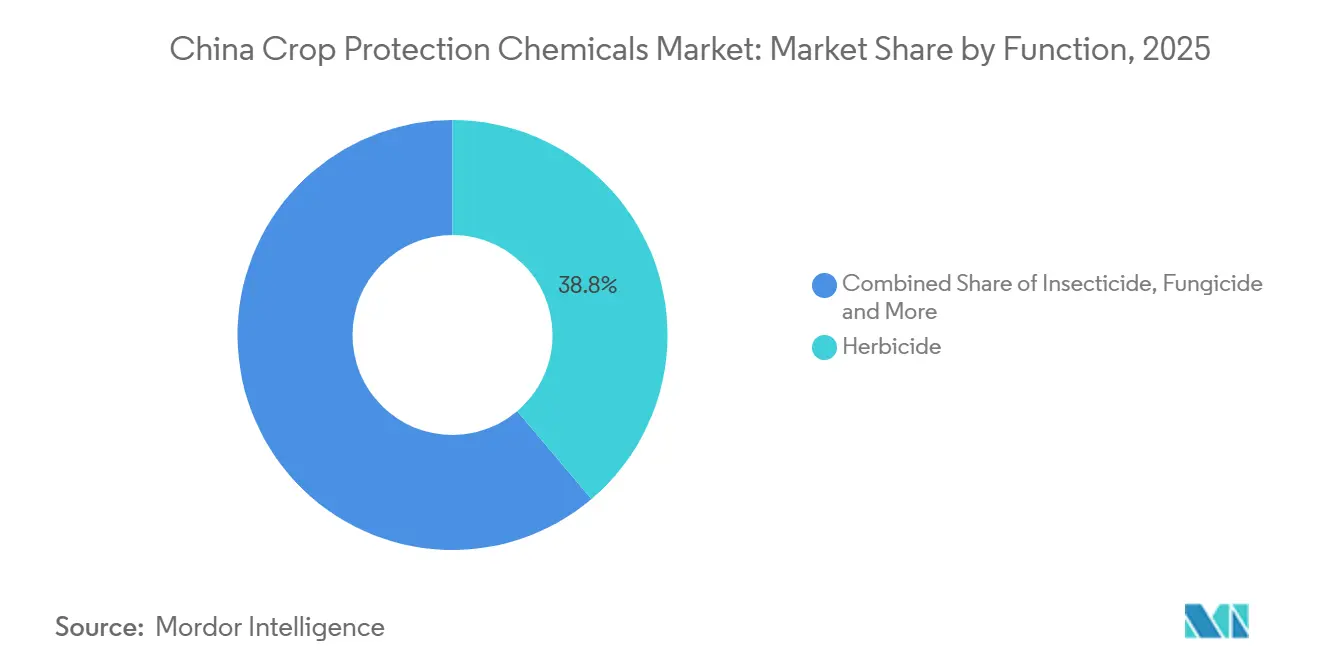
Das Herbizidsegment entfiel im Jahr 2025 auf 39,0 % des Marktanteils am China Markt für Pflanzenschutzmittel und ist damit das größte Funktionssegment. Seine führende Position wird durch die Ausweitung des mechanisierten Anbaus, den Arbeitskräftemangel und den Bedarf an effizienter Unkrautbekämpfung bei wichtigen Getreidekulturen wie Mais, Weizen und Reis gestützt. Größere Betriebe verlassen sich zunehmend auf chemisches Unkrautmanagement, um manuelle Feldarbeiten zu reduzieren und eine rechtzeitige Bekämpfung in kritischen Wachstumsphasen der Kulturen zu gewährleisten. Insektizide bleiben bei Reis, Gemüse und Obst wichtig, wo wiederkehrender Schädlingsdruck regelmäßige Anwendungen erfordert, während Fungizide weiterhin eine wichtige Rolle im Krankheitsmanagement bei Getreide- und Gartenbaukulturen spielen. Die breite Anwendungsbasis von Herbiziden in Chinas wichtigsten Anbausystemen bietet Anbietern Möglichkeiten, sowohl großflächige Getreideproduzenten als auch kleinere Betriebe zu bedienen.
Herbizide sind auch das am schnellsten wachsende Funktionssegment und sollen zwischen 2026 und 2031 mit einer CAGR von 5,4 % wachsen. Das Wachstum wird durch die fortschreitende Mechanisierung, die zunehmende Einführung arbeitssparender Unkrautbekämpfungspraktiken und die Notwendigkeit gestützt, herbizidresistente Unkrautpopulationen durch effektivere und diversifiziertere Behandlungsprogramme zu managen. Die wachsende Nachfrage nach selektiven und postemergenten Produkten ermutigt Anbieter auch dazu, Formulierungen mit verbesserter Wirksamkeit und Kulturpflanzenverträglichkeit zu entwickeln. Gleichzeitig erhöht das Resistenzmanagement die Bedeutung der Rotation von Wirkmechanismen und der Integration chemischer und nicht-chemischer Unkrautbekämpfungspraktiken. Diese Trends schaffen Chancen für Akteure mit differenzierten Herbizidportfolios, während regulatorische Anforderungen und Resistenzbedenken die Bedeutung von Produktverantwortung und Anwendungsberatung erhöhen.



Nach Anwendungsmodus: Blattapplikation führt, während Bodenbehandlung als Hochwachstumskanal aufkommt
Die Blattapplikation entfiel im Jahr 2025 auf 46,0 % der Marktgröße des China Marktes für Pflanzenschutzmittel und ist damit der größte Anwendungsmodus. Seine führende Position wird durch die Kompatibilität mit einer breiten Palette von Herbiziden, Insektiziden und Fungiziden bei wichtigen Getreide-, Obst- und Gemüsekulturen gestützt. Die Blattapplikation bietet zudem Flexibilität bei der zeitlichen Abstimmung der Anwendungen auf Kulturwachstumsphasen sowie Schädlings- oder Krankheitsdruck. Der zunehmende Einsatz landwirtschaftlicher Drohnen unterstützt die Relevanz der Blattapplikation weiter, indem er eine gezieltere Ausbringung auf großen und fragmentierten Feldern ermöglicht. Allerdings erhöhen Drohnenanwendungen mit geringerem Volumen die Bedeutung von Formulierungen und Adjuvanzien, die unter verschiedenen Sprühbedingungen eine gleichmäßige Abdeckung und Wirksamkeit aufrechterhalten können.
Die Bodenbehandlung ist der am schnellsten wachsende Anwendungsmodus und soll zwischen 2026 und 2031 mit einer CAGR von 5,9 % wachsen. Das Wachstum wird durch den zunehmenden Einsatz bodenapplizierbarer Lösungen gegen Nematoden, bodenbürtige Krankheiten und andere Schädlinge gestützt, insbesondere in der höherwertigen Gartenbauproduktion, wo Ernteverluste größere wirtschaftliche Auswirkungen haben können. Begasung und systemische Bodenbehandlungen bleiben relevant, wo Krankheits- und Schädlingsdruck zusätzliche Behandlungskosten rechtfertigt, während Chemigation Chancen in Gebieten mit geeigneter Bewässerungsinfrastruktur bietet. Die wachsende Einführung gezielter Bodenbehandlungsprogramme ermutigt Anbieter, Produkte zu entwickeln, die auf spezifische Bodenbedingungen, Kulturen und Ausbringungssysteme zugeschnitten sind, und schafft Möglichkeiten zur Differenzierung über konventionelle Blattformulierungen hinaus.
Nach Kulturpflanzenart: Getreide und Körnerfrüchte dominieren, während Gartenbau das Premiumwachstum antreibt
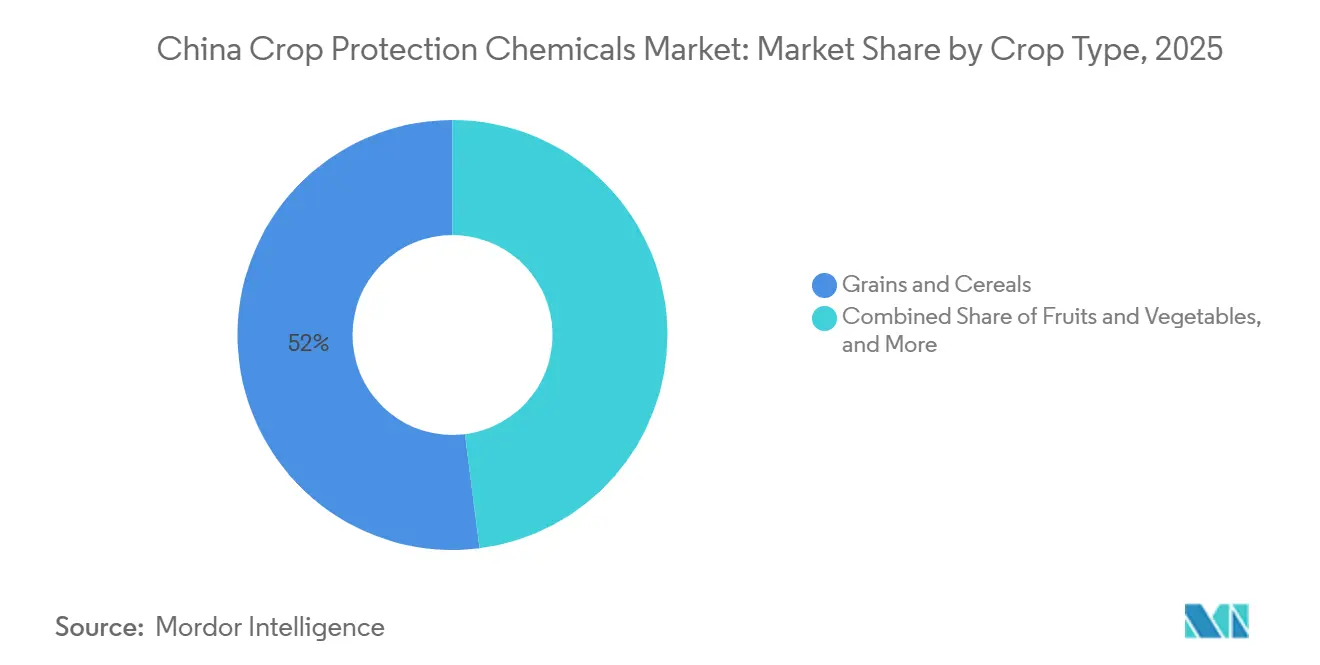
Getreide und Körnerfrüchte hatten im Jahr 2025 einen Anteil von 52,0 % am chinesischen Markt für Pflanzenschutzmittel und waren damit die größte Kulturpflanzenart. Ihre führende Position spiegelt das Ausmaß von Chinas Grundnahrungsmittel-Produktionssystem und die anhaltenden Ernährungssicherheitsprioritäten wider, die den Einsatz von Herbiziden, Insektiziden und Fungiziden bei Reis, Weizen, Mais und anderen wichtigen Getreidesorten unterstützen. Große Anbauflächen und wiederkehrender Schädlings-, Unkraut- und Krankheitsdruck schaffen eine konsistente Nachfrage nach Pflanzenschutzmitteln während der gesamten Vegetationsperiode. Hülsenfrüchte und Ölsaaten tragen ebenfalls zur Herbizidnachfrage bei, während Rasen- und Zierpflanzenkulturen ein kleineres Wertsegment mit spezifischeren Anforderungen darstellen. Diese breite Kulturbasis ermöglicht es Anbietern, sowohl die hochvolumige Getreideproduktion als auch speziellere Pflanzenschutzanwendungen zu bedienen.
Obst und Gemüse sind die am schnellsten wachsende Kulturpflanzenart mit einer prognostizierten CAGR von 6,0 % zwischen 2026 und 2031. Das Wachstum wird durch intensiven Anbau, höhere Kulturwerte und steigende Anforderungen an ein wirksames Schädlings- und Krankheitsmanagement in der Gartenbauproduktion gestützt. Exportorientierte Erzeuger legen zudem größeren Wert auf Rückstandskonformität und den Einsatz registrierter Produkte, die inländische und zielmarktbezogene Anforderungen erfüllen. Diese Faktoren erhöhen die Nachfrage nach kulturspezifischen Formulierungen, rückstandsarmen Lösungen und technischer Beratung zu Anwendungszeitpunkt und Produktrotation. Anbieter mit auf Gartenbaukulturen zugeschnittenen Portfolios können daher höherwertige Chancen erschließen, müssen jedoch strengere Rückstandsanforderungen und die größere Komplexität des kulturspezifischen Schädlings- und Krankheitsmanagements berücksichtigen.

Geografische Analyse
Blattapplikations-Segment im chinesischen Markt für Pflanzenschutzmittel
Jiangsu, Zhejiang und Shandong bildeten im Jahr 2025 den größten regionalen Teilmarkt für Pflanzenschutzmittel in China, gestützt durch intensive landwirtschaftliche Produktion und erheblichen Obst- und Gemüseanbau. Diese Provinzen verfügen über eine starke gartenbauliche und exportorientierte Produktion, die Nachfrage nach Fungiziden, Insektiziden und Insektenbekämpfungsprodukten mit geeigneten Rückstandsprofilen erzeugt. Die Umsetzung aktualisierter Pestizidrückstandsstandards erhöht die Bedeutung registrierter Produkte, die inländische und Exportanforderungen erfüllen, insbesondere für höherwertige Gartenbaukulturen.
Heilongjiang und Jilin bilden die am schnellsten wachsende Teilregion. Ihr Wachstum wird durch großflächigen Getreideanbau, zunehmende Mechanisierung und eine stärkere Einführung drohnengestützter Pflanzenschutz- und Präzisionsausbringungstechnologien gestützt. Die hohe Mais- und Sojaproduktion in diesen Provinzen erzeugt eine anhaltende Nachfrage nach Herbiziden und anderen Pflanzenschutzmitteln, während die Ausweitung des Anbaus gentechnisch veränderter (GV) Kulturen die Unkrautmanagementpraktiken und die Herbizidnachfrage beeinflusst.
Guangdong, Guangxi und Fujian profitieren von intensivem Gartenbau und ganzjährigem Schädlings- und Krankheitsdruck, was regelmäßige Pflanzenschutzanwendungen bei Obst und Gemüse unterstützt. Hebei, Henan, Xinjiang und die Innere Mongolei verfügen über größere Getreideanbauflächen, können jedoch preissensibler sein, was die Durchdringung von Premiumformulierungen potenziell einschränkt. In diesen Provinzen schaffen Unterschiede in der Kulturpflanzenzusammensetzung, der Betriebsgröße, der Ausbringungstechnologie, den Rückstandsanforderungen und der Kaufkraft eine differenzierte Nachfrage nach Pflanzenschutzmittelportfolios.
Wettbewerbslandschaft
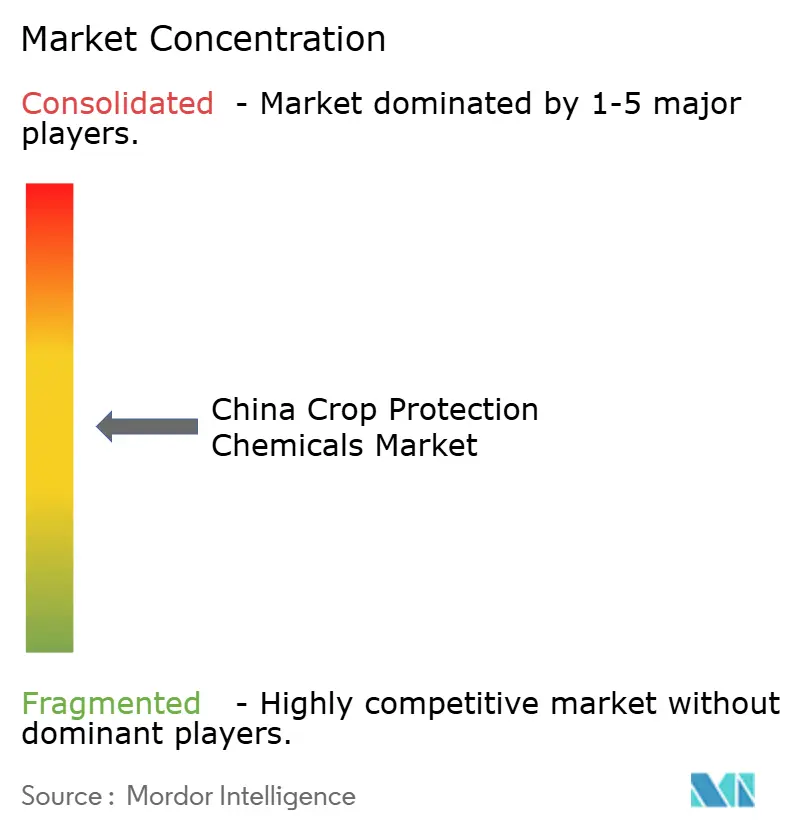
Marktkonzentration
Führende Unternehmen im chinesischen Markt für Pflanzenschutzmittel
Der China Markt für Pflanzenschutzmittel war im Jahr 2025 fragmentiert, wobei Syngenta Group Co., Ltd., Bayer AG, BASF SE, Corteva, Inc. und FMC Corporation zu den wichtigsten Akteuren zählten. Der Wettbewerb umfasst multinationale Pflanzenschutzunternehmen, inländische Hersteller von Wirkstoffen, Anbieter von Generika und regionale Formulierer. Multinationale Unternehmen konkurrieren durch differenzierte Chemikalien, breite Produktportfolios und technische Dienstleistungen, während inländische Hersteller ihre Kostenwettbewerbsfähigkeit und etablierten lokalen Vertriebsnetze nutzen. Nantong Jiangshan Agrochemical & Chemicals Co., Ltd. trägt ebenfalls zum inländischen Wettbewerb durch die Entwicklung und Registrierung von Pflanzenschutzmitteln bei. Diese fragmentierte Struktur verschärft den Preiswettbewerb bei Massenprodukten und erhöht gleichzeitig die Bedeutung von Produktwirksamkeit, regulatorischer Compliance und Vertriebsreichweite.
Die Wettbewerbsdifferenzierung hängt zunehmend von proprietärer Chemie, Resistenzmanagement und Fortschritten in der Produktentwicklung ab. Multinationale Unternehmen stärken ihre Forschungs- und Entwicklungskapazitäten und erkunden technologiegestützte Ansätze, während inländische Hersteller in proprietäre Wirkstoffe und differenzierte Formulierungen investieren. Die Registrierung von Isoxafenacil durch Nantong Jiangshan Agrochemical & Chemicals Co., Ltd. nach mehr als einem Jahrzehnt der Entwicklung veranschaulicht inländische Investitionen in differenzierte Chemie. Die Partnerschaft von Syngenta Group Co., Ltd. mit QuantumBasel im Jahr 2026 zur Erforschung von Quantencomputing für die Molekularentdeckung und landwirtschaftliche Forschung demonstriert den Einsatz fortschrittlicher Technologien in der Pflanzenschutzforschung. Diese Entwicklungen unterstreichen die wachsende Bedeutung von Innovation, regulatorischem Fachwissen und Anwendungseffizienz für die Aufrechterhaltung von Wettbewerbsvorteilen.
Regionale Kulturpflanzenmuster und regulatorische Anforderungen schaffen unterschiedliche Wettbewerbschancen in ganz China. Obst- und Gemüseanbauer benötigen Pflanzenschutzmittel, die Rückstandsstandards und Exportmarktanforderungen erfüllen, während Getreideproduzenten kosteneffektive Lösungen für das Unkraut-, Schädlings- und Krankheitsmanagement auf großen Anbauflächen priorisieren. Unternehmen mit differenzierten Produktportfolios, lokalem Registrierungs-Know-how, technischem Support auf Feldebene und etablierten Vertriebsnetzen sind besser positioniert, um diesen unterschiedlichen Anforderungen gerecht zu werden. Die Präsenz zahlreicher inländischer Hersteller und regionaler Formulierer hält den Wettbewerb aufrecht, während Investitionen in Forschung und Entwicklung sowie strategische Partnerschaften Möglichkeiten bieten, Marktpositionen zu stärken. Folglich hängt der Wettbewerbserfolg davon ab, Produktwirksamkeit, regulatorische Compliance, Innovation und Vertriebskapazitäten zu kombinieren, anstatt sich ausschließlich auf Wirkstoffvolumina oder Preiswettbewerb zu verlassen.
Führende Unternehmen der chinesischen Pflanzenschutzmittelbranche
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group Co., Ltd.
-
Corteva, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: FMC brachte Maipeng auf den Markt, ein 36%iges Bixlozon-Suspensionskonzentrat-Herbizid in China. Das Produkt ist für die Vorauflauf-Bodenapplikation positioniert und bekämpft resistente Grasunkräuter in Weizenfeldern. Die Markteinführung erweitert FMCs Produktpositionierung für das Unkrautmanagement bei Weizen und integrierte Resistenzkontrollprogramme.
- Juli 2026: Chinas Pestizidregistrierungsprogramm genehmigte 522 Pestizidprodukte, einschließlich Registrierungen für neuere Wirkstoffe wie Fluopyram, Pyroxasulfon und Cyantraniliprol. Die Registrierungen umfassten herbizide, insektizide, fungizide, akarizide und pflanzenwachstumsregulierende Produkte und unterstützen die weitere Portfolioentwicklung auf dem inländischen Pflanzenschutzmarkt.
- November 2025: CAC Group brachte Baishijia auf den Markt, ein neuartiges Insektizid, das den selbst entwickelten Wirkstoff Cyproflanilid enthält, zur Bekämpfung ernteschädigender Insektenschädlinge.
Berichtsumfang des chinesischen Marktes für Pflanzenschutzmittel
Pflanzenschutzmittel sind Substanzen, die in der Landwirtschaft zur Bekämpfung von Schädlingen, Krankheiten, Unkräutern und anderen schädlichen Organismen eingesetzt werden, die Ernteerträge und -qualität beeinträchtigen. Sie umfassen Herbizide, Insektizide, Fungizide, Nematizide und Molluskizide, die auf Kulturen, Saatgut und Boden ausgebracht werden. Der Anwendungsbereich schließt biologische Pflanzenschutzmittel, mikrobielle Pestizide, botanische Biopestizide, organische Pflanzenschutzmittel, Düngemittel, Pflanzenwachstumsregulatoren und andere landwirtschaftliche Betriebsmittel aus, die nicht primär als konventionelle chemische Pestizide fungieren.
Der Bericht über den China Markt für Pflanzenschutzmittel ist segmentiert nach Funktion (Fungizid, Herbizid und weitere), nach Anwendungsmodus (Chemigation, Blattapplikation, Begasung und weitere) sowie nach Kulturpflanzenart (Handelskulturen, Obst und Gemüse und weitere). Die Marktgrößen und Prognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Funktion
| Fungizid |
| Herbizid |
| Insektizid |
| Molluskizid |
| Nematizid |
Ausbringungsmethode
| Chemigation |
| Blattapplikation |
| Begasung |
| Saatgutbehandlung |
| Bodenbehandlung |
Kulturpflanzentyp
| Handelspflanzen |
| Obst und Gemüse |
| Getreide |
| Hülsenfrüchte und Ölsaaten |
| Rasenflächen und Zierpflanzen |
| Funktion | Fungizid |
| Herbizid | |
| Insektizid | |
| Molluskizid | |
| Nematizid | |
| Ausbringungsmethode | Chemigation |
| Blattapplikation | |
| Begasung | |
| Saatgutbehandlung | |
| Bodenbehandlung | |
| Kulturpflanzentyp | Handelspflanzen |
| Obst und Gemüse | |
| Getreide | |
| Hülsenfrüchte und Ölsaaten | |
| Rasenflächen und Zierpflanzen |
Marktdefinition
- Funktion - Pflanzenschutzmittel werden angewendet, um Schädlinge einschließlich Insekten, Pilze, Unkräuter, Nematoden und Weichtiere zu bekämpfen oder zu verhindern, dass sie die Kulturen schädigen, und um die Ernteerträge zu schützen.
- Ausbringungsmethode - Blattapplikation, Saatgutbehandlung, Bodenbehandlung, Chemigation und Begasung sind die verschiedenen Arten von Ausbringungsmethoden, über die Pflanzenschutzmittel auf Kulturen ausgebracht werden.
- Kulturpflanzentyp - Dies stellt den Verbrauch von Pflanzenschutzmitteln durch Getreide, Hülsenfrüchte, Ölsaaten, Obst, Gemüse, Rasenflächen und Zierpflanzenkulturen dar.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IWM | Integriertes Unkrautmanagement (IWM) ist ein Ansatz, der mehrere Unkrautbekämpfungstechniken während der gesamten Vegetationsperiode integriert, um Erzeugern die beste Möglichkeit zur Bekämpfung problematischer Unkräuter zu bieten. |
| Wirt | Wirte sind Pflanzen, die Beziehungen mit nützlichen Mikroorganismen eingehen und ihnen bei der Besiedlung helfen. |
| Pathogen | Ein krankheitsverursachender Organismus. |
| Herbigation | Herbigation ist eine effektive Methode zur Ausbringung von Herbiziden über Bewässerungssysteme. |
| Höchstmengen an Rückständen (MRL) | Der Rückstandshöchstgehalt (MRL) ist die maximal zulässige Menge an Pestizidrückständen in Lebens- oder Futtermitteln, die aus Pflanzen und Tieren gewonnen werden. |
| IoT | Das Internet der Dinge (IoT) ist ein Netzwerk miteinander verbundener Geräte, die sich mit anderen IoT-Geräten und der Cloud verbinden und Daten austauschen. |
| Herbizidtolerante Sorten (HTV) | Herbizidtolerante Sorten sind Pflanzenarten, die gentechnisch so verändert wurden, dass sie gegenüber bei Kulturen eingesetzten Herbiziden resistent sind. |
| Chemigation | Chemigation ist eine Methode zur Ausbringung von Pestiziden auf Kulturen über ein Bewässerungssystem. |
| Pflanzenschutz | Pflanzenschutz ist eine Methode zum Schutz von Ernteerträgen vor verschiedenen Schädlingen, einschließlich Insekten, Unkräutern, Pflanzenkrankheiten und anderen, die landwirtschaftliche Kulturen schädigen. |
| Saatgutbehandlung | Die Saatgutbehandlung hilft, Saatgut oder Setzlinge von samen- oder bodenbürtigen Schädlingen zu desinfizieren. Pflanzenschutzmittel wie Fungizide, Insektizide oder Nematizide werden häufig für die Saatgutbehandlung eingesetzt. |
| Begasung | Begasung ist die Ausbringung von Pflanzenschutzmitteln in gasförmiger Form zur Bekämpfung von Schädlingen. |
| Köder | Ein Köder ist ein Lebens- oder sonstiges Mittel, das verwendet wird, um einen Schädling anzulocken und ihn durch verschiedene Methoden, einschließlich Vergiftung, zu töten. |
| Kontaktfungizid | Kontaktpestizide verhindern die Verunreinigung von Kulturen und bekämpfen pilzliche Pathogene. Sie wirken auf Schädlinge (Pilze) nur, wenn sie mit diesen in Kontakt kommen. |
| Systemisches Fungizid | Ein systemisches Fungizid ist eine Verbindung, die von einer Pflanze aufgenommen und dann innerhalb der Pflanze verteilt wird und die Pflanze so vor Angriffen durch Pathogene schützt. |
| Massenmedikamentöse Behandlung (MDA) | Massenmedikamentöse Behandlung ist die Strategie zur Kontrolle oder Beseitigung vieler vernachlässigter Tropenkrankheiten. |
| Weichtiere | Weichtiere sind Schädlinge, die sich von Kulturen ernähren und Kulturpflanzenschäden und Ernteverluste verursachen. Zu den Weichtieren gehören Tintenfische, Kalmare, Schnecken und Nacktschnecken. |
| Vorauflaufherbizid | Vorauflaufherbizide sind eine Form der chemischen Unkrautbekämpfung, die verhindert, dass gekeimte Unkrautsämlinge sich etablieren. |
| Nachauflaufherbizid | Nachauflaufherbizide werden auf das landwirtschaftliche Feld ausgebracht, um Unkräuter nach dem Auflaufen (Keimen) von Samen oder Sämlingen zu bekämpfen. |
| Wirkstoffe | Wirkstoffe sind die Chemikalien in Pestizidzubereitungen, die Schädlinge abtöten, kontrollieren oder abwehren. |
| Landwirtschaftsministerium der Vereinigten Staaten (USDA) | Das Landwirtschaftsministerium bietet Führung in den Bereichen Lebensmittel, Landwirtschaft, natürliche Ressourcen und verwandte Themen. |
| Unkrautwissenschaftliche Gesellschaft Amerikas (WSSA) | Die WSSA, eine gemeinnützige Berufsgesellschaft, fördert Forschungs-, Bildungs- und Erweiterungsaktivitäten im Zusammenhang mit Unkräutern. |
| Suspensionskonzentrat | Suspensionskonzentrat (SC) ist eine der Formulierungen von Pflanzenschutzmitteln mit in Wasser dispergierten festen Wirkstoffen. |
| Benetzbares Pulver | Ein benetzbares Pulver (WP) ist eine Pulverformulierung, die beim Mischen mit Wasser vor dem Sprühen eine Suspension bildet. |
| Emulgierbares Konzentrat | Ein emulgierbares Konzentrat (EC) ist eine konzentrierte flüssige Formulierung von Pestiziden, die mit Wasser verdünnt werden muss, um eine Sprühflüssigkeit zu erzeugen. |
| Pflanzenparasitäre Nematoden | Parasitäre Nematoden ernähren sich von den Wurzeln von Kulturen und verursachen Schäden an den Wurzeln. Diese Schäden ermöglichen eine leichte Befallsanfälligkeit der Pflanze durch bodenbürtige Pathogene, was zu Kultur- oder Ernteverlusten führt. |
| Australische Unkrautstrategie (AWS) | Die Australische Unkrautstrategie, die dem Ausschuss für Umwelt und invasive Arten gehört, bietet nationale Leitlinien zur Unkrautbekämpfung. |
| Japanische Gesellschaft für Unkrautwissenschaft (WSSJ) | Die WSSJ zielt darauf ab, zur Vorbeugung von Unkrautschäden und zur Nutzung des Unkrautwerts beizutragen, indem sie Möglichkeiten zur Forschungspräsentation und zum Informationsaustausch bietet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




