
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
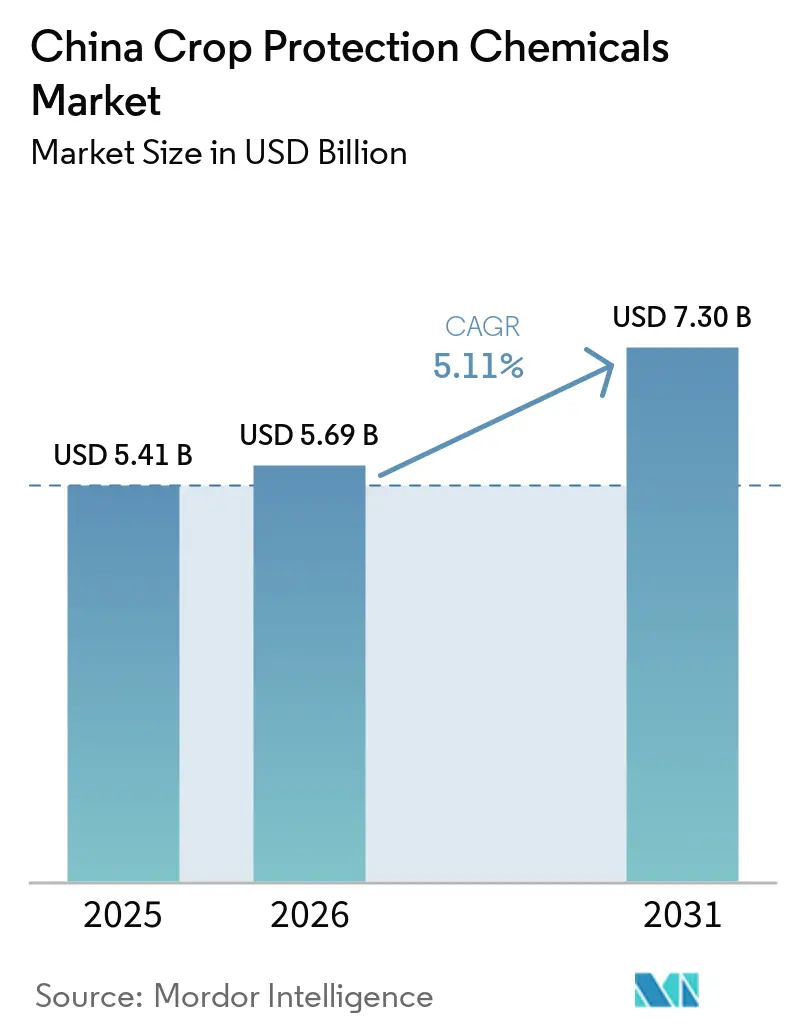
| Taille du marché de l'année de base (2025) | 5.41 Milliards de dollars |
| Taille du Marché (2026) | 5.69 Milliards de dollars |
| Taille du Marché (2031) | 7.30 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.11 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Produits Chimiques de Protection des Cultures en Chine par Mordor Intelligence
La taille du marché chinois des produits chimiques de protection des cultures était évaluée à 5,41 milliards USD en 2025 et devrait croître de 5,69 milliards USD en 2026 à 7,30 milliards USD d'ici 2031, à un CAGR de 5,11 % de 2026 à 2031. Le marché est façonné par l'accent mis par la Chine sur la sécurité alimentaire et une productivité agricole plus élevée, ce qui soutient la demande de produits de protection des cultures dans les principales régions productrices de céréales. Le plan national de développement de l'agriculture céréalière pour la période du 15e Plan quinquennal vise une capacité globale de production céréalière d'environ 725 millions de tonnes métriques d'ici 2030 et préconise une utilisation plus précise et plus prudente des engrais et des pesticides, selon le ministère de l'Agriculture et des Affaires rurales[1]. Cette orientation politique soutient la demande de produits capables d'assurer un contrôle efficace des ravageurs et des maladies tout en réduisant les applications de pesticides inutiles et l'impact environnemental. Le marché offre également des opportunités dans la grande production céréalière et dans la culture à plus haute valeur ajoutée de fruits, légumes et cultures spécialisées, où la gestion des résidus et la performance des produits revêtent une importance croissante. Les fournisseurs disposant de formulations différenciées, de capacités de gestion de la résistance, d'une conformité réglementaire et de réseaux de distribution établis sont donc mieux positionnés à mesure que le marché chinois de la protection des cultures évolue vers une utilisation des pesticides plus efficace et plus ciblée.
Points clés du rapport
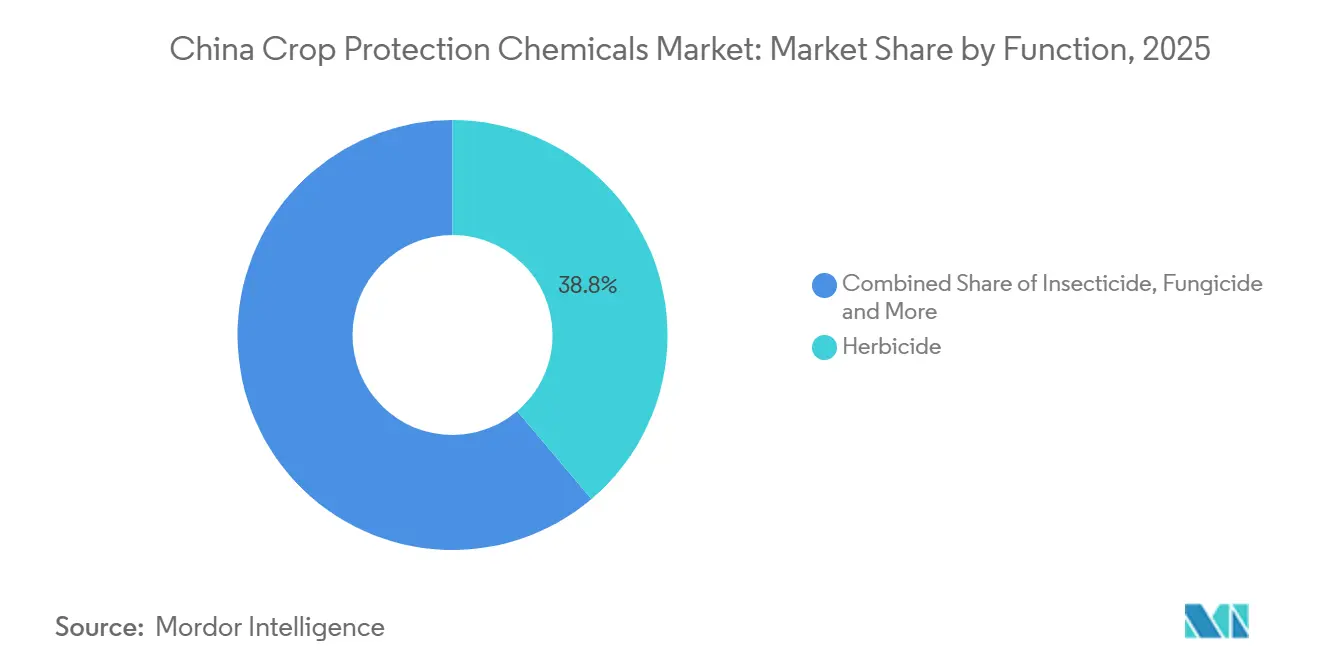
- Par fonction, les herbicides représentaient 39,0 % de la part de marché des produits chimiques de protection des cultures en Chine en 2025 et devraient croître à un CAGR de 5,4 % de 2026 à 2031.
- Par mode d'application, l'application foliaire représentait 46,0 % de la taille du marché des produits chimiques de protection des cultures en Chine en 2025, tandis que le traitement du sol devrait croître à un CAGR de 5,9 % de 2026 à 2031.
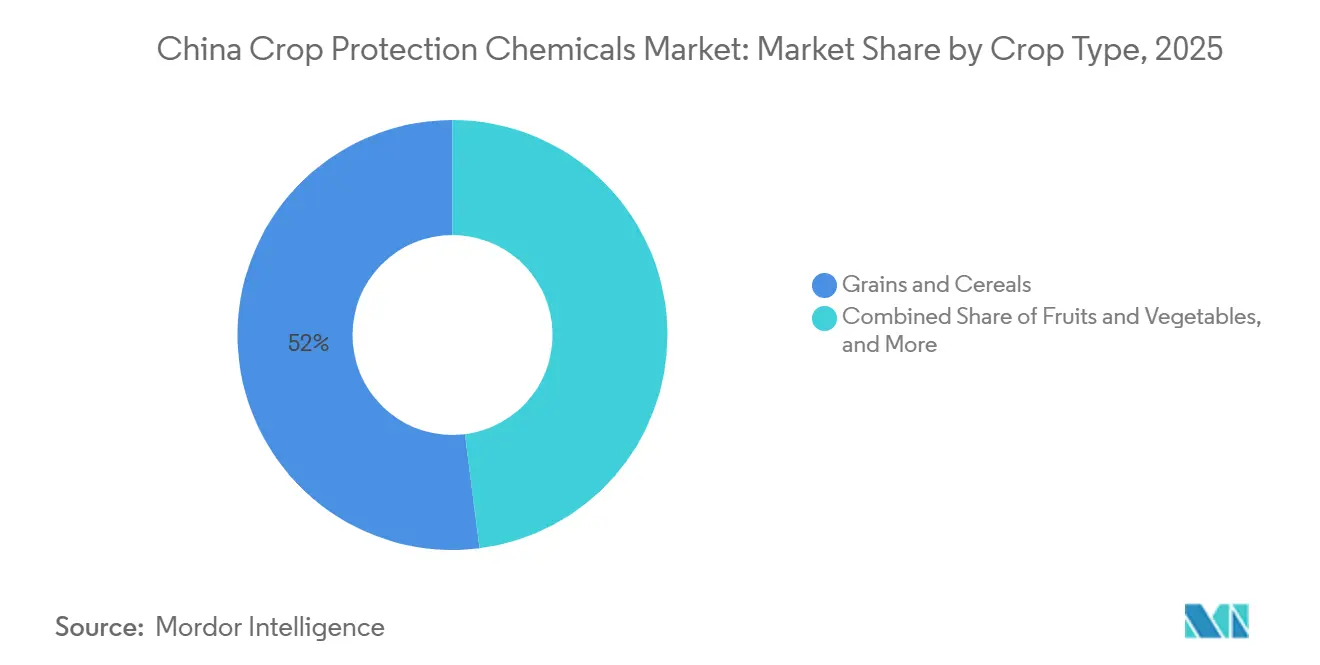
- Par type de culture, les céréales et grains représentaient 52,0 % de la part de marché des produits chimiques de protection des cultures en Chine en 2025, tandis que les fruits et légumes devraient croître à un CAGR de 6,0 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Produits Chimiques de Protection des Cultures en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes d'autosuffisance céréalière pour la sécurité alimentaire | +1.5% | National, avec la plus grande pertinence dans le nord-est, le centre et l'est de la Chine | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre et désherbage mécanisé en post-levée | +1.0% | National, avec la plus forte pertinence dans le nord-est et le centre de la Chine | Moyen terme (2-4 ans) |
| Agriculture de précision et pulvérisation par drone | +0.8% | National, avec des gains précoces au Heilongjiang, au Jiangsu et au Xinjiang | Moyen terme (2-4 ans) |
| Expansion des fruits et légumes à haute valeur ajoutée et conformité à l'exportation | +0.7% | Est, sud et sud-ouest de la Chine | Moyen terme (2-4 ans) |
| Commercialisation du maïs et du soja transgéniques modifiant le mix herbicide | +0.5% | Nord-est et centre de la Chine | Long terme (≥ 4 ans) |
| Consolidation des distributeurs et commerce électronique d'intrants agricoles | +0.4% | National, avec des gains précoces au Shandong, au Henan et au Jiangsu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes d'autosuffisance céréalière pour la sécurité alimentaire
L'accent mis par la Chine sur la sécurité alimentaire et l'autosuffisance céréalière soutient une demande soutenue de produits chimiques de protection des cultures dans les principales zones de production de cultures vivrières. Le plan national de développement de l'agriculture céréalière pour la période du 15e Plan quinquennal (2026–2030) vise une capacité globale de production céréalière d'environ 725 millions de tonnes métriques d'ici 2030 et préconise une utilisation plus précise et plus prudente des engrais et des pesticides, selon le ministère de l'Agriculture et des Affaires rurales. Cette orientation politique soutient l'utilisation continue de fongicides, d'insecticides et d'herbicides pour protéger les rendements lors des stades critiques de développement des cultures, en particulier dans la grande production céréalière. En outre, la loi nationale chinoise sur la sécurité alimentaire, entrée en vigueur en juin 2024, vise à maintenir une sécurité absolue pour les céréales de base et une autosuffisance de base pour les autres céréales, renforçant l'importance d'une production agricole intérieure fiable et de la disponibilité des intrants, selon le Service agricole étranger du département américain de l'Agriculture (USDA FAS). Ces priorités font de la protection efficace des cultures un élément important du maintien de rendements stables et de la réduction des risques de production. Les fournisseurs proposant des produits à forte efficacité, à des taux d'application appropriés et à disponibilité fiable sont donc bien positionnés pour bénéficier du programme de sécurité alimentaire à long terme de la Chine.
Pénurie de main-d'œuvre et désherbage mécanisé en post-levée
Le déplacement de la main-d'œuvre rurale vers des emplois non agricoles accroît le besoin de pratiques de désherbage économes en main-d'œuvre, en particulier là où le désherbage manuel est difficile à réaliser dans des fenêtres étroites de protection des cultures. Les programmes d'herbicides sélectifs en post-levée peuvent réduire les opérations manuelles au champ et le nombre de passages, augmentant ainsi la valeur de programmes fiables de désherbage chimique sur des exploitations de plus grande taille. L'expansion de la production céréalière en Chine offre également une base d'application substantielle pour les herbicides. Selon l'USDA FAS, la Chine devrait produire un record de 301,2 millions de tonnes métriques de maïs au cours de l'année de commercialisation 2025/26, soutenu par des rendements plus élevés. La production de maïs à plus grande échelle et le recours accru à l'agriculture mécanisée favorisent l'adoption de la gestion chimique des mauvaises herbes comme alternative aux pratiques à forte intensité de main-d'œuvre. Le marché chinois des produits chimiques de protection des cultures bénéficie donc de la priorité croissante accordée par les producteurs céréaliers aux programmes herbicides offrant un contrôle efficace en post-levée avec moins de passages au champ.
Agriculture de précision et pulvérisation par drone
L'adoption des drones agricoles modifie les pratiques d'application et accroît les exigences de performance pour les formulations de protection des cultures utilisées sur les grandes cultures et les cultures horticoles. La pulvérisation par drone nécessite des formulations capables de performer de manière constante avec des volumes de pulvérisation réduits et des caractéristiques de gouttelettes variables, tandis que la compatibilité avec les adjuvants et les équipements d'application devient de plus en plus importante. Les avancées dans les drones de pulvérisation agricole, notamment les systèmes à plus grande capacité conçus pour les opérations à grande échelle, élargissent le champ des applications de protection des cultures par drone. L'expansion de l'application par drone peut améliorer l'efficacité et la rapidité de la protection des cultures sur les grandes exploitations comme sur les exploitations fragmentées. Cette tendance crée des opportunités pour les fournisseurs proposant des formulations optimisées pour l'application aérienne, tout en renforçant l'importance de la compatibilité avec les équipements utilisés par les prestataires de services agricoles locaux.
Expansion des fruits et légumes à haute valeur ajoutée et conformité à l'exportation
L'expansion de la production de fruits et légumes à plus haute valeur ajoutée accroît l'importance de la gestion des résidus et de la conformité aux normes phytosanitaires, en particulier pour les producteurs approvisionnant des marchés orientés vers l'exportation et sensibles à la qualité. Selon l'USDA FAS, la norme nationale révisée de sécurité alimentaire GB 2763 de la Chine relative aux limites maximales de résidus de pesticides est entrée en vigueur le 1er mars 2026, établissant 10 749 limites maximales de résidus pour 585 pesticides[2]. Le cadre élargi sur les résidus accroît la nécessité pour les agriculteurs de sélectionner des produits de protection des cultures offrant un contrôle efficace des ravageurs et des maladies tout en respectant les exigences applicables sur les marchés intérieur et d'exportation. Cela est particulièrement pertinent pour les producteurs de fruits et légumes dans les principales régions horticoles, où les spécifications des acheteurs et les normes des marchés de destination peuvent influencer le choix des pesticides. Les fournisseurs proposant des produits enregistrés avec des profils de résidus appropriés, un contrôle efficace des ravageurs et des conseils d'application clairs sont donc mieux positionnés pour servir les producteurs horticoles sensibles à la qualité et réduire le risque de rejets d'expéditions liés aux résidus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renforcement de l'enregistrement, des limites maximales de résidus et des restrictions sur les substances actives toxiques | -1.0% | National, avec la charge de conformité la plus élevée dans l'est et le sud de la Chine | Court terme (≤ 2 ans) |
| Résistance au glyphosate, aux inhibiteurs ALS, aux pyréthrinoïdes, aux néonicotinoïdes et aux triazoles | -0.8% | National, avec la pression la plus forte dans le nord-est, l'est et le centre de la Chine | Moyen terme (2-4 ans) |
| Politiques énergétiques de double contrôle et arrêts environnementaux provoquant une volatilité des matières actives techniques | -0.6% | National, avec un impact primaire dans les pôles de production du Shandong, du Hebei et du Yunnan | Court terme (≤ 2 ans) |
| Programmes de riz régénératif et de réduction des intrants cannibalisent la demande de pesticides conventionnels | -0.4% | Centre et sud de la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement de l'enregistrement, des limites maximales de résidus et des restrictions sur les substances actives toxiques
Des exigences d'homologation des pesticides plus strictes et des restrictions sur les matières actives toxiques alourdissent la charge réglementaire pesant sur les fabricants et les agriculteurs en Chine. La conformité aux exigences de sécurité en constante évolution nécessite des révisions régulières des portefeuilles de produits, des usages homologués, de la documentation technique et de l'étiquetage. Ces obligations peuvent augmenter le coût et la charge administrative liés au maintien de produits plus anciens, en particulier pour les formulateurs et fournisseurs de plus petite taille disposant de capacités réglementaires limitées. Les produits contenant des matières actives restreintes ou ne disposant pas de données suffisantes sur les résidus et la sécurité peuvent nécessiter des tests supplémentaires, des instructions d'application révisées ou un retrait de certains usages, ce qui peut retarder les lancements de produits et limiter l'accès au marché. Le marché pourrait donc favoriser de plus en plus les entreprises disposant d'une expertise établie en matière d'homologation, d'une documentation technique complète et de portefeuilles alignés sur les exigences évolutives en matière de sécurité des pesticides.
Résistance au glyphosate, aux inhibiteurs ALS, aux pyréthrinoïdes, aux néonicotinoïdes et aux triazoles
La résistance aux herbicides établis réduit l'efficacité des programmes de protection des cultures couramment utilisés et restreint les options de désherbage dans les principales zones de production rizicole. Une étude de 2025 publiée dans Scientific Reports a révélé que la résistance au penoxsulam dans les populations d'Echinochloa provenant de 13 régions rizicoles du Jiangsu a été multipliée par neuf en cinq ans, tandis que la résistance au quinclorac est restée supérieure à 40 % annuellement pendant quatre années consécutives[3]. L'étude a également identifié une résistance croissante à d'autres herbicides, notamment le bispyribac-sodium et le cyhalofop-butyl, ainsi que des schémas de résistances multiples impliquant différents modes d'action. L'utilisation répétée d'herbicides ayant des modes d'action similaires peut donc réduire l'efficacité des traitements et accroître la nécessité d'une gestion intégrée des mauvaises herbes et d'une rotation entre différents modes d'action. Cela constitue un frein pour le marché chinois des produits chimiques de protection des cultures, car les agriculteurs peuvent avoir besoin d'accroître la complexité de leur gestion et d'adopter des produits alternatifs pour maintenir un désherbage efficace, tandis que les fournisseurs font face à une pression accrue pour développer de nouvelles substances actives et des solutions de gestion de la résistance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par fonction : les herbicides en tête en termes de part et de croissance
Le segment des herbicides représentait 39,0 % de la part de marché des produits chimiques de protection des cultures en Chine en 2025, ce qui en fait le plus grand segment par fonction. Sa position de leader est soutenue par l'expansion de l'agriculture mécanisée, la pénurie de main-d'œuvre et la nécessité d'un désherbage efficace sur les principales grandes cultures telles que le maïs, le blé et le riz. Les grandes exploitations s'appuient de plus en plus sur la gestion chimique des adventices pour réduire les opérations manuelles et maintenir un contrôle en temps opportun durant les stades critiques de croissance des cultures. Les insecticides restent importants pour le riz, les légumes et les fruits, où la pression récurrente des ravageurs soutient des applications régulières, tandis que les fongicides continuent de jouer un rôle important dans la gestion des maladies sur les grandes cultures et les cultures horticoles. La large base d'application des herbicides dans les principaux systèmes de culture en Chine offre aux fournisseurs des opportunités pour servir à la fois les grands producteurs céréaliers et les petites exploitations.
Les herbicides constituent également le segment par fonction à la croissance la plus rapide, avec une expansion projetée à un CAGR de 5,4 % entre 2026 et 2031. Leur croissance est soutenue par la mécanisation continue, l'adoption croissante de pratiques de désherbage économes en main-d'œuvre et la nécessité de gérer les populations d'adventices résistantes aux herbicides grâce à des programmes de traitement plus efficaces et diversifiés. La demande croissante de produits sélectifs et de post-levée encourage également les fournisseurs à développer des formulations à efficacité et innocuité améliorées pour les cultures. Dans le même temps, la gestion de la résistance renforce l'importance de la rotation des modes d'action et de l'intégration des pratiques de désherbage chimiques et non chimiques. Ces tendances créent des opportunités pour les acteurs disposant de portefeuilles d'herbicides différenciés, tandis que les exigences réglementaires et les préoccupations liées à la résistance accroissent l'importance de la gestion des produits et des conseils d'application.



Par mode d'application : le foliaire domine tandis que le traitement du sol s'impose comme le canal à forte croissance
L'application foliaire représentait 46,0 % de la taille du marché des produits chimiques de protection des cultures en Chine en 2025, ce qui en fait le mode d'application le plus important. Sa position de leader est soutenue par sa compatibilité avec une large gamme d'herbicides, d'insecticides et de fongicides sur les principales grandes cultures, cultures fruitières et maraîchères. La pulvérisation foliaire offre également une flexibilité dans le calendrier des applications en fonction des stades de croissance des cultures et de la pression des ravageurs ou des maladies. L'utilisation croissante des drones agricoles soutient davantage la pertinence de l'application foliaire en permettant une pulvérisation plus ciblée sur les grandes exploitations et les exploitations fragmentées. Cependant, les applications par drone à faible volume accroissent l'importance des formulations et des adjuvants capables de maintenir une couverture et une efficacité constantes dans différentes conditions de pulvérisation.
Le traitement du sol est le mode d'application à la croissance la plus rapide, avec une expansion prévue à un CAGR de 5,9 % entre 2026 et 2031. Sa croissance est soutenue par l'utilisation croissante de solutions appliquées au sol contre les nématodes, les maladies telluriques et autres ravageurs, notamment dans la production horticole à haute valeur ajoutée où les pertes de récolte peuvent avoir un impact économique plus important. La fumigation et les traitements systémiques du sol restent pertinents lorsque la pression des maladies et des ravageurs justifie des coûts de traitement supplémentaires, tandis que la chimigation offre des opportunités dans les zones disposant d'infrastructures d'irrigation adaptées. L'adoption croissante de programmes de traitement ciblés du sol encourage les fournisseurs à développer des produits adaptés à des conditions de sol, des cultures et des systèmes d'application spécifiques, créant ainsi des opportunités de différenciation au-delà des formulations foliaires conventionnelles.
Par type de culture : les céréales et grains dominent tandis que l'horticulture tire la croissance premium
Les céréales et grains représentaient 52,0 % de la part de marché des produits chimiques de protection des cultures en Chine en 2025, ce qui en fait le type de culture le plus important. Leur position de leader reflète l'ampleur du système de production de cultures vivrières en Chine et les priorités continues en matière de sécurité alimentaire, qui soutiennent l'utilisation d'herbicides, d'insecticides et de fongicides sur le riz, le blé, le maïs et d'autres céréales majeures. Les grandes surfaces cultivées et la pression récurrente des ravageurs, des mauvaises herbes et des maladies créent une demande constante de produits de protection des cultures tout au long de la saison de croissance. Les légumineuses et les oléagineux contribuent également à la demande en herbicides, tandis que les gazons et les cultures ornementales représentent un segment de valeur plus restreint avec des exigences plus spécialisées. Cette large base de cultures permet aux fournisseurs de servir à la fois la production céréalière à grand volume et des applications de protection des cultures plus spécialisées.
Les fruits et légumes constituent le type de culture à la croissance la plus rapide, avec une expansion prévue à un CAGR de 6,0 % entre 2026 et 2031. La croissance est soutenue par la culture intensive, des valeurs de récolte plus élevées et des exigences croissantes en matière de gestion efficace des ravageurs et des maladies dans la production horticole. Les producteurs orientés vers l'exportation accordent également une plus grande importance à la conformité en matière de résidus et à l'utilisation de produits enregistrés répondant aux exigences des marchés intérieur et de destination. Ces facteurs accroissent la demande de formulations spécifiques aux cultures, de solutions à faibles résidus et de conseils techniques sur le calendrier d'application et la rotation des produits. Les fournisseurs disposant de portefeuilles adaptés aux cultures horticoles peuvent donc saisir des opportunités à plus haute valeur ajoutée, bien qu'ils doivent répondre à des exigences plus strictes en matière de résidus et à la plus grande complexité de la gestion des ravageurs et des maladies propre à chaque culture.

Analyse géographique
Segment Foliaire sur le Marché des Produits Chimiques de Protection des Cultures en Chine
Le Jiangsu, le Zhejiang et le Shandong représentaient le plus grand marché sous-régional de produits chimiques de protection des cultures en Chine en 2025, soutenu par une production agricole intensive et une importante culture de fruits et légumes. Ces provinces disposent d'une production horticole solide et orientée vers l'exportation, générant une demande de fongicides, d'insecticides et de produits de lutte contre les insectes présentant des profils de résidus appropriés. La mise en œuvre de normes actualisées sur les résidus de pesticides renforce l'importance des produits homologués répondant aux exigences du marché intérieur et des marchés d'exportation, en particulier pour les cultures horticoles à plus haute valeur ajoutée.
Le Heilongjiang et le Jilin constituent la sous-région à la croissance la plus rapide. Leur croissance est soutenue par la grande agriculture céréalière, la mécanisation croissante et l'adoption plus large des technologies de protection des cultures assistées par drone et d'application de précision. La forte production de maïs et de soja dans ces provinces génère une demande soutenue d'herbicides et d'autres produits de protection des cultures, tandis que l'expansion de la culture de plantes génétiquement modifiées influence les pratiques de gestion des adventices et la demande d'herbicides.
Le Guangdong, le Guangxi et le Fujian bénéficient d'une horticulture intensive et d'une pression des ravageurs et des maladies tout au long de l'année, soutenant des applications régulières de protection des cultures sur les fruits et légumes. Le Hebei, le Henan, le Xinjiang et la Mongolie intérieure disposent de zones de production céréalière plus étendues mais peuvent être plus sensibles aux prix, ce qui limite potentiellement la pénétration des formulations haut de gamme. Dans ces provinces, les différences en termes de composition des cultures, d'échelle des exploitations, de technologie d'application, d'exigences en matière de résidus et de capacité d'achat créent une demande différenciée pour les portefeuilles de protection des cultures.
Paysage Concurrentiel
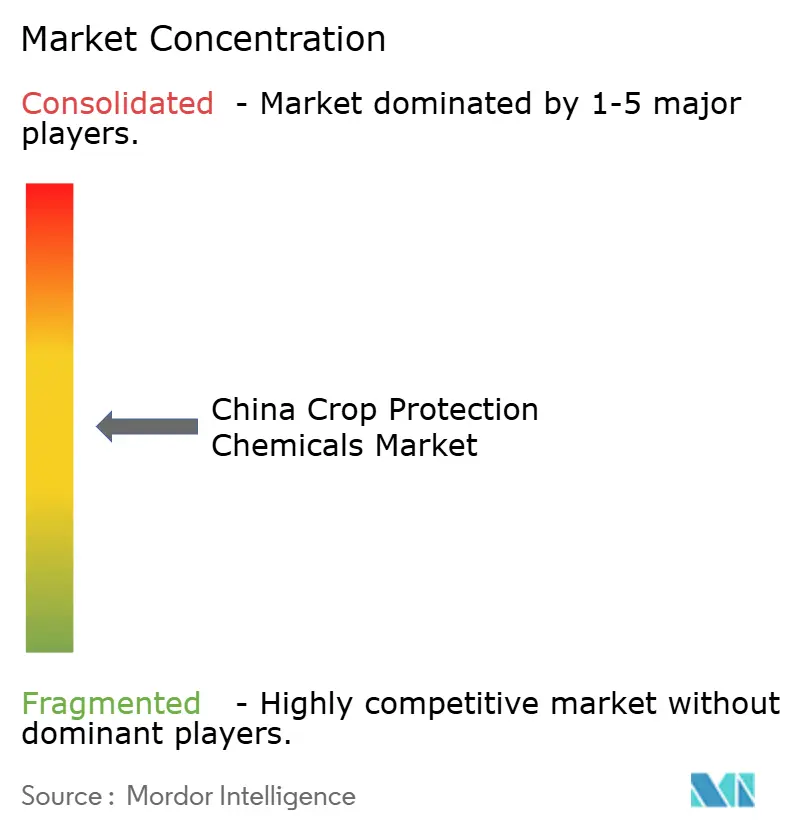
Concentration du Marché
Principales Entreprises sur le Marché des Produits Chimiques de Protection des Cultures en Chine
Le marché chinois des produits chimiques de protection des cultures était fragmenté en 2025, avec Syngenta Group Co., Ltd., Bayer AG, BASF SE, Corteva, Inc. et FMC Corporation parmi les principaux acteurs. La concurrence implique des entreprises multinationales de protection des cultures, des fabricants nationaux de matières actives, des fournisseurs de produits génériques et des formulateurs régionaux. Les entreprises multinationales se différencient par des chimies différenciées, de larges portefeuilles de produits et des services techniques, tandis que les fabricants nationaux tirent parti de leur compétitivité en termes de coûts et de leurs réseaux de distribution locaux établis. Nantong Jiangshan Agrochemical & Chemicals Co., Ltd. contribue également à la concurrence nationale par le développement et l'homologation de produits de protection des cultures. Cette structure fragmentée intensifie la concurrence par les prix sur les produits de base tout en renforçant l'importance de l'efficacité des produits, de la conformité réglementaire et de la portée de la distribution.
La différenciation concurrentielle dépend de plus en plus de la chimie propriétaire, de la gestion de la résistance et des avancées dans le développement de produits. Les entreprises multinationales renforcent leurs capacités de recherche et développement et explorent des approches basées sur la technologie, tandis que les fabricants nationaux investissent dans des matières actives propriétaires et des formulations différenciées. L'homologation par Nantong Jiangshan Agrochemical & Chemicals Co., Ltd. de l'isoxafénacil après plus d'une décennie de développement illustre l'investissement national dans la chimie différenciée. Le partenariat de Syngenta Group Co., Ltd. avec QuantumBasel en 2026 pour explorer l'informatique quantique dans la découverte moléculaire et la recherche agricole démontre le recours aux technologies avancées dans la recherche en protection des cultures. Ces développements soulignent l'importance croissante de l'innovation, de l'expertise réglementaire et de l'efficacité des applications pour maintenir des avantages concurrentiels.
Les schémas de cultures régionaux et les exigences réglementaires créent des opportunités concurrentielles distinctes à travers la Chine. Les producteurs de fruits et légumes ont besoin de produits de protection des cultures répondant aux normes de résidus et aux exigences des marchés d'exportation, tandis que les producteurs céréaliers privilégient des solutions rentables pour la gestion des adventices, des ravageurs et des maladies sur de grandes surfaces cultivées. Les entreprises disposant de portefeuilles de produits différenciés, d'une expertise locale en matière d'homologation, d'un soutien technique au niveau du terrain et de réseaux de distribution établis sont mieux positionnées pour répondre à ces exigences variées. La présence de nombreux fabricants nationaux et formulateurs régionaux maintient la concurrence, tandis que les investissements en recherche et développement et les partenariats stratégiques offrent des opportunités de renforcer les positions sur le marché. Par conséquent, le succès concurrentiel dépend de la combinaison de l'efficacité des produits, de la conformité réglementaire, de l'innovation et des capacités de distribution, plutôt que de s'appuyer uniquement sur les volumes de matières actives ou la concurrence par les prix.
Leaders de l'Industrie des Produits Chimiques de Protection des Cultures en Chine
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group Co., Ltd.
-
Corteva, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents de l'Industrie
- Septembre 2026 : FMC a lancé Maipeng, un herbicide en suspension concentrée à 36 % de bixlozone en Chine. Le produit est positionné pour une application au sol en pré-levée et s'attaque aux graminées résistantes dans les champs de blé. Ce lancement élargit le positionnement produit de FMC pour la gestion des adventices du blé et les programmes intégrés de contrôle de la résistance.
- Juillet 2026 : Le programme d'homologation des pesticides en Chine a approuvé 522 produits phytosanitaires, incluant des homologations couvrant des matières actives plus récentes telles que le fluopyram, le pyroxasulfone et le cyantraniliprole. Les homologations comprenaient des produits herbicides, insecticides, fongicides, acaricides et régulateurs de croissance des plantes, soutenant le développement continu des portefeuilles sur le marché national de la protection des cultures.
- Novembre 2025 : CAC Group a lancé Baishijia, un nouvel insecticide contenant sa matière active développée de manière indépendante, le cyproflanilide, pour lutter contre les insectes nuisibles aux cultures.
Périmètre du Rapport sur le Marché des Produits Chimiques de Protection des Cultures en Chine
Les produits chimiques de protection des cultures sont des substances utilisées en agriculture pour lutter contre les ravageurs, les maladies, les adventices et autres organismes nuisibles affectant le rendement et la qualité des cultures. Ils comprennent les herbicides, les insecticides, les fongicides, les nématicides et les molluscicides appliqués aux cultures, aux semences et au sol. Le périmètre exclut les produits biologiques de protection des cultures, les pesticides microbiens, les biopesticides botaniques, les produits de protection des cultures biologiques, les engrais, les régulateurs de croissance des plantes et autres intrants agricoles qui ne fonctionnent pas principalement comme des pesticides chimiques conventionnels.
Le rapport sur le marché chinois des produits chimiques de protection des cultures est segmenté par fonction (fongicide, herbicide, et autres), par mode d'application (chimigation, foliaire, fumigation, et autres), et par type de culture (cultures commerciales, fruits et légumes, et autres). Les tailles de marché et les prévisions sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Fonction
| Fongicide |
| Herbicide |
| Insecticide |
| Molluscicide |
| Nématicide |
Mode d'Application
| Chimigation |
| Foliaire |
| Fumigation |
| Traitement des Semences |
| Traitement du Sol |
Type de Culture
| Cultures Commerciales |
| Fruits et Légumes |
| Céréales et Grains |
| Légumineuses et Oléagineux |
| Gazon et Ornement |
| Fonction | Fongicide |
| Herbicide | |
| Insecticide | |
| Molluscicide | |
| Nématicide | |
| Mode d'Application | Chimigation |
| Foliaire | |
| Fumigation | |
| Traitement des Semences | |
| Traitement du Sol | |
| Type de Culture | Cultures Commerciales |
| Fruits et Légumes | |
| Céréales et Grains | |
| Légumineuses et Oléagineux | |
| Gazon et Ornement |
Définition du marché
- Fonction - Les produits chimiques de protection des cultures sont appliqués pour contrôler ou prévenir les ravageurs, notamment les insectes, les champignons, les mauvaises herbes, les nématodes et les mollusques, afin de protéger les cultures contre les dommages et de préserver le rendement des cultures.
- Mode d'Application - Foliaire, Traitement des Semences, Traitement du Sol, Chimigation et Fumigation sont les différents types de modes d'application par lesquels les produits chimiques de protection des cultures sont appliqués aux cultures.
- Type de Culture - Ceci représente la consommation de produits chimiques de protection des cultures par les céréales, les légumineuses, les oléagineux, les fruits, les légumes, le gazon et les plantes ornementales.
| Mot-clé | Définition |
|---|---|
| GIM | La Gestion Intégrée des Mauvaises Herbes (GIM) est une approche visant à intégrer plusieurs techniques de lutte contre les mauvaises herbes tout au long de la saison de croissance afin de donner aux producteurs la meilleure opportunité de contrôler les mauvaises herbes problématiques. |
| Hôte | Les hôtes sont les plantes qui établissent des relations avec des micro-organismes bénéfiques et les aident à coloniser. |
| Pathogène | Un organisme causant des maladies. |
| Herbigation | L'herbigation est une méthode efficace d'application des herbicides par le biais de systèmes d'irrigation. |
| Limites Maximales de Résidus (LMR) | La Limite Maximale de Résidus (LMR) est la limite maximale autorisée de résidus de pesticides dans les aliments ou les aliments pour animaux issus de plantes et d'animaux. |
| IoT | L'Internet des Objets (IoT) est un réseau d'appareils interconnectés qui se connectent et échangent des données avec d'autres appareils IoT et le cloud. |
| Variétés Tolérantes aux Herbicides (VTH) | Les variétés tolérantes aux herbicides sont des espèces végétales qui ont été génétiquement modifiées pour être résistantes aux herbicides utilisés sur les cultures. |
| Chimigation | La chimigation est une méthode d'application des pesticides sur les cultures par le biais d'un système d'irrigation. |
| Protection des Cultures | La protection des cultures est une méthode de protection des rendements des cultures contre différents ravageurs, notamment les insectes, les mauvaises herbes, les maladies des plantes et autres qui causent des dommages aux cultures agricoles. |
| Traitement des Semences | Le traitement des semences aide à désinfecter les semences ou les plantules contre les ravageurs transmis par les semences ou le sol. Les produits chimiques de protection des cultures, tels que les fongicides, les insecticides ou les nématicides, sont couramment utilisés pour le traitement des semences. |
| Fumigation | La fumigation est l'application de produits chimiques de protection des cultures sous forme gazeuse pour contrôler les ravageurs. |
| Appât | Un appât est un aliment ou un autre matériau utilisé pour attirer un ravageur et le tuer par diverses méthodes, notamment l'empoisonnement. |
| Fongicide de Contact | Les pesticides de contact empêchent la contamination des cultures et combattent les agents pathogènes fongiques. Ils agissent sur les ravageurs (champignons) uniquement lorsqu'ils entrent en contact avec eux. |
| Fongicide Systémique | Un fongicide systémique est un composé absorbé par une plante puis transféré à l'intérieur de la plante, protégeant ainsi la plante contre l'attaque de pathogènes. |
| Administration Massive de Médicaments (AMM) | L'administration massive de médicaments est la stratégie visant à contrôler ou à éliminer de nombreuses maladies tropicales négligées. |
| Mollusques | Les mollusques sont des ravageurs qui se nourrissent des cultures, causant des dommages aux cultures et des pertes de rendement. Les mollusques comprennent les pieuvres, les calmars, les escargots et les limaces. |
| Herbicide de Pré-levée | Les herbicides de pré-levée sont une forme de lutte chimique contre les mauvaises herbes qui empêche les plantules de mauvaises herbes germées de s'établir. |
| Herbicide de Post-levée | Les herbicides de post-levée sont appliqués sur le champ agricole pour contrôler les mauvaises herbes après la levée (germination) des semences ou des plantules. |
| Matières Actives | Les matières actives sont les substances chimiques dans les produits pesticides qui tuent, contrôlent ou repoussent les ravageurs. |
| Département de l'Agriculture des États-Unis (USDA) | Le Département de l'Agriculture fournit des orientations sur l'alimentation, l'agriculture, les ressources naturelles et les questions connexes. |
| Société de Science des Mauvaises Herbes d'Amérique (WSSA) | La WSSA, une société professionnelle à but non lucratif, promeut des activités de recherche, d'éducation et de vulgarisation liées aux mauvaises herbes. |
| Concentré en Suspension | Le concentré en suspension (SC) est l'une des formulations de produits chimiques de protection des cultures avec des matières actives solides dispersées dans l'eau. |
| Poudre Mouillable | Une poudre mouillable (PM) est une formulation en poudre qui forme une suspension lorsqu'elle est mélangée à de l'eau avant la pulvérisation. |
| Concentré Émulsifiable | Le concentré émulsifiable (CE) est une formulation liquide concentrée de pesticide qui doit être diluée avec de l'eau pour créer une solution de pulvérisation. |
| Nématodes Phytoparasites | Les nématodes parasitaires se nourrissent des racines des cultures, causant des dommages aux racines. Ces dommages permettent une infestation facile des plantes par des agents pathogènes d'origine tellurique, ce qui entraîne des pertes de cultures ou de rendements. |
| Stratégie Australienne contre les Mauvaises Herbes (AWS) | La Stratégie Australienne contre les Mauvaises Herbes, détenue par le Comité de l'Environnement et des Espèces Envahissantes, fournit des orientations nationales sur la gestion des mauvaises herbes. |
| Société de Science des Mauvaises Herbes du Japon (WSSJ) | La WSSJ vise à contribuer à la prévention des dommages causés par les mauvaises herbes et à la valorisation des mauvaises herbes en offrant la possibilité de présenter des recherches et d'échanger des informations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux données historiques disponibles du marché. Par le biais d'un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour obtenir une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement




