
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
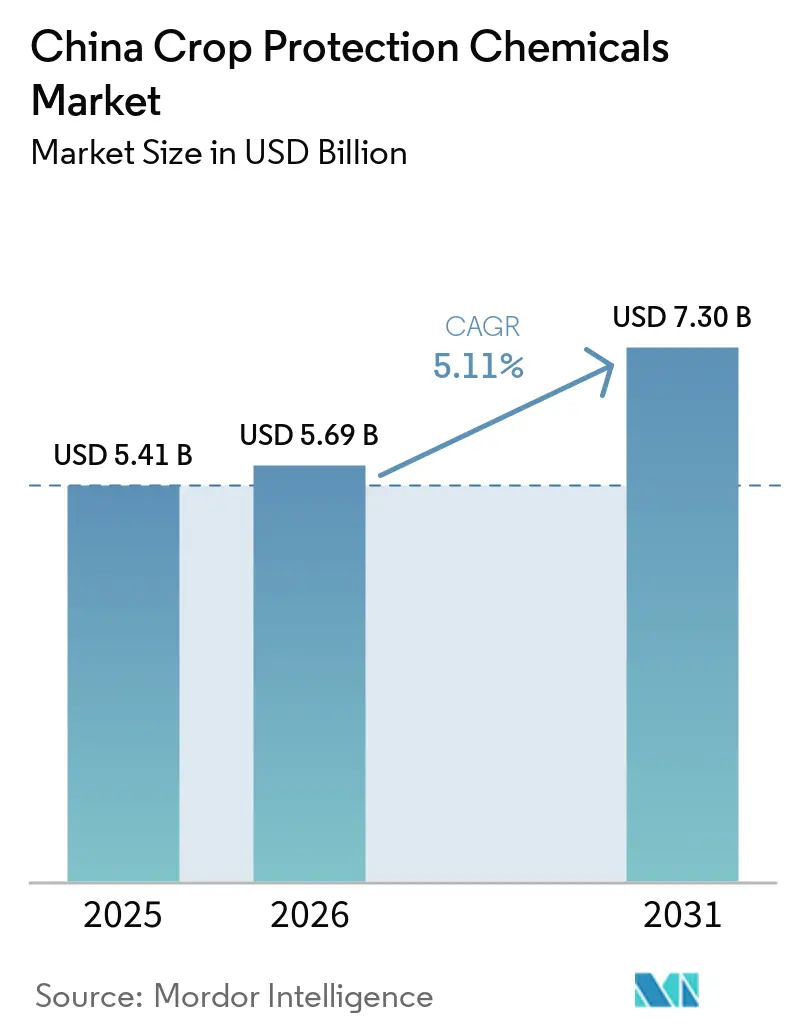
| Tamaño del mercado en el año base (2025) | 5.41 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.30 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.11 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Químicos para la Protección de Cultivos en China por Mordor Intelligence
El tamaño del mercado de productos químicos para la protección de cultivos en China fue valorado en 5,41 mil millones de USD en 2025 y se prevé que crezca desde 5,69 mil millones de USD en 2026 hasta 7,30 mil millones de USD en 2031, a una CAGR del 5,11% entre 2026 y 2031. El mercado está siendo moldeado por el enfoque de China en la seguridad alimentaria y una mayor productividad agrícola, lo que sostiene la demanda de productos para la protección de cultivos en las principales regiones productoras de cereales. El plan nacional de desarrollo de la agricultura de cultivos para el período del 15.º Plan Quinquenal tiene como objetivo una capacidad integral de producción de cereales de aproximadamente 725 millones de toneladas métricas para 2030 y exige un uso más preciso y cuidadoso de fertilizantes y pesticidas, según el Ministerio de Agricultura y Asuntos Rurales[1]. Esta orientación política respalda la demanda de productos que puedan proporcionar un control eficaz de plagas y enfermedades, al tiempo que reducen las aplicaciones innecesarias de pesticidas y el impacto ambiental. El mercado también ofrece oportunidades tanto en la producción de cereales a gran escala como en el cultivo de frutas, verduras y cultivos especializados de mayor valor, donde la gestión de residuos y el rendimiento de los productos son cada vez más importantes. Los proveedores con formulaciones diferenciadas, capacidades de gestión de la resistencia, cumplimiento normativo y redes de distribución establecidas están, por tanto, mejor posicionados a medida que el mercado de protección de cultivos de China avanza hacia un uso de pesticidas más eficiente y específico.
Conclusiones Clave del Informe
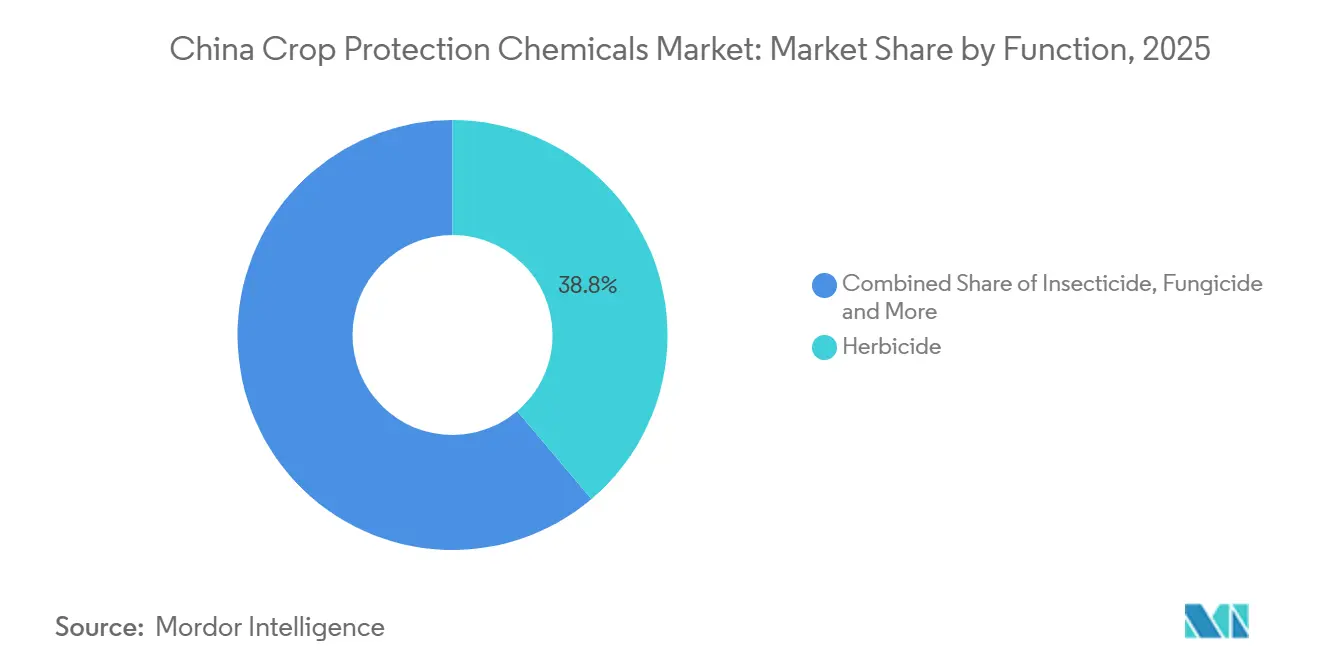
- Por función, los herbicidas representaron el 39,0% de la cuota del mercado de productos químicos para la protección de cultivos en China en 2025 y se prevé que crezcan a una CAGR del 5,4% entre 2026 y 2031.
- Por modo de aplicación, la aplicación foliar representó el 46,0% del tamaño del mercado de productos químicos para la protección de cultivos en China en 2025, mientras que se prevé que el tratamiento del suelo crezca a una CAGR del 5,9% entre 2026 y 2031.
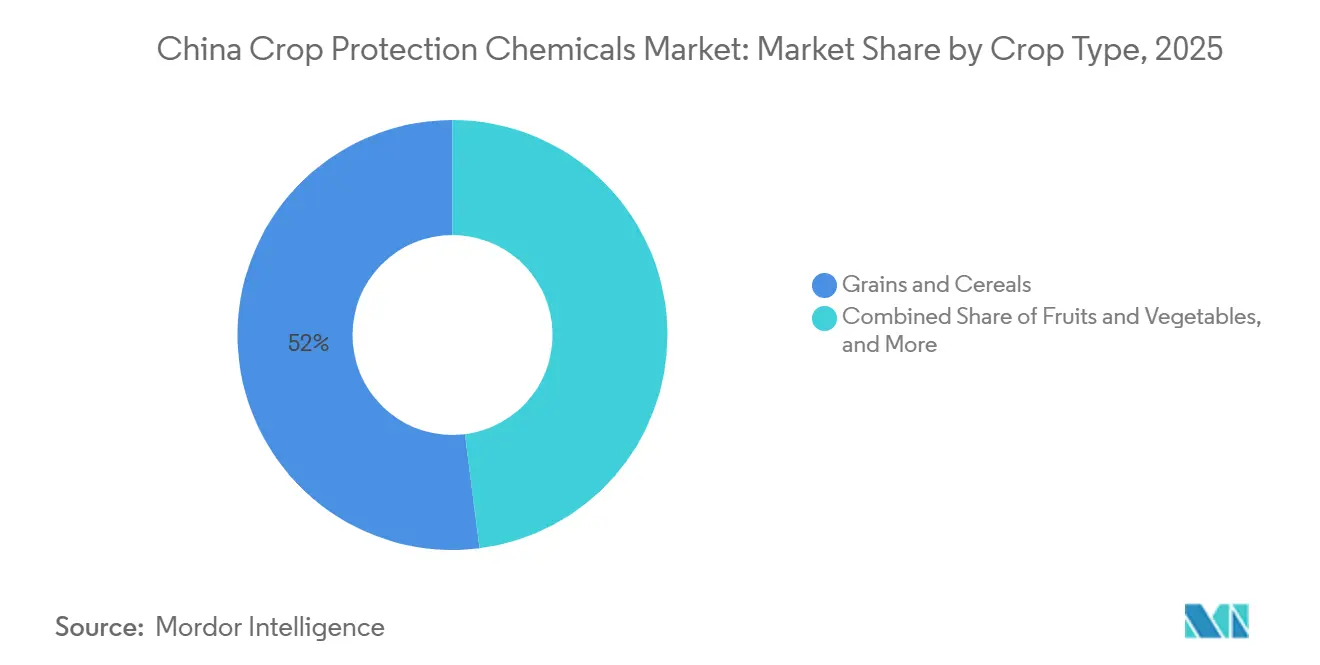
- Por tipo de cultivo, los cereales y granos representaron el 52,0% de la cuota del mercado de productos químicos para la protección de cultivos en China en 2025, mientras que se prevé que las frutas y verduras crezcan a una CAGR del 6,0% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Productos Químicos para la Protección de Cultivos en China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Programas de Autosuficiencia en Cereales para la Seguridad Alimentaria | +1.5% | Nacional, con mayor relevancia en el noreste, el centro y el este de China | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra y Control Mecanizado de Malezas en Postemergencia | +1.0% | Nacional, con mayor relevancia en el noreste y el centro de China | Mediano plazo (2-4 años) |
| Agricultura de Precisión y Pulverización con Drones | +0.8% | Nacional, con ganancias tempranas en Heilongjiang, Jiangsu y Xinjiang | Mediano plazo (2-4 años) |
| Expansión de Frutas y Verduras de Alto Valor y Cumplimiento de Normas de Exportación | +0.7% | Este, sur y suroeste de China | Mediano plazo (2-4 años) |
| Comercialización de Maíz y Soja Transgénicos que Modifica la Combinación de Herbicidas | +0.5% | Noreste y centro de China | Largo plazo (≥ 4 años) |
| Consolidación de Distribuidores y Comercio Electrónico de Insumos Agrícolas | +0.4% | Nacional, con ganancias tempranas en Shandong, Henan y Jiangsu | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Autosuficiencia en Cereales para la Seguridad Alimentaria
El enfoque de China en la seguridad alimentaria y la autosuficiencia en cereales está apoyando una demanda sostenida de productos químicos para la protección de cultivos en las principales áreas de producción de cultivos básicos. El plan nacional de desarrollo de la agricultura de cultivos para el período del 15.º Plan Quinquenal (2026–2030) tiene como objetivo una capacidad integral de producción de cereales de aproximadamente 725 millones de toneladas métricas para 2030 y exige un uso más preciso y cuidadoso de fertilizantes y pesticidas, según el Ministerio de Agricultura y Asuntos Rurales. La orientación política apoya el uso continuo de fungicidas, insecticidas y herbicidas para proteger los rendimientos durante las etapas críticas del desarrollo de los cultivos, particularmente en la producción de cereales a gran escala. Además, la Ley Nacional de Seguridad Alimentaria de China, en vigor desde junio de 2024, tiene como objetivo mantener la seguridad absoluta en los cereales básicos y la autosuficiencia básica en otros cereales, reforzando la importancia de una producción agrícola doméstica confiable y la disponibilidad de insumos, según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS). Estas prioridades hacen que la protección eficaz de los cultivos sea un componente importante para mantener rendimientos estables y reducir los riesgos de producción. Los proveedores que ofrecen productos con alta eficacia, tasas de aplicación adecuadas y disponibilidad confiable están, por tanto, bien posicionados para beneficiarse de la agenda de seguridad alimentaria a largo plazo de China.
Escasez de Mano de Obra y Control Mecanizado de Malezas en Postemergencia
El desplazamiento de la mano de obra rural hacia el empleo no agrícola está aumentando la necesidad de prácticas de control de malezas que ahorren mano de obra, particularmente donde el desmalezado manual es difícil de completar dentro de las estrechas ventanas de protección de cultivos. Los programas de herbicidas selectivos en postemergencia pueden reducir las operaciones manuales en el campo y el número de pasadas, aumentando el valor de los programas confiables de control químico de malezas en granjas más grandes. La expansión de la producción de cereales en China también proporciona una base de aplicación sustancial para los herbicidas. Según el USDA FAS, se anticipa que China producirá un récord de 301,2 millones de toneladas métricas de maíz en el año comercial 2025/26, respaldado por mayores rendimientos. La producción de maíz a mayor escala y la mayor dependencia de la agricultura mecanizada apoyan la adopción del manejo químico de malezas como alternativa a las prácticas intensivas en mano de obra. El mercado de productos químicos para la protección de cultivos en China se beneficia, por tanto, a medida que los productores de cereales priorizan cada vez más los programas de herbicidas que proporcionan un control eficaz en postemergencia con menos operaciones de campo.
Agricultura de Precisión y Pulverización con Drones
La adopción de drones agrícolas está transformando las prácticas de aplicación y aumentando los requisitos de rendimiento de las formulaciones para la protección de cultivos utilizadas en cultivos de cereales y hortícolas. La pulverización con drones requiere formulaciones que puedan funcionar de manera consistente con volúmenes de pulverización más bajos y características variables de las gotas, mientras que la compatibilidad con adyuvantes y equipos de aplicación se vuelve cada vez más importante. Los avances en los drones de pulverización agrícola, incluidos los sistemas de mayor capacidad diseñados para operaciones de campo a gran escala, están ampliando el alcance de las aplicaciones de protección de cultivos basadas en drones. La expansión de la aplicación basada en drones puede mejorar la eficiencia y la oportunidad de la protección de cultivos tanto en granjas grandes como fragmentadas. Esta tendencia crea oportunidades para los proveedores que ofrecen formulaciones optimizadas para la aplicación aérea, al tiempo que aumenta la importancia de la compatibilidad con los equipos utilizados por los proveedores de servicios agrícolas locales.
Expansión de Frutas y Verduras de Alto Valor y Cumplimiento de Normas de Exportación
La expansión de la producción de frutas y verduras de mayor valor está aumentando la importancia de la gestión de residuos y el cumplimiento de las normas de pesticidas, particularmente para los productores que abastecen mercados orientados a la exportación y sensibles a la calidad. Según el USDA FAS, la norma nacional revisada de seguridad alimentaria GB 2763 de China para los límites máximos de residuos de pesticidas entró en vigor el 1 de marzo de 2026, estableciendo 10.749 límites máximos de residuos para 585 pesticidas[2]. El marco más amplio de residuos aumenta la necesidad de que los agricultores seleccionen productos de protección de cultivos que proporcionen un control eficaz de plagas y enfermedades al tiempo que cumplen con los requisitos aplicables del mercado doméstico y de exportación. Esto es particularmente relevante para los productores de frutas y verduras en las principales regiones hortícolas, donde las especificaciones de los compradores y las normas del mercado de destino pueden influir en la selección de pesticidas. Los proveedores que ofrecen productos registrados con perfiles de residuos adecuados, control eficaz de plagas y orientación clara sobre la aplicación están, por tanto, mejor posicionados para atender a los productores hortícolas sensibles a la calidad y reducir el riesgo de rechazos de envíos relacionados con residuos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Endurecimiento del Registro, Límites Máximos de Residuos y Restricciones de Ingredientes Activos Tóxicos | -1.0% | Nacional, con mayor carga de cumplimiento en el este y el sur de China | Corto plazo (≤ 2 años) |
| Resistencia al Glifosato, Inhibidores de ALS, Piretroides, Neonicotinoides y Triazoles | -0.8% | Nacional, con mayor presión en el noreste, el este y el centro de China | Mediano plazo (2-4 años) |
| Políticas de Control Dual de Energía y Cierres Ambientales que Causan Volatilidad en el Grado Técnico | -0.6% | Nacional, con impacto primario en los centros de producción de Shandong, Hebei y Yunnan | Corto plazo (≤ 2 años) |
| Programas de Arroz Regenerativo y de Insumos Reducidos que Canibalizan la Demanda Convencional de Pesticidas | -0.4% | Centro y sur de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento del Registro, Límites Máximos de Residuos y Restricciones de Ingredientes Activos Tóxicos
Los requisitos más estrictos de registro de pesticidas y las restricciones sobre ingredientes activos tóxicos están aumentando la carga regulatoria para los fabricantes y agricultores en China. El cumplimiento de los requisitos de seguridad en evolución exige revisiones periódicas de las carteras de productos, los usos registrados, la documentación técnica y el etiquetado. Estas obligaciones pueden aumentar el costo y la carga administrativa del mantenimiento de productos más antiguos, en particular para los formuladores y proveedores más pequeños con capacidades regulatorias limitadas. Los productos que contienen ingredientes activos restringidos o que carecen de datos suficientes sobre residuos y seguridad pueden requerir pruebas adicionales, instrucciones de aplicación revisadas o la retirada de usos específicos, lo que podría retrasar el lanzamiento de productos y limitar el acceso al mercado. Por tanto, el mercado puede favorecer cada vez más a las empresas con experiencia establecida en registro, documentación técnica integral y carteras alineadas con los requisitos de seguridad de pesticidas en evolución.
Resistencia al Glifosato, Inhibidores de ALS, Piretroides, Neonicotinoides y Triazoles
La resistencia a los herbicidas establecidos está reduciendo la eficacia de los programas de protección de cultivos de uso común y estrechando las opciones de control de malezas en las principales áreas productoras de arroz. Un estudio de 2025 publicado en Scientific Reports encontró que la resistencia al penoxsulam en poblaciones de Echinochloa de 13 regiones productoras de arroz de Jiangsu se multiplicó por nueve en cinco años, mientras que la resistencia al quinclorac se mantuvo por encima del 40% anualmente durante cuatro años consecutivos[3]. El estudio también identificó una resistencia creciente a otros herbicidas, incluidos el bispyribac-sodio y el cihalofop-butilo, así como patrones de resistencia múltiple que involucran diferentes modos de acción. El uso repetido de herbicidas con modos de acción similares puede, por tanto, reducir la eficacia del tratamiento y aumentar la necesidad de un manejo integrado de malezas y la rotación entre diferentes modos de acción. Esto crea una restricción para el mercado de productos químicos para la protección de cultivos en China porque los agricultores pueden necesitar aumentar la complejidad del manejo y adoptar productos alternativos para mantener un control eficaz de malezas, mientras que los proveedores enfrentan una mayor presión para desarrollar nuevos ingredientes activos y soluciones de gestión de la resistencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por función: los herbicidas lideran en cuota y crecimiento
El segmento de herbicidas representó el 39,0% de la cuota del mercado de productos químicos para la protección de cultivos en China en 2025, convirtiéndolo en el segmento funcional más grande. Su posición de liderazgo está respaldada por la expansión de la agricultura mecanizada, la escasez de mano de obra y la necesidad de un control eficiente de malezas en los principales cultivos de cereales, como el maíz, el trigo y el arroz. Las granjas más grandes dependen cada vez más del manejo químico de malezas para reducir las operaciones manuales en el campo y mantener un control oportuno durante las etapas críticas de crecimiento del cultivo. Los insecticidas siguen siendo importantes en el arroz, las verduras y las frutas, donde la presión recurrente de plagas respalda las aplicaciones regulares, mientras que los fungicidas continúan desempeñando un papel importante en el manejo de enfermedades en cultivos de cereales y hortícolas. La amplia base de aplicación de los herbicidas en los principales sistemas de cultivo de China ofrece a los proveedores oportunidades para atender tanto a los grandes productores de cereales como a las granjas más pequeñas.
El herbicida es también el segmento funcional de mayor crecimiento, con una proyección de expansión a una CAGR del 5,4% entre 2026 y 2031. Su crecimiento está respaldado por la mecanización continua, la creciente adopción de prácticas de control de malezas que ahorran mano de obra y la necesidad de gestionar poblaciones de malezas resistentes a los herbicidas mediante programas de tratamiento más eficaces y diversificados. La creciente demanda de productos selectivos y de postemergencia también está alentando a los proveedores a desarrollar formulaciones con mayor eficacia y seguridad para los cultivos. Al mismo tiempo, la gestión de la resistencia está aumentando la importancia de rotar los modos de acción e integrar prácticas de control de malezas químicas y no químicas. Estas tendencias están creando oportunidades para los actores con carteras de herbicidas diferenciadas, mientras que los requisitos regulatorios y las preocupaciones sobre la resistencia están aumentando la importancia de la gestión responsable de los productos y la orientación sobre su aplicación.



Por Modo de Aplicación: El Foliar Lidera Mientras el Tratamiento del Suelo Emerge como el Canal de Alto Crecimiento
La aplicación foliar representó el 46,0% del tamaño del mercado de productos químicos para la protección de cultivos en China en 2025, convirtiéndola en el modo de aplicación más grande. Su posición de liderazgo está respaldada por su compatibilidad con una amplia gama de herbicidas, insecticidas y fungicidas en los principales cultivos de cereales, frutas y verduras. La pulverización foliar también proporciona flexibilidad para programar las aplicaciones según las etapas de crecimiento del cultivo y la presión de plagas o enfermedades. El uso creciente de drones agrícolas está apoyando aún más la relevancia de la aplicación foliar al permitir una pulverización más específica en campos grandes y fragmentados. Sin embargo, las aplicaciones con drones de menor volumen están aumentando la importancia de las formulaciones y los adyuvantes que pueden mantener una cobertura y eficacia consistentes bajo diferentes condiciones de pulverización.
El tratamiento del suelo es el modo de aplicación de mayor crecimiento, con una previsión de expansión a una CAGR del 5,9% entre 2026 y 2031. Su crecimiento está respaldado por el uso creciente de soluciones aplicadas al suelo para nematodos, enfermedades transmitidas por el suelo y otras plagas, en particular en la producción hortícola de mayor valor, donde las pérdidas de cultivos pueden tener un mayor impacto económico. La fumigación y los tratamientos sistémicos del suelo siguen siendo relevantes donde la presión de enfermedades y plagas justifica costos de tratamiento adicionales, mientras que la quimigación ofrece oportunidades en áreas con infraestructura de riego adecuada. La creciente adopción de programas de tratamiento del suelo específicos está alentando a los proveedores a desarrollar productos adecuados para condiciones de suelo, cultivos y sistemas de aplicación específicos, creando oportunidades para diferenciarse más allá de las formulaciones foliares convencionales.
Por Tipo de Cultivo: Los Cereales y Granos Dominan Mientras la Horticultura Impulsa el Crecimiento Premium
Los cereales y granos representaron el 52,0% de la cuota del mercado de productos químicos para la protección de cultivos en China en 2025, convirtiéndolos en el tipo de cultivo más grande. Su posición de liderazgo refleja la escala del sistema de producción de cultivos básicos de China y las continuas prioridades de seguridad alimentaria, que apoyan el uso de herbicidas, insecticidas y fungicidas en arroz, trigo, maíz y otros cereales principales. Las grandes áreas cultivadas y la presión recurrente de plagas, malezas y enfermedades crean una demanda consistente de productos para la protección de cultivos a lo largo de la temporada de crecimiento. Las leguminosas y las oleaginosas también contribuyen a la demanda de herbicidas, mientras que los cultivos de césped y ornamentales representan un segmento de menor valor con requisitos más especializados. Esta amplia base de cultivos permite a los proveedores atender la producción de cereales de alto volumen junto con aplicaciones de protección de cultivos más especializadas.
Las frutas y verduras son el tipo de cultivo de mayor crecimiento, con una previsión de expansión a un CAGR del 6,0% entre 2026 y 2031. El crecimiento está respaldado por el cultivo intensivo, los mayores valores de los cultivos y los crecientes requisitos para un manejo eficaz de plagas y enfermedades en la producción hortícola. Los agricultores orientados a la exportación también ponen mayor énfasis en el cumplimiento de residuos y el uso de productos registrados que cumplan con los requisitos del mercado doméstico y de destino. Estos factores están aumentando la demanda de formulaciones específicas para cultivos, soluciones de menor residuo y orientación técnica sobre el momento de la aplicación y la rotación de productos. Los proveedores con carteras adaptadas a los cultivos hortícolas pueden, por tanto, capturar oportunidades de mayor valor, aunque deben abordar requisitos de residuos más estrictos y la mayor complejidad del manejo específico de plagas y enfermedades por cultivo.

Análisis Geográfico
Segmento Foliar en el Mercado de Productos Químicos para la Protección de Cultivos en China
Jiangsu, Zhejiang y Shandong representaron el mayor submercado regional de productos químicos para la protección de cultivos en China en 2025, respaldado por una producción agrícola intensiva y un cultivo sustancial de frutas y verduras. Estas provincias tienen una producción hortícola sólida y orientada a la exportación, lo que genera demanda de fungicidas, insecticidas y productos de control de insectos con perfiles de residuos adecuados. La implementación de estándares actualizados de residuos de pesticidas está aumentando la importancia de los productos registrados que cumplen con los requisitos del mercado nacional y de exportación, en particular para los cultivos hortícolas de mayor valor.
Heilongjiang y Jilin forman la subregión de mayor crecimiento. Su crecimiento está respaldado por la agricultura de cereales a gran escala, la creciente mecanización y una mayor adopción de tecnologías de protección de cultivos asistidas por drones y de aplicación de precisión. La alta producción de maíz y soja en estas provincias crea una demanda sostenida de herbicidas y otros productos para la protección de cultivos, mientras que la expansión del cultivo de plantas genéticamente modificadas (GM) está influyendo en las prácticas de manejo de malezas y en la demanda de herbicidas.
Guangdong, Guangxi y Fujian se benefician de la horticultura intensiva y la presión de plagas y enfermedades durante todo el año, lo que respalda las aplicaciones regulares de protección de cultivos en frutas y verduras. Hebei, Henan, Xinjiang y Mongolia Interior tienen áreas productoras de cereales más grandes, pero pueden ser más sensibles al precio, lo que podra limitar la penetración de formulaciones premium. En estas provincias, las diferencias en la combinación de cultivos, la escala de las granjas, la tecnología de aplicación, los requisitos de residuos y la capacidad de compra están creando una demanda diferenciada de carteras de protección de cultivos.
Panorama Competitivo
Concentración del Mercado
Principales Empresas en el Mercado de Productos Químicos para la Protección de Cultivos en China
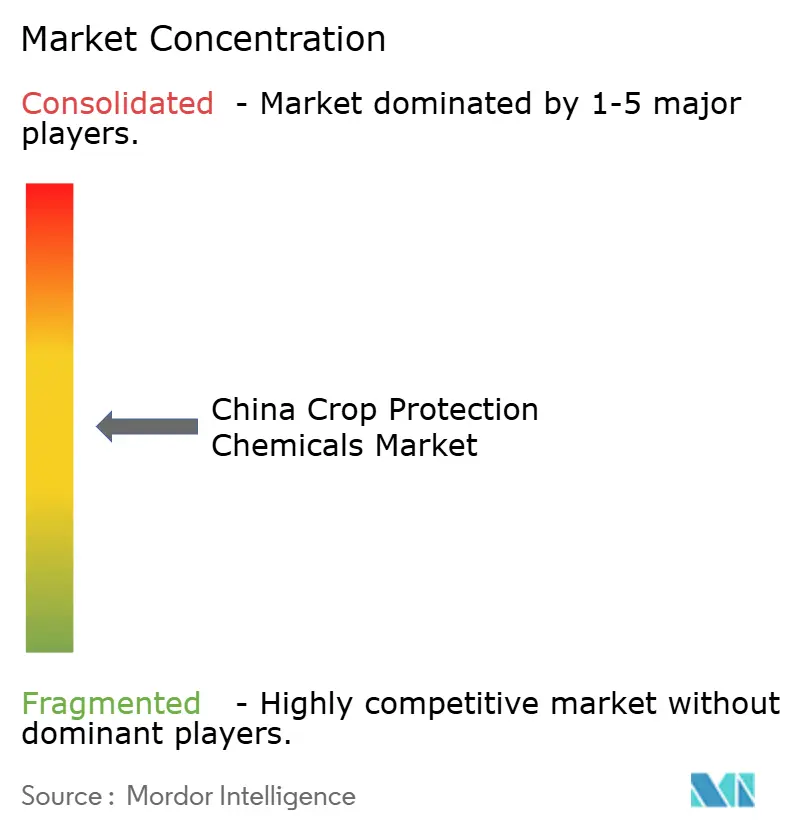
El mercado de productos químicos para la protección de cultivos en China estaba fragmentado en 2025, con Syngenta Group Co., Ltd., Bayer AG, BASF SE, Corteva, Inc. y FMC Corporation entre los principales actores. La competencia involucra a empresas multinacionales de protección de cultivos, fabricantes nacionales de ingredientes activos, proveedores de productos genéricos y formuladores regionales. Las empresas multinacionales compiten a través de químicas diferenciadas, amplias carteras de productos y servicios técnicos, mientras que los fabricantes nacionales aprovechan la competitividad en costos y las redes de distribución local establecidas. Nantong Jiangshan Agrochemical & Chemicals Co., Ltd. también contribuye a la competencia nacional a través del desarrollo y registro de productos para la protección de cultivos. Esta estructura fragmentada intensifica la competencia de precios en los productos básicos, al tiempo que aumenta la importancia de la eficacia del producto, el cumplimiento normativo y el alcance de la distribución.
La diferenciación competitiva depende cada vez más de la química propia, la gestión de la resistencia y los avances en el desarrollo de productos. Las empresas multinacionales están fortaleciendo sus capacidades de investigación y desarrollo y explorando enfoques habilitados por la tecnología, mientras que los fabricantes nacionales están invirtiendo en ingredientes activos propios y formulaciones diferenciadas. El registro de isoxafenacil por parte de Nantong Jiangshan Agrochemical & Chemicals Co., Ltd. tras más de una década de desarrollo ilustra la inversión nacional en química diferenciada. La asociación de Syngenta Group Co., Ltd. con QuantumBasel en 2026 para explorar la computación cuántica para el descubrimiento molecular y la investigación agrícola demuestra el uso de tecnologías avanzadas en la investigación de protección de cultivos. Estos desarrollos destacan la creciente importancia de la innovación, la experiencia regulatoria y la eficiencia de la aplicación para mantener ventajas competitivas.
Los patrones de cultivos regionales y los requisitos regulatorios crean oportunidades competitivas distintas en toda China. Los productores de frutas y verduras requieren productos para la protección de cultivos que cumplan con los estándares de residuos y los requisitos del mercado de exportación, mientras que los productores de cereales priorizan soluciones rentables para el manejo de malezas, plagas y enfermedades en grandes áreas cultivadas. Las empresas con carteras de productos diferenciadas, experiencia en registro local, soporte técnico a nivel de campo y redes de distribución establecidas están mejor posicionadas para abordar estos requisitos variables. La presencia de numerosos fabricantes nacionales y formuladores regionales sostiene la competencia, mientras que las inversiones en investigación y desarrollo y las asociaciones estratégicas ofrecen oportunidades para fortalecer las posiciones en el mercado. En consecuencia, el éxito competitivo depende de combinar la eficacia del producto, el cumplimiento normativo, la innovación y las capacidades de distribución, en lugar de depender únicamente de los volúmenes de ingredientes activos o la competencia de precios.
Líderes de la Industria de Productos Químicos para la Protección de Cultivos en China
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group Co., Ltd.
-
Corteva, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes en la Industria
- Septiembre de 2026: FMC lanzó Maipeng, un herbicida en concentrado de suspensión de bixlozón al 36% en China. El producto está posicionado para la aplicación en el suelo en preemergencia y aborda las gramíneas resistentes en campos de trigo. El lanzamiento amplía el posicionamiento de productos de FMC para el manejo de malezas en trigo y los programas integrados de control de la resistencia.
- Julio de 2026: El programa de registro de pesticidas de China aprobó 522 productos pesticidas, incluidos registros que cubren ingredientes activos más nuevos como fluopiram, piroxasulfona y ciantraniliprol. Los registros incluyeron productos herbicidas, insecticidas, fungicidas, acaricidas y reguladores del crecimiento vegetal, apoyando el desarrollo continuo de carteras en el mercado nacional de protección de cultivos.
- Noviembre de 2025: CAC Group lanzó Baishijia, un insecticida novedoso que contiene su ingrediente activo desarrollado de forma independiente, ciproflanilidа, para controlar las plagas de insectos que dañan los cultivos.
Alcance del Informe del Mercado de Productos Químicos para la Protección de Cultivos en China
Los productos químicos para la protección de cultivos son sustancias utilizadas en la agricultura para controlar plagas, enfermedades, malezas y otros organismos dañinos que afectan el rendimiento y la calidad de los cultivos. Incluyen herbicidas, insecticidas, fungicidas, nematicidas y molusquicidas aplicados a cultivos, semillas y suelo. El alcance excluye los productos biológicos para la protección de cultivos, los pesticidas microbianos, los biopesticidas botánicos, los productos orgánicos para la protección de cultivos, los fertilizantes, los reguladores del crecimiento vegetal y otros insumos agrícolas que no funcionan principalmente como pesticidas químicos convencionales.
El informe del mercado de productos químicos para la protección de cultivos en China está segmentado por función (fungicida, herbicida y más), por modo de aplicación (quimigación, foliar, fumigación y más) y por tipo de cultivo (cultivos comerciales, frutas y verduras y más). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
Función
| Fungicida |
| Herbicida |
| Insecticida |
| Molusquicida |
| Nematicida |
Modo de Aplicación
| Fertirriego Químico |
| Foliar |
| Fumigación |
| Tratamiento de Semillas |
| Tratamiento del Suelo |
Tipo de Cultivo
| Cultivos Comerciales |
| Frutas y Verduras |
| Granos y Cereales |
| Leguminosas y Oleaginosas |
| Césped y Ornamentales |
| Función | Fungicida |
| Herbicida | |
| Insecticida | |
| Molusquicida | |
| Nematicida | |
| Modo de Aplicación | Fertirriego Químico |
| Foliar | |
| Fumigación | |
| Tratamiento de Semillas | |
| Tratamiento del Suelo | |
| Tipo de Cultivo | Cultivos Comerciales |
| Frutas y Verduras | |
| Granos y Cereales | |
| Leguminosas y Oleaginosas | |
| Césped y Ornamentales |
Definición de mercado
- Función - Los Productos Químicos para la Protección de Cultivos se aplican para controlar o prevenir plagas, incluyendo insectos, hongos, malezas, nematodos y moluscos, que dañan el cultivo y para proteger el rendimiento del cultivo.
- Modo de Aplicación - Foliar, Tratamiento de Semillas, Tratamiento del Suelo, Fertirriego Químico y Fumigación son los diferentes tipos de modos de aplicación mediante los cuales los productos químicos para la protección de cultivos se aplican a los cultivos.
- Tipo de Cultivo - Esto representa el consumo de productos químicos para la protección de cultivos por Cereales, Leguminosas, Oleaginosas, Frutas, Verduras, Césped y cultivos Ornamentales.
| Palabra clave | Definición |
|---|---|
| MIM | El Manejo Integrado de Malezas (MIM) es un enfoque para incorporar múltiples técnicas de control de malezas a lo largo de la temporada de crecimiento para brindar a los productores la mejor oportunidad de controlar malezas problemáticas. |
| Hospedero | Los hospederos son las plantas que forman relaciones con microorganismos beneficiosos y les ayudan a colonizarse. |
| Patógeno | Un organismo causante de enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicar herbicidas a través de sistemas de riego. |
| Límites Máximos de Residuos (LMR) | El Límite Máximo de Residuos (LMR) es el límite máximo permitido de residuos de plaguicidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las Cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y con la nube. |
| Variedades Tolerantes a Herbicidas (VTH) | Las variedades tolerantes a herbicidas son especies de plantas que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Fertirriego Químico | El fertirriego químico es un método de aplicar plaguicidas a los cultivos a través de un sistema de riego. |
| Protección de Cultivos | La protección de cultivos es un método para proteger los rendimientos de los cultivos de diferentes plagas, incluyendo insectos, malezas, enfermedades de las plantas y otros que causan daño a los cultivos agrícolas. |
| Tratamiento de Semillas | El tratamiento de semillas ayuda a desinfectar las semillas o plántulas de plagas transmitidas por semillas o por el suelo. Los productos químicos para la protección de cultivos, como fungicidas, insecticidas o nematicidas, se utilizan comúnmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos para la protección de cultivos en forma gaseosa para controlar plagas. |
| Cebo | Un cebo es un alimento u otro material utilizado para atraer a una plaga y matarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de Contacto | Los plaguicidas de contacto previenen la contaminación de los cultivos y combaten los patógenos fúngicos. Actúan sobre las plagas (hongos) solo cuando entran en contacto con ellas. |
| Fungicida Sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego translocado dentro de la planta, protegiéndola así del ataque de patógenos. |
| Administración Masiva de Medicamentos (AMM) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de los cultivos, causando daño y pérdida de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de Pre-emergencia | Los herbicidas de pre-emergencia son una forma de control químico de malezas que previene que las plántulas de malezas germinadas se establezcan. |
| Herbicida de Post-emergencia | Los herbicidas de post-emergencia se aplican al campo agrícola para controlar las malezas después de la emergencia (germinación) de las semillas o plántulas. |
| Ingredientes Activos | Los ingredientes activos son los productos químicos en los productos plaguicidas que matan, controlan o repelen las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA, por sus siglas en inglés) | El Departamento de Agricultura proporciona liderazgo en temas de alimentación, agricultura, recursos naturales y temas relacionados. |
| Sociedad de Ciencias sobre Malezas de América (WSSA, por sus siglas en inglés) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y divulgación relacionadas con las malezas. |
| Concentrado en suspensión | El concentrado en suspensión (SC) es una de las formulaciones de productos químicos para la protección de cultivos con ingredientes activos sólidos dispersos en agua. |
| Polvo mojable | Un polvo mojable (WP, por sus siglas en inglés) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de la pulverización. |
| Concentrado emulsionable | El concentrado emulsionable (EC, por sus siglas en inglés) es una formulación líquida concentrada de plaguicida que debe diluirse con agua para crear una solución de pulverización. |
| Nematodos fitoparásitos | Los nematodos parásitos se alimentan de las raíces de los cultivos, causando daño a las raíces. Estos daños permiten una fácil infestación de las plantas por patógenos del suelo, lo que resulta en pérdida de cultivos o rendimiento. |
| Estrategia Australiana de Malezas (AWS, por sus siglas en inglés) | La Estrategia Australiana de Malezas, gestionada por el Comité de Medio Ambiente e Invasivos, proporciona orientación nacional sobre el manejo de malezas. |
| Sociedad de Ciencias sobre Malezas de Japón (WSSJ, por sus siglas en inglés) | La WSSJ tiene como objetivo contribuir a la prevención del daño por malezas y la utilización del valor de las malezas brindando la oportunidad para la presentación de investigaciones e intercambio de información. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Encargos de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




