
Marktgröße und Marktanteil für Pflanzenschutzmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
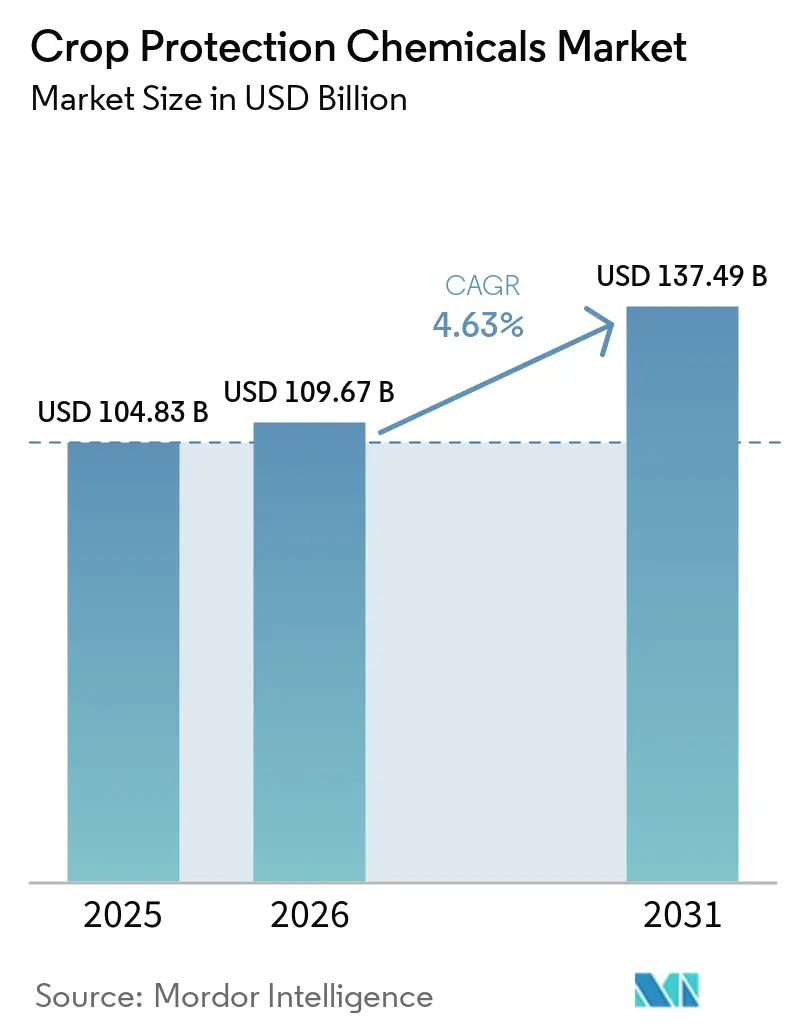
| Marktgröße (2026) | 109.67 Milliarden US-Dollar |
| Marktgröße (2031) | 137.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Südamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pflanzenschutzmittel von Mordor Intelligence
Die Marktgröe für Pflanzenschutzmittel wurde im Jahr 2025 auf 104,83 Milliarden USD geschätzt und soll von 109,67 Milliarden USD im Jahr 2026 auf 137,49 Milliarden USD bis 2031 mit einer CAGR von 4,63 % während des Prognosezeitraums von 2026 bis 2031 wachsen. Die stetige Nachfrage nach herbizidintensiven, gentechnisch veränderten Kulturen, die Einführung der Präzisionslandwirtschaft und die klimabedingte Schädlingswanderung tragen weiterhin zur Wachstumskurve bei, trotz strengerer regulatorischer Aufsicht. Präzisionssprühgeräte, drohnenbasierte Punktbehandlungen und Systeme zur variablen Ausbringung ermöglichen es Landwirten, Verluste zu reduzieren und gleichzeitig die Wirksamkeit aufrechtzuerhalten, wodurch der Markt für Pflanzenschutzmittel Produktivitätsgewinne auch in Regionen mit Arbeitskräftemangel erzielen kann. Blattbehandlungen bleiben die häufigste Ausbringungsart, während Bodenbehandlungen das höchste Wachstum verzeichnen und regenerative Praktiken den Einsatz von Vorauflaufchemikalien fördern.
Wichtigste Erkenntnisse des Berichts
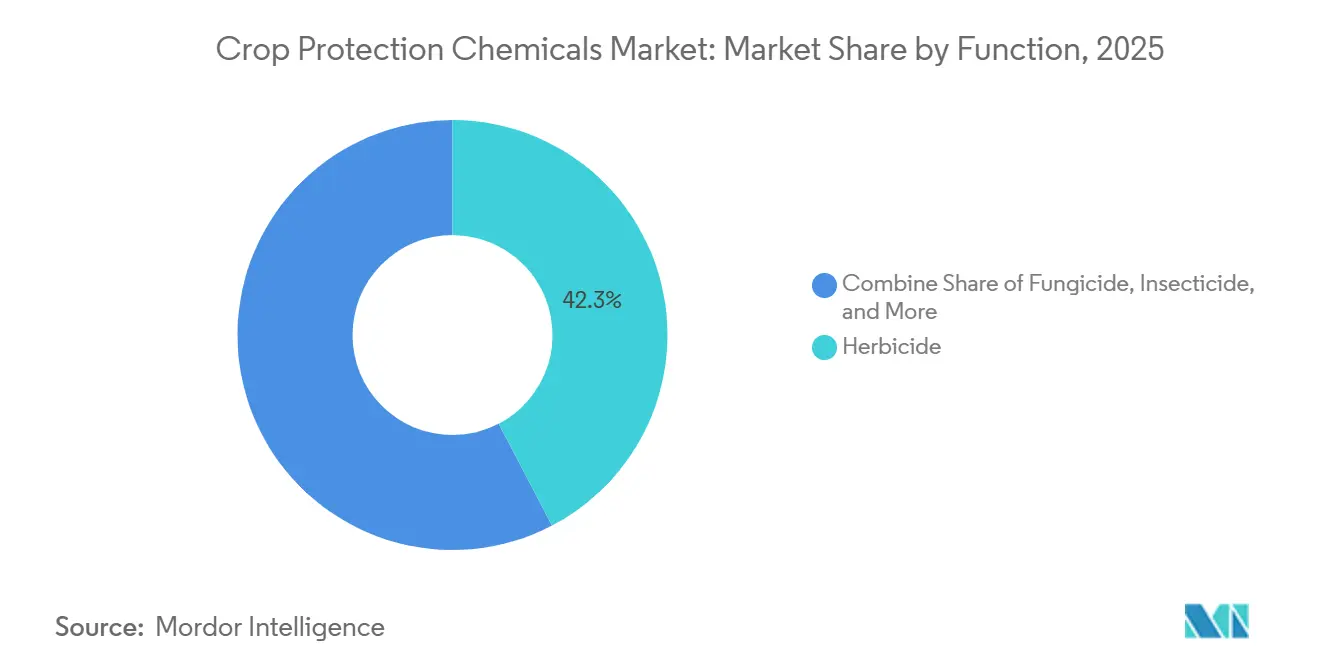
- Nach Funktion entfielen Herbizide im Jahr 2025 mit 42,3 % auf den größten Anteil am Markt für Pflanzenschutzmittel und sollen von 2026 bis 2031 mit der schnellsten CAGR von 5,0 % wachsen.
- Nach Ausbringungsart entfiel die Blattapplikation im Jahr 2025 mit 43,2 % auf den größten Anteil, während die Marktgröße für Pflanzenschutzmittel im Bereich Bodenbehandlung von 2026 bis 2031 mit der schnellsten CAGR von 4,9 % wachsen soll.
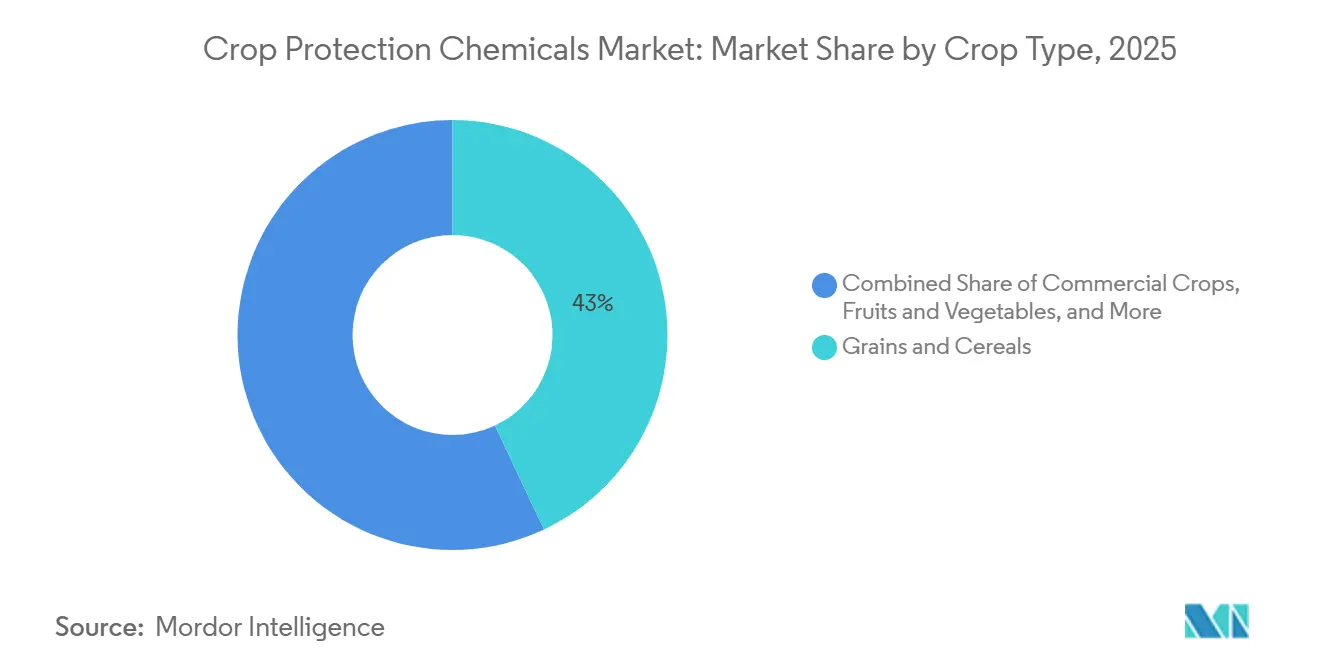
- Nach Kulturpflanzenart entfielen Getreide und Körnerfrüchte im Jahr 2025 mit 43,0 % auf den größten Anteil, während Hülsenfrüchte und Ölsaaten von 2026 bis 2031 mit der schnellsten CAGR von 4,7 % wachsen sollen.
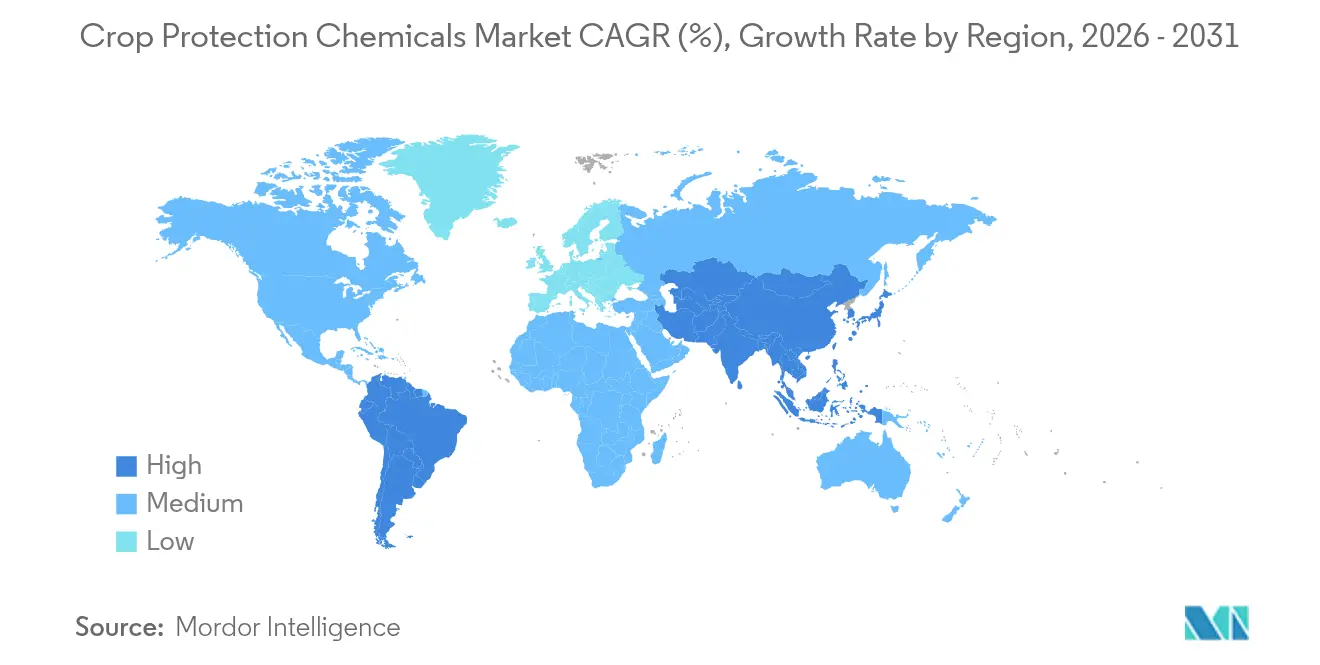
- Nach Geografie entfiel Südamerika im Jahr 2025 mit 41,8 % auf den größten Anteil, während der asiatisch-pazifische Raum von 2026 bis 2031 mit der schnellsten CAGR von 4,7 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Anbaufläche für gentechnisch veränderte Kulturen | +1.20% | Südamerika und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende herbizidresistente Unkräuter | +0.90% | Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Präzisionslandwirtschaftstechnologien | +0.80% | Nordamerika, Europa und Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum der kommerziellen Landwirtschaft im asiatisch-pazifischen Raum und in Südamerika | +0.70% | Kernbereich Asien-Pazifik und Expansion in Südamerika | Langfristig (≥ 4 Jahre) |
| Regenerative Landwirtschaft begünstigt selektive Chemikalien | +0.50% | Nordamerika, Europa und zunehmend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Klimabedingte Schädlingswanderung in gemäßigte Zonen | +0.40% | Globale gemäßigte Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||


Ausweitung der Anbaufläche für gentechnisch veränderte Kulturen
Herbizidtolerante Sojabohnen, Mais und Baumwolle dominieren nun die Anbauplanung in Amerika und erhöhen die chemische Intensität pro Hektar, selbst wenn die gesamte Anbaufläche zunimmt. Brasilien bepflanzte 2024 95 % seiner Sojabohnenfläche mit gentechnisch veränderten Sojabohnen, was die Glyphosat- und Dicamba-Verkäufe auf Rekordhöhen trieb [1]. Landwirte kombinieren mehrere Wirkmechanismen, um die Resistenzentwicklung zu verzögern, und bevorzugen Anbieter, die integrierte Saatgut-und-Chemikalien-Pakete anbieten, die saisonale Einnahmen sichern. Argentiniens Zulassung der HB4-trockenheitstoleranten Sojabohnen erweitert die adressierbare Anbaufläche weiter, insbesondere in Randgebieten, die historisch durch Wasserstress eingeschränkt waren. Mit dem Ablauf von Patenten beschleunigen Markenunternehmen die Entwicklung von Merkmal-plus-Chemikalien-Paketen zum Schutz ihrer Margen, während sich Generikahersteller auf die Volumensteigerung bei patentfreien Wirkstoffen konzentrieren. Insgesamt hält die Welle gentechnisch veränderter Kulturen die Herbizidnachfrage aufrecht, unterstützt Premiumpreise bei Kombinationsprodukten und treibt inkrementelle Investitionen in Formulierungstechnologien an, die auf Merkmalspakete zugeschnitten sind.
Zunehmende herbizidresistente Unkräuter
Glyphosatresistenter Palmer-Amarant hat sich auf 27 US-Bundesstaaten ausgebreitet und breitet sich in Südamerika aus, was Landwirte zwingt, Chemikalien zu wechseln und die Ausbringungshäufigkeit zu erhöhen. Resistente Biotypen stellen nun auch ALS-Inhibitoren in Frage, wodurch Zwei- bis Vier-Wege-Tankmischungen zur neuen Norm werden. Dieses Resistenzwettrüsten erhöht die Nachfrage nach neuen Wirkmechanismen und Premium-Fertigmischungen, die die Bewirtschaftung vereinfachen. Chemische Innovationspipelines gewinnen nach einem langsamen Jahrzehnt wieder an Dringlichkeit, während digitale Scouting-Tools an Bedeutung gewinnen, um Ausbrüche zu erkennen, bevor sie unkontrollierbar werden. Die wirtschaftliche Belastung durch höhere Herbizidkosten pro Hektar und potenzielle Ertragsverluste hält Landwirte bereit, für Lösungen zu zahlen, die die Kontrolle wiederherstellen, und gibt Innovatoren kurzfristig einen klaren Umsatzspielraum.
Einführung von Präzisionslandwirtschaftstechnologien
Sprühgeräte mit variabler Ausbringungsrate, Maschinen-Vision-Unkrautkameras und Drohnen-Punktbehandlungen erreichten 2024 eine Adoptionsrate von 35 % bei großen nordamerikanischen Betrieben[2]. Diese Systeme reduzieren den Gesamteinsatz von Wirkstoffen bei Großflächenkulturen um 20–40 % und bei Spezialkulturen um bis zu 90 %, sind jedoch auf konzentriertere, formulierungsoptimierte Chemikalien angewiesen. Hersteller, die niedrigvolumige, hochwirksame Produkte liefern, die mit der Luft- oder Roboterausbringung kompatibel sind, erzielen Preissetzungsmacht. Präzisionsdatenplattformen integrieren Wetter-, Boden- und Schädlingsdruckanalysen und machen die chemische Ausbringung zu einem abonnementähnlichen Dienst, der die Kundenbindung für nahtlos integrierte Anbieter stärkt. Da die Gerätekosten sinken und Finanzierungsoptionen im asiatisch-pazifischen Raum zunehmen, beschleunigt sich der Einsatz von Präzisionstechnologien und hält die Nachfrage nach spezialisierten Chemikalien aufrecht, selbst wenn die insgesamt ausgebrachten Kilogramm stagnieren.
Schnelles Wachstum der kommerziellen Landwirtschaft in Asien-Pazifik und Südamerika
Staatlich geförderte Landkonsolidierung in Indien und China sowie Unternehmensinvestitionen in Brasilien und Argentinien treiben größere Feldgrößen und exportorientiertere Anbausysteme voran. Indien meldete 2024 einen Anstieg des Einsatzes kommerzieller Chemikalien auf konsolidierten Betrieben um 15 %[3]. Größere Betreiber bevorzugen Markenportfolios, legen Wert auf zuverlässige Lieferketten und schließen Mehrjahresverträge ab, die Volumen sichern. Exportzertifizierungsanforderungen drängen diese Betriebe zu neueren Wirkstoffen mit geringeren Rückständen, was Unternehmen mit robusten Regulierungsdossiers begünstigt. Ähnliche kommerzielle Skalierung im brasilianischen Cerrado unterstützt Doppelerntezyklen, die eine nahezu kontinuierliche Schädlingsbekämpfung erfordern, was die saisonale Nachfrage weiter steigert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Pestizidverbote und Verschärfung der Höchstgehalte an Rückständen (Schwerpunkt Europäische Union) | -0.80% | Europa primär, mit globalen Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Unkrautresistenz gegenüber Glyphosat und ALS-Inhibitoren | -0.60% | Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Volatile chinesische Lieferkette für technische Wirkstoffe | -0.40% | Globale Lieferkettenauswirkungen | Kurzfristig (≤ 2 Jahre) |
| Schnelle Verbreitung von Biologika, die synthetische Verkäufe verdrängen | -0.30% | Europa, Nordamerika und global expandierend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Pestizidverbote und Verschärfung der Höchstgehalte an Rückständen (Schwerpunkt Europäische Union)
Die europäischen Behörden überprüfen weiterhin Wirkstoffe, wobei 15 wichtige Chemikalien im Jahr 2024 ihre Erneuerung verlieren sollen, während die Höchstgehalte an Rückständen stetig gesenkt werden. Exportorientierte Produzenten in Südamerika und Afrika sehen sich nun mit Compliance-Kosten konfrontiert, um EU-Toleranzen zu erfüllen, selbst wenn sie in andere Destinationen verkaufen, da globale Getreidekäufer die strengsten Standards einhalten. Kleinere Hersteller haben Schwierigkeiten, neue Datenpakete zu finanzieren, was die Marktanteilsgewinne für erstklassige Unternehmen beschleunigt, die in Toxikologie- und Umweltdossiers investieren können. Landwirte wechseln zu neueren, teureren Wirkstoffen mit geringeren Rückstandsprofilen, was die Ausgaben pro Hektar erhöht, aber die Margen belastet, wenn die Rohstoffpreise sinken. Fehlende Mittel zwingen einige Landwirte, auf ältere, häufigere Anwendungen zurückzugreifen, was paradoxerweise die Gesamtchemikalienbelastung trotz der politischen Absicht erhöht. Forschungsprioritäten verlagern sich auf biobasierte oder rückstandsarme Moleküle, was die Entwicklungszeiträume verlängert und die Einstiegshürde erhöht.
Schnelle Einführung von Bioproduktionsmitteln, die synthetische Verkäufe kannibalisieren
Die rasche Einführung biologischer Pflanzenschutzmittel verdrängt zunehmend synthetische Lösungen. Die Nachfrage beschleunigt sich in hochwertigen Obst- und Gemüsesegmenten, da Einzelhandelsketten und Lebensmittelverarbeiter rückstandsfreie Beschaffung betonen, was Landwirte dazu veranlasst, mikrobielle und biochemische Alternativen einzuführen, die Nulltoleranzstandards erfüllen. Gewächshausbetriebe führen diesen Wandel an, wo kontrollierte Bedingungen die Wirksamkeit von Biokontrolle verbessern und das Anwendungsrisiko reduzieren. Der Rückgang des Einsatzes synthetischer Fungizide und Insektizide ist in Europa und Nordamerika am ausgeprägtesten, getrieben durch günstige Vorschriften und einen Wandel in der öffentlichen Wahrnehmung. Große Chemieunternehmen reagieren darauf, indem sie biologische Start-ups übernehmen, um ihre Portfolios zu stärken, obwohl Integrations- und Vertriebsherausforderungen die breite Einführung weiterhin verlangsamen. Da sich die synthetischen Verkäufe in Premiumsegmenten stabilisieren, halten Anbieter mit diversifizierten biologischen Portfolios das Wachstum aufrecht und fördern gleichzeitig ihre Nachhaltigkeitsverpflichtungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion:
Herbizide verankern Einnahmen, während Resistenz zunimmtHerbizide entfielen im Jahr 2025 mit 42,3 % auf den größten Anteil am Markt für Pflanzenschutzmittel und sollen von 2026 bis 2031 mit der schnellsten CAGR von 5,0 % wachsen, was den größten Teil des Marktes ausmacht und den Großteil des inkrementellen Umsatzwachstums generiert. Anhaltende Resistenz bei Palmer-Amarant und Conyza-Arten erfordert Mehrstandortprogramme, was Landwirte dazu veranlasst, gestapelte Formulierungen mit Premiumpreisen einzuführen. Glyphosat dominiert weiterhin das Volumen, aber die Nachfrage verlagert sich zunehmend auf HPPD-Inhibitoren, PPO-Inhibitoren und neue proprietäre Chemikalien, die für die Nachresistenzkontrolle positioniert sind.
Die anhaltende Einführung gentechnisch veränderter Merkmale, insbesondere in Brasilien und Argentinien, hält die hohe Herbizidintensität pro Hektar aufrecht. Integrierte Saatgut-und-Chemikalien-Angebote ermöglichen es führenden Anbietern, Merkmale mit maßgeschneiderten Sprays zu bündeln und sowohl geistiges Eigentum als auch Bruttomargen zu schützen. Fungizide halten einen bedeutenden Anteil, unterstützt durch wetterbedingte Krankheitsausbrüche und die Einführung von Revysol in Brasilien im Jahr 2024, das einen neuen Wirkmechanismus gegen Sojabohnenrost bietet. Insektizide verzeichnen sporadische Spitzen bei klimabedingten Schädlingseinbrüchen. Nematizide und Molluskizide bleiben Nischenprodukte, sind aber für den hochwertigen Gartenbau unverzichtbar, wo selbst geringfügige Ertragsverluste die Rentabilität untergraben.


Nach Anwendungsart:
Bodenbehandlungen beschleunigen sich in einer von Blattbehandlungen dominierten LandschaftDie Blattapplikation entfiel im Jahr 2025 mit 43,2 % auf den größten Anteil, unterstützt durch den weit verbreiteten Einsatz von Balkensprühgeräten und die zunehmende Einführung von Agrardrohnen für gezielte Punktapplikationen. Diese Methoden ermöglichen eine gleichmäßige chemische Verteilung, rechtzeitige Schädlingsbekämpfung und effiziente Abdeckung großer landwirtschaftlicher Flächen. Fortschritte bei Sprühzusätzen verbessern die chemische Haftung, Ausbreitung und Absorption auf Blattoberflächen und reduzieren potenziell den Wirkstoffbedarf, ohne die Behandlungseffektivität zu beeinträchtigen. Die Bequemlichkeit und Anpassungsfähigkeit der Blattapplikation bei verschiedenen Kulturpflanzenarten unterstützt die Nachfrage in diesem Segment weiter.
Die Marktgröße für Pflanzenschutzmittel im Bereich Bodenbehandlung soll von 2026 bis 2031 mit der schnellsten CAGR von 4,9 % wachsen, angetrieben durch die steigende Nachfrage nach wirksamer Bekämpfung bodenbürtiger Krankheitserreger, Nematoden und unterirdischer Schädlinge. Intensiver Anbau, kontinuierlicher Kulturpflanzenanbau und die Notwendigkeit, die Wurzelentwicklung zu schützen, veranlassen Landwirte, bodenapplizierende Fungizide, Nematizide und Insektizide einzuführen. Das wachsende Bewusstsein für den Pflanzenschutz in frühen Wachstumsstadien und verbesserte Ausbringungstechnologien, einschließlich der chemischen Ausbringung über Tropfbewässerung, unterstützen ebenfalls die Einführung. Diese Faktoren sollen die Nachfrage nach Bodenbehandlung bei hochwertigen Kulturen und Feldfrüchten stärken.
Nach Kulturpflanzenart:
Getreide und Körnerfrüchte treiben das Volumen, Hülsenfrüchte und Ölsaaten treiben den WertGetreide und Körnerfrüchte entfielen im Jahr 2025 mit 43,0 % auf den größten Anteil, was sowohl die ausgedehnte Anbaufläche als auch die starke Abhängigkeit von Herbiziden in Mais- und Sojabohnenrotationen widerspiegelt. Selbst bescheidene prozentuale Verschiebungen in der Getreidenachfrage führen zu großen absoluten Veränderungen der Marktgröße für Pflanzenschutzmittel, was das Segment zum primären Volumentreiber macht.
Hülsenfrüchte und Ölsaaten sollen von 2026 bis 2031 mit der schnellsten CAGR von 4,7 % wachsen, angetrieben durch die steigende Nachfrage nach Unkraut-, Insekten- und Krankheitsmanagement bei Sojabohnen, Kichererbsen, Linsen und anderen Ölsaaten und Hülsenfrüchten. Ausweitung des Anbaus, steigende Nachfrage nach Speiseölen und pflanzlichen Proteinen sowie die Notwendigkeit, Ernteverluste zu minimieren, veranlassen Landwirte, Herbizide, Fungizide und Insektizide einzuführen. Das wachsende Bewusstsein für Pflanzenschutzpraktiken und verbesserte Produktverfügbarkeit unterstützen das Segmentwachstum weiter.
Geografische Analyse
Südamerika entfiel im Jahr 2025 mit 41,8 % auf den größten Anteil, angetrieben durch Brasiliens umfangreiche Sojabohnen- und Maisproduktion in der Cerrado-Savanne. Brasilien allein entfiel auf über 60 % des regionalen Volumens, unterstützt durch Rekordpestizidkäufe über aufeinanderfolgende Pflanzzyklen während der Saison 2024. Argentiniens exportorientierte Betriebe trugen zum Wachstum bei, wobei die Einführung gentechnisch veränderter Kulturen 95 % der nationalen Anbaufläche überstieg und herbizidintensive Anbaumethoden festigte. Günstige Wetterbedingungen und staatliche Politiken, die auf Deviseneinnahmen ausgerichtet sind, haben das stetige Wachstum in Südamerika unterstützt, trotz gelegentlicher logistischer Herausforderungen in Häfen.
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit der schnellsten CAGR von 4,7 % wachsen. Das Wachstum wird durch Landkonsolidierung und zunehmende Mechanisierung in Ländern wie Indien, China und Südostasien angetrieben. In Indien führten kommerzielle Landwirtschaftsinitiativen 2024 zu einem Anstieg des Chemikalieneinsatzes um 15 %, da größere Feldgrößen saisonale Schädlingsbekämpfungsprogramme erforderten. In China haben Umweltpolitiken die Konsolidierung von Pestizidanlagen gefördert und gleichzeitig den Einsatz von Chemikalien mit höherer Wirksamkeit und geringeren Rückständen gefördert, die den nationalen Lebensmittelsicherheitsstandards entsprechen. Darüber hinaus haben Indonesien, Thailand und Vietnam durch die Ausweitung des Palmölanbaus und intensive Reisanbausysteme zur inkrementellen Nachfrage beigetragen, die auf spezialisierte Fungizide und Insektizide zum Schutz von Kulturen in feuchten Klimazonen angewiesen sind.
Nordamerika repräsentiert einen bedeutenden Anteil des globalen Verbrauchs, unterstützt durch die Einführung der Präzisionslandwirtschaft, die mittlerweile 35 % der Großbetriebe abdeckt und den Anwendungszeitpunkt optimiert. In den Vereinigten Staaten haben hohe Anbauflächen mit GV-Kulturen und zunehmende Herbizidresistenz die Herbizidausgaben je Hektar aufrechterhalten, trotz enger Gewinnmargen. Europa hat einen erheblichen Anteil an der Nachfrage, jedoch haben strenge Vorschriften und Rückstandsgrenzwerte Investitionen in Richtung niedrig dosierter Chemikalien und biologischer Lösungen verlagert. Trotz dieser Einschränkungen behalten die Segmente für Spezialobst und -gemüse einen hohen Marktwert. Afrika bleibt der kleinste regionale Markt; kommerzielle Landwirtschaftsprojekte in Südafrika und aufstrebende Zentren in Westafrika beginnen jedoch, moderne Pflanzenschutzprogramme einzuführen, was auf eine schrittweise Zunahme der langfristigen Nachfrage hindeutet.

Wettbewerbslandschaft
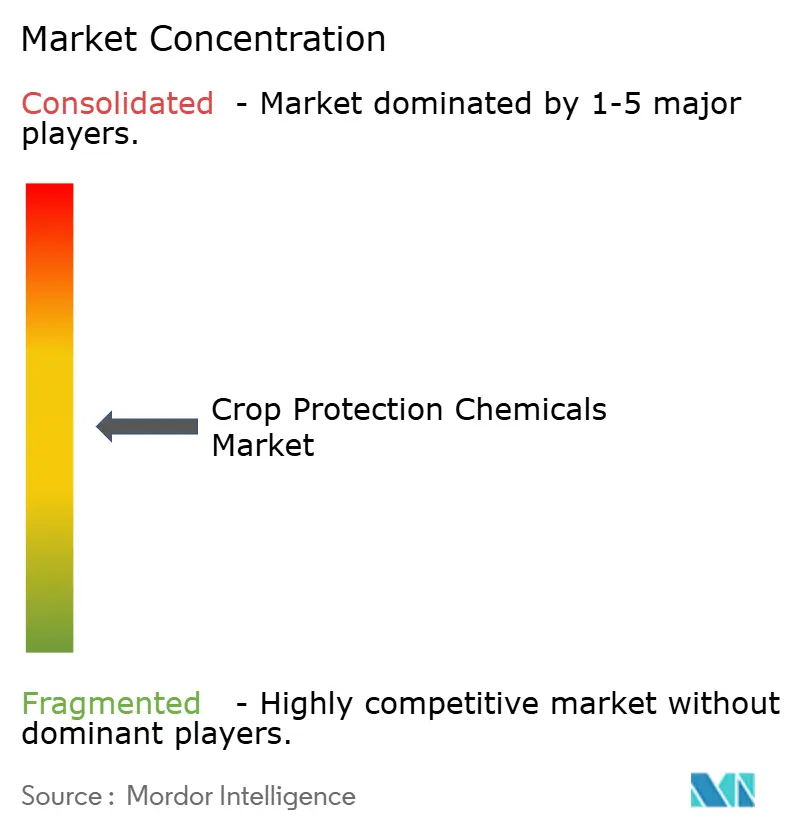
Der Markt für Pflanzenschutzmittel ist im Jahr 2025 mäßig fragmentiert, mit BASF SE, Bayer AG, Corteva Agriscience, FMC Corporation und Syngenta Group als wichtigsten Marktteilnehmern. Diese Unternehmen nutzen erhebliche Forschungs- und Entwicklungsbudgets, um zunehmend strengere regulatorische Überprüfungen zu bewältigen. Syngenta, Bayer und BASF konzentrieren sich auf integrierte Saatgut-plus-Spray-Lösungen, die Landwirte dazu ermutigen, mehrjährige Technologiepakete einzuführen und gleichzeitig Premiumpreise aufrechtzuerhalten. Corteva stärkt seine Marktposition durch Kapazitätserweiterungen, um eine stetige Versorgung mit Herbiziden und Saatgutbehandlungen sicherzustellen und Kunden der Präzisionslandwirtschaft in Nordamerika zu bedienen.
Die Wettbewerbsdynamik im Markt entwickelt sich weiter, mit zunehmendem Schwerpunkt auf biologischer Integration und datengesteuerten Allianzen. Im April 2024 kooperierte BASF mit der Climate Corporation, um Echtzeit-Wetter- und Schädlingsdruckdaten in Fungizid-Timing-Tools zu integrieren und dadurch die Feldwirksamkeit und Kundenbindung zu verbessern. Darüber hinaus arbeiten Hersteller von Präzisionslandwirtschaftsgeräten zunehmend mit Chemieunternehmen zusammen, um Analyseabonnements mit optimierten Formulierungen zu bündeln und digital versierten Anbietern einen wettbewerbsfähigen Cross-Selling-Vorteil zu verschaffen.
Patentabläufe schaffen weiterhin Chancen für regionale Formulierer. Jedoch haben steigende Datenanforderungen in der Europäischen Union und den Vereinigten Staaten die Kosten für die Aufrechterhaltung patentfreier Moleküle erhöht. Generikahersteller wie Albaugh und Rotam konzentrieren sich auf Volumenwachstum in Südamerika und Südostasien, wo die regulatorischen Rahmenbedingungen weniger streng sind, sich aber schrittweise verschärfen. Mittelständische Unternehmen, die Wirkstoffe an lokale Schädlingsherausforderungen anpassen, zuverlässige Nicht-China-Lieferketten aufbauen und sich mit Drohnensprühplattformen integrieren können, sind gut positioniert, um Marktanteile zu gewinnen. Diese Unternehmen profitieren davon, dass Landwirte zunehmend rechtzeitige Produktverfügbarkeit und gezielte Leistung priorisieren.
Marktführer für Pflanzenschutzmittel
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
FMC Corporation
-
Syngenta Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pflanzenschutzmittel
- BASF SE
- Bayer AG
- Corteva Agriscience
- FMC Corporation
- Jiangsu Yangnong Chemical Group Co., Ltd.
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Syngenta Group Co., Ltd.
- UPL Ltd.
- Lallemand Inc. (Animal Nutrition)
- EW Nutrition GmbH
- Kemin Industries Inc.
- Novus International Inc.
- Vitafor N.V.

Recent Industry Developments in Markt für Pflanzenschutzmittel
- September 2026: Corteva Agriscience und Globachem vereinbarten die Gründung eines 50:50-Gemeinschaftsunternehmens mit Schwerpunkt auf Pflanzenschutzmitteln. Das geplante Unternehmen wird differenzierte Lösungen entwickeln, formulieren, registrieren und vermarkten und dabei auf landwirtschaftliche Märkte in Europa und Amerika abzielen.
- Juni 2026: BASF SE führte das Fungizid Melyra und das Insektizid Inveris Gold in Indien ein. Diese Produkte erweitern das Pflanzenschutzportfolio durch Lösungen zur Bekämpfung von Pflanzenkrankheiten und saugenden Schädlingen und unterstützen Landwirte beim Schutz der Pflanzengesundheit und der Reduzierung potenzieller Produktionsverluste.
- Juni 2026: Corteva Agriscience schloss eine ko-exklusive Liefer- und Lizenzvereinbarung mit FMC Corporation ab, um den Zugang zur Herbizidtechnologie Rimisoxafen zu erweitern. Die Zusammenarbeit zielt auf die Mais- und Sojabohnenproduktion in Nord- und Südamerika ab und unterstützt zusätzliche Unkrautbekämpfungsoptionen für Landwirte.


Geltungsbereich des globalen Berichts zum Markt für Pflanzenschutzmittel
Pflanzenschutzmittel sind landwirtschaftliche Substanzen, die zur Vorbeugung, Bekämpfung oder Beseitigung von Unkräutern, Insekten, Pflanzenkrankheiten und schädlichen Organismen eingesetzt werden. Sie umfassen Herbizide, Insektizide, Fungizide, Molluskizide und Nematizide und helfen Landwirten, Kulturen zu schützen, Ertragsverluste zu reduzieren und die Produktivität zu verbessern.
Der Bericht über den Markt für Pflanzenschutzmittel ist segmentiert nach Funktion (Fungizid, Herbizid, Insektizid, Molluskizid und Nematizid), nach Ausbringungsart (Chemigation, Blattapplikation, Saatgutbehandlung und weitere), nach Kulturpflanzenart (Handelspflanzen, Obst und Gemüse, Getreide und Körnerfrüchte, Hülsenfrüchte und Ölsaaten sowie Rasen und Zierpflanzen) und nach Geografie (Afrika, asiatisch-pazifischer Raum, Europa, Nordamerika und Südamerika). Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
| Fungizid |
| Herbizid |
| Insektizid |
| Molluskizid |
| Nematizid |
| Chemigation |
| Blattbehandlung |
| Begasung |
| Saatgutbehandlung |
| Bodenbehandlung |
| Handelspflanzen |
| Obst und Gemüse |
| Getreide und Zerealien |
| Hülsenfrüchte und Ölsaaten |
| Rasenflächen und Zierpflanzen |
| Afrika | Südafrika |
| Rest von Afrika | |
| Asien-Pazifik | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Myanmar | |
| Pakistan | |
| Philippinen | |
| Thailand | |
| Vietnam | |
| Rest von Asien-Pazifik | |
| Europa | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Ukraine | |
| Vereinigtes Königreich | |
| Rest von Europa | |
| Nordamerika | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Rest von Nordamerika | |
| Südamerika | Argentinien |
| Brasilien | |
| Chile | |
| Rest von Südamerika |
| Funktion | Fungizid | |
| Herbizid | ||
| Insektizid | ||
| Molluskizid | ||
| Nematizid | ||
| Anwendungsart | Chemigation | |
| Blattbehandlung | ||
| Begasung | ||
| Saatgutbehandlung | ||
| Bodenbehandlung | ||
| Kulturpflanzentyp | Handelspflanzen | |
| Obst und Gemüse | ||
| Getreide und Zerealien | ||
| Hülsenfrüchte und Ölsaaten | ||
| Rasenflächen und Zierpflanzen | ||
| Geografie | Afrika | Südafrika |
| Rest von Afrika | ||
| Asien-Pazifik | Australien | |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Myanmar | ||
| Pakistan | ||
| Philippinen | ||
| Thailand | ||
| Vietnam | ||
| Rest von Asien-Pazifik | ||
| Europa | Frankreich | |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Ukraine | ||
| Vereinigtes Königreich | ||
| Rest von Europa | ||
| Nordamerika | Kanada | |
| Mexiko | ||
| Vereinigte Staaten | ||
| Rest von Nordamerika | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Chile | ||
| Rest von Südamerika | ||


Marktdefinition
- Funktion - Pflanzenschutzmittel werden angewendet, um Schädlinge, einschließlich Insekten, Pilze, Unkräuter, Nematoden und Weichtiere, zu bekämpfen oder zu verhindern, dass sie die Kulturpflanze schädigen und den Ernteertrag schützen.
- Anwendungsart - Blattbehandlung, Saatgutbehandlung, Bodenbehandlung, Chemigation und Begasung sind die verschiedenen Anwendungsarten, durch die Pflanzenschutzmittel auf die Kulturpflanzen ausgebracht werden.
- Kulturpflanzentyp - Dies stellt den Verbrauch von Pflanzenschutzmitteln bei Getreide, Hülsenfrüchten, Ölsaaten, Obst, Gemüse, Rasenflächen und Zierpflanzen dar.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IWM | Integriertes Unkrautmanagement (IWM) ist ein Ansatz, der mehrere Unkrautbekämpfungstechniken während der gesamten Wachstumssaison kombiniert, um den Erzeugern die beste Möglichkeit zu geben, problematische Unkräuter zu bekämpfen. |
| Wirt | Wirte sind die Pflanzen, die Beziehungen mit nützlichen Mikroorganismen eingehen und ihnen bei der Kolonisierung helfen. |
| Pathogen | Ein krankheitserregender Organismus. |
| Herbigation | Herbigation ist eine effektive Methode zur Ausbringung von Herbiziden durch Bewässerungssysteme. |
| Höchstmengen für Rückstände (MRL) | Der Höchstwert für Rückstände (MRL) ist die maximal zulässige Menge an Pestizidrückständen in Lebensmitteln oder Futtermitteln, die von Pflanzen und Tieren gewonnen werden. |
| IoT | Das Internet der Dinge (IoT) ist ein Netzwerk miteinander verbundener Geräte, die Daten mit anderen IoT-Geräten und der Cloud verbinden und austauschen. |
| Herbizidtolerante Sorten (HTS) | Herbizidtolerante Sorten sind Pflanzenarten, die gentechnisch verändert wurden, um gegen auf Kulturpflanzen angewendete Herbizide resistent zu sein. |
| Chemigation | Chemigation ist eine Methode zur Ausbringung von Pestiziden auf Kulturpflanzen durch ein Bewässerungssystem. |
| Pflanzenschutz | Pflanzenschutz ist eine Methode zum Schutz von Ernteerträgen vor verschiedenen Schädlingen, darunter Insekten, Unkräuter, Pflanzenkrankheiten und andere, die landwirtschaftliche Kulturpflanzen schädigen. |
| Saatgutbehandlung | Die Saatgutbehandlung hilft, Samen oder Setzlinge von samen- oder bodenbürtigen Schädlingen zu desinfizieren. Pflanzenschutzmittel wie Fungizide, Insektizide oder Nematizide werden üblicherweise für die Saatgutbehandlung verwendet. |
| Begasung | Begasung ist die Anwendung von Pflanzenschutzmitteln in gasförmiger Form zur Schädlingsbekämpfung. |
| Köder | Ein Köder ist ein Lebensmittel oder ein anderes Material, das verwendet wird, um einen Schädling anzulocken und ihn durch verschiedene Methoden, einschließlich Vergiftung, zu töten. |
| Kontaktfungizid | Kontaktpestizide verhindern die Verunreinigung von Kulturpflanzen und bekämpfen pilzliche Krankheitserreger. Sie wirken auf Schädlinge (Pilze) nur, wenn sie in Kontakt mit den Schädlingen kommen. |
| Systemisches Fungizid | Ein systemisches Fungizid ist eine Verbindung, die von einer Pflanze aufgenommen und dann innerhalb der Pflanze transloziert wird, wodurch die Pflanze vor dem Angriff durch Krankheitserreger geschützt wird. |
| Massenmedikamentengabe (MDA) | Die Massenmedikamentengabe ist die Strategie zur Bekämpfung oder Eliminierung vieler vernachlässigter Tropenkrankheiten. |
| Weichtiere | Weichtiere sind Schädlinge, die sich von Kulturpflanzen ernähren und Kulturpflanzenschäden sowie Ertragsverluste verursachen. Weichtiere umfassen Tintenfische, Kalmare, Schnecken und Nacktschnecken. |
| Pre-Emergent-Herbizid | Pre-Emergent-Herbizide sind eine Form der chemischen Unkrautbekämpfung, die verhindert, dass gekeimte Unkrautkeimlinge sich etablieren. |
| Post-Emergent-Herbizid | Post-Emergent-Herbizide werden auf landwirtschaftliche Felder ausgebracht, um Unkräuter nach dem Auflaufen (Keimung) von Samen oder Setzlingen zu bekämpfen. |
| Wirkstoffe | Wirkstoffe sind die Chemikalien in Pestizidprodukten, die Schädlinge abtöten, bekämpfen oder abschrecken. |
| Landwirtschaftsministerium der Vereinigten Staaten (USDA) | Das Landwirtschaftsministerium bietet Führung zu Lebensmitteln, Landwirtschaft, natürlichen Ressourcen und verwandten Themen. |
| Unkrautkundliche Gesellschaft Amerikas (WSSA) | Die WSSA, eine gemeinnützige Berufsgesellschaft, fördert Forschungs-, Bildungs- und Erweiterungsaktivitäten im Zusammenhang mit Unkräutern. |
| Suspensionskonzentrat | Suspensionskonzentrat (SC) ist eine der Formulierungen von Pflanzenschutzmitteln mit festen Wirkstoffen, die in Wasser dispergiert sind. |
| Netzmittel | Ein Netzmittel (WP) ist eine Pulverformulierung, die eine Suspension bildet, wenn sie vor dem Sprühen mit Wasser gemischt wird. |
| Emulgierbares Konzentrat | Emulgierbares Konzentrat (EC) ist eine konzentrierte flüssige Formulierung von Pestiziden, die mit Wasser verdünnt werden muss, um eine Sprühlösung zu erstellen. |
| Pflanzenparasitäre Nematoden | Parasitäre Nematoden ernähren sich von den Wurzeln von Kulturpflanzen und verursachen Schäden an den Wurzeln. Diese Schäden ermöglichen eine leichte Befallsinfiltration durch bodenbürtige Krankheitserreger, was zu Ernte- oder Ertragsverlusten führt. |
| Australische Unkrautstrategie (AWS) | Die Australische Unkrautstrategie, die dem Ausschuss für Umwelt und Invasionsfragen untersteht, bietet nationale Leitlinien für das Unkrautmanagement. |
| Unkrautkundliche Gesellschaft Japans (WSSJ) | Die WSSJ zielt darauf ab, zur Verhütung von Unkrautschäden und zur Nutzung des Unkrautwerts beizutragen, indem sie die Möglichkeit für Forschungspräsentationen und Informationsaustausch bietet. |


Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validieren und Abschließen: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

