
Größe und Marktanteil des Marktes für kardiovaskuläre und Weichteilreparatur-Patches
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
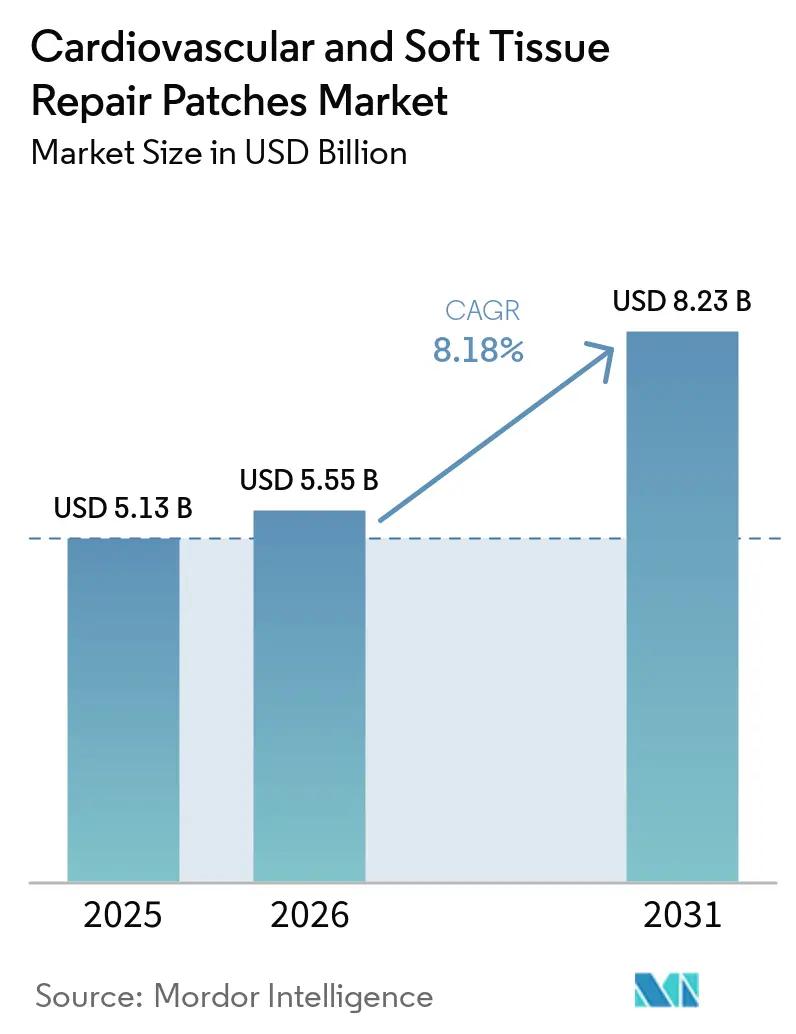
| Marktgröße (2026) | 5.55 Milliarden US-Dollar |
| Marktgröße (2031) | 8.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
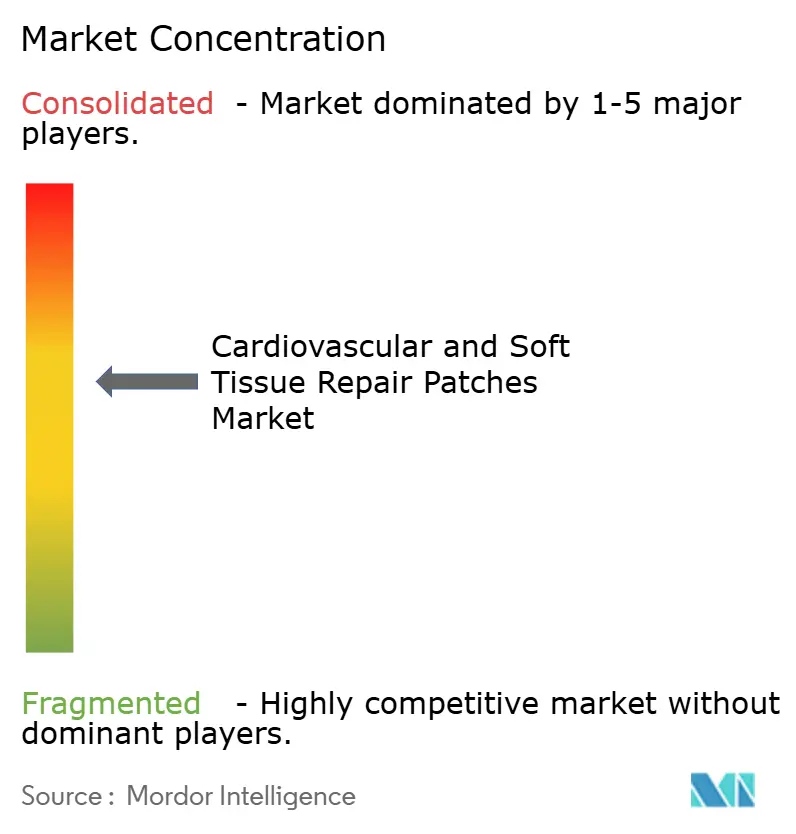
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kardiovaskuläre und Weichteilreparatur-Patches von Mordor Intelligence
Die Marktgröße für kardiovaskuläre und Weichgewebereparatur-Patches wird voraussichtlich von USD 5,13 Milliarden im Jahr 2025 auf USD 5,55 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,18 % über 2026–2031 USD 8,23 Milliarden erreichen. Der Markt für kardiovaskuläre und Weichgewebereparatur-Patches verlagert sich von herkömmlichen Nähten hin zu biotechnisch hergestellten Gerüsten, die sich natürlicher in das Wirtsgewebe integrieren und Wiederholungseingriffe reduzieren. Steigende Eingriffszahlen im Zusammenhang mit alternden Bevölkerungen, rasche Fortschritte bei 3D-gedruckten extrazellulären Matrixplattformen und eindeutige klinische Belege dafür, dass biologische Optionen die Reinterventionsraten senken, stützen die Nachfrage. Hersteller erweitern ihre synthetischen Portfolios, um Rohstoffengpässe bei bovinem und porcinem Perikard zu beheben, während verteidigungsfinanzierte Projekte im Bereich der regenerativen Medizin die Produktzulassungen beschleunigen. Krankenhäuser stellen nach wie vor den größten Kundenstamm dar, doch spezialisierte Herz-Kreislauf-Kliniken und ambulante Zentren übernehmen minimalinvasive Techniken, die auf dünnere, selbsthaftende Patches angewiesen sind, und erschließen damit neue Einnahmequellen im Markt für kardiovaskuläre und Weichgewebereparatur-Patches.[1]
Wichtigste Erkenntnisse des Berichts
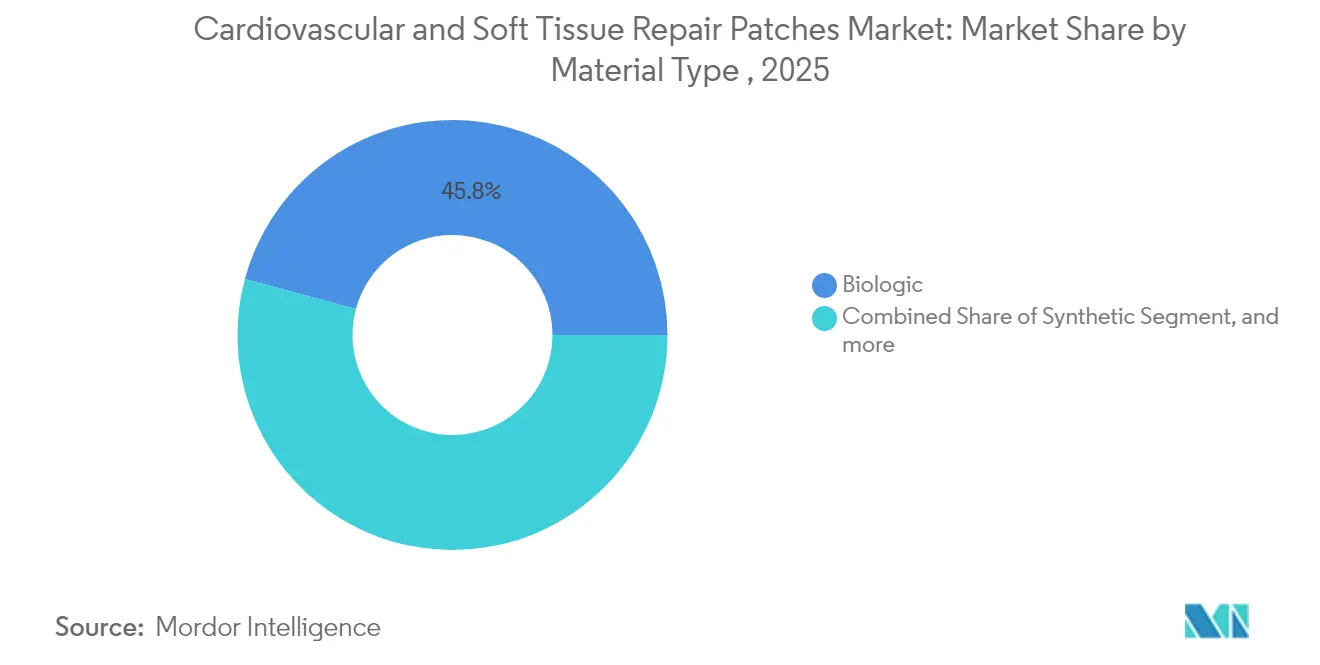
- Nach Materialtyp führten synthetische Patches mit einem Anteil von 54,20 % am Markt für kardiovaskuläre und Weichgewebereparatur-Patches im Jahr 2025, während biologische Optionen bis 2031 auf die schnellste CAGR von 8,52 % zusteuern.
- Nach Anwendung erzielte die Weichgewebereparatur im Jahr 2025 einen Umsatzanteil von 39,95 %, während die Herzreparatur bis 2031 voraussichtlich mit einer CAGR von 8,46 % voranschreiten wird.
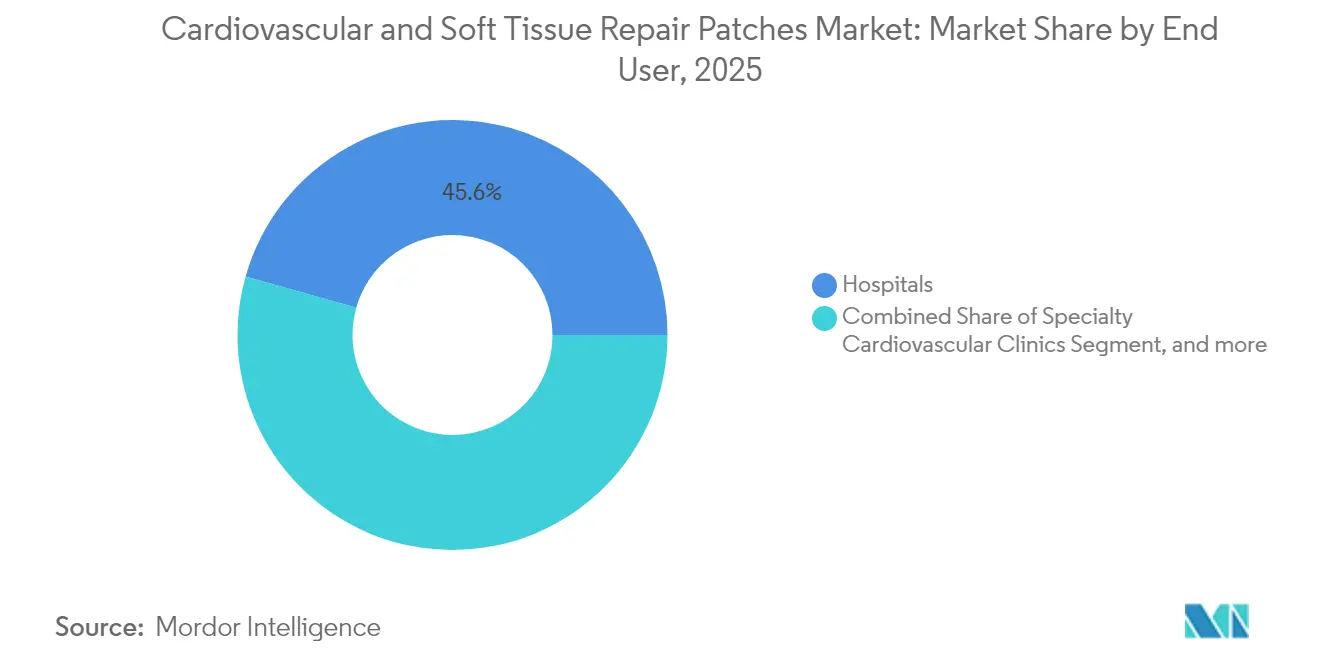
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 45,62 % an der Marktgröße für kardiovaskuläre und Weichgewebereparatur-Patches; spezialisierte Herz-Kreislauf-Kliniken werden mit einer CAGR von 8,62 % am schnellsten wachsen.
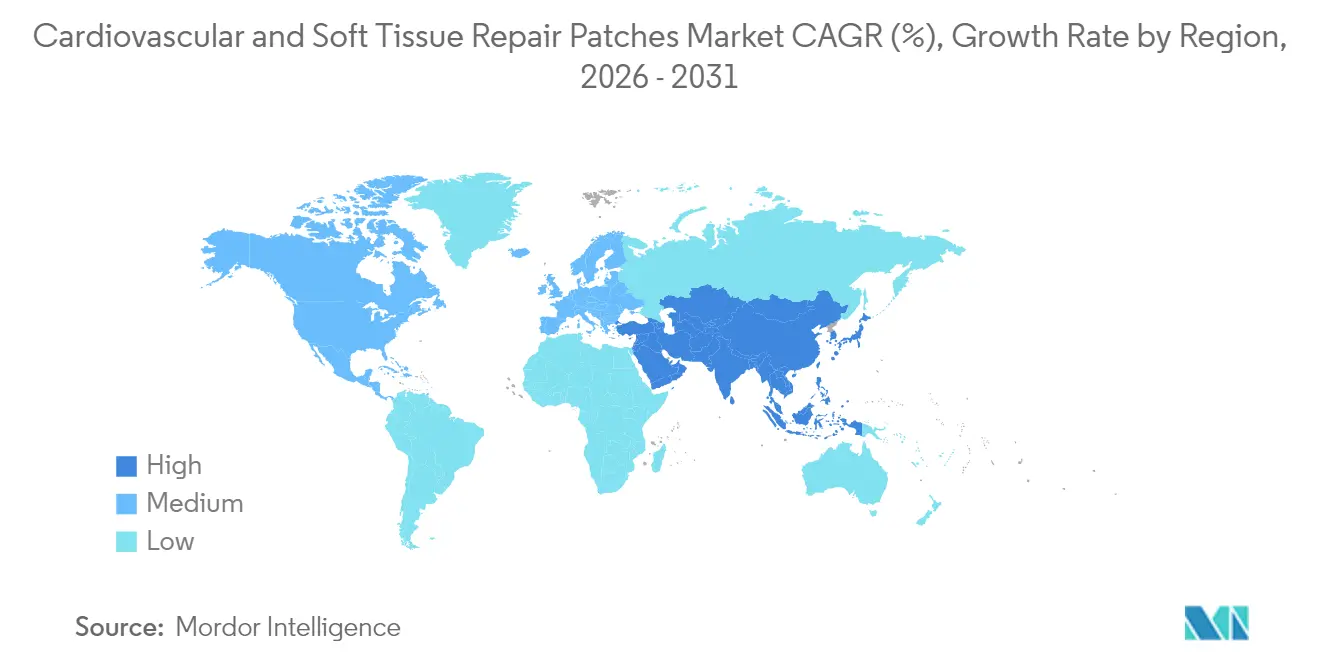
- Nach Geografie entfielen im Jahr 2025 39,98 % des Umsatzes auf Nordamerika; Asien-Pazifik ist bis 2031 auf eine CAGR von 8,67 % ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überlegenheit biologischer Patches bei der Senkung von Reinterventionsraten | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Rasche Übernahme minimalinvasiver Verschlüsse kardialer Defekte | +1.5% | Nordamerika, EU; zunehmend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung steigert das Volumen von Klappen- und Septumreparaturen | +1.2% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Ausweitung der Erstattung für angeborene Herzreparaturen in Schwellenmärkten | +0.9% | Asien-Pazifik-Kernbereich | Mittelfristig (2–4 Jahre) |
| Biogedruckte ECM-Gerüste treten in klinische Entwicklungspipelines ein | +0.7% | Nordamerika und EU, mit selektiver Übernahme in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verteidigungsfinanzierte Programme der regenerativen Medizin beschleunigen Zulassungen | +0.4% | Nordamerika, mit Technologietransfer an Verbündete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überlegenheit biologischer Patches bei der Senkung von Reinterventionsraten
Klinische Nachbeobachtungen zeigen, dass biologische Matrices Folgeoperationen um 25–40 % reduzieren, was Chirurgen zu bovinen und porcinen Perikardoptionen lenkt, die sich in lebendes Gewebe integrieren. Im Markt für Perikard-Patches belegen systematische Übersichtsarbeiten niedrigere Leckageraten der Zerebrospinalflüssigkeit, wenn bovines Perikard für infratentorielle Reparaturen verwendet wird, was die fachübergreifende Nachfrage beschleunigt. Stammzell-Patches in frühen Entwicklungsstadien verzeichneten in multizentrischen Studien deutliche Verbesserungen der linksventrikulären Ejektionsfraktion. Neue Keratin-basierte Gerüste bieten Bioabbaubarkeit und stimulieren die Zellproliferation, was die Auswahlmöglichkeiten für pädiatrische und Hochrisikopopulationen erweitert. Kosteneinsparungen entstehen, wenn weniger Revisionen erforderlich sind, was die Kaufargumente der Krankenhäuser stärkt. Insgesamt treiben diese Fortschritte die Akzeptanz biologischer Produkte im Markt für kardiovaskuläre und Weichteilreparatur-Patches in beschleunigtem Tempo voran.
Rasche Übernahme minimalinvasiver Verschlüsse kardialer Defekte
Kleinere Schnitte in Kombination mit robotergestützter Applikation ermöglichen es Chirurgen, Patches präzise zu platzieren, die Operationszeit zu verkürzen und die Erholung zu beschleunigen. Die FDA-Zulassung von Mehrpunkt-Stimulation und selbsthaftenden Kollagenvliesmaterialien signalisiert regulatorische Unterstützung für weniger invasive Geräte. Krankenhäuser werben mit schnelleren Entlassungszeiten, um Überweisungen zu gewinnen, und spezialisierte Kliniken betreiben dedizierte Herzkatheterlabore für Vorhofseptumreparaturen. Dieser Schwung fördert das Wachstum bei hochmargigen Patches für kardiale Anwendungen und stärkt die künftige Umsatzsichtbarkeit im Markt für kardiovaskuläre und Weichgewebereparatur-Patches.
Alternde Bevölkerung steigert das Volumen von Klappen- und Septumreparaturen
Die Bevölkerung über 65 Jahre wächst stark an und treibt die Fallzahlen für degenerative Klappen- und Septumpathologien in die Höhe. Klappenerhaltende Patch-Verfahren bieten weniger Trauma als ein vollständiger Ersatz, ein Punkt, der bei älteren Patienten mit mehreren Komorbiditäten Anklang findet. Asien-Pazifik verzeichnet das schnellste Wachstum der älteren Bevölkerung, was seinen CAGR-Ausblick von 8,89 % untermauert. Gesundheitsbehörden weiten die Erstattung aus, um die fiskalische Belastung durch unbehandelte Herz-Kreislauf-Erkrankungen zu mindern und damit die adressierbare Basis im Markt für kardiovaskuläre und Weichgewebereparatur-Patches zu verbreitern.
Ausweitung der Erstattung für angeborene Herzreparaturen in Schwellenmärkten
Indien, China und Brasilien weiten die Abdeckung für pädiatrische Defektreparaturen aus und wandeln bisher ungedeckte Bedürfnisse in finanzierte Eingriffe um. Staatliche Herzzentren erhalten Technologietransferunterstützung von globalen NGOs, was die Implantation fortschrittlicher biologischer Matrizen ermöglicht. Private Versicherer in städtischen Regionen übernehmen Premiumwerkstoffe für Familien mit mittlerem Einkommen. Mit zunehmender Abdeckung wird die Herzreparatur zum dynamischsten Anwendungssegment im Markt für kardiovaskuläre und Weichgewebereparatur-Patches.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vergleichskosten gegenüber Nähten und Transplantatersatz | -1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Langzeitdaten zur Haltbarkeit von biotechnisch hergestelltem Gewebe | -0.8% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Versorgungsengpass bei medizinisch zugelassenem bovinem und porcinem Perikard | -0.5% | Mittelfristig (2–4 Jahre) | |
| Strengere EU-MDR-Anforderungen an Nachweise verzögern Markteinführungen | -0.4% | Mittelfristig (2–4 Jahre) | |
| Quelle: Mordor Intelligence | |||
Hohe Vergleichskosten gegenüber Nähten und Transplantatersatz
Premium-biologische Patches können fünf- bis zehnmal so viel kosten wie ein einfaches Nahtset, was die Akzeptanz dort hemmt, wo Kapitalbudgets angespannt sind. Administratoren gewichten unmittelbare Ausgaben stärker als nachgelagerte Einsparungen durch weniger Revisionen. Kostenträger haben die Erstattungspläne nur langsam angepasst, obwohl wertbasierte Verträge in größeren Systemen an Bedeutung gewinnen. Solange die Vorabpreise nicht sinken, könnten preissensible Einrichtungen traditionelle Materialien bevorzugen, was die kurzfristigen Installationsraten im Markt für kardiovaskuläre und Weichgewebereparatur-Patches dämpft.
Begrenzte Langzeitdaten zur Haltbarkeit von biotechnisch hergestelltem Gewebe
Regulierungsbehörden verlangen jahrzehntelange Daten für pädiatrische Implantate, was die Zulassungszyklen für Biomaterialien der nächsten Generation verlängert. Konservative Chirurgen warten auf nachgewiesene Sicherheit, bevor sie von bewährtem PTFE abweichen. Die rollierenden Aktualisierungen der FDA für KI-gestützte Geräte spiegeln eine allgemeine Vorsicht gegenüber neuartigen Technologien wider, und ähnliche Strenge gilt nun für Gewebeersatzstoffe. Diese Unsicherheit dämpft den kommerziellen Hochlauf für biogedruckte Gerüste im Markt für kardiovaskuläre und Weichgewebereparatur-Patches.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Synthetische Stärke trifft auf biologischen SchwungSynthetische Produkte hielten im Jahr 2025 einen Anteil von 54,20 % am Markt für kardiovaskuläre und Weichgewebereparatur-Patches. Die mechanische Festigkeit von PTFE und zuverlässige Lieferketten machen es in Hochvolumenzentren beliebt. Biologische Matrizen wachsen jedoch mit einer CAGR von 8,52 %, was die Nachfrage nach überlegener Integration und geringerem Verkalkungsrisiko widerspiegelt. Hybriddesigns verbinden synthetische Verstärkung mit biologischen Beschichtungen – ein Ansatz, der die von Klinikern erwartete Haltbarkeit verspricht und gleichzeitig die Biokompatibilität verbessert. Versorgungsengpässe bei bovinem Perikard treiben die Forschung und Entwicklung bei Keratin- und Algen-basierten Polymeren voran und gewährleisten Materialvielfalt. Verbund- und 3D-gedruckte Optionen erhalten trotz ihres geringen absoluten Volumens überproportionale Risikokapitalfinanzierung, was das Anlegervertrauen in eine langfristige Disruption des Marktes für kardiovaskuläre und Weichgewebereparatur-Patches signalisiert.
Das biologische Wachstum wird weiter durch pädiatrische Bedürfnisse angetrieben, bei denen Patches mit der Patientenanatomie mitwachsen müssen. Studien zeigen, dass wachstumsanpassungsfähige bovine Patches Folgeeingriffe um bis zu 30 % reduzieren. Hersteller reagieren mit dezellularisierten Geweben, die natürliches Kollagen intakt lassen und die Migration von Wirtszellen fördern. FDA-Pathway-Reformen fördern zellbesiedelte Konstrukte, die inerte Synthetika eines Tages überflüssig machen könnten. Mit zunehmender Datenlage wird erwartet, dass Biologika die synthetische Dominanz untergraben und die Wettbewerbslandschaft im Markt für kardiovaskuläre und Weichgewebereparatur-Patches neu gestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Kardialer Aufschwung fordert die Führungsposition der Weichgewebereparatur herausWeichgewebereparaturen erzielten im Jahr 2025 aufgrund des schieren Volumens an Hernien-, Brust- und Traumafällen einen Umsatzanteil von 39,95 %. Dennoch ist die Herzreparatur mit einer CAGR von 8,46 % der stärkste Wachstumstreiber und spornt Lieferanten an, Materialien für dynamische Hochdruckumgebungen zu verfeinern. Verschlüsse von Ventrikelseptumdefekten stützen sich nun auf dünne, flexible Verbundwerkstoffe, die konstante Bewegung tolerieren. Klappenannuloplastieringe, die mit Kollagenvlies integriert sind, begrenzen Leckagen und treiben Biologika tiefer in OP-Routinen. Die Gefäßrekonstruktion profitiert von ähnlichen Fortschritten, da endovaskuläre Chirurgen Patches anfordern, die flexibel genug sind, um Knicken zu vermeiden, aber fest genug, um Dilatation zu widerstehen.
Im Bereich der Weichgewebereparatur verkürzen resorbierbare Kollagenschwämme die Wundverschlusszeit und senken das Infektionsrisiko. Orthopädische Chirurgen verwenden Keratingelees zur Überbrückung von Sehnenrissen. Traumazentren setzen Algen-basierte Hämostatika ein, die Blutungen in unter einer Minute stillen. Diese interdisziplinären Erfolge halten den Hauptanteil der Weichgewebereparatur aufrecht, auch wenn die kardialen Volumina skalieren. Das Kräftemessen zwischen den Segmenten bereichert die Innovationspipelines im gesamten Markt für kardiovaskuläre und Weichgewebereparatur-Patches.
Nach Endnutzer:
Spezialkliniken holen gegenüber Krankenhäusern aufKrankenhäuser machten im Jahr 2025 45,62 % der Marktgröße für kardiovaskuläre und Weichgewebereparatur-Patches aus, gestützt durch umfassende Notfallversorgung und breite Versicherungsverträge. Große Systeme verhandeln Paketvereinbarungen, die die Lieferantenmargen bei Synthetika drücken, während sie Premiumstufen für komplexe Biologika herausarbeiten. Spezialisierte Herz-Kreislauf-Kliniken verzeichnen mit einer CAGR von 8,62 % das höchste Wachstum und profitieren von ihrem Ruf für hohe Erfolgsquoten. Ihre fokussierten Teams führen große Fallvolumina durch, was sie zu attraktiven frühen Anwendern modernster Materialien macht.
Ambulante Operationszentren steigern ihre Einkäufe für ambulante Hernien- und Brustrekonstruktionen, bei denen die tagesklinische Entlassung zählt. Diese Einrichtungen bevorzugen selbsthaftende Patches, um die OP-Zeit und die Anästhesiebelastung zu minimieren. Rettungsdienste integrieren schnell wirkende Gele, die Traumapatienten auf dem Weg zur definitiven Versorgung stabilisieren, und schaffen damit eine Nischen-, aber wachsende Nachfrageschicht. In allen Kanälen hängen Beschaffungsentscheidungen zunehmend von klinischen Ergebnisdaten ab, was die Einkaufslogik mit dem aufkommenden wertorientierten Ethos in Einklang bringt, das den Markt für kardiovaskuläre und Weichgewebereparatur-Patches durchdringt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Markt für kardiovaskuläre und Weichteilreparatur-Patches
Nordamerikas Anteil von 39,98 % beruht auf anspruchsvollen Herzprogrammen, einer umfassenden Versicherungsabdeckung und einer Pipeline verteidigungsfinanzierter Regenerationsinitiativen, die Zulassungsverfahren beschleunigen. Die Vereinigten Staaten verzeichnen jährlich mehr als 600.000 Herzoperationen und bieten Lieferanten eine unübertroffene Volumenbasis. Kanadas Einzahler-Modell belohnt niedrigere Gesamtversorgungskosten und drängt Krankenhäuser zu Biologika, die das Wiederaufnahmerisiko senken. Mexiko ergänzt die ambulante Nachfrage über Medizintourismus-Korridore. Die Regulierungsbehörden halten zügige Prüffristen ein, wobei bis März 2025 mehr als 1.000 KI-gestützte Geräte zugelassen wurden. Der Preisdruck hält unter wertbasierten Regelungen an und fordert Lieferanten auf, reale Einsparungen nachzuweisen; dennoch bleibt die Region die Startrampe für Technologien der nächsten Generation und festigt ihren Einfluss auf den Markt für kardiovaskuläre und Weichteilreparatur-Patches.
Asien-Pazifik Markt für kardiovaskuläre und Weichteilreparatur-Patches
Asien-Pazifik führt das Wachstum mit einem CAGR von 8,67 % an. Japan und Südkorea sehen sich ausgeprägten Alterungskurven gegenüber, was die Volumina bei Klappenreparaturen steigert. China baut Tertiärkrankenhäuser in Städten der zweiten Ebene aus und schafft Kapazitäten, die Großbestellungen für synthetisches PTFE kanalisieren. Indiens staatliche Versicherung deckt pädiatrische Herzoperationen für einkommensschwache Familien ab und erschließt so die Akzeptanz von Biologika. Regierungen fördern die heimische Fertigung, um Importkosten zu senken, und lokale Start-ups nutzen 3D-Druck-Know-how zur Lieferung individueller Gerüste. Medizintourismus-Zentren in Thailand und Singapur vermarkten minimalinvasive Optionen an internationale Patienten und stärken so den Premiumabsatz. Diese konvergierenden Kräfte positionieren Asien-Pazifik als den wichtigsten Wachstumsbeschleuniger im Markt für kardiovaskuläre und Weichteilreparatur-Patches.
Europa Markt für kardiovaskuläre und Weichteilreparatur-Patches
Europa bleibt durch qualitätsorientierte Beschaffung und strenge Evidenzanforderungen im Rahmen der Medizinprodukteverordnung wettbewerbsfähig. Deutschland verankert die regionale Produktion mit etablierten PTFE-Kapazitäten, während das Vereinigte Königreich die Transplantationsforschung vorantreibt. Frankreich fördert öffentlich-private Konsortien, die dezellularisierte Matrizen erforschen. Nationale Gesundheitsfonds erstatten Produkte, die klare qualitätsbereinigte Lebensjahr-Vorteile nachweisen, was Biologika mit dauerhaften Daten begünstigt. Strengere Marktzulassungsanforderungen verlangsamen den Markteintritt für Neueinsteiger, erhöhen jedoch das allgemeine Sicherheitsniveau. Grenzüberschreitende Versorgungsvereinbarungen setzen leistungsstarke Patches auf dem gesamten Kontinent ein und halten europäische Kliniker auf dem neuesten Stand und Patienten mobil. Diese strukturellen Merkmale sichern eine stetige Expansion und Innovationsbeteiligung im Markt für kardiovaskuläre und Weichteilreparatur-Patches.
Regulatorisches Umfeld
In den Vereinigten Staaten werden viele intrakardiale Reparaturpatches und Pledgets von der FDA gemäß 21 CFR 870.3470 (Produktcode PSQ) als Medizinprodukte der Klasse II reguliert, in der Regel über den 510(k)-Zulassungsweg und den Nachweis der wesentlichen Äquivalenz auf Basis von Vergleichsprodukten. Für vaskuläre Indikationen und verwandte Implantate werden die FDA-Erwartungen hinsichtlich Leistungsprüfungen und Kennzeichnung durch gerätespezifische Leitlinien verstärkt, etwa für über 510(k) eingereichte Gefäßprothesen. Diese Leitlinien erhöhen die Anforderungen an Laborergebnisse und Biokompatibilität, da sich die Materialien von herkömmlichem PTFE hin zu biologischen und Verbundgerüsten verschieben.
In Europa fallen implantierbare Reparaturpatches in der Regel unter die EU-Medizinprodukteverordnung (MDR) 2017/745, häufig gemäß der Klassifizierungslogik von Anhang VIII für Implantate (üblicherweise Klasse IIb), was den Aufwand für klinische Nachweise und Konformitätsbewertung erhöht. Nachweise zur Biokompatibilität und Implantationssicherheit werden international durch die ISO-10993-Reihe verankert, und die Ausgabe 2026 von ISO 10993-6 (lokale Effekte nach Implantation) ist sowohl für resorbierbare als auch für nicht resorbierbare Patch-Materialien direkt relevant. Bei Kombinationsprodukten aus Gerät und Arzneimittel in Patch-Form erhöht die US-Konformität mit 21 CFR Part 4 (cGMP-Anforderungen für Kombinationsprodukte) die Komplexität des Qualitätsmanagementsystems im Vergleich zu eigenständigen Geräten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung spezialisierter Rohstoffe und Gewebe und verläuft dann über Herstellung, Sterilisation, Verpackung und Vertrieb an Krankenhäuser, spezialisierte kardiovaskuläre Kliniken und ambulante Operationszentren. Auf der biologischen Seite stützt sich die Versorgung auf die Beschaffung und Verarbeitung von tierischem Gewebe medizinischer Qualität, einschließlich Dezellularisierung und Sicherheitsvalidierung, wobei OEM-Zulieferer wie FOC Medical S.A. biologische Ausgangsmaterialien wie bovines und porcines Perikard sowie verwandte Herzgewebe liefern. Synthetische Patch-Materialien, einschließlich gewebtem Polyester und PTFE-basierten Materialien, stammen aus breiteren Polymer- und Textilökosystemen, in denen die Skalenfertigung und -verarbeitung in großen petrochemischen und medizintextilen Zentren konzentriert sein kann.
Nachgelagert sind Hersteller auf Distributoren, GPO/IDN-Vertragsverhandlungen in reifen Märkten und etablierte Vertriebspartnerschaften angewiesen, um klinische Käufer zu erreichen. Qualitäts- und Compliance-Anforderungen prägen die Herstellungsabläufe sowohl für herkömmliche Patches als auch für Kombinationsprodukte, und vaskuläre Kombinationsprodukte aus Gerät und Arzneimittel werden durch ISO 12417-1:2024 geregelt, die Design, Materialien, Herstellung, Sterilisation und Verpackung abdeckt. Der Versorgungsdruck bei bovinem und porcinem Perikard hat die Beschaffung in Richtung Multi-Source-Vereinbarungen gelenkt und das Interesse an alternativen Substraten und Hybriddesigns erhöht, die die Abhängigkeit von einem einzigen Material verringern; Glycar SA hat beispielsweise eine langjährige globale Vertriebspartnerschaft mit Abbott Laboratories (ehemals St. Jude Medical) für Perikardpatches seit 2001 angeführt.
Wettbewerbslandschaft
Der Markt für kardiovaskuläre und Weichgewebereparatur-Patches weist eine moderate Konzentration auf. Edwards Lifesciences, Medtronic und Abbott nutzen jahrzehntelange Markenstärke, umfangreiche Außendienstteams und komplementäre Klappen- und Stent-Portfolios, um den Status als bevorzugter Lieferant zu sichern. Ihre Forschungs- und Entwicklungsbudgets treiben schrittweise Verbesserungen voran – dünnere PTFE-Schichten, antimikrobielle Beschichtungen –, die Produktlebenszyklen verlängern. Patentabläufe laden Schnellfolger aus Asien ein, die die Preispunkte bei standardisierten Synthetika verschärfen, während sie Marktführer dazu veranlassen, Lösungen mit Überwachungssoftware zu bündeln, um Konten zu binden.
Disruptoren verfolgen bahnbrechende Biologie. Capricor Therapeutics entwickelt Deramiocel, eine allogene zelltherapeutische Patch-Lösung, die 2025 die FDA-Prioritätsprüfung erhielt[3]. Kleinere Unternehmen setzen 3D-Biodrucker ein, um patientenspezifische Gerüste aus Keratin- oder Algenpolymeren herzustellen, die auf seltene angeborene Defekte abzielen. Risikokapitalgeber leiten Kapital in Plattformen, die Wachstumsfaktoren mit resorbierbaren Netzen kombinieren, um die Heilung zu beschleunigen. Um sich gegen Obsoleszenz abzusichern, erwerben multinationale Konzerne diese Innovatoren oder gehen Partnerschaften mit ihnen ein, wie in jüngsten Kooperationen zwischen Medizintechnikgiganten und auf extrazelluläres Matrixdesign spezialisierten Universitäts-Spin-offs beobachtet.
Die Preissetzungsmacht verschiebt sich. Krankenhäuser nutzen Gruppenverträge, um Rabatte auf synthetische Patches durchzusetzen. Gleichzeitig zahlen spezialisierte Kliniken Aufpreise für Biologika, die Ergebnisse und Prestige verbessern. Rohstoffengpässe bei bovinem Perikard verschärfen das Angebot und schaffen kurzfristig Gewinne für rein synthetische Hersteller, verstärken aber langfristig die Nachfrage nach alternativen biologischen Quellen. Auseinandersetzungen um geistiges Eigentum über Druckrezepte und Dezellularisierungsprotokolle kündigen das nächste Wettbewerbsschlachtfeld im Markt für kardiovaskuläre und Weichgewebereparatur-Patches an.
Branchenführer im Bereich kardiovaskuläre und Weichteilreparatur-Patches
-
LeMaitre Vascular Inc
-
Baxter
-
Cryolife, Inc.
-
CorMatrix, Inc
-
Anteris
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kardiovaskuläre und Weichteilreparatur-Patches Unternehmen in diesem Bericht
- Baxter
- LeMaitre Vascular
- Terumo
- W. L. Gore & Associates
- CryoLife (Artivion)
- Abbott (St. Jude Medical)
- B. Braun
- Medtronic
- Edward Lifesciences
- Boston Scientific
- Cook Group
- Integra LifeSciences
- Anteris Technologies
- CorMatrix
- Getinge
- Labcor Laboratórios
- Lifescitex
- Glycar SA
- Admedus
- Suprabio
- Biogeneric Pharma
- Edwards Biomaterials (service arm)
Lesen Sie die Analyse der kardiovaskuläre und Weichteilreparatur-Patches-Unternehmen
Marktchancen und Zukunftsaussichten
Ein kurzfristiges Vermarktungspotenzial entsteht rund um ambulant geeignete Patch-Formate, da kardiovaskuläre Eingriffe zunehmend in Umgebungen mit geringerer Versorgungsintensität verlagert werden. Die endgültige CMS-Regelung für 2026 fügte 86 kardiovaskuläre Verfahrenscodes zur genehmigten Liste der Ambulatory Surgery Center hinzu, was mehr kardiale und vaskuläre Eingriffe in ASCs unterstützt und die Nachfrage nach Patches erhöht, die zu ambulanten Arbeitsabläufen passen, einschließlich einfacherer Vorbereitung, konsistenter Handhabung und Kompatibilität mit minimalinvasiver Applikation. Infolgedessen verschiebt sich die Beschaffungsdynamik neben der Leistung hin zu Bestandseffizienz und vorhersehbarer Haltbarkeit.
Eine zweite Chance konzentriert sich auf regenerative und bioaktive Patch-Plattformen, die von der Forschung zur klinischen Anwendung am Menschen übergehen. Im Mai 2026 berichteten das University Medical Center Goettingen (UMG) und das Universitätsklinikum Schleswig-Holstein (UKSH) über Zwischenergebnisse einer klinischen Studie (BioVAT-HF-DZHK20) zu einem im Labor gezüchteten Herzmuskelpatch bei schwerer Herzinsuffizienz, und eine klinische Pilotstudie aus dem Jahr 2026 berichtete über Fortschritte bei einem weichen Herzpatch zur Behandlung von Myokardinfarkten. Diese klinischen Signale bestärken die kontinuierliche Entwicklung bioengineerter Gerüste und zellbasierter Konstrukte, während strengere Nachweisanforderungen im Rahmen von EU MDR und dem ISO-10993-Implantationsprüfregime Entwickler begünstigen, die robuste präklinische und klinische Datenpakete für Materialien der nächsten Generation zusammenstellen können.
Neueste Industrielle Entwicklungen in Markt für kardiovaskuläre und Weichteilreparatur-Patches
- Juni 2026: Artivion gab die US-FDA-PMA-Zulassung für seine AMDS-Hybridprothese bei akuten DeBakey-Typ-I-Aortendissektionen bekannt. Die Zulassung führt das Gerät über HDE-Zulassungswege hinaus und reduziert den administrativen Aufwand für Krankenhäuser, da keine IRB-Genehmigung im Zusammenhang mit der HDE-Nutzung mehr erforderlich ist, was die Akzeptanz in großen Aortenzentren beschleunigen kann. Dies erhöht auch den Wettbewerbsdruck in fortschrittlichen kardiovaskulären Reparaturportfolios, die Patches und ergänzende Implantate für komplexe Rekonstruktionen umfassen.
- Februar 2026: LeMaitre Vascular berichtete, in China die behördliche Zulassung für kardiale Indikationen für seinen biologischen XenoSure-Patch erhalten zu haben. Die Zulassung erweitert den Zugang zu einer großen Krankenhausbasis, in der die Volumina der Herzreparatur steigen, und schafft einen neuen Hebel für die geografische Zusammensetzung der Verkäufe biologischer Patches. Dies unterstreicht auch die Bedeutung länderspezifischer behördlicher Zulassungen für aus Perikard gewonnene Materialien in wachstumsstarken asiatisch-pazifischen Märkten.
- April 2024: Die Umsetzung der EU-Medizinprodukteverordnung MDR prägt weiterhin die Zulassungen für implantierbare Patches und veranlasst Hersteller, die Generierung klinischer Daten und Programme zur Überwachung nach Markteinführung zu beschleunigen. Aufsichtsbehörden und Branchenverbände betonen Biokompatibilität und Langzeitsicherheitsdaten, wobei ISO-10993-Prüfungen und die Konformitätsbewertung nach Anhang VIII zunehmend entscheidend werden. Mehrere Entwickler bauen Berichten zufolge Biokompatibilitätsstudien aus, um die Fristen der EU MDR einzuhalten.
Markt für kardiovaskuläre und Weichteilreparatur-Patches Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt implantierte Patch-Produkte, die zur Schließung, Rekonstruktion oder Verstärkung kardiovaskulärer und Weichteildefekte bei chirurgischen oder minimal-invasiven Eingriffen verwendet werden; gemessen wird er als Wert der Patch-Verkäufe in USD.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind tragbare Einweg-EKG-Patches und hämostatische Verbände, die als oberflächliche Wundversorgungsmaterialien wirken.
Segmentierungsübersicht
- Nach Materialtyp
- Biologisch
- Synthetisch
- Biogedruckte und Verbundwerkstoffe der nächsten Generation
- Nach Anwendung
- Herzreparatur
- Verschluss von Vorhof- und Ventrikelseptumdefekten
- Klappenrekonstruktion und Annuloplastie
- Weichgewebereparatur
- Gefäßreparatur und Rekonstruktion
- Sonstige
- Herzreparatur
- Nach Endnutzer
- Krankenhäuser
- Spezialisierte Herz-Kreislauf-Kliniken
- Ambulante Operationszentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur des Marktes aufzubauen, die Produktgrenzen zu definieren und erste Annahmen zu Verfahrensabläufen und Materialakzeptanz zu treffen. Wir stützten uns auf nicht kostenpflichtige Quellen wie die US-FDA-Gerätedatenbanken für Zulassungen und Sicherheitssignale, die US-CDC- und OECD-Gesundheitsstatistiken für den Kontext kardialer und chirurgischer Eingriffe sowie auf begutachtete Fachzeitschriften für klinische Nutzungsmuster und Materialeigenschaften (beispielsweise Ergebnisse von ePTFE- und biologischen Perikard-Patches).
Zur Fundierung des Umsatzmodells wurden öffentliche Unternehmensberichte und Investorenpräsentationen auf Kommentare zu Produktmix, regionaler Präsenz und Preisgestaltung geprüft. Diese Eingaben wurden anschließend mit Veröffentlichungen renommierter medizinischer Fachgesellschaften und Krankenhausbeschaffungsreferenzen abgeglichen, soweit verfügbar. In einigen Schritten wurden kostenpflichtige Abonnements zur Unterstützung der finanziellen Unternehmensanalyse und Patentdatenbanken genutzt, um Änderungen der Unternehmensstruktur, die Richtung der Produktpipeline und den Zeitpunkt neuer Materialeinführungen zu bestätigen, die die durchschnittlichen Verkaufspreise (ASP) beeinflussen können. Diese Desk-Research-Liste ist nicht erschöpfend; es wurden auch andere öffentliche Quellen herangezogen, um Daten zu sammeln, Zahlen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Desk-Research-Annahmen zu überprüfen und Lücken bei der Patch-Nutzung nach Eingrifftyp, Versorgungsumfeld und typischen Preisspannen in den verschiedenen Regionen zu schließen. Wir sprachen mit Herstellern, Distributoren, Chirurgen und Krankenhausbeschaffungsverantwortlichen, sodass das endgültige Modell widerspiegelt, was in realen Eingriffen tatsächlich gekauft und verwendet wird, und nicht nur das, was technisch verfügbar ist.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 14 % | APAC: 45 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 26 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 60 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Kernlogik der Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Eingriffvolumina und behandelte Defektpools nach Geografie rekonstruiert und anschließend mithilfe von Akzeptanzraten und typischen Annahmen zu Patches pro Eingriff in die Patch-Nachfrage umgerechnet werden. Sobald dieser Gesamtwert gebildet ist, wird er durch selektive Bottom-up-Näherungen bestätigt, darunter Plausibilitätsprüfungen der Lieferantenumsätze, Stichproben der durchschnittlichen Verkaufspreise (ASP) nach Materialtyp und Kanalprüfungen zu Krankenhausbeschaffungsmustern. Diese Prüfungen werden dann verwendet, um überschätzte oder unterschätzte Gesamtwerte anzupassen.
Zu den wichtigsten Eingaben, die das Modell in der Praxis beeinflussten, gehörten Eingriffvolumina für kardiale Reparaturen und vaskuläre Rekonstruktionen, Volumina für Hernien- und traumabedingte Weichteilreparaturen, Verschiebungen im Mix zwischen biologischen und synthetischen Patches, typische Patch-Größen und Verschnittquoten im Operationssaal sowie die ASP-Entwicklung in Verbindung mit Materialverbesserungen und Ausschreibungspreisen. Für die Prognose wurde eine Szenarioanalyse zu Eingriffswachstum und Materialsubstitution eingesetzt, wobei die Szenarien anhand von Expertenerwartungen zur Akzeptanzgeschwindigkeit in wachstumsstarken Krankenhaussystemen und Fachzentren verankert wurden. Wo Bottom-up-Ansichten in kleineren Ländern unvollständig waren, wurden Lücken durch Anwendung regional validierter Durchdringungs- und Preisspannen geschlossen, gefolgt von einer zweiten Prüfung anhand von Gesundheitsausgaben und Geräteeinfuhrsignalen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden durch mehrere Prüfungen validiert, damit ungewöhnliche Veränderungen nicht unbemerkt bleiben. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Eingriffstrendlinien, bekannten Erstattungs- oder Leitlinienänderungen, die das Operationsvolumen beeinflussen, sowie wichtigen regulatorischen Ereignissen, die die Nutzung bestimmter Materialien unterbrechen oder wieder aufnehmen können.
Vor der Freigabe werden Anomalien schrittweise überprüft, einschließlich einer Peer-Review der Annahmen, Abweichungsprüfungen gegenüber früheren Ausgaben und gezielter Rückkontaktaufnahme mit Interviewpartnern, wenn eine Kennzahl einen vertretbaren Bereich überschreitet. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie einem größeren Produktrückruf, einer großen Akquisition oder einer starken Preisverschiebung. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Informationen in den endgültigen Zahlen berücksichtigt sind.
Schätzung des Marktes für kardiovaskuläre und Weichteilreparatur-Patches von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich können weit auseinanderliegen, selbst wenn die thematische Formulierung ähnlich klingt, da das erfasste Produktspektrum und die Zeitbezugspunkte nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, ob eine Schätzung stärker auf breiten Gesamtwerten für Weichteilgeräte basiert oder sich stattdessen auf implantierte Patch-Produkte beschränkt, die bei spezifischen chirurgischen Reparaturen eingesetzt werden.
Einige Quellen scheinen angrenzende Produkte einzubeziehen, die sich in der Nähe des chirurgischen Patch-Workflows befinden, wie hämostatische Produkte oder andere Kategorien von Weichteilreparaturgeräten, was den Wert schnell erhöhen kann. Bei der hier angewandten Differenzierungsbehandlung werden zunächst breitere Geltungsbereiche herausgetrennt, und Mordor Intelligence zählt dann ausschließlich vorsterilisierte biologische oder synthetische implantierte Reparatur-Patches, unter Ausschluss von tragbaren EKG-Patches und hämostatischen Verbänden. Dadurch bleibt der Nachfragepool an die Patch-Nutzung pro Eingriff und an realistische ASPs gebunden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,55 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,92 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum; die Abgrenzung des Geltungsbereichs deutet auf eine breitere Einbeziehung kardiovaskulärer und Weichteilreparaturanwendungen hin, was den Gesamtwert erhöhen kann, wenn angrenzende Reparaturkategorien mit Patches zusammengefasst werden. |
| Branchenpublizist B | 4,80 Milliarden USD (2024) | Verankert den Markt ein bis zwei Jahre früher; begrenzte öffentliche Details zu Ausschlüssen können zu einer konservativen Abdeckung neuerer biologischer Patch-Akzeptanz und ASP-Entwicklung führen, die in jüngsten Beschaffungszyklen deutlicher sichtbar ist. |
Die Tabelle zeigt, dass der größte Teil der Abweichung durch die Jahresauswahl und die Frage erklärt wird, was unter dem Marktbegriff zusammengefasst wird, und nicht durch eine echte Meinungsverschiedenheit über die eingriffsbezogene Nachfrage. Indem das Modell auf Eingriffvolumina, Akzeptanzraten und Preisspannen zurückgeführt wird, die überprüft und wiederholt werden können, bleibt der endgültige Marktwert ausgewogen und lässt sich leichter über Regionen und Materialien hinweg abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für kardiovaskuläre und Weichgewebereparatur-Patches?
Die Marktgröße für kardiovaskuläre und Weichgewebereparatur-Patches erreichte im Jahr 2026 USD 5,55 Milliarden.
Wie schnell wird das Marktwachstum erwartet?
Der Markt wird voraussichtlich eine CAGR von 8,18 % verzeichnen und den Umsatz bis 2031 auf USD 8,23 Milliarden steigern.
Welches Materialsegment wächst am schnellsten?
Biologische Patches werden voraussichtlich mit einer CAGR von 8,52 % wachsen und synthetische Alternativen übertreffen.
Warum gewinnen spezialisierte Herz-Kreislauf-Kliniken Marktanteile?
Ihr hohes Eingriffvolumen, ihr Fokus auf minimalinvasive Verfahren und ihre überlegenen Ergebniskennzahlen unterstützen eine CAGR von 8,62 %, die stärkste unter den Endnutzern.
Welche Region wird den höchsten inkrementellen Umsatz beitragen?
Asien-Pazifik, angetrieben durch alternde Bevölkerungsstrukturen und ausgeweitete Versicherungsabdeckung, wird voraussichtlich bis 2031 eine CAGR von 8,67 % aufweisen.
Was bleibt das größte Hindernis für eine breitere biologische Akzeptanz?
Vorabkostendifferenzen gegenüber Nähten und begrenzte Langzeitdaten zur Haltbarkeit verlangsamen weiterhin die Akzeptanz in preissensiblen Systemen.