
Größe und Marktanteil des Marktes für Weichteilreparatur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.23 Milliarden US-Dollar |
| Marktgröße (2031) | 20.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
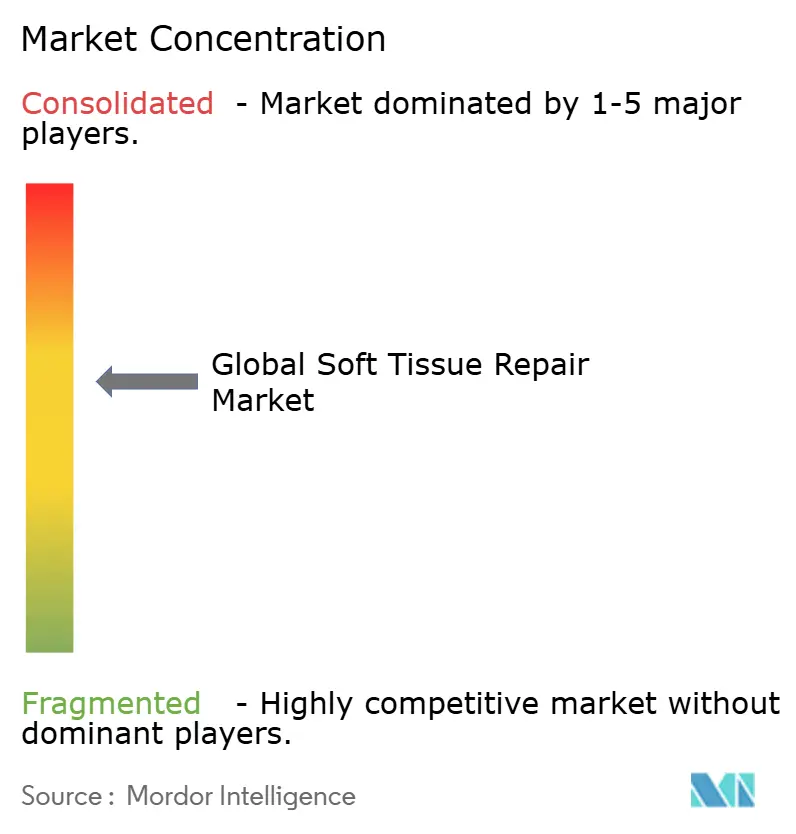
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Weichteilreparatur von Mordor Intelligence
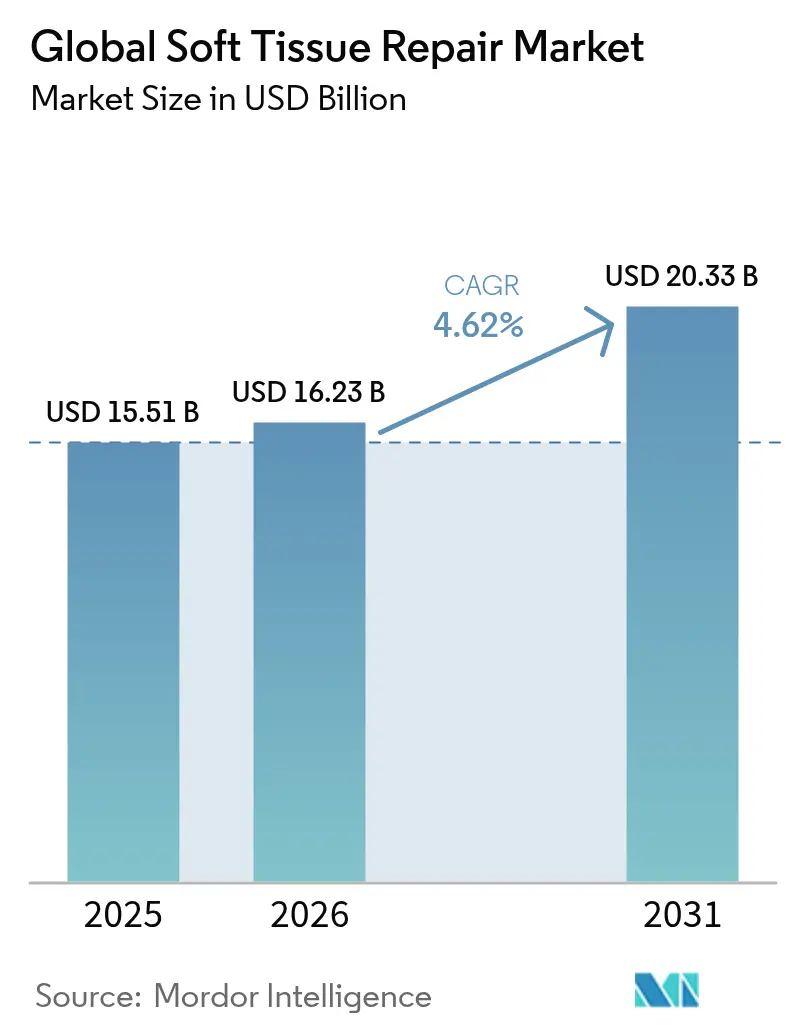
Die globale Marktgröße für Weichgewebereparatur wurde im Jahr 2025 auf 15,51 Milliarden USD geschätzt und soll von 16,23 Milliarden USD im Jahr 2026 auf 20,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,62 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch eine alternde Bevölkerung, einen stetigen Anstieg von Sportverletzungen und die zunehmende Verlagerung von Eingriffen in ambulante Operationszentren (ASCs) gestützt. Rasche Produktinnovationen – von biotechnisch hergestellten Netzen über 3D-gedruckte Gerüste bis hin zu nahtlosen Fixierungssystemen – beleben die Wettbewerbslandschaft kontinuierlich. Die zunehmende regulatorische Kontrolle herkömmlicher synthetischer Netze lenkt Chirurgen hin zu biologischen und hybriden Alternativen, die eine bessere Biokompatibilität versprechen. Gleichzeitig verstärken die Kostendämpfungsmaßnahmen der Kostenträger den Bedarf an Geräten, die für den ambulanten Bereich optimiert sind, ohne klinische Ergebnisse zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
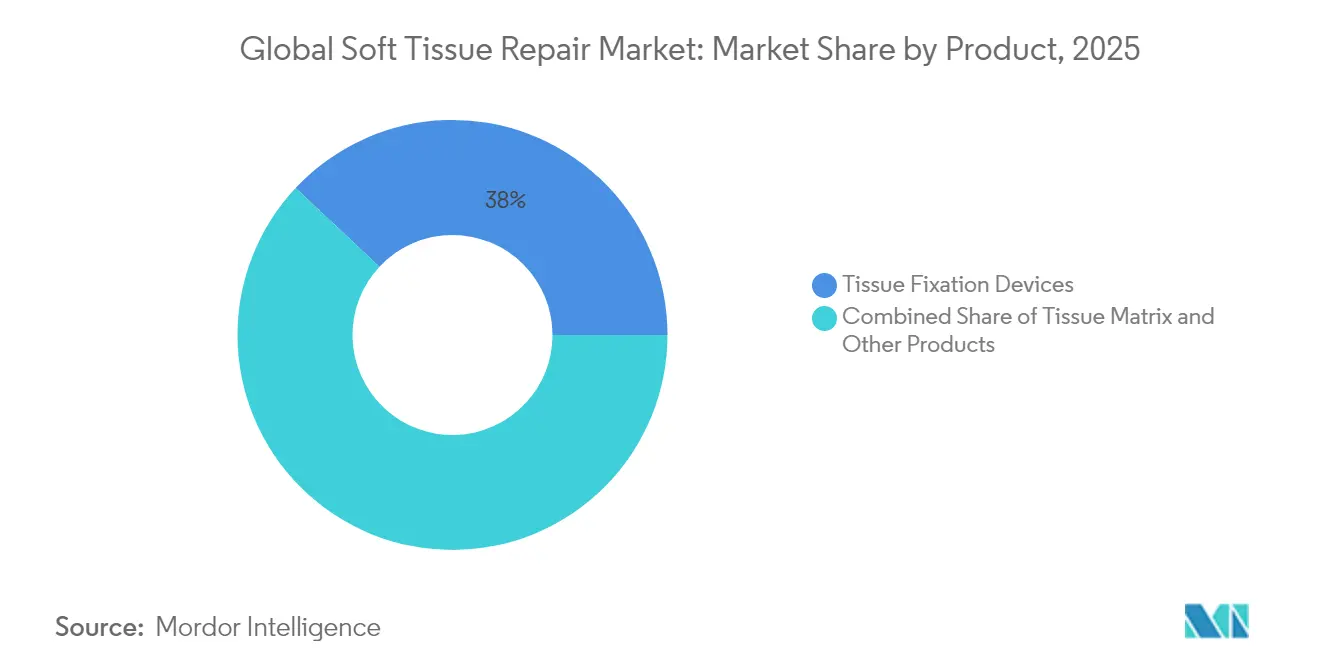
- Nach Produkt führten Gewebefixierungsgeräte im Jahr 2025 mit einem Umsatzanteil von 38,02 % am Markt für Weichgewebereparatur; Gewebematrizen werden voraussichtlich bis 2031 mit einer CAGR von 5,15 % wachsen.
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 28,05 % am Markt für Weichgewebereparatur auf die Hernienreparatur, während Orthopädie & Sportmedizin zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 5,55 % wachsen wird.
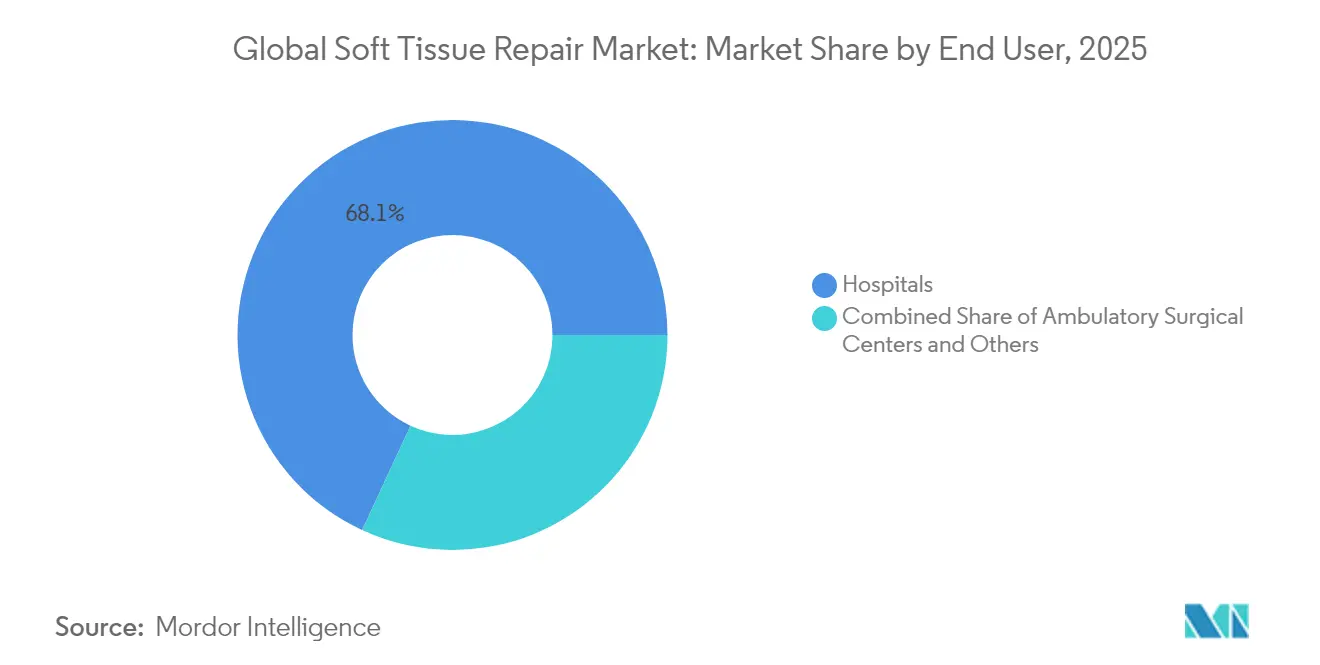
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 68,10 % am Markt für Weichgewebereparatur; ASCs werden im Prognosezeitraum voraussichtlich das schnellste Wachstum mit einer CAGR von 5,65 % verzeichnen.
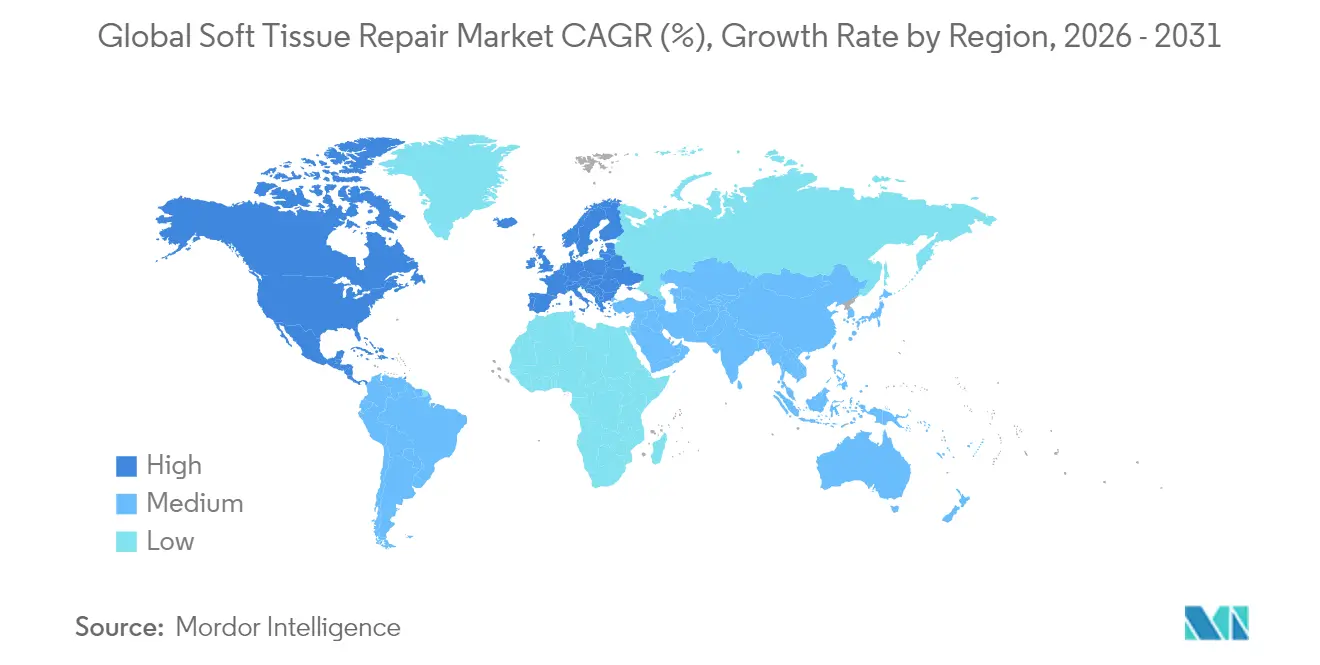
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 42,55 % am Markt für Weichgewebereparatur; Asien-Pazifik soll im Zeitraum 2026–2031 die höchste regionale CAGR von 5,90 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende sportbedingte Verletzungen | +0.8% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Trauma- und Straßenunfallfälle | +0.6% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Wachsende geriatrische Bevölkerung | +1.2% | Global, verstärkt in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei biotechnisch hergestellten Netzen & Fixierungsgeräten | +0.9% | Nordamerika & Europa; Einführung breitet sich weltweit aus | Mittelfristig (2–4 Jahre) |
| Expansion ambulanter Operationszentren | +1.1% | Nordamerika, Ausbreitung nach Europa | Kurzfristig (≤ 2 Jahre) |
| 3D-gedruckte patientenspezifische Gerüste | +0.7% | Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende sportbedingte Verletzungen
Ein stetiger Anstieg der sportlichen Beteiligung über alle Altersgruppen hinweg hält den Markt für Weichteilreparatur auf einem Wachstumskurs. Die Inzidenz chirurgisch behandelter Oberschenkelmuskelzerrungen stieg in Schweden zwischen 2001 und 2023 auf mehr als das Dreifache. Ähnliche Trends zeigen sich bei Traumata der oberen Extremitäten, wo die Zahl der Handverletzungsfälle von 2007 bis 2022 jährlich um 2 % zunahm. Ältere Freizeitsportler weisen häufig eine verminderte Gewebequalität auf, was die Nachfrage nach fortschrittlichen biologischen Transplantaten und lastverteilenden Fixationssystemen ankurbelt, die Rehabilitationszeiten verkürzen und das Wachstum im Markt für Weichteilreparatur unterstützen. Gerätehersteller, die in dieser Kohorte eine schnellere funktionelle Erholung dokumentieren können, verschaffen sich einen klaren Wettbewerbsvorteil.
Zunehmende Trauma- und Straßenunfallfälle
Straßenverkehrsunfälle stellen nach wie vor eine erhebliche globale Gesundheitsbelastung dar, insbesondere in Schwellenländern. Komplexe Extremitätenverletzungen betreffen häufig mehrere Weichgewebeschichten, was Chirurgen dazu veranlasst, integrierte Reparaturplattformen zu bevorzugen, die Fixierungs-, Gerüst- und hämostatische Funktionen kombinieren. Regionale Unterschiede in den Traumamustern zwingen Hersteller dazu, Schulungs- und Bestandsmodelle an lokale Bedürfnisse anzupassen. Da Regierungen in Asien und Lateinamerika Upgrades ihrer Traumasysteme einführen, wird erwartet, dass die Eingriffszahlen den Markt für Weichgewebereparatur weiter ankurbeln werden.
Wachsende geriatrische Bevölkerung
Es wird prognostiziert, dass bis 2045 nahezu die Hälfte aller postmenopausalen Frauen an Erkrankungen des Bewegungsapparates leiden wird. Die altersbedingte Prävalenz von Hernien nimmt ebenfalls zu, wobei im Jahr 2021 insgesamt 6,75 Millionen bestehende Fälle bei Erwachsenen erfasst wurden. Ältere Patienten weisen eine langsamere Heilung und ein höheres Rezidivrisiko auf, was das Interesse an kollagenbasierten und bioinduktiven Implantaten steigert, die die Geweberegeneration im Markt für Weichteilreparatur unterstützen. Anbieter mit langfristigen klinischen Daten in geriatrischen Kohorten sind gut positioniert, um Marktanteile zu gewinnen.
Technologische Fortschritte bei biotechnisch hergestellten Netzen & Fixierungsgeräten
Hydrogel-Beschichtungen aus extrazellulärer Matrix (ECM) dämpfen chronische Entzündungen rund um Polypropylennetze erheblich. Lichtaktivierte Polymere eliminieren Nähte bei der Reparatur peripherer Nerven und unterstreichen einen breiteren Trend hin zu weniger invasiven, zeitsparenden Techniken. Kontinuierliche Produktverbesserungen helfen Herstellern, die doppelte Herausforderung der Kostenbeschränkungen in ambulanten Operationszentren und der Leistungskennzahlen von Krankenhäusern zu meistern, und stärken den gesamten Markt für Weichgewebereparatur.
Expansion ambulanter Operationszentren treibt Eingriffszahlen an
Ambulante Operationszentren führten im Jahr 2024 72 % aller Operationen in den USA durch und sind auf dem Weg zu einem Volumenwachstum von 21 % bis 2034 [1]. Protokolle zur Entlassung am selben Tag zwingen Gerätehersteller dazu, kürzere Einrichtungs- und Operationszeiten nachzuweisen. Unternehmen, die Implantate mit auf ambulante Operationszentren zugeschnittenen Einweginstrumenten bündeln können, können Umsatzströme ausbauen, selbst wenn die Stückpreise unter Abwärtsdruck geraten.
3D-gedruckte patientenspezifische Gerüste
Die additive Fertigung erzeugt heute anatomisch angepasste Patches und Kanäle, die komplexe Defekte mit minimalem Nachschneiden abdecken. Frühe Studien zu koralleninspirierten Transplantaten zeigen eine vollständige Integration innerhalb von 6–12 Monaten, verglichen mit längeren Zeiträumen bei herkömmlichen Allotransplantaten. Da der Zugang zu Druckern über akademische Zentren hinaus zunimmt, werden patientenspezifische Konstrukte voraussichtlich ein bedeutendes Umsatzsegment innerhalb des Marktes für Weichgewebereparatur bilden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eingriffs- und Gerätekosten | -0.9% | Global, stärkere Auswirkungen in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Infektionsstreitigkeiten & strenge Netzregulierungen | -1.2% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Erstattungswiderstand bei neuartigen biologischen Netzen | -0.8% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Chirurgenausbildung in Schwellenmärkten | -0.6% | Asien-Pazifik, Lateinamerika, Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eingriffs- und Gerätekosten
Premium-Biomatrizen können ein Vielfaches des Preises eines Standard-Polypropylennetzes kosten. US-amerikanische Kostenträger begrenzen nun die Anzahl der Anwendungen für bestimmte Hauttransplantate und verlangen vergleichende Nachweise der Überlegenheit [2]. Ähnliche Prüfungen durch private Versicherer haben viele neuartige Transplantate als experimentell eingestuft. Ohne nachhaltige Ergebnisdaten stagniert die Einführung in kostenempfindlichen Umgebungen und verlangsamt das Tempo, mit dem der Markt für Weichgewebereparatur auf neuere Materialien umstellt.
Infektionsstreitigkeiten & strenge Netzregulierungen
Netzbedingte Rechtsstreitigkeiten haben bei einem einzigen Hersteller die Marke von 1 Milliarde USD an Vergleichszahlungen überschritten. Die Neueinstufung von transvaginalen Netzen durch die FDA in Klasse III verschärfte die Anforderungen an die Marktzulassung, und die laufenden Überprüfungen von Herniennetzen belasten das Vertrauen der Chirurgen. Die daraus resultierende Risikoaversion kann Erstimplantationen einschränken und die Ersatznachfrage dämpfen.
Erstattungswiderstand bei neuartigen biologischen Netzen
US-amerikanische Versicherungsträger stufen hochpreisige dermale Matrizen zunehmend als experimentell ein, wenn randomisierte Daten spärlich sind. Europäische Behörden zeigen ähnliche Zurückhaltung und drängen auf wertbasierte Beschaffung. Diese Maßnahmen zwingen Anbieter, längere und kostspieligere Studien durchzuführen, was die kurzfristige Umsatzexpansion im Markt für Weichgewebereparatur dämpft.
Begrenzte Chirurgenausbildung in Schwellenmärkten
In Asien-Pazifik und Lateinamerika verlangsamen Defizite in der fortgeschrittenen laparoskopischen und arthroskopischen Ausbildung die Einführung von Implantaten der nächsten Generation. Staatliche Bemühungen zur Durchsetzung von Marketingkodizes und Gerätegesetzen verlängern zwar die Genehmigungsfristen, verbessern aber gleichzeitig die Sicherheit. Anbieter müssen in Betreuungsprogramme und lokale Evidenz investieren, um das Wachstumspotenzial zu erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Fixierungsgeräte bleiben Eckpfeiler, Matrizen beschleunigen sichFixierungsvorrichtungen hielten im Jahr 2025 einen Marktanteil von 38,02 % am Markt für Weichgewebereparatur, gestützt durch die Vertrautheit der Chirurgen mit Nahtankern, Interferenzschrauben und medizinischen Klebstoffen. Die FDA-Zulassung für die erweiterten BioBrace-Indikationen von CONMED im Jahr 2025 fügt dem Label über 50 orthopädische Eingriffe hinzu. Der flüssige Klebstoff von TELA Bio, der 2024 eingeführt wurde, bietet eine nahtlose Option für den Hernienverschluss. Kontinuierliche Innovation sichert den Umsatzstrom dieses Segments und unterstützt die anhaltende Nachfrage bei orthopädischen Weichgewebereparatur-Eingriffen.
Gewebematrizen werden voraussichtlich alle anderen Kategorien mit einem CAGR von 5,15 % übertreffen. Kollagen-Elastin-Hybride und ECM-beschichtete Polypropylennetze zeigen in präklinischen Modellen reduzierte Rezidivraten und geringere Entzündungsprofile. Da Kostenträger den langfristigen Kosteneinsparungen durch weniger Revisionsoperationen zunehmend aufgeschlossen gegenüberstehen, ist dieses schnell wachsende Segment darauf ausgerichtet, seinen Anteil am Marktvolumen für Weichgewebereparatur zu vergrößern.

Nach Anwendung:
Hernienreparatur dominiert, Orthopädie & Sportmedizin wächst starkDie Hernienreparatur machte im Jahr 2025 28,05 % der Marktgröße für Weichgewebereparatur aus, gestützt durch mehr als 1,2 Millionen jährliche Eingriffe allein in den Vereinigten Staaten. Standardisierte Kodierung sorgt für vorhersehbare Erstattungen und hält die Volumina hoch.
Orthopädie & Sportmedizin wird voraussichtlich mit einer CAGR von 5,55 % wachsen, dem schnellsten unter allen Anwendungen. Die FDA-Zulassung für das erste regenerative Meniskusimplantat im Jahr 2024 eröffnete eine neue therapeutische Grenze. Bio-induktive Schulterpatches haben in multizentrischen Studien Reduktionen der Rotatorenmanschetten-Rissraten von bis zu 86 % erzielt. Diese Erfolge stärken das Vertrauen der Chirurgen und lenken Forschungs- und Entwicklungsinvestitionen.
Nach Endnutzer:
Krankenhäuser behalten die Führung, ambulante Operationszentren gewinnen an DynamikKrankenhäuser erwirtschafteten 2025 68,10 % des Umsatzes dank einer Infrastruktur, die für komplexe, hochakute Fälle geeignet ist. Die ausgeprägte Migration in den ambulanten Bereich beginnt jedoch, den Fallmix zu verschieben. Medicare meldete 2023 3,4 Millionen Eingriffe in ambulanten Operationszentren für seine Versicherten, was einem Anstieg von 5,7 % gegenüber dem Vorjahr entspricht. Ambulante Operationszentren, die von 45–60 % niedrigeren Kosten und kürzeren Wartezeiten profitieren, werden voraussichtlich am schnellsten mit einer CAGR von 5,65 % wachsen und sind damit ein entscheidendes Wettbewerbsfeld im Markt für Weichgewebereparatur.
Geografische Analyse
Markt für Weichgewebereparatur in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 42,55 % am Markt für Weichgewebereparatur und wird voraussichtlich bis 2031 die Führungsposition behalten. Ein ausgereiftes Netzwerk ambulanter Operationszentren führt mittlerweile 72 % der chirurgischen Eingriffe in den USA durch, was den Durchsatz erhöht und gleichzeitig die Kosten senkt. Die FDA genehmigt weiterhin bahnbrechende Medizinprodukte, wie etwa Humacytes azelluläres Gefäß zur Traumareparatur, und stärkt damit das Innovationsökosystem der Region.
Markt für Weichgewebereparatur in Europa
Europa behauptet dank universeller Gesundheitssysteme und der Harmonisierung der CE-Kennzeichnung eine starke Marktposition. Dennoch veranlassen fiskalische Belastungen zu strengeren Bewertungen von Gesundheitstechnologien, was die Erstattung für hochwertige biologische Matrices verlangsamt. Laufende Investitionen in Robotik und additive Fertigung halten lokale Anbieter wettbewerbsfähig und sichern die Rolle der Region bei der Gestaltung von Lösungen der nächsten Generation für den Markt für Weichgewebereparatur.
Markt für Weichgewebereparatur im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,90 %. Die regulatorische Modernisierung in China und Indien schafft klarere Zulassungswege, während eine alternde Bevölkerung den Kreis der Kandidaten für Hernien- und Rotatorenmanschetten-Eingriffe erweitert. Die Einführung bioinduktiver Implantate in Japan unterstreicht den Appetit der Region auf fortschrittliche und klinisch validierte Technologien.
Regulatorisches Umfeld
Produkte zur Weichgewebereparatur fallen im Allgemeinen unter regulatorische Rahmenwerke für Medizinprodukte. Arzneimittel-Medizinprodukt-Kombinationen und bestimmte regenerative Konstrukte erfordern eine zusätzliche Abstimmung im Rahmen der Vorschriften für Kombinationsprodukte. In den Vereinigten Staaten leitet das FDA Office of Combination Products Einreichungen basierend auf dem primären Wirkmechanismus weiter, und die FDA veröffentlichte im Juni 2025 einen Leitlinienentwurf zu den Anforderungen an die Unique Device Identifier (UDI) für Kombinationsprodukte, wodurch die Erwartungen an die Kennzeichnung und die Datenbankeinreichungen für den Medizinprodukt-Bestandteil verschärft wurden.
In Europa führt die Umsetzung der Medizinprodukteverordnung (EU) 2017/745 weiterhin zu höheren Erwartungen an klinische Nachweise und Konformitätsbewertungsanforderungen für Implantate mit höherem Risiko wie Netze und Fixationssysteme. Die EMA unterstützt die Abstimmung für Produkte, die ein Arzneimittel mit einem Medizinprodukt kombinieren, über ihre Combination Products Operational Group (COMBO) und pflegt MDR-bezogene Q&A-Leitlinien (aktualisiert bis Dezember 2025), die beeinflussen, wie Hersteller die technische Dokumentation strukturieren und die Prüfungen benannter Stellen für Arzneimittel-Medizinprodukt-Kombinationen im Bereich Weichgewebereparatur koordinieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Rohstoffproduktion (medizinische Polymere wie Polypropylen, PTFE und resorbierbare Materialien wie PLA/PGA/PLGA sowie Kollagen und andere ECM-Inputs), die Verarbeitung und Sterilisation (Netzextrusion/-strickung, Anker- und Schraubenbearbeitung oder -formung, Gerüstherstellung, Dezellularisierung und Aufreinigung für biologische Matrizen) sowie das nachgelagerte Kitting für verfahrensspezifische Lieferungen in Orthopädie, Hernienchirurgie und Rekonstruktion. Biologische Matrizen und Hybridnetze hängen von streng kontrollierter Beschaffung und Verarbeitung ab, wobei dezellularisierte Gewebe-Workflows häufig auf einer AATB-akkreditierten Gewebebank-Infrastruktur beruhen. Die Wirtschaftlichkeit synthetischer Rohstoffe bleibt an petrochemische Inputs gebunden.
Die Kanaldynamik spiegelt zunehmend die Konsolidierung der Beschaffung und die Verlagerung von Eingriffen in ambulante Einrichtungen wider, mit stärkerem direkten Engagement der Hersteller gegenüber ASC-Einkaufsgruppen anstelle klassischer reiner Distributorenmodelle in den wichtigsten US-Märkten. Zu den wesentlichen Engpässen zählen die zertifizierte Kapazität von Gewebebanken für biologische Netze sowie Risikokontrollen im Zusammenhang mit tierischen Ausgangsstoffen. Dies erhöht den operativen Wert validierter Verarbeitung, Rückverfolgbarkeit und standardisierter Biokompatibilitätsprüfungen (einschließlich der Abstimmung auf die aktualisierte ISO 10993-1:2025 zur biologischen Beurteilung).
Wettbewerbslandschaft
Die Marktkonzentration bleibt moderat. Johnson & Johnson führt mit einem Umsatzanteil von 13 % über die Portfolios von Ethicon und DePuy Synthes, gestützt durch beträchtliche Forschungs- und Entwicklungsbudgets. Stryker stärkte sein Fixierungssortiment durch die Übernahme von Artelon im Jahr 2024 und schloss 2025 einen Deal im Wert von 4,9 Milliarden USD für Inari Medical ab, um in den Bereich vaskuläres Trauma einzutreten.
Smith+Nephew, aktiv in den Bereichen Orthopädie und Wundversorgung, brachte 2024 16 neue Produkte auf den Markt und nutzt seine REGENETEN-Plattform, um die Beziehungen zu Sportmedizinchirurgen zu vertiefen.
Innovationspipelines konzentrieren sich auf drei Bereiche: biologische oder hybride Netze, die das Risiko von Nachoperationen senken, personalisierte 3D-gedruckte Gerüste für komplexe Defekte sowie flüssige oder lichtaktivierte Fixierungssysteme, die die Operationszeit verkürzen – ein entscheidender Faktor für ambulante Operationszentren mit hohem Durchsatz. Unternehmen, die Nachweise für schnellere Erholung und niedrigere Komplikationsraten liefern, werden voraussichtlich ihre Positionen im Markt für Weichgewebereparatur festigen.
Marktführer im Bereich Weichteilreparatur
-
Arthrex, Inc.
-
Boston Scientific Corporation
-
Stryker
-
Medtronic
-
Baxter International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Weichteilreparatur Unternehmen in diesem Bericht
- Arthrex
- Medtronic
- Smith+Nephew plc
- Stryker
- Ethicon & DePuy Synthes (Johnson & Johnson)
- Baxter
- Integra LifeSciences Holdings
- Zimmer Biomet
- B. Braun
- Beckton Dickinson
- Conmed
- Organogenesis
- RTI Surgical
- Teleflex
- TELA Bio, Inc.
- Artivion, Inc. (CryoLife)
- Allergan Aesthetics (AbbVie)
- Wright Medical Group (Stryker)
Marktchancen und Zukunftsaussichten
Der Produktweißraum konzentriert sich auf Technologien, die die OP-Zeit und Variabilität reduzieren und gleichzeitig die Gewebeintegration unterstützen, im Einklang mit der Verlagerung von Eingriffen in ambulante Operationszentren und dem Bedarf an reproduzierbaren Ergebnissen unter Kostendruck. Dies zeigt sich in der Entwicklung hin zu gebrauchsfertigen Konstrukten und vereinfachten Fixationsabläufen, einschließlich vorgenähter Sehnenkonfigurationen und Fixationsplattformen, die die Kennzeichnung über mehrere Gelenke und Indikationen hinweg erweitern. Aktuelle US-Zulassungen und Markteinführungen im Jahr 2026, wie die erweiterten Indikationen von Inovedis für SINEFIX und die vorgenähte Sehne AlloSource ReConnex für All-inside-ACL-Verfahren, veranschaulichen Kommerzialisierungswege, die die Akzeptanz erweitern, ohne eine völlig neue Verfahrensinfrastruktur zu erfordern.
Ein weiterer Ansatzpunkt für Chancen betrifft Kombinationsansätze, die regenerative Matrizen mit etablierten Wundmanagementmethoden für komplexe Weichgewebedefekte kombinieren. Aktivitäten auf ClinicalTrials.gov im Jahr 2026 umfassen eine randomisierte prospektive Auswertung einer Vormagenmatrix vom Schaf in Kombination mit Unterdrucktherapie bei traumatischen Wunden (Aroa Biosurgery) sowie eine TELA-Bio-Studie zur Bewertung von OviTex PRS bei implantatbasierter Brustrekonstruktion. Diese Programme spiegeln laufende Bemühungen wider, indikationsspezifische Nachweispakete für biologische und hybride Lösungen aufzubauen, was die Akzeptanz dort unterstützt, wo die Prüfung synthetischer Netze und die Anforderungen an die Erstattungsdokumentation am ausgeprägtesten sind.
Neueste Industrielle Entwicklungen in Markt für Weichteilreparatur
- März 2026: Boston Scientific erhielt die FDA-Zulassung für das Asurys Fluid Management System. Obwohl im Bereich Flüssigkeitsmanagement positioniert, erweitert die Zulassung die Präsenz von Boston Scientific im Bereich der verfahrensunterstützenden Technologien und unterstützt den Workflow im Operationssaal sowie den Absatz angrenzender chirurgischer Geräte in Umgebungen mit hohem Durchsatz.
- Dezember 2024: Arthrex veröffentlichte Ergebnisse, die zeigen, dass die InternalBrace-Technik bei der ACL-Rekonstruktion die Rate erneuter Transplantatrisse bei jungen Athleten um bis zu 80 % reduzierte. Die Daten stärken die Nachfrage nach Augmentations- und Fixationsansätzen, die auf die Reduzierung erneuter Verletzungen abzielen, und beeinflussen die Präferenzen der Chirurgen sowie die Produktauswahl bei der sportmedizinischen Weichgewebereparatur.
- Juni 2024: Stryker gab eine endgültige Vereinbarung zur Übernahme von Artelon bekannt und ergänzte damit synthetische Lösungen zur Weichgewebefixation für sportmedizinische sowie Fuß- und Sprunggelenkeingriffe. Der Schritt vertiefte Strykers Portfolio zur Weichgewebereparatur hinsichtlich Materialien und Indikationen und stärkte die Fähigkeit, Implantate und Instrumente über hochvolumige orthopädische Eingriffe hinweg zu bündeln.
Markt für Weichteilreparatur Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit Produkten erzielt wird, die zur Reparatur oder Verstärkung von Weichgewebe in chirurgischen Umgebungen eingesetzt werden, einschließlich Fixierungsvorrichtungen und Reparaturmatrizen, die bei gängigen klinischen Eingriffen verwendet werden, und wird auf der Ebene der Verkaufspreise in den wichtigsten Regionen gemessen.
Ausschlüsse aus dem Umfang: Rein pharmazeutische Wundversorgungstherapien und allgemeine chirurgische Instrumente, die nicht ausschließlich für Ergebnisse der Weichgewebereparatur bestimmt sind, sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Gewebefixierungsgeräte
- Nahtanker
- Nähte & Klammern
- Interferenzschrauben
- Cyanoacrylat- & Fibrinkleber
- Gewebematrix
- Synthetisches Netz
- Biologisches / Hybrides Netz
- Andere Produkte
- Gewebefixierungsgeräte
- Nach Anwendung
- Orthopädie & Sportmedizin
- Zahnreparatur
- Hernienreparatur
- Brustrekonstruktion
- Haut- & Verbrennungsreparatur
- Andere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren (ASCs)
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die erste Übersicht über Eingriffe, Produktkategorien und Nachfragesignale zu erstellen, die die Ausgaben für Weichgewebereparatur beeinflussen. Wir haben öffentliche Quellen wie die Gerätedatenbanken der US-amerikanischen FDA, Verletzungs- und Eingriffsstatistiken der US-amerikanischen CDC, Gesundheitsausgabenindikatoren der OECD sowie Kodierungsreferenzen von Kostenträgern und Leistungserbringern ausgewertet, um Eingriffsvolumina und Versorgungsumgebungen zu verstehen.
Um Preis- und Adoptionsannahmen realistisch zu halten, haben wir außerdem Eingaben aus Jahresberichten von Unternehmen, Investorenpräsentationen und Beschaffungsunterlagen von Krankenhäusern, die in öffentlichen Ausschreibungen geteilt wurden, sowie aus begutachteter klinischer Literatur und Ergebnisliteratur, die Rissrezidivraten und Revisionsrisiken berichtet, geprüft. Bei Bedarf nutzten unsere Analysten kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie globale Verträge und Ausschreibungen, um Produktaktivitäten und Beschaffungsmuster zu verifizieren. Diese Beispiele sind nicht abschließend, und weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Querprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden mit einer Mischung aus Geräte- und Matrizenlieferanten, Distributoren, Chirurgen sowie Beschaffungsverantwortlichen in Krankenhäusern und ambulanten Operationszentren durchgeführt, um reale Nutzungsmuster und tatsächlich erzielte Preise zu überprüfen. Die Abdeckung war ausgewogen über die wichtigsten Regionen verteilt, und die Gespräche wurden genutzt, um Verschiebungen im Eingriffsmix, den Trend zur ambulanten Versorgung bei geeigneten Reparaturen sowie die Auswahlkriterien zwischen biologischen und synthetischen Matrizen in der Praxis zu bestätigen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte (CXOs): 13 % | APAC: 42 % |
| Mittlere Ebene: 43 % | Funktions-/Einheitsleiter: 33 % | EMEA: 33 % |
| Kleinere Akteure: 18 % | Manager: 54 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Eingriffsvolumina und Behandlungsumgebungen nach Region rekonstruiert und anschließend mithilfe von Auslastungsraten für Fixierungsvorrichtungen und Reparaturmatrizen in Produktnachfrage umgerechnet werden. Diese Gesamtwerte werden durch selektive Bottom-up-Näherungen einem Stresstest unterzogen, beispielsweise durch Stichprobenprüfungen des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für wichtige Produktgruppen sowie Kanalprüfungen zu Beschaffungsmustern in Krankenhäusern gegenüber ambulanten Operationszentren. Die endgültigen Zahlen werden nur dann angepasst, wenn die beiden Perspektiven nicht übereinstimmen.
Die Eingaben wurden so gewählt, dass sie der Nachfragebildung in diesem Markt entsprechen. Daher stützten wir uns auf Indikatoren wie die Inzidenz von Sport- und Traumaverletzungen, die Exposition einer alternden Bevölkerung gegenüber Sehnen- und Banddegeneration, Eingriffsvolumina bei Hernienreparaturen, die ambulante Verlagerung geeigneter Reparaturen sowie die Verschiebung im Mix zwischen biologischen und synthetischen Netzen. Die Preisgestaltung wurde anhand beobachteter Durchschnittsverkaufspreisbereiche und erwarteter Preisentwicklung nach Produkttyp behandelt und während der Interviews erneut überprüft, da Listenpreise häufig von tatsächlich erzielten Beschaffungspreisen abweichen. Für die Prognose verwendeten wir eine Szenarioanalyse, gesttzt durch kurze Trendlinien zu den wichtigsten Treibern, was hier besser geeignet ist als ein einzelner linearer CAGR, wenn Eingriffsrückstände, Erstattungsengpässe oder regulatorische Änderungen die Adoption schrittweise beeinflussen können. Wo Bottom-up-Prüfungen Lücken aufwiesen, verwendeten wir Proxy-Penetrationsraten, die an vergleichbaren Eingriffen verankert waren, und validierten diese Proxys anschließend mit Rückmeldungen von Praktikern.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, darunter Eingriffswachstum, Verschiebungen im Kategorienmix und Aktivitätsniveaus der Lieferanten, die sich in öffentlichen Einreichungen und Ausschreibungen widerspiegeln. Wir führen Varianzprüfungen nach Region und Produktgruppe durch, und Ausreißer werden vor der Freigabe von einem zweiten Analysten überprüft. Nachfolgegespräche werden ausgelöst, wenn die Daten auf eine erhebliche Preis- oder Nutzungsänderung hindeuten.
Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa bedeutende regulatorische Maßnahmen, Erstattungsänderungen oder bedeutende Technologieeinführungen. Vor der Lieferung wird das vollständige Modell für einen abschließenden Durchgang erneut geöffnet, sodass die Kunden eine aktualisierte Ansicht auf Basis der neuesten verfügbaren Eingaben erhalten.
Marktgröße für Weichgewebereparatur von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Weichgewebereparatur stimmen nicht immer überein, selbst wenn das Thema identisch erscheint, da Umfang und Zähllogik in kleinen, aber wichtigen Punkten abweichen können. Unterschiede entstehen in der Regel dadurch, was als Produkt einbezogen wird, welches Jahr für die Größenbestimmung verwendet wird, wie Eingriffsvolumina in Geräte- und Matrizennachfrage umgerechnet werden und wie die Preisgestaltung über Regionen hinweg behandelt wird.
Laparoskopische Instrumente und allgemeine Verschlussmaterialien sind in einigen Schätzungen ein häufiger Zusatz, liegen jedoch außerhalb des Umfangs von Mordor Intelligence für diesen Markt, wodurch der Gesamtwert auf reparaturspezifische Fixierungsvorrichtungen und Gewebematrizen fokussiert bleibt. Lücken können auch entstehen, wenn ein Modell eine aggressive Kurve zur ambulanten Adoption annimmt oder einen einzigen globalen Durchschnittsverkaufspreistrendansatz anwendet, ohne zwischen biologischen und synthetischen Matrizen zu unterscheiden, was den Wert verändern kann, selbst wenn die Eingriffsvolumina ähnlich sind. Wechselkurszeitpunkt und Aktualisierungsrhythmus spielen ebenfalls eine Rolle, da ein einjähriger Unterschied im Aktualisierungszeitpunkt die aktuelle Jahresbasis für Kategorien mit stetiger Preisentwicklung verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,23 Mrd. USD (2026) | |
| Branchenpublisher A | 15,96 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und Prognosefenster, und die seitenbezogene Beschreibung deutet auf breitere Ländergruppierungen hin, die den Wechselkurszeitpunkt und die tatsächlich erzielten Preisannahmen im Vergleich zu einer eingriffsbasierten Produktumrechnung verändern können. |
| Gesundheitspublisher B | 15,65 Mrd. USD (2024) | Verankert die Größenbestimmung an einem früheren Basisjahr und einer wachstumsstärkeren Prognoselinse, was eine schnellere Durchschnittsverkaufspreisprogression und raschere Adoptionsannahmen einbetten kann, bevor diese Eingaben mit dem aktuellen Eingriffsmix und den Verschiebungen im Versorgungsumfeld erneut überprüft werden. |
Die Tabelle zeigt, dass der größte Teil der Abweichung durch die Jahresausrichtung und die Frage erklärt wird, was als Teil der Ausgaben für Weichgewebereparatur gezählt wird, und nicht durch Uneinigkeit über den allgemeinen klinischen Bedarf. Indem wir das Modell an der eingriffsgetriebenen Nachfrage ausrichten, den Matrizenmix und die Preisgestaltung trennen und die Annahmen während der Interviews erneut überprüfen, können wir eine Zahl präsentieren, die leichter nachzuvollziehen und zu replizieren ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Weichgewebereparatur?
Die Größe des globalen Marktes für Weichgewebereparatur wird voraussichtlich im Jahr 2026 einen Wert von 16,23 Milliarden USD erreichen und mit einer CAGR von 4,62 % auf 20,33 Milliarden USD bis 2031 wachsen.
Welches Produktsegment wächst am schnellsten?
Gewebematrizen, einschließlich biologischer und hybrider Netze, werden voraussichtlich bis 2031 mit einer CAGR von 5,15 % wachsen.
Wer sind die wichtigsten Akteure im globalen Markt für Weichgewebereparatur?
Arthrex, Inc., Boston Scientific Corporation, Stryker, Medtronic und Baxter International Inc. sind die wichtigsten Unternehmen, die im globalen Markt für Weichgewebereparatur tätig sind.
Warum sind ambulante Operationszentren wichtig für das Marktwachstum?
Ambulante Operationszentren führen nun die Mehrheit der US-amerikanischen Operationen durch und bieten niedrigere Kosten und schnellere Abläufe, was die Einführung von Geräten fördert, die für den ambulanten Einsatz optimiert sind.
Welche Region hat den größten Anteil am globalen Markt für Weichgewebereparatur?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im globalen Markt für Weichgewebereparatur.