
Marktgröße und Marktanteil für interventionelle Kardiologiegeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.87 Milliarden US-Dollar |
| Marktgröße (2031) | 27.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
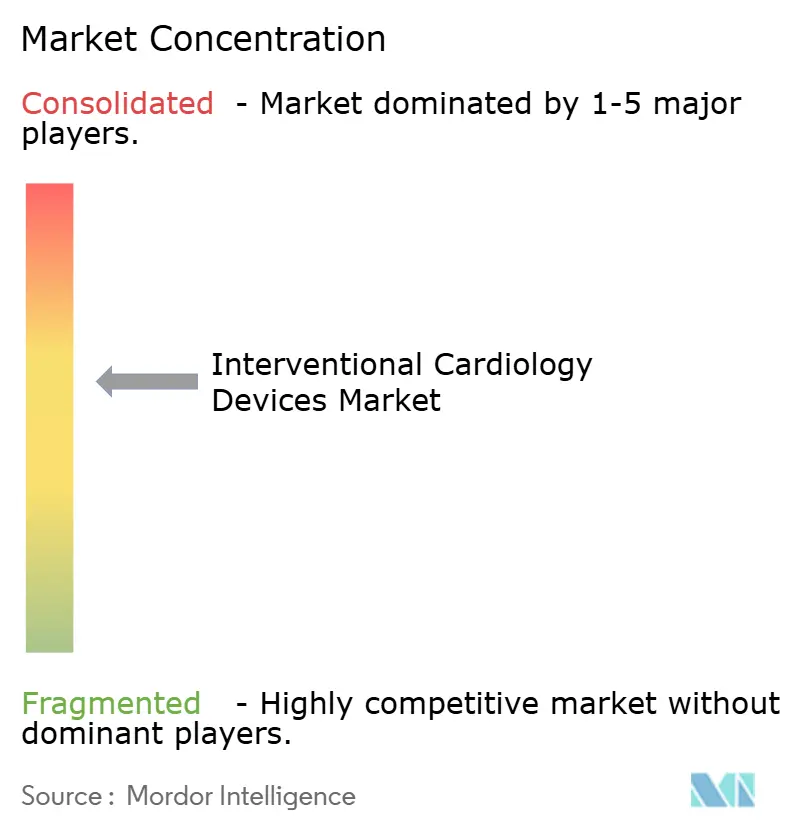
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für interventionelle Kardiologiegeräte von Mordor Intelligence
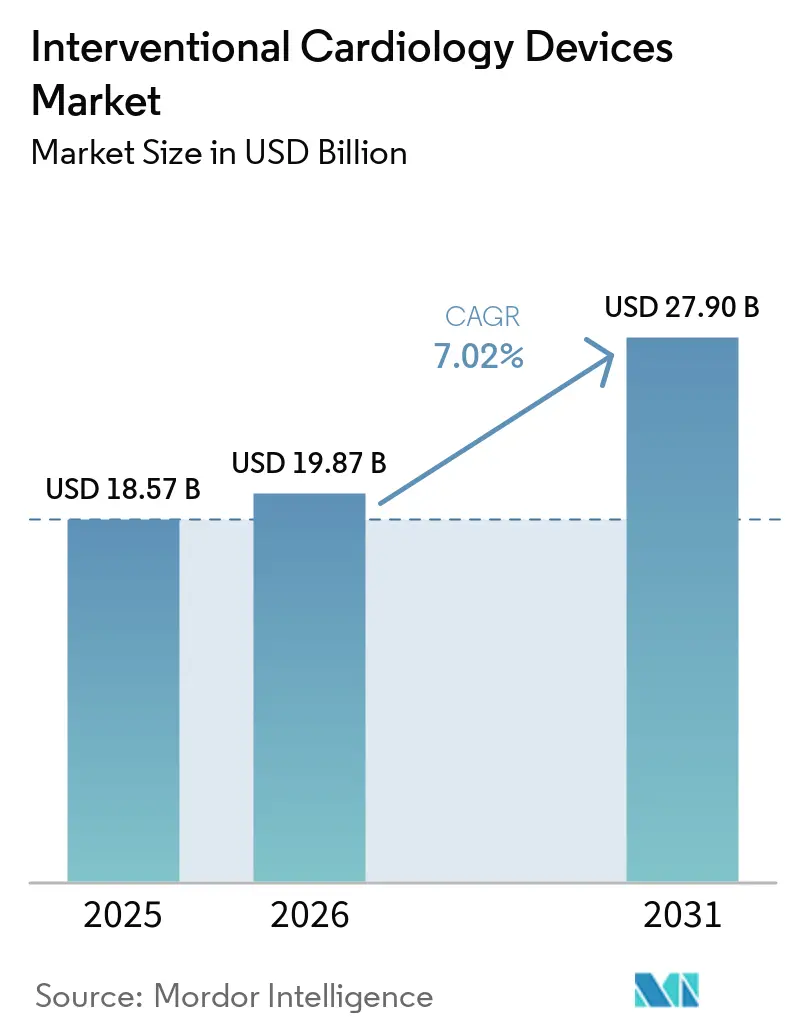
Die Marktgröße für interventionelle Kardiologiegeräte wurde im Jahr 2025 auf 18,57 Milliarden USD bewertet und wird voraussichtlich von 19,87 Milliarden USD im Jahr 2026 auf 27,9 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,02 % während des Prognosezeitraums (2026–2031). Das aktuelle Wachstum wird durch die rasche Akzeptanz minimalinvasiver Eingriffe gestützt, die auf medikamentenfreisetzende Stents, intravaskuläre Lithotripsie (IVL)-Systeme und KI-gestützte Bildgebung angewiesen sind. Die zunehmende globale Belastung durch koronare Herzkrankheit (KHK) sowie Entlassungspfade am selben Tag und die Einführung ambulanter chirurgischer Zentren (ASC) vergrößern weiterhin den adressierbaren Patientenpool. Produktpipelines verlagern sich hin zu dünnstruttigen, bioresorbierbaren Plattformen, da Regulierungsbehörden und Leistungserbringer größeren Wert auf langfristige Sicherheit und Nachhaltigkeit legen. Der Wettbewerbsdruck steigt, da große Hersteller Akquisitionen verfolgen, die differenzierte Technologien hinzufügen und Lieferketten stärken. Zunehmende regulatorische Kontrolle, Personalengpässe und Materialgesetzgebung stellen Gegenwind dar, haben jedoch die Aufwärtsentwicklung des Marktes nicht aufgehalten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Koronarstents mit einem Anteil von 40,86 % am Markt für interventionelle Kardiologiegeräte im Jahr 2025; IVL-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 10,75 % wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 66,88 % des Marktanteils am Markt für interventionelle Kardiologiegeräte; ASCs verzeichnen mit einer CAGR von 10,35 % bis 2031 das schnellste Wachstum.
- Nach Material entfielen auf Kobalt-Chrom-Legierungen im Jahr 2025 40,15 % des Umsatzanteils, während Polymer- und bioresorbierbare Plattformen mit einer CAGR von 11,85 % voranschreiten.
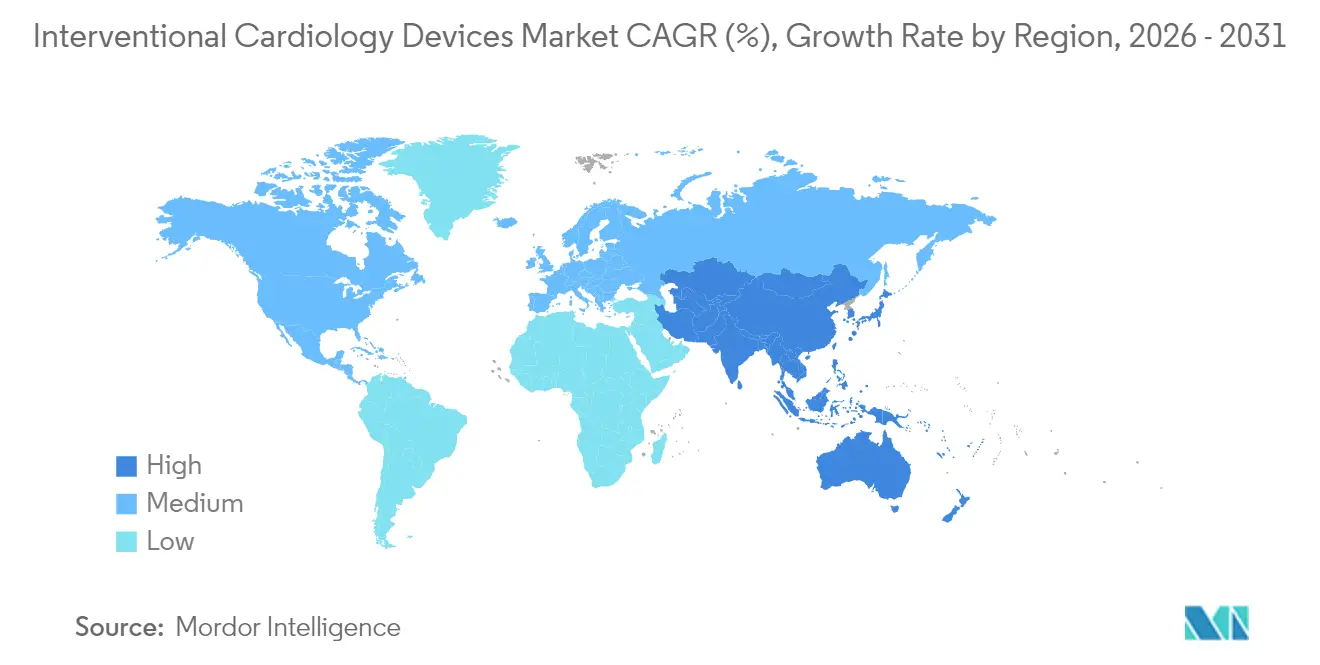
- Nach Geografie hielt Nordamerika im Jahr 2025 41,25 % des Marktes für interventionelle Kardiologiegeräte, aber der asiatisch-pazifische Raum expandiert bis 2031 mit einer CAGR von 12,05 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber des Marktes für interventionelle Kardiologiegeräte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende KHK-Prävalenz und PCI-Volumen | +1.8% | Nordamerika, Europa, APAC | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu minimalinvasiven Therapien | +1.5% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Preiserosion bei medikamentenfreisetzenden Stents (DES) | +1.2% | APAC, Lateinamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bildgebung und Entscheidungsunterstützung | +0.9% | Nordamerika, EU, APAC | Kurzfristig (≤ 2 Jahre) |
| Entlassung am selben Tag und ASC-Migration | +0.7% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsdruck für bioresorbierbare Materialien | +0.4% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von KHK und PCI-Eingriffen
Die koronare Herzkrankheit bleibt die weltweit führende Todesursache und betrifft allein in den Vereinigten Staaten mehr als 20 Millionen Erwachsene. Alternde Bevölkerungen, Fettleibigkeit und sitzende Lebensweisen erhöhen die Nachfrage nach Eingriffen, insbesondere bei Mehrgefäßerkrankungen und komplexen verkalkten Läsionen, die von der IVL-Therapie profitieren. Die Märkte im asiatisch-pazifischen Raum verzeichnen den steilsten Anstieg, da die Urbanisierung Ernährungs- und Aktivitätsmuster verändert. Reinterventionen machen nun einen größeren Anteil des Eingriffvolumens aus, da die KHK als chronische Erkrankung behandelt wird, was die Gerätenutzung über die Einzelfallversorgung hinaus aufrechterhält.
Beschleunigte Verlagerung hin zu minimalinvasiven Therapien
Krankenhäuser und Kostenträger bevorzugen perkutane Ansätze, die Aufenthalte verkürzen und Komplikationen reduzieren. Die COVID-19-Pandemie hat diese Präferenz verstärkt und die Einführung medikamentenbeschichteter Ballons und bioresorbierbarer Gerüste katalysiert[1]. KI-gestützte Bildgebung verbessert die Präzision, reduziert die Kontrastmittelmenge und erweitert die Eignung für ältere oder multimorbide Patienten, die früher als Hochrisikopatienten für offene Operationen galten.
Kontinuierliche DES-Preiserosion erweitert den adressierbaren Pool
Generische Marktteilnehmer und Fertigungskapazitäten senken die DES-Stückpreise in Schwellenmärkten um bis zu 40 %, wodurch Krankenhäuser PCI-Programme ausweiten können, ohne die Ergebnisse zu beeinträchtigen. Anreize für wertbasierte Beschaffung beschleunigen zusätzlich die Verlagerung hin zu kosteneffizienten Plattformen, insbesondere ultraflachstruttigen und biologisch abbaubaren Polymerdesigns, die die klinische Leistung aufrechterhalten[2].
Einführung KI-gestützter Prä-PCI-Bildgebung und Entscheidungsunterstützung
Die CT-basierte fraktionelle Flussreserve von HeartFlow reduzierte unnötige invasive Angiographien bei mehr als 90.000 NHS-Patienten und validierte das KI-gestützte Triage-Verfahren auf nationaler Ebene. Partnerschaften zwischen Bildanalyseunternehmen und Geräteherstellern integrieren Plaquecharakterisierung und 3-D-Visualisierung in den Routineablauf, verbessern die Erstversuchserfolgsraten und reduzieren die Strahlenbelastung.
Analyse der Hemmnisse des Marktes für interventionelle Kardiologiegeräte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge multiregionale Regulierungswege | −1.1% | EU, Vereinigte Staaten, Japan | Mittelfristig (2–4 Jahre) |
| Globaler Mangel an Herzkatheterlabor-Personal | −0.8% | Ländliches Nordamerika, Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Wirksamkeit der medikamentösen Erstlinientherapie | −0.6% | Hocheinkommensländer | Langfristig (≥ 4 Jahre) |
| Antikunststoffgesetzgebung zur Polymerversorgung | −0.4% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge multiregionale Regulierungswege
Die EU-Medizinprodukteverordnung verlangt strengere klinische Daten und Marktüberwachung nach dem Inverkehrbringen, was die Markteinführungszeit und die Compliance-Kosten erhöht. Gleichzeitig hat die Vereinigten Staaten die Rückrufaufsicht nach mehreren Klasse-I-Ereignissen verschärft[3]. Unterschiedliche regionale Anforderungen zwingen Hersteller zur Durchführung paralleler Zulassungsprogramme, was kleinere Innovatoren belastet.
Globaler Mangel an Herzkatheterlabor-Personal und interventionellen Kardiologen
Ein prognostizierter Mangel von 8.650 US-amerikanischen Kardiologen bis 2037 bedroht die Kapazitäten, wobei ländliche Gebiete für 22 Millionen Einwohner keine Vollzeitversorgung im Herzkatheterlabor haben. Die Ausbildungspipelines für Herzkatheterlabor-Pflegepersonal und -Techniker hinken der Nachfrage hinterher, was zu längeren Terminrückständen und Unterauslastung des installierten Kapitals führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für interventionelle Kardiologiegeräte
Nach Produkttyp:
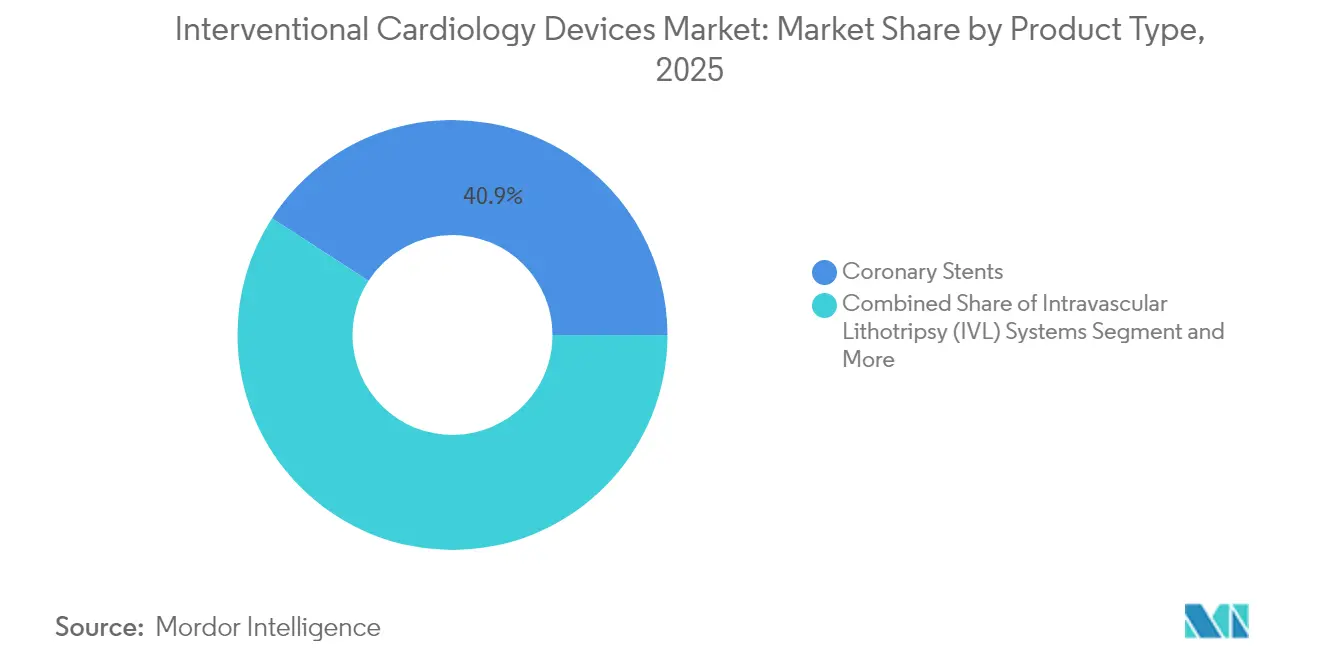
IVL-Systeme treiben Innovationen voranKoronarstents erzielten den größten Umsatz und hielten im Jahr 2025 einen Anteil von 40,86 % am Markt für interventionelle Kardiologiegeräte, gestützt durch eine anhaltende Nachfrage nach perkutanen Interventionen. Koronare Führungsdrähte aus Edelstahl sind spezialisierte Drähte, die bei Angioplastieverfahren eingesetzt werden, um Ballonkatheter und andere Geräte im Koronarsystem einzuführen und zu positionieren. IVL-Plattformen befinden sich zwar noch in einem frühen Stadium, werden jedoch bis 2031 voraussichtlich mit einer CAGR von 10,75 % wachsen. Die Marktgröße für interventionelle Kardiologiegeräte im Bereich der IVL-Technologie wird sich voraussichtlich deutlich ausweiten, da stark verkalkte Läsionen zunehmend häufiger perkutan behandelt werden. Ultradünnstrut-Drug-Eluting-Stents und Bioresorbierbares-Gerüst der nächsten Generation reduzieren Restenosen und fördern die physiologische Gefäßheilung. Bare-Metal-Stents sind nun für Patienten reserviert, die eine verkürzte duale Thrombozytenaggregationshemmung benötigen. PTCA-Ballons und Führungsdrähte verzeichnen ein stetiges Volumenwachstum, wobei Drug-Coated-Ballons nach der FDA-Zulassung der Agent-Plattform im Jahr 2024 für das Management von In-Stent-Restenosen an Aufmerksamkeit gewinnen.
Prozedurale Hilfsmittel wie IVUS- und OCT-Katheter profitieren von KI-Überlagerungen, die die Läsionsbeurteilung verfeinern und die Gerätegröße optimieren. Hämostasegeräte, die eine sofortige Mobilisierung ermöglichen, sind integraler Bestandteil von Protokollen zur taggleichen Entlassung. Insgesamt steigern diese Innovationen die prozedurale Effizienz und erweitern die klinische Reichweite der perkutanen Koronarintervention.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
ASCs beschleunigen die MarktverschiebungKrankenhäuser repräsentierten im Jahr 2025 66,88 % des Marktumsatzes aufgrund der Infrastruktur, die Hochrisikoeingriffe und 24-Stunden-Backup unterstützt. Die ASC-Volumina steigen jedoch mit einer CAGR von 10,35 %, da die Medicare-Erstattung ausgeweitet wird und klinische Belege die Sicherheitsparität mit stationären Einrichtungen bestätigen. Wenn die Durchdringung die Hälfte der geeigneten Fälle erreicht, könnten Gesundheitssysteme jährlich 200–500 Millionen USD einsparen, ohne die Ergebnisse zu beeinträchtigen. Die Marktgröße für interventionelle Kardiologiegeräte bei ASC-Eingriffen wird sich voraussichtlich ausweiten, da Herzkatheterlabor-Effizienzen und standardisierte Protokolle die Betriebskosten senken.
Hybride Herzkatheterlabore verbinden Krankenhausressourcen mit ASC-Effizienz und bieten eine Zwischenlösung für Fälle mit moderatem Risiko. Die Entlassung am selben Tag, die vom American College of Cardiology befürwortet wird, unterstützt diese Migrationsstrategie und treibt die Beschaffung von Verschlussgeräten voran, die die Erholungszeit minimieren.
Nach Material:
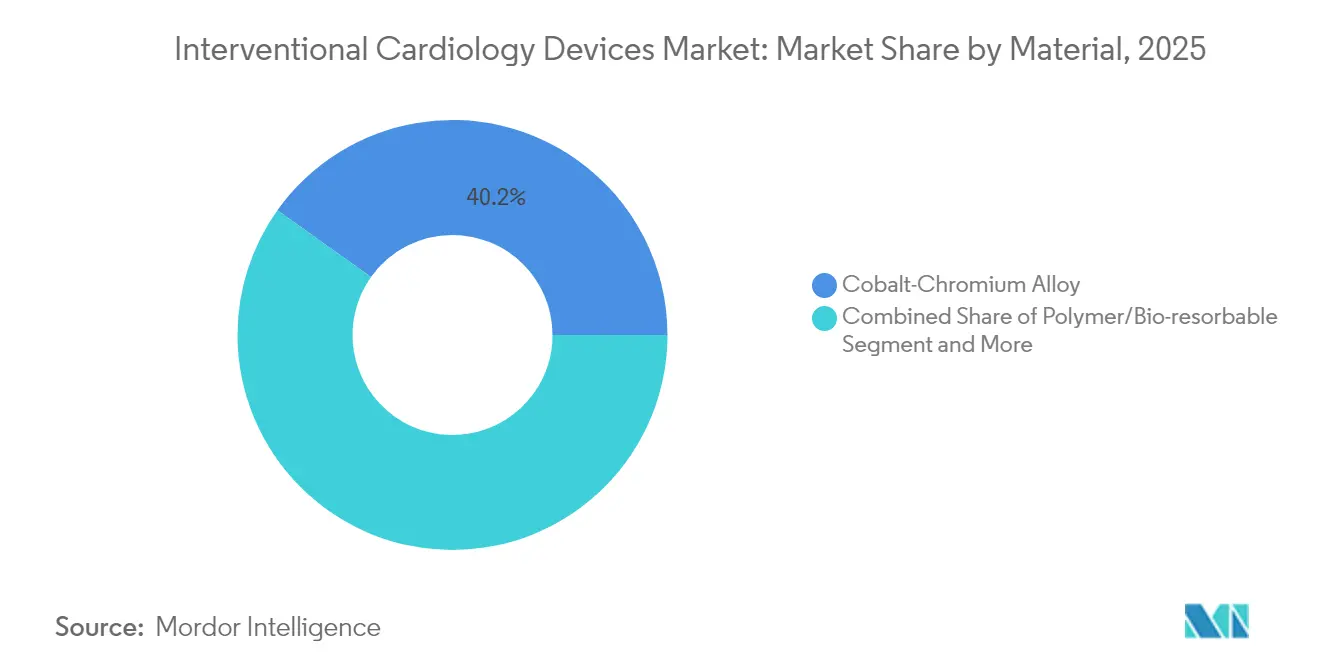
Bioresorbierbare Plattformen gewinnen an DynamikKobalt-Chrom-Legierungen behielten im Jahr 2025 einen Umsatzanteil von 40,15 % aufgrund ihrer Festigkeit und fluoroskopischen Sichtbarkeit. Platin-Chrom- und Nitinol-Legierungen dominieren spezialisierte Nischen, die Röntgendichte oder Selbstexpansion erfordern. Polymer-basierte und vollständig bioresorbierbare Materialien werden voraussichtlich jährlich um 11,85 % wachsen, gefördert durch das Paradigma „nichts zurücklassen”. Abbotts Esprit-BTK-Gerüst erhielt 2024 die FDA-Zulassung und demonstrierte überlegene Ergebnisse bei der Gliedmaßenerhaltung. Der Marktanteil für interventionelle Kardiologiegeräte bei umweltfreundlichen Plattformen wird voraussichtlich weiter zunehmen, da Kaliforniens bevorstehendes DEHP-Verbot Hersteller zur Neuformulierung von Kunststoffen zwingt. Eisenbasierte Gerüste zeigen nun eine vollständige Resorption innerhalb von 18 Monaten bei gleichzeitiger Beibehaltung der radialen Kraft, was frühere mechanische Einschränkungen behebt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für interventionelle Kardiologiegeräte in Nordamerika und Europa
Nordamerika führte den Markt für interventionelle Kardiologiegeräte mit einem Umsatzanteil von 41,25 % im Jahr 2025 an, gestützt auf eine breite Versicherungsabdeckung, robuste klinische Forschungsnetzwerke und die rasche Einführung KI-gestützter Bildgebung. Die Region ist zudem Vorreiterin bei der Einführung ambulanter Operationszentren und der taggleichen Entlassung nach komplexen perkutanen Koronarinterventionen, wenngleich die FDA-Rückrufüberwachung und Personalengpässe in Herzkatheterlaboren das Wachstum dämpfen. Europa folgt als reifer, aber innovationsfreundlicher Markt, in dem Nachhaltigkeitsinitiativen bioresorbierbare Scaffolds und emissionsärmere Lieferketten fördern. Die Kosten für die MDR-Konformität belasten kleine Hersteller, doch Deutschland und Frankreich erproben weiterhin den frühen klinischen Einsatz von Geräten der nächsten Generation.
Markt für interventionelle Kardiologiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die herausragende Wachstumsregion mit einem prognostizierten CAGR von 12,05 %. Chinas Ausweitung der öffentlichen Krankenversicherung und der Krankenhausbauboom skalieren das PCI-Volumen, während Indiens preisreguliertes Umfeld kostengünstige DES-Plattformen begünstigt, die durch lokale Produktion gestützt werden. Japans strenges Zulassungsverfahren verlangsamt die Markteinführung, ermöglicht jedoch Premiumpreise nach erfolgter Zulassung. Südkorea und Australien zeichnen sich durch hohe Verfahrensqualität und frühe KI-Integration aus und positionieren sich als sekundäre Innovationszentren. Zusammen werden diese Trends die regionalen Wettbewerbsdynamiken neu gestalten und die künftigen Umsatzpools innerhalb des Marktes für interventionelle Kardiologiegeräte umverteilen.
Regulatorisches Umfeld
Die regulatorische Aufsicht für interventionelle Kardiologiegeräte wird in den wichtigsten Märkten weiter verschärft, wobei die EU-Medizinprodukteverordnung (EU MDR) die Anforderungen an klinische Nachweise und Post-Market-Follow-up für implantierbare kardiovaskuläre Produkte erhöht. Im Rahmen des verlängerten MDR-Übergangsrahmens (Verordnung (EU) 2023/607) ist der Umsetzungszeitplan gestaffelt und umfasst den 31. Dezember 2027 für Klasse-III- und Klasse-IIb-Implantate sowie den 31. Dezember 2028 für die übrigen Klassen, während der 26. Mai 2026 einen Compliance-Meilenstein für individuell angefertigte Klasse-III-Implantate darstellte.
In den Vereinigten Staaten beeinflussen FDA-Maßnahmen und -Leitlinien die Markteinführungszeit und die Lebenszyklusverpflichtungen für katheterbasierte und softwaregestützte Plattformen, die in Herzkatheterlabors eingesetzt werden. Im April 2026 erließ die FDA eine endgültige Verordnung, mit der ein laserbetriebener Rückholkatheter für Vena-cava-inferior-Filter als Klasse II mit besonderen Kontrollen eingestuft wurde, was einen risikobasierten Ansatz bei der Klassifizierung und Kontrolle spezialisierter kardiovaskulärer Instrumente widerspiegelt. Neben regionalen Anforderungen bauen Hersteller Verlässlichkeit und Konvergenz durch das International Medical Device Regulators Forum (IMDRF) auf, das im Februar 2026 sein Regulatory Reliance Programs Playbook veröffentlichte, um harmonisiertere Entscheidungswege zu unterstützen und doppelte Prüfungen für den Zugang zu mehreren Ländern zu reduzieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für interventionelle Kardiologiegeräte beginnt mit vorgelagerten Lieferanten von Spezialrohstoffen wie Kobalt-Chrom- und Nitinol-Legierungen, Polymeren, Arzneimittelbeschichtungen und elektronischen Komponenten für Bildgebung, Robotik und KI-gestützte Software. Die Aktivitäten in der Wertschöpfungskettenmitte umfassen Präzisionsfertigung, Beschichtung, Sterilisation, Verpackung und Qualitätssystemdokumentation durch OEMs und Partner für Auftragsentwicklung und -fertigung, gefolgt von der behördlichen Freigabe oder Zulassung und der Generierung klinischer Nachweise durch IDE- und Post-Market-Surveillance-Programme. Nachgelagert gelangen die Geräte über Ausschreibungen und zentralisierte Beschaffung in Krankenhäuser, Herzkatheterlabors und ambulante Operationszentren, unterstützt durch Vertriebsnetzwerke, klinische Außendienstspezialisten und Serviceorganisationen, die Kapitalplattformen wie Bildgebungskonsolen betreuen.
Im Jahr 2025 wurden angebotsseitige Einschränkungen durch verlängerte Lieferzeiten für Spezialmaterialien und Elektronik sowie durch Logistik- und Handelsreibungen geprägt, die das Kontinuitätsrisiko für hochvolumige Verbrauchsmaterialien (Stents, Ballons, Führungsdrähte und Verschlussgeräte) erhöhten. Diese Engpässe verstärkten Strategien wie die frühzeitige Einbindung von Lieferanten bei der Materialauswahl, Dual Sourcing und lokalisierte Fertigungsstandorte, um die Exposition gegenüber Zolländerungen und geopolitischen Störungen zu verringern. Auf der Nachfrageseite verstärkt die Verlagerung der Leistungserbringer hin zu Entlassung am selben Tag und ambulanten Operationszentren die Bedeutung einer verlässlichen Produktverfügbarkeit, gestraffter Kit-Konfigurationen und Anbieter-Supportfähigkeiten, die Eingriffszeit und Variabilität reduzieren.
Wettbewerbslandschaft
Der Markt für interventionelle Kardiologiegeräte ist mäßig konsolidiert. Abbott, Medtronic, Boston Scientific und Johnson & Johnson dominieren gemeinsam durch umfassende Portfolios und globale Distribution. Johnson & Johnson schloss im Jahr 2024 den Kauf von Shockwave Medical für 13,1 Milliarden USD ab und erlangte damit eine Führungsposition in der IVL-Technologie. Teleflex kündigte im Jahr 2025 eine Akquisition der Gefäßinterventionseinheit von Biotronik für 760 Millionen EUR an, die medikamentenbeschichtete Ballons und DES-Kapazitäten hinzufügt.
Forschungs- und Entwicklungspipelines betonen KI-gestützte Bildgebung, dünnstruttigere Stents und vollständig resorbierbare Materialien. Medtronics Aktienoption in CathWorks unterstreicht die strategische Konvergenz zwischen Diagnostik und Therapie. Kleinere regionale Hersteller konkurrieren über Preis und lokale regulatorische Agilität, insbesondere in China und Indien, während Private-Equity-Zusammenschlüsse von Kardiologiepraxen in den Vereinigten Staaten beginnen, Kaufentscheidungen durch zentralisierte Vertragsgestaltung zu beeinflussen. Anhaltende Rückrufereignisse erhöhen das Reputationsrisiko und können Marktanteile schnell neu gestalten, was die Bedeutung der Marktüberwachung nach dem Inverkehrbringen und des proaktiven Qualitätsmanagements in der gesamten Branche für interventionelle Kardiologiegeräte unterstreicht.
Branchenführer für interventionelle Kardiologiegeräte
-
Cook Medical Inc.
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Terumo Medical Corporation
-
Medtronic plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für interventionelle Kardiologiegeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- Medtronic
- Boston Scientific
- B. Braun
- Terumo Corp.
- Biosensors International
- BIOTRONIK
- Cardinal Health
- Cook Group
- Koninklijke Philips
- Edwards Lifesciences Corp.
- Nano Therapeutics Pvt. Ltd.
- Shockwave Medical Inc.
- Merit Medical Systems
- Siemens Healthineers
- AngioDynamics
- C. R. Bard (BD)
- MicroPort Scientific Corp.
- Alvimedica
Lesen Sie die Analyse der interventionelle Kardiologiegeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen entstehen rund um Plattformen, die die Verfahrensvariabilität bei komplexer PCI reduzieren, insbesondere bei kalzifizierter Erkrankung und in Umgebungen, die schnellere Pfade wie Entlassung am selben Tag und ambulante Operationszentren einführen. Eine zentrale Marktlücke ist integrierte Bildgebung und Entscheidungsunterstützung, die intravaskuläre Bildgebung mit Gerätedimensionierung und -optimierung verbindet. Im April 2026 erhielt Abbott die FDA-Zulassung und CE-Kennzeichnung für Ultreon 3.0, eine KI-gestützte Koronarbildgebungssoftware, was auf eine breitere Kommerzialisierung von KI-erweiterter OCT in Routineabläufen hindeutet. Der Abschluss der CathWorks-Übernahme durch Medtronic im April 2026 ergänzt zudem drahtlose Physiologie (FFRangio) in einem größeren interventionellen Portfolio und unterstützt gebündelte Lösungen, die Diagnostik, Therapieauswahl und die Integration von Herzkatheterlabor-Workflows kombinieren.
Verfahrensnahe Geräte, die die Erholungszeit verkürzen und ambulante PCI ermöglichen, bieten eine weitere Wachstumsspur, insbesondere Innovationen bei Gefäßverschlüssen im Einklang mit frühen Mobilisierungsprotokollen. Im Juni 2026 unterstrich die FDA-Zulassung des Gefäßverschlussgeräts AbsorbaSeal von CyndRx den anhaltenden regulatorischen und klinischen Fokus auf das Management des femoralen Zugangs und prägte die Beschaffung hin zu Verschlusssystemen, die die Hämostase standardisieren und Komplikationen reduzieren. Die koronare intravaskuläre Lithotripsie bleibt ein zentrales Innovationsthema für stark kalzifizierte Läsionen, unterstützt durch Evidenzgenerierung wie das SEISMIQ-4CE-Programm von Boston Scientific, das beim EuroPCR 2026 den Erfolg des primären Endpunkts berichtete und die Wettbewerbsdynamik in IVL-gestützten PCI-Workflows aufrechterhält.
Aktuelle Branchenentwicklungen im Markt für interventionelle Kardiologiegeräte
- April 2026: Abbott erhielt die US-FDA-Zulassung und CE-Kennzeichnung für Ultreon 3.0, eine KI-gestützte Koronarbildgebungssoftwareplattform zur Verbesserung der OCT-geführten PCI mit automatisierten Erkenntnissen. Die Zulassung ermöglicht einen breiteren Einsatz KI-erweiterter intravaskulärer Bildgebung in Herzkatheterlabors und unterstützt die Anbieterdifferenzierung im Hinblick auf Workflow-Integration und Verfahrensoptimierung.
- März 2025: Abbott startete eine US-Klinikstudie mit 335 Patienten zur Bewertung seines koronaren intravaskulären Lithotripsie-Systems (IVL). Die Studie liefert zusätzliche klinische Evidenz für die Behandlung kalzifizierter Koronarläsionen und unterstützt die Wettbewerbspositionierung, da die IVL-Akzeptanz bei komplexer PCI zunimmt.
- Juli 2024: Johnson & Johnson schloss die Übernahme von Shockwave Medical für rund 13,1 Milliarden USD ab und fügte damit eine führende IVL-Produktlinie zu seinem kardiovaskulären Portfolio hinzu. Der Deal beschleunigte die Konsolidierung in der Therapie kalzifizierter Läsionen und erhöhte den Wettbewerbsdruck auf etablierte interventionelle Hersteller, IVL-Fähigkeiten zu erweitern oder Partnerschaften einzugehen.
Markt für interventionelle Kardiologiegeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus interventionellen Kardiologiegeräten, die bei kathetergestützten Herz- und Gefäßeingriffen eingesetzt werden, einschließlich koronarer und struktureller Interventionen, die in Herzkatheterlaboren oder hybriden Operationssälen durchgeführt werden, und wird auf der Ebene der Herstellerverkaufspreise erfasst.
Ausschlüsse aus dem Geltungsbereich: Nicht-invasive kardiale Bildgebungsmodalitäten wie CT, MRT und Echokardiographie werden ausgeschlossen, wenn sie als eigenständige Diagnosesysteme verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Koronarstents
- Bare-Metal-Stents
- Medikamentenfreisetzende Stents
- Bioabsorbierbare Gerüste
- Katheter
- Angiographiekatheter
- IVUS/OCT-Katheter
- PTCA-Führungskatheter
- PTCA-Ballons
- Führungsdrähte
- Hämostase- und vaskuläre Verschlussgeräte
- Intravaskuläre Lithotripsie (IVL)-Systeme
- Koronarstents
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Herzkatheterlabore
- Nach Material
- Kobalt-Chrom-Legierung
- Platin-Chrom-Legierung
- Nitinol
- Polymer/Bioresorbierbar
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Abbildung des klinischen Verfahrensablaufs auf die pro Fall verbrauchten Geräte und der anschließenden Prüfung, welche öffentlichen Daten die Nachfrage verankern können. Wir haben Quellen wie die Weltgesundheitsorganisation für den Kontext der kardiovaskulären Belastung, OECD-Gesundheitsstatistiken für Verfahrens- und Krankenhausaktivitätsindikatoren in vielen Ländern sowie nationale Gesundheitsbehörden wie das US-amerikanische CDC für Inzidenz- und Risikofaktorrichtungen verwendet.
Um die Nachfrage in Werte umzurechnen, haben wir regulatorische und Produktinformationen aus Quellen wie den US-FDA-Gerätedatenbanken und ausgewählten begutachteten kardiologischen Fachzeitschriften, die die Einführung von Stents, Ballons, intravaskulärer Bildgebung und strukturellen Herztherapien erörtern, ausgewertet. Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen genutzt, um den Produktmix und die geografische Ausrichtung zu verstehen, und haben kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie Patentdatenbanken zur Unterstützung von Produktzyklus- und Innovationszeitprüfungen herangezogen. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für die Erhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Annahmen des Desk-Modells hinsichtlich der Gerätenutzung pro Eingriff, realistischer Preisspannen nach Geografie und der Geschwindigkeit, mit der neuere Therapien ältere ersetzen, einem Stresstest zu unterziehen. Wir haben mit Herstellern, Distributoren und krankenhausseitigen Interessengruppen in der APAC-, EMEA- und Amerikaregion gesprochen, damit regionale Erstattungs- und Ausschreibungspraktiken in der abschließenden Berechnung berücksichtigt werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | Führungskräfte (CXOs): 13 % | APAC: 47 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 32 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 55 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Verfahrensvolumina nach wichtigen Interventionstypen anhand von Gesundheitsaktivitätsindikatoren rekonstruiert und dann mithilfe typischer Geräte-pro-Eingriff-Verhältnisse in Gerätenachfrage umgerechnet werden. Anschließend werden durchschnittliche Verkaufspreisbereiche nach Region angewendet, mit Anpassungen für Produktmixverschiebungen bei Stents, Angioplastieballons, Führungsdrähten und Kathetern, vaskulären Verschlussgeräten, Atherektomie oder Thrombektomie sowie intravaskulären Bildgebungs- oder Physiologieinstrumenten.
Die Gesamtwerte werden dann durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Umsatzaufteilungen von Lieferanten nach Produktlinie, Stichprobenpreisüberprüfungen aus Ausschreibungs- und Listenpreisreferenzen sowie Kanalfeedback zu Stücklieferungen, sofern Transparenz besteht. Zu den wichtigsten Eingaben, die wir verfolgen, gehören das Wachstum von PCI- und strukturellen Herzeingriffen, Ersatzzyklen für das Herzkatheterlaborinventar, Erstattungsdeckung für neue Therapien, Adoptionskurven für intravaskuläre Bildgebung und Physiologie sowie regionale Preiserosions- oder Premiumisierungsmuster.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Basis-, konservative und schnellere Adoptionspfade gegen die Erwartungen der Befragten hinsichtlich Verfahrenswachstum und Preisgestaltung getestet werden können. Wo Bottom-up-Daten in kleineren Ländern lückenhaft sind, werden Lücken durch die Verwendung von Proxy-Verfahrensraten und einkommensbereinigten Preisbändern geschlossen, gefolgt von einer Überprüfung anhand der regionalen Anteile, die durch größere, besser erfasste Märkte impliziert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit große Fehler nicht unbemerkt durchkommen. Modellausgaben werden gegen unabhängige Signale wie gemeldete Herzkatheterlaborerweiterungen, Zeitpunkte regulatorischer Zulassungen und öffentliche Unternehmenskommentare zur Nachfrage geprüft, und anschließend werden starke Jahres-zu-Jahres-Sprünge erneut geöffnet und erklärt.
Vor der Freigabe überprüft ein weiterer Analyst die Logik, die wichtigsten Annahmen und die Länder-Rollups, und wir nehmen erneut Kontakt zu Quellen auf, wenn eine wesentliche Abweichung bei Volumen, Preisgestaltung oder Mix festgestellt wird. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige politische, Erstattungs- oder Produktereignisse die Nachfrage wesentlich verschieben. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zu diesem Zeitpunkt erhalten.
Vergleich der globalen Marktgröße für interventionelle Kardiologiegeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für dasselbe Thema zu sehen, da jeder Herausgeber die Grenze an einer anderen Stelle zieht und dann unterschiedliche Preis-, Mix- und Zeitannahmen anwendet. Unterschiede treten auch auf, wenn ein Modell stärker auf Verfahren und Nutzung ausgerichtet ist, während ein anderes stärker auf Unternehmenserlösen oder breiten Gerätegruppierungen basiert.
Durch die Verfolgung der Verfahrensvolumenrichtung, der Preisbandaktualisierungen und der Mixverschiebungen über wichtige Geräteklassen hinweg hält Mordor Intelligence die Schätzung an interventionelle Anwendungsfälle gebunden, anstatt angrenzende kardiovaskuläre Geräteerlöse einzubeziehen, die nicht bei Herzkatheterlaborinterventionen verbraucht werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,87 Milliarden USD (2026) | |
| Branchenpublisher A | 19,12 Milliarden USD (2026) | Verwendet einen engeren Gerätekorb und unterschiedliche regionale Preisbänder, was den Wert für 2026 nach unten ziehen kann, selbst wenn die Annahmen zum Verfahrenswachstum ähnlich sind. |
| Gesundheitsforschungshaus B | 20,19 Milliarden USD (2024) | Verankert den aktuellen Wert an einem früheren Basisjahr und trägt möglicherweise Preise mit begrenzten Inflations- und Mixaktualisierungen fort, was den Ausgangspunkt gegenüber einer aktuellen Jahresbetrachtung für 2026 verschieben kann. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als im Geltungsbereich liegender interventioneller Umsatz gezählt wird, die Wahl des Basisjahres und wie Preise fortgeschrieben werden. Wenn Annahmen zu Verfahren, Nutzung und durchschnittlichen Verkaufspreisbändern explizit gemacht werden, wird der endgültige Marktwert leichter nachvollziehbar und in der internen Planung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für interventionelle Kardiologiegeräte?
Der Markt wurde im Jahr 2026 auf 19,87 Milliarden USD bewertet und wird voraussichtlich bis 2031 27,9 Milliarden USD erreichen.
Welches Produktsegment wächst am schnellsten?
Intravaskuläre Lithotripsiesysteme werden voraussichtlich bis 2031 mit einer CAGR von 10,75 % wachsen, dem höchsten Wert unter allen Produktkategorien.
Warum gewinnen ambulante chirurgische Zentren Marktanteile?
Das ASC-Wachstum wird durch Medicare-Erstattungen für PCI, Entlassungsprotokolle am selben Tag und potenzielle jährliche Kosteneinsparungen von 200–500 Millionen USD angetrieben, sobald die Durchdringung 50 % erreicht.
Wie wirken sich regulatorische Änderungen in Europa auf die Geräteverfügbarkeit aus?
Die Medizinprodukteverordnung erfordert mehr klinische Nachweise und Marktüberwachung nach dem Inverkehrbringen, was die Zulassungsfristen verlängert und die Compliance-Kosten für Hersteller erhöht.
Welche Materialien werden voraussichtlich künftige Stentplattformen dominieren?
Polymer- und vollständig bioresorbierbare Gerüste wachsen mit einer CAGR von 11,85 %, angetrieben durch günstige klinische Ergebnisse und Nachhaltigkeitsvorschriften wie Kaliforniens DEHP-Verbot.
Wie bedeutend ist der Personalengpass in der interventionellen Kardiologie?
Allein in den Vereinigten Staaten wird bis 2037 ein Mangel von 8.650 Kardiologen prognostiziert, wobei ländliche Regionen die akutesten Lücken in der Herzkatheterlabor-Versorgung aufweisen.