
Marktgröße und Marktanteil für Herz-Kreislauf-Geräte
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
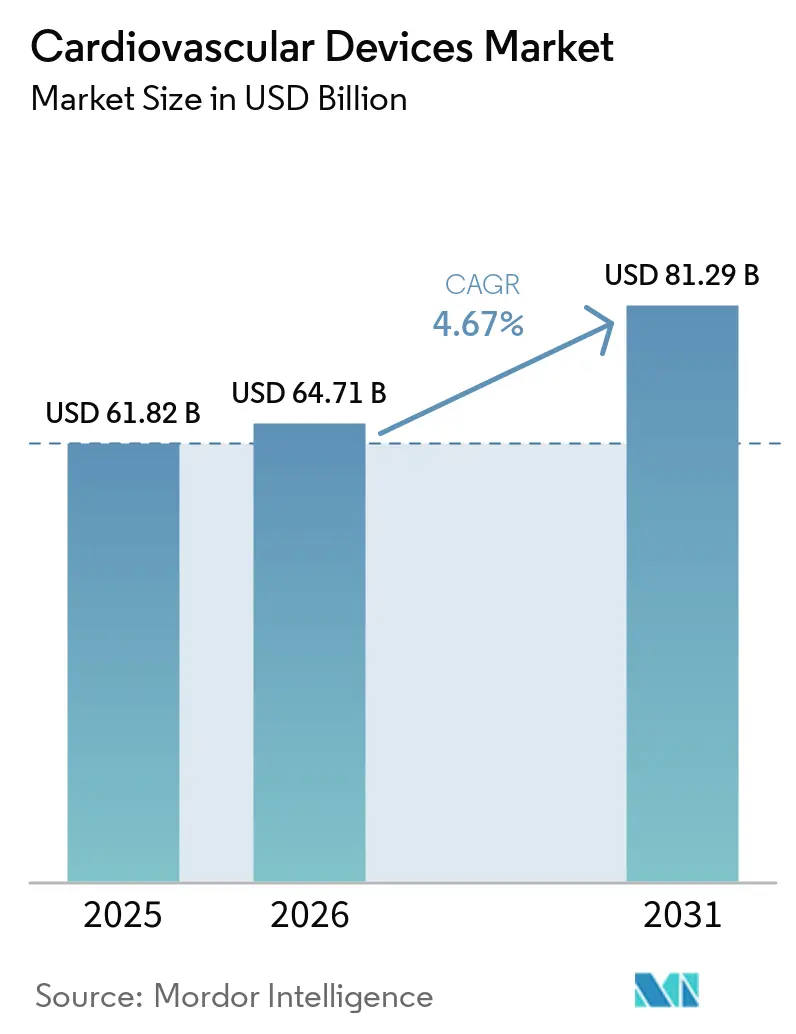
| Marktgröße (2026) | 64.71 Milliarden US-Dollar |
| Marktgröße (2031) | 81.29 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
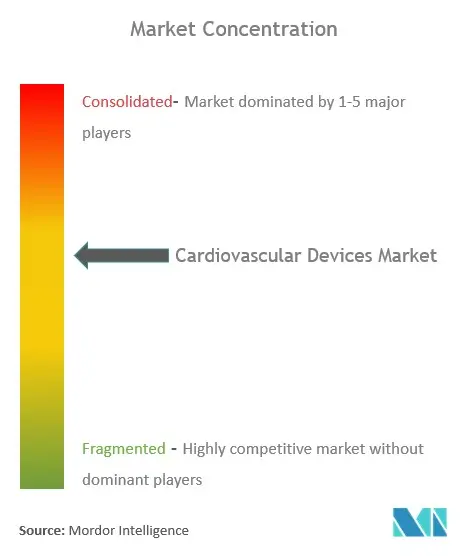
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Herz-Kreislauf-Geräte von Mordor Intelligence
Die Marktgröße für Herz-Kreislauf-Geräte wurde im Jahr 2025 auf 61,82 Milliarden USD geschätzt und soll von 64,71 Milliarden USD im Jahr 2026 auf 81,29 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,67 % während des Prognosezeitraums (2026–2031).
Die Nachfrage beschleunigt sich, da künstliche Intelligenz die Gerätefunktionalität verbessert, die Früherkennung zuverlässiger macht und gezielte Therapien ermöglicht. Die Verbreitung minimalinvasiver Eingriffe wächst weiter, unterstützt durch erweiterte Indikationen für den transkatheter Klappenersatz und die zunehmende Rolle ambulanter chirurgischer Zentren (ASCs). Strategische Übernahmen unter führenden Herstellern rationalisieren End-to-End-Behandlungsportfolios, während neue FDA-Zulassungen für kabellose Herzschrittmacher und renale Denervationssysteme neue Wege für unterversorgte Patientengruppen eröffnen. Verschärfte regulatorische Kontrollen und die hohen Kosten fortschrittlicher Technologien bleiben jedoch Hindernisse für die Akzeptanz in preissensiblen Regionen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Diagnose- und Überwachungsgeräte im Jahr 2025 einen Marktanteil von 71,62 % am Markt für Herz-Kreislauf-Geräte, während therapeutische Geräte mit einer CAGR von 6,74 % bis 2031 das schnellste Segmentwachstum verzeichneten.
- Nach Anwendung dominierte die koronare Herzkrankheit mit 44,55 % der Marktgröße für Herz-Kreislauf-Geräte im Jahr 2025; strukturelle Herzerkrankungen werden voraussichtlich bis 2031 mit einer CAGR von 7,42 % wachsen.
- Nach Endnutzer führten Krankenhäuser und Herzzentren mit einem Umsatzanteil von 58,67 % im Jahr 2025, während ASCs mit einer erwarteten CAGR von 9,41 % zwischen 2026 und 2031 das höchste Wachstum verzeichneten.
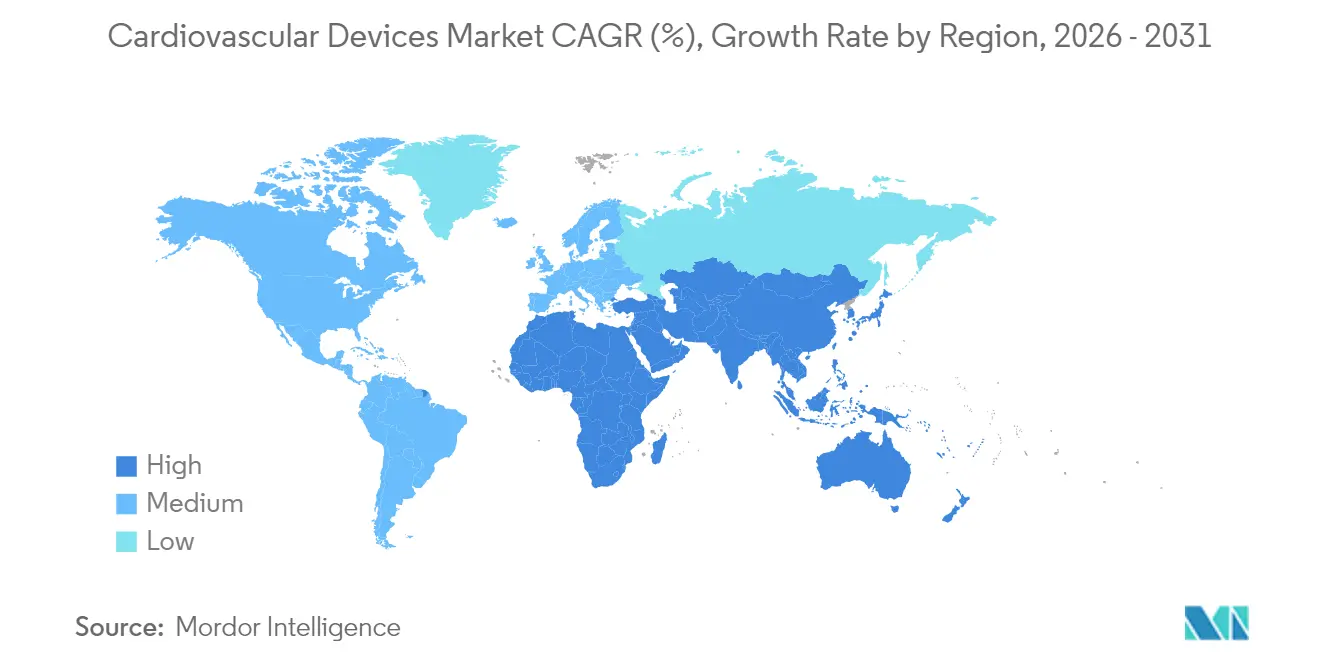
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 44,78 % am Markt für Herz-Kreislauf-Geräte; der asiatisch-pazifische Raum entwickelt sich mit einer CAGR von 8,44 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Präferenz für minimalinvasive Eingriffe | 1.90% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen | 1.60% | Global, am stärksten im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Schnelle technologische Fortschritte | 1.40% | Vereinigte Staaten, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Integration KI-gestützter Diagnosealgorithmen | 1.30% | Vereinigte Staaten, Europäische Union | Mittelfristig (2–4 Jahre) |
| Verbreitung von Erstattungscodes für die kardiologische Fernüberwachung (CMS-2023) | 1.20% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Mengenbasierte Beschaffung von Koronarstents in China | 0.90% | China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Akzeptanz minimalinvasiver Eingriffe
Minimalinvasive Techniken gestalten die kardiovaskuläre Versorgung um, indem sie Komplikationsraten senken und Krankenhausaufenthalte verkürzen. Die transkatheter Trikuspidalklappenreparatur hat das Marktvolumen seit dem zweiten Quartal 2024 um mehr als 50 % ausgeweitet. Gleichzeitig erhielten Systeme zur gepulsten Feldablation von Medtronic und Boston Scientific in den Jahren 2023–2024 FDA-Zulassungen und bieten damit einen sichereren Ansatz zur Behandlung von Vorhofflimmern. Das Investoreninteresse spiegelt diese klinischen Veränderungen wider, wie die 342 Übernahmen von Kardiologiekliniken von 2021 bis September 2023 zeigen. Johnson & Johnson's Kauf von Shockwave Medical für 13,1 Milliarden USD unterstreicht das Vertrauen in die intravaskuläre Lithotripsie, die bereits in 400.000 Eingriffen weltweit eingesetzt wird [1]Quelle: Johnson & Johnson, „Johnson & Johnson übernimmt Shockwave Medical”, jnjmedtech.com.
Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen
Herz- und Kreislauferkrankungen verursachen im Vereinigten Königreich 170.000 Todesfälle pro Jahr und betreffen 7,6 Millionen Menschen, was den Bedarf an fortschrittlicher Diagnostik erhöht [2]Quelle: British Heart Foundation, „Fakten und Zahlen”, bhf.org.uk. Die direkten Kosten sind im asiatisch-pazifischen Raum erheblich und belaufen sich allein in China auf 21,7 Milliarden USD. Achtzig Prozent der Krankheitslast sind auf veränderbare Risikofaktoren zurückzuführen, was das Interesse an Frühwarngeräten steigert. Multimorbidität – Diabetes in Verbindung mit Herz-Kreislauf-Erkrankungen – beschleunigt die Sterblichkeit und macht integrierte Lösungen unverzichtbar (Journal of Clinical Medicine).
Schnelle technologische Fortschritte
Bahnbrechende Produkte veranschaulichen das Innovationstempo. Abbotts AVEIR DR, der erste Zweikammer-Herzschrittmacher ohne Elektroden, erhielt im Juni 2024 die CE-Kennzeichnung mit einer Implantationserfolgsrate von 98,3 % und einer atrioventrikulären Synchronie von >97 %. Edwards Lifesciences' SAPIEN M3 wurde im April 2025 als erster transkatheter Mitralklappenersatz mit der CE-Kennzeichnung ausgezeichnet und erweitert die Optionen für inoperable Patienten. Beide Fortschritte unterstützen ein nachhaltiges Wachstum im Markt für Herz-Kreislauf-Geräte.
Integration KI-gestützter Diagnosealgorithmen
Künstliche Intelligenz ergänzt nun die Elektrokardiogramm-Interpretation und identifiziert subtile Wellenformmuster, die erkennbaren Symptomen vorausgehen. KI-gestützte EKG-Systeme können linksventrikuläre Dysfunktionen mit einem AUC von 0,95 erkennen, was traditionelle Schwellenwerte weit übertrifft. Medtronics AccuRhythm-KI-Algorithmen haben falsche Vorhofflimmerwarnungen um 88,2 % reduziert und dabei bis zu 100 % der echten Warnungen beibehalten. FDA-zugelassene Modelle wie Implicitys SignalHF geben Klinikern einen zweiwöchigen Vorsprung bei der Erkennung einer Herzinsuffizienz-Verschlechterung und ermöglichen so eine rechtzeitige Intervention. Zusammen treiben diese Fortschritte die weitere Nachfrage im Markt für Herz-Kreislauf-Geräte an.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Vorschriften und Produktrückrufe | −1.1% | Europa, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Instrumente und Eingriffe | −1.0% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an heparinbeschichteten Rohstoffen aufgrund der Schweinepest in China | −0.8% | China; globale Stent-Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Erstattungsdeckel für TAVR-Implantate durch die indische NPPA | −0.7% | Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Vorschriften und Produktrückrufe
Die europäische Medizinprodukteverordnung hat die Anforderungen an Nachweise erhöht und die Kosten für mittelgroße Hersteller gesteigert (European Heart Journal). Eine vergleichende Analyse ergab Verzögerungen von 3 bis 7 Jahren zwischen der CE-Kennzeichnung und der FDA-Zulassung für viele Geräte, wobei nur 7 von 27 Produkten doppelte Zulassungen erhielten. Obwohl diese Vorschriften die Sicherheit verbessern, verlangsamen sie den Markteintritt und könnten die kurzfristige Geräteverfügbarkeit verringern, was das Wachstum im Markt für Herz-Kreislauf-Geräte dämpft.
Hohe Kosten für Instrumente und Eingriffe
In Kanada übertrafen die Ausgaben für den transkatheter Aortenklappenersatz (TAVI) die Kosten des chirurgischen Ersatzes, erwiesen sich jedoch als kosteneffektiv, sobald die reduzierten Intensivstations- und Komplikationskosten berücksichtigt wurden. In den Vereinigten Staaten betrugen die Krankenhausaufnahmen aufgrund peripherer Gefäßerkrankungen durchschnittlich 33.700 USD pro Entlassung, und die Krankenhausaufnahmen aufgrund von Herzinsuffizienz beliefen sich auf jährlich 19,5 Milliarden USD. Solche Ausgaben behindern die Akzeptanz in kostenempfindlichen Umgebungen, insbesondere dort, wo die Erstattung begrenzt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Dominanz der Diagnostik und aufstrebende TherapeutikDiagnose- und Überwachungsprodukte führten im Jahr 2025 mit einem Marktanteil von 71,62 % im Markt für kardiovaskuläre Geräte und unterstreichen damit die Bedeutung der Früherkennung für das Risikomanagement. Kontinuierliche EKG-Plattformen, wie der BodyGuardian MINI, liefern bis zu 15 Tage Holter-Daten, angereichert durch BeatLogic KI, die die Rhythmusklassifizierung verfeinert. Das wasserbeständige Wearable von Vivalink erweitert die Überwachung auf 30 Tage und bietet mehr Komfort für die Langzeitbeobachtung. Künstliche Intelligenz steigert die Diagnosegenauigkeit weiter, da CarDS-Plus Einkanal-Smartwatch-EKGs in etwa 35 Sekunden interpretieren kann und so verwertbare Ergebnisse liefert.
Therapeutische Kategorien zur Unterstützung der erweiterten kardiovaskulären Lebenserhaltung entwickeln sich rasch weiter. Leitungslose Herzschrittmacher reduzieren Infektionsrisiken im Zusammenhang mit transvenösen Leitungen, und Zweikammermodelle wie der AVEIR DR synchronisieren nun die atrioventrikuläre Stimulation. Bahnbrechende Geräte, darunter Abbotts resorbierbarer Stent für Arterien unterhalb des Knies, adressieren die chronisch gliedmaßenbedrohende Ischämie und erweitern den Markt für kardiovaskuläre Geräte. KI-gesteuerte kardiale Ablation erzielte eine arrhythmiefreie Überlebensrate von 88 % nach 12 Monaten gegenüber 70 % bei alleiniger Pulmonalvenenisolation und verdeutlicht das Potenzial für überlegene Behandlungsergebnisse. Die dem Markt für kardiovaskuläre Geräte zugeschriebene Marktgröße im Bereich fortschrittlicher Therapeutika wird im Zuge dieser Innovationen weiter steigen.


Nach Anwendung:
Strukturelle Herzerkrankungen gewinnen an DynamikDie koronare Herzkrankheit blieb im Jahr 2025 mit 44,55 % des Marktes für Herz-Kreislauf-Geräte dominant. Interventionen wie die intravaskuläre Lithotripsie weiten die Behandlung auf stark verkalkte Läsionen aus. Dennoch wachsen strukturelle Herzanwendungen am schnellsten mit einer CAGR von 7,42 %, angetrieben durch transkatheter Mitral- und Trikuspidalklappenreparatur. Edwards Lifesciences' SAPIEN M3 bietet einen kathetergestützten Mitralklappenersatz für Hochrisikopatienten, während laufende TAVR-Studien eine erweiterte Sicherheit für Niedrigrisikokohorten zeigen.
Herzinsuffizienztechnologien tragen zur Dynamik bei. Johnson & Johnson's Übernahme von V-Wave hob das Potenzial von 1,7 Milliarden USD für Shuntsysteme hervor, die pulmonale Stauung lindern. Hypertonietherapien machten im November 2023 Fortschritte, als Medtronics Symplicity Spyral die FDA-Zulassung erhielt und die renale Denervation als praktikable Option für arzneimittelresistente Hypertonie etablierte. Die Marktgröße für Herz-Kreislauf-Geräte im Bereich der renalen Denervation ist unter diesen Bedingungen auf ein mehrjähriges zweistelliges Wachstum ausgerichtet.
Nach Endnutzer:
ASCs beschleunigen den Wandel der VersorgungKrankenhäuser und Herzzentren hielten im Jahr 2025 einen Umsatzanteil von 58,67 % und behalten komplexe Fallüberweisungen und fortschrittliche Bildgebungsinfrastruktur. Dennoch wachsen ASCs mit einer CAGR von 9,41 % am schnellsten dank Kosteneinsparungen und kürzerer Aufenthalte. Die Medicare-Zahlungen an ASCs stiegen 2024 um 2,6 %, was die Standortneutralität fördert und kardiovaskuläre Eingriffe in die Gemeinschaftsversorgung bringt. Analystenprognosen zeigen, dass der US-amerikanische ASC-Markt bis 2028 auf 59 Milliarden USD ansteigen wird, wobei das Eingriffvolumen in diesem Jahrzehnt um 25 % steigen soll.
Fernversorgungsmodelle folgen demselben Dezentralisierungstrend. Endotronix' Cordella-Pulmonalarteriensensor ermöglicht ein proaktives Herzinsuffizienzmanagement zu Hause und kombiniert invasive Druckmessungen mit nicht-invasiven Vitalwerten. Diese Technologie verwischt traditionelle Standortgrenzen und verspricht Volumenwachstum jenseits der Krankenhausmauern. Jede Verschiebung unterstützt eine nachhaltige Expansion im Markt für Herz-Kreislauf-Geräte.
Geografische Analyse
Markt für kardiovaskuläre Geräte in Nordamerika
Nordamerika hielt 2025 einen Anteil von 44,78 % am Markt für kardiovaskuläre Geräte, gestützt durch hohe Pro-Kopf-Gesundheitsausgaben und eine breite Versicherungsabdeckung. Die Medicare-Erstattung für ambulante Operationszentren (ASCs) erreichte im Jahr 2022 6,1 Milliarden USD, was die Bedeutung öffentlicher Kostenträger für die ambulante Versorgung verdeutlicht (medpac.gov). Robuste regulatorische Rahmenbedingungen ermöglichen die rasche Einführung KI-gestützter Geräte, wie die zahlreichen FDA-Zulassungen für kabellose Herzschrittmacher und Ablationssysteme im Jahr 2024 belegen. Die angebotsseitige Stärke resultiert aus Forschungs- und Entwicklungszentren in Minnesota, Kalifornien und Massachusetts, wo Medizingeräteunternehmen in unmittelbarer Nähe zu Forschungsuniversitäten angesiedelt sind.
Markt für kardiovaskuläre Geräte in Europa
Europa belegt beim Umsatz den zweiten Rang, unterstützt durch eine Tradition klinischer Innovation. Die strengere Prüfung durch die europäische Medizinprodukteverordnung (MDR) könnte jedoch Zulassungen verzögern und die Marktüberwachung nach dem Inverkehrbringen verschärfen, was das Angebot vorübergehend einschränkt. Dennoch bestätigen die CE-Kennzeichnungen für den AVEIR DR-Herzschrittmacher und das M3-Mitralklappenventilsystem die anhaltende Innovation unter den neuen Vorschriften (abbott.mediaroom.com). Die Einführung der gepulsten Feldablation und der intravaskulären Lithotripsie unterstreicht zusätzlich das regionale Bekenntnis zur minimalinvasiven Versorgung.
Markt für kardiovaskuläre Geräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 8,44 % bis 2031. Alternde Bevölkerungen und zunehmende lebensstilbedingte Risikofaktoren schaffen einen großen Patientenpool; allein in China sind 290 Millionen Patienten mit Herz-Kreislauf-Erkrankungen registriert (biospectrumasia.com). Öffentlich-private Partnerschaften verbessern die Infrastruktur, und politische Initiativen in Indien und China fördern die heimische Fertigung. Trotz heterogener regulatorischer Wege arbeiten lokale Unternehmen mit globalen Marktführern bei Technologietransfers zusammen, was die Akzeptanz neuartiger Implantate beschleunigt. Insgesamt bauen diese Faktoren eine starke Dynamik für den Markt für kardiovaskuläre Geräte in verschiedenen Volkswirtschaften auf.

Regulatorisches Umfeld
In den Vereinigten Staaten liegt die Aufsicht über Kombinationsprodukte beim FDA Office of Combination Products, das das federführende Prüfzentrum (CDRH, CDER oder CBER) basierend auf der primären Wirkungsweise zuweist. Herstellungs- und Qualitätsanforderungen sind unter 21 CFR Part 4 harmonisiert, um die Qualitätssysteme für Medizinprodukte und Arzneimittel bei Kombinationsprodukten aufeinander abzustimmen.
In Europa erhöht die Medizinprodukteverordnung MDR 2017/745 die Anforderungen an Nachweise und Dokumentation für Arzneimittel-Medizinprodukt-Kombinationen. Artikel 117 verlangt, dass integrale Arzneimittel-Medizinprodukt-Kombinationen die grundlegenden Sicherheits- und Leistungsanforderungen gemäß MDR Anhang I erfüllen und, sofern das Produkt nicht unabhängig CE-gekennzeichnet ist, eine Stellungnahme einer Benannten Stelle in die Arzneimittelakte aufgenommen wird; MDR Regel 14 klassifiziert viele solcher Produkte als Klasse III. Im Juni 2025 unterstützte der Europäische Rat vorgeschlagene Reformen zur Klärung von Definitionen und Verweisen für Kombinationsprodukte in MDR und IVDR, was die parallele regulatorische Planung für Arzneimittel und Medizinprodukte stärkt.
Wettbewerbslandschaft
Es herrscht eine moderate Konzentration, wobei Medtronic, Abbott, Boston Scientific, Edwards Lifesciences und Johnson & Johnson den Großteil des globalen Umsatzes ausmachen. Johnson & Johnson's Kauf von Shockwave Medical für 13,1 Milliarden USD im April 2024 stärkt seine Technologie in der intravaskulären Lithotripsie, während die anschließende Übernahme von V-Wave das Engagement in der Herzinsuffizienztherapie vertieft. Boston Scientific erweiterte seine Reichweite in der intravaskulären Lithotripsie durch die Übernahme von Bolt Medical für bis zu 664 Millionen USD im Januar 2025.
Produktpipelines zeigen parallele Fortschritte. Medtronics AccuRhythm-KI reduzierte falsche Warnungen implantierbarer Monitore um bis zu 88,2 % und verbesserte so die Effizienz der Kliniker. Abbotts softwaregesteuerter ballonexpandierbarer TAVI integriert Verfahrensalgorithmen, die die Genauigkeit der Klappenimplantation verbessern. Edwards Lifesciences konzentriert sich auf Transkatheter-Systeme der nächsten Generation mit dem Ziel, inkrementelles Wachstum bei der Mitral- und Trikuspidalklappenreparatur zu erzielen.
Partnerschaften mit Digital-Health-Startups erweitern die Analysefähigkeiten. Medtronic arbeitet mit KI-Unternehmen für die Arrhythmieprognose zusammen, und Boston Scientific investiert in cloudbasierte Rhythmusmanagementplattformen. Diese Strategien zielen auf verbesserte Ergebnisse und niedrigere Wiederaufnahmeraten ab und unterstützen eine nachhaltige Nachfrage im gesamten Markt für Herz-Kreislauf-Geräte.
Portfolio-Orchestrierung: Jenseits einfacher Skalierung versus Spezialisierung
Der kardiovaskuläre Markt erlebt einen Wandel in der Positionierung der Unternehmen – weg von der alten Wahl zwischen Größe oder Spezialisierung. Die erfolgreichsten Akteure im Markt für Herz-Kreislauf-Geräte bauen strategische Netzwerke komplementärer Produkte auf, die ihre zentralen Wertangebote stärken. Dieser Ansatz zeigt sich deutlich in Partnerschaften wie der zwischen dem britischen Unternehmen Anumana und der Mayo Clinic, die zur FDA-Zulassung ihres ECG-AI-LEF-Geräts zur Erkennung potenzieller Herzinsuffizienz führte. Diese Kooperationen ermöglichen es Unternehmen, auf spezialisiertes Fachwissen zuzugreifen, ohne alles intern entwickeln zu müssen. Im Segment der therapeutischen und chirurgischen Geräte, das 75,3 % des Marktes ausmacht, konzentrieren sich Unternehmen nun auf die Schaffung vernetzter Produktsysteme anstelle von Einzelgeräten. Sie erkennen, dass der Erfolg nun davon abhängt, vollständige Lösungen statt nur einzelner Produktmerkmale anzubieten. Diese Strategie funktioniert besonders gut in Nordamerika, das etwa 51,1 % des globalen Marktes für Herz-Kreislauf-Geräte repräsentiert, wo Gesundheitsdienstleister zunehmend Anbieter bevorzugen, die umfassende, kompatible Lösungen anbieten.
Regulatorisches Kapital: Compliance in Wettbewerbsvorteile umwandeln
Kluge Unternehmen im Sektor der Herz-Kreislauf-Geräte wandeln ihre regulatorischen Fähigkeiten von grundlegenden Compliance-Funktionen in strategische Vermögenswerte um, die echte Wettbewerbsvorteile schaffen. Die Fähigkeit, komplexe Vorschriften effizient zu navigieren, ist zu einer wertvollen Kompetenz geworden, die Produkteinführungszeitpläne, Kosten und Marktposition beeinflusst. Unternehmen mit starker regulatorischer Expertise gewinnen 6 bis 12 Monate Vorsprung bei der Markteinführung von Produkten, was besonders im Markt für interventionelle Kardiologiegeräte spürbar ist, wo der erste Markteintritt direkt in Marktanteile übersetzt wird. Anumanas erfolgreiche FDA-510(k)-Zulassung für sein ECG-AI-LEF-Gerät mit der Mayo Clinic zeigt, wie regulatorische Meilensteine zu Schlüsselereignissen geworden sind, die Investoren und Analysten genau beobachten. Diese Expertise ist besonders wertvoll in der wachsenden asiatisch-pazifischen Region, wo Unternehmen unterschiedliche Vorschriften in mehreren Ländern navigieren müssen. Unternehmen, die in regulatorisches Wissen investieren, gute Beziehungen zu Regulierungsbehörden pflegen und die regulatorische Planung frühzeitig in die Produktentwicklung einbeziehen, schaffen Vorteile, die Wettbewerber ohne erheblichen Zeitaufwand nur schwer einholen können.
Marktführer im Bereich Herz-Kreislauf-Geräte
Boston Scientific Corporation
Abbott
Medtronic
Edwards Lifesciences Corporation
Cardinal Health
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kardiovaskuläre Geräte
- Abbott Laboratories
- Boston Scientific
- Edward Lifesciences
- Terumo
- Johnson & Johnson* (Biosense Webster, Cordis legacy)
- BIOTRONIK
- LivaNova plc
- MicroPort
- Lepu Medical
- B. Braun
- Getinge
- W. L. Gore & Associates
- Cook Group
- Cardinal Health
- Nihon Kohden
- Merit Medical Systems
- Zoll Medical
- Shockwave Medical, Inc.
- Penumbra
Lesen Sie die Analyse der kardiovaskuläre Geräte-Unternehmen

Marktchancen und Zukunftsaussichten
Regulatorische Meilensteine und Etikettenerweiterungen schaffen Freiräume im minimalinvasiven Rhythmusmanagement und in breiteren ambulanten Arbeitsabläufen. Im April 2026 genehmigte die FDA Etikettenänderungen für den Abbott AVEIR VR Leadless Pacemaker, um eine Implantation über die Vena jugularis interna zu ermöglichen – eine praktische Erweiterung des Zugangswegs, die den in Frage kommenden Ärzte- und Patientenpool in Situationen erweitern kann, in denen der femorale Zugang schwierig ist. Im selben Monat genehmigte die FDA eine PMA-Ergänzung von Medtronic für arzneimittelbeschichtete CapSureFix-Schrittmacherelektroden, die die Häufigkeit der Bioburden-Überwachung reduziert und die betriebliche Effizienz für Krankenhäuser und Kliniken mit hohem Implantatvolumen unterstützt.
Auf technologischer Seite bewegt sich die Innovation bei Medizinprodukt-Arzneimittel-Kombinationen hin zu stärker maßgeschneiderter Elutionskontrolle und Gefäßheilung, einschließlich polymerfreier Ansätze mit biphasischer Freisetzungskinetik und Beschichtungen der nächsten Generation, die auf Endothelialisierung und geringere langfristige Nebenwirkungen abzielen. Der F&E-Fokus verschiebt sich hin zu Strategien mit zwei Wirkstoffen und immunmodulatorischen Ansätzen sowie einer stärkeren Nutzung computergestützter Modellierung zur gemeinsamen Optimierung von Stent-Mechanik, Hämodynamik und Wirkstofffreisetzung, was mit der Marktverschiebung hin zu integrierten Lösungen übereinstimmt, die Verfahrenshardware mit therapiespezifischen Leistungsmerkmalen kombinieren.
Recent Industry Developments in Markt für kardiovaskuläre Geräte
- Juli 2026: Johnson & Johnson gab die FDA-Zulassung der Dual Energy THERMOCOOL SMARTTOUCH SF Platform zur Abgabe von Hochfrequenz- und gepulster Feldenergie bekannt. Die Zulassung fördert die Dual-Energie-Ablation in der Elektrophysiologie und stärkt den plattformbasierten Vertrieb in Kombination mit Mapping- und Workflow-Tools.
- Januar 2025: Boston Scientific schloss die Übernahme von Bolt Medical für 664 Millionen USD ab und erweiterte damit sein Portfolio für intravaskuläre Lithotripsie sowie die Abdeckung im Bereich koronarer und peripherer Interventionen.
- April 2024: Johnson & Johnson schloss die Übernahme von Shockwave Medical für 13,1 Milliarden USD ab und erweiterte damit sein Portfolio um eine skalierte Franchise für intravaskuläre Lithotripsie mit breiter Verfahrensakzeptanz.


Markt für kardiovaskuläre Geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für kardiovaskuläre Geräte definiert als der Umsatz, der mit regulierten Medizinprodukten erzielt wird, die zur Diagnose, Überwachung, Behandlung oder chirurgischen Versorgung von Herz- und Gefäßerkrankungen in globalen Gesundheitseinrichtungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Eigenständige kardiologische Softwareplattformen und geräteunabhängige Dienstleistungen sind ausgeschlossen; allgemeine Krankenhaus-IT oder Consumer-Wellness-Wearables werden nicht als kardiovaskuläre Geräte gezählt.
Segmentierungsübersicht
- Nach Gerätetyp
- Diagnose- und Überwachungsgeräte
- Elektrokardiogramm (EKG)
- Kardiologische Fernüberwachung
- Sonstige Diagnose- und Überwachungsgeräte
- Therapeutische und chirurgische Geräte
- Herzunterstützungsgeräte
- Herzrhythmusmanagementgeräte
- Katheter
- Transplantate
- Herzklappen
- Stents
- Sonstige therapeutische und chirurgische Geräte
- Diagnose- und Überwachungsgeräte
- Nach Anwendung
- Koronare Herzkrankheit
- Arrhythmie
- Herzinsuffizienz
- Strukturelle Herzerkrankung
- Hypertonie
- Sonstige
- Nach Endnutzer
- Krankenhäuser und Herzzentren
- Ambulante chirurgische Zentren
- Häusliche Pflegeumgebungen
- Fachkliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau eines praxisnahen Bildes der Nachfrage und der Eingriffshäufigkeit, da der Gerätemix damit zusammenhängt, wie viele Herzpatienten diagnostiziert und behandelt werden. Wir stützen uns in der Regel auf öffentliche Quellen wie die Weltgesundheitsorganisation, die Weltbank, OECD-Gesundheitsstatistiken, die US-amerikanischen CDC sowie FDA-Geräte- und Sicherheitsmitteilungen, um den medizinischen und regulatorischen Kontext zu fundieren.
Anschließend kartieren wir Angebotssignale und Kommerzialisierungsmuster anhand von Quellen wie Jahresberichten von Unternehmen, Investorenpräsentationen, Transkripten von Earnings Calls, Verbandswebseiten und seriöser Fachpresse im Gesundheitswesen. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Nachrichten bündeln, Patentdatenbanken zur Verfolgung von Innovationsrichtungen sowie Importund Exportdaten auf Sendungsebene, um grenzüberschreitende Warenströme für relevante Geräteklassen zu plausibilisieren. Diese Desk-Research-Quellen sind nicht abschließend; zahlreiche weitere öffentliche und kostenpflichtige Referenzen werden gesichtet, um Daten zu erheben, Annahmen zu validieren und etwaige Widersprüche zu klären.
Primärinterviews und Umfragen
Primärforschung dient dazu, die Desk-Research-Ergebnisse zu überprüfen und Lücken zu schließen, die veröffentlichte Statistiken nicht abdecken – insbesondere in Bezug auf Preisspannen, Ausschreibungsverhalten und Produktmixverschiebungen nach Versorgungsumfeld. Wir führen Interviews und Umfragen mit Herstellern, Distributoren, Klinikern, Herzkatheterlabor-Einkäufern und Krankenhausbeschaffungsteams in den wichtigsten Regionen durch, damit Annahmen an lokale Erstattungsbedingungen, Adoptionszeitpunkte und Ersatzzyklen angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 15 % | APAC: 42 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 30 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 55 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach Top-down- und Bottom-up-Logik, sodass die Gesamtwerte an der tatsächlichen Versorgungsrealität verankert bleiben und anschließend mit der angebotsseitigen Realität abgeglichen werden. Auf der Top-down-Seite werden Eingriffszahlen und behandelte Patientenpools nach Region rekonstruiert und dann unter Verwendung von Nutzungsraten und typischen Versorgungspfaden in Gerätenachfrage umgerechnet, gefolgt von einer Preisermittlung zur Berechnung des Umsatzes.
In der Praxis tragen einige wenige Eingangsgrößen den Großteil des Gewichts, wie etwa die kardiovaskuläre Krankheitslast und der Altersmix, PCI- und Stent-Eingriffszahlen, Implantationsraten im Rhythmusmanagement, das Wachstum struktureller Herzinterventionen, die Kapazität von Krankenhäusern und Herzzentrumszentren sowie Ersatz- oder Upgrade-Zyklen für Überwachungs- und implantierbare Geräte. Diese Signale werden dann durch selektive Bottom-up-Näherungen wie Stichproben von Durchschnittsverkaufspreisbereichen, Kanalaufschläge und Plausibilitätsprüfungen der Lieferantenumsätze bestätigt, um Mixveränderungen und uneinheitliche Berichterstattung zu berücksichtigen.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch Trendglättung bei wichtigen Treibern, da Erstattungsänderungen und Technologieadoption die Volumina schneller verschieben können, als eine lineare Extrapolation vermuten lässt. Wenn eine Bottom-up-Prüfung Lücken aufweist – beispielsweise bei eingeschränkter Sichtbarkeit in kleineren Ländermärkten – verwendet das Modell Proxy-Indikatoren wie Eingriffsdichte, Importintensität und Wachstum der Krankenhausausgaben, um regionale Gesamtwerte konsistent und reproduzierbar zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Querprüfungen, bei denen die Ergebnisse mit unabhängigen Signalen wie Eingriffswachstum, Entwicklung der öffentlichen Gesundheitsausgaben und beobachteten Preisspannen verglichen werden; Ausreißer werden vor der Freigabe geprüft. Zeigt eine Region einen starken Sprung, der sich nicht durch Adoption, Erstattung oder Währungszeitpunkt erklären lässt, werden die Annahmen überarbeitet und Folgegespräche mit relevanten Feldexperten eingeleitet.
Vor der Veröffentlichung durchlaufen Modell und Bericht mehrstufige Analytikerprüfungen, damit die endgültigen Zahlen über Regionen und Gerätegruppierungen hinweg intern konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, gefolgt von einem abschließenden Durchgang vor der Auslieferung, um sicherzustellen, dass die Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktschätzung für kardiovaskuläre Geräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kardiovaskuläre Geräte stimmen häufig nicht überein, selbst wenn die Titel ähnlich klingen, da Umfang und Preislogik unterschiedlich definiert sein können. Die Unterschiede zeigen sich in der Regel darin, was als Gerät gezählt wird, wie die eingriffsbezogene Nachfrage in Umsatz umgerechnet wird und wie schnell Annahmen aktualisiert werden, wenn sich Adoptionsmuster ändern.
Eingriffszahl-Benchmarks und regionale Endnutzeranteilsprüfungen sind die Leitplanken, die den Mordor-Intelligence-Wert für 2025 an tatsächlichen Nachfragesignalen verankern; dies reduziert tendenziell die Übererfassung, die auftreten kann, wenn angrenzende Bildgebungssysteme oder unscharf definierte Überwachungslösungen einbezogen werden. Lücken entstehen auch durch die Art und Weise, wie Durchschnittsverkaufspreise im Zeitverlauf fortgeschrieben werden, wie der Zeitpunkt der Währungsumrechnung über Regionen hinweg gehandhabt wird und ob konservative oder aggressive Szenarien als Hauptfall dargestellt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 61,82 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 70,02 Milliarden USD (2025) | Verwendet eine breitere Gerätegrenze, die mehr Diagnose- und Überwachungswert in den Gesamtwert einbeziehen kann, und wendet typischerweise schnellere Annahmen zur Durchschnittsverkaufspreisprogression über Regionen hinweg an. |
| Branchenpublikation B | 74,71 Milliarden USD (2025) | Stützt sich auf ein Szenario mit höherem Wachstum bei Eingriffserweiterung und Preisgestaltung und behandelt möglicherweise bestimmte unterstützende und diagnostische Geräte konsistenter über Endnutzer hinweg als im Umfang enthalten. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Abgrenzungsentscheidungen und die Art und Weise, wie Volumina und Preise in die Zukunft projiziert werden, und nicht durch eine Uneinigkeit darüber, dass die Nachfrage steigt. Indem das Modell auf Eingriffshäufigkeit, Versorgungsumfeld-Mix und realistische Preisspannen zurückführbar bleibt, lässt sich der resultierende Gesamtwert leichter reproduzieren und aktualisieren, wenn sich ein einzelner Treiber verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Herz-Kreislauf-Geräte?
Die Marktgröße für Herz-Kreislauf-Geräte wird voraussichtlich 2026 einen Wert von 64,71 Milliarden USD erreichen und mit einer CAGR von 4,67 % auf 81,29 Milliarden USD bis 2031 wachsen.
Welche Gerätekategorie hat heute den größten Marktanteil?
Diagnose- und Überwachungsgeräte machen 71,62 % des Umsatzes im Jahr 2025 aus, angetrieben durch die breite Einführung KI-gestützter EKG- und Fernüberwachungslösungen.
Warum ziehen strukturelle Herzgeräte Aufmerksamkeit auf sich?
Strukturelle Herzerkrankungen verzeichnen mit einer CAGR von 7,42 % das schnellste Anwendungswachstum dank transkatheter Klappeninnovationen wie Edwards Lifesciences' SAPIEN M3.
Wie beeinflussen ambulante chirurgische Zentren die Marktdynamik?
ASCs bieten niedrigere Eingriffkosten und kürzere Erholungszeiten, was zu einer CAGR von 9,41 % führt, die das Krankenhausvolumen übertrifft und die ambulante Expansion unterstützt.
Welche Regionen werden das zukünftige Wachstum anführen?
Nordamerika behält den größten Anteil mit 44,78 %, aber der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 8,44 % die höchste Wachstumsrate, angetrieben durch steigende Krankheitsprävalenz und Gesundheitsinvestitionen.
Wie wichtig ist künstliche Intelligenz in diesem Markt?
KI verbessert die Diagnosegenauigkeit erheblich, reduziert Fehlalarme und ermöglicht frühere Interventionen, was sie zu einem entscheidenden Treiber der zukünftigen Geräteakzeptanz weltweit macht.
Seite zuletzt aktualisiert am:



