
Rapsöl-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 41.04 Milliarden US-Dollar |
| Marktgröße (2031) | 49.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.84 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rapsöl-Marktanalyse von Mordor Intelligence
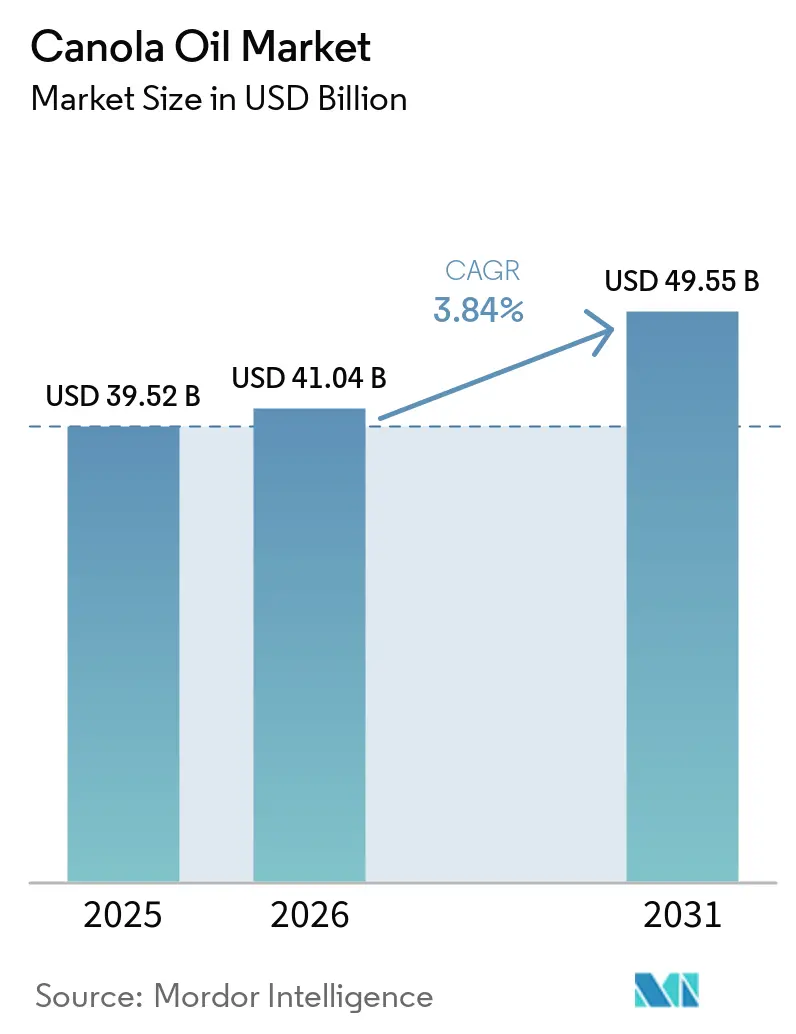
Die Größe des Rapsöl-Marktes wird voraussichtlich von 39,52 Milliarden USD im Jahr 2025 und 41,04 Milliarden USD im Jahr 2026 auf 49,55 Milliarden USD bis 2031 anwachsen, was einem CAGR von 3,84 % zwischen 2026 und 2031 entspricht. Neutral schmeckende Speiseöle sind stark nachgefragt und treiben das Wachstum bei verpackten Snacks, dem Frittieren in Schnellrestaurants und pflanzlichen Lebensmitteln voran. Gleichzeitig steigern technologiegestützte Extraktionsmethoden das Angebot. Der Markt boomt insbesondere bei der Produktion von erneuerbarem Diesel. Nach der Genehmigung durch die EPA stiegen die US-Importe von Rapsöl stark an, wodurch der US-Anteil an den kanadischen Rapsölexporten von 50–60 % auf bemerkenswerte 91 % im Jahr 2024 stieg[1]. In der Asien-Pazifik-Region bevorzugen chinesische und indische Verarbeiter RBD-Rapsöl gegenüber Sojabohnen- und Palmölen aufgrund der besseren oxidativen Stabilität. Gleichzeitig fördern Hersteller in Nordamerika und Europa Premium-High-Oleic- und Bio-Varianten, um ihre Gewinnmargen zu schützen. Trotz Rückschlägen durch Anti-Samenöl-Kampagnen schöpfen Landwirte Hoffnung aus der überarbeiteten „gesunden” Definition der FDA, die Rapsöl nun befürwortet und potenziell der Verbreitung von Fehlinformationen entgegenwirkt[2]. Im Nahen Osten und Afrika bieten rasche Urbanisierung und Modernisierung des Einzelhandels eine doppelte Marktlandschaft: Während Erschwinglichkeit die meisten Kaufentscheidungen bestimmt, sucht ein Nischensegment mit höherem verfügbarem Einkommen nach Premium-Angeboten wie Omega-3-DHA-Mischungen. Die Wettbewerbslandschaft bleibt mäßig intensiv. In Kanada und Australien helfen Kapazitätserweiterungen dabei, Preise zu stabilisieren, die aufgrund von Wetterbedingungen häufig schwanken. Gleichzeitig setzen globale Verarbeiter auf vertikale Integrationsstrategien, um die Saatgutverfügbarkeit zu sichern, insbesondere da Nachhaltigkeitsstandards strenger werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt RBD-Rapsöl im Jahr 2025 einen Marktanteil von 84,15 % am RBD-Rapsöl-Markt, während High-Oleic-raffinierte Varianten voraussichtlich bis 2031 mit einem CAGR von 5,21 % wachsen werden.
- Nach Art dominierte die konventionelle Qualität mit einem Anteil von 91,23 % im Jahr 2025; die biologische Qualität wird voraussichtlich mit einem CAGR von 5,90 % von 2026 bis 2031 wachsen.
- Nach Endverbraucher erfassten Einzelhandelskanäle 54,24 % des Umsatzes im Jahr 2025, während Foodservice- und HoReCa-Kanäle voraussichtlich bis 2031 mit einem CAGR von 5,14 % wachsen werden.
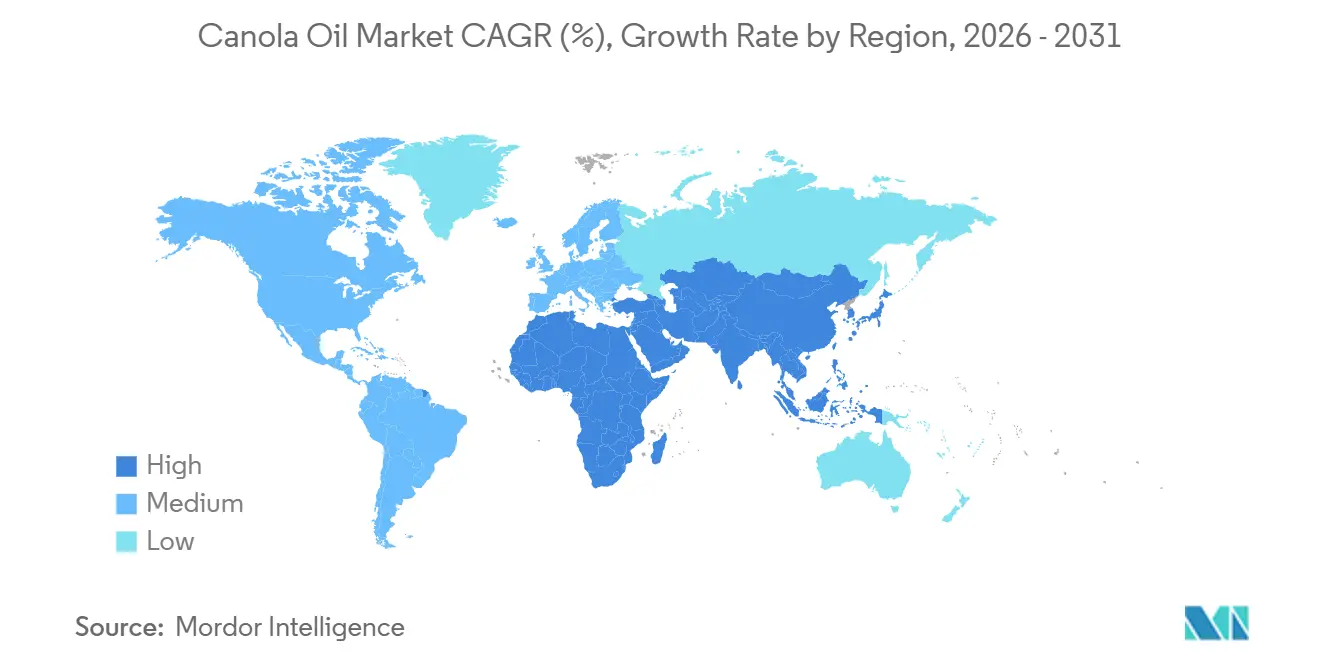
- Nach Geografie führte Asien-Pazifik mit einem Anteil von 37,17 % im Jahr 2025, und die Region Naher Osten und Afrika wird voraussichtlich während 2026–2031 mit einem CAGR von 5,52 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Präferenz für fettarme und gesündere Speiseöle | +0.8% | Global, am stärksten in Nordamerika, Europa und städtischen Gebieten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach neutral schmeckenden Ölen in verpackten und verarbeiteten Lebensmitteln | +0.6% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach pflanzlichen und Clean-Label-Produkten | +0.7% | Nordamerika, Europa, wohlhabende Städte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung in Foodservice-Betrieben, die die Nachfrage stützt | +0.5% | Global, insbesondere in Expansionskorridoren für Schnellrestaurants | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Ölextraktions- und Raffinierungstechnologien | +0.4% | Nordamerika und Europa, mit Technologietransfer nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Produktinnovation, einschließlich angereicherter und gemischter Varianten | +0.5% | Zuerst Nordamerika und Europa, dann Premium-Segmente im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Präferenz für fettarme und gesündere Speiseöle
RBD-Rapsöl gewinnt an Bedeutung, da Verbraucher die kardiovaskuläre Gesundheit priorisieren. Mit einem Gehalt an gesättigten Fettsäuren von 7 % steht RBD-Rapsöl in starkem Kontrast zu Palmöl mit 49 % und Kokosöl mit beachtlichen 87 %. Die US-amerikanische Food and Drug Administration hat Aussagen auf der Verpackung genehmigt, die den Konsum von Rapsöl mit einem reduzierten Risiko für koronare Herzerkrankungen in Verbindung bringen. Diese Empfehlung treibt Reformulierungen bei Snacks, Backwaren und Dressings voran, die zwischen 2025 und 2026 eingeführt werden sollen. Eine 2024 peer-reviewed klinische Studie ergab, dass der Ersatz von 5 % der Nahrungsenergie aus gesättigten Fetten durch Rapsöl zu einem Rückgang des LDL-Cholesterins um 8–10 % führte. Mit einem Alpha-Linolensäuregehalt von 9–11 % deckt ein Esslöffel Rapsöl 75 % des täglichen pflanzlichen Omega-3-Bedarfs. Dies positioniert Einzelhändler dazu, Rapsöl als herzgesunde Alternative zu vermarkten, die mit dem Premium-Preisschild von Olivenöl konkurriert. Unter Ausnutzung dieser ernährungsphysiologischen Vorteile gewinnen Eigenmarken in Nordamerika und Europa erheblich an Boden und fordern etablierte Marken im reifen Premium-Segment des RBD-Rapsöl-Marktes heraus.
Wachsende Nachfrage nach neutral schmeckenden Ölen in verpackten und verarbeiteten Lebensmitteln
Industrielle Verarbeiter priorisieren Geschmacksneutralität, um regionale Geschmackskonsistenz zu gewährleisten. Der Raffinierungszyklus von RBD-Rapsöl reduziert freie Fettsäuren effektiv auf unter 0,05 %, während gleichzeitig Pigmente und flüchtige Stoffe eliminiert werden, die den Geschmack des Produkts beeinflussen könnten. Von 2020 bis 2025 verzeichnete Chinas Sektor für verarbeitete Lebensmittel ein jährliches Wachstum von 8,3 %. Bemerkenswert ist, dass der Sektor begann, Sojaöl durch Rapsöl in Keksen, Nudeln und Crackern zu ersetzen, wodurch die Haltbarkeit bei Raumtemperatur erfolgreich von 6 auf 12 Monate verdoppelt wurde. Snack-Giganten mit Aktivitäten in über 50 Ländern haben dieses Öl übernommen, um ein konsistentes Mundgefühl und Knusprigkeit in ihren globalen Lieferketten zu gewährleisten. Daten unterstreichen diesen Trend: Bis 2025 erreichte Chinas Rapsölverbrauch in der Lebensmittelverarbeitung 3,2 Millionen Tonnen, was einem Anstieg von 18 % über zwei Jahre entspricht. Diesen Trend weiter festigend vollzog McDonald's 2024 weltweit den Wechsel zu einer rapsölbasierten Frittierölmischung, was den Drang nach Standardisierung im RBD-Rapsöl-Markt unterstreicht.
Steigende Nachfrage nach pflanzlichen und Clean-Label-Produkten
In einer Umfrage des International Food Information Council aus dem Jahr 2024 gaben 75 % der Teilnehmer an, Zutatenlisten genau zu prüfen. Dieser Trend hat einzelne pflanzliche Fette zunehmend attraktiv gemacht. RBD-Rapsöl, das den „Clean-Label”-Standards entspricht, die synthetische Zusatzstoffe und hydrierte Fette verbieten, weist ein Umweltprofil auf, das die mit tropischen Ölen verbundenen Abholzungskontroversen umgeht. Bis 2025 stiegen die Umsätze mit pflanzlichem Fleisch auf 7,5 Milliarden USD, wobei Branchenführer Beyond Meat und Impossible Foods auf Rapsöl zurückgriffen, um die Saftigkeit von tierischem Fett nachzuahmen. Europas vegane Bevölkerungsgruppe wuchs 2025 auf 78 Millionen an und verstärkte die Nachfrage. Dennoch haben Einschränkungen bei der biologischen Anbaufläche das zertifizierte Angebot begrenzt, was zu anhaltend hohen Aufschlägen für biologisches RBD-Rapsöl führt.
Wachsende Nutzung in Foodservice-Betrieben, die die Nachfrage stützt
Im Jahr 2025 entschieden sich Schnellrestaurants und Hotel-Restaurant-Café-Ketten zunehmend für High-Oleic-RBD-Rapsöl aufgrund seiner Fähigkeit, die Frittierlebensdauer auf 7–10 Tage zu verlängern, was der doppelten Dauer konventioneller Öle entspricht. Diese strategische Entscheidung reduzierte die Inputkosten erheblich und steigerte die betriebliche Effizienz, was zu verbesserten Gewinnmargen beitrug. Die Foodservice-Umsätze in Nordamerika übertrafen die Werte von 2019 um 12 %, angetrieben durch gestiegene Verbrauchernachfrage und betriebliche Optimierungen. Städtische Cloud-Küchen in der Asien-Pazifik-Region stützten sich stark auf die verlängerte Öllebensdauer, um ihre knappen Margen von 5–8 % zu schützen und die Nachhaltigkeit in einem wettbewerbsintensiven Umfeld zu gewährleisten. Die überlegene oxidative Stabilität des High-Oleic-Öls, nachgewiesen durch Peroxidwerte unter 2 meq/kg nach 72 Stunden bei 180 °C, spielte eine entscheidende Rolle bei der Reduzierung des Entsorgungsbedarfs und der Senkung der Beschaffungsbudgets um bis zu 50 %. Darüber hinaus bevorzugten Abfüller im Jahr 2025 zunehmend 35-Pfund-Kanister und 400-Pfund-Behälter, die zusammen 42 % des Foodservice-Volumens in Nordamerika ausmachten. Diese Verschiebung der Verpackungspräferenzen stärkte die Durchdringung von RBD-Rapsöl im Markt weiter und unterstrich seine wachsende Bedeutung in der Foodservice-Branche.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität von Rapssamen aufgrund von Wetter und Logistik | –0.4% | Kanada, Australien, importabhängiges Asien | Kurzfristig (≤ 2 Jahre) |
| Starker Wettbewerb durch Palm-, Sojabohnen- und Sonnenblumenöle | –0.5% | Asien-Pazifik, Afrika, Lateinamerika, Nordamerika | Mittelfristig (2–4 Jahre) |
| Strenge Kennzeichnungs- und Regulierungsanforderungen | –0.2% | Europa, Nordamerika, aufkommende Compliance-Anwender | Langfristig (≥ 4 Jahre) |
| Risiko von Verfälschung und Qualitätsinkonsistenz | –0.2% | Südasien, Südostasien, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität von Rapssamen aufgrund von Wetterschwankungen und Lieferkettenstörungen
Im Jahr 2025 exportierte Kanada 18,80 Millionen Tonnen Raps. Da jedoch 80 % der kanadischen Rapsanbaufläche in Alberta und Saskatchewan liegt, sind die Kulturen sehr anfällig für Frost und Dürre, was die Erträge um 15–25 % reduzieren kann. Diese Regionen sind entscheidend für Kanadas Rapsproduktion, und ungünstige Wetterbedingungen können die Gesamtproduktion erheblich beeinträchtigen. So reduzierte beispielsweise eine Hitzeglocke in Westkanada im Jahr 2021 die Ernte auf 12,6 Millionen Tonnen, was dazu führte, dass die ICE-Raps-Futures um 45 % auf 900 CAD pro Tonne stiegen. Ebenso stehen Australiens Exporte von 5,22 Millionen Tonnen im Jahr 2025 vor Herausforderungen durch Wetterschwankungen, die Produktion und Exportvolumina stören können. Darüber hinaus hat der anhaltende Konflikt in der Ukraine die Lieferwege für Sonnenblumenöl gestört und die Fragilität der globalen Ölsaaten-Lieferketten weiter verdeutlicht. Im März 2026 hob China einen 3%igen Zoll auf kanadische Importe auf, ein Schritt, der voraussichtlich die Importe um zusätzliche 500.000 Tonnen jährlich steigern wird. Dieser Anstieg dürfte die Nachfrage während der Pflanzsaisons intensivieren, die besonders empfindlich auf Wetterveränderungen reagieren, und die Angebotsknappheit auf dem Markt möglicherweise verschärfen.
Starker Wettbewerb durch alternative Speiseöle wie Palm-, Sojabohnen- und Sonnenblumenöl
Palmöl, das zu 600–700 USD pro Tonne gehandelt wird, steht in starkem Kontrast zu Rapsöl mit 1.100–1.200 USD. Dieser erhebliche Preisvorteil festigt die Dominanz von Palmöl in den preissensiblen Märkten der ASEAN-Region und Afrikas, wo es 2025 38 % des globalen Speiseölverbrauchs ausmachte. Diese Regionen sind aufgrund wirtschaftlicher Einschränkungen stark auf erschwingliche Speiseöle angewiesen, was Palmöl zur bevorzugten Wahl macht. In den USA ermöglichen die integrierten Crush-Erlösströme von Sojaöl, zu denen Nebenprodukte wie Sojaschrot gehören, aggressive Rabattstrategien. Dies trug zu einem Produktionsvolumen von 11,8 Millionen Tonnen im Jahr 2025 bei, was Rapsöls 1,4 Millionen Tonnen deutlich übertrifft. Sonnenblumenöl, das hauptsächlich aus der Ukraine und Russland stammt, weist einen Rauchpunkt von 230 °C auf, ähnlich wie Rapsöl, was es zu einem sehr geeigneten Ersatz für europäische industrielle Frittieranwendungen macht, insbesondere in der Lebensmittelverarbeitungsbranche. Darüber hinaus zeigen Studien zur Preiselastizität, dass ein Anstieg der RBD-Rapsölpreise um 10 % im Vergleich zu Palmöl eine Substitutionsverschiebung von 6–8 % auslöst. Dieser Trend übt Druck auf Rapsölproduzenten aus und drückt die Gewinnmargen in wettbewerbsintensiven Märkten weiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
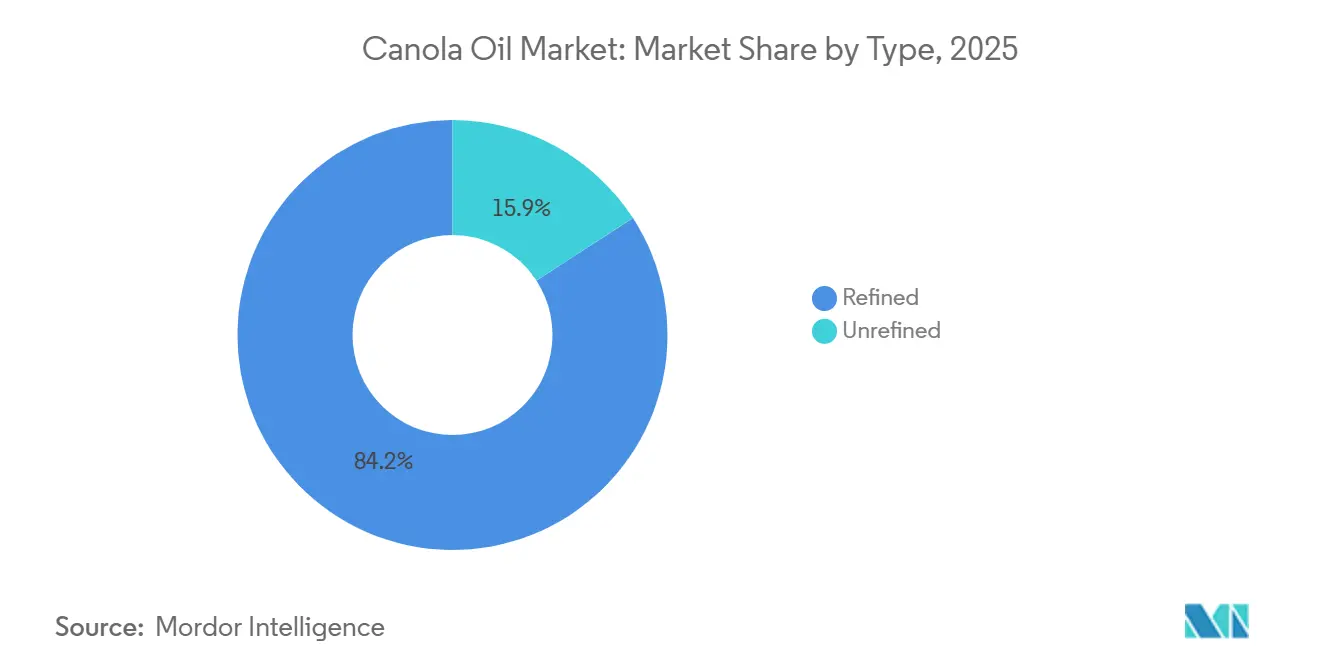
RBD-Dominanz verankert die industrielle NachfrageIm Jahr 2025 erzielte Rapsöl einen beherrschenden Marktanteil von 84,15 %, hauptsächlich aufgrund seiner Wirksamkeit in industriellen Anwendungen wie Backen, Snack-Frittieren und Margarineproduktion. Verarbeiter bevorzugen Rapsl wegen seiner gleichbleibenden Qualität, insbesondere seiner stabilen Farbe und Peroxidwerte unter 1 meq/kg. Durch einen sorgfältigen mehrstufigen Raffinierungsprozess, der Entschleimung, Neutralisation, Bleichung und Dampfdesodorierung umfasst, erreichen Produzenten niedrige Gehalte an freien Fettsäuren und Oxidation. Diese Verfeinerung erfüllt nicht nur die Anforderungen an eine verlängerte Haltbarkeit von bis zu 12 Monaten, sondern dient auch den Zuverlässigkeitsanforderungen globaler Snack-Hersteller. Obwohl Premium-Alternativen existieren, bleibt RBD-Öl der Marktanker, der für seine Skalierbarkeit und Kosteneffizienz geschätzt wird.
High-Oleic-raffiniertes Rapsöl befindet sich auf einem Wachstumskurs, mit Prognosen, die einen CAGR von 5,21 % bis 2031 anzeigen. Dieser Anstieg ist größtenteils auf die Nachfrage von Schnellrestaurants nach Ölen zurückzuführen, die eine längere Frittierlebensdauer bieten und dadurch Abfall minimieren und Betriebskosten senken. Seine überlegene oxidative Stabilität bedeutet, dass es über längere Zeiträume verwendet werden kann, was es zu einem Favoriten in Hochvolumen-Frittierumgebungen macht. Obwohl Nischenformate wie kaltgepresste und expellergepresste Öle einen Marktanteil von 10,64 % aufweisen und einen Preisaufschlag von 60–80 % genießen, behindert ihre begrenzte Skalierbarkeit eine breitere Akzeptanz. Auf der Innovationsfront ebnen Fortschritte wie enzymunterstützte Entschleimung den Weg für die biologisch-zertifizierte RBD-Produktion und stärken die Wettbewerbspositionierung in verschiedenen Segmenten.
Nach Art:
Biologisches Wachstum durch Angebot begrenztIm Jahr 2025 machte die konventionelle Qualität 91,23 % der Umsätze aus, angetrieben durch agronomische Optimierung, herbizidtolerante Saaten und Direktsaatpraktiken, die Kosten und Kohlenstoffintensität reduzieren. Diese Praktiken wurden weitgehend übernommen, da sie die Effizienz und Nachhaltigkeit in landwirtschaftlichen Betrieben verbessern. Das konventionelle Angebot des RBD-Rapsöl-Marktes wird voraussichtlich stetig wachsen und sich an den allgemeinen Nachfragetrends orientieren. Das Premium-Segment zieht jedoch weiterhin erhebliche Markenbemühungen an, da Unternehmen darauf abzielen, ihre Produkte zu differenzieren und höherwertige Marktchancen zu nutzen. Dieser Fokus auf Premium-Branding unterstreicht die sich entwickelnde Dynamik innerhalb des Marktes, in dem Innovation und Verbraucherpräferenzen eine entscheidende Rolle spielen.
Bis 2025 erreichte die biologische Anbaufläche in Kanada 185.000 Acres, was nur 3,5 % der gesamten Bepflanzungen entspricht. Dieser begrenzte Anteil, trotz eines prognostizierten CAGR von 5,90 %, begrenzt die kurzfristige Expansion. Die Erlangung der USDA-Bio- oder EU-Bio-Zertifizierung erfordert eine dreijährige Landumstellungsperiode und damit verbundene Inspektionskosten, was für viele Produzenten eine Hürde darstellen kann. Produzenten gleichen diese Kosten jedoch oft aus und genießen Aufschläge von 30–40 % auf die Regalpreise, was biologischen Anbau zu einer lukrativen Option für diejenigen macht, die die Herausforderungen meistern können. Dennoch stellen identitätserhaltende Logistik Herausforderungen dar; ohne dedizierte Crush-Linien könnten Rückverfolgbarkeitslücken die Zertifizierung gefährden und zu potenziellen Umsatzverlusten führen. Als Reaktion darauf investieren einige Mainstream-Verarbeiter in spezialisierte Reinigungs- und Lagerlösungen, um den biologischen Durchsatz zu steigern. Diese Investitionen bieten eine vorsichtige Chance für den RBD-Rapsöl-Sektor, da sie dazu beitragen könnten, Lieferkettenengpässe zu beheben und das Wachstum des biologischen Segments zu unterstützen.
Nach Endverbraucher:
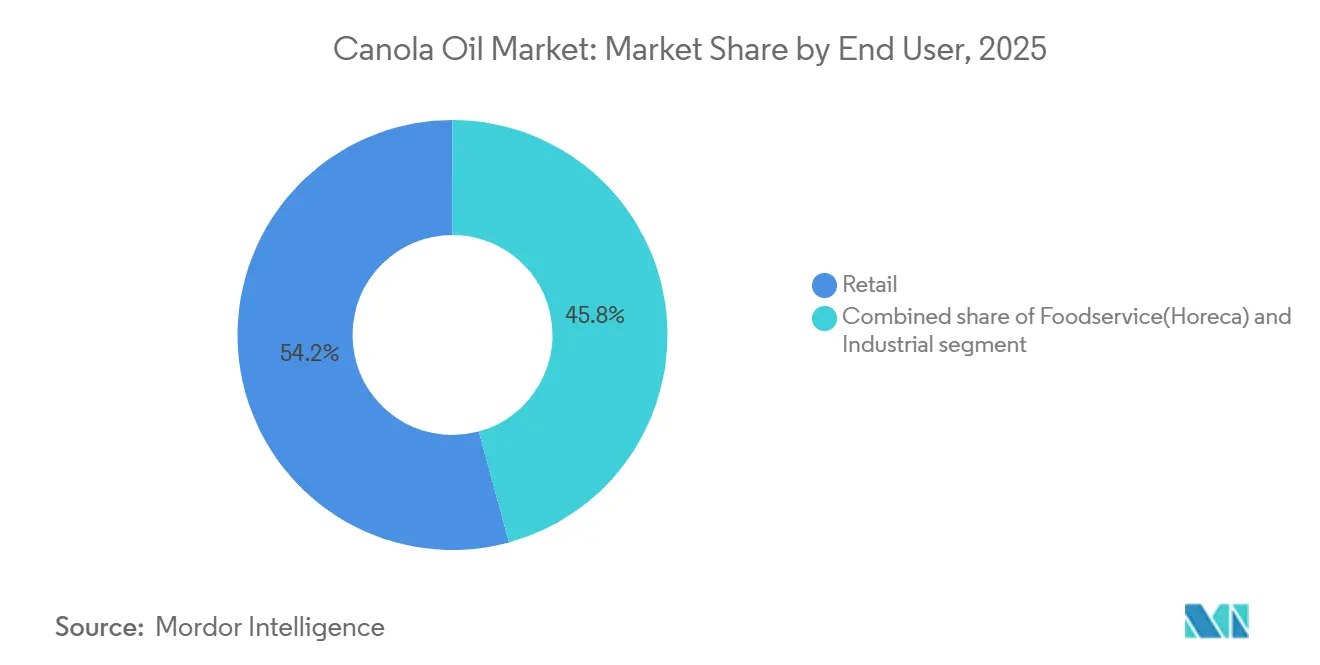
Foodservice gewinnt Marktanteile durch Expansion der SchnellrestaurantsIm Jahr 2025 belegte der Einzelhandel den Spitzenplatz und erzielte 54,24 % des globalen Umsatzes, gestützt durch die Dominanz von Eigenmarkenölen, die 20–30 % günstiger sind als ihre nationalen Pendants. Supermärkte und Verbrauchermärkte sind entscheidend für die Aufrechterhaltung dieser Einzelhandelsvorherrschaft und stellen sicher, dass Produkte leicht zugänglich und konstant nachgefragt werden. Verbraucher bevorzugen RBD-Rapsöl im Einzelhandel wegen seiner Kosteneffizienz, des neutralen Geschmacks und der wahrgenommenen gesundheitlichen Vorteile. Dieses Segment genießt einen stetigen Haushaltsverbrauch sowohl in entwickelten als auch in aufstrebenden Märkten. Selbst inmitten von Preisherausforderungen behauptet sich der Einzelhandel, gestützt durch Skalierung, Markensubstitutionstrends und gut etablierte Lieferketten.
Foodservice ist das Segment, das es zu beobachten gilt, mit Prognosen, die einen robusten CAGR von 5,14 % bis 2031 anzeigen. Das Wiederaufleben von Schnellrestaurants und der rasche Aufstieg von Cloud-Küchen in städtischen Zentren wie Indien, Indonesien und dem Golf treiben dieses Wachstum voran. Bis 2031 soll das Segment einen zusätzlichen Marktwert von 2 Milliarden USD beitragen, angetrieben durch eine Nachfrage nach Ölen, die eine verlängerte Frittierlebensdauer und wirtschaftliche Einsparungen versprechen. High-Oleic-Ölvarianten steigern die betriebliche Effizienz, indem sie die Häufigkeit des Ölwechsels und die Arbeitskosten reduzieren. Diese Kombination aus wirtschaftlichen und funktionalen Vorteilen treibt die rasche Übernahme dieser Öle im Foodservice-Sektor voran.
Geografische Analyse
Rapsöl-Markt Asien-Pazifik
Im Jahr 2025 dominierte Asien-Pazifik den RBD-Rapsöl-Markt mit einem Anteil von 37,17 %, angetrieben durch Chinas Rapsölverbrauch von 6,8 Millionen Tonnen und Indiens 70%ige Abhängigkeit von Speiseölimporten. Da China plant, im März 2026 Zölle auf kanadische Lieferungen aufzuheben, werden jährlich zusätzliche 500.000 Tonnen erwartet, was das globale Angebot verknappt. Indiens Lebensmittelsicherheits- und Standardsbehörde genehmigte Senf-Raps-Mischungen und beschleunigte die Einführung von Marken-Verpackungsölen im modernen Einzelhandel und E-Commerce. J-Oil Mills aus Japan mit einer Raffineriekapazität von 450.000 Tonnen bedient die Tempura- und Mayonnaise-Segmente, die einen neutralen Geschmack erfordern. Australiens Rapsölexporte von 5,22 Millionen Tonnen richten sich hauptsächlich an asiatische Käufer auf der Suche nach nicht-GVO-Lieferungen[3].
Rapsöl-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich das schnellste Wachstum mit einem CAGR von 5,52 % bis 2031 verzeichnen. Dieses Wachstum wird durch eine jährliche Urbanisierungsrate von 4 % in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Ägypten gestützt. Verbrauchermärkte wie Carrefour und Lulu verdrängen den traditionellen Handel und erweitern die Regalfläche für globale Marken. Im Jahr 2025 stiegen die Importe der Vereinigten Arabischen Emirate auf 1,2 Millionen Tonnen, wobei Rapsöl 18 % dieses Volumens ausmachte. Gleichzeitig leitet Saudi-Arabiens Vision 2030 4 Milliarden USD (2023–2025) in Investitionen in die Lebensmittelverarbeitung, was die industrielle Nachfrage verstärkt. Während Nigeria und Marokko frühes Potenzial zeigen, behindern Herausforderungen wie Logistikengpässe und Währungsvolatilität die unmittelbare Marktdurchdringung.
Rapsöl-Markt Amerika und Europa
Im Jahr 2025 machte Nordamerika 28,50 % des globalen Umsatzes aus. Kanada feierte eine Rekordernte von 21,8 Millionen Tonnen, was zu einer Verarbeitung von 11,6 Millionen Tonnen führte. Bemerkenswert ist, dass 76,7 % der kanadischen Rapsölexporte in die USA gingen. Da die US-amerikanische Politik die Eliminierung von Transfetten verschärft, wechseln Foodservice-Kunden zunehmend von Sojaöl zu High-Oleic-RBD-Rapsöl. Im Jahr 2025 importierte Mexiko 380.000 Tonnen, gestützt durch das Wachstum von Schnellrestaurants und einen steigenden Appetit auf verpackte Snacks. Europas Rapsölproduktion von 9,2 Millionen Tonnen deckte 85 % des Eigenbedarfs und reduzierte die Importabhängigkeit. Im Gegensatz dazu hinkte Südamerika, eingeschränkt durch die Dominanz von Sojabohnen und begrenzte Verarbeitungsinfrastruktur, mit bescheidenen 180.000 Tonnen hinterher.
Wettbewerbslandschaft
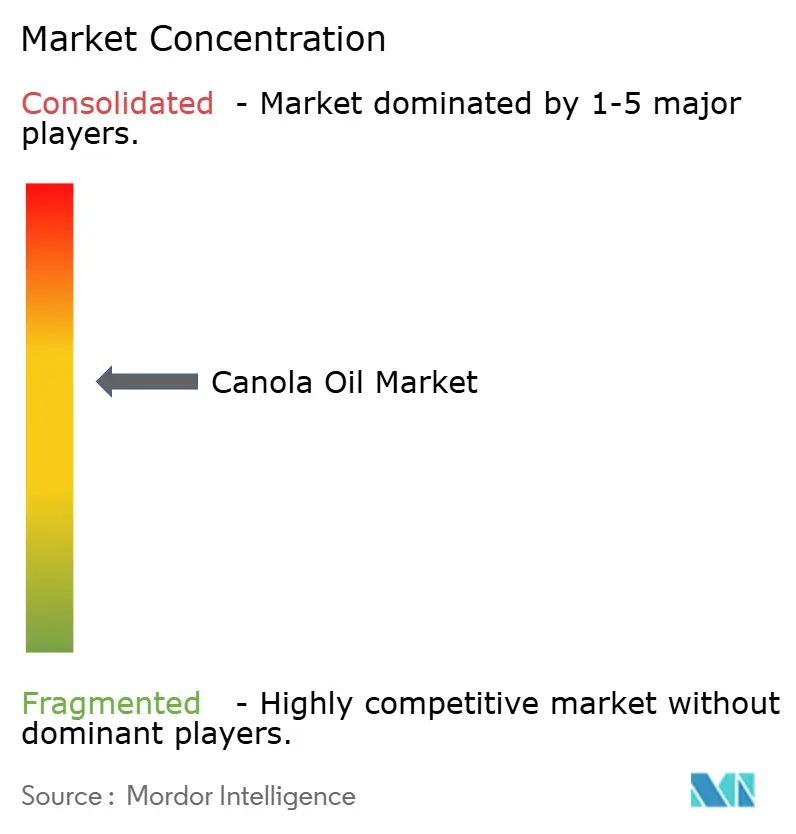
Der Rapsöl-Markt erlebt eine moderate Konsolidierung. Im Juni 2024 brachte die Fusion von Bunge und Viterra, bewertet mit 8,2 Milliarden USD, den drittgrößten Ölsaatenverarbeiter hervor, der eine Rapskapazität von über 5 Millionen Tonnen aufweist. Cargill enthüllte im Februar 2026 Pläne zur Steigerung der Produktion in Camrose um 30 %, was den Wettlauf der Branche um Größe unterstreicht. Unterdessen investierte ADM 75 Millionen USD in die Umrüstung von Lloydminster und erzielte eine Hexan-Rückgewinnung von 99,8 %, ein Schritt zur Bewältigung von Nachhaltigkeitsbedenken. Richardson International verdoppelte die Kapazität in Yorkton auf 2,5 Millionen Tonnen, führte enzymbasierte Raffinierung ein und beanspruchte stolz den Titel des größten Einzelstandort-Crushers, was einen Wandel hin zu technologiegetriebener Effizienz signalisiert.
Die Kontrolle über Saatguteigenschaften ist eine entscheidende Stärke: Corteva Agrisciences Pioneer-P523HO-Sorte mit 78 % Ölsäure und einer 10-tägigen Frittierlebensdauer sichert Lizenzeinnahmen und schreckt den Wettbewerb mit Patentschutz bis 2037 ab. Auf der nachgelagerten Seite erschließt Nuseed's Nutriterra Omega-3-DHA-Öl nach der Genehmigung durch die FDA und Health Canada eine Nische in Premium-Säuglingsernährungsmärkten. Kleinere Unternehmen wie Indiens Jivo Wellness und Spaniens Borges International erschließen die kaltgepressten und biologischen Segmente und genießen Einzelhandelsaufschläge von 60–80 %, wenn auch in begrenztem Volumen. Um Saatgutvolatilität entgegenzuwirken und eine konsistente Versorgung mit High-Oleic- oder Bio-Kulturen sicherzustellen – besonders wichtig angesichts klimabedingter Versorgungsherausforderungen – sind vertikale Integrationsverträge mit kanadischen und australischen Erzeugern zu einem strategischen Schritt geworden.
Produzenten von RBD-Rapsöl spüren den Druck durch die strukturellen Kostendisparitäten von Palmöl. Als Reaktion darauf steigern sie die Automatisierung und beschleunigen die Amortisation der Lösungsmittelrückgewinnung, um wettbewerbsfähig zu bleiben, ohne ihre Margen zu gefährden. Während Kapazitätserweiterungen in Saskatchewan, Alberta und Westaustralien bis 2027 voraussichtlich 3 Millionen Tonnen überschreiten werden, stellen unvorhersehbare Wettermuster eine Bedrohung für diese prognostizierten Gewinne dar. Angesichts dieser Volatilität setzt die Branche stark auf Technologieinvestitionen und Produktdifferenzierung als Schlüsselstrategien für nachhaltiges Wachstum im RBD-Rapsöl-Markt.
Rapsöl-Branchenführer
-
Archer Daniels Midland Company
-
Cargill, Incorporated.
-
Bunge.
-
Wilmar International Ltd
-
Richardson International Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rapsöl-Markt Unternehmen in diesem Bericht
- Archer Daniels Midland (ADM)
- Cargill Inc.
- Bunge Ltd.
- Wilmar International
- Richardson International
- Louis Dreyfus Company
- Viterra (Bunge-Glencore)
- Corteva Agriscience
- COFCO Corp.
- J-Oil Mills Inc.
- Goodman Fielder Pty. Ltd.
- Conagra Brands Inc. (Wesson)
- Associated British Foods plc
- Jivo Wellness Pvt Ltd.
- Borges International Group
- Innovative Retail Concepts Pvt Ltd. (BB Royal)
- Modi Naturals Ltd. (Miller)
- B&G Foods (Crisco)
- Velona
- LouAna Oils
Neueste Industrielle Entwicklungen in Rapsöl-Markt
- Mai 2026: Cargill Inc. stärkte seine Marktposition durch die Eröffnung seiner Regina Canola Facility in Kanada. Diese Anlage mit einer jährlichen Verarbeitungskapazität von 1 Million Tonnen Raps steigert nicht nur die lokale Nachfrage, sondern ermöglicht auch die inländische Verarbeitung der Ernte zu Premium-Produkten. Dazu gehören Öl für kulinarische Zwecke, erneuerbare Kraftstoffe und proteinreiches Schrot für die Tierernährung.
- April 2025: Good Earth Oils (GEO) hat sein Rapsöl dank der Bemühungen von Australian Oilseeds Holdings Limited, einem auf den Cayman Islands ansässigen Unternehmen, erfolgreich in die Lieferkette von JD.com integriert. Durch die engagierte Koordination des Unternehmens erfüllt GEOs Rapsöl nun die Standards der selbstbetriebenen Plattform von JD.com.
- Januar 2025: Bayer hat sich mit Neste zusammengetan, einem in Helsinki börsennotierten Unternehmen, das sich auf die Umwandlung von Abfällen in erneuerbare Kraftstoffe und zirkuläre Rohstoffe spezialisiert hat. Gemeinsam haben sie ein Memorandum of Understanding (MOU) unterzeichnet, um ein Winter-Raps-Ökosystem in den südlichen Great Plains der USA zu entwickeln.
- September 2024: Im Oktober 2024 eröffnete Scoular seine neue Anlage zur Verarbeitung von Raps- und Sojaölsaaten. Dieser Schritt positioniert Produzenten, um von expandierenden Märkten für erneuerbare Kraftstoffe und Proteinschrot für die Tierernährung zu profitieren. Die Dual-Processing-Fähigkeit der Anlage für Raps und Sojabohnen erhöht ihre Vielseitigkeit und sichert ihre langfristige Nachhaltigkeit.
Umfang des globalen Rapsöl-Marktberichts
Rapsöl ist definiert als ein leichtes, essbares Pflanzenöl, das aus den Samen der Rapspflanze gewonnen wird, einer speziell gezüchteten Rapssorte. Der Markt ist nach Produkttyp, Art, Endverbraucher und Geografie segmentiert. Nach Produkttyp ist der Markt in RBD (Raffiniert, Gebleicht und Desodoriert), High-Oleic Raffiniert und Sonstige segmentiert. Nach Art ist der Markt in biologisch und konventionell segmentiert. Nach Endverbraucher ist der Markt in Industrie, Foodservice und Einzelhandel segmentiert. Die Studie bietet eine detaillierte Analyse für wichtige Volkswirtschaften in Nordamerika, Südamerika, Asien-Pazifik, Europa sowie dem Nahen Osten und Afrika.
Segmentierungsübersicht
| RBD (Raffiniert, Gebleicht und Desodoriert) |
| High-Oleic Raffiniert |
| Sonstige |
| Biologisch |
| Konventionell |
| Industrie |
| Foodservice (HoReCa) |
| Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | RBD (Raffiniert, Gebleicht und Desodoriert) | |
| High-Oleic Raffiniert | ||
| Sonstige | ||
| Nach Art | Biologisch | |
| Konventionell | ||
| Nach Endverbraucher | Industrie | |
| Foodservice (HoReCa) | ||
| Einzelhandel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der RBD-Rapsöl-Markt im Jahr 2026 und wie schnell wächst er?
Er wird im Jahr 2026 auf 41,04 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 3,84 % 49,55 Milliarden USD erreichen.
Welche Region hält den größten Anteil an der globalen Nachfrage?
Asien-Pazifik macht 37,17 % der Nachfrage im Jahr 2025 aus, angeführt von China und Indien.
Welches Segment wächst zwischen 2026 und 2031 am schnellsten?
High-Oleic-raffiniertes Rapsöl wächst am schnellsten mit einem CAGR von 5,21 %, angetrieben durch die Vorteile der Frittierlebensdauer im Foodservice.
Wie wirkt sich das biologische Angebot auf die Gesamtverfügbarkeit aus?
Die biologische Anbaufläche macht nur 3,5 % der Bepflanzungen aus, sodass trotz eines CAGR von 5,90 % das begrenzte Angebot die Aufschläge hoch hält.