
Größe und Marktanteil des Nordamerika-Pflanzenölmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
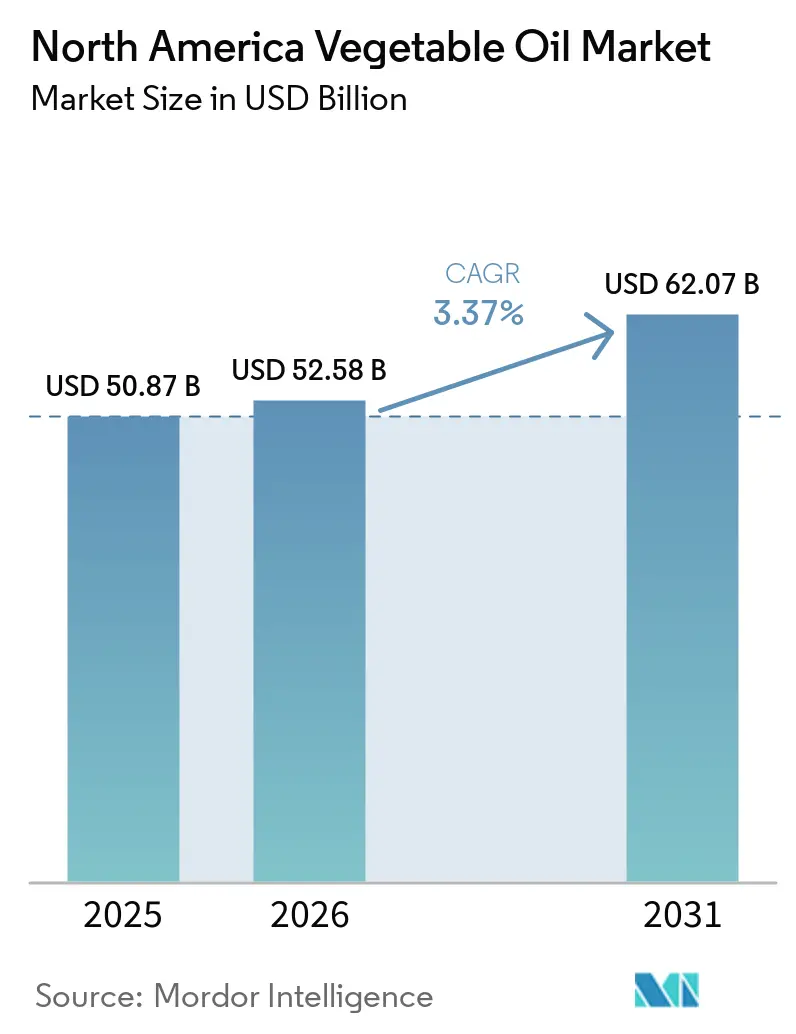
| Marktgröße im Basisjahr (2025) | 50.87 Milliarden US-Dollar |
| Marktgröße (2026) | 52.58 Milliarden US-Dollar |
| Marktgröße (2031) | 62.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.37 % |
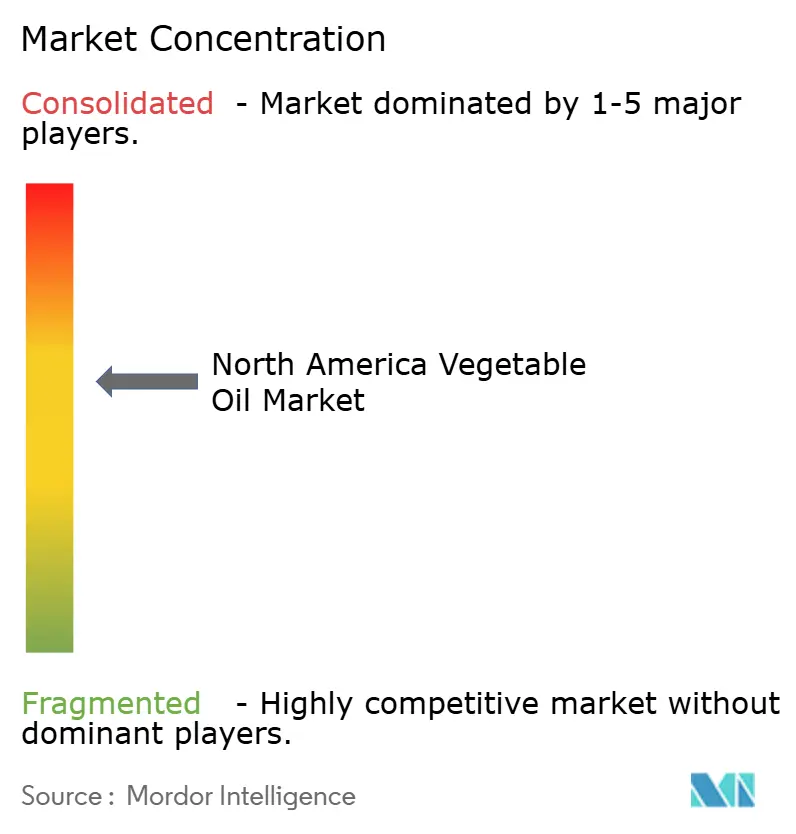
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika-Pflanzenölmarkt – Analyse durch Mordor Intelligence
Die Marktgröße des nordamerikanischen Pflanzenölmarktes wurde im Jahr 2025 auf 50,87 Milliarden USD bewertet und wird voraussichtlich von 52,58 Milliarden USD im Jahr 2026 auf 62,07 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 3,37 % während des Prognosezeitraums (2026–2031). Die Expansion des Marktes wird durch mehrere Faktoren angetrieben, darunter umfassende staatliche Maßnahmen, die die Produktion von erneuerbarem Diesel aktiv fördern, erhebliche Kapitalinvestitionen in die Infrastruktur der Lebensmittelverarbeitung sowie eine zunehmende Verbraucherpräferenz für hochwertige biologische Varianten. Die Umsetzung von Biokraftstoffmandaten hat die Rohstoffallokationsmuster grundlegend verändert und erhebliche Mengen in die Energieerzeugung gelenkt, während der Lebensmittelherstellungssektor durch die Verbreitung von pflanzenbasierten Convenience-Produkten eine gleichbleibende Nachfrage aufrechthält. Die gut etablierte Handelspartnerschaft zwischen den Vereinigten Staaten und Kanada gewährleistet weiterhin zuverlässige Rapsöl-Lieferketten, während Mexikos wachsende Importabhängigkeit der Marktdynamik eine neue Dimension hinzufügt. Das Wettbewerbsumfeld weist eine moderate Intensität auf, die durch etablierte Hersteller gekennzeichnet ist, die ihre Verarbeitungskapazitäten strategisch ausbauen, während spezialisierte Ölproduzenten erfolgreich Premiummarktsegmente erschließen und besetzen.
Wichtigste Erkenntnisse des Berichts
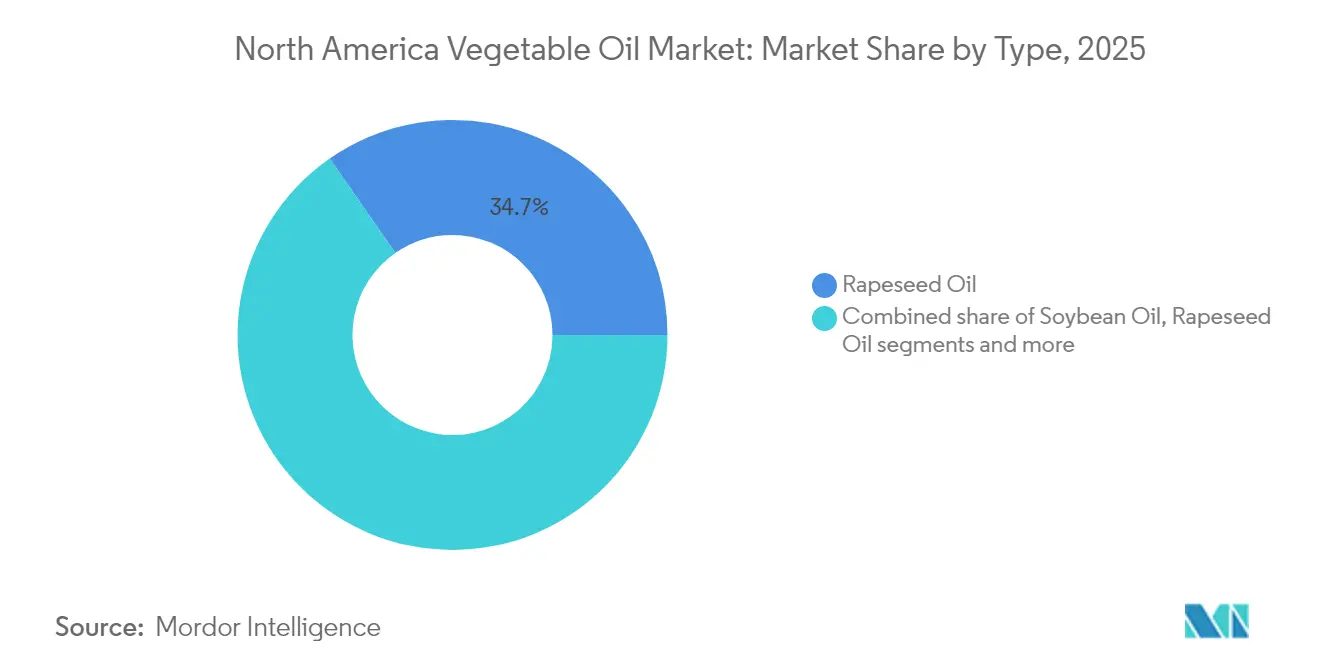
- Nach Typ hielt Rapsöl im Jahr 2025 einen Marktanteil von 34,68 % am nordamerikanischen Pflanzenölmarkt; Palmöl verzeichnet bis 2031 die schnellste CAGR von 4,21 %.
- Nach Art entfiel auf das konventionelle Segment im Jahr 2025 ein Anteil von 79,05 % an der Marktgröße des nordamerikanischen Pflanzenölmarktes, während Bio-Öle bis 2031 mit einer CAGR von 4,58 % wachsen werden.
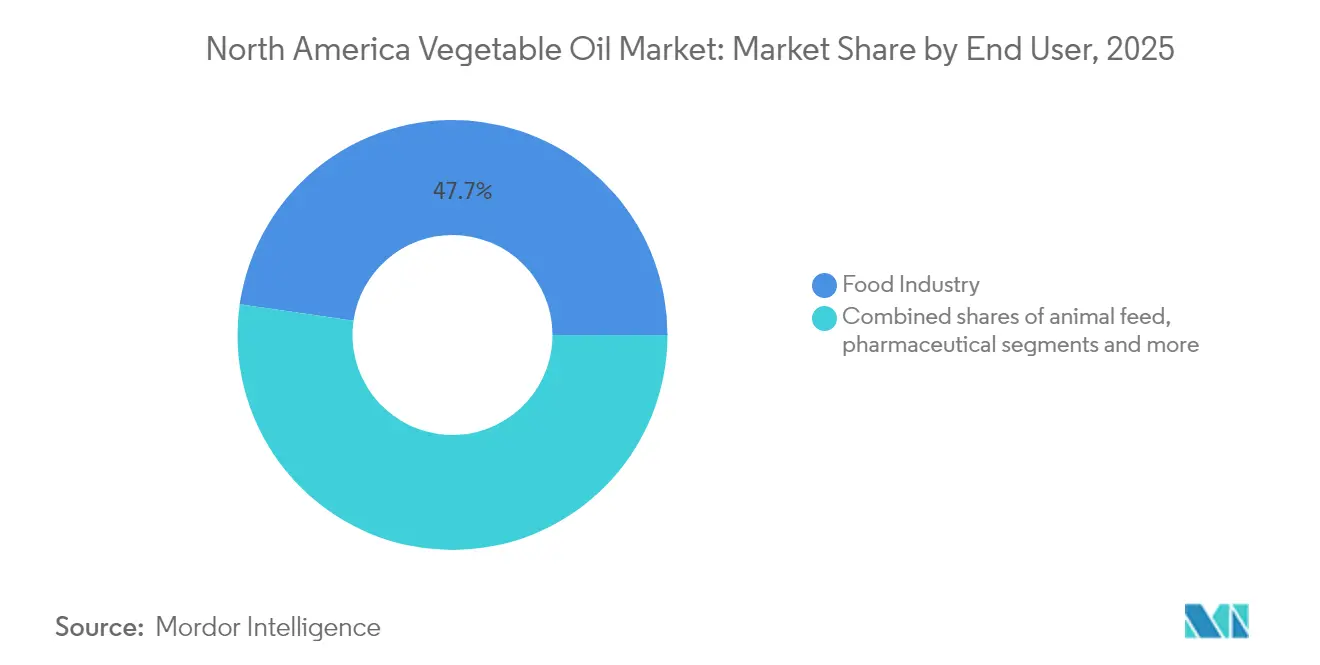
- Nach Endverbraucher entfielen auf Anwendungen in der Lebensmittelindustrie im Jahr 2025 47,72 % der Nachfrage, während Biokraftstoffe bis 2031 mit einer CAGR von 4,19 % wachsen.
- Nach Geografie vereinigten die Vereinigten Staaten im Jahr 2025 77,56 % der Einnahmen auf sich; Mexiko wird als das am schnellsten wachsende Land mit einer CAGR von 4,86 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Nordamerika-Pflanzenölmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Lebensmittelverarbeitungs- und Fertignahrungsmittelsektoren | +0.8% | Nordamerika, mit stärkster Auswirkung in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Wachstum bei Biodiesel- und erneuerbaren Energiemandaten, das die Ölnachfrage ankurbelt | +1.2% | Vereinigte Staaten dominant, Kanada sekundär, Mexiko aufstrebend | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von Pflanzenölen in Kosmetika und Pharmazeutika | +0.4% | Nordamerika, konzentriert auf städtische Märkte | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Nicht-GVO- und Bio-Ölvarianten | +0.6% | Vereinigte Staaten und Kanada, Premiummarktsegmente | Mittelfristig (2–4 Jahre) |
| Förderung des Verbraucherbewusstseins für ungesättigte Fettsäuren und Omega-3-Vorteile | +0.5% | Nordamerika, gesundheitsbewusste Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Produktdiversifizierung mit Spezialölen wie hoch-ölsäurehaltigem Sonnenblumenöl | +0.3% | Nordamerika, Gastronomie- und Industrieanwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Lebensmittelverarbeitungs- und Fertignahrungsmittelsektoren
Die kontinuierliche Expansion der Lebensmittelverarbeitungsindustrie bleibt ein wesentlicher Treiber der Pflanzenölnachfrage in ganz Nordamerika. Hersteller von Fertignahrungsmitteln sind auf stabile, funktionale Öle angewiesen, um sicherzustellen, dass ihre Produkte Qualität beibehalten und durch verlängerte Haltbarkeitszeiträume für Verbraucher attraktiv bleiben. Die Vereinigten Staaten haben erhebliche Exportleistungen bei verarbeiteten Gemüseprodukten gezeigt, wobei Kanada und Mexiko als primäre Exportziele hervorgehen [1]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, „Verarbeitetes Gemüse”, fas.usda.gov. Die Entwicklung des Sektors ist besonders im pflanzenbasierten Lebensmittelsegment erkennbar, wo Unternehmen erhebliche Investitionen tätigen, um die Produktionskapazitäten auszubauen, insbesondere bei Milchalternativen wie Hafermilch. Dieser industrielle Wandel spiegelt einen breiteren Verbraucherwandel hin zu verarbeiteten Convenience-Lebensmitteln wider, bei dem Pflanzenöle eine wesentliche Rolle bei der Erhaltung von Textur, Geschmacksstabilität und Konservierungseigenschaften spielen. Die zunehmende Betonung von Clean-Label-Zutaten im Fertignahrungsmittelsektor hat eine robuste Nachfrage nach Nicht-GVO- und Bio-Ölvarianten erzeugt und damit eigenständige Premiummarktsegmente innerhalb der Branche etabliert. Als Reaktion auf sowohl regulatorische Anforderungen als auch ein wachsendes Verbraucherbewusstsein für Gesundheit stellen Verarbeitungsunternehmen aktiv auf hoch-ölsäurehaltiges Sonnenblumen- und Rapsöl als Alternativen zu teilweise hydrierten Ölen um.
Wachstum bei Biodiesel- und erneuerbaren Energiemandaten, das die Ölnachfrage ankurbelt
Politiken im Bereich erneuerbarer Energien transformieren nordamerikanische Pflanzenölmärkte grundlegend, indem sie durch regulatorische Rahmenbedingungen eine konstante Nachfrage schaffen. Der US-amerikanische Renewable Fuel Standard (Standard für erneuerbare Kraftstoffe) schreibt eine Mindestreduzierung von 50 % der Treibhausgasemissionen über den gesamten Lebenszyklus für biomassebasierten Diesel vor, wodurch Pflanzenöle zu unverzichtbaren Rohstoffen für die Erfüllung von Umweltzielen auf Bundes- und Staatsebene werden [2]Quelle: Farmdoc, „Überblick über den US-amerikanischen Renewable Fuel Standard”, farmdocdaily.illinois.edu. Kaliforniens Low Carbon Fuel Standard (Standard für kohlenstoffarme Kraftstoffe) hat den Markt erheblich beeinflusst und eine 20-prozentige Kreditobergrenze für Gutschriften für auf Soja und Raps basierenden erneuerbaren Diesel eingeführt, um die Bedürfnisse der Nahrungs- und Kraftstoffproduktion in Einklang zu bringen [3]Quelle: Minnesota BioFuels Association (Biokraftstoffverband Minnesota), „Biokraftstoffe für den Erfolg im Jahr 2025 positioniert trotz politischer Unsicherheiten”, mnbiofuels.org. Diese Vorschriften haben eine erhebliche Infrastrukturentwicklung angestoßen, wobei die Produktionskapazität für erneuerbaren Diesel zwischen 2024 und 2025 voraussichtlich um 100 Millionen Gallonen steigen und 5,2 Milliarden Gallonen erreichen wird. Die Umsetzung des Clean Fuel Production Tax Credit (45Z) (Steuergutschrift für die Produktion sauberer Kraftstoffe) im Jahr 2025, der Anreize von bis zu 1 USD pro Gallone auf der Grundlage der Kohlenstoffintensität für im Inland produzierte Kraftstoffe bietet, könnte die Importe reduzieren und gleichzeitig die lokale Pflanzenölnachfrage steigern. Kanadisches Rapsöl hat an strategischer Bedeutung gewonnen, nachdem die EPA (Umweltschutzbehörde) Kraftstoffpfade für erneuerbare Kraftstoffe genehmigt hat, wobei US-amerikanische Importe im Jahr 2023 91 % der kanadischen Rapsölexporte ausmachten.
Zunehmender Einsatz von Pflanzenölen in Kosmetika und Pharmazeutika
Die Kosmetik- und Pharmaindustrie erlebt einen bedeutenden Wandel in ihren Strategien zur Beschaffung von Inhaltsstoffen, wobei Pflanzenöle als entscheidende Komponente in ihren Formulierungen hervortreten. Dieser Wandel wird in erster Linie durch ein gesteigertes Verbraucherbewusstsein und die Nachfrage nach natürlichen Inhaltsstoffen angetrieben, in Verbindung mit sich entwickelnden regulatorischen Rahmenbedingungen, die auf sicherere Produktformulierungen abzielen. Die FDA (US-amerikanische Lebensmittel- und Arzneimittelbehörde) hat spezifische Leitlinien für Pflanzenölderivate in lebensmittelgeeigneten Anwendungen festgelegt, wobei der Schwerpunkt auf aus Tallölfettsäuren gewonnener Ölsäure liegt, die mehrere Funktionen als Schmiermittel, Bindemittel und Entschäumer erfüllt. Diese Vorschriften legen detailliert die Anforderungen an den Harzsäuregehalt und den Unverseifbaranteil fest. Im Pharmasektor integrieren Hersteller zunehmend Glyceride und Polyglyceride aus hydrierten Pflanzenölen als Hilfsstoffe in Formulierungen von Nahrungsergänzungsmitteln, wobei sie strenge Reinheitsstandards einhalten, die u. a. die Aufrechterhaltung eines Bleigehalts von unter 0,1 mg/kg und die Einhaltung spezifischer Estergehaltsschwellen umfassen [4]Quelle: Code of Federal Regulations (Bundesregister der Vereinigten Staaten), „Glyceride und Polyglyceride aus hydrierten Pflanzenölen”, ecfr.gov. Eine bemerkenswerte Entwicklung in diesem Bereich ist die Einführung von hoch-ölsäurehaltigem Sonnenblumenöl als nachhaltige Alternative zu Palmöl in kosmetischen Anwendungen, das eine vergleichbare Funktionalität bietet und gleichzeitig Umweltbedenken adressiert, obwohl aufgrund seiner geringeren oxidativen Stabilität zusätzliche Formulierungsüberlegungen erforderlich sind. Diese sich entwickelnde Landschaft spiegelt eine umfassendere Branchenbewegung hin zu Clean-Beauty- und pharmazeutischen Herstellungspraktiken wider, bei denen Unternehmen regulatorische Compliance, Nachhaltigkeitsverpflichtungen und Verbraucherpräferenzen für natürliche, rückverfolgbare Inhaltsstoffe in Einklang bringen müssen.
Steigende Nachfrage nach Nicht-GVO- und Bio-Ölvarianten
Das Verbraucherbewusstsein für genetische Modifikation und biologische Produktionsmethoden gestaltet weiterhin Premiummarktsegmente innerhalb des nordamerikanischen Pflanzenölmarktes um, wobei Bio-Olivenöl im angegebenen Zeitraum ein erhebliches Wachstum des Verkaufsvolumens verzeichnet, während die breitere Kategorie des nativen Olivenöls extra einen Rückgang erlebt. Trotz der vorherrschenden Präsenz von gentechnisch verändertem Raps in Nordamerika behauptet Nicht-GVO-Rapsöl seine Premiummarktposition durch strenge Identitätserhaltungsprogramme und anerkannte Drittanbieter-Zertifizierungen wie Non-GMO Project Verified (Durch das Nicht-GVO-Projekt zertifiziert), womit es sowohl gesundheitsbewusste Verbraucher als auch Lebensmittelhersteller anspricht, die Clean-Label-Zutaten suchen. Die inhärenten Nicht-GVO-Eigenschaften von Sonnenblumenöl, die aus seinen genetischen Transformationskomplexitäten und dem unerschütterlichen Bekenntnis der Branche zur GVO-freien Produktion resultieren, machen es zu einer Premium-Alternative zu konventionellen Soja- und Rapsölen in Anwendungen, bei denen Nicht-GVO-Attribute unverzichtbar sind. Der Markt für Bio-Produkte zeigt ein gleichbleibendes Wachstum, wobei einkommensstärkere und gebildetere Verbraucher die Nachfrage nach Premium-Ölvarianten antreiben, trotz erheblicher Preisaufschläge im Vergleich zu konventionellen Alternativen, während bedeutende Einzelhandelsunternehmen, darunter prominente Ketten wie Walmart, ihre Bio-Eigenmarken-Portfolios kontinuierlich ausbauen und Facheinzelhändler ihre Bio- und Nicht-GVO-Positionierung nutzen, um sich im wettbewerbsintensiven Markt zu differenzieren.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltbedenken im Zusammenhang mit dem großflächigen Anbau von Ölkulturen und der Entwaldung | -0.4% | Globale Lieferketten, die nordamerikanische Importe beeinflussen, insbesondere Palmöl | Langfristig (≥ 4 Jahre) |
| Regulatorische Herausforderungen und sich ändernde Anforderungen an Lebensmittelsicherheit und -kennzeichnung | -0.3% | Nordamerika, mit stärkster Auswirkung in den Vereinigten Staaten aufgrund von FDA-Vorschriften | Kurzfristig (≤ 2 Jahre) |
| Risiko von Verfälschungen und Qualitätskontrollproblemen | -0.2% | Nordamerika, Auswirkungen auf importierte Öle und inländische Verarbeitung | Mittelfristig (2–4 Jahre) |
| Komplexität bei der Rückverfolgbarkeit und Zertifizierung für nachhaltige Beschaffung | -0.3% | Nordamerika, insbesondere Auswirkungen auf Premium- und Bio-Segmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltbedenken im Zusammenhang mit dem großflächigen Anbau von Ölkulturen und der Entwaldung
Bedenken hinsichtlich der Umweltnachhaltigkeit wirken sich auf das Wachstum des Pflanzenölmarktes aus, insbesondere auf Palmölimporte, und erhöhen die Nachfrage nach inländischen Alternativen mit geringerem Umwelteinfluss. Der globale Pflanzenölmarkt, der im letzten Jahrzehnt jährlich um etwa 5 % gewachsen ist, hat durch die Expansion von Palm- und Sojaöl zur tropischen Entwaldung beigetragen. Die EU-Entwaldungsverordnung (EUDR), die Produkte von nach dem 31. Dezember 2020 entwaldeten Flächen verbietet, transformiert globale Lieferketten und beeinflusst nordamerikanische Importmuster, obwohl sie in erster Linie auf europäische Märkte abzielt. Während das Engagement von Verbrauchern und Unternehmen für Nachhaltigkeit die Nachfrage nach zertifiziert nachhaltigen Ölen steigert, bleibt die Übernahme moderat, wobei nur 56 % der nachgelagerten Akteure im Jahr 2022 die RSPO-Zertifizierungsziele erreichten. Nordamerikanische Lebensmittelhersteller und Einzelhändler stehen vor Herausforderungen bei der Abwägung von Kosten, Funktionalität und Nachhaltigkeitsanforderungen in ihren Lieferketten.
Regulatorische Herausforderungen und sich ändernde Anforderungen an Lebensmittelsicherheit und -kennzeichnung
Die nordamerikanische Pflanzenölindustrie erlebt einen transformativen Zeitraum, in dem regulatorische Anforderungen die Betriebspraktiken und Kostenstrukturen neu gestalten. Die FDA-Lebensmittelrückverfolgbarkeitsregel, die am 20. Januar 2026 in Kraft treten soll, führt umfassende Dokumentationsanforderungen ein, einschließlich eines 24-stündigen Zugangs zu Rückverfolgbarkeitsdaten, der Dokumentation kritischer Rückverfolgungsereignisse und der Zuweisung von Rückverfolgbarkeits-Lot-Codes. Dieser regulatorische Rahmen erstreckt sich auf das Allergenverwaltung, bei dem Verarbeitungsbetriebe detaillierte Aufzeichnungen über Proteinentfernungsprozesse und Quellenidentifizierung in Zutatenlisten führen müssen, trotz Ausnahmen für hochraffinierte Öle. Die FSMA-Vorschriften für präventive Kontrollen (Vorschriften des Lebensmittelsicherheitsmodernisierungsgesetzes für präventive Kontrollen) schreiben darüber hinaus robuste Lebensmittelsicherheitsmaßnahmen vor und verpflichten Hersteller zur Durchführung gründlicher Gefahrenanalysen und präventiver Kontrollen. Diese regulatorischen Anforderungen haben eine ausgeprägte Marktdynamik geschaffen, bei der größere Unternehmen mit erheblichen Compliance-Ressourcen einen Wettbewerbsvorteil behalten, während kleinere Verarbeitungsbetriebe zunehmendem Betriebsdruck ausgesetzt sind. Die Situation ist besonders herausfordernd für Organisationen, die mit veralteten IT-Systemen arbeiten, da die strengen 24-Stunden-Datenzugangsanforderungen erhebliche technologische Upgrades erfordern, um die Marktfähigkeit und Compliance aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dominanz von Rapsöl inmitten der Beschleunigung von Palmöl
Der Pflanzenölmarkt zeigt eine klare Führungsposition für Rapsöl, das im Jahr 2025 einen erheblichen Marktanteil von 34,68 % hält. Diese Dominanz ist in erster Linie auf die robuste kanadische Produktionskapazität und die zunehmenden US-amerikanischen Biokraftstoffanwendungen zurückzuführen. Die Stärke dieser Marktposition wird durch die tiefe Handelsintegration zwischen den Vereinigten Staaten und Kanada weiter gestärkt, wobei kanadische Exporte im Jahr 2024 91 % der US-amerikanischen Rapsölimporte ausmachten. Diese Handelsbeziehung erhielt zusätzlichen Schwung durch die strategische Entscheidung der EPA im Dezember 2022, Rapsöl als Rohstoff für erneuerbaren Diesel zuzulassen. Das Vertrauen der Branche in diesen Markt wird durch die bedeutende Investition von Louis Dreyfus Company in seine Anlage in Yorkton, Saskatchewan, veranschaulicht, wo die jährliche Rapsölverarbeitungskapazität auf über 2 Millionen Tonnen erhöht wird.
In parallelen Marktentwicklungen hat sich Palmöl als das dynamischste Segment erwiesen und erzielt bis 2031 eine bemerkenswerte Wachstumsrate von 4,21 % CAGR. Diese Wachstumsdynamik wird in erster Linie durch die wettbewerbsfähige Kostenstruktur von Palmöl und seine überlegenen funktionellen Eigenschaften in der Lebensmittelherstellung angetrieben, obwohl Nachhaltigkeitsbedenken einige Hersteller weiterhin dazu veranlassen, alternative Optionen zu erkunden. Das Segment Sojaöl behauptet seine bedeutende Marktposition durch den erheblichen Ausbau der inländischen Infrastruktur, wobei die Verarbeitungskapazität über einen Zeitraum von drei Jahren um rund 23 % ausgebaut wurde, um der Nachfrage nach erneuerbarem Diesel gerecht zu werden. Dieser rasche Ausbau hat jedoch Bedenken hinsichtlich einer möglichen Überkapazität in der Branche geweckt, wie in jüngsten Analyseberichten von CoBank hervorgehoben wurde.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Art: Dominanz des konventionellen Segments bei zunehmendem Bio-Schwung
Das konventionelle Segment behauptet seine dominante Position mit einem Marktanteil von 79,05 % im Jahr 2025, gestützt durch gut etablierte Lieferketten und erhebliche Kostenvorteile. Diese Vorteile ermöglichen es Herstellern, Massenmarkt-Lebensmittelanwendungen und industrielle Verwendungen effizient zu bedienen, was konventionelle Produkte zur bevorzugten Wahl für preissensible Verbraucher und in großem Maßstab operierende Unternehmen macht.
Im Gegensatz dazu verzeichnet das Bio-Segment ein bemerkenswertes Wachstum und schreitet mit einer CAGR von 4,58 % bis 2031 voran. Dieses Wachstum wird in erster Linie durch die zunehmende Bereitschaft der Verbraucher, in Premiumprodukte zu investieren, sowie durch die strategische Ausweitung von Bio-Eigenmarkenangeboten durch Einzelhändler angetrieben. Der Markt zeigt eine klare Zweiteilung zwischen kostenbewussten Käufern konventioneller Produkte und Verbrauchern, die Premiumpreise für Bio-Alternativen akzeptieren, angetrieben durch Gesundheits- und Umweltüberlegungen. Die Bio-Zertifizierungsanforderungen führen zu zusätzlichen Komplexitäten in der Lieferkette und resultieren in erheblichen Kostenunterschieden, wobei Bio-Varianten Preise erzielen, die 2- bis 10-mal höher sind als die konventioneller Alternativen, was besonders bei Spezialprodukten wie Sonnenblumenlecithin deutlich wird.
Nach Endverbraucher: Dominanz der Lebensmittelindustrie durch Biokraftstoffwachstum herausgefordert
Die Lebensmittelindustrie hält im Jahr 2025 einen erheblichen Marktanteil von 47,72 %, der drei Primärsegmente umfasst: Lebensmittelverarbeitung, Gastronomie/HoReCa und Einzelhandel. Diese Segmente prägen weiterhin die traditionellen Pflanzenölkonsummuster im Markt. Innerhalb dieser dominanten Kategorie hat sich die Lebensmittelverarbeitung als das größte Teilsegment etabliert, das aufgrund der Expansion des Fertignahrungsmittelsektors erhebliches Wachstum erlebt. Die steigende Nachfrage nach pflanzenbasierten Produkten hat diese Position weiter gestärkt, da Hersteller spezialisierte Ölformulierungen benötigen, um in ihren Produkten optimale Textur, Stabilität und verlängerte Haltbarkeit zu erzielen.
Das Biokraftstoffsegment hat sich als transformative Kraft im Markt herausgestellt und verzeichnet ein robustes Wachstum von 4,19 % CAGR bis 2031. Dieses Wachstum wird in erster Linie durch politische Initiativen angetrieben, die nachhaltige Verbrauchsniveaus geschaffen haben und unabhängig von traditionellen Lebensmittelmarktzyklen operieren. Die Umsetzung des US-amerikanischen Renewable Fuel Standard und regionaler Programme, wie Kaliforniens Low Carbon Fuel Standard, hat die Marktlandschaft grundlegend verändert. Diese regulatorischen Rahmenbedingungen haben Biokraftstoffe von einer peripheren Anwendung zu einem zentralen Nachfragetreiber erhoben, wobei Branchenprojektionen darauf hindeuten, dass die Produktionskapazität für erneuerbaren Diesel bis 2025 5,2 Milliarden Gallonen erreichen wird.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
Die Vereinigten Staaten dominieren weiterhin den nordamerikanischen Pflanzenölmarkt und halten im Jahr 2025 einen prognostizierten Marktanteil von 77,56 %. Diese Führungsposition wird durch gut integrierte Lieferketten unterstützt, die Ölsaatenproduktion, -verarbeitung und Endanwendungen umspannen, einschließlich des Sektors für erneuerbaren Diesel. Die Position des Landes wird durch unterstützende politische Rahmenbedingungen wie den Renewable Fuel Standard und Clean-Fuel-Programme auf Staatsebene weiter gestärkt, die eine stetige Nachfrage nach Pflanzenöl-Rohstoffen gewährleisten. Der Sojaölverbrauch für Biokraftstoffe erreichte im Vermarktungsjahr 2022/23 12,5 Milliarden Pfund. Darüber hinaus wird erwartet, dass der Wechsel von Abschneidegutschriften zu Herstellergutschriften im Januar 2025 die Inlandsnachfrage ankurbelt und gleichzeitig Biokraftstoffimporte reduziert, was den Pflanzenölverbrauch erhöht. Infrastrukturinvestitionen, wie CHS' Erweiterung der Sojaölraffinierung im Wert von 60 Millionen USD in Minnesota und neue Verarbeitungsanlagen, die über 200 Millionen Scheffel jährliche Kapazität im Mittleren Westen hinzufügen, spiegeln ein starkes Marktvertrauen wider. Darüber hinaus werden die FDA-Rückverfolgbarkeitsvorschriften, die ab Januar 2026 gelten und einen 24-stündigen Rückverfolgbarkeitsdatenzugang vorschreiben, voraussichtlich größeren US-amerikanischen Verarbeitungsbetrieben mit fortschrittlichen technologischen Fähigkeiten zugutekommen.
Mexiko entwickelt sich zum am schnellsten wachsenden Segment im nordamerikanischen Pflanzenölmarkt mit einer prognostizierten CAGR von 4,86 % bis 2031. Dieses Wachstum wird durch zunehmende Importabhängigkeit angetrieben, die durch inländische Produktionsherausforderungen und klimabedingte Ernteausfälle notwendig wird. Im ersten Quartal 2024 stiegen die mexikanischen Sojaölimporte um 263 %, da Dürrebedingungen die inländische Maisproduktion auf 23,3 Millionen Tonnen erheblich reduzierten, was das niedrigste Niveau seit 2014 markiert. In ähnlicher Weise sank die Bohnenproduktion auf etwa 688.000 Tonnen, was den Bedarf an höheren Importen von Ölsaaten und verarbeiteten Ölen weiter verstärkte. Diese Faktoren unterstreichen Mexikos wachsende Abhängigkeit von Importen zur Deckung seiner Inlandsnachfrage und positionieren es als wichtiges Wachstumsgebiet in der Region.
Kanada bleibt ein wichtiger Lieferant im nordamerikanischen Pflanzenölmarkt, trotz Herausforderungen wie prognostizierten Umsatzrückgängen von 3,8 % und Volumenrückgängen von 8,3 % im Jahr 2025 nach einer durch Biokraftstoffnachfrage angetriebenen Wachstumsperiode. Zwischen 2020 und 2024 stiegen die kanadischen Rapsölexporte in die USA um 94 %, wobei Kanada 91 % der US-amerikanischen Rapsölimporte ausmachte. Die Genehmigung von Rapsöl durch die EPA für Biokraftstoff-Steuergutschriften hat den US-amerikanischen Verbrauch hin zu industriellen Anwendungen verlagert, die nun über 50 % des Gesamtverbrauchs ausmachen. Allerdings stellen Unsicherheiten hinsichtlich der Berechtigung für den US-amerikanischen Clean Fuel Production Credit (45Z) unter der neuen Regierung und Verzögerungen bei kanadischen Biokraftstoffprojekten Herausforderungen für den Sektor dar. Trotz dieser Hürden ist das langfristige Vertrauen in den grenzüberschreitenden Handel weiterhin erkennbar, wie durch die Erweiterung der Yorkton-Anlage von Louis Dreyfus Company unterstrichen wird, die die Rapsverarbeitungskapazität auf über 2 Millionen Tonnen gesteigert hat. Allerdings setzt Kanadas 60-prozentige Abhängigkeit von US-Märkten für Getreide- und Ölsaaten-Mühlenumsätze es potenziellen Handelsrisiken aus.
Regulatorisches Umfeld
Die Regulierung in Nordamerika wird von Programmen zur Lebensmittelsicherheit, Kennzeichnung und erneuerbaren Kraftstoffen geprägt, die die Formulierungsentscheidungen bei Pflanzenölen und die Rohstoffzuteilung beeinflussen. In den Vereinigten Staaten stellen Maßnahmen der FDA und die Einhaltung der FSMA-Vorschriften eine zentrale betriebliche Einschränkung dar, wobei die FDA Food Traceability Rule am 20. Januar 2026 in Kraft tritt und einen 24-Stunden-Zugriff auf wichtige Rückverfolgbarkeitsdatensätze sowie eine Dokumentation auf Chargencode-Ebene für erfasste Lebensmittel vorschreibt. Dies erhöht die Compliance-Anforderungen entlang der Raffinerie-, Abfüll- und Zutatenlieferketten. Getrennt davon hat die FDA den endgültigen Entzug der Zulassung von bromiertem Pflanzenöl (BVO) in Lebensmitteln finalisiert, wirksam ab August 2024, was den Reformulierungsbedarf für betroffene Getränkeanwendungen verstärkt und die Prüfung bestimmter ölbasierter Inhaltsstoffe verschärft.
Neben den Lebensmittelvorschriften lenken bundesstaatliche und einzelstaatliche Politiken für saubere Kraftstoffe weiterhin große Mengen an Soja- und Rapsöl in Richtung erneuerbarer Diesel. Der Renewable Fuel Standard und der kalifornische Low Carbon Fuel Standard beeinflussen die von der CO2-Intensität getriebene Wirtschaftlichkeit und die Handelsströme. In Kanada führt Health Canada die Liste der zugelassenen Lebensmittelzusatzstoffe durch laufende Aktualisierungen weiter, während die Lebensmittel- und Arzneimittelverordnungen (einschließlich B.09.010) vorschreiben, dass in Koch-, Salat- oder Tafelölen verwendete Pflanzenfette und -öle mit ihrem gebräuchlichen Namen deklariert werden müssen, was klarere Kennzeichnungspraktiken für Mehrkomponentenöl-Mischungen und Spezialprodukte in grenzüberschreitenden Lieferketten unterstützt.
Wettbewerbslandschaft
Der nordamerikanische Pflanzenölmarkt unterhält ein ausgewogenes Wettbewerbsumfeld, in dem etablierte Agrarunternehmen bedeutende Marktanteile halten und gleichzeitig Raum für spezialisierte Unternehmen und innovative Marktteilnehmer schaffen. Branchenriesen wie Archer Daniels Midland, Cargill und Bunge haben robuste Geschäftsmodelle aufgebaut, die auf umfassenden Lieferkettennetzen basieren, welche die Ölsaatenbeschaffung, Verarbeitungsoperationen und Vertriebskanäle miteinander verbinden. Diese Unternehmen haben sich strategisch auf dem Markt für erneuerbare Diesel-Rohstoffe positioniert, was die Wettbewerbslandschaft grundlegend verändert und neue Geschäftsmöglichkeiten eröffnet hat.
Die Branche erlebt erhebliche Geschäftspartnerschaften und technologische Fortschritte, die die Marktdynamik neu gestalten. Ein bemerkenswertes Beispiel ist Bunges 800-Millionen-USD-Zusammenarbeit mit Chevron für Ölsaatenverarbeitungsoperationen in Louisiana, die repräsentiert, wie traditionelle Verarbeitungsunternehmen strategische Allianzen mit Energieunternehmen eingehen, um vom expandierenden Biokraftstoffmarkt zu profitieren. Im Technologiebereich setzen Unternehmen wie Anderson International fortschrittliche Verarbeitungslösungen um, einschließlich Hochscherwellensystemen (Hochscher-Extrusionssystemen), die durch innovative Drainagekorbdesigns die Ölgewinnung aus hoch-ölsäurehaltigen Sonnenblumensamen maximieren. Der Markt erlebt auch eine erhebliche Expansion regionaler Verarbeitungsbetriebe, insbesondere im Mittleren Westen, wo mehrere neue Sojaverarbeitungsanlagen in Entwicklung sind, die der jährlichen Verarbeitungskapazität mehr als 200 Millionen Scheffel hinzufügen. Allerdings haben Finanzanalysten bei CoBank Bedenken hinsichtlich einer möglichen Marktsättigung geäußert, da das Kapazitätswachstum das nachhaltige Nachfrageniveau möglicherweise übersteigt.
Das Wettbewerbsumfeld wird zunehmend durch regulatorische Anforderungen beeinflusst, insbesondere die FDA-Rückverfolgbarkeitsvorschriften, die für die Umsetzung im Januar 2026 geplant sind. Diese Anforderungen schreiben einen kontinuierlichen Datenzugang und eine detaillierte Lieferkettendokumentation vor, was für größere Organisationen mit moderner Informationstechnologieinfrastruktur einen Geschäftsvorteil darstellt. Dieser regulatorische Rahmen kann für kleinere Marktteilnehmer, die noch keine umfassenden technologischen Fähigkeiten entwickelt haben, betriebliche Herausforderungen darstellen und ihre Wettbewerbsposition im Markt möglicherweise beeinträchtigen.
Marktführer der nordamerikanischen Pflanzenölindustrie
Archer Daniels Midland Company
Cargill Incorporated
Bunge Limited
Wilmar International Ltd.
Louis Dreyfus Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die durch Vorgaben getriebene Biokraftstoffnachfrage sowie parallele Investitionen in Press- und Raffineriekapazitäten schaffen Raum für Lieferanten, die rückverfolgbare, inländische Rohstoffe sichern und eine konstante Kontinuität der Lieferungen in Lebensmittelqualität aufrechterhalten können. Im Juni 2026 hat die US-EPA die Renewable Volume Obligations für 2026-2027 finalisiert, was auf eine Steigerung der Nachfrage nach Rohstoffen für Biomasse-basierten Diesel im Jahr 2026 gegenüber 2025 hinweist. Gleichzeitig erhöht der Clean Fuel Production Credit (45Z), wirksam ab Januar 2026, den Wert verifizierter Lieferketten und CO2-bilanzierter Beschaffung. USDA-Indikatoren deuten ebenfalls auf eine größere Rohstoffmenge in der Kette hin, wobei die Sojabohnenverarbeitung im April 2026 6,55 Millionen Tonnen (218 Millionen Bushel) gegenüber 6,07 Millionen Tonnen (202 Millionen Bushel) im April 2025 betrug, und die Rapssaatverarbeitung im April 2026 202.906 Tonnen gegenüber 161.022 Tonnen im April 2025.
Für Lebensmittel und Zutaten liegen die Hauptchancen in der Premiumisierung und der durch Compliance ermöglichten Produktdifferenzierung. Die Nachfrage nach gentechnikfreien und Bio-Ölen sowie nach speziellen Leistungsölen wie High-Oleic-Typen, die von Lebensmittelherstellern und Formulierern von Körperpflegeprodukten verwendet werden, entspricht der strengeren Prüfung von Inhaltsstoffen und den steigenden Anforderungen an Rückverfolgbarkeit. Dies begünstigt tendenziell Verarbeiter, die Identitätswahrung und Nachhaltigkeitsmerkmale im großen Maßstab dokumentieren können. Mexikos steigende Importabhängigkeit unterstützt zudem das Wachstum im regionalen Handel, in der Massengutabwicklung und bei Verpackungsformaten für gewerbliche Käufer, insbesondere wenn Lieferanten stabile Spezifikationen und eine gleichbleibende Verfügbarkeit trotz konkurrierender Biokraftstoffnachfrage in den Vereinigten Staaten und Kanada liefern können.
Aktuelle Branchenentwicklungen
- Mai 2026: Louis Dreyfus Company startete in Saskatchewan in Partnerschaft mit PepsiCo ein Programm zur regenerativen Landwirtschaft mit Schwerpunkt auf Raps. Die Initiative verbessert die Rückverfolgbarkeit und Nachhaltigkeitsnachweise für einen wichtigen nordamerikanischen Pflanzenöl-Rohstoff und unterstützt eine differenzierte Versorgung für Lebensmittelhersteller.
- Februar 2025: Coast Packing Company begann mit dem Bau einer Raffinerie und Verpackungsanlage für essbare Fette und Öle im Wert von 60 Millionen USD in Amarillo, Texas, mit geplanter Eröffnung im Sommer 2026. Das Projekt fügt regionale Raffinerie- und Verpackungskapazitäten für Einzelhandels- und Gewerbekanäle hinzu und verbessert die Lieferflexibilität für essbare Fette und Öle in Lebensmittelanwendungen.
- September 2024: Bunge begann mit dem Bau einer Erweiterung ihrer Raffinerie für tropische und Spezialöle in Avondale, Louisiana, im Wert von 225 Millionen USD, die den Durchsatz auf 6.000 Standardwaggons pro Jahr verdreifachen soll, mit einer geplanten Inbetriebnahme Ende 2025. Die Erweiterung erhöht die nordamerikanische Verarbeitungskapazität für importierte und Spezialöle und unterstützt eine größere Versorgung von Lebensmittelherstellern und gewerblichen Kunden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Nordamerika für Lebensmittel- und Nicht-Lebensmittelzwecke verkauften Pflanzenöle, gemessen an dem Punkt, an dem raffiniertes, gemischtes oder verpacktes Öl an Endverbraucher oder nachgelagerte Kanäle geliefert wird.
Ausschlüsse aus dem Umfang: Tierische Fette, Butter und milchbasierte Fette sind ausgeschlossen, ebenso wie Ölsaatenschrot und andere Nebenprodukte, die nicht als Pflanzenöl verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Palmöl
- Sojaöl
- Rapsöl
- Sonnenblumenöl
- Erdnussöl
- Kokosnussöl
- Olivenöl
- Andere Typen
- Nach Art
- Konventionell
- Bio
- Nach Endverbraucher
- Lebensmittelindustrie
- Lebensmittelverarbeitungsindustrie
- Margarine und Aufstriche
- Snack-Lebensmittel
- Fertiggerichte
- Sonstige
- Gastronomie/HoReCa
- Einzelhandel
- Lebensmittelverarbeitungsindustrie
- Tierfutter
- Pharmazeutika
- Biokraftstoffe
- Schönheit und Körperpflege
- Sonstige
- Lebensmittelindustrie
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt damit, das Modell in nachvollziehbaren Angebots- und Nachfragesignalen für die Vereinigten Staaten, Kanada und Mexiko zu verankern. Wir stützen uns auf öffentliche Statistiken und Referenztabellen wie USDA-Bilanzen für Ölsaaten und Öle, Produktions- und Handelstabellen des US Census Bureau, Industrie- und Handelsveröffentlichungen von Statistics Canada sowie Produktionsindikatoren von Mexico INEGI (mit Zollreihen, wo relevant). Wenn der Handelskontext relevant ist, prüfen wir auch Quellen wie UN Comtrade und Zolltarife, um die Produktzuordnung konsistent zu halten.
Nachdem die Kerndaten strukturiert sind, ergänzen wir diese durch Jahresberichte von Unternehmen, Investorenpräsentationen sowie Nachhaltigkeits- oder Kapazitätsankündigungen, um Veränderungen bei der Verarbeitung, Raffination und den Importen zu verstehen. Wir nutzen auch Patentdatenbanken, um Prozessänderungen zu identifizieren, die Erträge oder den Produktmix beeinflussen können, und eine Import-Export-Datenbank auf Sendungsebene wird selektiv herangezogen, um Handelsrichtungen und wichtige Routenänderungen zu plausibilisieren. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche Datensätze und Dokumente werden ebenfalls für die Datenerhebung, Klärung und Gegenprüfung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um das Desk-Modell zu überprüfen, insbesondere dort, wo öffentliche Daten verzögert vorliegen oder Kategorien vermischt sind. Wir sprechen mit Verarbeitern, Raffinerien, Distributoren, großen Lebensmittelherstellern, Großverbrauchern im Foodservice-Bereich und Branchenberatern in ganz Nordamerika, damit Annahmen zu Produktmix, Preisverhalten und Substitution im Rahmen des Interviewprozesses bestätigt und angepasst werden können.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions-, Verarbeitungs- und Handelsdaten verwendet werden, um den Verfügbarkeitspool für wichtige Pflanzenöle in Nordamerika zu rekonstruieren, der dann mithilfe beobachteter Preisbenchmarks und Mixannahmen in einen Wert umgerechnet wird. Um die Gesamtwerte praktikabel zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch stichprobenartige Volumina nach Öltyp multipliziert mit durchschnittlichen Verkaufspreisen aus Kanalprüfungen, und anschließend werden Abweichungen bereinigt.
Einige wichtige Eingangsgrößen in diesem Markt umfassen Ölsaatenverarbeitungsvolumina, Importabhängigkeit bei bestimmten Ölen, Verschiebungen zwischen Lebensmittel- und Industrienutzen, Veränderungen in der Foodservice-Nachfrage sowie relative Preisunterschiede zwischen Soja-, Raps-, Sonnenblumen- und Palmöl. Da Substitution häufig vorkommt, verfolgen wir Spreadbewegungen und die Geschwindigkeit, mit der Käufer Mischungen wechseln, und übersetzen dies dann in Mixveränderungen im Modell. Für die Prognose führen wir Szenarioanalysen auf Basis einer kurzen Liste von Treibern durch, die von den Interviewpartnern vereinbart wurden, darunter die erwartete Auslastung der Verarbeitungskapazitäten, handelspolitische Signale und die wahrscheinliche Preisnormalisierung nach der jüngsten Volatilität. Wenn ein Bottom-up-Kontrollpunkt ein Nischenöl oder einen kleinen Länderhandelsfluss nicht abdecken kann, wird die Lücke durch proportionale Zuweisung mithilfe von Handelscodes und in Interviews validierten Nutzungsanteilen geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie gemeldeter Verarbeitungsgesamtmengen, Import- und Exportrichtungen sowie angekündigter Kapazitätsveränderungen überprüft, bevor eine endgültige Zahl freigegeben wird. Wenn ein Öltyp schneller wächst als das zugehörige Angebotssignal, oder wenn Preisbewegungen im Vergleich zu gängigen Benchmarks unplausibel erscheinen, werden die Eingaben erneut geprüft und Folgegespräche eingeleitet.
Überprüfungen erfolgen schrittweise, wobei zunächst die Modelllogik geprüft, dann die Annahmen überarbeitet und anschließend die Ergebnisse länderübergreifend auf Plausibilität verglichen werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie großen politischen Änderungen, Versorgungsunterbrechungen oder bedeutenden Kapazitätserweiterungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die veröffentlichten Zahlen die neuesten verfügbaren öffentlichen Daten und validierten Annahmen widerspiegeln.
Vergleich der Nordamerika Pflanzenölmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Pflanzenöl in Nordamerika können weit auseinanderliegen, da die zugrunde liegenden Umfangsentscheidungen nicht immer identisch sind und da Preis- und Mixannahmen unterschiedlich gehandhabt werden können. Unterschiede treten auch auf, wenn eine Studie stärker auf den Einzelhandelsverkauf von Speiseöl ausgerichtet ist, während eine andere auf Großmengen für industrielle Zwecke setzt, was den Gesamtwert schnell verändern kann.
Die Hauptlücke ergibt sich daraus, ob industrielle Verwendungen und mit dem Großhandel verbundene Volumina als Teil des Marktes gezählt werden, wobei Mordor Intelligence den Gesamtwert als raffiniertes und geliefertes Pflanzenöl über beide Nachfragepools – Lebensmittel und Nicht-Lebensmittel – behandelt, mit Preisen, die auf den jahresspezifischen Mix nach Öltyp abgestimmt sind. Einige andere Schätzungen wenden auch einen einzigen Durchschnittspreis für die gesamte Region an, oder sie erweitern den Umfang auf angrenzende Fette und Spezialöle, was die Größe je nach gewähltem Jahr aufblähen oder verringern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 50,87 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 93,74 Mrd. USD (2025) | Bezieht häufig einen breiteren Korb an Speiseölen ein und wendet eine umfassendere Umsatzdefinition an, die Einzelhandelsaufschläge und angrenzende Kategorien jenseits von Pflanzenöl einschließen kann, was das Wertniveau anhebt. |
| Fachzeitschrift B | 21,50 Mrd. USD (2024) | Konzentriert sich typischerweise nur auf den Verbraucherverkauf von Speiseöl und lässt damit die Großmengenverarbeitung für Lebensmittel und die industrielle Nachfrage außer Acht; möglicherweise wird ein engerer kanalbasierter Preissatz verwendet. |
Die Spanne in der Tabelle erklärt sich größtenteils dadurch, was einbezogen wird und wo die Preisgestaltung in der Wertschöpfungskette angewendet wird. Wenn der Umfang konsistent auf das in der Region gelieferte Pflanzenöl beschränkt wird und Mix und Preisgestaltung an das Basisjahr angepasst werden, lässt sich das Ergebnis leichter auf klare Volumen- und Preistreiber zurückführen und im Zeitverlauf replizieren.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des nordamerikanischen Pflanzenölmarktes?
Der Markt wird im Jahr 2026 auf 52,58 Milliarden USD bewertet und soll bis 2031 62,07 Milliarden USD erreichen.
Welcher Öltyp führt die Verkäufe in der Region an?
Rapsöl hält den größten regionalen Verkaufsanteil von 34,68 %, unterstützt durch integrierte US-amerikanisch-kanadische Lieferketten.
Wie schnell wächst die Pflanzenölnachfrage aus Biokraftstoffen?
Biokraftstoffanwendungen expandieren bis 2031 mit einer CAGR von 4,19 % und übertreffen damit das Wachstum in Lebensmittel-, Futter- und Industrieanwendungen.
Warum gewinnen Bio- und Nicht-GVO-Öle an Popularität?
Einkommensstärkere Verbraucher suchen Clean-Label- und Nachhaltigkeitsgarantien, was die Bio-Öleinnahmen auf eine prognostizierte CAGR von 4,58 % antreibt.
Welches Land wird bis 2031 am schnellsten wachsen?
Mexiko wird voraussichtlich eine CAGR von 4,86 % verzeichnen, da dürrebedingte Ernteertragseinbußen die Importabhängigkeit von Soja- und Palmölen erhöhen.
Seite zuletzt aktualisiert am:



