
Maisöl-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.72 Milliarden US-Dollar |
| Marktgröße (2031) | 8.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Maisöl-Marktanalyse von Mordor Intelligence
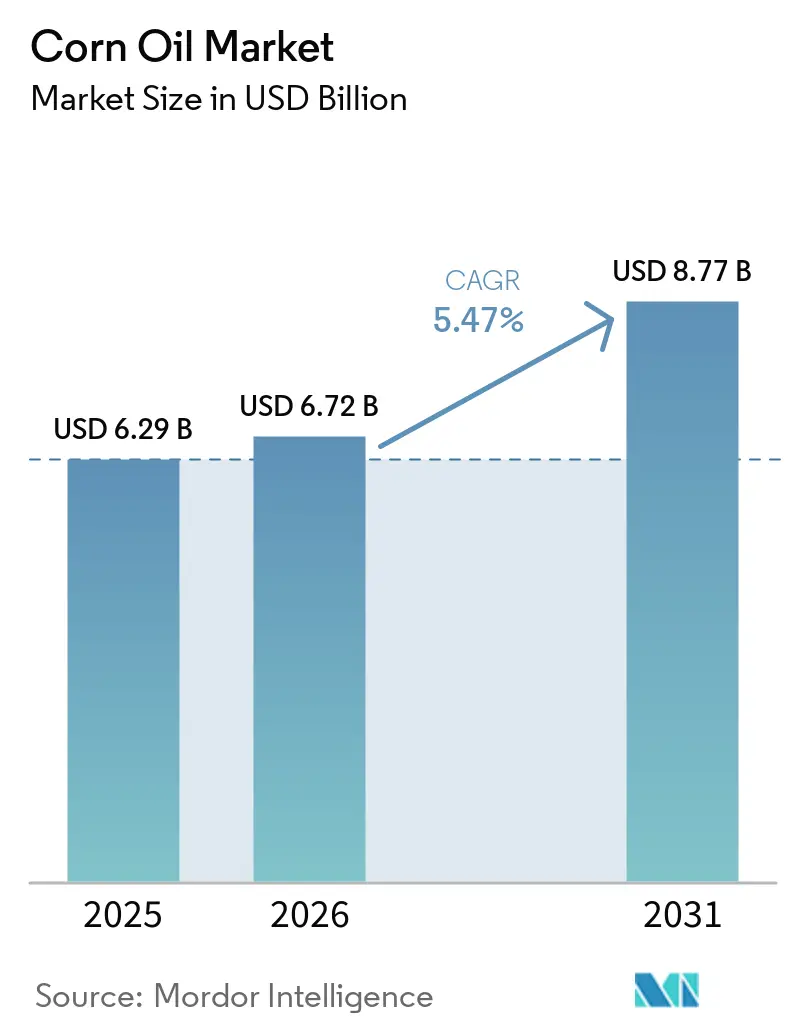
Die Maisöl-Marktgröße wurde im Jahr 2025 auf 6,29 Milliarden USD geschätzt und soll von 6,72 Milliarden USD im Jahr 2026 auf 8,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,47 % während des Prognosezeitraums (2026–2031). Maisöl bleibt aufgrund seiner Verwendung in der Lebensmittelproduktion und der Herstellung von erneuerbarem Diesel gefragt. In den USA haben geänderte Kennzeichnungsvorschriften für „gesunde” Produkte es für Hersteller von Konsumgüterverpackungen attraktiver gemacht. Von 2022 bis 2025 hat sich die Produktion von erneuerbarem Diesel verdoppelt, was den Einsatz von Destillations-Maisöl in Biokraftstoffen erhöht und die mit der Lebensmittelnachfrage verbundene Preisvolatilität verringert hat. Schnellrestaurants bevorzugen Maisöl wegen seines Rauchpunkts von 232 °C, der die Frittierlebensdauer verlängert, und seines neutralen Geschmacks, der eine gleichbleibende Menüqualität gewährleistet. Züchtungsprogramme entwickeln zudem High-Oleic- und Tocotrienol-reiche Hybriden, die Premiummärkte mit höheren Margen erschließen. Diese Faktoren stabilisieren die Margen trotz Schwankungen bei den Rohstoffpreisen und treiben laufende Investitionen von Raffinerien, Ethanolwerken und Lebensmittelherstellern in die Maisöl-Extraktionstechnologie voran.
Wichtigste Erkenntnisse des Berichts
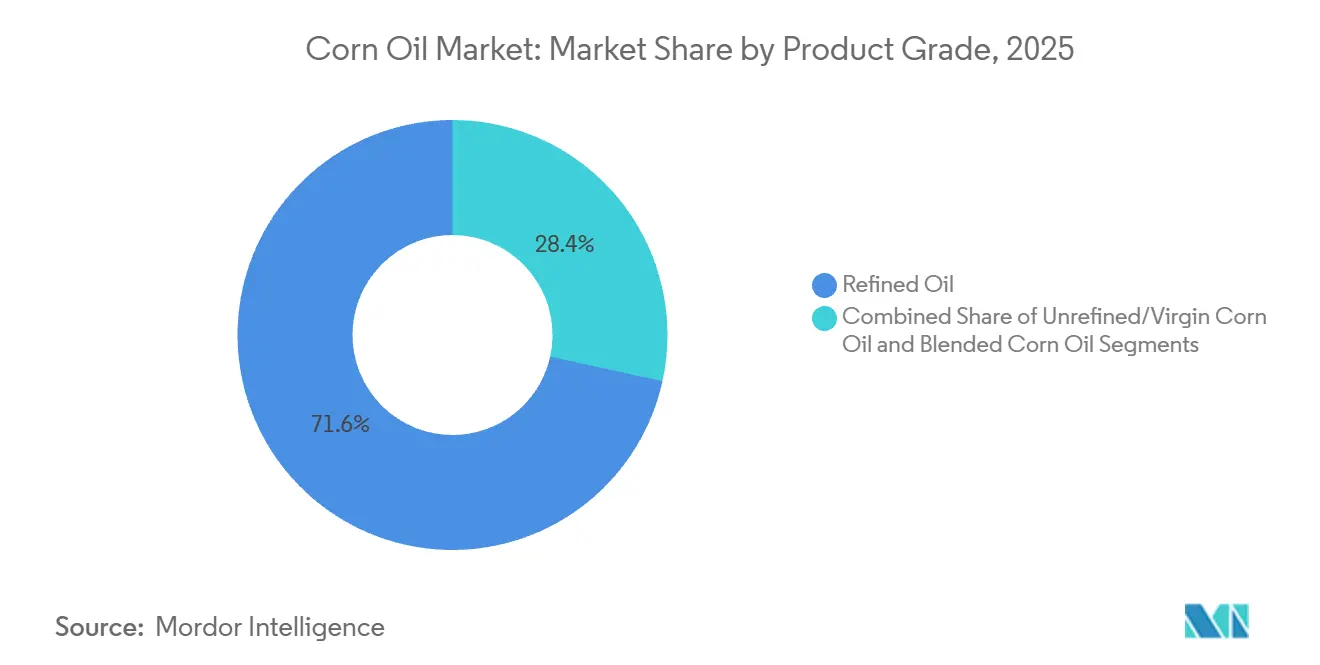
- Nach Produktqualität führte raffiniertes Maisöl im Jahr 2025 mit einem Maisöl-Marktanteil von 71,55 %, und gemischte Formulierungen werden voraussichtlich bis 2031 mit einer CAGR von 6,06 % wachsen.
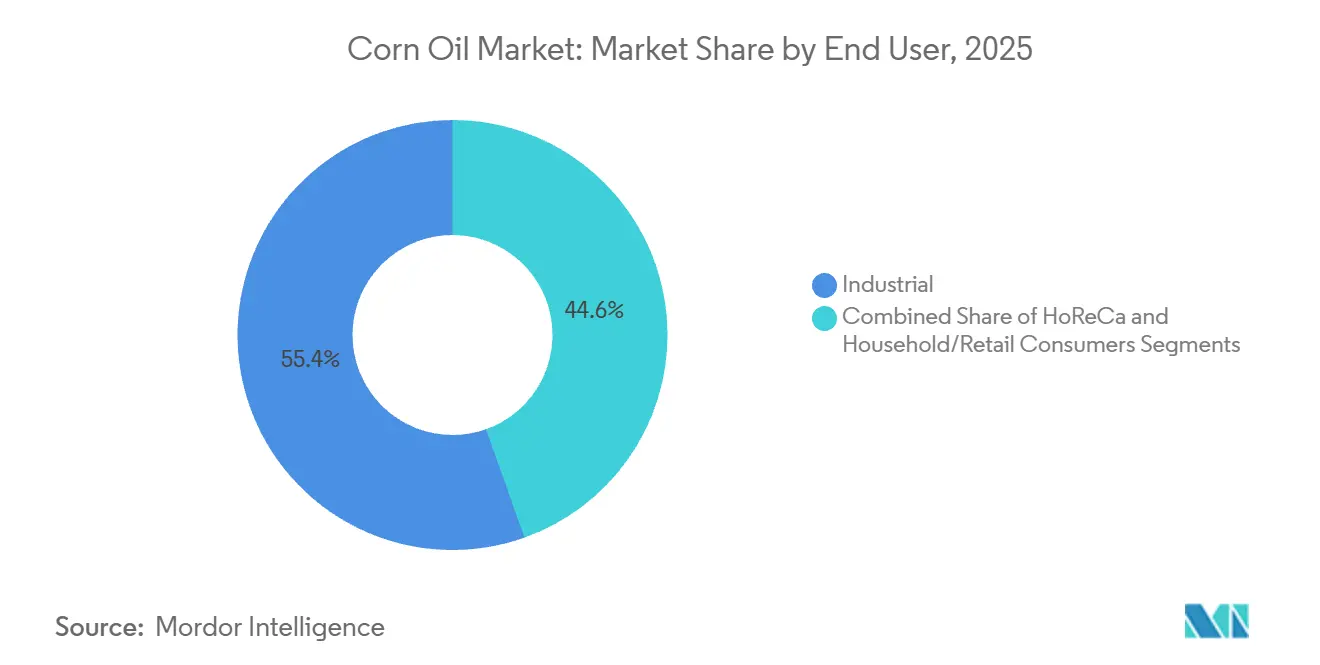
- Nach Endverbraucher entfiel auf das Industriesegment im Jahr 2025 ein Anteil von 55,43 % an der Maisöl-Marktgröße, und der HoReCa-Bereich wird zwischen 2026 und 2031 voraussichtlich eine CAGR von 6,91 % verzeichnen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Maisöl-Marktanteil von 37,74 %, und der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,11 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verarbeitete und verpackte Lebensmittel bevorzugen zunehmend herzgesunde Speiseöle | +1.2% | Global mit Schwerpunkt auf Nordamerika, Europa, urbanem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Destillateure steigern ihren Maisölverbrauch aufgrund von Bio- und erneuerbaren Diesel-Beimischungsmandaten | +1.8% | Nordamerika (primär), Europa (aufkommend), Brasilien (entstehend) | Kurzfristig (≤ 2 Jahre) |
| Schnellrestaurants wechseln zu Ölen mit höheren Rauchpunkten zum Frittieren | +0.9% | Nordamerika, Europa, urbaner Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schwellenmärkte erleben einen Boom bei verpackten und Convenience-Lebensmitteln | +1.4% | Asien-Pazifik, Südamerika, Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Ölsäurereiche und tocotrienolreiche Hybriden werden kommerzialisiert und erschließen Premiumnischen für Maisöl | +0.7% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Aufstieg der Bio- und Nicht-GVO-Maisölsegmente | +0.5% | Nordamerika, Westeuropa, urbaner Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verarbeitete und verpackte Lebensmittel bevorzugen herzgesunde Speiseöle
Angetrieben durch ein gesteigertes Bewusstsein der Verbraucher für kardiovaskuläre Gesundheitsrisiken formulieren Lebensmittelhersteller ihre Produkte neu und nutzen das Profil ungesättigter Fettsäuren von Maisöl als Wettbewerbsvorteil gegenüber Palmöl und Kokosöl. Ernährungsberater heben die Anerkennung der FDA für einen qualifizierten Gesundheitsanspruch für Öle hervor, einschließlich ölsäurereichem Maisöl, das mindestens 70 % Ölsäuregehalt aufweist, was seine herzgesundheitliche Aussage stärkt[1]. Lebensmittelprozessoren wenden sich zunehmend Maisöl für lagerstabile Anwendungen zu und nutzen seine überlegene oxidative Stabilität gegenüber anderen Pflanzenölen, ohne dass eine Hydrierung erforderlich ist. Dieser Schwung wird durch Hersteller weiter verstärkt, die einer wachsenden Verbraucherpräferenz für Clean-Label-Produkte gerecht werden und Transfette sowie künstliche Konservierungsstoffe vermeiden. Der Wandel der Verpackungslebensmittelindustrie hin zu Maisöl unterstreicht eine breitere Anerkennung: Gesundheitsansprüche im Bereich Herz-Kreislauf erfüllen nicht nur regulatorische Standards, sondern erzielen auch Premiumpreise auf dem Markt.
Destillateure steigern Maisölverbrauch aufgrund von Bio- und erneuerbaren Diesel-Beimischungsmandaten
Das Wachstum der Kapazitäten für erneuerbaren Diesel verlagert Destillations-Maisöl (DCO) rasch vom Tierfutter- zum Kraftstoffmarkt. Der Standard für erneuerbare Kraftstoffe der EPA (Renewable Fuel Standard) legte das Ziel für biomassebasierten Diesel 2026 auf 3,35 Milliarden Gallonen fest, wobei D4-RINs Anfang 2026 über 1,00 USD pro Gallone gehandelt wurden. Dies hat Ethanolwerke dazu veranlasst, die Ölextraktion zu maximieren. Im Jahr 2025 produzierten POETs 35 Anlagen 1 Milliarde Pfund Maisöl, das vollständig für erneuerbaren Diesel bestimmt war. POETs Ankündigung vom Januar 2026 einer Erweiterung in Shelbyville zielt darauf ab, bis Ende 2027 jährlich 72 Millionen Pfund hinzuzufügen. Die Anlage von Alto Ingredients in Pekin, Illinois, extrahierte im Jahr 2025 78.000 Tonnen Maisöl, ein starker Anstieg nach Zentrifugen-Upgrades. Valeros Ethanolsegment meldete, dass die DCO-Preise im Jahr 2025 auf 0,58 USD pro Pfund von 0,48 USD im Jahr 2024 gestiegen sind, ein Anstieg von 21 % aufgrund von Vereinbarungen über erneuerbaren Diesel. Die Preislücke zwischen futtermittelqualitativem und kraftstoffqualitativem DCO verändert die Wirtschaftlichkeit von Trockenmühlen und benachteiligt Anlagen ohne Ölextraktionszentrifugen, da DCO-Werte nun die Prämien für Destillationsschlempe übersteigen.
Schnellrestaurants wechseln zu Frittierölen mit höheren Rauchpunkten
Schnellrestaurantketten priorisieren Öle, die konsistente Aromen gewährleisten und lange Frittierzyklen überstehen, ohne Fehlaromen oder übermäßige polare Verbindungen zu bilden. Raffiniertes Maisöl mit einem Rauchpunkt von 232 °C (450 °F) bietet ein Kosten-Leistungs-Gleichgewicht zwischen Sojaöl und ölsäurereichem Sonnenblumen- oder Rapsöl. Studien zeigen, dass herkömmliches Maisöl mit über 50 % Linolsäure nach 75 Frittierzyklen bei 180 °C mehr flüchtige Aldehyde und oxidierte Verbindungen produziert, was häufige Ölwechsel oder Filtration erfordert. Um dem entgegenzuwirken, mischen Schnellrestaurantbetreiber Maisöl mit Raps- oder ölsäurereichem Sojaöl, wie bei Conagras Mazola Corn Plus zu sehen, was die Frittierlebensdauer verlängert und gleichzeitig die Markenidentität bewahrt. Dieser Trend spaltet den Markt: Reines raffiniertes Maisöl bleibt im Einzelhandel und im leichten Gastronomiebereich beliebt, während gemischte und ölsäurereiche Öle den Hochvolumen-Frittierbereich dominieren.
Aufstieg der Bio- und Nicht-GVO-Maisölsegmente
Zertifizierungsprämien und Einzelhändlervorgaben treiben eigenständige Lieferketten für Bio- und Nicht-GVO-Maisöl voran, aber das Wachstum ist durch die geringe Menge an zertifizierter Maisanbaufläche und die Kosten der identitätserhaltenden Handhabung begrenzt. Die USDA-Bio-Zertifizierung erfordert, dass Mais ohne synthetische Pestizide oder GVO angebaut wird, doch die Bio-Maisanbaufläche in den USA bleibt minimal und konzentriert sich auf Regionen wie den oberen Mittleren Westen, wo Segregationsinfrastruktur vorhanden ist. Die Kennzeichnung „Non-GMO Project Verified” spricht gesundheitsbewusste Verbraucher an und unterstützt Eigenmarkenstrategien von Einzelhändlern in Natur- und Biomärkten, erhöht jedoch die Kosten für Verarbeiter, die Nicht-GVO-Mais beschaffen, separate Verarbeitungslinien unterhalten und Audits durchlaufen müssen. Bio-Maisöl kostet typischerweise 30–50 % mehr als konventionelle Qualitäten, was den Absatz auf Speziallebensmittelhändler und den E-Commerce beschränkt. Das Wachstum wird durch Markendifferenzierung angetrieben, da kleinere Ölvermarkter Bio- und Nicht-GVO-Zertifizierungen nutzen, um Premium-Regalplätze zu sichern und Verbraucher anzusprechen, die Transparenz schätzen und weniger preissensibel sind.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Mais-Rohstoffen aufgrund von Wetter- und Handelsschocks | -0.8% | Global, mit akuter Exposition in Nordamerika (primärer Maisgürtel), Argentinien, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Intensiver Preiswettbewerb durch Ersatzprodukte wie Soja-, Raps- und Palmöl | -1.1% | Global, insbesondere Asien-Pazifik (Palmöl), Europa (Rapsöl), Südamerika (Sojaöl) | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit bezüglich Gesundheitsansprüchen und Biodieselmandaten | -0.4% | Nordamerika (EPA RFS, FDA), Europa (EU RED III, EFSA), Brasilien (ANP) | Mittelfristig (2–4 Jahre) |
| Oxidative Instabilität und Bildung schädlicher Verbindungen beim Frittieren | -0.6% | Global, mit erhöhter Kontrolle in Europa (EFSA-Grenzwerte für polare Verbindungen), Nordamerika (FDA-GRAS-Überprüfungen) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Preiswettbewerb durch Ersatz-Soja-, Raps- und Palmöle
Im Pflanzenölmarkt führt hohe Substituierbarkeit häufig zu Abwärtsdruck auf Maisölpreise, wenn alternative Öle kostengünstiger sind. Da Sojaöl einen Anteil von 60 % am US-amerikanischen Saatölmarkt hält, profitiert es von Skaleneffekten, die Maisölproduzenten schwer replizieren können. Palmöl hingegen kann aufgrund tropischer Produktionsvorteile auf dem internationalen Markt aggressiv preislich agieren, wie Farm Progress hervorhebt. Laut World Grain weiten die USA ihre Sojaschrotkapazität aus und verarbeiteten im November 2024 6 Millionen Tonnen, was einem Anstieg von 5,4 % gegenüber dem Vorjahr entspricht[2]. Dieser Kapazitätszuwachs erhöht nicht nur das Sojaölangebot, sondern verschärft auch den Wettbewerbsdruck. Rapsöl, das ein ähnliches Fettsäureprofil wie Maisöl aufweist, konkurriert direkt um gesundheitsbewusste Verbraucher. Gleichzeitig stellt der Kostenvorteil von Palmöl eine Herausforderung für Maisöl in industriellen Anwendungen dar, wo Preissensibilität vorherrscht. Um seine Premiumpositionierung zu behaupten, muss Maisöl Leistungs- oder Gesundheitsvorteile nachweisen, die seinen höheren Preis gegenüber Rohstoffalternativen überzeugend rechtfertigen.
Regulatorische Unsicherheit bezüglich Gesundheitsansprüchen und Biodieselmandaten
Sich verändernde Richtlinien zur Herzgesundheitskennzeichnung und zu Volumina erneuerbarer Kraftstoffe schaffen Unsicherheit bei Nachfrageprognosen und Investitionsentscheidungen. Die US-amerikanische FDA hat keinen qualifizierten Gesundheitsanspruch für Maisöl genehmigt, anders als für Raps- oder Olivenöl, was Vermarkter auf weniger wirkungsvolle Botschaften über Vitamin E und Phytosterole beschränkt. Im Biodieselbereich sind die Renewable Volume Obligations (RVOs) der EPA im Rahmen des Renewable Fuel Standard politischen und rechtlichen Herausforderungen ausgesetzt. Das Mandat für biomassebasierten Diesel 2026 von 3,35 Milliarden Gallonen wurde erst nach Rechtsstreitigkeiten über frühere Defizite finalisiert, was die Planung für Ethanolproduzenten erschwert, die in DCO-Extraktion investieren. Die RED-III-Richtlinie Europas fügt Nachhaltigkeitskriterien hinzu, die Abfall- und fortschrittliche Rohstoffe gegenüber pflanzenbasierten Ölen bevorzugen, was die Verwendung von Maisöl im erneuerbaren Diesel auf EU-Märkten potenziell einschränkt. Diese fragmentierte Regulierung zwingt Maisöllieferanten dazu, Speise- und Kraftstoffmärkte auszubalancieren, ohne Gewissheit über profitable Nachfrage in einem der beiden Kanäle zu haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktqualität:
Raffiniertes Öl dominiert VerarbeitungsanwendungenIm Jahr 2025 dominierte raffiniertes Maisöl den Markt mit einem Anteil von 71,55 %, angetrieben durch seine Kosteneffizienz und Vielseitigkeit beim industriellen Frittieren, der Abfüllung im Einzelhandel und als Zutat. Sein neutraler Geschmack und seine lange Haltbarkeit überwiegen die durch die Raffination bedingten Nährstoffverluste. Der Raffinationsprozess entfernt Verunreinigungen wie freie Fettsäuren und Pigmente und erzeugt ein Öl mit Peroxidwerten unter 1,0 meq/kg und einem Gehalt an freien Fettsäuren unter 0,05 %, was den Lebensmittelqualitätsstandards entspricht. Sein hoher Rauchpunkt (ca. 232 °C) und seine geringe Oxidationsneigung machen es ideal für den Gastronomiebereich, da Ölwechsel und Arbeitskosten reduziert werden. Im Einzelhandel spricht sein um 10–20 % niedrigerer Preis im Vergleich zu Raps- oder High-Oleic-Sonnenblumenöl preisbewusste Verbraucher an. Unraffinierte und native Maisöle, die reich an Nährstoffen sind, bleiben aufgrund ihrer dunkleren Farbe, ihres stärkeren Geschmacks und ihrer niedrigeren Rauchpunkte Nischenprodukte, was ihren Einsatz in industriellen und gastronomischen Umgebungen des Massenmarkts einschränkt.
Gemischte Maisölformulierungen werden voraussichtlich mit einer CAGR von 6,06 % während 2026–2031 wachsen, der schnellsten Rate unter den Produktqualitäten, da Verarbeiter Fettsäureprofile entwickeln, um oxidative Stabilität, Kosten und funktionale Leistung auszubalancieren. Diese Produkte kombinieren in der Regel Maisöl mit anderen Pflanzenölen und schaffen eine Balance zwischen Kosten und Leistung für spezifische Anwendungen. Die Premiumpreisgestaltung unraffinierter Qualitäten unterstreicht einen Verbrauchertrend: die Bereitschaft, mehr für wahrgenommene Natürlichkeit und den Erhalt von Nährstoffen zu investieren. Dieser Trend hält an, auch angesichts begrenzter wissenschaftlicher Belege für gesundheitliche Vorteile gegenüber raffinierten Gegenstücken. Cargills proaktiver Schritt, industriell hergestellte Transfettsäuren aus seinem globalen Speiseölportfolio zu eliminieren, unterstreicht ein breiteres Branchenbekenntnis zur gesundheitsorientierten Produktentwicklung[3]. Darüber hinaus verfeinern Fortschritte in der Verarbeitungstechnologie die Extraktionsmethoden und stellen sicher, dass diese nicht nur nützliche Verbindungen erhalten, sondern auch strengen Lebensmittelsicherheitsstandards entsprechen. Diese Entwicklung stärkt die Wachstumstrajektorie der Premium-Maisölsegmente.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Industrielle Anwendungen treiben das VolumenwachstumIm Jahr 2025 hält das Industriesegment einen Anteil von 55,43 % am Maisöl-Markt und unterstreicht damit seine vielfältigen Anwendungen. Diese reichen von der Biodieselproduktion und Tierfutterzusätzen bis hin zu Prozessen in der chemischen Fertigung. Unter diesen sind Biodiesel- und Biokraftstoffanwendungen die am schnellsten wachsenden. Insbesondere soll sich die Produktionskapazität für erneuerbaren Diesel von 2022 bis 2025 verdoppeln, was eine gleichbleibende Nachfrage nach Maisöl-Rohstoffen antreibt, wie von der US-amerikanischen Energieinformationsbehörde hervorgehoben[4]. Im industriellen Bereich spielt der Lebensmittel- und Getränkesektor eine zentrale Rolle. Verarbeitete Lebensmittel setzen insbesondere auf Maisöl wegen seines neutralen Geschmacks und seiner verlängerten Haltbarkeit. Unterdessen nutzen die Pharma- und Kosmetikindustrie die emollierenden Eigenschaften und die Biokompatibilität von Maisöl, wenn auch in geringeren Mengen im Vergleich zu seinen Kraftstoff- und Lebensmittelanwendungen.
Der HoReCa-Sektor (Gastronomie) wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,91 % wachsen, der schnellsten unter den Endverbrauchersegmenten. Dieses Wachstum wird durch Schnellrestaurants und institutionelle Küchen angetrieben, die von teilweise hydrierten Ölen auf gentechnikfreie oder gemischte Formulierungen umsteigen, die Kosten, Leistung und gesundheitliche Vorteile ausbalancieren. Im Juni 2024 genehmigte die US-amerikanische Umweltschutzbehörde den RFS-Pfad von POET Shelbyville und erkannte Maisöl als Koprodukt der Trockenmahlungs-Ethanolproduktion an, wobei eine strenge Überwachung der Rohstoff- und Energieflüsse vorgeschrieben wurde. Diese Genehmigung unterstützt das Doppelnutzungspotenzial von Destillations-Maisöl und hilft Ethanolwerken, die Koproduktnutzung zwischen Kraftstoff- und Lebensmittelmärkten zu optimieren. Das Wachstum im Gastronomiebereich wird auch durch Schnellrestaurantketten unterstützt, die gemischte Mais-Rapsöle verwenden, die beim Frittieren länger halten und im Vergleich zu reinen Sojabohnen- oder Maisölen weniger schädliche Verbindungen erzeugen. Studien zeigen, dass Öle mit ausgewogenem Gehalt an mehrfach ungesättigten und einfach ungesättigten Fettsäuren nach mehr als 50 Frittierzyklen bei 180 °C weniger schädliche Nebenprodukte erzeugen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Maisöl-Markt
Im Jahr 2025 führte Nordamerika den Maisöl-Markt mit einem Anteil von 37,74 %, gestützt durch 15 Milliarden Scheffel Mais, über 200 Ethanolwerke und gut finanzierte Ölmühlen. Die US-amerikanischen Standards für erneuerbare Kraftstoffe und Kanadas Vorschriften für saubere Kraftstoffe treiben die Nachfrage an, während eine effiziente Logistik im Corn Belt die Kosten trotz engerer Seefrachtspreads wettbewerbsfähig hält. Exportherausforderungen bestehen jedoch weiterhin, da Brasiliens Safrinha-Ernte wächst und asiatische Käufer ihre Lieferanten diversifizieren.
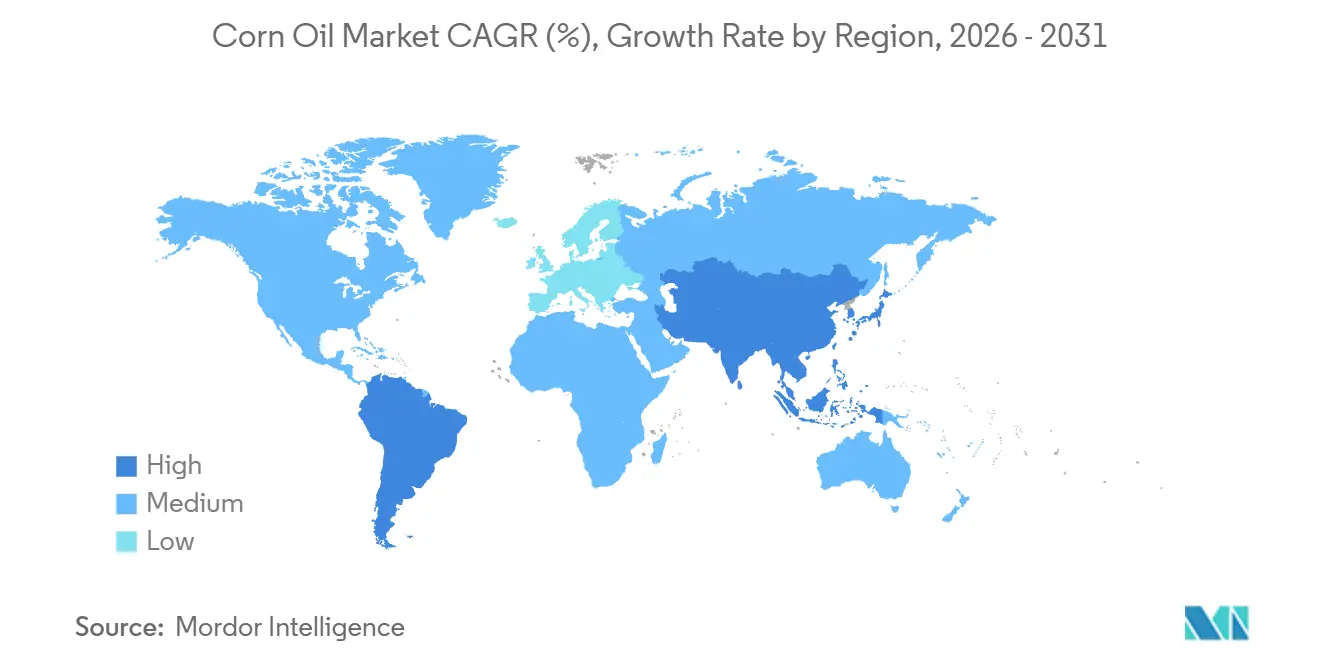
Asien-Pazifik und Europa Maisöl-Markt
Der asiatisch-pazifische Raum wird voraussichtlich am schnellsten wachsen, mit einer CAGR von 7,11 % bis 2031. Indiens Ethanolbeimischungspolitik hat das Land von einem Maisexporteur zu einem bedeutenden inländischen Verbraucher gemacht und eine Nachfrage nach Maisöl-Koprodukten geschaffen. Chinas verarbeitete Lebensmittelindustrie setzt zunehmend auf Öle mit neutralem Geschmack, während Indonesien und Malaysia ihre Biodieselprogramme ausbauen und dabei möglicherweise Maisöl einbeziehen. Versorgungslücken treiben die Importe aus Amerika an und verdeutlichen Handelsabhängigkeiten. Europa verzeichnet ein stetiges mittleres einstelliges Wachstum, angetrieben durch die Ziele der Erneuerbare-Energien-Richtlinie und Lebensmittelsicherheitsstandards, die rückverfolgbare Öle bevorzugen. Antidumpingmaßnahmen gegen chinesischen Biodiesel haben zudem die europäische Nachfrage nach nordamerikanischem Maisöl erhöht und den transatlantischen Handel gestärkt.
EMEA und Südamerika Maisöl-Markt
Partnerschaften wie das Bunge-Repsol-Programm verbessern die Rohstoffsicherheit und reduzieren Risiken durch Maispreisschwankungen. Während Olivenöltraditionen in Südeuropa den Marktanteil von Maisöl begrenzen, wächst die industrielle Nachfrage. Brasiliens Mato Grosso baut die Maisäthanolproduktion aus und schafft inländische Extraktionsmöglichkeiten, die US-amerikanische Exporteure herausfordern könnten. Lokale Ölmühlen erkunden Argentiniens ungenutzte Kapazitäten und niedrigere Arbeitskosten und positionieren es als potenziellen Lieferanten für Asien. Der Nahe Osten und Afrika zeigen Potenzial, da die Urbanisierung die Nachfrage nach verpackten Lebensmitteln ankurbelt, obwohl Infrastruktur- und Währungsprobleme das kurzfristige Wachstum begrenzen.
Wettbewerbslandschaft
Marktkonzentration
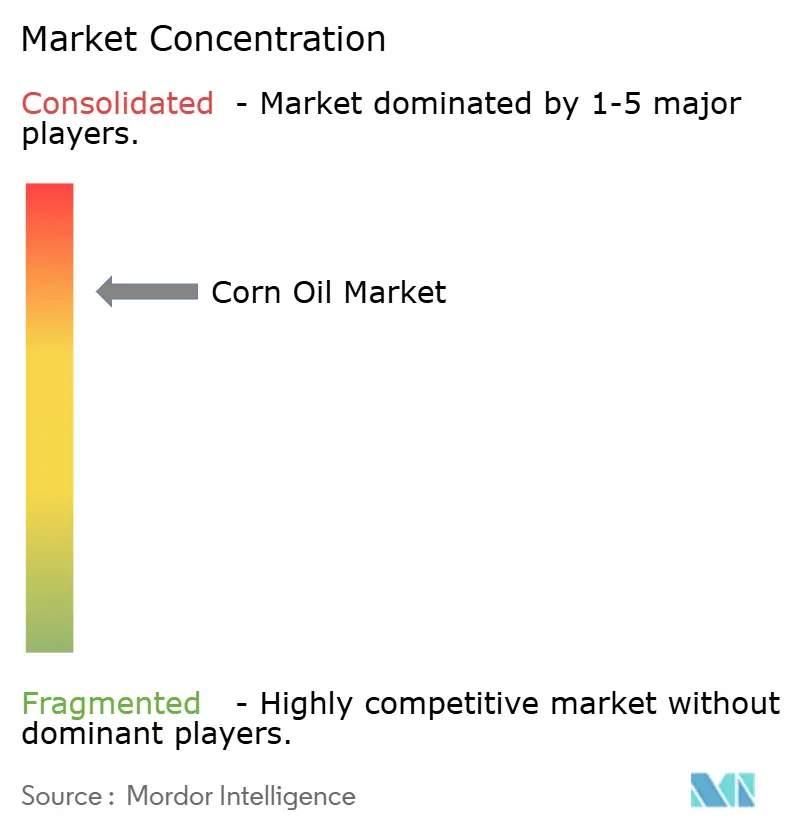
Der Maisöl-Markt ist stark konsolidiert, wobei ADM, Cargill, Bunge, Louis Dreyfus und Wilmar den Maisöl-Markt dominieren und einen großen Anteil der globalen Schrot- und Raffineriekapazität kontrollieren. Ihre starken Farmnetzwerke sichern Getreide direkt von der Quelle, während Mehrfachsaatanlagen je nach Margen zwischen Soja, Raps und Mais wechseln. Integrierte Handelsabteilungen helfen, Preisrisiken zu managen und die Erträge trotz Rohstoffvolatilität zu stabilisieren.
Branchenstrategien konzentrieren sich auf vertikale Integration und Diversifizierung erneuerbarer Kraftstoffe. Zum Beispiel sichert das Gemeinschaftsunternehmen von Chevron und Bunge eine stetige Versorgung mit kohlenstoffarmen Rohstoffen für Chevrons Dieselanlagen und stärkt die Verbindungen zwischen Ölunternehmen und Agrarunternehmen. Louis Dreyfus eröffnete eine Anlage mit 320.000 Tonnen in Ohio und signalisierte damit Vertrauen in den nordamerikanischen Biokraftstoffmarkt. Unterdessen reduzierte ADM seine Handelsaktivitäten in China und strich 700 Stellen, um sich auf margenstarke Spezialölprodukte zu konzentrieren.
Regionale Akteure wie Flint Hills Resources, POET und Green Plains verbessern die Rentabilität durch enzymatische Rückgewinnung zur Verbesserung der Destillations-Maisölströme und senken die Kosten im Vergleich zu größeren Wettbewerbern. Spezialitätsproduzenten zielen mit Bio-, Nicht-GVO- und ölsäurereichen Produkten auf gesundheitsbewusste Verbraucher in Europa und Nordamerika ab. Ausrüstungslieferanten wie Alfa-Laval und GEA bieten modulare Systeme an, die mittelgroßen Ethanolwerken helfen, die Ölrückgewinnung zu integrieren und Eintrittsbarrieren zu senken. Der Markt kombiniert die Kaufkraft großer Akteure mit Innovationen kleinerer, technologiegetriebener Disruptoren.
Führende Unternehmen der Maisöl-Branche
-
Archer Daniels Midland Co.
-
Cargill Inc.
-
Bunge Global SA
-
Wilmar International Ltd.
-
Louis Dreyfus Company BV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Maisöl-Markt Unternehmen in diesem Bericht
- Archer Daniels Midland Co.
- Cargill Inc.
- Bunge Global SA
- Wilmar International Ltd.
- Louis Dreyfus Company BV
- CHS Inc.
- Conagra Brands (Mazola)
- P&G Chemicals
- Associated British Foods (AB Agri)
- Green Plains Inc.
- POET LLC
- Valero Renewables
- Pacific Ethanol/Alto Ingredients
- Avena Foods
- AOS Products
- Grain Corp
- Taj Agro Products
- El Salvador Oil Co-op
- Guangxi Wuzhou Sunshine (Ocean Oil)
- Fuji Oil Group
Neueste Industrielle Entwicklungen in Maisöl-Markt
- Januar 2026: POET kündigte eine Erweiterung seiner Bioverarbeitungsanlage in Shelbyville, Indiana, im Wert von 203 Millionen USD an, die die jährliche Ethanolkapazität von 98 Millionen auf 193 Millionen Gallonen und die Maisölproduktion von 36 Millionen auf 72 Millionen Pfund verdoppelt, mit einem geplanten Abschluss im vierten Quartal 2027. Das Projekt wird 20 Vollzeitstellen schaffen und eine Nachfrage nach zusätzlich 32 Millionen Scheffel Mais jährlich generieren, was POETs Position als weltgrößter Biokraftstoffproduzent und führender Lieferant von Maisöl für erneuerbaren Diesel-Rohstoff stärkt.
- Juli 2025: Flint Hills Resources verpflichtete sich zu 50 Millionen USD für die Aufrüstung seiner Ethanolanlage in Fairmont und fügte Technologie hinzu, die jährlich fast 20 Millionen Pfund Destillations-Maisöl liefern wird.
- März 2025: Cenovus Energys Minnedosa-Ethanolanlage erreichte die vollständige Produktion von Destillations-Maisöl und erzeugt täglich etwa 11.000 Liter für Anwendungen mit erneuerbarem Diesel.
- Januar 2025: Chevron und Bunge starteten offiziell ihr Gemeinschaftsunternehmen für erneuerbare Kraftstoff-Rohstoffe und bündelten Verarbeitungs- und Raffineriekompetenz.
Berichtsumfang des globalen Maisöl-Marktes
Segmentierungsübersicht
| Raffiniertes Maisöl |
| Unraffiniertes (und natives) Maisöl |
| Gemischtes Maisöl |
| Industrie | Lebensmittel- und Getränkeindustrie |
| Biodiesel und Biokraftstoff | |
| Pharmazeutika | |
| Kosmetik und Körperpflege | |
| Industrie und Chemie | |
| Tierfutter | |
| Haushalts-/Einzelhandelskonsumenten | |
| HoReCa (Gastronomie) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produktqualität | Raffiniertes Maisöl | |
| Unraffiniertes (und natives) Maisöl | ||
| Gemischtes Maisöl | ||
| Nach Endverbraucher | Industrie | Lebensmittel- und Getränkeindustrie |
| Biodiesel und Biokraftstoff | ||
| Pharmazeutika | ||
| Kosmetik und Körperpflege | ||
| Industrie und Chemie | ||
| Tierfutter | ||
| Haushalts-/Einzelhandelskonsumenten | ||
| HoReCa (Gastronomie) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der geschätzte Wert des globalen Maisöl-Marktes im Jahr 2026?
Der Markt wird im Jahr 2026 auf 6,72 Milliarden USD geschätzt.
Welche Region wird voraussichtlich bis 2031 das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 7,11 % wachsen, der schnellsten unter allen Regionen.
Welche Produktqualität weist die stärksten Wachstumsaussichten auf?
Gemischte Maisölformulierungen werden voraussichtlich bis 2031 mit einer CAGR von 6,06 % wachsen.
Welcher Faktor treibt den Großteil der industriellen Maisölnachfrage an?
Mandate für erneuerbaren Diesel absorbieren zunehmende Mengen an Destillations-Maisöl aus Ethanolwerken.