
Größe und Marktanteil des Pflanzenölmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
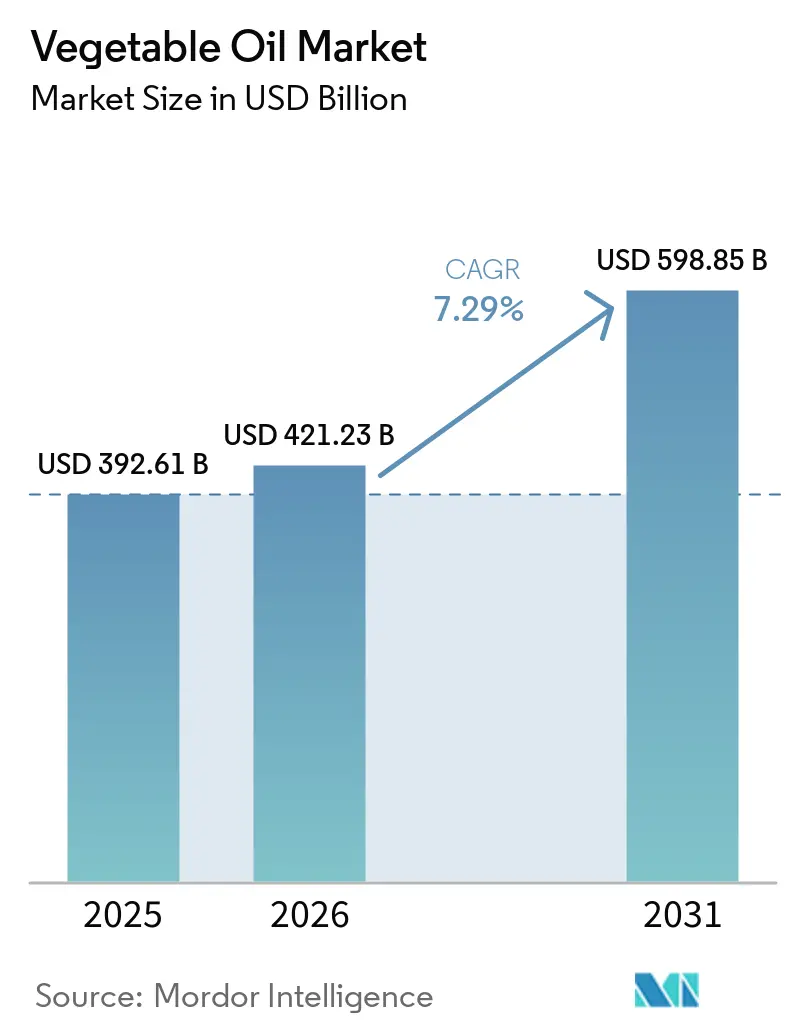
| Marktgröße (2026) | 421.23 Milliarden US-Dollar |
| Marktgröße (2031) | 598.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Pflanzenölmarktes von Mordor Intelligence
Der Pflanzenölmarkt wurde im Jahr 2025 auf USD 392,61 Milliarden bewertet, soll im Jahr 2026 USD 421,23 Milliarden und bis 2031 USD 598,85 Milliarden erreichen, was einer CAGR von 7,29 % im Zeitraum von 2026 bis 2031 entspricht. Dieses Wachstum wird in erster Linie durch die zunehmende Verbreitung pflanzenbasierter Ernährungsweisen angetrieben, bei denen Pflanzenöle als wesentliche Fettquellen für die Haushaltsküche und verarbeitete Lebensmittel eine entscheidende Rolle spielen. Darüber hinaus steigern Urbanisierung und veränderte Lebensstile die Nachfrage nach Convenience-Lebensmitteln. Gleichzeitig verändert das wachsende Bewusstsein für Nachhaltigkeit, Rückverfolgbarkeit und verantwortungsvolle Beschaffung die Produktions- und Einkaufspraktiken und führt zu Investitionen in zertifizierte, rückverfolgbare und entwaldungsfreie Lieferketten. Darüber hinaus verbessern Fortschritte in der Verarbeitungstechnologie die Ölqualität, Stabilität und funktionale Leistung, sodass Hersteller strengere Gesundheits- und Umweltstandards erfüllen können, ohne die betriebliche Effizienz zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
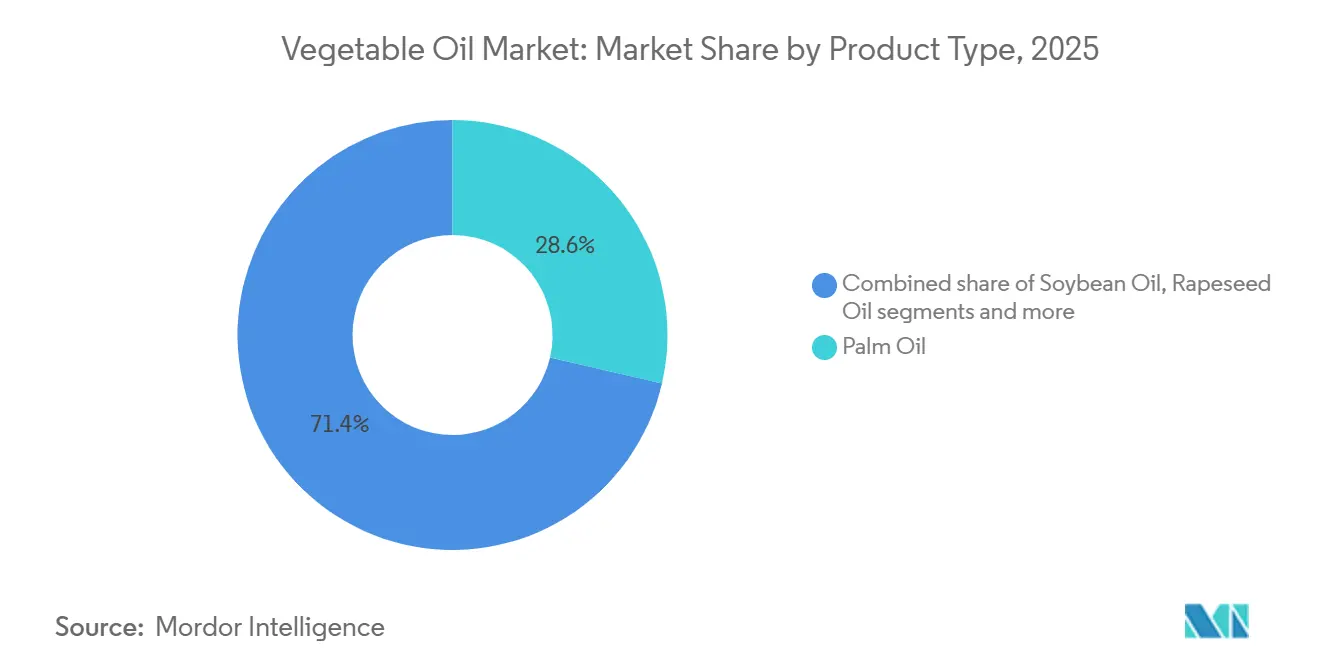
- Nach Typ führte Palmöl im Jahr 2025 mit einem Marktanteil von 28,63 % am Pflanzenölmarkt, während Sonnenblumenöl bis 2031 voraussichtlich mit einer CAGR von 7,31 % wachsen wird.
- Nach Art entfielen 93,56 % des Umsatzes im Jahr 2025 auf konventionelle Produkte; das biologische Segment wird bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen.
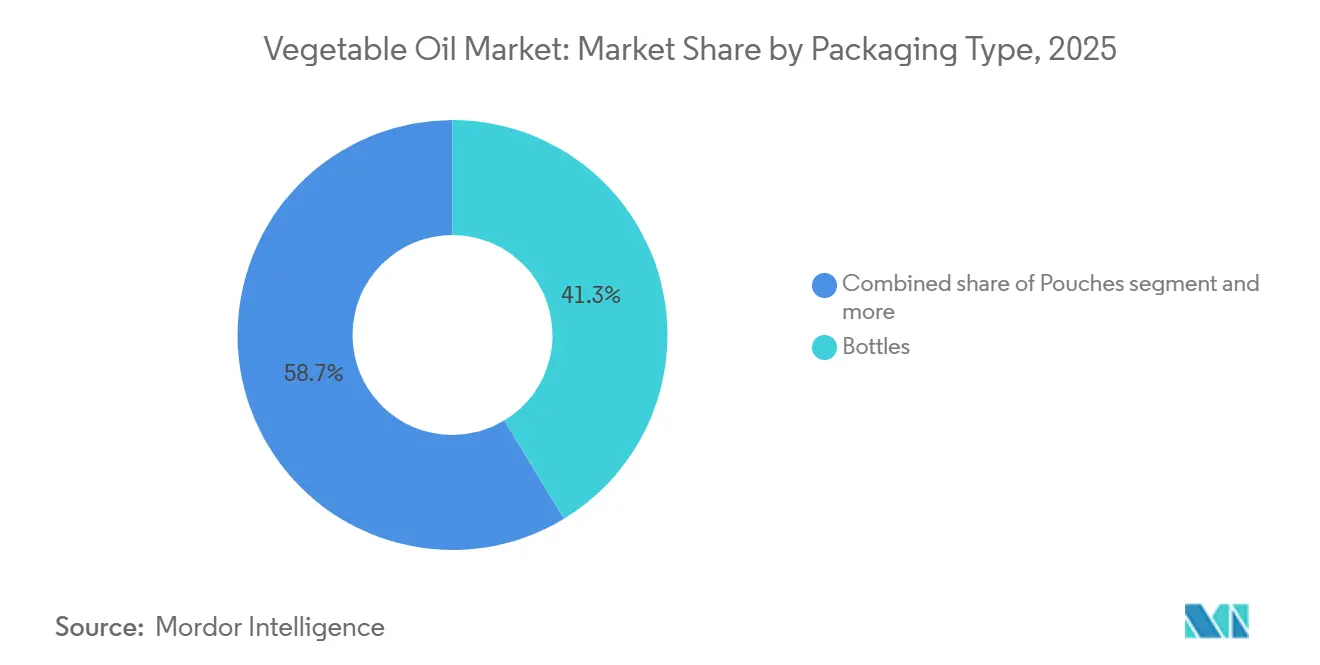
- Nach Verpackungstyp entfielen im Jahr 2025 41,32 % des Umsatzes auf Flaschen, während Beutel voraussichtlich mit einer CAGR von 7,34 % wachsen werden, angetrieben durch E-Commerce und Einzelportionsnachfrage.
- Nach Vertriebskanal entfielen im Jahr 2025 61,67 % des Umsatzes auf den Einzelhandel, aber HoReCa wird voraussichtlich eine CAGR von 8,36 % verzeichnen, da sich die Restauranttätigkeit normalisiert.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Wertanteil von 48,76 % und wird seine Führungsposition mit einer CAGR von 8,98 % bis 2031 behalten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbewusstsein fördert die Präferenz für Oliven- und Sonnenblumenöle. | +1.2% | Global, mit stärkster Verbreitung in Nordamerika, Europa und dem städtischen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verlagerung hin zu pflanzenbasierten Ernährungsweisen | +1.0% | Global, angeführt von städtischen Zentren in Asien-Pazifik, Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Urbanisierung treibt höhere Nachfrage nach Speiseöl an | +1.5% | Kernregion Asien-Pazifik (Indien, China, Indonesien, Vietnam), Ausstrahlungseffekte auf Subsahara-Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachsendes Bewusstsein für Nachhaltigkeit und Rückverfolgbarkeit | +0.7% | Europa und Nordamerika führend; Asien-Pazifik folgt über die Einhaltung von Exportmarktvorschriften | Mittelfristig (2–4 Jahre) |
| Innovation in der Ölverarbeitung und Raffinierungstechnologie | +0.8% | Global, mit früher Einführung in Nordamerika, Europa und fortgeschrittenen Asien-Pazifik-Anlagen | Kurzfristig (≤ 2 Jahre) |
| Wachstum in der Lebensmittelverarbeitung und der Fast-Food-Branche treibt den Ölverbrauch an | +1.3% | Global, mit rasanter Expansion in Asien-Pazifik und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsgetriebener Ersatz tierischer Fette
Das wachsende Gesundheitsbewusstsein bleibt ein wesentlicher Treiber des globalen Marktes für Pflanzenöl und beeinflusst die Verbraucherpräferenzen für Oliven- und Sonnenblumenöl gegenüber traditionellen Fetten und stark gesättigten Ölen erheblich. Das zunehmende Bewusstsein für den Zusammenhang zwischen Nahrungsfetten, Herz-Kreislauf-Gesundheit, Cholesterinmanagement und allgemeinem Wohlbefinden hat den Wandel hin zu Ölen beschleunigt, die für ihre herzgesunden Vorteile und überlegenen Nährwertprofile bekannt sind. Olivenöl, insbesondere native Sorten extra, wird für seine starke Verbindung zur mediterranen Ernährung, seinen hohen Gehalt an einfach ungesättigten Fettsäuren und natürlichen Antioxidantien, die die allgemeine Gesundheit und Langlebigkeit unterstützen, hoch geschätzt. Ebenso wird Sonnenblumenöl aufgrund seines niedrigen Gehalts an gesättigten Fettsäuren, seines hohen Vitamin-E-Gehalts und seines milden Geschmacks weitgehend bevorzugt, was es zu einer vielseitigen und praktischen Wahl für das alltägliche Speiseöl macht. Dieser gesundheitsorientierte Wandel verändert nicht nur die Konsummuster der Haushalte, sondern zwingt auch Lebensmittelhersteller dazu, Produkte neu zu formulieren, um den wachsenden Verbraucheranforderungen nach gesünderen Alternativen, Clean-Label-Transparenz und reduziertem Gehalt an gesättigten Fettsäuren gerecht zu werden.
Zunehmende Verlagerung hin zu pflanzenbasierten Ernährungsweisen
Die wachsende Verlagerung hin zu pflanzenbasierten Ernährungsweisen ist ein bedeutender Treiber des globalen Pflanzenölmarktes, da Verbraucher zunehmend tierische Fette durch pflanzenbasierte Alternativen beim Kochen und in verarbeiteten Lebensmitteln ersetzen. Die zunehmende Verbreitung vegetarischer, veganer und flexitarischer Ernährungsgewohnheiten hat Pflanzenöle als wichtige Nahrungsfettquellen positioniert, die für die Zubereitung pflanzenbasierter Mahlzeiten, Fleischersatzprodukte, Milchalternativen und verzehrfertige Produkte unerlässlich sind. Pflanzenbasierte Ernährungsweisen betonen cholesterinfreie, nachhaltige und ethisch beschaffte Zutaten und bringen Pflanzenöle in Einklang mit den Verbraucherpräferenzen für Gesundheit, ökologische Nachhaltigkeit und Clean-Label-Formulierungen. Dieser Ernährungstrend wird zum Mainstream und unterstützt ein nachhaltiges Nachfragewachstum. Laut dem Good Food Institute kauften beispielsweise 59 % der Haushalte in den Vereinigten Staaten im Jahr 2024 pflanzenbasierte Lebensmittel, was die rasche Normalisierung des pflanzenbasierten Konsums verdeutlicht. Diese wachsende Verbraucherbasis treibt den verstärkten Einsatz von Pflanzenölen in pflanzenbasierten Fleischalternativen, milchfreien Aufstrichen, veganen Backwaren und Fertiggerichten an, wo Öle als wesentliche funktionale Komponenten dienen.
Urbanisierung treibt höhere Nachfrage nach Speiseöl an
Urbanisierung ist ein wesentlicher Faktor, der die steigende Nachfrage nach biologischen Speiseölen auf dem globalen Pflanzenölmarkt antreibt. Die Migration der Bevölkerung in städtische Gebiete beeinflusst Ernährungsgewohnheiten, Kochpraktiken und Lebensmittelkonsummuster erheblich. Städtische Lebensstile sind häufig mit einer stärkeren Abhängigkeit von verarbeiteten Lebensmitteln, kochfertigen Mahlzeiten, Schnellrestaurants und Lebensmittellieferdiensten verbunden, die alle in großem Umfang Pflanzenöle zum Braten, Backen und zur großtechnischen Lebensmittelzubereitung verwenden. Da städtische Haushalte mit Zeitdruck und begrenztem Wohnraum konfrontiert sind, vollzieht sich ein Wandel von traditionellen ölsparenden Kochmethoden hin zu komfortorientierten und kommerziell zubereiteten Lebensmitteln, was zu einem höheren Pro-Kopf-Verbrauch von Pflanzenöl führt. So lebten laut Weltbank im Jahr 2024 57,7 % der Weltbevölkerung in städtischen Gebieten, verglichen mit 57,34 % im Jahr 2023, was den stetigen Trend der Landflucht widerspiegelt.[1] Diese wachsende städtische Bevölkerung treibt eine konstante Nachfrage nach Pflanzenölen nicht nur in Privathaushalten, sondern auch in der Gemeinschaftsverpflegung, Betriebskantinen, Straßenlebensmittelmärkten und Cloud-Küchen an, die in dicht besiedelten Städten weit verbreitet sind. Darüber hinaus nehmen städtische Verbraucher häufig vielfältige Küchen und internationale Lebensmittelformate an, von denen viele erhebliche Mengen an Öl erfordern, was den Konsum weiter ankurbelt.
Wachsendes Bewusstsein für Nachhaltigkeit und Rückverfolgbarkeit
Das wachsende Bewusstsein für Nachhaltigkeit und Rückverfolgbarkeit ist ein bedeutender Treiber für den globalen Pflanzenölmarkt. Verbraucher, Regulierungsbehörden und multinationale Käufer fordern zunehmend Transparenz hinsichtlich Herkunft, Umweltauswirkungen, Entwaldungsrisiken und ethischer Landwirtschaftspraktiken. Diese Nachfrage ermutigt Pflanzenölproduzenten, rückverfolgbare und zertifizierte Lieferketten einzuführen. Die Verlagerung ist besonders wirkungsvoll bei Ölen, die unter hohem Nachhaltigkeitsdruck stehen, wie Palmöl, wo Rückverfolgbarkeit und Zertifizierung für die Aufrechterhaltung des Marktzugangs in entwickelten Regionen und bei globalen Marken unerlässlich geworden sind. Die wachsende Verbreitung von Nachhaltigkeitsstandards zeigt sich in den Beteiligungsniveaus der Branche. Im Jahr 2024 entfielen auf die Mitglieder des Runden Tisches für nachhaltiges Palmöl (RSPO) beispielsweise 39 % der globalen Palmölproduktion, wobei 20,1 % als zertifiziertes nachhaltiges Palmöl (CSPO) zertifiziert waren [2]. Dieses wachsende zertifizierte Angebot stärkt das Käufervertrauen, erleichtert die Einhaltung strengerer Vorschriften wie Mandate zur entwaldungsfreien Beschaffung und unterstützt langfristige Abnahmevereinbarungen mit multinationalen Lebensmittel- und Konsumgüterunternehmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität in der Rohstoffversorgung | -0.9% | Global, mit akuter Exposition in Südamerika (Wetter), Schwarzmeerregion (Geopolitik), Südostasien (politische Veränderungen) | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Fette und Öle | -0.5% | Nordamerika und Europa (Substitution von Biokraftstoff-Rohstoffen); Asien-Pazifik (tierische Fette in der traditionellen Küche) | Mittelfristig (2–4 Jahre) |
| Allergen- und Unverträglichkeitsprobleme | -0.3% | Nordamerika und Europa (Kennzeichnung und Haftung); aufkommend in städtischen Märkten Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Regulatorische Beschränkungen für bestimmte Öltypen | -0.40% | Europa (Einfuhrbeschränkungen für Palmöl); Nordamerika (Obergrenzen für gesättigte Fettsäuren); China (Kennzeichnung von genetisch veränderten Organismen (GVO)) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität in der Rohstoffversorgung
Die Volatilität in der Rohstoffversorgung stellt eine erhebliche Einschränkung für den globalen Pflanzenölmarkt dar. Die Produktion ist stark von landwirtschaftlichen Erträgen abhängig, die klimatischen Schwankungen, extremen Wetterereignissen, Schädlingsbefall, Pflanzenkrankheiten und saisonalen Ertragsschwankungen unterliegen. Ölsaatenkulturen sind insbesondere sehr empfindlich gegenüber Faktoren wie Niederschlagsmustern, Temperaturstress und Bodenbedingungen, was zu unvorhersehbaren Versorgungsniveaus in verschiedenen Anbauregionen führt. Diese Unvorhersehbarkeit stört die Produktionsplanung für Verarbeiter und Raffinerien, verursacht inkonsistente Inputverfügbarkeit, schwankende Auslastungsraten und Schwierigkeiten bei der Aufrechterhaltung stabiler Lieferverträge mit Lebensmittelherstellern und Gastronomieunternehmen. Darüber hinaus beeinträchtigt die Unsicherheit in der Rohstoffversorgung die Preisstabilität, was zu höheren Kosten für Hersteller und Verbraucher führt. Für Märkte, die stark von Importen abhängig sind, wird die Versorgungsunsicherheit durch Ernteausfälle, Produktionsdefizite, Exportbeschränkungen und geopolitische Spannungen in wichtigen Erzeugerländern weiter verschärft, was die globale Lieferkette zusätzlich erschwert.
Wettbewerb durch alternative Fette und Öle
Der Wettbewerb durch alternative Fette und Öle stellt eine erhebliche Herausforderung für den globalen Pflanzenölmarkt dar. Sich verändernde Ernährungspräferenzen und technologische Fortschritte haben die Verfügbarkeit und Vielfalt alternativer Fettquellen für Verbraucher und Hersteller erheblich erweitert. Tierische Fette wie Butter, Ghee und Talg behalten aufgrund ihrer einzigartigen Aromen, Texturen und kulturellen Bedeutung eine starke Anziehungskraft in traditionellen Küchen und Premium-Lebensmittelsegmenten. Gleichzeitig gewinnen aufkommende Alternativen, darunter Algenöle, mikrobielle Öle, fermentierte Fette und strukturierte Lipide, aufgrund ihrer maßgeschneiderten Nährwertprofile, Nachhaltigkeitsvorteile und funktionalen Eigenschaften rasch an Bedeutung und machen sie zu attraktiven Optionen für gesundheitsbewusste und umweltbewusste Verbraucher. Darüber hinaus hat die zunehmende Verbreitung pflanzenbasierter und hybrider Formulierungen erhebliche Innovationen in Fettsystemen vorangetrieben, die Emulsionen, Oleogele oder neuartige Zutaten einbeziehen. Diese Fortschritte ermöglichen es Herstellern, die Abhängigkeit von konventionellen Pflanzenölen zu reduzieren und gleichzeitig den sich wandelnden Verbraucheranforderungen, regulatorischen Anforderungen und anwendungsspezifischen Anforderungen in verschiedenen Branchen gerecht zu werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Tropische Öle dominieren, gemäßigte Öle gewinnen MarktanteileIm Jahr 2025 entfielen auf Palmöl 28,63 % des Pflanzenölmarktes, womit es seine führende Position aufgrund seiner funktionalen Vielseitigkeit, Versorgungseffizienz und breiten Anwendungspalette beibehielt. Sein hoher Ertrag pro Hektar macht es zur effizientesten Ölsaatkultur und gewährleistet eine konsistente Verfügbarkeit in großem Maßstab. Die halbfeste Konsistenz von Palmöl bei Raumtemperatur, seine natürliche oxidative Stabilität und sein hoher Rauchpunkt machen es besonders geeignet für Frittieranwendungen, Backfette, Süßwarenbeschichtungen und Margarineformulierungen. Diese Eigenschaften reduzieren den Bedarf an Hydrierung und entsprechen den Anforderungen zur Reduzierung von Transfetten. In der Lebensmittelindustrie ermöglichen der neutrale Geschmack, die verlängerte Haltbarkeit und die kosteneffiziente Funktionalität von Palmöl den Herstellern, die Produktkonsistenz in verschiedenen Geografien und Klimazonen aufrechtzuerhalten, was seine Verbreitung in verpackten und verarbeiteten Lebensmitteln weiter vorantreibt.
Sonnenblumenöl wird voraussichtlich mit der schnellsten CAGR von 7,31 % bis 2031 wachsen und sich als bedeutender Wachstumstreiber im globalen Pflanzenölmarkt etablieren. Dieses Wachstum ist in erster Linie auf seine starke gesundheitliche Positionierung, Vielseitigkeit in verschiedenen Anwendungen und zunehmende globale Akzeptanz zurückzuführen. Sonnenblumenöl gilt aufgrund seines niedrigen Gehalts an gesättigten Fettsäuren und seines hohen Vitamin-E- und mehrfach ungesättigten Fettgehalts weithin als herzfreundlich, was es zu einer bevorzugten Wahl für den täglichen Kochbedarf, die Lebensmittelherstellung und gesundheitsorientierte Formulierungen macht. Sein Nährwertprofil entspricht der wachsenden Verbrauchernachfrage nach leichteren, saubereren und cholesterinbewussten Speiseölen und unterstützt seine wachsende Verbreitung sowohl im Haushalts- als auch im gewerblichen Gastronomiebereich. Das robuste Wachstum des Segments wird durch steigende globale Verbrauchsmengen weiter gestärkt. Laut dem US-Landwirtschaftsministerium erreichte der globale Verbrauch von Sonnenblumenkernöl im Erntejahr 2024/25 20,27 Millionen Tonnen, was seine wachsende Bedeutung im globalen Pflanzenölmarkt unterstreicht.

Nach Art:
Biologisches Segment beschleunigt sich von niedriger BasisKonventionelle Öle entfielen im Jahr 2025 auf 93,56 % des Pflanzenölmarktes und dominieren den Markt weiterhin aufgrund ihrer weitverbreiteten Verfügbarkeit, Skalierbarkeit und Integration in Lebensmittel- und Nicht-Lebensmittelindustrien. Diese Öle profitieren von etablierten großflächigen Landwirtschaftssystemen, ausgereifter Verarbeitungsinfrastruktur und effizienten Raffinierungstechnologien, die eine konsistente Versorgung und gleichmäßige Qualität in den von Massenmarkt-Lebensmittelherstellern und Gastronomieunternehmen benötigten Mengen gewährleisten. Ihr umfangreicher Einsatz in verarbeiteten Lebensmitteln, Frittieranwendungen und der institutionellen Küche festigt ihre Dominanz, da diese Anwendungen Leistungsmerkmale wie Hitzestabilität, Verlängerung der Haltbarkeit und Formulierungskonsistenz priorisieren – Bereiche, in denen konventionelle Öle hochoptimiert sind. Darüber hinaus stärkt die Kosteneffizienz konventioneller Öle im Vergleich zu Alternativen ihre Position weiter und macht sie zur bevorzugten Wahl für Großbetriebe und kostenbewusste Hersteller.
Biologische Pflanzenöle, die bis 2031 voraussichtlich mit einer robusten CAGR von 9,12 % wachsen werden, entwickeln sich zum am schnellsten wachsenden Segment im globalen Pflanzenölmarkt. Dieses Wachstum wird durch die zunehmende Verbraucherpräferenz für Clean-Label-, chemikalienfreie und nachhaltig produzierte Speiseöle angetrieben. Biologische Öle gewinnen aufgrund von Bedenken hinsichtlich Pestizidrückständen, synthetischen Düngemitteln und intensiven Raffinierungspraktiken im Zusammenhang mit konventionellen Ölen an Popularität. Dieser Trend ist besonders ausgeprägt bei gesundheitsbewussten Verbrauchern, Premium-Lebensmittelherstellern und spezialisierten Gastronomieunternehmen, die rückverfolgbare, minimal verarbeitete und nicht gentechnisch veränderte Öllösungen suchen. Laut der Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte produzierte Indien im Jahr 2024 beispielsweise etwa 3,6 Millionen Tonnen zertifizierter biologischer Produkte in verschiedenen Lebensmittelkategorien, einschließlich Ölsaaten für die Produktion biologischer Pflanzenöle [3]. Die wachsende Verfügbarkeit zertifizierter biologischer Rohstoffe verbessert die Versorgungskonsistenz und fördert eine stärkere Beteiligung von Ölverarbeitern und Exporteuren.
Nach Verpackung:
Beutel gewinnen im E-Commerce und in der Gastronomie an BedeutungFlaschen entfielen im Jahr 2025 auf einen Anteil von 41,32 % am Pflanzenölmarkt und bleiben der primäre Verpackungstyp. Sie dominieren den Markt weiterhin aufgrund ihrer Praktikabilität, Vertrautheit bei Verbrauchern und Eignung für Einzelhandels- und Gastronomieanwendungen. Ihre transparente oder halbtransparente Beschaffenheit ermöglicht es Verbrauchern, die Qualität und Farbe des Öls visuell zu beurteilen, was das Vertrauen am Kaufort fördert. Darüber hinaus bieten Flaschen Haltbarkeit und einfache Handhabung, was sie sowohl für Verbraucher als auch für Einzelhändler praktisch macht. Außerdem eignen sich Flaschen gut für Branding, Kennzeichnung und die Darstellung regulatorischer Informationen, sodass Hersteller Nährwertangaben, Herkunft und Zertifizierungen effektiv kommunizieren können. Dies unterstützt die Produktdifferenzierung in einer zunehmend wettbewerbsintensiven Einzelhandelslandschaft.
Beutel, die bis 2031 voraussichtlich mit einer CAGR von 7,34 % wachsen werden, entwickeln sich zu einem prominenten Verpackungsformat im globalen Pflanzenölmarkt aufgrund ihrer Kosteneffizienz, Bequemlichkeit und Kompatibilität mit sich verändernden Konsum- und Vertriebsmustern. Im Vergleich zu starren Verpackungsformaten benötigen Beutel weniger Material und haben ein geringeres Verpackungsgewicht, was es Herstellern ermöglicht, die Logistik zu optimieren, Lageranforderungen zu reduzieren und die Transporteffizienz zu verbessern. Diese Vorteile machen Beutel besonders geeignet für hochvolumige Speiseöle wie Palm-, Soja- und Sonnenblumenöl, insbesondere in preissensiblen und massenkonsumierten Märkten. Für Verbraucher bieten Beutel einfache Handhabung, platzsparende Vorteile und Erschwinglichkeit, was Wiederholungskäufe und eine breitere Verbreitung in städtischen und halbstädtischen Haushalten fördert.
Nach Vertriebskanal:
HoReCa übertrifft den Einzelhandel, da sich die Gastronomie formalisiertEinzelhandelsgeschäfte entfielen im Jahr 2025 auf einen Umsatzanteil von 61,67 % am Pflanzenölmarkt und dominieren weiterhin die Marktvolumina aufgrund ihrer weitreichenden Präsenz, Einkaufsbequemlichkeit und Ausrichtung auf Haushaltskonsummuster. Supermärkte, Verbrauchermärkte, Convenience-Stores und Nachbarschaftslebensmittelgeschäfte bleiben die primären Zugangspunkte für Speiseöle und ermöglichen häufige Klein- bis Mittelvolumenkäufe für den täglichen Kochbedarf. Starke Sichtbarkeit im Geschäft, Werbeaktivitäten und Eigenmarkenangebote stärken die Führungsposition des Einzelhandelssegments weiter, indem sie Markenpräferenzen beeinflussen und Wiederholungskäufe fördern. Darüber hinaus haben die Expansion moderner Handelsformate und die Integration von Online-zu-Offline-Einzelhandelsmodellen die Zugänglichkeit, Bequemlichkeit und Effizienz der letzten Meile verbessert.
Die HoReCa- und Gastronomiesektoren werden bis 2031 voraussichtlich mit einer robusten CAGR von 8,36 % wachsen und sich als einer der am schnellsten wachsenden Nachfragekanäle im globalen Pflanzenölmarkt etablieren. Dieses Wachstum wird durch sich verändernde Essgewohnheiten, Menüdiversifizierung und die rasche Expansion von Außer-Haus-Gastronomieformaten angetrieben. Restaurants, Hotels, Cloud-Küchen, Cateringdienste und institutionelle Lebensmittelanbieter sind stark auf Pflanzenöle für Anwendungen wie Frittieren, Sautieren, Backen und die Zubereitung von Mahlzeiten in großem Maßstab angewiesen, was diese Öle zu einem hochverbrauchten, wiederholt gekauften Gut macht. Die zunehmende Verbreitung von Schnellrestaurants, Casual-Dining-Ketten, Lieferküchen und die Kommerzialisierung von Straßenlebensmitteln steigert die Nachfrage nach stabilen Ölen mit hohem Rauchpunkt erheblich. Darüber hinaus priorisieren standardisierte Kochprozesse und zentralisierte Beschaffungssysteme in Gastronomieunternehmen Öle, die konsistente Leistung, verlängerte Frittierlebensdauer und Kosteneffizienz bieten, was ein nachhaltiges Konsumwachstum unterstützt.
Geografische Analyse
APAC-Pflanzenölmarkt
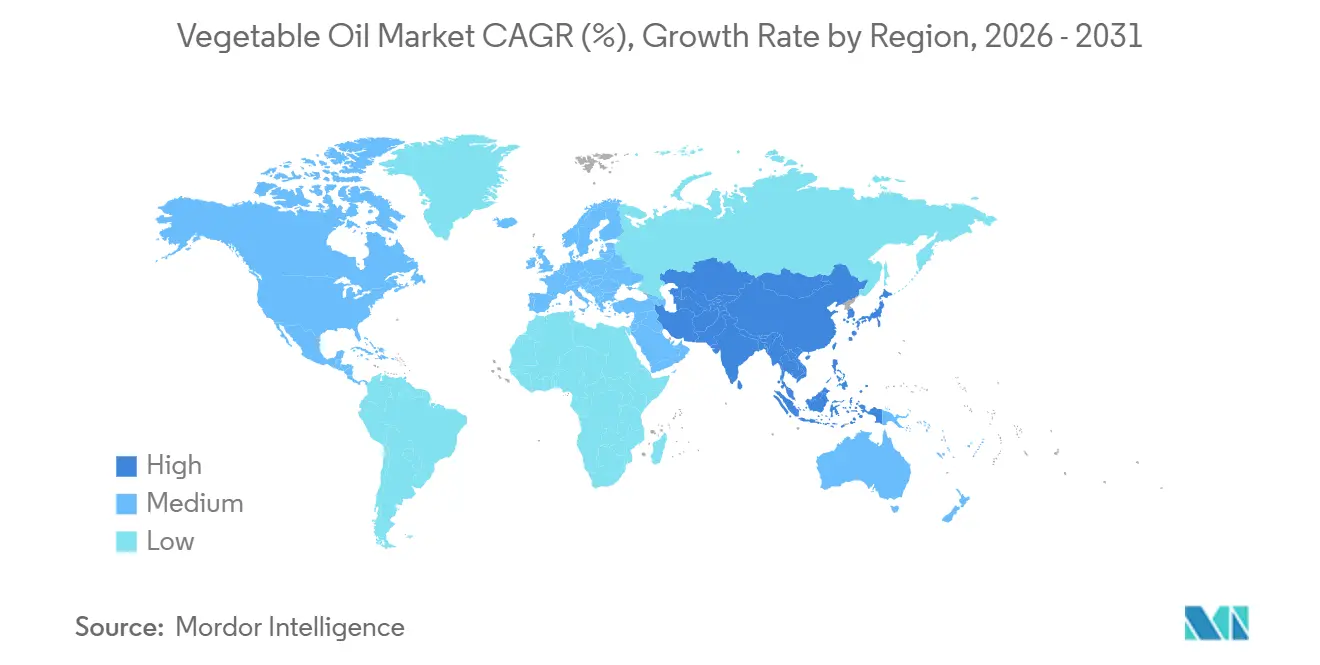
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 48,76 % am Pflanzenölmarkt und wird voraussichtlich bis 2031 mit einer CAGR von 8,98 % wachsen, was ihn zum größten und am schnellsten wachsenden regionalen Markt macht. Dieses Wachstum wird durch einen starken Haushaltsverbrauch, umfangreiche Lebensmittelverarbeitungsaktivitäten und eine steigende Nachfrage aus dem Foodservice-Bereich in aufstrebenden Volkswirtschaften angetrieben. Indiens Bemühungen um Ölsaat-Selbstversorgung, mit Fokus auf die Steigerung der heimischen Produktion, Verbesserung der Erträge und Verringerung der Importabhängigkeit, tragen zu diesem Trend bei. Indonesien spielt eine doppelte Rolle als weltgrößter Produzent von Palmöl und bedeutender Inlandsverbraucher. Laut Statistics Indonesia wurde die Ölpalmenproduktion des Landes im Jahr 2024 auf 47,47 Millionen Tonnen geschätzt, was ihre Bedeutung für die globale Versorgungsdynamik unterstreicht. Im Gegensatz dazu weisen reife Märkte wie Japan, Südkorea und Australien einen stabilen Pro-Kopf-Verbrauch auf, wobei die Nachfrage eher durch Produktqualität, gesundheitsorientierte Positionierung und Spezialöle als durch Mengenwachstum beeinflusst wird.
Europäischer Pflanzenölmarkt
Europa bleibt ein wichtiges Verbrauchszentrum, wobei Deutschland, Frankreich, Spanien und Italien die größten Märkte sind, gestützt durch starke kulinarische Traditionen und eine robuste Verpackte-Lebensmittel-Industrie. Allerdings wird der Pflanzenölmarkt der Region zunehmend von Nachhaltigkeits- und Regulierungsfaktoren beeinflusst, insbesondere durch die Entwaldungsverordnung der Europäischen Union. Diese Verordnung prägt Beschaffungsstrategien, Rückverfolgbarkeitsanforderungen und die Lieferantenauswahl und treibt eine Verlagerung hin zu zertifizierten, entwaldungsfreien und nachhaltig beschafften Ölen voran. Diese Veränderungen wirken sich auf Palmölimporte aus und steigern gleichzeitig die Nachfrage nach alternativen Ölen wie Sonnenblumen-, Raps- und Olivenöl.
Pflanzenölmarkt in Amerika und MEA
Nordamerika, angeführt von den Vereinigten Staaten, Kanada und Mexiko, verzeichnet eine stabile Nachfrage nach Pflanzenölen, die durch verarbeitete Lebensmittel, die Erholung des Foodservice-Bereichs und industrielle Anwendungen angetrieben wird. Es gibt auch einen wachsenden Fokus auf High-Oleic-Öle und funktional stabile Öle. Südamerika, insbesondere Brasilien und Argentinien, fungiert sowohl als bedeutender Produzent als auch als Verbraucher, wobei Sojaöl das regionale Angebot und die Exportströme dominiert. Unterdessen verzeichnen der Nahe Osten und Afrika einen steigenden Pflanzenölverbrauch aufgrund von Urbanisierung, dem Ausbau der Foodservice-Infrastruktur und einer zunehmenden Abhängigkeit von importierten Speiseölen zur Deckung der wachsenden Nachfrage.
Regulatorisches Umfeld
Der weltweite Pflanzenölhandel und die Produktspezifikationen bleiben an die Codex-Alimentarius-Standards für benannte Pflanzenöle (CXS 210-1999) gebunden, die aktiv vom Codex-Komitee für Fette und Öle (CCFO) gepflegt werden. Im Februar 2026 hielt das CCFO seine 29. Sitzung in Kuala Lumpur ab und trieb Arbeiten an Aktualisierungen der Zusammensetzungs- und Identitätsvorschriften voran (einschließlich Diskussionen zu Spezifikationen für High-Oleic-Sonnenblumenöl und den Geltungsbereich benannter Öle), wodurch der Codex als Referenzpunkt für grenzüberschreitende Beschaffung, Kennzeichnung und Konformitätsbewertungen weiter gestärkt wurde.
Nationale Behörden verschärfen die Kontrollen bei Logistikhygiene, Kontaminanten und Rückverfolgbarkeit. China führte im Februar 2025 einen verbindlichen nationalen Standard (GB 44917-2024) ein, der sanitäre Anforderungen für den Massentransport von Speisepflanzenölen abdeckt und Compliance-Pflichten für Importeure, Terminals und Massengutfrachter über die Kontrollen am Raffinerietor hinaus hinzufügt, neben den bestehenden Lebensmittelsicherheitsanforderungen für Pflanzenöle (z. B. GB 2716-2018). In Indien kündigte die Regierung die Verordnung zu Pflanzenölprodukten, Produktion und Verfügbarkeit (VOPPA) 2025 an, die die Verordnung von 2011 ersetzen soll und eine stärkere digitale Überwachung von Produktion, Verkauf und Beständen als Teil der Maßnahmen zur Sicherung der Inlandsverfügbarkeit und Preiskontrolle für Speiseöle signalisiert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Pflanzenöl reicht vom vorgelagerten Anbau von Ölsaaten und ölhaltigen Nutzpflanzen (Palme, Soja, Sonnenblume, Raps und andere) über Aggregation, Pressung und Lösungsmittelextraktion bis hin zur Raffination (einschließlich Entschleimung, Bleichung, Desodorierung und Fraktionierung für spezifische Funktionalität). Danach folgt der Weg über Massenlogistik und nachgelagerte Verpackung in Konsumenten- und Gastronomieformate, einschließlich Flaschen, Beutel, Gläser und Dosen.
Der internationale Handel und die Abwicklung stützen sich üblicherweise auf standardisierte Vertrags- und Streitbeilegungsrahmen wie FOSFA-Kontrakte, während große Verarbeitungsnetzwerke (zum Beispiel die Mitgliederbasis der National Oilseed Processors Association in den Vereinigten Staaten) die Versorgung sowohl für die Lebensmittel- als auch für die Industrienachfrage sichern. Die Leistung im Mid- und Downstream-Bereich ist zunehmend an compliance-getriebene Rückverfolgbarkeit und sich verändernde Logistikökonomie gebunden. Die Entwaldungsverordnung der Europäischen Union (Verordnung (EU) 2023/1115) verlangt Ursprungsüberprüfung und Sorgfaltspflicht für Rohstoffe einschließlich Ölpalme und Soja, was digitale Rückverfolgungssysteme und die Neuqualifizierung von Lieferanten bei Händlern, Raffinerien und Markeninhabern fördert. Gleichzeitig wurden Engpässe in der Lieferkette durch Störungen in wichtigen Korridoren verstärkt, einschließlich eingeschränkter Exportströme von Sonnenblumenöl aus dem Schwarzmeerraum und Umleitungen im Schiffsverkehr, die Transitzeiten verlängern und Fracht- sowie Versicherungskosten erhöhen, während nationale Biokraftstoffprogramme (z. B. Indonesien B40) Mengen in die lokale Industrienachfrage ziehen und das exportierbare Angebot in globalen Kanälen verringern.
Wettbewerbslandschaft
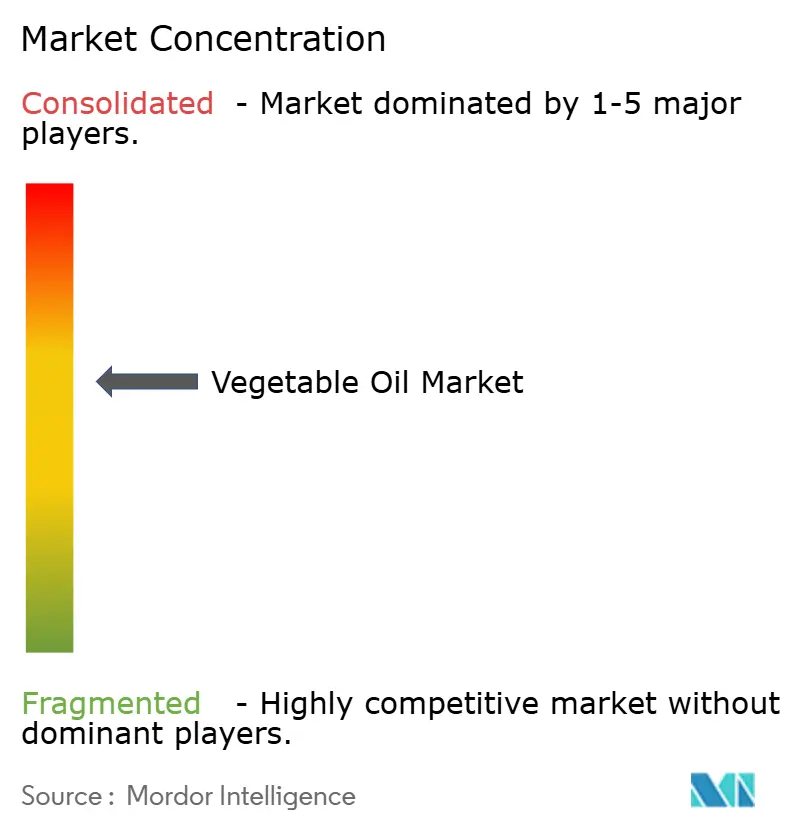
Der Pflanzenölmarkt ist mäßig fragmentiert, mit einer Mischung aus großen multinationalen Verarbeitern und zahlreichen regionalen und lokalen Akteuren. Wichtige Unternehmen wie The Savola Group, Marico Limited, Louis Dreyfus Company B.V., Wilmar International Limited und IFFCO Group behaupten starke Marktpositionen durch Vorteile in Skalierung, integrierten Lieferketten, diversifizierter Beschaffung sowie umfangreichen Raffinierungs- und Vertriebskapazitäten. Diese Unternehmen konkurrieren auf der Grundlage von Faktoren wie Versorgungszuverlässigkeit, einem breiten Produktportfolio, das Palm-, Soja-, Sonnenblumen- und Mischöle umfasst, und ihrer Fähigkeit, verschiedene Endverbrauchssektoren zu bedienen, darunter Lebensmittel, Gastronomie, Industrie und oleochemische Anwendungen. Investitionen in Nachhaltigkeitszertifizierungen, Rückverfolgbarkeitssysteme und langfristige Erzeugerbeziehungen stärken ihre Wettbewerbsposition weiter, insbesondere in Märkten mit strengen regulatorischen und Beschaffungsanforderungen.
Neben etablierten Unternehmen schaffen kleinere und aufstrebende Akteure verteidigbare Nischen, indem sie auf spezifische Verbrauchersegmente abzielen. Unternehmen wie Patanjali Ayurveda in Indien und auf biologische Produkte ausgerichtete Marken in Europa nutzen die wachsende Nachfrage nach natürlichen, biologischen und traditionell verarbeiteten Ölen. Diese Unternehmen sprechen preisunempfindliche und werteorientierte Verbraucher an, indem sie sich an Gesundheits- und Nachhaltigkeitstrends ausrichten. Sie nutzen häufig regulatorische Unklarheiten oder sich entwickelnde Standards bei Kennzeichnung und Zertifizierung, um den Markteintritt und die Markensichtbarkeit zu verbessern. Obwohl ihre Gesamtvolumina im Vergleich zu multinationalen Marktführern kleiner sind, ermöglichen ihnen ihre Agilität, starkes inländisches Branding und der Fokus auf Premium- und Spezialkategorien, inkrementelle Marktanteile zu gewinnen, insbesondere in Einzelhandelskanälen.
Die Wettbewerbslandschaft entwickelt sich aufgrund aufkommender Chancen und ermöglichender Technologien. Wachstumsbereiche umfassen Spezialöle für pflanzenbasierte Fleischalternativen, Blockchain-gestützte Rückverfolgbarkeitsplattformen, die Prüf- und Compliance-Kosten für Nachhaltigkeitszertifizierungen reduzieren, sowie Vertragsschrotungsdienstleistungen für Kleinbauernkooperativen, denen das Kapital für dedizierte Verarbeitungsanlagen fehlt. Darüber hinaus senkt die Einführung von Technologien wie enzymatischer Entschleimung, membranbasierter Fraktionierung und Echtzeit-Qualitätsüberwachungssystemen die Mindestbetriebsgröße. Diese Fortschritte ermöglichen es regionalen Verarbeitern und Neueinsteigern, auf der Grundlage von Qualität, Konsistenz und Individualisierung statt Volumen zu konkurrieren, was den Wettbewerb intensiviert und die Marktmacht innerhalb der globalen Pflanzenölindustrie schrittweise dezentralisiert.
Marktführer der Pflanzenölbranche
-
The Savola Group
-
Marico Limited
-
Louis Dreyfus Company B.V.
-
Wilmar International Limited
-
IFFCO Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pflanzenölmarkt Unternehmen in diesem Bericht
- The Savola Group
- Bunge Limited
- Marico Limited
- Louis Dreyfus Company B.V.
- Wilmar International Ltd.
- IFFCO Group
- Sime Darby Plantation Berhad
- Fuji Oil Holdings Inc.
- Patanjali Ayurveda Limited
- PT Astra Agro Lestari Tbk
- The Nisshin Oillio Group, Ltd.
- Pompeian
- KTC
- Ottogi Co., Ltd.
- Bhushan Oils & Fats Pvt. Ltd.
- Agro Tech Foods Limited
- Avril Group
- Golden Agri-Resources
- Kuala Lumpur Kepong Berhad
- PT Indofood Sukses Makmur Tbk
Marktchancen und Zukunftsaussichten
Investitionen zum Ausbau der Press-, Raffinerie- und Verpackungskapazität schaffen Freiräume sowohl in Herkunftsmärkten als auch in Importregionen, die mehr Kontrolle über Qualität, Kosten und Compliance wünschen. Im Juni 2026 kündigte Louis Dreyfus Company eine Investition von 400 Millionen USD in ein neues Ölsaaten-Verarbeitungswerk in Bahia Blanca, Argentinien an (Baubeginn Ende 2026, ausgelegt für 4.000 Tonnen/Tag), und Cargill gab eine Erweiterung in Belgien im Wert von 56 Millionen EUR bekannt, die eine Aufrüstung der Pflanzenöl-Abfülllinie in Izegem im Wert von 21 Millionen EUR umfasst. Zusammen deuten diese Schritte auf eine fortgesetzte vertikale Integration und lokale Wertschöpfung hin, die die Fähigkeit verbessert, differenzierte Anforderungen wie High-Oleic-Profile, Einzelhandels- und Gastronomieverpackungsformate sowie überprüfbare Beschaffung zu erfüllen.
Politisch bedingte Rohstoffvorschriften und Nachhaltigkeitscompliance schaffen ebenfalls eigenständige Chancenfelder nach Anwendung und Geografie. Im April 2026 verabschiedete die Europäische Kommission eine delegierte Verordnung, die sojabasierte Biokraftstoffe in der EU bis 2030 wegen hohem ILUC-Risiko auslaufen lässt, was die Bedeutung alternativer, konformer Öle und rückverfolgbarer Lieferketten für die Industrienachfrage erhöht. Parallel dazu veröffentlichten die USA im Juni 2026 ein aktualisiertes 45ZCF-GREET-Modell, das die Behandlung von Rohstoffemissionen bei der Berechnung von Clean-Fuel-Credits ändert und den Anreiz schärft, emissionsärmere Pfade für Öle wie Soja und Raps zu dokumentieren. Für Lebensmittelanwendungen verstärken strengere Anforderungen an Logistikhygiene und Kontaminantenreduzierung (einschließlich der chinesischen Kontrollen für den Massentransport von Speiseöl und in Entwicklung befindlicher Praxisleitfäden zur Minderung von Kontaminanten in raffiniertem Öl) die Chancen für Verarbeiter, die eine konsistente Raffinationsleistung, validierte Qualitätssysteme und durchgängige Rückverfolgbarkeit nachweisen können, insbesondere bei Palmöl, wo RSPO-zertifiziertes Angebot für viele multinationale Käufer zu einem Beschaffungskriterium geworden ist.
Neueste Industrielle Entwicklungen in Pflanzenölmarkt
- März 2026: Savola Group veröffentlichte ihre Investorenpräsentation für das Geschäftsjahr 2025 und skizzierte die Prioritäten für 2026, darunter der Ausbau ihrer B2B-Gastronomieplattform Savola Professional, neben dem fortgesetzten Fokus auf ihre Speiseöl- und Rohstoffplattform. Der Vorstoß in Richtung gastronomieorientierter Distribution erweitert die Kanalreichweite für Speiseöle und erhöht die Bedeutung von Verpackungsformaten und serviceorientierter Differenzierung.
- Juni 2025: Louis Dreyfus Company eröffnete ein neues Glycerin-Raffinationswerk und eine Speiseöl-Abfülllinie in Lampung, Indonesien. Die zusätzliche nachgelagerte Kapazität stärkt die regionale Versorgung mit verpackten Ölen und unterstützt strengere Qualitätskontrolle und Reaktionsfähigkeit für Lebensmittel- und Gastronomiekäufer im asiatisch-pazifischen Raum.
- Juni 2025: Marico Limited brachte die Saffola-Kaltgepresst-Öl-Reihe (Varianten Single Seed und Dual Seed) im ersten Quartal des Geschäftsjahres 2026 auf den Markt, mit anfänglichem Fokus auf E-Commerce- und Quick-Commerce-Kanäle. Dies erweitert das Angebot an Premium- und gesundheitsorientierten Speiseölen und zeigt, wie digital-first-Distribution zu einem primären Vertriebsweg für neue Ölformate und claimsgetriebene Angebote wird.
Pflanzenölmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Umsatzwert von Pflanzenölen aus pflanzlichen Quellen, von der Extraktion über die Raffination bis zum Handel, soweit sie für den Einsatz in Lebensmitteln, Futtermitteln und genehmigten industriellen Anwendungen in Schüttgut oder Verbraucherverpackungen bereitgestellt werden.
Ausschlüsse aus dem Umfang: Kokosöl und Olivenöl sind aus dem Marktgrößenumfang ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Palmöl
- Sojaöl
- Rapsöl
- Sonnenblumenöl
- Erdnussöl
- Kokosöl
- Olivenöl
- Andere Typen
- Nach Art
- Konventionell
- Biologisch
- Nach Verpackung
- Flasche
- Beutel
- Glas
- Dose
- Sonstige
- Nach Vertriebskanal
- HoReCa/Gastronomie
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Angebots- und Nachfrageanker festzulegen, die das Modell realistisch halten, bevor wir die Prognoselogik aufgebaut haben. Wir stützten uns auf öffentliche Agrar- und Handelsstatistiken wie FAOSTAT, USDA-Bilanzen für Ölsaaten und Öle, UN-Comtrade-Handelsdaten sowie ausgewählte nationale Statistikportale, die Verarbeitungs- und Verbrauchsindikatoren veröffentlichen.
Darüber hinaus verwendeten wir Quellen wie Jahresberichte und Investorenpräsentationen von Unternehmen, Zoll- und Hafenmeldungen aus renommierten Presseorganen sowie Seiten von Branchenverbänden, die Öle, Ölsaaten und nachgelagerte Verwendungen verfolgen. Wo Lücken für den finanziellen Kontext oder langfristige Unternehmensaktivitäten bestanden, griffen wir auch auf kostenpflichtige Abonnements zurück, die sich auf Unternehmensfinanzen und Nachrichtenintelligenz konzentrieren, sowie auf sendungsbasierte Handelsdatenbanken, wenn diese für die Überprüfung wichtiger Handelsströme relevant waren. Diese Desk-Research-Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls geprüft, um Daten zu sammeln, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um die Desk-Research-Ergebnisse einem Stresstest zu unterziehen und anschließend Annahmen zu präzisieren, die die Marktgröße direkt beeinflussen. Wir haben Teilnehmer entlang der gesamten Wertschöpfungskette einbezogen, darunter Ölverarbeiter, Händler, Lebensmittelhersteller und Akteure auf der Vertriebsseite. Die Beiträge wurden über APAC, EMEA und Amerika ausgewogen, sodass das Modell regionale Unterschiede in der Zusammensetzung und Preisrealitäten widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 18 % | APAC: 49 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 25 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 57 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions-, Verarbeitungs- und Handelssignale verwendet werden, um einen Verfügbarkeitspool für Öle zu rekonstruieren, der anschließend mit dem Verbrauch in den Bereichen Lebensmittel, Futtermittel und genehmigte industrielle Nachfrage abgeglichen wird. Danach werden selektive Bottom-up-Überprüfungen anhand von Stichprobenpreisen auf Länderebene, beobachteten Preisspannen für Schüttgut und Einzelhandelsverpackungen sowie kanalspezifischen Volumenhinweisen aus Interviews durchgeführt, und die Gesamtwerte werden angepasst, wenn die Überprüfungen wiederholt in dieselbe Richtung weisen.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Ölsaatenverarbeitungsvolumina, das Verhältnis von raffiniertem zu rohem Öl, die Importabhängigkeit nach Region, durchschnittliche Export- und Importeinheitswerte (als Preisindikator) sowie die Nachfrageimpulse aus Biodiesel-Beimischungsmandaten und dem Wachstum verpackter Lebensmittel. Wenn lokale Daten unvollständig waren, wurden Lücken durch die Verwendung von Proxy-Ländern mit ähnlichem Ernährungsmix und Handelsmustern geschlossen, und der Proxy wurde anschließend anhand von Expertenfeedback zur Substitution zwischen Palm-, Soja-, Sonnenblumen- und Rapsölen korrigiert.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die durch eine leichte multivariate Regressionsschicht unterstützt wurde, bei der Verbrauchswachstum, Handelsintensität und Preiszyklen gemeinsam getestet wurden, sodass der CAGR nicht nur auf einer einzigen Annahme basiert. Der endgültige Prognosepfad wurde erst nach Bestätigung der Substitutionsrichtung, der voraussichtlichen politischen Stabilität und des erwarteten Tempos bei Raffineriekapazitätserweiterungen durch primäre Eingaben vereinbart.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über angebotsseitige Bilanzen, handelsbasierte Signale und Nachfrageindikatoren, und das Ergebnis wird auf Abweichungen überprüft, die zu groß sind, um durch Preis- oder Mixveränderungen erklärt zu werden. Wenn sich ein Land oder eine Region von Jahr zu Jahr stark verändert, werden die Treiber neu bewertet, Annahmen werden wieder geöffnet, und Experten werden erneut kontaktiert, wenn die Veränderung mit den verfügbaren Belegen nicht erklärt werden kann.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, einschließlich Einheitenkonsistenzprüfungen, Prüfungen des Zeitpunkts der Währungsumrechnung sowie Plausibilitätsprüfungen anhand verwandter Agrar- und Lebensmittelinflationsreihen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen wie politischen Veränderungen, Ernteschocks oder größeren Handelsbeschränkungen vorgenommen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang abgeschlossen, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgröße für Pflanzenöl von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen für Pflanzenöl stimmen nicht immer überein, weil die Marktgrenze nicht von jedem Herausgeber auf dieselbe Weise festgelegt wird und weil Preis- und Mixannahmen den Wert schnell verschieben können. Das als Anker verwendete Jahr, die Behandlung des Handels und die Art und Weise, wie industrielle Verwendungen gezählt werden, sind ebenfalls häufige Gründe für die Streuung.
Wesentliche Treiber der Lücken in diesem Markt sind, ob Kokos- und Olivenöle einbezogen werden, ob die Schätzung auf den Speiseölbereich beschränkt ist oder auch zertifizierte industrielle Verwendungen umfasst, und wie die Preisgestaltung aufgebaut wird, wenn sich die Anteile von rohem und raffiniertem Öl zwischen den Regionen verschieben. Einige Schätzungen glätten die Preise auch zu stark über die Jahre hinweg oder wenden einen einzigen globalen Durchschnittspreis an, was die Auswirkungen von Exporteinheitswerten und lokalen Steuern auf Verbraucherverpackungen verfehlen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 392,61 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 248,60 Mrd. USD (2025) | Verwendet einen engeren Umsatzpool, der eher dem verpackten Einzelhandel und ausgewählten Endanwendungen zu entsprechen scheint, und wendet zudem eine flachere Preiskurve an, die den Schüttguthandelswert in volumenstarken Korridoren unterschätzen kann. |
| Branchenpublisher B | 192,71 Mrd. USD (2025) | Baut auf einem anderen Basisjahr und Umfangsmix auf und schließt wahrscheinlich große Teile des Schüttgut-B2B-Handels und der Nicht-Lebensmittelverwendungen aus, was den erfassten Wert reduziert, auch wenn die Volumina ähnlich sind. |
Handelseinheitswerte, Ölsaatenverarbeitungsbilanzen und verbrauchsseitige Signale auf Regionsebene sind die Prüfgrößen, die Mordor Intelligence an einen definierten globalen Nachfragepool gebunden halten, der Kokos- und Olivenöle ausschließt, aber dennoch Schüttgut- und Verbraucherverpackungsströme erfasst. Wenn dieselben Signale mit einem konsistenten Verhältnis von rohem zu raffiniertem Öl und einem einheitlichen Währungszeitpunkt kombiniert werden, bleibt die endgültige Zahl nachvollziehbar, und die Schritte können wiederholt werden, sobald neue Ernte- und Handelsdaten vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Pflanzenölmarkt im Jahr 2026?
Die Größe des Pflanzenölmarktes wird im Jahr 2026 auf USD 421,23 Milliarden geschätzt, mit einer CAGR-Prognose von 7,29 % bis 2031.
Welcher Öltyp hat den größten Marktanteil?
Palmöl führt mit einem Marktanteil von 28,63 % am Pflanzenölmarkt im Jahr 2025 aufgrund seiner niedrigen Kosten und seiner Frittierleistung.
Was ist der am schnellsten wachsende Öltyp?
Sonnenblumenöl ist für das schnellste Wachstum vorgesehen und wächst bis 2031 mit einer CAGR von 7,31 %, da Marken nach hochölsäurehaltigen Optionen mit niedrigem Gehalt an gesättigten Fettsäuren suchen.
Welche Region dominiert die Nachfrage?
Asien-Pazifik entfällt auf 48,76 % des Wertes im Jahr 2025 und weist mit 8,98 % bis 2031 die schnellste regionale CAGR auf.