
Sojaöl-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
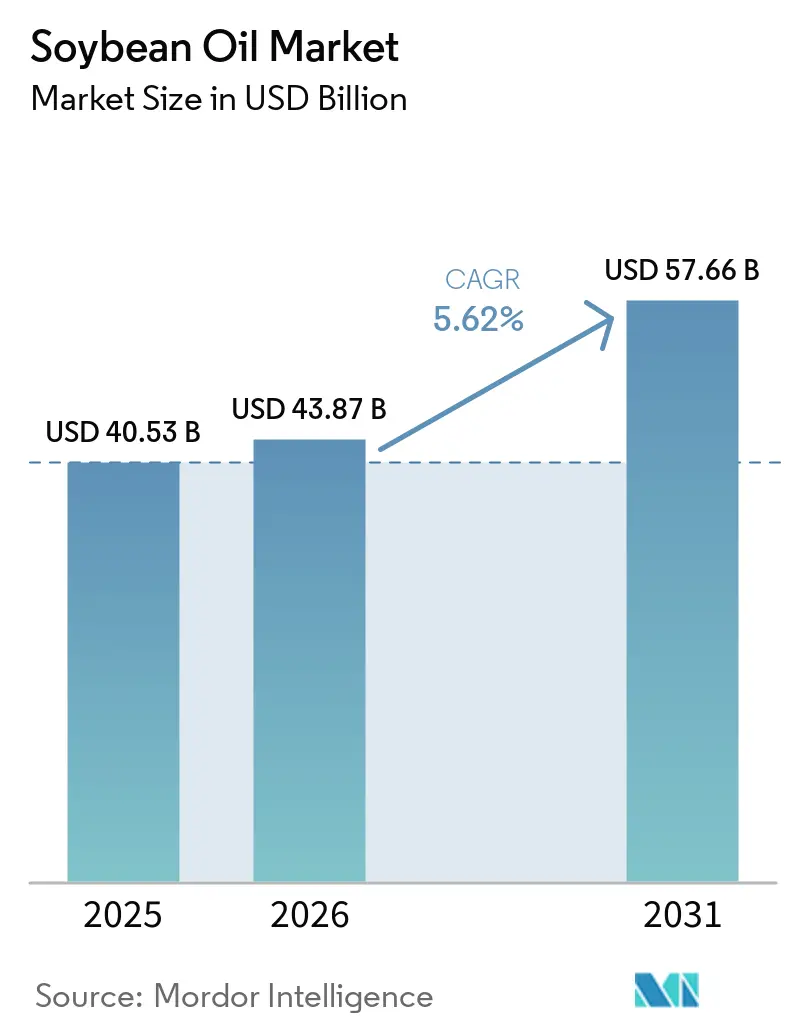
| Marktgröße (2026) | 43.87 Milliarden US-Dollar |
| Marktgröße (2031) | 57.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.62 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Sojaöl-Marktanalyse von Mordor Intelligence
Die Marktgröße des Sojaöl-Marktes wurde im Jahr 2025 auf 40,53 Milliarden USD geschätzt und soll von 43,87 Milliarden USD im Jahr 2026 auf 57,66 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,62 % während des Prognosezeitraums (2026–2031). Die steigende Nachfrage von Raffinerien für erneuerbaren Diesel, Herstellern pflanzlicher Lebensmittel und industriellen Oleochemikalienproduzenten verbreitert die Endverbrauchsvielfalt, während die neue EU-Entwaldungsverordnung Einzelhändler und Verarbeiter dazu drängt, rückverfolgbare, zertifizierte Lieferketten zu sichern. Zusätzliche Verarbeitungskapazitäten in Brasilien und Argentinien gleichen die langsamere nordamerikanische Expansion aus und halten die globale Produktion auf einem Aufwärtskurs. Technologische Fortschritte wie hochölsäurehaltige Sorten und enzymunterstützte Extraktion senken die Verarbeitungskosten und verlängern die Haltbarkeit der Produkte. Mandate für erneuerbare Energien in den Vereinigten Staaten, Kanada, Brasilien und der Europäischen Union garantieren eine strukturelle Nachfragebasis für Biokraftstoff-Rohstoffe und puffern den Sojaöl-Markt gegen zyklische Schwankungen im Lebensmittelkonsum ab.
Wichtigste Erkenntnisse des Berichts
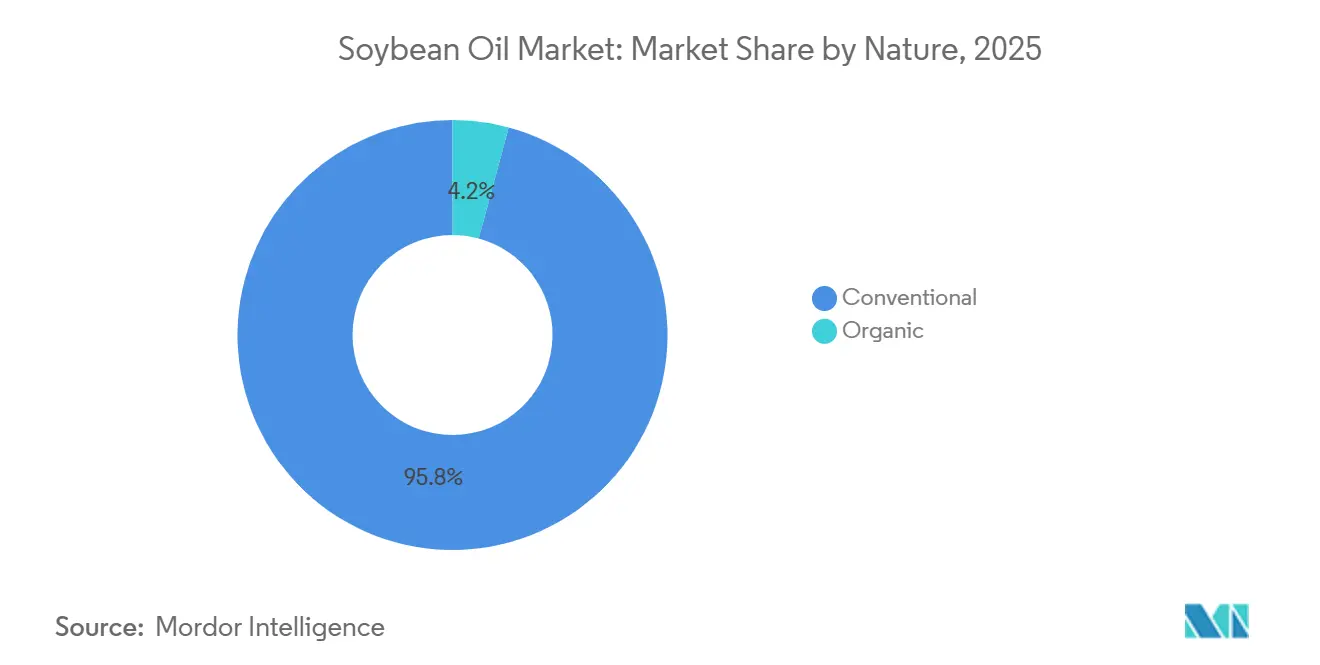
- Nach Art führte konventionelles Sojaöl im Jahr 2025 mit einem Marktanteil von 95,78 % am Sojaöl-Markt, während Bio-Varianten bis 2031 mit einer CAGR von 7,46 % wachsen.
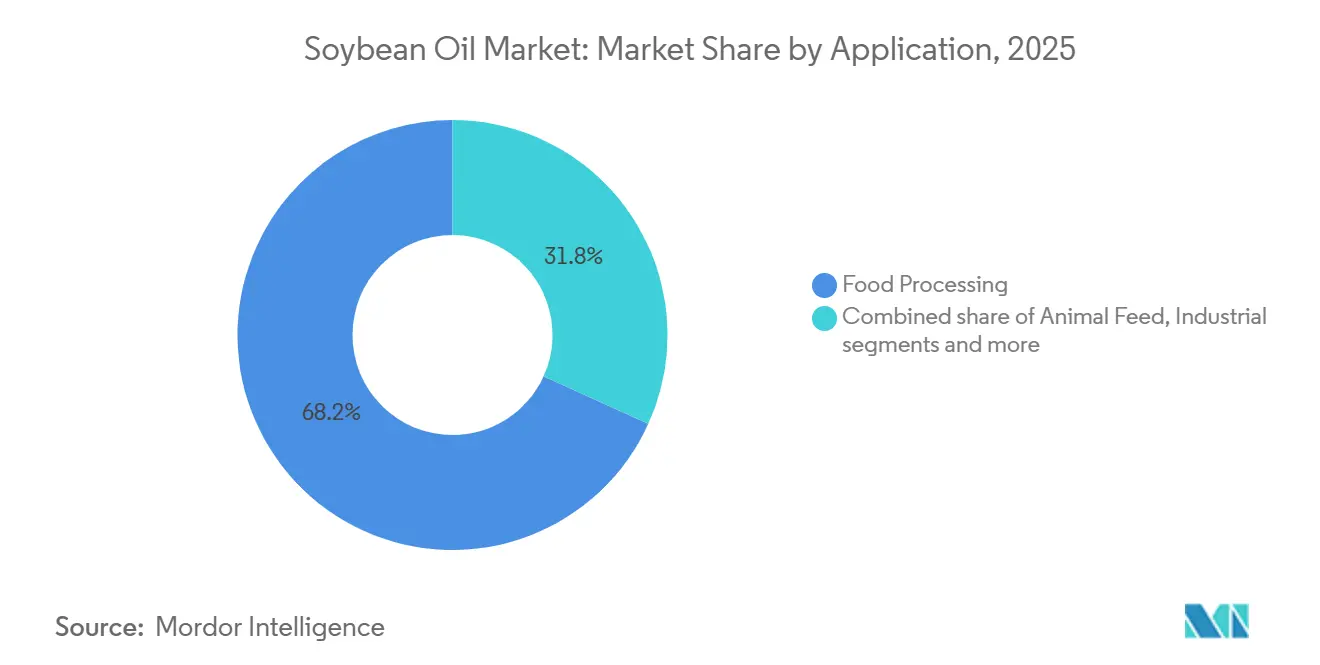
- Nach Endverbraucher entfiel im Jahr 2025 ein Anteil von 68,23 % des Sojaöl-Marktes auf die Lebensmittelverarbeitung, während industrielle Anwendungen voraussichtlich die schnellste Expansion mit einer CAGR von 5,82 % zwischen 2026 und 2031 verzeichnen werden.
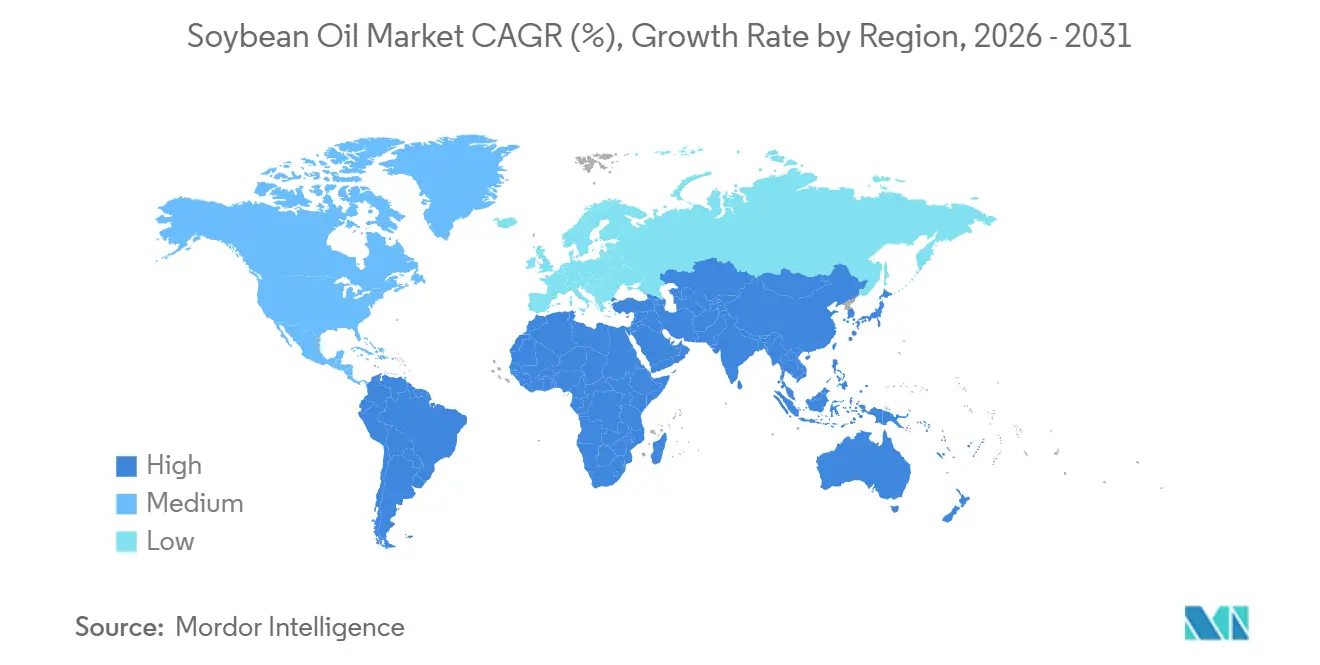
- Nach Geografie dominierte Asien-Pazifik mit 42,77 % des globalen Volumens im Jahr 2025, doch die Region Naher Osten und Afrika ist auf dem Weg, mit einer CAGR von 6,69 % bis 2031 das höchste regionale Wachstum zu verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Wachsender globaler Konsum von verarbeiteten Lebensmitteln und Fertiggerichten | +1.2% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Proteinnachfrage, die Sojaverarbeitungsaktivitäten unterstützt | +1.5% | China, Indien, Südostasien | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte im Sojaanbau und in der Sojaverarbeitung | +0.8% | Nord- und Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion der Märkte für pflanzliche und vegane Lebensmittel | +0.9% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei industriellen Anwendungen | +1.0% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Maßnahmen zur Förderung erneuerbarer Energien, die die Sojaöl-Nachfrage unterstützen | +1.3% | Nordamerika, Europa, Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender globaler Konsum von verarbeiteten Lebensmitteln und Fertiggerichten
Urbanisierung und Haushalte mit zwei Einkommen beschleunigen die Nachfrage nach haltbaren verpackten Lebensmitteln, die auf raffiniertes Sojaöl für Textur, Mundgefühl und verlängerte Haltbarkeit angewiesen sind. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen dokumentierte, dass der weltweite Pro-Kopf-Verbrauch von Pflanzenölen von 24,1 Kilogramm im Jahr 2020 auf 26,3 Kilogramm im Jahr 2025 gestiegen ist, wobei Sojaöl 28 % des inkrementellen Volumens ausmachte, da Backwarenhersteller Produkte reformulierten, um teilweise hydrierte Fette nach Transfettverboten in über 50 Ländern zu eliminieren[1]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, "Zusammenfassung des Ölpflanzenmarktes," FAO.org. Snacklebensmittelhersteller in Indien und Indonesien wechseln von Palm-Olein zu Sojaölmischungen, um den Verbraucherpräferenzen für „herzgesunde” Kennzeichnungen gerecht zu werden, obwohl klinische Belege für unterschiedliche kardiovaskuläre Ergebnisse umstritten bleiben. Gastronomieketten in Nordamerika steigerten ihre Sojaöleinkäufe im Jahr 2025 um 11 %, da Schnellrestaurants hochölsäurehaltige Sorten einführten, was den Sojaöl-Markt stützt, da diese Öle 30 % mehr Frittierzyklen standhalten als Standardqualitäten, was die Ölwechselhäufigkeit und Entsorgungskosten reduziert, laut dem USDA Economic Research Service. Die Einhaltung der Codex-Alimentarius-Standards für Speisefette stellt sicher, dass raffiniertes Sojaöl internationale Handelsanforderungen erfüllt und grenzüberschreitende Lieferungen in Märkte des Nahen Ostens und Afrikas erleichtert, wo die heimische Ölsaatenproduktion hinter dem Konsumwachstum zurückbleibt.
Steigende Proteinnachfrage, die Sojaverarbeitungsaktivitäten unterstützt
Die steigende Vieh- und Aquakulturproduktion in Asien erzeugt eine anhaltende Nachfrage nach Sojaschrot, dem primären Koprodukt der Ölextraktion, und schafft einen wirtschaftlichen Anreiz für Verarbeiter, den Durchsatz zu maximieren, selbst wenn die Ölmargen sinken. China importierte im Jahr 2025 100 Millionen Tonnen Sojabohnen, wobei 78 % für die inländische Verarbeitung zur Versorgung der Schweine- und Geflügelfütterung bestimmt waren und dabei 18 Millionen Tonnen Sojaöl als Nebenprodukt produzierten, das entweder Palmölimporte verdrängt oder in die Biodieselbeimischung fließt, laut dem chinesischen Zoll. Das National Centre for Cold Chain Development Indiens prognostizierte, dass der Geflügelfleischkonsum bis 2030 jährlich um 6,8 % wachsen wird, was zusätzliche 4 Millionen Tonnen Sojaschrot erfordert und 800.000 Tonnen Öl erzeugt, die den Inlandspreisdruck erhöhen werden, sofern keine Exportkanäle ausgebaut werden. Die Verknüpfung der Protein-Öl-Wertschöpfungskette bedeutet, dass das Sojaölangebot im Sojaöl-Markt teilweise unelastisch gegenüber ölspezifischen Nachfragesignalen ist; Verarbeiter priorisieren Schrötmargen, und Öl wird zu einem Restprodukt, dessen Preis den Markt räumen muss. Diese Dynamik erklärt, warum Sojaölpreise in Brasilien im ersten Quartal 2025 mit einem Abschlag von 15 % gegenüber den Terminkontrakten an der Chicago Board of Trade gehandelt wurden, da Rekordverarbeitungsmengen zur Deckung der chinesischen Schrotnachfrage die inländischen Öllagerbestände überschwemmten.
Technologische Fortschritte im Sojaanbau und in der Sojaverarbeitung
Präzisionslandwirtschaftliche Werkzeuge, variable Aussaatraten, satellitengestützte Nährstoffausbringung und prädiktive Krankheitsmodellierung hoben die durchschnittlichen US-Sojaerträge von 50,2 Scheffel pro Acre im Jahr 2020 auf 52,8 Scheffel im Jahr 2025 an, was die Ölproduktion pro Hektar steigerte, ohne die Anbaufläche auszuweiten, laut dem USDA National Agricultural Statistics Service[2]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, "Statistiken zur Ernteerzeugung," USDA.gov. Züchter vermarkteten hochölsäurehaltige Sojabohnensorten, die 75 % Ölsäure enthalten, gegenüber 23 % bei herkömmlichen Bohnen, was die Lebensdauer von Frittieröl um 50 % verlängert und Premiumpreise in Gastronomiekanälen ermöglicht; Corteva Agriscience berichtete, dass die Anbaufläche für hochölsäurehaltige Plenish-Sojabohnen in den Vereinigten Staaten im Jahr 2025 1,2 Millionen Acres erreichte, das Dreifache des Niveaus von 2023. Verbesserungen der Lösungsmittelextraktionseffizienz, Gegenstromwäsche, Membranfiltration zur Hexanrückgewinnung und Pilotprojekte zur enzymunterstützten wässrigen Extraktion reduzierten den Energieverbrauch bei der Verarbeitung zwischen 2020 und 2025 um 12 %, was die Kohlenstoffintensität von Sojaöl senkte und die Wettbewerbsfähigkeit im Sojaöl-Markt verbesserte, laut dem Journal of the American Oil Chemists' Society. Die Einführung der Nah-Infrarot-Spektroskopie zur Echtzeitmessung des Ölgehalts während der Verarbeitung ermöglicht es Verarbeitern, Presseinstellungen zu optimieren und die Ölausbeute zu maximieren – eine Fähigkeit, die kleinere regionale Anlagen integrieren, um mit multinationalen Skalenvorteilen zu konkurrieren.
Expansion der Märkte für pflanzliche und vegane Lebensmittel
Hersteller von Fleisch- und Milchanaloga formulieren Produkte mit Sojaöl, um fettige Mundgefühle und Emulgiereigenschaften zu erzielen, und schaffen damit ein Nischennachfragesegment im Sojaöl-Markt, das höhere Preise toleriert als handelsübliche Frittieranwendungen. Unilever legte in seinem Nachhaltigkeitsbericht 2025 offen, dass pflanzliche Burgerpatties und milchfreie Aufstriche weltweit 45.000 Tonnen Sojaöl verbrauchten, ein Anstieg von 34 % gegenüber 2024, da das Unternehmen Rezepturen reformulierte, um Kokosöl zu ersetzen und den Gehalt an gesättigten Fettsäuren zu reduzieren. Der Einzelhandelsumsatz pflanzlicher Lebensmittel in Europa wuchs im Jahr 2025 um 18 %, wobei Sojaöl als kostengünstige Alternative zu Sonnenblumen- und Rapsölen diente, die aufgrund von Lieferunterbrechungen aus der Schwarzmeerregion Versorgungsengpässe erlitten, laut der European Plant-Based Foods Association. Die Zertifizierung nach ProTerra oder dem Runden Tisch für verantwortungsvolles Soja bietet Rückverfolgbarkeitsgarantien, die für Marken attraktiv sind, die umweltbewusste Verbraucher ansprechen, obwohl der Aufpreis für zertifiziertes Öl von etwa 50 USD pro Tonne über konventionellen Qualitäten die Einführung auf Premiumproduktlinien beschränkt. Die Wachstumstrajektorie des Segments hängt davon ab, ob die Durchdringung pflanzlicher Lebensmittel in wichtigen Märkten 5 % des gesamten Proteinkonsums überschreiten kann – ein Schwellenwert, der eine Verdoppelung der Sojaölmengen gegenüber den aktuellen Spezialanwendungsmengen erfordern würde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Zunehmender Wettbewerb durch alternative Pflanzenöle | -1.1% | Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Volatilität bei Sojabohnenpreisen und -angebot | -0.9% | Global; importabhängige Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktionskosten belasten die Gewinnmargen | -0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Ackerland schränkt die Produktion ein | -0.5% | Süd- und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Wettbewerb durch alternative Pflanzenöle
Palmöl-, Raps- und Sonnenblumenölproduzenten weiten ihre Produktion aus und unterbieten die Sojaölpreise in wichtigen Anwendungen, was den Sojaöl-Markt in preissensiblen Segmenten wie Gastronomiefrittierung und industriellen Schmierstoffen unter Druck setzt. Indonesien und Malaysia steigerten im Jahr 2025 ihre kombinierte Palmölproduktion, wobei raffiniertes Palm-Olein im zweiten Halbjahr 2025 mit einem Abschlag von 120 USD pro Tonne gegenüber Sojaöl an den Rotterdamer Spotmärkten gehandelt wurde. Die Rapsverarbeitungskapazität in Kanada wurde in den Jahren 2024–2025 um 1,2 Millionen Tonnen ausgebaut, als Richardson International und Viterra neue Anlagen in Saskatchewan in Betrieb nahmen, wodurch Rapsöl in der Lage ist, die inkrementelle Nachfrage von Raffinerien für erneuerbaren Diesel zu bedienen, die seinen geringeren Gehalt an gesättigten Fettsäuren und seine überlegene Kälteleistung schätzen. Sonnenblumenölexporte aus Russland und der Ukraine erholten sich im Vermarktungsjahr 2024/2025 auf 6,8 Millionen Tonnen nach der Erneuerung der Schwarzmeer-Getreideinitiative, was die Versorgung europäischer und nahöstlicher Käufer wiederherstellte, die während der Störung 2022–2023 vorübergehend auf Sojaöl ausgewichen waren, laut dem USDA Foreign Agricultural Service. Die Substitutionsgefahr ist am stärksten in Märkten mit schwachen Verbraucherpräferenzen für bestimmte Öltypen ausgeprägt, wo Beschaffungsentscheidungen vom gelieferten Preis pro Funktionseinheit abhängen und nicht von Herkunfts- oder Nachhaltigkeitsattributen.
Volatilität bei Sojabohnenpreisen und -angebot
Wetterbedingte Ertragsschwankungen, geopolitische Handelsspannungen und spekulative Rohstoffströme erzeugen Preisschwankungen, die die Verarbeitungsmargen komprimieren und langfristige Lieferverträge abschrecken, was Investitionen in Verarbeitungskapazitäten und Raffinerieinfrastruktur untergräbt. Sojaöl-Terminkontrakte an der Chicago Board of Trade wurden im Jahr 2025 in einer Spanne von 450 USD pro Tonne gehandelt und schwankten zwischen 980 USD und 1.430 USD, da Dürre in Argentinien, Zolldrohungen zwischen den Vereinigten Staaten und China sowie Verschiebungen bei den Rohstoffpräferenzen für erneuerbaren Diesel die Marktstimmung erschütterten. Brasiliens Sojaernte 2024/2025 blieb aufgrund von La-Niña-bedingten Niederschlagsdefiziten in Mato Grosso und Rio Grande do Sul 6 % hinter den ursprünglichen Prognosen zurück, was die globalen Bestands-Verbrauchs-Verhältnisse auf 26,4 % – den niedrigsten Stand seit 2020/2021 – verschärfte und im März 2025 einen Preisanstieg von 19 % auslöste. Verarbeiter, die mit knappen Verarbeitungsmargen von typischerweise 30–50 USD pro Tonne operieren, geraten im Sojaöl-Markt unter Betriebskapitaldruck, wenn die Sojakosten schneller steigen als sich Öl- und Schrotpreise anpassen, was einige regionale Anlagen dazu zwingt, Kapazitäten in Phasen negativer Verarbeitungsmargen stillzulegen. Die Volatilität schreckt Lebensmittelhersteller davon ab, sich auf Sojaöl-Festpreisverträge über einen Horizont von mehr als 6 Monaten einzulassen, was den Markt fragmentiert und die Preisfindungseffizienz verhindert, die stabile Investitionsrenditen unterstützen würde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art:
Bio-Zertifizierung treibt Nischenprämien anKonventionelles Sojaöl machte im Jahr 2025 einen Marktanteil von 95,78 % aus, was seinen Kostenvorteil und seine breite Akzeptanz in Gastronomie-, Industrie- und Einzelhandelskanälen widerspiegelt, während Bio-Sojaöl im Sojaöl-Markt bis 2031 mit einem CAGR von 7,46 % wächst, da europäische Einzelhändler und nordamerikanische Naturkostmarken zertifizierte entwaldungsfreie und nicht-GVO-Beschaffung vorschreiben. Die Bio-Anbaufläche in den Vereinigten Staaten erreichte im Jahr 2025 210.000 Acres, gegenüber 175.000 Acres im Jahr 2023, macht aber immer noch weniger als 0,3 % der gesamten Sojaanbaufläche aus, was das Angebot einschränkt und Preisaufschläge von 400–600 USD pro Tonne gegenüber konventionellen Qualitäten aufrechterhält, laut dem USDA National Organic Program. Der Bio-Lebensmittelmarkt der Europäischen Union wuchs im Jahr 2025 um 12 %, wobei Sojaöl in zertifizierten Bio-Aufstrichen, Dressings und Säuglingsnahrung eingesetzt wird und Regalpreise erzielt, die 30–50 % über konventionellen Äquivalenten liegen – eine Marge, die Verarbeiter dazu anregt, Bio-Verarbeitungsläufe trotz der logistischen Komplexität zu trennen, laut dem Ökologischen Landbau der Europäischen Kommission. Konventionelles Öl profitiert von Skaleneffekten bei Verarbeitung, Raffination und Vertrieb, was multinationalen Verarbeitern ermöglicht, Massenmarktkunden, die Funktionalität über Nachhaltigkeitsattribute stellen, konsistente Qualität zu wettbewerbsfähigen Preisen zu liefern.
Die Bio-Zertifizierung nach dem USDA National Organic Program, der EU-Öko-Verordnung oder gleichwertigen Standards erfordert eine Drittparteiüberprüfung von nicht-GVO-Saatgut, synthetikpestizidfreiem Anbau und getrennter Handhabung in der gesamten Lieferkette, was 80–120 USD pro Tonne an Compliance- und Prüfkosten hinzufügt, die kleinere Verarbeiter nur schwer absorbieren können. ProTerra- und Runder-Tisch-für-verantwortungsvolles-Soja-Zertifizierungen bieten intermediäre Nachhaltigkeitsgarantien – nicht-entwaldungsfreie Beschaffung, faire Arbeitspraktiken, reduzierter Agrochemikalieneinsatz – ohne die volle Bio-Prämie, was einen gestaffelten Sojaöl-Markt schafft, in dem Käufer das Zertifizierungsniveau entsprechend ihrer Markenpositionierung und Zahlungsbereitschaft auswählen. Wilmar International berichtete in seinem Nachhaltigkeitsupdate 2025, dass 18 % seiner Sojaölmengen eine Drittpartei-Nachhaltigkeitszertifizierung trugen, gegenüber 11 % im Jahr 2023, da europäische Kunden auf die EU-Entwaldungsverordnung reagierten, die Importe verbietet, die mit Waldumwandlung nach Dezember 2020 in Verbindung stehen – Wilmar Nachhaltigkeitsbericht 2025. Der CAGR von 7,46 % des Bio-Segments wird sich wahrscheinlich abschwächen, wenn konventionelle hochölsäurehaltige Sorten in Frittier- und Backanwendungen funktionale Parität erreichen, was die Leistungsrechtfertigung für Bio-Prämien verringert.


Nach Endverbraucher:
Industrielles Wachstum übertrifft die LebensmittelverarbeitungDie Lebensmittelverarbeitung hielt im Jahr 2025 einen Anteil von 68,23 %, gestützt durch Backwaren-, Süßwaren- und Aufstriche-Anwendungen, bei denen Sojaöl neutralen Geschmack, stabile Emulgierung und die Einhaltung von Transfett-Eliminierungsmandaten bietet, während industrielle Anwendungen bis 2031 mit einem CAGR von 5,82 % wachsen, da Raffinerien für erneuerbaren Diesel, Oleochemikalienproduzenten und Biokunststoffhersteller ihre Rohstoffportfolios diversifizieren. Margarine- und Butterersatzhersteller bevorzugten den geringen Gehalt an gesättigten Fettsäuren im Sojaöl und seine Fähigkeit, in plastische Texturen zu kristallisieren, da teilweise hydrierte Alternativen ausliefen. Backwaren und Süßwaren werden durch Kuchenmischungen, Kekse und Gebäckfüllungen angetrieben, die Öle mit minimaler Geschmacksbeeinträchtigung und oxidativer Stabilität während der Lagerung erfordern. Die Gastronomie mit Schnellrestaurants und institutionellen Küchen, die hochölsäurehaltiges Sojaöl einsetzen, um Frittierzyklen zu verlängern und die Ölentsorgungshäufigkeit zu reduzieren – ein Wandel, der durch die Kostensteigerung bei der Abfallentsorgung in städtischen Märkten beschleunigt wurde.
Der Einzelhandelsumsatz von abgefülltem Sojaöl wuchs im Jahr 2025 moderat, eingeschränkt durch die Verbraucherpräferenz für Oliven-, Avocado- und Kokosöle in entwickelten Märkten, während Tierfutteranwendungen – hauptsächlich Sojaöl, das Geflügel- und Schweinerationen für Energiedichte zugesetzt wird – einen Anteil aufweisen, der mit Futtermittelpreisen und Viehbestandsgrößen schwankt. Industrielle Anwendungen, die Biodiesel, erneuerbaren Diesel, Oleochemikalien und technische Verwendungen umfassen, sollen im Sojaöl-Markt bis 2031 wachsen, da Mandate für erneuerbare Kraftstoffe verschärft werden und die Substitution petrochemischer Produkte beschleunigt. Archer Daniels Midland legte in seiner 10-K-Einreichung 2025 offen, dass die Verkäufe von Rohstoffen für erneuerbaren Diesel im Jahresvergleich um 31 % stiegen und nun 14 % seiner nordamerikanischen Sojaölmengen ausmachen, da Raffinerien Sojaöl mit gebrauchtem Speiseöl und Talg mischten, um die Kohlenstoffintensitätswerte nach dem California Low Carbon Fuel Standard zu optimieren. Die Kategorie „Sonstige”, einschließlich Kosmetika, Pharmazeutika und Spezialschmierstoffe, ist ein Nischensegment, in dem die hypoallergenen Eigenschaften und die biologische Abbaubarkeit von Sojaöl Premiumpreise rechtfertigen, aber mit Spezialölen wie Jojoba und Argan konkurrieren.

Geografische Analyse
APAC Sojaöl-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 42,77 % am Sojaöl-Markt, angetrieben durch Chinas jährliche Sojaverarbeitungskapazität von 18,5 Millionen Tonnen und Indiens jährliches Wachstum von 6,2 % beim Pro-Kopf-Verbrauch von Speiseöl; dennoch setzt die starke Abhängigkeit der Region von importierten Sojabohnen – China bezog 85 % seiner Bohnen aus Brasilien und den Vereinigten Staaten – Verarbeiter Frachtkosten-Volatilität und geopolitischen Handelsrisiken aus. Die Staatliche Marktaufsichtsbehörde Chinas verschärfte im Januar 2025 die Qualitätsstandards für raffiniertes Sojaöl, schrieb maximale Peroxidwerte von 5 Milliäquivalenten pro Kilogramm vor und verbot bestimmte Antioxidationsmittelzusätze, was inländische Raffinerien zwang, Desodorierungs- und Filtrationsanlagen zu einem geschätzten branchenweiten Kostenaufwand von 340 Millionen USD aufzurüsten, laut der Staatlichen Marktaufsichtsbehörde Chinas. Indiens Sojaölimporte erreichten im Vermarktungsjahr 2024/2025 3,8 Millionen Tonnen und ergänzten die inländische Produktion von 1,2 Millionen Tonnen, da die Regierungspolitik zwischen der Erhöhung von Importzöllen zum Schutz der Landwirte und deren Senkung zur Eindämmung der Lebensmittelinflation schwankte, laut der Regierung Indiens, Ministerium für Handel[3]Quelle: Ministerium für Handel der Regierung Indiens, "Handelsdaten," commerce.gov.in . Südostasiatische Nationen, darunter Indonesien, Vietnam und Thailand, bauen inländische Verarbeitungskapazitäten aus, um die Abhängigkeit von raffinierten Ölimporten zu verringern, wobei Vietnam 2024–2025 2 neue Anlagen mit einer Gesamtjahreskapazität von 1,5 Millionen Tonnen in Betrieb nahm, wie vom Ministerium für Landwirtschaft und ländliche Entwicklung Vietnams angegeben. Japan und Südkorea, reife Märkte mit stabilem Konsum, verlagern ihre Beschaffung auf zertifiziertes nachhaltiges Sojaöl, um ESG-Verpflichtungen von Unternehmen zu erfüllen, was eine differenzierte Nachfrage schafft, die Aufschläge von 30–50 USD pro Tonne erzielt.
Sojaöl-Markt Amerika
Nord- und Südamerika lieferten gemeinsam einen bedeutenden Anteil der globalen Exporte des Sojaöl-Marktes im Jahr 2025, wobei die Vereinigten Staaten 1,4 Millionen Tonnen exportierten, hauptsächlich nach Mexiko, Mittelamerika und die Karibik, während Brasilien und Argentinien 2,8 Millionen Tonnen nach China, Indien und die Europäische Union verschifften. Brasiliens Sojaölproduktion erreichte im Jahr 2025 10,2 Millionen Tonnen, wobei 65 % inländisch für die Biodieselbeimischung im Rahmen des B14-Mandats verbraucht wurden, das einen Biodieselanteil von 14 % im Dieselkraftstoff vorschreibt – eine Politik, die inkrementelle Verarbeitungsleistung absorbierte und inländische Ölpreise stützte, laut der Brasilianischen Nationalen Agentur für Erdöl, Erdgas und Biokraftstoffe[4]Quelle: Brasilianisches Institut für Geographie und Statistik, "Agrarstatistiken," ibge.gov.br. Argentiniens Exportsteuerstruktur – 33 % auf Sojabohnen gegenüber 31 % auf Sojaöl – schafft Anreize für die inländische Verarbeitung, was zu einer Ölproduktion von 5,1 Millionen Tonnen im Jahr 2025 führte, von denen 4,3 Millionen Tonnen exportiert wurden, was Argentinien zum weltgrößten Sojaölexporteur macht, obwohl es bei der Sojaproduktion an dritter Stelle steht, laut der Getreidebörse Buenos Aires. Die Vereinigten Staaten leiteten einen wachsenden Anteil des Sojaöls in die Produktion von erneuerbarem Diesel um, wobei der inländische Biokraftstoffverbrauch von 3,8 Millionen Tonnen im Jahr 2023 auf 5,2 Millionen Tonnen im Jahr 2025 stieg, was die exportierbaren Vorräte verknappt und die Inlandspreise gegenüber südamerikanischen Ursprüngen erhöht, wie vom USDA Economic Research Service erwähnt.
EMEA Sojaöl-Markt
Die Entwaldungsverordnung der Europäischen Union, die im Dezember 2024 in Kraft trat, verpflichtet Importeure, anhand von Geolokalisierungsdaten nachzuweisen, dass Sojabohnen nicht auf Flächen angebaut wurden, die nach Dezember 2020 entwaldet wurden – eine Compliance-Belastung, die Lieferanten mit etablierten Rückverfolgbarkeitssystemen begünstigte und kleinere brasilianische Exporteure ohne Satellitenüberwachungskapazitäten benachteiligte. Der Sojaöl-Markt im Nahen Osten und Afrika wächst bis 2031 mit einem CAGR von 6,69 %, angetrieben durch ein durchschnittliches Bevölkerungswachstum von 2,3 % jährlich, steigende Einkommen, die die Ernährung in Richtung verarbeiteter Lebensmittel verschieben, und staatliche Ernährungssicherheitsinitiativen, die Speiseölimporte subventionieren, um die Einzelhandelspreise zu stabilisieren. Ägypten importierte im Jahr 2025 680.000 Tonnen Sojaöl, teilweise finanziert durch Ernährungssicherheitsdarlehen der Weltbank, während Saudi-Arabien und die Vereinigten Arabischen Emirate in inländische Verarbeitungsanlagen investieren, um importierte Sojabohnen zu verarbeiten und die Abhängigkeit von raffinierten Öllieferungen zu verringern. Nigerias Sojaölkonsum wuchs im Jahr 2025 um 14 %, da lokale Verarbeiter die Kapazitäten zur Versorgung des westafrikanischen Marktes ausbauten, obwohl Infrastrukturengpässe – unzureichende Hafeneinrichtungen, unzuverlässige Stromversorgung und begrenzte Kühllagermöglichkeiten – die Logistikkosten weiterhin erhöhen und importiertes raffiniertes Öl gegenüber der inländischen Verarbeitung in Küstenregionen begünstigen.

Wettbewerbslandschaft
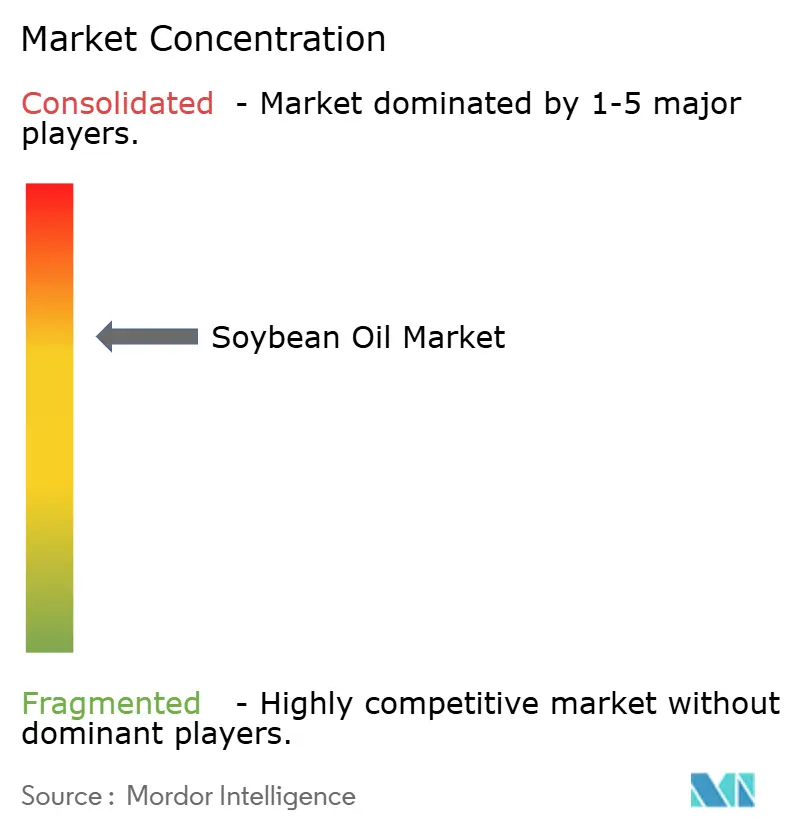
Der Sojaöl-Markt weist eine moderate Konzentration auf, was bedeutet, dass die fünf größten Marktteilnehmer – Bunge, Cargill, Wilmar, ADM und Richardson – einen bedeutenden Anteil der globalen Verarbeitungskapazität kontrollieren, aber gegen eine fragmentierte Basis regionaler Genossenschaften, staatlicher Unternehmen und unabhängiger Verarbeiter konkurrieren, die lokale Beschaffungsvorteile und staatliche Unterstützung nutzen. Strategische Muster in der Sojaölindustrie betonen die vertikale Integration, wobei führende Unternehmen die Sojaversorgung durch Landwirtsverträge und Beschaffungsnetzwerke sichern, Verarbeitungsanlagen in der Nähe von Produktionsregionen betreiben, um Frachtkosten zu minimieren, und in nachgelagerte Raffination und Spezialölproduktion investieren, um Mehrwertmargen zu erzielen. Bunges Ankündigung im Januar 2025 einer Erweiterung seiner Anlage in Morrinhos, Brasilien, um 200 Millionen USD, veranschaulicht das Kapazitätsrennen in Südamerika, wo die Nähe zur weltgrößten Sojaproduktionsregion und günstige Exportlogistik nach Asien und Europa den Kapitaleinsatz trotz zyklischer Verarbeitungsmargenvolatilität rechtfertigen.
Cargills Verkäufe von Rohstoffen für erneuerbaren Diesel, die im Jahr 2025 um 28 % wuchsen und 12 % der nordamerikanischen Sojaölmengen ausmachen, veranschaulichen, wie etablierte Unternehmen auf industrielle Anwendungen umschwenken, die stabilere Margen und langfristige Abnahmeverträge im Vergleich zu volatilen Lebensmittelrohstoffmärkten bieten. Weißfleckenopportunitäten umfassen zertifiziertes Bio- und hochölsäurehaltiges Sojaöl für Premium-Lebensmittelanwendungen, enzymatische und wässrige Extraktionstechnologien, die den Hexaneinsatz reduzieren und Nachhaltigkeitsprofile verbessern, sowie Direktverbraucher-Einzelhandelsmarken, die traditionelle Vertriebskanäle umgehen. Aufstrebende Disruptoren in der Sojaölindustrie, wie regionale Genossenschaften in Brasilien, nutzen die Loyalität der Landwirte und lokales Marktwissen, um gegen multinationale Skalenvorteile zu konkurrieren, während Granol S/A seine Verarbeitungskapazität im Jahr 2024 um 15 % ausweitete, um inländische Biodieselblender zu bedienen.
Technologieorientierte Neueinsteiger pilotieren Membranfiltration und überkritische CO2-Extraktion, um pharmazeutisches Sojaöl herzustellen, das das 3- bis 5-fache des Preises raffinierter Standardqualitäten erzielt. Der Runde Tisch für verantwortungsvolles Soja zertifizierte im Jahr 2025 4,2 Millionen Tonnen Sojaproduktion, gegenüber 3,1 Millionen Tonnen im Jahr 2023, und schuf damit einen rückverfolgbaren Versorgungspool, den Verarbeiter europäischen und nordamerikanischen Käufern unter Nachhaltigkeitsaufschlägen vermarkten können, obwohl die Adoptionsrate der Zertifizierung von 2–3 % ihre kurzfristige Marktauswirkung begrenzt. Patentanmeldungen in den Jahren 2024–2025 konzentrierten sich auf enzymunterstützte Ölextraktionsprozesse, die die Ausbeute um 2–4 Prozentpunkte steigern und den Energieverbrauch senken, wobei ADM, Bunge und Wilmar gemeinsam 18 aktive Patente in diesem Bereich halten, was ein technologisches Wettrüsten in der Sojaölindustrie signalisiert, um Verarbeitungskosten zu senken und sich durch ökologischen Fußabdruck zu differenzieren.
Marktführer im Sojaöl-Bereich
-
Bunge Limited
-
Cargill Incorporated
-
Wilmar International Ltd
-
Archer-Daniels-Midland Company,
-
Richardson International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sojaöl-Markt
- Cargill Incorporated
- Bunge Limited
- Wilmar International Ltd
- Richardson International Limited
- CHS Inc.
- The Scoular Company
- Archer-Daniels-Midland Company,
- Apical Group
- Granol S/A
- COFCO Group
- SD Guthrie Berhad
- AG Processing Inc.
- MWC Oil
- CJ Cheiljedang Corporation
- Nordic Soya Oy
- Galata Chemicals
- Louis Dreyfus Company B.V.
- Limketkai Manufacturing Corporation
- AMAGGI Group
- OLVEA Group

Recent Industry Developments in Sojaöl-Markt
- September 2024: Scoular hat eine neue Raps- und Sojabohnen-Ölsaatenverarbeitungsanlage in Goodland, Kansas, eröffnet. Die Anlage ist für die Verarbeitung von 11 Millionen Scheffel Ölsaaten jährlich ausgelegt und verbessert die Marktchancen für lokale Sojabohnenbauern und erhöht gleichzeitig die Verarbeitungskapazität der Region.
- Juli 2024: Louis Dreyfus kündigte den Relaunch seiner Speiseölmarke „Vibhor” an, was einen bedeutenden Schritt in der Erweiterung des Produktportfolios darstellt. Die überarbeitete Produktlinie umfasste eine Vielzahl von Ölen wie Sojabohnen-, Palmolein-, Baumwollsamen- und Senföle sowie Premium-Vanaspati.
- März 2024: Die Nabil Group stellte die neue Sojaölmarke Foodella bei einer offiziellen Einführungsveranstaltung im Padma Hall des Grand Riverview Hotel in Rajshahi vor. Die Veranstaltung markierte einen bedeutenden Meilenstein für das Unternehmen, da es sein Produktportfolio im Speiseölmarkt erweitert.


Umfang des globalen Sojaöl-Marktberichts
Sojaöl ist ein Pflanzenöl, das aus Sojabohnensamen gewonnen wird. Der Sojaöl-Markt ist nach Art, Anwendung und Geografie segmentiert. Nach Art ist er in Bio und Konventionell segmentiert. Nach Anwendung ist der Markt in Lebensmittelverarbeitung, Gastronomie, Tierfutter, Industrie und sonstige Anwendungen segmentiert. Die Lebensmittelverarbeitung ist weiter in Aufstriche, Backwaren und Süßwaren sowie sonstige Lebensmittelverarbeitungsanwendungen unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika, den Nahen Osten und Afrika segmentiert. Der Marktwert wird in Millionen USD und das Volumen in Litern angegeben.
| Konventionell |
| Bio |
| Lebensmittelverarbeitung | Aufstriche |
| Backwaren und Süßwaren | |
| Sonstige | |
| Gastronomie | |
| Einzelhandel | |
| Tierfutter | |
| Industrie | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Norwegen | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Art | Konventionell | |
| Bio | ||
| Nach Endverbraucher | Lebensmittelverarbeitung | Aufstriche |
| Backwaren und Süßwaren | ||
| Sonstige | ||
| Gastronomie | ||
| Einzelhandel | ||
| Tierfutter | ||
| Industrie | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Norwegen | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sojaöl-Markt im Jahr 2026?
Er wird auf 43,87 Milliarden USD geschätzt und ist auf dem Weg, bis 2031 einen Wert von 57,66 Milliarden USD zu erreichen.
Was treibt die Sojaöl-Nachfrage bei erneuerbaren Kraftstoffen an?
Nationale Mandate wie der US-Standard für erneuerbare Kraftstoffe und der Niedrig-Kohlenstoff-Kraftstoffstandard Kaliforniens lenken Sojaöl in Biodiesel und erneuerbaren Diesel und bieten eine stabile industrielle Nachfragebasis.
Welche Region verbraucht am meisten Sojaöl?
Asien-Pazifik führt mit 42,77 % des globalen Volumens im Jahr 2025, dank Chinas massivem Verarbeitungssektor und Indiens steigendem Speiseölkonsum.
Warum wächst Bio-Sojaöl schneller?
Einzelhändler in Europa und Nordamerika verschärfen Nachhaltigkeitsstandards, und zertifiziertes Bio- oder entwaldungsfreies Angebot erzielt Preisaufschläge, die Verarbeiter anziehen.
Wie wirken sich technologische Fortschritte auf die Produktionskosten aus?
Hochölsäurehaltige Genetik, enzymunterstützte Extraktion und Membranfiltration steigern die Ölausbeuten und senken den Energieverbrauch, was die Stückkosten und die Kohlenstoffintensität verringert.
Seite zuletzt aktualisiert am:



