
Marktgröße und Marktanteil für Knochenkrebsbehandlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.34 Milliarden US-Dollar |
| Marktgröße (2031) | 1.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Knochenkrebsbehandlung von Mordor Intelligence
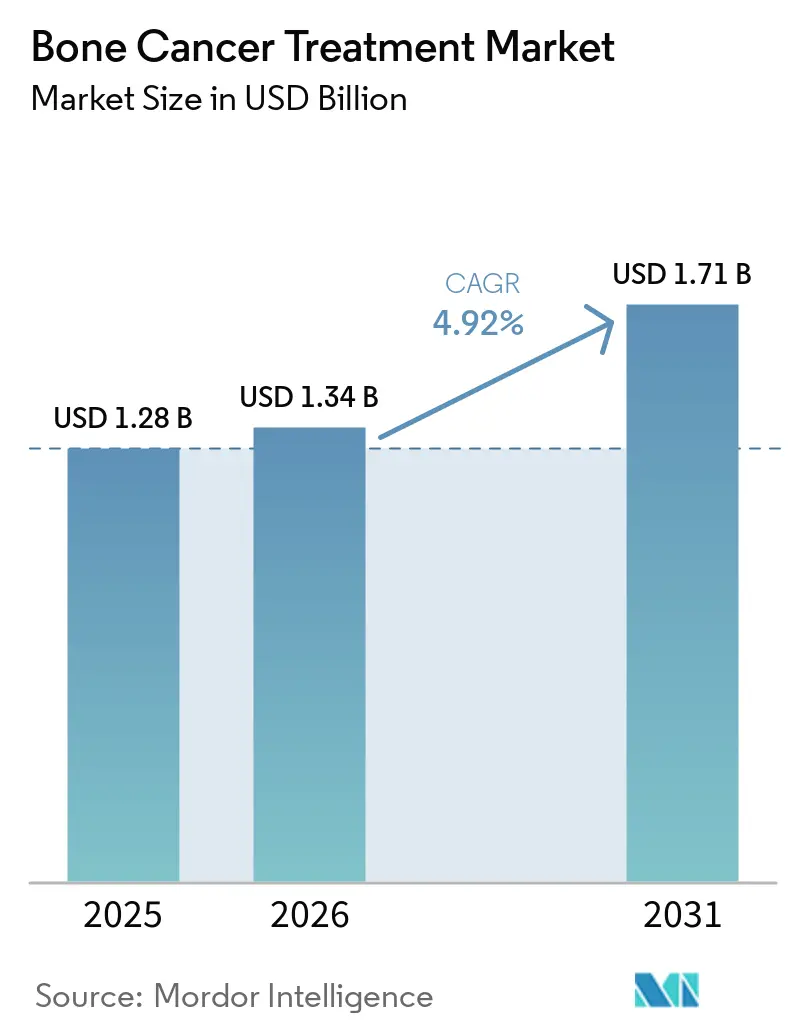
Die Marktgröße für Knochenkrebsbehandlung wird im Jahr 2026 auf USD 1,34 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 1,28 Milliarden, mit Prognosen für 2031 von USD 1,71 Milliarden, was einem Wachstum von 4,92 % CAGR über den Zeitraum 2026–2031 entspricht.
Die Nachfrage wächst auf der Grundlage bahnbrechender regulatorischer Zulassungen, einer breiteren Akzeptanz von 3D-gedruckten Implantaten und der stetigen Verbreitung zielgerichteter Biologika. Das Marktwachstum wird weiterhin durch eine frühere Diagnose mittels KI-gestützter Bildgebung, eine breitere Erstattung für Orphan-Arzneimittel und verbesserte klinische Ergebnisse durch gliedmaßenerhaltende Eingriffe gestützt. Nordamerika verfügt über strukturelle Vorteile in Forschung und Entwicklung sowie bei der Erstattung, während der asiatisch-pazifische Raum rasch Kapazitäten aufbaut, da Programme zur Krankheitsbewusstsein skalieren. Der Wettbewerb verschärft sich, da Nischen-Biotechnologieunternehmen Schnellzulassungen erhalten und etablierte Unternehmen dazu zwingen, ihre Portfolios auf Präzisionsmedizin-Assets neu auszurichten. Hohe Behandlungskosten und begrenzte Arztkapazitäten in ressourcenarmen Umgebungen bleiben die wichtigsten Gegenkräfte.
Wichtigste Erkenntnisse des Berichts
- Nach Knochenkrebstyp entfielen primäre Malignome im Jahr 2025 auf 76,45 % des Marktanteils für Knochenkrebsbehandlung, während das Ewing-Sarkom bis 2031 den höchsten prognostizierten CAGR von 8,74 % verzeichnete.
- Nach Therapieart führte die Chemotherapie mit einem Anteil von 32,35 % an der Marktgröße für Knochenkrebsbehandlung im Jahr 2025; Zell- und Gentherapien werden voraussichtlich bis 2031 mit einem CAGR von 6,52 % wachsen.
- Nach Altersgruppe hielten Jugendliche und junge Erwachsene im Jahr 2025 einen Umsatzanteil von 41,88 %, während pädiatrische Fälle bis 2031 voraussichtlich mit einem CAGR von 5,62 % wachsen werden.
- Nach Endnutzer dominierten Krankenhäuser mit 38,55 % des Marktanteils für Knochenkrebsbehandlung im Jahr 2025; spezialisierte Krebszentren weisen mit einem CAGR von 7,56 % bis 2031 die schnellste Wachstumsdynamik auf.
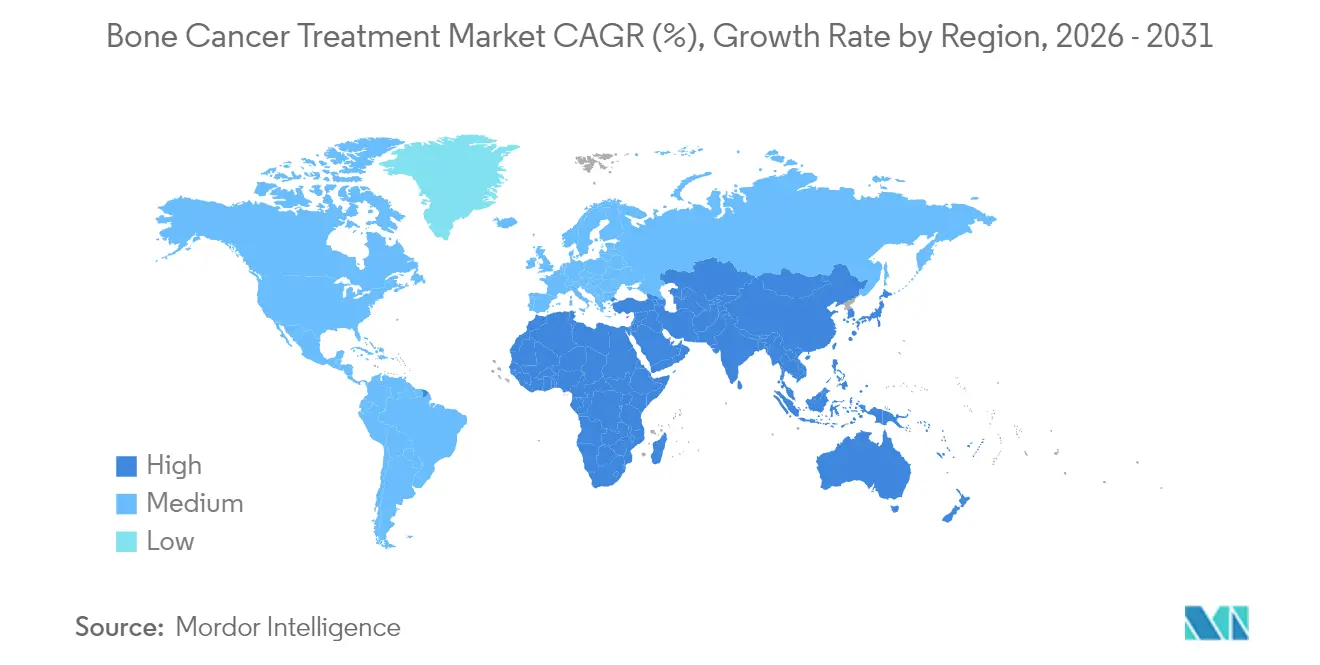
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 45,20 % am Markt für Knochenkrebsbehandlung; der asiatisch-pazifische Raum wird im Prognosezeitraum mit einem CAGR von 6,79 % das stärkste regionale Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz primärer Knochensarkome | +1.2% | Global; früheste Aufwärtsbewegung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zulassungen und Pipeline-Dynamik zielgerichteter Biologika | +1.8% | Nordamerika und EU als Kernmärkte; Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatlich und durch NGOs geleitete Sarkom-Aufklärungsprogramme | +0.8% | Global, mit konzentrierter Wirkung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| KI-gestützte funktionelle Bildgebung zur Ermöglichung einer früheren Erkennung | +1.1% | Nordamerika und EU; Technologietransfer in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| 3D-gedruckte patientenspezifische Implantate | +0.7% | Nordamerika und Europa; schrittweise Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Exklusivität für Orphan-Arzneimittel und Steueranreize | +1.3% | Global; am stärksten in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Inzidenz primärer Knochensarkome
Osteosarkom bleibt das häufigste primäre Knochenmalignom bei Kindern und Jugendlichen, und epidemiologische Daten bestätigen einen anhaltenden Anstieg der Ewing-Sarkom-Fälle in großen Volkswirtschaften. Eine nationale Belastungsstudie in China berichtete über eine höhere Inzidenz, Prävalenz und behinderungsbereinigte Lebensjahre, wobei Prognosen auf ein weiteres Wachstum bis 2036 hinweisen. Größere Patientenpools veranlassen Regierungen, die orthopädisch-onkologische Kapazität auszubauen, und ziehen Risikokapital für pädiatrisch ausgerichtete Therapien an. Diagnostische Verbesserungen, wie landesweite MRT-Screening-Pilotprojekte, erfassen frühere Krankheitsstadien und fördern die Nachfrage nach gliedmaßenerhaltenden Eingriffen.
Zulassungen und Pipeline-Dynamik zielgerichteter Biologika
Regulierungsbehörden beschleunigten das Tempo der Zulassungen in den Jahren 2024–2025. Die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten ließ Afamitresgene Autoleucel zu, die erste Gentherapie für das synoviale Sarkom, nachdem das Produkt bei stark vorbehandelten Patienten ein Gesamtansprechen von 43,2 % erzielt hatte.[1] Im Februar 2025 genehmigte die Behörde außerdem Vimseltinib für das tenosynoviale Riesenzellgeschwulst, mit einem objektiven Ansprechen von 40 % gegenüber Placebo in der entscheidenden MOTION-Studie. Durchbruchstherapie-Bezeichnungen für weitere Programme, darunter GSK5764227 beim rezidivierten Osteosarkom, bestätigen zielgerichtete Ansätze und verkürzen Entwicklungszyklen. Insgesamt erweitern diese Meilensteine klinische Protokolle und beschleunigen die Akzeptanz durch Kostenträger in reifen Märkten.
Staatlich und durch NGOs geleitete Sarkom-Aufklärungsprogramme
Die Benennung des Juli als Monat des Bewusstseins für Sarkom und Knochenkrebs verankert mehrkanalige Kampagnen, die Checklisten zur Früherkennung an Allgemeinmediziner weltweit verbreiten. Kooperationen zwischen der Sarcoma Foundation of America und Krankenhausnetzwerken verteilen kostenlose akkreditierte Webinare und aktualisieren Überweisungsalgorithmen. In Europa haben sechs Länder eine harmonisierte Checkliste eingeführt, die eine Überweisung an spezialisierte Zentren innerhalb von zwei Wochen nach Verdachtsdiagnose vorschreibt, was diagnostische Verzögerungen verkürzt und die Studieneinschreibung steigert.[2] Ähnliche NGO-geführte Initiativen werden in Lateinamerika und Südostasien lokalisiert, was frühere Vorstellungen fördert und den Behandlungstrichter erweitert.
Fortschritte in der funktionellen Bildgebung und KI-Diagnostik
Auf Radiomik-Merkmalen trainierte Modelle des maschinellen Lernens klassifizieren Knochentumoren jetzt mit einer Genauigkeit, die mit der von Experten-Radiologen vergleichbar ist, reduzieren unnötige Biopsien und ermöglichen einen früheren Beginn kurativer Behandlungsschemata.[3] Die durch Deep Learning unterstützte PET-CT-Quantifizierung ermöglicht eine präzise Kartierung der Tumorgrenzen, was wiederum intraoperative Resektionen optimiert. In interventionelle Einheiten integrierte KI-Plattformen führen die Nadelplatzierung mit Submillimeter-Präzision durch, verbessern die Probenadäquanz und reduzieren Komplikationsraten. Große Sprachmodelle mit Bildanalyse-Fähigkeit werden klinisch validiert, um verdächtige Läsionen in der Primärversorgung zu triagieren, was weitere Verkürzungen der Zeit bis zur Behandlung verspricht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Optionen für metastatische oder refraktäre Tumoren | -1.5% | Global; am akutesten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für neuartige Biologika und Zelltherapien | -2.1% | Weltweit; schwerwiegende Einschränkungen in Ländern mit niedrigem und mittlerem Einkommen | Mittelfristig (2–4 Jahre) |
| Postoperative Morbidität und langwierige Rehabilitation | -0.9% | Global; verstärkt in ressourcenarmen Umgebungen | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten orthopädischen Onkologen | -1.2% | Asiatisch-pazifischer Raum und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte therapeutische Optionen für metastatische oder refraktäre Tumoren
Die Fünf-Jahres-Überlebensrate sinkt beim metastatischen Osteosarkom auf unter 30 %, was die Unzulänglichkeit der aktuellen Behandlungsschemata unterstreicht. Das immunsuppressive Knochenmikromilieu schwächt die Wirksamkeit von Checkpoint-Inhibitoren, während dosislimitierende Toxizitäten die Gewinne aus intensivierter Chemotherapie begrenzen. Experimentelle adoptive Zelltransfers, wie HER2-gerichtete T-Zellen, zeigen frühe Erfolge, bleiben aber auf kleine Kohorten beschränkt. Reale Daten aus tertiären Zentren in Indien und Brasilien zeigen, dass weniger als 15 % der refraktären Fälle Zugang zu klinischen Studien erhalten, was schlechte Ergebnisse perpetuiert.
Hohe Kosten für neuartige Biologika und Zelltherapien schränken den Zugang ein
Die mittleren Eigenausgaben für eine standardmäßige adjuvante Chemotherapie übersteigen in vielen ressourcenarmen Umgebungen bereits das lokale Pro-Kopf-Einkommen. Eine aktuelle indische Kohortenstudie verzeichnete durchschnittliche jährliche Behandlungskosten von USD 4.171, wobei 80,4 % der Haushalte katastrophale Gesundheitsausgaben erlebten. Selbst in OECD-Ländern können Versichererzuzahlungen für Off-Label-Zieltherapeutika jährlich USD 20.000 übersteigen. Kostenteilungsmechanismen, gestaffelte Preisgestaltung und lokale Fertigungspartnerschaften lindern die Erschwinglichkeitslücke nur allmählich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Knochenkrebstyp:
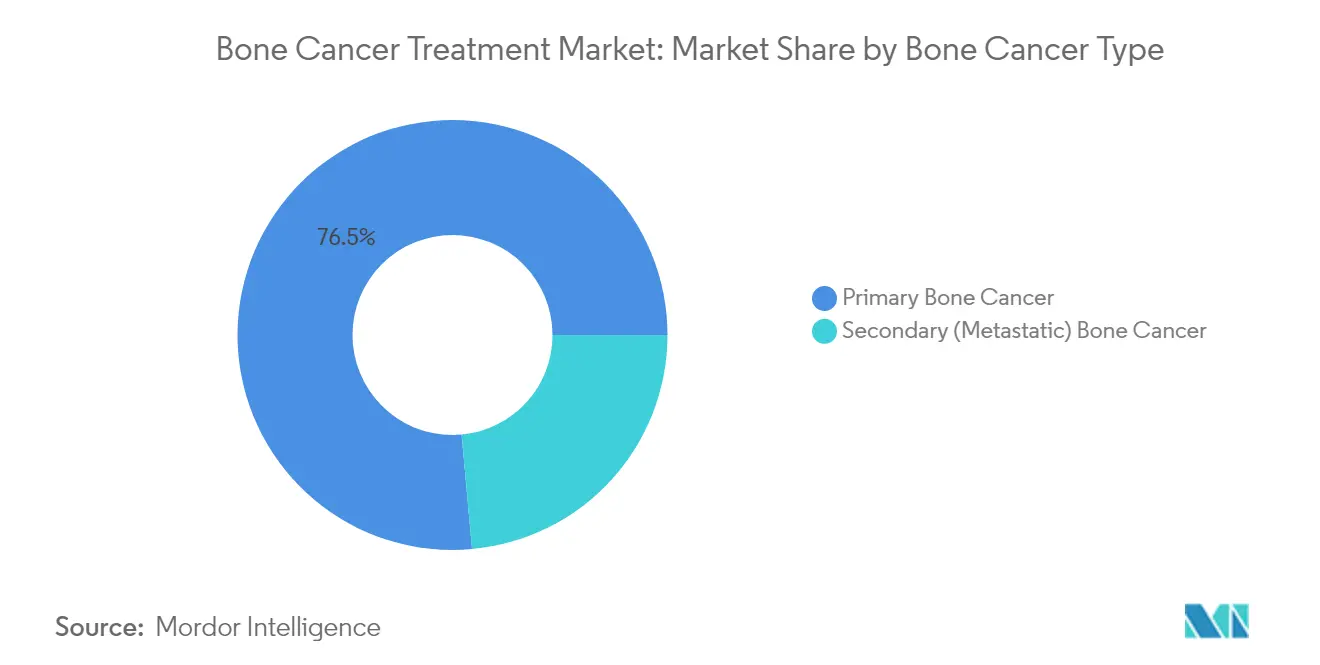
Dominanz des primären Krebses treibt Innovation voranPrimäre Malignome machten im Jahr 2025 76,45 % des Marktanteils für Knochenkrebsbehandlung aus, was auf etablierte klinische Behandlungspfade und eine hohe Inzidenz bei pädiatrischen und jugendlichen Populationen zurückzuführen ist. Osteosarkom bleibt die prototypische Diagnose und verankert Erstlinien-MAP-Protokolle (Methotrexat, Doxorubicin, Cisplatin). Die Größe des Segments zieht überproportionale Forschungs- und Entwicklungsaufmerksamkeit auf sich, von RUNX2-hemmenden niedermolekularen Verbindungen bis hin zu GD2-gerichteten Antikörper-Wirkstoff-Konjugaten, die pulmonale Metastasen in präklinischen Modellen reduzieren. Das Ewing-Sarkom ist als die am schnellsten wachsende Nische positioniert und verzeichnet bis 2031 einen prognostizierten CAGR von 8,74 %, da adoptive Gentherapien in die Kommerzialisierung eintreten. Unterdessen wird das Wachstum des Chondrosarkoms durch PD-1/PD-L1-Checkpoint-Schemata gestützt, die in frühen Phasen-Studien partielle Ansprechen zeigen.
Therapeutische Innovationen verringern historische Überlebenslücken. Ein in Großbritannien ansässiges Programm erzielte eine 50-prozentige Verbesserung der Überlebensrate bei murinem Osteosarkom durch Blockierung der RUNX2-Transkription, das nun in humane Toxikologiestudien eintritt. Gleichzeitig durchlaufen radiopharmakologische Konjugate für metastatische Läsionen chinesische und europäische Regulierungskanäle und erweitern die Indikationen über primäre Tumoren hinaus. Insgesamt wird erwartet, dass diese Pipelines die Marktgröße für Knochenkrebsbehandlung in jedem histologischen Subtyp ausweiten.

Nach Therapieart:
Führerschaft der Chemotherapie inmitten aufkommender DisruptionKonventionelle zytotoxische Schemata machten im Jahr 2025 32,35 % des Marktes für Knochenkrebsbehandlung aus und bleiben die Erstlinientherapie für die meisten hochgradigen Sarkome. Allerdings katalysieren Nebenwirkungsprofile und stagnierende Überlebensraten eine Verlagerung hin zu Präzisionsansätzen. Zell- und Gentherapien werden voraussichtlich mit einem CAGR von 6,52 % wachsen, da regulatorische Präzedenzfälle die Hürde für weitere Zulassungen senken. CAR-T-Konstrukte, die auf B7-H3 und GD2 abzielen, befinden sich in multizentrischen Phase-II-Studien, während allogene NK-Zell-Plattformen darauf abzielen, das immunsuppressive Tumormilieu zu bekämpfen.
Zielgerichtete niedermolekulare Inhibitoren, einschließlich Multi-Kinase-Wirkstoffe, gewinnen Off-Label-Akzeptanz, nachdem sie in Compassionate-Use-Registern progressionsfreie Vorteile gezeigt haben. Die Überlegenheit von Denosumab gegenüber Zoledronsäure bei der Prävention skelettbezogener Ereignisse hat die RANKL-Blockade als Standard-Begleittherapie etabliert. Gleichzeitig definieren 3D-gedruckte Implantat-Technologie und mit Gallium dotierte bioaktive Glaseinsätze lokale Kontrollstrategien neu und erhöhen die Erwartungen an die Akzeptanz gliedmaßenerhaltender Eingriffe.
Nach Altersgruppe:
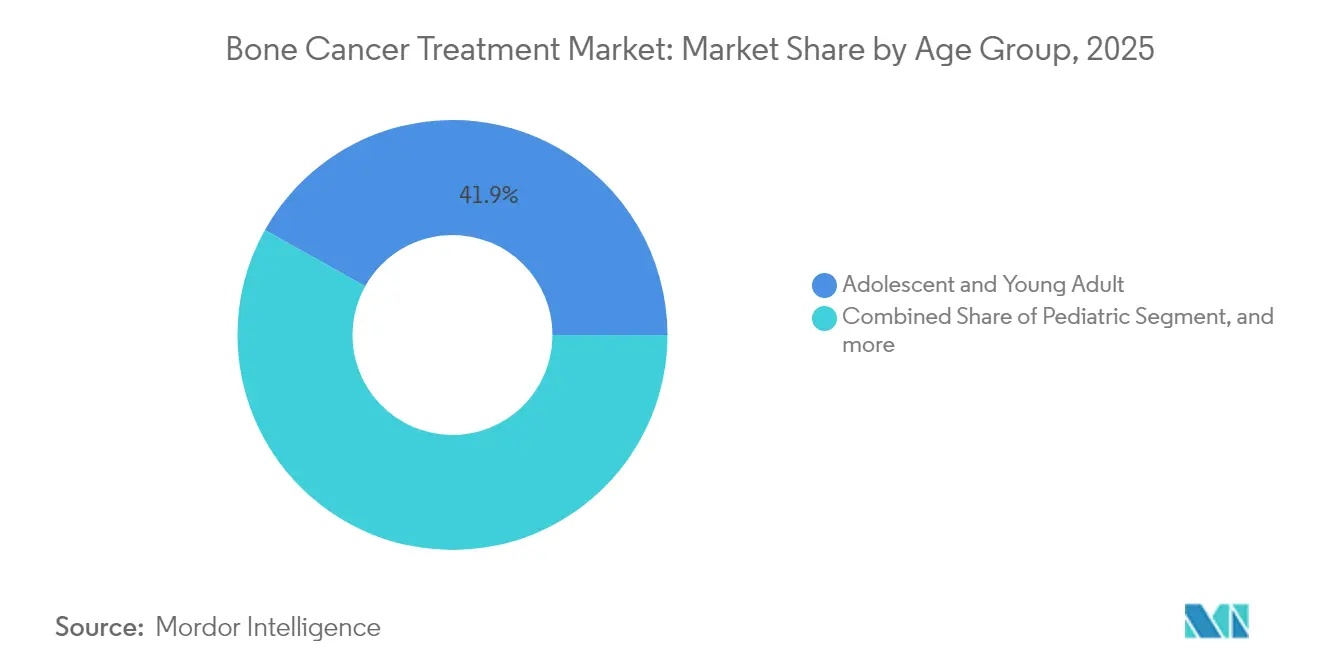
Konzentration auf Jugendliche treibt spezialisierte Versorgung voranJugendliche und junge Erwachsene machten 2025 41,88 % des Markterlöses für Knochenkrebs-Behandlung aus, was die epidemiologische Häufung hochgradiger primärer Sarkome widerspiegelt. Behandlungsprotokolle in dieser Kohorte müssen die Wachstumsfugenbiologie mit aggressiver Tumorkinetik in Einklang bringen, was gliedmaßenerhaltende Transplantate wie vaskularisierte physeale Transfers erforderlich macht. Für pädiatrische Fälle wird bis 2031 ein CAGR von 5,62 % prognostiziert, da frühere Bildgebung und zentralisierte Überweisungswege mehr Kinder in kurative Behandlungsfenster bringen.
Erwachsene und geriatrische Segmente profitieren von Fortschritten im Management von Knochenmetastasen, die von Prostata- oder Brustkrebsprimärtumoren ausgehen. Bisphosphonat-schonende Therapieschemata und gezielte Radioliganden-Therapien verlängern die funktionelle Lebenserwartung, obwohl Komorbiditäten aggressive chirurgische Eingriffe einschränken. Überlebensprogramme reifen heran und umfassen zunehmend Fertilitätserhalt und psychosoziale Unterstützung über die gesamte Lebensspanne.
Nach Endnutzer:
Dominanz der Krankenhäuser mit Anstieg der SpezialisierungszentrenAllgemeine Krankenhäuser hielten im Jahr 2025 38,55 % des Marktanteils für Knochenkrebsbehandlung dank integrierter Onkologie-Chirurgie-Radiologie-Arbeitsabläufe. Dennoch wachsen spezialisierte Krebszentren mit einem CAGR von 7,56 %, gestützt durch komplexe Fälle, die hochvolumige chirurgische Expertise und standortbezogene additive Fertigungsanlagen für individuelle Implantate erfordern. Akademische medizinische Zentren fungieren gleichzeitig als klinische Studienzentren und leiten Patienten in experimentelle Zelltherapieprogramme und Bildgebungs-KI-Validierungsstudien.
Ambulante chirurgische Zentren übernehmen zunehmend Biopsien und postoperative Rehabilitation, bleiben aber geringfügige Umsatzbeiträger. Tele-Onkologie-Nachsorgen werden mit persönlichen Gliedmaßenfunktionsbewertungen gebündelt, was den ländlichen Zugang verbessert, ohne stationäre Umsatzströme zu kannibalisieren. Der sich entwickelnde Anbietermix wird den Markt für Knochenkrebsbehandlung voraussichtlich in Richtung konzentrierter, hochspezialisierter Versorgungsmodelle verschieben.
Geografische Analyse
Markt für Knochenkrebs-Behandlung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 45,20 % am Markt für Knochenkrebs-Behandlung, angetrieben durch den Frühzugangsrahmen der Vereinigten Staaten für Orphan-Arzneimittel und die ausgereifte Erstattung für 3D-gedruckte Implantate. Die Bundesförderung für pädiatrische Sarkom-Konsortien hält die Studiendichte hoch, und die weit verbreitete Einführung KI-gestützter Bildgebung beseitigt diagnostische Verzögerungen. Kanadas universelle Krankenversicherung erweitert die Akzeptanz von Biologika zusätzlich und gleicht die höheren Kosten pro Patient aus.
Markt für Knochenkrebs-Behandlung in Europa
Europa folgt mit kohärenten Sarkom-Versorgungspfaden, die eine Überweisung an ausgewiesene Zentren innerhalb von zwei Wochen vorschreiben. Die etablierte Kultur der Gliedmaßenerhaltung in der Region und die zehnjährige Exklusivität der Europäischen Arzneimittel-Agentur stärken die Innovation. Dennoch dämpfen unterschiedliche Erstattungsregelungen in den Mitgliedstaaten eine einheitliche Einführung hochpreisiger Zelltherapien. Deutschland behält die Führungsposition bei Einsätzen der additiven Fertigung, während Italien ein nationales genomisches Screening für Knochensarkome erprobt.
Markt für Knochenkrebs-Behandlung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Block mit einer prognostizierten CAGR von 6,79 %, da China, Japan und Indien die Kapazitäten in der orthopädischen Onkologie ausbauen. Die Nationale Medizinproduktebehörde Chinas ließ 2025 ein Radionuklid-Arzneimittel-Konjugat für Knochenmetastasen zu und positioniert damit inländische Unternehmen als regionale Marktführer. Japans Fokus auf Hochdosis-Chemotherapie und autologe Knochenmarksrettung erzielt weiterhin schrittweise Überlebensgewinne. Indiens Herausforderung bleibt die späte Diagnosestellung und die begrenzte Facharztversorgung, doch lokal gefertigte modulare Prothesen und Behandlungsprogramme in Städten der zweiten Ebene verbessern das krankheitsfreie Überleben in ausgewählten Zentren auf 61 %.
Markt für Knochenkrebs-Behandlung in Lateinamerika und Afrika
Lateinamerika und Afrika hinken aufgrund fragmentierter Erstattungssysteme und eines Mangels an Fachärzten hinterher. Dennoch erhöhen multinationale Nichtregierungsorganisationen die Zahl der Ausbildungsstipendien und finanzieren Initiativen zur Gliedmaßenerhaltung, die innerhalb des nächsten Jahrzehnts regionale Exzellenzzentren entstehen lassen sollen.
Wettbewerbslandschaft
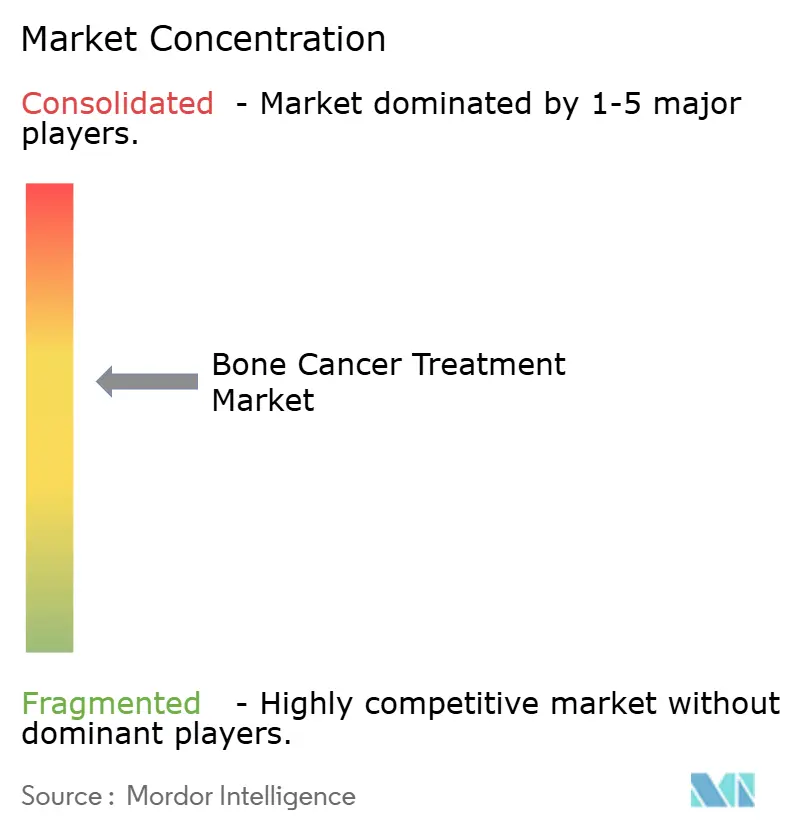
Der Markt für Knochenkrebsbehandlung ist mäßig konzentriert. Führende Pharma- und Medizintechnikunternehmen konsolidieren biologische Pipelines durch Akquisitionen, während risikokapitalfinanzierte Start-ups Orphan-Indikationen mit agilen Forschungs- und Entwicklungsmodellen erschließen. Amgens Denosumab behält eine gefestigte Führungsposition bei der Prophylaxe skelettbezogener Ereignisse, aber kleinere Unternehmen wie Adaptimmune und Deciphera haben durch jüngste FDA-Zulassungen für Gen- und Kinase-gerichtete Therapien an Bedeutung gewonnen.
Technologieintegration wird zum Differenzierungsmerkmal: Hersteller orthopädischer Implantate kooperieren mit KI-Softwareanbietern, um geschlossene Planungs-bis-Druck-Systeme zu schaffen, die Vorlaufzeiten um 40 % verkürzen. Kreuzlizenzierungsvereinbarungen zwischen Bildgebungs-KI-Unternehmen und Krankenhausnetzwerken erweitern Datenpools, erleichtern die Algorithmusvalidierung und beschleunigen die Markteinführungszeit. Akademische Ausgründungen, insbesondere aus britischen und US-amerikanischen Universitäten, kommerzialisieren RUNX2-Inhibitoren und bioaktive Glasgerüste und versprechen eine hochgradig differenzierte Wirksamkeit.
Preisdruck veranlasst gestaffelte Preisstrategien und lokale Fertigungs-Joint-Ventures, um die Durchdringung von Schwellenmärkten zu sichern. Gleichzeitig experimentieren globale Akteure mit ergebnisbasierter Erstattung für kostenintensive Zelltherapien, um den Widerstand der Kostenträger zu reduzieren und die Positionierung in Arzneimittellisten zu festigen.
Marktführer in der Branche für Knochenkrebsbehandlung
-
Bayer AG
-
Pfizer Inc.
-
Amgen Inc.
-
Novartis AG
-
Johnson & Johnson (Janssen)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Knochenkrebs-Behandlung Unternehmen in diesem Bericht
- Amgen
- Bayer
- Novartis
- Johnson & Johnson
- Pfizer
- Takeda Pharmaceuticals
- Eli Lilly and Company
- Hikma Pharmaceuticals
- Recordati S.p.A
- Spectrum Pharmaceuticals
- Debiopharm Group
- Atlanthera
- Adaptimmune Therapeutics plc
- Daiichi Sankyo
- Roche
- Ipsen
- OncoTherapy Science Inc.
- Legend Biotech
- Merck
- Gilead Sciences
Lesen Sie die Analyse der Knochenkrebs-Behandlung-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wesentlicher kommerzieller Freiraum in der Behandlung von Knochenkrebs liegt in systemischen Optionen für Histologien mit begrenzten zugelassenen Therapien, insbesondere beim konventionellen Chondrosarkom und beim rezidivierenden oder refraktären Osteosarkom. Im Juni 2026 akzeptierte die US-amerikanische FDA den BLA für Inhibrx' ozekibart (INBRX-109) bei nicht resezierbarem oder metastasiertem konventionellem Chondrosarkom, was auf eine fortgesetzte Zulassung zielgerichteter Biologika bei seltenen Knochenmalignomen hinweist und einen klareren Weg für Begleitdiagnostika und die Einführung in Fachzentren schafft. Gleichzeitig werden frühphasige Immuntherapieprogramme beim Osteosarkom ausgeweitet, darunter CAR-T-Ansätze wie die FIERCe-Studie (NCT07227571), die vom Fred Hutchinson Cancer Center für fortgeschrittene refraktäre, rezidivierende oder progrediente Erkrankungen initiiert wurde.
Kosten- und Zugangsoptimierung ist ein weiterer Bereich, in dem sich Dynamik rund um etablierte knochengerichtete Wirkstoffe aufbaut, die zur Vorbeugung skelettbezogener Ereignisse in der Krebsversorgung eingesetzt werden, da der Biosimilar-Wettbewerb die Beschaffungs- und Formulardynamik verändert. Die FDA-Zulassungen austauschbarer Denosumab-Biosimilars (mit Bezug auf Prolia und XGEVA) im Jahr 2025 unterstützen eine breitere kostenträgergetriebene Substitution und ermöglichen es Krankenhäusern und onkologischen Fachzentren, Budgets zugunsten hochpreisiger Präzisionstherapien und unterstützender Technologien umzuverteilen, einschließlich KI-gestützter Bildgebungsworkflows und patientenspezifischer Implantate zur Extremitätenerhaltung. Da die Entwicklung beim Osteosarkom noch stark auf Phase-I/II-Studien konzentriert ist, bietet die internationale Erweiterung von Studiennetzwerken und pragmatische Studien in Regionen mit höherer Krankheitslast, insbesondere im asiatisch-pazifischen Raum, wo Kapazitätserweiterungen und lokale onkologische Fertigung an Fahrt gewinnen, einen direkten Weg, um Evidenzlücken zu schließen und moderne Protokolle über eine kleine Zahl hochvolumiger Zentren hinaus zu standardisieren.
Neueste Industrielle Entwicklungen in Markt für Knochenkrebs-Behandlung
- Juni 2026: Inhibrx gab die Annahme des BLA durch die US-amerikanische FDA für ozekibart (INBRX-109) bei nicht resezierbarem oder metastasiertem konventionellem Chondrosarkom bekannt. Die Einreichung treibt eines der prominenteren spätphasigen zielgerichteten Biologika-Vorhaben in einem Knochensarkom-Subtyp mit begrenzten systemischen Optionen voran und untermauert die Dynamik der Präzisionsonkologie-F&E bei seltenen Knochenkrebsarten.
- Dezember 2025: Amneal Pharmaceuticals und mAbxience meldeten die FDA-Zulassung von Oziltus (denosumab-mobz), einem Biosimilar mit Bezug auf XGEVA. Die Zulassung verstärkte den Wettbewerbsdruck in der knochenmodifizierenden Supportivversorgung und gab Gesundheitssystemen zusätzliche Hebel für Ausschreibungen und die Standardisierung von Behandlungspfaden neben dem Markendenosumab.
- Februar 2025: Samsung Bioepis gab die FDA-Zulassung von XBRYK (denosumab-dssb) bekannt, einem Biosimilar mit Bezug auf Prolia und XGEVA. Der frühere Markteintritt trug zu einer Welle der Verfügbarkeit von Denosumab-Biosimilars bei und prägte die Preisgestaltung und Zugangsbedingungen für die Behandlung krebsbedingter Knochenkomplikationen in Krankenhäusern und Fachzentren.
Markt für Knochenkrebs-Behandlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der medizinischen und verfahrenstechnischen Versorgung zur Behandlung von Knochenkrebs, einschließlich medikamentöser Therapien und krankenhausbasierter Interventionen für Patienten, bei denen primäre oder sekundäre Knochentumoren diagnostiziert wurden.
Ausschlüsse aus dem Umfang: Nicht-krebsbedingte Knochenerkrankungen und das Schmerzmanagement bei Knochen, das nicht mit einer bestätigten Knochenkrebsdiagnose in Verbindung steht, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Knochenkrebstyp
- Primärer Knochenkrebs
- Osteosarkom
- Chondrosarkom
- Ewing-Sarkom
- Andere primäre Typen
- Sekundärer (metastatischer) Knochenkrebs
- Primärer Knochenkrebs
- Nach Therapieart
- Chemotherapie
- Anthrazykline
- Alkylierende Wirkstoffe
- Antimetaboliten und weitere
- Zielgerichtete Therapie
- RANKL-Inhibitoren
- Tyrosinkinase-Inhibitoren
- mTOR/MEK und aufkommende Zielstrukturen
- Immuntherapie
- Immun-Checkpoint-Inhibitoren
- Zell- und Gentherapien
- Strahlentherapie
- Chirurgie und gliedmaßenerhaltende Eingriffe
- Sonstige
- Chemotherapie
- Nach Altersgruppe
- Pädiatrisch
- Jugendliche und junge Erwachsene
- Erwachsene
- Geriatrisch
- Nach Endnutzer
- Krankenhäuser
- Spezialisierte Krebszentren und orthopädische Institute
- Akademische und Forschungsinstitute
- Ambulante chirurgische Zentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde eingesetzt, um zunächst den klinischen und nachfrageseitigen Kontext zu etablieren, damit spätere Annahmen realistisch bleiben konnten. Wir haben öffentliche Krankheits- und Behandlungsreferenzen ausgewertet, darunter das National Cancer Institute, Krebsstatistiken der Weltgesundheitsorganisation, die Internationale Agentur für Krebsforschung (GLOBOCAN) sowie Veröffentlichungen der Gesundheitsministerien einzelner Länder zu Inzidenz, Diagnosemustern und Versorgungspfaden.
Auf der Marktseite wurden Preis- und Zugangssignale anhand von Quellen wie den Arzneimittelkennzeichnungen und Zulassungen der US-amerikanischen Arzneimittelbehörde (FDA), klinischen Studienregistern, begutachteten onkologischen Fachzeitschriften und von öffentlichen Kostenträgern veröffentlichten Erstattungsreferenzen überprüft, sofern verfügbar. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung wurden genutzt, um Pipeline-Zeitplne und Vermarktungspläne zu verstehen; kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen, Nachrichten und Finanzdaten sowie Patentdatenbanken wurden selektiv herangezogen, um Zeitpläne und Eigentumsverhältnisse zu validieren. Die hier aufgeführten Sekundärquellen sind illustrativ; viele weitere öffentliche Quellen wurden ebenfalls genutzt, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Sekundärannahmen zu überprüfen, die die Gesamtwerte am stärksten beeinflussen – insbesondere Behandlungsmix, Therapielinien und typische Versorgungsumgebungen für primäre versus metastatische Fälle. Wir haben mit einem Mix aus Klinikern, Krankenhausapothekern, Beschaffungsteams und Branchenteilnehmern in den wichtigsten Regionen gesprochen, um Lücken bei Akzeptanz, Zugangsverzögerungen und Preisrealisierung zu schließen, bevor das Modell finalisiert wurde.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 19 % | APAC: 52 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 53 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Inzidenz- und Diagnoseraten genutzt wurden, um den behandelbaren Patientenpool zu rekonstruieren, der anschließend nach primärer versus sekundärer Erkrankung aufgeteilt und gängigen Behandlungspfaden zugeordnet wurde. Darauf aufbauend wurden Therapieakzeptanzanteile für Chemotherapie, zielgerichtete Therapie, Strahlentherapie und Chirurgie angewendet, und der Wert wurde anhand typischer Kostenbandbreiten auf Behandlungskursniveau und Versorgungsumgebungseffekten berechnet.
Um die Ergebnisse zu erden, wurden selektive Bottom-up-Überprüfungen anhand von Anbieter- und Kanalfeedback durchgeführt, ergänzt durch stichprobenartige Preise pro Therapieschema multipliziert mit den erwarteten behandelten Volumina in Schlüsselländern, die angepasst wurden, wenn die implizierte Auslastung unrealistisch erschien. Die wichtigsten Eingangsgrößen, die das Modell beeinflussten, umfassten Osteosarkom- und Ewing-Sarkom-Diagnosevolumina, Raten der metastatischen Knochenbeteiligung, Nutzung von Chirurgie und Strahlentherapie nach Stadium, Geschwindigkeit der Medikamentenakzeptanz nach Zulassungen sowie regionale Preisunterschiede aufgrund von Erstattungs- und Ausschreibungsdynamiken.
Für die Prognose wurde eine Szenarioanalyse um eine Basisfall-Akzeptanzkurve angewendet, da neue Indikationen, Zulassungserweiterungen und Zugangszeitpunkte von Jahr zu Jahr variieren können. Annahmen zu Inzidenzwachstum, Behandlungsdurchdringung und Preiserosion wurden an die Bandbreiten ausgerichtet, die wiederholt im Expertenfeedback beobachtet wurden, und fehlende Länderdatenpunkte wurden durch Proxy-Märkte mit ähnlicher Versorgungsinfrastruktur und onkologischen Ausgabenprofilen überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation aus Patientenpool-Mathematik, Therapiemix-Logik und unabhängigen Signalen wie Verfahrensvolumina und öffentlichen onkologischen Ausgabentrends validiert und anschließend erneut auf Länderausreißer überprüft. Wenn eine Abweichung festgestellt wurde, wurde der zugrunde liegende Treiber auf den spezifischen Eingangsparameter zurückverfolgt (z. B. Akzeptanz, Preisgestaltung oder metastatischer Anteil), und Befragte wurden erneut kontaktiert, wenn die Lücke nicht anhand öffentlicher Belege erklärt werden konnte.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrere Analystenprüfungsschritte, damit Definitionen, Umrechnungen und Jahresausrichtungen konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenprüfungen werden bei wesentlichen Ereignissen wie Zulassungen, Sicherheitsmaßnahmen oder Erstattungsänderungen durchgeführt, gefolgt von einem abschließenden Prüfungsschritt vor der Auslieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Knochenkrebs-Behandlung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Knochenkrebs-Behandlung stimmen häufig nicht überein, weil Unternehmen nicht dieselben Patientengruppen, Versorgungsumgebungen oder Therapiekomponenten in den Wert einbeziehen. Unterschiede entstehen auch dadurch, wie Preise über Regionen hinweg normalisiert werden, wie schnell Pipeline-Therapien hochgefahren werden sollen und ob das Basisjahr auf ein vollständiges Kalenderjahr ausgerichtet ist.
Unterstützende Knochenpflegemedikamente und Therapien zur Prävention skelettbezogener Ereignisse werden im Umfang von Mordor Intelligence hier ausgeschlossen, was ein Grund dafür ist, dass der Basiswert von einigen umfassenderen onkologischen Behandlungsgesamtwerten abweicht. Andere Schätzungen können auch nach oben abweichen, wenn sie aggressive Akzeptanzkurven für neuere zielgerichtete Optionen verwenden oder wenn sie eine einzige globale Preisannahme anstelle regionsspezifischer realisierter Preise und Erstattungszeitpunkte anwenden.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,34 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 1,31 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont und scheint einige mit fortgeschrittenen Erkrankungskomplikationen verbundene Therapien in den Behandlungskorb einzubeziehen, was die Vergleichbarkeitslücken gegenüber einer reinen Tumorbehandlungsperspektive vergrößert. |
| Branchenpublikation B | 1,18 Milliarden USD (2021) | Stützt sich auf ein älteres Basisjahr, und die Aufteilung ist stark kanal- und arzneimitteltypgetrieben, was dazu führen kann, dass verfahrensintensive Versorgungskomponenten unterschätzt werden, wenn die Kosten nicht aus der Nutzung des Versorgungspfades neu aufgebaut werden. |
Die Streuung der gemeldeten Werte ist größtenteils durch das Basisjahr-Timing und die Frage erklärt, was als Behandlung versus unterstützende Versorgung gezählt wird, gefolgt von Unterschieden in der regionalen Preisrealisierung. Indem der Patientenpool und die Therapiemix-Schritte sichtbar gehalten und die Gesamtwerte anhand praktischer Auslastungssignale überprüft werden, bleibt die Schätzung nachvollziehbar und für Planungszwecke reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Knochenkrebsbehandlung?
Die Marktgröße für Knochenkrebsbehandlung erreichte im Jahr 2026 USD 1,34 Milliarden und wird bis 2031 voraussichtlich auf USD 1,71 Milliarden ansteigen.
Welches Therapieartsegment wächst am schnellsten?
Zell- und Gentherapien sind das am schnellsten wachsende Segment und expandieren mit einem CAGR von 6,52 %, da regulatorische Zulassungen für zielgerichtete und genbearbeitete Modalitäten sich beschleunigen.
Warum gilt der asiatisch-pazifische Raum als Hochw achstumsregion?
Der asiatisch-pazifische Raum profitiert von einem erweiterten Gesundheitszugang, steigendem Sarkom-Bewusstsein und lokalen Zulassungen von Radionuklid-Wirkstoff-Konjugaten, was einen regionalen CAGR von 6,79 % antreibt.
Wie beeinflussen 3D-gedruckte Implantate die Behandlungsergebnisse?
Patientenspezifische 3D-gedruckte Implantate verbessern die Raten gliedmaßenerhaltender Eingriffe auf über 90 %, verkürzen die Operationszeiten und liefern höhere funktionelle Bewertungen nach der Operation.
Was schränkt den breiteren Zugang zu fortschrittlichen Therapien ein?
Hohe Kosten und unzureichende Erstattungsstrukturen, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, schränken die Akzeptanz neuartiger Biologika und Zelltherapien trotz starker klinischer Wirksamkeit ein.
Welche Altersgruppe repräsentiert den größten Nachfrageanteil?
Jugendliche und junge Erwachsene machten im Jahr 2025 41,88 % des Marktumsatzes aus, was die epidemiologische Konzentration primärer Knochensarkome in dieser Kohorte widerspiegelt.