
Größe und Marktanteil des Bodenbehandlungsmarktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 31.95 Milliarden US-Dollar |
| Marktgröße (2032) | 42.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bodenbehandlungsmarkt Analyse von Mordor Intelligence
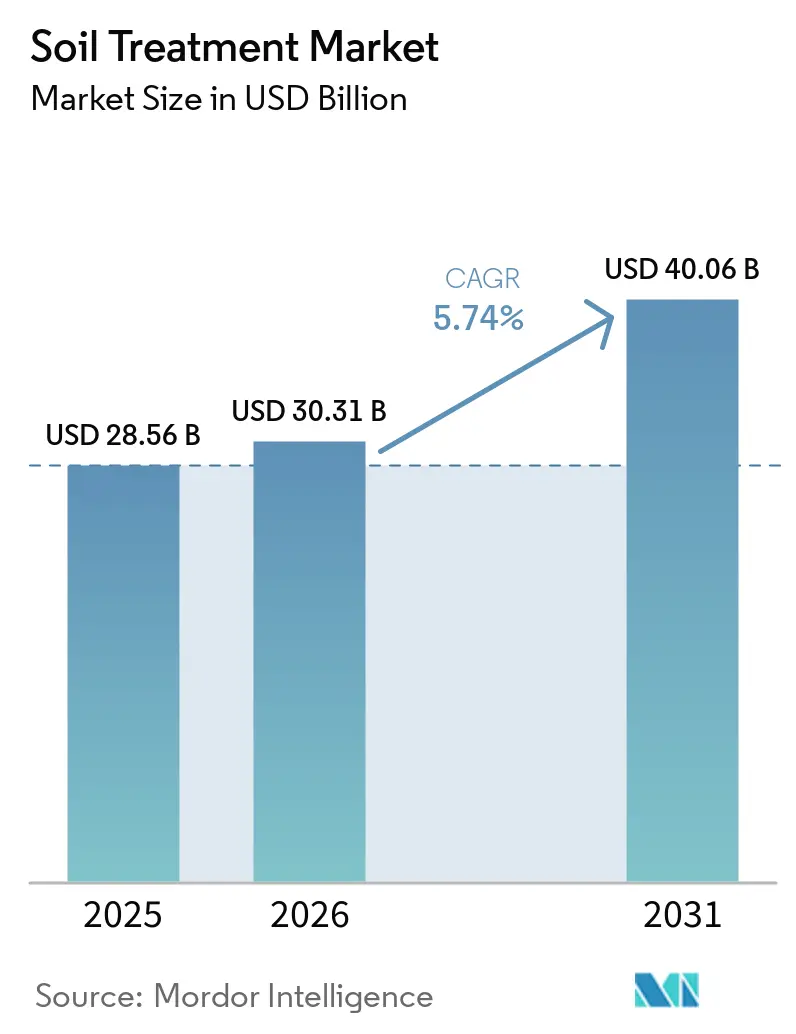
Der Bodenbehandlungsmarkt wurde im Jahr 2026 auf 30,22 Milliarden USD bewertet und wird voraussichtlich von 31,95 Milliarden USD im Jahr 2027 auf 42,24 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,74 % während des Prognosezeitraums 2027–2032. Die Nachfrage wird durch sinkende Bodenqualität, den Bedarf an Resistenzmanagement und die zunehmende Nutzung bodenapplizierbarer Programme in wichtigen Kulturpflanzensystemen gestützt, wobei die Produktauswahl von Kulturpflanzenwert, Unkrautdruck und Wurzelzonenzustand abhängt. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete im Jahr 2025, dass mehr als 1,6 Milliarden Hektar durch nicht nachhaltige landwirtschaftliche Praktiken degradiert worden waren, wobei mehr als 60 % der Degradierung auf Acker- und Weideland entfiel[1]. Bodenbehandlungsprodukte umfassen Fungizide, Herbizide, Insektizide, Molluskizide und Nematizide, und ihre Verwendung variiert je nach Kulturpflanze, Schädlingsdruck, Produktionspraxis, Bodeneigenschaften und regulatorischen Anforderungen. Regulatorische Beschränkungen für Blattanwendungs- und Begasungsprodukte steigern das Interesse an gezielteren Bodenanwendungen, während Präzisionsdiagnostik die Produktauswahl auf der Grundlage von Feldbedingungen anstelle einheitlicher Behandlungsentscheidungen unterstützen kann. Der Markt wird auch durch die Notwendigkeit beeinflusst, die Kulturpflanzenentwicklung früh in der Saison zu schützen, insbesondere dort, wo Unkrautkonkurrenz, bodenbürtige Krankheiten und Nematodendruck gleichzeitig auftreten. Unternehmen kombinieren biologische Produkte, Formulierungstechnologien und Beratungsdienstleistungen, um Landwirte zu binden und Chancen jenseits des konventionellen Chemikalienverkaufs zu schaffen, wobei der Erfolg von Produktleistung, Zulassungszugang und praktischer Anwendung auf Betriebsebene abhängt.
Wichtigste Erkenntnisse des Berichts
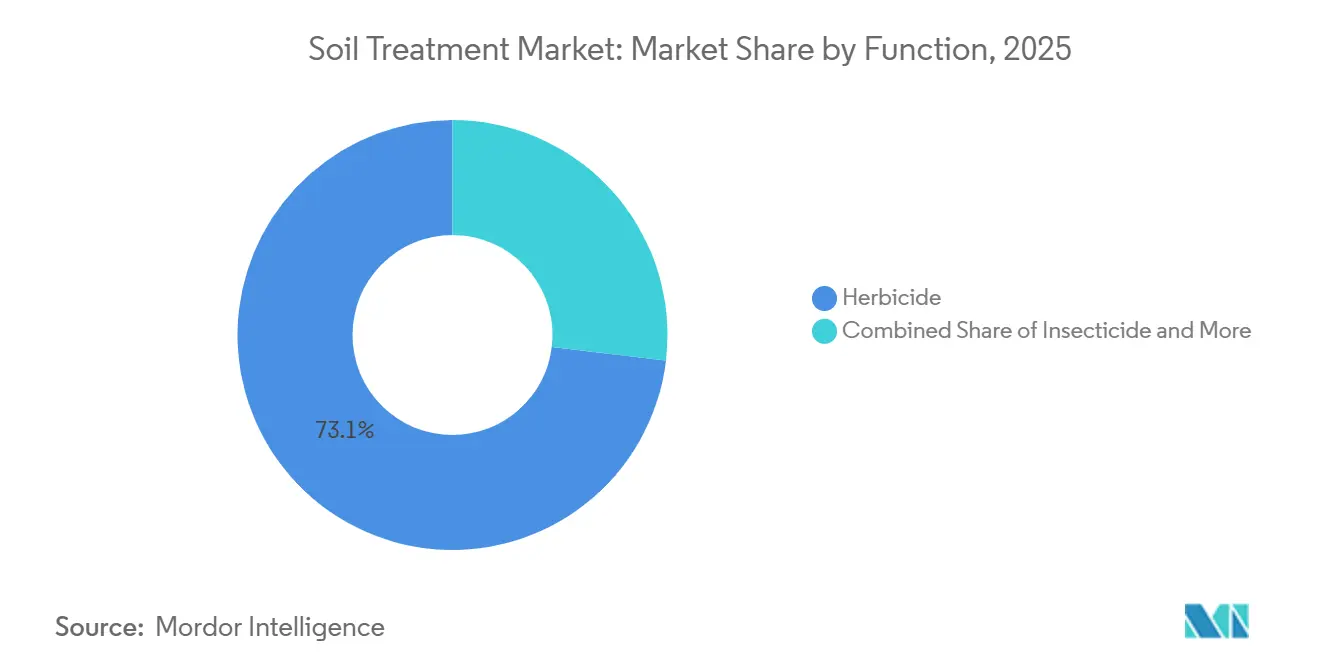
- Nach Funktion waren Herbizide das größte Segment und hielten im Jahr 2026 einen Marktanteil von 73,1 % am Bodenbehandlungsmarkt; sie sind zugleich das am schnellsten wachsende Segment und werden voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 5,9 % expandieren.
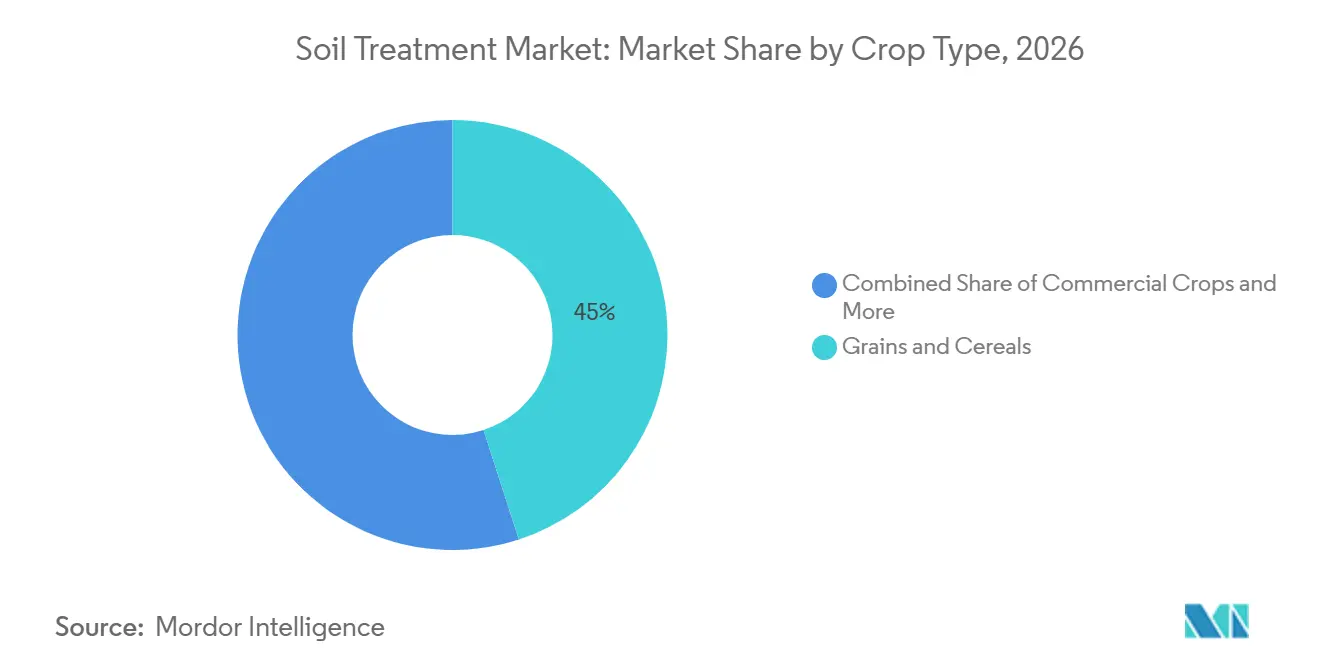
- Nach Kulturpflanzenart waren Getreide und Zerealien das größte Segment und hielten im Jahr 2026 einen Marktanteil von 45,0 %, während sie ebenfalls das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 6,0 % expandieren werden.
- Nach Geografie war Nordamerika das größte Segment und hielt im Jahr 2026 einen Marktanteil von 38,5 %, während Asien-Pazifik das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 7,8 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung regenerativer Landwirtschaft | +1.1% | Global, mit höchster Intensität in Nordamerika, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum biologischer Bodenverbesserungsmittel | +0.9% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für Boden-Kohlenstoffprogramme | +0.8% | Naher Osten, Asien-Pazifik, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Häufigkeit von Bodenversalzung | +0.6% | Nordamerika und Europäische Union (EU), mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Entstehung nano-chelatierter Mikronährstoffträger | +0.5% | Nordamerika und Europa, mit aufkommendem Asien-Pazifik- Wachstum | Langfristig (≥ 4 Jahre) |
| Digitale Bodendiagnostik zur Ermöglichung verschreibungsbasierter Behandlungen | +0.4% | Asien-Pazifik und Europa, mit frühen Gewinnen in China und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung regenerativer Landwirtschaft
Die zunehmende Verbreitung regenerativer Landwirtschaftspraktiken unterstützt die Nachfrage nach Bodenbehandlungsprodukten, die Unkräuter, bodenbürtige Krankheiten und Nematoden bekämpfen und gleichzeitig mit dem Ziel einer störungsarmen Bodenbearbeitung und der Verbesserung der Bodengesundheit vereinbar sind. Archer Daniels Midland (ADM) berichtete im Jahr 2025, dass sein Programm für regenerative Landwirtschaft weltweit mehr als 5 Millionen Acres umfasste. ADM berichtete außerdem, dass 79 % der teilnehmenden Landwirte eine verbesserte Bodengesundheit als ihren Hauptgrund für den Einsatz von Zwischenfrüchten nannten, während 98 % beabsichtigten, erneut teilzunehmen[2]. Diese Ergebnisse deuten auf ein anhaltendes Interesse an Bodengesundheitspraktiken hin, die Pflanzenschutzstrategien beeinflussen können. In Systemen mit reduzierter Bodenbearbeitung und Zwischenfruchtanbau benötigen Landwirte möglicherweise wirksame Vorauflaufherbizide und gezielte bodenapplizierende Behandlungen, um Unkräuter und bodenbürtige Schädlinge zu bekämpfen, ohne sich ausschließlich auf intensive Bodenbearbeitung zu verlassen. Biologische Nematizide und Bodenfungizide können ebenfalls zusätzliche Optionen im Rahmen integrierter Pflanzenschutzprogramme bieten. Mit der Ausweitung der regenerativen Landwirtschaft wird erwartet, dass die Nachfrage nach Bodenbehandlungsprodukten steigt, die eine wirksame Schädlingsbekämpfung bieten und gleichzeitig zu sich weiterentwickelnden Bodenbewirtschaftungspraktiken passen.
Zunehmende Häufigkeit von Bodenversalzung
Die zunehmende Versalzung von Böden schafft Bedarf an Bodenbewirtschaftungsmaßnahmen, die die Bestandsetablierung und Produktivität in salzbetroffenen landwirtschaftlichen Gebieten schützen. Laut der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO), zitiert vom Büro der Vereinten Nationen für Katastrophenrisikoreduzierung (UNDRR), bedeckten salzbetroffene Böden im Jahr 2024 etwa 1.381 Millionen Hektar, was 10,7 % der globalen Landfläche entspricht. Darüber hinaus wies eine Studie mit dem Titel „The extent and distribution of salt-affected soils in sub-Saharan Africa”, veröffentlicht in Frontiers in Soil Science, darauf hin, dass salzbetroffene Böden bis 2050 50 % des weltweiten Ackerlandes beeinträchtigen könnten. Salzstress bei Kulturpflanzen kann die Wurzelentwicklung und -etablierung schwächen, was die Bedeutung von Maßnahmen erhöht, die geeignete Wachstumsbedingungen wiederherstellen und Kulturen vor bodenbürtigen Schädlingen und Krankheiten schützen. Je nach lokalen Bodenbedingungen können Landwirte Bodenverbesserungsmittel, verbesserte Bewässerungs- und Auswaschungspraktiken sowie gezielte Fungizid- oder Nematizidanwendungen einsetzen, um damit verbundene Produktionsherausforderungen zu bewältigen. Diese Anforderungen schaffen Chancen für Anbieter von Bodenbehandlungen, die Produkte für salzbetroffene Böden anbieten, obwohl das Salzmanagement selbst in erster Linie von geeignetem Wassermanagement und Bodenrekultivierung abhängt und nicht allein von Pestizidanwendungen.
Staatliche Subventionen für Boden-Kohlenstoffprogramme
Staatliche Förderung für regenerative Landwirtschaft und Bodenschutz fördert die Einführung von Landwirtschaftspraktiken, die die Nachfrage nach kompatiblen Bodenbehandlungsprodukten steigern können. Im Dezember 2025 kündigte das Landwirtschaftsministerium der Vereinigten Staaten (USDA) laut eigenen Angaben ein Regeneratives Pilotprogramm für das Haushaltsjahr 2026 in Höhe von 700 Millionen USD an, bestehend aus 400 Millionen USD über das Programm für Umweltqualitätsanreize (EQIP) und 300 Millionen USD über das Programm zur Erhaltung der Landbewirtschaftung (CSP). Diese Programme unterstützen Naturschutzpraktiken, die die Entscheidungen der Landwirte bei der Unkrautbekämpfung, der Bekämpfung bodenbürtiger Schädlinge und den Methoden zur Kulturpflanzenentwicklung beeinflussen können. Wenn teilnehmende Betriebe Zwischenfrüchte, reduzierte Bodenbearbeitung und andere Bodenschutzpraktiken einführen, kann die Nachfrage nach Vorauflaufherbiziden und biologischen Bodenbehandlungen steigen, die zu diesen Produktionssystemen passen.
Digitale Bodendiagnostik zur Ermöglichung verschreibungsbasierter Behandlungen
Fortschritte in der digitalen Agronomie und bei Präzisionsapplikationstechnologien ermöglichen es Landwirten, gezieltere Entscheidungen über bodenapplizierende Pflanzenschutzmittel zu treffen. Digitale Bodenkartierung, feldspezifisches Monitoring und Präzisionslandwirtschaftswerkzeuge können dabei helfen, Variationen in den Bodenbedingungen und lokalen Schädlingsdruck zu identifizieren und eine genauere Behandlungsplanung zu unterstützen. Durch die Kombination von Bodendaten mit Schädlingsbeobachtung und agronomischen Empfehlungen können Landwirte Bereiche identifizieren, die möglicherweise bodenapplizierende Nematizide oder Fungizide erfordern, anstatt Produkte gleichmäßig über gesamte Felder auszubringen. Präzisionsapplikationstechnologien, einschließlich Furchen- und variablen Ausbringungsgeräten, können die Produktplatzierung in der Nähe der Wurzelzone weiter verbessern und die Ausbringungsmengen an die Kulturpflanzenanforderungen und Feldbedingungen anpassen. Diese Ansätze können dazu beitragen, den Produkteinsatz zu optimieren und unnötige Anwendungen zu reduzieren, sofern die ausgewählten Produkte und Methoden für den Zielschädling geeignet und durch das Produktetikett zugelassen sind.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Unsicherheit bei neuartigen biologischen Wirkstoffen | -0.7% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei wichtigen Rohstoffen | -0.6% | Asien-Pazifik, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Langsame Landwirtsadoption außerhalb großer kommerzieller Betriebe | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Wirksamkeit über verschiedene Bodentypen und Klimazonen hinweg | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Unsicherheit bei neuartigen biologischen Wirkstoffen
Regulatorische Unsicherheit rund um neuartige biologisch aktive Wirkstoffe kann die Einführung innovativer Bodenbehandlungsprodukte einschränken, indem sie die Zulassungskosten erhöht und die Markteinführungszeit verlängert. In der Europäischen Union legt die Verordnung (EG) Nr. 1107/2009 die Anforderungen für die Genehmigung von Wirkstoffen in Pflanzenschutzmitteln fest, einschließlich der Vorlage wissenschaftlicher Daten zu Sicherheit und Wirksamkeit. Neuartige mikrobielle Produkte, insbesondere Mehrstamm-Konsortien, können je nach Zusammensetzung, Verwendungszweck und Klassifizierung zusätzliche regulatorische Klärungen erfordern, was Unsicherheit hinsichtlich der Datenanforderungen und Genehmigungszeiträume schafft. Diese Anforderungen können kleinere Biotechnologieunternehmen unverhältnismäßig stark finanziell belasten, die vor der Vermarktung von Produkten in Forschung, Tests, regulatorisches Fachwissen und Dokumentation investieren müssen. Unterschiede zwischen regulatorischen Rahmenbedingungen, einschließlich jener der Umweltschutzbehörde der Vereinigten Staaten (EPA) und der Behörden der Europäischen Union, können den Markteintritt in verschiedenen Regionen weiter erschweren. Infolgedessen können langwierige Genehmigungsverfahren und Kosten für die Einhaltung regulatorischer Vorschriften Produkteinführungen verzögern, die geografische Expansion einschränken und das Innovationstempo im Bodenbehandlungsmarkt begrenzen.
Langsame Landwirtsadoption außerhalb großer kommerzieller Betriebe
Die ungleichmäßige Verbreitung von Bodenbehandlungslösungen über verschiedene Betriebsgrößen und Regionen hinweg kann das Marktwachstum einschränken, insbesondere dort, wo Kleinbauern mit finanziellen und technischen Hürden konfrontiert sind. Laut dem indischen Ministerium für Landwirtschaft und Bauernwohlfahrt, berichtet im März 2026, betrug die durchschnittliche Größe der bewirtschafteten Flächen in Indien 1,08 Hektar, basierend auf der Landwirtschaftszählung 2015–16. Ebenso sind laut der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) etwa 95 % der Betriebe in Subsahara-Afrika kleiner als 5 Hektar, was die Bedeutung kleinbauernorientierter Lösungen in der Region unterstreicht [3]. Eingeschränkter Zugang zu Krediten, agronomischer Beratung und kulturpflanzenspezifischen Renditebelegen kann kleinere Landwirte zögern lassen, unbekannte Produkte einzuführen oder sich zu wiederkehrenden Käufen zu verpflichten. Die Überwindung dieser Hürden erfordert häufig erschwingliche Formulierungen, praktische Anwendungsanleitungen, lokalisierte Feldvorführungen und zugängliche Vertriebsnetze. Obwohl mobile Agronomiedienste den Zugang zu technischer Unterstützung verbessern können, erfordert die Ausweitung dieser Dienste Investitionen in Schulungen und lokale Infrastruktur. Infolgedessen kann die Verbreitung von Bodenbehandlungen auf größere kommerzielle Betriebe konzentriert bleiben, was die Marktdurchdringung in von Kleinbauern dominierten landwirtschaftlichen Regionen begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion:
Herbizide führen mit großem Abstand, Biologika gestalten das untere Ende neuHerbizide machten im Jahr 2026 einen Anteil von 73,1 % am Bodenbehandlungsmarkt aus und waren damit das größte Funktionssegment. Ihre führende Position wird durch den weit verbreiteten Einsatz von Vorauflaufunkrautbekämpfung in konservierenden Bodenbearbeitungs- und Direktsaatsystemen gestützt, insbesondere in der großflächigen Kulturpflanzenproduktion. In Nordamerika verstärkt die weit verbreitete Einführung herbizidtoleranter Sojabohnen- und Maissorten die Nachfrage nach bodenapplizierten Herbiziden als Teil von Unkrautbekämpfungsprogrammen zu Beginn der Vegetationsperiode. Landwirte verlassen sich auf diese Behandlungen, um Unkräuter vor der Bestandsetablierung zu bekämpfen, den Wettbewerb um Nährstoffe und Feuchtigkeit zu reduzieren und rechtzeitige Feldarbeiten zu unterstützen. Fungizide, Insektizide, Nematizide und Molluskizide erfüllen gezieltere Funktionen und bekämpfen bodenbürtige Krankheiten, Nematodendruck und andere schädlingsbedingte Risiken in Feld- und Gartenbaukulturen. Die breite Anwendung von Herbiziden in den wichtigsten Anbausystemen unterstützt jedoch ihre dominante Position im Bodenbehandlungsmarkt.
Herbizide sind auch das am schnellsten wachsende Funktionssegment und werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 5,9 % wachsen. Das Wachstum wird durch die anhaltende Nachfrage nach Unkrautbekämpfung zu Beginn der Vegetationsperiode, die Einführung konservierender Bodenbearbeitungspraktiken und die Notwendigkeit gestützt, herbizidresistente Unkrautpopulationen durch diversifizierte Behandlungsprogramme zu bekämpfen. Mikroverkapselte und kontrolliert freisetzende Granulatformulierungen schaffen ebenfalls Möglichkeiten für eine kontrolliertere Ausbringung, insbesondere dort, wo Verflüchtigung und Ausbringungsbeschränkungen die Produktauswahl beeinflussen. Gleichzeitig erhöht das Resistenzmanagement die Bedeutung der Rotation von Herbizidwirkungsmechanismen und der Integration chemischer Behandlungen mit anderen Unkrautbekämpfungspraktiken. Diese Trends unterstützen die Nachfrage nach differenzierten Formulierungen und wirksamen Ausbringungsstrategien, während regulatorische Anforderungen und Resistenzbedenken die Bedeutung von Produktverantwortung und angemessener Anwendungsberatung erhöhen.

Nach Kulturpflanzenart:
Getreide und Zerealien treiben das Volumen an, Obst und Gemüse erzielen PremiumpreiseGetreide und Zerealien machten im Jahr 2026 einen Anteil von 45,0 % am Bodenbehandlungsmarkt nach Kulturpflanzentyp aus und waren damit das größte Segment. Ihre führende Position wird durch ausgedehnte Anbauflächen in Nordamerika, Asien-Pazifik und Südamerika gestützt, wo bodenapplizierende Herbizide für die Unkrautbekämpfung zu Beginn der Vegetationsperiode in Kulturen wie Mais, Weizen, Reis und Sojabohnen weit verbreitet eingesetzt werden. Die großflächige Getreideproduktion ist auf Bodenbehandlungsprogramme angewiesen, um den Unkrautwettbewerb zu reduzieren, die Bestandsetablierung zu schützen und die Produktivität auf ausgedehnten Anbauflächen aufrechtzuerhalten. Obst und Gemüse tragen ebenfalls zur Nachfrage bei, da ein gezieltes Management bodenbürtiger Krankheiten, Nematoden und anderer kulturpflanzenspezifischer Bedrohungen erforderlich ist, während Hülsenfrüchte und Ölsaaten ebenfalls zur Nachfrage nach bodenapplizierten Pflanzenschutzmitteln beitragen, insbesondere wenn Landwirte ein gezieltes Management bodenbürtiger Krankheiten, Nematoden und anderer bodenbewohnender Schädlinge benötigen. Zuckerrohr, Baumwolle, Kaffee sowie Rasen- und Zierpflanzenkulturen liefern durch ihre spezifischen Schädlingsdrücke und Anbauanforderungen zusätzliche Nachfrage. Die ausgedehnte Anbaufläche unter Getreide und Zerealien sowie der wiederkehrende Bedarf an Unkrautbekämpfung zu Beginn der Vegetationsperiode unterstützen die dominante Position des Segments im Bodenbehandlungsmarkt.
Getreide und Zerealien gehören voraussichtlich auch zu den am schnellsten wachsenden Kulturpflanzentypensegmenten und werden zwischen 2027 und 2032 mit einem CAGR von 6,0 % wachsen. Das Wachstum wird durch steigende Kulturpflanzenproduktionsanforderungen in Schwellenmärkten, anhaltende Investitionen in bodenapplizierende Unkrautbekämpfung und die Notwendigkeit gestützt, Herbizidresistenz durch diversifizierte Behandlungsprogramme zu managen. In reifen Agrarmärkten sind Landwirte zunehmend gefordert, Behandlungsstrategien zu optimieren und Herbizidwirkungsmechanismen zu rotieren, um die Unkrautbekämpfung aufrechtzuerhalten. Gleichzeitig bieten Obst und Gemüse Möglichkeiten für höherwertige, gezielte Behandlungen, insbesondere biologische Nematizide und Bodenfungizide, die in exportorientierten Produktionssystemen eingesetzt werden. Diese Trends ermutigen Marktteilnehmer, kulturpflanzenspezifische Formulierungen und integrierte Bodenbewirtschaftungslösungen zu entwickeln, während Unterschiede in den Pflanzenschutzanforderungen und Rückstandsstandards die Produktauswahl über verschiedene Kulturpflanzentypen hinweg weiterhin prägen.
Geografische Analyse
Bodenbehandlungsmarkt in Amerika
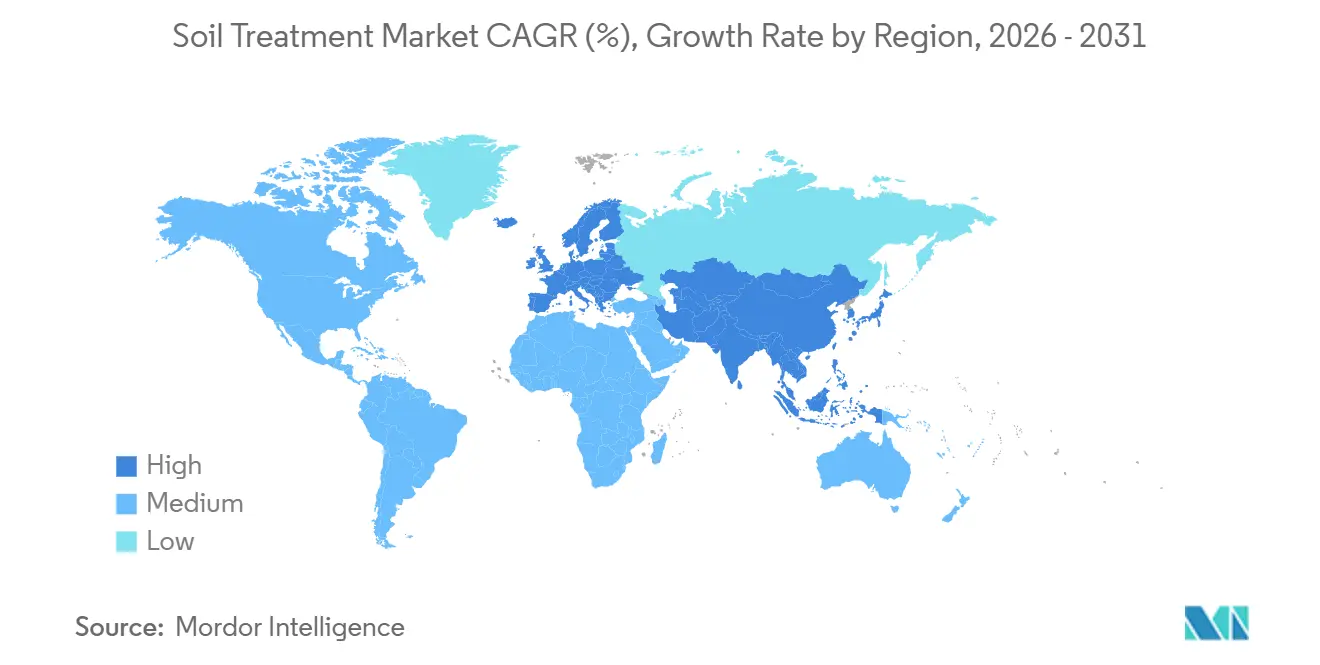
Nordamerika hatte im Jahr 2026 einen Anteil von 38,5 % am Bodenbehandlungsmarkt und war damit der größte regionale Markt. Seine führende Position wird durch die großflächige Getreideproduktion, wiederkehrende Vorauflauf-Herbizidanwendungen und das wachsende Interesse an biologischen Lösungen gegen bodenbürtige Schädlinge gestützt. In den Vereinigten Staaten fördert die staatliche Unterstützung für regenerative Landwirtschaft zudem eine stärkere Aufmerksamkeit für Bodengesundheit und Bodenschutzpraktiken. Im Dezember 2025 kündigte das Landwirtschaftsministerium der Vereinigten Staaten ein Pilotprogramm für regenerative Landwirtschaft für das Haushaltsjahr 2026 an, das Naturschutzmaßnahmen im Rahmen des Programms für Umweltqualitätsanreize und des Programms zur Erhaltung der Bewirtschaftungsweise unterstützt. Auch Südamerika bietet Chancen, da Landwirte im brasilianischen Cerrado gezieltere Bodenbewirtschaftungspraktiken einsetzen und den Einsatz biologischer Nematizide im Sojaanbau ausweiten. Diese Trends stützen die Nachfrage nach Bodenbehandlungslösungen, die auf Kulturpflanzenanforderungen, lokalen Schädlingsdruck und Bodenbedingungen zugeschnitten sind.
Bodenbehandlungsmarkt im asiatisch-pazifischen Raum und in Afrika
Der asiatisch-pazifische Raum wird voraussichtlich der am schnellsten wachsende regionale Markt sein und zwischen 2027 und 2032 mit einer CAGR von 7,8 % expandieren. Die landwirtschaftliche Intensivierung in China, Indien, Indonesien und Vietnam stützt die Nachfrage nach bodenapplizierten Pflanzenschutzmitteln und Technologien, die das Bodenmanagement in Reis-, Getreide-, Mais- und Gartenbausystemen verbessern. Die zunehmende Aufmerksamkeit für Bodengesundheit und Präzisionslandwirtschaft schafft zudem Möglichkeiten für diagnosegestützte Behandlungsprogramme. Auch Afrika entwickelt sich zu einem Wachstumsmarkt, da Getreideproduzenten in Ländern wie Nigeria und Kenia nach wirksamen Unkrautbekämpfungslösungen suchen. Erschwinglichkeit, Vertriebslücken und der Zugang zu agronomischer Beratung können die Akzeptanz jedoch einschränken. Regulatorische Anforderungen an landwirtschaftliche Betriebsmittel, einschließlich der Zulassungsverfahren in Südafrika, beeinflussen darüber hinaus die Produktverfügbarkeit in der gesamten Region.
Bodenbehandlungsmarkt in Europa und im Nahen Osten
Europa ist ein reifer Markt, in dem Umweltziele und regulatorische Anforderungen die Produktauswahl und Anwendungspraktiken prägen. Die Farm-to-Fork-Strategie der Europäischen Union hat ein Ziel festgelegt, den Einsatz und das Risiko chemischer Pestizide bis 2030 um 50 % zu reduzieren, was das Interesse an risikoärmeren Produkten und gezielteren Pflanzenschutzansätzen fördert. Laut dem spanischen Ministerium für Landwirtschaft, Fischerei und Ernährung nahm der Einsatz risikoarmer Pflanzenschutzmittel zu, während die Gesamtvermarktung von Pestiziden zurückging, was einen Wandel hin zu risikoärmeren Pflanzenschutzlösungen widerspiegelt. Diese Entwicklungen eröffnen Chancen für biologische Bodenbehandlungen und Präzisionsanwendungstechnologien, obwohl die Einhaltung regulatorischer Vorschriften die Produktentwicklungskosten erhöhen und den Markteintritt verzögern kann. Im Nahen Osten wird die Nachfrage nach Bodenbehandlungen durch die Notwendigkeit gestützt, Versalzung, pH-Ungleichgewichte und Wurzelzonenbedingungen in bewässerten landwirtschaftlichen Systemen zu bewältigen. Da die Salzanreicherung die Kulturpflanzenentwicklung und die Bodenproduktivität bedroht, können überwachungsgestützte Sanierungsmaßnahmen und gezielte Bodenbehandlungen den Landwirten helfen, standortspezifische Herausforderungen zu bewältigen. In diesen Regionen wird das Marktwachstum vom Gleichgewicht zwischen landwirtschaftlicher Intensivierung, regulatorischen Anforderungen, Erschwinglichkeit und der Verfügbarkeit von Lösungen abhängen, die an lokale Boden- und Kulturpflanzenbedingungen angepasst sind.
Wettbewerbslandschaft
Führende Unternehmen im Bodenbehandlungsmarkt
Der Bodenbehandlungsmarkt war im Jahr 2026 mäßig fragmentiert, wobei Syngenta Group, Bayer AG, BASF SE, FMC Corporation und UPL Limited zu den wichtigsten Marktteilnehmern zählten. Der Wettbewerb erstreckt sich auf multinationale Pflanzenschutzunternehmen, Entwickler biologischer Produkte, regionale Spezialisten und inländische Formulierer, insbesondere in Märkten wie Indien und Brasilien. Diese Unternehmen konkurrieren durch differenzierte Pflanzenschutzportfolios, bodenapplizierende Chemikalien, biologische Lösungen und agronomische Unterstützungsdienstleistungen. Regionale und inländische Marktteilnehmer behaupten ihre Wettbewerbspositionen durch lokalisierte Formulierungen, etablierte Vertriebsnetze und auf spezifische Kultur- und Bodenbedingungen zugeschnittene Produkte. Diese Marktstruktur macht Produktwirksamkeit, regulatorische Kompetenz, Vertriebsreichweite und technischen Support zu wichtigen Quellen der Wettbewerbsdifferenzierung in den Bodenbehandlungskategorien.
Die Wettbewerbsdifferenzierung wird zunehmend durch bodenapplizierende Nematizide, Management bodenbürtiger Krankheiten, Resistenzmanagement und Applikationstechnologien geprägt. Im November 2025 gab Syngenta Group bekannt, dass die Umweltschutzbehörde der Vereinigten Staaten (EPA) Trefinti, einem Nematizid und Fungizid für Rasenflächen und andere spezifizierte Verwendungszwecke, die bundesstaatliche Zulassung erteilt hatte. Das Produkt kann durch Methoden wie Flächenspritzung und Punktbehandlung ausgebracht werden, wobei für bestimmte etikettierte Verwendungszwecke zusätzliche Bodenapplikationsmethoden angegeben sind. Im Januar 2025 gab Corteva, Inc. die Einführung von Salibro CA bekannt, einem nicht-fumigierenden Nematizid für Obstgärten, Weinberge und Fruchtgemüse in Kalifornien. Diese Entwicklungen veranschaulichen Investitionen in Produkte, die auf bodenbewohnende Nematoden und bodenbürtige Krankheiten abzielen. Die Aufnahme eines Produkts in diesen Markt hängt von der registrierten Ausbringungsmethode und davon ab, ob das Produkt in den im Bericht definierten Anwendungsbereich der Bodenbehandlung fällt.
Der Markt bietet auch Chancen für Unternehmen, die biologische Nematizide, gezielte Bodenfungizide, digitale Bodendiagnostik und integrierte Behandlungsprogramme liefern können, die auf spezifische Kulturen und Feldbedingungen zugeschnitten sind. Landwirte suchen nach Lösungen, die bodenbürtige Schädlinge und Krankheiten bekämpfen und gleichzeitig eine effizientere Betriebsmittelnutzung und Bodengesundheitsmanagement unterstützen. Durch künstliche Intelligenz gestützte Diagnostik und Präzisionsapplikationstechnologien können Anbieter ihre Angebote differenzieren, indem sie die Produktauswahl mit gemessenen Bodenbedingungen und lokalem Schädlingsdruck verknüpfen. Zulassungskosten, Wirksamkeitsanforderungen und Unterschiede zwischen nationalen regulatorischen Rahmenbedingungen können den Markteintritt für kleinere Unternehmen jedoch erschweren. Marktteilnehmer, die differenzierte Produkte mit regulatorischem Fachwissen, etablierten Vertriebsnetzen und praktischer agronomischer Unterstützung kombinieren, sind daher besser positioniert, um in verschiedenen Agrarmärkten zu konkurrieren. Da biologische Innovation und Präzisionslandwirtschaft an Bedeutung gewinnen, wird die Wettbewerbspositionierung im Bodenbehandlungsmarkt zunehmend davon abhängen, zuverlässige Feldleistung, regulatorische Konformität und integrierte Lösungen zu liefern, anstatt sich ausschließlich auf Produktbreite oder Preis zu verlassen.
Branchenführer im Bodenbehandlungsmarkt
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group
-
UPL Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Bodenbehandlungsmarkt Unternehmen in diesem Bericht
- AGRO-KANESHO CO., LTD. (Idemitsu Kosan Co., Ltd. group)
- Rallis India Limited (Tata Chemicals Limited)
- American Vanguard Corporation
- FMC Corporation
- UPL Limited
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Sumitomo Chemical Company, Limited
- PI Industries Limited
- Nutrien Ltd.
- ICL Group Ltd.
- Bayer AG
Neueste Industrielle Entwicklungen in Bodenbehandlungsmarkt
- Mai 2026: BioWorks stellte TotalNema Aₓ vor, ein botanisches Nematizid für Freilandspezialitätskulturen, darunter Kartoffeln, Zwiebeln, Erdbeeren und Blattgemüse. Das Produkt ist zur Bekämpfung pflanzenparasitärer Nematoden vorgesehen und unterstützt Vorpflanz-Flächenausbringung, Furchenapplikation, Tropfbewässerungs- und Drenchapplikationen.
- November 2025: Syngenta Group gab bekannt, dass die Umweltschutzbehörde der Vereinigten Staaten (EPA) Trefinti, einem auf TYMIRIUM basierenden Nematizid und Fungizid für Rasenflächen, die bundesstaatliche Zulassung erteilt hatte. Das Produkt zielt auf pflanzenparasitäre Nematoden und bodenbürtige Krankheiten ab, die Golfplatzgrüns, Abschlagsflächen und Fairways befallen.
- April 2025: Bayer AG gab die australische Markteinführung von Velum Prime bekannt, einem auf Fluopyram basierenden Nematizid für Wurzel- und Knollengemüse, darunter Karotten, Kartoffeln und Süßkartoffeln. Das Produkt zielt auf pflanzenparasitäre Nematoden ab und soll einen anhaltenden Schutz der Kulturpflanzenwurzeln bieten.
- Januar 2025: Corteva, Inc. gab die Einführung von Salibro CA bekannt, das den Wirkstoff Reklemel enthält, für Obstgärten, Weinberge und Fruchtgemüse in Kalifornien. Das nicht-fumigierende Nematizid erhielt 2024 die Zulassung der US-amerikanischen Umweltschutzbehörde (EPA), gefolgt von der Genehmigung durch das California Department of Pesticide Regulation. Es ist darauf ausgelegt, pflanzenparasitäre Nematoden zu bekämpfen und dabei nützliche Bodenorganismen zu erhalten.
Berichtsumfang des globalen Bodenbehandlungsmarktes
Bodenbehandlung bezeichnet die Ausbringung von Pflanzenschutzmitteln direkt auf den Boden zur Bekämpfung bodenbürtiger Krankheiten, Unkräuter, Insekten, Nematoden und anderer bodenbewohnender Schädlinge. Diese Produkte werden durch Methoden wie Bodeneinarbeitung, Flächenausbringung, Furchenapplikation, Bodendrenche oder andere etikettenzugelassene Bodenapplikationstechniken ausgebracht. Der Markt umfasst bodenapplizierende Fungizide, Herbizide, Insektizide, Molluskizide und Nematizide, die in landwirtschaftlichen Kulturen, auf Rasenflächen und in Zierpflanzenanwendungen eingesetzt werden. Saatgutbehandlungen sind ausgeschlossen, sofern sie nicht separat auf den Boden ausgebracht werden und in den definierten Produktanwendungsbereich fallen. Allgemeine Bodenverbesserungsmittel, Düngemittel, Mikronährstoffprodukte und Bodenkohlenstoffprogramme sind ausgeschlossen, sofern sie nicht ausdrücklich in der Marktgrößenmethodologie enthalten sind.
Der Bodenbehandlungsmarkt ist segmentiert nach Funktion (Fungizid, Herbizid, Insektizid, Molluskizid und Nematizid), nach Kulturpflanzentyp (Getreide und Zerealien, Obst und Gemüse, Hülsenfrüchte und Ölsaaten, Handelskulturen sowie Rasen und Zierpflanzen) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Afrika und Naher Osten). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Fungizide |
| Herbizide |
| Insektizide |
| Molluskizid |
| Nematizid |
| Handelspflanzen |
| Obst und Gemüse |
| Getreide und Zerealien |
| Hülsenfrüchte und Ölsaaten |
| Rasen und Zierpflanzen |
| Afrika | Nach Land | Südafrika |
| Übriges Afrika | ||
| Asien-Pazifik | Nach Land | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Myanmar | ||
| Pakistan | ||
| Philippinen | ||
| Thailand | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Europa | Nach Land | Frankreich |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Ukraine | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Nordamerika | Nach Land | Kanada |
| Mexiko | ||
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Südamerika | Nach Land | Argentinien |
| Brasilien | ||
| Chile | ||
| Übriges Südamerika |
| Funktion | Fungizide | ||
| Herbizide | |||
| Insektizide | |||
| Molluskizid | |||
| Nematizid | |||
| Kulturpflanzenart | Handelspflanzen | ||
| Obst und Gemüse | |||
| Getreide und Zerealien | |||
| Hülsenfrüchte und Ölsaaten | |||
| Rasen und Zierpflanzen | |||
| Region | Afrika | Nach Land | Südafrika |
| Übriges Afrika | |||
| Asien-Pazifik | Nach Land | Australien | |
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Myanmar | |||
| Pakistan | |||
| Philippinen | |||
| Thailand | |||
| Vietnam | |||
| Übriger Asien-Pazifik-Raum | |||
| Europa | Nach Land | Frankreich | |
| Deutschland | |||
| Italien | |||
| Niederlande | |||
| Russland | |||
| Spanien | |||
| Ukraine | |||
| Vereinigtes Königreich | |||
| Übriges Europa | |||
| Nordamerika | Nach Land | Kanada | |
| Mexiko | |||
| Vereinigte Staaten | |||
| Übriges Nordamerika | |||
| Südamerika | Nach Land | Argentinien | |
| Brasilien | |||
| Chile | |||
| Übriges Südamerika | |||
Marktdefinition
- Funktion - Pflanzenschutzmittel werden eingesetzt, um Schädlinge, einschließlich Insekten, Pilze, Unkräuter, Nematoden und Weichtiere, zu bekämpfen oder zu verhindern, dass sie die Kultur schädigen und den Kulturertrag schützen.
- Applikationsmodus - Bodenbehandlung ist eine Methode zur direkten Ausbringung von Pflanzenschutzmitteln auf den Boden, um Schädlinge zu verhindern oder zu bekämpfen.
- Kulturpflanzenart - Dies stellt den Verbrauch von Pflanzenschutzmitteln durch Zerealien, Hülsenfrüchte, Ölsaaten, Obst, Gemüse, Rasen und Zierpflanzenkulturen dar.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IWM | Integriertes Unkrautmanagement (IWM) ist ein Ansatz zur Einbeziehung mehrerer Unkrautkontrolltechniken während der gesamten Wachstumssaison, um den Erzeugern die beste Möglichkeit zu geben, problematische Unkräuter zu bekämpfen. |
| Wirt | Wirte sind die Pflanzen, die Beziehungen mit nützlichen Mikroorganismen eingehen und ihnen helfen, sich anzusiedeln. |
| Pathogen | Ein krankheitsverursachender Organismus. |
| Herbigation | Herbigation ist eine wirksame Methode zur Ausbringung von Herbiziden über Bewässerungssysteme. |
| Maximale Rückstandsmengen (MRL) | Die maximale Rückstandsmenge (MRL) ist die maximal zulässige Menge an Pestizidrückständen in Lebensmitteln oder Futtermitteln, die aus Pflanzen und Tieren gewonnen werden. |
| IoT | Das Internet der Dinge (IoT) ist ein Netzwerk miteinander verbundener Geräte, die sich verbinden und Daten mit anderen IoT-Geräten und der Cloud austauschen. |
| Herbizidtolerante Sorten (HTS) | Herbizidtolerante Sorten sind Pflanzenarten, die genetisch so verändert wurden, dass sie gegenüber auf Kulturen eingesetzten Herbiziden resistent sind. |
| Chemigation | Chemigation ist eine Methode zur Ausbringung von Pestiziden auf Kulturen durch ein Bewässerungssystem. |
| Pflanzenschutz | Pflanzenschutz ist eine Methode zum Schutz von Kulturerträgen vor verschiedenen Schädlingen, einschließlich Insekten, Unkräutern, Pflanzenkrankheiten und anderen, die landwirtschaftliche Kulturen schädigen. |
| Saatgutbehandlung | Die Saatgutbehandlung hilft, Saatgut oder Sämlinge von saatgut- oder bodenbürtigen Schädlingen zu desinfizieren. Pflanzenschutzmittel wie Fungizide, Insektizide oder Nematizide werden üblicherweise für die Saatgutbehandlung verwendet. |
| Begasung | Begasung ist die Anwendung von Pflanzenschutzmitteln in gasförmiger Form zur Bekämpfung von Schädlingen. |
| Köder | Ein Köder ist ein Lebens- oder sonstiges Material, das verwendet wird, um einen Schädling anzulocken und ihn durch verschiedene Methoden, einschließlich Vergiftung, abzutöten. |
| Kontaktfungizid | Kontaktpestizide verhindern die Kontamination von Kulturen und bekämpfen pilzliche Pathogene. Sie wirken auf Schädlinge (Pilze) nur, wenn sie in Kontakt mit den Schädlingen kommen. |
| Systemisches Fungizid | Ein systemisches Fungizid ist eine Verbindung, die von einer Pflanze aufgenommen und dann innerhalb der Pflanze transloziert wird, wodurch die Pflanze vor einem Angriff durch Pathogene geschützt wird. |
| Massenmedikamentenverabreichung (MDA) | Massenmedikamentenverabreichung ist die Strategie zur Bekämpfung oder Beseitigung vieler vernachlässigter Tropenkrankheiten. |
| Weichtiere | Weichtiere sind Schädlinge, die sich von Kulturen ernähren und Kulturschäden sowie Ertragsverluste verursachen. Zu den Weichtieren gehören Tintenfische, Kalmare, Schnecken und Nacktschnecken. |
| Vorauflaufherbizid | Vorauflaufherbizide sind eine Form der chemischen Unkrautkontrolle, die verhindert, dass gekeimte Unkrautsämlinge sich etablieren. |
| Nachauflaufherbizid | Nachauflaufherbizide werden auf das landwirtschaftliche Feld ausgebracht, um Unkräuter nach dem Auflaufen (Keimung) von Samen oder Sämlingen zu bekämpfen. |
| Wirkstoffe | Wirkstoffe sind die Chemikalien in Pestizidprodukten, die Schädlinge abtöten, bekämpfen oder abwehren. |
| Landwirtschaftsministerium der Vereinigten Staaten (USDA) | Das Landwirtschaftsministerium bietet Führung zu Fragen der Ernährung, Landwirtschaft, natürlicher Ressourcen und verwandter Themen. |
| Unkrautwissenschaftsgesellschaft Amerikas (WSSA) | Die WSSA, eine gemeinnützige Berufsgesellschaft, fördert Forschungs-, Bildungs- und Erweiterungsaktivitäten im Zusammenhang mit Unkräutern. |
| Suspensionskonzentrat | Suspensionskonzentrat (SC) ist eine der Formulierungen von Pflanzenschutzmitteln mit festen Wirkstoffen, die in Wasser dispergiert sind. |
| Netzbares Pulver | Ein netzbares Pulver (WP) ist eine Pulverformulierung, die beim Mischen mit Wasser vor dem Sprühen eine Suspension bildet. |
| Emulgierbares Konzentrat | Emulgierbares Konzentrat (EC) ist eine konzentrierte flüssige Formulierung von Pestiziden, die vor dem Sprühen mit Wasser verdünnt werden muss, um eine Sprühlösung herzustellen. |
| Pflanzlich-parasitäre Nematoden | Parasitäre Nematoden ernähren sich von den Wurzeln von Kulturen und verursachen Schäden an den Wurzeln. Diese Schäden ermöglichen eine leichte Infektion der Pflanzen durch bodenbürtige Pathogene, was zu Kultur- oder Ertragsverlusten führt. |
| Australische Unkrautstrategie (AWS) | Die Australische Unkrautstrategie, die dem Umwelt- und Invasivitätsausschuss gehört, bietet nationale Leitlinien zum Unkrautmanagement. |
| Unkrautwissenschaftsgesellschaft Japans (WSSJ) | Die WSSJ zielt darauf ab, zur Vorbeugung von Unkrautschäden und zur Nutzung des Unkrautwertes beizutragen, indem sie die Möglichkeit zur Forschungspräsentation und zum Informationsaustausch bietet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Schlüsselvariablen identifizieren: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Ein Marktmodell erstellen: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums konstant.
- Schritt 3: Validieren und Abschließen: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, Benutzerdefinierte Beratungsaufträge, Datenbanken und Abonnementplattformen




