
Marktgröße und Marktanteil für Blutpurifikationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 24.61 Milliarden US-Dollar |
| Marktgröße (2032) | 32.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Blutpurifikationsgeräte von Mordor Intelligence
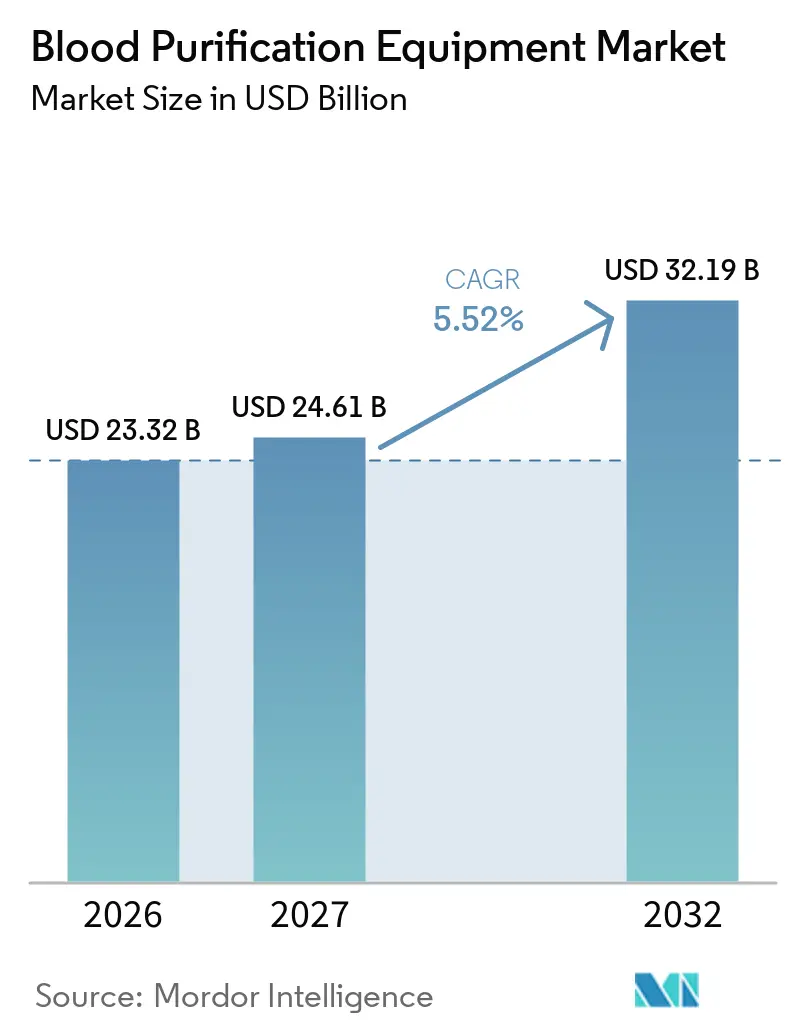
Die Marktgröße für Blutreinigungsgeräte wird voraussichtlich von 23,32 Milliarden USD im Jahr 2026 auf 24,61 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 32,19 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 5,52 % über den Zeitraum 2027–2032 entspricht.
Die beschleunigte Nachfrage ist auf den weltweiten Anstieg chronischer Nierenerkrankungen zurückzuführen, von denen inzwischen mehr als 850 Millionen Menschen betroffen sind, sowie auf stetige Gerätedurchbrüche, die die Clearance mittlerer Moleküle verbessern und den Antikoagulanzienverbrauch reduzieren. Die rasche Verbreitung der heimbasierten Dialyse, der FDA-Pathway für Breakthrough-Devices und KI-gestützte Dosierungsplattformen stärken gemeinsam die Resilienz sowohl in der Akut- als auch in der Langzeitversorgung. Nordamerika und Europa behaupten ihre Führungspositionen dank ausgereifter Erstattungssysteme, während der asiatisch-pazifische Raum das höchste Wachstum verzeichnet, da die Modernisierung des öffentlichen Sektors den Patientenzugang erweitert. Die Wettbewerbsaktivität bleibt moderat, doch die Volatilität der Lieferkette – veranschaulicht durch den Engpass bei Hämodialyse-Schläuchen im Jahr 2025 – unterstreicht die strategische Bedeutung vertikal integrierter Fertigungsnetzwerke.
Wesentliche Erkenntnisse des Berichts
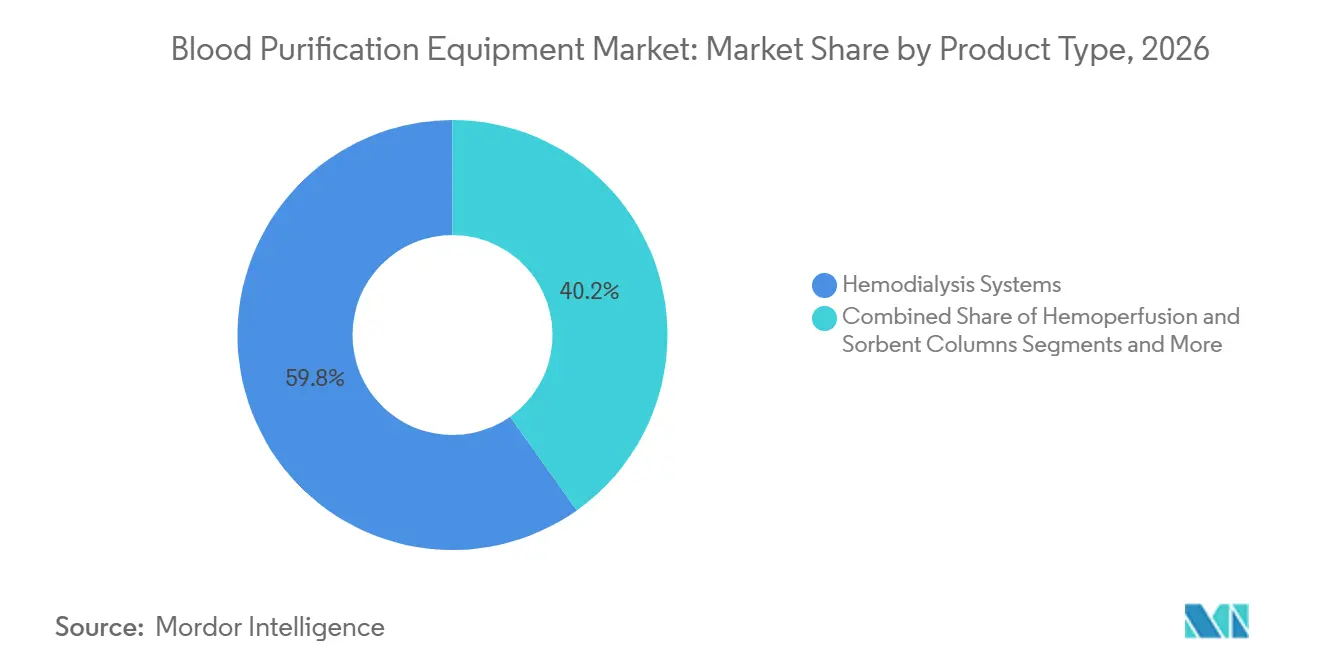
- Nach Produkttyp hielten Hämodialysesysteme im Jahr 2026 einen Marktanteil von 59,8 % am Markt für Blutreinigungsgeräte, während Hämoperfusion und Sorbens-Säulen bis 2032 mit einer CAGR von 13,4 % wachsen.
- Nach Modalität entfiel im Jahr 2026 ein Anteil von 52,1 % der Marktgröße für Blutreinigungsgeräte auf die intermittierende Hämodialyse; die kontinuierliche Blutreinigung wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 12,1 % expandieren.
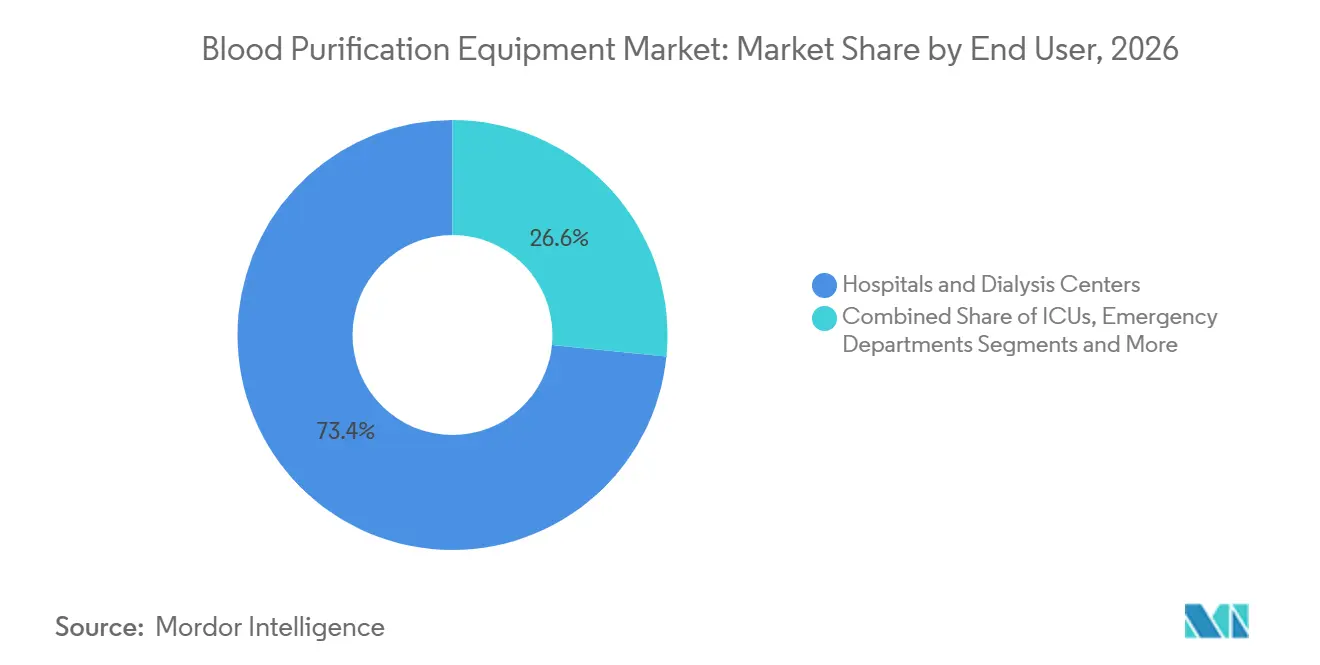
- Nach Endnutzer repräsentierten Krankenhäuser und Dialysezentren im Jahr 2026 73,4 % der Marktgröße für Blutreinigungsgeräte, während der Heimversorgungsbereich bis 2032 voraussichtlich mit einer CAGR von 15,8 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Marktanteil von 61,2 % auf terminale Niereninsuffizienz; Behandlungen von Sepsis und septischem Schock werden bis 2032 voraussichtlich mit einer CAGR von 14,2 % zunehmen.
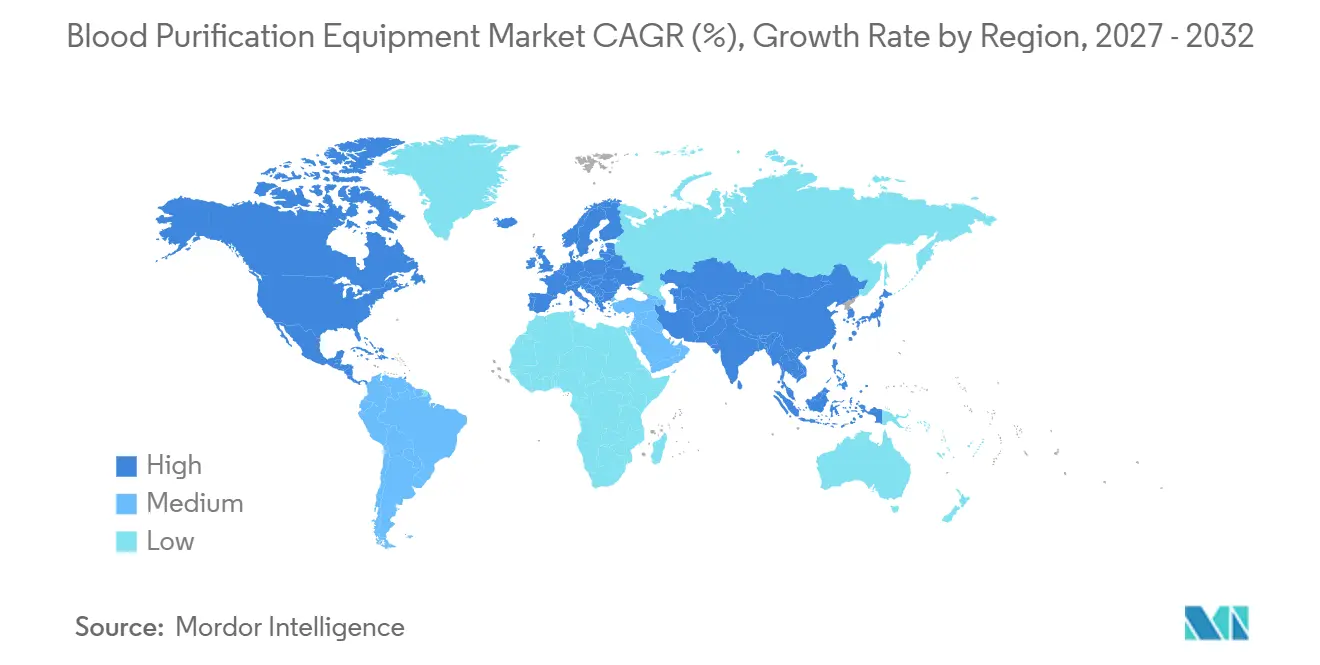
- Nach Geografie führte Nordamerika im Jahr 2026 bei den Gesamterlösen, während der asiatisch-pazifische Raum mit einer CAGR von 11,2 % bis 2032 das höchste regionale Wachstum erzielen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende weltweite Prävalenz chronischer Nierenerkrankungen | +1.80% | Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Rasche Verbreitung heimbasierter Hämodialysesysteme | +1.20% | Nordamerika, EU, expandierender Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei Hochfluss- und Medium-Cut-off-Membranen | +0.90% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattung für extrakorporale Therapien | +0.80% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Nicht-renale Indikationen treiben die Nachfrage nach Adsorptionssäulen | +0.60% | Globale Intensivmärkte | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte, geschlossene CRRT-Dosierungsplattformen | +0.40% | Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende weltweite Prävalenz chronischer Nierenerkrankungen (CKD)
Die globale CKD-Prävalenz liegt bei 13,4 % und betrifft mehr als 850 Millionen Menschen, was sie zum größten Einzelnachfragekatalysator für den Markt für Blutpurifikationsgeräte macht.[1]Schwellenländer tragen eine überproportionale Last, da Diabetes und Bluthochdruck im Zuge der Urbanisierung zunehmen. In Saudi-Arabien erreichte die CKD-Prävalenz 4,76 %, wobei die männliche Inzidenz bei 5,83 % lag – ein Beleg für geschlechtsspezifische Unterschiede, die den Behandlungsbedarf verstärken. Die alternde Bevölkerung verschärft die Belastung zusätzlich, da die CKD-Prävalenz bei Personen ab 90 Jahren 50 % übersteigt. Als Reaktion darauf bauen Gesundheitssysteme ihre Dialysekapazitäten aus und priorisieren Geräte, die eine maximale Clearance mittlerer Moleküle bei gleichzeitig effizienten Arbeitsabläufen gewährleisten. Anbieter, die kosteneffiziente Hochleistungssysteme liefern können, sind am besten positioniert, um von der steigenden CKD-Fallzahl zu profitieren.
Rasche Verbreitung heimbasierter Hämodialysesysteme
Die Nachfrage der Patienten nach Lebensflexibilität und das Interesse der Kostenträger an der Senkung von Einrichtungskosten treiben heimbasierte Plattformen voran. Das von der FDA zugelassene 5008X-Hämodialysesystem von Fresenius Medical Care, das bis zu 160.000 ältere Geräte ersetzen kann, reduziert die Sterblichkeit im Vergleich zur konventionellen Therapie um 23 %. Portable Konzepte verbreiten sich zunehmend; das nanoelektrokinetische Gerät der Seoul National University erzielte in Tierversuchen eine Abfallentfernungsrate von 30 % und signalisiert das Potenzial der nächsten Generation für die Point-of-Care-Versorgung.[2] Die Beschleunigung der Heimmodalität steigert den Verbrauch von Verbrauchsmaterialien, erweitert wiederkehrende Erlöse und verbessert den Zugang für ländliche Bevölkerungsgruppen. Erfolgreiche Marktteilnehmer bieten kompakte Bauformen, intuitive Benutzeroberflächen und Fernüberwachungsfunktionen, die eine klinische Aufsicht gewährleisten.
Durchbrüche bei Hochfluss- und Medium-Cut-off-Membranen
Die Membranforschung und -entwicklung konzentriert sich nun auf die Verbesserung der selektiven Toxinextraktion ohne Entfernung essenzieller Proteine, und jüngste klinische Programme bestätigen Sterblichkeitsvorteile durch fortschrittliche Hämodiafiltration. Die Einbeziehung biokompatibeler Polymere und vergrößerter Oberflächen erhöht die Clearance mittlerer Moleküle – entscheidend für die Minderung kardiovaskulärer Ereignisse. In Kombination mit KI-basierter Dosierung bilden diese Membranen die Grundlage für deutliche Verbesserungen bei der Reduktion urämischer Toxine. Regulierungsbehörden haben solche Innovationen durch beschleunigte Zulassungen honoriert, was zu einer breiteren Erstattung und einer beschleunigten Marktdiffusion führt. Anbieter, die auf Membranen der nächsten Generation setzen, schaffen sich damit eine verteidigungsfähige Differenzierung in einer reifenden Produktlandschaft.
Ausweitung der Erstattung für extrakorporale Therapien
Eine verbesserte Kostenträgerdeckung in den Vereinigten Staaten und führenden EU-Märkten macht fortschrittliche Modalitäten für Leistungserbringer finanziell tragfähig. Medicare-Zahlungspakete erkennen nun Hochvolumen-Hämodiafiltration und Hämoperfusionskartuschen an, was die Übernahme von Stufentherapien fördert. Ähnliche Trends zeigen sich in Deutschland, wo gesetzliche Krankenversicherer Medium-Cut-off-Filter erstatten, um patientenberichtete Ergebnisse zu verbessern. Kurzfristige Erstattungsgewinne erhöhen die Investitionsbudgets und unterstreichen die Bedeutung des Nachweises wirtschaftlicher Vorteile durch reduzierte Krankenhausaufenthaltstage.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Behandlungskosten | -1.40% | Global, am stärksten in einkommensschwachen Regionen | Langfristig (≥ 4 Jahre) |
| Infrastrukturlücken in einkommensschwachen Regionen | -0.80% | Subsahara-Afrika, Teile des Asien-Pazifik-Raums und Südamerikas | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch tragbare/künstliche Nieren-Forschung und -Entwicklung | -0.60% | Nordamerika und EU, global expandierend | Mittelfristig (2–4 Jahre) |
| Umweltbezogene Prüfung von Dialysat und Kunststoffen | -0.40% | EU führend, Nordamerika folgend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Behandlungskosten für Leistungserbringer und Kostenträger
Fortschrittliche Hämodialysekonsolen können pro Einheit 50.000 USD übersteigen, während die jährlichen Behandlungskosten pro Patient in reifen Märkten 90.000 USD überschreiten, was in eingeschränkten Gesundheitssystemen hohe Eintrittsbarrieren schafft. Südafrikanische Kosten-Nutzen-Studien zeigen, dass die Peritonealdialyse einen überlegenen Wert bietet, jedoch unter Infrastrukturlücken leidet, was das empfindliche Gleichgewicht zwischen wirtschaftlichen Belegen und Durchführbarkeit verdeutlicht. Da die wertbasierte Versorgung an Bedeutung gewinnt, müssen Hersteller lebenslange Einsparungen durch reduzierte Krankenhausaufenthalte nachweisen, um Finanzierungsgenehmigungen zu erhalten.
Infrastrukturlücken in einkommensschwachen Regionen
Unzureichende Stromversorgung, schlechte Wasserqualität und begrenzte Fachausbildung schränken die Therapieeinführung in ländlichen Gebieten ein. In Brasilien sank die Nutzung der Peritonealdialyse bis 2023 auf 4,3 %, da logistische Herausforderungen den klinischen Vorteil übertrafen.[3]Die Fragilität der Lieferkette erhöht das Risiko weiter, wobei Schlauchengpässe kaskadierende Behandlungsunterbrechungen veranschaulichen. Langlebige, wartungsarme Plattformen in Verbindung mit Schulungspartnerschaften bieten einen Weg, latente Nachfrage zu erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Hämodialysesysteme behaupten ihre Führungsposition inmitten des Aufschwungs bei Sorbentien-SäulenHämodialysesysteme machten im Jahr 2026 59,8 % der Marktgröße für Blutreinigungsgeräte aus und bestätigten damit ihren fest etablierten Status in der routinemäßigen ESRD-Versorgung. Diese Dominanz spiegelt jahrzehntelange klinische Vertrautheit, globale Erstattungsharmonisierung und robuste Versorgungsökosysteme wider. Kontinuierliche Designverbesserungen, wie Touchscreen-Oberflächen und automatische Befüllungskreisläufe, stärken die Anbieterbindung und sichern den Verbrauchsmaterialumsatz. Gleichzeitig verzeichnen Hämoperfusion und Sorbens-Säulen bis 2032 eine CAGR von 13,4 %, beflügelt durch erweiterte Indikationen bei der Eindämmung von Zytokinstürmen und antiviralen Therapien. Kartuschen wie die Seraph 100, die für ein beschleunigtes FDA-Prüfverfahren vorgesehen sind, verdeutlichen die Nachfrage nach gezielter Pathogenentfernung.
Das Wettbewerbsgeschehen dreht sich zunehmend um Plattformkonvergenz, da Hersteller Adsorberslots in Hämodialysekonsolen integrieren, um die klinische Reichweite zu erweitern. Plasmapheresegeräte besetzen spezialisierte Nischen für Autoimmunerkrankungen, während wiederkehrende Erlöse aus Verbrauchsmaterialien die Rentabilität sichern. Da Krankenhäuser zunehmend flexible Systeme für multimodale Therapien bevorzugen, sind Anbieter modularer Architekturen gut positioniert, um inkrementelle Marktanteile im Markt für Blutreinigungsgeräte zu gewinnen.

Nach Modalität:
Intermittierende Dominanz trifft auf beschleunigte Verbreitung kontinuierlicher TherapienDie intermittierende Hämodialyse repräsentierte im Jahr 2026 52,1 % des Marktanteils für Blutreinigungsgeräte, was etablierte Planungsprotokolle und effiziente Klinikabläufe widerspiegelt. Ihre Nachhaltigkeit steht jedoch unter dem Druck einer CAGR von 12,1 % bei der kontinuierlichen Blutreinigung, die besser für hämodynamisch instabile Intensivpatienten geeignet ist. Krankenhäuser investieren in Pumpen für die kontinuierliche Nierenersatztherapie, die regionale Zitrat-Antikoagulation und KI-gestützte Durchflussalgorithmen integrieren, und weiten den Einsatz über nephrologische Einheiten hinaus aus.
Hybridoptionen, einschließlich der Hämodiafiltration, nutzen den kombinierten diffusiv-konvektiven Transport, um urämische Toxinschwellenwerte zu überschreiten, die von herkömmlichen Modalitäten nicht erreicht werden. Präzisionsmedizinische Trends beschleunigen den Wandel, da Dosierungssoftware die Behandlungsintensität an Biomarker-Rückkopplungsschleifen anpasst und kontinuierliche Plattformen tiefer in intensivmedizinische Behandlungspfade einbettet.
Nach Endnutzer:
Krankenhaushegemonie trifft auf Beschleunigung der häuslichen PflegeKrankenhäuser und Dialysezentren erfassten im Jahr 2026 73,4 % der Marktgröße für Blutreinigungsgeräte und nutzten dabei zentralisierte Personalausstattung und Skaleneffekte. Dennoch signalisiert eine CAGR von 15,8 % im Heimversorgungsbereich bis 2032 einen strukturellen Wandel hin zu patientenzentrierten Versorgungsmodellen.
Miniaturisierte Konsolen, vereinfachte Kartuschwechsel und Telemonitoring-Funktionen ermöglichen die Selbstdialyse unter der Fernaufsicht von Nephrologen. Spezialkliniken nutzen technologische Fortschritte, um Nischenbehandlungen wie die Doppelfiltrations-Plasmapherese anzubieten, während Intensivstationen den Einsatz extrakorporaler Therapien für nicht-renale Indikationen ausweiten. Hersteller, die bedarfsgerechten technischen Support und cloudbasierte Analysen bündeln, positionieren sich als Enabler verteilter Therapienetzwerke im wachsenden Markt für Blutreinigungsgeräte.
Nach Anwendung:
ESRD behält die Führung, während Sepsistherapien zunehmenTerminale Niereninsuffizienz nahm im Jahr 2026 61,2 % des Marktanteils für Blutreinigungsgeräte ein, angetrieben durch den chronischen, wiederkehrenden Charakter von Dialysebehandlungen und eine umfassende Versicherungsabdeckung. Sepsis und septischer Schock sind zwar kleiner, wachsen jedoch mit einer CAGR von 14,2 %, da Intensivstationen Hämoadsorptionssäulen zur Entfernung entzündlicher Mediatoren einsetzen. Anwendungen bei akutem Nierenversagen expandieren, da Frühinterventionsprotokolle kontinuierliche Modalitäten bevorzugen, um das Fortschreiten zur chronischen Nierenerkrankung zu verhindern.
Indikationen bei Autoimmun- und Stoffwechselerkrankungen stützen sich auf antikörperdepletierende und Lipidaustausch-Kartuschen, was die Nachfragetreiber diversifiziert. Da klinische Studien die adjunktive Rolle der Blutreinigung bei der Behandlung von Multiorganversagen validieren, gewinnen Geräte mit schneller Modalitätsumschaltung strategische Bedeutung für Anbieter, die vielseitige Behandlungsarsenale anstreben.
Geografische Analyse
Markt für Blutreinigungsgeräte in Nordamerika
Nordamerika hält den größten regionalen Marktanteil dank einer umfassenden Medicare-Erstattung, einem ausgedehnten Dialysezentren-Netzwerk und der Bereitschaft, bahnbrechende Geräte zu erproben, die die Heparinexposition reduzieren. Die Vereinigten Staaten beherbergen allein mehr als 7.500 ambulante Dialysekliniken, was eine verlässliche Nachfrage nach Verbrauchsmaterialien sichert und schnelle Einführungen von KI-gesteuerten CRRT-Plattformen ermöglicht. Kanada stärkt das regionale Wachstum durch eine universelle Krankenversicherung, die die Einführung von High-Flux-Filtern finanziert, während Mexikos Seguro-Popular-Reformen den öffentlichen Zugang zu Behandlungen bei terminaler Niereninsuffizienz ausweiten.
Markt für Blutreinigungsgeräte in Europa
Europa belegt den zweiten Rang und verbindet erstklassige Fertigungscluster mit strengen Bewertungen von Gesundheitstechnologien, die klinisch überlegene Geräte begünstigen. Deutschland führt bei der Einführung von Medium-Cut-off-Membranen, und italienische Beschaffungsstellen berücksichtigen die Umweltleistung bei Ausschreibungsbewertungen, was den Einsatz recycelbarer Kartuschen fördert. Die EU-Medizinprodukteverordnung schafft trotz des zusätzlichen Compliance-Aufwands einen einheitlichen Zulassungsweg, der Markteinführungsreibungen in mehreren Ländern reduziert. Nachhaltigkeitsinitiativen – wie das NHS-Net-Zero-Programm des Vereinigten Königreichs – fördern das Interesse an wassersparenden Dialysatlösungen und prägen künftige Produkt-Roadmaps.
Markt für Blutreinigungsgeräte in APAC, MEA und Südamerika
Asien-Pazifik ist das am schnellsten wachsende Gebiet innerhalb des Marktes für Blutreinigungsgeräte, angetrieben durch die doppelte Kraft des epidemiologischen Wandels und der wirtschaftlichen Expansion. Chinas ESRD-Bevölkerung überschreitet 1,2 Millionen, was die Regierung dazu veranlasst, die inländische Konsolenproduktion zu subventionieren, um die Importabhängigkeit zu verringern. Japan setzt weiterhin auf hochvolumige Online-Hämodiafiltration, während Indiens Pradhan-Mantri-Nationales-Dialyseprogramm die Beschaffungskapazitäten ausbaut. Südkorea fördert Start-ups, die Nanofasermembranen integrieren, und Australien investiert in Tele-Dialyse, um abgelegene Gemeinden zu versorgen. Der Nahe Osten & Afrika sowie Südamerika sind noch wenig erschlossen, bergen jedoch ungenutztes Potenzial, da Infrastrukturprojekte und öffentlich-private Partnerschaften voranschreiten.
Wettbewerbslandschaft
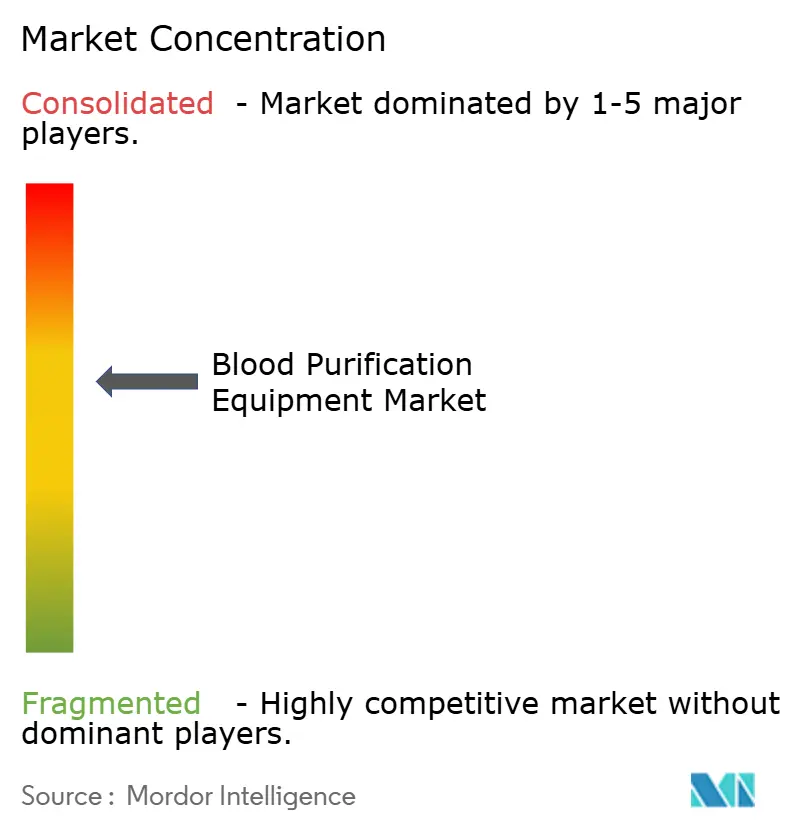
Der Markt für Blutpurifikationsgeräte weist eine moderate Konzentration auf, da die fünf führenden Anbieter nahezu 60 % des globalen Umsatzes kontrollieren. Fresenius Medical Care, Baxter International und B. Braun Melsungen nutzen die vertikale Integration, um die Nachfrage nach Verbrauchsmaterialien zu sichern und Preisdisziplin aufrechtzuerhalten. Plattformstrategien bündeln Geräte, Kartuschen und Software, stärken langfristige Serviceverträge und stabilisieren die Cashflows. Die Resilienz der Lieferkette ist nun ein Differenzierungsmerkmal; Schlauchengpässe im Jahr 2025 veranlassten führende Anbieter zur beschleunigten Einführung von Dual-Sourcing und Onshoring.
Benachbarte Life-Science-Konzerne kaufen sich in den Sektor ein. Der Kauf des Filtrationgeschäfts von Solventum durch Thermo Fisher Scientific für 4,1 Milliarden USD verdeutlicht die konvergierenden Interessen zwischen Diagnostik, Bioprozessierung und therapeutischer Apherese. Investitionen fließen in wachstumsstarke Nischen: ExThera Medical sammelte 15,3 Millionen USD ein, um pathogenbindende Filter zu vermarkten, während Circulate Health 12 Millionen USD für auf Langlebigkeit ausgerichtete Plasmaaustauschdienste einwarb.
Die technologische Differenzierung konzentriert sich auf KI-Integration, biokompatible Polymere und tragbares Design. Outset Medicals TabloCart und Dialitys kompakte Konsole veranschaulichen den zunehmenden Wettbewerb um Mobilität und Benutzerfreundlichkeit. Etablierte Anbieter kontern durch die Einbettung von Predictive-Maintenance-Analysen und die Einführung umweltfreundlicher Kartuschenlinien. Die strategische Erzählung balanciert nun Produktinnovation, Versorgungssicherheit und Nachhaltigkeitsnachweise, um mehrjährige Beschaffungsausschreibungen bei einer sich diversifizierenden globalen Kundenbasis zu gewinnen.
Marktführer im Bereich Blutpurifikationsgeräte
-
Fresenius Medical Care
-
Baxter International
-
B. Braun Melsungen
-
Nikkiso
-
Asahi Kasei Medical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blutreinigungsgeräte Unternehmen in diesem Bericht
- Fresenius
- Baxter
- B. Braun
- Nikkiso Co., Ltd.
- Asahi Kasei
- Nipro
- Toray Medical Co., Ltd.
- Medtronic
- JMS Co., Ltd.
- CytoSorbents Corporation
- Haemonetics
- Cerus
- Jafron Biomedical Co., Ltd.
- Aethlon Medical, Inc.
- Kaneka
- Terumo
- ExThera Medical Corporation
- Kawasumi Laboratories
- Guangzhou Baiyunshan Biomedical
Neueste Industrielle Entwicklungen in Markt für Blutreinigungsgeräte
- Juli 2025: Circulate Health sicherte sich eine Finanzierung in Höhe von 12 Millionen USD zur Weiterentwicklung von auf Langlebigkeit ausgerichteten Plasmaaustauschdiensten.
- Mai 2025: Die Seoul National University stellte einen tragbaren nanoelektrokinetischen Peritonealdialyse-Prototyp mit einer Abfallentfernungseffizienz von 30 % vor.
- März 2025: Die FDA listete Hämodialyse-Schläuche als knapp auf, nachdem B. Braun die Produktion eingestellt hatte, wobei Engpässe bis Herbst 2025 erwartet werden.
- Januar 2025: Haemonetics verkaufte sein Vollblut-Geschäft für 67,8 Millionen USD an GVS, um sich auf automatisierte Sammelsysteme zu konzentrieren.
Umfang des globalen Berichts über den Markt für Blutpurifikationsgeräte
Segmentierungsübersicht
| Hämodialysesysteme |
| Geräte für die kontinuierliche Nierenersatztherapie (CRRT) |
| Hämoperfusion und Sorbentien-Säulen |
| Plasmapheresegeräte |
| Sonstige Zubehörteile und Verbrauchsmaterialien für Blutpurifikationsgeräte |
| Intermittierende Hämodialyse |
| Kontinuierliche Blutpurifikation |
| Hämofiltration |
| Hämodiafiltration |
| Doppelfiltrations-Plasmapherese |
| Krankenhäuser und Dialysezentren |
| Häusliche Pflegeeinrichtungen |
| Spezialkliniken |
| Intensivstationen (ITS) |
| Notaufnahmen |
| Terminale Niereninsuffizienz (ESRD) |
| Akutes Nierenversagen (AKI) |
| Sepsis und septischer Schock |
| Autoimmun- und Stoffwechselerkrankungen |
| Sonstige (z. B. Vergiftung, Leberversagen) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Hämodialysesysteme | |
| Geräte für die kontinuierliche Nierenersatztherapie (CRRT) | ||
| Hämoperfusion und Sorbentien-Säulen | ||
| Plasmapheresegeräte | ||
| Sonstige Zubehörteile und Verbrauchsmaterialien für Blutpurifikationsgeräte | ||
| Nach Modalität | Intermittierende Hämodialyse | |
| Kontinuierliche Blutpurifikation | ||
| Hämofiltration | ||
| Hämodiafiltration | ||
| Doppelfiltrations-Plasmapherese | ||
| Nach Endnutzer | Krankenhäuser und Dialysezentren | |
| Häusliche Pflegeeinrichtungen | ||
| Spezialkliniken | ||
| Intensivstationen (ITS) | ||
| Notaufnahmen | ||
| Nach Anwendung | Terminale Niereninsuffizienz (ESRD) | |
| Akutes Nierenversagen (AKI) | ||
| Sepsis und septischer Schock | ||
| Autoimmun- und Stoffwechselerkrankungen | ||
| Sonstige (z. B. Vergiftung, Leberversagen) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Blutpurifikationsgeräte im Jahr 2025?
Die Marktgröße für Blutreinigungsgeräte beläuft sich im Jahr 2025 auf 22,10 Milliarden USD und wird bis 2032 voraussichtlich 32,19 Milliarden USD erreichen.
Welche CAGR wird für Blutreinigungsgeräte bis 2032 erwartet?
Die Branchenerlöse werden voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 5,5 % wachsen.
Welcher Produkttyp hält den größten Anteil am Gesamtumsatz?
Hämodialysesysteme dominieren mit einem Anteil von 59,8 % am Erlös des Jahres 2026.
Welches Segment wächst am schnellsten?
Hämoperfusion und Sorbens-Säulen werden im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 13,4 % wachsen.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik ist die am schnellsten wachsende Region aufgrund der zunehmenden CKD-Prävalenz und der raschen Modernisierung des Gesundheitswesens.
Wie verändern KI-Plattformen die Nierenersatztherapie?
KI-gestützte kontinuierliche Nierenersatzsysteme automatisieren Dosisanpassungen in Echtzeit, verbessern die Konsistenz und reduzieren Kreislaufgerinnungsereignisse.